कर संरचना
टैक्स व्यवस्थाओं का मूल्यांकन करने के लिए कुल टैक्स राजस्व में प्रमुख टैक्स का अनुपात उपयोग किया जाता है. हालांकि टैक्स दरें आमतौर पर बढ़ रही हैं, लेकिन टैक्स स्ट्रक्चर, या "मिश्रण" या कुल राजस्व में प्राथमिक टैक्स का अनुपात, पूरे समय में आश्चर्यजनक रूप से स्थिर रहा है. अर्थव्यवस्था की टैक्स प्रणाली उसके टैक्स आधार, टैक्स दर और डिग्री के आधार पर निर्धारित की जाती है, जिस पर टैक्स दर में उतार-चढ़ाव होता है. जिस राशि पर टैक्स दर लागू की जाती है, उसे टैक्स बेस के रूप में जाना जाता है. टैक्स में भुगतान किए जाने वाले टैक्स आधार का प्रतिशत टैक्स दर के रूप में जाना जाता है. अधिकांश टैक्स निर्धारित करने के लिए टैक्स आधार और टैक्स दर को जानना चाहिए. इस मामले में, अगर टैक्स बेस 100 है और टैक्स दर 9% है, तो टैक्स 9 है.
भारत में टैक्स स्ट्रक्चर
भारत की कर प्रणाली के तहत केंद्र सरकार और राज्य सरकारें प्रत्येक अपने कर लगाती हैं. नगरपालिका और स्थानीय सरकारों जैसी स्थानीय सरकारें भी कुछ छोटे शुल्क लगाती हैं.
केंद्र सरकार और कई राज्य सरकारों ने पिछले कुछ वर्षों में प्रक्रिया पूर्वानुमान, निष्पक्षता और ऑटोमेशन को बढ़ाने के प्रयास में कई नीतिगत सुधारों और प्रक्रिया सरलीकरण प्रयासों को लागू किया है. भारत 2014 में 142वें स्थान से 79वें स्थान पर बढ़कर 2019 में 63वें स्थान पर पहुंच गया, जिसके परिणामस्वरूप "विश्व बैंक की ईज़ ऑफ डूइंग बिज़नेस रैंकिंग 2020" में भारत को 2019 में विश्व बैंक की ईज़ ऑफ डूइंग बिज़नेस (ईओडीबी) रैंकिंग में शीर्ष 100 पर पहुंचाया गया. भारत की जटिल मल्टीपल इनडायरेक्ट टैक्स सिस्टम को सरल बनाने के लिए एक ऐसा बदलाव माल और सेवा कर है.
टैक्सेशन सिस्टम में भारत
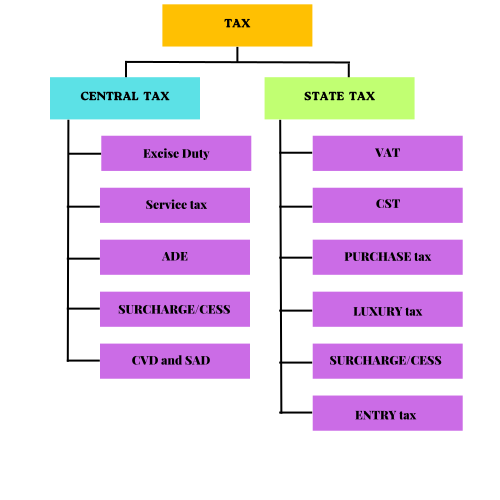
सरकार का प्राथमिक और सबसे बड़ा राजस्व स्रोत कर से आता है. कर राजस्व का उपयोग सरकार द्वारा देश को आगे बढ़ाने के उद्देश्य से कई पहलों के लिए किया जाता है. भारतीय कर प्रणाली की तीन स्तरीय संघीय संरचना अच्छी तरह से डिज़ाइन की गई है.
राष्ट्रीय सरकार, राज्य सरकारें और स्थानीय नगर निगम इकाइयां कर संरचना बनाती हैं. भारत में, टैक्स के दो अलग-अलग रूप हैं: प्रत्यक्ष कर और अप्रत्यक्ष कर. इनडायरेक्ट टैक्स में वैल्यू-एडेड टैक्स, सर्विस टैक्स, गुड्स एंड सर्विस टैक्स, कस्टम ड्यूटी आदि शामिल हैं, जबकि डायरेक्ट टैक्स में इनकम टैक्स, गिफ्ट टैक्स, कैपिटल गेन टैक्स आदि शामिल हैं.
सीमा शुल्क, केंद्रीय उत्पाद शुल्क, आयकर और सेवा कर भारत सरकार द्वारा लगाए जाने वाले कुछ कर हैं. कृषि से संबंधित आय इनकम टैक्स के अधीन है, जैसा कि राज्य एक्साइज़ टैक्स, प्रोफेशनल टैक्स, भूमि राजस्व और स्टाम्प ड्यूटी है. नगरपालिका प्राधिकरणों द्वारा पानी और ड्रेनेज डिलीवरी जैसी विभिन्न सेवाओं पर ऑक्ट्रॉय, प्रॉपर्टी टैक्स और अन्य टैक्स के कलेक्शन की अनुमति है.
भारत में इनकम टैक्स स्ट्रक्चर
स्लैब स्ट्रक्चर के आधार पर इंडिविजुअल टैक्सपेयर भारतीय इनकम टैक्स के तहत टैक्सेशन के अधीन हैं. स्लैब सिस्टम के तहत विभिन्न आय वर्गों के लिए अलग-अलग टैक्स दरें स्थापित की जाती हैं. यह दर्शाता है कि जब टैक्सपेयर की आय बढ़ जाती है, तो उनकी टैक्स दरें भी बढ़ जाती हैं. इस तरह का टैक्सेशन राष्ट्र को प्रगतिशील और समान टैक्स प्रणालियों में मदद करता है. ये इनकम टैक्स स्लैब अक्सर हर बजट के अनुसार अलग-अलग होते हैं. ये स्लैब दरें टैक्सपेयर के प्रकार के आधार पर अलग-अलग होती हैं. इनकम टैक्स सिस्टम के तहत "व्यक्तिगत" टैक्सपेयर की तीन श्रेणियों में शामिल हैं:
- 60 वर्ष से कम आयु के व्यक्ति, जिसमें निवासी और गैर-निवासी शामिल हैं
- वरिष्ठ निवासी (60 से 80 वर्ष की आयु)
- वहां रहने वाले सुपर ओल्ड सिटीज़न (80 वर्ष से अधिक आयु के)
कर संरचना
इस नई प्रणाली के तहत करदाताओं के विकल्प हैं:
मौजूदा टैक्स दरों पर टैक्स का भुगतान जारी रखने के लिए, या कुछ अनुमत छूट और कटौतियों को छोड़ने के बदले नई टैक्स व्यवस्था के तहत कम दरों पर इनकम टैक्स का भुगतान करना.
इनकम टैक्स स्लैब | नई व्यवस्था के लिए इनकम टैक्स स्लैब की दरें FY 2021-22 |
रु. 0.0 - रु. 2.5 लाख | शून्य |
रु. 2.5 लाख - रु. 3.00 लाख | 5% (सेक्शन 87A के तहत टैक्स छूट उपलब्ध है) |
रु. 3.00 लाख - रु. 5.00 लाख | |
रु. 5.00 लाख- रु. 7.5 लाख | 10% |
रु. 7.5 लाख - रु. 10.00 लाख | 15% |
₹ 10.00 लाख - ₹ 12.50 लाख | 20% |
₹ 12.5 लाख - ₹ 15.00 लाख | 25% |
> रु. 15 लाख | 30% |
पिछले सिस्टम के साथ चिपके रहकर और वर्तमान उच्च दर पर टैक्स का भुगतान करके, निर्धारिती छूट और छूट के लिए पात्र है.
इनकम टैक्स स्ट्रक्चर क्या है?
इनकम टैक्स स्लैब | 60 वर्ष से कम आयु के व्यक्ति - इनकम टैक्स स्लैब |
रु. 2.5 लाख तक | शून्य |
रु. 2.5 लाख - रु. 5 लाख | 5% |
रु. 5.00 लाख - रु. 10 लाख | 20% |
> रु. 10.00 लाख | 30% |
FY 2021-22 (AY 2022-23) के लिए इनकम टैक्स स्लैब की दरें - नई टैक्स व्यवस्था और पुरानी टैक्स व्यवस्था
इनकम टैक्स स्लैब | FY 20-21 (AY 21-22) के लिए मौजूदा रेजिम स्लैब दरें | FY 20-21 (AY 21-22) के लिए नई रेजिम स्लैब दरें | ||
निवासी व्यक्ति और एचयूएफ < 60 वर्ष की आयु और एनआरआई | निवासी व्यक्ति और एचयूएफ > 60 से < 80 वर्ष | निवासी व्यक्ति और एचयूएफ > 80 वर्ष | लागूसभी व्यक्तियों और एचयूएफ के लिए एलई | |
रु. 0.0 - रु. 2.5 लाख | शून्य | शून्य | शून्य | शून्य |
रु. 2.5 - रु. 3.00 लाख | 5% (सेक्शन 87A के तहत टैक्स छूट उपलब्ध है) | शून्य | शून्य | 5% (सेक्शन 87A के तहत टैक्स छूट उपलब्ध है) |
रु. 3.00- रु. 5.00 लाख | 5% (सेक्शन 87A के तहत टैक्स छूट उपलब्ध है) | शून्य | ||
रु. 5.00 - रु. 7.5 लाख | 20% | 20% | 20% | 10% |
रु. 7.5 - रु. 10.00 लाख | 20% | 20% | 20% | 15% |
रु. 10.00 - रु. 12.50 लाख | 30% | 30% | 30% | 20% |
रु. 12.5 - रु. 15.00 लाख | 30% | 30% | 30% | 25% |
> रु. 15 लाख | 30% | 30% | 30% | 30% |
टैक्सेशन की मूल अवधारणाएं
टैक्सेशन की कुछ प्रमुख बुनियादी अवधारणाएं हैं:
- कृपया ध्यान रखें कि नई टैक्स व्यवस्था के तहत, टैक्स दरें 60 वर्ष से कम आयु के व्यक्तियों और HUF, 60 से 80 वर्ष की आयु के सीनियर सिटीज़न और 80 वर्ष से अधिक आयु के सुपर सीनियर सिटीज़न सहित सभी कैटेगरी के व्यक्तियों के लिए समान हैं. इसलिए, नई टैक्स व्यवस्था के तहत, सीनियर और सुपर बुजुर्ग नागरिकों को बेहतर बेसिक छूट लिमिट लाभ प्राप्त नहीं होगा.
- सेक्शन 87a के तहत टैक्स छूट के लिए पात्र व्यक्तियों की निवल टैक्स योग्य आय रु. 5 लाख से कम या उसके बराबर होती है, जिसका मतलब है कि नए और पिछले टैक्स कानूनों के तहत उनके टैक्स दायित्व शून्य हैं.
- उनकी आयु की संख्या, NRI केवल रु. 2.5 लाख की बुनियादी छूट के लिए पात्र हैं.
- हर स्थिति में, इनकम टैक्स दायित्व में अतिरिक्त 4% हेल्थ और एजुकेशन सेस जोड़ा जाएगा. (FY 18-19 से 4% तक; पहले 3%)
उपरोक्त सभी श्रेणियों पर निम्नलिखित टैक्स दरों पर सरचार्ज लागू किए जाते हैं:
- अगर कुल इनकम ₹ 50 लाख से अधिक है, तो इनकम टैक्स का 10%
- अगर कुल इनकम ₹ से अधिक है, तो इनकम टैक्स का 15% देय है.
- अगर कुल इनकम ₹2 करोड़ से अधिक है, तो इनकम टैक्स का 25%
- अगर कुल इनकम ₹5 करोड़ से अधिक है, तो इनकम टैक्स का 37%
व्यक्तियों के लिए, 60 वर्ष से कम आयु के HUF:
- व्यक्तियों, 60 वर्ष से कम आयु के HUF और NRI के लिए, इनकम टैक्स छूट की अधिकतम राशि ₹ 2,50,000 है.
- ऊपर बताए गए अनुसार निर्धारित टैक्स राशि अतिरिक्त 4% हेल्थ और एजुकेशन सेस के अधीन होगी.
अधिभार:
- अगर कुल इनकम ₹ 50 लाख से ₹ 1 करोड़ के बीच है, तो इनकम टैक्स का 10%.
- जहां कुल इनकम ₹1 करोड़ से अधिक है, इनकम टैक्स का 15%.
नई टैक्स व्यवस्था चुनने के लिए आवश्यकताएं.
टैक्सपेयर जो नई टैक्स व्यवस्था की रियायती दरों को चुनते हैं, उन्हें पहले उपलब्ध कुछ छूट और कटौतियों को छोड़ना होगा. सबसे लोकप्रिय लोगों की लिस्ट के साथ कुल 70 कटौतियां और छूट प्रतिबंधित हैं:
नई टैक्स रेट व्यवस्था के तहत सामान्य छूट और कटौतियों की लिस्ट "अनुमति नहीं"
- छुट्टी यात्रा भत्ता
- हाउस रेंट अलाउंस
- वाहन भत्ता
- रोजगार के दौरान दैनिक खर्च
- स्थानांतरण भत्ता
- सहायक भत्ता
- बाल शिक्षा भत्ता
- अन्य विशेष भत्ते [धारा 10(14)]
- प्रोफेशनल टैक्स
- हाउसिंग लोन पर ब्याज (सेक्शन 24)
- सेलरी पर मानक कटौती
- चैप्टर VI-A कटौती (80C,80D, 80E आदि) के तहत कटौती (सेक्शन 80CCD(2) को छोड़कर)
नई टैक्स रेट व्यवस्था के तहत "अनुमोदित" कटौतियों की लिस्ट
- विशेष रूप से सक्षम लोगों के लिए परिवहन भत्ता
- काम की यात्रा के लिए किए गए खर्च के लिए कन्वेयंस भत्ता
- धारा 80 सीसीडी (2) के तहत अधिसूचित पेंशन स्कीम में इन्वेस्टमेंट
- सेक्शन 80JJAA के तहत नए कर्मचारियों के रोजगार के लिए कटौती
- अतिरिक्त डेप्रिसिएशन को छोड़कर इनकम-टैक्स एक्ट के सेक्शन 32 के तहत डेप्रिसिएशन.
- रोजगार के लिए या ट्रांसफर पर यात्रा करने के लिए कोई भत्ता