मध्यवर्ती बँकेची भारतात स्वातंत्र्य: आरबीआयची स्वायत्तता का महत्त्वाची आहे
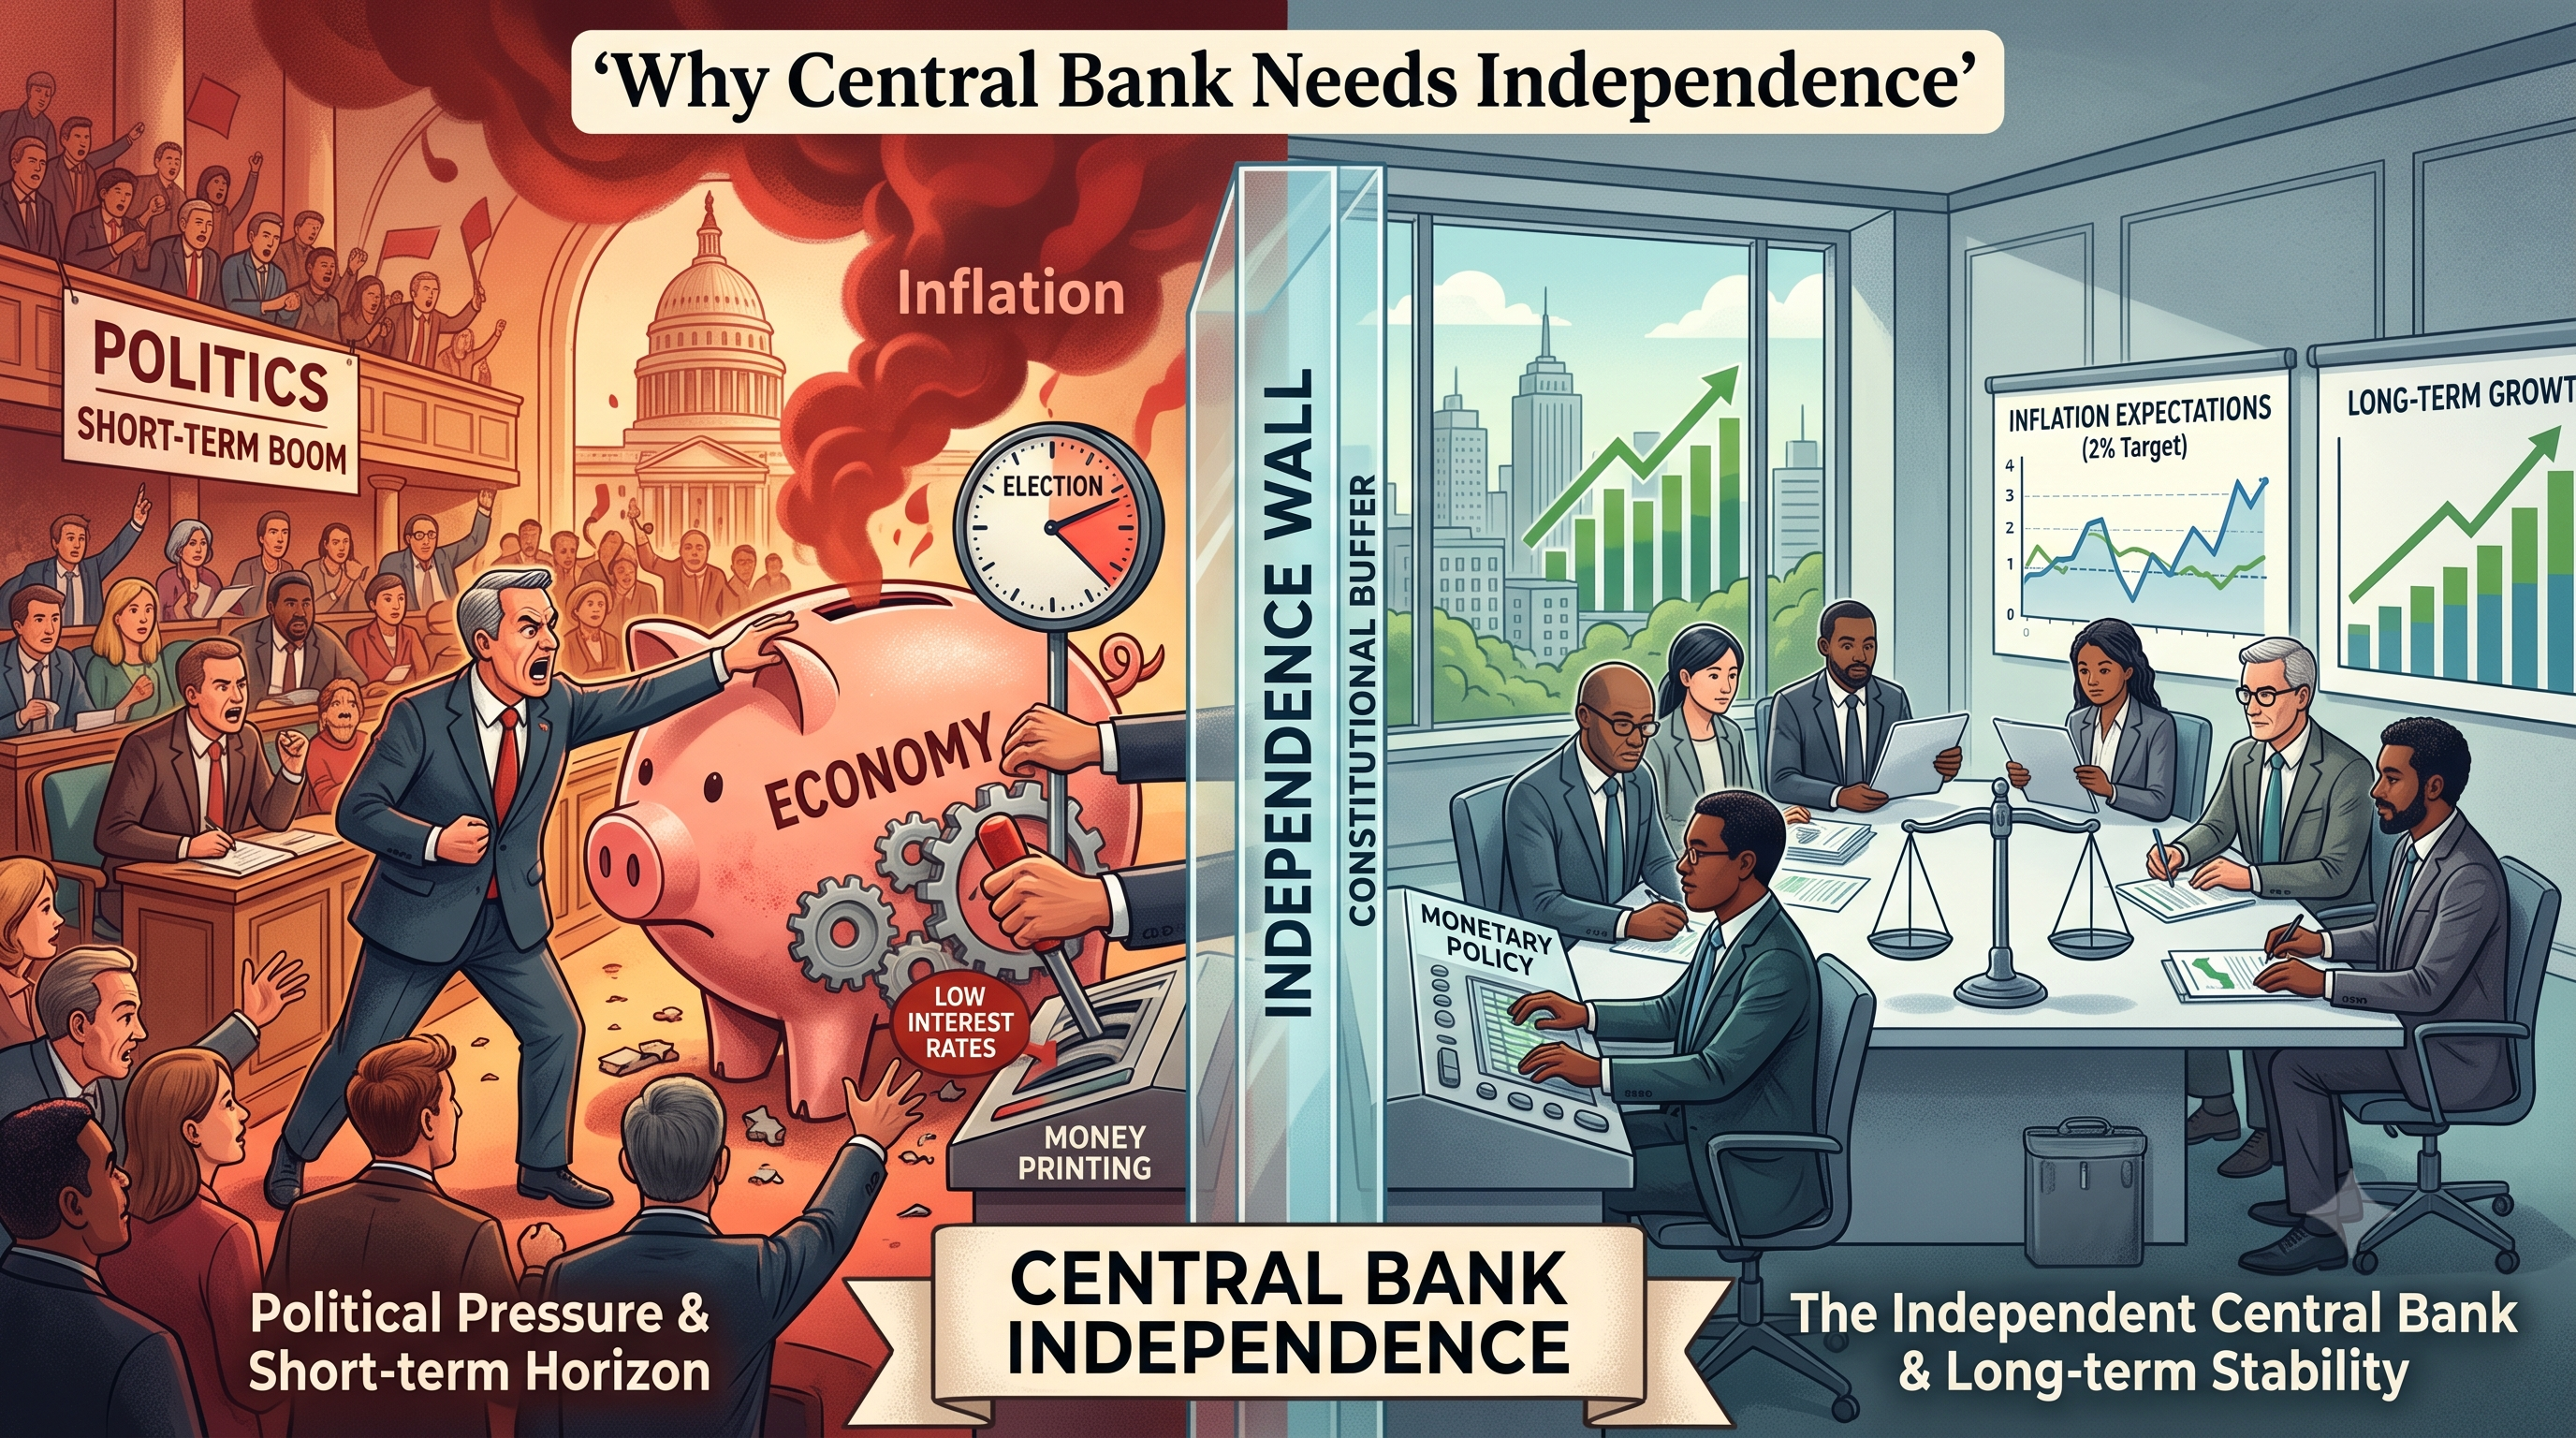
केंद्रीय बँक स्वातंत्र्य हा असा विचार आहे की, अल्पकालीन राजकीय दबावांना बाधा न आणता किंमतीची स्थिरता यासारखी विशिष्ट उद्दिष्टे साध्य करण्यासाठी आर्थिक पॉलिसी निर्णय घेण्याच्या स्थितीत असते. भारतीय मध्यवर्ती बँक, भारतीय रिझर्व्ह बँक (RBI) चे स्वातंत्र्य मर्यादित आहे, कारण सरकार महागाईचे लक्ष्य निश्चित करते आणि मॉनिटरी पॉलिसी कमिटी (MPC) लक्ष्य साध्य करण्यासाठी धोरणात्मक इंटरेस्ट रेट निश्चित करते. यामुळे तुमच्या ईएमआय, फिक्स्ड डिपॉझिट रिटर्न आणि इन्व्हेस्टमेंटवर परिणाम होतो.
एक काल्पनिक परिस्थिती: अर्थव्यवस्था मंदावली परंतु महागाई वाढली आहे, अर्थव्यवस्था मंदावल्यास सरकार काय करेल?
कंपन्यांना स्वस्त कर्ज हवे, EMI वाढल्याने घर खरेदीदारांना कमी व्याजदर हवे, कंपन्यांना इन्व्हेस्टमेंट आणि विस्तारासाठी सुलभ निधीची इच्छा आहे. सरकारला स्वतः कर्ज घेण्याचा खर्च कमी करायचा असू शकतो कारण ते सार्वजनिक खर्चासाठी निधी देते आणि त्याचे कर्ज पूर्ण करावे लागते. आता महागाई जास्त आहे असे गृहीत धरा. स्वस्त कर्ज घेण्यामुळे अधिक कर्ज घेणे आणि खर्च होईल, ज्यामुळे महागाई वाढेल. कर्जदारांना हानी पोहोचवताना आणि अल्प कालावधीत वाढ कमी करूनही महागाईवर मात करण्यासाठी मध्यवर्ती बँकेला दर जास्त ठेवावे लागू शकतात.
यामुळे आम्हाला महत्त्वपूर्ण प्रश्न निर्माण होतो:
आर्थिक पॉलिसी दिवसाच्या सरकारद्वारे किंवा अर्थव्यवस्थेच्या दीर्घकालीन दृष्टिकोनासह स्वायत्त संस्थेद्वारे निश्चित केले पाहिजे का?
- देशांनी त्यांच्या मध्यवर्ती बँकांना स्वायत्तता देण्याचे हे एक कारण आहे. याचा अर्थ असा नाही की ते जबाबदार नाहीत परंतु आर्थिक पॉलिसी राजकीय साधन म्हणून वापरण्यापासून संरक्षित आहे, ज्यामुळे केंद्रीय बँकेला अल्पकालीन राजकीय विचारांपासून मुक्तपणे आपला अधिकार पुढे नेण्यास सक्षम होते.
- हे विशेषत: भारतासाठी महत्त्वाचे आहे, जिथे RBI केंद्रीय बँक, फायनान्शियल प्रणाली आणि बाजारपेठेचे नियामक आणि फायनान्शियल प्रणालीच्या कामकाजात प्रमुख भूमिका बजावत आहे. 2016 पासून आर्थिक पॉलिसी वैधानिक फ्लेक्सिबल महागाई लक्ष्य फ्रेमवर्कमध्ये हाती घेतली जाते ज्यामध्ये वाढीच्या विचारांसह उद्दिष्ट म्हणून किंमतीच्या स्थिरतेच्या मँडेटसह आर्थिक पॉलिसी कमिटी (MPC) आहे.
मौद्रिक धोरणाला दीर्घकालीन दृष्टीकोन का आवश्यक आहे?
- चलनविषयक पॉलिसी अर्थव्यवस्थेवर आणि इंटरेस्ट रेटवर परिणाम करते कारण मुख्य पॉलिसी इन्स्ट्रुमेंटचा क्रेडिट, डिपॉझिट रेट, इन्व्हेस्टमेंट, ग्राहक खर्च, मार्केट लिक्विडिटी आणि महागाईवर विलंब होतो. मौद्रिक पॉलिसीविषयक उपाययोजनांमुळे विलंब होतो. जर एखाद्या देशाचे मध्यवर्ती बँक वाढत्या किंमती, कर्जे आणि ठेवींच्या किंमती कमी करण्यासाठी इंटरेस्ट दर वाढवत असेल आणि त्यामुळे पैशाचा पुरवठा नंतरही दिसून येईल.
- तेच प्रमुख दरांमध्ये कपातीवर लागू होते, ज्यामुळे अर्थव्यवस्थेला चालना मिळाली पाहिजे, परंतु या धोरणाच्या निर्णयाचे परिणाम स्पष्ट होण्यापूर्वी अनेक महिने उलटून जातील. हा विलंब याचे कारण आहे की केंद्रीय बँक स्वाभाविकपणे अर्थव्यवस्थेचा व्यापक आणि विचारात घेण्याचा विचार करत आहेत.
- आर्थिक धोरण साधनांचा अल्पकालीन वापर करण्यामध्ये भविष्यातील पिढ्यांसाठी गंभीर जोखीम समाविष्ट आहे. दुसऱ्या शब्दांत सांगायचे तर पॉलिसी निर्मात्यांच्या अल्प मुदतीच्या आणि दीर्घकालीन उद्दिष्टांमध्ये मतदारांच्या हिताचा संघर्ष सुरू आहे. केंद्रीय बँकेचे स्वातंत्र्य या समस्येचे निराकरण करण्यास मदत करते. राजकीय दबावाची समस्या म्हणूया की अर्थव्यवस्था मंदावत आहे - कंपन्या मागणीची कमतरता, लेऑफ आणि वाढती बेरोजगारी अनुभवत आहेत, परंतु महागाई अजूनही जास्त आहे.
- सर्वकाही येथे तार्किक आहे: वस्तू आणि सेवांची कमी मागणी, त्यांच्यासाठी कमी किंमत असावी. तथापि, सरकार व्याजदर कमी करून अर्थव्यवस्थेला चालना देण्याचा निर्णय घेऊ शकते. दुसऱ्या बाजूला, सेंट्रल बँकला किंमत कमी करायची आहे आणि हे ध्येय साध्य करण्यासाठी अल्प कालावधीत वाढ कमी करण्यास तयार आहे. अशा परिस्थितीत सर्वोत्तम हेतू असूनही सेंट्रल बँकेची स्वतंत्र कृती प्रत्यक्षात किती कठीण असू शकते हे दर्शविले जाते.
महागाई जास्त किंमतीपेक्षा जास्त का आहे?
- महागाईला अनेकदा वाढती किंमत म्हणून वर्णन केले जाते. परंतु सातत्यपूर्ण महागाई ही गंभीर आर्थिक समस्या आहे कारण यामुळे पैशांचे मूल्य कमी होते.
- समजा एखाद्या कुटुंबाची बचत ₹10 लाख आहे. जर आगामी वर्षांमध्ये किंमतीत मोठ्या प्रमाणात वाढ झाली तर ते ₹10 लाख कमी वस्तू आणि सेवा खरेदी करतील. हे अशा घरांसाठी कठीण आहे ज्यांचे उत्पन्न किंवा बचत किमतीप्रमाणे वेगाने वाढत नाही.
महागाईमुळे देखील अनिश्चितता निर्माण होते:
- व्यवसायांना खर्चाचा अंदाज घेणे कठीण वाटते.
- ग्राहकांना घरगुती खर्चासाठी बजेट करणे कठीण वाटते.
- गुंतवणूकदारांना महागाईच्या जोखमीची भरपाई करण्यासाठी जास्त परताव्याची मागणी.
- लेंडर जास्त इंटरेस्ट रेट्सची मागणी करतात.
किंमतीची स्थिरता ही केवळ आर्थिक आकडेवारीचे संरक्षण करण्याविषयी नाही. हे पैशांच्या मूल्यावर विश्वास राखण्याविषयी आहे.
जर पॉलिसी शॉर्ट टर्म प्रेशरने चालवली असेल तर काय होईल? जर आर्थिक पॉलिसी शॉर्ट-टर्म राजकीय बाबींवर प्रभाव टाकत असेल तर इंटरेस्ट रेट्स त्या लेव्हलच्या खाली ठेवले जाऊ शकतात जे आर्थिक मूलभूत गोष्टींचे समर्थन करतात. शॉर्ट-टर्म परिणाम आकर्षक आहे: लोन घेण्याचा खर्च कमी होतो, खर्च वाढतो आणि आर्थिक ॲक्टिव्हिटी वाढतात.
परंतु जर वस्तू आणि सेवांची मागणी अर्थव्यवस्थेची उत्पादन क्षमता कमी करत असेल तर महागाईचा दबाव वाढतो. आणि जर लोकांना जास्त महागाईची अपेक्षा करायची असेल तर त्यांचे वर्तन बदलते:
- कामगारांनी मोठ्या वेतन वाढीची मागणी केली.
- बिझनेस ॲडव्हान्स मध्ये किंमत वाढवतात.
- ग्राहक खरेदी पुढे आणतात.
- लेंडर जास्त रिटर्नची मागणी करतात.
हे प्रतिसाद महागाईला टिकवून ठेवू शकतात आणि कमी करण्यास कठीण करू शकतात. म्हणूनच आर्थिक पॉलिसीत विश्वसनीयता खूप महत्त्वाची आहे.
महागाईच्या अपेक्षा
मध्यवर्ती बँका केवळ चलनवाढीवरच प्रतिक्रिया देत नाहीत. घरगुती, बिझनेस आणि फायनान्शियल मार्केट भविष्यात महागाईची अपेक्षा काय आहे हे देखील ते पाहतात.
लोकांना असे वाटते की महागाई बर्याच वर्षांपासून जास्त राहील. कामगार मोठ्या उभारणीची मागणी करू शकतो. बिझनेसची किंमत वाढू शकते कारण त्याला जास्त खर्चाची अपेक्षा असते. लेंडर जास्त इंटरेस्ट रेट आकारू शकतो कारण भविष्यातील रिपेमेंटचे मूल्य कमी करण्यासाठी महागाईची अपेक्षा असते. एकत्रितपणे, हे निर्णय महागाईला टिकवून ठेवू शकतात.
यामुळे फीडबॅक लूप निर्माण होते:
उच्च अपेक्षित महागाई → उच्च वेतन आणि किंमत → उच्च वास्तविक महागाई → उच्च अपेक्षित महागाई
विश्वसनीय सेंट्रल बँक किंमत स्थिरतेसाठी मजबूत वचनबद्धतेचा संकेत देऊन या चक्राला ब्रेक करण्यास मदत करू शकते. म्हणूनच विश्वासार्हता खूप महत्त्वाची आहे.
भारतात महागाईचे लक्ष्य
आरबीआय ॲक्ट, 1934 मध्ये सुधारणा करून भारताने 2016 मध्ये लवचिक चलनवाढ आराखड्यात प्रवेश केला. आर्थिक धोरणाचे मुख्य ध्येय म्हणजे वाढ लक्षात घेऊन किंमत स्थिरता. महागाईचे मोजमाप ग्राहक किंमत निर्देशांक (CPI) करते.
केंद्र सरकार, आरबीआय सोबत सल्लामसलत करून, प्रत्येक पाच वर्षाला लक्ष्य सेट करते. मार्च 2026 मध्ये, आर्थिक व्यवहार विभागाने सूचित केले की लक्ष्य 1 एप्रिल 2026 ते 31 मार्च 2031 पर्यंत पाच वर्षांच्या कालावधीसाठी 2% ते 6% सहनशीलता बँडसह 4% सीपीआय महागाईवर राहील. दोन आधीच्या कालावधीमध्ये समान टार्गेट आणि बँड लागू.
येथे एक महत्त्वाचा फरक आहे: लक्ष्य 4 % आहे, 6 % नाही. उच्च आणि कमी मर्यादा लक्ष्यभोवती सहनशीलतेचा बँड तयार करतात. महागाई दर महिन्याला अचूकपणे 4% असेल अशी फ्रेमवर्कची अपेक्षा नाही, कारण आर्थिक परिस्थिती खूपच अप्रत्याशित आहे:
- खाद्यपदार्थांच्या किंमती अचानक वाढू शकतात.
- तेल किंमती मोठ्या प्रमाणात वाढू शकतात.
- जागतिक पुरवठा साखळीला व्यत्यय येऊ शकतो.
- हवामान कृषी उत्पादनावर परिणाम करू शकते.
स्पष्ट मध्यम-मुदतीचे उद्दिष्ट ठेवताना बँड लवचिकता प्रदान करते. जर महागाई सलग तीन तिमाहींसाठी बँडच्या बाहेर राहिली तर कायद्यात आरबीआयने सरकारला रिपोर्ट करणे, का ते स्पष्ट करणे आणि ते घेणार्या उपचारात्मक कृतीचे वर्णन करणे आवश्यक आहे.
भारतात आर्थिक पॉलिसी कोण निश्चित करते?
RBI गव्हर्नर केवळ चलनविषयक पॉलिसी ठरवत नाहीत. आरबीआय अॅक्टनुसार वैधानिक चलनविषयक धोरण समितीचे सहा सदस्य आहेत:
- RBI गव्हर्नर (अध्यक्ष)
- RBI डेप्युटी गव्हर्नर इनचार्ज ऑफ मॉनिटरी पॉलिसी
- केंद्रीय मंडळाने नामांकित एक RBI अधिकारी
- केंद्र सरकारद्वारे नियुक्त तीन सदस्य
महागाईचे लक्ष्य साध्य करण्यासाठी आवश्यक पॉलिसी रेट MPC ने निश्चित केला. समिती उपयुक्त आहे कारण आर्थिक धोरणात अनिश्चितता समाविष्ट आहे आणि क्वचितच यांत्रिकदृष्ट्या योग्य इंटरेस्ट रेट आहे. सदस्य महागाई, वाढ, मागणी, फायनान्शियल परिस्थिती, जागतिक विकास आणि इतर डाटाचे वजन करतात. कमिटीची रचना पारदर्शकताही वाढवते कारण निर्णय आणि मतदानाचे पद प्रकाशित केले जातात.
RBI पूर्णपणे स्वतंत्र आहे का?
नाही, आणि हे समजून घेण्यासाठी सर्वात महत्त्वाचे मुद्दे आहेत.
स्वातंत्र्य म्हणजे सरकार किंवा संसदेच्या संदर्भात आरबीआय स्वत:ची उद्दिष्टे निश्चित करू शकते असा अर्थ नाही. भारताने कायदेशीररित्या परिभाषित केलेले आर्थिक पॉलिसी फ्रेमवर्क आहे. महागाईचे लक्ष्य आणि MPC यांचे RBI कायद्यात वैधानिक आधार आहे. केंद्र सरकार दर पाच वर्षांनी एकदा RBI सोबत चर्चा करून लक्ष्य निश्चित करते आणि त्यानंतर MPC रेट निश्चित करते.
कायदेशीररित्या, हे सर्वोत्तम ऑपरेशनल (किंवा इन्स्ट्रुमेंट) स्वातंत्र्य म्हणून वर्णन केले जाते, अमर्यादित संस्थात्मक स्वातंत्र्य नाही. सोप्या भाषेत:
- सरकार कायदेशीर चौकट आणि सामान्य उद्दिष्ट निश्चित करते.
- आर्थिक पॉलिसी संस्था त्या फ्रेमवर्कमध्ये पॉलिसी आयोजित करते.
जबाबदारी का महत्त्वाची आहे
जबाबदारीशिवाय स्वातंत्र्य एक वेगळी समस्या निर्माण करेल. सेंट्रल बँक लाखो लोकांवर परिणाम करणारे निर्णय घेतात. इंटरेस्ट दरात बदल केल्यास परिणाम होऊ शकतो:
- होम लोन EMI
- बिझनेस लोन खर्च
- फिक्स्ड डिपॉझिट रेट्स
- बाँड प्राईस
- इन्व्हेस्टमेंट पर्याय
- विनिमय दर
- एकूण आर्थिक उपक्रम
तरीही केंद्रीय बँक अधिकारी निवडलेले नाहीत. त्यांनी अशी सत्ता का ठेवावी? उत्तर जबाबदारी आहे. केंद्रीय बँकेने त्याचे निर्णय स्पष्ट करावे, महागाई आणि वाढीचे मूल्यांकन करावे, संबंधित माहिती जारी करावी आणि त्यासाठी निर्धारित कायदेशीर चौकटीत काम करावे.
भारताची MPC सिस्टीम औपचारिक निर्णय घेण्याच्या प्रक्रियेद्वारे आणि प्रकाशन समितीचे निर्णय आणि मतदान नोंदींद्वारे याचे समर्थन करते. उद्दिष्ट म्हणजे संतुलन:अनावश्यक राजकीय प्रभावापासून स्वातंत्र्य, सार्वजनिक आणि कायद्यासाठी जबाबदारी.
स्वातंत्र्य आणि आर्थिक विकास
- एक सामान्य गैरसमज असा आहे की स्वतंत्र केंद्रीय बँक केवळ महागाईची काळजी घेते. भारताची सिस्टीम अशा प्रकारे डिझाईन केली गेली नाही. आरबीआयचे वैधानिक मँडेट हे वाढीचे उद्दिष्ट लक्षात ठेवताना किंमतीची स्थिरता आहे, म्हणूनच फ्रेमवर्कला फ्लेक्सिबल महागाई लक्ष्य म्हणून ओळखले जाते.
- दोन प्रकरणांचा विचार करा. तात्पुरत्या खाद्य किंमतीच्या धक्क्यामुळे महागाई वाढल्यास, सतत मागणी-चालित महागाईच्या प्रतिसादापेक्षा योग्य प्रतिसाद भिन्न असू शकतो. महागाईचा दबाव कमी होत असताना विकास वेगाने कमी होत असेल तर आर्थिक उपक्रमांना पाठिंबा देण्यासाठी आर्थिक धोरणाला अधिक जागा आहे. यासाठी निर्णय लागतो आणि कोणताही साधा मेकॅनिकल फॉर्म्युला तो बदलू शकत नाही.
वेळेची विसंगती काय आहे?
- वेळेची विसंगती आज चांगले दिसणारे पॉलिसी नंतर समस्या निर्माण करू शकते ही कल्पना आहे. संस्थात्मक स्वातंत्र्य का महत्त्वाचे आहे हे स्पष्ट करण्यास हे मदत करते.
- धोरणकर्त्यांना ॲक्टिव्हिटी वाढवायची आहे आणि सुलभ आर्थिक परिस्थितीला प्राधान्य द्यायचे आहे असे म्हणा. जर लोकांना अपेक्षा असेल की पॉलिसी नेहमीच किंमतीच्या स्थिरतेपेक्षा शॉर्ट-टर्म वाढीस अनुकूल असेल तर त्यांच्या अपेक्षा बदलतात. शेवटी, महागाईचा खर्च कायम राहतो, तर आश्चर्यकारक सडतोडपणाचे लाभ गायब होतात.
- सरकारला अल्प कालावधीत प्रोत्साहन हवे असू शकते, परंतु अर्थव्यवस्थेला दीर्घकालीन आर्थिक विश्वासार्हतेची आवश्यकता आहे. केंद्रीय बँक स्वायत्तता ही हा संघर्ष कमी करण्यासाठी तयार केलेली एक संस्थात्मक यंत्रणा आहे.
वित्तीय वर्चस्व म्हणजे काय?
- वित्तीय वर्चस्वही अशी परिस्थिती आहे ज्यामध्ये सरकारकडून कर्ज घेणे आर्थिक पॉलिसी ठरवण्यास सुरुवात होते. खर्च करण्यासाठी सरकार कर्ज घेतात. जेव्हा लोन खूपच मोठे असते, तेव्हा जास्त इंटरेस्ट रेट्स सरकारचा इंटरेस्ट भार वाढवतात, ज्यामुळे लोन घेण्याचा खर्च कृत्रिमरित्या कमी ठेवण्यासाठी दबाव निर्माण होऊ शकतो.
- जर मौद्रिक पॉलिसी मुख्यत्वे सरकारी कर्ज घेण्याच्या खर्चाशी संबंधित असेल तर ते महागाई नियंत्रित करण्यासाठी कमी प्रभावी होते. म्हणूनच आर्थिक आणि वित्तीय धोरणाला स्पष्टपणे परिभाषित जबाबदाऱ्या आवश्यक आहेत. चलनवाढ आणि फायनान्शियल स्थिरतेवर लक्ष केंद्रित करण्यास केंद्रीय बँक सक्षम असणे आवश्यक आहे आणि ते सरकारच्या फायनान्शियल गरजा पूर्ण करू शकत नाही.
मध्यवर्ती बँक स्वातंत्र्य कमी महागाईची हमी देते का?
नाही. स्वातंत्र्य हा उपचार नाही. सेंट्रल बँक किंमत वाढवणारे प्रत्येक घटक नियंत्रित करू शकत नाहीत:
- जागतिक कच्च्या तेलाच्या किंमतीतील वाढीमुळे ऊर्जा खर्च वाढतो, जे वाहतूक, उत्पादन आणि इतर क्षेत्रांमधून भरभराट करते.
- खराब कापणीमुळे खाद्यपदार्थांच्या किंमती वाढू शकतात.
- भू-राजकीय संघर्ष पुरवठा साखळीला व्यत्यय आणू शकतात.
- करन्सी मूव्हमेंट्स आयातीच्या खर्चावर परिणाम करतात.
हे घटक चांगल्या प्रकारे डिझाईन केलेल्या आर्थिक धोरणाअंतर्गतही महागाई निर्माण करू शकतात. स्वातंत्र्य काय प्रदान करते हे एक संस्थात्मक संरचना आहे जी मुख्यत्वे अल्पकालीन राजकीय प्रोत्साहनांद्वारे प्रेरित केल्याशिवाय अशा घडामोडींना प्रतिसाद देऊ शकते.
कोविड-19 केस
- कोविड-19 संकटातून असे दिसून आले की आर्थिक पॉलिसी किती जटिल असू शकते. फायनान्शियल परिस्थिती बिघडली, फायनान्शियल ताण वाढला आणि अनिश्चितता खूप जास्त होती, तर महागाई देखील बदलत होती.
- आरबीआयने त्यांच्या मँडेटमध्ये राहून फायनान्शियल मार्केट आणि रिकव्हरीला सपोर्ट करण्यासाठी आर्थिक आणि लिक्विडिटी उपाययोजना केल्या. त्यांच्या संवादामुळे लक्ष्यित चौकटीत महागाईला चालना देताना वाढीला सहाय्य करण्याची गरज स्पष्टपणे मान्य केली गेली.
- प्रसंग दर्शवितो की स्वातंत्र्याचा अर्थ परिस्थितीची पर्वा न करता एकाच उद्दिष्टावर टिकून राहणे असा होत नाही. विश्वसनीय चौकटीने मध्यवर्ती बँकेला असामान्य धक्क्यांना प्रतिसाद देण्याची परवानगी देणे आवश्यक आहे.
इन्व्हेस्टरची विश्वसनीयतेची काळजी का घ्यावी
- वित्तीय बाजार मध्यवर्ती बँकेच्या स्वातंत्र्यासाठी संवेदनशील असतात कारण मालमत्तेच्या किमती अंशतः अपेक्षा प्रतिबिंबित करतात. जर इन्व्हेस्टरला विश्वास असेल की महागाई नियंत्रणात ठेवली जाईल, तर ते कमी महागाई रिस्क प्रीमियमची मागणी करू शकतात, जे दीर्घकालीन इंटरेस्ट रेट्स आणि भांडवलाचा खर्च कमी करू शकते.
- जर त्यांना विश्वास असेल की आर्थिक पॉलिसी मुख्यत्वे अल्पकालीन राजकीय विचारांमुळे प्रेरित आहे, तर ते महागाई आणि पॉलिसी अनिश्चिततेची भरपाई करण्यासाठी जास्त परताव्याची मागणी करू शकतात. ज्यामुळे अर्थव्यवस्थेत कर्ज घेणे अधिक महाग होऊ शकते. त्यामुळे मध्यवर्ती बँकेची विश्वासार्हता MPC बैठकीनंतर घोषित केलेल्या पॉलिसी दरापेक्षाही चांगलीच परिणाम करते.
तुमच्या होम लोन, एफडी आणि इन्व्हेस्टमेंटसाठी याचा अर्थ काय आहे
तुमचे होम लोन
जर तुमच्याकडे फ्लोटिंग रेट होम लोन असेल तर तुमच्या लोन बेंचमार्क आणि तुमच्या लेंडरच्या ट्रान्समिशननुसार कठोर आर्थिक स्थिती अखेरीस लेंडिंग रेट्स वाढवू शकतात. यामुळे तुमचा EMI किंवा लोन कालावधी वाढू शकतो. जेव्हा परिस्थिती कमी होते, तेव्हा लोन घेण्याचा खर्च अखेरीस कमी होऊ शकतो. ट्रान्समिशन क्वचितच त्वरित किंवा एकासाठी असते, परंतु तत्त्व हे दर्शविते: आर्थिक पॉलिसी लोन घेण्याच्या खर्चावर प्रभाव टाकते. म्हणूनच आरबीआयचे पॉलिसी जाहीर करणे अशा कुटुंबांना महत्त्वाचे आहे जे कधीही थेट केंद्रीय बँकेसोबत व्यवहार करत नाहीत.
तुमचे फिक्स्ड डिपॉझिट
बचत करणाऱ्यांसाठीही इंटरेस्ट दर महत्त्वाचा. जेव्हा रेट्स वाढतात, तेव्हा बँक शेवटी चांगले डिपॉझिट रेट्स ऑफर करू शकतात आणि जेव्हा रेट्स कमी होतात, तेव्हा डिपॉझिट रेट्स अखेरीस कमी होऊ शकतात. कर्जदार सामान्यपणे कमी रेटला प्राधान्य देतात आणि बचत करणारे उच्च रेटला प्राधान्य देतात, त्यामुळे प्रत्येकाला कोणतीही सिंगल रेट लेव्हल अनुरुप नसते. केंद्रीय बँकेला संपूर्ण अर्थव्यवस्थेबद्दल विचार करावा लागेल.
तुमची गुंतवणूक
इंटरेस्ट रेट्स अनेक ॲसेट क्लासवर परिणाम करतात:
- बाँड्स: Iइंटरेस्ट रेट्स आणि बाँड प्राईस सामान्यपणे विरुद्ध दिशेने फिरतात.
- इक्विटीज: रेट्स मूल्यांकनावर परिणाम करतात, कारण इन्व्हेस्टर इतरत्र उपलब्ध रिटर्नसह अपेक्षित स्टॉक रिटर्नची तुलना करतात आणि जास्त लोन खर्च कॉर्पोरेट नफ्याला हानी करू शकतात.
- रिअल इस्टेट: लोन घेण्याचा खर्च हाऊसिंग मागणीवर परिणाम करतो.
- करन्सी: इंटरेस्ट रेट फरक कॅपिटल फ्लो आणि एक्सचेंज रेट अपेक्षा प्रभावित करू शकतात.
गुंतवणूकदारांनी असे गृहीत धरू नये की प्रत्येक रेट हालचाली एका ॲसेट क्लाससाठी स्पष्ट विजय दर्शवते. बाजार केवळ केंद्रीय बँक काय करते यावरच नव्हे तर गुंतवणूकदारांना ते करण्याची अपेक्षा आहे यावरही प्रतिक्रिया देतात.
केंद्रीय बँका इंटरेस्ट दर कायमच कमी ठेवू शकत नाहीत
समजा इंटरेस्ट दर दीर्घकाळासाठी खूप कमी असतात. कर्ज घेणे आकर्षक बनते, मालमत्तेच्या किमती वाढू शकतात आणि उपभोग आणि इन्व्हेस्टमेंट वाढू शकते. परंतु जर महागाईने सातत्याने वाढ होण्यास सुरुवात झाली तर अतिशय सोप्या आर्थिक परिस्थितीचे समर्थन करणे कठीण होते आणि काही वेळी केंद्रीय बँकेला कठोर करावे लागू शकते.
व्यवसाय चक्राच्या एका टप्प्यात मदत करणारी पॉलिसी दुसर्या टप्प्यात नुकसान करू शकते. त्यामुळे केंद्रीय बँकांना दिशा बदलण्यासाठी लवचिकता आवश्यक आहे.
मोठे चित्र
- केंद्रीय बँकेच्या स्वातंत्र्याचा मुद्दा म्हणजे निवड न झालेल्या अधिकाऱ्यांना मुक्त हात देणे नाही. हे एक संस्थात्मक संरचना तयार करणे आहे जे अल्पकालीन राजकीय प्रोत्साहनांपेक्षा दीर्घकालीन आर्थिक स्थिरतेवर लक्ष केंद्रित करण्यास मदत करते.
- भारताची सिस्टीम हे स्पष्ट करते. सरकारने आरबीआयशी सल्लामसलत करून महागाईचे लक्ष्य निश्चित केले आहे. वैधानिक MPC हे साध्य करण्यासाठी आवश्यक पॉलिसी रेट सेट करते. आरबीआयने त्या फ्रेमवर्कमध्ये पारदर्शकता आणि जबाबदारीसह चलनविषयक धोरण आयोजित केले आहे.
- हे अर्थशास्त्राची मूलभूत वस्तुस्थिती प्रतिबिंबित करतेः व्याजदर निर्णय हे राजकीय वातावरण निर्माण झाल्यानंतर ते बदलल्यानंतर दीर्घकाळ प्रभाव टाकू शकतात. सरकार पुढील निवडणूक, पुढील तिमाहीत बिझनेस, पुढील EMI वर कुटुंब यावर लक्ष केंद्रित करू शकते. मध्यवर्ती बँकेला दीर्घ कालावधीत पैशांची खरेदी क्षमता, महागाईच्या अपेक्षा, फायनान्शियल स्थिरता आणि फायनान्शियल परिस्थिती विचारात घेणे आवश्यक आहे.
- प्रत्येक निर्णय योग्य असेल याची हमी स्वातंत्र्य देत नाही आणि ते सर्व परिस्थितीत कमी महागाईचे वचन देत नाही. याचा अर्थ वाढीकडे दुर्लक्ष करणे असा होत नाही आणि याचा अर्थ जबाबदारीशिवाय कार्य करणे असा होत नाही. हे एक फ्रेमवर्क आहे ज्यामध्ये मँडेट, आर्थिक पुरावा आणि दीर्घकालीन विचारांच्या आधारावर कठोर निर्णय घेतले जाऊ शकतात.
- अखेरीस, मध्यवर्ती बँकेचे स्वातंत्र्य हे चलनविषयक धोरणाच्या विश्वासार्हतेचे संरक्षण करण्याविषयी असते. मध्यवर्ती बँक लोकशाही नियंत्रणातून काढून टाकणे हे उद्दिष्ट नाही, परंतु दीर्घकालीन राजकीय विचारांवर परिणाम करणारे निर्णय घेतले जाणार नाहीत याची खात्री करणे हे उद्दिष्ट आहे.
- जेव्हा RBI आपले पॉलिसी स्टेटस बदलते किंवा ठेवते, तेव्हा निर्णय तुमचा EMI, फिक्स्ड डिपॉझिट रिटर्न, इन्व्हेस्टमेंट पोर्टफोलिओ, लोन घेण्याचा खर्च आणि खरेदी क्षमतेवर परिणाम करू शकतो. मध्यवर्ती बँक स्वातंत्र्य हा केवळ अर्थतज्ज्ञांचा मुद्दा नाही. हा दैनंदिन फायनान्शियल जीवनाचा भाग आहे.