तीन वयापासून लहान मुलांना स्मार्ट पैशांविषयी शिकवणे सुरू करा. कॅम्ब्रिज विद्यापीठाच्या संशोधनानुसार सात वयापर्यंत पैशांची अनेक सवय निर्माण होण्यास सुरुवात होते. बचत, प्रतीक्षा, निवड आणि नियोजन यावरील प्रारंभिक धडे जीवनभर टिकणाऱ्या सवयी निर्माण करतात. प्ले शॉप्स, सेव्ह-स्पेंड-शेअर जार, स्पष्ट नियमांसह पॉकेट मनी आणि नंतर, मुलाचे स्वत:चे बँक अकाउंट यासारख्या सोप्या, वय-योग्य साधनांचा वापर करा.
मुख्य टेकअवे
- स्मार्ट मनी सवयी लवकर सुरू होतात. कॅम्ब्रिज विद्यापीठाच्या अभ्यासातून असे आढळले की जवळपास सात वयाने अनेक मुख्य मनी सवयी तयार केल्या जातात.
- स्मार्ट मनी स्किल्स हे जीवन कौशल्य आहेत: संयम, निवड, नियोजन, स्वयं-नियंत्रण आणि जबाबदारी.
- UPI, कार्ड आणि वन-क्लिक खरेदीमुळे आज पैसे "पाहा" करणे कठीण आहे, त्यामुळे मुलांना जाणूनबुजून शिक्षण आवश्यक आहे.
- वेळ हे सर्वोत्तम मनी टूल आहे. जितके लवकर कोणीतरी बचत करण्यास सुरुवात करेल, तितके जास्त कम्पाउंडिंग त्यांच्यासाठी काम करते.
- वयाद्वारे शिकवा: 3-5 मध्ये खेळा आणि नाणी; 6-9 मध्ये कमवा, सेव्ह करा, खर्च करा आणि शेअर करा; 10-12 मध्ये बजेट; 13-15 मध्ये वास्तविक-जागतिक कौशल्य; 16-18 मध्ये स्वातंत्र्य.
- भारतीय रिझर्व्ह बँकेने (RBI) 10 वर्षांपेक्षा जास्त वयाच्या मुलांना जर बँक परवानगी देत असेल तर ते स्वतंत्रपणे बचत अकाउंट उघडू शकतात.
आपल्यापैकी बहुतांश लोकांकडे कधीच "How Money Works" नावाचा क्लास नव्हता आम्ही थोडक्यात शिकलो. आमच्या पालकांनी बिलांबद्दल बोलणे ऐकले आहे. आम्ही आमचे पहिले सॅलरी खूप जलद खर्च केले आहे. आम्ही चुका केल्या आणि त्यांपैकी काही जणांना खूप खर्च होतो.
आपल्या मुलांसाठी हा मार्ग असण्याची गरज नाही. मुले बहुतेक प्रौढांपेक्षा पैशाविषयी अधिक माहिती घेऊ शकतात आणि जेव्हा ते तरुण असतात तेव्हा ते शिकतील सवयी त्यांच्यासोबत आयुष्यासाठी राहतात.
या गाईडमध्ये, तुम्ही लवकरात लवकर सुरुवात का करावी, प्रत्येक वयात मुले काय शिकू शकतात, तुम्ही घरी करू शकणारे सोपे उपक्रम आणि भारतातील मुलांसाठी उपलब्ध बचत पर्याय जाणून घेऊ शकता.
मुलांसाठी फायनान्शियल साक्षरता म्हणजे काय?
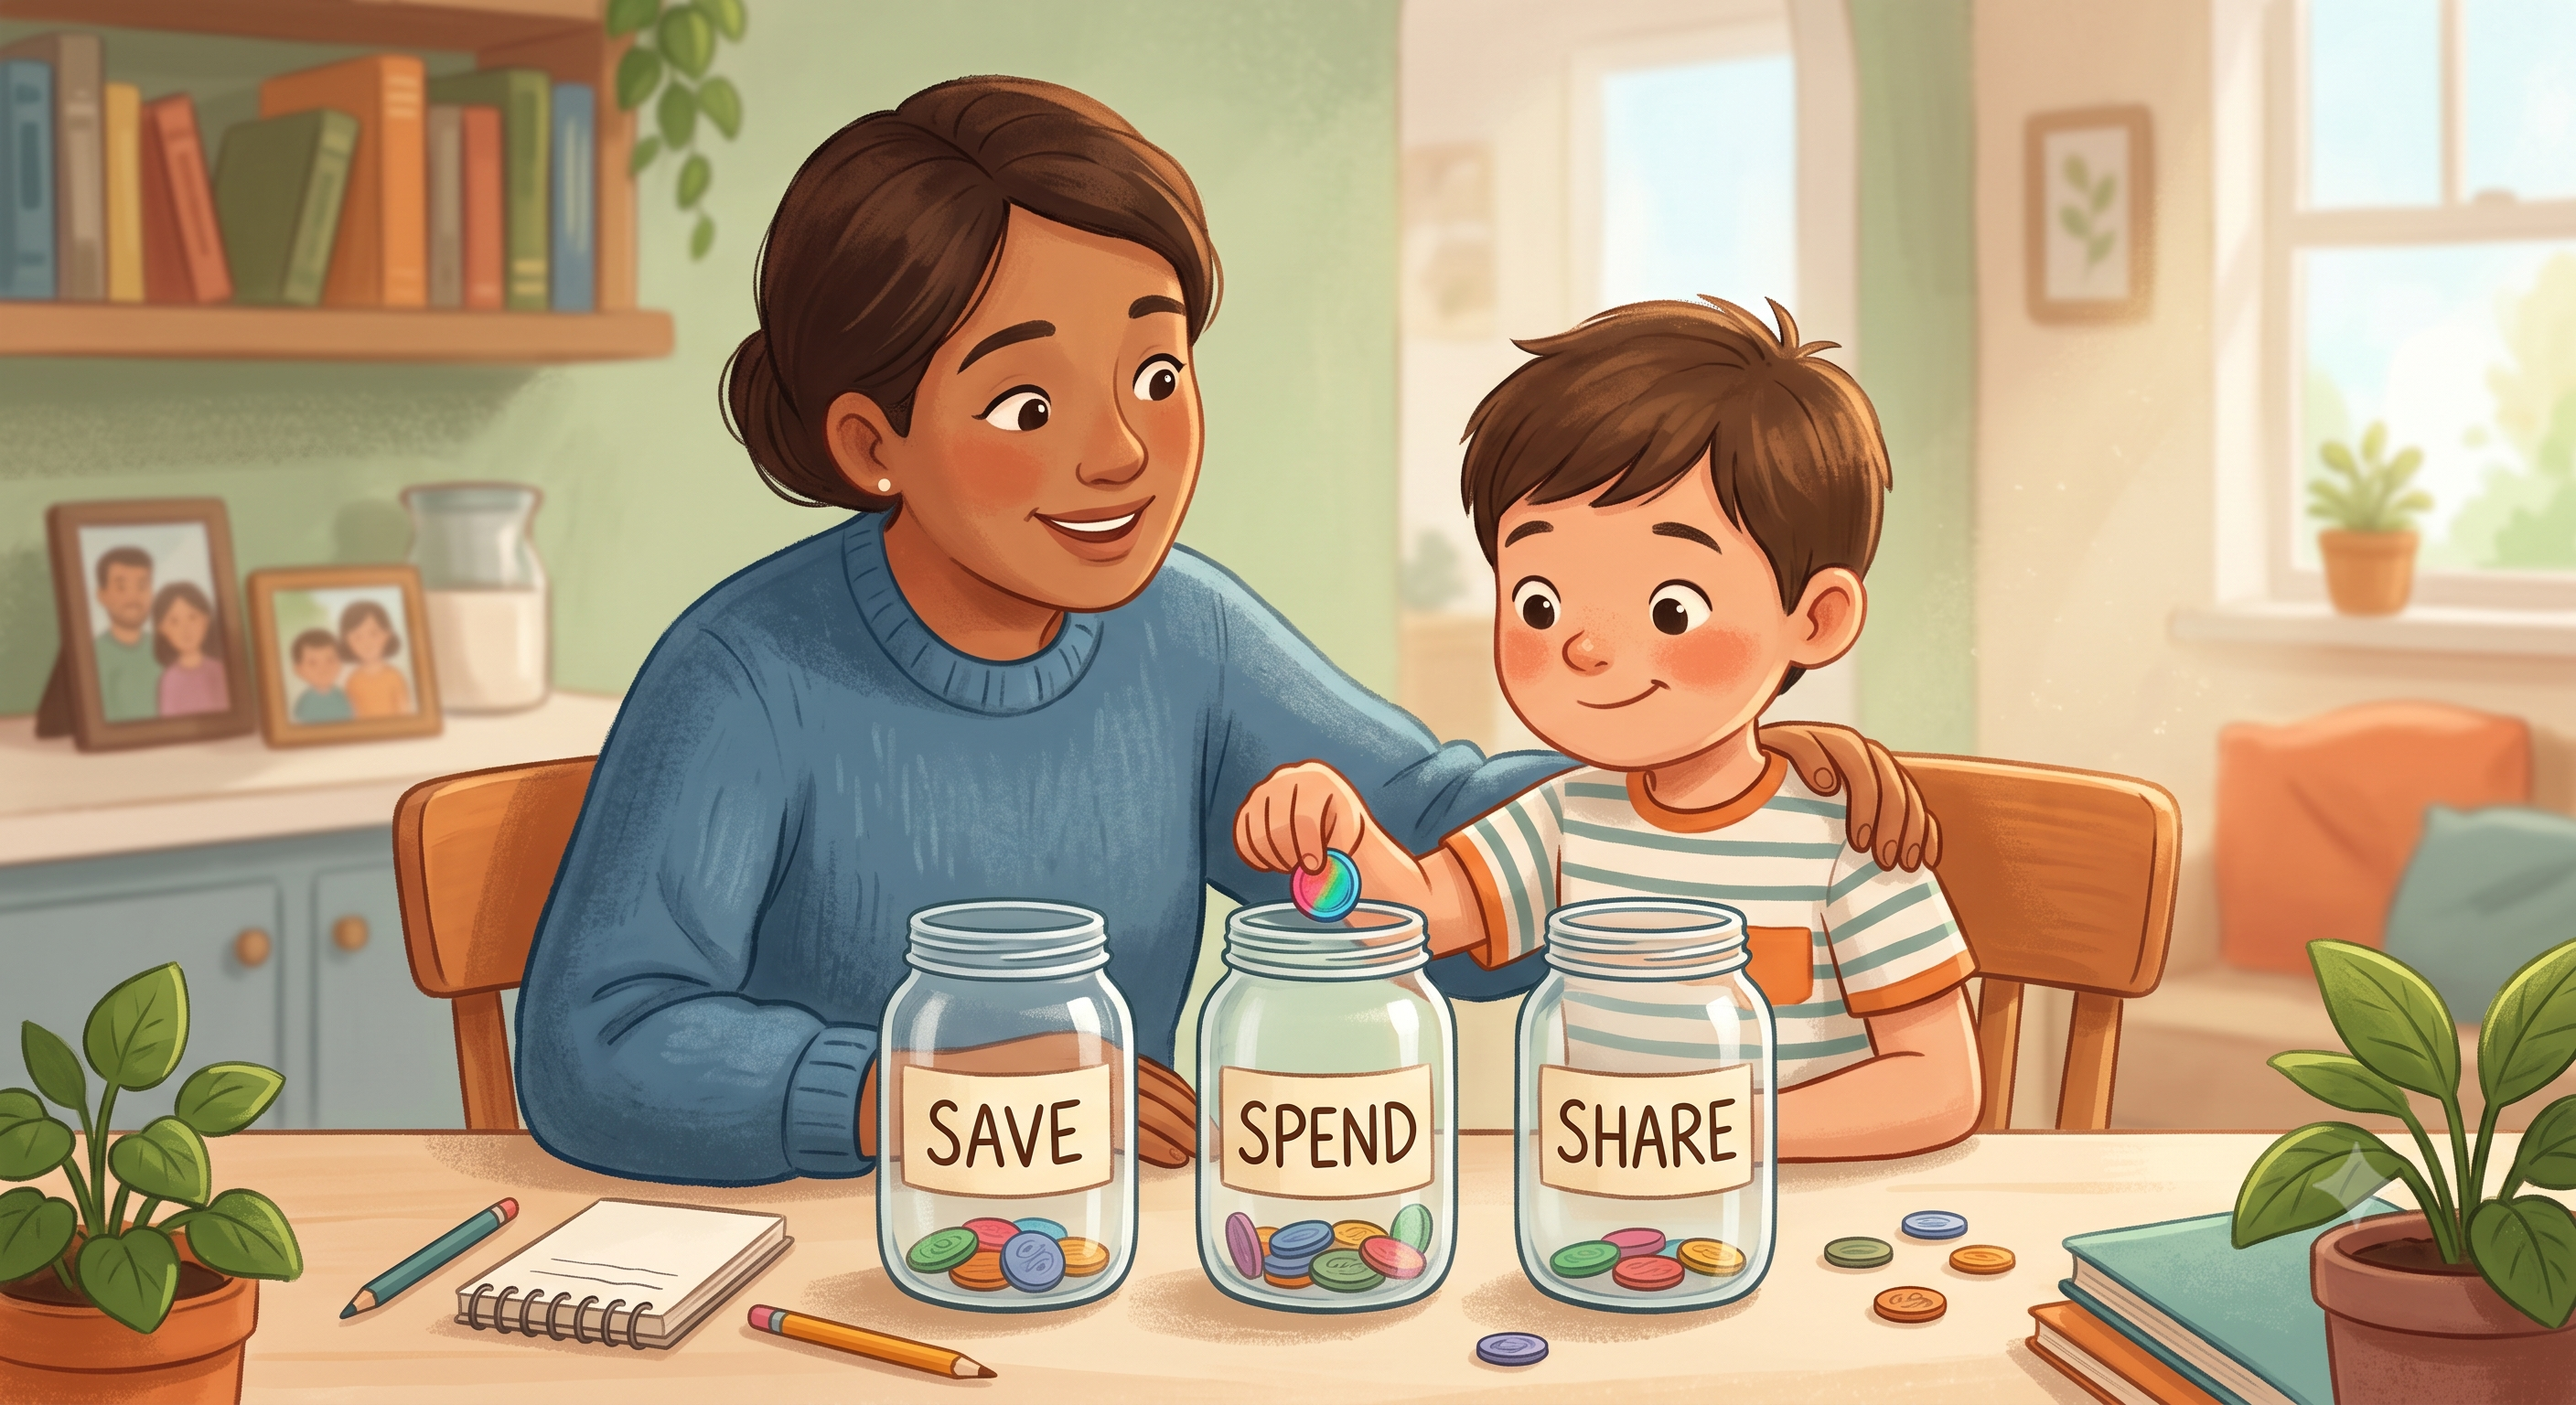
मुलांसाठी फायनान्शियल साक्षरता म्हणजे मुलांना शिकविणे, वय-योग्य मार्गाने, पैसे कसे कमावले जातात, सेव्ह केले जातात, खर्च केले जातात, शेअर केले जातात आणि वाढले जातात आणि त्याविषयी विचारपूर्वक निवड कशी करावी. हे मुलांना गुंतवणूकदारांमध्ये रूपांतरित करण्याविषयी नाही. हे त्यांना शांत, सक्षम आणि आत्मविश्वास वाटण्यास मदत करण्याविषयी आहे.
भारतात, फायनान्शियल साक्षरता हे राष्ट्रीय प्राधान्य आहे. RBI, SEBI, IRDAI आणि PFRDA हे नॅशनल सेंटर फॉर फायनान्शियल एज्युकेशन (NCFE) ला सपोर्ट करतात, जे फायनान्शियल शिक्षणासाठी राष्ट्रीय धोरण अंतर्गत शाळांसाठी कार्यक्रम चालवते. परंतु शाळा केवळ एवढ्या मोठ्या प्रमाणात करू शकतात. बहुतांश पैशाचे धडे अजूनही घरीच येतात.
तुम्ही लवकरात लवकर पैशांविषयी मुलांना शिकवणे का सुरू करावे?
1. जेव्हा मुले लहान असतात तेव्हा सवयी सुरू होतात
कॅम्ब्रिज विद्यापीठातील (डेव्हिड व्हाईटब्रेड आणि सुए बिंघम, 2013 मध्ये यूकेच्या मनी ॲडव्हायजरी सर्व्हिसच्या अभ्यासात) संशोधकांनी असे आढळले की अनेक पैशांची सवयी जवळपास सात वयापर्यंत निर्माण होण्यास सुरुवात होते. याचा अर्थ असा नाही की मुलाचे भविष्य सात इतके निश्चित केले आहे. याचा अर्थ असा की सुरुवातीच्या वर्ष खूप महत्त्वाचे असतात. जेव्हा मुलांना प्रथम सेव्हिंग, खर्च, प्रतीक्षा आणि शेअरिंग विषयी माहिती मिळते.
मुले सर्वकाही पाहतात. तुम्ही कसे देय करता ते पाहतात. तुम्ही पैशाबद्दल कसे बोलतो ते ऐकतात. तुम्ही शांत आहात की चिंताग्रस्त आहात हे त्यांना लक्षात येते. जर कोणीही त्यांना उद्देशाबद्दल शिकवत नसेल तर ते अजूनही शिकतात. ते पाहण्यासारखे जे काही घडते ते शिकतात.
2. स्मार्ट मनी स्किल्स हे जीवन कौशल्य आहेत
पैसे केवळ नंबर्सबद्दल नाहीत. आम्ही कसा कार्य करतो हे मुख्यतः जाणून घेणे आवश्यक आहे. जेव्हा मुले पैशाविषयी शिकतात, तेव्हा ते देखील शिकतात:
- नंतर मोठे रिवॉर्ड आता लहानपेक्षा चांगले असू शकते.
- एक गोष्ट निवडणे म्हणजे दुसरी गोष्ट सोडून देणे.
- लक्ष्य सेट करा आणि त्यावर पोहोचण्यासाठी लहान पावले उचला.
- इम्पल्स नियंत्रित करा.खरेदी करण्यापूर्वी थांबवा आणि विचार करा.
- जबाबदारी घ्या.निवडीचे परिणाम आहेत.
हे कौशल्य शाळेत, कामावर आणि संबंधांमध्ये मदत करतात. पैशाबद्दल मुलाला शिकवणे म्हणजे एखाद्या मुलाला भविष्याबद्दल कसे विचार करावे हे शिकवणे आहे.
3. आज पैसे पाहणे कठीण आहे
जेव्हा आम्ही तरुण होतो, तेव्हा तुमच्या पैशांवर परिणाम होऊ शकतो. तुम्ही एखाद्याला नोट दिली आणि ते तुमचे हात सोडून पाहिले.
आज, मुलांना पालक QR कोड स्कॅन करतात किंवा कार्ड टॅप करतात. काही सोडल्याचे दिसत नाही. गेम्स त्यांना एका क्लिकसह गोष्टी खरेदी करण्यास मदत करतात आणि खर्च सुलभ करण्यासाठी जाहिराती तयार केल्या आहेत. वर्तनात्मक अर्थतज्ज्ञांना "देय करण्याचा दुखावा" करताना आम्हाला वाटते अशा अस्वस्थता म्हणतात आणि डिजिटल पेमेंट त्याला कमकुवत करतात. जर मुलांना मूलभूत गोष्टी समजत नसतील तर त्यांना कदाचित लक्षात येणार नाही की किती खर्च केला जात आहे. जेव्हा ते मूळ कल्पना लवकर शिकतात, तेव्हा ते आता किंवा भविष्यात कोणत्याही प्रकारचे पेमेंट हाताळू शकतात.
4. वेळ हे सर्वोत्तम मनी टूल आहे
लवकर सुरू करण्याचा सर्वात मोठा लाभ म्हणजे वेळ.
सेव्हिंग अकाउंटमध्ये थोडे पैसे ठेवल्याची कल्पना करा. यामुळे इंटरेस्ट नावाचा एक छोटासा रिवॉर्ड मिळतो. पुढील वर्षी, तुम्ही तुमच्या मूळ पैशांवर आणि तुम्ही आधीच कमावलेल्या व्याजावर व्याज कमवता. हे कम्पाउंड इंटरेस्ट आहे. ते सुरुवातीला हळूहळू वाढते, नंतर जलद आणि जलद.
येथे एक सोपे उदाहरण आहे. दोन व्यक्ती प्रत्येक महिन्याला ₹2,000 बचत करतात आणि वर्षातून 10% समान स्पष्टीकरणात्मक रिटर्न कमवतात. एक सुरुवात 20, अन्य 30. वयाच्या 60 व्या वर्षापर्यंत, अर्ली स्टार्टरकडे जवळपास तीन पट असेल, जवळपास ₹45 लाखांच्या तुलनेत जवळपास ₹1.27 कोटी असतील, जरी त्यांनी केवळ ₹2.4 लाख अधिक केले असले तरीही. एकमेव वास्तविक फरक म्हणजे दहा अतिरिक्त वर्षांच्या वाढीचा आहे.
वास्तविक परिणाम इंटरेस्ट दर, फी आणि महागाईवर अवलंबून असतात आणि काहीही हमी नाही. परंतु कल्पना स्पष्ट आहे: जितकी लवकर तुम्ही सुरुवात कराल तितकी जास्त वेळ तुमच्यासाठी काम करेल. जेव्हा तुम्ही त्याला मुल म्हणून शिकता तेव्हा हे समजून घेणे खूपच सोपे आहे.
5. प्रारंभिक धडे नंतर मोठ्या समस्या टाळतात
ज्या प्रौढांना पैशाबद्दल कधीच माहिती मिळाली नाही ते कर्ज, उशिराचे बिल किंवा कोणतीही आपत्कालीन बचत नसताना संघर्ष करू शकतात. जेव्हा पैशांविषयी विचार करतात तेव्हा अनेकांना तणाव, लज्जा किंवा भीती वाटते.
शांतपणे आणि लवकर शिकणाऱ्या मुलांना अधिक आत्मविश्वास वाटतो. ते पैसे हे साधन म्हणून पाहतात, एक भयानक रहस्य नाही. 10 वयातील एक लहान चूक, जसे की त्यांच्या खिशाचे सर्व पैसे एका खेळणीवर खर्च करणे, हे एक स्वस्त धडा आहे. 30 मध्ये समान चूक खूपच महाग असू शकते.
तुम्ही प्रत्येक वयात काय शिकवावे?
जेव्हा त्यांचे वय जुळते तेव्हा मुले सर्वोत्तम शिकतात. तुम्ही तज्ज्ञ असण्याची गरज नाही. तुम्हाला फक्त ते सोपे ठेवणे आणि संयम ठेवणे आवश्यक आहे.
वय | बिग आयडिया | उदाहरण ॲक्टिव्हिटी | वापरण्याचा वाक्यांश |
3–5 | पैसे हे आम्ही वापरत आहोत | खेळण्याच्या कॉईन्ससह शॉप प्ले करा | “आम्ही विशेष गोष्टींसाठी हे सेव्ह करीत आहोत.” |
6–9 | कमवा, सेव्ह करा, खर्च करा, शेअर करा | तीन जार: बचत करा, खर्च करा, शेअर करा | “तुम्ही कशासाठी बचत करत आहात?” |
10–12 | प्लॅन करा आणि निवड करा | सोपे बजेट बनवा | “ही गरज आहे की नाही?” |
13–15 | रिअल-वर्ल्ड स्किल्स | मासिक भत्ता मॅनेज करा | “जर किंमत वाढली तर काय होईल?” |
16–18 | स्वतंत्र होण्यासाठी तयार व्हा | पूर्ण मासिक बजेट चालवा | “तुमचा प्लॅन आणि तुमचा बॅक-अप प्लॅन काय आहे?” |
वय 3 ते 5 : पैसे हे आम्ही वापरत आहोत
या वयात, मुले फक्त जग समजून घेण्यास सुरुवात करत आहेत. धडे कमी आणि मजेदार ठेवा.
काय शिकवायचे:
- वस्तू खरेदी करण्यासाठी पैसे वापरले जातात.
- कॉईन्स आणि नोट्सचे मूल्य भिन्न आहेत.
- आम्ही पाहत असलेल्या सर्व गोष्टी आम्ही खरेदी करू शकत नाही.
- आम्हाला आवश्यक असलेल्या काही गोष्टी आणि काही गोष्टी आम्हाला हवे आहेत.
सुलभ उपक्रम:
- शॉप प्ले करा. खेळणी वापरा आणि कॉईन्स दाखवा. तुमच्या मुलाला दुकानदार बनू द्या, नंतर खरेदीदार.
- कॉईन्स सॉर्ट करा. तुमच्या मुलाला साईझ किंवा वॅल्यूनुसार कॉईन्स ग्रुप करण्यासाठी विचारा.
- एक स्पष्ट जार वापरा. तुमच्या मुलाला कॉईनमध्ये ड्रॉप करू द्या आणि जार फिल पाहा. ती वाढणे पाहून सेव्हिंग वास्तविक होते.
- खरेदी करताना बोला. म्हणा, "आम्हाला आजच दुधाची आवश्यकता आहे. आम्हाला चॉकलेटची गरज नाही.” शांत आणि लहान ठेवा.
वय 6 ते 9 : कमवा, सेव्ह करा, खर्च करा, शेअर करा
आता मुले गणना करू शकतात, जोडू शकतात आणि सोप्या नियमांचे पालन करू शकतात. लहान, नियमित पॉकेट मनी सुरू करण्यासाठी ही एक उत्तम वेळ आहे.
काय शिकवायचे:
- कामाद्वारे पैसे कमवले जातात. हे मॅजिकद्वारे दिसत नाही.
- पैसे सेव्ह, खर्च किंवा शेअर केले जाऊ शकतात.
- किंमतीची तुलना केली जाऊ शकते.
- प्रतीक्षा केल्याने चांगली निवड होऊ शकते.
सुलभ उपक्रम:
- सेव्ह करा, खर्च करा आणि शेअर करा असे तीन जार वापरा. जेव्हा तुमच्या मुलाला पैसे मिळतात, तेव्हा ते त्यास जारमध्ये विभागतात. एकत्र विभाजन ठरवा.
- सेव्हिंग्स गोल सेट करा. तुमच्या मुलाला त्यांना हवे असलेले काहीतरी निवडू द्या, जसे की बुक किंवा गेम. प्रत्येकवेळी सेव्ह केल्यावर किंमत लिहा, चार्ट काढा आणि बॉक्स रंगवा.
- त्यांना लहान खरेदीची निवड करू द्या. तुमच्या मुलाला दुकानात किंवा योग्य ठिकाणी सेट रक्कम द्या आणि त्यांना निर्णय घेऊ द्या. जर ते सर्व एका वस्तूवर खर्च करतात आणि नंतर काहीतरी चांगले पाहतात, तर त्यांना वाचवू नका. हा एक सौम्य, वास्तविक धडा आहे.
- किंमतींची तुलना करा. विचार करा, "बिस्किट पॅकेटची किंमत किती कमी आहे? असे का असू शकते?”
- अतिरिक्त नोकऱ्यांसाठी पैसे द्या, दैनंदिन कामांसाठी नाही. तुम्ही कार धुण्यासाठी पैसे देऊ शकता, परंतु बेड वेगळे करण्यासारखे काम ठेवा, कारण ते कुटुंबात असण्याचा भाग आहेत.
वय 10 ते 12: प्लॅन करा आणि निवड करा
या वयात, मुले पुढे विचार करू शकतात, बजेट समजून घेऊ शकतात आणि ट्रेड-ऑफ वजन करू शकतात. त्यांना मित्रांकडून आणि जाहिरातींकडूनही दबाव येऊ लागला.
काय शिकवायचे:
- बजेट हा तुमच्या पैशासाठी एक प्लॅन आहे.
- गरजा इच्छेपूर्वी येतात.
- आम्हाला गोष्टींची गरज बनवण्यासाठी जाहिराती तयार केल्या आहेत.
- बँका पैसे सुरक्षित ठेवतात आणि इंटरेस्ट देतात.
- इतरांना देणे आणि मदत करणे हे चांगल्या पैशाच्या सवयींचा भाग आहे.
सुलभ उपक्रम:
- सोपे बजेट बनवा. नोटबुक किंवा ॲपमध्ये किती पैसे येतात आणि ते कुठे जाते ते लिहा.
- बचत अकाउंट उघडा, एकत्र भेट द्या किंवा मुलांचे अकाउंट ऑनलाईन उघडा. तुमच्या मुलाला बॅलन्स आणि इंटरेस्ट पाहू द्या. भारतीय रिझर्व्ह बँकेने (RBI) 10 वर्षांपेक्षा जास्त वयाच्या मुलांना स्वतंत्र बचत अकाउंट उघडण्यास आणि संचालित करण्यास परवानगी दिली आहे.
- स्पॉट ॲड ट्रिक्स. टीव्ही पाहताना किंवा स्क्रोल करताना, विचारा, "ही जाहिरात तुम्हाला काय वाटते?" "मर्यादित वेळ" आणि "केवळ आज" सारख्या शब्दांविषयी चर्चा करा."
- फॅमिली इव्हेंट प्लॅन करा. तुमच्या मुलाला बर्थडे पार्टी किंवा पिकनिकसाठी लहान बजेट द्या. त्यांना काय आवश्यक आहे आणि प्रत्येक वस्तूचा खर्च काय आहे ते सूचीबद्ध करू द्या.
- एका छोट्या बिझनेस कल्पनेचा प्रयत्न करा. लेमोनेड स्टॉल, हँडमेड राखी किंवा कार्ड किंवा स्कूल बेक सेल किंमत, किंमत आणि नफा मजेदार पद्धतीने शिकवते.
वय 13 ते 15: रिअल-वर्ल्ड स्किल्स
किशोरवयीन वास्तविक पैसा हाताळण्याच्या जवळ असतात. त्यांना अधिक स्वातंत्र्य आणि अधिक प्रामाणिक संभाषणांची आवश्यकता आहे.
काय शिकवायचे:
- बँक, डेबिट कार्ड, UPI आणि इंटरेस्ट कसे काम करतात.
- कर्ज जोखमीचे का असू शकते.
- खर्च कसा ट्रॅक करावा.
- बचत आणि गुंतवणूक कशी भिन्न आहे.
- पैशांसह ऑनलाईन सुरक्षित कसे राहावे.
सुलभ उपक्रम:
- स्नॅक्स, फोन रिचार्ज किंवा आऊटिंग यासारख्या खर्चाच्या सेट लिस्टसाठी मासिक भत्ता द्या. जेव्हा पैसे संपतात, तेव्हा ते संपते. शिकण्याचा हा एक सुरक्षित मार्ग आहे.
- वास्तविक बिल दाखवा. वीज, फोन किंवा इंटरनेट बिल एकत्रितपणे पाहा जेणेकरून त्यांना प्रत्यक्षात किती खर्च येतो हे दिसेल.
- डेब्ट कसे काम करते हे स्पष्ट करा. लोन घेणे म्हणजे तुम्ही लोन घेतलेल्यापेक्षा जास्त परतफेड करणे हे दाखवण्यासाठी सोप्या नंबरचा वापर करा.
- स्कॅमविषयी चर्चा करा. OTP, पासवर्ड किंवा UPI PIN कधीही शेअर करू नका आणि पैसे पाठविण्यासाठी केवळ UPI PIN एन्टर करा, ते प्राप्त करण्यासाठी कधीही करू नका. सामान्यपणे खरे असण्यासाठी खूपच चांगली वाटणारी ऑफर.
- इन्व्हेस्टमेंट खेळण्याचा प्रयत्न करा. अनेक मोफत टूल्स किशोरांना व्हर्च्युअल मनीसह प्रॅक्टिस करण्यास मदत करतात, वास्तविक जोखमीशिवाय किंमत कशी वाढते आणि कमी होते हे दाखवतात.
वय 16 ते 18: स्वतंत्र होण्यासाठी तयार व्हा
लवकरच तुमचे मुल प्रौढ होईल. हीच वेळ आहे ज्ञानाची कौशल्ये बनवण्याची.
काय शिकवायचे:
- इन्कम कसे कमवावे, पे-स्लिप वाचा आणि इन्कम टॅक्स आणि PAN समजून घ्या.
- क्रेडिट स्कोअर कसे काम करतात आणि नंतर चांगला क्रेडिट रेकॉर्ड कसा तयार करावा.
- आपत्कालीन फंड का महत्त्वाचे आहे.
- भाड्याने कसे घ्यावे, लोन कसे घ्यावे आणि सुरक्षितपणे इन्श्युरन्स खरेदी करा.
- म्युच्युअल फंडमध्ये एसआयपी सारख्या दीर्घकालीन सेव्हिंग आणि इन्व्हेस्टमेंट कशी सुरू करावी.
सुलभ उपक्रम:
- त्यांना लाईट सपोर्टसह त्यांचे स्वत:चे बँक अकाउंट मॅनेज करण्यास मदत करा.
- लहान आपत्कालीन फंड तयार करा आणि अनपेक्षित गोष्टींसाठी पैसे बाजूला ठेवणे का स्मार्ट आहे हे स्पष्ट करा.
- भाडे, खाद्यपदार्थ, प्रवास आणि मनोरंजनासाठी वास्तविक नंबरसह संपूर्ण बजेटचा अभ्यास करा. जर पैसे कमी असतील तर ते काय कपात करतील ते विचारा.
- शुल्क, शैक्षणिक कर्ज आणि भविष्यातील संभाव्य कमाईसह कॉलेज किंवा प्रशिक्षणाचा खर्च रिव्ह्यू करा.
- दीर्घकालीन ध्येयांविषयी चर्चा करा. विचारा, "तुम्हाला दहा वर्षांमध्ये कुठे राहायचे आहे? तुम्हाला काय सेव्ह करावे लागेल?”
भारतातील मुलांसाठी काय पर्याय उपलब्ध आहेत?
तुमचे मूल वाढत असताना, तुम्ही जारमधून वास्तविक अकाउंटमध्ये जाऊ शकता. येथे सामान्य पर्याय आहेत:
पर्याय | हे कोणासाठी आहे | प्रमुख वैशिष्ट्ये |
मायनर सेव्हिंग्स अकाउंट | 10+ वय असलेले कोणतेही मुल; जर बँकेने परवानगी दिली तर ते स्वतंत्रपणे ऑपरेट करू शकतात | बँकिंग मूलभूत गोष्टी शिकवते; बँक विद्ड्रॉल आणि वैशिष्ट्यांवर मर्यादा सेट करू शकतात |
अल्पवयीनांसाठी पब्लिक प्रॉव्हिडंट फंड (PPF) | पालक किंवा पालकाद्वारे उघडले | सरकार-समर्थित, 15-वर्षाचे लॉक-इन, टॅक्स-कार्यक्षम |
सुकन्या समृद्धी योजना (SSY) | 10 वर्षे वयाखालील मुली | मुलीच्या शिक्षण आणि भविष्यासाठी सरकारी बचत योजना |
NPS वात्सल्य | अल्पवयीन, पालकांद्वारे उघडले (सप्टेंबर 2024 सुरू) | 18 दराने नियमित एनपीएस खात्यात रूपांतरित करणार्या दीर्घकालीन निवृत्तीवेतन बचत |
अल्पवयीनच्या नावावर म्युच्युअल फंड इन्व्हेस्टमेंट | पालक किंवा पालकाद्वारे धारण केलेले | दीर्घकालीन गुंतवणूक आणि कम्पाउंडिंगविषयी शिकण्यासाठी उपयुक्त |
कोणतेही अकाउंट उघडण्यापूर्वी बँक, पोस्ट ऑफिस किंवा अधिकृत स्कीमच्या वेबसाईटसह वर्तमान इंटरेस्ट रेट्स, मर्यादा आणि नियम तपासा.
स्मार्ट मनी शिकवण्याचे दैनंदिन मार्ग
तुम्हाला विशेष धडाची आवश्यकता नाही. दैनंदिन जीवन तुम्हाला भरपूर संधी देते.
खुलेपणाने बोला, परंतु ते वय-योग्य ठेवा
अनेक कुटुंब पैशांविषयी बोलणे टाळतात, ज्यामुळे मुलांना हे गोपनीय किंवा लज्जास्पद स्त्रोत वाटू शकते. तुम्हाला प्रत्येक तपशील शेअर करण्याची गरज नाही, परंतु तुम्ही सोप्या गोष्टी स्पष्ट करू शकता. "आम्हाला ते परवडत नाही" ऐवजी प्रयत्न करा: "ते या महिन्यात आमच्या प्लॅनमध्ये नाही. आम्ही अन्य गोष्टींसाठी बचत करीत आहोत.” हे दर्शविते की पैसे निवड केवळ होय किंवा नाही तर प्राधान्यांविषयी आहेत.
चांगले उदाहरण बना
मुले जे पाहतात त्याची कॉपी करतात. जर तुम्ही तुमचा खर्च प्लॅन केला तर थोडी बचत करा आणि पैशांविषयी शांत राहा, तर ते लक्षात घेतील. जर तुम्ही चूक केली तर म्हणा: "मी ते विचार न करता खरेदी केले आणि मला खेद आहे. पुढील वेळी मी एक दिवस प्रतीक्षा करेन.” हे दर्शविते की चुका सामान्य आणि निश्चित आहेत.
त्यांना लहान चुका करू द्या
प्रत्येक वाईट निवडीपासून मुलांचे संरक्षण करण्याचे प्रलोभन आहे, परंतु लहान चुका सर्वोत्तम शिक्षक आहेत. जर तुमचे मूल एका दिवसात ब्रेक होणाऱ्या खेळणीवर त्यांचे खिशातून पैसे खर्च करत असेल तर ते धडा पाठ वाटेल. विनम्र राहा आणि "मी तुम्हाला सांगितले आहे" टाळा. त्याऐवजी, विचारा: " तुम्ही पुढील वेळी भिन्नपणे काय कराल?"
प्रयत्न आणि चांगल्या विचारांची प्रशंसा करा
जेव्हा तुमचे मुल एका ध्येयासाठी बचत करते, तेव्हा म्हणा, "तुम्ही संयम राखला होता. हे कठीण होते आणि तुम्ही केले.” यामुळे सवयीचा अभिमान निर्माण होतो, केवळ परिणाम नाही.
सेव्हिंग दृश्यमान बनवा
मुलांना प्रगती पाहणे आवश्यक आहे. बॅलन्स दाखवणारे जार, चार्ट किंवा सोपे ॲप जे सेव्हिंगला आकर्षक बनवतात.
देणगी देखील शिकवा
पैसे केवळ स्वत:साठी नाहीत. मुलांना मदत करण्यासाठी कारण किंवा व्यक्ती निवडू द्या. एक लहान भेट देखील शिकवते की पैसे चांगले करू शकतात आणि त्यांना काहीतरी ऑफर करण्यास मदत करते.
पालकांनी केलेल्या सामान्य चुका
- खूप वेळ प्रतीक्षा करीत आहे. तब्बल तीन वर्षीय मुलाला देखील शिकू शकतो की कॉईन्स वस्तू खरेदी करतात.
- कोणतेही नियम किंवा संभाषण न करता पैसे देणे. पॉकेट मनी तीन जार्स सारख्या सोप्या मार्गदर्शनासह सर्वोत्तम काम करते.
- नेहमी होय सांगतात. जर मुलांना सर्वकाही मिळाले तर ते कधीही प्रतीक्षा करण्यास किंवा निवड करण्यास शिकत नाहीत.
- पैशाची भीती. जर प्रत्येक पैशाचे संभाषण काळजीने भरलेले असेल तर मुलांना त्याची भीती वाटू शकते. शांत आणि प्रामाणिक राहा.
- खूपच जलद बचाव. जर तुमचे मूल संपल्यावर तुम्ही नेहमीच टॉप-अप करत असाल, तर त्यांना प्लॅन करण्यास शिकणार नाही.
- प्रेमासाठी पैसे लिंक करणे. हे म्हणणे टाळा, "मी तुम्हाला गोष्टी खरेदी करतो कारण मी तुम्हाला प्रेम करतो." प्रेम पैशात मोजले जात नाही.
- लाच किंवा शिक्षा म्हणून सतत पैसे वापरणे. हे मुलांना केवळ रिवॉर्डवर लक्ष केंद्रित करण्यास शिकवू शकते.
मुलांनी कामासाठी पैसे कमवायचे का?
कुटुंब वेगवेगळ्या उत्तरांची निवड करतात. दोन सामान्य दृष्टीकोन:
- पर्याय 1: कुठे कौटुंबिक नोकऱ्या आहेत. प्रत्येकजण पेमेंट न करता घरी मदत करतो. पैशांचे कौशल्य शिकवण्यासाठी पॉकेट मनी स्वतंत्रपणे दिला जातो.
- पर्याय 2: अतिरिक्त नोकऱ्या अतिरिक्त पैसे कमवतात. दैनंदिन कामे भरले जात नाहीत, परंतु बाल्कनी साफ करणे किंवा गॅरेज क्लीअर-आऊटमध्ये मदत करणे, लहान पेमेंट कमवा यासारख्या मोठ्या कामांना.
अनेक पालक दोघांचे मिश्रण करतात. स्पष्ट, योग्य आणि सातत्यपूर्ण असणे आवश्यक आहे, त्यामुळे मुलांना काय अपेक्षित आहे आणि अतिरिक्त काय आहे हे माहित आहे.
जर मी स्वत:च्या पैशांसह चांगले नसेल तर काय होईल?
अनेक पालकांनी चिंता केली की ते योग्य शिक्षक नाहीत. तुम्हाला परिपूर्ण असण्याची गरज नाही. तुम्हाला फक्त शिकण्यास तयार असणे आवश्यक आहे.
- एकत्र शिका. तुमच्या मुलासह पैशांविषयी मुलांचे पुस्तक वाचा आणि एकत्रितपणे प्रश्न पाहा.
- प्रामाणिक राहा. हे सांगणे चांगले आहे, "मी अद्याप हे देखील शिकत आहे."
- लहान सुरू करा. एक जार, एक गोल आणि आठवड्याला एक चॅट पुरेशी आहे.
- मोफत संसाधने वापरा. NCFE, RBI, SEBI आणि अनेक बँक मुले आणि पालकांसाठी मोफत धडे, गेम्स आणि व्हिडिओ ऑफर करतात.
तुम्ही सुधारण्याचा प्रयत्न करीत आहात हे दाखवणे हाच एक शक्तिशाली धडा आहे.
दीर्घकालीन लाभ काय आहेत?
जेव्हा मुले लवकरात लवकर पैशांविषयी शिकतात, तेव्हा ते:
- अधिक सहजपणे सेव्ह करा, कारण सेव्हिंग सामान्य वाटते, वेदनादायक नाही;
- अनावश्यक कर्ज टाळा, कारण त्यांना कर्ज घेण्याचा वास्तविक खर्च माहित आहे;
- कमी तणाव अनुभवा, कारण त्यांच्याकडे प्लॅन आहे आणि त्यांच्यावर नियंत्रण आहे;
- सुज्ञ निवड करा, कारण ते खरेदी करण्यापूर्वी विचार करतात;
- आपत्कालीन परिस्थिती चांगल्या प्रकारे हाताळा, कारण त्यांच्याकडे बचत आहे आणि ते कसे जुळवून घ्यावे हे त्यांना माहित आहे;
- त्यांचे ध्येय गाठणे, कारण त्यांना एक स्वप्न प्लॅन मध्ये कसे बदलावे हे माहित आहे.
महत्त्वाचे म्हणजे, ते संयम, प्रामाणिकता आणि इतरांची काळजी यासारख्या सवयी बाळगतात, जी पैशांपेक्षा खूप महत्त्वाची आहे.
या आठवड्यासाठी एक सोपा स्टार्ट प्लॅन
- आज: एक स्पष्ट जार मिळवा किंवा बचत करा, खर्च करा आणि शेअर करा असे तीन छोटे जार.
- या आठवड्यात: तुमच्या मुलासह एक लहान ध्येय निवडा आणि किंमत लिहा.
- दुकानात: तुमच्या मुलाला दोन किंमतींची तुलना करण्यास मदत करू द्या.
- रात्रीचे जेवण: विचारा, "जर तुमच्याकडे थोडे पैसे असतील तर तुम्ही त्यासह काय कराल?"
- प्रत्येक आठवड्याला: पाच मिनिटे जार्स एकत्र तपासून खर्च करा.
सुरू करण्यासाठी फक्त एवढेच आवश्यक आहे. तुमचे मूल वाढत असताना अधिक जोडा.
अंतिम विचार
पैशाबद्दल मुलांना शिकवणे ही तुम्ही देऊ शकणाऱ्या सर्वोत्तम भेटवस्तूंपैकी एक आहे. हे त्यांना समृद्ध बनवण्याबद्दल नाही. हे त्यांना शांत, सक्षम आणि वास्तविक जगासाठी तयार असण्यास मदत करण्याविषयी आहे. तुम्हाला दीर्घ लेक्चर किंवा फॅन्सी टूल्सची आवश्यकता नाही. एक जार, काही प्रामाणिक संभाषण आणि थोडे संयम सुरू करण्यासाठी पुरेसे आहेत. प्रत्येक लहान धडे एक मजबूत आधार तयार करतात; कालांतराने, ते धडे सवयींमध्ये वाढतात आणि त्या सवयी स्वातंत्र्यात वाढतात.
तुम्ही जितक्या लवकर सुरुवात कराल. तितकी जास्त वेळ तुमच्या मुलाला शिकण्याची, लहान चुका करण्याची आणि वाढण्याची गरज असते. त्यामुळे आजच सुरू करा. तुमच्या मुलाचे भविष्य तुम्हाला धन्यवाद देईल.
सोर्स
- RBI - अल्पवयीन मुलांचे डिपॉझिट अकाउंट उघडणे आणि चालवणे (21 एप्रिल 2025): https://www.rbi.org.in/Scripts/NotificationUser.aspx?Id=12835
- एनसीएफई - फायनान्शियल शिक्षणासाठी राष्ट्रीय धोरण: https://www.ncfe.org.in/NSFE
संपूर्ण NSFE 2020-25 रिपोर्ट (RBI): https://www.rbi.org.in/scripts/PublicationReportDetails.aspx?ID=1156 - PFRDA - NPS वात्सल्य: https://www.pfrda.org.in/web/pfrda/schemes/national-pension-system/nps-vatsalya
- इंडिया पोस्ट - स्मॉल सेव्हिंग्स स्कीम (SSY आणि PPF): https://indiapost.gov.in/banking-services/saving
अर्थ मंत्रालय - लघु बचत: https://dea.gov.in/budgetdivision/small-savings - OECD - PISA 2022 परिणाम (वॉल्यूम IV): आर्थिकदृष्ट्या स्मार्ट विद्यार्थी कसे असतात?: https://oecd.org/en/publications/pisa-2022-results-volume-iv_5a849c2a-en.html