हसल कल्चर म्हणजे दीर्घ तास, साईड गिग्स आणि बलिदान याद्वारे जास्तीत जास्त उत्पन्न मिळवणे. सॉफ्ट सेव्हिंग म्हणजे तुम्ही आनंद घेणाऱ्या गोष्टींवर अद्याप खर्च करत असताना स्थिर, आरामदायी रक्कम सेव्ह करणे. स्वत:साठी काहीही योग्य नाही. बहुतांश लोकांसाठी सर्वोत्तम काम करणारा दृष्टीकोन हायब्रिड आहे: अर्थपूर्ण सेव्हिंग्स रेट ऑटोमेट करा, वाढीसाठी इन्व्हेस्ट करा, उर्वरित दोषी-मुक्त खर्च करा आणि केवळ अल्प, ध्येय-चालित फुटांमध्ये तीव्र "हसल" वापरा.
मुख्य टेकअवे
- हसल कल्चर इन्कम वाढवते आणि कौशल्ये वाढवते, परंतु जेव्हा ते ओळख बनते तेव्हा ते बर्नआउट, तुलना आणि कमी रिटर्नचा धोका निर्माण करते.
- सॉफ्ट सेव्हिंग शाश्वत आहे आणि मानसिक आरोग्यासाठी चिंतेत असते. परंतु जर रक्कम खूपच लहान असेल किंवा पैसे निष्क्रिय असतील तर ती बचत करण्यासाठी स्लाईड करू शकते.
- कंपाउंडिंग तीव्रतेपेक्षा अधिक वेळ आणि सातत्य. माफक SIP सह लवकर सुरुवात केल्यास मोठ्या SIP सह उशीराने सुरुवात होऊ शकते.
- तुमच्या बचतीचा रेट आणि इन्कम वाढ ही तुमच्या फायनान्शियल आयुष्यातील दोन सर्वात मोठी शक्ती आहे.
- अंतिम तारखेसह हंगामात अडथळा वापरा आणि ऑटोमेशन दरम्यान स्थिर काम करू द्या.
एकाच वर्षात दोन मित्र पदवीधर. एक वेळा सकाळी 5 वाजता, एक बाजूचा बिझनेस चालवतो, विकेंडला फ्रीलान्स आणि "ग्रिंड" विषयी पोस्ट करतो इतर स्थिर नोकरी ठेवतात, सामान्य मासिक SIP ऑटोमेट करतात, तिला काय आवडते यावर जाणूनबुजून खर्च करतात आणि सहा ठिकाणी लॉग-ऑफ करतात. पाच वर्षांनंतर, कोण चांगले आहे?
प्रामाणिक उत्तर आहे: ते अवलंबून आहे. ते "ते अवलंबून आहे" हे पर्सनल फायनान्समधील सर्वात चर्चा केलेल्या वादविवादांपैकी एक आहे. एक बाजूने धडपड संस्कृती आहे, असा विश्वास आहे की अविरत काम, बाजू उत्पन्न आणि बलिदान हे संपत्तीचा मार्ग आहे. दुसरीकडे, सॉफ्ट सेव्हिंग ही एक सौम्य तत्त्वज्ञान आहे जी संतुलन, कल्याण आणि शाश्वत सवयींना अत्यंत फळेपणा आणि सतत प्रयत्न यापेक्षा पुढे ठेवते.
प्रत्येक दृष्टीकोनाचा अर्थ काय आहे हे या लेखात स्पष्ट केले आहे, जेथे प्रत्येक चमक आणि स्टम्बल, अनेक तर्क सेटल करणारे गणित आणि इतरांच्या हायलाईट रील ऐवजी तुमच्या आयुष्याला अनुरुप हायब्रिड कसे तयार करावे.
हसल कल्चर म्हणजे काय?
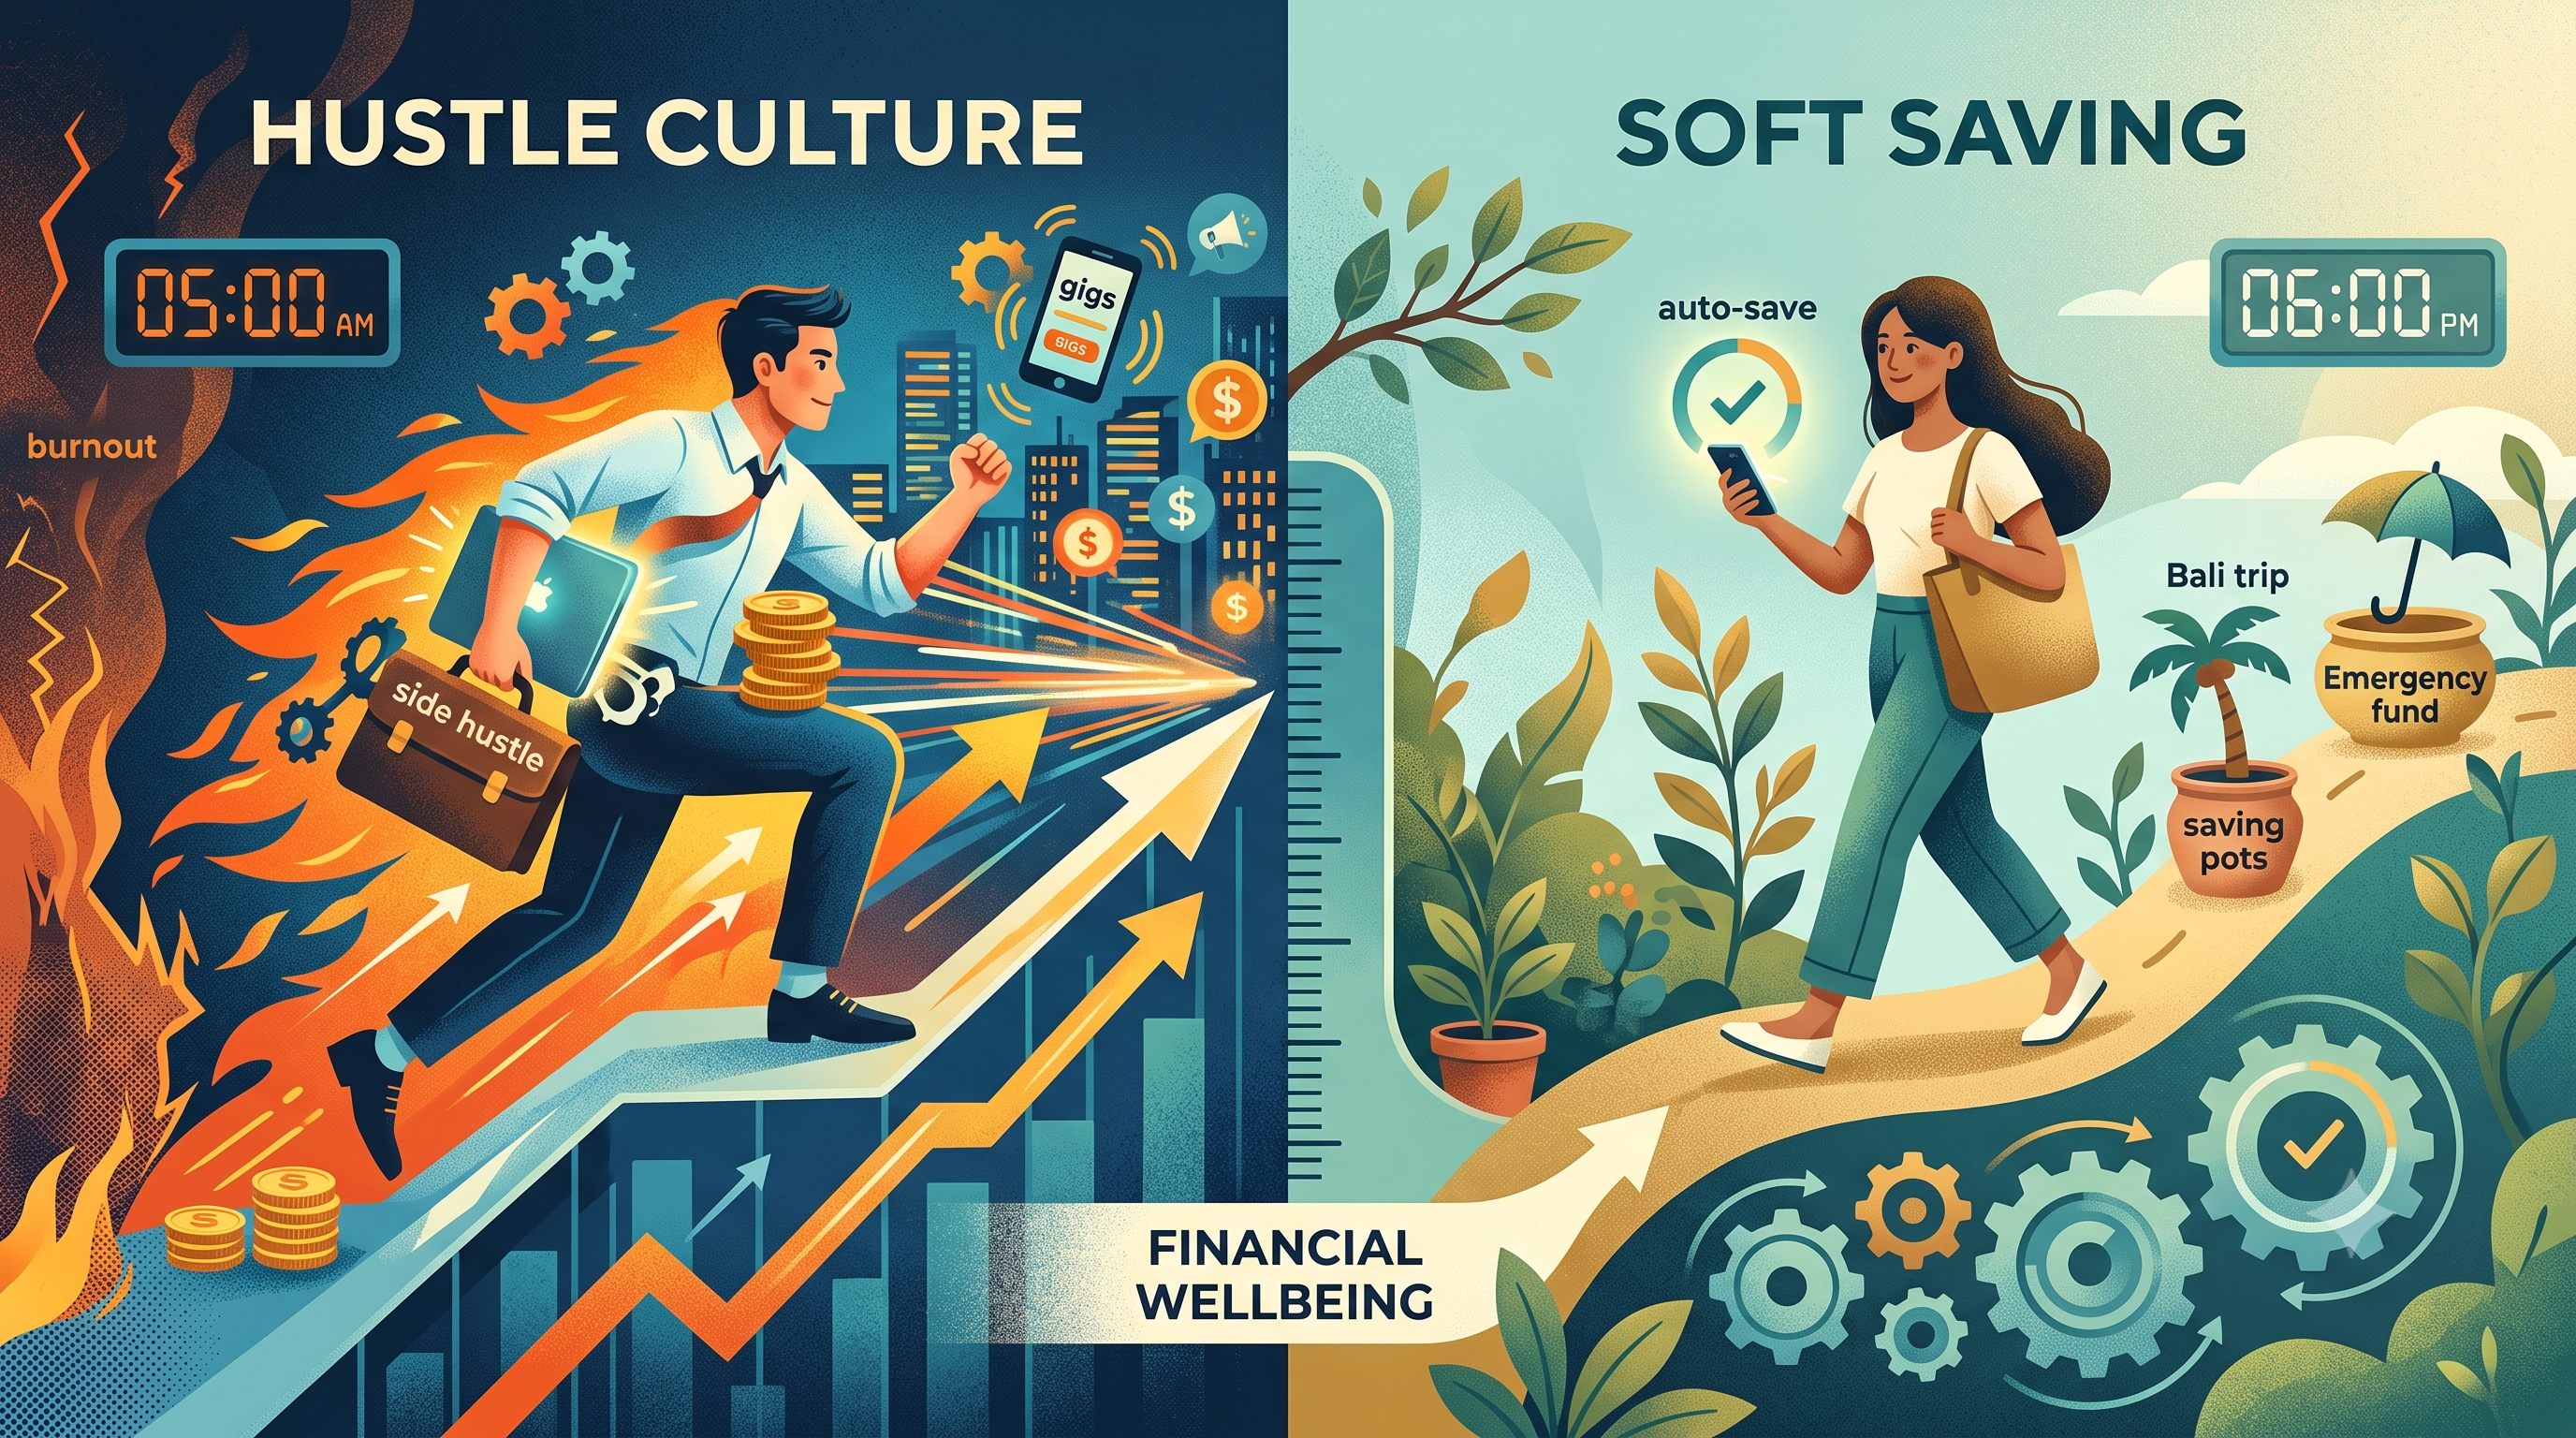
हॅसल कल्चर म्हणजे असे विश्वास आहे की यश अशा लोकांसाठी येते जे दीर्घ तास, एकाधिक उत्पन्न प्रवाह, आक्रमक बचत आणि उर्वरित गोष्टींना तुम्ही अद्याप कमावलेले नाही असे मानतात. त्याचे घोषणे परिचित आहेत: "राईज अँड द ग्राईंड", "स्लीप हे कमकुवत लोकांसाठी आहे," "जर तुम्ही तुमचे स्वप्न साकारत नसाल तर तुम्ही इतरांची निर्मिती करत आहात."
सोशल मीडिया, स्टार्ट-अप मिथक, गिग इकॉनॉमी आणि वाढत्या राहणीमानाच्या खर्चासह ही चळवळ वाढली. अनेक लोकांसाठी, ते आवश्यकतेपासून देखील वाढले. जेव्हा भाडे, शिक्षण आणि आरोग्यसेवेचा खर्च पगारापेक्षा जास्त असतो, तेव्हा जास्त कमाई ही महत्त्वाकांक्षा आणि सर्व्हायवल सारखीच कमी वाटते.
गजबज संस्कृती काय मिळते?
- यामुळे उत्पन्न वाढते.तुमची कमाई क्षमता अनेकदा तुमचा सर्वात शक्तिशाली फायनान्शियल लीवर असते. साईड बिझनेस, फ्रीलान्सिंग आणि कौशल्य-निर्माण हे अर्थपूर्णपणे वाढवू शकते.
- हे कौशल्य आणि लवचिकता निर्माण करते.क्लायंट पिच करणे किंवा प्रॉडक्ट सुरू करणे हे धडे शिकवते कोणतेही क्लासरुम करू शकत नाही.
- यामुळे पर्यायीता निर्माण होते.एकाधिक इन्कम स्ट्रीम एका नियोक्त्यावर अवलंबित्व कमी करतात, जे लेऑफ झाल्यानंतर मौल्यवान असते.
- हे शॉर्ट बर्स्टमध्ये काम करते.डेब्ट क्लिअर करण्यासाठी, डाउन पेमेंटसाठी फंड करण्यासाठी किंवा बिझनेस सुरू करण्यासाठी केंद्रित स्प्रिंट जेव्हा अंतिम तारीख असेल तेव्हा खूपच प्रभावी असू शकते.
हॅसल कल्चर कुठे कमी होते?
जेव्हा हसल हंगाम थांबते आणि ओळख बनते तेव्हा समस्या दिसतात.
- दीर्घकालीन ओव्हरवर्कमुळे आरोग्य, लक्ष आणि संबंध कमी होतात. जागतिक आरोग्य संस्थेने दीर्घकालीन कामाच्या ठिकाणाच्या तणावामुळे झालेल्या व्यावसायिक घटना म्हणून बर्नआऊटला मान्यता दिली आहे जे यशस्वीरित्या मॅनेज केले गेले नाही.
- कमी रिटर्न. एका पॉईंटच्या पुढे, अतिरिक्त तास कमी मूल्य आणि गुणवत्तेचे नुकसान करतात.
- तुलना आणि दबाव. सोशल मीडिया हे यश दर्शविते आणि अपयश लपवते, त्यामुळे सामान्य प्रगती मागे पडण्यासारखी वाटते.
- यशाची एक संकुचित व्याख्या. जर मूल्य उत्पादकता समान असेल तर उर्वरित दोष असल्याचे वाटते आणि पैसे केवळ स्कोअरबोर्ड बनतात.
- सर्व्हायव्हरशिप पूर्वग्रह. आम्ही अशा लोकांकडून ऐकतो ज्यांची धडपड संपली आहे, अशा अनेक लोकांकडून ऐकत आहोत, ज्यांनी त्याच परिणामाशिवाय तितकेच कष्ट घेतले आहेत. भाग्य, वेळ आणि विशेषाधिकार हे गजबजलेल्या कथांपेक्षा अधिक महत्त्वाचे आहे.
सॉफ्ट सेव्हिंग म्हणजे काय?
सॉफ्ट सेव्हिंग हा पैशाचा एक दृष्टीकोन आहे जो सध्याच्या आनंद किंवा मानसिक आरोग्याला त्याग न करता स्थिर, शाश्वत बचतीला प्राधान्य देतो. या शब्दाची लोकप्रियता तरुण लोकांनी केली आहे, ज्यांनी पूर्वीच्या पिढ्यांना पाहिले किंवा कधीही न आलेल्या भविष्यासाठी जीवन स्थगित केले.
अत्यंत फ्रुगलिटी ऐवजी, सॉफ्ट सेव्हर नियमितपणे पैसे बाजूला ठेवताना अनुभव, छंद, प्रवास आणि आरामासाठी जागा बनवतात. तत्त्वज्ञान सांगते: जीवन आता घडत आहे आणि पैशांमुळे केवळ भविष्यातील सुरक्षिततेलाच नव्हे तर जीवनास पाठिंबा द्यावा लागेल.
व्यवहारामध्ये, सॉफ्ट सेव्हिंग असे दिसू शकते:
- आक्रमक, अस्थिर उत्पन्नापेक्षा उत्पन्नाची वास्तविक टक्केवारी वाचवणे;
- मासिक SIP किंवा रिकरिंग डिपॉझिट ऑटोमेट करणे जेणेकरून सेव्हिंगसाठी कोणत्याही विलपॉवरची आवश्यकता नाही;
- फनसाठी बजेटिंग, जसे की जेवण बाहेर पडणे, ट्रिप्स आणि लहान ट्रीट, अपराधाशिवाय;
- जास्त पैसे देण्यापेक्षा वर्क-लाईफ बॅलन्स निवडणे परंतु नोकरी कमी करणे;
- जीवन बदलताना लवचिक ध्येय निश्चित करणे.
सॉफ्ट सेव्हिंग म्हणजे काय?
- तुम्ही वर्षानुवर्षे फॉलो करू शकणाऱ्या प्लॅनमध्ये तुम्ही तीन महिन्यांमध्ये शिक्षा देत आहात.
- मानसिक आरोग्य. कमी पैशांशी संबंधित चिंता आणि दोष हे फायनान्ससह निरोगी संबंध निर्माण करतात.
- आता जीवनाचा आनंद लुटतो. कोणालाही दीर्घ, निरोगी निवृत्तीचे वचन दिले जात नाही. अनुभव आणि संबंधांचे खरे मूल्य आहे.
- कमी उत्पन्न किंवा मोठ्या कौटुंबिक जबाबदाऱ्या असलेल्या लोकांसाठी, अत्यंत लक्ष्य अशक्य वाटतात. एक लहान, सातत्यपूर्ण सवयी काहीही नाही.
- कमी बर्नआउट.रेस्ट आणि सीमा तुमच्या दीर्घकालीन कमाई क्षमतेचे संरक्षण करतात.
सॉफ्ट सेव्हिंग कुठे जाऊ शकते?
- अंडर-सेव्हिंग."सेव्हिंग "लवकरित्या" निवृत्ती, आपत्कालीन परिस्थिती किंवा प्रमुख ध्येयांसाठी पुरेशी बचत न करण्यासाठी स्लाईड करू शकता.
- इन्व्हेस्ट न केलेले पैसे खरेदी करण्याची क्षमता गमावतात. सेव्हिंग्स अकाउंटमधील सौम्य सेव्हिंग वाढत्या किंमतीमुळे कमी होऊ शकते.
- जास्त खर्च करणे योग्य ठरत आहे." तुम्ही" जीवनशैलीसाठी एक बहाना बनू शकता.
- गणिताकडे दुर्लक्ष. एकत्रित बक्षिसे लवकर, सातत्यपूर्ण योगदान. गंभीर सेव्हिंगला विलंब झाल्यास वास्तविक खर्च येतो.
- प्रिव्हिलेज ब्लाइंड स्पॉट्स. सॉफ्ट सेव्हिंग बॅलन्स निवडण्यासाठी पुरेसे इन्कम आणि स्थिरता गृहीत धरते. केवळ आवश्यक गोष्टी कव्हर करण्यासाठी काम करणाऱ्यांसाठी, हा पर्याय असू शकत नाही.
सॉफ्ट सेव्हिंग वर्सिज हसल कल्चर: साईड-बाय-साईड तुलना
फॅक्टर | हसल कल्चर | सॉफ्ट सेव्हिंग |
मुख्य विश्वास | कमाल प्रयत्नातून यश येते | कल्याण आणि शाश्वतता प्रथम येते |
वेळ पाहा | नंतर रिवॉर्डसाठी आता त्याग करा | वर्तमान आणि भविष्याचा समतोल |
उर्वरित पाहा | रिवॉर्ड किंवा डिस्ट्रेक्शन | आवश्यकता |
मनी फोकस | अधिक कमवा आणि जमा करा | चांगले जीवन जगताना पुरेशी बचत करा |
मुख्य सामर्थ्य | उत्पन्न आणि कौशल्ये वाढवते | शाश्वत सवयी निर्माण करते |
मुख्य रिस्क | बर्नआउट, तुलना, खेद | अंडर-सेव्हिंग, ड्रिफ्टिंग |
यासाठी सर्वोत्तम | शॉर्ट, गोल-चालित स्प्रिंट्स | दीर्घकालीन सातत्य |
स्वाभाविकपणे योग्य नाही. प्रत्येक प्रश्नांची उत्तरे देते. Hust ask, "मी किती निर्माण करू शकतो?" सॉफ्ट सेव्हिंग विचारते, "मी स्वत:ला ब्रेक न करता कसे तयार करू शकतो?" निरोगी फायनान्शियल जीवनासाठी दोन्ही प्रश्नांची आवश्यकता आहे.
ही चर्चा आता का होत आहे?
सॉफ्ट सेव्हिंगची वाढ रँडम नाही. अनेक शक्ती त्याला फीड करतात:
- बर्नआउट जागरूकता. अनेक वर्षांच्या कामाच्या नंतर, अनेक तरुण कामगार आपल्या आरोग्याचा विश्वास ठेवू शकत नाहीत.
- आर्थिक वास्तविकता. जेव्हा प्रॉपर्टीच्या किंमती आणि राहणीमानाचा खर्च वेतनापेक्षा जास्त असतो, तेव्हा "कठिण मेहनत करा, कठीण परिश्रम करा, घर खरेदी करा" चा जुना फॉर्म्युला आवाक्याबाहेर असल्याचे वाटते. काही जण कठोरपणे प्रतिसाद देतात; इतर ट्रेडमिलवर पाऊल टाकतात आणि जीवनाच्या गुणवत्तेवर लक्ष केंद्रित करतात.
- रिमोट आणि लवचिक काम. कालांतराने अधिक नियंत्रणामुळे उत्पादकता आणि स्वातंत्र्याविषयी लोक कसे विचार करतात हे बदलले आहे.
- मानसिक आरोग्य संभाषणे. फायनान्शियल तणाव आणि अति काम कसे झोप, चिंता आणि संबंधांवर परिणाम करतात हे लोक अधिकाधिक ओळखतात.
- दोन्ही बाजूंचे सोशल मीडिया. व्यस्त प्रभावक शिस्तीने फायनान्शियल स्वातंत्र्य विकतात, तर जीवनशैली निर्माते हळूहळू जीवन जगण्यास प्रोत्साहन देतात. दोन्ही वर्णने तयार आणि व्यावसायिक असू शकतात, त्यामुळे प्रत्येकाचे संशयवादी असू शकते.
अनेक तर्क सेटल करणारे गणित
भावनेला बाजूला ठेवून, काही संख्या तत्त्वज्ञानाची पर्वा न करता महत्त्वाची असतात.
1. कम्पाउंडिंग रिवॉर्ड वेळ तीव्रतेपेक्षा अधिक
इक्विटी SIP मध्ये वर्षाला 12% स्पष्टीकरणात्मक कमाई करणाऱ्या दोन गुंतवणूकदारांचा विचार करा:
गुंतवणूकदार | मासिक SIP | इन्व्हेस्ट केलेले वर्ष | एकूण गुंतवलेले | अंदाजे मूल्य 60 |
सुरुवात 25 | ₹5,000 | 35 | ₹ 21 लाख | जवळपास ₹3.2 कोटी |
सुरुवात 35 | ₹10,000 | 25 | ₹ 30 लाख | जवळपास ₹1.9 कोटी |
अर्ली स्टार्टर कमी पैसे इन्व्हेस्ट करते परंतु त्यातून अधिक पैसे मिळतात, कारण पैशांची वाढ होण्यासाठी दहा अतिरिक्त वर्षे असतात. सॉफ्ट सेव्हिंगच्या स्थिर, स्वयंचलित दृष्टिकोनाच्या बाजूने हा एक मजबूत मुद्दा आहे, जेपर्यंत पैसे प्रत्यक्षात इन्व्हेस्ट केले जातात, सेव्हिंग्स अकाउंटमध्ये पार्क केलेले नाहीत. रिटर्न स्पष्टीकरणात्मक आहेत आणि हमीपूर्ण नाहीत; इक्विटी रिटर्न वर्षानुवर्षे बदलतात.
2. तुमच्या सेव्हिंग्स रेटमुळे परिणाम दिसून येतात
महिन्याला ₹50,000 कमविणाऱ्या व्यक्तीसाठी, 12% वर 30 वर्षांसाठी 5% (₹2,500) बचत करणे अंदाजे ₹88 लाख पर्यंत वाढते. बचत 20 % (₹10,000) सुमारे ₹3.5 कोटी पर्यंत वाढते. सॉफ्ट सेव्हिंगचा अर्थ असा नसावा की सेव्हिंग एवढ्या कमी असते की ध्येय साध्य होऊ शकत नाहीत.
3. इन्कम वाढीमुळे मार्जिनवर खर्च कमी होतो
तुम्ही खर्च कमी करू शकता, परंतु तुम्ही किती कमाई करू शकता यावर कोणतीही मर्यादा नाही. हा चपळ विचारसरणीसाठी सर्वात मजबूत युक्तिवाद आहे, आदर्शपणे वेळ घालवण्याऐवजी कौशल्य वाढवण्यासाठी आणि पैसे देण्यासाठी लागू केला जातो.
4. आपत्कालीन फंड अडथळे टाळतात
कॅश बफर शिवाय, एक अनपेक्षित बिल तुम्हाला उच्च-व्याज क्रेडिट कार्ड डेब्ट किंवा पर्सनल लोनमध्ये ठेऊ शकते, ज्यामुळे सेव्हिंगचे महिने कमी होऊ शकतात. दोन्ही कॅम्पना हा पाया आवश्यक आहे.
हायब्रिड कसे तयार करावे: 8 स्टेप्समध्ये शाश्वत महत्वाकांक्षा
1. फाऊंडेशनसह सुरू करा
काहीही ऑप्टिमाईज करण्यापूर्वी, मूलभूत गोष्टी कव्हर करा: आवश्यक खर्चाच्या तीन ते सहा महिन्यांचा आपत्कालीन फंड, पुरेसा हेल्थ इन्श्युरन्स, जर इतर तुमच्यावर अवलंबून असतील तर टर्म लाईफ इन्श्युरन्स आणि उच्च-व्याज कर्ज क्लिअर करण्याची योजना.
2. ऑटोमेट नॉन-नेगोशिएबल
पेडेवर ऑटोमॅटिक ट्रान्सफर सेट-अप करा, जसे की SIP किंवा रिकरिंग डिपॉझिट. ऑटोमेशन हा सॉफ्ट सेव्हरचा सर्वोत्तम मित्र आहे कारण तो इच्छाशक्ती आणि दोष काढून टाकतो. आरामदायी वाटणाऱ्या रकमेसह सुरू करा, नंतर प्रत्येक वर्षी 10% पर्यंत किंवा जेव्हा तुमचे इन्कम वाढते तेव्हा स्टेप करा.
3. प्रथम सेव्ह करा, नंतर गिल्ट-फ्री खर्च करा
तुम्ही काय बाजूला ठेवाल ते ठरवा, नंतर स्वत:ला लज्जाशिवाय उर्वरित खर्च करण्याची परवानगी द्या. एक सोपे गाईड 50/30/20 नियम आहे: गरजांसाठी जवळपास 50% टेक-होम पे, 30% गरजांसाठी आणि बचत आणि गुंतवणूकीसाठी 20%. तुमच्या परिस्थितीशी विभाजन समायोजित करा. अंतर्भूत "फन मनी" कॅटेगरी शेवटी पडणाऱ्या निर्बंधापेक्षा अधिक शाश्वत आहे.
4. हंगामात घाई वापरा, कायमचे नाही
उद्देश आणि अंतिम तारखेसह एक साधन म्हणून तीव्र प्रयत्नांचा विचार करा. क्रेडिट कार्ड क्लिअर करण्यासाठी, डाउन पेमेंटसाठी फंड करण्यासाठी किंवा साईड प्रोजेक्ट सुरू करण्यासाठी सहा महिन्यांसाठी स्प्रिंट करा, नंतर शांत लयमध्ये परत या. फिनिश लाईनची व्याख्या करणे हसलाला जीवनाचा कायमचा मार्ग बनणे थांबवते.
5. कमाईची शक्ती गुंतवा
कालांतराने तुमचे इन्कम काय वाढवत आहे यामध्ये अतिरिक्त ऊर्जा ठेवा: इन-डिमांड कौशल्ये, प्रमाणपत्रे, सॅलरी वाटाघाटी, धोरणात्मक नोकरी बदल किंवा स्केल करणारे काहीतरी. यापूर्वीच पूर्ण आठवड्यात अधिक तास जोडण्यापेक्षा हे स्मार्ट आहे.
6. तुमचे पैसे काम करण्यासाठी ठेवा
तुम्ही कोणतीही स्टाईल पसंत कराल, दीर्घकालीन सेव्हिंग्स निष्क्रिय ठेवू नका. विविधतापूर्ण, कमी-खर्चाची गुंतवणूक, जसे की इंडेक्स फंड आणि वैविध्यपूर्ण इक्विटी फंड, दीर्घ कालावधीत रोख रकमेपेक्षा अधिक वेगाने वाढले आहेत, जरी ते जोखीम बाळगतात आणि तुमच्या टाइमलाईनशी जुळणे आवश्यक आहे. शॉर्ट-टर्म मनी सुरक्षित ठेवा आणि दीर्घकालीन पैसे इन्व्हेस्ट करा.
7. तुमचे आरोग्य आणि संबंध संरक्षित करा
झोप, व्यायाम आणि सामाजिक संबंधाला फायनान्शियल मालमत्ता म्हणून वागवा. ते तुमची ऊर्जा, निर्णय आणि करिअर आकारतात. तुमच्या आरोग्यावर परिणाम करणारा प्लॅन चांगला फायनान्शियल प्लॅन नाही.
8. प्रत्येक वर्षी रिव्ह्यू आणि ॲडजस्ट करा
प्रमोशन, लग्न, मुल, आरोग्य समस्या किंवा नोकरी गमावल्याने रिव्ह्यू करणे आवश्यक आहे. वर्षातून किमान एकदा तुमचे ध्येय आणि सेव्हिंग्स रेट पुन्हा भेट द्या.
कोणता दृष्टीकोन जीवनाच्या कोणत्या टप्प्याला अनुरुप आहे?
परिस्थिती | लीनिंग | का |
प्रारंभिक करिअर, काही जबाबदाऱ्या | अधिक अडचण | कमी खर्च आणि दीर्घ क्षितिज कौशल्य-निर्माण आणि आक्रमक बचत शक्तीशाली बनवतात, जोपर्यंत आरोग्य संरक्षित आहे |
उच्च-व्याज कर्ज घेऊन जाणे | शॉर्ट हसल स्प्रिंट | अवजड ड्रॅग काढून टाकल्याने कॅश फ्लो त्वरित मुक्त होतो |
कुटुंबाला सहाय्य करणे किंवा इतरांची काळजी घेणे | अधिक सॉफ्ट सेव्हिंग | वेळ आणि ऊर्जा मर्यादित असतात, त्यामुळे स्थिर ऑटोमेशन चांगले काम करते |
बर्नआउट जवळ | सॉफ्ट-सेव्हिंग रिसेट | कमी लक्ष्य आणि अधिक उर्वरित दीर्घकालीन कमाई क्षमतेचे संरक्षण करते |
निवृत्तीच्या जवळ | संतुलित | संपत्तीचे संरक्षण करण्यासाठी आणि विश्वसनीय उत्पन्न निर्माण करण्यासाठी प्राधान्य बदल |
टाईट उत्पन्नावर | लहान, स्थिर स्टेप्स | एक लहान बफर तयार करा, महागडे कर्ज टाळा आणि हळूहळू उत्पन्न वाढ पाहा |
टाळण्यासाठी सामान्य चुका
- इतरांच्या नंबरची कॉपी करीत आहे. उच्च कमाई करणाऱ्या व्यक्तीसाठी कोणताही अवलंबून नसलेला बचत रेट तुमच्यासाठी अवास्तविक असू शकतो.
- उर्वरित गोष्टी लेझिनेस म्हणून हाताळणे. रिकव्हरी हा उत्पादनाचा भाग आहे.
- "बॅलन्स" ला परवानगी म्हणून हाताळणे. सॉफ्ट सेव्हिंगला अजूनही हेतू आणि प्लॅनची आवश्यकता आहे.
- सोशल मीडियासाठी स्वत:चे मापन करणे. ऑनलाईन यशस्वी कथा एडिट केल्या आहेत. तुमच्या स्वतःच्या भूतकाळासह स्वत:ची तुलना करा.
- लाँग टर्मकडे दुर्लक्ष. तुम्हाला अद्याप उत्पन्न, सुरक्षा आणि निवडीची आवश्यकता असेल.
- मिळवा-समृद्ध-त्वरित आश्वासनासाठी येत आहे. हॅसल आणि लाईफस्टाईल दोन्ही जागा कोर्स, स्कीम्स आणि रिस्की ट्रेडिंग प्रॉडक्ट्सच्या विक्रेत्यांना आकर्षित करतात. जर हे खरे असल्याचे खूपच चांगले वाटत असेल तर ते सामान्यपणे.
अंतिम विचार
सॉफ्ट सेव्हिंग आणि हसल कल्चर हे शत्रू नाहीत. शेअर केलेल्या समस्येचे ते दोन उत्तर आहेत: महागड्या, अनिश्चित जगात सुरक्षित, अर्थपूर्ण जीवन कसे तयार करावे. हसल आम्हाला आठवण करून देते की प्रयत्न, कौशल्य आणि उत्पन्न वाढ महत्त्वाची आहे. सॉफ्ट सेव्हिंग आपल्याला आठवण करून देते की आरोग्य, आनंद आणि शाश्वतता देखील महत्त्वाची आहे.
सर्वात सुज्ञ मार्ग त्यांच्यामध्ये आहे. जेव्हा स्पष्ट कारण असते आणि दृष्टी संपते तेव्हा कठोर परिश्रम करा. सतत, स्वयंचलितपणे आणि तुम्ही ठेवू शकणाऱ्या लेव्हलवर सेव्ह करा. दीर्घकालीन गुंतवणूक करा. क्षमा न करता तुमचे आयुष्य खरोखरच काय सुधारते यावर खर्च करा. तुम्ही काम करत असताना गंभीरपणे आराम करा. फायनान्शियल यश हा कुणीही सर्वात बलिदान देत नाही. हा एक दीर्घ प्रवास आहे जो कोणीतरी अद्याप निरोगी, प्रतिबद्ध आणि प्रेरित होऊन तेथे पोहोचल्यानंतर पूर्ण केला आहे.
सोर्स
- SEBI इन्व्हेस्टर वेबसाईट: https://investor.sebi.gov.in/
- AMFI इन्व्हेस्टर कॉर्नर: https://www.amfiindia.com/investor-corner
- AMFI "म्युच्युअल फंड सही है": https://www.mutualfundssahihai.com/