भारतातील जवळजवळ प्रत्येक प्रमुख विक्री हंगामात - दिवाळी, प्रजासत्ताक दिन, ॲमेझॉन ग्रेट इंडियन फेस्टिव्हल, फ्लिपकार्टचे बिग बिलियन डेज - तुम्हाला स्मार्टफोन, उपकरणे आणि इलेक्ट्रॉनिक्ससाठी प्रॉडक्ट लिस्टिंगमध्ये एक विशिष्ट वाक्याचा सामना करावा लागेल: "नो-कॉस्ट ईएमआय." वचन आठवण करून देणे खूपच चांगले आहे: आजच ₹60,000 टेलिव्हिजन खरेदी करा, सहा किंवा बारा महिन्यांत त्याचे पेमेंट करा आणि स्टिकरच्या किंमतीपेक्षा एक रुपया अधिक देय करा. शून्य डाउनसाईडसह एका शुद्ध सोयीसारखे साउंड करण्यासाठी हा एक शब्द आहे. वास्तविकते, एकदा तुम्ही "नो-कॉस्ट ईएमआय" प्रत्यक्षात कसे संरचित केले आहे हे बारकाईने पाहिल्यानंतर, अधिक जटिल आहे - आणि मेकॅनिक्स समजून घेणे आज भारतीय रिटेलमध्ये फायनान्शियल स्लीट-ऑफ-हँडच्या अधिक सूक्ष्म तुकड्यांपैकी एक उघड करते.
"नो कॉस्ट EMI" काय ऑफर करण्याचा क्लेम करते
EMI किंवा समान मासिक हप्ता म्हणजे लोन वेळेवर परतफेड करण्यासाठी वापरले जाणारे एक निश्चित कालावधीचे पेमेंट. स्टँडर्ड EMI व्यवस्थेअंतर्गत, तुम्ही रिपेमेंट केलेली एकूण रकमेमध्ये प्रिन्सिपल (आयटम्सचा वास्तविक खर्च) आणि तुम्हाला क्रेडिट देण्यासाठी लेंडरने आकारलेले इंटरेस्ट दोन्ही समाविष्ट आहेत. नो-कॉस्ट ईएमआय" हे एक व्यवस्था म्हणून मार्केटिंग केले जाते जिथे तुम्ही प्रॉडक्टच्या सूचीबद्ध कॅश किंमतीप्रमाणेच एकूण रक्कम भरता, समान मासिक हप्त्यांमध्ये विभाजित करता, कोणत्याही अतिरिक्त व्याजाशिवाय - जसे की लेंडर तुम्हाला पूर्णपणे कस्टमर संपादन जेश्चर म्हणून इंटरेस्ट-मुक्त लोन देत आहे.
पृष्ठभागावर, हे असामान्यपणे उदार व्यवस्था असल्याचे दिसते. बँका आणि एनबीएफसी सामान्यत: मोफत पैसे देण्याच्या व्यवसायात बोलत नाहीत. तर नैसर्गिक प्रश्न - आणि विचारायचा योग्य प्रश्न आहेः जर इंटरेस्ट खरोखर आपल्यावर आकारले जात नसेल, तर ते प्रत्यक्षात कुठे जाते?
मेकॅनिक्स: इंटरेस्ट माफ केले जात नाही, ते पुन्हा वाटप केले जाते
बहुतांश "नो-कॉस्ट EMI" योजनांमागील मुख्य सत्य हे आहे: लोनवर सामान्यपणे आकारले जाणारे इंटरेस्ट अदृश्य होत नाही - हे सामान्यपणे या एक किंवा दोन्ही यंत्रणेद्वारे शोषले आणि पुन्हा पॅक केले जाते.
यंत्रणा 1 : विक्रेता (किंवा उत्पादक) इंटरेस्ट अनुदान देते. अनेक नो-कॉस्ट EMI व्यवस्थांमध्ये, रिटेलर किंवा प्रमोशन ऑफर करणारा ब्रँड विक्री वॉल्यूम वाढविण्यासाठी मार्केटिंग खर्च म्हणून तुमच्या वतीने बँक किंवा NBFC इंटरेस्ट रक्कम प्रभावीपणे भरतो. हे मूलभूतपणे अप्रमाणिक नाही - याचा अर्थ असा की तुम्ही तुमच्या स्वत:च्या खिशातून कोणतेही अतिरिक्त इंटरेस्ट भरत नाही, जसे की कार डीलरशिप कधीकधी इन्व्हेंटरी चालविण्यासाठी उत्पादक-सबसिडाइज्ड कमी इंटरेस्ट ऑटो लोन कसे ऑफर करते. तथापि, या सबसिडीचा खर्च येथून वसूल केला जातो.
यंत्रणा 2: तुम्हाला प्राप्त झालेले "सवलत" चुपचाप हटवले आहे. ही अशी यंत्रणा आहे जी नो-कॉस्ट EMI स्कीमची सर्वात कायदेशीर टीका निर्माण करते आणि तपशीलवार समजून घेणे योग्य आहे. "नो-कॉस्ट EMI" बॅनरखाली विकलेली अनेक उत्पादने अन्यथा पूर्ण, अपफ्रंट, कॅशमध्ये भरल्यास अर्थपूर्ण सवलतीमध्ये उपलब्ध असतील. जेव्हा तुम्ही त्याऐवजी नो-कॉस्ट EMI निवडता, तेव्हा रिटेलर्स वारंवार EMI कॅल्क्युलेशनसाठी त्याच्या पूर्ण, सवलतीच्या एमआरपीवर प्रॉडक्ट देतात - म्हणजे तुम्हाला आकारले जाणारे "इंटरेस्ट" तुम्हाला अन्यथा प्राप्त झालेले कॅश डिस्काउंट नाकारून प्रभावीपणे वसूल केले जात नाही. दुसऱ्या शब्दांत: "इंटरेस्ट" गायब होत नाही; तुम्ही कॅशमध्ये भरलेल्यापेक्षा जास्त प्रभावी प्रिन्सिपल रकमेमध्ये ते फक्त लपवले जाते.
एक ठोस उदाहरण
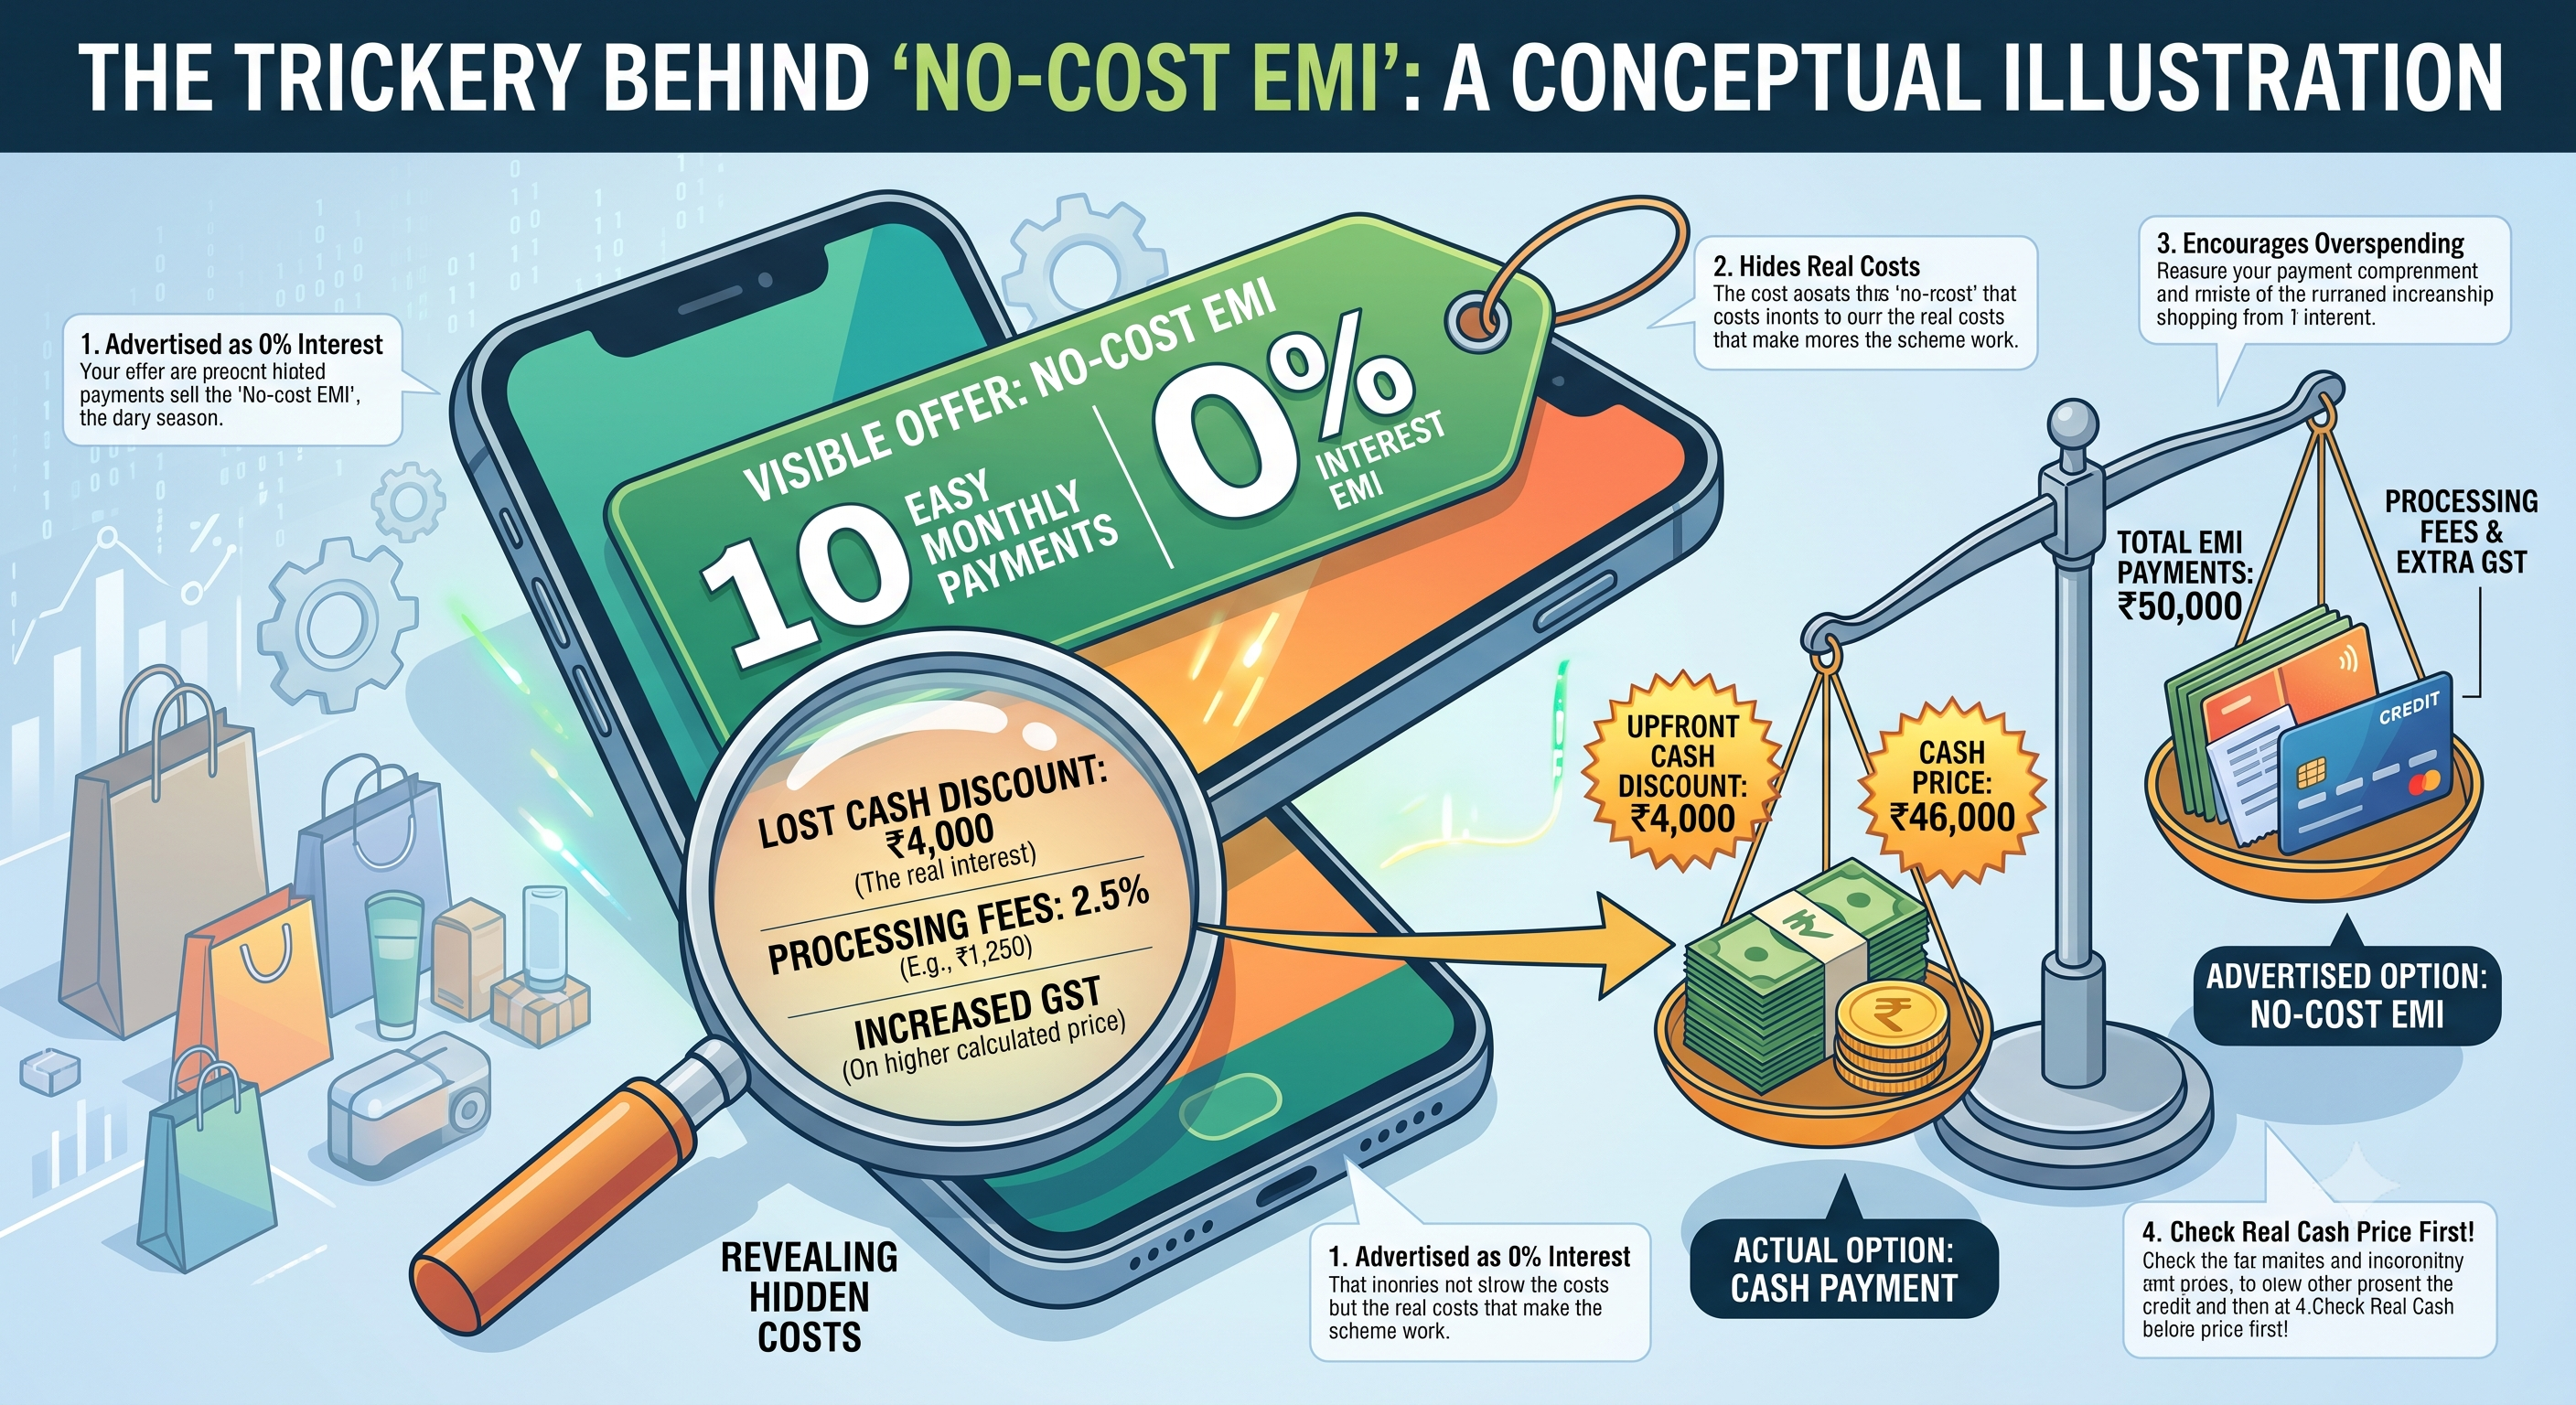
₹50,000 च्या MRP सह स्मार्टफोनची कल्पना करा, परंतु जे सामान्यपणे ₹46,000 साठी उपलब्ध असेल जर कॅशमध्ये भरले असेल, जे सामान्य रिटेलर मार्जिन आणि डिस्काउंटिंग दर्शविते. या फोनसाठी जाहिरात केलेली "नो-कॉस्ट EMI" स्कीम अंतर्गत, तुम्हाला ₹5,000 चे 10 समान मासिक हप्ते ऑफर केले जाऊ शकतात - जे "कोणत्याही व्याजाशिवाय" अचूक ₹50,000 असेल
प्रथमदर्शनी बघता हे निष्पक्ष, इंटरेस्ट-मुक्त डीलसारखे दिसते. परंतु त्याची कॅश किंमतीशी तुलना करा: EMI निवडून, तुम्ही कॅशमध्ये भरलेल्यापेक्षा ₹4,000 अधिक प्रभावीपणे देय केले आहे (₹50,000 वि. ₹46,000) - अशी रक्कम जी इंटरेस्ट प्रमाणे कार्य करते, जरी ती तांत्रिकदृष्ट्या लेबल केलेली नसली तरीही. घटत्या प्रिन्सिपल बॅलन्सवर 10 महिन्यांमध्ये पसरलेले, हा ₹4,000 "छुपे खर्च" सामान्यपणे अचूक कालावधी आणि समाविष्ट रकमेवर अवलंबून 15-20% च्या श्रेणीमध्ये प्रभावी वार्षिक इंटरेस्ट रेटसाठी काम करतो - "नो-कॉस्ट" लेबल असूनही स्टँडर्ड पर्सनल लोन किंवा क्रेडिट कार्ड इंटरेस्ट रेटशी तुलना करता किंवा कधीकधी त्यापेक्षा जास्त.
म्हणूनच फायनान्शियल नियामक आणि ग्राहक वकीलांनी वारंवार नो-कॉस्ट EMI योजनांना दिशाभूल करणारी योजना म्हणून चिन्हांकित केली आहे: लेबल स्वतंत्र आयटमच्या इंटरेस्ट शुल्काच्या अनुपस्थितीवर लक्ष केंद्रित करते, तसेच कालांतराने पेमेंट करण्याचा प्रभावी खर्च, कॅशमध्ये पेमेंट करण्याशी संबंधित, अनेकदा वास्तविक आहे हे लक्षात आणून देते.
प्रोसेसिंग फी: वास्तविक खर्चाचे आणखी एक स्तर
डिस्काउंट जप्त करण्याच्या यंत्रणेपलीकडे, अनेक नो-कॉस्ट EMI व्यवस्थांमध्ये बँक किंवा NBFC द्वारे लोन सुलभ करणाऱ्या प्रोसेसिंग फी देखील समाविष्ट आहे - अनेकदा लोन रकमेच्या 1% ते 3% पर्यंत. कधीकधी प्रचारात्मक ऑफरचा भाग म्हणून माफ केले असताना, हे शुल्क, उपलब्ध असताना, आणखी एक वास्तविक खर्च दर्शवते जो नेहमीच "नो-कॉस्ट" दाव्यासह ठळकपणे उघड केला जात नाही आणि जेव्हा ते लागू होते तेव्हा व्यवस्थेच्या प्रभावी खर्चात अर्थपूर्णपणे जोडू शकते.
तुम्हाला न मिळालेल्या "सवलत" वर GST
नो-कॉस्ट EMI किंमतीसह GST कसे संवाद साधते याबद्दल आणखी एक स्पष्ट माहिती आहे. भारतीय टॅक्स नियमांनुसार, जीएसटीची गणना सामान्यपणे वास्तविक ट्रान्झॅक्शन मूल्यावर केली जाते - म्हणजे जर रिटेलर "नो-कॉस्ट" संरचनेसाठी कॅश किंमतीच्या तुलनेत ईएमआय किंमत वाढवत असेल तर आकारलेल्या जीएसटीची गणना या जास्त, वाढलेल्या बेस किंमतीवर केली जाते, अन्यथा तुम्ही भरलेल्या कमी कॅश किंमतीपेक्षा. याचा अर्थ असा की तुम्ही केवळ जास्त प्रभावी प्रिन्सिपलच नाही तर त्या वाढीव प्रिन्सिपलवर प्रमाणात जास्त GST देखील भरू शकता - एक सूक्ष्म अतिरिक्त खर्च स्तर जो बहुतांश ग्राहक कधीही स्पष्टपणे लक्षात करत नाहीत किंवा कॅल्क्युलेट करत नाहीत.
रिटेलर्स आणि ब्रँड्स या संरचनेला का आवडतात
बिझनेसच्या दृष्टीकोनातून, नो-कॉस्ट EMI हे अत्यंत प्रभावी सेल्स टूल आहे आणि विशेषत: प्रमुख विक्री इव्हेंट दरम्यान रिटेलर्स आणि ब्रँड्स ती ऑफर करण्यासाठी खूप गुंतवणूक का करतात हे समजून घेणे योग्य आहे.
यामुळे मोठ्या खरेदीसाठी मानसिक अडथळा कमी होतो. दहा ₹5,000 हप्त्यांमध्ये ₹50,000 खरेदी ब्रेक करणे अन्यथा लक्षणीय खरेदी निर्णय घेणे अधिक व्यवस्थापित करण्यासारखे वाटते, ग्राहक अन्यथा संकोच करू शकतात किंवा विलंब करू शकतात अशा खरेदीला प्रोत्साहित करते.
हे स्पष्ट "क्रेडिट खर्च" आक्षेप दूर करते. ग्राहक सामान्यपणे इंटरेस्ट भरण्यापासून सावध असतात - ते स्पष्ट, टाळता येण्याजोग्या खर्चासारखे वाटते. स्पष्ट इंटरेस्ट लाईन आयटम हटवून, नो-कॉस्ट EMI या नैसर्गिक ग्राहक प्रतिकाराला मागे टाकते, जरी समान किंमत कमी दृश्यमान स्वरूपात असली तरीही.
हे स्पर्धात्मक विक्री कालावधीदरम्यान वाढीव विक्रीचे प्रमाण वाढवते. ई-कॉमर्स प्लॅटफॉर्म आणि ब्रँड्स या योजनांना सबसिडीचा खर्च सहन करण्यास तयार आहेत (वर वर्णन केलेल्या सवलत-जप्ती यंत्रणेद्वारे निधीपुरवठा, किंवा खरोखरच मार्केटिंग बजेटमधून) कारण परिणामी विक्रीची रक्कम वाढ, विशेषत: उच्च स्पर्धात्मक विक्री इव्हेंट दरम्यान, बिझनेसच्या दृष्टीकोनातून किंमतीची आहे.
नो-कॉस्ट EMI ऑफरचे योग्यरित्या मूल्यांकन कसे करावे
कोणत्याही नो-कॉस्ट EMI ऑफरचे मूल्यांकन करताना एकच सर्वात महत्त्वाची शिस्त ही आहे: नेहमीच, स्पष्टपणे, त्याच विक्रेत्याकडून त्याच उत्पादनासाठी कॅश किंमत (कोणतीही उपलब्ध सवलत, कॅशबॅक किंवा कूपनसह) काय असेल ते तपासा - आणि तुम्ही वचनबद्ध असलेल्या सर्व EMI हप्त्यांच्या एकूण रकमेसापेक्ष थेट कॅश किंमतीची तुलना करा.
काही व्यावहारिक स्टेप्स:
- कॅश डिस्काउंट स्पष्टपणे पाहा. अनेक ई-कॉमर्स प्लॅटफॉर्म एकाच उत्पादनासाठी कॅश किंमत आणि EMI किंमत दोन्ही प्रदर्शित करतात; जर ते तुमची खरेदी पद्धत अंतिम करण्यापूर्वी दोन्ही प्रदर्शित करत नसतील तर पेमेंट पर्याय पेज काळजीपूर्वक तपासा किंवा विचारा.
- एकूण EMI आऊटफ्लो कॅल्क्युलेट करा आणि त्याची थेट कॅश किंमतीसह तुलना करा. जर सर्व हप्त्यांची एकूण रक्कम तुम्ही सुरक्षित केलेल्या कॅश किंमतीपेक्षा जास्त असेल तर हा फरक तुमचा वास्तविक, प्रभावी इंटरेस्ट खर्च आहे - मार्केटिंग लेबल काय सांगत असले तरीही.
- प्रोसेसिंग फी मधील घटक, जर असल्यास. तुमच्या एकूण खर्चाच्या तुलनेत कोणतेही प्रोसेसिंग फी जोडा, कारण हा लोनशी संबंधित अस्सल कॅश आऊटफ्लो आहे.
- EMI संरचनेसाठी तुमच्या वास्तविक गरजेचा विचार करा. जर तुम्हाला आजच वास्तविकपणे कॅश किंमत परवडत असेल आणि नो-कॉस्ट EMI कॅश किंमतीपेक्षा कमी एकूण खर्च ऑफर करत नसेल तर पेमेंट पसरविण्यासाठी कोणताही फायनान्शियल लाभ नाही - तुम्ही केवळ कोणत्याही वास्तविक सवलतीशिवाय लहान हप्त्यांची मानसिक सुविधा स्वीकारत आहात, तर बँक किंवा NBFC चे आता लेंडिंग रिलेशनशिप आणि क्रेडिट रेकॉर्ड आहे, जे खरेदीसाठी तुमच्या नावाशी जोडलेले आहे तुम्ही थेटपणे देय केले असेल.
जेव्हा नो-कॉस्ट ईएमआय खरोखरच अर्थपूर्ण असतो
यापैकी काहीही म्हणजे नो-कॉस्ट EMI हा नेहमीच खराब पर्याय असतो. कायदेशीर परिस्थिती आहेत जेथे ते अर्थपूर्ण असू शकतात:
- जेव्हा EMI एकूण खरोखरच उपलब्ध सर्वोत्तम कॅश किंमतीशी जुळते आणि पेमेंट स्प्रेड करणे तुम्हाला कोणत्याही अर्थपूर्ण कॉस्ट दंडाशिवाय कॅश फ्लो मॅनेज करण्यास मदत करते.
- जेव्हा तुमच्याकडे लिक्विडिटी जपण्याचे विशिष्ट, अनुशासित कारण असेल, उदाहरणार्थ, आपत्कालीन फंड किंवा अन्य उच्च-प्राधान्य वापरासाठी कॅश उपलब्ध ठेवणे - आणि EMI खर्चातील फरक त्या लवचिकतेसाठी पुरेसे लहान आहे.
- जेव्हा पर्याय उच्च इंटरेस्ट क्रेडिट कार्ड कॅश ॲडव्हान्स किंवा त्याच खरेदीसाठी फंड करण्यासाठी अधिक महाग पर्सनल लोन वापरत असेल, तेव्हा वास्तविक पर्यायांमध्ये माफक किंमत असलेली नो-कॉस्ट EMI स्कीम कमी महाग पर्याय बनवेल.
बॉटम लाईन
“नो-कॉस्ट EMI" हे तांत्रिकदृष्ट्या खरे क्लेमच्या भारतीय रिटेल मधील स्पष्ट उदाहरणांपैकी एक आहे जे फेस वॅल्यूवर घेतल्यास कार्यक्षमतेने दिशाभूल करू शकते. तुम्हाला स्पष्टपणे आकारले जात नसलेले इंटरेस्ट अनेकदा भिन्न चॅनेलद्वारे वसूल केले जाते, जे सामान्यपणे तुम्हाला प्राप्त झालेल्या कॅश डिस्काउंटची जप्ती करतात अन्यथा त्याची व्यवस्था त्याच्या नावाप्रमाणेच वारंवार मोफत नसते. तुम्हाला संरक्षित करणारी शाखा सामान्यत: फायनान्सिंग टूल म्हणून ईएमआयचा विश्वास नाही; "नो-कॉस्ट" याचा अर्थ तुम्हाला नो कॉस्ट असा गृहीत धरण्यापूर्वी प्रत्येक वेळी उपलब्ध वास्तविक सर्वोत्तम कॅश किंमतीसाठी एकूण ईएमआय खर्चाची तुलना करण्याची ही सोपी सवय आहे.