1.1. मास्टरिंग मनी मॅनेजमेंटचा परिचय
मनी मॅनेजमेंटमध्ये मास्टरिंग हे एक आवश्यक जीवन कौशल्य आहे जे तुमच्या फायनान्शियल कल्याण आणि आयुष्याच्या एकूण गुणवत्तेवर लक्षणीयरित्या परिणाम करू शकते. प्रभावी मनी मॅनेजमेंटमध्ये फायनान्शियल लक्ष्य प्राप्त करण्यासाठी बजेट, सेव्हिंग, इन्व्हेस्टमेंट आणि खर्च सवयी नियंत्रित करणे समाविष्ट आहे. चांगला फायनान्शियल प्लॅन विकसित करून, तुम्ही कर्ज टाळू शकता, संपत्ती निर्माण करू शकता आणि फायनान्शियल स्थिरता सुनिश्चित करू शकता. मनी मॅनेजमेंटची तत्त्वे समजून घेणे तुम्हाला माहितीपूर्ण निर्णय घेण्यास, फायनान्शियल तणाव कमी करण्यास आणि समृद्ध भविष्य सुरक्षित करण्यास सक्षम करते. तुम्ही फक्त तुमचा फायनान्शियल प्रवास सुरू करीत असाल किंवा तुमची विद्यमान स्ट्रॅटेजी सुधारण्याची इच्छा असाल, तर फायनान्शियल यश प्राप्त करण्यासाठी मनी मॅनेजमेंटचा महत्त्वाचा आहे. या कोर्समध्ये आम्ही खालील गोष्टींवर लक्ष केंद्रित करू
मुख्य संकल्पना
- बजेटिंग: तुमचे इन्कम आणि खर्चासाठी प्लॅन बनवत आहे.
- बचत: भविष्यातील गरजा किंवा आपत्कालीन परिस्थितीसाठी पैसे बाजूला ठेवणे.
- इन्व्हेस्टमेंट: वेळेनुसार रिटर्न निर्माण करण्यासाठी पैसे वापरणे.
- कर्ज व्यवस्थापन: कोणतेही कर्ज घेतलेले पैसे सुज्ञपणे हाताळणे.
- फायनान्शियल गोल्स: शॉर्ट-टर्म आणि लॉंग-टर्म उद्दिष्टे सेट करणे
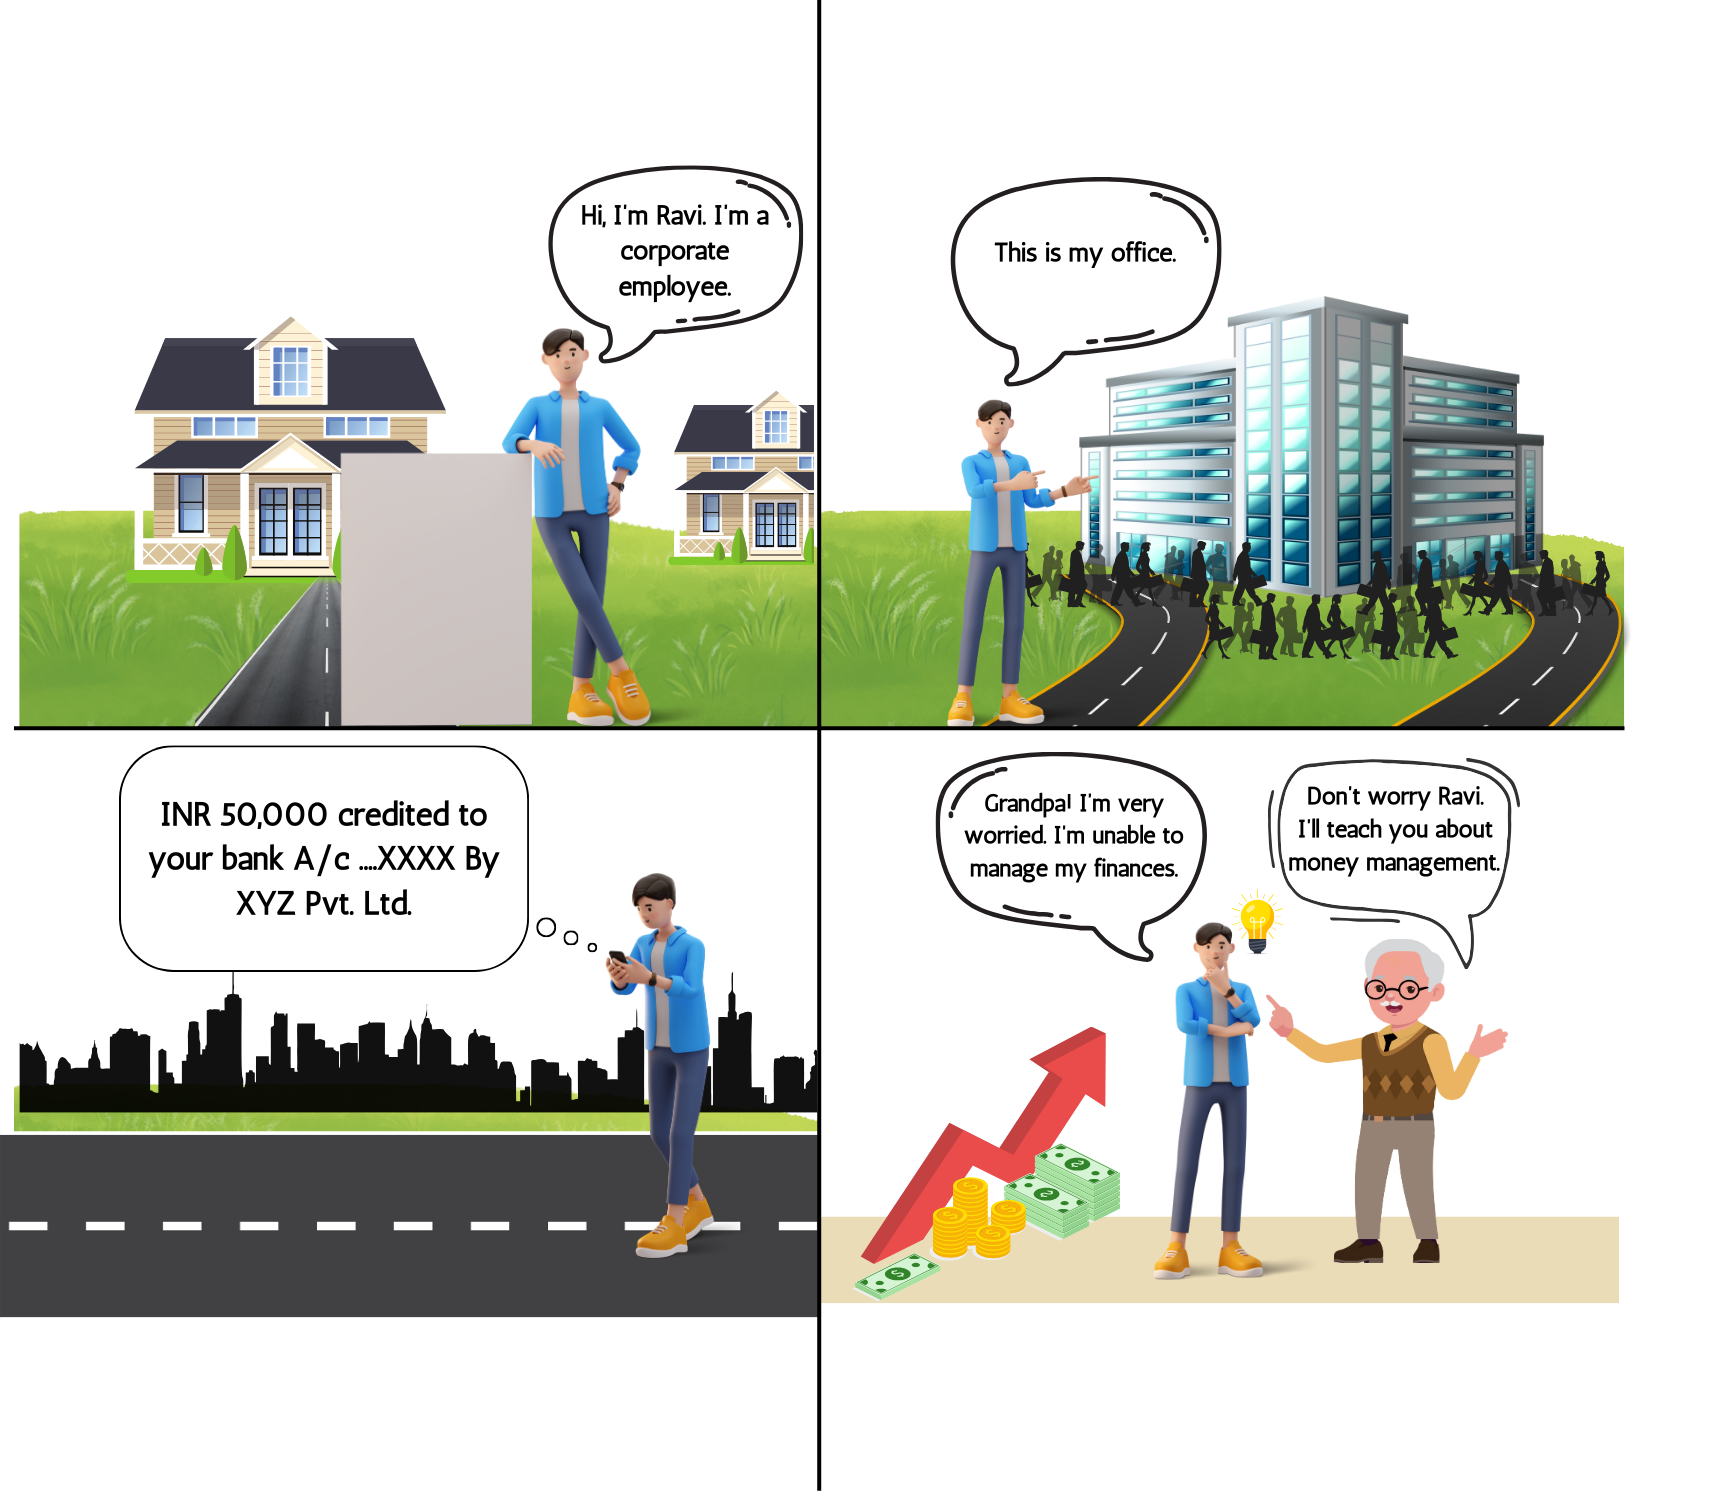
आम्हाला या कोर्सचे उदाहरणांसह स्पष्टीकरण करायचे होते. त्यामुळे आम्ही रवि नावाच्या एका हिरोला घेतले आहे जे आम्हाला आमची संकल्पना अधिक सोप्या पद्धतीने समजून घेण्यास मदत करेल.
-
बजेटिंग
बजेट हे प्रभावी मनी मॅनेजमेंटचा आधारस्तंभ आहे. बजेट हा एक फायनान्शियल प्लॅन आहे जो विशिष्ट कालावधीत तुमचे उत्पन्न आणि खर्च रूपरेषित करतो. हे तुम्हाला तुमचा खर्च ट्रॅक करण्यास, तुम्ही खर्च कमी करू शकणारे क्षेत्र ओळखण्यास आणि तुम्ही तुमच्या साधनांमध्ये राहत आहात याची खात्री करण्यास मदत करते. बजेट तयार करण्यासाठी आणि मेंटेन करण्यासाठी काही प्रमुख स्टेप्स येथे आहेत:
- तुमचे उत्पन्न जाणून घ्या: तुमचे एकूण मासिक उत्पन्न किती आहे हे कॅल्क्युलेट करून सुरू करा. यामध्ये तुमचे वेतन, बोनस, तुमची फ्रीलान्स कमाई आणि उत्पन्नाचे इतर कोणतेही स्रोत समाविष्ट आहेत.
- तुमचे खर्च लिस्ट करा: तुमचे खर्च निश्चित (भाडे, गहाण, युटिलिटीज) आणि परिवर्तनीय (किराणा, मनोरंजन, डायनिंग आऊट) मध्ये श्रेणीबद्ध करा. कार मेंटेनन्स किंवा वैद्यकीय बिले यासारख्या अनियमित खर्चांचा समावेश करण्यास विसरू नका.
- फायनान्शियल लक्ष्य सेट करा: शॉर्ट-टर्म आणि लाँग-टर्म फायनान्शियल लक्ष्य स्थापित करा. दीर्घकालीन उद्दिष्टांमध्ये घर खरेदी करणे किंवा आरामदायी निवृत्ती असणे समाविष्ट असू शकते, परंतु अल्पकालीन उद्दिष्टांमध्ये ट्रिपसाठी बचत करणे समाविष्ट असू शकते.
- फंड वाटप करा: प्रत्येक खर्चाच्या कॅटेगरी आणि तुमच्या फायनान्शियल लक्ष्यांसाठी तुमच्या उत्पन्नाचा एक भाग नियुक्त करा. हाऊसिंग, फूड आणि वाहतूक यासारख्या आवश्यक गोष्टींना प्राधान्य देण्याची खात्री करा.
- ट्रॅक आणि ॲडजस्ट करा: तुम्ही तुमच्या बजेटवर टिकून राहत आहात याची खात्री करण्यासाठी तुमच्या खर्चावर नियमितपणे देखरेख करा. दीर्घकालीन उद्दिष्टांमध्ये घर खरेदी करणे किंवा कंटेंट निवृत्ती असणे समाविष्ट असू शकते, तर शॉर्ट-टर्म उद्दिष्टे ट्रिपसाठी बचत करू शकतात.
-
सेव्हिंग: फायनान्शियल कुशन तयार करणे
आर्थिक सुरक्षेसाठी पैसे सेव्ह करणे महत्त्वाचे आहे. हे अनपेक्षित खर्चासाठी सुरक्षा जाळी प्रदान करते आणि तुम्हाला तुमचे फायनान्शियल लक्ष्य प्राप्त करण्यास मदत करते. तुमची सेव्हिंग्स वाढविण्यासाठी काही स्ट्रॅटेजी येथे आहेत:
- आपत्कालीन फंड: आपत्कालीन फंडमध्ये किमान तीन ते सहा महिन्यांचे जीवन खर्च वाचवण्याचे ध्येय. हा फंड वैद्यकीय आपत्कालीन परिस्थिती किंवा नोकरी गमावणे यासारख्या अनपेक्षित खर्चाला कव्हर करेल.
- सेव्हिंग्स ऑटोमेट करा: तुमच्या चेकिंग अकाउंटमधून तुमच्या सेव्हिंग्स अकाउंटमध्ये ऑटोमॅटिक ट्रान्सफर सेट-अप करा. या प्रकारे, तुम्ही खात्री करता की तुमच्या उत्पन्नाचा एक भाग तुम्हाला खर्च करण्याची संधी असण्यापूर्वी सेव्ह केला जातो.
- अनावश्यक खर्च कमी करा: तुम्ही कमी करू शकणारे किंवा काढून टाकू शकणारे गैर-आवश्यक खर्च ओळखा. उदाहरणार्थ, तुम्ही दुर्मिळपणे वापरत असलेले सबस्क्रिप्शन डायनिंग किंवा कॅन्सल करण्याऐवजी घरी स्वयंपाक करण्याचा विचार करा.
- सेव्हिंग्स अकाउंटचा लाभ घ्या: तुमची कमाई जास्तीत जास्त वाढविण्यासाठी उच्च इंटरेस्ट रेट्ससह सेव्हिंग्स अकाउंट निवडा. चांगल्या रिटर्नसाठी उच्च-उत्पन्न सेव्हिंग्स अकाउंट किंवा डिपॉझिट सर्टिफिकेट (सीडी) उघडण्याचा विचार करा.
-
इन्व्हेस्टमेंट: तुमची संपत्ती वाढवणे
कालांतराने तुमची संपत्ती वाढविण्याचा इन्व्हेस्टमेंट हा एक शक्तिशाली मार्ग आहे. यामध्ये काही रिस्क असताना, पारंपारिक सेव्हिंग्स अकाउंटच्या तुलनेत ते जास्त रिटर्न देऊ शकते. इन्व्हेस्टमेंटची काही प्रमुख तत्त्वे येथे दिली आहेत:
- मूलभूत गोष्टी समजून घ्या: स्टॉक, बाँड्स, म्युच्युअल फंड आणि रिअल इस्टेट यासारख्या विविध प्रकारच्या इन्व्हेस्टमेंटविषयी जाणून घ्या. प्रत्येक इन्व्हेस्टमेंट प्रकाराची स्वत:ची रिस्क आणि रिटर्न प्रोफाईल असते.
- तुमचा पोर्टफोलिओ विविधतापूर्ण करा: जोखीम कमी करण्यासाठी विविध ॲसेट श्रेणींमध्ये तुमची इन्व्हेस्टमेंट पसरवा. विविधता तुमच्या पोर्टफोलिओचे कोणत्याही एका इन्व्हेस्टमेंटमध्ये लक्षणीय नुकसानापासून संरक्षण करण्यास मदत करते.
- लाँग टर्मसाठी इन्व्हेस्ट करा: दीर्घकालीन दृष्टीकोनासह इन्व्हेस्ट करणे तुम्हाला मार्केटमधील चढ-उतार राईड करण्याची आणि कम्पाउंड इंटरेस्टचा लाभ घेण्याची परवानगी देते. शॉर्ट-टर्म मार्केट मूव्हमेंटवर आधारित आकर्षक निर्णय घेणे टाळा.
- व्यावसायिक सल्ला घ्या: तुमचे ध्येय आणि रिस्क सहनशीलतेसाठी तयार केलेली इन्व्हेस्टमेंट स्ट्रॅटेजी तयार करण्यासाठी फायनान्शियल सल्लागाराचा सल्ला घ्या. व्यावसायिक तुम्हाला जटिल इन्व्हेस्टमेंट पर्याय नेव्हिगेट करण्यास आणि माहितीपूर्ण निर्णय घेण्यास मदत करू शकतात.
-
खर्चाच्या सवयी नियंत्रित करणे: कर्ज टाळणे आणि जास्त खर्च करणे
फायनान्शियल आरोग्य राखण्यासाठी तुमच्या खर्चाच्या सवयी नियंत्रित करणे आवश्यक आहे. विशेषत: क्रेडिट कार्ड आणि ऑनलाईन शॉपिंगच्या सोयीसह जास्त खर्चाच्या फटकात पडणे सोपे आहे. तुमचा खर्च तपासण्यासाठी येथे काही टिप्स दिल्या आहेत:
- तुमचा खर्च ट्रॅक करा: तुमच्या दैनंदिन खर्चावर लक्ष ठेवण्यासाठी खर्च ट्रॅकर किंवा बजेट ॲप वापरा. हे तुम्हाला पॅटर्न आणि क्षेत्र ओळखण्यास मदत करते जिथे तुम्ही परत काढू शकता.
- इम्पल्स खरेदी टाळा: खरेदी करण्यापूर्वी, ते आवश्यक आहे की नाही हे स्वत:ला विचारा. इम्पल्स खरेदी टाळण्यासाठी गैर-आवश्यक वस्तू खरेदी करण्यापूर्वी 24 तास प्रतीक्षा करण्याचा विचार करा.
- क्रेडिट सुज्ञपणे वापरा: जर तुम्ही क्रेडिट कार्ड वापरत असाल तर इंटरेस्ट शुल्क टाळण्यासाठी प्रत्येक महिन्यात पूर्ण बॅलन्स भरा. जास्त खर्च करण्यासाठी तुम्हाला लक्ष कमी करावे लागणाऱ्या क्रेडिट कार्डची मर्यादा.
- खर्चाची मर्यादा सेट करा: मनोरंजन आणि डायनिंग आऊट सारख्या विवेकबुद्धीपूर्ण कॅटेगरीसाठी खर्च मर्यादा स्थापित करा. जास्त खर्च टाळण्यासाठी या मर्यादेवर टिकून राहा.
-
आर्थिक ध्येय साध्य करणे: भविष्यासाठी नियोजन
फायनान्शियल गोल्स सेट करणे आणि प्राप्त करणे हा मनी मॅनेजमेंटचा एक महत्त्वाचा घटक आहे. तुम्ही मोठ्या खरेदीसाठी बचत करत असाल, निवृत्तीचे नियोजन करत असाल किंवा तुमच्या मुलाच्या शिक्षणासाठी निधी देत असाल, स्पष्ट प्लॅन असल्याने तुम्हाला लक्ष केंद्रित आणि प्रेरित राहण्यास मदत होऊ शकते. तुमचे फायनान्शियल लक्ष्य साध्य करण्यासाठी येथे काही स्टेप्स आहेत:
- स्मार्ट गोल्स सेट करा: तुमचे फायनान्शियल लक्ष्य विशिष्ट, मोजण्यायोग्य, साध्य करण्यायोग्य, संबंधित आणि टाइम-बाउंड (स्मार्ट) असल्याची खात्री करा. उदाहरणार्थ, "मला पैसे सेव्ह करायचे आहेत" असे म्हणण्याऐवजी, "मला तीन वर्षांमध्ये घरावर डाउन पेमेंटसाठी ₹10,000 सेव्ह करायचे आहे."
- फायनान्शियल प्लॅन तयार करा: तुम्ही तुमचे ध्येय कसे साध्य कराल हे दर्शविणारा तपशीलवार प्लॅन विकसित करा. या प्लॅनमध्ये तुमची प्रगती ट्रॅक करण्यासाठी विशिष्ट कृती, वेळापत्रक आणि माईलस्टोन्सचा समावेश असावा.
- रिव्ह्यू करा आणि ॲडजस्ट करा: नियमितपणे तुमचे फायनान्शियल लक्ष्य आणि प्रगती रिव्ह्यू करा. तुमच्या आर्थिक परिस्थिती किंवा प्राधान्यांमधील बदलांसाठी आवश्यकतेनुसार तुमचा प्लॅन ॲडजस्ट करा.
- माईलस्टोन्स साजरा करा: तुमची कामगिरी मार्गाने साजरा करा. तुमची प्रगती ओळखणे तुम्हाला प्रेरित आणि तुमच्या आर्थिक ध्येयांसाठी वचनबद्ध ठेवू शकते.
मास्टरिंग मनी मॅनेजमेंट कसे काम करते याचे उदाहरण

रवी'स फायनान्शियल ॲडव्हेंचर
एकदा व्हायब्रंट टाऊनमध्ये सूरतमध्ये रवि नावाचा तरुण राहिला. रवी हे नुकतेच त्यांच्या स्वप्नातील नोकरीला उतरवले होते आणि त्यांच्या ₹50,000 च्या मासिक वेतनाबद्दल उत्साहित होते. तथापि, त्याच्या फायनान्सचे व्यवस्थापन करणे कठीण वाटले. एका संध्याकाळी, रवी आपल्या आजी-आजोबाने बैठला, ज्यांनी मनी मॅनेजमेंटवर प्रभुत्व मिळवण्याविषयी एक कथा शेअर केली.
गोल्डन कॉईन्सची कथा
एका लहान खेड्यात, अर्जुन नावाच्या शेतकऱ्याचे निवास होते. प्रत्येक महिन्याला अर्जुनला त्याच्या पिकांसाठी 50 गोल्डन कॉईन्सची बॅग प्राप्त झाली. त्याचे पैसे चांगले मॅनेज करण्यासाठी, अर्जुनने या पायऱ्यांचे अनुसरण केले:
- बजेट: अर्जुनने त्याच्या इन्कम आणि खर्चासाठी प्लॅन तयार केला. त्यांनी वाटप केले:
- त्याच्या कॉटेजसाठी भाडे: 15 कॉईन्स
- पाणी आणि बाहीसाठी उपयोगिता आणि बिल: 5 कॉईन्स
- त्याच्या कुटुंबासाठी धान्य: 8 कॉईन्स
- सेव्हिंग: भविष्यातील गरजांसाठी अर्जुनने 13 कॉईन्स बाजूला ठेवले:
- आपत्कालीन फंड: 5. कॉईन्स
- रिटायरमेंट फंड: 5. कॉईन्स
- स्टॉक इन्व्हेस्टमेंट: 3 कॉईन्स
- डेब्ट मॅनेजमेंट: अर्जुनने नवीन प्लॉट खरेदी करण्यासाठी पैसे उधार घेतले होते, त्यामुळे त्यांनी प्रत्येक महिन्याला 4 कॉईन्स रिपेमेंट केले.
- विविध खर्च: अर्जुनने स्वत:ला काही विश्रांती दिली आहे:
- मनोरंजन: 3 कॉईन्स (जसे की गाव मेळाव्यात उपस्थित राहणे)
- डायनिंग आऊट: 2 कॉईन्स (त्याच्या कुटुंबासह उपचारांचा आनंद घेणे)
- आर्थिक ध्येय: अर्जुनने त्याच्या शेताचा विस्तार करण्याचे आणि त्यासाठी बचत करण्यासाठी ध्येय निश्चित करण्याचे स्वप्न पाहिले.
अ मंथ इन अर्जुन'स लाईफ
प्रत्येक महिन्याला अर्जुनने त्याच्या बजेटचे अनुसरण केले. त्याचे पैसे कुठे गेले हे समजून घेण्यासाठी त्यांनी प्रत्येक खर्च रेकॉर्ड केला. त्याचा खर्च ट्रॅक करून, त्याला समजले की त्याने ट्रीट्सवर खूप खर्च केला आणि त्याचे बजेट समायोजित केले. त्यांच्या बचतीसह, अर्जुनने लवकरच एक मजबूत आपत्कालीन फंड तयार केला आणि स्टॉकमध्ये गुंतवणूक करण्यास सुरुवात केली, चांगले भविष्य सुरक्षित केले.
रवी'स एपिफनी
कथा पाहून प्रेरित होऊन, रवीने त्याच तत्त्वांचा वापर करण्याचा निर्णय घेतला:
- खर्च ट्रॅक करा: त्यांनी खर्च केलेल्या प्रत्येक रुपयाची नोंद केली.
- बजेट बनवा: विशिष्ट कॅटेगरीमध्ये ₹50,000 वाटप केले.
- आढावा घ्या आणि समायोजित करा: नियमितपणे त्याचे बजेट तपासले आणि बदल केले.
- ध्येय सेट करा: कार खरेदी करणे आणि प्रवासासाठी बचत करणे यासारखे स्पष्ट फायनान्शियल लक्ष्य निश्चित करा.
रवीला आढळून आले की त्यांचे पैसे मॅनेज करणे खूपच कठीण नाही. काळजीपूर्वक नियोजन आणि शिस्तीने, त्यांनी त्यांच्या फायनान्शियल आकांक्षा पूर्ण केल्या आणि त्यानंतर आनंदाने जगला.
1.2 मनी मॅनेजमेंटमध्ये निपुणता मिळविण्याची आवश्यकता काय आहे?
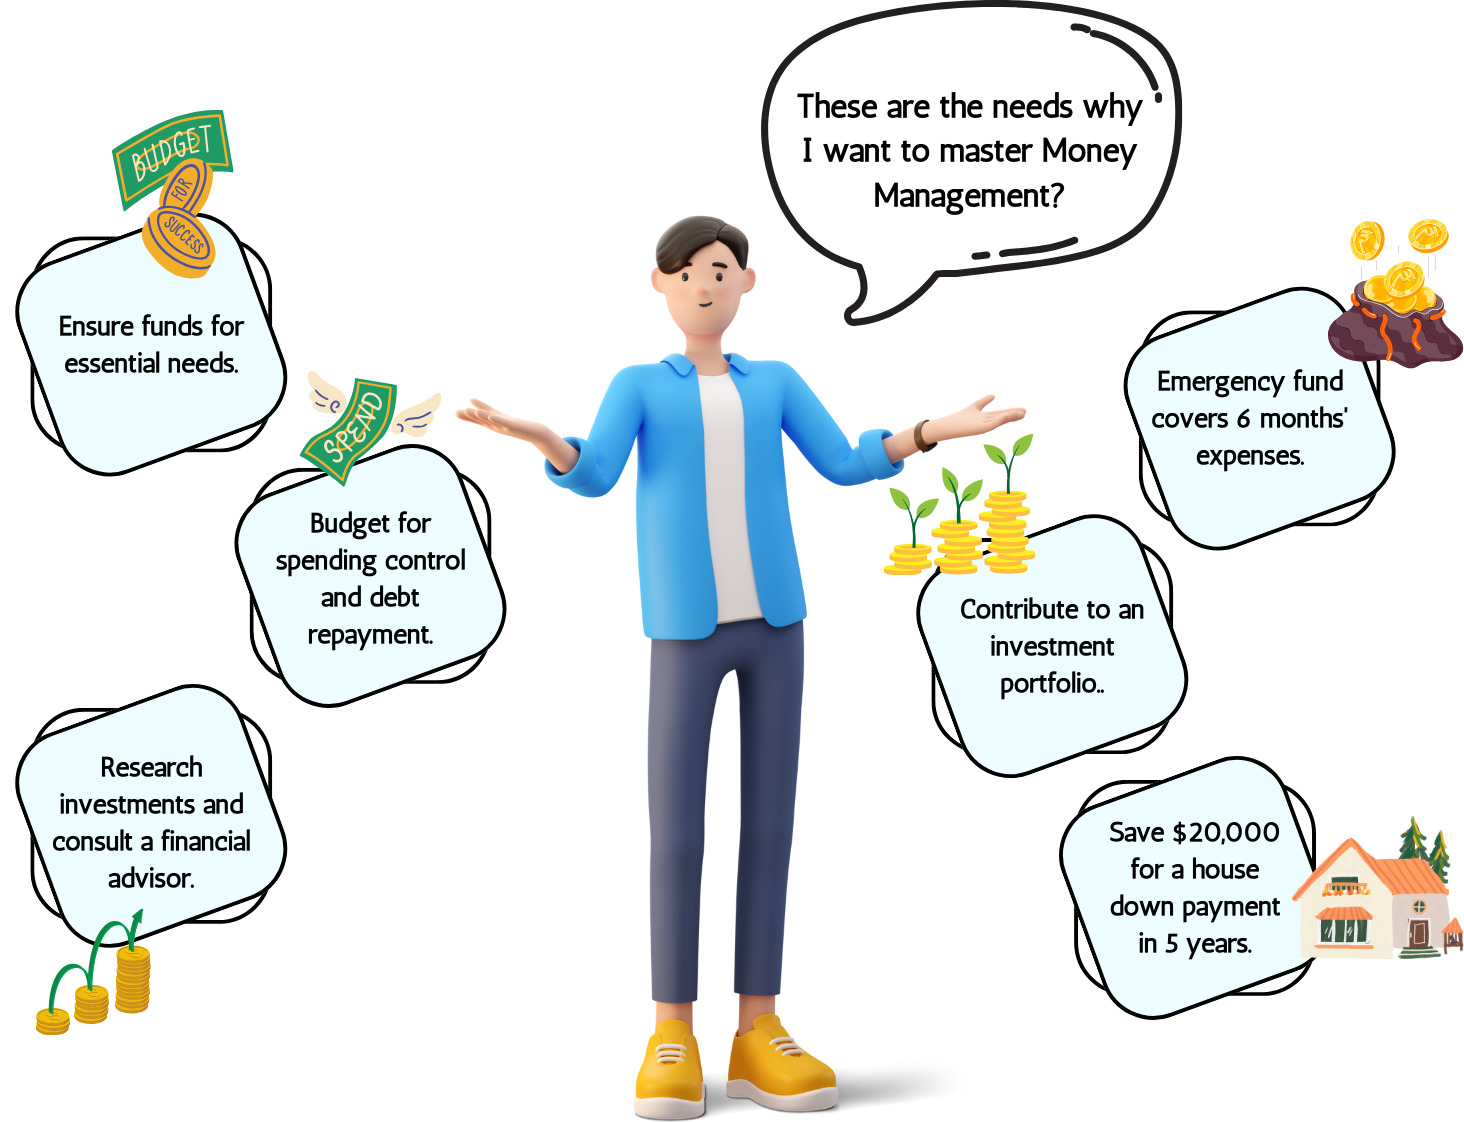
विविध कारणांसाठी मनी मॅनेजमेंटवर प्रभुत्व मिळवणे महत्त्वाचे आहे, प्रत्येक स्थिर, समृद्ध आणि तणावमुक्त फायनान्शियल आयुष्यात योगदान देते.
फायनान्शियल स्थिरता
फायनान्शियल स्थिरता हा सुरक्षित आणि आरामदायी जीवनाचा आधारस्तंभ आहे. तुमचे पैसे प्रभावीपणे मॅनेज करून, तुम्ही हे सुनिश्चित करू शकता की तुमच्या आवश्यक गरजा पूर्ण करण्यासाठी तुमच्याकडे पुरेसा फंड आहे, जसे की हाऊसिंग, फूड आणि हेल्थकेअर. ही स्थिरता तुम्हाला पैसे संपण्याची किंवा फायनान्शियल संकटाचा सामना करण्याची सतत चिंता न करता जगण्याची परवानगी देते.
उदाहरण: रवी त्यांचे मासिक इन्कम आणि खर्च बारकाईने ट्रॅक करतात. तो सुनिश्चित करतो की त्याच्या आवश्यक गरजा पूर्ण करण्यासाठी त्याच्याकडे नेहमीच पुरेसे फंड आहेत, जसे की भाडे, युटिलिटीज आणि किराणा, त्याला स्थिर फायनान्शियल पाया प्रदान करते.
कर्ज टाळणे
अनियंत्रित फायनान्समुळे लोन जमा होऊ शकते, जे त्वरित नियंत्रणाबाहेर जाऊ शकते. मनी मॅनेजमेंटवर प्रभुत्व मिळवून, तुम्ही एक बजेट तयार करू शकता जे तुम्हाला तुमच्या साधनांमध्ये राहण्यास, अनावश्यक कर्ज टाळण्यास आणि विद्यमान कर्ज अधिक कार्यक्षमतेने भरण्यास मदत करते. यामुळे उच्च इंटरेस्ट पेमेंटचा भार आणि लोनशी संबंधित तणाव कमी होतो.
उदाहरण रवि आपल्या खर्चावर नियंत्रण ठेवण्यासाठी आणि क्रेडिट कार्ड डेब्ट भरण्यासाठी बजेटचा वापर करतो. अनावश्यक खरेदी टाळून आणि लोन रिपेमेंटवर लक्ष केंद्रित करून, ते त्याचा फायनान्शियल भार लक्षणीयरित्या कमी करतात आणि जास्त इंटरेस्ट शुल्क टाळतात.
संपत्ती निर्माण
कालांतराने संपत्ती निर्माण करण्यासाठी प्रभावी मनी मॅनेजमेंट आवश्यक आहे. सुज्ञपणे बचत आणि गुंतवणूक करून, तुम्ही तुमची आर्थिक संसाधने वाढवू शकता आणि आरामदायी भविष्य सुरक्षित करू शकता. स्टॉक, बाँड्स, म्युच्युअल फंड आणि रिअल इस्टेट सारख्या इन्व्हेस्टमेंट पारंपारिक सेव्हिंग्स अकाउंटच्या तुलनेत जास्त रिटर्न प्रदान करू शकतात, ज्यामुळे तुम्हाला घर खरेदी करणे किंवा आरामदायीपणे निवृत्त होणे यासारख्या दीर्घकालीन फायनान्शियल लक्ष्य प्राप्त करण्यास मदत होते.
उदाहरण: रवी नियमितपणे त्यांच्या इन्व्हेस्टमेंट पोर्टफोलिओमध्ये योगदान देतात, ज्यामध्ये स्टॉक, बाँड्स आणि म्युच्युअल फंडचा समावेश होतो. वर्षानुवर्षे, त्याची इन्व्हेस्टमेंट वाढते, ज्यामुळे त्यांना संपत्ती जमा करण्याची आणि आरामदायी रिटायरमेंटसाठी प्लॅन करण्याची परवानगी मिळते.
फायनान्शियल गोल उपलब्धि
फायनान्शियल गोल सेट करणे आणि प्राप्त करणे हा फायनान्शियल प्लॅनिंगचा महत्त्वाचा भाग आहे. तुम्हाला मोठ्या खरेदीसाठी बचत करायची असेल, निवृत्तीसाठी प्लॅन करायची असेल किंवा तुमच्या मुलाच्या शिक्षणासाठी फंड करायचे असेल, मनी मॅनेजमेंटचा मास्टरिंग तुम्हाला या ध्येयांपर्यंत पोहोचण्यासाठी तपशीलवार प्लॅन तयार करण्यास मदत करते. धोरणात्मकरित्या फंड वाटप करून आणि शिस्तबद्ध राहून, तुम्ही तुमच्या उद्देशांसाठी स्थिर प्रगती करू शकता.
उदाहरण: रवी यांनी पाच वर्षांच्या आत घरावर डाउन पेमेंटसाठी ₹20,000 सेव्ह करण्याचे ध्येय सेट केले आहे. ते सेव्हिंग्स प्लॅन तयार करतात, गैर-आवश्यक खर्च कमी करतात आणि वेळेवर त्याचे ध्येय साध्य करण्यासाठी त्याची मासिक बचत वाढवतात
तणाव कमी करणे
फायनान्शियल तणाव हा एक सामान्य समस्या आहे जो तुमच्या मानसिक आणि शारीरिक कल्याणावर परिणाम करू शकतो. तुमचे पैसे प्रभावीपणे मॅनेज करणे त्याशी संबंधित आर्थिक अनिश्चितता आणि चिंता कमी करते. तुमच्याकडे प्लॅन आहे आणि तुमच्या फायनान्शियल लक्ष्यांसाठी प्रगती करीत आहात हे जाणून घेणे मनःशांती प्रदान करू शकते आणि तुमच्या जीवनाची एकूण गुणवत्ता सुधारू शकते.
उदाहरण: रवी कडे आपत्कालीन फंड आहे जो सहा महिन्यांच्या राहणीमानाचा खर्च कव्हर करतो. त्याच्याकडे फायनान्शियल सुरक्षा कवच आहे हे जाणून घेत, त्याला संभाव्य अनपेक्षित खर्च किंवा नोकरी गमावण्याबद्दल कमी तणाव आणि चिंता वाटते.
माहितीपूर्ण निर्णय घेणे
मनी मॅनेजमेंटची तत्त्वे समजून घेणे तुम्हाला माहितीपूर्ण फायनान्शियल निर्णय घेण्यास सक्षम करते. हे ज्ञान तुम्हाला इन्व्हेस्टमेंटच्या संधींचे मूल्यांकन करण्याची, योग्य फायनान्शियल प्रॉडक्ट्स निवडण्याची आणि सामान्य फायनान्शियल अडचणी टाळण्याची परवानगी देते. माहितीपूर्ण निर्णय घेणे तुमच्या फायनान्शियल संसाधनांना जास्तीत जास्त वाढवते आणि तुमची संपत्ती वाढविण्यासाठी संधींचा लाभ घेण्यास तुम्हाला मदत करते.
उदाहरण: रवी विविध इन्व्हेस्टमेंट पर्यायांविषयी जाणून घेण्यासाठी वेळ घेतात आणि फायनान्शियल सल्लागाराशी सल्लामसलत करतात. हे ज्ञान त्याला त्याच्या रिटायरमेंट सेव्हिंग्स आणि इन्व्हेस्टमेंट स्ट्रॅटेजीविषयी माहितीपूर्ण निर्णय घेण्यास सक्षम करते.
आपत्कालीन तयारी
आयुष्य वैद्यकीय आपत्कालीन परिस्थिती, नोकरी गमावणे किंवा प्रमुख दुरुस्ती यासारख्या अनपेक्षित घटनांपासून भरलेले आहे. मनी मॅनेजमेंटवर प्रभुत्व मिळवणे हे सुनिश्चित करते की तुमच्याकडे या अनपेक्षित खर्चांना कव्हर करण्यासाठी आपत्कालीन फंड आहे. इमर्जन्सी फंड फायनान्शियल कुशन प्रदान करते, ज्यामुळे तुम्हाला उच्च इंटरेस्ट कर्जाच्या अवलंबनाशिवाय किंवा तुमच्या दीर्घकालीन फायनान्शियल लक्ष्यांशी तडजोड न करता अनपेक्षित परिस्थिती हाताळण्याची परवानगी मिळते.
उदाहरण: रवी सहजपणे ॲक्सेस करण्यायोग्य आपत्कालीन फंडमध्ये त्याच्या उत्पन्नाचा एक भाग सेव्ह करते. जेव्हा त्याची कार अनपेक्षितपणे ब्रेकडाउन होते, तेव्हा तो त्याच्या मासिक बजेटमध्ये व्यत्यय न आणता दुरुस्तीचा खर्च कव्हर करण्यासाठी आपत्कालीन फंडचा वापर करतो.
सुधारित खर्चाच्या सवयी
प्रभावी मनी मॅनेजमेंट तुम्हाला चांगल्या खर्चाच्या सवयी विकसित करण्यास मदत करते. तुमचा खर्च ट्रॅक करून आणि बजेट तयार करून, तुम्ही तुमच्या खर्चाच्या पॅटर्नविषयी अधिक जागरूक होऊ शकता आणि तुम्ही खर्च कमी करू शकणारे क्षेत्र ओळखू शकता. ही जागरूकता तुम्हाला आवेगपूर्ण खरेदी टाळण्यास आणि तुमचे फंड अधिक अर्थपूर्ण आणि आवश्यक खर्चासाठी वितरित करण्यास मदत करते.
उदाहरण: रवी बजेटिंग ॲप वापरून त्यांच्या दैनंदिन खर्च ट्रॅक करतात. तो बाहेर जेवण करण्यासाठी मोठ्या प्रमाणात खर्च करतो आणि घरी अधिक जेवण बनविण्याचा निर्णय घेतो, परिणामी वेळेनुसार मोठ्या प्रमाणात बचत होते.
आर्थिक स्वातंत्र्य
आर्थिक स्वातंत्र्य प्राप्त करण्यासाठी मनी मॅनेजमेंटवर प्रभुत्व मिळवणे महत्त्वाचे आहे. तुमचे पैसे सुज्ञपणे मॅनेज करून, तुम्ही एक फायनान्शियल पाया तयार करू शकता जे तुम्हाला फायनान्शियल सहाय्यासाठी इतरांवर अवलंबून न राहता आरामदायीपणे राहण्याची परवानगी देते. फायनान्शियल स्वातंत्र्य तुमच्या मूल्ये आणि उद्दिष्टांशी जुळणारी निवड करण्यासाठी स्वातंत्र्य आणि लवचिकता प्रदान करते.
उदाहरण: रवी सातत्याने त्यांच्या इन्कमचा एक भाग बचत करतो आणि इन्व्हेस्ट करतो. वर्षानुवर्षे, त्याच्या शिस्तबद्ध दृष्टीकोनामुळे त्याला फायनान्शियल स्वातंत्र्य प्राप्त करण्याची संधी मिळते, ज्यामुळे त्याला लवकर निवृत्त होण्याचे आणि जगाचा प्रवास करण्याचे स्वातंत्र्य मिळते.
वारसा नियोजन
प्रभावी मनी मॅनेजमेंटमध्ये भविष्यासाठी प्लॅनिंग करणे आणि तुमची संपत्ती भविष्यातील पिढ्यांसाठी संरक्षित असल्याची खात्री करणे देखील समाविष्ट आहे. कॉम्प्रिहेन्सिव्ह फायनान्शियल प्लॅन तयार करून, तुम्ही तुमच्या प्रियजनांसाठी प्रदान करू शकता, धर्मादाय कारणांना सपोर्ट करू शकता आणि शाश्वत वारसा ठेवू शकता. इस्टेट प्लॅनिंग, ट्रस्ट आणि विल्स हे वारसा प्लॅनिंगचे महत्त्वाचे घटक आहेत जे तुमच्या इच्छेनुसार तुमची मालमत्ता वितरित केल्याची खात्री करतात.
उदाहरण: रवी त्यांच्या इच्छेनुसार त्यांची मालमत्ता वितरित केली जाईल याची खात्री करण्यासाठी इच्छा आणि ट्रस्टसह कॉम्प्रिहेन्सिव्ह इस्टेट प्लॅन तयार करतो. त्याचे प्लॅनिंग त्याच्या मुलांसाठी फायनान्शियल सिक्युरिटी प्रदान करते आणि त्याच्या काळजीच्या धर्मादाय कार्यांना सपोर्ट करते.
1.3. मास्टरिंग मनी मॅनेजमेंटचे महत्त्व

फायनान्शियल स्थिरता प्राप्त करण्यासाठी आणि आरामदायी भविष्य सुनिश्चित करण्यासाठी मनी मॅनेजमेंटवर प्रभुत्व मिळवणे आवश्यक आहे. तुमचे फायनान्स प्रभावीपणे मॅनेज करून, तुम्ही एक बजेट तयार करू शकता जे तुम्हाला तुमच्या साधनांमध्ये राहण्यास, आपत्कालीन परिस्थितीसाठी बचत करण्यास आणि दीर्घकालीन ध्येयांसाठी प्लॅन करण्यास मदत करते. उदाहरणार्थ, रवी जे महिन्याला ₹50,000 कमवतात, त्यांचे इन्कम आणि खर्च लक्षणीयरित्या ट्रॅक करतात, ज्यामुळे ते भाडे, किराणा आणि युटिलिटीज सारख्या आवश्यक गोष्टींसाठी फंड वाटप करतात याची खात्री होते. हा अनुशासित दृष्टीकोन रवीला फायनान्शियल स्थिरता राखण्यास आणि जास्त खर्चाचा भार टाळण्यास मदत करतो.
मनी मॅनेजमेंटवर प्रभुत्व मिळविण्याचा एक महत्त्वाचा फायदा म्हणजे कालांतराने संपत्ती निर्माण करण्याची क्षमता. रवी स्टॉक, म्युच्युअल फंड आणि इतर फायनान्शियल साधनांमध्ये इन्व्हेस्टमेंटसाठी दर महिन्याला ₹10,000 बाजूला ठेवतात. त्यांच्या उत्पन्नाचा एक भाग सातत्याने गुंतवणूक करून, रवी चक्रवाढ व्याजाचा लाभ घेऊ शकतात आणि त्यांची संपत्ती वाढवू शकतात. हा दृष्टीकोन त्याला केवळ त्यांचे दीर्घकालीन फायनान्शियल लक्ष्य प्राप्त करण्यास मदत करत नाही तर त्याच्या फायनान्शियल भविष्यात सिक्युरिटी आणि आत्मविश्वास देखील प्रदान करतो.
संपत्ती निर्माण करण्याव्यतिरिक्त, प्रभावी मनी मॅनेजमेंट फायनान्शियल तणाव कमी करण्यास मदत करते. त्याच्याकडे सहा महिन्यांचे जीवन खर्च कव्हर करणारा आपत्कालीन फंड आहे हे जाणून घेऊन, रवी वैद्यकीय आपत्कालीन परिस्थिती किंवा कार दुरुस्ती यासारख्या अनपेक्षित खर्चासाठी तयार आहे हे जाणून घेऊन अधिक सहज वाटते. हे फायनान्शियल कुशन रवीला उच्च इंटरेस्ट कर्जाचा अवलंब न करता किंवा त्याच्या दीर्घकालीन फायनान्शियल लक्ष्यांशी तडजोड न करता अनपेक्षित परिस्थिती हाताळण्याची परवानगी देते.
मनी मॅनेजमेंटवर प्रभुत्व मिळवणे व्यक्तींना त्यांच्या फायनान्सविषयी माहितीपूर्ण निर्णय घेण्यास सक्षम करते. रवी विविध इन्व्हेस्टमेंट पर्यायांविषयी जाणून घेण्यासाठी वेळ लागतो आणि चांगली इन्व्हेस्टमेंट धोरण विकसित करण्यासाठी फायनान्शियल सल्लागाराशी सल्लामसलत करतात. हे ज्ञान रवीला चांगले फायनान्शियल निर्णय घेण्यास, त्याचे रिटर्न जास्तीत जास्त वाढविण्यास आणि रिस्क कमी करण्यास सक्षम करते. माहितीपूर्ण आणि सक्रिय राहून, रवी आत्मविश्वासाने फायनान्शियल जगातील जटिलते नेव्हिगेट करू शकतात.
1.4. आयुष्यात फायनान्शियल लक्ष्य कसे सेट करावे
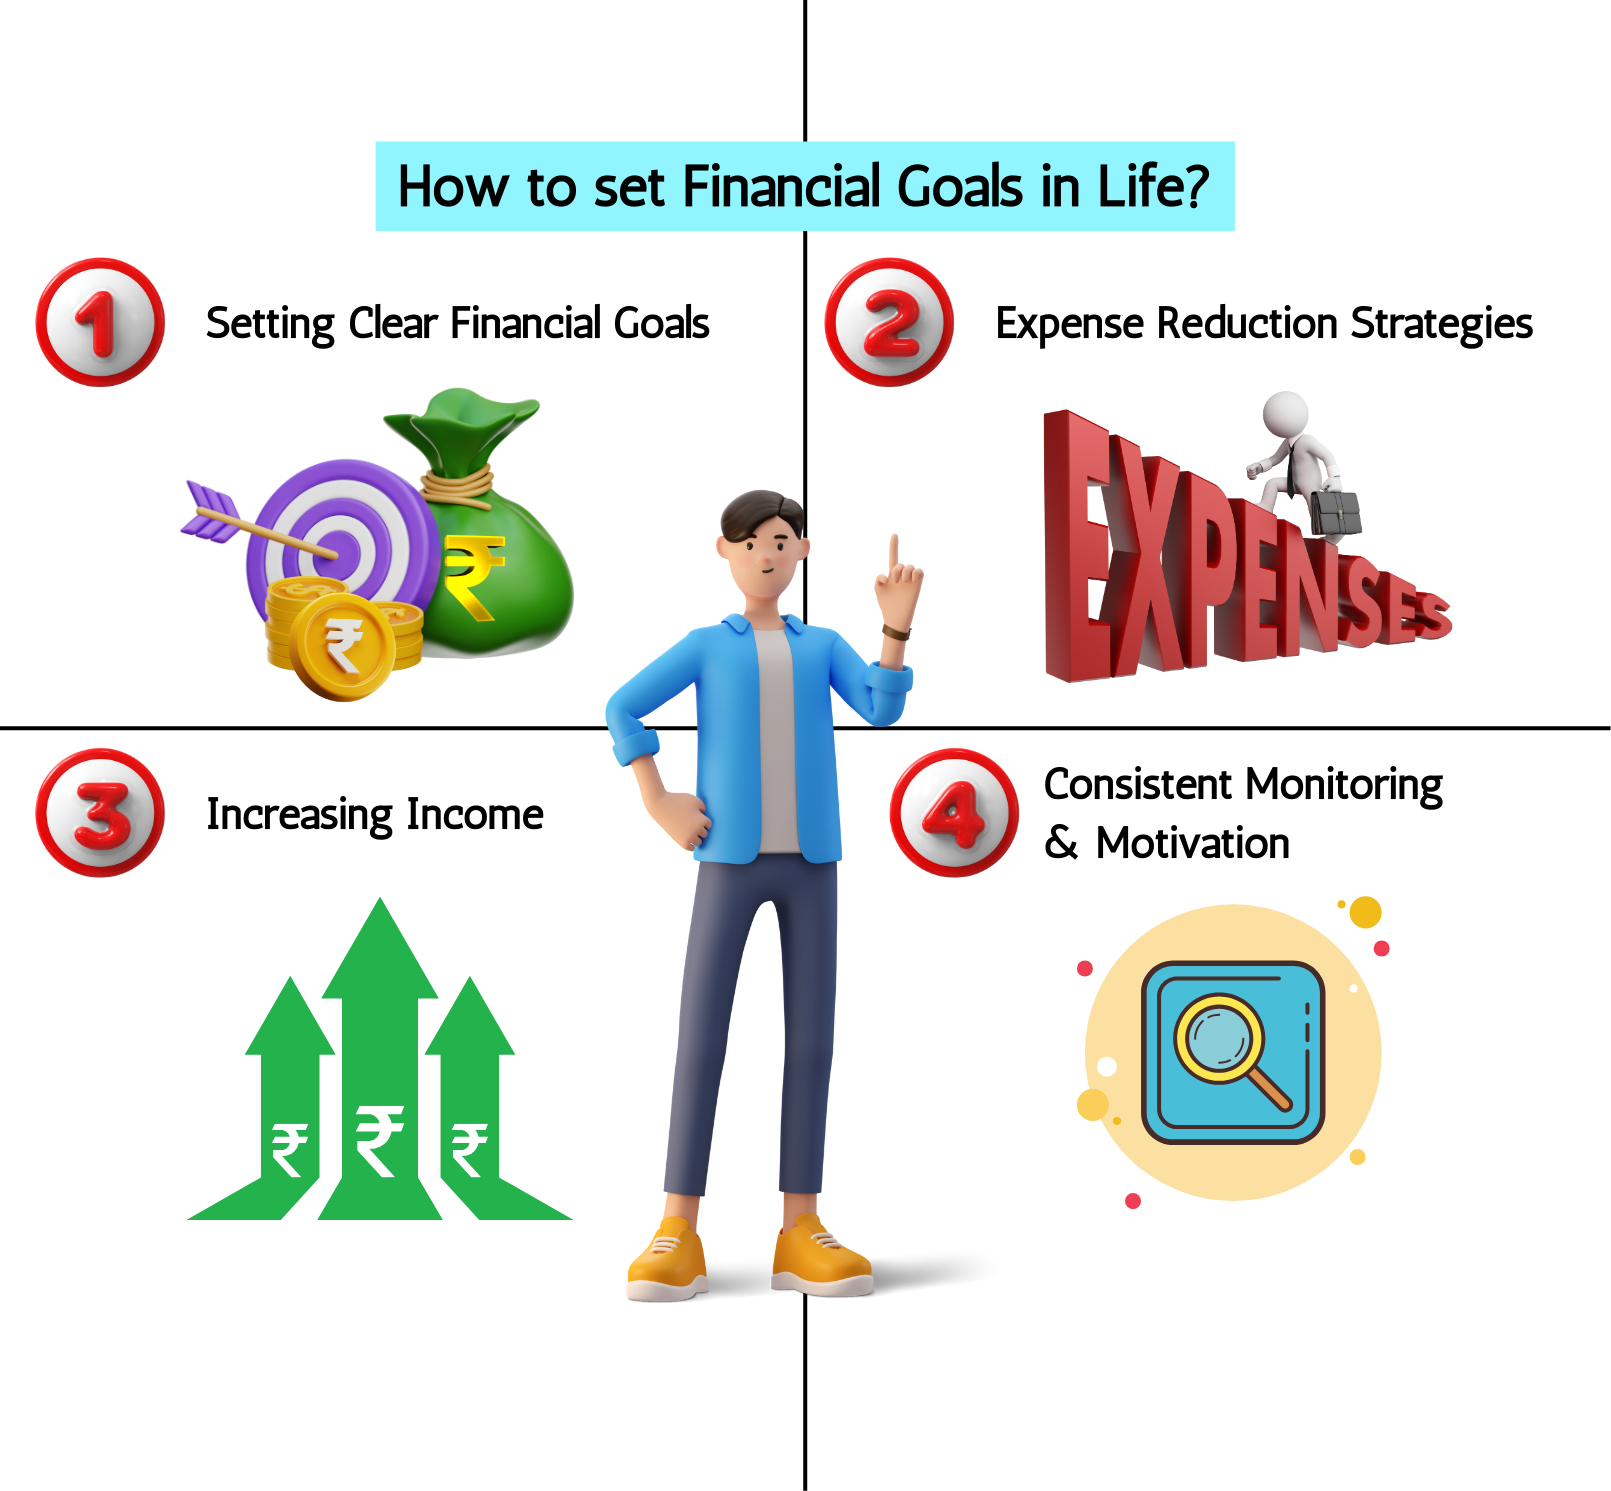
फायनान्शियल लक्ष्य सेट करण्याच्या स्टेप्स
गोल: तीन वर्षांमध्ये घरावर डाउन पेमेंटसाठी ₹5,00,000 सेव्ह करा.
-
तुमच्या वर्तमान फायनान्शियल परिस्थितीचे मूल्यांकन करा:
तुमच्या वर्तमान फायनान्शियल स्थितीचे मूल्यांकन करून सुरू करा. तुमचे इन्कम, खर्च, कर्ज, मालमत्ता आणि सेव्हिंग्सचा स्टॉक घ्या. यामुळे तुम्हाला आर्थिकदृष्ट्या कुठे उभे राहायचे याचे स्पष्ट चित्र मिळेल आणि तुम्हाला सुधारणांसाठी क्षेत्र ओळखण्यास मदत होईल.
-
तुमचे ध्येय परिभाषित करा:
तुम्हाला काय प्राप्त करायचे आहे याबद्दल विशिष्ट राहा. फायनान्शियल लक्ष्य शॉर्ट-टर्म (उदा., सुट्टीसाठी बचत), मीडियम-टर्म (उदा., कार लोन भरणे) किंवा लाँग-टर्म (उदा., निवृत्तीसाठी बचत) असू शकतात. तुमचे ध्येय स्पष्ट आणि चांगल्या प्रकारे परिभाषित असल्याची खात्री करा.
-
तुमचे ध्येय स्मार्ट बनवा:
तुमचे फायनान्शियल लक्ष्य सेट करण्यासाठी स्मार्ट निकष वापरा:
- विशिष्ट: तुम्हाला काय प्राप्त करायचे आहे हे स्पष्टपणे परिभाषित करा.
- माप करण्यायोग्य: तुमचे ध्येय प्रमाणीत किंवा मोजले जाऊ शकते याची खात्री करा.
- शक्य: तुम्ही प्रयत्नासह प्राप्त करू शकणारे वास्तविक ध्येय सेट करा.
- संबंधित: तुमचे लक्ष्य तुमच्या एकूण फायनान्शियल उद्दिष्टांशी संरेखित असल्याची खात्री करा.
- कालावधी: तुमचे ध्येय साध्य करण्यासाठी विशिष्ट कालावधी सेट करा.
- तुमचे ध्येय ब्रेक डाउन करा: मोठे ध्येय लहान, व्यवस्थापित करण्यायोग्य टप्प्यांमध्ये विभाजित करा. यामुळे त्यांना कमी प्रचंड आणि ट्रॅक करण्यास सोपे होते. उदाहरणार्थ, जर तुम्हाला एका वर्षात ₹1,00,000 बचत करायची असेल तर त्यास मासिक किंवा साप्ताहिक बचत लक्ष्यांमध्ये विभाजित करा.
- ॲक्शनचा प्लॅन बनवा: तुम्ही तुमचे फायनान्शियल लक्ष्य कसे प्राप्त कराल याची रूपरेषा देणारा तपशीलवार प्लॅन विकसित करा. यामध्ये विशिष्ट कृती, टाइमलाईन्स आणि माईलस्टोन्सचा समावेश असावा. उदाहरणार्थ, जर तुमचे ध्येय घरावर डाउन पेमेंटसाठी सेव्ह करणे असेल तर खर्च कमी करण्यासाठी आणि तुमची सेव्हिंग्स वाढविण्यासाठी तुम्ही करावयाच्या स्टेप्सची रूपरेषा द्या.
- तुमची प्रगती ट्रॅक करा: तुमच्या फायनान्शियल लक्ष्यांसाठी तुमच्या प्रगतीवर नियमितपणे देखरेख ठेवा. तुमचे इन्कम, खर्च आणि सेव्हिंग्सचा ट्रॅक ठेवण्यासाठी बजेटिंग ॲप्स, स्प्रेडशीट किंवा फायनान्शियल सॉफ्टवेअर यासारख्या टूल्सचा वापर करा. ट्रॅकवर राहण्यासाठी आवश्यक असल्याप्रमाणे तुमचा प्लॅन ॲडजस्ट करा.
- प्रेरित राहा: माईलस्टोन्स आणि लहान कामगिरीचा उत्सव साजरा करून स्वत:ला प्रेरित ठेवा. हे तुम्हाला तुमच्या दीर्घकालीन फायनान्शियल लक्ष्यांसाठी लक्ष केंद्रित करण्यास आणि वचनबद्ध राहण्यास मदत करू शकते. विश्वसनीय मित्र किंवा कुटुंबातील सदस्यासह तुमचे ध्येय शेअर करा जे सहाय्य आणि प्रोत्साहन प्रदान करू शकतात.
1.5. विविध प्रकारचे ध्येय
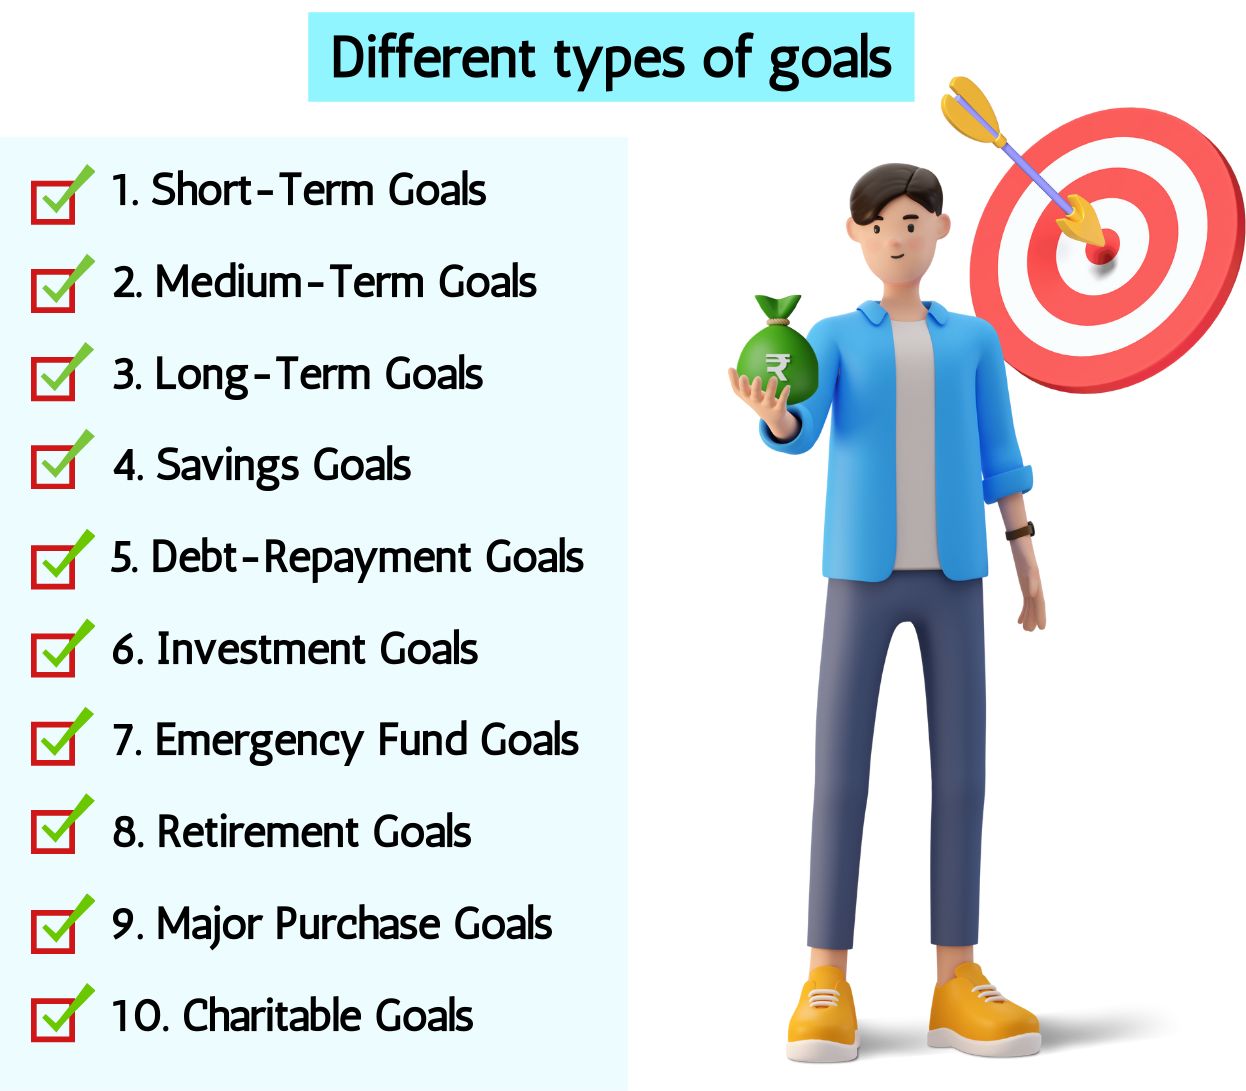
उदाहरण: रवी लहान माईलस्टोन्स साजरा करतात, जसे की बचत मध्ये ₹1,00,000 पर्यंत पोहोचणे, जेणेकरून स्वत:ला माफक रिवॉर्ड मिळेल. त्यांनी आपली प्रगती एका जवळच्या मित्रासोबतही सामायिक केली जी मदत आणि प्रोत्साहन देते.
-
शॉर्ट-टर्म लक्ष्य :
तुम्ही एक वर्ष किंवा त्यापेक्षा कमी कालावधीत साध्य करण्याचे ध्येय असलेले ध्येय. रविला पुढील सहा महिन्यांत गुजरातमध्ये सुट्टीसाठी ₹50,000 बचत करायची आहे. हे साध्य करण्यासाठी, त्यांना डायनिंग आऊट आणि मनोरंजन यासारख्या विवेकबुद्धीपूर्ण खर्च कमी करून प्रत्येक महिन्याला ₹8,334 बचत करण्याची योजना आहे. -
मध्यम-मुदत ध्येय
ध्येय म्हणजे तुम्ही एक ते पाच वर्षांमध्ये प्राप्त करण्याचा प्लॅन करता. रवि पुढील तीन वर्षांमध्ये ₹6,00,000 किंमतीची नवीन कार खरेदी करण्याची योजना बनवत आहे. तो ₹16,667 मासिक बचत करण्याचा आणि त्याच्या टार्गेट रकमेपर्यंत पोहोचण्यासाठी रिकरिंग डिपॉझिटमध्ये इन्व्हेस्ट करण्याचा निर्णय घेतो. -
दीर्घकालीन ध्येय :
साध्य करण्यासाठी पाच वर्षांपेक्षा जास्त वेळ घेणारे ध्येय. रविला पुढील 25 वर्षांमध्ये ₹1 कोटी (₹10 दशलक्ष) चा निवृत्ती निधी तयार करायचा आहे. ते दीर्घकालीन ध्येय साध्य करण्यासाठी म्युच्युअल फंडच्या वैविध्यपूर्ण पोर्टफोलिओमध्ये मासिक ₹15,000 इन्व्हेस्ट करण्याचा निर्णय घेतात. -
सेव्हिंग्स गोल्स :
भविष्यातील गरजांसाठी विशिष्ट सेव्हिंग्स जमा करण्यावर लक्ष केंद्रित केले जाते. रवीचे उद्दीष्ट पुढील पाच वर्षांमध्ये त्यांच्या मुलीच्या शिक्षणासाठी ₹2,00,000 बचत करणे आहे. त्यांनी एक शैक्षणिक बचत अकाउंट तयार केले आणि या ध्येयापर्यंत पोहोचण्यासाठी मासिक ₹3,333 योगदान दिले. -
डेब्ट-रिपेमेंट गोल्स :
विद्यमान लोन भरण्यावर लक्ष केंद्रित केले जाते. रवी यांच्याकडे 12% प्रति वर्ष इंटरेस्ट रेटसह ₹1,20,000 चे पर्सनल लोन आहे. ते लोन जलद रिपेमेंट करण्यासाठी आणि इंटरेस्ट खर्चावर बचत करण्यासाठी त्यांच्या नियमित EMI व्यतिरिक्त प्रत्येक महिन्याला अतिरिक्त ₹5,000 भरण्याचा निर्णय घेतात. -
गुंतवणुकीचे ध्येय :
विविध इन्व्हेस्टमेंट मार्गांनी संपत्ती वाढविण्यावर लक्ष केंद्रित केलेले ध्येय. रवी पुढील वर्षात स्टॉक मार्केटमध्ये ₹1,00,000 इन्व्हेस्ट करण्याची योजना आहे. हे इन्व्हेस्टमेंट ध्येय प्राप्त करण्यासाठी ते ब्लू-चिप स्टॉक आणि इक्विटी म्युच्युअल फंडच्या मिश्रणाचे संशोधन आणि निवड करतात. -
आपत्कालीन फंड लक्ष्य :
अनपेक्षित खर्च कव्हर करण्यासाठी फायनान्शियल कुशन तयार करण्याचे ध्येय. रवि पुढील वर्षात आपत्कालीन निधीमध्ये ₹1,50,000 बचत करण्याचे ध्येय सेट करतो. त्याने ही फायनान्शियल मदत उभारण्यासाठी ₹12,500 मासिक हाय-इंटरेस्ट सेव्हिंग अकाउंटला वाटप केले. -
निवृत्तीचे ध्येय :
आरामदायी रिटायरमेंटसाठी सेव्हिंग आणि प्लॅनिंगवर लक्ष केंद्रित केलेले ध्येय. रवी यांना वयाच्या 60 व्या वर्षी रिटायरमेंट कॉर्पस सह निवृत्त होऊ शकते जे ₹50,000 मासिक इन्कम प्रदान करते. ते कॅल्क्युलेट करतात की त्यांना ₹1 कोटी (₹10 दशलक्ष) ची आवश्यकता आहे आणि रिटायरमेंट-केंद्रित म्युच्युअल फंड आणि पेन्शन स्कीममध्ये मासिक ₹20,000 इन्व्हेस्ट करणे सुरू करतात. -
प्रमुख खरेदी लक्ष्य :
लक्षणीय खरेदीसाठी बचत करण्याचे ध्येय. रवी पुढील दहा वर्षांमध्ये ₹50 लाख (₹5 दशलक्ष) किंमतीचे नवीन घर खरेदी करण्याची योजना आहे. ते मासिक ₹25,000 बचत करण्यास सुरुवात करतात आणि डाउन पेमेंट आणि इतर संबंधित खर्च जमा करण्यासाठी रिअल इस्टेट-केंद्रित म्युच्युअल फंडमध्ये इन्व्हेस्ट करतात. -
धर्मादाय ध्येय :
धर्मादाय कारणांना देणगी देण्यावर किंवा समुदाय उपक्रमांना सहाय्य करण्यावर लक्ष केंद्रित केलेले ध्येय. रविला पुढील दोन वर्षांमध्ये स्थानिक धर्मादाय संस्थेला ₹1,00,000 दान करायचे आहे. या धर्मादाय कार्याला पाठिंबा देण्यासाठी ते त्यांच्या उत्पन्नातून मासिक ₹4,167 बाजूला ठेवतात.
विशिष्ट, मोजण्यायोग्य आणि वेळेनुसार फायनान्शियल लक्ष्य सेट करून, रवी त्यांचे फायनान्स प्रभावीपणे मॅनेज करू शकतात आणि त्यांची स्वप्ने आणि आकांक्षा साध्य करण्यासाठी काम करू शकतात. प्रत्येक प्रकारच्या लक्ष्यासाठी यश सुनिश्चित करण्यासाठी काळजीपूर्वक नियोजन, शिस्त आणि नियमित देखरेख आवश्यक आहे.
1.6.महागाई म्हणजे काय?
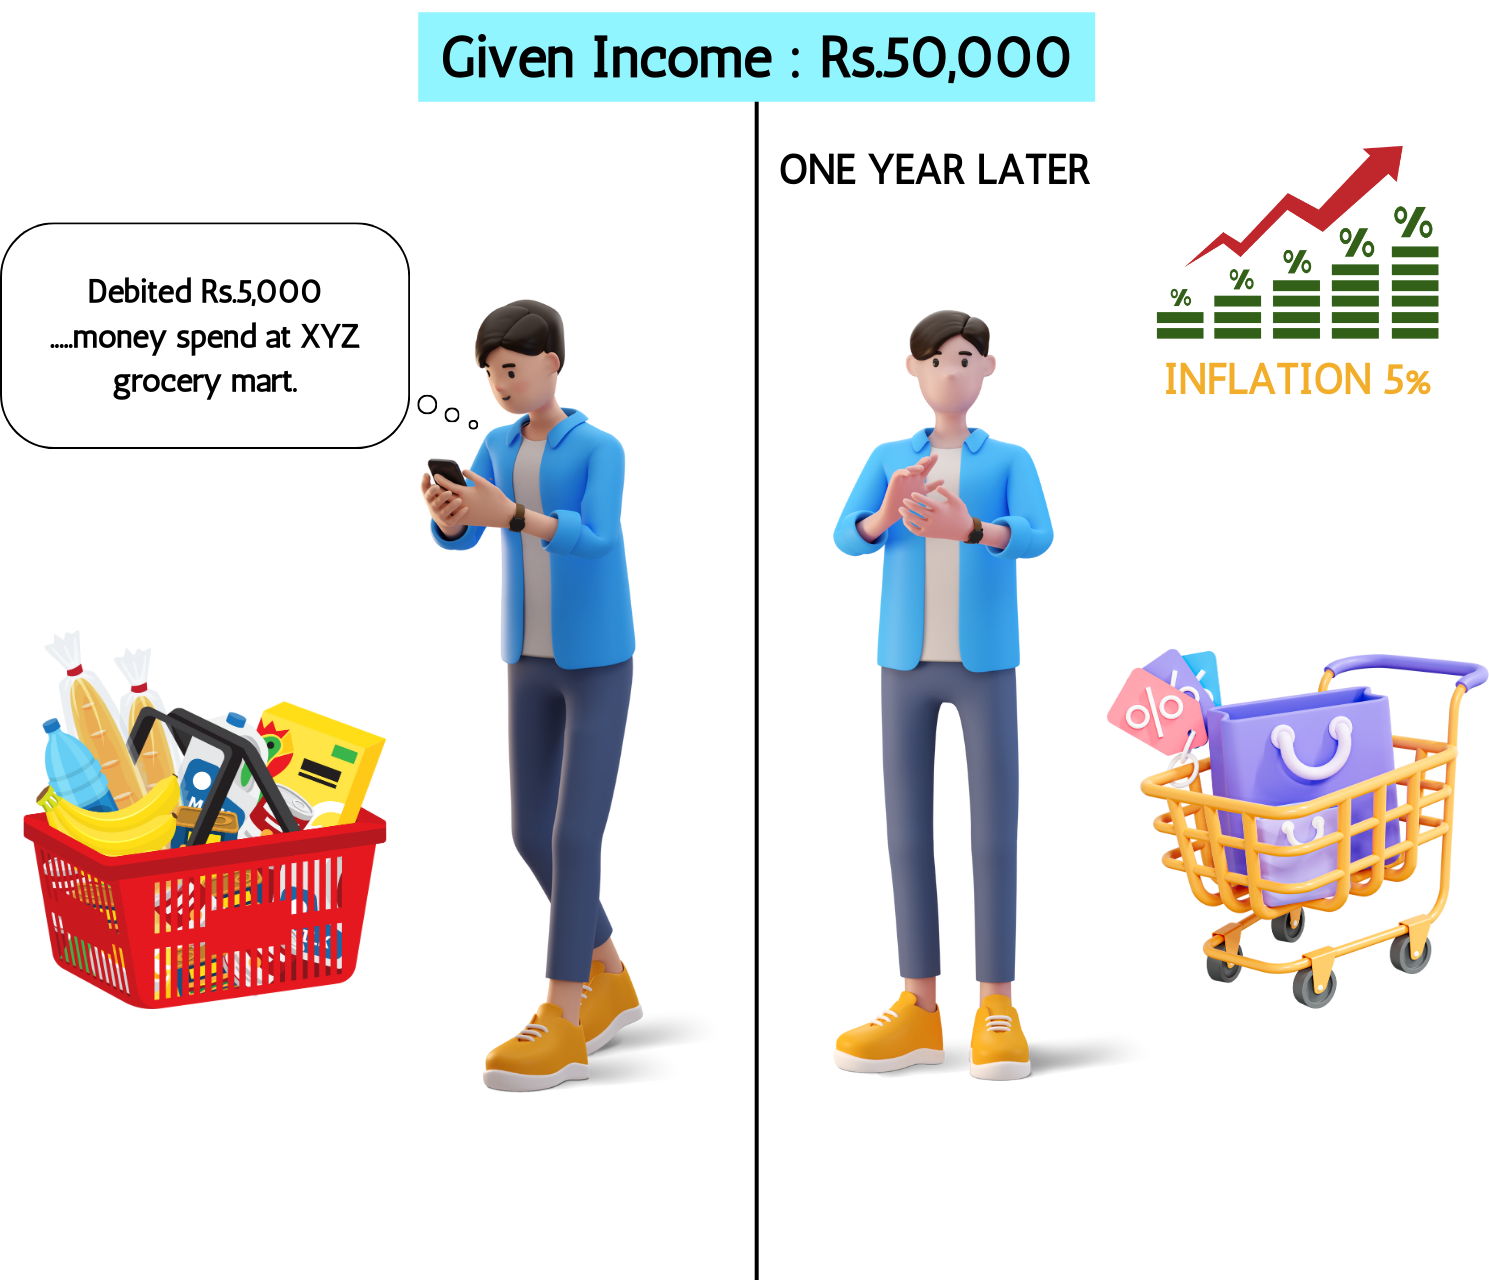
महागाई हा रेट आहे ज्यावर वस्तू आणि सेवांच्या किंमतींची सामान्य पातळी वाढते, ज्यामुळे चलनाची खरेदी शक्ती कमी होते. सोप्या भाषेत, महागाईचा अर्थ असा आहे की कालांतराने, तुम्ही भूतकाळात कमी पैशांसह खरेदी करू शकणाऱ्या वस्तू आणि सेवांची समान रक्कम खरेदी करण्यासाठी तुम्हाला अधिक पैशांची आवश्यकता असेल.
महागाईचे प्रमुख पैलू:
- मोजमाप: महागाई सामान्यपणे कंझ्युमर प्राईस इंडेक्स (सीपीआय) किंवा होलसेल प्राईस इंडेक्स (डब्ल्यूपीआय) यासारख्या प्राईस इंडायसेसचा वापर करून मोजली जाते. या इंडायसेस कालांतराने वस्तू आणि सर्व्हिसेसच्या बास्केटच्या किंमती ट्रॅक करतात.
- कारणे: महागाई अनेक घटकांमुळे होऊ शकते, ज्यामध्ये समाविष्ट आहे:
- डिमांड-पुल इन्फ्लेशन: जेव्हा वस्तू आणि सेवांची मागणी पुरवठ्यापेक्षा जास्त असते, तेव्हा जास्त किंमती होतात.
- खर्च महागाई: जेव्हा उत्पादनाचा खर्च वाढतो (उदा., जास्त वेतन किंवा कच्च्या मालाच्या खर्चामुळे), तेव्हा उत्पादक ग्राहकांना जास्त खर्च देतात.
- आर्थिक धोरण: जर आर्थिक वाढीची पातळी ओलांडली तर मध्यवर्ती बँकेद्वारे पैसे पुरवठ्यामध्ये वाढ झाल्यास महागाई होऊ शकते.
- परिणाम: महागाईचा इकॉनॉमी आणि पर्सनल फायनान्सच्या विविध पैलूंवर परिणाम होतो:
- खरेदी शक्ती: किंमत वाढत असताना, पैशांचे मूल्य कमी होते, ज्यामुळे ग्राहकांची खरेदी क्षमता कमी होते.
- इंटरेस्ट रेट्स: चलनवाढ नियंत्रित करण्यासाठी सेंट्रल बँक इंटरेस्ट रेट्स ॲडजस्ट करू शकतात, ज्यामुळे लोन आणि सेव्हिंग्स रेट्सवर परिणाम होऊ शकतो.
- इन्कम आणि वेतन: वाढत्या किमतींसोबत गती न ठेवल्यास महागाईमुळे इन्कम आणि वेतन यांचे वास्तविक मूल्य कमी होऊ शकते.
- सेव्हिंग्स आणि इन्व्हेस्टमेंट: जर रिटर्न महागाईपेक्षा जास्त नसेल तर महागाई सेव्हिंग्स आणि फिक्स्ड-इन्कम इन्व्हेस्टमेंटचे वास्तविक मूल्य कमी करू शकते.
उदाहरण:
चला रवीचा विचार करूया, जे प्रति महिना ₹50,000 कमवतात. एक वर्षापूर्वी, ते ₹5,000 साठी किराणा मालाची बास्केट खरेदी करू शकतात. 5% च्या वार्षिक महागाई दारामुळे, किराणा सामानाचा खर्च आता ₹5,250 आहे. याचा अर्थ असा की रवी यांच्या ₹50,000 उत्पन्नात आता एका वर्षापूर्वी केलेल्या खरेदी शक्तीपेक्षा किंचित कमी आहे, कारण त्यांना समान वस्तू आणि सेवा खरेदी करण्यासाठी अधिक खर्च करणे आवश्यक आहे.
1.7. महागाईचा तुमच्या इन्व्हेस्टमेंटवर कसा परिणाम होतो?

महागाईचा तुमच्या इन्व्हेस्टमेंटवर लक्षणीय परिणाम होऊ शकतो, ज्यामुळे त्यांचे मूल्य आणि ते जनरेट करत असलेले रिटर्न दोन्ही प्रभावित होतात. चांगल्या समजूतीसाठी उदाहरणांसह महागाई गुंतवणुकीवर परिणाम करते असे काही प्रमुख मार्ग येथे दिले आहेत:
- खरेदी शक्तीचे नुकसान
महागाईमुळे तुमच्या इन्व्हेस्टमेंट रिटर्नची वास्तविक खरेदी क्षमता कमी होते. उदाहरणार्थ, जर तुमच्याकडे 5% चा वार्षिक इंटरेस्ट रेट देणारे बाँड सारखी फिक्स्ड-इन्कम इन्व्हेस्टमेंट असेल, परंतु महागाई रेट 6% आहे, तर तुमचा वास्तविक रिटर्न प्रत्यक्षात नकारात्मक (-1%) आहे. याचा अर्थ असा की जरी तुम्ही इंटरेस्ट कमवत असाल तरीही, तुमच्या पैशांचे मूल्य ते काय खरेदी करू शकते यामध्ये कमी होत आहे.
- फिक्स्ड-इन्कम इन्व्हेस्टमेंटवर परिणाम
फिक्स्ड-इन्कम इन्व्हेस्टमेंट, जसे की बाँड्स, विशेषत: महागाईसाठी असुरक्षित असतात. जेव्हा महागाई वाढते, तेव्हा या इन्व्हेस्टमेंटमधून फिक्स्ड इंटरेस्ट पेमेंट राहण्याच्या वाढत्या खर्चासह गती ठेवू शकत नाही. उदाहरणार्थ, जर रवी कडे 4% वार्षिक इंटरेस्ट रेटसह 10-वर्षाचे सरकारी बाँड असेल आणि महागाई 5% पर्यंत वाढली तर बाँडचे वास्तविक रिटर्न नकारात्मक होते, ज्यामुळे त्याची आकर्षकता कमी होते.
- स्टॉक मार्केट परफॉर्मन्स
महागाईचा स्टॉक मार्केटवर मिश्र परिणाम होऊ शकतो. एकीकडे, कंपन्या ग्राहकांना जास्त खर्च देऊ शकतात, ज्यामुळे संभाव्यपणे जास्त महसूल आणि नफा होऊ शकतो. दुसरीकडे, वाढत्या महागाईमुळे उच्च इंटरेस्ट रेट्स होऊ शकतात, कंपन्यांसाठी कर्ज खर्च वाढू शकतात आणि ग्राहक खर्च कमी होऊ शकतो. उदाहरणार्थ, जर रवि महागाईचा सामना करण्यासाठी यशस्वीरित्या किंमती वाढवणाऱ्या कंपनीच्या स्टॉकमध्ये इन्व्हेस्ट करत असतील तर त्याची इन्व्हेस्टमेंट चांगली कामगिरी करू शकते. तथापि, जर जास्त इंटरेस्ट रेट्समुळे कंझ्युमरची मागणी कमी झाली तर स्टॉकचे मूल्य कमी होऊ शकते.
- रिअल इस्टेट इन्व्हेस्टमेंट
रिअल इस्टेट महागाईपासून चांगले हेज असू शकते, कारण प्रॉपर्टी मूल्य आणि भाडे उत्पन्न महागाईसह वाढतात. उदाहरणार्थ, जर रवि यांच्याकडे भाड्याने दिलेली प्रॉपर्टी असेल, तर तो महागाईनुसार भाडे वाढवू शकतो, त्याची खरेदी शक्ती जतन करू शकतो आणि त्याच्या इन्व्हेस्टमेंटचे मूल्य राखू शकतो.
- कमोडिटीज इन्फ्लेशन-प्रोटेक्टेड सिक्युरिटीज
कमोडिटीज (गोल्ड, ऑईल) आणि इन्फ्लेशन-प्रॉटेक्टेड सिक्युरिटीज (जसे की ट्रेझरी इन्फ्लेशन-प्रॉटेक्टेड सिक्युरिटीज किंवा टिप्स) यासारख्या काही इन्व्हेस्टमेंट महागाईच्या काळात चांगली कामगिरी करण्यासाठी डिझाईन केल्या आहेत. उदाहरणार्थ, जर रवि सोन्यामध्ये इन्व्हेस्टमेंट करत असेल तर महागाई वाढत असताना त्याच्या इन्व्हेस्टमेंटचे मूल्य वाढू शकते, कारण महागाईच्या काळात सोने अनेकदा सुरक्षित आश्रय म्हणून पाहिले जाते.
उदाहरण:
समजा रवि यांनी स्टॉक, बाँड्स आणि भाडे मालमत्तेच्या मिश्रणात ₹10,00,000 गुंतवणूक केली आहे. पुढच्या वर्षी महागाईचा दर 6% पर्यंत वाढला. त्याच्या फिक्स्ड-इन्कम इन्व्हेस्टमेंटचे मूल्य वास्तविक स्वरुपात कमी होते, तर त्याचा स्टॉक कंपन्यांच्या खर्च ग्राहकांना पास करण्याच्या क्षमतेनुसार बदलून कामगिरी करू शकतो. तथापि, त्याच्या भाडे प्रॉपर्टी आणि भाडे उत्पन्नाचे मूल्य वाढू शकते, ज्यामुळे त्याच्या एकूण पोर्टफोलिओवर महागाईचा नकारात्मक परिणाम कमी करण्यास मदत होते.
1.1. मास्टरिंग मनी मॅनेजमेंटचा परिचय
मनी मॅनेजमेंटमध्ये मास्टरिंग हे एक आवश्यक जीवन कौशल्य आहे जे तुमच्या फायनान्शियल कल्याण आणि आयुष्याच्या एकूण गुणवत्तेवर लक्षणीयरित्या परिणाम करू शकते. प्रभावी मनी मॅनेजमेंटमध्ये फायनान्शियल लक्ष्य प्राप्त करण्यासाठी बजेट, सेव्हिंग, इन्व्हेस्टमेंट आणि खर्च सवयी नियंत्रित करणे समाविष्ट आहे. चांगला फायनान्शियल प्लॅन विकसित करून, तुम्ही कर्ज टाळू शकता, संपत्ती निर्माण करू शकता आणि फायनान्शियल स्थिरता सुनिश्चित करू शकता. मनी मॅनेजमेंटची तत्त्वे समजून घेणे तुम्हाला माहितीपूर्ण निर्णय घेण्यास, फायनान्शियल तणाव कमी करण्यास आणि समृद्ध भविष्य सुरक्षित करण्यास सक्षम करते. तुम्ही फक्त तुमचा फायनान्शियल प्रवास सुरू करीत असाल किंवा तुमची विद्यमान स्ट्रॅटेजी सुधारण्याची इच्छा असाल, तर फायनान्शियल यश प्राप्त करण्यासाठी मनी मॅनेजमेंटचा महत्त्वाचा आहे. या कोर्समध्ये आम्ही खालील गोष्टींवर लक्ष केंद्रित करू
मुख्य संकल्पना
- बजेटिंग: तुमचे इन्कम आणि खर्चासाठी प्लॅन बनवत आहे.
- बचत: भविष्यातील गरजा किंवा आपत्कालीन परिस्थितीसाठी पैसे बाजूला ठेवणे.
- इन्व्हेस्टमेंट: वेळेनुसार रिटर्न निर्माण करण्यासाठी पैसे वापरणे.
- कर्ज व्यवस्थापन: कोणतेही कर्ज घेतलेले पैसे सुज्ञपणे हाताळणे.
- फायनान्शियल गोल्स: शॉर्ट-टर्म आणि लॉंग-टर्म उद्दिष्टे सेट करणे
आम्हाला या कोर्सचे उदाहरणांसह स्पष्टीकरण करायचे होते. त्यामुळे आम्ही रवि नावाच्या एका हिरोला घेतले आहे जे आम्हाला आमची संकल्पना अधिक सोप्या पद्धतीने समजून घेण्यास मदत करेल.
-
बजेटिंग
बजेट हे प्रभावी मनी मॅनेजमेंटचा आधारस्तंभ आहे. बजेट हा एक फायनान्शियल प्लॅन आहे जो विशिष्ट कालावधीत तुमचे उत्पन्न आणि खर्च रूपरेषित करतो. हे तुम्हाला तुमचा खर्च ट्रॅक करण्यास, तुम्ही खर्च कमी करू शकणारे क्षेत्र ओळखण्यास आणि तुम्ही तुमच्या साधनांमध्ये राहत आहात याची खात्री करण्यास मदत करते. बजेट तयार करण्यासाठी आणि मेंटेन करण्यासाठी काही प्रमुख स्टेप्स येथे आहेत:
- तुमचे उत्पन्न जाणून घ्या: तुमचे एकूण मासिक उत्पन्न किती आहे हे कॅल्क्युलेट करून सुरू करा. यामध्ये तुमचे वेतन, बोनस, तुमची फ्रीलान्स कमाई आणि उत्पन्नाचे इतर कोणतेही स्रोत समाविष्ट आहेत.
- तुमचे खर्च लिस्ट करा: तुमचे खर्च निश्चित (भाडे, गहाण, युटिलिटीज) आणि परिवर्तनीय (किराणा, मनोरंजन, डायनिंग आऊट) मध्ये श्रेणीबद्ध करा. कार मेंटेनन्स किंवा वैद्यकीय बिले यासारख्या अनियमित खर्चांचा समावेश करण्यास विसरू नका.
- फायनान्शियल लक्ष्य सेट करा: शॉर्ट-टर्म आणि लाँग-टर्म फायनान्शियल लक्ष्य स्थापित करा. दीर्घकालीन उद्दिष्टांमध्ये घर खरेदी करणे किंवा आरामदायी निवृत्ती असणे समाविष्ट असू शकते, परंतु अल्पकालीन उद्दिष्टांमध्ये ट्रिपसाठी बचत करणे समाविष्ट असू शकते.
- फंड वाटप करा: प्रत्येक खर्चाच्या कॅटेगरी आणि तुमच्या फायनान्शियल लक्ष्यांसाठी तुमच्या उत्पन्नाचा एक भाग नियुक्त करा. हाऊसिंग, फूड आणि वाहतूक यासारख्या आवश्यक गोष्टींना प्राधान्य देण्याची खात्री करा.
- ट्रॅक आणि ॲडजस्ट करा: तुम्ही तुमच्या बजेटवर टिकून राहत आहात याची खात्री करण्यासाठी तुमच्या खर्चावर नियमितपणे देखरेख करा. दीर्घकालीन उद्दिष्टांमध्ये घर खरेदी करणे किंवा कंटेंट निवृत्ती असणे समाविष्ट असू शकते, तर शॉर्ट-टर्म उद्दिष्टे ट्रिपसाठी बचत करू शकतात.
-
सेव्हिंग: फायनान्शियल कुशन तयार करणे
आर्थिक सुरक्षेसाठी पैसे सेव्ह करणे महत्त्वाचे आहे. हे अनपेक्षित खर्चासाठी सुरक्षा जाळी प्रदान करते आणि तुम्हाला तुमचे फायनान्शियल लक्ष्य प्राप्त करण्यास मदत करते. तुमची सेव्हिंग्स वाढविण्यासाठी काही स्ट्रॅटेजी येथे आहेत:
- आपत्कालीन फंड: आपत्कालीन फंडमध्ये किमान तीन ते सहा महिन्यांचे जीवन खर्च वाचवण्याचे ध्येय. हा फंड वैद्यकीय आपत्कालीन परिस्थिती किंवा नोकरी गमावणे यासारख्या अनपेक्षित खर्चाला कव्हर करेल.
- सेव्हिंग्स ऑटोमेट करा: तुमच्या चेकिंग अकाउंटमधून तुमच्या सेव्हिंग्स अकाउंटमध्ये ऑटोमॅटिक ट्रान्सफर सेट-अप करा. या प्रकारे, तुम्ही खात्री करता की तुमच्या उत्पन्नाचा एक भाग तुम्हाला खर्च करण्याची संधी असण्यापूर्वी सेव्ह केला जातो.
- अनावश्यक खर्च कमी करा: तुम्ही कमी करू शकणारे किंवा काढून टाकू शकणारे गैर-आवश्यक खर्च ओळखा. उदाहरणार्थ, तुम्ही दुर्मिळपणे वापरत असलेले सबस्क्रिप्शन डायनिंग किंवा कॅन्सल करण्याऐवजी घरी स्वयंपाक करण्याचा विचार करा.
- सेव्हिंग्स अकाउंटचा लाभ घ्या: तुमची कमाई जास्तीत जास्त वाढविण्यासाठी उच्च इंटरेस्ट रेट्ससह सेव्हिंग्स अकाउंट निवडा. चांगल्या रिटर्नसाठी उच्च-उत्पन्न सेव्हिंग्स अकाउंट किंवा डिपॉझिट सर्टिफिकेट (सीडी) उघडण्याचा विचार करा.
-
इन्व्हेस्टमेंट: तुमची संपत्ती वाढवणे
कालांतराने तुमची संपत्ती वाढविण्याचा इन्व्हेस्टमेंट हा एक शक्तिशाली मार्ग आहे. यामध्ये काही रिस्क असताना, पारंपारिक सेव्हिंग्स अकाउंटच्या तुलनेत ते जास्त रिटर्न देऊ शकते. इन्व्हेस्टमेंटची काही प्रमुख तत्त्वे येथे दिली आहेत:
- मूलभूत गोष्टी समजून घ्या: स्टॉक, बाँड्स, म्युच्युअल फंड आणि रिअल इस्टेट यासारख्या विविध प्रकारच्या इन्व्हेस्टमेंटविषयी जाणून घ्या. प्रत्येक इन्व्हेस्टमेंट प्रकाराची स्वत:ची रिस्क आणि रिटर्न प्रोफाईल असते.
- तुमचा पोर्टफोलिओ विविधतापूर्ण करा: जोखीम कमी करण्यासाठी विविध ॲसेट श्रेणींमध्ये तुमची इन्व्हेस्टमेंट पसरवा. विविधता तुमच्या पोर्टफोलिओचे कोणत्याही एका इन्व्हेस्टमेंटमध्ये लक्षणीय नुकसानापासून संरक्षण करण्यास मदत करते.
- लाँग टर्मसाठी इन्व्हेस्ट करा: दीर्घकालीन दृष्टीकोनासह इन्व्हेस्ट करणे तुम्हाला मार्केटमधील चढ-उतार राईड करण्याची आणि कम्पाउंड इंटरेस्टचा लाभ घेण्याची परवानगी देते. शॉर्ट-टर्म मार्केट मूव्हमेंटवर आधारित आकर्षक निर्णय घेणे टाळा.
- व्यावसायिक सल्ला घ्या: तुमचे ध्येय आणि रिस्क सहनशीलतेसाठी तयार केलेली इन्व्हेस्टमेंट स्ट्रॅटेजी तयार करण्यासाठी फायनान्शियल सल्लागाराचा सल्ला घ्या. व्यावसायिक तुम्हाला जटिल इन्व्हेस्टमेंट पर्याय नेव्हिगेट करण्यास आणि माहितीपूर्ण निर्णय घेण्यास मदत करू शकतात.
-
खर्चाच्या सवयी नियंत्रित करणे: कर्ज टाळणे आणि जास्त खर्च करणे
फायनान्शियल आरोग्य राखण्यासाठी तुमच्या खर्चाच्या सवयी नियंत्रित करणे आवश्यक आहे. विशेषत: क्रेडिट कार्ड आणि ऑनलाईन शॉपिंगच्या सोयीसह जास्त खर्चाच्या फटकात पडणे सोपे आहे. तुमचा खर्च तपासण्यासाठी येथे काही टिप्स दिल्या आहेत:
- तुमचा खर्च ट्रॅक करा: तुमच्या दैनंदिन खर्चावर लक्ष ठेवण्यासाठी खर्च ट्रॅकर किंवा बजेट ॲप वापरा. हे तुम्हाला पॅटर्न आणि क्षेत्र ओळखण्यास मदत करते जिथे तुम्ही परत काढू शकता.
- इम्पल्स खरेदी टाळा: खरेदी करण्यापूर्वी, ते आवश्यक आहे की नाही हे स्वत:ला विचारा. इम्पल्स खरेदी टाळण्यासाठी गैर-आवश्यक वस्तू खरेदी करण्यापूर्वी 24 तास प्रतीक्षा करण्याचा विचार करा.
- क्रेडिट सुज्ञपणे वापरा: जर तुम्ही क्रेडिट कार्ड वापरत असाल तर इंटरेस्ट शुल्क टाळण्यासाठी प्रत्येक महिन्यात पूर्ण बॅलन्स भरा. जास्त खर्च करण्यासाठी तुम्हाला लक्ष कमी करावे लागणाऱ्या क्रेडिट कार्डची मर्यादा.
- खर्चाची मर्यादा सेट करा: मनोरंजन आणि डायनिंग आऊट सारख्या विवेकबुद्धीपूर्ण कॅटेगरीसाठी खर्च मर्यादा स्थापित करा. जास्त खर्च टाळण्यासाठी या मर्यादेवर टिकून राहा.
-
आर्थिक ध्येय साध्य करणे: भविष्यासाठी नियोजन
फायनान्शियल गोल्स सेट करणे आणि प्राप्त करणे हा मनी मॅनेजमेंटचा एक महत्त्वाचा घटक आहे. तुम्ही मोठ्या खरेदीसाठी बचत करत असाल, निवृत्तीचे नियोजन करत असाल किंवा तुमच्या मुलाच्या शिक्षणासाठी निधी देत असाल, स्पष्ट प्लॅन असल्याने तुम्हाला लक्ष केंद्रित आणि प्रेरित राहण्यास मदत होऊ शकते. तुमचे फायनान्शियल लक्ष्य साध्य करण्यासाठी येथे काही स्टेप्स आहेत:
- स्मार्ट गोल्स सेट करा: तुमचे फायनान्शियल लक्ष्य विशिष्ट, मोजण्यायोग्य, साध्य करण्यायोग्य, संबंधित आणि टाइम-बाउंड (स्मार्ट) असल्याची खात्री करा. उदाहरणार्थ, "मला पैसे सेव्ह करायचे आहेत" असे म्हणण्याऐवजी, "मला तीन वर्षांमध्ये घरावर डाउन पेमेंटसाठी ₹10,000 सेव्ह करायचे आहे."
- फायनान्शियल प्लॅन तयार करा: तुम्ही तुमचे ध्येय कसे साध्य कराल हे दर्शविणारा तपशीलवार प्लॅन विकसित करा. या प्लॅनमध्ये तुमची प्रगती ट्रॅक करण्यासाठी विशिष्ट कृती, वेळापत्रक आणि माईलस्टोन्सचा समावेश असावा.
- रिव्ह्यू करा आणि ॲडजस्ट करा: नियमितपणे तुमचे फायनान्शियल लक्ष्य आणि प्रगती रिव्ह्यू करा. तुमच्या आर्थिक परिस्थिती किंवा प्राधान्यांमधील बदलांसाठी आवश्यकतेनुसार तुमचा प्लॅन ॲडजस्ट करा.
- माईलस्टोन्स साजरा करा: तुमची कामगिरी मार्गाने साजरा करा. तुमची प्रगती ओळखणे तुम्हाला प्रेरित आणि तुमच्या आर्थिक ध्येयांसाठी वचनबद्ध ठेवू शकते.
मास्टरिंग मनी मॅनेजमेंट कसे काम करते याचे उदाहरण
रवी'स फायनान्शियल ॲडव्हेंचर
एकदा व्हायब्रंट टाऊनमध्ये सूरतमध्ये रवि नावाचा तरुण राहिला. रवी हे नुकतेच त्यांच्या स्वप्नातील नोकरीला उतरवले होते आणि त्यांच्या ₹50,000 च्या मासिक वेतनाबद्दल उत्साहित होते. तथापि, त्याच्या फायनान्सचे व्यवस्थापन करणे कठीण वाटले. एका संध्याकाळी, रवी आपल्या आजी-आजोबाने बैठला, ज्यांनी मनी मॅनेजमेंटवर प्रभुत्व मिळवण्याविषयी एक कथा शेअर केली.
गोल्डन कॉईन्सची कथा
एका लहान खेड्यात, अर्जुन नावाच्या शेतकऱ्याचे निवास होते. प्रत्येक महिन्याला अर्जुनला त्याच्या पिकांसाठी 50 गोल्डन कॉईन्सची बॅग प्राप्त झाली. त्याचे पैसे चांगले मॅनेज करण्यासाठी, अर्जुनने या पायऱ्यांचे अनुसरण केले:
- बजेट: अर्जुनने त्याच्या इन्कम आणि खर्चासाठी प्लॅन तयार केला. त्यांनी वाटप केले:
- त्याच्या कॉटेजसाठी भाडे: 15 कॉईन्स
- पाणी आणि बाहीसाठी उपयोगिता आणि बिल: 5 कॉईन्स
- त्याच्या कुटुंबासाठी धान्य: 8 कॉईन्स
- सेव्हिंग: भविष्यातील गरजांसाठी अर्जुनने 13 कॉईन्स बाजूला ठेवले:
- आपत्कालीन फंड: 5. कॉईन्स
- रिटायरमेंट फंड: 5. कॉईन्स
- स्टॉक इन्व्हेस्टमेंट: 3 कॉईन्स
- डेब्ट मॅनेजमेंट: अर्जुनने नवीन प्लॉट खरेदी करण्यासाठी पैसे उधार घेतले होते, त्यामुळे त्यांनी प्रत्येक महिन्याला 4 कॉईन्स रिपेमेंट केले.
- विविध खर्च: अर्जुनने स्वत:ला काही विश्रांती दिली आहे:
- मनोरंजन: 3 कॉईन्स (जसे की गाव मेळाव्यात उपस्थित राहणे)
- डायनिंग आऊट: 2 कॉईन्स (त्याच्या कुटुंबासह उपचारांचा आनंद घेणे)
- आर्थिक ध्येय: अर्जुनने त्याच्या शेताचा विस्तार करण्याचे आणि त्यासाठी बचत करण्यासाठी ध्येय निश्चित करण्याचे स्वप्न पाहिले.
अ मंथ इन अर्जुन'स लाईफ
प्रत्येक महिन्याला अर्जुनने त्याच्या बजेटचे अनुसरण केले. त्याचे पैसे कुठे गेले हे समजून घेण्यासाठी त्यांनी प्रत्येक खर्च रेकॉर्ड केला. त्याचा खर्च ट्रॅक करून, त्याला समजले की त्याने ट्रीट्सवर खूप खर्च केला आणि त्याचे बजेट समायोजित केले. त्यांच्या बचतीसह, अर्जुनने लवकरच एक मजबूत आपत्कालीन फंड तयार केला आणि स्टॉकमध्ये गुंतवणूक करण्यास सुरुवात केली, चांगले भविष्य सुरक्षित केले.
रवी'स एपिफनी
कथा पाहून प्रेरित होऊन, रवीने त्याच तत्त्वांचा वापर करण्याचा निर्णय घेतला:
- खर्च ट्रॅक करा: त्यांनी खर्च केलेल्या प्रत्येक रुपयाची नोंद केली.
- बजेट बनवा: विशिष्ट कॅटेगरीमध्ये ₹50,000 वाटप केले.
- आढावा घ्या आणि समायोजित करा: नियमितपणे त्याचे बजेट तपासले आणि बदल केले.
- ध्येय सेट करा: कार खरेदी करणे आणि प्रवासासाठी बचत करणे यासारखे स्पष्ट फायनान्शियल लक्ष्य निश्चित करा.
रवीला आढळून आले की त्यांचे पैसे मॅनेज करणे खूपच कठीण नाही. काळजीपूर्वक नियोजन आणि शिस्तीने, त्यांनी त्यांच्या फायनान्शियल आकांक्षा पूर्ण केल्या आणि त्यानंतर आनंदाने जगला.
1.2 मनी मॅनेजमेंटमध्ये निपुणता मिळविण्याची आवश्यकता काय आहे?
विविध कारणांसाठी मनी मॅनेजमेंटवर प्रभुत्व मिळवणे महत्त्वाचे आहे, प्रत्येक स्थिर, समृद्ध आणि तणावमुक्त फायनान्शियल आयुष्यात योगदान देते.
फायनान्शियल स्थिरता
फायनान्शियल स्थिरता हा सुरक्षित आणि आरामदायी जीवनाचा आधारस्तंभ आहे. तुमचे पैसे प्रभावीपणे मॅनेज करून, तुम्ही हे सुनिश्चित करू शकता की तुमच्या आवश्यक गरजा पूर्ण करण्यासाठी तुमच्याकडे पुरेसा फंड आहे, जसे की हाऊसिंग, फूड आणि हेल्थकेअर. ही स्थिरता तुम्हाला पैसे संपण्याची किंवा फायनान्शियल संकटाचा सामना करण्याची सतत चिंता न करता जगण्याची परवानगी देते.
उदाहरण: रवी त्यांचे मासिक इन्कम आणि खर्च बारकाईने ट्रॅक करतात. तो सुनिश्चित करतो की त्याच्या आवश्यक गरजा पूर्ण करण्यासाठी त्याच्याकडे नेहमीच पुरेसे फंड आहेत, जसे की भाडे, युटिलिटीज आणि किराणा, त्याला स्थिर फायनान्शियल पाया प्रदान करते.
कर्ज टाळणे
अनियंत्रित फायनान्समुळे लोन जमा होऊ शकते, जे त्वरित नियंत्रणाबाहेर जाऊ शकते. मनी मॅनेजमेंटवर प्रभुत्व मिळवून, तुम्ही एक बजेट तयार करू शकता जे तुम्हाला तुमच्या साधनांमध्ये राहण्यास, अनावश्यक कर्ज टाळण्यास आणि विद्यमान कर्ज अधिक कार्यक्षमतेने भरण्यास मदत करते. यामुळे उच्च इंटरेस्ट पेमेंटचा भार आणि लोनशी संबंधित तणाव कमी होतो.
उदाहरण रवि आपल्या खर्चावर नियंत्रण ठेवण्यासाठी आणि क्रेडिट कार्ड डेब्ट भरण्यासाठी बजेटचा वापर करतो. अनावश्यक खरेदी टाळून आणि लोन रिपेमेंटवर लक्ष केंद्रित करून, ते त्याचा फायनान्शियल भार लक्षणीयरित्या कमी करतात आणि जास्त इंटरेस्ट शुल्क टाळतात.
संपत्ती निर्माण
कालांतराने संपत्ती निर्माण करण्यासाठी प्रभावी मनी मॅनेजमेंट आवश्यक आहे. सुज्ञपणे बचत आणि गुंतवणूक करून, तुम्ही तुमची आर्थिक संसाधने वाढवू शकता आणि आरामदायी भविष्य सुरक्षित करू शकता. स्टॉक, बाँड्स, म्युच्युअल फंड आणि रिअल इस्टेट सारख्या इन्व्हेस्टमेंट पारंपारिक सेव्हिंग्स अकाउंटच्या तुलनेत जास्त रिटर्न प्रदान करू शकतात, ज्यामुळे तुम्हाला घर खरेदी करणे किंवा आरामदायीपणे निवृत्त होणे यासारख्या दीर्घकालीन फायनान्शियल लक्ष्य प्राप्त करण्यास मदत होते.
उदाहरण: रवी नियमितपणे त्यांच्या इन्व्हेस्टमेंट पोर्टफोलिओमध्ये योगदान देतात, ज्यामध्ये स्टॉक, बाँड्स आणि म्युच्युअल फंडचा समावेश होतो. वर्षानुवर्षे, त्याची इन्व्हेस्टमेंट वाढते, ज्यामुळे त्यांना संपत्ती जमा करण्याची आणि आरामदायी रिटायरमेंटसाठी प्लॅन करण्याची परवानगी मिळते.
फायनान्शियल गोल उपलब्धि
फायनान्शियल गोल सेट करणे आणि प्राप्त करणे हा फायनान्शियल प्लॅनिंगचा महत्त्वाचा भाग आहे. तुम्हाला मोठ्या खरेदीसाठी बचत करायची असेल, निवृत्तीसाठी प्लॅन करायची असेल किंवा तुमच्या मुलाच्या शिक्षणासाठी फंड करायचे असेल, मनी मॅनेजमेंटचा मास्टरिंग तुम्हाला या ध्येयांपर्यंत पोहोचण्यासाठी तपशीलवार प्लॅन तयार करण्यास मदत करते. धोरणात्मकरित्या फंड वाटप करून आणि शिस्तबद्ध राहून, तुम्ही तुमच्या उद्देशांसाठी स्थिर प्रगती करू शकता.
उदाहरण: रवी यांनी पाच वर्षांच्या आत घरावर डाउन पेमेंटसाठी ₹20,000 सेव्ह करण्याचे ध्येय सेट केले आहे. ते सेव्हिंग्स प्लॅन तयार करतात, गैर-आवश्यक खर्च कमी करतात आणि वेळेवर त्याचे ध्येय साध्य करण्यासाठी त्याची मासिक बचत वाढवतात
तणाव कमी करणे
फायनान्शियल तणाव हा एक सामान्य समस्या आहे जो तुमच्या मानसिक आणि शारीरिक कल्याणावर परिणाम करू शकतो. तुमचे पैसे प्रभावीपणे मॅनेज करणे त्याशी संबंधित आर्थिक अनिश्चितता आणि चिंता कमी करते. तुमच्याकडे प्लॅन आहे आणि तुमच्या फायनान्शियल लक्ष्यांसाठी प्रगती करीत आहात हे जाणून घेणे मनःशांती प्रदान करू शकते आणि तुमच्या जीवनाची एकूण गुणवत्ता सुधारू शकते.
उदाहरण: रवी कडे आपत्कालीन फंड आहे जो सहा महिन्यांच्या राहणीमानाचा खर्च कव्हर करतो. त्याच्याकडे फायनान्शियल सुरक्षा कवच आहे हे जाणून घेत, त्याला संभाव्य अनपेक्षित खर्च किंवा नोकरी गमावण्याबद्दल कमी तणाव आणि चिंता वाटते.
माहितीपूर्ण निर्णय घेणे
मनी मॅनेजमेंटची तत्त्वे समजून घेणे तुम्हाला माहितीपूर्ण फायनान्शियल निर्णय घेण्यास सक्षम करते. हे ज्ञान तुम्हाला इन्व्हेस्टमेंटच्या संधींचे मूल्यांकन करण्याची, योग्य फायनान्शियल प्रॉडक्ट्स निवडण्याची आणि सामान्य फायनान्शियल अडचणी टाळण्याची परवानगी देते. माहितीपूर्ण निर्णय घेणे तुमच्या फायनान्शियल संसाधनांना जास्तीत जास्त वाढवते आणि तुमची संपत्ती वाढविण्यासाठी संधींचा लाभ घेण्यास तुम्हाला मदत करते.
उदाहरण: रवी विविध इन्व्हेस्टमेंट पर्यायांविषयी जाणून घेण्यासाठी वेळ घेतात आणि फायनान्शियल सल्लागाराशी सल्लामसलत करतात. हे ज्ञान त्याला त्याच्या रिटायरमेंट सेव्हिंग्स आणि इन्व्हेस्टमेंट स्ट्रॅटेजीविषयी माहितीपूर्ण निर्णय घेण्यास सक्षम करते.
आपत्कालीन तयारी
आयुष्य वैद्यकीय आपत्कालीन परिस्थिती, नोकरी गमावणे किंवा प्रमुख दुरुस्ती यासारख्या अनपेक्षित घटनांपासून भरलेले आहे. मनी मॅनेजमेंटवर प्रभुत्व मिळवणे हे सुनिश्चित करते की तुमच्याकडे या अनपेक्षित खर्चांना कव्हर करण्यासाठी आपत्कालीन फंड आहे. इमर्जन्सी फंड फायनान्शियल कुशन प्रदान करते, ज्यामुळे तुम्हाला उच्च इंटरेस्ट कर्जाच्या अवलंबनाशिवाय किंवा तुमच्या दीर्घकालीन फायनान्शियल लक्ष्यांशी तडजोड न करता अनपेक्षित परिस्थिती हाताळण्याची परवानगी मिळते.
उदाहरण: रवी सहजपणे ॲक्सेस करण्यायोग्य आपत्कालीन फंडमध्ये त्याच्या उत्पन्नाचा एक भाग सेव्ह करते. जेव्हा त्याची कार अनपेक्षितपणे ब्रेकडाउन होते, तेव्हा तो त्याच्या मासिक बजेटमध्ये व्यत्यय न आणता दुरुस्तीचा खर्च कव्हर करण्यासाठी आपत्कालीन फंडचा वापर करतो.
सुधारित खर्चाच्या सवयी
प्रभावी मनी मॅनेजमेंट तुम्हाला चांगल्या खर्चाच्या सवयी विकसित करण्यास मदत करते. तुमचा खर्च ट्रॅक करून आणि बजेट तयार करून, तुम्ही तुमच्या खर्चाच्या पॅटर्नविषयी अधिक जागरूक होऊ शकता आणि तुम्ही खर्च कमी करू शकणारे क्षेत्र ओळखू शकता. ही जागरूकता तुम्हाला आवेगपूर्ण खरेदी टाळण्यास आणि तुमचे फंड अधिक अर्थपूर्ण आणि आवश्यक खर्चासाठी वितरित करण्यास मदत करते.
उदाहरण: रवी बजेटिंग ॲप वापरून त्यांच्या दैनंदिन खर्च ट्रॅक करतात. तो बाहेर जेवण करण्यासाठी मोठ्या प्रमाणात खर्च करतो आणि घरी अधिक जेवण बनविण्याचा निर्णय घेतो, परिणामी वेळेनुसार मोठ्या प्रमाणात बचत होते.
आर्थिक स्वातंत्र्य
आर्थिक स्वातंत्र्य प्राप्त करण्यासाठी मनी मॅनेजमेंटवर प्रभुत्व मिळवणे महत्त्वाचे आहे. तुमचे पैसे सुज्ञपणे मॅनेज करून, तुम्ही एक फायनान्शियल पाया तयार करू शकता जे तुम्हाला फायनान्शियल सहाय्यासाठी इतरांवर अवलंबून न राहता आरामदायीपणे राहण्याची परवानगी देते. फायनान्शियल स्वातंत्र्य तुमच्या मूल्ये आणि उद्दिष्टांशी जुळणारी निवड करण्यासाठी स्वातंत्र्य आणि लवचिकता प्रदान करते.
उदाहरण: रवी सातत्याने त्यांच्या इन्कमचा एक भाग बचत करतो आणि इन्व्हेस्ट करतो. वर्षानुवर्षे, त्याच्या शिस्तबद्ध दृष्टीकोनामुळे त्याला फायनान्शियल स्वातंत्र्य प्राप्त करण्याची संधी मिळते, ज्यामुळे त्याला लवकर निवृत्त होण्याचे आणि जगाचा प्रवास करण्याचे स्वातंत्र्य मिळते.
वारसा नियोजन
प्रभावी मनी मॅनेजमेंटमध्ये भविष्यासाठी प्लॅनिंग करणे आणि तुमची संपत्ती भविष्यातील पिढ्यांसाठी संरक्षित असल्याची खात्री करणे देखील समाविष्ट आहे. कॉम्प्रिहेन्सिव्ह फायनान्शियल प्लॅन तयार करून, तुम्ही तुमच्या प्रियजनांसाठी प्रदान करू शकता, धर्मादाय कारणांना सपोर्ट करू शकता आणि शाश्वत वारसा ठेवू शकता. इस्टेट प्लॅनिंग, ट्रस्ट आणि विल्स हे वारसा प्लॅनिंगचे महत्त्वाचे घटक आहेत जे तुमच्या इच्छेनुसार तुमची मालमत्ता वितरित केल्याची खात्री करतात.
उदाहरण: रवी त्यांच्या इच्छेनुसार त्यांची मालमत्ता वितरित केली जाईल याची खात्री करण्यासाठी इच्छा आणि ट्रस्टसह कॉम्प्रिहेन्सिव्ह इस्टेट प्लॅन तयार करतो. त्याचे प्लॅनिंग त्याच्या मुलांसाठी फायनान्शियल सिक्युरिटी प्रदान करते आणि त्याच्या काळजीच्या धर्मादाय कार्यांना सपोर्ट करते.
1.3. मास्टरिंग मनी मॅनेजमेंटचे महत्त्व
फायनान्शियल स्थिरता प्राप्त करण्यासाठी आणि आरामदायी भविष्य सुनिश्चित करण्यासाठी मनी मॅनेजमेंटवर प्रभुत्व मिळवणे आवश्यक आहे. तुमचे फायनान्स प्रभावीपणे मॅनेज करून, तुम्ही एक बजेट तयार करू शकता जे तुम्हाला तुमच्या साधनांमध्ये राहण्यास, आपत्कालीन परिस्थितीसाठी बचत करण्यास आणि दीर्घकालीन ध्येयांसाठी प्लॅन करण्यास मदत करते. उदाहरणार्थ, रवी जे महिन्याला ₹50,000 कमवतात, त्यांचे इन्कम आणि खर्च लक्षणीयरित्या ट्रॅक करतात, ज्यामुळे ते भाडे, किराणा आणि युटिलिटीज सारख्या आवश्यक गोष्टींसाठी फंड वाटप करतात याची खात्री होते. हा अनुशासित दृष्टीकोन रवीला फायनान्शियल स्थिरता राखण्यास आणि जास्त खर्चाचा भार टाळण्यास मदत करतो.
मनी मॅनेजमेंटवर प्रभुत्व मिळविण्याचा एक महत्त्वाचा फायदा म्हणजे कालांतराने संपत्ती निर्माण करण्याची क्षमता. रवी स्टॉक, म्युच्युअल फंड आणि इतर फायनान्शियल साधनांमध्ये इन्व्हेस्टमेंटसाठी दर महिन्याला ₹10,000 बाजूला ठेवतात. त्यांच्या उत्पन्नाचा एक भाग सातत्याने गुंतवणूक करून, रवी चक्रवाढ व्याजाचा लाभ घेऊ शकतात आणि त्यांची संपत्ती वाढवू शकतात. हा दृष्टीकोन त्याला केवळ त्यांचे दीर्घकालीन फायनान्शियल लक्ष्य प्राप्त करण्यास मदत करत नाही तर त्याच्या फायनान्शियल भविष्यात सिक्युरिटी आणि आत्मविश्वास देखील प्रदान करतो.
संपत्ती निर्माण करण्याव्यतिरिक्त, प्रभावी मनी मॅनेजमेंट फायनान्शियल तणाव कमी करण्यास मदत करते. त्याच्याकडे सहा महिन्यांचे जीवन खर्च कव्हर करणारा आपत्कालीन फंड आहे हे जाणून घेऊन, रवी वैद्यकीय आपत्कालीन परिस्थिती किंवा कार दुरुस्ती यासारख्या अनपेक्षित खर्चासाठी तयार आहे हे जाणून घेऊन अधिक सहज वाटते. हे फायनान्शियल कुशन रवीला उच्च इंटरेस्ट कर्जाचा अवलंब न करता किंवा त्याच्या दीर्घकालीन फायनान्शियल लक्ष्यांशी तडजोड न करता अनपेक्षित परिस्थिती हाताळण्याची परवानगी देते.
मनी मॅनेजमेंटवर प्रभुत्व मिळवणे व्यक्तींना त्यांच्या फायनान्सविषयी माहितीपूर्ण निर्णय घेण्यास सक्षम करते. रवी विविध इन्व्हेस्टमेंट पर्यायांविषयी जाणून घेण्यासाठी वेळ लागतो आणि चांगली इन्व्हेस्टमेंट धोरण विकसित करण्यासाठी फायनान्शियल सल्लागाराशी सल्लामसलत करतात. हे ज्ञान रवीला चांगले फायनान्शियल निर्णय घेण्यास, त्याचे रिटर्न जास्तीत जास्त वाढविण्यास आणि रिस्क कमी करण्यास सक्षम करते. माहितीपूर्ण आणि सक्रिय राहून, रवी आत्मविश्वासाने फायनान्शियल जगातील जटिलते नेव्हिगेट करू शकतात.
1.4. आयुष्यात फायनान्शियल लक्ष्य कसे सेट करावे
फायनान्शियल लक्ष्य सेट करण्याच्या स्टेप्स
गोल: तीन वर्षांमध्ये घरावर डाउन पेमेंटसाठी ₹5,00,000 सेव्ह करा.
-
तुमच्या वर्तमान फायनान्शियल परिस्थितीचे मूल्यांकन करा:
तुमच्या वर्तमान फायनान्शियल स्थितीचे मूल्यांकन करून सुरू करा. तुमचे इन्कम, खर्च, कर्ज, मालमत्ता आणि सेव्हिंग्सचा स्टॉक घ्या. यामुळे तुम्हाला आर्थिकदृष्ट्या कुठे उभे राहायचे याचे स्पष्ट चित्र मिळेल आणि तुम्हाला सुधारणांसाठी क्षेत्र ओळखण्यास मदत होईल.
-
तुमचे ध्येय परिभाषित करा:
तुम्हाला काय प्राप्त करायचे आहे याबद्दल विशिष्ट राहा. फायनान्शियल लक्ष्य शॉर्ट-टर्म (उदा., सुट्टीसाठी बचत), मीडियम-टर्म (उदा., कार लोन भरणे) किंवा लाँग-टर्म (उदा., निवृत्तीसाठी बचत) असू शकतात. तुमचे ध्येय स्पष्ट आणि चांगल्या प्रकारे परिभाषित असल्याची खात्री करा.
-
तुमचे ध्येय स्मार्ट बनवा:
तुमचे फायनान्शियल लक्ष्य सेट करण्यासाठी स्मार्ट निकष वापरा:
- विशिष्ट: तुम्हाला काय प्राप्त करायचे आहे हे स्पष्टपणे परिभाषित करा.
- माप करण्यायोग्य: तुमचे ध्येय प्रमाणीत किंवा मोजले जाऊ शकते याची खात्री करा.
- शक्य: तुम्ही प्रयत्नासह प्राप्त करू शकणारे वास्तविक ध्येय सेट करा.
- संबंधित: तुमचे लक्ष्य तुमच्या एकूण फायनान्शियल उद्दिष्टांशी संरेखित असल्याची खात्री करा.
- कालावधी: तुमचे ध्येय साध्य करण्यासाठी विशिष्ट कालावधी सेट करा.
- तुमचे ध्येय ब्रेक डाउन करा: मोठे ध्येय लहान, व्यवस्थापित करण्यायोग्य टप्प्यांमध्ये विभाजित करा. यामुळे त्यांना कमी प्रचंड आणि ट्रॅक करण्यास सोपे होते. उदाहरणार्थ, जर तुम्हाला एका वर्षात ₹1,00,000 बचत करायची असेल तर त्यास मासिक किंवा साप्ताहिक बचत लक्ष्यांमध्ये विभाजित करा.
- ॲक्शनचा प्लॅन बनवा: तुम्ही तुमचे फायनान्शियल लक्ष्य कसे प्राप्त कराल याची रूपरेषा देणारा तपशीलवार प्लॅन विकसित करा. यामध्ये विशिष्ट कृती, टाइमलाईन्स आणि माईलस्टोन्सचा समावेश असावा. उदाहरणार्थ, जर तुमचे ध्येय घरावर डाउन पेमेंटसाठी सेव्ह करणे असेल तर खर्च कमी करण्यासाठी आणि तुमची सेव्हिंग्स वाढविण्यासाठी तुम्ही करावयाच्या स्टेप्सची रूपरेषा द्या.
- तुमची प्रगती ट्रॅक करा: तुमच्या फायनान्शियल लक्ष्यांसाठी तुमच्या प्रगतीवर नियमितपणे देखरेख ठेवा. तुमचे इन्कम, खर्च आणि सेव्हिंग्सचा ट्रॅक ठेवण्यासाठी बजेटिंग ॲप्स, स्प्रेडशीट किंवा फायनान्शियल सॉफ्टवेअर यासारख्या टूल्सचा वापर करा. ट्रॅकवर राहण्यासाठी आवश्यक असल्याप्रमाणे तुमचा प्लॅन ॲडजस्ट करा.
- प्रेरित राहा: माईलस्टोन्स आणि लहान कामगिरीचा उत्सव साजरा करून स्वत:ला प्रेरित ठेवा. हे तुम्हाला तुमच्या दीर्घकालीन फायनान्शियल लक्ष्यांसाठी लक्ष केंद्रित करण्यास आणि वचनबद्ध राहण्यास मदत करू शकते. विश्वसनीय मित्र किंवा कुटुंबातील सदस्यासह तुमचे ध्येय शेअर करा जे सहाय्य आणि प्रोत्साहन प्रदान करू शकतात.
1.5. विविध प्रकारचे ध्येय
उदाहरण: रवी लहान माईलस्टोन्स साजरा करतात, जसे की बचत मध्ये ₹1,00,000 पर्यंत पोहोचणे, जेणेकरून स्वत:ला माफक रिवॉर्ड मिळेल. त्यांनी आपली प्रगती एका जवळच्या मित्रासोबतही सामायिक केली जी मदत आणि प्रोत्साहन देते.
-
शॉर्ट-टर्म लक्ष्य :
तुम्ही एक वर्ष किंवा त्यापेक्षा कमी कालावधीत साध्य करण्याचे ध्येय असलेले ध्येय. रविला पुढील सहा महिन्यांत गुजरातमध्ये सुट्टीसाठी ₹50,000 बचत करायची आहे. हे साध्य करण्यासाठी, त्यांना डायनिंग आऊट आणि मनोरंजन यासारख्या विवेकबुद्धीपूर्ण खर्च कमी करून प्रत्येक महिन्याला ₹8,334 बचत करण्याची योजना आहे. -
मध्यम-मुदत ध्येय
ध्येय म्हणजे तुम्ही एक ते पाच वर्षांमध्ये प्राप्त करण्याचा प्लॅन करता. रवि पुढील तीन वर्षांमध्ये ₹6,00,000 किंमतीची नवीन कार खरेदी करण्याची योजना बनवत आहे. तो ₹16,667 मासिक बचत करण्याचा आणि त्याच्या टार्गेट रकमेपर्यंत पोहोचण्यासाठी रिकरिंग डिपॉझिटमध्ये इन्व्हेस्ट करण्याचा निर्णय घेतो. -
दीर्घकालीन ध्येय :
साध्य करण्यासाठी पाच वर्षांपेक्षा जास्त वेळ घेणारे ध्येय. रविला पुढील 25 वर्षांमध्ये ₹1 कोटी (₹10 दशलक्ष) चा निवृत्ती निधी तयार करायचा आहे. ते दीर्घकालीन ध्येय साध्य करण्यासाठी म्युच्युअल फंडच्या वैविध्यपूर्ण पोर्टफोलिओमध्ये मासिक ₹15,000 इन्व्हेस्ट करण्याचा निर्णय घेतात. -
सेव्हिंग्स गोल्स :
भविष्यातील गरजांसाठी विशिष्ट सेव्हिंग्स जमा करण्यावर लक्ष केंद्रित केले जाते. रवीचे उद्दीष्ट पुढील पाच वर्षांमध्ये त्यांच्या मुलीच्या शिक्षणासाठी ₹2,00,000 बचत करणे आहे. त्यांनी एक शैक्षणिक बचत अकाउंट तयार केले आणि या ध्येयापर्यंत पोहोचण्यासाठी मासिक ₹3,333 योगदान दिले. -
डेब्ट-रिपेमेंट गोल्स :
विद्यमान लोन भरण्यावर लक्ष केंद्रित केले जाते. रवी यांच्याकडे 12% प्रति वर्ष इंटरेस्ट रेटसह ₹1,20,000 चे पर्सनल लोन आहे. ते लोन जलद रिपेमेंट करण्यासाठी आणि इंटरेस्ट खर्चावर बचत करण्यासाठी त्यांच्या नियमित EMI व्यतिरिक्त प्रत्येक महिन्याला अतिरिक्त ₹5,000 भरण्याचा निर्णय घेतात. -
गुंतवणुकीचे ध्येय :
विविध इन्व्हेस्टमेंट मार्गांनी संपत्ती वाढविण्यावर लक्ष केंद्रित केलेले ध्येय. रवी पुढील वर्षात स्टॉक मार्केटमध्ये ₹1,00,000 इन्व्हेस्ट करण्याची योजना आहे. हे इन्व्हेस्टमेंट ध्येय प्राप्त करण्यासाठी ते ब्लू-चिप स्टॉक आणि इक्विटी म्युच्युअल फंडच्या मिश्रणाचे संशोधन आणि निवड करतात. -
आपत्कालीन फंड लक्ष्य :
अनपेक्षित खर्च कव्हर करण्यासाठी फायनान्शियल कुशन तयार करण्याचे ध्येय. रवि पुढील वर्षात आपत्कालीन निधीमध्ये ₹1,50,000 बचत करण्याचे ध्येय सेट करतो. त्याने ही फायनान्शियल मदत उभारण्यासाठी ₹12,500 मासिक हाय-इंटरेस्ट सेव्हिंग अकाउंटला वाटप केले. -
निवृत्तीचे ध्येय :
आरामदायी रिटायरमेंटसाठी सेव्हिंग आणि प्लॅनिंगवर लक्ष केंद्रित केलेले ध्येय. रवी यांना वयाच्या 60 व्या वर्षी रिटायरमेंट कॉर्पस सह निवृत्त होऊ शकते जे ₹50,000 मासिक इन्कम प्रदान करते. ते कॅल्क्युलेट करतात की त्यांना ₹1 कोटी (₹10 दशलक्ष) ची आवश्यकता आहे आणि रिटायरमेंट-केंद्रित म्युच्युअल फंड आणि पेन्शन स्कीममध्ये मासिक ₹20,000 इन्व्हेस्ट करणे सुरू करतात. -
प्रमुख खरेदी लक्ष्य :
लक्षणीय खरेदीसाठी बचत करण्याचे ध्येय. रवी पुढील दहा वर्षांमध्ये ₹50 लाख (₹5 दशलक्ष) किंमतीचे नवीन घर खरेदी करण्याची योजना आहे. ते मासिक ₹25,000 बचत करण्यास सुरुवात करतात आणि डाउन पेमेंट आणि इतर संबंधित खर्च जमा करण्यासाठी रिअल इस्टेट-केंद्रित म्युच्युअल फंडमध्ये इन्व्हेस्ट करतात. -
धर्मादाय ध्येय :
धर्मादाय कारणांना देणगी देण्यावर किंवा समुदाय उपक्रमांना सहाय्य करण्यावर लक्ष केंद्रित केलेले ध्येय. रविला पुढील दोन वर्षांमध्ये स्थानिक धर्मादाय संस्थेला ₹1,00,000 दान करायचे आहे. या धर्मादाय कार्याला पाठिंबा देण्यासाठी ते त्यांच्या उत्पन्नातून मासिक ₹4,167 बाजूला ठेवतात.
विशिष्ट, मोजण्यायोग्य आणि वेळेनुसार फायनान्शियल लक्ष्य सेट करून, रवी त्यांचे फायनान्स प्रभावीपणे मॅनेज करू शकतात आणि त्यांची स्वप्ने आणि आकांक्षा साध्य करण्यासाठी काम करू शकतात. प्रत्येक प्रकारच्या लक्ष्यासाठी यश सुनिश्चित करण्यासाठी काळजीपूर्वक नियोजन, शिस्त आणि नियमित देखरेख आवश्यक आहे.
1.6.महागाई म्हणजे काय?
महागाई हा रेट आहे ज्यावर वस्तू आणि सेवांच्या किंमतींची सामान्य पातळी वाढते, ज्यामुळे चलनाची खरेदी शक्ती कमी होते. सोप्या भाषेत, महागाईचा अर्थ असा आहे की कालांतराने, तुम्ही भूतकाळात कमी पैशांसह खरेदी करू शकणाऱ्या वस्तू आणि सेवांची समान रक्कम खरेदी करण्यासाठी तुम्हाला अधिक पैशांची आवश्यकता असेल.
महागाईचे प्रमुख पैलू:
- मोजमाप: महागाई सामान्यपणे कंझ्युमर प्राईस इंडेक्स (सीपीआय) किंवा होलसेल प्राईस इंडेक्स (डब्ल्यूपीआय) यासारख्या प्राईस इंडायसेसचा वापर करून मोजली जाते. या इंडायसेस कालांतराने वस्तू आणि सर्व्हिसेसच्या बास्केटच्या किंमती ट्रॅक करतात.
- कारणे: महागाई अनेक घटकांमुळे होऊ शकते, ज्यामध्ये समाविष्ट आहे:
- डिमांड-पुल इन्फ्लेशन: जेव्हा वस्तू आणि सेवांची मागणी पुरवठ्यापेक्षा जास्त असते, तेव्हा जास्त किंमती होतात.
- खर्च महागाई: जेव्हा उत्पादनाचा खर्च वाढतो (उदा., जास्त वेतन किंवा कच्च्या मालाच्या खर्चामुळे), तेव्हा उत्पादक ग्राहकांना जास्त खर्च देतात.
- आर्थिक धोरण: जर आर्थिक वाढीची पातळी ओलांडली तर मध्यवर्ती बँकेद्वारे पैसे पुरवठ्यामध्ये वाढ झाल्यास महागाई होऊ शकते.
- परिणाम: महागाईचा इकॉनॉमी आणि पर्सनल फायनान्सच्या विविध पैलूंवर परिणाम होतो:
- खरेदी शक्ती: किंमत वाढत असताना, पैशांचे मूल्य कमी होते, ज्यामुळे ग्राहकांची खरेदी क्षमता कमी होते.
- इंटरेस्ट रेट्स: चलनवाढ नियंत्रित करण्यासाठी सेंट्रल बँक इंटरेस्ट रेट्स ॲडजस्ट करू शकतात, ज्यामुळे लोन आणि सेव्हिंग्स रेट्सवर परिणाम होऊ शकतो.
- इन्कम आणि वेतन: वाढत्या किमतींसोबत गती न ठेवल्यास महागाईमुळे इन्कम आणि वेतन यांचे वास्तविक मूल्य कमी होऊ शकते.
- सेव्हिंग्स आणि इन्व्हेस्टमेंट: जर रिटर्न महागाईपेक्षा जास्त नसेल तर महागाई सेव्हिंग्स आणि फिक्स्ड-इन्कम इन्व्हेस्टमेंटचे वास्तविक मूल्य कमी करू शकते.
उदाहरण:
चला रवीचा विचार करूया, जे प्रति महिना ₹50,000 कमवतात. एक वर्षापूर्वी, ते ₹5,000 साठी किराणा मालाची बास्केट खरेदी करू शकतात. 5% च्या वार्षिक महागाई दारामुळे, किराणा सामानाचा खर्च आता ₹5,250 आहे. याचा अर्थ असा की रवी यांच्या ₹50,000 उत्पन्नात आता एका वर्षापूर्वी केलेल्या खरेदी शक्तीपेक्षा किंचित कमी आहे, कारण त्यांना समान वस्तू आणि सेवा खरेदी करण्यासाठी अधिक खर्च करणे आवश्यक आहे.
1.7. महागाईचा तुमच्या इन्व्हेस्टमेंटवर कसा परिणाम होतो?
महागाईचा तुमच्या इन्व्हेस्टमेंटवर लक्षणीय परिणाम होऊ शकतो, ज्यामुळे त्यांचे मूल्य आणि ते जनरेट करत असलेले रिटर्न दोन्ही प्रभावित होतात. चांगल्या समजूतीसाठी उदाहरणांसह महागाई गुंतवणुकीवर परिणाम करते असे काही प्रमुख मार्ग येथे दिले आहेत:
- खरेदी शक्तीचे नुकसान
महागाईमुळे तुमच्या इन्व्हेस्टमेंट रिटर्नची वास्तविक खरेदी क्षमता कमी होते. उदाहरणार्थ, जर तुमच्याकडे 5% चा वार्षिक इंटरेस्ट रेट देणारे बाँड सारखी फिक्स्ड-इन्कम इन्व्हेस्टमेंट असेल, परंतु महागाई रेट 6% आहे, तर तुमचा वास्तविक रिटर्न प्रत्यक्षात नकारात्मक (-1%) आहे. याचा अर्थ असा की जरी तुम्ही इंटरेस्ट कमवत असाल तरीही, तुमच्या पैशांचे मूल्य ते काय खरेदी करू शकते यामध्ये कमी होत आहे.
- फिक्स्ड-इन्कम इन्व्हेस्टमेंटवर परिणाम
फिक्स्ड-इन्कम इन्व्हेस्टमेंट, जसे की बाँड्स, विशेषत: महागाईसाठी असुरक्षित असतात. जेव्हा महागाई वाढते, तेव्हा या इन्व्हेस्टमेंटमधून फिक्स्ड इंटरेस्ट पेमेंट राहण्याच्या वाढत्या खर्चासह गती ठेवू शकत नाही. उदाहरणार्थ, जर रवी कडे 4% वार्षिक इंटरेस्ट रेटसह 10-वर्षाचे सरकारी बाँड असेल आणि महागाई 5% पर्यंत वाढली तर बाँडचे वास्तविक रिटर्न नकारात्मक होते, ज्यामुळे त्याची आकर्षकता कमी होते.
- स्टॉक मार्केट परफॉर्मन्स
महागाईचा स्टॉक मार्केटवर मिश्र परिणाम होऊ शकतो. एकीकडे, कंपन्या ग्राहकांना जास्त खर्च देऊ शकतात, ज्यामुळे संभाव्यपणे जास्त महसूल आणि नफा होऊ शकतो. दुसरीकडे, वाढत्या महागाईमुळे उच्च इंटरेस्ट रेट्स होऊ शकतात, कंपन्यांसाठी कर्ज खर्च वाढू शकतात आणि ग्राहक खर्च कमी होऊ शकतो. उदाहरणार्थ, जर रवि महागाईचा सामना करण्यासाठी यशस्वीरित्या किंमती वाढवणाऱ्या कंपनीच्या स्टॉकमध्ये इन्व्हेस्ट करत असतील तर त्याची इन्व्हेस्टमेंट चांगली कामगिरी करू शकते. तथापि, जर जास्त इंटरेस्ट रेट्समुळे कंझ्युमरची मागणी कमी झाली तर स्टॉकचे मूल्य कमी होऊ शकते.
- रिअल इस्टेट इन्व्हेस्टमेंट
रिअल इस्टेट महागाईपासून चांगले हेज असू शकते, कारण प्रॉपर्टी मूल्य आणि भाडे उत्पन्न महागाईसह वाढतात. उदाहरणार्थ, जर रवि यांच्याकडे भाड्याने दिलेली प्रॉपर्टी असेल, तर तो महागाईनुसार भाडे वाढवू शकतो, त्याची खरेदी शक्ती जतन करू शकतो आणि त्याच्या इन्व्हेस्टमेंटचे मूल्य राखू शकतो.
- कमोडिटीज इन्फ्लेशन-प्रोटेक्टेड सिक्युरिटीज
कमोडिटीज (गोल्ड, ऑईल) आणि इन्फ्लेशन-प्रॉटेक्टेड सिक्युरिटीज (जसे की ट्रेझरी इन्फ्लेशन-प्रॉटेक्टेड सिक्युरिटीज किंवा टिप्स) यासारख्या काही इन्व्हेस्टमेंट महागाईच्या काळात चांगली कामगिरी करण्यासाठी डिझाईन केल्या आहेत. उदाहरणार्थ, जर रवि सोन्यामध्ये इन्व्हेस्टमेंट करत असेल तर महागाई वाढत असताना त्याच्या इन्व्हेस्टमेंटचे मूल्य वाढू शकते, कारण महागाईच्या काळात सोने अनेकदा सुरक्षित आश्रय म्हणून पाहिले जाते.
उदाहरण:
समजा रवि यांनी स्टॉक, बाँड्स आणि भाडे मालमत्तेच्या मिश्रणात ₹10,00,000 गुंतवणूक केली आहे. पुढच्या वर्षी महागाईचा दर 6% पर्यंत वाढला. त्याच्या फिक्स्ड-इन्कम इन्व्हेस्टमेंटचे मूल्य वास्तविक स्वरुपात कमी होते, तर त्याचा स्टॉक कंपन्यांच्या खर्च ग्राहकांना पास करण्याच्या क्षमतेनुसार बदलून कामगिरी करू शकतो. तथापि, त्याच्या भाडे प्रॉपर्टी आणि भाडे उत्पन्नाचे मूल्य वाढू शकते, ज्यामुळे त्याच्या एकूण पोर्टफोलिओवर महागाईचा नकारात्मक परिणाम कमी करण्यास मदत होते.