9.1 टॅक्स प्लॅनिंगची मूलभूत बाबी

भारतातील टॅक्स प्लॅनिंग हा मनी मॅनेजमेंटचा महत्त्वाचा भाग आहे. यामध्ये तुमचे टॅक्स दायित्व कमी करण्यासाठी आणि उपलब्ध कपात आणि क्रेडिटचा जास्तीत जास्त लाभ घेण्यासाठी तुमच्या फायनान्शियल अफेअर्सचे धोरणात्मक आयोजन करणे समाविष्ट आहे. तपशीलवार ब्रेकडाउन येथे आहे:
- तुमचे टॅक्स ब्रॅकेट समजून घ्या
- टॅक्स ब्रॅकेट: तुमचा टॅक्स ब्रॅकेट जाणून घेणे तुम्हाला किती टॅक्स देय असेल याचा अंदाज घेण्यास मदत करते. इन्कमसह टॅक्स रेट्स प्रगतीशीलपणे वाढतात, त्यामुळे तुमची इन्कम लेव्हल तुमचा मार्जिनल टॅक्स रेट निर्धारित करते.
- करपात्र उत्पन्न: हे उत्पन्न आहे जे कपात आणि सूट लागू केल्यानंतर कराच्या अधीन आहे. हे समजून घेणे तुम्हाला तुमच्या टॅक्स दायित्वांचा अंदाज घेण्यास मदत करेल.
- कमाल कपात
- स्टँडर्ड कपात: तुमचे करपात्र उत्पन्न कमी करणारी सेट रक्कम. हे विविध फायलिंग स्थितीसाठी वेगळे आहे (उदा., सिंगल, मॅरेड फायलिंग जॉईंट).
- आयटमाईज्ड कपात: जर तुमचा वजावट खर्च स्टँडर्ड कपातीपेक्षा जास्त असेल तर आयटमाईजिंग तुमचे करपात्र उत्पन्न पुढे कमी करू शकते. सामान्य कपातीमध्ये समाविष्ट आहे:
- मॉर्टगेज इंटरेस्ट
- प्रॉपर्टी टॅक्स
- वैद्यकीय खर्च
- धर्मादाय देणगी
- बिझनेस खर्च (स्वयं-रोजगारित असल्यास)
- टॅक्स क्रेडिटचा लाभ घ्या
- टॅक्स क्रेडिट वि. कपात: करपात्र उत्पन्न कमी करणाऱ्या कपातीप्रमाणे क्रेडिट्स थेट तुम्हाला देय टॅक्सची रक्कम कमी करतात. क्रेडिट नॉन-रिफंडेबल असू शकतात (केवळ टॅक्स शून्य पर्यंत कमी करा) किंवा रिफंडेबल (रिफंड होऊ शकतो).
- सामान्य क्रेडिट्स:
- चाईल्ड टॅक्स क्रेडिट: अवलंबून असलेल्या मुलांसह कुटुंबांसाठी.
- कमावलेले इन्कम टॅक्स क्रेडिट (ईआयटीसी): कमी-ते-मध्यम-उत्पन्न कामगारांसाठी.
- एज्युकेशन क्रेडिट: जसे की अमेरिकन ऑपर्च्युनिटी टॅक्स क्रेडिट (एओटीसी) आणि लाईफटाइम लर्निंग क्रेडिट.
- निवृत्तीचे योगदान
- 401(k) आणि IRA योगदान: या अकाउंटमध्ये योगदान तुमचे करपात्र उत्पन्न कमी करू शकते. पारंपारिक 401 (के) योगदान टॅक्स-पूर्व आहे आणि आयआरए योगदान टॅक्स-कपातयोग्य आहे.
- रोथ अकाउंट्स: योगदान टॅक्स-नंतर केले जातात, परंतु पात्र विद्ड्रॉल टॅक्स-फ्री आहेत. तुमच्या भविष्यातील टॅक्स रेटनुसार हे फायदेशीर असू शकते.
- आरोग्य बचत खाते (एचएसए)
- ट्रिपल टॅक्स लाभ: योगदान टॅक्स-कपातयोग्य आहे, टॅक्स-फ्री वाढतात आणि पात्र वैद्यकीय खर्चासाठी विद्ड्रॉल टॅक्स-फ्री आहे.
- पात्रता: उच्च-कपातयोग्य हेल्थ प्लॅनमध्ये (HDHP) नोंदणी करणे आवश्यक आहे.
- प्रमुख जीवनाच्या इव्हेंटसाठी प्लॅन
- विवाह: संयुक्तपणे किंवा स्वतंत्रपणे दाखल करण्याच्या टॅक्स परिणामांचा विचार करा.
- मुले असणे: चाईल्ड टॅक्स क्रेडिट आणि अवलंबून असलेल्या केअर क्रेडिटचा लाभ घ्या.
- घर खरेदी करणे: मॉर्टगेज इंटरेस्ट आणि प्रॉपर्टी टॅक्स आयटमाइज्ड कपात केले जाऊ शकतात.
- इन्कम वेळ आणि स्थगिती
- इन्कम स्थगित करा: जर तुम्हाला भविष्यात कमी टॅक्स ब्रॅकेटमध्ये राहण्याची अपेक्षा असेल तर वर्तमान टॅक्स लायबिलिटी कमी करण्यासाठी इन्कम प्राप्त करणे स्थगित करा.
- कपात जलद करा: जर तुम्ही या वर्षी उच्च टॅक्स ब्रॅकेटमध्ये असाल तर टॅक्स पात्र इन्कम कमी करण्यासाठी कपातयोग्य खर्चाला गती द्या.
- टॅक्स-फायदात्मक गुंतवणूक
- म्युनिसिपल बाँड्स: या बाँड्स मधून मिळणारे इंटरेस्ट इन्कम अनेकदा फेडरल स्तरावर आणि संभाव्यपणे राज्य स्तरावर टॅक्स-फ्री असते.
- कॅपिटल गेन: लाँग-टर्म कॅपिटल गेन (एका वर्षापेक्षा जास्त कालावधीसाठी होल्ड केलेल्या ॲसेट्सवर) शॉर्ट-टर्म गेन पेक्षा कमी रेटने टॅक्स आकारला जातो.
- संघटित राहा
- रेकॉर्ड-कीपिंग: तुमचे इन्कम, खर्च आणि सर्व संबंधित डॉक्युमेंट्सचे संपूर्ण रेकॉर्ड राखून ठेवा. यामुळे टॅक्स भरणे सोपे होईल आणि तुम्ही कपात किंवा क्रेडिट चुकवू नये याची खात्री होईल.
- सॉफ्टवेअर आणि टूल्स: तुमचे फायनान्स ट्रॅक करण्यासाठी आणि टॅक्स संबंधित डेडलाईनच्या शीर्षस्थानी राहण्यासाठी टॅक्स प्लॅनिंग सॉफ्टवेअर किंवा ॲप्स वापरा.
- व्यावसायिकांचा सल्ला घ्या
- टॅक्स सल्लागार: जटिल टॅक्स कायदे आणि वारंवार बदल टॅक्स प्लॅनिंगला आव्हान देऊ शकतात. व्यावसायिक वैयक्तिकृत सल्ला प्रदान करू शकतात आणि वर्तमान नियमांचे अनुपालन सुनिश्चित करू शकतात.
- नियमित रिव्ह्यू: तुमच्या फायनान्शियल परिस्थिती किंवा टॅक्स कायद्यांमधील बदलासाठी ॲडजस्ट करण्यासाठी प्रोफेशनलसह तुमच्या टॅक्स प्लॅनचा नियमितपणे रिव्ह्यू करा.
या टॅक्स प्लॅनिंग धोरणांमध्ये प्रभुत्व मिळवून, तुम्ही तुमचे पैसे प्रभावीपणे मॅनेज करण्यासाठी, तुमचे टॅक्स लायबिलिटी कमी करण्यासाठी आणि तुमचे फायनान्शियल कल्याण ऑप्टिमाईज करण्यासाठी चांगले सुसज्ज असाल. लक्षात ठेवा, संपूर्ण वर्षात सक्रिय प्लॅनिंगमुळे टॅक्स हंगाम खूपच कमी तणावपूर्ण आणि अधिक आर्थिकदृष्ट्या रिवॉर्डिंग होऊ शकतो.
उदाहरण
चला रवीसाठी टॅक्स प्लॅनिंगचे उदाहरण पाहूया, ज्यांचे मासिक वेतन ₹70,000 आहे. रवी फायनान्शियल वर्षासाठी त्यांचे टॅक्स प्रभावीपणे कसे प्लॅन करू शकतात हे येथे दिले आहे.
परिस्थिती
- मासिक वेतन: ₹70,000
- वार्षिक सॅलरी: ₹70,000 x 12 = ₹8,40,000
स्टेप 1: करपात्र इन्कम समजून घेणे
रवीला त्यांचे एकूण इन्कम जाणून घेणे आवश्यक आहे आणि त्याचे करपात्र इन्कम कमी करण्यासाठी तो क्लेम करू शकणारी कपात आणि सूट ओळखणे आवश्यक आहे.
- एकूण वार्षिक उत्पन्न: ₹8,40,000
स्टेप 2: सेक्शन 80C कपात वापरा
पात्र टॅक्स-सेव्हिंग साधनांमध्ये इन्व्हेस्ट करून सेक्शन 80C अंतर्गत कपात म्हणून रवी ₹1,50,000 पर्यंत क्लेम करू शकतात.
- गुंतवणूक:
- पब्लिक प्रॉव्हिडंट फंड (PPF): ₹50,000
- एम्प्लॉई प्रॉव्हिडंट फंड (EPF): ₹36,000 (₹70,000 पैकी 12% x 12 महिने)
- इक्विटी-लिंक्ड सेव्हिंग्स स्कीम (ELSS): ₹64,000
- एकूण सेक्शन 80C कपात: ₹1,50,000
स्टेप 3: हेल्थ इन्श्युरन्स (सेक्शन 80D)
रवी स्वत:साठी आणि त्याच्या कुटुंबासाठी भरलेल्या हेल्थ इन्श्युरन्स प्रीमियमसाठी कपातीचा क्लेम करू शकतात.
- सेल्फ आणि फॅमिली हेल्थ इन्श्युरन्स प्रीमियम: ₹25,000
- एकूण सेक्शन 80D कपात: ₹25,000
स्टेप 4: होम लोन इंटरेस्ट (सेक्शन 24)
चला मानूया की रवि कडे होम लोन आहे आणि लोनवर भरलेल्या इंटरेस्टसाठी कपातीचा क्लेम करू शकतात.
- होम लोन इंटरेस्ट भरले: ₹1,50,000
- एकूण सेक्शन 24 कपात: ₹1,50,000
स्टेप 5: अन्य कपात
- सेव्हिंग्स अकाउंट इंटरेस्ट (सेक्शन 80TTA): ₹8,000 (₹10,000 पर्यंत अनुमती)
स्टेप 6: करपात्र उत्पन्नाची गणना करणे
रवी आता त्यांच्या एकूण उत्पन्नातून एकूण कपात वजा करून त्यांचे करपात्र उत्पन्न कॅल्क्युलेट करतील.
- एकूण इन्कम: ₹8,40,000
- एकूण कपात:
- सेक्शन 80C : ₹ 1,50,000
- सेक्शन 80D : ₹ 25,000
- सेक्शन 24: ₹1,50,000
- सेक्शन 80TTA : ₹ 8,000
- एकूण कपात: ₹3,33,000
- टॅक्स पात्र इन्कम: ₹8,40,000 - ₹3,33,000 = ₹5,07,000
स्टेप 7: टॅक्स कॅल्क्युलेशन (जुनी टॅक्स प्रणाली)
रवी जुन्या टॅक्स प्रणालीच्या स्लॅबवर आधारित त्यांचे टॅक्स लायबिलिटी कॅल्क्युलेट करेल:
- ₹2,50,000 पर्यंत: शून्य
- ₹ 2,50,001 ते ₹ 5,00,000: 5% ₹ 2,50,000 = ₹ 12,500
- ₹5,00,001 ते ₹5,07,000: 20% पैकी ₹7,000 = ₹1,400
- एकूण टॅक्स लायबिलिटी: ₹12,500 + ₹1,400 = ₹13,900
- सेक्शन 87A अंतर्गत टॅक्स रिबेट (₹5,00,000 पर्यंतच्या इन्कमसाठी): ₹12,500 (टॅक्स पात्र इन्कम ₹5,00,000 पेक्षा थोडा जास्त असल्याने)
स्टेप 8: अंतिम टॅक्स लायबिलिटी
- एकूण टॅक्स लायबिलिटी (रिबेट नंतर): ₹13,900 - ₹12,500 = ₹1,400
त्याच्या टॅक्सचे नियोजन करून आणि टॅक्स बचत साधनांमध्ये धोरणात्मकपणे गुंतवणूक करून, रवी त्यांचे टॅक्स योग्य इन्कम लक्षणीयरित्या कमी करण्यात आणि टॅक्सवर बचत करण्यात यश मिळवले आहे.
9.2 टॅक्स रिटर्न दाखल करणे

भारतात टॅक्स रिटर्न दाखल करणे ही प्रत्येक टॅक्सपेयरसाठी एक महत्त्वाची प्रोसेस आहे. तुम्हाला समाविष्ट स्टेप्स समजून घेण्यास मदत करण्यासाठी तपशीलवार गाईड येथे दिले आहे:
- तुमचे इन्कम सोर्स निर्धारित करा
उत्पन्नाचे सर्व स्रोत ओळखा, जसे की:
- वेतन
- बिझनेस किंवा प्रोफेशन
- हाऊस प्रॉपर्टी
- भांडवली नफा
- इतर स्रोत (इंटरेस्ट, लाभांश इ.)
- अचूक आयटीआर फॉर्म निवडा
तुमचे इन्कम सोर्स आणि कॅटेगरीवर आधारित विविध इन्कम टॅक्स रिटर्न (ITR) फॉर्म आहेत:
- ITR-1 (सहज): सॅलरी, वन हाऊस प्रॉपर्टी आणि इतर स्त्रोतांकडून इन्कम असलेल्या व्यक्तींसाठी (लॉटरी विनिंग्स आणि रेसहर्सकडून इन्कम वगळून).
- बिझनेस किंवा व्यवसायातून इन्कम नसलेल्या व्यक्ती आणि एचयूएफसाठी आयटीआर-2:.
- बिझनेस किंवा व्यवसायातून इन्कम असलेल्या व्यक्ती आणि एचयूएफसाठी ITR-3:.
- ITR-4 (सुगम): बिझनेस किंवा व्यवसायातून संभाव्य इन्कम असलेल्या व्यक्ती, एचयूएफ आणि फर्म (LLP व्यतिरिक्त) साठी.
- आयटीआर-5: व्यक्ती, एचयूएफ, कंपन्या आणि व्यक्ती व्यतिरिक्त फॉर्म आयटीआर-7 दाखल करण्यासाठी.
- सेक्शन 11 अंतर्गत सूट क्लेम करणाऱ्या व्यतिरिक्त इतर कंपन्यांसाठी आयटीआर-6:.
- सेक्शन 139(4A), 139(4B), 139(4C), किंवा 139(4D) अंतर्गत रिटर्न सादर करण्यासाठी आवश्यक कंपन्यांसह व्यक्तींसाठी ITR-7:.
- आवश्यक डॉक्युमेंट्स एकत्रित करा
तुमच्याकडे खालील डॉक्युमेंट्स तयार असल्याची खात्री करा:
- पॅन कार्ड
- आधार कार्ड
- फॉर्म 16 (वेतनधारी व्यक्तींसाठी)
- फॉर्म 26AS (टॅक्स क्रेडिट स्टेटमेंट)
- बँक स्टेटमेंट
- इन्व्हेस्टमेंट पुरावा (कपात साठी)
- टीडीएस प्रमाणपत्रे
- इन्कम टॅक्स ई-फायलिंग पोर्टलवर लॉग-इन करा
इन्कम टॅक्स ई-फायलिंग पोर्टलला भेट द्या आणि यूजर ID म्हणून तुमचा PAN वापरून लॉग-इन करा.
- मूल्यांकन वर्ष निवडा
तुम्ही ज्या मूल्यांकन वर्षासाठी रिटर्न दाखल करत आहात ते निवडा. उदाहरणार्थ, जर तुम्ही फायनान्शियल वर्ष 2023-24 साठी दाखल करीत असाल तर AY 2024-25 निवडा.
- आयटीआर फॉर्म भरा
- वैयक्तिक माहिती: तुमचे वैयक्तिक तपशील जसे की नाव, ॲड्रेस आणि संपर्क माहिती एन्टर करा.
- उत्पन्न तपशील: विविध स्रोतांकडून तुमच्या उत्पन्नाचा तपशील प्रदान करा.
- कपात: सेक्शन 80C, 80D इ. अंतर्गत कपातीचा तपशील एन्टर करा.
- भरलेला टॅक्स: सोर्सवर कपात केलेला टॅक्स (TDS) आणि भरलेला ॲडव्हान्स टॅक्स व्हेरिफाय करा.
- प्रमाणित करा आणि सबमिट करा
- प्रमाणित करा: सर्व तपशील अचूक असल्याची खात्री करा आणि फॉर्म प्रमाणित करा.
- सबमिट करा: फॉर्म इलेक्ट्रॉनिकरित्या सबमिट करा. तुम्हाला पोचपावती (आयटीआर-व्ही) प्राप्त होईल.
- तुमचे रिटर्न ई-व्हेरिफाय करा
तुम्ही खालीलपैकी कोणत्याही पद्धतीचा वापर करून तुमचे रिटर्न ई-व्हेरिफाय करू शकता:
- आधार OTP
- नेट बँकिंग
- ईव्हीसी (इलेक्ट्रॉनिक व्हेरिफिकेशन कोड)
- बंगळुरूमधील सेंट्रलाईज्ड प्रोसेसिंग सेंटर (CPC) कडे ITR-V ची स्वाक्षरी केलेली प्रत्यक्ष कॉपी पाठविणे.
- तुमचा रिफंड ट्रॅक करा
जर तुम्ही रिफंडसाठी पात्र असाल तर तुम्ही त्याची स्थिती ई-फायलिंग पोर्टलवर ट्रॅक करू शकता.
- रेकॉर्ड ठेवा
भविष्यातील संदर्भासाठी दाखल केलेल्या रिटर्न आणि पोचपावतीची कॉपी राखून ठेवा.
या स्टेप्सचे अनुसरण करून, तुम्ही भारतात तुमचे टॅक्स रिटर्न कार्यक्षमतेने दाखल करू शकता आणि टॅक्स नियमांचे अनुपालन सुनिश्चित करू शकता
उदाहरण
इन्कम टॅक्स विभागाला इन्कम, खर्च आणि इन्व्हेस्टमेंट रिपोर्ट करण्यासाठी टॅक्स रिटर्न दाखल करणे ही अनिवार्य प्रोसेस आहे. रवीला त्याच्या नियोक्त्याकडून फॉर्म 16, बँक स्टेटमेंट आणि कोणत्याही इन्व्हेस्टमेंट किंवा कपातीचा तपशील यासह सर्व आवश्यक डॉक्युमेंट्स गोळा करणे आवश्यक आहे. तो रिटर्न दाखल करण्यासाठी इन्कम टॅक्स विभागाचे ऑनलाईन पोर्टल वापरू शकतो, ज्यामुळे तो त्याचे इन्कम अचूकपणे रिपोर्ट करतो आणि पात्र कपातीचा क्लेम करतो याची खात्री होते. वेळेवर रिटर्न दाखल करून, रवी दंड टाळतात आणि टॅक्स कायद्यांचे पालन राखतात.
9.3. टॅक्स बचत गुंतवणूक

तुमची संपत्ती वाढविताना तुमचे टॅक्स दायित्व कमी करण्यासाठी भारतात टॅक्स-सेव्हिंग गुंतवणूक आवश्यक आहे. येथे काही सर्वात लोकप्रिय टॅक्स बचत इन्व्हेस्टमेंट पर्याय आहेत:
- इक्विटी-लिंक्ड सेव्हिंग्स स्कीम (ईएलएसएस)
इक्विटी-लिंक्ड सेव्हिंग्स स्कीम (ईएलएसएस) हा एक प्रकारचा म्युच्युअल फंड आहे जो प्रामुख्याने इक्विटी (स्टॉक) मध्ये इन्व्हेस्ट करतो. हे फंड कॅपिटल ॲप्रिसिएशन आणि टॅक्स सेव्हिंग्सचे दुहेरी लाभ प्रदान करण्यासाठी डिझाईन केलेले आहेत. संभाव्यपणे जास्त रिटर्न मिळवताना टॅक्सवर बचत करू इच्छिणाऱ्या व्यक्तींसाठी ते एक लोकप्रिय इन्व्हेस्टमेंट निवड आहेत. ELSS मधील इन्व्हेस्टमेंट इन्कम टॅक्स ॲक्टच्या सेक्शन 80C अंतर्गत प्रति फायनान्शियल वर्ष ₹1.5 लाख मर्यादेपर्यंत टॅक्स कपातीसाठी पात्र आहेत. याचा अर्थ असा की तुम्ही ईएलएसएस मध्ये इन्व्हेस्ट करून तुमचे टॅक्स पात्र इन्कम कमी करू शकता. ईएलएसएस फंड 3 वर्षांच्या अनिवार्य लॉक-इन कालावधीसह येतात. यादरम्यान, तुम्ही तुमची इन्व्हेस्टमेंट रिडीम करू शकत नाही. तथापि, कलम 80 सी अंतर्गत सर्व टॅक्स बचत इन्व्हेस्टमेंट पर्यायांमध्ये हा सर्वात कमी लॉक-इन कालावधी आहे. ईएलएसएस फंड प्रामुख्याने इक्विटीमध्ये इन्व्हेस्ट करत असल्याने, त्यांच्याकडे पारंपारिक फिक्स्ड-इन्कम इन्व्हेस्टमेंटच्या तुलनेत जास्त रिटर्न निर्माण करण्याची क्षमता आहे. तथापि, रिटर्न मार्केट-लिंक्ड आहेत आणि स्टॉक मार्केटच्या कामगिरीवर आधारित बदलू शकतात. ईएलएसएस फंड विविध सेक्टर आणि मार्केट कॅपिटलायझेशन मधील स्टॉकच्या वैविध्यपूर्ण पोर्टफोलिओमध्ये इन्व्हेस्ट करतात. ही विविधता रिस्क वाढविण्यास मदत करते आणि संभाव्यपणे रिटर्न वाढवू शकते. तुम्ही सिस्टीमॅटिक इन्व्हेस्टमेंट प्लॅन (SIP) द्वारे ईएलएसएस मध्ये इन्व्हेस्ट करू शकता, जिथे तुम्ही नियमितपणे (मासिक, तिमाही इ.) फिक्स्ड रक्कम इन्व्हेस्ट करता. हे खरेदी खर्च सरासरी करण्यास आणि मार्केट अस्थिरता कमी करण्यास मदत करते.
- पब्लिक प्रॉव्हिडंट फंड (PPF)
पब्लिक प्रॉव्हिडंट फंड (PPF) ही एक दीर्घकालीन, सरकार-समर्थित बचत स्कीम आहे, जी सुरक्षित गुंतवणूकीचा पर्याय उपलब्ध करून देते. PPF एक निश्चित इंटरेस्ट रेट ऑफर करते, जो सध्या जवळपास 7-8% प्रति वर्ष आहे, जो वार्षिक एकत्रित केला जातो. PPF मधील इन्व्हेस्टमेंट इन्कम टॅक्स कायद्याच्या कलम 80C अंतर्गत ₹1.5 लाख पर्यंत टॅक्स कपातीसाठी पात्र आहे. या योजनेत 15 वर्षांचा लॉक-इन कालावधी आहे, त्यानंतर गुंतवणूकीची रक्कम, जमा व्याजासह काढली जाऊ शकते. 7th वर्षापासून आंशिक विद्ड्रॉलला अनुमती आहे. टॅक्स लाभ आणि दीर्घकालीन वाढीसह सुरक्षित इन्व्हेस्टमेंट करण्याची इच्छा असलेल्या व्यक्तींसाठी PPF एक उत्तम पर्याय आहे.
- नॅशनल सेव्हिंग्स सर्टिफिकेट (NSC)
नॅशनल सेव्हिंग्ज सर्टिफिकेट (एनएससी) ही सरकारद्वारे समर्थित एक निश्चित इन्कम इन्व्हेस्टमेंट स्कीम आहे, जी लोकांना लहान बचत करण्यासाठी प्रोत्साहन देते. NSC एक फिक्स्ड इंटरेस्ट रेट ऑफर करते, सध्या जवळपास 6-7% प्रति वर्ष, जे वार्षिक कम्पाउंड केले जाते परंतु मॅच्युरिटी वेळी देय असते. NSC मधील इन्व्हेस्टमेंट इन्कम टॅक्स ॲक्टच्या सेक्शन 80C अंतर्गत ₹1.5 लाख पर्यंत टॅक्स कपातीसाठी पात्र आहेत. या योजनेत 5 वर्षांचा लॉक-इन कालावधी आहे, ज्यामुळे हमीपूर्ण परताव्यासह मध्यम-मुदतीच्या गुंतवणूकीचा पर्याय शोधणाऱ्या व्यक्तींसाठी ते योग्य आहे. NSC ही एक सुरक्षित इन्व्हेस्टमेंट आहे जी स्थिर रिटर्न आणि टॅक्स लाभ प्रदान करते.
- सुकन्या समृद्धी योजना (SSY)
सुकन्या समृद्धी स्कीम (SSY) ही सरकारची अशी एक स्कीम आहे, जी मुलींसाठी वापरली जाते. पालकांना त्यांच्या मुलीच्या भविष्यातील शिक्षण आणि विवाह खर्चासाठी बचत करण्यास प्रोत्साहित करून मुलीच्या कल्याणास प्रोत्साहन देण्याचे या योजनेचे उद्दीष्ट आहे. SSY फिक्स्ड इंटरेस्ट रेट ऑफर करते, सध्या जवळपास 7-8% प्रति वर्ष, जे वार्षिक कम्पाउंड केले जाते. SSY मधील इन्व्हेस्टमेंट इन्कम टॅक्स ॲक्टच्या सेक्शन 80C अंतर्गत ₹1.5 लाख पर्यंत टॅक्स कपातीसाठी पात्र आहेत. मुलीचे वय 21 होईपर्यंत किंवा 18 वयानंतर लग्न होईपर्यंत अकाउंट ॲक्टिव्ह राहते. मुलाला 18 वर्ष पूर्ण झाल्यानंतर शैक्षणिक खर्चासाठी आंशिक विद्ड्रॉलला अनुमती आहे. SSY ही मुलीचे फायनान्शियल भविष्य सुरक्षित करण्यासाठी एक सुरक्षित आणि रिवॉर्डिंग इन्व्हेस्टमेंट आहे.
- नॅशनल पेन्शन सिस्टीम (NPS)
नॅशनल पेन्शन सिस्टम (NPS) ही निवृत्ती केंद्रित इन्व्हेस्टमेंट स्कीम आहे ज्याचे उद्दीष्ट निवृत्तीवेतन वर्षांमध्ये व्यक्तींना फायनान्शियल सिक्युरिटी प्रदान करणे आहे. NPS कलम 80C (₹1.5 लाख पर्यंत) अंतर्गत टॅक्स लाभ आणि कलम 80CCD(1B) (₹50,000 पर्यंत) अंतर्गत अतिरिक्त कपात ऑफर करते. ही स्कीम इन्व्हेस्टरना इक्विटी, सरकारी बाँड्स आणि कॉर्पोरेट बाँड्ससह विविध ॲसेट क्लासमधून निवड करण्याची परवानगी देते, ज्यामुळे मार्केट-लिंक्ड रिटर्नची क्षमता मिळते. इन्व्हेस्टर 60 वर्षे वयापर्यंत पोहोचेपर्यंत NPS चा लॉक-इन कालावधी असतो, त्यानंतर ते संचित कॉर्पसचा एक भाग एकरकमी म्हणून विद्ड्रॉ करू शकतात आणि उर्वरित रक्कम नियमित पेन्शन उत्पन्नासाठी ॲन्युइटी खरेदी करण्यासाठी वापरू शकतात. NPS हे टॅक्स लाभ आणि लवचिक इन्व्हेस्टमेंट पर्यायांसह रिटायरमेंट प्लॅनिंगसाठी एक अष्टपैलू आणि कार्यक्षम टूल आहे.
- ज्येष्ठ नागरिक बचत योजना (SCSS)
ज्येष्ठ नागरिक बचत स्कीम (एससीएसएस) ही सरकार समर्थित बचत स्कीम आहे, जी ज्येष्ठ नागरिकांसाठी सुरक्षित आणि स्थिर इन्कम स्त्रोत प्रदान करण्यासाठी तयार केली गेली आहे. SCSS फिक्स्ड इंटरेस्ट रेट ऑफर करते, सध्या जवळपास 7-8% प्रति वर्ष, जे तिमाही देय आहे. इन्कम टॅक्स ॲक्टच्या सेक्शन 80C अंतर्गत SCSS मधील इन्व्हेस्टमेंट ₹1.5 लाख पर्यंत टॅक्स कपातीसाठी पात्र आहेत. या योजनेचा 5 वर्षांचा लॉक-इन कालावधी आहे, जो अतिरिक्त 3 वर्षांपर्यंत वाढविला जाऊ शकतो. नियमित इन्कम आणि टॅक्स लाभांसह सुरक्षित इन्व्हेस्टमेंट शोधणाऱ्या सीनिअर सिटीझन्ससाठी SCSS हा एक आदर्श इन्व्हेस्टमेंट पर्याय आहे.
- युनिट लिंक्ड इन्श्युरन्स प्लॅन (ULIP)
युनिट लिंक्ड इन्शुरन्स प्लॅन (ULIP) ही एक अशी इन्व्हेस्टमेंट योजना आहे, जी इन्श्युरन्स आणि गुंतवणुकीचे एकत्रिकरण करते. ULIP लाईफ इन्श्युरन्स कव्हरेजचे दुहेरी लाभ आणि मार्केट-लिंक्ड इन्व्हेस्टमेंटद्वारे वेल्थ निर्मितीची क्षमता ऑफर करतात. ULIP साठी भरलेले प्रीमियम इन्कम टॅक्स ॲक्टच्या सेक्शन 80C अंतर्गत ₹1.5 लाख पर्यंत टॅक्स कपातीसाठी पात्र आहेत. या योजनेत 5 वर्षांचा लॉक-इन कालावधी आहे, त्यानंतर पॉलिसीधारक फंड विद्ड्रॉ किंवा स्विच करू शकतो. ULIP इन्व्हेस्टरना त्यांच्या रिस्क क्षमता आणि फायनान्शियल लक्ष्यांवर आधारित इक्विटी, डेब्ट आणि बॅलन्स्ड फंडच्या श्रेणीमधून निवड करण्याची परवानगी देतात. संरक्षण आणि वाढ दोन्ही ऑफर करणाऱ्या कॉम्प्रिहेन्सिव्ह फायनान्शियल प्रॉडक्टच्या शोधात असलेल्या व्यक्तींसाठी ULIP योग्य आहेत.
- टॅक्स-सेव्हिंग फिक्स्ड डिपॉझिट
टॅक्स-सेव्हिंग फिक्स्ड डिपॉझिट (FD) हे इन्कम टॅक्स ॲक्टच्या सेक्शन 80C अंतर्गत टॅक्स सेव्हिंगसाठी विशेषत: डिझाईन केलेल्या लॉक-इन कालावधीसह फिक्स्ड डिपॉझिटचा एक प्रकार आहे. टॅक्स-सेव्हिंग FD मधील इन्व्हेस्टमेंट ₹1.5 लाख पर्यंत टॅक्स कपातीसाठी पात्र आहेत. या FDs फिक्स्ड इंटरेस्ट रेट ऑफर करतात, सध्या जवळपास 5-7% प्रति वर्ष आणि इंटरेस्ट वार्षिक किंवा मॅच्युरिटी वेळी देय आहे. टॅक्स-सेव्हिंग FD साठी लॉक-इन कालावधी 5 वर्षे आहे आणि या कालावधीदरम्यान प्री-मॅच्युअर विद्ड्रॉलला अनुमती नाही. टॅक्स लाभ आणि हमीपूर्ण रिटर्न शोधणाऱ्या व्यक्तींसाठी टॅक्स-सेव्हिंग FD हा एक सुरक्षित आणि सरळ इन्व्हेस्टमेंट ऑप्शन आहे.
- एम्प्लॉई प्रॉव्हिडंट फंड (EPF)
एम्प्लॉयी प्रॉव्हिडंट फंड (EPF) ही एम्प्लॉयीज प्रॉव्हिडंट फंड ऑर्गनायझेशन (EPFO) द्वारे प्रशासित केलेल्या वेतनधारी कर्मचाऱ्यांसाठी रिटायरमेंट सेव्हिंग्स स्कीम आहे. कर्मचारी आणि नियोक्ता या दोघांनीही कर्मचाऱ्याच्या पगाराची निश्चित टक्केवारी EPF खात्यात जमा केली आहे. इन्कम टॅक्स ॲक्टच्या सेक्शन 80C अंतर्गत ₹1.5 लाख पर्यंत योगदान टॅक्स कपातीसाठी पात्र आहेत. EPF फिक्स्ड इंटरेस्ट रेट ऑफर करते, सध्या जवळपास 8-9% प्रति वर्ष, जे वार्षिकरित्या एकत्रित केले जाते. निवृत्तीपर्यंत या योजनेचा लॉक-इन कालावधी आहे आणि संचित कॉर्पस निवृत्तीच्या वेळी एकरकमी रक्कम म्हणून विद्ड्रॉ केला जाऊ शकतो. टॅक्स लाभ आणि आकर्षक रिटर्नसह दीर्घकालीन निवृत्ती नियोजनासाठी ईपीएफ हे एक उत्कृष्ट साधन आहे.
- स्वैच्छिक प्रॉव्हिडंट फंड (व्हीपीएफ)
व्हॉलंटरी प्रॉव्हिडंट फंड (व्हीपीएफ) हा कर्मचारी प्रॉव्हिडंट फंड (ईपीएफ) चा विस्तार आहे जो कर्मचाऱ्यांना अनिवार्य ईपीएफ योगदानापेक्षा स्वैच्छिकपणे अधिक योगदान देण्याची परवानगी देतो. इन्कम टॅक्स ॲक्टच्या सेक्शन 80C अंतर्गत ₹1.5 लाख पर्यंत योगदान टॅक्स कपातीसाठी पात्र आहेत. व्हीपीएफ ईपीएफ प्रमाणेच फिक्स्ड इंटरेस्ट रेट ऑफर करते आणि इंटरेस्ट दरवर्षी एकत्रित केले जाते. व्हीपीएफसाठी लॉक-इन कालावधी निवृत्तीपर्यंत आहे आणि संचित कॉर्पस निवृत्तीच्या वेळी एकरकमी रक्कम म्हणून विद्ड्रॉ केले जाऊ शकते. अतिरिक्त योगदान आणि टॅक्स लाभांसह निवृत्ती बचत वाढवण्याची इच्छा असलेल्या कर्मचाऱ्यांसाठी व्हीपीएफ हा एक फायदेशीर पर्याय आहे.
|
स्कीम |
वर्णन |
टॅक्स लाभ |
लॉक-इन कालावधी |
रिटर्न |
|
ईएलएसएस |
इक्विटीमध्ये गुंतवणूक करणारे म्युच्युअल फंड |
₹ 1.5 लाख पर्यंत |
3 वर्षे |
मार्केट-लिंक्ड, संभाव्य उच्च |
|
PPF |
फिक्स्ड इंटरेस्टसह सरकार-समर्थित सेव्हिंग्स |
₹ 1.5 लाख पर्यंत |
15 वर्षे |
निश्चित, 7-8% p.a. |
|
एनएससी |
सरकार-समर्थित निश्चित-उत्पन्न |
₹ 1.5 लाख पर्यंत |
5 वर्षे |
निश्चित, 6-7% p.a. |
|
SSY |
मुलींसाठी बचत |
₹ 1.5 लाख पर्यंत |
मुलाचे वय 21 असेपर्यंत किंवा 18 नंतर लग्न होईपर्यंत |
निश्चित, 7-8% p.a. |
|
एनपीएस |
निवृत्ती-केंद्रित |
₹1.5 लाख पर्यंत + ₹50,000 (80CCD(1B)) |
निवृत्तीपर्यंत (60 वर्षे) |
मार्केट-लिंक्ड |
|
SCSS |
सीनिअर सिटीझन्स साठी |
₹ 1.5 लाख पर्यंत |
5 वर्षे (3 वर्षांपर्यंत विस्तारणीय) |
निश्चित, 7-8% p.a. |
|
युलिप |
इन्श्युरन्स + इन्व्हेस्टमेंट |
₹ 1.5 लाख पर्यंत |
5 वर्षे |
मार्केट-लिंक्ड |
|
टॅक्स-सेव्हिंग FD |
टॅक्स सेव्हिंगसाठी फिक्स्ड डिपॉझिट |
₹ 1.5 लाख पर्यंत |
5 वर्षे |
निश्चित, 5-7% p.a. |
|
ईपीएफ |
वेतनधारी कर्मचाऱ्यांसाठी |
₹ 1.5 लाख पर्यंत |
निवृत्तीपर्यंत |
निश्चित, 8-9% p.a. |
|
व्हीपीएफ |
ईपीएफचा विस्तार |
₹ 1.5 लाख पर्यंत |
निवृत्तीपर्यंत |
फिक्स्ड, ईपीएफ प्रमाणेच |
या टॅक्स-सेव्हिंग साधनांमध्ये इन्व्हेस्ट करून, तुम्ही मजबूत फायनान्शियल पोर्टफोलिओ तयार करताना तुमचे टॅक्स लायबिलिटी प्रभावीपणे कमी करू शकता. तुमचे फायनान्शियल लक्ष्य, रिस्क सहनशीलता आणि इन्व्हेस्टमेंटवर आधारित इन्व्हेस्टमेंट निवडणे महत्त्वाचे आहे.
उदाहरण
टॅक्स-सेव्हिंग इन्व्हेस्टमेंट केवळ टॅक्स योग्य इन्कम कमी करण्यात मदत करत नाही तर वेल्थ निर्मितीसाठी देखील मदत करते. रवी विविध टॅक्स-सेव्हिंग साधनांमध्ये इन्व्हेस्ट करू शकतात जसे की:
- पब्लिक प्रॉव्हिडंट फंड (PPF): सेक्शन 80C अंतर्गत ₹1.5 लाख पर्यंत कपातीसह टॅक्स-फ्री रिटर्न प्रदान करते.
- नॅशनल सेव्हिंग्स सर्टिफिकेट (एनएससी): फिक्स्ड इंटरेस्ट रेटसह सेक्शन 80C अंतर्गत कपातीसाठी पात्र.
- इक्विटी लिंक्ड सेव्हिंग्स स्कीम (ईएलएसएस): इक्विटी इन्व्हेस्टमेंटद्वारे उच्च रिटर्नच्या क्षमतेसह सेक्शन 80C अंतर्गत टॅक्स लाभ ऑफर करते.
- राष्ट्रीय पेन्शन सिस्टीम (एनपीएस): सेक्शन 80C च्या ₹1.5 लाख मर्यादेच्या पलीकडे सेक्शन 80CCD (1B) अंतर्गत ₹50,000 अतिरिक्त कपातीची अनुमती देते. या साधनांमध्ये गुंतवणूक करून, रवी आपली संपत्ती वाढवत त्याच्या टॅक्स बचतीला अनुकूल करू शकतात.
9.4. टॅक्स टाळणे आणि टॅक्स चोरी यामध्ये काय फरक आहे?

टॅक्स टाळणे आणि टॅक्स चोरी या संज्ञा अनेकदा टॅक्स विषयी चर्चा करण्यासाठी वापरली जातात, परंतु त्या दोन भिन्न पद्धतींचे प्रतिनिधित्व करतात:
टॅक्स टाळणे
टॅक्स टाळणे ही टॅक्स दायित्वे कमी करण्यासाठी टॅक्स कायद्यांमधील तरतुदी आणि चुका वापरण्याची कायदेशीर पद्धत आहे. यामध्ये कायद्याचा भंग न करता देय टॅक्सची रक्कम कमी करणाऱ्या प्रकारे फायनान्शियल ट्रान्झॅक्शनचे नियोजन आणि संरचना करणे समाविष्ट आहे. टॅक्स टाळण्याच्या उदाहरणांमध्ये समाविष्ट आहे:
- टॅक्स-सेव्हिंग साधनांमध्ये इन्व्हेस्ट करणे: टॅक्स कायद्यांतर्गत उपलब्ध कपात आणि सवलतींचा वापर करणे (उदा., ELSS, PPF इ. मध्ये इन्व्हेस्ट करणे).
- कायदेशीर कपातीचा क्लेम करणे: जसे की होम लोन, वैद्यकीय खर्च किंवा शिक्षणासाठी.
- इन्कम विभाजन: कमी टॅक्स ब्रॅकेटमध्ये कुटुंबातील सदस्यांना इन्कम ट्रान्सफर करणे.
टॅक्स टाळणे कायदेशीर असताना, ते अनेकदा नैतिकदृष्ट्या संशयास्पद म्हणून पाहिले जाते, कारण त्यात टॅक्स दायित्वे कमी करण्यासाठी टॅक्स सिस्टीमचा वापर करणे समाविष्ट आहे.
टॅक्स चोरी
दुसऱ्या बाजूला, टॅक्स चोरी ही एक बेकायदेशीर प्रथा आहे जिथे व्यक्ती किंवा बिझनेस जाणूनबुजून चुकीचे प्रतिनिधित्व करतात किंवा त्यांच्या टॅक्स लायबिलिटीज कमी करण्यासाठी माहिती लपवतात. यामध्ये कर भरणे टाळण्यासाठी अप्रामाणिक पद्धतींचा समावेश होतो आणि कायद्यानुसार दंडनीय आहे. टॅक्स चोरीच्या उदाहरणांमध्ये समाविष्ट आहे:
- अंडररिपोर्टिंग इन्कम: उत्पन्नाचे सर्व स्रोत घोषित न करणे किंवा कमाई कमी रिपोर्ट करणे.
- महागाई कपात: कायदेशीर नसलेले खोटे खर्च किंवा कपातीचा क्लेम करणे.
- ऑफशोर अकाउंट वापरून: टॅक्स भरणे टाळण्यासाठी परदेशी अकाउंटमध्ये पैसे लपवणे.
टॅक्स चोरी हा एक गुन्हेगारी गुन्हा आहे आणि त्यामुळे दंड, न भरलेल्या टॅक्सवर इंटरेस्ट आणि कारावासासह गंभीर दंड होऊ शकतो.
उदाहरण
टॅक्स टाळणे ही टॅक्स कायदातील तरतुदींचा वापर करून टॅक्स लायबिलिटी कमी करण्याची कायदेशीर पद्धत आहे. उदाहरणार्थ, टॅक्स लाभांसाठी PPF मध्ये इन्व्हेस्ट करणारे रवी हे टॅक्स टाळणे आहे. यामध्ये कायद्याच्या चौकटीत स्मार्ट फायनान्शियल प्लॅनिंगचा समावेश होतो. दुसऱ्या बाजूला, टॅक्स चोरी ही देय टॅक्स न भरण्याची बेकायदेशीर कृती आहे, जसे की कमी इन्कम किंवा कपात वाढविणे. जर रवी इतर स्त्रोतांकडून त्याचे पूर्ण वेतन किंवा इन्कम उघड करण्यात अयशस्वी झाले तर ते टॅक्स चोरी असेल. टॅक्स चोरी हा दंडनीय अपराध आहे आणि त्यामुळे दंड आणि कायदेशीर परिणाम होऊ शकतात.
9.5 टॅक्सेशनचे बेसिक फंड काय आहेत?

कराची मूलभूत तत्त्वे, ज्याला अनेकदा टॅक्सेशनचे "फंडामेंटल्स" किंवा "फंडाज" म्हणून संदर्भित केले जाते, टॅक्स कसे काम करतात आणि ते महत्त्वाचे का आहेत हे समजून घेण्यासाठी फ्रेमवर्क प्रदान करते.
- कर आकारणीचा उद्देश
पायाभूत सुविधा, आरोग्यसेवा, शिक्षण, संरक्षण आणि सामाजिक कल्याण कार्यक्रम यासारख्या सार्वजनिक वस्तू आणि सेवांना निधी देण्यासाठी सरकारला महसूल निर्माण करणे हा कराचा प्राथमिक उद्देश आहे. कर संपत्तीचे पुनर्वितरण करण्यास आणि उत्पन्नाची असमानता कमी करण्यास देखील मदत करतात.
- टॅक्सचे प्रकार
विविध प्रकारचे कर आहेत, प्रत्येक वेगळा उद्देश पूर्ण करतो:
- इन्कम टॅक्स: वैयक्तिक आणि कॉर्पोरेट कमाईवर आकारला जाणारा टॅक्स.
- विक्री टॅक्स: वस्तू आणि सेवांच्या विक्रीवरील टॅक्स, सामान्यपणे खरेदीच्या वेळी जोडला जातो.
- प्रॉपर्टी टॅक्स: प्रॉपर्टीच्या मूल्यावर अनेकदा आधारित प्रॉपर्टी मालकीवर टॅक्स.
- एक्ससाईज टॅक्स: मद्य, तंबाखू आणि इंधन यासारख्या विशिष्ट वस्तूंवर टॅक्स.
- कस्टम्स ड्युटी: आयात केलेल्या आणि निर्यात केलेल्या वस्तूंवर टॅक्स.
- संपत्ती टॅक्स: व्यक्तींच्या निव्वळ संपत्तीवर टॅक्स.
- टॅक्स बेस आणि टॅक्स रेट
- टॅक्स बेस: टॅक्स बेस म्हणजे ॲसेट्स किंवा उत्पन्नाची एकूण रक्कम जी टॅक्स आकारणीच्या अधीन आहे. उदाहरणार्थ, इन्कम टॅक्सच्या बाबतीत, टॅक्स बेस हे करपात्र इन्कम आहे.
- टॅक्स रेट: टॅक्स रेट ही टक्केवारी आहे ज्यावर टॅक्स बेस टॅक्स आकारला जातो. टॅक्स रेट्स प्रगतीशील असू शकतात (उत्पन्नासह वाढणे), पूर्वगामी (उत्पन्नासह कमी करणे), किंवा प्रमाणात (सर्व उत्पन्न लेव्हलसाठी समान रेट).
- प्रोग्रेसिव्ह, रिग्रेसिव्ह आणि प्रमाणात टॅक्स
- प्रगतीशील टॅक्स: टॅक्स सिस्टीम जिथे टॅक्स पात्र उत्पन्न वाढत असल्याने टॅक्स रेट वाढतो. उच्च दरांवर उच्च उत्पन्न करून उत्पन्न असमानता कमी करण्याचे याचे उद्दीष्ट आहे. उदाहरण: प्राप्तिकर.
- प्रतिबंधक टॅक्स: टॅक्स सिस्टीम जिथे टॅक्स पात्र उत्पन्न वाढल्याने टॅक्स रेट कमी होतो. उच्च-उत्पन्न असलेल्या व्यक्तींच्या तुलनेत कमी-उत्पन्न व्यक्ती त्यांच्या उत्पन्नाची जास्त टक्केवारी टॅक्समध्ये देय करतात. उदाहरण: विक्री कर.
- प्रमाणात्मक टॅक्स: इन्कम लेव्हलचा विचार न करता टॅक्स रेट सारखीच असणारी टॅक्स सिस्टीम. उदाहरण: फ्लॅट टॅक्स.
- कर आकारणीची तत्त्वे
टॅक्सेशन पॉलिसीचे मार्गदर्शन करणारे अनेक तत्त्वे आहेत:
- इक्विटी: टॅक्स सिस्टीम योग्य असावी, व्यक्ती आणि व्यवसाय त्यांच्या देय करण्याच्या क्षमतेच्या प्रमाणात टॅक्स भरतात. यामध्ये हॉरिझॉन्टल इक्विटी (समान इन्कम लेव्हल समान टॅक्स भरावे) आणि व्हर्टिकल इक्विटी (उच्च इन्कम अधिक टॅक्स भरावे) दोन्ही समाविष्ट आहेत.
- कार्यक्षमता: टॅक्स सिस्टीम आर्थिक निर्णयांची विकृती करू नये किंवा अत्यधिक प्रशासकीय भार निर्माण करू नये. समजून घेणे सोपे आणि त्याचे पालन करणे सोपे असावे.
- निश्चितता: करदात्यांना किती देय करावे लागेल आणि कधी. टॅक्स कायदे स्पष्ट आणि अंदाजित असावेत.
- सुविधा: सुलभ फायलिंग आणि पेमेंट पद्धतींसह करदात्यांना अनुपालन करण्यासाठी टॅक्स सिस्टीम सोयीस्कर असावी.
- टॅक्स चोरी आणि टॅक्स टाळणे
- टॅक्स चोरी: टॅक्स दायित्व कमी करण्यासाठी माहिती जाणूनबुजून चुकीचे प्रतिनिधित्व किंवा लपविण्याचा बेकायदेशीर कृती. हे कायद्यानुसार दंडनीय आहे.
- टॅक्स टाळणे: टॅक्स लायबिलिटी कमी करण्यासाठी टॅक्स कायद्यांमधील तरतुदी आणि चुका वापरण्याची कायदेशीर पद्धत. कायदेशीर असताना, ते अनेकदा नैतिकदृष्ट्या संशयास्पद म्हणून पाहिले जाते.
- टॅक्स प्रशासन
कार्यरत टॅक्स प्रणालीसाठी प्रभावी टॅक्स प्रशासन आवश्यक आहे. यामध्ये टॅक्स कायद्यांचे कलेक्शन, मूल्यांकन आणि अंमलबजावणी समाविष्ट आहे. टॅक्स अधिकारी हे अनुपालन सुनिश्चित करण्यासाठी, टॅक्स चोरी रोखण्यासाठी आणि टॅक्स दाता शिक्षण आणि सहाय्य प्रदान करण्यासाठी जबाबदार आहेत.
उदाहरण
टॅक्सेशनची मूलभूत माहिती समजून घेणे प्रभावी फायनान्शियल प्लॅनिंगमध्ये मदत करते. प्रमुख तत्त्वांमध्ये समाविष्ट आहे:
- टॅक्स स्लॅब रेट्स: रवीला त्याच्या टॅक्स दायित्व अचूकपणे कॅल्क्युलेट करण्यासाठी त्याच्या इन्कम लेव्हलवर लागू असलेले टॅक्स स्लॅब जाणून घेणे आवश्यक आहे.
- टॅक्स पात्र इन्कम: त्याच्या सॅलरीचा कोणता भाग टॅक्सयोग्य आहे आणि ज्याला सूट आहे हे ओळखणे. उदाहरणार्थ, हाऊस रेंट अलाउन्स (एचआरए) आणि लीव्ह ट्रॅव्हल अलाउन्स (एलटीए) मध्ये विशिष्ट सूट आहे.
- कपात आणि सूट: कपात प्रदान करणाऱ्या इन्कम टॅक्स ॲक्टच्या विविध सेक्शन जाणून घेणे (उदा., सेक्शन 80C, 80D) आणि सूट रवीला त्याचे टॅक्स पात्र इन्कम कमी करण्यास मदत करतात. या मूलभूत गोष्टी समजून घेऊन, रवी त्याच्या फायनान्सविषयी माहितीपूर्ण निर्णय घेऊ शकतात आणि त्याचे टॅक्स दायित्व ऑप्टिमाईज करू शकतात.
9.6 तुमचे टॅक्स स्मार्टपणे कसे मॅनेज करावे
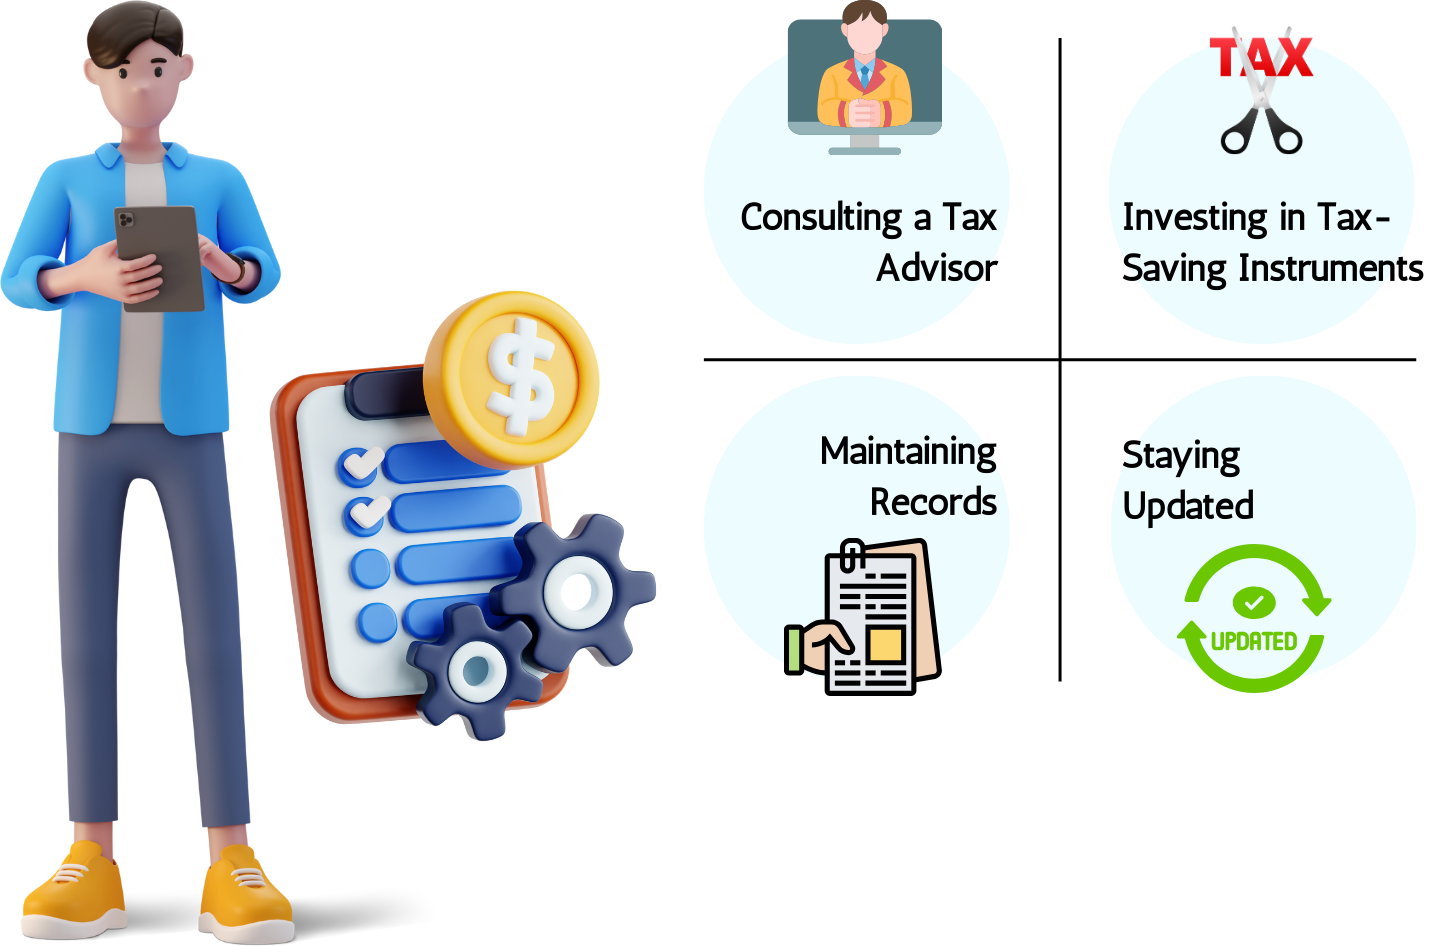
तुमच्या टॅक्सचे स्मार्टपणे मॅनेज करण्यासाठी टॅक्स कायदे समजून घेणे, धोरणात्मक फायनान्शियल निर्णय घेणे आणि संघटित राहणे समाविष्ट आहे. तुम्हाला तुमचे टॅक्स प्रभावीपणे मॅनेज करण्यास मदत करण्यासाठी काही टिप्स येथे दिल्या आहेत:
- टॅक्स कायदे आणि नियम समजून घ्या
- माहिती ठेवा: नवीनतम टॅक्स कायदे आणि नियमांसह स्वत:ला अपडेट ठेवा. यामध्ये टॅक्स कपात, सूट, क्रेडिट्स आणि टॅक्स रेट्स मधील कोणत्याही बदलाविषयी जाणून घेणे समाविष्ट आहे.
- व्यावसायिकांचा सल्ला घ्या: तुमच्या फायनान्शियल परिस्थितीनुसार तज्ज्ञ मार्गदर्शन प्रदान करू शकणाऱ्या टॅक्स व्यावसायिक किंवा फायनान्शियल सल्लागारांकडून सल्ला घ्या.
- कमाल टॅक्स कपात आणि क्रेडिट
- सेक्शन 80C वापरा: तुमचे टॅक्स पात्र इन्कम कमी करण्यासाठी ELSS, PPF, NSC आणि इतर सारख्या टॅक्स-सेव्हिंग इन्व्हेस्टमेंटचा लाभ घ्या. सेक्शन 80C अंतर्गत कमाल कपात ₹1.5 लाख आहे.
- सर्व पात्र कपातीचा क्लेम करा: तुम्ही होम लोन इंटरेस्ट (सेक्शन 24), हेल्थ इन्श्युरन्स प्रीमियम (सेक्शन 80D) आणि एज्युकेशन लोन इंटरेस्ट (सेक्शन 80E) सारख्या खर्चासाठी कपातीचा क्लेम करत असल्याची खात्री करा.
- लाभ टॅक्स क्रेडिट्स: शैक्षणिक खर्च, ऊर्जा-कार्यक्षम घर सुधारणा किंवा धर्मादाय देणगी यासारख्या उपलब्ध टॅक्स क्रेडिट्सचा शोध घ्या.
- तुमची गुंतवणूक धोरणात्मकरित्या प्लॅन करा
- गुंतवणूक विविधता: रिस्क आणि रिटर्न बॅलन्स करण्यासाठी तुमच्या इन्व्हेस्टमेंट पोर्टफोलिओमध्ये विविधता आणा. इक्विटी, डेब्ट आणि इतर साधनांचे मिश्रण समाविष्ट करा.
- दीर्घकालीन ध्येयांसाठी इन्व्हेस्ट करा: तुमची इन्व्हेस्टमेंट तुमच्या दीर्घकालीन फायनान्शियल लक्ष्यांसह संरेखित करा, जसे की रिटायरमेंट प्लॅनिंग, मुलांचे शिक्षण किंवा घर खरेदी करणे.
- इन्व्हेस्टमेंट परफॉर्मन्स मॉनिटर करा: त्यांच्या कामगिरी आणि बदलत्या फायनान्शियल लक्ष्यांवर आधारित तुमच्या इन्व्हेस्टमेंटचा नियमितपणे रिव्ह्यू आणि ॲडजस्ट करा.
- अचूक रेकॉर्ड ठेवा
- फायनान्शियल डॉक्युमेंट्स संघटित करा: तुमचे इन्कम, खर्च, गुंतवणूक आणि टॅक्स संबंधित डॉक्युमेंट्सचे संघटित रेकॉर्ड राखून ठेवा. यामध्ये पावती, स्टेटमेंट आणि टॅक्स फॉर्म ठेवणे समाविष्ट आहे.
- फायनान्शियल सॉफ्टवेअर वापरा: तुमचे फायनान्स ट्रॅक करण्यासाठी आणि टॅक्स फाईलिंग दरम्यान तुम्हाला मदत करू शकणारे रिपोर्ट्स निर्माण करण्यासाठी फायनान्शियल सॉफ्टवेअर किंवा ॲप्सचा वापर करा.
- टॅक्स विथहोल्डिंग ऑप्टिमाईज करा
- रिव्ह्यू विथहोल्डिंग: तुमचा नियोक्ता तुमच्या वेतनातून योग्य टॅक्स रक्कम रोखत असल्याची खात्री करा. टॅक्सचे अंडरपेमेंट किंवा ओव्हरपेमेंट टाळण्यासाठी आवश्यक असल्यास तुमचे विथहोल्डिंग ॲडजस्ट करा.
- अंदाजित टॅक्स पेमेंट करा: जर तुमच्याकडे अतिरिक्त इन्कम स्त्रोत असेल (उदा., फ्रीलान्स वर्क, भाडे इन्कम), तर दंड टाळण्यासाठी तिमाही अंदाजित टॅक्स पेमेंट करण्याचा विचार करा.
- टॅक्स-फायदेयुक्त अकाउंटचा लाभ घ्या
- रिटायरमेंट अकाउंट: टॅक्स कपात आणि दीर्घकालीन सेव्हिंग्सचा लाभ घेण्यासाठी एनपीएस, ईपीएफ आणि व्हीपीएफ सारख्या रिटायरमेंट अकाउंटमध्ये योगदान द्या.
- हेल्थ सेव्हिंग्स अकाउंट: हेल्थ सेव्हिंग्स अकाउंट (एचएसए) किंवा समान अकाउंटचा वापर करा जे वैद्यकीय खर्चासाठी टॅक्स फायदे ऑफर करतात.
- अनुपालन करा आणि दंड टाळा
- वेळेवर टॅक्स फाईल करा: विलंब फायलिंग दंड टाळण्यासाठी तुम्ही देय तारखेपर्यंत तुमचे टॅक्स रिटर्न फाईल केल्याची खात्री करा.
- देय टॅक्स भरा: इंटरेस्ट आणि दंड टाळण्यासाठी देय तारखेपर्यंत देय असलेले कोणतेही टॅक्स भरा.
- टॅक्स चोरी टाळा: तुमचे इन्कम रिपोर्ट करण्यात आणि कपातीचा क्लेम करण्यात प्रामाणिक आणि अचूक राहा. टॅक्स चोरी मानल्या जाऊ शकणाऱ्या कोणत्याही पद्धती टाळा.
- प्रमुख जीवनाच्या इव्हेंटसाठी प्लॅन
- जीवन बदल: लग्न, मुले असणे, घर खरेदी करणे किंवा बिझनेस सुरू करणे यासारख्या प्रमुख जीवनाच्या घटनांच्या टॅक्स परिणामांचा विचार करा. कोणत्याही उपलब्ध टॅक्स लाभांचा लाभ घेण्यासाठी पुढे प्लॅन करा.
- इस्टेट प्लॅनिंग: जर तुमच्याकडे महत्त्वपूर्ण ॲसेट असेल तर तुमची संपत्ती तुमच्या इच्छेनुसार वितरित केली जाईल याची खात्री करण्यासाठी आणि इस्टेट टॅक्स कमी करण्यासाठी इस्टेट प्लॅनिंगमध्ये सहभागी व्हा.
स्मार्ट टॅक्स मॅनेजमेंटमध्ये टॅक्स सेव्हिंग्स ऑप्टिमाईज करण्यासाठी धोरणात्मक फायनान्शियल प्लॅनिंगचा समावेश होतो. रवी याद्वारे त्यांचे टॅक्स मॅनेज करू शकतात:
- टॅक्स-सेव्हिंग साधनांमध्ये इन्व्हेस्ट करणे: PPF, NSC, ELSS आणि NPS मधील नियमित योगदान कमाल कपात करू शकते.
- रेकॉर्ड राखणे: इन्व्हेस्टमेंट पुरावा आणि खर्चाच्या पावत्या यासारख्या सर्व टॅक्स संबंधित डॉक्युमेंट्सचा ट्रॅक ठेवणे, अचूक रिपोर्टिंग सुनिश्चित करते.
- अपडेट राहणे: टॅक्स कायदे आणि नियमांमधील बदलांविषयी जागरूक असल्याने रवीला माहितीपूर्ण निर्णय घेण्यास मदत होते.
- टॅक्स सल्लागाराचा सल्ला घेणे: व्यावसायिक सल्ला घेणे टॅक्स ऑप्टिमायझेशनसाठी तयार केलेली धोरणे प्रदान करू शकते. या स्टेप्स फॉलो करून, रवी त्यांचे टॅक्स प्रभावीपणे मॅनेज करू शकतात आणि त्याचा टॅक्स भार कमी करू शकतात.
9.7 तुम्ही तुमचे टॅक्स प्लॅन करून लाख सेव्ह करू शकता का?

- सेक्शन 80C अंतर्गत कमाल कपात
- टॅक्स-सेव्हिंग साधनांमध्ये इन्व्हेस्ट करा: ELSS, PPF, NSC, SSY आणि इतर पात्र स्कीममध्ये इन्व्हेस्ट करून संपूर्ण ₹1.5 लाख कपात लिमिट वापरा.
- लाईफ इन्श्युरन्ससाठी प्रीमियम: लाईफ इन्श्युरन्स पॉलिसीसाठी भरलेले प्रीमियम देखील सेक्शन 80C अंतर्गत कपातीसाठी पात्र आहेत.
- सेक्शन 80C च्या पलीकडे अतिरिक्त कपात
- राष्ट्रीय पेन्शन सिस्टीम (NPS): सेक्शन 80CCD(1B) अंतर्गत ₹50,000 अतिरिक्त कपातीसाठी NPS मध्ये योगदान द्या.
- हेल्थ इन्श्युरन्स प्रीमियम: तुमच्यासाठी, तुमचे कुटुंब आणि तुमच्या पालकांसाठी भरलेल्या हेल्थ इन्श्युरन्स प्रीमियमसाठी सेक्शन 80D अंतर्गत क्लेम कपात.
- हाऊसिंग संबंधित टॅक्स लाभ
- होम लोन इंटरेस्ट: होम लोनवर भरलेल्या इंटरेस्टसाठी सेक्शन 24 अंतर्गत ₹2 लाख पर्यंत क्लेम कपात.
- प्रिन्सिपल रिपेमेंट: होम लोनचे प्रिन्सिपल रिपेमेंट देखील सेक्शन 80C अंतर्गत कपातीसाठी पात्र आहे.
- एज्युकेशन लोन इंटरेस्ट
- सेक्शन 80E: उच्च शिक्षणासाठी एज्युकेशन लोनवर भरलेले इंटरेस्ट कपात करा, रकमेवर कोणतीही उच्च लिमिट नाही.
- HRA आणि भाडे कपात
- हाऊस भाडे भत्ता (HRA): जर तुम्ही भाड्याच्या घरात राहत असाल आणि तुमच्या वेतनाचा भाग म्हणून HRA प्राप्त झाला तर HRA सवलत क्लेम करा.
- सेक्शन 80GG: जर तुम्हाला HRA प्राप्त झाले नाही तर तुम्ही अद्याप सेक्शन 80GG अंतर्गत भाडे कपातीचा क्लेम करू शकता.
- सेव्हिंग्स अकाउंट इंटरेस्ट
- सेक्शन 80TTA: सेव्हिंग्स अकाउंटमधून कमवलेल्या व्याजावर ₹10,000 पर्यंत कपात करा.
- अन्य टॅक्स-सेव्हिंग स्ट्रॅटेजी
- चॅरिटेबल डोनेशन: पात्र चॅरिटेबल संस्थांना केलेल्या डोनेशनसाठी सेक्शन 80G अंतर्गत क्लेम कपात.
- लिव्ह ट्रॅव्हल अलाउन्स (एलटीए): रजेवर असताना झालेल्या प्रवासाच्या खर्चासाठी एलटीए सवलतीचा वापर करा.
उदाहरण कॅल्क्युलेशन
संभाव्य टॅक्स बचतीचे उदाहरण बघूया:
- सेक्शन 80C इन्व्हेस्टमेंट: ₹ 1.5 लाख
- एनपीएस (सेक्शन 80CCD(1B)): ₹50,000
- हेल्थ इन्श्युरन्स (सेक्शन 80D): ₹25,000
- होम लोन इंटरेस्ट (सेक्शन 24): ₹ 2 लाख
- एज्युकेशन लोन इंटरेस्ट (सेक्शन 80E): ₹50,000
एकूण कपात: ₹4.75 लाख
या कपातीचा प्रभावीपणे वापर करून, 30% टॅक्स ब्रॅकेटमधील व्यक्ती टॅक्समध्ये जवळपास ₹1.425 लाख बचत करू शकते (₹4.75 लाखांचे 30%). हे एक सोपे उदाहरण आहे आणि वैयक्तिक परिस्थितीनुसार वास्तविक बचत बदलू शकते.
संघटित राहा
- रेकॉर्ड ठेवा: तुम्ही सर्व पात्र कपातीचा अचूक क्लेम करू शकता याची खात्री करण्यासाठी तुमच्या सर्व इन्व्हेस्टमेंट, खर्च आणि टॅक्स संबंधित डॉक्युमेंट्सचे संघटित रेकॉर्ड राखून ठेवा.
- पुढील प्लॅन: नियमितपणे तुमच्या फायनान्शियल परिस्थितीचा आढावा घ्या आणि टॅक्स लाभ जास्तीत जास्त वाढविण्यासाठी तुमची इन्व्हेस्टमेंट आणि खर्च प्लॅन करा.
नवीन टॅक्स प्रणाली
केंद्रीय अर्थसंकल्प 2025 ने नवीन टॅक्स प्रणालीत अनेक महत्त्वपूर्ण बदल सादर केले, ज्यामुळे ते करदात्यांसाठी अधिक आकर्षक बनते. प्रमुख हायलाईट्स येथे आहेत:
सुधारित इन्कम टॅक्स स्लॅब
नवीन टॅक्स प्रणाली आता खालील इन्कम टॅक्स स्लॅबसह प्रगतीशील टॅक्स संरचना प्रदान करते:
|
वार्षिक उत्पन्न |
टॅक्स रेट |
|
₹4,00,000 पर्यंत |
शून्य |
|
₹4,00,001 – ₹8,00,000 |
5% |
|
₹8,00,001 – ₹12,00,000 |
10% |
|
₹12,00,001 – ₹16,00,000 |
15% |
|
₹16,00,001 – ₹20,00,000 |
20% |
|
₹20,00,001 – ₹24,00,000 |
25% |
|
₹24,00,000 पेक्षा अधिक |
30% |
प्रमुख बदल आणि लाभ
- वाढलेली मूलभूत सवलत लिमिट: मूलभूत सवलत लिमिट ₹4 लाख पर्यंत वाढविण्यात आली आहे, ज्यामुळे कमी इन्कम कमावणाऱ्यांना दिलासा मिळतो2.
- सेक्शन 87A अंतर्गत जास्त सवलत: सेक्शन 87A अंतर्गत सवलत ₹25,000 पासून ₹60,000 पर्यंत वाढविण्यात आली आहे. याचा अर्थ असा की ₹12 लाख रुपयांपर्यंत इन्कम असलेल्या व्यक्तींकडे आता शून्य टॅक्स लायबिलिटी असेल.
- विस्तृत टॅक्स स्लॅब: टॅक्स स्लॅब वाढवण्यात आले आहेत, जे विस्तृत श्रेणीच्या उत्पन्नासाठी कमी टॅक्स रेट्स ऑफर करतात. या बदलामुळे मध्यमवर्गीय आणि उच्च-उत्पन्न कमावणाऱ्यांना लाभ होईल अशी अपेक्षा आहे.
- सरळ अनुपालन: नवीन टॅक्स प्रणालीचे उद्दीष्ट सूट आणि कपातीची संख्या कमी करून टॅक्स अनुपालन सुलभ करणे आहे, ज्यामुळे टॅक्स दाखल करण्याची प्रक्रिया अधिक सोपी होते.
विचारांचा विचार
- कोणतीही सूट आणि कपात नाही: नवीन प्रणाली अंतर्गत एचआरए, एलटीए आणि सेक्शन 80सी अंतर्गत कपात यासारख्या जुन्या टॅक्स प्रणाली अंतर्गत उपलब्ध बहुतांश सूट आणि कपात लागू नाहीत.
- प्रणालीचा पर्याय: टॅक्सपेयर्स त्यांच्या फायनान्शियल परिस्थिती आणि टॅक्स-सेव्हिंग इन्व्हेस्टमेंटवर आधारित नवीन आणि जुन्या टॅक्स प्रणाली दरम्यान निवडू शकतात.
बजेट 2025 मध्ये सादर केलेल्या नवीन टॅक्स प्रणालीचे उद्दीष्ट अधिक सरळ आणि कमी टॅक्स रेट संरचना प्रदान करणे आहे, ज्यामुळे करदात्याच्या विस्तृत श्रेणीला लाभ होतो.
तुम्ही नवीन टॅक्स प्रणाली अंतर्गत तुमच्या टॅक्सचे नियोजन करून लाखांची बचत करू शकता का
नवीन टॅक्स प्रणाली अंतर्गत, जुन्या टॅक्स प्रणालीच्या तुलनेत विशेषत: टॅक्स प्लॅनिंगद्वारे लाखांची बचत करणे कमी सोपे आहे, प्रामुख्याने कारण बहुतांश सूट आणि कपात उपलब्ध नाहीत. तथापि, नवीन टॅक्स प्रणाली कमी टॅक्स रेट्स आणि विस्तृत इन्कम स्लॅब ऑफर करते, ज्यामुळे लक्षणीय टॅक्स सेव्हिंग्स होऊ शकते, विशेषत: कमी कपात असलेल्या व्यक्तींसाठी.
नवीन टॅक्स प्रणालीची प्रमुख वैशिष्ट्ये
- कमी टॅक्स रेट्स: नवीन टॅक्स प्रणाली विविध इन्कम स्लॅबमध्ये सवलतीचे टॅक्स रेट्स ऑफर करते, जे एकूण टॅक्स लायबिलिटी कमी करू शकते.
- कोणतीही प्रमुख सूट आणि कपात नाही: सेक्शन 80C (ELSS, PPF इ. मध्ये इन्व्हेस्टमेंट), 80D (हेल्थ इन्श्युरन्स प्रीमियम), HRA, LTA आणि इतर काही नवीन प्रणाली अंतर्गत उपलब्ध नाहीत.
संभाव्य सेव्हिंग्स कॅल्क्युलेशन
नवीन टॅक्स प्रणाली अंतर्गत तुम्ही कशी बचत करू शकता हे स्पष्ट करण्यासाठी एक उदाहरण विचारात घेऊया.
परिस्थिती:
- वार्षिक इन्कम: ₹20,00,000
जुन्या टॅक्स प्रणाली अंतर्गत टॅक्स कॅल्क्युलेशन:
तुम्ही खालील कपातीचा क्लेम करू शकता असे गृहीत धरून:
- सेक्शन 80C: ₹1,50,000
- एनपीएस (सेक्शन 80CCD(1B)): ₹50,000
- होम लोन इंटरेस्ट (सेक्शन 24): ₹2,00,000
- हेल्थ इन्श्युरन्स (सेक्शन 80D): ₹50,000
टॅक्स पात्र इन्कम: ₹20,00,000 - ₹4,50,000 (कपात) = ₹15,50,000
टॅक्स दायित्व:
- ₹2,50,000 पर्यंत: शून्य
- ₹ 2,50,001 ते ₹ 5,00,000: 5% ₹ 2,50,000 = ₹ 12,500
- ₹5,00,001 ते ₹10,00,000: ₹5,00,000 पैकी 20% = ₹1,00,000
- ₹10,00,001 ते ₹15,50,000: 30% पैकी ₹5,50,000 = ₹1,65,000
एकूण टॅक्स लायबिलिटी: ₹1,77,500
नवीन टॅक्स प्रणाली अंतर्गत टॅक्स कॅल्क्युलेशन:
वार्षिक उत्पन्न (कोणतेही कपात नाही): ₹ 20,00,000
टॅक्स दायित्व:
- ₹4,00,000 पर्यंत: शून्य
- ₹ 4,00,001 ते ₹ 8,00,000: ₹ 4,00,000 पैकी 5% = ₹ 20,000
- ₹8,00,001 ते ₹12,00,000: ₹4,00,000 पैकी 10% = ₹40,000
- ₹ 12,00,001 ते ₹ 16,00,000: 15% ₹ 4,00,000 = ₹ 60,000
- ₹ 16,00,001 ते ₹ 20,00,000: 20% ₹ 4,00,000 = ₹ 80,000
एकूण टॅक्स लायबिलिटी: ₹2,00,000
तुलना आणि सेव्हिंग्स:
- टॅक्स लायबिलिटी (जुनी व्यवस्था): ₹1,77,500
- टॅक्स लायबिलिटी (नवीन व्यवस्था): ₹2,00,000
- टॅक्स सेव्हिंग्स: या प्रकरणात, उपलब्ध कपातीमुळे जुन्या प्रणालीचा परिणाम कमी टॅक्स दायित्व होतो.
रवी सेक्शन 80C (₹1.5 लाख पर्यंत) अंतर्गत कमाल कपात करू शकतात, सेक्शन 24 (₹2 लाख पर्यंत) अंतर्गत होम लोन इंटरेस्ट लाभांचा क्लेम करू शकतात आणि सेक्शन 80CCD (1B) (₹50,000 पर्यंत) अंतर्गत NPS मध्ये इन्व्हेस्ट करू शकतात. या कपातीचा लाभ घेऊन, रवी त्यांचे करपात्र उत्पन्न मोठ्या प्रमाणात कमी करू शकतात आणि वर्षानुवर्षे लाख बचत करू शकतात. याव्यतिरिक्त, टॅक्स-कार्यक्षम इन्व्हेस्टमेंट धोरणे आणि योग्य फायनान्शियल प्लॅनिंग त्याची एकूण सेव्हिंग्स वाढवू शकते.
9.8 एचयूएफ म्हणजे काय आणि त्याचा कसा लाभ घ्यावा?

हिंदू अविभक्त कुटुंब (HUF) ही भारतीय टॅक्स कायद्यांतर्गत मान्यताप्राप्त एक अद्वितीय संस्था आहे, जी कुटुंबांना मालमत्ता एकत्रित करण्यास आणि स्वतंत्र संस्था म्हणून टॅक्स आकारण्यास अनुमती देते. एचयूएफ म्हणजे काय आणि त्याचा तुम्ही कसा लाभ घेऊ शकता याचे तपशीलवार स्पष्टीकरण येथे दिले आहे:
एचयूएफ म्हणजे काय?
HUF हे एक कौटुंबिक युनिट आहे ज्यामध्ये त्यांच्या पती/पत्नी आणि अविवाहित मुलींसह सामान्य पूर्वीच्या वंशज असतात. याला टॅक्स हेतूंसाठी स्वतंत्र कायदेशीर संस्था म्हणून मानले जाते. हिंदू, बौद्ध, जैन आणि शीख कुटुंबांनी एचयूएफ तयार केले जाऊ शकतात. एचयूएफचे प्रमुख "कार्ता" म्हणून ओळखले जातात आणि सदस्यांना "कोपार्सनर्स" म्हणतात
एचयूएफची निर्मिती
एचयूएफ तयार करण्यासाठी, खालील स्टेप्स सामान्यपणे समाविष्ट आहेत:
- डीड तयार करा: सदस्यांचे तपशील आणि बिझनेस किंवा ॲसेट्सचे स्वरूप यासह एचयूएफच्या निर्मितीची रूपरेषा देणारा एक करार तयार करा.
- PAN साठी अप्लाय करा: डीड सह फॉर्म 49a सबमिट करून HUF साठी कायमस्वरुपी अकाउंट नंबर (PAN) मिळवा.
- बँक अकाउंट उघडा: त्याचे फायनान्शियल ट्रान्झॅक्शन मॅनेज करण्यासाठी एचयूएफच्या नावावर बँक अकाउंट उघडा.
एचयूएफचे लाभ
- टॅक्स सेव्हिंग्स:
- विशिष्ट टॅक्स संस्था: HUF त्याच्या सदस्यांकडून स्वतंत्रपणे टॅक्स आकारला जातो, ज्यामुळे कुटुंबाला ₹2.5 लाख अतिरिक्त मूलभूत टॅक्स सवलतीचा क्लेम करण्याची परवानगी मिळते.
- कपात आणि सूट: एचयूएफ वैयक्तिक टॅक्सपेयर्स प्रमाणेच सेक्शन 80C, 80D आणि इन्कम टॅक्स ॲक्टच्या इतर तरतुदींअंतर्गत कपातीचा क्लेम करू शकतात. यामध्ये टॅक्स-सेव्हिंग इन्स्ट्रुमेंट्स, हेल्थ इन्श्युरन्स प्रीमियम आणि अधिकमधील इन्व्हेस्टमेंटचा समावेश होतो.
- उत्पन्नाचे विभाजन: वंशाच्या प्रॉपर्टी किंवा बिझनेसच्या उत्पन्नावर एचयूएफ अंतर्गत कर आकारला जाऊ शकतो, ज्यामुळे वैयक्तिक कुटुंबातील सदस्यांचे करपात्र उत्पन्न कमी होते.
- वेल्थ मॅनेजमेंट:
- जॉईंट मॅनेजमेंट: HUF पूर्वपुरूष प्रॉपर्टी, बिझनेस आणि इन्व्हेस्टमेंटसह कौटुंबिक संपत्तीच्या संयुक्त मॅनेजमेंटला अनुमती देते.
- गुंतवणूक संधी: एचयूएफ फायनान्शियल सिक्युरिटीजमध्ये इन्व्हेस्ट करू शकतात, डिमॅट अकाउंट उघडू शकतात आणि एकाच ठिकाणी ॲसेट मॅनेज करू शकतात.
- मालकीची प्रॉपर्टी:
- निवासी प्रॉपर्टी: एचयूएफ नोशनल भाड्यावर टॅक्स न भरता निवासी प्रॉपर्टी खरेदी करू शकतात. ते होम लोन घेऊ शकतात आणि लोन रिपेमेंट आणि इंटरेस्टवर टॅक्स लाभ क्लेम करू शकतात.
- आरोग्य आणि इन्श्युरन्स लाभ:
- लाईफ इन्श्युरन्स: HUF वैयक्तिक सदस्यांसाठी लाईफ इन्श्युरन्स प्रीमियम भरू शकतात आणि सेक्शन 80C अंतर्गत टॅक्स लाभ क्लेम करू शकतात.
- हेल्थ इन्श्युरन्स: सेक्शन 80D अंतर्गत कुटुंबातील सदस्यांसाठी भरलेल्या हेल्थ इन्श्युरन्स प्रीमियमवर एचयूएफ अतिरिक्त टॅक्स लाभ क्लेम करू शकतात.
उदाहरण
हिंदू अविभक्त कुटुंब (HUF) ही भारतीय टॅक्स कायद्यांतर्गत एक युनिक संस्था आहे जी कुटुंबाला मालमत्ता आणि इन्कम एकत्रित करण्याची परवानगी देते, ज्यामुळे टॅक्स लाभ अनुकूल होतात. रवी त्याच्या कुटुंबासह एचयूएफ तयार करू शकतात आणि एचयूएफ द्वारे निर्माण केलेले इन्कम (जसे की वंशाच्या प्रॉपर्टी किंवा बिझनेस उत्पन्नातून भाडे इन्कम) त्याच्या वैयक्तिक उत्पन्नातून स्वतंत्रपणे टॅक्स आकारला जातो. यामुळे रवीला एचयूएफसाठी उपलब्ध अतिरिक्त सूट मर्यादा आणि कपातीचा लाभ घेण्याची परवानगी मिळते. एचयूएफ संरचनेचा वापर करून, रवी त्यांचे एकूण टॅक्स दायित्व कमी करू शकतात आणि ते ऑफर करत असलेल्या टॅक्स-सेव्हिंग संधीचा लाभ घेऊ शकतात.
9.1 टॅक्स प्लॅनिंगची मूलभूत बाबी
भारतातील टॅक्स प्लॅनिंग हा मनी मॅनेजमेंटचा महत्त्वाचा भाग आहे. यामध्ये तुमचे टॅक्स दायित्व कमी करण्यासाठी आणि उपलब्ध कपात आणि क्रेडिटचा जास्तीत जास्त लाभ घेण्यासाठी तुमच्या फायनान्शियल अफेअर्सचे धोरणात्मक आयोजन करणे समाविष्ट आहे. तपशीलवार ब्रेकडाउन येथे आहे:
- तुमचे टॅक्स ब्रॅकेट समजून घ्या
- टॅक्स ब्रॅकेट: तुमचा टॅक्स ब्रॅकेट जाणून घेणे तुम्हाला किती टॅक्स देय असेल याचा अंदाज घेण्यास मदत करते. इन्कमसह टॅक्स रेट्स प्रगतीशीलपणे वाढतात, त्यामुळे तुमची इन्कम लेव्हल तुमचा मार्जिनल टॅक्स रेट निर्धारित करते.
- करपात्र उत्पन्न: हे उत्पन्न आहे जे कपात आणि सूट लागू केल्यानंतर कराच्या अधीन आहे. हे समजून घेणे तुम्हाला तुमच्या टॅक्स दायित्वांचा अंदाज घेण्यास मदत करेल.
- कमाल कपात
- स्टँडर्ड कपात: तुमचे करपात्र उत्पन्न कमी करणारी सेट रक्कम. हे विविध फायलिंग स्थितीसाठी वेगळे आहे (उदा., सिंगल, मॅरेड फायलिंग जॉईंट).
- आयटमाईज्ड कपात: जर तुमचा वजावट खर्च स्टँडर्ड कपातीपेक्षा जास्त असेल तर आयटमाईजिंग तुमचे करपात्र उत्पन्न पुढे कमी करू शकते. सामान्य कपातीमध्ये समाविष्ट आहे:
- मॉर्टगेज इंटरेस्ट
- प्रॉपर्टी टॅक्स
- वैद्यकीय खर्च
- धर्मादाय देणगी
- बिझनेस खर्च (स्वयं-रोजगारित असल्यास)
- टॅक्स क्रेडिटचा लाभ घ्या
- टॅक्स क्रेडिट वि. कपात: करपात्र उत्पन्न कमी करणाऱ्या कपातीप्रमाणे क्रेडिट्स थेट तुम्हाला देय टॅक्सची रक्कम कमी करतात. क्रेडिट नॉन-रिफंडेबल असू शकतात (केवळ टॅक्स शून्य पर्यंत कमी करा) किंवा रिफंडेबल (रिफंड होऊ शकतो).
- सामान्य क्रेडिट्स:
- चाईल्ड टॅक्स क्रेडिट: अवलंबून असलेल्या मुलांसह कुटुंबांसाठी.
- कमावलेले इन्कम टॅक्स क्रेडिट (ईआयटीसी): कमी-ते-मध्यम-उत्पन्न कामगारांसाठी.
- एज्युकेशन क्रेडिट: जसे की अमेरिकन ऑपर्च्युनिटी टॅक्स क्रेडिट (एओटीसी) आणि लाईफटाइम लर्निंग क्रेडिट.
- निवृत्तीचे योगदान
- 401(k) आणि IRA योगदान: या अकाउंटमध्ये योगदान तुमचे करपात्र उत्पन्न कमी करू शकते. पारंपारिक 401 (के) योगदान टॅक्स-पूर्व आहे आणि आयआरए योगदान टॅक्स-कपातयोग्य आहे.
- रोथ अकाउंट्स: योगदान टॅक्स-नंतर केले जातात, परंतु पात्र विद्ड्रॉल टॅक्स-फ्री आहेत. तुमच्या भविष्यातील टॅक्स रेटनुसार हे फायदेशीर असू शकते.
- आरोग्य बचत खाते (एचएसए)
- ट्रिपल टॅक्स लाभ: योगदान टॅक्स-कपातयोग्य आहे, टॅक्स-फ्री वाढतात आणि पात्र वैद्यकीय खर्चासाठी विद्ड्रॉल टॅक्स-फ्री आहे.
- पात्रता: उच्च-कपातयोग्य हेल्थ प्लॅनमध्ये (HDHP) नोंदणी करणे आवश्यक आहे.
- प्रमुख जीवनाच्या इव्हेंटसाठी प्लॅन
- विवाह: संयुक्तपणे किंवा स्वतंत्रपणे दाखल करण्याच्या टॅक्स परिणामांचा विचार करा.
- मुले असणे: चाईल्ड टॅक्स क्रेडिट आणि अवलंबून असलेल्या केअर क्रेडिटचा लाभ घ्या.
- घर खरेदी करणे: मॉर्टगेज इंटरेस्ट आणि प्रॉपर्टी टॅक्स आयटमाइज्ड कपात केले जाऊ शकतात.
- इन्कम वेळ आणि स्थगिती
- इन्कम स्थगित करा: जर तुम्हाला भविष्यात कमी टॅक्स ब्रॅकेटमध्ये राहण्याची अपेक्षा असेल तर वर्तमान टॅक्स लायबिलिटी कमी करण्यासाठी इन्कम प्राप्त करणे स्थगित करा.
- कपात जलद करा: जर तुम्ही या वर्षी उच्च टॅक्स ब्रॅकेटमध्ये असाल तर टॅक्स पात्र इन्कम कमी करण्यासाठी कपातयोग्य खर्चाला गती द्या.
- टॅक्स-फायदात्मक गुंतवणूक
- म्युनिसिपल बाँड्स: या बाँड्स मधून मिळणारे इंटरेस्ट इन्कम अनेकदा फेडरल स्तरावर आणि संभाव्यपणे राज्य स्तरावर टॅक्स-फ्री असते.
- कॅपिटल गेन: लाँग-टर्म कॅपिटल गेन (एका वर्षापेक्षा जास्त कालावधीसाठी होल्ड केलेल्या ॲसेट्सवर) शॉर्ट-टर्म गेन पेक्षा कमी रेटने टॅक्स आकारला जातो.
- संघटित राहा
- रेकॉर्ड-कीपिंग: तुमचे इन्कम, खर्च आणि सर्व संबंधित डॉक्युमेंट्सचे संपूर्ण रेकॉर्ड राखून ठेवा. यामुळे टॅक्स भरणे सोपे होईल आणि तुम्ही कपात किंवा क्रेडिट चुकवू नये याची खात्री होईल.
- सॉफ्टवेअर आणि टूल्स: तुमचे फायनान्स ट्रॅक करण्यासाठी आणि टॅक्स संबंधित डेडलाईनच्या शीर्षस्थानी राहण्यासाठी टॅक्स प्लॅनिंग सॉफ्टवेअर किंवा ॲप्स वापरा.
- व्यावसायिकांचा सल्ला घ्या
- टॅक्स सल्लागार: जटिल टॅक्स कायदे आणि वारंवार बदल टॅक्स प्लॅनिंगला आव्हान देऊ शकतात. व्यावसायिक वैयक्तिकृत सल्ला प्रदान करू शकतात आणि वर्तमान नियमांचे अनुपालन सुनिश्चित करू शकतात.
- नियमित रिव्ह्यू: तुमच्या फायनान्शियल परिस्थिती किंवा टॅक्स कायद्यांमधील बदलासाठी ॲडजस्ट करण्यासाठी प्रोफेशनलसह तुमच्या टॅक्स प्लॅनचा नियमितपणे रिव्ह्यू करा.
या टॅक्स प्लॅनिंग धोरणांमध्ये प्रभुत्व मिळवून, तुम्ही तुमचे पैसे प्रभावीपणे मॅनेज करण्यासाठी, तुमचे टॅक्स लायबिलिटी कमी करण्यासाठी आणि तुमचे फायनान्शियल कल्याण ऑप्टिमाईज करण्यासाठी चांगले सुसज्ज असाल. लक्षात ठेवा, संपूर्ण वर्षात सक्रिय प्लॅनिंगमुळे टॅक्स हंगाम खूपच कमी तणावपूर्ण आणि अधिक आर्थिकदृष्ट्या रिवॉर्डिंग होऊ शकतो.
उदाहरण
चला रवीसाठी टॅक्स प्लॅनिंगचे उदाहरण पाहूया, ज्यांचे मासिक वेतन ₹70,000 आहे. रवी फायनान्शियल वर्षासाठी त्यांचे टॅक्स प्रभावीपणे कसे प्लॅन करू शकतात हे येथे दिले आहे.
परिस्थिती
- मासिक वेतन: ₹70,000
- वार्षिक सॅलरी: ₹70,000 x 12 = ₹8,40,000
स्टेप 1: करपात्र इन्कम समजून घेणे
रवीला त्यांचे एकूण इन्कम जाणून घेणे आवश्यक आहे आणि त्याचे करपात्र इन्कम कमी करण्यासाठी तो क्लेम करू शकणारी कपात आणि सूट ओळखणे आवश्यक आहे.
- एकूण वार्षिक उत्पन्न: ₹8,40,000
स्टेप 2: सेक्शन 80C कपात वापरा
पात्र टॅक्स-सेव्हिंग साधनांमध्ये इन्व्हेस्ट करून सेक्शन 80C अंतर्गत कपात म्हणून रवी ₹1,50,000 पर्यंत क्लेम करू शकतात.
- गुंतवणूक:
- पब्लिक प्रॉव्हिडंट फंड (PPF): ₹50,000
- एम्प्लॉई प्रॉव्हिडंट फंड (EPF): ₹36,000 (₹70,000 पैकी 12% x 12 महिने)
- इक्विटी-लिंक्ड सेव्हिंग्स स्कीम (ELSS): ₹64,000
- एकूण सेक्शन 80C कपात: ₹1,50,000
स्टेप 3: हेल्थ इन्श्युरन्स (सेक्शन 80D)
रवी स्वत:साठी आणि त्याच्या कुटुंबासाठी भरलेल्या हेल्थ इन्श्युरन्स प्रीमियमसाठी कपातीचा क्लेम करू शकतात.
- सेल्फ आणि फॅमिली हेल्थ इन्श्युरन्स प्रीमियम: ₹25,000
- एकूण सेक्शन 80D कपात: ₹25,000
स्टेप 4: होम लोन इंटरेस्ट (सेक्शन 24)
चला मानूया की रवि कडे होम लोन आहे आणि लोनवर भरलेल्या इंटरेस्टसाठी कपातीचा क्लेम करू शकतात.
- होम लोन इंटरेस्ट भरले: ₹1,50,000
- एकूण सेक्शन 24 कपात: ₹1,50,000
स्टेप 5: अन्य कपात
- सेव्हिंग्स अकाउंट इंटरेस्ट (सेक्शन 80TTA): ₹8,000 (₹10,000 पर्यंत अनुमती)
स्टेप 6: करपात्र उत्पन्नाची गणना करणे
रवी आता त्यांच्या एकूण उत्पन्नातून एकूण कपात वजा करून त्यांचे करपात्र उत्पन्न कॅल्क्युलेट करतील.
- एकूण इन्कम: ₹8,40,000
- एकूण कपात:
- सेक्शन 80C : ₹ 1,50,000
- सेक्शन 80D : ₹ 25,000
- सेक्शन 24: ₹1,50,000
- सेक्शन 80TTA : ₹ 8,000
- एकूण कपात: ₹3,33,000
- टॅक्स पात्र इन्कम: ₹8,40,000 - ₹3,33,000 = ₹5,07,000
स्टेप 7: टॅक्स कॅल्क्युलेशन (जुनी टॅक्स प्रणाली)
रवी जुन्या टॅक्स प्रणालीच्या स्लॅबवर आधारित त्यांचे टॅक्स लायबिलिटी कॅल्क्युलेट करेल:
- ₹2,50,000 पर्यंत: शून्य
- ₹ 2,50,001 ते ₹ 5,00,000: 5% ₹ 2,50,000 = ₹ 12,500
- ₹5,00,001 ते ₹5,07,000: 20% पैकी ₹7,000 = ₹1,400
- एकूण टॅक्स लायबिलिटी: ₹12,500 + ₹1,400 = ₹13,900
- सेक्शन 87A अंतर्गत टॅक्स रिबेट (₹5,00,000 पर्यंतच्या इन्कमसाठी): ₹12,500 (टॅक्स पात्र इन्कम ₹5,00,000 पेक्षा थोडा जास्त असल्याने)
स्टेप 8: अंतिम टॅक्स लायबिलिटी
- एकूण टॅक्स लायबिलिटी (रिबेट नंतर): ₹13,900 - ₹12,500 = ₹1,400
त्याच्या टॅक्सचे नियोजन करून आणि टॅक्स बचत साधनांमध्ये धोरणात्मकपणे गुंतवणूक करून, रवी त्यांचे टॅक्स योग्य इन्कम लक्षणीयरित्या कमी करण्यात आणि टॅक्सवर बचत करण्यात यश मिळवले आहे.
9.2 टॅक्स रिटर्न दाखल करणे
भारतात टॅक्स रिटर्न दाखल करणे ही प्रत्येक टॅक्सपेयरसाठी एक महत्त्वाची प्रोसेस आहे. तुम्हाला समाविष्ट स्टेप्स समजून घेण्यास मदत करण्यासाठी तपशीलवार गाईड येथे दिले आहे:
- तुमचे इन्कम सोर्स निर्धारित करा
उत्पन्नाचे सर्व स्रोत ओळखा, जसे की:
- वेतन
- बिझनेस किंवा प्रोफेशन
- हाऊस प्रॉपर्टी
- भांडवली नफा
- इतर स्रोत (इंटरेस्ट, लाभांश इ.)
- अचूक आयटीआर फॉर्म निवडा
तुमचे इन्कम सोर्स आणि कॅटेगरीवर आधारित विविध इन्कम टॅक्स रिटर्न (ITR) फॉर्म आहेत:
- ITR-1 (सहज): सॅलरी, वन हाऊस प्रॉपर्टी आणि इतर स्त्रोतांकडून इन्कम असलेल्या व्यक्तींसाठी (लॉटरी विनिंग्स आणि रेसहर्सकडून इन्कम वगळून).
- बिझनेस किंवा व्यवसायातून इन्कम नसलेल्या व्यक्ती आणि एचयूएफसाठी आयटीआर-2:.
- बिझनेस किंवा व्यवसायातून इन्कम असलेल्या व्यक्ती आणि एचयूएफसाठी ITR-3:.
- ITR-4 (सुगम): बिझनेस किंवा व्यवसायातून संभाव्य इन्कम असलेल्या व्यक्ती, एचयूएफ आणि फर्म (LLP व्यतिरिक्त) साठी.
- आयटीआर-5: व्यक्ती, एचयूएफ, कंपन्या आणि व्यक्ती व्यतिरिक्त फॉर्म आयटीआर-7 दाखल करण्यासाठी.
- सेक्शन 11 अंतर्गत सूट क्लेम करणाऱ्या व्यतिरिक्त इतर कंपन्यांसाठी आयटीआर-6:.
- सेक्शन 139(4A), 139(4B), 139(4C), किंवा 139(4D) अंतर्गत रिटर्न सादर करण्यासाठी आवश्यक कंपन्यांसह व्यक्तींसाठी ITR-7:.
- आवश्यक डॉक्युमेंट्स एकत्रित करा
तुमच्याकडे खालील डॉक्युमेंट्स तयार असल्याची खात्री करा:
- पॅन कार्ड
- आधार कार्ड
- फॉर्म 16 (वेतनधारी व्यक्तींसाठी)
- फॉर्म 26AS (टॅक्स क्रेडिट स्टेटमेंट)
- बँक स्टेटमेंट
- इन्व्हेस्टमेंट पुरावा (कपात साठी)
- टीडीएस प्रमाणपत्रे
- इन्कम टॅक्स ई-फायलिंग पोर्टलवर लॉग-इन करा
इन्कम टॅक्स ई-फायलिंग पोर्टलला भेट द्या आणि यूजर ID म्हणून तुमचा PAN वापरून लॉग-इन करा.
- मूल्यांकन वर्ष निवडा
तुम्ही ज्या मूल्यांकन वर्षासाठी रिटर्न दाखल करत आहात ते निवडा. उदाहरणार्थ, जर तुम्ही फायनान्शियल वर्ष 2023-24 साठी दाखल करीत असाल तर AY 2024-25 निवडा.
- आयटीआर फॉर्म भरा
- वैयक्तिक माहिती: तुमचे वैयक्तिक तपशील जसे की नाव, ॲड्रेस आणि संपर्क माहिती एन्टर करा.
- उत्पन्न तपशील: विविध स्रोतांकडून तुमच्या उत्पन्नाचा तपशील प्रदान करा.
- कपात: सेक्शन 80C, 80D इ. अंतर्गत कपातीचा तपशील एन्टर करा.
- भरलेला टॅक्स: सोर्सवर कपात केलेला टॅक्स (TDS) आणि भरलेला ॲडव्हान्स टॅक्स व्हेरिफाय करा.
- प्रमाणित करा आणि सबमिट करा
- प्रमाणित करा: सर्व तपशील अचूक असल्याची खात्री करा आणि फॉर्म प्रमाणित करा.
- सबमिट करा: फॉर्म इलेक्ट्रॉनिकरित्या सबमिट करा. तुम्हाला पोचपावती (आयटीआर-व्ही) प्राप्त होईल.
- तुमचे रिटर्न ई-व्हेरिफाय करा
तुम्ही खालीलपैकी कोणत्याही पद्धतीचा वापर करून तुमचे रिटर्न ई-व्हेरिफाय करू शकता:
- आधार OTP
- नेट बँकिंग
- ईव्हीसी (इलेक्ट्रॉनिक व्हेरिफिकेशन कोड)
- बंगळुरूमधील सेंट्रलाईज्ड प्रोसेसिंग सेंटर (CPC) कडे ITR-V ची स्वाक्षरी केलेली प्रत्यक्ष कॉपी पाठविणे.
- तुमचा रिफंड ट्रॅक करा
जर तुम्ही रिफंडसाठी पात्र असाल तर तुम्ही त्याची स्थिती ई-फायलिंग पोर्टलवर ट्रॅक करू शकता.
- रेकॉर्ड ठेवा
भविष्यातील संदर्भासाठी दाखल केलेल्या रिटर्न आणि पोचपावतीची कॉपी राखून ठेवा.
या स्टेप्सचे अनुसरण करून, तुम्ही भारतात तुमचे टॅक्स रिटर्न कार्यक्षमतेने दाखल करू शकता आणि टॅक्स नियमांचे अनुपालन सुनिश्चित करू शकता
उदाहरण
इन्कम टॅक्स विभागाला इन्कम, खर्च आणि इन्व्हेस्टमेंट रिपोर्ट करण्यासाठी टॅक्स रिटर्न दाखल करणे ही अनिवार्य प्रोसेस आहे. रवीला त्याच्या नियोक्त्याकडून फॉर्म 16, बँक स्टेटमेंट आणि कोणत्याही इन्व्हेस्टमेंट किंवा कपातीचा तपशील यासह सर्व आवश्यक डॉक्युमेंट्स गोळा करणे आवश्यक आहे. तो रिटर्न दाखल करण्यासाठी इन्कम टॅक्स विभागाचे ऑनलाईन पोर्टल वापरू शकतो, ज्यामुळे तो त्याचे इन्कम अचूकपणे रिपोर्ट करतो आणि पात्र कपातीचा क्लेम करतो याची खात्री होते. वेळेवर रिटर्न दाखल करून, रवी दंड टाळतात आणि टॅक्स कायद्यांचे पालन राखतात.
9.3. टॅक्स बचत गुंतवणूक
तुमची संपत्ती वाढविताना तुमचे टॅक्स दायित्व कमी करण्यासाठी भारतात टॅक्स-सेव्हिंग गुंतवणूक आवश्यक आहे. येथे काही सर्वात लोकप्रिय टॅक्स बचत इन्व्हेस्टमेंट पर्याय आहेत:
- इक्विटी-लिंक्ड सेव्हिंग्स स्कीम (ईएलएसएस)
इक्विटी-लिंक्ड सेव्हिंग्स स्कीम (ईएलएसएस) हा एक प्रकारचा म्युच्युअल फंड आहे जो प्रामुख्याने इक्विटी (स्टॉक) मध्ये इन्व्हेस्ट करतो. हे फंड कॅपिटल ॲप्रिसिएशन आणि टॅक्स सेव्हिंग्सचे दुहेरी लाभ प्रदान करण्यासाठी डिझाईन केलेले आहेत. संभाव्यपणे जास्त रिटर्न मिळवताना टॅक्सवर बचत करू इच्छिणाऱ्या व्यक्तींसाठी ते एक लोकप्रिय इन्व्हेस्टमेंट निवड आहेत. ELSS मधील इन्व्हेस्टमेंट इन्कम टॅक्स ॲक्टच्या सेक्शन 80C अंतर्गत प्रति फायनान्शियल वर्ष ₹1.5 लाख मर्यादेपर्यंत टॅक्स कपातीसाठी पात्र आहेत. याचा अर्थ असा की तुम्ही ईएलएसएस मध्ये इन्व्हेस्ट करून तुमचे टॅक्स पात्र इन्कम कमी करू शकता. ईएलएसएस फंड 3 वर्षांच्या अनिवार्य लॉक-इन कालावधीसह येतात. यादरम्यान, तुम्ही तुमची इन्व्हेस्टमेंट रिडीम करू शकत नाही. तथापि, कलम 80 सी अंतर्गत सर्व टॅक्स बचत इन्व्हेस्टमेंट पर्यायांमध्ये हा सर्वात कमी लॉक-इन कालावधी आहे. ईएलएसएस फंड प्रामुख्याने इक्विटीमध्ये इन्व्हेस्ट करत असल्याने, त्यांच्याकडे पारंपारिक फिक्स्ड-इन्कम इन्व्हेस्टमेंटच्या तुलनेत जास्त रिटर्न निर्माण करण्याची क्षमता आहे. तथापि, रिटर्न मार्केट-लिंक्ड आहेत आणि स्टॉक मार्केटच्या कामगिरीवर आधारित बदलू शकतात. ईएलएसएस फंड विविध सेक्टर आणि मार्केट कॅपिटलायझेशन मधील स्टॉकच्या वैविध्यपूर्ण पोर्टफोलिओमध्ये इन्व्हेस्ट करतात. ही विविधता रिस्क वाढविण्यास मदत करते आणि संभाव्यपणे रिटर्न वाढवू शकते. तुम्ही सिस्टीमॅटिक इन्व्हेस्टमेंट प्लॅन (SIP) द्वारे ईएलएसएस मध्ये इन्व्हेस्ट करू शकता, जिथे तुम्ही नियमितपणे (मासिक, तिमाही इ.) फिक्स्ड रक्कम इन्व्हेस्ट करता. हे खरेदी खर्च सरासरी करण्यास आणि मार्केट अस्थिरता कमी करण्यास मदत करते.
- पब्लिक प्रॉव्हिडंट फंड (PPF)
पब्लिक प्रॉव्हिडंट फंड (PPF) ही एक दीर्घकालीन, सरकार-समर्थित बचत स्कीम आहे, जी सुरक्षित गुंतवणूकीचा पर्याय उपलब्ध करून देते. PPF एक निश्चित इंटरेस्ट रेट ऑफर करते, जो सध्या जवळपास 7-8% प्रति वर्ष आहे, जो वार्षिक एकत्रित केला जातो. PPF मधील इन्व्हेस्टमेंट इन्कम टॅक्स कायद्याच्या कलम 80C अंतर्गत ₹1.5 लाख पर्यंत टॅक्स कपातीसाठी पात्र आहे. या योजनेत 15 वर्षांचा लॉक-इन कालावधी आहे, त्यानंतर गुंतवणूकीची रक्कम, जमा व्याजासह काढली जाऊ शकते. 7th वर्षापासून आंशिक विद्ड्रॉलला अनुमती आहे. टॅक्स लाभ आणि दीर्घकालीन वाढीसह सुरक्षित इन्व्हेस्टमेंट करण्याची इच्छा असलेल्या व्यक्तींसाठी PPF एक उत्तम पर्याय आहे.
- नॅशनल सेव्हिंग्स सर्टिफिकेट (NSC)
नॅशनल सेव्हिंग्ज सर्टिफिकेट (एनएससी) ही सरकारद्वारे समर्थित एक निश्चित इन्कम इन्व्हेस्टमेंट स्कीम आहे, जी लोकांना लहान बचत करण्यासाठी प्रोत्साहन देते. NSC एक फिक्स्ड इंटरेस्ट रेट ऑफर करते, सध्या जवळपास 6-7% प्रति वर्ष, जे वार्षिक कम्पाउंड केले जाते परंतु मॅच्युरिटी वेळी देय असते. NSC मधील इन्व्हेस्टमेंट इन्कम टॅक्स ॲक्टच्या सेक्शन 80C अंतर्गत ₹1.5 लाख पर्यंत टॅक्स कपातीसाठी पात्र आहेत. या योजनेत 5 वर्षांचा लॉक-इन कालावधी आहे, ज्यामुळे हमीपूर्ण परताव्यासह मध्यम-मुदतीच्या गुंतवणूकीचा पर्याय शोधणाऱ्या व्यक्तींसाठी ते योग्य आहे. NSC ही एक सुरक्षित इन्व्हेस्टमेंट आहे जी स्थिर रिटर्न आणि टॅक्स लाभ प्रदान करते.
- सुकन्या समृद्धी योजना (SSY)
सुकन्या समृद्धी स्कीम (SSY) ही सरकारची अशी एक स्कीम आहे, जी मुलींसाठी वापरली जाते. पालकांना त्यांच्या मुलीच्या भविष्यातील शिक्षण आणि विवाह खर्चासाठी बचत करण्यास प्रोत्साहित करून मुलीच्या कल्याणास प्रोत्साहन देण्याचे या योजनेचे उद्दीष्ट आहे. SSY फिक्स्ड इंटरेस्ट रेट ऑफर करते, सध्या जवळपास 7-8% प्रति वर्ष, जे वार्षिक कम्पाउंड केले जाते. SSY मधील इन्व्हेस्टमेंट इन्कम टॅक्स ॲक्टच्या सेक्शन 80C अंतर्गत ₹1.5 लाख पर्यंत टॅक्स कपातीसाठी पात्र आहेत. मुलीचे वय 21 होईपर्यंत किंवा 18 वयानंतर लग्न होईपर्यंत अकाउंट ॲक्टिव्ह राहते. मुलाला 18 वर्ष पूर्ण झाल्यानंतर शैक्षणिक खर्चासाठी आंशिक विद्ड्रॉलला अनुमती आहे. SSY ही मुलीचे फायनान्शियल भविष्य सुरक्षित करण्यासाठी एक सुरक्षित आणि रिवॉर्डिंग इन्व्हेस्टमेंट आहे.
- नॅशनल पेन्शन सिस्टीम (NPS)
नॅशनल पेन्शन सिस्टम (NPS) ही निवृत्ती केंद्रित इन्व्हेस्टमेंट स्कीम आहे ज्याचे उद्दीष्ट निवृत्तीवेतन वर्षांमध्ये व्यक्तींना फायनान्शियल सिक्युरिटी प्रदान करणे आहे. NPS कलम 80C (₹1.5 लाख पर्यंत) अंतर्गत टॅक्स लाभ आणि कलम 80CCD(1B) (₹50,000 पर्यंत) अंतर्गत अतिरिक्त कपात ऑफर करते. ही स्कीम इन्व्हेस्टरना इक्विटी, सरकारी बाँड्स आणि कॉर्पोरेट बाँड्ससह विविध ॲसेट क्लासमधून निवड करण्याची परवानगी देते, ज्यामुळे मार्केट-लिंक्ड रिटर्नची क्षमता मिळते. इन्व्हेस्टर 60 वर्षे वयापर्यंत पोहोचेपर्यंत NPS चा लॉक-इन कालावधी असतो, त्यानंतर ते संचित कॉर्पसचा एक भाग एकरकमी म्हणून विद्ड्रॉ करू शकतात आणि उर्वरित रक्कम नियमित पेन्शन उत्पन्नासाठी ॲन्युइटी खरेदी करण्यासाठी वापरू शकतात. NPS हे टॅक्स लाभ आणि लवचिक इन्व्हेस्टमेंट पर्यायांसह रिटायरमेंट प्लॅनिंगसाठी एक अष्टपैलू आणि कार्यक्षम टूल आहे.
- ज्येष्ठ नागरिक बचत योजना (SCSS)
ज्येष्ठ नागरिक बचत स्कीम (एससीएसएस) ही सरकार समर्थित बचत स्कीम आहे, जी ज्येष्ठ नागरिकांसाठी सुरक्षित आणि स्थिर इन्कम स्त्रोत प्रदान करण्यासाठी तयार केली गेली आहे. SCSS फिक्स्ड इंटरेस्ट रेट ऑफर करते, सध्या जवळपास 7-8% प्रति वर्ष, जे तिमाही देय आहे. इन्कम टॅक्स ॲक्टच्या सेक्शन 80C अंतर्गत SCSS मधील इन्व्हेस्टमेंट ₹1.5 लाख पर्यंत टॅक्स कपातीसाठी पात्र आहेत. या योजनेचा 5 वर्षांचा लॉक-इन कालावधी आहे, जो अतिरिक्त 3 वर्षांपर्यंत वाढविला जाऊ शकतो. नियमित इन्कम आणि टॅक्स लाभांसह सुरक्षित इन्व्हेस्टमेंट शोधणाऱ्या सीनिअर सिटीझन्ससाठी SCSS हा एक आदर्श इन्व्हेस्टमेंट पर्याय आहे.
- युनिट लिंक्ड इन्श्युरन्स प्लॅन (ULIP)
युनिट लिंक्ड इन्शुरन्स प्लॅन (ULIP) ही एक अशी इन्व्हेस्टमेंट योजना आहे, जी इन्श्युरन्स आणि गुंतवणुकीचे एकत्रिकरण करते. ULIP लाईफ इन्श्युरन्स कव्हरेजचे दुहेरी लाभ आणि मार्केट-लिंक्ड इन्व्हेस्टमेंटद्वारे वेल्थ निर्मितीची क्षमता ऑफर करतात. ULIP साठी भरलेले प्रीमियम इन्कम टॅक्स ॲक्टच्या सेक्शन 80C अंतर्गत ₹1.5 लाख पर्यंत टॅक्स कपातीसाठी पात्र आहेत. या योजनेत 5 वर्षांचा लॉक-इन कालावधी आहे, त्यानंतर पॉलिसीधारक फंड विद्ड्रॉ किंवा स्विच करू शकतो. ULIP इन्व्हेस्टरना त्यांच्या रिस्क क्षमता आणि फायनान्शियल लक्ष्यांवर आधारित इक्विटी, डेब्ट आणि बॅलन्स्ड फंडच्या श्रेणीमधून निवड करण्याची परवानगी देतात. संरक्षण आणि वाढ दोन्ही ऑफर करणाऱ्या कॉम्प्रिहेन्सिव्ह फायनान्शियल प्रॉडक्टच्या शोधात असलेल्या व्यक्तींसाठी ULIP योग्य आहेत.
- टॅक्स-सेव्हिंग फिक्स्ड डिपॉझिट
टॅक्स-सेव्हिंग फिक्स्ड डिपॉझिट (FD) हे इन्कम टॅक्स ॲक्टच्या सेक्शन 80C अंतर्गत टॅक्स सेव्हिंगसाठी विशेषत: डिझाईन केलेल्या लॉक-इन कालावधीसह फिक्स्ड डिपॉझिटचा एक प्रकार आहे. टॅक्स-सेव्हिंग FD मधील इन्व्हेस्टमेंट ₹1.5 लाख पर्यंत टॅक्स कपातीसाठी पात्र आहेत. या FDs फिक्स्ड इंटरेस्ट रेट ऑफर करतात, सध्या जवळपास 5-7% प्रति वर्ष आणि इंटरेस्ट वार्षिक किंवा मॅच्युरिटी वेळी देय आहे. टॅक्स-सेव्हिंग FD साठी लॉक-इन कालावधी 5 वर्षे आहे आणि या कालावधीदरम्यान प्री-मॅच्युअर विद्ड्रॉलला अनुमती नाही. टॅक्स लाभ आणि हमीपूर्ण रिटर्न शोधणाऱ्या व्यक्तींसाठी टॅक्स-सेव्हिंग FD हा एक सुरक्षित आणि सरळ इन्व्हेस्टमेंट ऑप्शन आहे.
- एम्प्लॉई प्रॉव्हिडंट फंड (EPF)
एम्प्लॉयी प्रॉव्हिडंट फंड (EPF) ही एम्प्लॉयीज प्रॉव्हिडंट फंड ऑर्गनायझेशन (EPFO) द्वारे प्रशासित केलेल्या वेतनधारी कर्मचाऱ्यांसाठी रिटायरमेंट सेव्हिंग्स स्कीम आहे. कर्मचारी आणि नियोक्ता या दोघांनीही कर्मचाऱ्याच्या पगाराची निश्चित टक्केवारी EPF खात्यात जमा केली आहे. इन्कम टॅक्स ॲक्टच्या सेक्शन 80C अंतर्गत ₹1.5 लाख पर्यंत योगदान टॅक्स कपातीसाठी पात्र आहेत. EPF फिक्स्ड इंटरेस्ट रेट ऑफर करते, सध्या जवळपास 8-9% प्रति वर्ष, जे वार्षिकरित्या एकत्रित केले जाते. निवृत्तीपर्यंत या योजनेचा लॉक-इन कालावधी आहे आणि संचित कॉर्पस निवृत्तीच्या वेळी एकरकमी रक्कम म्हणून विद्ड्रॉ केला जाऊ शकतो. टॅक्स लाभ आणि आकर्षक रिटर्नसह दीर्घकालीन निवृत्ती नियोजनासाठी ईपीएफ हे एक उत्कृष्ट साधन आहे.
- स्वैच्छिक प्रॉव्हिडंट फंड (व्हीपीएफ)
व्हॉलंटरी प्रॉव्हिडंट फंड (व्हीपीएफ) हा कर्मचारी प्रॉव्हिडंट फंड (ईपीएफ) चा विस्तार आहे जो कर्मचाऱ्यांना अनिवार्य ईपीएफ योगदानापेक्षा स्वैच्छिकपणे अधिक योगदान देण्याची परवानगी देतो. इन्कम टॅक्स ॲक्टच्या सेक्शन 80C अंतर्गत ₹1.5 लाख पर्यंत योगदान टॅक्स कपातीसाठी पात्र आहेत. व्हीपीएफ ईपीएफ प्रमाणेच फिक्स्ड इंटरेस्ट रेट ऑफर करते आणि इंटरेस्ट दरवर्षी एकत्रित केले जाते. व्हीपीएफसाठी लॉक-इन कालावधी निवृत्तीपर्यंत आहे आणि संचित कॉर्पस निवृत्तीच्या वेळी एकरकमी रक्कम म्हणून विद्ड्रॉ केले जाऊ शकते. अतिरिक्त योगदान आणि टॅक्स लाभांसह निवृत्ती बचत वाढवण्याची इच्छा असलेल्या कर्मचाऱ्यांसाठी व्हीपीएफ हा एक फायदेशीर पर्याय आहे.
|
स्कीम |
वर्णन |
टॅक्स लाभ |
लॉक-इन कालावधी |
रिटर्न |
|
ईएलएसएस |
इक्विटीमध्ये गुंतवणूक करणारे म्युच्युअल फंड |
₹ 1.5 लाख पर्यंत |
3 वर्षे |
मार्केट-लिंक्ड, संभाव्य उच्च |
|
PPF |
फिक्स्ड इंटरेस्टसह सरकार-समर्थित सेव्हिंग्स |
₹ 1.5 लाख पर्यंत |
15 वर्षे |
निश्चित, 7-8% p.a. |
|
एनएससी |
सरकार-समर्थित निश्चित-उत्पन्न |
₹ 1.5 लाख पर्यंत |
5 वर्षे |
निश्चित, 6-7% p.a. |
|
SSY |
मुलींसाठी बचत |
₹ 1.5 लाख पर्यंत |
मुलाचे वय 21 असेपर्यंत किंवा 18 नंतर लग्न होईपर्यंत |
निश्चित, 7-8% p.a. |
|
एनपीएस |
निवृत्ती-केंद्रित |
₹1.5 लाख पर्यंत + ₹50,000 (80CCD(1B)) |
निवृत्तीपर्यंत (60 वर्षे) |
मार्केट-लिंक्ड |
|
SCSS |
सीनिअर सिटीझन्स साठी |
₹ 1.5 लाख पर्यंत |
5 वर्षे (3 वर्षांपर्यंत विस्तारणीय) |
निश्चित, 7-8% p.a. |
|
युलिप |
इन्श्युरन्स + इन्व्हेस्टमेंट |
₹ 1.5 लाख पर्यंत |
5 वर्षे |
मार्केट-लिंक्ड |
|
टॅक्स-सेव्हिंग FD |
टॅक्स सेव्हिंगसाठी फिक्स्ड डिपॉझिट |
₹ 1.5 लाख पर्यंत |
5 वर्षे |
निश्चित, 5-7% p.a. |
|
ईपीएफ |
वेतनधारी कर्मचाऱ्यांसाठी |
₹ 1.5 लाख पर्यंत |
निवृत्तीपर्यंत |
निश्चित, 8-9% p.a. |
|
व्हीपीएफ |
ईपीएफचा विस्तार |
₹ 1.5 लाख पर्यंत |
निवृत्तीपर्यंत |
फिक्स्ड, ईपीएफ प्रमाणेच |
या टॅक्स-सेव्हिंग साधनांमध्ये इन्व्हेस्ट करून, तुम्ही मजबूत फायनान्शियल पोर्टफोलिओ तयार करताना तुमचे टॅक्स लायबिलिटी प्रभावीपणे कमी करू शकता. तुमचे फायनान्शियल लक्ष्य, रिस्क सहनशीलता आणि इन्व्हेस्टमेंटवर आधारित इन्व्हेस्टमेंट निवडणे महत्त्वाचे आहे.
उदाहरण
टॅक्स-सेव्हिंग इन्व्हेस्टमेंट केवळ टॅक्स योग्य इन्कम कमी करण्यात मदत करत नाही तर वेल्थ निर्मितीसाठी देखील मदत करते. रवी विविध टॅक्स-सेव्हिंग साधनांमध्ये इन्व्हेस्ट करू शकतात जसे की:
- पब्लिक प्रॉव्हिडंट फंड (PPF): सेक्शन 80C अंतर्गत ₹1.5 लाख पर्यंत कपातीसह टॅक्स-फ्री रिटर्न प्रदान करते.
- नॅशनल सेव्हिंग्स सर्टिफिकेट (एनएससी): फिक्स्ड इंटरेस्ट रेटसह सेक्शन 80C अंतर्गत कपातीसाठी पात्र.
- इक्विटी लिंक्ड सेव्हिंग्स स्कीम (ईएलएसएस): इक्विटी इन्व्हेस्टमेंटद्वारे उच्च रिटर्नच्या क्षमतेसह सेक्शन 80C अंतर्गत टॅक्स लाभ ऑफर करते.
- राष्ट्रीय पेन्शन सिस्टीम (एनपीएस): सेक्शन 80C च्या ₹1.5 लाख मर्यादेच्या पलीकडे सेक्शन 80CCD (1B) अंतर्गत ₹50,000 अतिरिक्त कपातीची अनुमती देते. या साधनांमध्ये गुंतवणूक करून, रवी आपली संपत्ती वाढवत त्याच्या टॅक्स बचतीला अनुकूल करू शकतात.
9.4. टॅक्स टाळणे आणि टॅक्स चोरी यामध्ये काय फरक आहे?
टॅक्स टाळणे आणि टॅक्स चोरी या संज्ञा अनेकदा टॅक्स विषयी चर्चा करण्यासाठी वापरली जातात, परंतु त्या दोन भिन्न पद्धतींचे प्रतिनिधित्व करतात:
टॅक्स टाळणे
टॅक्स टाळणे ही टॅक्स दायित्वे कमी करण्यासाठी टॅक्स कायद्यांमधील तरतुदी आणि चुका वापरण्याची कायदेशीर पद्धत आहे. यामध्ये कायद्याचा भंग न करता देय टॅक्सची रक्कम कमी करणाऱ्या प्रकारे फायनान्शियल ट्रान्झॅक्शनचे नियोजन आणि संरचना करणे समाविष्ट आहे. टॅक्स टाळण्याच्या उदाहरणांमध्ये समाविष्ट आहे:
- टॅक्स-सेव्हिंग साधनांमध्ये इन्व्हेस्ट करणे: टॅक्स कायद्यांतर्गत उपलब्ध कपात आणि सवलतींचा वापर करणे (उदा., ELSS, PPF इ. मध्ये इन्व्हेस्ट करणे).
- कायदेशीर कपातीचा क्लेम करणे: जसे की होम लोन, वैद्यकीय खर्च किंवा शिक्षणासाठी.
- इन्कम विभाजन: कमी टॅक्स ब्रॅकेटमध्ये कुटुंबातील सदस्यांना इन्कम ट्रान्सफर करणे.
टॅक्स टाळणे कायदेशीर असताना, ते अनेकदा नैतिकदृष्ट्या संशयास्पद म्हणून पाहिले जाते, कारण त्यात टॅक्स दायित्वे कमी करण्यासाठी टॅक्स सिस्टीमचा वापर करणे समाविष्ट आहे.
टॅक्स चोरी
दुसऱ्या बाजूला, टॅक्स चोरी ही एक बेकायदेशीर प्रथा आहे जिथे व्यक्ती किंवा बिझनेस जाणूनबुजून चुकीचे प्रतिनिधित्व करतात किंवा त्यांच्या टॅक्स लायबिलिटीज कमी करण्यासाठी माहिती लपवतात. यामध्ये कर भरणे टाळण्यासाठी अप्रामाणिक पद्धतींचा समावेश होतो आणि कायद्यानुसार दंडनीय आहे. टॅक्स चोरीच्या उदाहरणांमध्ये समाविष्ट आहे:
- अंडररिपोर्टिंग इन्कम: उत्पन्नाचे सर्व स्रोत घोषित न करणे किंवा कमाई कमी रिपोर्ट करणे.
- महागाई कपात: कायदेशीर नसलेले खोटे खर्च किंवा कपातीचा क्लेम करणे.
- ऑफशोर अकाउंट वापरून: टॅक्स भरणे टाळण्यासाठी परदेशी अकाउंटमध्ये पैसे लपवणे.
टॅक्स चोरी हा एक गुन्हेगारी गुन्हा आहे आणि त्यामुळे दंड, न भरलेल्या टॅक्सवर इंटरेस्ट आणि कारावासासह गंभीर दंड होऊ शकतो.
उदाहरण
टॅक्स टाळणे ही टॅक्स कायदातील तरतुदींचा वापर करून टॅक्स लायबिलिटी कमी करण्याची कायदेशीर पद्धत आहे. उदाहरणार्थ, टॅक्स लाभांसाठी PPF मध्ये इन्व्हेस्ट करणारे रवी हे टॅक्स टाळणे आहे. यामध्ये कायद्याच्या चौकटीत स्मार्ट फायनान्शियल प्लॅनिंगचा समावेश होतो. दुसऱ्या बाजूला, टॅक्स चोरी ही देय टॅक्स न भरण्याची बेकायदेशीर कृती आहे, जसे की कमी इन्कम किंवा कपात वाढविणे. जर रवी इतर स्त्रोतांकडून त्याचे पूर्ण वेतन किंवा इन्कम उघड करण्यात अयशस्वी झाले तर ते टॅक्स चोरी असेल. टॅक्स चोरी हा दंडनीय अपराध आहे आणि त्यामुळे दंड आणि कायदेशीर परिणाम होऊ शकतात.
9.5 टॅक्सेशनचे बेसिक फंड काय आहेत?
कराची मूलभूत तत्त्वे, ज्याला अनेकदा टॅक्सेशनचे "फंडामेंटल्स" किंवा "फंडाज" म्हणून संदर्भित केले जाते, टॅक्स कसे काम करतात आणि ते महत्त्वाचे का आहेत हे समजून घेण्यासाठी फ्रेमवर्क प्रदान करते.
- कर आकारणीचा उद्देश
पायाभूत सुविधा, आरोग्यसेवा, शिक्षण, संरक्षण आणि सामाजिक कल्याण कार्यक्रम यासारख्या सार्वजनिक वस्तू आणि सेवांना निधी देण्यासाठी सरकारला महसूल निर्माण करणे हा कराचा प्राथमिक उद्देश आहे. कर संपत्तीचे पुनर्वितरण करण्यास आणि उत्पन्नाची असमानता कमी करण्यास देखील मदत करतात.
- टॅक्सचे प्रकार
विविध प्रकारचे कर आहेत, प्रत्येक वेगळा उद्देश पूर्ण करतो:
- इन्कम टॅक्स: वैयक्तिक आणि कॉर्पोरेट कमाईवर आकारला जाणारा टॅक्स.
- विक्री टॅक्स: वस्तू आणि सेवांच्या विक्रीवरील टॅक्स, सामान्यपणे खरेदीच्या वेळी जोडला जातो.
- प्रॉपर्टी टॅक्स: प्रॉपर्टीच्या मूल्यावर अनेकदा आधारित प्रॉपर्टी मालकीवर टॅक्स.
- एक्ससाईज टॅक्स: मद्य, तंबाखू आणि इंधन यासारख्या विशिष्ट वस्तूंवर टॅक्स.
- कस्टम्स ड्युटी: आयात केलेल्या आणि निर्यात केलेल्या वस्तूंवर टॅक्स.
- संपत्ती टॅक्स: व्यक्तींच्या निव्वळ संपत्तीवर टॅक्स.
- टॅक्स बेस आणि टॅक्स रेट
- टॅक्स बेस: टॅक्स बेस म्हणजे ॲसेट्स किंवा उत्पन्नाची एकूण रक्कम जी टॅक्स आकारणीच्या अधीन आहे. उदाहरणार्थ, इन्कम टॅक्सच्या बाबतीत, टॅक्स बेस हे करपात्र इन्कम आहे.
- टॅक्स रेट: टॅक्स रेट ही टक्केवारी आहे ज्यावर टॅक्स बेस टॅक्स आकारला जातो. टॅक्स रेट्स प्रगतीशील असू शकतात (उत्पन्नासह वाढणे), पूर्वगामी (उत्पन्नासह कमी करणे), किंवा प्रमाणात (सर्व उत्पन्न लेव्हलसाठी समान रेट).
- प्रोग्रेसिव्ह, रिग्रेसिव्ह आणि प्रमाणात टॅक्स
- प्रगतीशील टॅक्स: टॅक्स सिस्टीम जिथे टॅक्स पात्र उत्पन्न वाढत असल्याने टॅक्स रेट वाढतो. उच्च दरांवर उच्च उत्पन्न करून उत्पन्न असमानता कमी करण्याचे याचे उद्दीष्ट आहे. उदाहरण: प्राप्तिकर.
- प्रतिबंधक टॅक्स: टॅक्स सिस्टीम जिथे टॅक्स पात्र उत्पन्न वाढल्याने टॅक्स रेट कमी होतो. उच्च-उत्पन्न असलेल्या व्यक्तींच्या तुलनेत कमी-उत्पन्न व्यक्ती त्यांच्या उत्पन्नाची जास्त टक्केवारी टॅक्समध्ये देय करतात. उदाहरण: विक्री कर.
- प्रमाणात्मक टॅक्स: इन्कम लेव्हलचा विचार न करता टॅक्स रेट सारखीच असणारी टॅक्स सिस्टीम. उदाहरण: फ्लॅट टॅक्स.
- कर आकारणीची तत्त्वे
टॅक्सेशन पॉलिसीचे मार्गदर्शन करणारे अनेक तत्त्वे आहेत:
- इक्विटी: टॅक्स सिस्टीम योग्य असावी, व्यक्ती आणि व्यवसाय त्यांच्या देय करण्याच्या क्षमतेच्या प्रमाणात टॅक्स भरतात. यामध्ये हॉरिझॉन्टल इक्विटी (समान इन्कम लेव्हल समान टॅक्स भरावे) आणि व्हर्टिकल इक्विटी (उच्च इन्कम अधिक टॅक्स भरावे) दोन्ही समाविष्ट आहेत.
- कार्यक्षमता: टॅक्स सिस्टीम आर्थिक निर्णयांची विकृती करू नये किंवा अत्यधिक प्रशासकीय भार निर्माण करू नये. समजून घेणे सोपे आणि त्याचे पालन करणे सोपे असावे.
- निश्चितता: करदात्यांना किती देय करावे लागेल आणि कधी. टॅक्स कायदे स्पष्ट आणि अंदाजित असावेत.
- सुविधा: सुलभ फायलिंग आणि पेमेंट पद्धतींसह करदात्यांना अनुपालन करण्यासाठी टॅक्स सिस्टीम सोयीस्कर असावी.
- टॅक्स चोरी आणि टॅक्स टाळणे
- टॅक्स चोरी: टॅक्स दायित्व कमी करण्यासाठी माहिती जाणूनबुजून चुकीचे प्रतिनिधित्व किंवा लपविण्याचा बेकायदेशीर कृती. हे कायद्यानुसार दंडनीय आहे.
- टॅक्स टाळणे: टॅक्स लायबिलिटी कमी करण्यासाठी टॅक्स कायद्यांमधील तरतुदी आणि चुका वापरण्याची कायदेशीर पद्धत. कायदेशीर असताना, ते अनेकदा नैतिकदृष्ट्या संशयास्पद म्हणून पाहिले जाते.
- टॅक्स प्रशासन
कार्यरत टॅक्स प्रणालीसाठी प्रभावी टॅक्स प्रशासन आवश्यक आहे. यामध्ये टॅक्स कायद्यांचे कलेक्शन, मूल्यांकन आणि अंमलबजावणी समाविष्ट आहे. टॅक्स अधिकारी हे अनुपालन सुनिश्चित करण्यासाठी, टॅक्स चोरी रोखण्यासाठी आणि टॅक्स दाता शिक्षण आणि सहाय्य प्रदान करण्यासाठी जबाबदार आहेत.
उदाहरण
टॅक्सेशनची मूलभूत माहिती समजून घेणे प्रभावी फायनान्शियल प्लॅनिंगमध्ये मदत करते. प्रमुख तत्त्वांमध्ये समाविष्ट आहे:
- टॅक्स स्लॅब रेट्स: रवीला त्याच्या टॅक्स दायित्व अचूकपणे कॅल्क्युलेट करण्यासाठी त्याच्या इन्कम लेव्हलवर लागू असलेले टॅक्स स्लॅब जाणून घेणे आवश्यक आहे.
- टॅक्स पात्र इन्कम: त्याच्या सॅलरीचा कोणता भाग टॅक्सयोग्य आहे आणि ज्याला सूट आहे हे ओळखणे. उदाहरणार्थ, हाऊस रेंट अलाउन्स (एचआरए) आणि लीव्ह ट्रॅव्हल अलाउन्स (एलटीए) मध्ये विशिष्ट सूट आहे.
- कपात आणि सूट: कपात प्रदान करणाऱ्या इन्कम टॅक्स ॲक्टच्या विविध सेक्शन जाणून घेणे (उदा., सेक्शन 80C, 80D) आणि सूट रवीला त्याचे टॅक्स पात्र इन्कम कमी करण्यास मदत करतात. या मूलभूत गोष्टी समजून घेऊन, रवी त्याच्या फायनान्सविषयी माहितीपूर्ण निर्णय घेऊ शकतात आणि त्याचे टॅक्स दायित्व ऑप्टिमाईज करू शकतात.
9.6 तुमचे टॅक्स स्मार्टपणे कसे मॅनेज करावे
तुमच्या टॅक्सचे स्मार्टपणे मॅनेज करण्यासाठी टॅक्स कायदे समजून घेणे, धोरणात्मक फायनान्शियल निर्णय घेणे आणि संघटित राहणे समाविष्ट आहे. तुम्हाला तुमचे टॅक्स प्रभावीपणे मॅनेज करण्यास मदत करण्यासाठी काही टिप्स येथे दिल्या आहेत:
- टॅक्स कायदे आणि नियम समजून घ्या
- माहिती ठेवा: नवीनतम टॅक्स कायदे आणि नियमांसह स्वत:ला अपडेट ठेवा. यामध्ये टॅक्स कपात, सूट, क्रेडिट्स आणि टॅक्स रेट्स मधील कोणत्याही बदलाविषयी जाणून घेणे समाविष्ट आहे.
- व्यावसायिकांचा सल्ला घ्या: तुमच्या फायनान्शियल परिस्थितीनुसार तज्ज्ञ मार्गदर्शन प्रदान करू शकणाऱ्या टॅक्स व्यावसायिक किंवा फायनान्शियल सल्लागारांकडून सल्ला घ्या.
- कमाल टॅक्स कपात आणि क्रेडिट
- सेक्शन 80C वापरा: तुमचे टॅक्स पात्र इन्कम कमी करण्यासाठी ELSS, PPF, NSC आणि इतर सारख्या टॅक्स-सेव्हिंग इन्व्हेस्टमेंटचा लाभ घ्या. सेक्शन 80C अंतर्गत कमाल कपात ₹1.5 लाख आहे.
- सर्व पात्र कपातीचा क्लेम करा: तुम्ही होम लोन इंटरेस्ट (सेक्शन 24), हेल्थ इन्श्युरन्स प्रीमियम (सेक्शन 80D) आणि एज्युकेशन लोन इंटरेस्ट (सेक्शन 80E) सारख्या खर्चासाठी कपातीचा क्लेम करत असल्याची खात्री करा.
- लाभ टॅक्स क्रेडिट्स: शैक्षणिक खर्च, ऊर्जा-कार्यक्षम घर सुधारणा किंवा धर्मादाय देणगी यासारख्या उपलब्ध टॅक्स क्रेडिट्सचा शोध घ्या.
- तुमची गुंतवणूक धोरणात्मकरित्या प्लॅन करा
- गुंतवणूक विविधता: रिस्क आणि रिटर्न बॅलन्स करण्यासाठी तुमच्या इन्व्हेस्टमेंट पोर्टफोलिओमध्ये विविधता आणा. इक्विटी, डेब्ट आणि इतर साधनांचे मिश्रण समाविष्ट करा.
- दीर्घकालीन ध्येयांसाठी इन्व्हेस्ट करा: तुमची इन्व्हेस्टमेंट तुमच्या दीर्घकालीन फायनान्शियल लक्ष्यांसह संरेखित करा, जसे की रिटायरमेंट प्लॅनिंग, मुलांचे शिक्षण किंवा घर खरेदी करणे.
- इन्व्हेस्टमेंट परफॉर्मन्स मॉनिटर करा: त्यांच्या कामगिरी आणि बदलत्या फायनान्शियल लक्ष्यांवर आधारित तुमच्या इन्व्हेस्टमेंटचा नियमितपणे रिव्ह्यू आणि ॲडजस्ट करा.
- अचूक रेकॉर्ड ठेवा
- फायनान्शियल डॉक्युमेंट्स संघटित करा: तुमचे इन्कम, खर्च, गुंतवणूक आणि टॅक्स संबंधित डॉक्युमेंट्सचे संघटित रेकॉर्ड राखून ठेवा. यामध्ये पावती, स्टेटमेंट आणि टॅक्स फॉर्म ठेवणे समाविष्ट आहे.
- फायनान्शियल सॉफ्टवेअर वापरा: तुमचे फायनान्स ट्रॅक करण्यासाठी आणि टॅक्स फाईलिंग दरम्यान तुम्हाला मदत करू शकणारे रिपोर्ट्स निर्माण करण्यासाठी फायनान्शियल सॉफ्टवेअर किंवा ॲप्सचा वापर करा.
- टॅक्स विथहोल्डिंग ऑप्टिमाईज करा
- रिव्ह्यू विथहोल्डिंग: तुमचा नियोक्ता तुमच्या वेतनातून योग्य टॅक्स रक्कम रोखत असल्याची खात्री करा. टॅक्सचे अंडरपेमेंट किंवा ओव्हरपेमेंट टाळण्यासाठी आवश्यक असल्यास तुमचे विथहोल्डिंग ॲडजस्ट करा.
- अंदाजित टॅक्स पेमेंट करा: जर तुमच्याकडे अतिरिक्त इन्कम स्त्रोत असेल (उदा., फ्रीलान्स वर्क, भाडे इन्कम), तर दंड टाळण्यासाठी तिमाही अंदाजित टॅक्स पेमेंट करण्याचा विचार करा.
- टॅक्स-फायदेयुक्त अकाउंटचा लाभ घ्या
- रिटायरमेंट अकाउंट: टॅक्स कपात आणि दीर्घकालीन सेव्हिंग्सचा लाभ घेण्यासाठी एनपीएस, ईपीएफ आणि व्हीपीएफ सारख्या रिटायरमेंट अकाउंटमध्ये योगदान द्या.
- हेल्थ सेव्हिंग्स अकाउंट: हेल्थ सेव्हिंग्स अकाउंट (एचएसए) किंवा समान अकाउंटचा वापर करा जे वैद्यकीय खर्चासाठी टॅक्स फायदे ऑफर करतात.
- अनुपालन करा आणि दंड टाळा
- वेळेवर टॅक्स फाईल करा: विलंब फायलिंग दंड टाळण्यासाठी तुम्ही देय तारखेपर्यंत तुमचे टॅक्स रिटर्न फाईल केल्याची खात्री करा.
- देय टॅक्स भरा: इंटरेस्ट आणि दंड टाळण्यासाठी देय तारखेपर्यंत देय असलेले कोणतेही टॅक्स भरा.
- टॅक्स चोरी टाळा: तुमचे इन्कम रिपोर्ट करण्यात आणि कपातीचा क्लेम करण्यात प्रामाणिक आणि अचूक राहा. टॅक्स चोरी मानल्या जाऊ शकणाऱ्या कोणत्याही पद्धती टाळा.
- प्रमुख जीवनाच्या इव्हेंटसाठी प्लॅन
- जीवन बदल: लग्न, मुले असणे, घर खरेदी करणे किंवा बिझनेस सुरू करणे यासारख्या प्रमुख जीवनाच्या घटनांच्या टॅक्स परिणामांचा विचार करा. कोणत्याही उपलब्ध टॅक्स लाभांचा लाभ घेण्यासाठी पुढे प्लॅन करा.
- इस्टेट प्लॅनिंग: जर तुमच्याकडे महत्त्वपूर्ण ॲसेट असेल तर तुमची संपत्ती तुमच्या इच्छेनुसार वितरित केली जाईल याची खात्री करण्यासाठी आणि इस्टेट टॅक्स कमी करण्यासाठी इस्टेट प्लॅनिंगमध्ये सहभागी व्हा.
स्मार्ट टॅक्स मॅनेजमेंटमध्ये टॅक्स सेव्हिंग्स ऑप्टिमाईज करण्यासाठी धोरणात्मक फायनान्शियल प्लॅनिंगचा समावेश होतो. रवी याद्वारे त्यांचे टॅक्स मॅनेज करू शकतात:
- टॅक्स-सेव्हिंग साधनांमध्ये इन्व्हेस्ट करणे: PPF, NSC, ELSS आणि NPS मधील नियमित योगदान कमाल कपात करू शकते.
- रेकॉर्ड राखणे: इन्व्हेस्टमेंट पुरावा आणि खर्चाच्या पावत्या यासारख्या सर्व टॅक्स संबंधित डॉक्युमेंट्सचा ट्रॅक ठेवणे, अचूक रिपोर्टिंग सुनिश्चित करते.
- अपडेट राहणे: टॅक्स कायदे आणि नियमांमधील बदलांविषयी जागरूक असल्याने रवीला माहितीपूर्ण निर्णय घेण्यास मदत होते.
- टॅक्स सल्लागाराचा सल्ला घेणे: व्यावसायिक सल्ला घेणे टॅक्स ऑप्टिमायझेशनसाठी तयार केलेली धोरणे प्रदान करू शकते. या स्टेप्स फॉलो करून, रवी त्यांचे टॅक्स प्रभावीपणे मॅनेज करू शकतात आणि त्याचा टॅक्स भार कमी करू शकतात.
9.7 तुम्ही तुमचे टॅक्स प्लॅन करून लाख सेव्ह करू शकता का?
- सेक्शन 80C अंतर्गत कमाल कपात
- टॅक्स-सेव्हिंग साधनांमध्ये इन्व्हेस्ट करा: ELSS, PPF, NSC, SSY आणि इतर पात्र स्कीममध्ये इन्व्हेस्ट करून संपूर्ण ₹1.5 लाख कपात लिमिट वापरा.
- लाईफ इन्श्युरन्ससाठी प्रीमियम: लाईफ इन्श्युरन्स पॉलिसीसाठी भरलेले प्रीमियम देखील सेक्शन 80C अंतर्गत कपातीसाठी पात्र आहेत.
- सेक्शन 80C च्या पलीकडे अतिरिक्त कपात
- राष्ट्रीय पेन्शन सिस्टीम (NPS): सेक्शन 80CCD(1B) अंतर्गत ₹50,000 अतिरिक्त कपातीसाठी NPS मध्ये योगदान द्या.
- हेल्थ इन्श्युरन्स प्रीमियम: तुमच्यासाठी, तुमचे कुटुंब आणि तुमच्या पालकांसाठी भरलेल्या हेल्थ इन्श्युरन्स प्रीमियमसाठी सेक्शन 80D अंतर्गत क्लेम कपात.
- हाऊसिंग संबंधित टॅक्स लाभ
- होम लोन इंटरेस्ट: होम लोनवर भरलेल्या इंटरेस्टसाठी सेक्शन 24 अंतर्गत ₹2 लाख पर्यंत क्लेम कपात.
- प्रिन्सिपल रिपेमेंट: होम लोनचे प्रिन्सिपल रिपेमेंट देखील सेक्शन 80C अंतर्गत कपातीसाठी पात्र आहे.
- एज्युकेशन लोन इंटरेस्ट
- सेक्शन 80E: उच्च शिक्षणासाठी एज्युकेशन लोनवर भरलेले इंटरेस्ट कपात करा, रकमेवर कोणतीही उच्च लिमिट नाही.
- HRA आणि भाडे कपात
- हाऊस भाडे भत्ता (HRA): जर तुम्ही भाड्याच्या घरात राहत असाल आणि तुमच्या वेतनाचा भाग म्हणून HRA प्राप्त झाला तर HRA सवलत क्लेम करा.
- सेक्शन 80GG: जर तुम्हाला HRA प्राप्त झाले नाही तर तुम्ही अद्याप सेक्शन 80GG अंतर्गत भाडे कपातीचा क्लेम करू शकता.
- सेव्हिंग्स अकाउंट इंटरेस्ट
- सेक्शन 80TTA: सेव्हिंग्स अकाउंटमधून कमवलेल्या व्याजावर ₹10,000 पर्यंत कपात करा.
- अन्य टॅक्स-सेव्हिंग स्ट्रॅटेजी
- चॅरिटेबल डोनेशन: पात्र चॅरिटेबल संस्थांना केलेल्या डोनेशनसाठी सेक्शन 80G अंतर्गत क्लेम कपात.
- लिव्ह ट्रॅव्हल अलाउन्स (एलटीए): रजेवर असताना झालेल्या प्रवासाच्या खर्चासाठी एलटीए सवलतीचा वापर करा.
उदाहरण कॅल्क्युलेशन
संभाव्य टॅक्स बचतीचे उदाहरण बघूया:
- सेक्शन 80C इन्व्हेस्टमेंट: ₹ 1.5 लाख
- एनपीएस (सेक्शन 80CCD(1B)): ₹50,000
- हेल्थ इन्श्युरन्स (सेक्शन 80D): ₹25,000
- होम लोन इंटरेस्ट (सेक्शन 24): ₹ 2 लाख
- एज्युकेशन लोन इंटरेस्ट (सेक्शन 80E): ₹50,000
एकूण कपात: ₹4.75 लाख
या कपातीचा प्रभावीपणे वापर करून, 30% टॅक्स ब्रॅकेटमधील व्यक्ती टॅक्समध्ये जवळपास ₹1.425 लाख बचत करू शकते (₹4.75 लाखांचे 30%). हे एक सोपे उदाहरण आहे आणि वैयक्तिक परिस्थितीनुसार वास्तविक बचत बदलू शकते.
संघटित राहा
- रेकॉर्ड ठेवा: तुम्ही सर्व पात्र कपातीचा अचूक क्लेम करू शकता याची खात्री करण्यासाठी तुमच्या सर्व इन्व्हेस्टमेंट, खर्च आणि टॅक्स संबंधित डॉक्युमेंट्सचे संघटित रेकॉर्ड राखून ठेवा.
- पुढील प्लॅन: नियमितपणे तुमच्या फायनान्शियल परिस्थितीचा आढावा घ्या आणि टॅक्स लाभ जास्तीत जास्त वाढविण्यासाठी तुमची इन्व्हेस्टमेंट आणि खर्च प्लॅन करा.
नवीन टॅक्स प्रणाली
केंद्रीय अर्थसंकल्प 2025 ने नवीन टॅक्स प्रणालीत अनेक महत्त्वपूर्ण बदल सादर केले, ज्यामुळे ते करदात्यांसाठी अधिक आकर्षक बनते. प्रमुख हायलाईट्स येथे आहेत:
सुधारित इन्कम टॅक्स स्लॅब
नवीन टॅक्स प्रणाली आता खालील इन्कम टॅक्स स्लॅबसह प्रगतीशील टॅक्स संरचना प्रदान करते:
|
वार्षिक उत्पन्न |
टॅक्स रेट |
|
₹4,00,000 पर्यंत |
शून्य |
|
₹4,00,001 – ₹8,00,000 |
5% |
|
₹8,00,001 – ₹12,00,000 |
10% |
|
₹12,00,001 – ₹16,00,000 |
15% |
|
₹16,00,001 – ₹20,00,000 |
20% |
|
₹20,00,001 – ₹24,00,000 |
25% |
|
₹24,00,000 पेक्षा अधिक |
30% |
प्रमुख बदल आणि लाभ
- वाढलेली मूलभूत सवलत लिमिट: मूलभूत सवलत लिमिट ₹4 लाख पर्यंत वाढविण्यात आली आहे, ज्यामुळे कमी इन्कम कमावणाऱ्यांना दिलासा मिळतो2.
- सेक्शन 87A अंतर्गत जास्त सवलत: सेक्शन 87A अंतर्गत सवलत ₹25,000 पासून ₹60,000 पर्यंत वाढविण्यात आली आहे. याचा अर्थ असा की ₹12 लाख रुपयांपर्यंत इन्कम असलेल्या व्यक्तींकडे आता शून्य टॅक्स लायबिलिटी असेल.
- विस्तृत टॅक्स स्लॅब: टॅक्स स्लॅब वाढवण्यात आले आहेत, जे विस्तृत श्रेणीच्या उत्पन्नासाठी कमी टॅक्स रेट्स ऑफर करतात. या बदलामुळे मध्यमवर्गीय आणि उच्च-उत्पन्न कमावणाऱ्यांना लाभ होईल अशी अपेक्षा आहे.
- सरळ अनुपालन: नवीन टॅक्स प्रणालीचे उद्दीष्ट सूट आणि कपातीची संख्या कमी करून टॅक्स अनुपालन सुलभ करणे आहे, ज्यामुळे टॅक्स दाखल करण्याची प्रक्रिया अधिक सोपी होते.
विचारांचा विचार
- कोणतीही सूट आणि कपात नाही: नवीन प्रणाली अंतर्गत एचआरए, एलटीए आणि सेक्शन 80सी अंतर्गत कपात यासारख्या जुन्या टॅक्स प्रणाली अंतर्गत उपलब्ध बहुतांश सूट आणि कपात लागू नाहीत.
- प्रणालीचा पर्याय: टॅक्सपेयर्स त्यांच्या फायनान्शियल परिस्थिती आणि टॅक्स-सेव्हिंग इन्व्हेस्टमेंटवर आधारित नवीन आणि जुन्या टॅक्स प्रणाली दरम्यान निवडू शकतात.
बजेट 2025 मध्ये सादर केलेल्या नवीन टॅक्स प्रणालीचे उद्दीष्ट अधिक सरळ आणि कमी टॅक्स रेट संरचना प्रदान करणे आहे, ज्यामुळे करदात्याच्या विस्तृत श्रेणीला लाभ होतो.
तुम्ही नवीन टॅक्स प्रणाली अंतर्गत तुमच्या टॅक्सचे नियोजन करून लाखांची बचत करू शकता का
नवीन टॅक्स प्रणाली अंतर्गत, जुन्या टॅक्स प्रणालीच्या तुलनेत विशेषत: टॅक्स प्लॅनिंगद्वारे लाखांची बचत करणे कमी सोपे आहे, प्रामुख्याने कारण बहुतांश सूट आणि कपात उपलब्ध नाहीत. तथापि, नवीन टॅक्स प्रणाली कमी टॅक्स रेट्स आणि विस्तृत इन्कम स्लॅब ऑफर करते, ज्यामुळे लक्षणीय टॅक्स सेव्हिंग्स होऊ शकते, विशेषत: कमी कपात असलेल्या व्यक्तींसाठी.
नवीन टॅक्स प्रणालीची प्रमुख वैशिष्ट्ये
- कमी टॅक्स रेट्स: नवीन टॅक्स प्रणाली विविध इन्कम स्लॅबमध्ये सवलतीचे टॅक्स रेट्स ऑफर करते, जे एकूण टॅक्स लायबिलिटी कमी करू शकते.
- कोणतीही प्रमुख सूट आणि कपात नाही: सेक्शन 80C (ELSS, PPF इ. मध्ये इन्व्हेस्टमेंट), 80D (हेल्थ इन्श्युरन्स प्रीमियम), HRA, LTA आणि इतर काही नवीन प्रणाली अंतर्गत उपलब्ध नाहीत.
संभाव्य सेव्हिंग्स कॅल्क्युलेशन
नवीन टॅक्स प्रणाली अंतर्गत तुम्ही कशी बचत करू शकता हे स्पष्ट करण्यासाठी एक उदाहरण विचारात घेऊया.
परिस्थिती:
- वार्षिक इन्कम: ₹20,00,000
जुन्या टॅक्स प्रणाली अंतर्गत टॅक्स कॅल्क्युलेशन:
तुम्ही खालील कपातीचा क्लेम करू शकता असे गृहीत धरून:
- सेक्शन 80C: ₹1,50,000
- एनपीएस (सेक्शन 80CCD(1B)): ₹50,000
- होम लोन इंटरेस्ट (सेक्शन 24): ₹2,00,000
- हेल्थ इन्श्युरन्स (सेक्शन 80D): ₹50,000
टॅक्स पात्र इन्कम: ₹20,00,000 - ₹4,50,000 (कपात) = ₹15,50,000
टॅक्स दायित्व:
- ₹2,50,000 पर्यंत: शून्य
- ₹ 2,50,001 ते ₹ 5,00,000: 5% ₹ 2,50,000 = ₹ 12,500
- ₹5,00,001 ते ₹10,00,000: ₹5,00,000 पैकी 20% = ₹1,00,000
- ₹10,00,001 ते ₹15,50,000: 30% पैकी ₹5,50,000 = ₹1,65,000
एकूण टॅक्स लायबिलिटी: ₹1,77,500
नवीन टॅक्स प्रणाली अंतर्गत टॅक्स कॅल्क्युलेशन:
वार्षिक उत्पन्न (कोणतेही कपात नाही): ₹ 20,00,000
टॅक्स दायित्व:
- ₹4,00,000 पर्यंत: शून्य
- ₹ 4,00,001 ते ₹ 8,00,000: ₹ 4,00,000 पैकी 5% = ₹ 20,000
- ₹8,00,001 ते ₹12,00,000: ₹4,00,000 पैकी 10% = ₹40,000
- ₹ 12,00,001 ते ₹ 16,00,000: 15% ₹ 4,00,000 = ₹ 60,000
- ₹ 16,00,001 ते ₹ 20,00,000: 20% ₹ 4,00,000 = ₹ 80,000
एकूण टॅक्स लायबिलिटी: ₹2,00,000
तुलना आणि सेव्हिंग्स:
- टॅक्स लायबिलिटी (जुनी व्यवस्था): ₹1,77,500
- टॅक्स लायबिलिटी (नवीन व्यवस्था): ₹2,00,000
- टॅक्स सेव्हिंग्स: या प्रकरणात, उपलब्ध कपातीमुळे जुन्या प्रणालीचा परिणाम कमी टॅक्स दायित्व होतो.
रवी सेक्शन 80C (₹1.5 लाख पर्यंत) अंतर्गत कमाल कपात करू शकतात, सेक्शन 24 (₹2 लाख पर्यंत) अंतर्गत होम लोन इंटरेस्ट लाभांचा क्लेम करू शकतात आणि सेक्शन 80CCD (1B) (₹50,000 पर्यंत) अंतर्गत NPS मध्ये इन्व्हेस्ट करू शकतात. या कपातीचा लाभ घेऊन, रवी त्यांचे करपात्र उत्पन्न मोठ्या प्रमाणात कमी करू शकतात आणि वर्षानुवर्षे लाख बचत करू शकतात. याव्यतिरिक्त, टॅक्स-कार्यक्षम इन्व्हेस्टमेंट धोरणे आणि योग्य फायनान्शियल प्लॅनिंग त्याची एकूण सेव्हिंग्स वाढवू शकते.
9.8 एचयूएफ म्हणजे काय आणि त्याचा कसा लाभ घ्यावा?
हिंदू अविभक्त कुटुंब (HUF) ही भारतीय टॅक्स कायद्यांतर्गत मान्यताप्राप्त एक अद्वितीय संस्था आहे, जी कुटुंबांना मालमत्ता एकत्रित करण्यास आणि स्वतंत्र संस्था म्हणून टॅक्स आकारण्यास अनुमती देते. एचयूएफ म्हणजे काय आणि त्याचा तुम्ही कसा लाभ घेऊ शकता याचे तपशीलवार स्पष्टीकरण येथे दिले आहे:
एचयूएफ म्हणजे काय?
HUF हे एक कौटुंबिक युनिट आहे ज्यामध्ये त्यांच्या पती/पत्नी आणि अविवाहित मुलींसह सामान्य पूर्वीच्या वंशज असतात. याला टॅक्स हेतूंसाठी स्वतंत्र कायदेशीर संस्था म्हणून मानले जाते. हिंदू, बौद्ध, जैन आणि शीख कुटुंबांनी एचयूएफ तयार केले जाऊ शकतात. एचयूएफचे प्रमुख "कार्ता" म्हणून ओळखले जातात आणि सदस्यांना "कोपार्सनर्स" म्हणतात
एचयूएफची निर्मिती
एचयूएफ तयार करण्यासाठी, खालील स्टेप्स सामान्यपणे समाविष्ट आहेत:
- डीड तयार करा: सदस्यांचे तपशील आणि बिझनेस किंवा ॲसेट्सचे स्वरूप यासह एचयूएफच्या निर्मितीची रूपरेषा देणारा एक करार तयार करा.
- PAN साठी अप्लाय करा: डीड सह फॉर्म 49a सबमिट करून HUF साठी कायमस्वरुपी अकाउंट नंबर (PAN) मिळवा.
- बँक अकाउंट उघडा: त्याचे फायनान्शियल ट्रान्झॅक्शन मॅनेज करण्यासाठी एचयूएफच्या नावावर बँक अकाउंट उघडा.
एचयूएफचे लाभ
- टॅक्स सेव्हिंग्स:
- विशिष्ट टॅक्स संस्था: HUF त्याच्या सदस्यांकडून स्वतंत्रपणे टॅक्स आकारला जातो, ज्यामुळे कुटुंबाला ₹2.5 लाख अतिरिक्त मूलभूत टॅक्स सवलतीचा क्लेम करण्याची परवानगी मिळते.
- कपात आणि सूट: एचयूएफ वैयक्तिक टॅक्सपेयर्स प्रमाणेच सेक्शन 80C, 80D आणि इन्कम टॅक्स ॲक्टच्या इतर तरतुदींअंतर्गत कपातीचा क्लेम करू शकतात. यामध्ये टॅक्स-सेव्हिंग इन्स्ट्रुमेंट्स, हेल्थ इन्श्युरन्स प्रीमियम आणि अधिकमधील इन्व्हेस्टमेंटचा समावेश होतो.
- उत्पन्नाचे विभाजन: वंशाच्या प्रॉपर्टी किंवा बिझनेसच्या उत्पन्नावर एचयूएफ अंतर्गत कर आकारला जाऊ शकतो, ज्यामुळे वैयक्तिक कुटुंबातील सदस्यांचे करपात्र उत्पन्न कमी होते.
- वेल्थ मॅनेजमेंट:
- जॉईंट मॅनेजमेंट: HUF पूर्वपुरूष प्रॉपर्टी, बिझनेस आणि इन्व्हेस्टमेंटसह कौटुंबिक संपत्तीच्या संयुक्त मॅनेजमेंटला अनुमती देते.
- गुंतवणूक संधी: एचयूएफ फायनान्शियल सिक्युरिटीजमध्ये इन्व्हेस्ट करू शकतात, डिमॅट अकाउंट उघडू शकतात आणि एकाच ठिकाणी ॲसेट मॅनेज करू शकतात.
- मालकीची प्रॉपर्टी:
- निवासी प्रॉपर्टी: एचयूएफ नोशनल भाड्यावर टॅक्स न भरता निवासी प्रॉपर्टी खरेदी करू शकतात. ते होम लोन घेऊ शकतात आणि लोन रिपेमेंट आणि इंटरेस्टवर टॅक्स लाभ क्लेम करू शकतात.
- आरोग्य आणि इन्श्युरन्स लाभ:
- लाईफ इन्श्युरन्स: HUF वैयक्तिक सदस्यांसाठी लाईफ इन्श्युरन्स प्रीमियम भरू शकतात आणि सेक्शन 80C अंतर्गत टॅक्स लाभ क्लेम करू शकतात.
- हेल्थ इन्श्युरन्स: सेक्शन 80D अंतर्गत कुटुंबातील सदस्यांसाठी भरलेल्या हेल्थ इन्श्युरन्स प्रीमियमवर एचयूएफ अतिरिक्त टॅक्स लाभ क्लेम करू शकतात.
उदाहरण
हिंदू अविभक्त कुटुंब (HUF) ही भारतीय टॅक्स कायद्यांतर्गत एक युनिक संस्था आहे जी कुटुंबाला मालमत्ता आणि इन्कम एकत्रित करण्याची परवानगी देते, ज्यामुळे टॅक्स लाभ अनुकूल होतात. रवी त्याच्या कुटुंबासह एचयूएफ तयार करू शकतात आणि एचयूएफ द्वारे निर्माण केलेले इन्कम (जसे की वंशाच्या प्रॉपर्टी किंवा बिझनेस उत्पन्नातून भाडे इन्कम) त्याच्या वैयक्तिक उत्पन्नातून स्वतंत्रपणे टॅक्स आकारला जातो. यामुळे रवीला एचयूएफसाठी उपलब्ध अतिरिक्त सूट मर्यादा आणि कपातीचा लाभ घेण्याची परवानगी मिळते. एचयूएफ संरचनेचा वापर करून, रवी त्यांचे एकूण टॅक्स दायित्व कमी करू शकतात आणि ते ऑफर करत असलेल्या टॅक्स-सेव्हिंग संधीचा लाभ घेऊ शकतात.