
10.1 तुमची स्वत:ची वैयक्तिकृत फायनान्शियल प्लॅनिंग शीट कशी तयार करावी?

तुमची स्वत:ची वैयक्तिकृत फायनान्शियल प्लॅनिंग शीट तयार करणे हा तुमचे फायनान्स मॅनेज करण्याचा, ध्येय सेट करण्याचा आणि तुमची प्रगती ट्रॅक करण्याचा एक उत्तम मार्ग आहे. तुम्हाला सुरू करण्यास मदत करण्यासाठी स्टेप-बाय-स्टेप गाईड येथे दिले आहे:
स्टेप 1: फायनान्शियल माहिती एकत्रित करा
तुम्ही सुरू करण्यापूर्वी, सर्व संबंधित फायनान्शियल डॉक्युमेंट्स आणि माहिती एकत्रित करा, ज्यामध्ये समाविष्ट आहे:
- उत्पन्न स्टेटमेंट (वेतन, बोनस, भाडे उत्पन्न इ.)
- बँक स्टेटमेंट
- इन्व्हेस्टमेंट अकाउंट स्टेटमेंट
- लोन आणि मॉर्टगेज स्टेटमेंट
- क्रेडिट कार्ड स्टेटमेंट
- मासिक खर्चासाठी बिल आणि पावत्या
स्टेप 2: फायनान्शियल प्लॅनिंग शीट सेट-अप करा
तुम्ही मायक्रोसॉफ्ट एक्सेल, गूगल शीट्स किंवा तुम्ही प्राधान्य देणारे इतर कोणतेही टूल यासारखे स्प्रेडशीट सॉफ्टवेअर वापरू शकता. खालील विभाग सेट-अप करा:
- वैयक्तिक माहिती
- नाव
- संपर्क माहिती
- फायनान्शियल गोल्स: शॉर्ट-टर्म, मीडियम-टर्म आणि लाँग-टर्म फायनान्शियल गोल्सची यादी (उदा., घर खरेदी करणे, निवृत्तीसाठी बचत, मुलांचे शिक्षण).
- उत्पन्न
तुमचे इन्कम सोर्स रेकॉर्ड करण्यासाठी सेक्शन बनवा. समाविष्ट:
- मासिक वेतन
- बोनस
- भाडे उत्पन्न
- अन्य स्त्रोत
|
उत्पन्नाचा स्त्रोत |
मासिक रक्कम |
वार्षिक रक्कम |
|
वेतन |
₹70,000 |
₹8,40,000 |
|
बोनस |
₹10,000 |
₹1,20,000 |
|
भाडे उत्पन्न |
₹5,000 |
₹60,000 |
|
अन्य स्त्रोत |
₹3,000 |
₹36,000 |
|
एकूण उत्पन्न |
₹88,000 |
₹10,56,000 |
- खर्च
तुमचे मासिक आणि वार्षिक खर्च ट्रॅक करण्यासाठी सेक्शन बनवा. चांगल्या स्पष्टतेसाठी तुमचा खर्च श्रेणीबद्ध करा.
निश्चित खर्च:
- भाडे/गहाण
- युटिलिटीज (वीज, पाणी, गॅस)
- विमा (आरोग्य, जीवन, घर)
|
खर्चाची श्रेणी |
मासिक रक्कम |
वार्षिक रक्कम |
|
भाडे/गहाण |
₹20,000 |
₹2,40,000 |
|
युटिलिटीज |
₹5,000 |
₹60,000 |
|
विमा |
₹3,000 |
₹36,000 |
|
इतर निश्चित खर्च |
₹2,000 |
₹24,000 |
|
एकूण निश्चित खर्च |
₹30,000 |
₹3,60,000 |
परिवर्तनीय खर्च:
- किराणा
- वाहतूक
- मनोरंजन
|
खर्चाची श्रेणी |
मासिक रक्कम |
वार्षिक रक्कम |
|
किराणा |
₹10,000 |
₹1,20,000 |
|
वाहतूक |
₹5,000 |
₹60,000 |
|
मनोरंजन |
₹3,000 |
₹36,000 |
|
इतर परिवर्तनीय खर्च |
₹2,000 |
₹24,000 |
|
एकूण परिवर्तनीय खर्च |
₹20,000 |
₹2,40,000 |
- बचत आणि गुंतवणूक
तुमची सेव्हिंग्स आणि इन्व्हेस्टमेंट ट्रॅक करण्यासाठी सेक्शन बनवा.
|
गुंतवणूक प्रकार |
मासिक रक्कम |
वार्षिक रक्कम |
|
PPF |
₹5,000 |
₹60,000 |
|
ईएलएसएस |
₹3,000 |
₹36,000 |
|
ईपीएफ |
₹2,500 |
₹30,000 |
|
अन्य इन्व्हेस्टमेंट |
₹1,500 |
₹18,000 |
|
एकूण इन्व्हेस्टमेंट |
₹12,000 |
₹1,44,000 |
- कर्ज आणि दायित्व
लोन बॅलन्स आणि मासिक पेमेंटसह तुमचे लोन आणि दायित्वे रेकॉर्ड करण्यासाठी सेक्शन बनवा.
|
कर्ज प्रकार |
थकित बॅलन्स |
मासिक देयक |
|
होम लोन |
₹10,00,000 |
₹10,000 |
|
कार लोन |
₹2,00,000 |
₹5,000 |
|
क्रेडिट कार्ड कर्ज |
₹50,000 |
₹2,000 |
|
एकूण कर्ज |
₹12,50,000 |
₹17,000 |
- नेट वर्थ कॅल्क्युलेशन
तुमच्या एकूण मालमत्तेतून तुमचे एकूण दायित्व कमी करून तुमचे नेट वर्थ कॅल्क्युलेट करा.
|
मालमत्ता |
रक्कम |
|
कॅश आणि बँक अकाउंट |
₹1,00,000 |
|
गुंतवणूक |
₹5,00,000 |
|
प्रॉपर्टी |
₹20,00,000 |
|
अन्य मालमत्ता |
₹2,00,000 |
|
एकूण मालमत्ता |
₹28,00,000 |
|
दायित्वे |
रक्कम |
|
होम लोन |
₹10,00,000 |
|
कार लोन |
₹2,00,000 |
|
क्रेडिट कार्ड कर्ज |
₹50,000 |
|
अन्य दायित्वे |
₹1,00,000 |
|
एकूण दायित्व |
₹13,50,000 |
निव्वळ मूल्य: ₹28,00,000 - ₹13,50,000 = ₹14,50,000
स्टेप 3: नियमितपणे रिव्ह्यू करा आणि अपडेट करा
तुमची प्रगती ट्रॅक करण्यासाठी आणि आवश्यकतेनुसार ॲडजस्टमेंट करण्यासाठी तुमच्या फायनान्शियल प्लॅनिंग शीटला नियमितपणे रिव्ह्यू आणि अपडेट करा. हे तुम्हाला तुमच्या फायनान्शियल लक्ष्यांवर टॉपवर राहण्यास आणि माहितीपूर्ण निर्णय घेण्यास मदत करेल.
स्टेप 4: व्यावसायिक सल्ला घ्या
तुमच्या विशिष्ट फायनान्शियल परिस्थिती आणि ध्येयांवर आधारित वैयक्तिकृत सल्ला आणि मार्गदर्शनासाठी फायनान्शियल सल्लागाराचा सल्ला घेण्याचा विचार करा.
10.2 लग्न, मुले आणि शिक्षणासाठी प्लॅनिंग
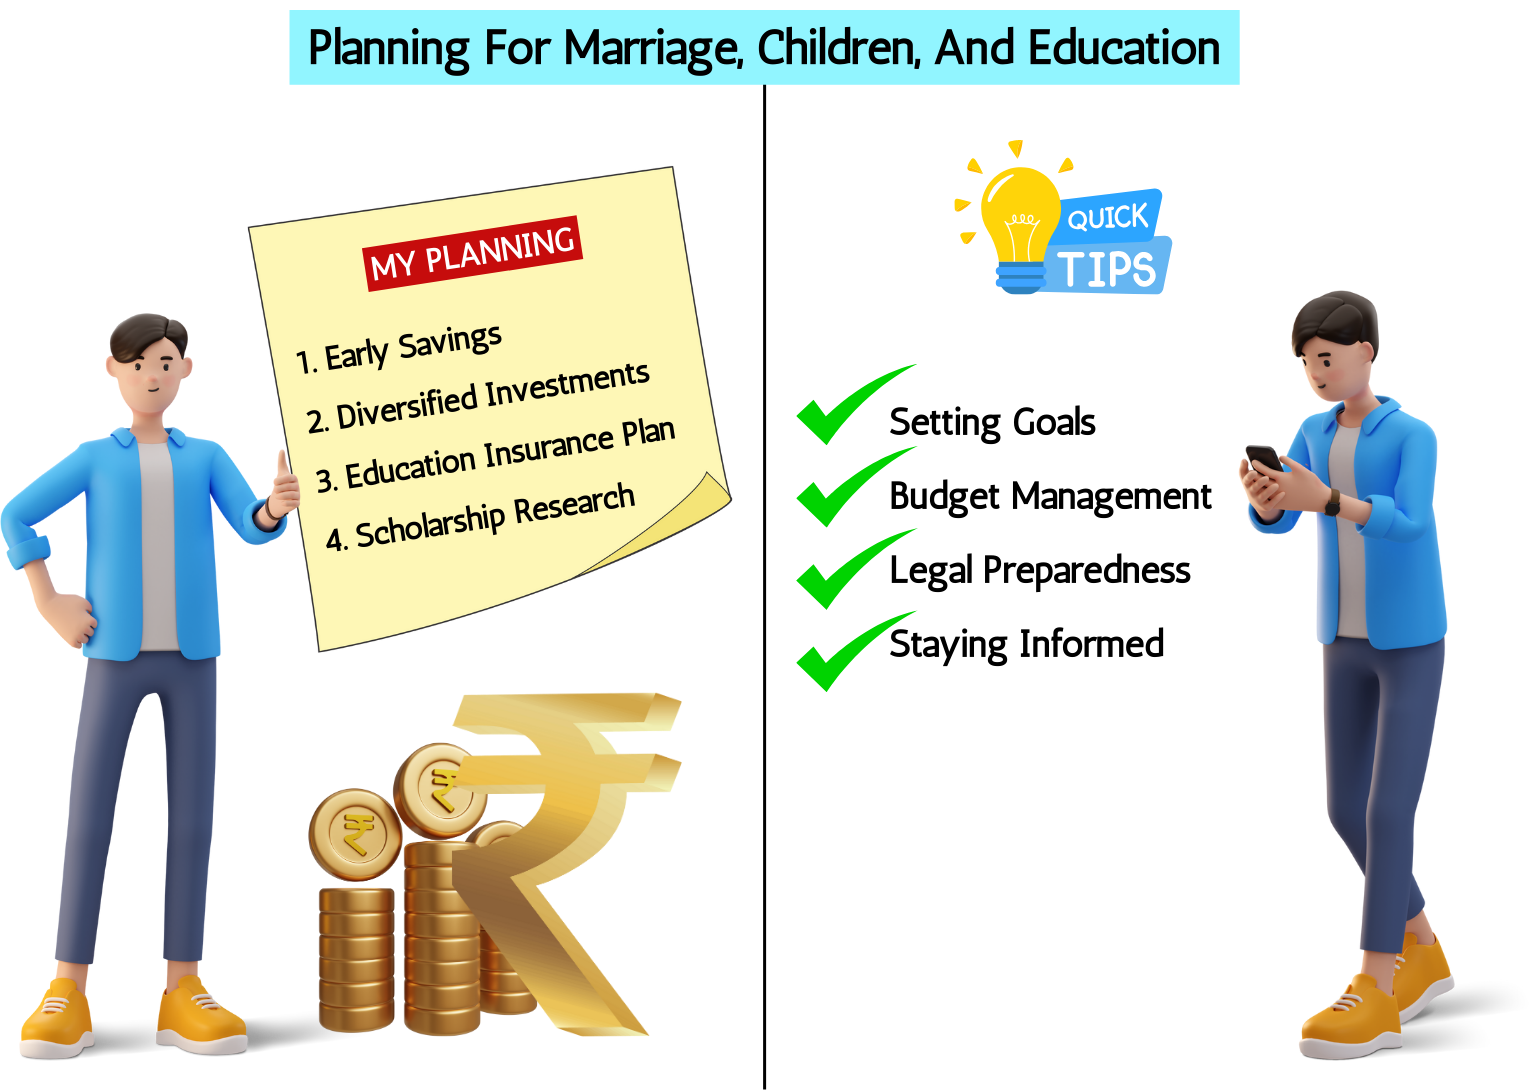
लग्न, मुले असणे आणि त्यांच्या शिक्षणासारख्या प्रमुख जीवनाच्या घटनांसाठी विचारपूर्वक फायनान्शियल तयारी आणि लक्ष्य-निर्धारण आवश्यक आहे. तुम्हाला प्रभावीपणे प्लॅन करण्यास मदत करण्यासाठी कॉम्प्रिहेन्सिव्ह गाईड येथे दिले आहे:
- लग्नासाठी प्लॅनिंग
लग्न हा एक महत्त्वाचा टप्पा आहे ज्यामध्ये विविध खर्च समाविष्ट आहेत. त्यासाठी कसे प्लॅन करावे हे येथे दिले आहे:
1.1 लग्नासाठी बजेट:
- अंदाजित खर्च: ठिकाण, केटरिंग, पोशाख, सजावट आणि फोटोग्राफी यासारख्या प्रमुख विवाह घटकांची किंमत निर्धारित करा.
- बजेट सेट करा: तुमच्या अंदाजांवर आधारित वास्तविक बजेट तयार करा आणि खर्चाला प्राधान्य द्या.
- आगाऊ बचत करा: तुमच्याकडे विवाहासाठी पुरेसा फंड असल्याची खात्री करण्यासाठी लवकर बचत करणे सुरू करा. समर्पित सेव्हिंग्स अकाउंट उघडण्याचा विचार करा.
1.2 खर्च व्यवस्थापित करणे:
- विक्रेत्यांची तुलना करा: सर्वोत्तम डील्स शोधण्यासाठी एकाधिक विक्रेत्यांकडून कोट्स मिळवा.
- डायव्ह ऑप्शन्स: खर्च कमी करण्यासाठी सजावट किंवा आमंत्रणे यासारख्या काही पैलूंसाठी do-it-yourself (DIY) पर्यायांचा विचार करा.
- खर्च ट्रॅक करा: जास्त खर्च टाळण्यासाठी तुमच्या खर्चाचा ट्रॅक ठेवा.
- मुलांसाठी प्लॅनिंग
मुलांमध्ये वैद्यकीय खर्चापासून शिक्षणापर्यंत चालू खर्च समाविष्ट आहे. कसे तयार करावे हे येथे दिले आहे:
2.1. आरोग्यसेवा आणि वैद्यकीय खर्च:
- हेल्थ इन्श्युरन्स: मॅटर्निटी आणि चाईल्ड हेल्थकेअरसाठी तुमच्याकडे पुरेसे हेल्थ इन्श्युरन्स कव्हरेज असल्याची खात्री करा.
- आपत्कालीन फंड: अनपेक्षित वैद्यकीय खर्चाला कव्हर करण्यासाठी आपत्कालीन फंड तयार करा.
2.2 चाईल्डकेअर आणि अर्ली एज्युकेशन:
- डेकेअर किंवा नॅनी खर्च: तुमच्या क्षेत्रातील डेकेअर, नॅनीज किंवा इतर चाईल्डकेअर पर्यायांचा रिसर्च खर्च.
- प्रारंभिक शिक्षण: प्रीस्कूल आणि एक्स्ट्रा करिक्युलर उपक्रमांसह प्रारंभिक शिक्षण खर्चासाठी प्लॅनिंग सुरू करा.
- मुलांच्या शिक्षणासाठी प्लॅनिंग
शिक्षणाचा खर्च लक्षणीय असू शकतो, परंतु योग्य प्लॅनिंगसह, तुम्ही तुमच्या मुलाचे भविष्य सुरक्षित करू शकता:
3.1. शैक्षणिक ध्येय निश्चित करणे:
- शैक्षणिक माईलस्टोन्स ओळखा: प्राथमिक, दुय्यम आणि उच्च शिक्षणाच्या खर्चाचा विचार करा.
- फायनान्शियल लक्ष्य सेट करा: प्रत्येक माईलस्टोनसाठी तुम्हाला किती बचत करावी लागेल हे निर्धारित करा.
3.2 शिक्षणासाठी बचत:
- एज्युकेशन सेव्हिंग्स प्लॅन्स: मुलींसाठी सुकन्या समृद्धी योजना (SSY) सारख्या एज्युकेशन सेव्हिंग्स प्लॅन्सचा विचार करा किंवा समर्पित एज्युकेशन सेव्हिंग्स अकाउंट्स.
- सिस्टीमॅटिक इन्व्हेस्टमेंट प्लॅन (एसआयपी): कालांतराने फंड जमा करण्यासाठी एसआयपीद्वारे म्युच्युअल फंडमध्ये इन्व्हेस्ट करा.
- फिक्स्ड डिपॉझिट: सुरक्षित आणि हमीपूर्ण रिटर्नसाठी फिक्स्ड डिपॉझिट वापरा.
3.3 शिष्यवृत्ती आणि अनुदान:
- संशोधन संधी: विविध शैक्षणिक स्तरावर उपलब्ध शिष्यवृत्ती, अनुदान आणि फायनान्शियल मदत पर्याय पाहा.
- गुणवत्तेला प्रोत्साहित करा: तुमच्या मुलाला शैक्षणिकदृष्ट्या उत्कृष्ट होण्यास आणि एक्स्ट्रा करिक्युलर उपक्रमांमध्ये सहभागी होण्यास प्रोत्साहित करा जे त्यांना शिष्यवृत्तीसाठी पात्र ठरू शकतात.
फायनान्शियल प्लॅन तयार करणे
सर्वकाही एकत्रितपणे टाय करण्यासाठी, सर्व बाबींना कव्हर करणारा कॉम्प्रिहेन्सिव्ह फायनान्शियल प्लॅन तयार करा:
4.1 तुमच्या वर्तमान फायनान्शियल परिस्थितीचे मूल्यांकन करा:
- इन्कम आणि खर्च: तुमचे वर्तमान इन्कम, खर्च आणि सेव्हिंग्सचे मूल्यांकन करा.
- निव्वळ मूल्य: मालमत्तेतून दायित्व वजा करून तुमची निव्वळ संपत्ती कॅल्क्युलेट करा.
4.2 स्पष्ट फायनान्शियल लक्ष्य सेट करा:
- शॉर्ट-टर्म लक्ष्य: विवाहाचा खर्च, मातृत्व खर्च आणि अर्ली चाईल्डकेअर.
- मध्यम-मुदत ध्येय: प्राथमिक आणि माध्यमिक शिक्षण खर्च.
- दीर्घकालीन ध्येय: उच्च शिक्षण खर्च आणि इतर भविष्यातील गरजा.
4.3 बजेट बनवा आणि त्यावर टिकून राहा:
- मासिक बजेट: प्रत्येक कॅटेगरीसाठी फंड वाटप करा (उदा., सेव्हिंग्स, इन्व्हेस्टमेंट, खर्च) आणि तुमच्या बजेटला टिकून राहा.
- नियमितपणे रिव्ह्यू करा: बदलत्या परिस्थितीनुसार तुमचे बजेट नियमितपणे रिव्ह्यू करा आणि ॲडजस्ट करा.
4.4. सुज्ञपणे इन्व्हेस्ट करा:
- वैविध्यपूर्ण पोर्टफोलिओ: रिस्क आणि रिटर्न बॅलन्स करण्यासाठी वैविध्यपूर्ण इन्व्हेस्टमेंट पोर्टफोलिओ तयार करा.
- फायनान्शियल सल्लागाराचा सल्ला घ्या: वैयक्तिकृत इन्व्हेस्टमेंट धोरणांसाठी व्यावसायिक सल्ला घ्या.
10.3. फायनान्शियल ट्रान्झिशन मॅनेज करणे
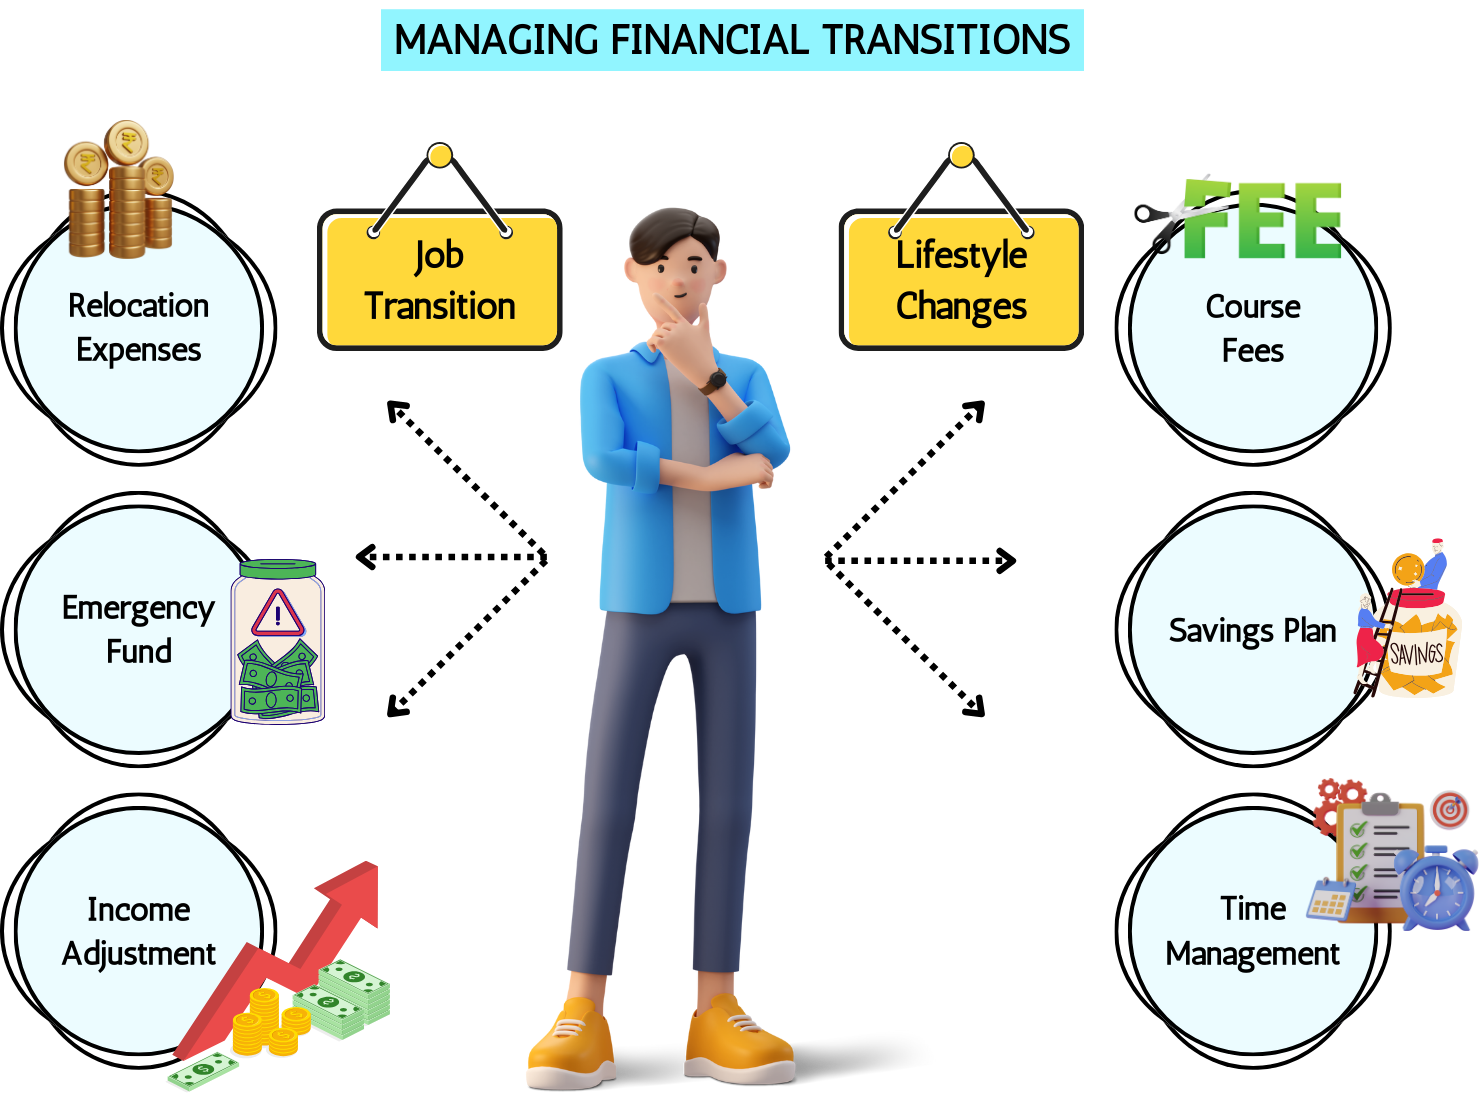
नोकरी बदलणे, लग्न करणे, घर खरेदी करणे किंवा निवृत्त होणे यासारख्या फायनान्शियल परिवर्तनांचे व्यवस्थापन करणे जटिल आणि कधीकधी आव्हानात्मक असू शकते. या ट्रान्झिशन सहजपणे आणि प्रभावीपणे नेव्हिगेट करण्यास तुम्हाला मदत करण्यासाठी काही प्रमुख स्टेप्स येथे आहेत:
- तुमच्या वर्तमान फायनान्शियल परिस्थितीचे मूल्यांकन करा
- तुमच्या फायनान्सचा आढावा घ्या: तुमचे इन्कम, खर्च, सेव्हिंग्स, इन्व्हेस्टमेंट आणि कर्जासह तुमच्या वर्तमान फायनान्शियल परिस्थितीचा आढावा घ्या.
- तुमचे बजेट अपडेट करा: ट्रान्झिशनमुळे उत्पन्न किंवा खर्चामध्ये कोणतेही बदल दर्शविण्यासाठी तुमचे बजेट ॲडजस्ट करा.
- स्पष्ट फायनान्शियल गोल्स सेट करा
- शॉर्ट-टर्म लक्ष्य ओळखा: यामध्ये त्वरित खर्च कव्हर करणे, आपत्कालीन फंड निर्माण करणे किंवा विशिष्ट खरेदीसाठी बचत करणे समाविष्ट असू शकते.
- दीर्घकालीन ध्येय सेट करा: यामध्ये निवृत्तीचे नियोजन, तुमच्या मुलांच्या शिक्षणासाठी बचत किंवा घर खरेदी करणे यांचा समावेश असू शकतो.
- कृती योजना बनवा
- स्टेप्सची रूपरेषा द्या: तुमचे फायनान्शियल ध्येय साध्य करण्यासाठी तुम्हाला करावयाच्या स्टेप्सची यादी द्या. यामध्ये प्रत्येक महिन्याला ठराविक रक्कम बचत करणे, कर्ज भरणे किंवा विशिष्ट मालमत्तेमध्ये गुंतवणूक करणे समाविष्ट असू शकते.
- डेडलाईन सेट करा: स्वत:ला ट्रॅकवर ठेवण्यासाठी प्रत्येक स्टेपला डेडलाईन नियुक्त करा.
- आपत्कालीन फंड बनवा
- आपत्कालीन परिस्थितीसाठी बचत करा: सहजपणे ॲक्सेस करण्यायोग्य अकाउंटमध्ये किमान तीन ते सहा महिन्यांचे जीवन खर्च सेव्ह करण्याचे ध्येय ठेवा. हे ट्रान्झिशन दरम्यान फायनान्शियल कुशन प्रदान करू शकते.
- डेब्ट सुज्ञपणे मॅनेज करा
- डेब्ट डाउन करा: फायनान्शियल तणाव कमी करण्यासाठी क्रेडिट कार्ड बॅलन्स सारख्या उच्च-इंटरेस्ट डेब्ट भरण्यावर लक्ष केंद्रित करा.
- नवीन लोन टाळा: फायनान्शियल संक्रमण दरम्यान नवीन लोन घेण्याबाबत सावध राहा, जोपर्यंत ते आवश्यक आणि व्यवस्थापित करण्यायोग्य नाही.
- तुमची इन्व्हेस्टमेंट रिव्ह्यू करा आणि ॲडजस्ट करा
- गुंतवणूक विविधता: रिस्क आणि रिटर्न बॅलन्स करण्यासाठी तुमचा इन्व्हेस्टमेंट पोर्टफोलिओ वैविध्यपूर्ण असल्याची खात्री करा.
- रिस्क टॉलरन्सचे पुनर्मूल्यांकन करा: ट्रान्झिशनमुळे तुमची रिस्क सहनशीलता बदलली आहे का याचा विचार करा आणि त्यानुसार तुमची गुंतवणूक समायोजित करा.
- टॅक्ससाठी प्लॅन
- टॅक्स प्रभाव समजून घ्या: इन्कम, कपात किंवा क्रेडिटमधील बदल यासारख्या तुमच्या फायनान्शियल संक्रमणाच्या टॅक्स परिणामांविषयी जागरूक राहा.
- व्यावसायिक सल्ला घ्या: तुम्ही टॅक्स-कार्यक्षम निर्णय घेत आहात याची खात्री करण्यासाठी टॅक्स सल्लागाराचा सल्ला घ्या.
- तुमच्या मालमत्तेचे संरक्षण करा
- इन्श्युरन्स कव्हरेज: तुमच्या नवीन फायनान्शियल परिस्थितीशी संरेखित असल्याची खात्री करण्यासाठी तुमचे इन्श्युरन्स कव्हरेज रिव्ह्यू करा आणि अपडेट करा. यामध्ये होम, हेल्थ, हेल्थ इन्श्युरन्स अशा अनेक गोष्टींचा समावेश आहे.
- इस्टेट प्लॅनिंग: तुमची इच्छा, पॉवर ऑफ ॲटर्नी आणि इतर इस्टेट प्लॅनिंग डॉक्युमेंट्स अपडेट असल्याची खात्री करा.
- कुटुंबातील सदस्यांशी संवाद साधा
- फायनान्शियल उद्दिष्टांवर चर्चा करा: फायनान्शियल लक्ष्य आणि अपेक्षांविषयी कुटुंबातील सदस्यांसोबत खुले आणि प्रामाणिक संवाद साधा.
- प्रिय लोकांचा समावेश करा: प्रत्येकजण त्याच पेजवर असल्याची खात्री करण्यासाठी तुमच्या पती/पत्नी किंवा कुटुंबातील इतर सदस्यांना फायनान्शियल प्लॅनिंगच्या निर्णयांमध्ये समाविष्ट करा.
- व्यावसायिक सल्ला घ्या
- फायनान्शियल सल्लागार: वैयक्तिकृत मार्गदर्शन मिळविण्यासाठी आणि कॉम्प्रिहेन्सिव्ह फायनान्शियल प्लॅन तयार करण्यासाठी फायनान्शियल सल्लागारासह काम करण्याचा विचार करा.
- कायदेशीर सल्ला: प्रॉपर्टी ट्रान्सफर किंवा पूर्व करार यासारख्या फायनान्शियल ट्रान्झिशनशी संबंधित कोणत्याही कायदेशीर बाबींसाठी वकिलाचा सल्ला घ्या.
उदाहरण: नवीन नोकरीमध्ये बदलणे
परिस्थिती:
- रवी अधिक वेतनासह नवीन नोकरीत बदलत आहे.
- आर्थिक परिस्थितीचे मूल्यांकन करा: वर्तमान उत्पन्न, खर्च, सेव्हिंग्स आणि लोन रिव्ह्यू करा.
- ध्येय सेट करा: शॉर्ट-टर्म लक्ष्यांमध्ये नवीन वेतनासाठी बजेट समायोजित करणे समाविष्ट असू शकते आणि दीर्घकालीन ध्येयांमध्ये निवृत्तीचे योगदान वाढवणे असू शकते.
- ॲक्शन प्लॅन: नवीन सॅलरीसाठी डायरेक्ट डिपॉझिट सेट करणे, मासिक सेव्हिंग्स योगदान ॲडजस्ट करणे आणि बजेट अपडेट करणे यासारख्या स्टेप्सची रूपरेषा द्या.
- आपत्कालीन फंड: ट्रान्झिशन दरम्यान कोणताही अनपेक्षित खर्च कव्हर करण्यासाठी पुरेसा आपत्कालीन फंड असल्याची खात्री करा.
- कर्ज मॅनेज करा: विद्यमान लोन भरण्यावर लक्ष केंद्रित करा आणि नवीन लोन घेणे टाळा.
- गुंतवणूक: नवीन फायनान्शियल लक्ष्य आणि रिस्क सहनशीलतेसह संरेखित करण्यासाठी इन्व्हेस्टमेंट स्ट्रॅटेजीचे पुनर्मूल्यांकन करा.
- टॅक्स: उच्च वेतनाचे टॅक्स परिणाम समजून घ्या आणि आवश्यक असल्यास टॅक्स विथहोल्डिंग समायोजित करा.
- इन्श्युरन्स: नवीन नियोक्त्यासह हेल्थ, लाईफ आणि अपंगत्व इन्श्युरन्स कव्हरेज अपडेट करा.
- संवाद: कुटुंबातील सदस्यांसोबत आर्थिक बदल आणि ध्येयांविषयी चर्चा करा.
- व्यावसायिक सल्ला: नवीन आर्थिक परिस्थिती ऑप्टिमाईज करण्यासाठी फायनान्शियल सल्लागाराकडून सल्ला घ्या.
या स्टेप्सचे अनुसरण करून, रवी त्यांच्या फायनान्सचे प्रभावीपणे मॅनेजमेंट करताना आणि त्यांचे फायनान्शियल लक्ष्य साध्य करताना त्यांच्या नवीन नोकरीमध्ये सहजपणे बदल करू शकतात.
10.4 अनपेक्षित वैद्यकीय खर्चासाठी प्लॅनिंग

फायनान्शियल तणाव टाळण्यासाठी आणि वैद्यकीय आपत्कालीन परिस्थितीसाठी आवश्यक संसाधने असल्याची खात्री करण्यासाठी अनपेक्षित वैद्यकीय खर्चासाठी प्लॅनिंग महत्त्वाचे आहे. तुम्हाला तयार करण्यास मदत करण्यासाठी काही स्टेप्स येथे आहेत:
- आपत्कालीन फंड बनवा
- लक्ष्य सेट करा: आपत्कालीन फंडमध्ये किमान तीन ते सहा महिन्यांचे जीवन खर्च सेव्ह करण्याचे ध्येय ठेवा.
- ऑटोमेट सेव्हिंग्स: सातत्यपूर्ण योगदान सुनिश्चित करण्यासाठी समर्पित आपत्कालीन फंड अकाउंटमध्ये ऑटोमॅटिक ट्रान्सफर सेट-अप करा.
- ॲक्सेसिबिलिटी: तातडीच्या वैद्यकीय गरजांच्या बाबतीत आपत्कालीन फंड सहजपणे ॲक्सेस करण्यायोग्य असल्याची खात्री करा.
- पुरेसा हेल्थ इन्श्युरन्स मिळवा
- कव्हरेज रिव्ह्यू करा: संभाव्य वैद्यकीय आपत्कालीन परिस्थितीसाठी पुरेसे कव्हरेज प्रदान करते याची खात्री करण्यासाठी तुमच्या वर्तमान हेल्थ इन्श्युरन्स पॉलिसीचे मूल्यांकन करा.
- पूरक पॉलिसी: विशिष्ट गरजांसाठी सप्लीमेंटल इन्श्युरन्स पॉलिसी खरेदी करण्याचा विचार करा, जसे की गंभीर आजार किंवा अपघात इन्श्युरन्स.
- नेटवर्क हॉस्पिटल्स: तुमच्या इन्श्युरन्स प्लॅनमध्ये हॉस्पिटल्स आणि हेल्थकेअर प्रोव्हायडर्सचे विस्तृत नेटवर्क समाविष्ट असल्याची खात्री करा.
- तुमचे हेल्थ इन्श्युरन्स लाभ समजून घ्या
- तुमचा प्लॅन जाणून घ्या: कव्हरेज मर्यादा, को-पे, कपातयोग्य आणि out-of-pocket कमाल यासह तुमच्या हेल्थ इन्श्युरन्स प्लॅनच्या तपशिलासह स्वत:ला जाणून घ्या.
- प्री-ऑथोरायझेशन: तुमच्या इन्श्युरन्सद्वारे कव्हर केलेल्या वैद्यकीय उपचार आणि प्रक्रियेसाठी प्री-ऑथोरायझेशन प्रोसेस समजून घ्या.
- क्लेम प्रोसेस: रिएम्बर्समेंट जलद करण्यासाठी क्लेम कसा दाखल करावा आणि कोणते डॉक्युमेंटेशन आवश्यक आहे हे जाणून घ्या.
- वैद्यकीय खर्चासाठी बजेट
- फंड वाटप करा: नियमित हेल्थकेअर खर्च आणि किरकोळ आपत्कालीन परिस्थिती कव्हर करण्यासाठी तुमच्या मासिक बजेटमध्ये वैद्यकीय खर्चासाठी कॅटेगरी समाविष्ट करा.
- खर्च ट्रॅक करा: पॅटर्न ओळखण्यासाठी आणि त्यानुसार तुमचे बजेट ॲडजस्ट करण्यासाठी तुमच्या वैद्यकीय खर्चाचा ट्रॅक ठेवा.
- आरोग्य बचत खाते (एचएसए) किंवा लवचिक खर्च खाते (एफएसए) वापरा
- एचएसए: जर तुमच्याकडे हाय-डिडक्टिबल हेल्थ प्लॅन (एचडीएचपी) असेल तर हेल्थ सेव्हिंग्स अकाउंट (एचएसए) मध्ये योगदान द्या. एचएसए टॅक्स लाभ ऑफर करतात आणि पात्र वैद्यकीय खर्चासाठी देय करण्यासाठी वापरले जाऊ शकतात.
- एफएसए: उपलब्ध असल्यास, वैद्यकीय खर्चासाठी प्री-टॅक्स पैसे बाजूला ठेवण्यासाठी लवचिक खर्च अकाउंट (एफएसए) मध्ये योगदान द्या.
- वैद्यकीय खर्चाची तुलना करा आणि वाटाघाटी करा
- आसपास खरेदी करा: विविध प्रदात्यांकडून वैद्यकीय प्रक्रिया आणि उपचारांसाठी खर्च संशोधन आणि तुलना करा.
- बिलवर वाटाघाटी करा: विशेषत: मोठ्या वैद्यकीय बिलांसाठी सवलत किंवा पेमेंट प्लॅन्ससाठी आरोग्यसेवा प्रदात्यांशी वाटाघाटी करण्यास संकोच करू नका.
- दीर्घकालीन काळजीसाठी प्लॅन
- दीर्घकालीन केअर इन्श्युरन्सचा विचार करा: दीर्घकालीन आजार किंवा अपंगत्वाशी संबंधित खर्च कव्हर करण्यासाठी दीर्घकालीन केअर इन्श्युरन्सच्या आवश्यकतेचे मूल्यांकन करा.
- फायनान्शियल प्लॅनिंग: तुमच्या एकूण फायनान्शियल प्लॅनमध्ये संभाव्य दीर्घकालीन काळजी खर्चाचा समावेश करा.
- निरोगी राहा
- प्रतिबंधात्मक काळजी: आरोग्य समस्यांना लवकर सामोरे जाण्यासाठी आणि महागड्या वैद्यकीय आपत्कालीन परिस्थितीचा धोका कमी करण्यासाठी प्रतिबंधात्मक काळजी आणि नियमित तपासणीला प्राधान्य द्या.
- आरोग्यदायी जीवनशैली: एकूण कल्याण राखण्यासाठी संतुलित आहार, नियमित व्यायाम आणि तणाव व्यवस्थापनासह निरोगी जीवनशैली स्वीकारा.
रवीसाठी उदाहरण प्लॅन
चला रवीसाठी एक उदाहरण प्लॅन तयार करूया, ज्यांच्याकडे अनपेक्षित वैद्यकीय खर्चासाठी तयारी करण्यासाठी ₹70,000 मासिक सॅलरी आहे:
- आपत्कालीन फंड बनवा:
- टार्गेट रक्कम: ₹2,10,000 (तीन महिन्यांचे सॅलरी)
- मासिक योगदान: ₹5,000
- आरोग्य विमा:
- हेल्थ इन्श्युरन्स कव्हरेज रिव्ह्यू आणि अपडेट करा.
- क्रिटिकल इलनेस पॉलिसी जोडण्याचा विचार करा.
- वैद्यकीय खर्चासाठी बजेट:
- नियमित वैद्यकीय खर्चासाठी प्रति महिना ₹5,000 वाटप करा.
- आरोग्य बचत खाते (HSA):
- लागू असल्यास, एचएसए मध्ये प्रति महिना ₹2,000 योगदान द्या.
- खर्च ट्रॅक करा आणि वाटाघाटी करा:
- सर्व वैद्यकीय खर्चाचे रेकॉर्ड ठेवा आणि आवश्यक असल्यास प्रदात्यांशी वाटाघाटी करा.
10.5 फायनान्शियल प्लॅनिंगसाठी टूल्स
फायनान्शियल प्लॅनिंगमध्ये तुम्हाला मदत करण्यासाठी विविध टूल्स आणि संसाधने उपलब्ध आहेत. येथे काही सर्वात उपयुक्त टूल्स आहेत:
- बजेटिंग टूल्स
- मिन्ट: एक मोफत बजेटिंग ॲप जे तुम्हाला तुमचे इन्कम, खर्च आणि सेव्हिंग्स ट्रॅक करण्यास मदत करते. हे तुम्हाला तुमचे फायनान्स मॅनेज करण्यास मदत करण्यासाठी अलर्ट आणि माहिती देखील प्रदान करते.
- तुम्हाला बजेट (YNAB) ची आवश्यकता आहे: एक पेड बजेटिंग ॲप जे शून्य-आधारित बजेटिंगवर लक्ष केंद्रित करते आणि तुम्हाला प्रत्येक डॉलरला विशिष्ट कॅटेगरीमध्ये वाटप करण्यास मदत करते.
- गुडबजेट: एक बजेटिंग ॲप जे तुम्हाला तुमचे फायनान्स मॅनेज करण्यास मदत करण्यासाठी एन्व्हलप बजेटिंग पद्धत वापरते.
- इन्व्हेस्टमेंट प्लॅनिंग टूल्स
- रोबो-ॲडव्हायजर्स: बेटरमेंट, वेल्थफ्रंट आणि एसीओआरएस सारखे प्लॅटफॉर्म तुमचे ध्येय आणि रिस्क सहनशीलतेवर आधारित ऑटोमेटेड इन्व्हेस्टमेंट मॅनेजमेंट प्रदान करतात.
- स्टॉक मार्केट सिम्युलेटर्स: इन्व्हेस्टोपेडिया सिम्युलेटर आणि मार्केटवॉच व्हर्च्युअल स्टॉक एक्सचेंज सारख्या टूल्स तुम्हाला वास्तविक फायनान्शियल रिस्कशिवाय इन्व्हेस्टमेंट करण्याची परवानगी देतात.
- इन्व्हेस्टमेंट कॅल्क्युलेटर: रिटर्नचा अंदाज घेण्यासाठी ऑनलाईन कॅल्क्युलेटर वापरा, जसे की व्हॅनगार्डचे इन्व्हेस्टमेंट कॅल्क्युलेटर किंवा म्युच्युअल फंड वेबसाईटवर एसआयपी कॅल्क्युलेटर.
- रिटायरमेंट प्लॅनिंग टूल्स
- रिटायरमेंट कॅल्क्युलेटर: AARP रिटायरमेंट कॅल्क्युलेटर किंवा फिडेलिटी रिटायरमेंट स्कोअर सारखे टूल्स तुम्हाला रिटायरमेंटसाठी किती सेव्ह करणे आवश्यक आहे याचा अंदाज घेण्यास मदत करू शकतात.
- पेंशन प्लॅनर: EPFO पेन्शन कॅल्क्युलेटर सारखे टूल्स तुम्हाला तुमचे पेन्शन लाभ समजून घेण्यास आणि त्यानुसार प्लॅन करण्यास मदत करू शकतात.
- सामाजिक सिक्युरिटी अंदाज: तुमच्या भविष्यातील सामाजिक सिक्युरिटी लाभांचा अंदाज घेण्यासाठी सोशल सिक्युरिटी प्रशासनाच्या निवृत्ती अंदाज वापरा.
- डेब्ट मॅनेजमेंट टूल्स
- डेब्ट पेऑफ कॅल्क्युलेटर: डेब्ट स्नोबॉल कॅल्क्युलेटर किंवा डेब्ट ॲव्हलंच कॅल्क्युलेटर सारखे टूल्स तुम्हाला तुमचे लोन भरण्यासाठी प्लॅन तयार करण्यास मदत करू शकतात.
- डेब्ट मॅनेजमेंट ॲप्स: टॅली आणि कर्ज नसलेले ॲप्स. हे तुम्हाला तुमचे कर्ज कार्यक्षमतेने मॅनेज आणि देय करण्यास मदत करते.
- टॅक्स प्लॅनिंग टूल्स
- टॅक्स तयारी सॉफ्टवेअर: टर्बोटॅक्स, H&R ब्लॉक आणि टॅक्सॅक्ट सारखे टूल्स तुम्हाला तुमचे टॅक्स अचूकपणे फाईल करण्यास आणि कपात आणि क्रेडिट शोधण्यास मदत करतात.
- टॅक्स कॅल्क्युलेटर: तुमच्या टॅक्स दायित्वाचा अंदाज घेण्यासाठी आयआरएस टॅक्स विथहोल्डिंग एस्टिमेटर किंवा टॅक्स स्लेयर टॅक्स कॅल्क्युलेटर सारखे ऑनलाईन टॅक्स कॅल्क्युलेटर वापरा.
- सेव्हिंग्स आणि आपत्कालीन फंड टूल्स
- सेव्हिंग कॅल्क्युलेटर: बँक्रेट सेव्हिंग्स कॅल्क्युलेटर किंवा सिम्पल सेव्हिंग्स कॅल्क्युलेटर सारखे टूल्स तुम्हाला तुमचे सेव्हिंग्स गोल्स प्लॅन करण्यास मदत करू शकतात.
- इमर्जन्सी फंड प्लॅनर: साधे आणि डिजिट सारखे ॲप्स तुम्हाला आपत्कालीन फंडसाठी सेव्हिंग्स ऑटोमेट करण्यास मदत करतात.
- फायनान्शियल प्लॅनिंग सॉफ्टवेअर
- वैयक्तिक कॅपिटल: तुमची इन्व्हेस्टमेंट, नेट वर्थ आणि रिटायरमेंट प्लॅनिंग ट्रॅक करणारे कॉम्प्रिहेन्सिव्ह फायनान्शियल प्लॅनिंग टूल.
- क्विकन: एक फायनान्शियल मॅनेजमेंट सॉफ्टवेअर जे तुम्हाला तुमचे इन्कम, खर्च, गुंतवणूक आणि बजेट मॅनेज करण्यास मदत करते.
- YNAB (तुम्हाला बजेटची आवश्यकता आहे): बजेट करण्याव्यतिरिक्त, YNAB तुमचे फायनान्शियल लक्ष्य आणि प्रगती ट्रॅक करण्यासाठी टूल्स देखील ऑफर करते.
- इस्टेट प्लॅनिंग टूल्स
- लीगलझूम: एक ऑनलाईन प्लॅटफॉर्म जो तुम्हाला इस्टेट प्लॅनिंगसाठी कायदेशीर डॉक्युमेंट्स तयार करण्यास मदत करतो, जसे की विल्स आणि ट्रस्ट.
- विलमेकर: एक सॉफ्टवेअर जे तुम्हाला इच्छा, जिवंत विश्वास आणि इतर इस्टेट प्लॅनिंग डॉक्युमेंट्स तयार करून मार्गदर्शन करते.
10.6 परवडणारी क्षमता आणि फायनान्शियल तयारीचे मूल्यांकन करणे
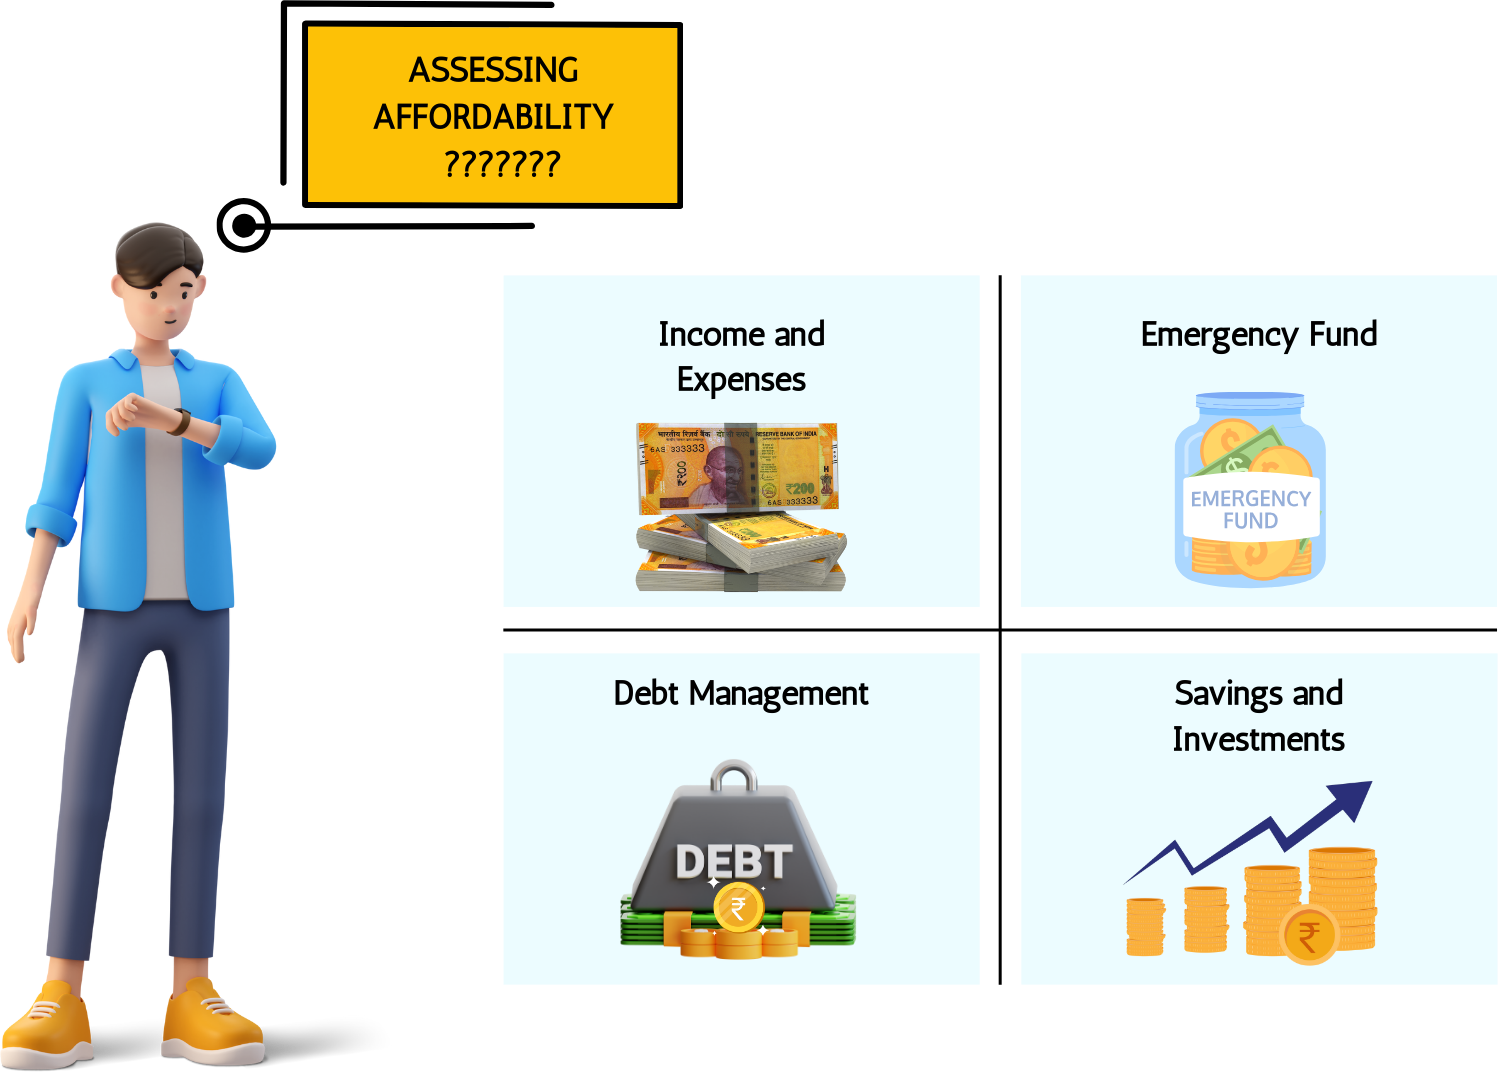
घर खरेदी करणे, शिक्षणात गुंतवणूक करणे किंवा बिझनेस सुरू करणे यासारख्या प्रमुख फायनान्शियल वचनबद्धतेविषयी माहितीपूर्ण निर्णय घेण्यासाठी परवडणारी क्षमता आणि फायनान्शियल तयारीचे मूल्यांकन करणे महत्त्वाचे आहे.
- बजेट: बजेटिंगसह परवडणाऱ्या खर्चाचे मूल्यांकन करणे सुरू होते. तुमचे मासिक इन्कम आणि खर्चाचे मूल्यांकन करून, तुम्हाला तुमच्या फायनान्शियल परिस्थितीचे स्पष्ट चित्र मिळते. इतर प्राधान्यांसाठी फंड मुक्त करण्यासाठी तुम्ही खर्च कमी करू शकता किंवा अधिक बचत करू शकता ते क्षेत्र ओळखणे आवश्यक आहे. तुमचा खर्च ट्रॅक करणे तुम्हाला तुमच्या फायनान्शियल सवयी समजून घेण्यास आणि तुमची संसाधने अधिक प्रभावीपणे कुठे वाटप करावी याविषयी माहितीपूर्ण निर्णय घेण्यास मदत करते.
- बचत: आपत्कालीन फंड तयार करणे हा फायनान्शियल तयारीचा एक महत्त्वाचा पैलू आहे. या फंडाने किमान 3-6 महिन्यांच्या राहणीमानाचा खर्च कव्हर केला पाहिजे, वैद्यकीय आपत्कालीन परिस्थिती किंवा नोकरी गमावणे यासारख्या अनपेक्षित परिस्थितीसाठी सुरक्षा जाळी प्रदान केली पाहिजे. याव्यतिरिक्त, घर किंवा शिक्षण निधीवर डाउन पेमेंट यासारख्या विशिष्ट ध्येयांसाठी पैसे बाजूला ठेवणे, हे सुनिश्चित करते की तुम्ही तुमच्या एकूण फायनान्शियल प्लॅनला अडथळा न आणता भविष्यातील फायनान्शियल वचनबद्धतेसाठी तयार आहात.
- डेब्ट मॅनेजमेंट: फायनान्शियल स्थिरतेसाठी तुमचे लोन प्रभावीपणे मॅनेज करणे महत्त्वाचे आहे. क्रेडिट कार्ड, लोन आणि गहाण यासह तुमच्या वर्तमान लोन परिस्थितीचे मूल्यांकन करून सुरुवात करा. एकूण फायनान्शियल भार कमी करण्यासाठी उच्च-इंटरेस्ट डेब्ट भरण्याला प्राधान्य द्या. जर ते तुमचा एकूण इंटरेस्ट रेट कमी करण्यास मदत करत असेल तर लोन एकत्रीकरण देखील एक व्यवहार्य पर्याय असू शकतो, ज्यामुळे मासिक पेमेंट मॅनेज करणे आणि लोन जलद भरणे सोपे होते.
- क्रेडिट स्कोअर: अनुकूल लोन अटी आणि इंटरेस्ट रेट्स ॲक्सेस करण्यासाठी चांगला क्रेडिट स्कोअर आवश्यक आहे. तुमचा क्रेडिट स्कोअर आणि क्रेडिट रिपोर्ट नियमितपणे तपासल्याने तुम्हाला तुमच्या क्रेडिट स्थितीविषयी माहिती मिळण्यास मदत होते. वेळेवर बिल भरून, क्रेडिट कार्ड बॅलन्स कमी ठेवून आणि जबाबदारीने क्रेडिट मॅनेज करून तुमचा क्रेडिट स्कोअर राखण्याचे किंवा सुधारण्याचे ध्येय ठेवा. मजबूत क्रेडिट स्कोअर प्रमुख वचनबद्धतेसाठी तुमच्या फायनान्शियल तयारीवर लक्षणीयरित्या परिणाम करू शकतो.
- इन्श्युरन्स: स्वत:चे आणि तुमच्या मालमत्तेचे अनपेक्षित घटनांपासून संरक्षण करण्यासाठी पुरेसे इन्श्युरन्स कव्हरेज महत्त्वाचे आहे. घर, वाहन, आरोग्य, इन्श्युरन्स अशा विविध गोष्टींसाठी आपणास गरज आहे की नाही याची काळजी घ्या. तुमच्या वर्तमान गरजांशी सुसंगत असल्याची खात्री करण्यासाठी आणि पुरेसे संरक्षण प्रदान करण्यासाठी तुमच्या इन्श्युरन्स पॉलिसींचे नियमितपणे रिव्ह्यू आणि अपडेट करा. योग्य इन्श्युरन्स कव्हरेज फायनान्शियल अडचणी टाळू शकते आणि मनःशांती प्रदान करू शकते.
- इन्व्हेस्टमेंट: रिस्क पसरविण्यासाठी आणि दीर्घकालीन फायनान्शियल लक्ष्य प्राप्त करण्यासाठी तुमच्या इन्व्हेस्टमेंट पोर्टफोलिओमध्ये विविधता आणणे ही गुरुकिल्ली आहे. तुमचे ध्येय, जोखीम सहनशीलता आणि वेळेचे क्षितीज याच्याशी जुळणारे गुंतवणूक धोरण विकसित करण्यासाठी आर्थिक सल्लागाराचा सल्ला घ्या. चांगला वैविध्यपूर्ण पोर्टफोलिओ तुम्हाला मार्केट मधील चढउतार नेव्हिगेट करण्यास आणि संपत्ती निर्माण करण्यासाठी संतुलित दृष्टीकोन प्राप्त करण्यास मदत करू शकतो.
- फायनान्शियल गोल्स: फायनान्शियल तयारीसाठी स्पष्ट शॉर्ट-टर्म आणि लाँग-टर्म फायनान्शियल गोल्स सेट करणे आवश्यक आहे. हे ध्येय साध्य करण्यासाठी वास्तविक कालमर्यादा तयार करा आणि त्यांना व्यवस्थापित करण्यायोग्य स्टेप्समध्ये विभाजित करा. तुमच्या प्रगतीवर नियमितपणे देखरेख ठेवा आणि ट्रॅकवर राहण्यासाठी आवश्यकतेनुसार तुमचा प्लॅन ॲडजस्ट करा. सुपरिभाषित ध्येय असल्याने माहितीपूर्ण फायनान्शियल निर्णय घेण्यासाठी दिशा आणि प्रेरणा मिळते.
- उत्पन्न क्षमता: तुमचे उत्पन्न वाढविणे तुमची आर्थिक स्थिरता आणि प्रमुख वचनबद्धतांसाठी तयारी वाढवू शकते. तुमची कमाईची क्षमता वाढविण्यासाठी अतिरिक्त शिक्षण, प्रमाणपत्रे किंवा साईड गिग्सचा विचार करा. तुमचे कौशल्य वाढवणे आणि नवीन संधी शोधणे यामुळे उच्च उत्पन्न आणि अधिक फायनान्शियल लवचिकता निर्माण होऊ शकते.
10.1 तुमची स्वत:ची वैयक्तिकृत फायनान्शियल प्लॅनिंग शीट कशी तयार करावी?
तुमची स्वत:ची वैयक्तिकृत फायनान्शियल प्लॅनिंग शीट तयार करणे हा तुमचे फायनान्स मॅनेज करण्याचा, ध्येय सेट करण्याचा आणि तुमची प्रगती ट्रॅक करण्याचा एक उत्तम मार्ग आहे. तुम्हाला सुरू करण्यास मदत करण्यासाठी स्टेप-बाय-स्टेप गाईड येथे दिले आहे:
स्टेप 1: फायनान्शियल माहिती एकत्रित करा
तुम्ही सुरू करण्यापूर्वी, सर्व संबंधित फायनान्शियल डॉक्युमेंट्स आणि माहिती एकत्रित करा, ज्यामध्ये समाविष्ट आहे:
- उत्पन्न स्टेटमेंट (वेतन, बोनस, भाडे उत्पन्न इ.)
- बँक स्टेटमेंट
- इन्व्हेस्टमेंट अकाउंट स्टेटमेंट
- लोन आणि मॉर्टगेज स्टेटमेंट
- क्रेडिट कार्ड स्टेटमेंट
- मासिक खर्चासाठी बिल आणि पावत्या
स्टेप 2: फायनान्शियल प्लॅनिंग शीट सेट-अप करा
तुम्ही मायक्रोसॉफ्ट एक्सेल, गूगल शीट्स किंवा तुम्ही प्राधान्य देणारे इतर कोणतेही टूल यासारखे स्प्रेडशीट सॉफ्टवेअर वापरू शकता. खालील विभाग सेट-अप करा:
- वैयक्तिक माहिती
- नाव
- संपर्क माहिती
- फायनान्शियल गोल्स: शॉर्ट-टर्म, मीडियम-टर्म आणि लाँग-टर्म फायनान्शियल गोल्सची यादी (उदा., घर खरेदी करणे, निवृत्तीसाठी बचत, मुलांचे शिक्षण).
- उत्पन्न
तुमचे इन्कम सोर्स रेकॉर्ड करण्यासाठी सेक्शन बनवा. समाविष्ट:
- मासिक वेतन
- बोनस
- भाडे उत्पन्न
- अन्य स्त्रोत
|
उत्पन्नाचा स्त्रोत |
मासिक रक्कम |
वार्षिक रक्कम |
|
वेतन |
₹70,000 |
₹8,40,000 |
|
बोनस |
₹10,000 |
₹1,20,000 |
|
भाडे उत्पन्न |
₹5,000 |
₹60,000 |
|
अन्य स्त्रोत |
₹3,000 |
₹36,000 |
|
एकूण उत्पन्न |
₹88,000 |
₹10,56,000 |
- खर्च
तुमचे मासिक आणि वार्षिक खर्च ट्रॅक करण्यासाठी सेक्शन बनवा. चांगल्या स्पष्टतेसाठी तुमचा खर्च श्रेणीबद्ध करा.
निश्चित खर्च:
- भाडे/गहाण
- युटिलिटीज (वीज, पाणी, गॅस)
- विमा (आरोग्य, जीवन, घर)
|
खर्चाची श्रेणी |
मासिक रक्कम |
वार्षिक रक्कम |
|
भाडे/गहाण |
₹20,000 |
₹2,40,000 |
|
युटिलिटीज |
₹5,000 |
₹60,000 |
|
विमा |
₹3,000 |
₹36,000 |
|
इतर निश्चित खर्च |
₹2,000 |
₹24,000 |
|
एकूण निश्चित खर्च |
₹30,000 |
₹3,60,000 |
परिवर्तनीय खर्च:
- किराणा
- वाहतूक
- मनोरंजन
|
खर्चाची श्रेणी |
मासिक रक्कम |
वार्षिक रक्कम |
|
किराणा |
₹10,000 |
₹1,20,000 |
|
वाहतूक |
₹5,000 |
₹60,000 |
|
मनोरंजन |
₹3,000 |
₹36,000 |
|
इतर परिवर्तनीय खर्च |
₹2,000 |
₹24,000 |
|
एकूण परिवर्तनीय खर्च |
₹20,000 |
₹2,40,000 |
- बचत आणि गुंतवणूक
तुमची सेव्हिंग्स आणि इन्व्हेस्टमेंट ट्रॅक करण्यासाठी सेक्शन बनवा.
|
गुंतवणूक प्रकार |
मासिक रक्कम |
वार्षिक रक्कम |
|
PPF |
₹5,000 |
₹60,000 |
|
ईएलएसएस |
₹3,000 |
₹36,000 |
|
ईपीएफ |
₹2,500 |
₹30,000 |
|
अन्य इन्व्हेस्टमेंट |
₹1,500 |
₹18,000 |
|
एकूण इन्व्हेस्टमेंट |
₹12,000 |
₹1,44,000 |
- कर्ज आणि दायित्व
लोन बॅलन्स आणि मासिक पेमेंटसह तुमचे लोन आणि दायित्वे रेकॉर्ड करण्यासाठी सेक्शन बनवा.
|
कर्ज प्रकार |
थकित बॅलन्स |
मासिक देयक |
|
होम लोन |
₹10,00,000 |
₹10,000 |
|
कार लोन |
₹2,00,000 |
₹5,000 |
|
क्रेडिट कार्ड कर्ज |
₹50,000 |
₹2,000 |
|
एकूण कर्ज |
₹12,50,000 |
₹17,000 |
- नेट वर्थ कॅल्क्युलेशन
तुमच्या एकूण मालमत्तेतून तुमचे एकूण दायित्व कमी करून तुमचे नेट वर्थ कॅल्क्युलेट करा.
|
मालमत्ता |
रक्कम |
|
कॅश आणि बँक अकाउंट |
₹1,00,000 |
|
गुंतवणूक |
₹5,00,000 |
|
प्रॉपर्टी |
₹20,00,000 |
|
अन्य मालमत्ता |
₹2,00,000 |
|
एकूण मालमत्ता |
₹28,00,000 |
|
दायित्वे |
रक्कम |
|
होम लोन |
₹10,00,000 |
|
कार लोन |
₹2,00,000 |
|
क्रेडिट कार्ड कर्ज |
₹50,000 |
|
अन्य दायित्वे |
₹1,00,000 |
|
एकूण दायित्व |
₹13,50,000 |
निव्वळ मूल्य: ₹28,00,000 - ₹13,50,000 = ₹14,50,000
स्टेप 3: नियमितपणे रिव्ह्यू करा आणि अपडेट करा
तुमची प्रगती ट्रॅक करण्यासाठी आणि आवश्यकतेनुसार ॲडजस्टमेंट करण्यासाठी तुमच्या फायनान्शियल प्लॅनिंग शीटला नियमितपणे रिव्ह्यू आणि अपडेट करा. हे तुम्हाला तुमच्या फायनान्शियल लक्ष्यांवर टॉपवर राहण्यास आणि माहितीपूर्ण निर्णय घेण्यास मदत करेल.
स्टेप 4: व्यावसायिक सल्ला घ्या
तुमच्या विशिष्ट फायनान्शियल परिस्थिती आणि ध्येयांवर आधारित वैयक्तिकृत सल्ला आणि मार्गदर्शनासाठी फायनान्शियल सल्लागाराचा सल्ला घेण्याचा विचार करा.
10.2 लग्न, मुले आणि शिक्षणासाठी प्लॅनिंग
लग्न, मुले असणे आणि त्यांच्या शिक्षणासारख्या प्रमुख जीवनाच्या घटनांसाठी विचारपूर्वक फायनान्शियल तयारी आणि लक्ष्य-निर्धारण आवश्यक आहे. तुम्हाला प्रभावीपणे प्लॅन करण्यास मदत करण्यासाठी कॉम्प्रिहेन्सिव्ह गाईड येथे दिले आहे:
- लग्नासाठी प्लॅनिंग
लग्न हा एक महत्त्वाचा टप्पा आहे ज्यामध्ये विविध खर्च समाविष्ट आहेत. त्यासाठी कसे प्लॅन करावे हे येथे दिले आहे:
1.1 लग्नासाठी बजेट:
- अंदाजित खर्च: ठिकाण, केटरिंग, पोशाख, सजावट आणि फोटोग्राफी यासारख्या प्रमुख विवाह घटकांची किंमत निर्धारित करा.
- बजेट सेट करा: तुमच्या अंदाजांवर आधारित वास्तविक बजेट तयार करा आणि खर्चाला प्राधान्य द्या.
- आगाऊ बचत करा: तुमच्याकडे विवाहासाठी पुरेसा फंड असल्याची खात्री करण्यासाठी लवकर बचत करणे सुरू करा. समर्पित सेव्हिंग्स अकाउंट उघडण्याचा विचार करा.
1.2 खर्च व्यवस्थापित करणे:
- विक्रेत्यांची तुलना करा: सर्वोत्तम डील्स शोधण्यासाठी एकाधिक विक्रेत्यांकडून कोट्स मिळवा.
- डायव्ह ऑप्शन्स: खर्च कमी करण्यासाठी सजावट किंवा आमंत्रणे यासारख्या काही पैलूंसाठी do-it-yourself (DIY) पर्यायांचा विचार करा.
- खर्च ट्रॅक करा: जास्त खर्च टाळण्यासाठी तुमच्या खर्चाचा ट्रॅक ठेवा.
- मुलांसाठी प्लॅनिंग
मुलांमध्ये वैद्यकीय खर्चापासून शिक्षणापर्यंत चालू खर्च समाविष्ट आहे. कसे तयार करावे हे येथे दिले आहे:
2.1. आरोग्यसेवा आणि वैद्यकीय खर्च:
- हेल्थ इन्श्युरन्स: मॅटर्निटी आणि चाईल्ड हेल्थकेअरसाठी तुमच्याकडे पुरेसे हेल्थ इन्श्युरन्स कव्हरेज असल्याची खात्री करा.
- आपत्कालीन फंड: अनपेक्षित वैद्यकीय खर्चाला कव्हर करण्यासाठी आपत्कालीन फंड तयार करा.
2.2 चाईल्डकेअर आणि अर्ली एज्युकेशन:
- डेकेअर किंवा नॅनी खर्च: तुमच्या क्षेत्रातील डेकेअर, नॅनीज किंवा इतर चाईल्डकेअर पर्यायांचा रिसर्च खर्च.
- प्रारंभिक शिक्षण: प्रीस्कूल आणि एक्स्ट्रा करिक्युलर उपक्रमांसह प्रारंभिक शिक्षण खर्चासाठी प्लॅनिंग सुरू करा.
- मुलांच्या शिक्षणासाठी प्लॅनिंग
शिक्षणाचा खर्च लक्षणीय असू शकतो, परंतु योग्य प्लॅनिंगसह, तुम्ही तुमच्या मुलाचे भविष्य सुरक्षित करू शकता:
3.1. शैक्षणिक ध्येय निश्चित करणे:
- शैक्षणिक माईलस्टोन्स ओळखा: प्राथमिक, दुय्यम आणि उच्च शिक्षणाच्या खर्चाचा विचार करा.
- फायनान्शियल लक्ष्य सेट करा: प्रत्येक माईलस्टोनसाठी तुम्हाला किती बचत करावी लागेल हे निर्धारित करा.
3.2 शिक्षणासाठी बचत:
- एज्युकेशन सेव्हिंग्स प्लॅन्स: मुलींसाठी सुकन्या समृद्धी योजना (SSY) सारख्या एज्युकेशन सेव्हिंग्स प्लॅन्सचा विचार करा किंवा समर्पित एज्युकेशन सेव्हिंग्स अकाउंट्स.
- सिस्टीमॅटिक इन्व्हेस्टमेंट प्लॅन (एसआयपी): कालांतराने फंड जमा करण्यासाठी एसआयपीद्वारे म्युच्युअल फंडमध्ये इन्व्हेस्ट करा.
- फिक्स्ड डिपॉझिट: सुरक्षित आणि हमीपूर्ण रिटर्नसाठी फिक्स्ड डिपॉझिट वापरा.
3.3 शिष्यवृत्ती आणि अनुदान:
- संशोधन संधी: विविध शैक्षणिक स्तरावर उपलब्ध शिष्यवृत्ती, अनुदान आणि फायनान्शियल मदत पर्याय पाहा.
- गुणवत्तेला प्रोत्साहित करा: तुमच्या मुलाला शैक्षणिकदृष्ट्या उत्कृष्ट होण्यास आणि एक्स्ट्रा करिक्युलर उपक्रमांमध्ये सहभागी होण्यास प्रोत्साहित करा जे त्यांना शिष्यवृत्तीसाठी पात्र ठरू शकतात.
फायनान्शियल प्लॅन तयार करणे
सर्वकाही एकत्रितपणे टाय करण्यासाठी, सर्व बाबींना कव्हर करणारा कॉम्प्रिहेन्सिव्ह फायनान्शियल प्लॅन तयार करा:
4.1 तुमच्या वर्तमान फायनान्शियल परिस्थितीचे मूल्यांकन करा:
- इन्कम आणि खर्च: तुमचे वर्तमान इन्कम, खर्च आणि सेव्हिंग्सचे मूल्यांकन करा.
- निव्वळ मूल्य: मालमत्तेतून दायित्व वजा करून तुमची निव्वळ संपत्ती कॅल्क्युलेट करा.
4.2 स्पष्ट फायनान्शियल लक्ष्य सेट करा:
- शॉर्ट-टर्म लक्ष्य: विवाहाचा खर्च, मातृत्व खर्च आणि अर्ली चाईल्डकेअर.
- मध्यम-मुदत ध्येय: प्राथमिक आणि माध्यमिक शिक्षण खर्च.
- दीर्घकालीन ध्येय: उच्च शिक्षण खर्च आणि इतर भविष्यातील गरजा.
4.3 बजेट बनवा आणि त्यावर टिकून राहा:
- मासिक बजेट: प्रत्येक कॅटेगरीसाठी फंड वाटप करा (उदा., सेव्हिंग्स, इन्व्हेस्टमेंट, खर्च) आणि तुमच्या बजेटला टिकून राहा.
- नियमितपणे रिव्ह्यू करा: बदलत्या परिस्थितीनुसार तुमचे बजेट नियमितपणे रिव्ह्यू करा आणि ॲडजस्ट करा.
4.4. सुज्ञपणे इन्व्हेस्ट करा:
- वैविध्यपूर्ण पोर्टफोलिओ: रिस्क आणि रिटर्न बॅलन्स करण्यासाठी वैविध्यपूर्ण इन्व्हेस्टमेंट पोर्टफोलिओ तयार करा.
- फायनान्शियल सल्लागाराचा सल्ला घ्या: वैयक्तिकृत इन्व्हेस्टमेंट धोरणांसाठी व्यावसायिक सल्ला घ्या.
10.3. फायनान्शियल ट्रान्झिशन मॅनेज करणे
नोकरी बदलणे, लग्न करणे, घर खरेदी करणे किंवा निवृत्त होणे यासारख्या फायनान्शियल परिवर्तनांचे व्यवस्थापन करणे जटिल आणि कधीकधी आव्हानात्मक असू शकते. या ट्रान्झिशन सहजपणे आणि प्रभावीपणे नेव्हिगेट करण्यास तुम्हाला मदत करण्यासाठी काही प्रमुख स्टेप्स येथे आहेत:
- तुमच्या वर्तमान फायनान्शियल परिस्थितीचे मूल्यांकन करा
- तुमच्या फायनान्सचा आढावा घ्या: तुमचे इन्कम, खर्च, सेव्हिंग्स, इन्व्हेस्टमेंट आणि कर्जासह तुमच्या वर्तमान फायनान्शियल परिस्थितीचा आढावा घ्या.
- तुमचे बजेट अपडेट करा: ट्रान्झिशनमुळे उत्पन्न किंवा खर्चामध्ये कोणतेही बदल दर्शविण्यासाठी तुमचे बजेट ॲडजस्ट करा.
- स्पष्ट फायनान्शियल गोल्स सेट करा
- शॉर्ट-टर्म लक्ष्य ओळखा: यामध्ये त्वरित खर्च कव्हर करणे, आपत्कालीन फंड निर्माण करणे किंवा विशिष्ट खरेदीसाठी बचत करणे समाविष्ट असू शकते.
- दीर्घकालीन ध्येय सेट करा: यामध्ये निवृत्तीचे नियोजन, तुमच्या मुलांच्या शिक्षणासाठी बचत किंवा घर खरेदी करणे यांचा समावेश असू शकतो.
- कृती योजना बनवा
- स्टेप्सची रूपरेषा द्या: तुमचे फायनान्शियल ध्येय साध्य करण्यासाठी तुम्हाला करावयाच्या स्टेप्सची यादी द्या. यामध्ये प्रत्येक महिन्याला ठराविक रक्कम बचत करणे, कर्ज भरणे किंवा विशिष्ट मालमत्तेमध्ये गुंतवणूक करणे समाविष्ट असू शकते.
- डेडलाईन सेट करा: स्वत:ला ट्रॅकवर ठेवण्यासाठी प्रत्येक स्टेपला डेडलाईन नियुक्त करा.
- आपत्कालीन फंड बनवा
- आपत्कालीन परिस्थितीसाठी बचत करा: सहजपणे ॲक्सेस करण्यायोग्य अकाउंटमध्ये किमान तीन ते सहा महिन्यांचे जीवन खर्च सेव्ह करण्याचे ध्येय ठेवा. हे ट्रान्झिशन दरम्यान फायनान्शियल कुशन प्रदान करू शकते.
- डेब्ट सुज्ञपणे मॅनेज करा
- डेब्ट डाउन करा: फायनान्शियल तणाव कमी करण्यासाठी क्रेडिट कार्ड बॅलन्स सारख्या उच्च-इंटरेस्ट डेब्ट भरण्यावर लक्ष केंद्रित करा.
- नवीन लोन टाळा: फायनान्शियल संक्रमण दरम्यान नवीन लोन घेण्याबाबत सावध राहा, जोपर्यंत ते आवश्यक आणि व्यवस्थापित करण्यायोग्य नाही.
- तुमची इन्व्हेस्टमेंट रिव्ह्यू करा आणि ॲडजस्ट करा
- गुंतवणूक विविधता: रिस्क आणि रिटर्न बॅलन्स करण्यासाठी तुमचा इन्व्हेस्टमेंट पोर्टफोलिओ वैविध्यपूर्ण असल्याची खात्री करा.
- रिस्क टॉलरन्सचे पुनर्मूल्यांकन करा: ट्रान्झिशनमुळे तुमची रिस्क सहनशीलता बदलली आहे का याचा विचार करा आणि त्यानुसार तुमची गुंतवणूक समायोजित करा.
- टॅक्ससाठी प्लॅन
- टॅक्स प्रभाव समजून घ्या: इन्कम, कपात किंवा क्रेडिटमधील बदल यासारख्या तुमच्या फायनान्शियल संक्रमणाच्या टॅक्स परिणामांविषयी जागरूक राहा.
- व्यावसायिक सल्ला घ्या: तुम्ही टॅक्स-कार्यक्षम निर्णय घेत आहात याची खात्री करण्यासाठी टॅक्स सल्लागाराचा सल्ला घ्या.
- तुमच्या मालमत्तेचे संरक्षण करा
- इन्श्युरन्स कव्हरेज: तुमच्या नवीन फायनान्शियल परिस्थितीशी संरेखित असल्याची खात्री करण्यासाठी तुमचे इन्श्युरन्स कव्हरेज रिव्ह्यू करा आणि अपडेट करा. यामध्ये होम, हेल्थ, हेल्थ इन्श्युरन्स अशा अनेक गोष्टींचा समावेश आहे.
- इस्टेट प्लॅनिंग: तुमची इच्छा, पॉवर ऑफ ॲटर्नी आणि इतर इस्टेट प्लॅनिंग डॉक्युमेंट्स अपडेट असल्याची खात्री करा.
- कुटुंबातील सदस्यांशी संवाद साधा
- फायनान्शियल उद्दिष्टांवर चर्चा करा: फायनान्शियल लक्ष्य आणि अपेक्षांविषयी कुटुंबातील सदस्यांसोबत खुले आणि प्रामाणिक संवाद साधा.
- प्रिय लोकांचा समावेश करा: प्रत्येकजण त्याच पेजवर असल्याची खात्री करण्यासाठी तुमच्या पती/पत्नी किंवा कुटुंबातील इतर सदस्यांना फायनान्शियल प्लॅनिंगच्या निर्णयांमध्ये समाविष्ट करा.
- व्यावसायिक सल्ला घ्या
- फायनान्शियल सल्लागार: वैयक्तिकृत मार्गदर्शन मिळविण्यासाठी आणि कॉम्प्रिहेन्सिव्ह फायनान्शियल प्लॅन तयार करण्यासाठी फायनान्शियल सल्लागारासह काम करण्याचा विचार करा.
- कायदेशीर सल्ला: प्रॉपर्टी ट्रान्सफर किंवा पूर्व करार यासारख्या फायनान्शियल ट्रान्झिशनशी संबंधित कोणत्याही कायदेशीर बाबींसाठी वकिलाचा सल्ला घ्या.
उदाहरण: नवीन नोकरीमध्ये बदलणे
परिस्थिती:
- रवी अधिक वेतनासह नवीन नोकरीत बदलत आहे.
- आर्थिक परिस्थितीचे मूल्यांकन करा: वर्तमान उत्पन्न, खर्च, सेव्हिंग्स आणि लोन रिव्ह्यू करा.
- ध्येय सेट करा: शॉर्ट-टर्म लक्ष्यांमध्ये नवीन वेतनासाठी बजेट समायोजित करणे समाविष्ट असू शकते आणि दीर्घकालीन ध्येयांमध्ये निवृत्तीचे योगदान वाढवणे असू शकते.
- ॲक्शन प्लॅन: नवीन सॅलरीसाठी डायरेक्ट डिपॉझिट सेट करणे, मासिक सेव्हिंग्स योगदान ॲडजस्ट करणे आणि बजेट अपडेट करणे यासारख्या स्टेप्सची रूपरेषा द्या.
- आपत्कालीन फंड: ट्रान्झिशन दरम्यान कोणताही अनपेक्षित खर्च कव्हर करण्यासाठी पुरेसा आपत्कालीन फंड असल्याची खात्री करा.
- कर्ज मॅनेज करा: विद्यमान लोन भरण्यावर लक्ष केंद्रित करा आणि नवीन लोन घेणे टाळा.
- गुंतवणूक: नवीन फायनान्शियल लक्ष्य आणि रिस्क सहनशीलतेसह संरेखित करण्यासाठी इन्व्हेस्टमेंट स्ट्रॅटेजीचे पुनर्मूल्यांकन करा.
- टॅक्स: उच्च वेतनाचे टॅक्स परिणाम समजून घ्या आणि आवश्यक असल्यास टॅक्स विथहोल्डिंग समायोजित करा.
- इन्श्युरन्स: नवीन नियोक्त्यासह हेल्थ, लाईफ आणि अपंगत्व इन्श्युरन्स कव्हरेज अपडेट करा.
- संवाद: कुटुंबातील सदस्यांसोबत आर्थिक बदल आणि ध्येयांविषयी चर्चा करा.
- व्यावसायिक सल्ला: नवीन आर्थिक परिस्थिती ऑप्टिमाईज करण्यासाठी फायनान्शियल सल्लागाराकडून सल्ला घ्या.
या स्टेप्सचे अनुसरण करून, रवी त्यांच्या फायनान्सचे प्रभावीपणे मॅनेजमेंट करताना आणि त्यांचे फायनान्शियल लक्ष्य साध्य करताना त्यांच्या नवीन नोकरीमध्ये सहजपणे बदल करू शकतात.
10.4 अनपेक्षित वैद्यकीय खर्चासाठी प्लॅनिंग
फायनान्शियल तणाव टाळण्यासाठी आणि वैद्यकीय आपत्कालीन परिस्थितीसाठी आवश्यक संसाधने असल्याची खात्री करण्यासाठी अनपेक्षित वैद्यकीय खर्चासाठी प्लॅनिंग महत्त्वाचे आहे. तुम्हाला तयार करण्यास मदत करण्यासाठी काही स्टेप्स येथे आहेत:
- आपत्कालीन फंड बनवा
- लक्ष्य सेट करा: आपत्कालीन फंडमध्ये किमान तीन ते सहा महिन्यांचे जीवन खर्च सेव्ह करण्याचे ध्येय ठेवा.
- ऑटोमेट सेव्हिंग्स: सातत्यपूर्ण योगदान सुनिश्चित करण्यासाठी समर्पित आपत्कालीन फंड अकाउंटमध्ये ऑटोमॅटिक ट्रान्सफर सेट-अप करा.
- ॲक्सेसिबिलिटी: तातडीच्या वैद्यकीय गरजांच्या बाबतीत आपत्कालीन फंड सहजपणे ॲक्सेस करण्यायोग्य असल्याची खात्री करा.
- पुरेसा हेल्थ इन्श्युरन्स मिळवा
- कव्हरेज रिव्ह्यू करा: संभाव्य वैद्यकीय आपत्कालीन परिस्थितीसाठी पुरेसे कव्हरेज प्रदान करते याची खात्री करण्यासाठी तुमच्या वर्तमान हेल्थ इन्श्युरन्स पॉलिसीचे मूल्यांकन करा.
- पूरक पॉलिसी: विशिष्ट गरजांसाठी सप्लीमेंटल इन्श्युरन्स पॉलिसी खरेदी करण्याचा विचार करा, जसे की गंभीर आजार किंवा अपघात इन्श्युरन्स.
- नेटवर्क हॉस्पिटल्स: तुमच्या इन्श्युरन्स प्लॅनमध्ये हॉस्पिटल्स आणि हेल्थकेअर प्रोव्हायडर्सचे विस्तृत नेटवर्क समाविष्ट असल्याची खात्री करा.
- तुमचे हेल्थ इन्श्युरन्स लाभ समजून घ्या
- तुमचा प्लॅन जाणून घ्या: कव्हरेज मर्यादा, को-पे, कपातयोग्य आणि out-of-pocket कमाल यासह तुमच्या हेल्थ इन्श्युरन्स प्लॅनच्या तपशिलासह स्वत:ला जाणून घ्या.
- प्री-ऑथोरायझेशन: तुमच्या इन्श्युरन्सद्वारे कव्हर केलेल्या वैद्यकीय उपचार आणि प्रक्रियेसाठी प्री-ऑथोरायझेशन प्रोसेस समजून घ्या.
- क्लेम प्रोसेस: रिएम्बर्समेंट जलद करण्यासाठी क्लेम कसा दाखल करावा आणि कोणते डॉक्युमेंटेशन आवश्यक आहे हे जाणून घ्या.
- वैद्यकीय खर्चासाठी बजेट
- फंड वाटप करा: नियमित हेल्थकेअर खर्च आणि किरकोळ आपत्कालीन परिस्थिती कव्हर करण्यासाठी तुमच्या मासिक बजेटमध्ये वैद्यकीय खर्चासाठी कॅटेगरी समाविष्ट करा.
- खर्च ट्रॅक करा: पॅटर्न ओळखण्यासाठी आणि त्यानुसार तुमचे बजेट ॲडजस्ट करण्यासाठी तुमच्या वैद्यकीय खर्चाचा ट्रॅक ठेवा.
- आरोग्य बचत खाते (एचएसए) किंवा लवचिक खर्च खाते (एफएसए) वापरा
- एचएसए: जर तुमच्याकडे हाय-डिडक्टिबल हेल्थ प्लॅन (एचडीएचपी) असेल तर हेल्थ सेव्हिंग्स अकाउंट (एचएसए) मध्ये योगदान द्या. एचएसए टॅक्स लाभ ऑफर करतात आणि पात्र वैद्यकीय खर्चासाठी देय करण्यासाठी वापरले जाऊ शकतात.
- एफएसए: उपलब्ध असल्यास, वैद्यकीय खर्चासाठी प्री-टॅक्स पैसे बाजूला ठेवण्यासाठी लवचिक खर्च अकाउंट (एफएसए) मध्ये योगदान द्या.
- वैद्यकीय खर्चाची तुलना करा आणि वाटाघाटी करा
- आसपास खरेदी करा: विविध प्रदात्यांकडून वैद्यकीय प्रक्रिया आणि उपचारांसाठी खर्च संशोधन आणि तुलना करा.
- बिलवर वाटाघाटी करा: विशेषत: मोठ्या वैद्यकीय बिलांसाठी सवलत किंवा पेमेंट प्लॅन्ससाठी आरोग्यसेवा प्रदात्यांशी वाटाघाटी करण्यास संकोच करू नका.
- दीर्घकालीन काळजीसाठी प्लॅन
- दीर्घकालीन केअर इन्श्युरन्सचा विचार करा: दीर्घकालीन आजार किंवा अपंगत्वाशी संबंधित खर्च कव्हर करण्यासाठी दीर्घकालीन केअर इन्श्युरन्सच्या आवश्यकतेचे मूल्यांकन करा.
- फायनान्शियल प्लॅनिंग: तुमच्या एकूण फायनान्शियल प्लॅनमध्ये संभाव्य दीर्घकालीन काळजी खर्चाचा समावेश करा.
- निरोगी राहा
- प्रतिबंधात्मक काळजी: आरोग्य समस्यांना लवकर सामोरे जाण्यासाठी आणि महागड्या वैद्यकीय आपत्कालीन परिस्थितीचा धोका कमी करण्यासाठी प्रतिबंधात्मक काळजी आणि नियमित तपासणीला प्राधान्य द्या.
- आरोग्यदायी जीवनशैली: एकूण कल्याण राखण्यासाठी संतुलित आहार, नियमित व्यायाम आणि तणाव व्यवस्थापनासह निरोगी जीवनशैली स्वीकारा.
रवीसाठी उदाहरण प्लॅन
चला रवीसाठी एक उदाहरण प्लॅन तयार करूया, ज्यांच्याकडे अनपेक्षित वैद्यकीय खर्चासाठी तयारी करण्यासाठी ₹70,000 मासिक सॅलरी आहे:
- आपत्कालीन फंड बनवा:
- टार्गेट रक्कम: ₹2,10,000 (तीन महिन्यांचे सॅलरी)
- मासिक योगदान: ₹5,000
- आरोग्य विमा:
- हेल्थ इन्श्युरन्स कव्हरेज रिव्ह्यू आणि अपडेट करा.
- क्रिटिकल इलनेस पॉलिसी जोडण्याचा विचार करा.
- वैद्यकीय खर्चासाठी बजेट:
- नियमित वैद्यकीय खर्चासाठी प्रति महिना ₹5,000 वाटप करा.
- आरोग्य बचत खाते (HSA):
- लागू असल्यास, एचएसए मध्ये प्रति महिना ₹2,000 योगदान द्या.
- खर्च ट्रॅक करा आणि वाटाघाटी करा:
- सर्व वैद्यकीय खर्चाचे रेकॉर्ड ठेवा आणि आवश्यक असल्यास प्रदात्यांशी वाटाघाटी करा.
10.5 फायनान्शियल प्लॅनिंगसाठी टूल्स
फायनान्शियल प्लॅनिंगमध्ये तुम्हाला मदत करण्यासाठी विविध टूल्स आणि संसाधने उपलब्ध आहेत. येथे काही सर्वात उपयुक्त टूल्स आहेत:
- बजेटिंग टूल्स
- मिन्ट: एक मोफत बजेटिंग ॲप जे तुम्हाला तुमचे इन्कम, खर्च आणि सेव्हिंग्स ट्रॅक करण्यास मदत करते. हे तुम्हाला तुमचे फायनान्स मॅनेज करण्यास मदत करण्यासाठी अलर्ट आणि माहिती देखील प्रदान करते.
- तुम्हाला बजेट (YNAB) ची आवश्यकता आहे: एक पेड बजेटिंग ॲप जे शून्य-आधारित बजेटिंगवर लक्ष केंद्रित करते आणि तुम्हाला प्रत्येक डॉलरला विशिष्ट कॅटेगरीमध्ये वाटप करण्यास मदत करते.
- गुडबजेट: एक बजेटिंग ॲप जे तुम्हाला तुमचे फायनान्स मॅनेज करण्यास मदत करण्यासाठी एन्व्हलप बजेटिंग पद्धत वापरते.
- इन्व्हेस्टमेंट प्लॅनिंग टूल्स
- रोबो-ॲडव्हायजर्स: बेटरमेंट, वेल्थफ्रंट आणि एसीओआरएस सारखे प्लॅटफॉर्म तुमचे ध्येय आणि रिस्क सहनशीलतेवर आधारित ऑटोमेटेड इन्व्हेस्टमेंट मॅनेजमेंट प्रदान करतात.
- स्टॉक मार्केट सिम्युलेटर्स: इन्व्हेस्टोपेडिया सिम्युलेटर आणि मार्केटवॉच व्हर्च्युअल स्टॉक एक्सचेंज सारख्या टूल्स तुम्हाला वास्तविक फायनान्शियल रिस्कशिवाय इन्व्हेस्टमेंट करण्याची परवानगी देतात.
- इन्व्हेस्टमेंट कॅल्क्युलेटर: रिटर्नचा अंदाज घेण्यासाठी ऑनलाईन कॅल्क्युलेटर वापरा, जसे की व्हॅनगार्डचे इन्व्हेस्टमेंट कॅल्क्युलेटर किंवा म्युच्युअल फंड वेबसाईटवर एसआयपी कॅल्क्युलेटर.
- रिटायरमेंट प्लॅनिंग टूल्स
- रिटायरमेंट कॅल्क्युलेटर: AARP रिटायरमेंट कॅल्क्युलेटर किंवा फिडेलिटी रिटायरमेंट स्कोअर सारखे टूल्स तुम्हाला रिटायरमेंटसाठी किती सेव्ह करणे आवश्यक आहे याचा अंदाज घेण्यास मदत करू शकतात.
- पेंशन प्लॅनर: EPFO पेन्शन कॅल्क्युलेटर सारखे टूल्स तुम्हाला तुमचे पेन्शन लाभ समजून घेण्यास आणि त्यानुसार प्लॅन करण्यास मदत करू शकतात.
- सामाजिक सिक्युरिटी अंदाज: तुमच्या भविष्यातील सामाजिक सिक्युरिटी लाभांचा अंदाज घेण्यासाठी सोशल सिक्युरिटी प्रशासनाच्या निवृत्ती अंदाज वापरा.
- डेब्ट मॅनेजमेंट टूल्स
- डेब्ट पेऑफ कॅल्क्युलेटर: डेब्ट स्नोबॉल कॅल्क्युलेटर किंवा डेब्ट ॲव्हलंच कॅल्क्युलेटर सारखे टूल्स तुम्हाला तुमचे लोन भरण्यासाठी प्लॅन तयार करण्यास मदत करू शकतात.
- डेब्ट मॅनेजमेंट ॲप्स: टॅली आणि कर्ज नसलेले ॲप्स. हे तुम्हाला तुमचे कर्ज कार्यक्षमतेने मॅनेज आणि देय करण्यास मदत करते.
- टॅक्स प्लॅनिंग टूल्स
- टॅक्स तयारी सॉफ्टवेअर: टर्बोटॅक्स, H&R ब्लॉक आणि टॅक्सॅक्ट सारखे टूल्स तुम्हाला तुमचे टॅक्स अचूकपणे फाईल करण्यास आणि कपात आणि क्रेडिट शोधण्यास मदत करतात.
- टॅक्स कॅल्क्युलेटर: तुमच्या टॅक्स दायित्वाचा अंदाज घेण्यासाठी आयआरएस टॅक्स विथहोल्डिंग एस्टिमेटर किंवा टॅक्स स्लेयर टॅक्स कॅल्क्युलेटर सारखे ऑनलाईन टॅक्स कॅल्क्युलेटर वापरा.
- सेव्हिंग्स आणि आपत्कालीन फंड टूल्स
- सेव्हिंग कॅल्क्युलेटर: बँक्रेट सेव्हिंग्स कॅल्क्युलेटर किंवा सिम्पल सेव्हिंग्स कॅल्क्युलेटर सारखे टूल्स तुम्हाला तुमचे सेव्हिंग्स गोल्स प्लॅन करण्यास मदत करू शकतात.
- इमर्जन्सी फंड प्लॅनर: साधे आणि डिजिट सारखे ॲप्स तुम्हाला आपत्कालीन फंडसाठी सेव्हिंग्स ऑटोमेट करण्यास मदत करतात.
- फायनान्शियल प्लॅनिंग सॉफ्टवेअर
- वैयक्तिक कॅपिटल: तुमची इन्व्हेस्टमेंट, नेट वर्थ आणि रिटायरमेंट प्लॅनिंग ट्रॅक करणारे कॉम्प्रिहेन्सिव्ह फायनान्शियल प्लॅनिंग टूल.
- क्विकन: एक फायनान्शियल मॅनेजमेंट सॉफ्टवेअर जे तुम्हाला तुमचे इन्कम, खर्च, गुंतवणूक आणि बजेट मॅनेज करण्यास मदत करते.
- YNAB (तुम्हाला बजेटची आवश्यकता आहे): बजेट करण्याव्यतिरिक्त, YNAB तुमचे फायनान्शियल लक्ष्य आणि प्रगती ट्रॅक करण्यासाठी टूल्स देखील ऑफर करते.
- इस्टेट प्लॅनिंग टूल्स
- लीगलझूम: एक ऑनलाईन प्लॅटफॉर्म जो तुम्हाला इस्टेट प्लॅनिंगसाठी कायदेशीर डॉक्युमेंट्स तयार करण्यास मदत करतो, जसे की विल्स आणि ट्रस्ट.
- विलमेकर: एक सॉफ्टवेअर जे तुम्हाला इच्छा, जिवंत विश्वास आणि इतर इस्टेट प्लॅनिंग डॉक्युमेंट्स तयार करून मार्गदर्शन करते.
10.6 परवडणारी क्षमता आणि फायनान्शियल तयारीचे मूल्यांकन करणे
घर खरेदी करणे, शिक्षणात गुंतवणूक करणे किंवा बिझनेस सुरू करणे यासारख्या प्रमुख फायनान्शियल वचनबद्धतेविषयी माहितीपूर्ण निर्णय घेण्यासाठी परवडणारी क्षमता आणि फायनान्शियल तयारीचे मूल्यांकन करणे महत्त्वाचे आहे.
- बजेट: बजेटिंगसह परवडणाऱ्या खर्चाचे मूल्यांकन करणे सुरू होते. तुमचे मासिक इन्कम आणि खर्चाचे मूल्यांकन करून, तुम्हाला तुमच्या फायनान्शियल परिस्थितीचे स्पष्ट चित्र मिळते. इतर प्राधान्यांसाठी फंड मुक्त करण्यासाठी तुम्ही खर्च कमी करू शकता किंवा अधिक बचत करू शकता ते क्षेत्र ओळखणे आवश्यक आहे. तुमचा खर्च ट्रॅक करणे तुम्हाला तुमच्या फायनान्शियल सवयी समजून घेण्यास आणि तुमची संसाधने अधिक प्रभावीपणे कुठे वाटप करावी याविषयी माहितीपूर्ण निर्णय घेण्यास मदत करते.
- बचत: आपत्कालीन फंड तयार करणे हा फायनान्शियल तयारीचा एक महत्त्वाचा पैलू आहे. या फंडाने किमान 3-6 महिन्यांच्या राहणीमानाचा खर्च कव्हर केला पाहिजे, वैद्यकीय आपत्कालीन परिस्थिती किंवा नोकरी गमावणे यासारख्या अनपेक्षित परिस्थितीसाठी सुरक्षा जाळी प्रदान केली पाहिजे. याव्यतिरिक्त, घर किंवा शिक्षण निधीवर डाउन पेमेंट यासारख्या विशिष्ट ध्येयांसाठी पैसे बाजूला ठेवणे, हे सुनिश्चित करते की तुम्ही तुमच्या एकूण फायनान्शियल प्लॅनला अडथळा न आणता भविष्यातील फायनान्शियल वचनबद्धतेसाठी तयार आहात.
- डेब्ट मॅनेजमेंट: फायनान्शियल स्थिरतेसाठी तुमचे लोन प्रभावीपणे मॅनेज करणे महत्त्वाचे आहे. क्रेडिट कार्ड, लोन आणि गहाण यासह तुमच्या वर्तमान लोन परिस्थितीचे मूल्यांकन करून सुरुवात करा. एकूण फायनान्शियल भार कमी करण्यासाठी उच्च-इंटरेस्ट डेब्ट भरण्याला प्राधान्य द्या. जर ते तुमचा एकूण इंटरेस्ट रेट कमी करण्यास मदत करत असेल तर लोन एकत्रीकरण देखील एक व्यवहार्य पर्याय असू शकतो, ज्यामुळे मासिक पेमेंट मॅनेज करणे आणि लोन जलद भरणे सोपे होते.
- क्रेडिट स्कोअर: अनुकूल लोन अटी आणि इंटरेस्ट रेट्स ॲक्सेस करण्यासाठी चांगला क्रेडिट स्कोअर आवश्यक आहे. तुमचा क्रेडिट स्कोअर आणि क्रेडिट रिपोर्ट नियमितपणे तपासल्याने तुम्हाला तुमच्या क्रेडिट स्थितीविषयी माहिती मिळण्यास मदत होते. वेळेवर बिल भरून, क्रेडिट कार्ड बॅलन्स कमी ठेवून आणि जबाबदारीने क्रेडिट मॅनेज करून तुमचा क्रेडिट स्कोअर राखण्याचे किंवा सुधारण्याचे ध्येय ठेवा. मजबूत क्रेडिट स्कोअर प्रमुख वचनबद्धतेसाठी तुमच्या फायनान्शियल तयारीवर लक्षणीयरित्या परिणाम करू शकतो.
- इन्श्युरन्स: स्वत:चे आणि तुमच्या मालमत्तेचे अनपेक्षित घटनांपासून संरक्षण करण्यासाठी पुरेसे इन्श्युरन्स कव्हरेज महत्त्वाचे आहे. घर, वाहन, आरोग्य, इन्श्युरन्स अशा विविध गोष्टींसाठी आपणास गरज आहे की नाही याची काळजी घ्या. तुमच्या वर्तमान गरजांशी सुसंगत असल्याची खात्री करण्यासाठी आणि पुरेसे संरक्षण प्रदान करण्यासाठी तुमच्या इन्श्युरन्स पॉलिसींचे नियमितपणे रिव्ह्यू आणि अपडेट करा. योग्य इन्श्युरन्स कव्हरेज फायनान्शियल अडचणी टाळू शकते आणि मनःशांती प्रदान करू शकते.
- इन्व्हेस्टमेंट: रिस्क पसरविण्यासाठी आणि दीर्घकालीन फायनान्शियल लक्ष्य प्राप्त करण्यासाठी तुमच्या इन्व्हेस्टमेंट पोर्टफोलिओमध्ये विविधता आणणे ही गुरुकिल्ली आहे. तुमचे ध्येय, जोखीम सहनशीलता आणि वेळेचे क्षितीज याच्याशी जुळणारे गुंतवणूक धोरण विकसित करण्यासाठी आर्थिक सल्लागाराचा सल्ला घ्या. चांगला वैविध्यपूर्ण पोर्टफोलिओ तुम्हाला मार्केट मधील चढउतार नेव्हिगेट करण्यास आणि संपत्ती निर्माण करण्यासाठी संतुलित दृष्टीकोन प्राप्त करण्यास मदत करू शकतो.
- फायनान्शियल गोल्स: फायनान्शियल तयारीसाठी स्पष्ट शॉर्ट-टर्म आणि लाँग-टर्म फायनान्शियल गोल्स सेट करणे आवश्यक आहे. हे ध्येय साध्य करण्यासाठी वास्तविक कालमर्यादा तयार करा आणि त्यांना व्यवस्थापित करण्यायोग्य स्टेप्समध्ये विभाजित करा. तुमच्या प्रगतीवर नियमितपणे देखरेख ठेवा आणि ट्रॅकवर राहण्यासाठी आवश्यकतेनुसार तुमचा प्लॅन ॲडजस्ट करा. सुपरिभाषित ध्येय असल्याने माहितीपूर्ण फायनान्शियल निर्णय घेण्यासाठी दिशा आणि प्रेरणा मिळते.
- उत्पन्न क्षमता: तुमचे उत्पन्न वाढविणे तुमची आर्थिक स्थिरता आणि प्रमुख वचनबद्धतांसाठी तयारी वाढवू शकते. तुमची कमाईची क्षमता वाढविण्यासाठी अतिरिक्त शिक्षण, प्रमाणपत्रे किंवा साईड गिग्सचा विचार करा. तुमचे कौशल्य वाढवणे आणि नवीन संधी शोधणे यामुळे उच्च उत्पन्न आणि अधिक फायनान्शियल लवचिकता निर्माण होऊ शकते.


