यूजर म्हणून UPI तुमच्यासाठी मोफत आहे आणि ते वैयक्तिक ट्रान्सफर आणि लहान मर्चंट पेमेंटसाठी मोफत राहील. हे सुरू करण्यासाठी मोफत नाही. बँका, पेमेंट अॅप्स आणि एनपीसीआयने टेक्नॉलॉजी, सिक्युरिटी आणि अनुपालनावर मोठा खर्च केला आहे. आतापर्यंत, ते खर्च सरकारी प्रोत्साहन आणि बँकांच्या व्यापक व्यवसायाद्वारे कव्हर केले गेले आहेत. 15 ऑक्टोबर 2026 पासून, नवीन 0.4% मर्चंट फी काही मोठ्या मर्चंट पेमेंटवर लागू होते. ग्राहक हे देय करण्यासाठी नाहीत.
UPI म्हणजे काय आणि ते मुक्त का वाटते?
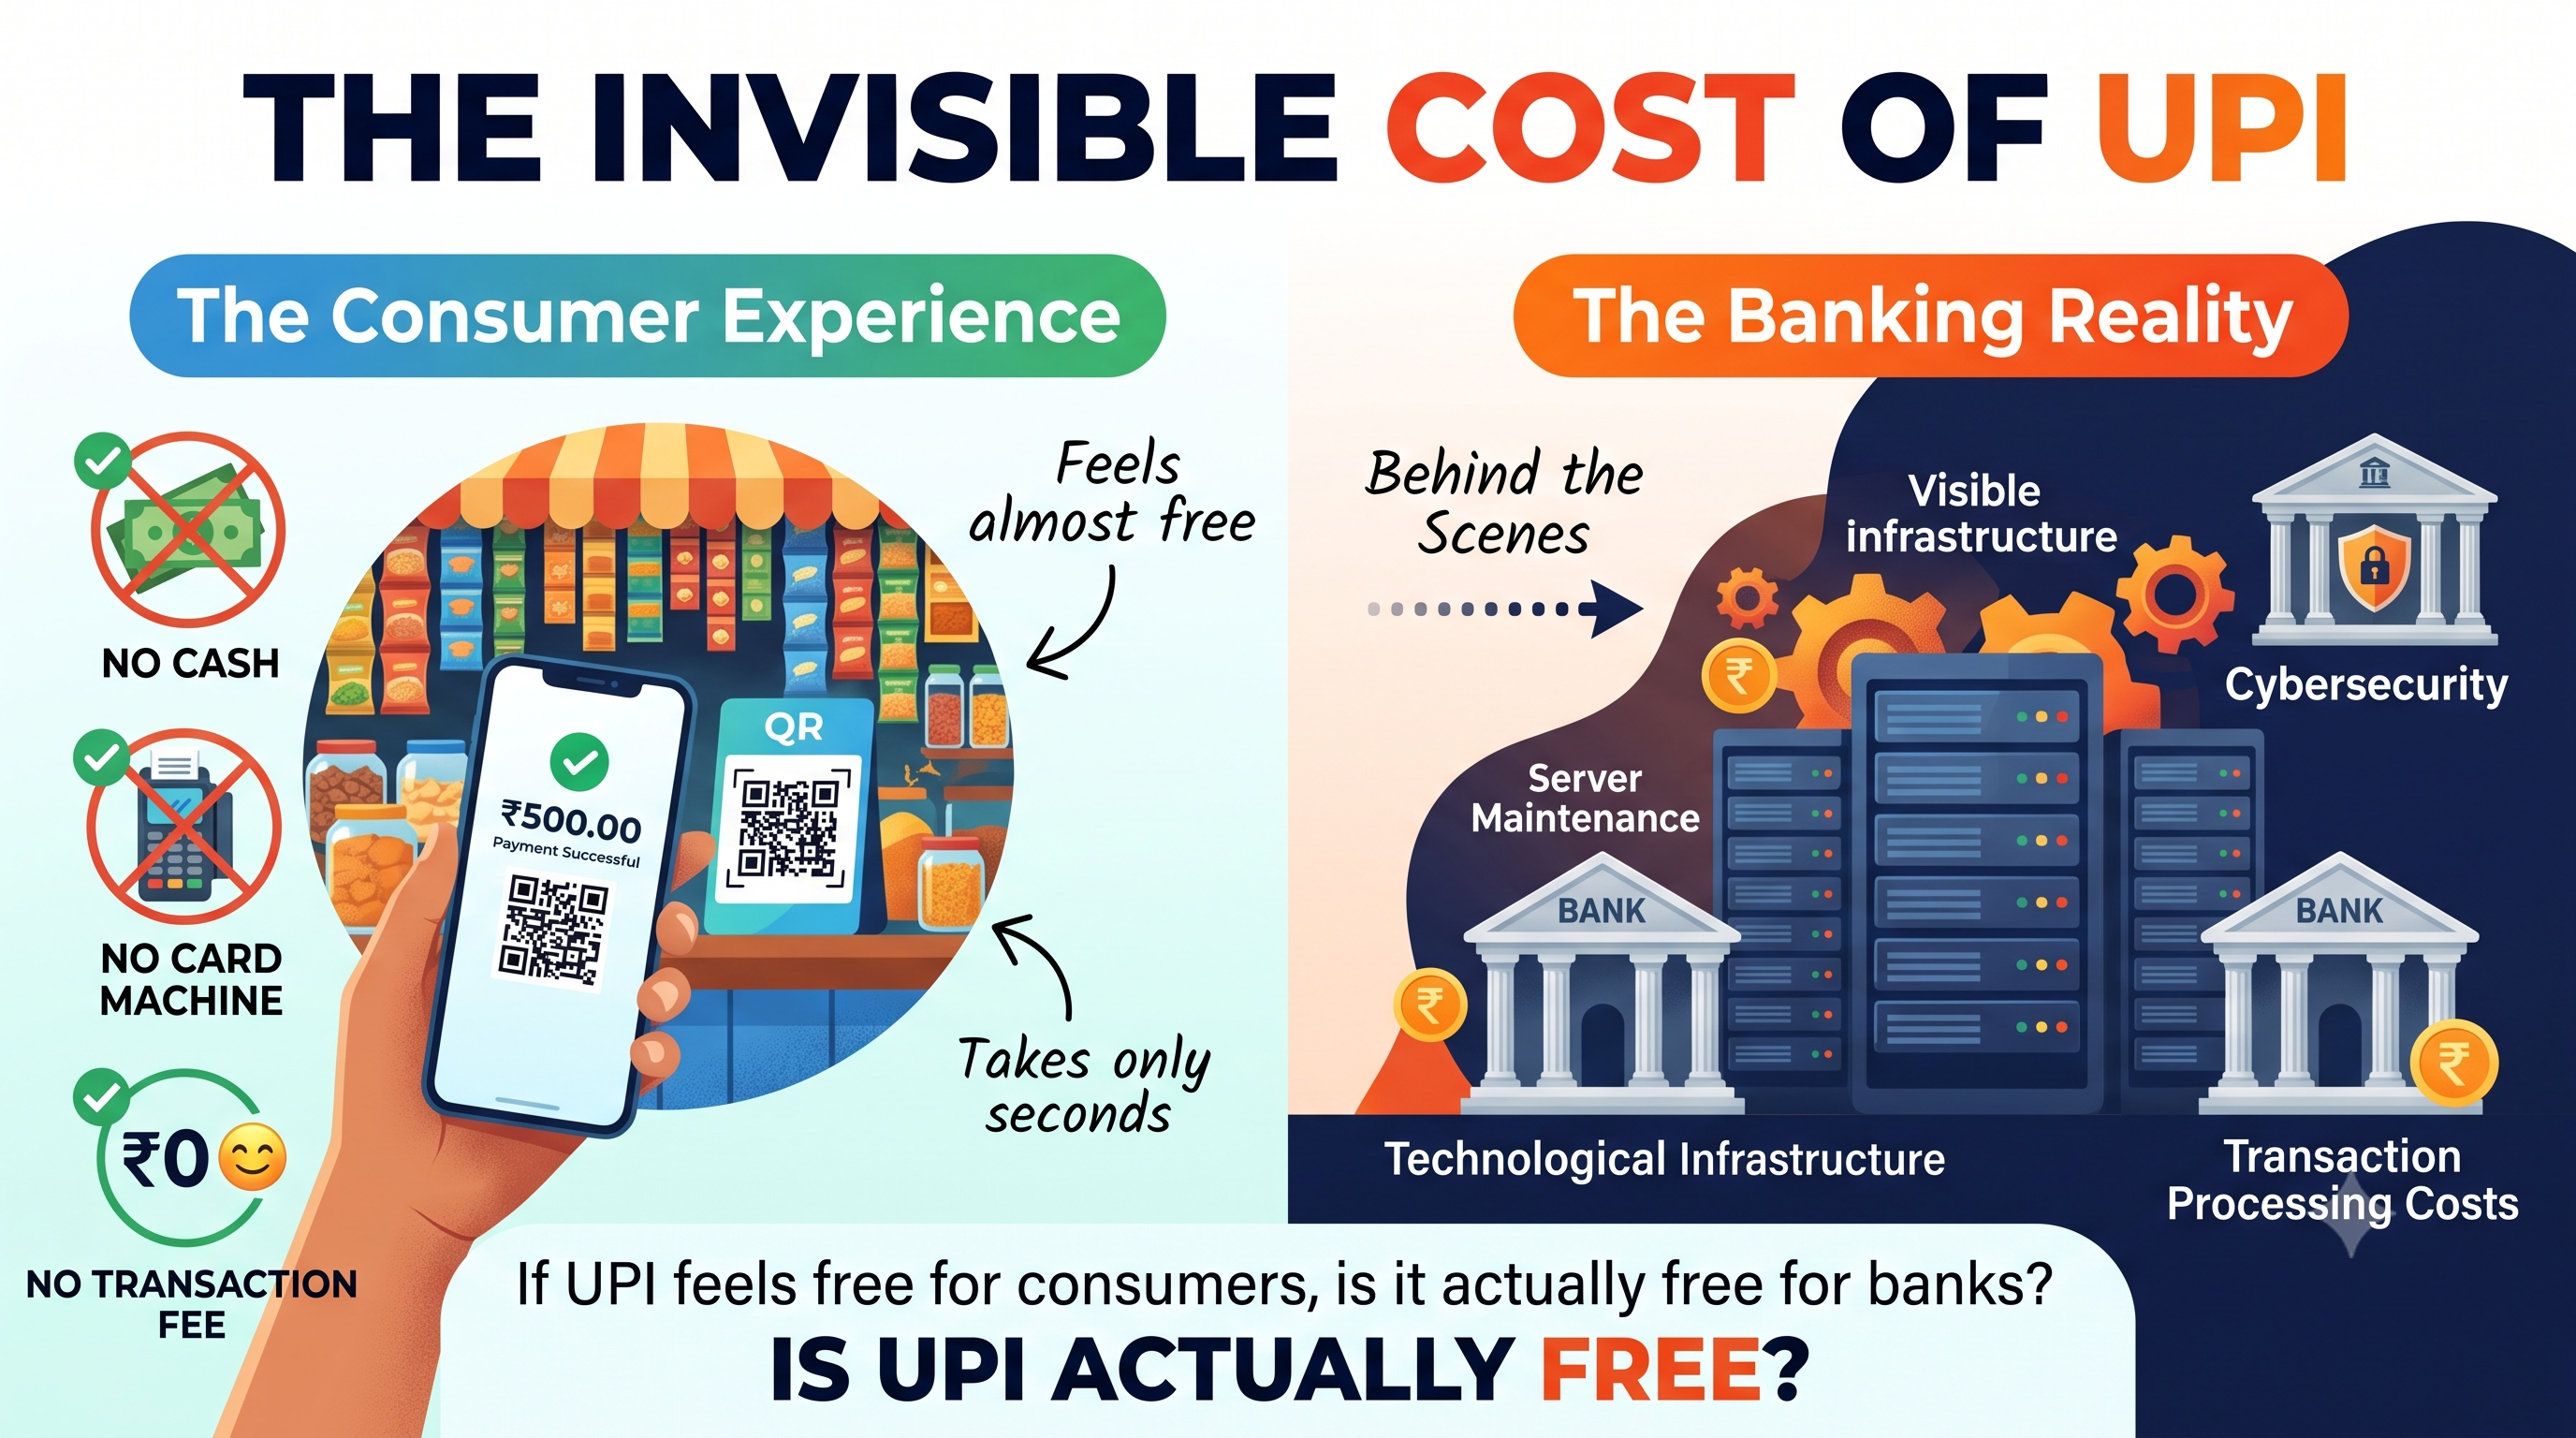
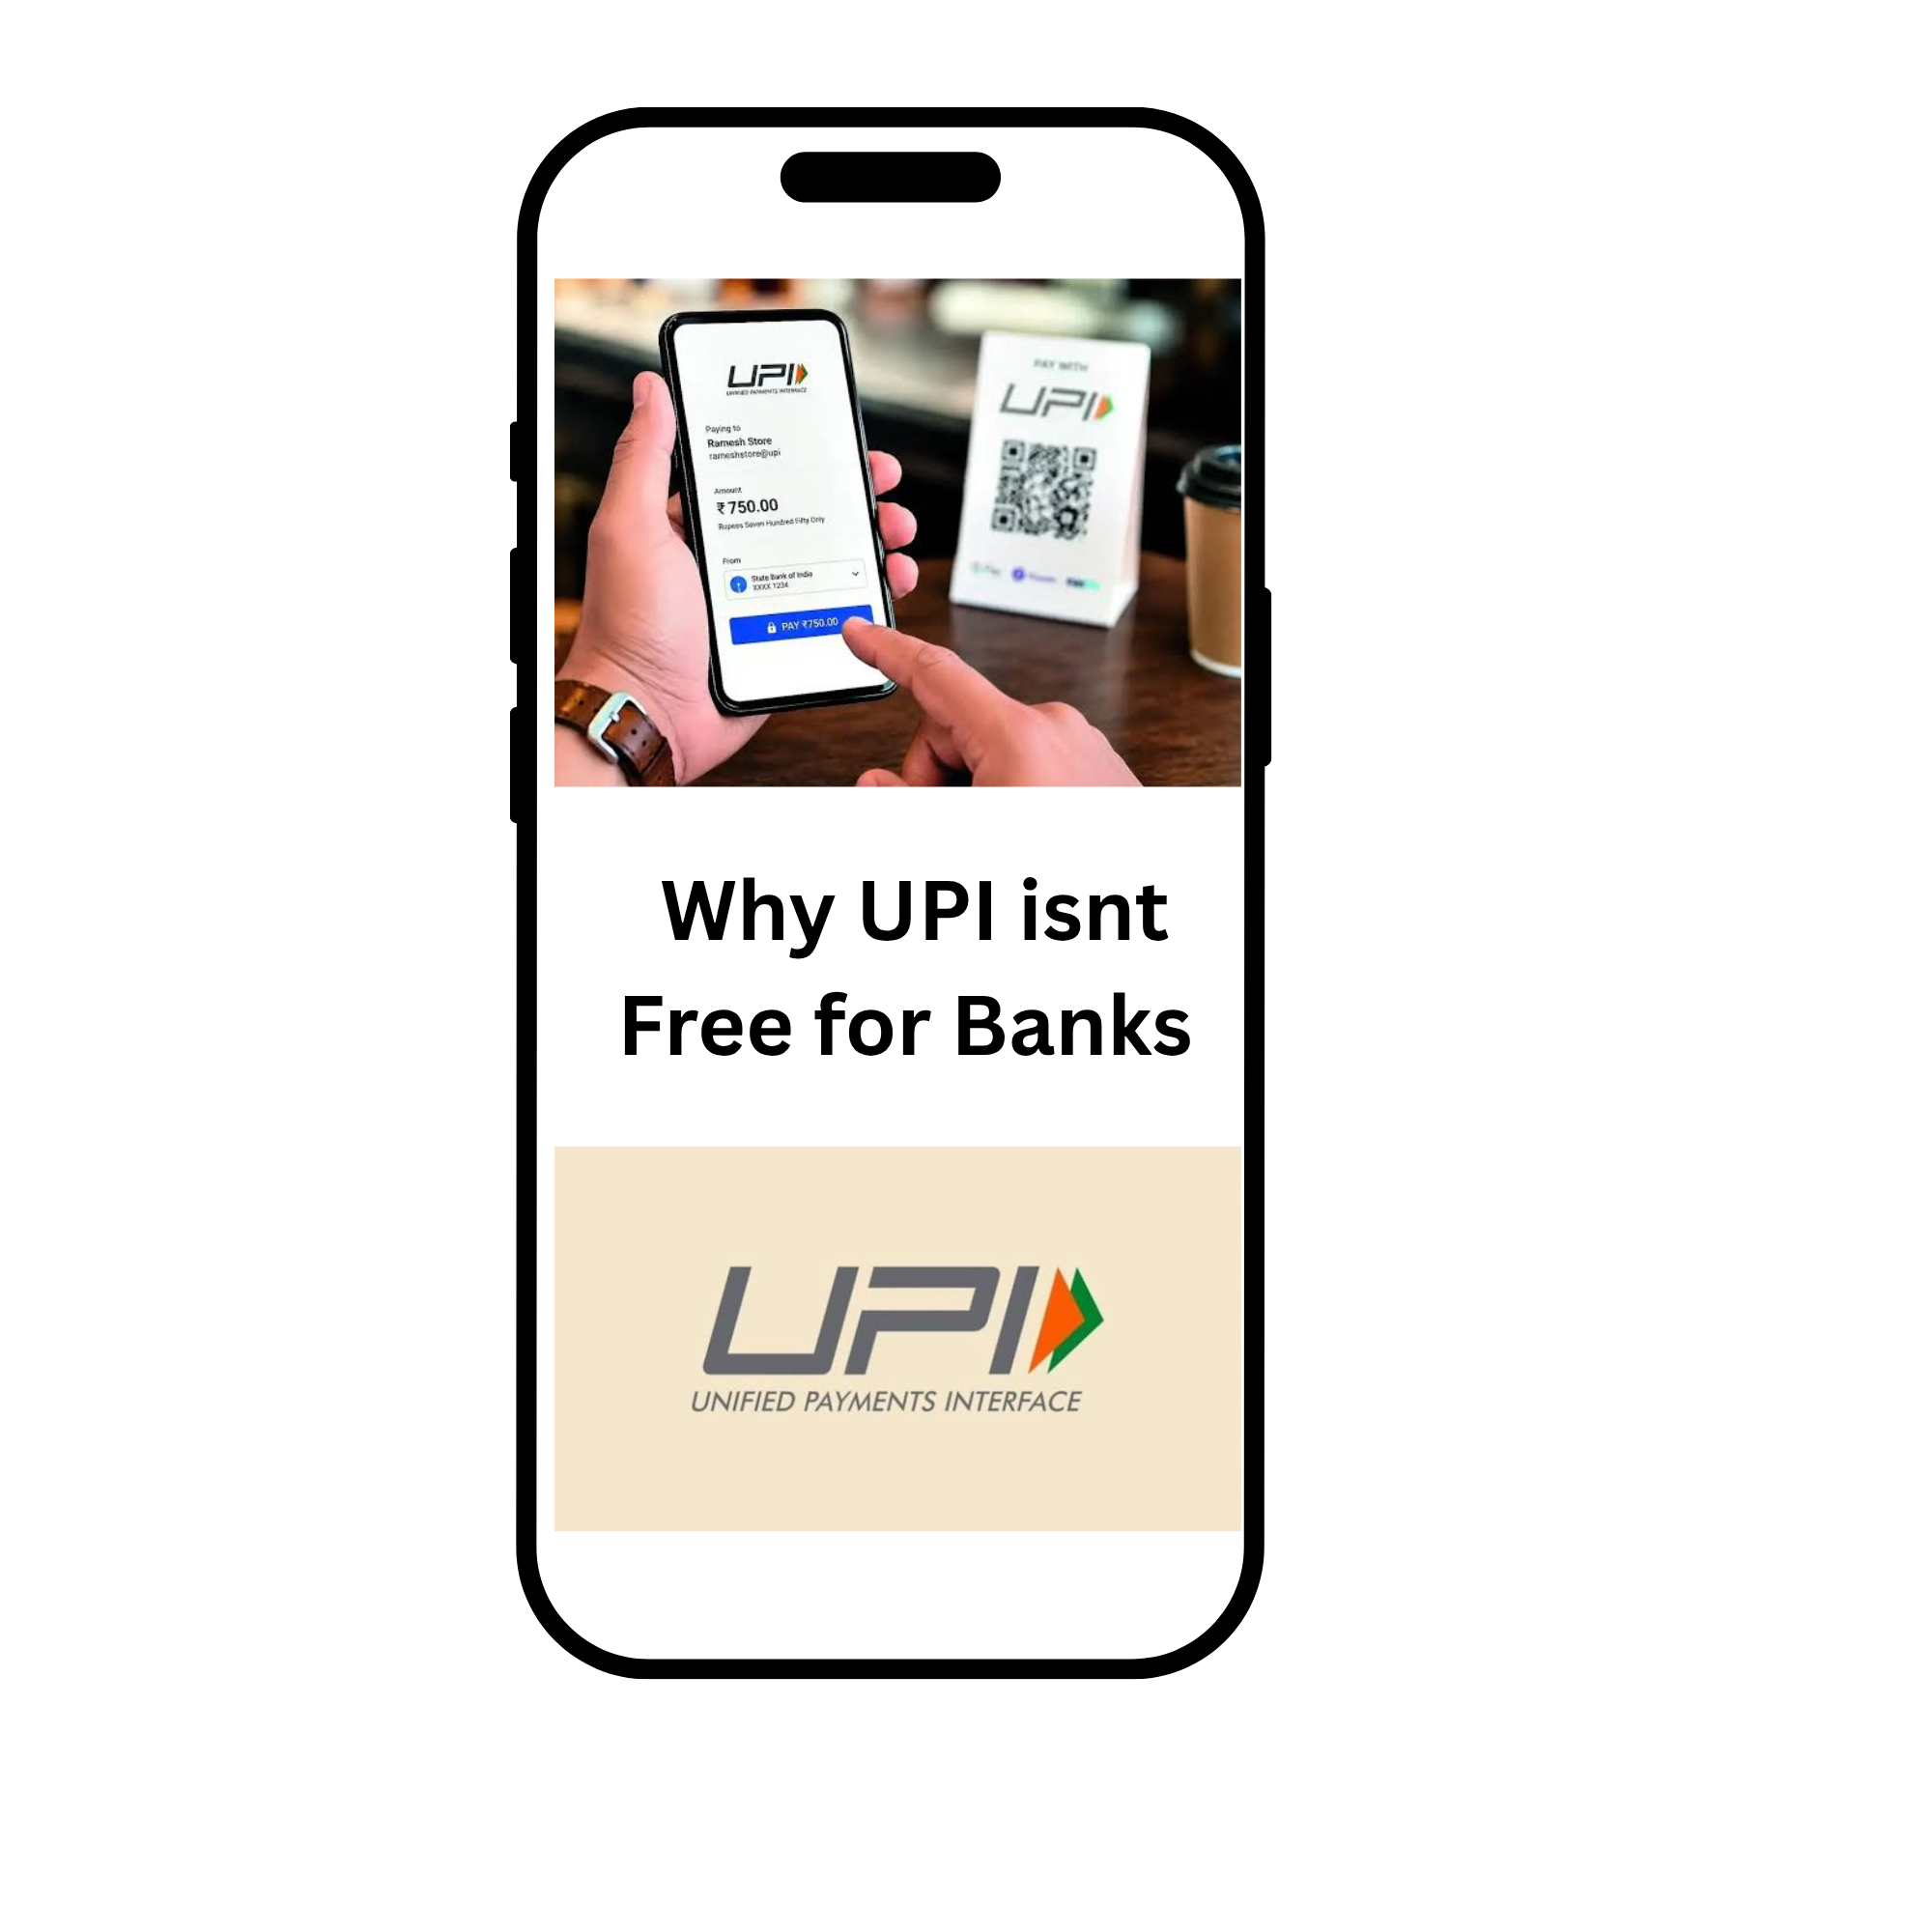
युनिफाइड पेमेंट्स इंटरफेस (UPI) Unified Payments Interface (UPI) ही राष्ट्रीय पेमेंट्स कॉर्पोरेशन ऑफ इंडिया (NPCI) द्वारे निर्मित आणि संचालित एक इन्स्टंट पेमेंट सिस्टम आहे जी भारतीय रिझर्व्ह बँक (RBI) च्या देखरेखीखाली आहे. तुम्ही QR कोड स्कॅन करता, रक्कम एन्टर करता, प्रमाणित करता आणि काही सेकंदांत बँक अकाउंट दरम्यान पैसे जातात.
बहुतांश लोकांसाठी कोणतेही फी नाही, कार्ड मशीन नाही आणि कॅश नाही. म्हणूनच UPI हा देय करण्याचा भारताचा डिफॉल्ट मार्ग बनला आहे.
यूपीआय म्हणजे काय?
लहान खर्च का महत्त्वाचे आहेत हे स्केल स्पष्ट करते:
- UPI ने सप्टेंबर 2026 मध्ये ₹29.37 लाख कोटी रुपयांच्या 24.07 अब्ज व्यवहारांवर प्रक्रिया केली, ज्यामुळे दिवसातून सरासरी 802 दशलक्ष व्यवहार झाले.
- आर्थिक वर्ष 26 मध्ये, UPI ने जवळपास ₹314 लाख कोटी किंमतीचे 24,162 कोटी पेक्षा जास्त व्यवहार हाताळले, जे आर्थिक वर्ष 17 पासून व्हॉल्यूममध्ये जवळपास 13,000-पट वाढ होते.
- केअरएज नुसार, आर्थिक वर्ष 27 च्या पहिल्या तिमाहीत UPI चा रिटेल पेमेंट व्हॉल्युमचा शेअर 86.8% पर्यंत पोहोचला.
यूपीआय सुरू करण्यासाठी काय करावे लागेल?
प्रत्येक "पेमेंट यशस्वी" मेसेज अनेक पार्टी एकत्र काम करण्यावर अवलंबून असतो:
- ग्राहकाची बँक, जे अकाउंट आणि पेमेंट प्रणाली व्यवस्थापित करते.
- UPI ॲप (फोनपे, गूगल पे, पेटीएम, भीम आणि अन्य), जे इंटरफेस प्रदान करते.
- एनपीसीआय, जे बँकांना कनेक्ट करणारे नेटवर्क ऑपरेट करते.
- मर्चंटची बँक किंवा पेमेंट प्रदाता, जे पैसे प्राप्त आणि सेटल करते.
- सुरक्षा आणि फसवणूक प्रणाली, जे देयके प्रमाणित करतात आणि संशयास्पद ॲक्टिव्हिटी फ्लॅग करतात.
बँकांनी या सिस्टीम्स चोवीस तास चालू ठेवणे आवश्यक आहे. याचा अर्थ सर्व्हर, सायबर सिक्युरिटी, फ्रॉड मॉनिटरिंग, कम्प्लायन्स, कस्टमर सपोर्ट आणि इंजिनीअरिंग टीम. QR कोड प्रिंट करण्यासाठी जवळपास काहीही खर्च नाही, परंतु त्यामागील नेटवर्क महाग आहे.
प्रति ट्रान्झॅक्शन एक लहान खर्च देखील या वॉल्यूममध्ये जोडला जातो. संसदीय समितीने उद्योगाचा अंदाजित ऑपरेटिंग खर्च ₹20,700 कोटी असल्याचे नमूद केले.
MDR म्हणजे काय आणि ते का हटवले गेले?
मर्चंट डिस्काउंट रेट (MDR) हे एक फी आहे जे मर्चंट डिजिटल पेमेंट स्वीकारण्यासाठी बँक किंवा पेमेंट प्रोसेसरला देय करते. कार्ड पेमेंटमध्ये दीर्घकाळ MDR आकारला गेला आहे. UPI ने जानेवारी 2020 पासून शून्य MDR घेतला आहे. त्यापूर्वी, मर्चंट ट्रान्झॅक्शन 0.30 % पर्यंत आकर्षित करू शकतात. सरकारने लोकांना रोख रकमेपासून दूर ठेवण्यासाठी आणि लहान दुकानदारांना डिजिटल होण्यास मदत करण्यासाठी ते काढून टाकले. जर भाजीपाला विक्रेत्याला प्रत्येक ₹50 विक्रीवर फी भरावे लागले, तर अनेकांनी रोख रक्कम दिली असती.
MDR काढून टाकल्याने खर्च काढून टाकला नाही. यामुळे खर्च इतरत्र हलवला.
मोफत UPI साठी कोण पैसे देत आहे?
- सरकार.2021-22 च्या अर्थसंकल्पात सादर केलेल्या योजनेंतर्गत, सरकार RuPay डेबिट कार्ड आणि कमी मूल्याच्या BHIM-UPI व्यवहारांवर प्रक्रिया करण्यासाठी बँकांची परतफेड करते, जेणेकरून ग्राहक आणि लहान व्यापारी थोडे किंवा काहीही देय करतात. यामध्ये ₹2,000 पर्यंतच्या लहान व्यवहारांचा समावेश होतो.
रक्कम वेळेनुसार खूपच बदलली आहे:
- 2021-22 मध्ये ₹1,389 कोटी भरले गेले, 2023-24 पर्यंत ₹3,631 कोटी पर्यंत वाढ.
- आर्थिक वर्ष 26 साठी ₹437 कोटीचे बजेट केले गेले.
- आर्थिक वर्ष 26-27 साठी बजेटमध्ये ₹2,000 कोटी प्रदान केले गेले आहेत.
- बँक आणि पेमेंट कंपन्या.त्याच संसदीय पॅनेलला आढळले की सरकारी प्रोत्साहन उद्योगाच्या वास्तविक खर्चाच्या केवळ 11 % आणि संभाव्य MDR कलेक्शनच्या जवळपास 14 % कव्हर करते. बँका आणि इतर सहभागी उर्वरित शोषतात.
- व्यापक बँकिंग संबंध.बँक UPI देयकावर फी कमवू शकत नाही, परंतु UPI वापरणारा कस्टमर डिपॉझिट अकाउंट ठेवतो आणि नंतर लोन, क्रेडिट कार्ड किंवा इन्व्हेस्टमेंट प्रॉडक्ट खरेदी करू शकतो. डिपॉझिट हा कर्ज देण्यासाठी निधीचा स्त्रोत आहे. UPI न वापरता देखील बँका सक्षम होऊ शकत नाहीत.
15 ऑक्टोबर 2026 पासून काय बदलत आहे?
2020 नंतर UPI मध्ये करण्यात आलेला हा सर्वात मोठा बदल आहे.
- 15 ऑक्टोबर 2026 पासून, पात्र व्यक्ती-ते-मर्चंट (P2M) पेमेंट ₹2,000 पेक्षा अधिक असल्यास 0.4 % MDR आकारला जातो, ज्याची मर्यादा ₹300 प्रति ट्रान्झॅक्शन आहे. शून्य MDR वर ₹2,000 किंवा त्यापेक्षा कमी निवासाची P2M देयके.
- कॅप ₹75,000 आणि त्यावरील देयकांवर लागू होते.
- मर्चंट फी भरतो, कस्टमर नाही. P2P ट्रान्सफर मोफत राहतात.
- लहान मर्चंट ज्यांना त्यांच्या स्वत:च्या अकाउंटमध्ये QR पेमेंटद्वारे महिन्याला ₹1 लाख पर्यंत प्राप्त होतात, त्यांना ₹2,000 पेक्षा अधिक एकाच पेमेंटवरही सूट दिली जाते.
- सरकारने म्हटले आहे की MDR टॅक्स नाही. हे सरकार किंवा एनपीसीआय द्वारे संकलित केलेले नाही आणि बँक आणि ॲप प्रोव्हायडर्ससह पेमेंट इकोसिस्टीममध्ये वितरित केले जाते.
मर्चंट काय देय करतील याची उदाहरणे:
मर्चंट पेमेंट | एमडीआर | फी |
₹1,500 | काहीही नाही (₹2,000 किंवा त्यापेक्षा कमी) | ₹0 |
₹2,000 | काहीही नाही (फी केवळ ₹2,000 पेक्षा अधिक लागू) | ₹0 |
₹5,000 | 0.4% | ₹20 |
₹50,000 | 0.4% | ₹200 |
₹1,00,000 | 0.4 % ₹400 असेल, परंतु मर्यादित आहे | ₹300 |
हा थ्रेशोल्ड का? सरकारी डाटा दर्शविते की ₹2,000 पर्यंतचे ट्रान्झॅक्शन UPI मर्चंट ट्रान्झॅक्शन वॉल्यूमच्या 96% पेक्षा जास्त आहेत. उच्च-मूल्य देयके मर्चंट वॉल्यूमच्या जवळपास 4 % आहेत परंतु वॅल्यूच्या जवळपास 67 % आहेत. त्यामुळे फी देयकांच्या लहान भागाला स्पर्श करते परंतु पैशांचा मोठा भाग आहे.
कायदेशीर बॅकड्रॉप. संसदेने अलीकडेच टॅक्स आणि इतर कायदे (सुधारणा) विधेयक, 2026 पास केले, ज्यामध्ये पेमेंट आणि सेटलमेंट सिस्टीम कायदा, 2007 मध्ये सुधारणा करण्यात आली. कोणते इलेक्ट्रॉनिक पेमेंट पद्धती शुल्कापासून वैधानिक संरक्षण ठेवतात हे सरकार आता निर्दिष्ट करू शकते.
पुशबॅक. प्रस्तावित 0.4% फी विषयी चिंता व्यक्त करण्यासाठी विविध राज्यांच्या जवळपास 20 व्यापार प्रतिनिधींनी वित्त मंत्र्यांची भेट घेतली. तपशील आणि सूट अद्याप स्पष्ट केल्या जाऊ शकतात, त्यामुळे मर्चंटने नवीनतम NPCI सर्क्युलर तपासावे.
केवळ ग्राहकांना चार्ज का करू नये?
₹50 देयकावर ₹2 फी म्हणजे त्याच्या मूल्याच्या 4% आणि ₹20 पेमेंटवर ते 10% आहे. यामुळे लोकांना कॅशवर परत आणले जाईल. त्यामुळे मोठ्या, व्यावसायिक देयकांमधून महसूल शोधताना दररोजचे पेमेंट मुक्त ठेवण्यावर पॉलिसी लक्ष केंद्रित करते.
शाश्वत मॉडेल शक्य आहे का?
चर्चा सुरू आहे. संसदीय समितीने अशा रचनेची मागणी केली आहे जी सरकारी अनुदानावर खूप अवलंबून नाही. वित्त मंत्रालयाने पॅनेलला सांगितले की ते उच्च-मूल्याचे व्यवहार किंवा व्यापाऱ्यांवरील लक्ष्यित एमडीआर आणि एक स्तरीय प्रोत्साहन संरचना तपासत आहे, जी पुढील काही वर्षांमध्ये सरकारी सहाय्य टप्प्याटप्प्याने देईल. ऑक्टोबर रोलआऊट ही त्या दिशेनेची पहिली पायरी आहे.
सिक्युरिटी, अपटाइम आणि नवउपक्रमासाठी देय करताना UPI परवडणारे ठेवणे हे ध्येय आहे.
याचा तुमच्यासाठी काय अर्थ आहे?
- ग्राहक:तुमची UPI देयके मोफत राहतील. जर दुकानाने "UPI सरचार्ज" जोडले तर त्यास प्रश्न करा. MDR मर्चंटद्वारे भरला जातो.
- लहान व्यापारी:₹2,000 किंवा त्यापेक्षा कमी दैनंदिन विक्री मोफत आहे आणि पात्र लहान मर्चंट पूर्णपणे सूट राहतात.
- मोठे व्यापारी:तुम्ही निर्दिष्ट कॅटेगरी अंतर्गत येत आहात का ते तपासा आणि ₹2,000 वरील पेमेंटवर 0.4% खर्चासाठी प्लॅन करा.
निष्कर्ष
UPI हे अगदी मोफत आहे, पण ते कधीही चालू करण्यासाठी विनामूल्य नाही. वर्षानुवर्षे, सरकारी प्रोत्साहन आणि बँकांचा व्यापक बिझनेस समावेशन खर्च. ₹2,000 कोटी सपोर्टसाठी ₹20,700 कोटी ऑपरेटिंग खर्चासह, सिस्टीमला नवीन मॉडेलची आवश्यकता आहे. मोठी मर्चंट पेमेंटवर नवीन 0.4% MDR ही पहिली स्टेप आहे. ग्राहक आणि लहान मर्चंट सध्या सुरक्षित राहतात.