प्रत्येक रुपयाची समान किंमत असली तरीही, पैसे कुठून आले किंवा आपण त्याचा वापर कशासाठी करण्याची योजना आखत आहोत यावर अवलंबून, मानसिक लेखा ही रक्कम वेगळी उपचार करण्याची सवय आहे. हे वर्तनात्मक अर्थशास्त्रातील सर्वात महत्त्वाच्या कल्पनांपैकी एक आहे आणि ते समजून घेणे तुम्हाला लहानपणापासून स्मार्ट पैसे निवडण्यास मदत करू शकते.
मेंटल अकाउंटिंग समजून घेण्यासाठी एक सोपे उदाहरण
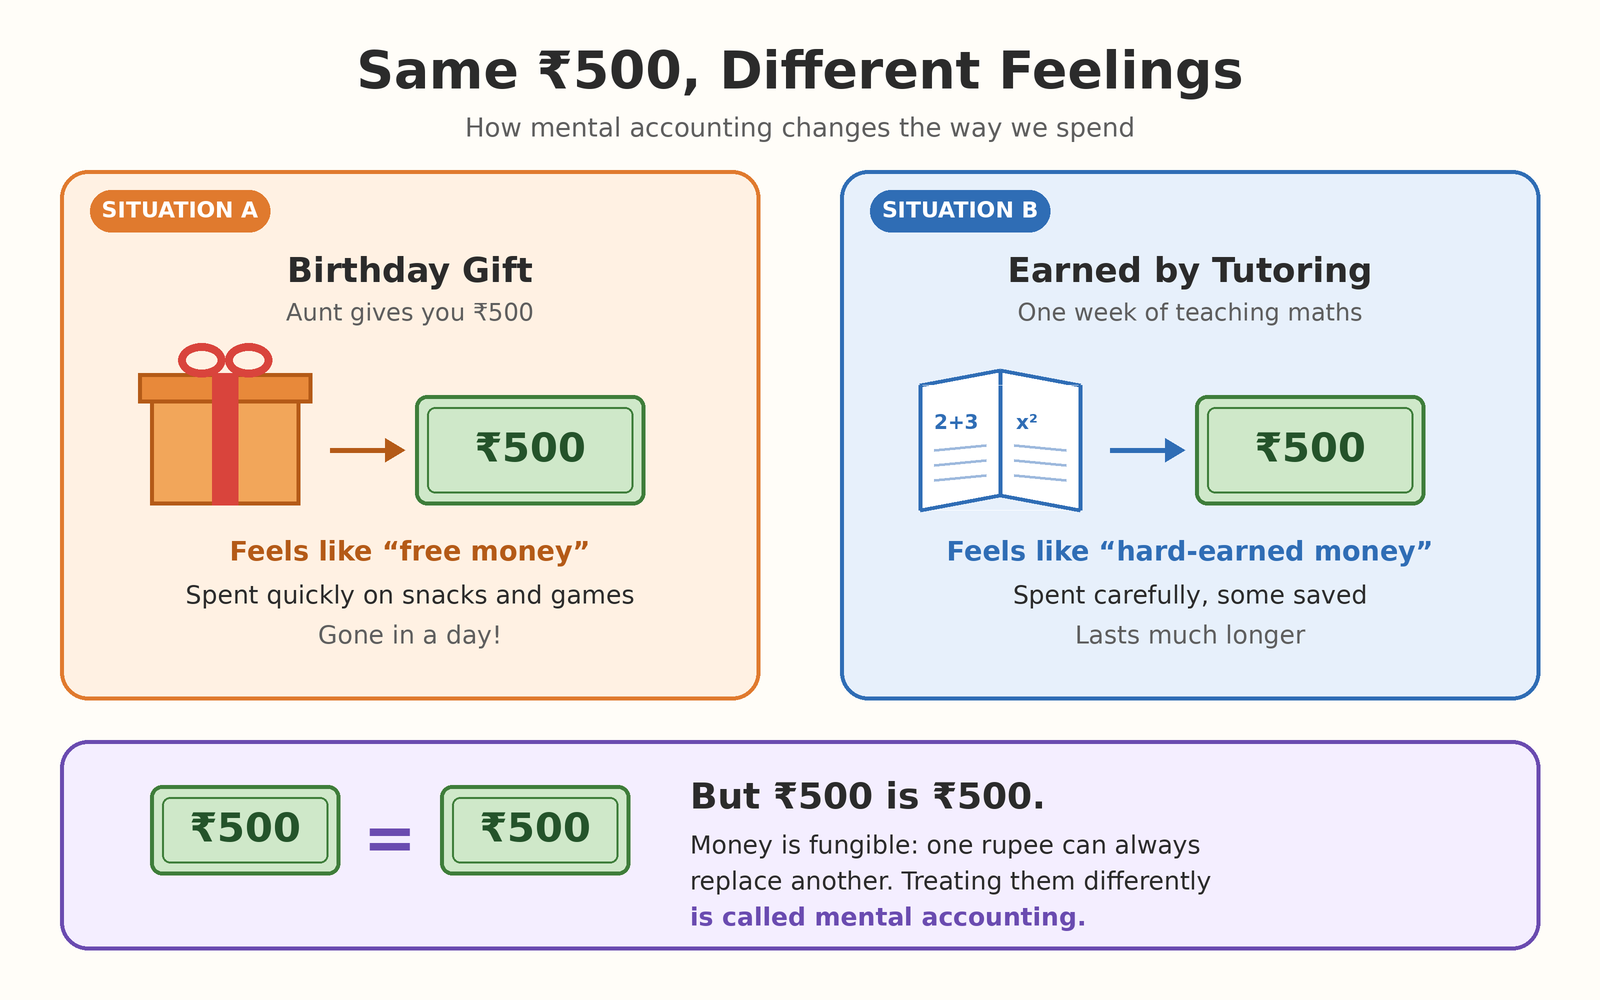
कल्पना करा की तुम्हाला दोन वेगवेगळ्या प्रकारे ₹500 मिळेल:
- परिस्थिती A: तुमची आंटी तुम्हाला तुमच्या वाढदिवसावर ₹500 देते.
- परिस्थिती B: तुम्ही एका आठवड्यासाठी शेजारील मुलाला गणित शिकवून ₹500 कमवता.
बहुतांश विद्यार्थी जन्मदिवसाचे पैसे जलदपणे स्नॅक्स किंवा गेमवर खर्च करतील आणि कमावलेले पैसे अधिक काळजीपूर्वक खर्च करतील.
परंतु ₹500 आहे ₹500. हे कोणत्याही प्रकारे अगदी त्याच गोष्टी विकत घेते. अर्थतज्ज्ञांचे म्हणणे आहे की पैसे भांडवल आहेत, याचा अर्थ असा की एक रुपया नेहमीच दुसऱ्याची जागा घेऊ शकतो. जेव्हा आपण हे विसरतो आणि आपल्या मनात वेगळ्या "बॉक्स" मध्ये पैसे टाकतो, तेव्हा आपण मानसिक लेखा करत असतो.
मेंटल अकाउंटिंग कोणी शोधले?
ही कल्पना रिचार्ड थॅलर द्वारे विकसित करण्यात आली होती, अमेरिकन अर्थतज्ज्ञ ज्यांनी 2017 मध्ये आर्थिक विज्ञानातील नोबेल पुरस्कार जिंकला. वर्तन अर्थशास्त्र मधील त्यांच्या कामासाठी, लोक प्रत्यक्षात पैशांचे निर्णय कसे घेतात याचा अभ्यास.
जुने आर्थिक सिद्धांत असे गृहीत धरले की लोक पूर्णपणे तार्किक आहेत आणि त्यांचे सर्व पैसे एक पूल म्हणून हाताळतात. थॅलरने दाखवले की वास्तविक लोक भावना आणि लेबल त्यांच्या निवडीचे मार्गदर्शन करू देतात.
4 सामान्य मानसिक लेखा उदाहरणे
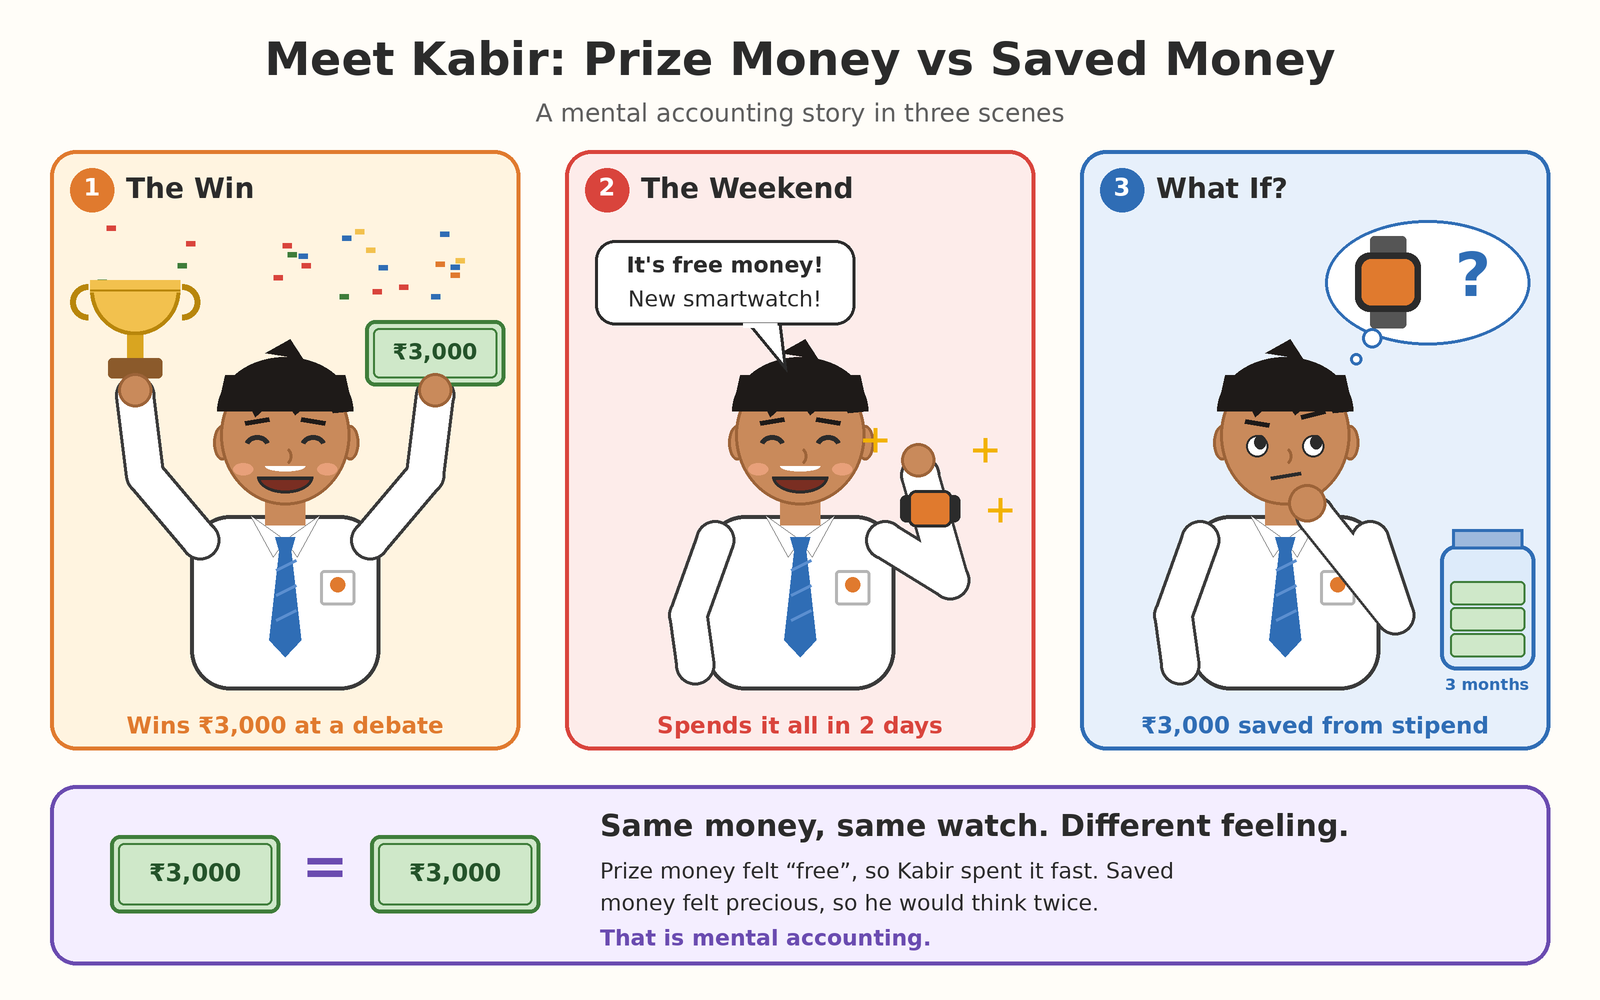
1. "फाउंड मनी" जलद खर्च होतो
अनपेक्षित पैसे, जसे बक्षिस, भेट किंवा बोनस, कमावलेल्या पैशांपेक्षा कमी "वास्तविक" वाटते, त्यामुळे लोक ते अधिक सहजपणे खर्च करतात.
उदाहरण: कबीरने इंटर-स्कूल डिबेट मध्ये ₹3,000 जिंकले आणि विकेंडच्या स्मार्टवॉचवर ते सर्व खर्च केले. जर त्याने तीन महिन्यांमध्ये त्याच्या स्टायपेंड मधून समान रक्कम सेव्ह केली असेल तर तो कदाचित दोनदा विचार करेल.
2. लेबल केलेल्या सेव्हिंग्ससह खूपच कठोर असणे
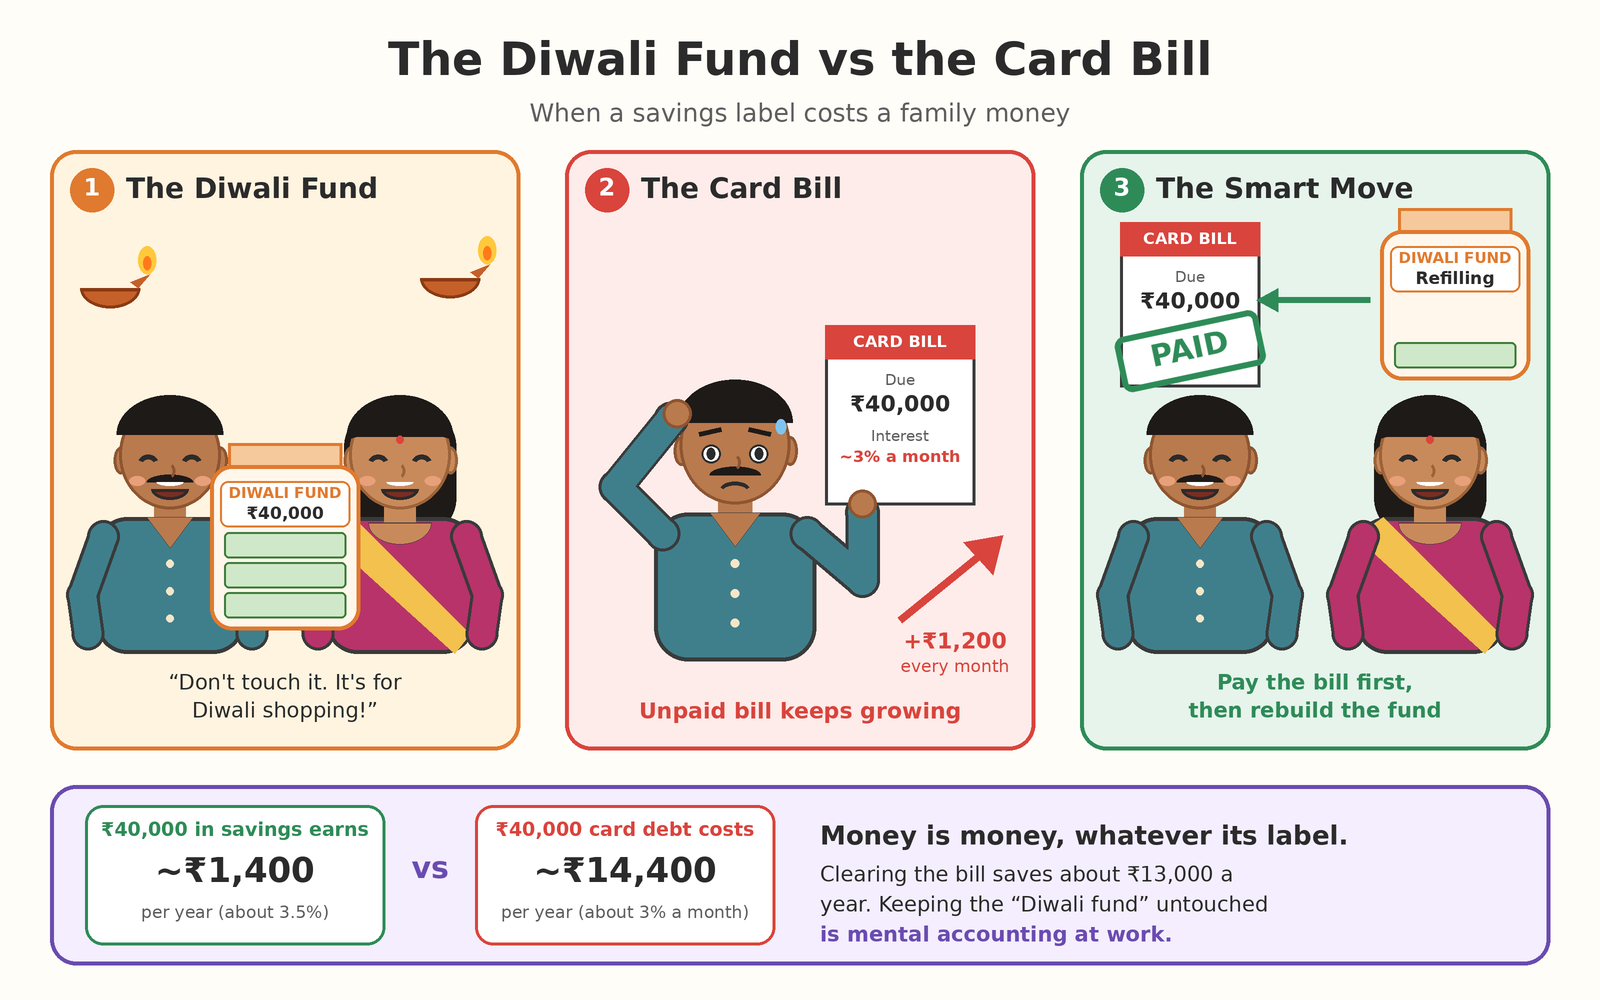
ध्येयासाठी पैसे बाजूला ठेवणे स्मार्ट आहे. परंतु त्या "बॉक्स" ला स्पर्श करण्यायोग्य नाही असे उपचार करून, जरी मोठी गरज पडली तरीही, तुम्हाला खर्च होऊ शकतो.
उदाहरण: न भरलेल्या क्रेडिट कार्ड बिलावर जास्त इंटरेस्ट देताना कुटुंब ₹40,000 "दिवाळी शॉपिंग" फंडमध्ये ठेवते. प्रथम बिल क्लिअर केल्याने त्यांना एकूण अधिक पैसे वाचतील.
3. "हाऊस मनी" इन्व्हेस्टिंगमध्ये परिणाम
जेव्हा गुंतवणूकदार नफा कमावतात, तेव्हा ते अनेकदा त्याला "बोनस मनी" म्हणून मानतात आणि त्यासह मोठे जोखीम घेतात, जसे की विजेत्यासह गॅम्बलर सट्टेबाजी करणे कारण "हे कॅसिनोचे पैसे आहे."
वास्तविकता तपासणी: तुम्ही कमावलेला नफा तुमचे पैसे आहे. तुमचे मूळ पैसे गमावण्याइतके तुमच्या संपत्तीला हानी पोहोचवते.
4. एकाच वेळी बचत आणि कर्ज घेणे
बर्याच लोक बचत खात्यात दरवर्षी सुमारे 3-4 % कमाई करतात आणि क्रेडिट कार्डवर असतात जे दरवर्षी सुमारे 36-45 % शुल्क आकारतात.
साधे गणित: ₹10,000 सेव्हिंग्स एका वर्षात जवळपास ₹350 कमाई करतात. ₹10,000 क्रेडिट कार्ड कर्जासाठी एका वर्षात ₹3,600 किंवा अधिक खर्च होऊ शकतो. कर्ज साफ करण्यासाठी बचत वापरल्याने (छोटी आपत्कालीन रक्कम ठेवताना) ₹3,000 पेक्षा जास्त बचत होते.
आमचे मेंदू हे का करते?
आमच्या मेंदूला शॉर्टकट्स आवडतात. एक मोठा पूल म्हणून आपल्या सर्व पैशांविषयी विचार करणे आणि प्रत्येक रुपयासाठी सर्वोत्तम वापर करण्यामध्ये खूप मेहनत लागते. त्यामुळे "पॉकेट मनी", "गिफ्ट मनी" किंवा "फी मनी" सारख्या लहान, सोप्या बॉक्समध्ये पैसे क्रमबद्ध करून मेंदू जीवन सोपे करतो."
प्रत्येक बॉक्ससोबत संलग्न भावना देखील येते:
- कमावलेले पैसे मोठे वाटते, कारण आम्हाला लक्षात आहे की त्यांनी घेतलेल्या प्रयत्नांची.
- गिफ्ट किंवा बक्षिस पैसे हलक्या वाटतात, कारण त्यामध्ये कोणताही प्रयत्न झाला नाही.
- बचत संरक्षित वाटते, जसे ते "भविष्यातील माझ्याशी" संबंधित आहेत आणि "आज मी" नाही
या भावना नैसर्गिक आहेत आणि ते असे लक्षण नाहीत की कुणीही पैशासह वाईट आहे. परंतु जेव्हा आपल्याला त्याबद्दल माहिती नसते, तेव्हा ते आपल्याला शांतपणे अशा निवडींमध्ये धडपडतात ज्यामुळे आपल्या पैशावर काळजीपूर्वक लक्ष दिले जाणार नाही.
मानसिक लेखा नेहमीच वाईट आहे का?
नाही. उद्देशासाठी वापरले जाते, हे एक शक्तिशाली बजेटिंग टूल असू शकते.
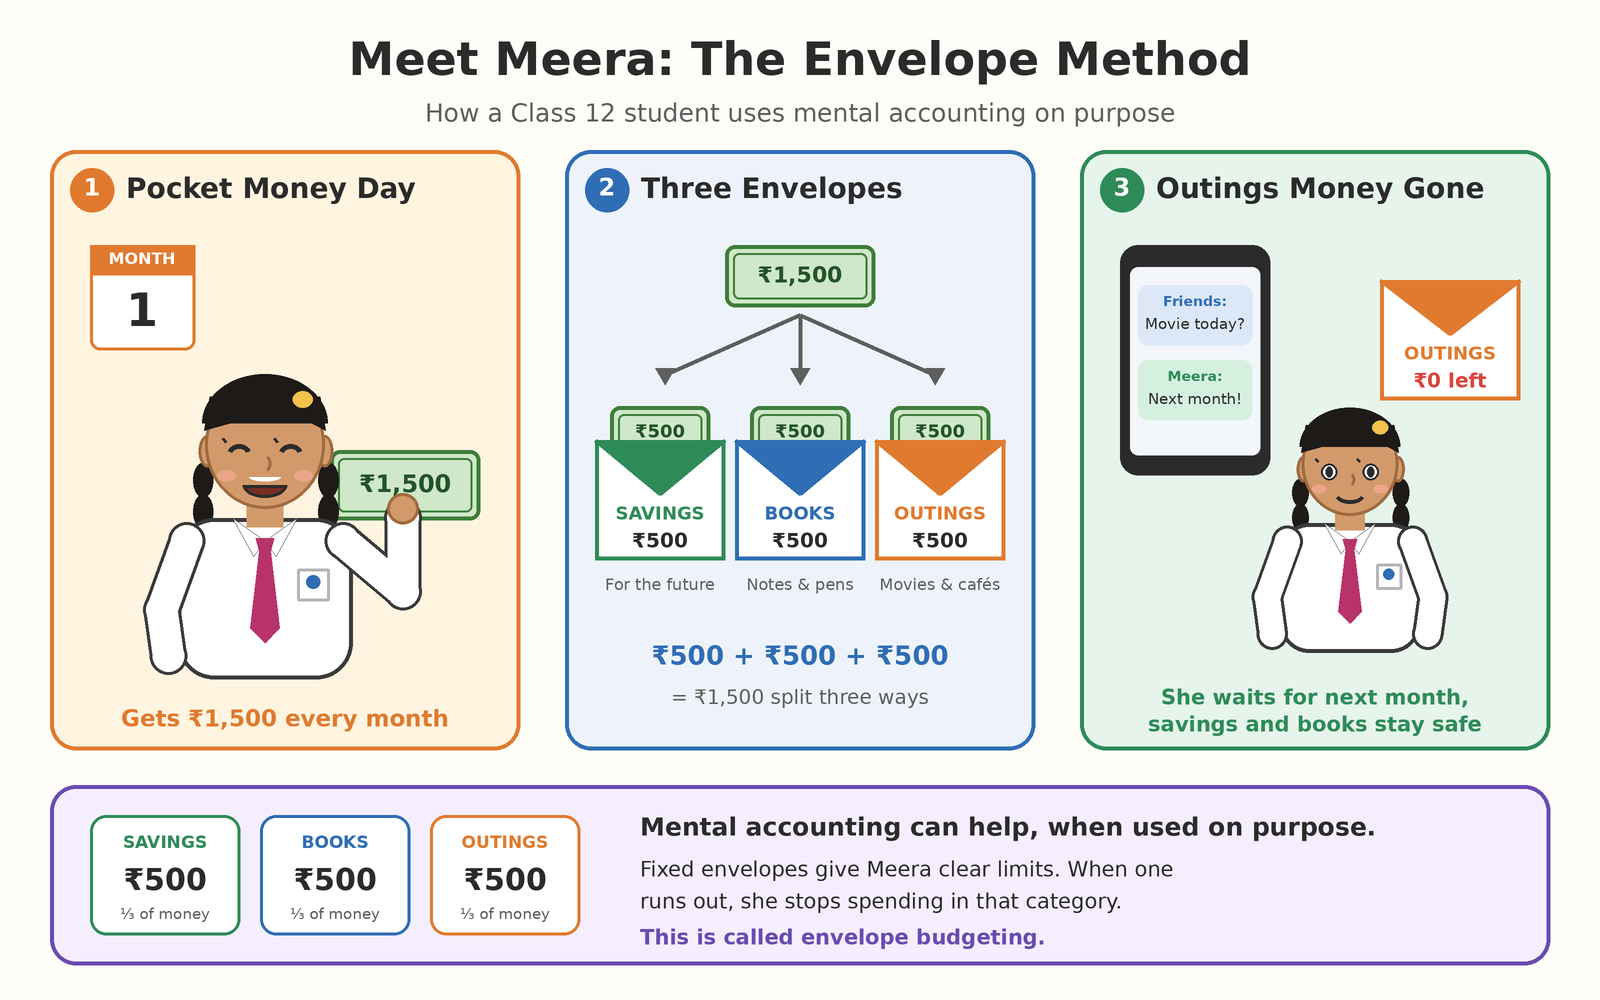
लिफाफा बजेटिंग ही एक पद्धत आहे जिथे तुम्ही तुमचे पैसे निश्चित "खोज" किंवा कॅटेगरीमध्ये विभाजित करता. जेव्हा लिफाफा रिक्त असतो, तेव्हा तुम्ही त्या कॅटेगरीमध्ये खर्च करणे थांबवता.
उदाहरण: मीरा, क्लास 12 विद्यार्थी, प्रत्येक महिन्याला ₹1,500 पॉकेट मनी मिळतात. ती सेव्हिंग्स साठी ₹500, पुस्तक आणि स्टेशनरी साठी ₹500 आणि आऊटिंग्स साठी ₹500 मध्ये विभाजित करते. जेव्हा आऊटिंगचे पैसे संपतात, तेव्हा ती पुढील महिन्यापर्यंत प्रतीक्षा करते. यामुळे तिची शिस्त कायम राहते.
उपयुक्त विरुद्ध हानिकारक मानसिक लेखा
उपयुक्त | हानीकारक |
जाणीवपूर्वक केले | लक्षात न घेता घडते |
तुमच्या ध्येयांना सपोर्ट करते | खराब निवडीसाठी कारणीभूत |
बचत आणि खर्चासाठी स्वतंत्र जार | उच्च इंटरेस्ट डेब्ट भरताना कमी इंटरेस्ट सेव्हिंग्स ठेवणे |
दैनंदिन जीवनातील मानसिक लेखाच्या चुका
टॅक्स रिफंडला भेट म्हणून विचारात घेणे. टॅक्स परतावा हा तुमचा स्वतःचा पैसा आहे जो अतिरिक्त कपात करण्यात आला होता आणि परत केला जात आहे. हे काळजीपूर्वक नियोजन करण्यास पात्र आहे, खर्च कमी करत नाही.
फेस्टिव्हल किंवा वेडिंग गिफ्ट मनी जलदपणे खर्च करणे. कॉलेजसाठी लॅपटॉप किंवा कोचिंग फी यासारख्या मोठ्या ध्येयांसाठी गिफ्ट मनी मदत करू शकते.
गमावलेली इन्व्हेस्टमेंट विक्री नाकारणे. विक्री चुक स्वीकारण्यासारखे वाटू शकते. हे नुकसान टाळणे शी लिंक केलेले आहे, समान नफ्यापेक्षा अधिक नुकसान होण्याची आमची प्रवृत्ती. """ही इन्व्हेस्टमेंट यापुढे फायदेशीर ठरेल का?"
डिजिटल युगात मेंटल अकाउंटिंग
आज बहुतांश तरुण UPI अॅप्स, वॉलेट्स आणि कार्डद्वारे रोख रकमेऐवजी पेमेंट करतात. यामुळे काही मार्गांनी मानसिक लेखा अधिक सामान्य झाले आहे.
1. UPI मध्ये कॅश पेक्षा कमी वेदनादायक वाटते
₹500 नोट सुपूर्द करणे खरे वाटते. तुम्हाला दिसत आहे की पैसे तुमचा हात सोडतील. तुमच्या फोनवर "देय करा" वर टॅप करणे खूपच सोपे वाटते, जरी ते ₹500 तुमचे अकाउंट सोडते. संशोधक याला "पैसे भरण्याचा दुखा" म्हणतात कॅशमुळे वेदना अधिक मजबूत होते, तर डिजिटल पेमेंट त्याला नरम करतात, म्हणूनच अनेक लोक जेव्हा कॅश वापरत नाहीत तेव्हा अधिक खर्च करतात.
उदाहरण: अदिती कॉलेजनंतर जवळपास प्रत्येक दिवशी UPI सह चाय आणि स्नॅक्स खरेदी करते. प्रत्येक पेमेंट केवळ ₹40 किंवा ₹60 आहे, त्यामुळे ते कधीही इतके वाटत नाही. महिन्याच्या शेवटी, ती तिचे ॲप तपासते आणि तिला लक्षात न घेता लहान स्नॅक्सवर जवळपास ₹1,500 खर्च केल्याचे दिसते.
2. कॅशबॅक हे मोफत पैशासारखे वाटते
जेव्हा ॲप ₹50 कॅशबॅक देते, तेव्हा ते स्वतंत्र वॉलेटमध्ये येते, अनेकदा चमकदार लेबलसह. अनेक लोक याला "बोनस मनी" म्हणून मानतात आणि ते अन्यथा खरेदी करत नसलेल्या गोष्टींवर त्वरित खर्च करतात. परंतु कॅशबॅक हे केवळ डिस्काउंट आहे. हे तुमच्या पैशाचा भाग आहे, गिफ्ट नाही.
3. “मी विक्रीवर पैसे सेव्ह केले!”
मोठ्या ऑनलाईन विक्री दरम्यान, ₹2,000 ते ₹1,200 असे शर्ट खाली मार्क केले आहे की तुम्ही "₹800 सेव्ह केले" खरं तर, तुम्ही ₹1,200 खर्च केला. जर तुम्हाला शर्टची गरज नसेल तर ते खरेदी केल्याने काहीही वाचले नाही; त्यामुळे तुमचे पैसे ₹1,200 पर्यंत कमी झाले. विक्री आमच्या मानसिक खात्यांना फसवते आणि आम्हाला बॉक्स खर्च करण्याऐवजी सवलत बॉक्सवर लक्ष केंद्रित करते.
स्मार्ट सवयी: विक्रीवर काहीतरी खरेदी करण्यापूर्वी, विचारा, "जर मला खरोखरच त्याची आवश्यकता असेल तर मी हे पूर्ण किंमतीत खरेदी करू का?" जर उत्तर नसेल तर "सेव्हिंग" वास्तविक नाही.
हरवलेले तिकीट पझल
मानसशास्त्रज्ञ अमोस टेव्हर्स्की आणि डॅनियल काहनमान यांनी लोकांना दोन परिस्थितींची कल्पना करण्यास सांगितले:
- स्थिति 1: तुम्ही सिनेमा पाहू इच्छिता. थिएटरमध्ये, तुम्हाला जाणवते की तुम्ही मार्गावर ₹300 रोख रक्कम गमावली आहे. तुम्ही अद्याप ₹300 तिकीट खरेदी कराल का?
- स्थिति 2: तुम्ही आगाऊ ₹300 तिकीट खरेदी केले आहे. थिएटरमध्ये, तुम्ही तिकीट गमावले आहे हे तुम्हाला समजते. तुम्ही दुसरी खरेदी कराल का?
दोन्ही प्रकरणांमध्ये, तुम्ही ₹300 गरीब आहात आणि सिनेमाची किंमत अद्याप ₹300 आहे. तर्कसंगत, उत्तर सारखेच असावे. तरीही बहुतांश लोक म्हणतात की ते रोख रक्कम गमावल्यानंतरही तिकीट खरेदी करतील, तर जुने तिकीट गमावल्यानंतर बरेच कमी तिकीट खरेदी करतील.
का? कारण आमच्या मनात, हरवलेले तिकीट "सिनेमा अकाउंट" मधून बाहेर पडते. एक सिनेमासाठी ₹600 देय करण्यासारखे दुसरे तिकीट खरेदी करणे वाटते. दुसरीकडे, गमावलेली रोख रक्कम सामान्य "कॅश अकाउंट" मधून येते, त्यामुळे सिनेमाची किंमत अजूनही ₹300 आहे असे वाटते.
हे पझल दर्शविते की आमचे मानसिक लेबल आमच्या निर्णयांवर किती मजबूत परिणाम करतात, जरी समाविष्ट पैसे अचूकपणे समान असले तरीही.
स्मार्ट मनी निवड करण्यासाठी 4 टिप्स
- सोर्स प्रश्न विचारा.“जर मी त्यासाठी कठोर परिश्रम केले असेल तर मी हे तितकेच खर्च करेल का?” जर नसेल तर थांबवा.
- कमावलेले इंटरेस्ट वर्सिज देय इंटरेस्टची तुलना करा.जर सेव्हिंग्स पेक्षा डेब्टचा खर्च जास्त असेल तर आपत्कालीन बफर ठेवताना डेब्ट भरण्याचा विचार करा.
- उद्देशानुसार लेबल वापरा आणि त्यांना रिव्ह्यू करा.तुमचे सेव्हिंग्स गोल्स अद्याप तुमच्या प्राधान्यांशी जुळत आहेत का हे प्रत्येक काही महिन्यांनी तपासा.
- सरप्राईज मनीला सामान्य इन्कम प्रमाणे व्यवहार करा.पार्ट सेव्ह करा, कोणतेही देय क्लिअर करा आणि नंतर उर्वरित सुज्ञपणे खर्च करा.
स्वत: प्रयत्न करा: एक-महिन्याची मनी ॲक्टिव्हिटी
येथे एक सोपी क्रिया आहे जी कोणताही विद्यार्थी स्वत:चे मानसिक अकाउंटिंग समजून घेण्याचा प्रयत्न करू शकतो.
स्टेप 1: एका महिन्यासाठी प्रत्येक रुपया ट्रॅक करा.
तुम्ही खर्च केलेले सर्वकाही लिहा, मग ते कॅशमध्ये असो किंवा UPI द्वारे असो. नोंद घ्या जेथे पैसे आले: पॉकेट मनी, गिफ्ट, कमाई किंवा कॅशबॅक.
स्टेप 2: पॅटर्न पाहा.
महिन्याच्या शेवटी, स्वत:ला विचारा:
- मी गिफ्ट किंवा बक्षिसाचे पैसे पॉकेट मनीपेक्षा जलद खर्च केले होते का?
- मी UPI मार्फत रोख रकमेपेक्षा अधिक खर्च केला का?
- मी काहीही खरेदी केले कारण ते विक्रीवर होते?
स्टेप 3: तुमचे स्वत:चे लिफाफे बनवा.
मीराच्या प्रमाणेच पुढील महिन्याचे पैसे तीन किंवा चार स्पष्ट कॅटेगरीमध्ये विभाजित करा. एक सामान्य प्रारंभ बिंदू आहे:
| श्रेणी | पैशांचा हिस्सा |
|---|---|
| सेव्हिंग्स | 30% |
| स्टडीज (पुस्तक, स्टेशनरी, रिचार्ज) | 30% |
| आऊटिंग्स आणि ट्रीट्स | 30% |
| आपत्कालीन किंवा अनियोजित | 10% |
तुम्ही तुमच्या गरजा पूर्ण करण्यासाठी हे शेअर्स ॲडजस्ट करू शकता.
स्टेप 4: रिव्ह्यू करा आणि ॲडजस्ट करा.
दुसऱ्या महिन्याच्या शेवटी, प्रथम सह त्याची तुलना करा. बहुतांश विद्यार्थ्यांना असे आढळते की ते लहान, अनियोजित गोष्टींवर कमी खर्च करतात, एकदा ते त्यांचे पैसे कुठे जातात ते पाहू शकतात.
हे लवकर शिकणे का महत्त्वाचे आहे
शाळा आणि महाविद्यालयात तयार झालेल्या पैशांची सवयी अनेकदा आयुष्यात राहतात. ज्या विद्यार्थ्यांना ₹500 गिफ्टवर ₹500 इतकीच काळजी घ्यावी लागते, त्यांना वर्षानुवर्षे सॅलरी बोनस, टॅक्स रिफंड किंवा वारसा सुज्ञपणे हाताळण्याची शक्यता जास्त असते.
मेंटल अकाउंटिंग समजून घेण्याचा अर्थ असा नाही की तुम्ही गिफ्ट मनीसह कधीही ट्रीटचा आनंद घेऊ शकत नाही. याचा अर्थ असा की पैसे "मोफत आले" म्हणून विचार केल्यानंतर उद्देशासाठी ही निवड करणे." असा लहान बिघडणे, "जर हे पैसे इतरत्रून आले तर मी ते करू का?", हे कोणीही शिकू शकणारे सर्वात उपयुक्त मनी स्किल्सपैकी एक आहे.
मुख्य टेकअवे
- मेंटल अकाउंटिंग म्हणजे त्याच्या सोर्स किंवा लेबलवर आधारित पैशांचा वेगळा उपचार करणे.
- सर्व पैशांचे मूल्य सारखेच असते, मग ते कुठेही येत असले तरीही.
- रिचर्ड थॅलरने कल्पना विकसित केली आणि 2017 नोबेल पुरस्कार जिंकला.
- जेव्हा जाणीवपूर्वक वापरले जाते तेव्हा ते हानीकारक आणि उपयुक्त असते.
- नेहमी विचारा: "जर हे पैसे इतरत्रून आले तर मी समान निवड करावी का?"