8.1 સેટિંગ સ્ટેજ - બેસિક્સથી વાસ્તવિકતા સુધી
અગાઉની ચર્ચામાં, અમે શેર કરેલા હેતુ સાથે રોકાણ કરવા માટે લોકોના એક જૂથને એકસાથે એકત્રિત કરીને મ્યુચ્યુઅલ ફંડના વિચારને સરળ બનાવ્યું હતું. તે સરળીકરણ ઇરાદાપૂર્વક કરવામાં આવ્યું હતું, તેણે અમને તકનીકીઓમાં ગુમાવ્યા વિના પાયાને મેળવવામાં મદદ કરી હતી. હવે, જેમ આપણે આગળ વધીએ છીએ તેમ, હવે સમય આવી ગયો છે કે મ્યુચ્યુઅલ ફંડની વાસ્તવિક દુનિયામાં પગલું ભરો અને જુઓ કે આ ઇન્ડસ્ટ્રી ખરેખર કેવી રીતે દેખાય છે અને કેવી રીતે કાર્ય કરે છે.
ફંડ ફેક્ટશીટના મુખ્ય દસ્તાવેજમાં આગળ વધતાં પહેલાં જે તમને સ્કીમ વિશે બધું કહે છે - ભારતમાં મ્યુચ્યુઅલ ફંડ ઇન્ડસ્ટ્રીના સ્કેલને સમજવું મહત્વપૂર્ણ છે. તેના પડોશીઓને શોધતા પહેલાં શહેરના કદ વિશે શીખવા જેવું વિચારો. જ્યારે તમે પછી વ્યક્તિગત ભંડોળનું વિશ્લેષણ કરો છો ત્યારે ઉદ્યોગ કેટલી વ્યાપક અને ગહન ચલાવે છે તે જાણવાથી તમને દ્રષ્ટિકોણ મળશે.
ઉદ્યોગની પહોળાઈ
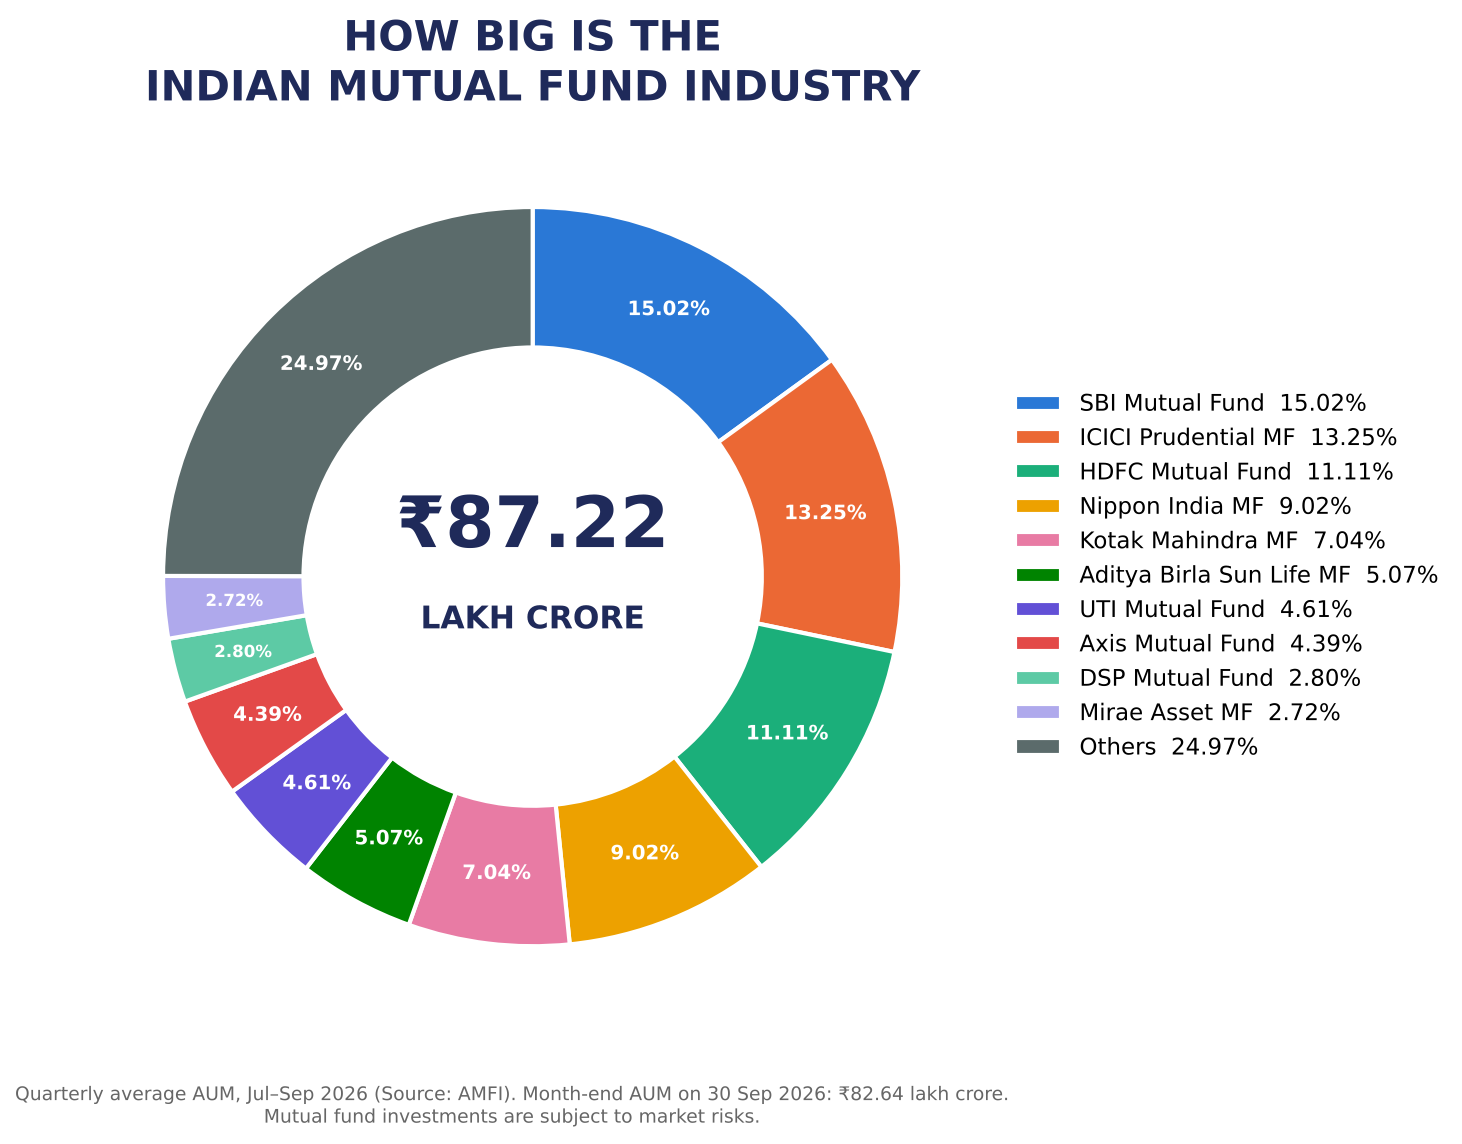
ભારતનું મ્યુચ્યુઅલ ફંડ ઇકોસિસ્ટમ વિશાળ છે. 2021 ના મધ્યમાં, સેબી સાથે 45 એસેટ મેનેજમેન્ટ કંપનીઓ રજિસ્ટર્ડ હતી; 2026 સુધીમાં આ સંખ્યા વધીને લગભગ 60 થઈ ગઈ હતી. દરેક AMC એ મૂળભૂત રીતે એક વ્યાવસાયિક ફંડ હાઉસ છે જે ઇન્વેસ્ટમેન્ટ યોજનાઓને ડિઝાઇન અને સંચાલિત કરે છે. આ સંબંધિત બનાવવા માટે, એફએમસીજી ઉદ્યોગની કલ્પના કરો: તમારી પાસે બ્રિટાનિયા, નેસ્ટલé અથવા ITC જેવી બહુવિધ બ્રાન્ડ છે, દરેક ડઝનબંધ પ્રૉડક્ટ ઑફર કરે છે. તેવી જ રીતે, મ્યુચ્યુઅલ ફંડમાં, તમારી પાસે HDFC, ICICI પ્રુડેન્શિયલ, કોટક, એક્સિસ અને DSP જેવા એએમસી છે, જે દરેક રોકાણકારો માટે યોજનાઓનું વિશાળ મેનુ પ્રદાન કરે છે.
ઉદ્યોગનું વિસ્તરણ (2021-2026)
- AUM ગ્રોથ: 2021 ના મધ્યમાં લગભગ ₹35 લાખ કરોડ થી, ઉદ્યોગ માર્ચ 2024 સુધીમાં ₹53.4 લાખ કરોડ સુધી વિસ્તર્યો અને વધુમાં 2024 ના અંત સુધીમાં ₹68-69 લાખ કરોડ સુધી પહોંચ્યો, છેવટે સપ્ટેમ્બર 2026 સુધીમાં ₹82.64 લાખ કરોડ સુધી પહોંચ્યો. આ પાંચ વર્ષમાં બમણો કરતાં વધુનું પ્રતિનિધિત્વ કરે છે.
- રોકાણકારનો આધાર: માર્ચ 2024 સુધીમાં ફોલિયો 78 કરોડ સુધી વધ્યા, જે 4.46 કરોડ અનન્ય રોકાણકારોમાં રૂપાંતરિત થયું, જે 2021 માં 2.39 કરોડ હતું. જૂન 2026 સુધીમાં, ફોલિયો 27.86 કરોડ સુધી પહોંચી ગયા હતા, જે લગભગ 6.2 કરોડ અનન્ય રોકાણકારો દ્વારા યોજવામાં આવ્યા હતા. મહિલાઓ હવે લગભગ 23% રોકાણકારો માટે જવાબદાર છે, જે ભાગીદારીના ધીમે ધીમે વૈવિધ્યકરણને દર્શાવે છે.
- રિટેલ વર્સેસ ઇન્સ્ટિટ્યુશનલ: વ્યક્તિગત રોકાણકારો ઇક્વિટી, હાઇબ્રિડ અને સોલ્યુશન ઓરિએન્ટેડ સ્કીમ પર પ્રભુત્વ ધરાવે છે, જે AUM ના લગભગ 60% ધરાવે છે. સંસ્થાઓ ડેબ્ટ અને લિક્વિડ ફંડમાં મજબૂત રહે છે.
યોજનાઓ - એએમસીની પ્રૉડક્ટ લાઇન
આ ફંડ હાઉસમાં, તે સમયે (2021) લગભગ 1,510 સ્કીમ ચાલી રહી હતી; ડિસેમ્બર 2025 સુધીમાં, લગભગ 1,763 ઓપન-એન્ડેડ સ્કીમ હતી. આ સ્કીમ ચોક્કસ ઇન્વેસ્ટમેન્ટ ઉદ્દેશ્ય સાથે ચોક્કસ ફંડ સિવાય બીજું કંઈ નથી. ઉદાહરણ તરીકે, એક સ્કીમ લાર્જ-કેપ શેરો, અન્ય ડેબ્ટ સાધનો પર અને હાઇબ્રિડ વ્યૂહરચનાઓ પર ધ્યાન કેન્દ્રિત કરી શકે છે. તમને સમાંતર આપવા માટે: ડોમિનોઝ જેવી રેસ્ટોરન્ટ ચેઇન વિશે વિચારો. જ્યારે બ્રાન્ડ એક છે, મેનુમાં એકથી વધુ પિઝા, બાજુઓ અને ડેઝર્ટ્સ છે. દરેક સ્કીમ મેનુ પરની એક અલગ વસ્તુ જેવી છે, જે વિવિધ સ્વાદ અને જરૂરિયાતોને પૂર્ણ કરે છે.
કેટલાક એએમસી ખાસ કરીને સમૃદ્ધ છે. ઉદાહરણ તરીકે, 2021 માં, નિપ્પોન ઇન્ડિયા એએમસીની લગભગ 145 યોજનાઓ હતી, જ્યારે એસબીઆઇ એએમસીનું સંચાલન લગભગ 144 હતું. આ વિવિધતા સુનિશ્ચિત કરે છે કે વિવિધ રિસ્ક લેવાની ક્ષમતા અને લક્ષ્યો ધરાવતા રોકાણકારો કંઈક યોગ્ય શોધી શકે છે.
મેનેજ કરેલ પૈસાનું સ્કેલ
હવે, ચાલો શામેલ પૈસા વિશે વાત કરીએ. 2021 માં, ભારતીય મ્યુચ્યુઅલ ફંડ ઉદ્યોગ લગભગ ₹35 લાખ કરોડનું સંચાલન કરી રહ્યું હતું. તે પરિપ્રેક્ષ્યમાં, આ ઘણા દેશોના GDP કરતાં મોટી છે. આમાં એકલા SBI એએમસીએ ₹5.2 લાખ કરોડનું સંચાલન કર્યું હતું, જ્યારે એક્સિસ એએમસીએ લગભગ ₹2 લાખ કરોડનું સંચાલન કર્યું હતું. સ્પેક્ટ્રમના બીજા ભાગમાં, યસ AMC જેવા નાના ખેલાડીઓ માત્ર થોડા સો કરોડનું સંચાલન કર્યું હતું. માર્ચ 2026 સુધીમાં, એકલા SBI મ્યુચ્યુઅલ ફંડે લગભગ ₹12.5 લાખ કરોડનું સંચાલન કર્યું હતું.
આ પૈસા એક પ્રકારના ઇન્વેસ્ટર પાસેથી આવતું નથી તે મિશ્રણ છે. તેમાંથી આશરે અડધા ₹18.8 લાખ કરોડ તમારા અને મારા જેવા વ્યક્તિગત રોકાણકારો પાસેથી આવ્યા હતા, જ્યારે અન્ય અડધા ₹16.3 લાખ કરોડ કોર્પોરેટ્સ અને સંસ્થાઓમાંથી આવ્યા હતા. તે રોજિંદા ચાહકો અને કોર્પોરેટ પ્રાયોજકો બંનેથી ભરેલા ક્રિકેટ સ્ટેડિયમ જેવું છે, જે દરેક રમતની ઊર્જામાં ફાળો આપે છે.
રોકાણકાર આધાર
છેવટે, શામેલ લોકોની સંપૂર્ણ સંખ્યાને ધ્યાનમાં લો. જુલાઈ 2021 સુધીમાં, મ્યુચ્યુઅલ ફંડમાં લગભગ 2.39 કરોડ અનન્ય રોકાણકારો હતા. તે ભારતમાં મધ્યમ કદના રાજ્યની લગભગ વસ્તી છે, બધા આ ફાઇનાન્શિયલ ઇકોસિસ્ટમમાં ભાગ લે છે. 2026 ના મધ્ય સુધીમાં, ગણતરી લગભગ 6.2 કરોડ સુધી વધી ગઈ હતી. દરેક ઇન્વેસ્ટર પાસે બહુવિધ સ્કીમ હોઈ શકે છે, પરંતુ આ નંબર એવા વ્યક્તિઓને દર્શાવે છે જેમણે મ્યુચ્યુઅલ ફંડને તેમની સંપત્તિ વધારવાના માર્ગ તરીકે પસંદ કર્યું છે.
આ નંબરો શા માટે મહત્વપૂર્ણ છે
તમારે આ આંકડાઓને યાદ રાખવાની જરૂર નથી. તેઓ તમને દ્રષ્ટિકોણ આપવા માટે છે. જ્યારે તમે પછીથી ફંડ ફેક્ટશીટ જુઓ છો, ત્યારે તમને ખ્યાલ આવશે કે દરેક સ્કીમ આ વિશાળ પઝલનો માત્ર એક નાનો ભાગ છે. ઉદ્યોગના સ્કેલને સમજવાથી તમને નિયમન, પારદર્શિતા અને વ્યાવસાયિક સંચાલનના મહત્વની પ્રશંસા કરવામાં મદદ મળે છે.
આગામી પગલાંમાં, અમે આ પક્ષીઓની આંખના દ્રષ્ટિકોણથી ઝૂમ ઇન કરીશું અને ફંડ ફેક્ટશીટ કેવી રીતે વાંચવી તે શીખીશું, ડૉક્યુમેન્ટ જે તમને કહે છે કે સ્કીમ શું છે, તે કેવી રીતે રોકાણ કરે છે અને તે તમારા ફાઇનાન્શિયલ લક્ષ્યોને અનુરૂપ છે કે નહીં.
AMC ની ભૂમિકા
એસેટ મેનેજમેન્ટ કંપની મ્યુચ્યુઅલ ફંડ ઉદ્યોગના એન્જિન રૂમની જેમ છે. તે વિવિધ યોજનાઓને ડિઝાઇન કરે છે, મેનેજ કરે છે અને ચલાવે છે, દરેક તેના પોતાના હેતુ સાથે. તેને ફિલ્મ પ્રોડક્શન હાઉસ તરીકે વિચારો: એક સ્ટુડિયો ઘણી ફિલ્મો બનાવી શકે છે, પરંતુ દરેક ફિલ્મની પોતાની સ્ટોરીલાઇન, કાસ્ટ અને ઑડિયન્સ છે. એ જ રીતે, AMC ઘણી યોજનાઓ શરૂ કરી શકે છે, પરંતુ દરેક યોજનાનો વિશિષ્ટ ઇન્વેસ્ટમેન્ટ ઉદ્દેશ છે.
ઉદાહરણ તરીકે, એક યોજનાનો હેતુ ભારતની ટોચની 50 બ્લૂ-ચિપ કંપનીઓમાં રોકાણ કરવાનો છે, જ્યારે બીજી ઝડપથી વિકસતી નાની સૂચિબદ્ધ કંપનીઓમાં તકોનું પીછો કરી શકે છે. એકવાર ઉદ્દેશ્ય જાહેર થયા પછી, ફંડ મેનેજર ફંડના સમગ્ર જીવન દરમિયાન તે સ્ક્રિપ્ટને અનુસરવા માટે બાધ્ય છે. આવી મૂળભૂત બાબતને બદલવા માટે સેબીની ક્લિયરન્સ, રોકાણકારોને લેખિત નોટિસ અને એક વિંડોની જરૂર છે જેમાં તેઓ કોઈપણ એક્ઝિટ લોડ વગર બહાર નીકળી શકે છે. આ સાતત્ય રોકાણકારોને સ્પષ્ટતા અને આત્મવિશ્વાસ આપે છે.
8.2. ફૅક્ટશીટ શોધવી
દરેક સ્કીમ એક ફેક્ટશીટ, એક સંક્ષિપ્ત ડૉક્યુમેન્ટ સાથે આવે છે જે તમને જણાવે છે કે ફંડ શું છે. ઉદાહરણ તરીકે, અમે SBI મ્યુચ્યુઅલ ફંડની સ્કીમ શોધી રહ્યા છીએ. ધારો કે અમે SBI સ્મોલ કેપ ફંડ પસંદ કરીએ છીએ. ફેક્ટશીટને ઘણીવાર "વન-પેજર" કહેવામાં આવે છે કારણ કે તે સૌથી મહત્વપૂર્ણ વિગતોને ઝડપી સ્નૅપશૉટમાં સંક્ષેપિત કરે છે.
પ્રથમ સેક્શન સામાન્ય રીતે ઉદ્દેશ દર્શાવે છે. SBI સ્મોલ કેપ માટે, તે કંઈક કહી શકે છે જેમ કે: " ફંડ મુખ્યત્વે વિવિધ ક્ષેત્રોમાં સ્મોલ-કેપ કંપનીઓમાં રોકાણ કરીને લાંબા ગાળાની મૂડી વૃદ્ધિ માંગે છે." આ સિંગલ લાઇનથી, તમે પહેલેથી જ ત્રણ વસ્તુઓ જાણો છો:
- ધ્યેય મૂડી વૃદ્ધિ છે, નિયમિત ઇન્કમ નથી.
- રોકાણ ઇક્વિટી અને ઇક્વિટી સંબંધિત સાધનો - સ્ટૉક, વૉરન્ટ વગેરેમાં રહેશે.
- સ્મોલ-કેપ કંપનીઓ પર ધ્યાન કેન્દ્રિત કરવામાં આવે છે, જે નાની લિસ્ટેડ કંપનીઓ ઉચ્ચ વૃદ્ધિની સંભાવના સાથે માર્કેટ કેપિટલાઇઝેશન દ્વારા 251st અને તેનાથી નીચે રેન્કિંગ કરે છે પરંતુ ઉચ્ચ રિસ્ક પણ છે.
હેતુ તમને શું કહે છે
આ ઉદ્દેશ માત્ર એક ઔપચારિક સ્ટેટમેન્ટ કરતાં વધુ છે - તે ફંડ મેનેજર માટે સીમાઓ નક્કી કરે છે. જો સ્કીમ કહે છે કે સ્મોલ-કેપ એટલે કે સ્મોલ-કેપ શેરોમાં ઓછામાં ઓછી 65 ટકા સંપત્તિ રાખવી જોઈએ, તેથી મેનેજર અચાનક રિલાયન્સ અથવા Infosys જેવી મોટી કંપનીઓ સાથે પોર્ટફોલિયો લોડ કરી શકતા નથી. રોકાણકારો તેના સૂચિત મેન્ડેટને કારણે સ્કીમ પસંદ કરે છે, અને SEBI સુનિશ્ચિત કરે છે કે AMC તેના પર જ રહે છે.
તેથી, જ્યારે તમે "SBI સ્મોલ કેપ ફંડ" વાંચો છો, ત્યારે તમે તરત જ રોકાણના સ્વાદને જાણો છોઃ તે સાહસિક, વિકાસલક્ષી છે અને સ્થાપિત જાયન્ટ્સને બદલે ઉભરતા વ્યવસાયો પર ધ્યાન કેન્દ્રિત કરે છે.
સંશોધનનો અભિગમ
મોટાભાગની ફેક્ટશીટ એ AMC સ્ટૉક્સને કેવી રીતે પસંદ કરે છે તેની ઝલક પણ આપે છે. આ ભાગ ટેક્નિકલ લાગી શકે છે, પરંતુ ચાલો સરળ ઉદાહરણો સાથે તેને વિભાજિત કરીએ. ફંડ મેનેજર આ બાબત જોઈ શકે છે:
- પ્રમોટર ઇન્ટિગ્રિટી: શું નેતૃત્વ વિશ્વસનીય છે? ઉદાહરણ તરીકે, છેતરપિંડીનો ઇતિહાસ ધરાવતા પ્રમોટર્સ દ્વારા ચલાવવામાં આવતી કંપનીને ટાળી શકાય છે.
- કૅશ ફ્લો સ્ટ્રેન્થ: શું બિઝનેસ ખર્ચ પછી અતિરિક્ત કૅશ જનરેટ કરે છે? DMart જેવા રિટેલરને તેના મજબૂત કૅશ ફ્લો માટે પ્રશંસા કરવામાં આવે છે.
- સાઇકલ દ્વારા સર્વિવલ: શું કંપનીએ મંદીનો સામનો કર્યો છે? Marico અથવા Pidilite જેવી કંપનીઓએ દાયકાઓમાં લવચીકતા સાબિત કરી છે.
- સરળ બિઝનેસ મોડેલ: સમજવામાં સરળ બિઝનેસ પસંદ કરવામાં આવે છે. એક કંપની જે પેઇન્ટ અથવા બિસ્કિટ બનાવે છે તે દસ અસંબંધિત ઉદ્યોગોમાં એક સંયુક્ત રીતે ડાબલિંગ કરતાં તેનું વિશ્લેષણ કરવાનું સરળ છે.
- ફાઇનાન્શિયલ ક્વૉલિટી: ઇક્વિટી પર રિટર્ન અથવા ડેબ્ટ-ટુ-ઇક્વિટી જેવા રેશિયોની તપાસ કરવામાં આવે છે. ઉદાહરણ તરીકે, ઇન્ફોસિસ જેવી ડેટ-ફ્રી કંપની અહીં ઉચ્ચ સ્કોર કરે છે.
- લો લીવરેજ: ઓછી અથવા કોઈ ઉધાર ન ધરાવતી કંપનીઓ સુરક્ષિત બેટ્સ છે, ખાસ કરીને અસ્થિર બજારોમાં.
આ માપદંડ અનિવાર્યપણે ફિલ્ટર છે. AMC રોકાણકારોએ તેમને ડીકોડ કરવાની અપેક્ષા રાખતી નથી-તે તેમની નોકરી છે. એક ઇન્વેસ્ટર તરીકે, તમારે માત્ર જાણવાની જરૂર છે કે ફંડ મેનેજર સ્ટૉક્સ પસંદ કરવા માટે શિસ્તબદ્ધ પ્રક્રિયા લાગુ કરી રહ્યા છે.
શા માટે રોકાણકારોએ વિગતો વિશે ચિંતા કરવાની જરૂર નથી
અહીં મુખ્ય મુદ્દો છે: તમારે આ મેટ્રિક્સને જાતે માસ્ટર કરવાની જરૂર નથી. જો તમે પહેલાથી જ જાણતા હોવ કે પ્રમોટર્સ, રોકડ પ્રવાહ અને લીવરેજનું મૂલ્યાંકન કેવી રીતે કરવું, તો તમે કદાચ મ્યુચ્યુઅલ ફંડ્સને સંપૂર્ણપણે છોડી દેશો અને સીધા શેરોમાં રોકાણ કરશો. મ્યુચ્યુઅલ ફંડનું સંપૂર્ણ કારણ એ છે કે જ્યારે તમે વિકાસની વાર્તામાં ભાગ લો છો ત્યારે વ્યાવસાયિકોને ભારે ઉઠાવ કરવા દો.
ફેક્ટશીટ માત્ર તેમની વિચાર પ્રક્રિયામાં એક વિન્ડો છે. તે તમને ખાતરી આપે છે કે પાગલપણ પાછળની એક પદ્ધતિ છે, પરંતુ તમારે શબ્દકોશમાં ખોવાઈ જવાની જરૂર નથી.
તેને એકસાથે ખેંચવું
તેથી, જ્યારે તમે ફૅક્ટશીટ પસંદ કરો છો - ભલે તે કોટક, SBI, HDFC અથવા ICICI હોય - માળખું વ્યાપકપણે સમાન છે:
- ઉદ્દેશ્ય: ફંડનો હેતુ શું પ્રાપ્ત કરવાનો છે.
- શ્રેણી: ઇક્વિટી, ડેબ્ટ, હાઇબ્રિડ, લિક્વિડ વગેરે.
- સંશોધન ફિલોસોફી: સ્ટૉક કેવી રીતે પસંદ કરવામાં આવે છે.
- પોર્ટફોલિયો સ્નૅપશૉટ: હાલમાં કઈ કંપનીઓ/સેક્ટર ફંડ ધરાવે છે.
- પરફોર્મન્સ ડેટા: બેન્ચમાર્કની તુલનામાં રિટર્ન.
દરેક સેક્શન તમને નક્કી કરવામાં મદદ કરવા માટે ડિઝાઇન કરવામાં આવ્યું છે કે સ્કીમ તમારા પોતાના ફાઇનાન્શિયલ લક્ષ્યો સાથે મેળ ખાય છે કે નહીં.
8.3. બેન્ચમાર્ક - યાર્ડસ્ટિક
દરેક મ્યુચ્યુઅલ ફંડને તેના પરફોર્મન્સને માપવા માટે બેંચમાર્ક ઇન્ડેક્સની જરૂર છે. તેને શાળાની પરીક્ષાની જેમ વિચારો: વર્ગ સરેરાશની તુલનામાં તમારા ગુણો જ અર્થપૂર્ણ બને છે. ઉદાહરણ તરીકે, જો અમે HDFC મિડ કેપ ફંડ જોઈએ, તો તેનો બેંચમાર્ક નિફ્ટી મિડકેપ 150 ટોટલ રિટર્ન Index છે. આ સુનિશ્ચિત કરે છે કે જ્યારે તમે રિટર્નનું મૂલ્યાંકન કરો છો, ત્યારે તમે સફરજનની તુલના સફરજન સાથે કરી રહ્યા છો.
જો મિડ-કેપ ફંડ નિફ્ટી 50 સામે બેન્ચમાર્ક કરવામાં આવ્યું હોય, તો ફેમિલી હૅચબૅકના એલએપી સમયની ફોર્મ્યુલા 1 કાર સાથે તુલના કરવા જેવી ગેરમાર્ગે દોરનાર હશે. બેન્ચમાર્ક તમને જણાવે છે કે ફંડ મેનેજર ખરેખર મૂલ્ય ઉમેરી રહ્યા છે અથવા માત્ર બજારની લહેર ચલાવી રહ્યા છે કે નહીં.
યોજનાનો પ્રકાર - ઓપન-એન્ડેડ, ઇક્વિટી, ગ્રોથ
ફૅક્ટશીટ યોજનાનો પ્રકાર પણ નિર્દિષ્ટ કરે છે, જેમાં સામાન્ય રીતે ત્રણ ભાગ હોય છે:
- ઓપન-એન્ડેડ: આનો અર્થ એ છે કે ફંડની કોઈ સમાપ્તિની તારીખ નથી. તમે કોઈપણ સમયે દાખલ કરી શકો છો અથવા બહાર નીકળી શકો છો. ઉદાહરણ તરીકે, ICICI પ્રુડેન્શિયલ લાર્જ કેપ ફંડ ઓપન-એન્ડેડ છે, તેથી તમે આજે ઇન્વેસ્ટ કરી શકો છો અને 10 વર્ષ પછી અથવા 10 મહિના પછી પણ રિડીમ કરી શકો છો. તેનાથી વિપરીત, ફિક્સ્ડ મેચ્યોરિટી પ્લાન જેવા ક્લોઝ્ડ-એન્ડેડ ફંડ તમારા પૈસાને નિશ્ચિત મુદત માટે લૉક કરે છે, જેમ કે 3 વર્ષ. મોટાભાગના રોકાણકારો માટે ઓપન-એન્ડેડ ફંડ વધુ સુવિધાજનક છે.
- ઇક્વિટી: આ એસેટ ક્લાસને સૂચવે છે. ઇક્વિટી ફંડ કંપનીના શેરમાં રોકાણ કરે છે, જ્યારે ડેટ ફંડ બોન્ડ્સ અથવા સરકારી સિક્યોરિટીઝમાં રોકાણ કરે છે. હાઇબ્રિડ ફંડ બંનેને મિક્સ કરે છે. તેથી, જો તમે એક્સિસ લાર્જ કેપ ફંડ પસંદ કરો છો, તો તમે જાણો છો કે તે શેરો પર કેન્દ્રિત છે, બોન્ડ્સ પર નહીં.
- વૃદ્ધિ: આનો અર્થ એ છે કે કેવી રીતે નફાની સારવાર કરવામાં આવે છે. વૃદ્ધિના વિકલ્પમાં, કમાણી જાળવી રાખવામાં આવે છે અને ફંડમાં ફરીથી રોકાણ કરવામાં આવે છે, જે કમ્પાઉન્ડિંગને તેના મૅજિકને કામ કરવાની મંજૂરી આપે છે. અમે આને એક ક્ષણમાં વધુ જાણીશું.
ફંડ મેનેજર અને ફાળવણીની તારીખ
ફંડ મેનેજર જહાજના કેપ્ટન જેવું છે. ઉદાહરણ તરીકે, જો તમે SBI ઇક્વિટી હાઇબ્રિડ ફંડ પર વિચાર કરી રહ્યાં છો, તો તમે તપાસ કરવા માગો છો કે તેનું સંચાલન કોણ કરે છે, તેઓ કેટલા સમય સુધી તેનું સંચાલન કરે છે, અને ઇક્વિટી અને ડેબ્ટ બજારોમાં તેમનો અનુભવ. ઝડપી પૃષ્ઠભૂમિ તપાસ તમને તમારા પૈસા સ્થિર હાથમાં છે કે નહીં તે માપવામાં મદદ કરે છે.
એલોટમેન્ટની તારીખ જ્યારે ફંડ શરૂ થયું ત્યારે તમને જણાવે છે. 2005 માં શરૂ કરવામાં આવેલ જૂના ફંડમાં લાંબો ટ્રૅક રેકોર્ડ છે જેનું તમે વિશ્લેષણ કરી શકો છો. 2023 માં શરૂ કરવામાં આવેલ એક નવું ફંડ હજી સુધી માર્કેટ સાઇકલમાં પોતાને સાબિત કરી શક્યું નથી. તે ડીલ-બ્રેકર નથી, પરંતુ ઇતિહાસ વિશ્લેષણને સરળ બનાવે છે.
પ્લાન - રેગ્યુલર વર્સેસ ડાયરેક્ટ
આ સૌથી મહત્વપૂર્ણ અંતરમાંથી એક છે:
- રેગ્યુલર પ્લાન: કલ્પના કરો કે તમે સ્થાનિક વિક્રેતા પાસેથી કેરી ખરીદો છો. ખેડૂત તેમને ₹60/kg પર વેચે છે, પરંતુ વિક્રેતા તમને ₹70/kg ચાર્જ કરે છે કારણ કે તે માર્જિન કમાવે છે. તેવી જ રીતે, નિયમિત પ્લાનમાં, AMC તમને ફંડ વેચનાર વિતરકને કમિશન ચૂકવે છે. તે કમિશન નિયમિત પ્લાનના ઉચ્ચ ખર્ચના રેશિયોમાં બનાવવામાં આવે છે, તેથી તે આખરે તમારા રિટર્નમાંથી આવે છે.
- ડાયરેક્ટ પ્લાન: અહીં, તમે સીધા AMC-નો મિડલમેન પાસેથી ખરીદો છો, કોઈ કમિશન નથી. ઉદાહરણ તરીકે, જો તમે ડાયરેક્ટ પ્લાનમાં UTI ફ્લૅક્સી કેપ ફંડમાં ઇન્વેસ્ટ કરો છો, તો તમે તે અતિરિક્ત ખર્ચ બચાવો છો, જેનો અર્થ છે કે લાંબા ગાળે થોડું વધુ રિટર્ન. જો તમે જાતે ફંડ પસંદ અને મૉનિટર કરી શકો છો, તો ડાયરેક્ટ પ્લાન સામાન્ય રીતે સસ્તી પસંદગી છે.
વિકલ્પો - IDCW વર્સેસ ગ્રોથ
ફંડ રિટર્નને કેવી રીતે સંભાળવામાં આવે છે તેના પર વિકલ્પો પણ ઑફર કરે છે:
- IDCW ચુકવણી (અગાઉ "ડિવિડન્ડ ચુકવણી"): એપ્રિલ 2021 થી, સેબીએ આ વિકલ્પ ઇન્કમ ડિસ્ટ્રિબ્યુશન કમ કેપિટલ ઉપાડ (IDCW) નામ આપ્યું છે. ધારો કે તમે a હાઇબ્રિડ ફંડનો IDCW ચુકવણી વિકલ્પ પસંદ કરો છો. AMC, તેના વિવેકાધિકારથી, સ્કીમના સરપ્લસનો ભાગ તમને વિતરિત કરી શકે છે. આ પોર્ટફોલિયો કંપનીઓ પાસેથી પ્રાપ્ત ડિવિડન્ડ પસાર કરવા જેવું નથી, અને ચૂકવણીમાં તમારી પોતાની મૂડીનો ભાગ શામેલ હોઈ શકે છે. એનએવી ચૂકવેલ રકમ દ્વારા આવે છે, અને ચુકવણી પર તમારા ઇન્કમ-ટૅક્સ સ્લેબ રેટ પર ટૅક્સ લગાવવામાં આવે છે. જો તમે સમયાંતરે કૅશ ઈચ્છો છો તો તે હજુ પણ ઉપયોગી હોઈ શકે છે.
- આઇડીસીડબલ્યુ રીઇન્વેસ્ટમેન્ટ: રોકડના બદલે, વિતરિત રકમનો ઉપયોગ એક જ ફંડના વધુ એકમો ખરીદવા માટે કરવામાં આવે છે. આ તમને મૅન્યુઅલી ફરીથી રોકાણ કર્યા વિના તમારા હોલ્ડિંગ્સમાં વધારો કરે છે.
- વૃદ્ધિનો વિકલ્પ: કોઈ ચુકવણી કરવામાં આવી નથી. તમામ નફા ફંડમાં રહે છે, એનએવીને વધારે છે. સમય જતાં, આ એક ચક્રવૃદ્ધિ અસર બનાવે છે. લાંબા ગાળાના સંપત્તિ નિર્માણ માટે, વૃદ્ધિ વિકલ્પને ઘણીવાર પ્રાધાન્ય આપવામાં આવે છે કારણ કે તે રીઇન્વેસ્ટમેન્ટને મહત્તમ કરે છે અને જ્યાં સુધી તમે રિડીમ ન કરો ત્યાં સુધી ટૅક્સ બચાવે છે.
SIP - સિસ્ટમેટિક ઇન્વેસ્ટમેન્ટ પ્લાન
SIP એ સંપત્તિ નિર્માણ માટે માસિક સબસ્ક્રિપ્શન જેવું છે. તમે નિયમિતપણે એક નિશ્ચિત રકમ ઇન્વેસ્ટ કરવા માટે પ્રતિબદ્ધ છો. ઉદાહરણ તરીકે, તમે નિપ્પોન ઇન્ડિયા સ્મોલ કેપ ફંડમાં દર મહિને ₹3,000 નું રોકાણ કરી શકો છો. 10-15 વર્ષથી વધુ, આ અનુશાસિત અભિગમ તમારા ખરીદીના ખર્ચને માર્કેટ અપ અને ડાઉન (રૂપિયા-કોસ્ટ એવરેજિંગ)માં સરેરાશ આપે છે અને એક નોંધપાત્ર કોર્પસ બનાવી શકે છે.
મોટાભાગના એએમસી ન્યૂનતમ એસઆઇપી રકમ નિર્દિષ્ટ કરે છે - હવે ઘણીવાર ₹100 થી ₹500 (SEBI અને એએમએફઆઇ પણ ₹250 "ચોટી એસઆઇપી" ને પ્રોત્સાહન આપી રહ્યા છે) - અને સામાન્ય રીતે 6 અથવા 12 હપ્તાઓની ન્યૂનતમ સંખ્યા. આ SIP ને શરૂઆત કરનારાઓ માટે પણ સુલભ બનાવે છે.
ન્યૂનતમ રોકાણ
જો તમે SIP શરૂ કરવા માંગતા નથી, તો તમે લમ્પસમ ઇન્વેસ્ટમેન્ટ કરી શકો છો. ઉદાહરણ તરીકે, Aditya Birla સન લાઇફ ફ્લૅક્સી કેપ ફંડ પોતાની ન્યૂનતમ રકમ સેટ કરે છે; સમગ્ર ઉદ્યોગમાં આ સામાન્ય રીતે SIP હપ્તા દીઠ ₹100-₹1,000 અને એકસામટી રકમ માટે ₹100-₹5,000 છે, તેથી હંમેશા સ્કીમની ફેક્ટશીટ તપાસો. આ શિસ્ત જાળવતી વખતે ઍક્સેસિબિલિટીની ખાતરી કરે છે.
લોડ માળખું - પ્રવેશ અને બહાર નીકળવું
છેવટે, લોડ સ્ટ્રક્ચર તમને ફંડ દાખલ કરતી વખતે અથવા બહાર નીકળતી વખતે શુલ્ક વિશે જણાવે છે:
- એન્ટ્રી લોડ: આ રોકાણ માટેની ફી હતી, પરંતુ સેબીએ તેને ઓગસ્ટ 2009 માં નાબૂદ કર્યું હતું. ફંડ હવે એન્ટ્રી લોડ માટે "શૂન્ય" બતાવે છે.
- એક્ઝિટ લોડ: આ ટૂંક સમયમાં ઉપાડવા માટે પેનલ્ટી છે. ઉદાહરણ તરીકે, જો તમે 12 મહિનાની અંદર રિડીમ કરો છો તો કોટક મિડકેપ ફંડ 1% ચાર્જ કરી શકે છે, પરંતુ જો તમે લાંબા સમય સુધી રોકાણ કરો તો કંઈ નહીં. આ ટૂંકા ગાળાના વેપારને નિરુત્સાહિત કરે છે અને લાંબા ગાળાની પ્રતિબદ્ધતાને પ્રોત્સાહિત કરે છે.
ટૂંકમાં, ફેક્ટશીટના "અન્ય તથ્યો" સેક્શન એ છે જ્યાં તમે સંલગ્નતાના નિયમો વિશે જાણો છો: ફંડ કેવી રીતે સંરચિત છે, તેને કોણ ચલાવે છે, તમે કેવી રીતે રોકાણ કરી શકો છો અને તમે કયા ખર્ચ વહન કરશો. તે કરાર પર હસ્તાક્ષર કરતા પહેલાં ફાઇન પ્રિન્ટ વાંચવા જેવું છે - માહિતગાર નિર્ણયો લેવા માટે જરૂરી છે.
- SIP સંપત્તિઓ: નવેમ્બર 2024 સુધીમાં, SIP AUM ₹13.54 લાખ કરોડ સુધી પહોંચી ગયું છે, જે ઓગસ્ટ 2026 સુધીમાં ₹18.62 લાખ કરોડ (ઉદ્યોગ AUM ના લગભગ 21%) સુધી વધી ગયું છે, જેમાં 10 કરોડથી વધુનું SIP એકાઉન્ટ છે.
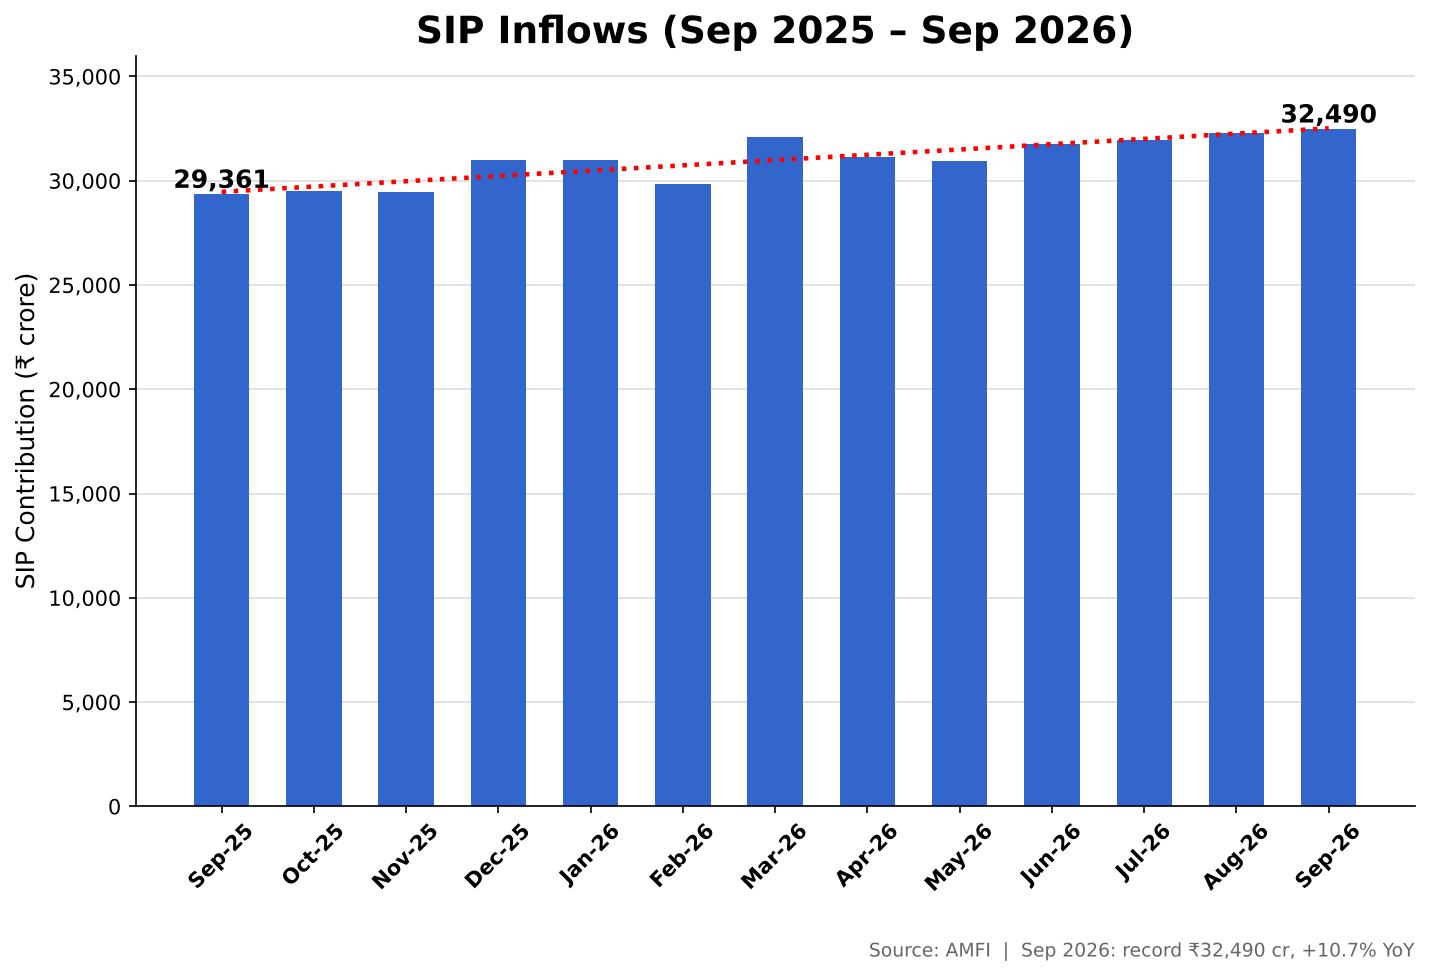
- માસિક પ્રવાહ: નવેમ્બર 2023 માં ₹17,073 કરોડ થી નવેમ્બર 2024 માં ₹25,320 કરોડ સુધી, 48% નો ઉછાળો. સપ્ટેમ્બર 2026 માં, તેઓ રેકોર્ડ ₹32,490 કરોડ સુધી પહોંચી ગયા છે.
- પ્રાદેશિક વલણો: લક્ષદ્વીપ, હિમાચલ પ્રદેશ અને પુડુચેરી જેવા નાના રાજ્યોએ તેમના કુલ AUM ના 40% થી વધુ SIP શેર રેકોર્ડ કર્યા હતા, જ્યારે દિલ્હી અને મહારાષ્ટ્ર જેવા મોટા હબમાં SIP ની પહોંચ ઓછી હતી (<20%).
કેટેગરી ટ્રેન્ડ્સ
- ઇક્વિટી ફંડ્સ: નાણાંકીય વર્ષ 24 માં ઇક્વિટી AUM 55% વધ્યું છે, જે ₹23.5 લાખ કરોડ સુધી પહોંચ્યું છે. ફ્લૅક્સી-કેપ ફંડ્સે ₹3.5 લાખ કરોડનું નેતૃત્વ કર્યું હતું, જ્યારે મલ્ટી-કેપ અને સ્મોલ-કેપ ફંડમાં સૌથી ઝડપી વૃદ્ધિ જોવા મળી (85% અને અનુક્રમે 82%).
- સેક્ટોરલ/થીમેટિક ફંડ: આમાં 2024 માં 79% વૃદ્ધિ જોવા મળી, જેમાં AUM ₹2.58 લાખ કરોડ થી વધીને ₹4.61 લાખ કરોડ થયો.
- ઇટીએફ અને Index ફંડ્સ: 2024 માં 28% નો વધારો થયો, જે ₹11.29 લાખ કરોડ સુધી પહોંચ્યો, જે નિષ્ક્રિય વ્યૂહરચનાઓ માટે રોકાણકારની ક્ષમતાને પ્રતિબિંબિત કરે છે.
સ્ટ્રક્ચરલ શિફ્ટ
- ઘરેલું વિરુદ્ધ વિદેશી માલિકી: સ્થાનિક સંસ્થાકીય રોકાણકારો (મ્યુચ્યુઅલ ફંડ, વીમાદાતા, પેન્શન ફંડ અને અન્ય) એ 2025 ની શરૂઆતથી વિદેશી રોકાણકારો કરતાં NSE-લિસ્ટેડ કંપનીઓના મોટા શેરની માલિકી ધરાવે છે; જૂન 2026 ત્રિમાસિકમાં, તેઓ વિદેશી પોર્ટફોલિયો રોકાણકારો માટે 15.1% વિરુદ્ધ 19.5% ધરાવે છે. આ SIP પ્રવાહ અને વિદેશી ઇક્વિટી હોલ્ડિંગમાં ઘટાડાને કારણે બજારની માલિકીમાં ઐતિહાસિક ફેરફારને ચિહ્નિત કરે છે.
- માર્કેટ શેર: ઘરેલું મ્યુચ્યુઅલ ફંડ હવે NSE-લિસ્ટેડ કંપનીઓના રેકોર્ડ 11.6% ધરાવે છે, જે 2015 માં માત્ર 3.56% થી વધારે છે. વિદેશી રોકાણકારોનો હિસ્સો 15.1% ના 17 વર્ષના નીચલા સ્તરે ઘટી ગયો છે.
8.4 રિસ્કોમીટર શું છે?
દરેક મ્યુચ્યુઅલ ફંડમાં ચોક્કસ સ્તરનું રિસ્ક હોય છે, અને સેબીને એએમસીને સ્વ-મૂલ્યાંકન કરવાની અને રોકાણકારોને આ રિસ્ક જાહેર કરવાની જરૂર છે. આ રિસ્કોમીટર નામના સરળ વિઝ્યુઅલ ટૂલ દ્વારા કરવામાં આવે છે. તેને કારમાં સ્પીડોમીટર તરીકે વિચારો, તે તમને જણાવે છે કે રાઇડ કેટલી ઝડપી છે.
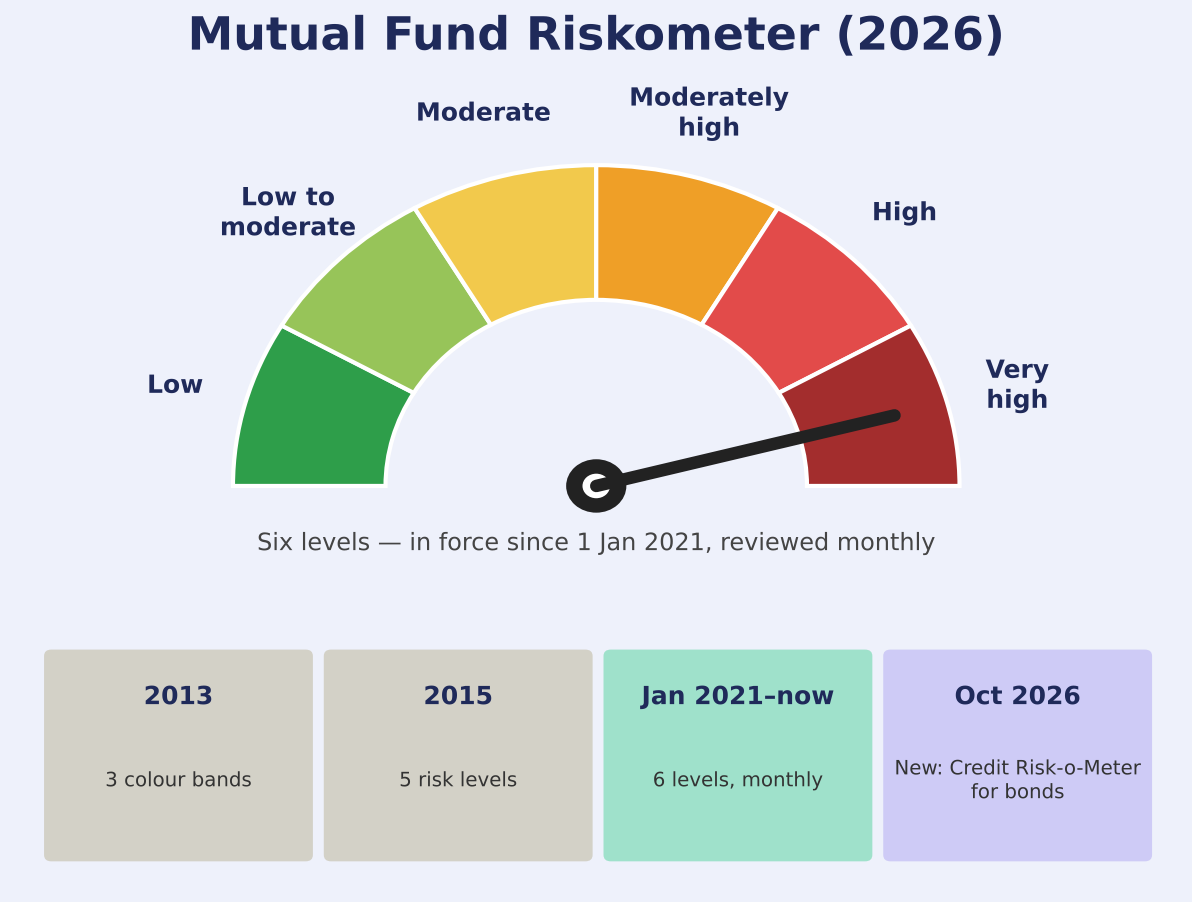
ઉદાહરણ તરીકે, જો તમે એક્સિસ સ્મોલ કેપ ફંડ જુઓ છો, તો રિસ્કોમીટર તેના છ સ્તરના ટોચના સ્તર (ઓછા, ઓછાથી મધ્યમ, મધ્યમ, મધ્યમ ઉચ્ચ, ઉચ્ચ અને ખૂબ જ ઉચ્ચ) પર "ખૂબ ઊંચું" નો નિર્દેશ કરશે. આનું કારણ એ છે કે સ્મોલ-કેપ કંપનીઓ વધુ અસ્થિર છે - તેઓ ઝડપથી વૃદ્ધિ કરી શકે છે પરંતુ તીવ્ર ઘટાડો પણ કરી શકે છે. બીજી તરફ, HDFC લિક્વિડ ફંડ સામાન્ય રીતે "ઓછીથી મધ્યમ" રિસ્ક બતાવશે કારણ કે તે ટૂંકા ગાળાના ડેટ ઇન્સ્ટ્રુમેન્ટમાં રોકાણ કરે છે, જે પ્રમાણમાં સ્થિર છે.
રિસ્ક ડિસ્ક્લોઝર શા માટે મહત્વપૂર્ણ છે
આ જાહેરાત ખોટા વેચાણને અટકાવે છે. કલ્પના કરો કે શું કોઈ સ્મોલ-કેપ ફંડને ફિક્સ્ડ ડિપોઝિટની જેમ "સલામત" તરીકે માર્કેટ કરવામાં આવ્યું હતું. તે એવા રોકાણકારોને ગેરમાર્ગે દોરશે જેઓ સ્થિરતાની અપેક્ષા રાખે છે પરંતુ તે તીવ્ર ઉતાર-ચઢાવનો સામનો કરે છે. રિસ્કોમીટર પારદર્શિતાની ખાતરી કરે છે: તમે રોલર કોસ્ટર અથવા શાંત boat રાઇડમાં આગળ વધી રહ્યા છો કે નહીં તે તમે અગાઉથી જાણો છો.
તે ફૂડ પૅકેજિંગ જેવું જ છે-જો ચિપ્સનું પેકેટ "ઓછું ચરબી" કહે છે પરંતુ ખરેખર તેલથી લોડ થયેલ હોય, તો તે ભ્રામક છે. સેબીનો નિયમ સુનિશ્ચિત કરે છે કે મ્યુચ્યુઅલ ફંડ તેમની રિસ્ક પ્રોફાઇલને ગેરલેબલ કરતા નથી.
ઉચ્ચ જોખમનો અર્થ એ નથી કે ટાળવું
હવે, માત્ર કારણ કે ફંડને "ઉચ્ચ રિસ્ક" તરીકે ચિહ્નિત કરવામાં આવે છે તેનો અર્થ એ નથી કે તમારે તેને ટાળવું જોઈએ. રિસ્ક અને રિવૉર્ડ એક જ સિક્કાની બે બાજુ છે. સ્મોલ-કેપ અથવા સેક્ટોરલ ફંડ જોખમી હોઈ શકે છે, પરંતુ તેમાં ઉચ્ચ રિટર્નની ક્ષમતા પણ હોય છે.
મુખ્ય સમય ક્ષિતિજ છે. જો તમે માત્ર છ મહિના માટે સ્મોલ-કેપ ફંડમાં રોકાણ કરો છો, તો તમે જુગાર છો. પરંતુ જો તમે 7-10 વર્ષ માટે રોકાણ કરો છો, તો ઉતાર-ચઢાવ સરળ બને છે, અને સંપત્તિ બનાવવાની સંભાવના વધે છે. મ્યુચ્યુઅલ ફંડમાં, અસ્થિરતા માટે સમય શ્રેષ્ઠ પ્રતિભાવ છે, જો કે તે ક્યારેય જોખમને દૂર કરતું નથી.
ઉદાહરણ તરીકે, 2008 ફાઇનાન્શિયલ કટોકટી દ્વારા મિડ-કેપ ફંડ્સમાં રોકાણ કરનારા રોકાણકારોએ તેમના પોર્ટફોલિયોની પુનઃપ્રાપ્તિ કરી અને 2015 સુધીમાં નોંધપાત્ર વૃદ્ધિ જોવા મળી. જેમણે વહેલા બહાર નીકળીને નુકસાન થયું હતું.
મુખ્ય ટેકઅવે
ફૅક્ટશીટ અને રિસ્કોમીટરમાંથી, અહીં મુખ્ય પાઠ છે:
- રોકાણનો ઉદ્દેશ: ફંડ મેનેજર કેવી રીતે રોકાણ કરે છે તે માટે આ માર્ગદર્શક સિદ્ધાંત છે.
- ઓપન-એન્ડેડ વિરુદ્ધ ક્લોઝ-એન્ડેડ: ઓપન-એન્ડેડ ફંડ અનિશ્ચિત સમય સુધી ચાલે છે, જ્યારે ક્લોઝ-એન્ડેડ ફંડમાં નિશ્ચિત મેચ્યોરિટી હોય છે.
- રેગ્યુલર વર્સેસ ડાયરેક્ટ પ્લાન: નિયમિત પ્લાનમાં વિતરક કમિશનનો સમાવેશ થાય છે, જ્યારે ડાયરેક્ટ પ્લાન તમને તે ખર્ચ બચાવે છે, જે વળતરને વધારે છે.
- IDCW વર્સેસ ગ્રોથ ઑપ્શન્સ: તમે IDCW ની ચુકવણી પ્રાપ્ત કરવાનું પસંદ કરી શકો છો, તેમને ફરીથી રોકાણ કરી શકો છો, અથવા વૃદ્ધિના વિકલ્પમાં નફામાં સંયોજન થવા દો.
- રિસ્કોમીટર: એક સરળ, સેબી-ફરજિયાત ટૂલ જે ફંડનું જોખમ સ્તર દર્શાવે છે, જે રોકાણકારોને માહિતગાર પસંદગીઓ કરવામાં મદદ કરે છે.