1.1 ફાઇનાન્શિયલ સંપ્રભુતાનો અર્થ શું છે
ફાઇનાન્શિયલ સંપ્રભુતાનો અર્થ શું છે
પર્સનલ ફાઇનાન્સને ઘણીવાર બેલેન્સ શીટ, રેશિયો અને જટિલ સૂત્રો સાથે સંબંધિત કંઈક તરીકે માનવામાં આવે છે વાસ્તવમાં પર્સનલ ફાઇનાન્સ એ તમારી જીવનની પસંદગીઓ પર સ્વતંત્રતા, ગૌરવ અને નિયંત્રણ વિશે છે. નંબર ટૂલ્સ છે. ફાઇનાન્સનો સાચો હેતુ તમને તમારી શરતો પર જીવન જીવવાની શક્તિ આપવાનો છે. ફાઇનાન્શિયલ સાર્વભૌમત્વનો અર્થ એ છે કે એક એવા બિંદુ સુધી પહોંચવું જ્યાં પૈસા હવે તમારા માટે તમારા નિર્ણયો લેતા નથી. તે વૈભવી વસ્તુઓ અથવા મોંઘી સંપત્તિ વિશે નથી. તે તમારા સમય અને તમારી સ્વતંત્રતાની માલિકી વિશે છે.
ફાઇનાન્શિયલ સાર્વભૌમતાના મુખ્ય ફાયદાઓ
- કામની સ્વતંત્રતા: તમે ફાઇનાન્શિયલ નુકસાન વિશે ચિંતા કર્યા વિના તમારા માટે સારી ન હોય તેવી નોકરીથી દૂર જઈ શકો છો.
- પરિવાર સાથે સમય: તમે પૈસા વિશે ચિંતા કર્યા વિના તમારા પ્રિયજનો સાથે સમય પસાર કરી શકો છો.
- સ્વતંત્ર નિર્ણય લેવો: તમારી જીવનની પસંદગીઓ. જેમ કે શિક્ષણ, કારકિર્દી અથવા જીવનશૈલી. તમારા મૂલ્યો પર આધારિત છે, તમારી પાસે કેટલા પૈસા છે તેના પર આધારિત નથી.
- મનની શાંતિ: જ્યારે તમને સિક્યોરિટી તણાવ હોય ત્યારે ઘટતો જાય છે. તમે વિકાસ, ખુશી અને જીવન પર ધ્યાન કેન્દ્રિત કરવા માટે સ્વતંત્ર છો
પર્સનલ ફાઇનાન્સ શા માટે વ્યક્તિગત હોવું જોઈએ
દરેક પરિવારની જવાબદારીઓ, મૂલ્યો અને રિસ્ક સહનશીલતા હોય છે. કેટલાક ફાઇનાન્શિયલ પ્રૉડક્ટ વિક્રેતાઓ અથવા સલાહકારો જે કમિશન કમાવે છે તે પ્રૉડક્ટને આગળ વધારી શકે છે જે તેમને તમને લાભ કરતાં વધુ લાભ આપે છે. પોતાને સુરક્ષિત કરવાની એક સ્માર્ટ રીત એ પ્લાન દ્વારા ઇન્વેસ્ટ કરવું છે જે ડિસ્ટ્રીબ્યુટર કમિશન લઈ શકતા નથી તમે SEBI રજિસ્ટર્ડ ઇન્વેસ્ટમેંટ એડવાઈઝર (RIA) પાસેથી સલાહ મેળવી શકો છો જે કમિશન કમાવવાને બદલે ફી લે છે.
હિતોના સંઘર્ષ: તમારા સલાહકારના લક્ષ્યો તમારા લક્ષ્યો સાથે મેળ ખાતો નથી.
- તમારી પોતાની રિસ્ક સહનશીલતા: તમે જાણો છો કે તમે અને તમારા પરિવાર કેટલી અનિશ્ચિતતાઓને સંભાળી શકો છો.
- પરિવારની જવાબદારીઓ: શિક્ષણ હેલ્થ કેર અને નિવૃત્તિની જરૂરિયાતો એક પરિવારથી બીજા પરિવારમાં અલગ હોય છે.
- સરળતા: તમારા પૈસાને મેનેજ કરવા માટે તમારે ગણિત નિષ્ણાત બનવાની જરૂર નથી. સરળ અંકગણિત ઘણીવાર પૂરતું હોય છે.
સશક્તિકરણ તરીકે ફાઇનાન્સ
ફાઇનાન્સને એક વિષય તરીકે નહીં પરંતુ પાવરના સ્રોત તરીકે વિચારો. જેમ શિક્ષણ મનને ખોલે છે તેમ વ્યક્તિગત નાણાકીય જ્ઞાન તમારા વિકલ્પો ખોલે છે. તે તમને કરજ ચક્રમાં પડવાનું ટાળવામાં મદદ કરે છે. તે તમને જીવિત રહેવા માટે નિર્ણયો લેવાનું બંધ કરવામાં મદદ કરે છે.
ઉદાહરણ
મધ્યમ વર્ગના પરિવારની કલ્પના કરો:
એક પિતા નોકરીમાં કામ કરે છે. માતા ઘરના જીવનનું સંચાલન કરે છે અને પાર્ટ-ટાઇમ શીખવે છે. તેમના બાળકો શિક્ષણ લેવા માંગે છે. જો આ પરિવાર સાર્વભૌમત્વ સુધી પહોંચે છે: પિતા હાનિકારક કાર્ય વાતાવરણ છોડી શકે છે. માતા તેના જુસ્સો અને રુચિઓ પર ધ્યાન કેન્દ્રિત કરી શકે છે. બાળકો પૈસાની સમસ્યાઓના ભય વિના તેમના શિક્ષણને આગળ વધારી શકે છે. આ ઘણા પૈસા હોવા વિશે નથી. તે પસંદ કરવાની સ્વતંત્રતા વિશે છે.
1.2 શાંત વિનાશક: રાહ જોવાનો ખર્ચ

સંપત્તિ નિર્માણમાં અવરોધ એ માન્યતા છે કે નાની રકમના પૈસા રોકાણ કરવા યોગ્ય નથી. હું જોઉં છું કે રાહ જોવી એ શાંત વિનાશક છે. જો તમે શરૂઆત કરવા માટે વર્ષો સુધી રાહ જુઓ છો તો તમે અન્યથા કમાણી કરેલ મોટી રકમ ગુમાવી શકો છો. આ સંયોજનને કારણે છે - જે રીતે તમારા પૈસા સમય પહેલાં કમાયેલ રિટર્ન પર વળતર મેળવે છે. રાહ જોવી એ શાંત વિનાશક છે: તે તમે જે સંપત્તિ બનાવી શકો છો તેને શાંત રીતે દૂર કરે છે.
કેસ સ્ટડી: રવિ, મીરા અને અર્જુન
દરેક ઇક્વિટી ફંડમાં દર મહિને ₹5,000 નું રોકાણ કરે છે જે દર મહિને 12% ની નજીવી કમાણી કરે છે (દર મહિને 1% જે દર વર્ષે લગભગ 12.7% છે). આ રેટ ઉદાહરણ માટે એક ધારણા છે; ઇક્વિટી રિટર્નની ગેરંટી નથી અને તે દર વર્ષે બદલાઈ શકે છે. તમામ આંકડાઓ ફંડ ખર્ચ અને ટૅક્સ પહેલાં છે: એક્સપેન્સ રેશિયો રિટર્નમાં ઘટાડો કરે છે. વર્તમાન નિયમો હેઠળ ₹1.25 લાખથી વધુના ઇક્વિટી ફંડ પર લાંબા ગાળાના લાભ પર 12.5% ટૅક્સ લગાવવામાં આવે છે તેથી વાસ્તવિક પરિણામો ઓછું હશે. ચાલો જોઈએ કે તેમની સંપત્તિ 60 વર્ષની ઉંમર સુધી દર વર્ષે કેવી રીતે વધે છે.
ગણતરીની પદ્ધતિ અને ફોર્મ્યુલા
યોગદાન (P): ₹5,000
વાર્ષિક રિટર્ન: 12% પ્રતિ વર્ષ (નોમિનલ) ચક્રવૃદ્ધિ માસિક (i = 1% = 0.01 પ્રતિ માસ; અસરકારક વાર્ષિક રેટ ≈ 12.68%)
SIP ફોર્મ્યુલા (રોકાણ વર્ષો દરમિયાન):
જ્યાં M = મેચ્યોરિટી વેલ્યૂ (કોર્પસ) P = માસિક યોગદાન, n = માસિક હપ્તાઓની સંખ્યા અને i = 1 % = 0.01 દર મહિને
એકસામટી રકમ ફોર્મ્યુલા ( યોગદાન બંધ થયા પછી હોલ્ડિંગ વર્ષો દરમિયાન):
A = C × (1 + i) m જ્યાં C = જ્યારે યોગદાન બંધ થાય ત્યારે બનાવેલ કોર્પસ i = 1 % = 0.01, દર મહિને અને m = રોકાણ કરેલ મહિનાની સંખ્યા
વર્ષ દ્વારા સંપૂર્ણ કોર્પસ ટેબલ
(L= લાખ, કરોડ= કરોડ)
|
ઉંમર |
રવિ (22-31 રોકાણ કરે છે, પછી બંધ થાય છે) |
મીરા (32-60, 29 વર્ષ માટે રોકાણ) |
અર્જુન (40-60, 21 વર્ષનું રોકાણ) |
|
22 |
₹0.64 એલ |
— |
— |
|
23 |
₹1.36 એલ |
— |
— |
|
24 |
₹2.18 એલ |
— |
— |
|
25 |
₹3.09 એલ |
— |
— |
|
26 |
₹4.12 એલ |
— |
— |
|
27 |
₹5.29 એલ |
— |
— |
|
28 |
₹6.60 એલ |
— |
— |
|
29 |
₹8.08 એલ |
— |
— |
|
30 |
₹9.74 એલ |
— |
— |
|
31 |
₹11.62 એલ (રોકાણ બંધ કરે છે) |
— |
— |
|
32 |
₹13.09 એલ |
₹0.64 એલ |
— |
|
33 |
₹14.75 એલ |
₹1.36 એલ |
— |
|
34 |
₹16.62 એલ |
₹2.18 એલ |
— |
|
35 |
₹18.73 એલ |
₹3.09 એલ |
— |
|
36 |
₹21.10 એલ |
₹4.12 એલ |
— |
|
37 |
₹23.78 એલ |
₹5.29 એલ |
— |
|
38 |
₹26.80 એલ |
₹6.60 એલ |
— |
|
39 |
₹30.20 એલ |
₹8.08 એલ |
— |
|
40 |
₹34.03 એલ |
₹9.74 એલ |
₹0.64 એલ |
|
41 |
₹38.34 એલ |
₹11.62 એલ |
₹1.36 એલ |
|
42 |
₹43.20 એલ |
₹13.73 એલ |
₹2.18 એલ |
|
43 |
₹48.68 એલ |
₹16.11 એલ |
₹3.09 એલ |
|
44 |
₹54.86 એલ |
₹18.80 એલ |
₹4.12 એલ |
|
45 |
₹61.81 એલ |
₹21.82 એલ |
₹5.29 એલ |
|
46 |
₹69.65 એલ |
₹25.23 એલ |
₹6.60 એલ |
|
47 |
₹78.49 એલ |
₹29.07 એલ |
₹8.08 એલ |
|
48 |
₹88.44 એલ |
₹33.40 એલ |
₹9.74 એલ |
|
49 |
₹99.66 એલ |
₹38.27 એલ |
₹11.62 એલ |
|
50 |
₹ 1.12 કરોડ |
₹43.77 એલ |
₹13.73 એલ |
|
51 |
₹ 1.27 કરોડ |
₹49.96 એલ |
₹16.11 એલ |
|
52 |
₹ 1.43 કરોડ |
₹56.93 એલ |
₹18.80 એલ |
|
53 |
₹ 1.61 કરોડ |
₹64.79 એલ |
₹21.82 એલ |
|
54 |
₹ 1.81 કરોડ |
₹73.65 એલ |
₹25.23 એલ |
|
55 |
₹ 2.04 કરોડ |
₹83.63 એલ |
₹29.07 એલ |
|
56 |
₹ 2.30 કરોડ |
₹94.88 એલ |
₹33.40 એલ |
|
57 |
₹ 2.59 કરોડ |
₹ 1.08 કરોડ |
₹38.27 એલ |
|
58 |
₹ 2.92 કરોડ |
₹ 1.22 કરોડ |
₹43.77 એલ |
|
59 |
₹ 3.29 કરોડ |
₹ 1.38 કરોડ |
₹49.96 એલ |
|
60 |
₹ 3.71 કરોડ |
₹ 1.56 કરોડ |
₹56.93 એલ |
પરિણામોનો મુખ્ય સારાંશ
– રવિએ 10 વર્ષમાં કુલ ₹6.00 લાખનું રોકાણ કર્યું (ઉંમર 22-31). 60 વર્ષની ઉંમરમાં અંતિમ ભંડોળ ₹3.71 કરોડ સમાન છે.
– મીરાએ 29 વર્ષમાં કુલ ₹17.40 લાખનું રોકાણ કર્યું (ઉંમર 32-60). 60 વર્ષની ઉંમરમાં અંતિમ ભંડોળ ₹1.56 કરોડ સમાન છે.
– અર્જુનએ 21 વર્ષમાં કુલ ₹12.60 લાખનું રોકાણ કર્યું (ઉંમર 40-60). 60 વર્ષની ઉંમરમાં અંતિમ ભંડોળ ₹56.93 લાખ સમાન છે.
મુખ્ય પાઠ
- વહેલી શરૂઆત કરો: રવિએ ઓછું રોકાણ કર્યું પરંતુ સંપત્તિ સાથે સમાપ્ત થયું.
- વિલંબ ખર્ચાળ છે: મીરાએ રવિ જેટલું લગભગ ત્રણ ગણું રોકાણ કર્યું હતું પરંતુ રવિના કોર્પસના અડધા કરતાં ઓછું સાથે સમાપ્ત થયું હતું.
- અંતમાં સૌથી વધુ ખર્ચ શરૂ થાય છે: અર્જુનએ રવિ જેટલી બમણું રોકાણ કર્યું હતું પરંતુ રવિના કોર્પસના છઠ્ઠા ભાગ કરતાં પણ ઓછું રોકાણ કર્યું હતું.
1.3. બિહેવિયરલ ફાઇનાન્સ: શા માટે વર્તણૂક મગજને હરાવે છે
ફાઇનાન્શિયલ સફળતા રૂમમાં સૌથી સ્માર્ટ વ્યક્તિ બનવા અથવા સ્ટૉક માર્કેટના આંતરિક જ્ઞાન હોવા વિશે નથી. તે વર્તન વિશે છે- જે રીતે તમે લાગણીઓનું સંચાલન કરો છો, શિસ્તનો અભ્યાસ કરો છો અને દાયકાઓથી સતત રહો છો. જેમ મોર્ગન હાઉસ તેને આમાં મૂકે છે Tતે પૈસાની મનોવિજ્ઞાન, “પૈસાની સાથે સારું કરવાથી તમે કેટલું સ્માર્ટ છો તેની સાથે થોડો સંબંધ છે અને તમે કેવી રીતે વર્તન કરો છો તેના વિશે ઘણું બધું છે.”
અહીં સંપૂર્ણ વિડિઓ જુઓ: https://www.youtube.com/watch?v=52vKmgajlXM.
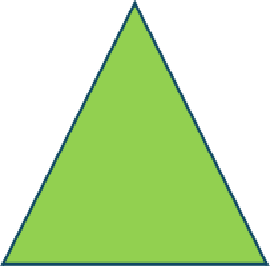
વેલ્થ ત્રિકોણ
સંપત્તિ સર્જનને ત્રણ બાજુઓ સાથે ત્રિકોણ તરીકે વિચારો:
- સમય: તમારા પૈસા જેટલું લાંબા સમય સુધી રોકાણ રહેશે, તેટલું વધુ ચક્રવૃદ્ધિ તમારી તરફેણમાં કામ કરે છે.
- શિસ્ત: બચત સાથે સુસંગત રહેવું અને ઉપાડવા અથવા વધુ ખર્ચ કરવા માટે પ્રલોભનને પ્રતિકાર કરવું.
- કમ્પાઉન્ડિંગ: પરિણામ તે સમય અને શિસ્ત એકસાથે ઉત્પન્ન કરે છે- શાંત શક્તિ જે તમારી સંપત્તિમાં વધારો કરે છે.
વેલ્થ ત્રિકોણ
સમય
ડિસિપ્લિન કમ્પાઉન્ડિંગ
મુખ્ય વર્તણૂક પાઠ
- કાર્યવાહી પર ધીરજ
- વાસ્તવિક સંપત્તિ સતત વેપાર અથવા અટકળો દ્વારા બનાવવામાં આવતી નથી. જ્યારે તમે રાહ જુઓ છો ત્યારે તે શાંત રીતે વધે છે અને કમ્પાઉન્ડિંગને તેનું કાર્ય કરવાની મંજૂરી આપે છે.
- ઉદાહરણ: એક ઇન્વેસ્ટર જે 25 વર્ષ માટે મ્યુચ્યુઅલ ફંડ SIP માં રોકાણ કરે છે તે સંભવિત રીતે તે વ્યક્તિની તુલનામાં વધુ સારું પ્રદર્શન કરશે જે દર વર્ષે "હોટ ટિપ્સ" ના આધારે ફંડ સ્વિચ કરે છે
- સંપત્તિ એ છે જે તમે જોતા નથી
- સંપત્તિ કોઈ ચમકદાર કાર અથવા મોટું ઘર નથી. તે બિનજરૂરી મૂડી છે- બચત, રોકાણ અને કટોકટી ભંડોળ પૃષ્ઠભૂમિમાં શાંત રીતે વધી રહ્યા છે.
- ઉદાહરણ: મ્યુચ્યુઅલ ફંડ અને ફિક્સ્ડ ડિપોઝિટમાં ₹50 લાખ ધરાવતી વ્યક્તિ લક્ઝરી કાર ચલાવતી વ્યક્તિની તુલનામાં "સામાન્ય" જોઈ શકે છે. પરંતુ પ્રથમ વ્યક્તિ પાસે સાચી સંપત્તિ છે, જ્યારે બીજું માત્ર ડેબ્ટ હોઈ શકે છે.
- ફુગાવાની વાસ્તવિકતા તપાસ
- હંમેશા વાસ્તવિક રીતે રિટર્નને માપો. જો તમારો પોર્ટફોલિયો વાર્ષિક 12% પર વધે છે પરંતુ તમારી જીવનશૈલીનો ખર્ચ 6% (ઘરગથ્થું ખર્ચ માટે સાવચેત લાંબા ગાળાની ધારણા; ભારતનો હેડલાઇન સીપીઆઇ ફુગાવો તાજેતરમાં ઓછો છે, 2026 માં આશરે 3-4.5%), તમારી વાસ્તવિક ખરીદ શક્તિ દર વર્ષે 6% થી નીચે (લગભગ 5.7%) વધી રહી છે.
- ઉદાહરણ: જો તમારી ₹1 લાખની બચત 12 વર્ષમાં ₹2 લાખ સુધી વધે છે, પરંતુ તે સમયે કિંમતો પણ બમણી થાય છે (જે લગભગ 6% ફુગાવો 12 વર્ષથી વધુ કરે છે), તો તમારી ખરીદીની શક્તિમાં કોઈ સુધારો થયો નથી.
1.4. ઍક્શન પ્લાન: તાત્કાલિક આગામી પગલાં
સંપત્તિ બનાવવા માટે, તમારે સિદ્ધાંતમાંથી પ્રેક્ટિકલ સિસ્ટમ્સમાં જવાની જરૂર છે. અમલ એ ફાઇનાન્શિયલ સ્વતંત્રતાના સ્વપ્નને વાસ્તવમાં તેને પ્રાપ્ત કરવાથી અલગ કરે છે. ચાલો ભારતમાં યુવા પ્રોફેશનલના ઉદાહરણનો ઉપયોગ કરીને ત્રણ પગલાંઓમાંથી પસાર થઈએ.
રિયા, 24, બેંગલુરુ, IT પ્રોફેશનલ.
રિયા માસિક સેલરી ₹35,000 કમાવે છે. તેણીને લાગે છે કે તેમનો સેલરી સામાન્ય છે અને આશ્ચર્ય થાય છે કે રોકાણ કરતા પહેલાં તેમને વધારાની રાહ જોવી જોઈએ કે નહીં. રાહ જોવાના બદલે, તે ત્રણ-પગલાંના એક્શન પ્લાનને અનુસરે છે.
પગલું 1 : આજે જ નાની શરૂઆત કરો
રિયા ઇક્વિટી મ્યુચ્યુઅલ ફંડમાં ₹2,000 ની માસિક SIP શરૂ કરે છે. આદત, નંબર નહીં, તે મહત્વપૂર્ણ છે: ઘણા ફંડ હવે સેબીની "ચોતી SIP" પહેલ હેઠળ ₹250 થી SIP સ્વીકારે છે, અને કેટલાક ₹100 થી, તેથી નાની શરૂઆત પણ કરવી યોગ્ય છે. સેલરી વધે ત્યારે તે રકમ વધારી શકે છે.
- 20-વર્ષની ક્ષિતિજ: વાર્ષિક 12% પર ₹2,000 માસિક SIP 20 વર્ષમાં ~₹20 લાખ (44 વર્ષની ઉંમર પર) સુધી વધે છે.
પગલું 2: બધું ઑટોમેટ કરો
રિયા દર મહિને 1st ના રોજ ઑટો-ડેબિટ સેટ કરે છે. આ વિવેકાધીન ખર્ચ હાથ ધરવામાં આવે તે પહેલાં શિસ્તબદ્ધ રોકાણ સુનિશ્ચિત કરે છે.
- પ્રગતિ માઇલસ્ટોન્સ (₹2,000/મહિને 12% વાર્ષિક):
- 10 વર્ષ (ઉંમર 34):~₹ 4.7 લાખ
- 15 વર્ષ (ઉંમર 39):~₹ 10.1 લાખ
- 20 વર્ષ (ઉંમર 44):~₹ 20.0 લાખ
પગલું 3: ખર્ચની સમીક્ષા કરો અને ઝડપી બનાવો
ખર્ચ લીકની ગણતરી:
- દૈનિક કૉફી: ₹150/દિવસ × 30 દિવસ = ₹4,500/મહિને
- ઇનઍક્ટિવ સબસ્ક્રિપ્શન: ₹1,000/મહિને
- ઇમ્પલ્સ ઑનલાઇન ખરીદી: ₹2,000/મહિને
- કુલ માસિક લીક્સ:₹4,500 + ₹1,000 + ₹2,000 = ₹7,500/મહિને
- લીકના 50% ને રિડાયરેક્ટ કરી રહ્યા છીએ:₹7,500 / 2 = ₹3,750 / મહિના વધારાની SIP માં.
44 વર્ષની ઉંમર (20-વર્ષની સમયસીમા) માટે સમય સીમાઓને સંરેખિત કરી રહ્યા છીએ
બંને SIP રિયાના 20-વર્ષના ક્ષિતિજ (ઉંમર 24 થી 44, એટલે કે 240 મહિના) પર એક સાથે ચાલે છે:
- મૂળ SIP (20 વર્ષ માટે ₹2,000/મહિને):~₹ 19.98 લાખ
- ખર્ચ લીક SIP (20 વર્ષ માટે ₹3,750/મહિને):~₹ 37.47 લાખ
- 44 વર્ષની ઉંમરે સંયુક્ત કુલ ભંડોળ:₹19.98 લાખ + ₹37.47 લાખ = ₹ 57.45 લાખ