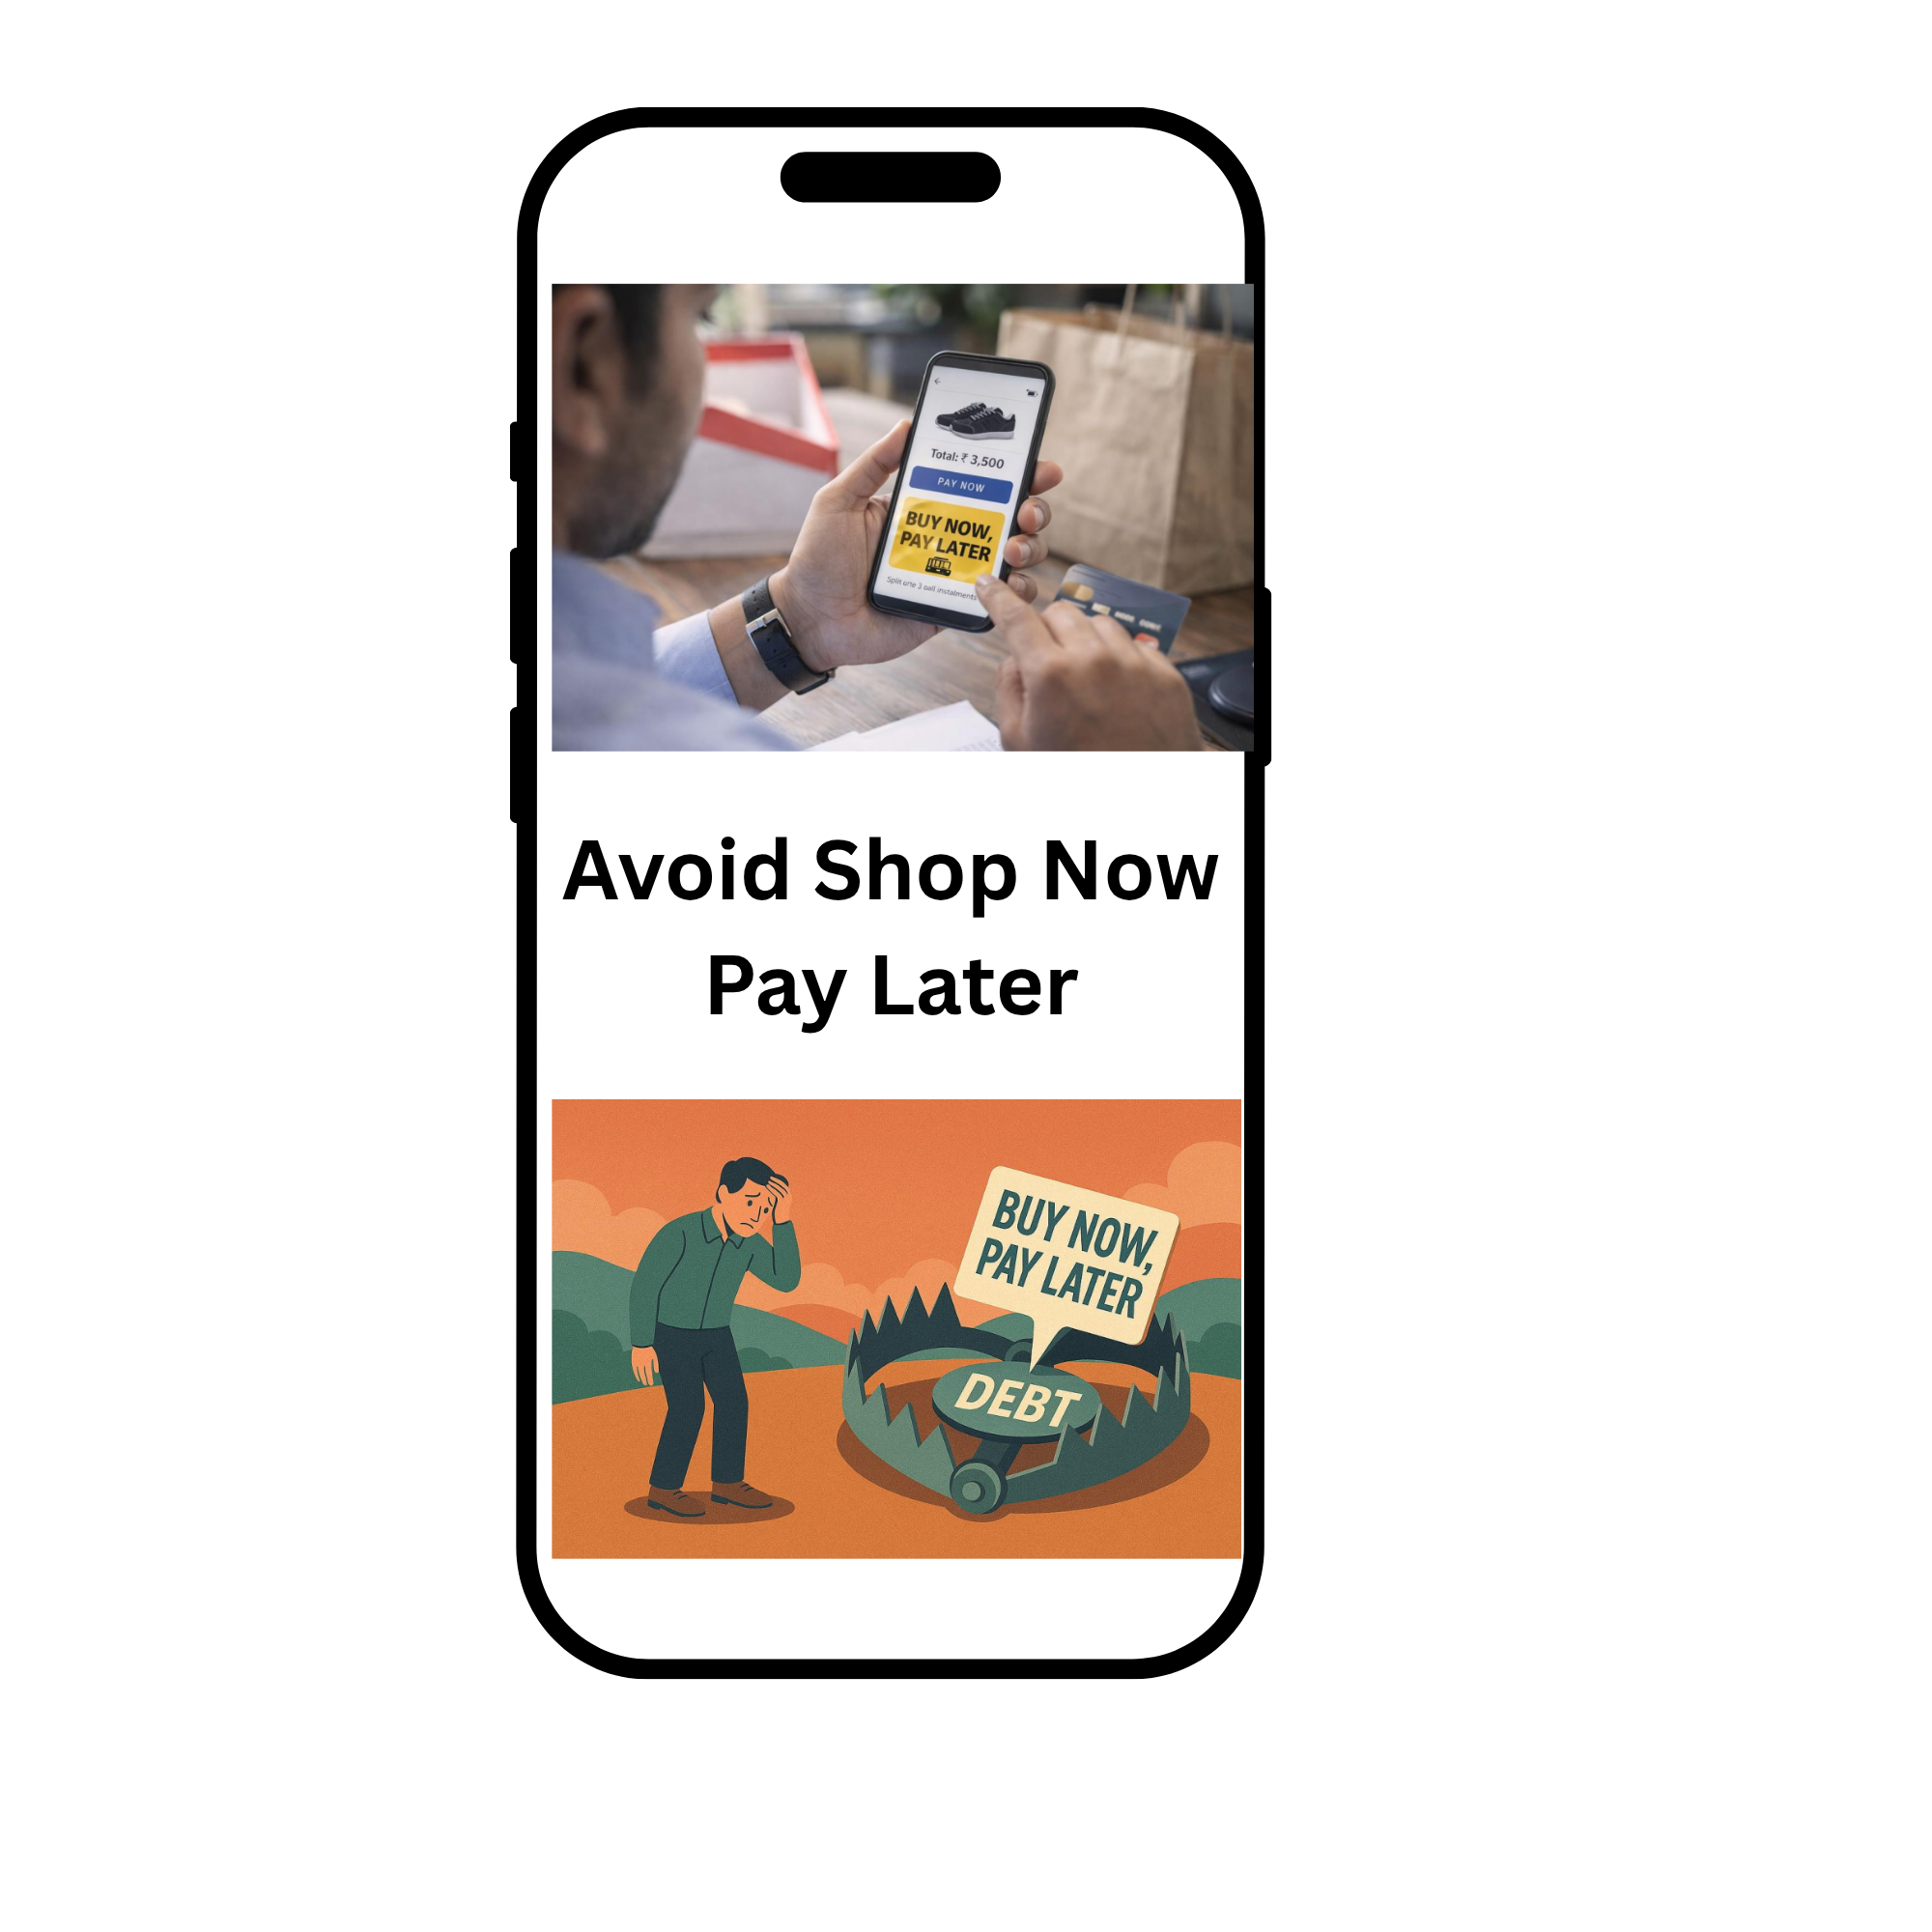
ધારો કે તમે ઑનલાઇન ચેક કરી રહ્યા છો. કુલ ₹12,000 છે, જે તમે ખર્ચ કરવાની યોજના કરતાં વધુ છે. પછી એક બટન દેખાય છે: "4 ઇન્ટરેસ્ટ મુક્ત હપતામાં ચુકવણી કરો કોઈ ક્રેડિટ ચેક નથી, કોઈ અપફ્રન્ટ ખર્ચ નથી, અને આઇટમ આજે શિપ થાય છે. આ હમણાં જ ખરીદી કરવાની અપીલ છે, પછી ચુકવણી કરો, જેને હમણાં ખરીદો, પછી ચુકવણી કરો (BNPL) તરીકે વધુ સારી રીતે ઓળખાય છે. તે ઝડપથી વધી ગયું છે કારણ કે તે પીડા વિનાનું લાગે છે. પરંતુ આ ક્ષણે પીડા વિનાનો અર્થ એકંદરે પીડા વિનાનો નથી. આ બ્લૉગ સમજાવે છે કે BNPL કેવી રીતે કામ કરે છે, તે દેખાતા કરતાં શા માટે જોખમી છે, અને ડાઉનસાઇડ વગર તમને જે જરૂરી છે તે કેવી રીતે મેળવવું. જો તમે ક્યારેય વિચાર્યું હોય કે તમારે હમણાં ખરીદી કરવાનું ટાળવું જોઈએ કે પછી ચુકવણી કરો, તો અહીં પ્રામાણિક બ્રેકડાઉન છે.
હમણાં શું ખરીદી કરો પછી ચુકવણી કરો?
હમણાં ખરીદી કરો, પછી ચુકવણી કરો એ સ્ટોરમાં અને ઑનલાઇન ખરીદી માટે ચેકઆઉટ પર ઉપલબ્ધ ટૂંકા ગાળાના ધિરાણ ઓપ્શન છે. તમે સંપૂર્ણ કિંમત ચૂકવવાને બદલે નાના હપ્તાઓમાં ખરીદી માટે ચુકવણી કરો છો. સામાન્ય રીતે 6 અઠવાડિયામાં 4 ચુકવણીઓ અથવા થોડા મહિનામાં માસિક ચુકવણીઓ.
લોકપ્રિય પ્રદાતાઓમાં Klarna, આફ્ટરપે, એફર્મ, સેઝલ અને ભારતમાં, Simpl, LazyPay, ZestMoney જેવી સેવાઓ અને મુખ્ય શૉપિંગ અને પેમેન્ટ એપ્સમાં બનાવેલ "પે લેટર" સુવિધાઓ શામેલ છે.
પિચ સરળ છે:
- ના (અથવા ઓછી) ઇન્ટરેસ્ટ જો તમે સમયસર ચૂકવણી કરો છો
- ઝડપી મંજૂરી, ઘણીવાર સેકંડમાં
- ઓછું પેપરવર્ક
- તાત્કાલિક ગ્રેટિફિકેશન
આનો ભાગ સાચો છે. સમસ્યા એ છે કે માર્કેટિંગ શું છોડી રહ્યું છે”
BNPL ખરેખર પૈસા કેવી રીતે બનાવે છે
- BNPL વ્યવસાયો બિનનફાકારક નથી. તેમની બિઝનેસ વ્યૂહરચનાને સમજવું પ્રૉડક્ટની પ્રકૃતિને સ્પષ્ટ કરે છે.
- મર્ચંટ શુલ્ક.
- રિટેલર્સ BNPL પ્રદાતાને દરેક વેચાણનો એક ભાગ આપે છે, જે સામાન્ય રીતે નિયમિત કાર્ડ ફી કરતાં વધુ હોય છે. કારણ કે BNPL વેચાણને વધારે છે, મર્ચંટ આને અપનાવે છે.
- ચેકઆઉટ વર્તન પર અભ્યાસ મુજબ, ફ્લેક્સિબલ પેમેન્ટ પસંદગીઓ મોટા બાસ્કેટ અને વધુ આવેગપૂર્ણ ખરીદીઓ તરફ દોરી જાય છે.
- દંડ અને વિલંબ ફી. જો ચુકવણી ચૂકી જાય તો ફી ઝડપથી વધી શકે છે.
- લાંબા ગાળાની વ્યૂહરચનાઓમાં રસ. કોઈ ઇન્ટરેસ્ટ વગર ટૂંકા ગાળાના સમજૂતીઓ, પરંતુ લાંબા અથવા મોટી ખરીદીઓ વારંવાર ઇન્ટરેસ્ટ ચૂકવે છે, કેટલીકવાર ક્રેડિટ કાર્ડ્સની જેમ જ દરે.
- ડેટા અને ઇન્ટરેક્શન. ઘણી એપ્સ તમને વધુ ખરીદી કરવા માટે પ્રોત્સાહિત કરવા માટે ઇન-એપ માર્કેટપ્લેસ અને પ્રમોશનનો ઉપયોગ કરે છે.
બીજા શબ્દોમાં કહીએ તો, જ્યારે તમે સામાન્ય રીતે કરતાં વધુ ખરીદી કરો છો, ત્યારે ફર્મ તેની શ્રેષ્ઠ કામગીરી કરે છે. તમારા ફાઇનાન્શિયલ હિતોને તેના દ્વારા સેવા આપવામાં આવી રહી નથી.
હમણાં ખરીદી કરવાનું ટાળવાના 9 કારણો, પછી ચુકવણી કરો
- તે વધુ ખર્ચ કરવાનું પ્રોત્સાહન આપે છે
આ સૌથી મોટું જોખમ છે. તમારું મગજ ₹12,000 ની ચુકવણી કરવાને બદલે ₹3,000 ગુમાવે છે અને હમણાં જ ₹3,000 ની ચુકવણી કરે છે. આ "ચુકવણીનો દુખાવો" ઘટાડે છે, વર્તન આધારિત અર્થશાસ્ત્રીઓ કહે છે. તેનો ખર્ચ ઓછો હોય છે, તેથી હા કહેવું સરળ છે.
તે તમને તમારા કાર્ટમાં "માત્ર એક વધુ વસ્તુ" ઉમેરશે, વધુ મોંઘા વર્ઝનમાં અપગ્રેડ કરો અને જે વસ્તુઓ ખરીદવાની યોજના ન હતી તેની ખરીદી કરો. એક બજેટ જે સારી રીતે ચાલવાનું શરૂ કરે છે. રોકડ અથવા ડેબિટ.
- એકથી વધુ પ્લાન યાદ રાખવું મુશ્કેલ છે
“એક BNPL પ્લાન ચલાવવામાં સરળ છે. પરંતુ BNPL એ ભાગ્યે જ એક વખતનો વપરાશ છે. એક એપમાં ફ્લાઇટ, શૂઝની બીજી જોડી અને અન્ય એક ફોન ઍક્સેસરી છે. અને આગામી વસ્તુ જે તમે જાણો છો, તમારી પાસે વિવિધ સમયસીમાઓ સાથે એક જ સમયે પાંચ અથવા છ શેડ્યૂલ ચાલુ છે.
દરેક પેમેન્ટ ખૂબ નાની છે, કુલ પ્રતિબદ્ધતાને ઘટાડવી સરળ છે. ઘણીવાર 'ફેન્ટમ ડેબ્ટ' તરીકે ઓળખવામાં આવે છે - એવા દેવાં જે દેવાં જેવું લાગતા નથી કારણ કે તેઓ વિભાજિત થયેલ છે.
- વિલંબ ફી તમારી બચતને ખાઈ શકે છે.
“"વ્યાજ-મુક્ત" એ ફક્ત તમારી સમયસર તમારી ચૂકવણી કરવાની ક્ષમતા જેટલી જ સારી છે. શું તમે બેંકની રજા, ઓછા સંતુલન અથવા અન્ય કોઈ કારણને કારણે ચુકવણી ચૂકી ગયા છો? વિલંબ ફીનું મૂલ્યાંકન કરવામાં આવશે. નાના ટ્રાન્ઝૅક્શન માટે, આ ખર્ચ પ્રારંભિક ખર્ચનો મોટો ભાગ હોઈ શકે છે.
જો તમારી પાસે ભૂતકાળમાં બાકી બૅલેન્સ હોય તો કેટલાક પ્રદાતાઓ વધારાની ખરીદીઓને પણ બ્લૉક કરી શકે છે, જો તમે પાછળ પડતા હોવ તો તમને અનંત સાઇકલમાં ફસાવી શકે છે.
- તમારો ક્રેડિટ સ્કોર ઘટી શકે છે
તાજેતરમાં સુધી, હમણાં ખરીદો, પછી ચુકવણી ક્રેડિટ રિપોર્ટિંગમાં અવગણવામાં આવી હતી. તે બદલાઈ રહ્યું છે. કેટલાક દેશોમાં ક્રેડિટ બ્યુરો અને ધિરાણકર્તાઓ તેમના મૂલ્યાંકનમાં BNPL પ્રવૃત્તિને વજન કરી રહ્યા છે. કેટલાક પે-લેટર પ્રોડક્ટ્સ સાથે સંકળાયેલી કેટલીક સત્તાવાર ક્રેડિટ રિપોર્ટિંગ છે અને લાઇસન્સ ધરાવતા ધિરાણકર્તાઓ ભારતમાં ક્રેડિટ બ્યુરોને રિપોર્ટ કરી રહ્યા છે.
આ તમારી ક્રેડિટ ફાઇલ પર વિલંબિત અથવા ચૂકી ચૂકવણીમાં પરિણમી શકે છે. જો તે સત્તાવાર રીતે જાણ કરવામાં ન આવે તો પણ, ધિરાણકર્તાઓ જ્યારે તમે ઘર અથવા ઓટો લોન માટે અરજી કરો છો ત્યારે નાણાકીય મુશ્કેલીના સંકેત તરીકે તમારા બેંક સ્ટેટમેન્ટ પર આવર્તક BNPL ચૂકવણી જોઈ શકે છે.
- તે વાસ્તવિક બજેટની સમસ્યા છુપાવી શકે છે.
પરંતુ જો હવે કંઈક બિનજરૂરી છે, તો ચુકવણીને નાની રકમમાં વિભાજિત કરવાથી તેની અંતર્ગત ગણતરીમાં ફેરફાર થતો નથી કે જે.” તે માત્ર તમારી ભવિષ્યની કમાણીમાં ખર્ચ ટ્રાન્સફર કરે છે.
કરિયાણા, રેસ્ટોરન્ટ ડિલિવરી અથવા ગૅસ જેવી રોજિંદા ખરીદીઓ માટે BNPL થી સાવચેત રહો, તે એક લાલ ધ્વજ છે. BNPL તમારી સામાન્ય આવક અને તમારા સામાન્ય ખર્ચ વચ્ચેના અંતરને છુપાવી રહ્યું છે.
- રિફંડ અને રિટર્ન મુશ્કેલ છે
તમે BNPL પર ખરીદેલી વસ્તુ પરત કરવી થોડી મુશ્કેલ હોઈ શકે છે. તમારે હજુ પણ હપ્તાઓમાં ચુકવણી કરવી પડી શકે છે અને તમારા રિફંડને બતાવવામાં વધુ સમય લાગી શકે છે, જ્યારે મર્ચંટ તમારા રિટર્નની પ્રક્રિયા કરે છે. જો તમને અને મર્ચંટને ખામીયુક્ત પ્રૉડક્ટ વિશે વિવાદ હોય, તો તમે મર્ચંટ અને BNPL કંપની વચ્ચે મધ્યમાં છો અને તેઓ એકબીજાને દોષ આપે છે.
વિવાદ અને ચાર્જબેક પ્રક્રિયાઓ સામાન્ય રીતે ક્રેડિટ અથવા ડેબિટ કાર્ડ સાથે વધુ વિકસાવવામાં આવે છે.
- ગ્રાહક સુરક્ષા ગેરહાજરી
ઘણા દેશોમાં, ક્રેડિટ કાર્ડ્સ છેતરપિંડી, બિલિંગ વિવાદો અને જાહેરાતો જેવી બાબતો પર કાનૂની સુરક્ષા પૂરી પાડે છે. BNPL નું ઐતિહાસિક રીતે ઢીલા નિયમન કરવામાં આવ્યું છે, પરંતુ નિયમનો વૈશ્વિક સ્તરે કઠોર થઈ રહ્યા છે. જો કંઈક ખોટું થાય તો દરેક જગ્યાએ સુરક્ષા ન થાય ત્યાં સુધી તમારી પાસે ઓછી સુરક્ષા પણ હોઈ શકે છે.
નિયમો અને શરતો કાળજીપૂર્વક વાંચો, ખાસ કરીને ફી, ડિફૉલ્ટ અને ડેટા શેરિંગ વિભાગો.
- ત્યાં ડેબ્ટ વધતું જાય છે
અહીં એક ચાલુ પેટર્ન છે:
- તમે BNPL નો ઉપયોગ કરીને એક નાની વસ્તુ ખરીદો છો.
- તમે તેનો ઉપયોગ મોટા લોકો માટે કરો છો કારણ કે તે સારી રીતે કામ કરે છે.
3.એક અઠવાડિયાની અંદર થોડા હપ્તાઓ મોકલવામાં આવે છે.
- જો તમે એક ચૂકવણી કરી શકતા નથી, તો તમે અન્ય લોન લો અથવા ક્રેડિટ કાર્ડનો ઉપયોગ કરો છો.
- તમારી પાસેથી ઇન્ટરેસ્ટ અને ફી લેવામાં આવશે.
અને એક પ્રકારનું ક્રેડિટ કાર્ડનો ઉપયોગ બીજા ચૂકવવા માટે કરી શકાય છે જે ડેબ્ટ સાથે લાંબા ગાળાની સમસ્યા બનાવી શકે છે.
- મજબૂત ફાઇનાન્શિયલ પ્રથાઓને ઘટાડે છે
બચત એ વિલંબિત આનંદની બાબત છે. જ્યારે પણ તમે હમણાં ખરીદો અને પછી ચુકવણી કરો ત્યારે તમે તમારા વૉલેટમાં કૅશ વગર ત્વરિત ગ્રેટિફિકેશનની અપેક્ષા રાખવા માટે પોતાને ટ્રેનિંગ આપી રહ્યા છો. આ સમય જતાં નિવૃત્તિ, ઘર અથવા ઇમરજન્સી ફંડ પર ડાઉન પેમેન્ટ માટે બચત કરવાનું વધુ મુશ્કેલ બનાવે છે.
સૌથી વધુ જોખમમાં કોણ છે?
- કોઈપણને હમણાં ખરીદી કરીને નુકસાન થઈ શકે છે, પછી ચુકવણી કરો, જો કે કેટલાક જૂથો ખાસ કરીને જોખમમાં છે:
- યુવાન પુખ્તો અને પ્રથમ વખત કમાણી કરનાર કે જેઓ હજુ પણ નાણાકીય સ્વ-શિસ્ત ફ્રીલાન્સર અને ગિગ ઇકોનોમીના કામદારોને અસંગત આવક સાથે વિકસિત કરી રહ્યા છે
- બાકી પર્સનલ લોન અથવા ક્રેડિટ કાર્ડ ડેબ્ટ ધરાવતા કોઈપણ વ્યક્તિ
- આકર્ષક ખરીદદારો, ખાસ કરીને દિવાળી, બ્લૅક ફ્રાઇડે અથવા મોસમી વેચાણ જેવા વિશેષ પ્રસંગો પર
- સખત "કોઈ BNPL" પૉલિસી વારંવાર કાર્યવાહીનો શ્રેષ્ઠ માર્ગ છે જો તમે આ જૂથોમાં ફિટ છો.
શું BNPL ક્યારેય સાચું છે?
યોગ્ય બનવા માટે, BNPL ખરાબ નથી. કેટલાક લોકો તેનો જવાબદારીપૂર્વક ઉપયોગ કરે છે. જો તમે કરો છો, તો બે બાબતો મહત્વપૂર્ણ છે: BNPL માત્ર એક સુવિધા છે, અને તમારી પાસે પહેલેથી જ સંપૂર્ણ રકમ બચત થઈ છે.
- ત્યાં કોઈ છુપાયેલ ફી નથી અને યોજના ખરેખર 0% ઇન્ટરેસ્ટ છે.
- તમે એક સમયે માત્ર એક જ પ્લાનનો ઉપયોગ કરો છો. તમે વસ્તુ ખરીદવાનો હેતુ ધરાવો છો કારણ કે તે ખરેખર જરૂરી છે.
- તમે બફર કરેલ એકાઉન્ટમાંથી ઑટોમેટિક ચુકવણી સેટ કરી છે.
- જો તમે દરેક બૉક્સને ચેક કરવામાં અસમર્થ હોવ તો તેને ખાલી છોડી દેવાનું વધુ સારું છે. મોટાભાગના લોકોને BNPLનો સુરક્ષિત રીતે ઉપયોગ કરવા માટે જરૂરી શિસ્તની જરૂર નથી.
જો તમે હમણાં ખરીદી કરો અને પછી ચુકવણી કરો તો ક્યાં જવું?
- 48-કલાકના નિયમનો ઉપયોગ કરો
જો તમને ખરેખર તેની જરૂર ન હોય તો બે દિવસ રાહ જુઓ. જો તમે હજુ પણ ઇચ્છતા હોવ અને તમારી પાસે ફંડ હોય તો તેને તમારા પોતાના ફંડનો ઉપયોગ કરીને ખરીદો. BNPL એ આવેગની ક્ષણ પર આધારિત છે, અને મોટાભાગના આવેગની ઇચ્છા કલાકોમાં અદૃશ્ય થઈ જાય છે.
- સેવ કરેલ ચુકવણી માટે વિકલ્પો કાઢી નાંખો
બીએનપીએલનો ઉપયોગ હવે સેવ કરેલ ચુકવણી વિકલ્પ તરીકે શૉપિંગ એપ્લિકેશનોમાં થવો જોઈએ નહીં. જો તમે કોઈ પે-લેટર એપનો ઉપયોગ કરતા નથી, તો તેમને અનઇન્સ્ટૉલ કરો. જ્યારે ઘર્ષણ થાય ત્યારે આવે તેવી ખરીદી ઓછી સંભાવના હોય છે.
- માર્કેટિંગ ઍલર્ટ બંધ કરો
“તમને પ્રી-અપ્રૂવ્ડ "અને "એક્સક્લુઝિવ ઑફર" મેસેજ BNPL એપ અને મર્ચંટ દ્વારા વેચાણને વધારવાના પ્રયત્નમાં મોકલવામાં આવે છે. પુશ ઍલર્ટ્સ નિષ્ક્રિય કરો. ઇમેઇલ સબસ્ક્રિપ્શનમાંથી અનસબસ્ક્રાઇબ કરો.
- "કૅશ ટેસ્ટ" કરો
તમે કંઈપણ ખરીદો તે પહેલાં, પોતાને પૂછો, "જો મને આજે મારા બેંક એકાઉન્ટમાંથી સંપૂર્ણ કિંમત ચૂકવવી પડી હોત, તો શું હું આ ખરીદીશ?" જો જવાબ ના હોય, તો BNPL એ નિર્ણયમાં વિલંબ કરી રહ્યું છે જે તમારે ન લેવો જોઈએ.
- એક સરળ બજેટ બનાવો
કોઈ જટિલ સિસ્ટમ નથી. તમારી આવકના 50% જરૂરિયાતો પર, 30% જરૂરિયાતો પર અને બાકીના 20% બચત અને ડેબ્ટ ચુકવણી પર ખર્ચ કરવો. "ફન મની" માટે માસિક બજેટ રાખો અને જ્યારે તે સમાપ્ત થઈ જાય છે, ત્યારે તે સમાપ્ત થઈ ગયું છે.
- એક સિંકિંગ ફંડ સ્થાપિત કરો
સિંક ફંડ એ નવા લૅપટૉપ, તહેવારની ખરીદી અથવા મુસાફરી જેવા ચોક્કસ ભવિષ્યના ખર્ચ માટે દર મહિને અલગ રાખવામાં આવતા પૈસા છે. તમે પછીથી ચુકવણી કરો છો. 6 મહિના માટે દર મહિને ₹2,000 બચાવો અને તમે કોઈ ઇન્ટરેસ્ટ અને ચિંતા વગર ₹12,000 કિંમતની આઇટમ ખરીદી શકો છો.
- ઇમરજન્સી ફંડ બનાવો
ઘણા લોકો રિપેર, ઇમરજન્સી ટ્રાવેલ અથવા મેડિકલ બિલ જેવા અનપેક્ષિત ખર્ચને કવર કરવા માટે BNPL નો ઉપયોગ કરશે. ત્રણથી છ મહિનાના ખર્ચને કવર કરવા માટે ઇમરજન્સી ફંડ હોવાથી તે દબાણ દૂર થાય છે. તમે અઠવાડિયામાં ₹500 કહીને નાની રકમથી શરૂ કરી શકો છો. અને તેને બીજા ખાતામાં રાખો.
હમણાં ખરીદો, પછી ચુકવણી કરો વિકલ્પો
અહીં ખરેખર ગંભીર, વિક્ષેપિત ખરીદનાર માટે કેટલાક સૂચનો આપેલ છે:
- વહેલી તકે બચત કરો, પછી ખર્ચ કરો. સૌથી સરળ અને સૌથી સસ્તી રીત. તમે ઘણું વેચો છો અને તમારી પાસે કોઈ ખર્ચ નથી.
- UPI અથવા ડેબિટ કાર્ડનો ઉપયોગ કરીને ચુકવણી કરો. ઓવરસ્પેન્ડિંગ પર ઑટોમેટિક નિયંત્રણ છે કારણ કે તમે માત્ર તમારી પાસે જે ખર્ચ કરી શકો છો.
- ખૂબ જ ઓછા ઇન્ટરેસ્ટ દર સાથે ક્રેડિટ કાર્ડ. જો તમે નિયત તારીખ સુધી તમારું એકાઉન્ટ બૅલેન્સ ચૂકવશો, તો તમે ઇન્ટરેસ્ટ ટાળશો, ઇનામ જીતશો, અને ગ્રાહક સુરક્ષા સુધારવા માટે મદદ કરશો. આ માત્ર ત્યારે જ કામ કરે છે જો તમે સતત સમયસર અને સંપૂર્ણ ચુકવણી કરો છો.
- લેઅવે અથવા રિટેલર સેવિંગ પ્લાન. કેટલાક રિટેલર્સ તમને નાણાંને અલગ રાખવા, તેને ચૂકવવા અને પછી ક્રેડિટ રિસ્ક વિના તેને ફરીથી ક્લેઇમ કરવાની મંજૂરી આપશે.
- ફરીથી ખરીદેલ અથવા વપરાયેલ માલની ખરીદી. કિંમતમાં ઘટાડો થવાથી, ધિરાણ હવે જરૂરી નથી.
- વાટાઘાટો કરો અથવા ડીલની રાહ જુઓ. સીઝનલ ડીલ્સ, કૂપન કોડ અને કૅશબૅક ઑફર તમને ફાઇનાન્સિંગ વગર 10-30% બચાવવાની મંજૂરી આપે છે.
નોંધપાત્ર જરૂરિયાતો માટે આયોજિત અને નિયંત્રિત પર્સનલ લોન. જો કે, સ્પષ્ટ ઇન્ટરેસ્ટ રેટ સાથે પારદર્શક લોન મોટા, આવશ્યક ખર્ચ માટે ઘણા BNPL યોજનાઓ રાખવા કરતાં સલામત હોઈ શકે છે.
શું તમે આજે BNPL માં છો? આગામી પગલાં
જો તમારી પાસે ઘણા પ્લાન્સ હોય તો ગભરાશો નહીં. લેવાના પગલાં નીચે મુજબ છે:
- બધું લેખિતમાં મેળવો. પ્રદાતા. બાકી બૅલેન્સ. દરેક પ્લાનની નિયત તારીખો અને ખર્ચ
- કિંમત દ્વારા ઓર્ડરઃ સૌથી વધુ વિલંબ ફી અથવા ઇન્ટરેસ્ટ સાથે યોજનાઓ ચૂકવો.
- નવા પ્લાનનું આયોજન કરવાનું બંધ કરો. જ્યાં સુધી તમે સ્પષ્ટ ન હોવ ત્યાં સુધી કોઈ નવી BNPL ખરીદી કરશો નહીં.
- ચુકવણીના ઑટોમેશનમાં નાના બફર સાથે રિમાઇન્ડર અથવા ઑટો-ડેબિટની વ્યવસ્થા કરવામાં આવે છે, જેથી તમે વધારાની વિલંબ ફી ટાળી શકો.
- અસ્થાયી રૂપે કેટેગરી હટાવી રહ્યા છીએ. તમને થોડી રોકડ આપવા માટે થોડા મહિનાઓ માટે બહાર ખાવા, ખરીદી અને સબસ્ક્રિપ્શન પર પાછા જાઓ.
- જો તમને કોઈ સમસ્યા હોય, તો પ્રદાતાનો સંપર્ક કરો. કેટલાક મુશ્કેલી અથવા ફેરફાર કરેલ શેડ્યૂલ ઑફર કરે છે. ચુકવણી ગુમાવવા કરતાં પૂછવું વધુ સારું.
- જ્યારે તમને જરૂર હોય ત્યારે મદદ માટે પૂછો. બિનનફાકારક ક્રેડિટ કાઉન્સેલિંગ સર્વિસ અથવા લાઇસન્સ નાણાકીય સલાહકારની મદદથી, તમે કદાચ પેમેન્ટ યોજના સેટ કરી શકો છો.
સંભવિત સમસ્યાઓના BNPL ચેતવણીના સંકેતો
આ ચિહ્નો વિશે જાગૃત રહો:
- એક BNPL પ્લાન ચાર અન્ય પાસેથી ફંડ સાથે ચૂકવવામાં આવે છે;
- તમે બિલની ચુકવણી કરવા અથવા કરિયાણા જેવા આવશ્યક વસ્તુઓ ખરીદવા માટે BNPL નો ઉપયોગ કરો છો;
- તમે ઘણીવાર તમારા દંડમાં વિલંબ કર્યો હોય છે
- તમને ખબર નથી કે તમારા BNPL નું સંપૂર્ણ બૅલેન્સ શું છે.
જ્યારે સમયસીમા આવે છે, ત્યારે તમે ઘબરાવાનું શરૂ કરો છો. તમે જે વસ્તુઓ ખરીદી છે જેને તમે પાછળથી દિલગીર છો અથવા ભૂલી ગયા છો.
વારંવાર પૂછાતા પ્રશ્નો
ઉચ્ચ રેટેડ જારીકર્તાઓ (એએએ અથવા એએ) ના એનસીડીને સામાન્ય રીતે સુરક્ષિત માનવામાં આવે છે. સુરક્ષિત NCD એ એસેટ બેકિંગ દ્વારા અતિરિક્ત સુરક્ષા પ્રદાન કરે છે. જો કે, તમામ ઇન્વેસ્ટમેન્ટમાં કેટલાક સ્તરનું જોખમ રહેલું છે, તેથી ઇશ્યૂઅરના ફાઇનાન્શિયલ હેલ્થનું મૂલ્યાંકન કરવું મહત્વપૂર્ણ છે.
હા, જો એનસીડી સ્ટૉક એક્સચેન્જ (એનએસઈ અથવા બીએસઈ) પર લિસ્ટેડ હોય, તો તમે તેને સેકન્ડરી માર્કેટમાં વેચી શકો છો. ધ્યાનમાં રાખો કે વ્યાજ દરની હિલચાલ અને માંગના આધારે બજારની કિંમતો અલગ હોઈ શકે છે.
NCD માંથી કમાયેલ વ્યાજ પર તમારા ઇન્કમ ટૅક્સ સ્લેબ મુજબ ટૅક્સ લગાવવામાં આવે છે. જો તમે મેચ્યોરિટી પહેલાં એનસીડી વેચો છો, તો કેપિટલ ગેઇન ટૅક્સ હોલ્ડિંગ સમયગાળાના આધારે શોર્ટ-ટર્મ અથવા લોન્ગ-ટર્મ લાગુ થઈ શકે છે.
તે જારીકર્તા દ્વારા અલગ-અલગ હોય છે, પરંતુ મોટાભાગની જાહેર સમસ્યાઓ રિટેલ રોકાણકારોને ₹10,000 થી ₹25,000 સુધીની શરૂઆત કરવાની મંજૂરી આપે છે.
એનસીડી નિશ્ચિત રિટર્ન, જેમ કે નિવૃત્ત, રૂઢિચુસ્ત રોકાણકારો અથવા ઇક્વિટી અને મ્યુચ્યુઅલ ફંડથી આગળ ડાઇવર્સિફાઇ કરવા માંગતા રોકાણકારો માટે યોગ્ય છે
ઑફર ડૉક્યૂમેન્ટ અથવા પ્રોસ્પેક્ટસમાં એનસીડી લિસ્ટેડ છે કે નહીં તેનો ઉલ્લેખ કરવામાં આવશે. તમે ISIN અથવા કંપનીના નામનો ઉપયોગ કરીને NSE અથવા BSE પ્લેટફોર્મ્સ પર પણ ચેક કરી શકો છો.
તે કરી શકે છે. ચૂકી ગયેલ અથવા વિલંબિત ચુકવણીની જાણ કેટલાક પ્રદેશોમાં ક્રેડિટ બ્યુરોને કરી શકાય છે, અને ધિરાણકર્તાઓ ભારે BNPL ઉપયોગને નકારાત્મક રીતે પણ જોઈ શકે છે. જ્યારે તેની જાણ કરવામાં આવતી નથી, ત્યારે પણ તે ધિરાણકર્તાઓ તમારી ફાઇનાન્શિયલ સ્થિરતાનો નિર્ણય કેવી રીતે કરે છે તેના પર અસર કરી શકે છે.
જો તમે સમયસર ચુકવણી કરો છો, તો ઘણા ટૂંકા ગાળાના પ્લાન છે. પરંતુ વિલંબ ફી, અને લાંબા યોજનાઓ પર ઇન્ટરેસ્ટ, સાચી કિંમત વધુ ઊંચી બનાવી શકે છે. હંમેશા ફાઇન પ્રિન્ટ તપાસો.
આવશ્યક નથી. દર મહિને પૂર્ણ ચૂકવણી કરેલ ક્રેડિટ કાર્ડ સામાન્ય રીતે વધુ સારી રક્ષણ આપે છે અને વધુ સ્થાપિત રીતે ક્રેડિટ ઇતિહાસ બનાવે છે. વિભાજિત ચુકવણીઓને કેવી રીતે લાગે છે તેના કારણે BNPL નો વધુ ઉપયોગ કરવો સરળ બની શકે છે.
કોઈ ફાઇનાન્શિયલ પ્રૉડક્ટ જોખમ-મુક્ત નથી. જો તમારી પાસે સંપૂર્ણ બચત થયેલ છે, સમયસર ચુકવણી કરો અને એક સમયે માત્ર એક જ પ્લાનનો ઉપયોગ કરો, તો રિસ્ક ઓછું છે, પરંતુ વધુ ખર્ચ કરવાનો પ્રલોભન રહે છે.
સેવ કરેલા પેમેન્ટ વિકલ્પોને હટાવો, એપ્લિકેશનો અનઇન્સ્ટૉલ કરો, સિંકિંગ ફંડ બનાવો, ખર્ચની લિમિટ સેટ કરો અને ખરીદી કરતા પહેલાં પ્રતીક્ષા અવધિ લાગુ કરો. "પહેલાં સેવ કરો" સાથે "પછી ચુકવણી કરો" બદલો