UPI તમારા માટે યૂઝર તરીકે મફત છે, અને તે વ્યક્તિગત ટ્રાન્સફર અને નાના મર્ચંટ ચુકવણીઓ માટે મફત રહેશે. તે ચલાવવા માટે મફત નથી. બેંકો, પેમેન્ટ એપ્લિકેશન્સ અને NPCI ટેક્નોલોજી, સિક્યોરિટી અને પાલન પર ભારે ખર્ચ કરે છે. અત્યાર સુધી, તે ખર્ચને સરકારી પ્રોત્સાહનો અને બેંકોના વ્યાપક બિઝનેસ દ્વારા કવર કરવામાં આવ્યા છે. 15 ઑક્ટોબર 2026 થી, નવી 0.4% મર્ચંટ ફી કેટલીક મોટી મર્ચંટ ચુકવણીઓ પર લાગુ પડે છે. ગ્રાહકો તેને ચૂકવવા માટે નથી.
UPI શું છે અને તે શા માટે મુક્ત લાગે છે?
યુનિફાઇડ પેમેન્ટ્સ ઇન્ટરફેસ (UPI) એ નેશનલ પેમેન્ટ્સ કોર્પોરેશન ઓફ ઇન્ડિયા (NPCI) દ્વારા રચાયેલ અને સંચાલિત એક ઇન્સ્ટન્ટ પેમેન્ટ સિસ્ટમ છે, જે રિઝર્વ બેંક ઓફ ઇન્ડિયા (RBI) ની દેખરેખ હેઠળ છે. તમે QR કોડ સ્કૅન કરો, રકમ દાખલ કરો, પ્રમાણિત કરો અને સેકંડમાં બેંક એકાઉન્ટ વચ્ચે પૈસા ખસેડો.
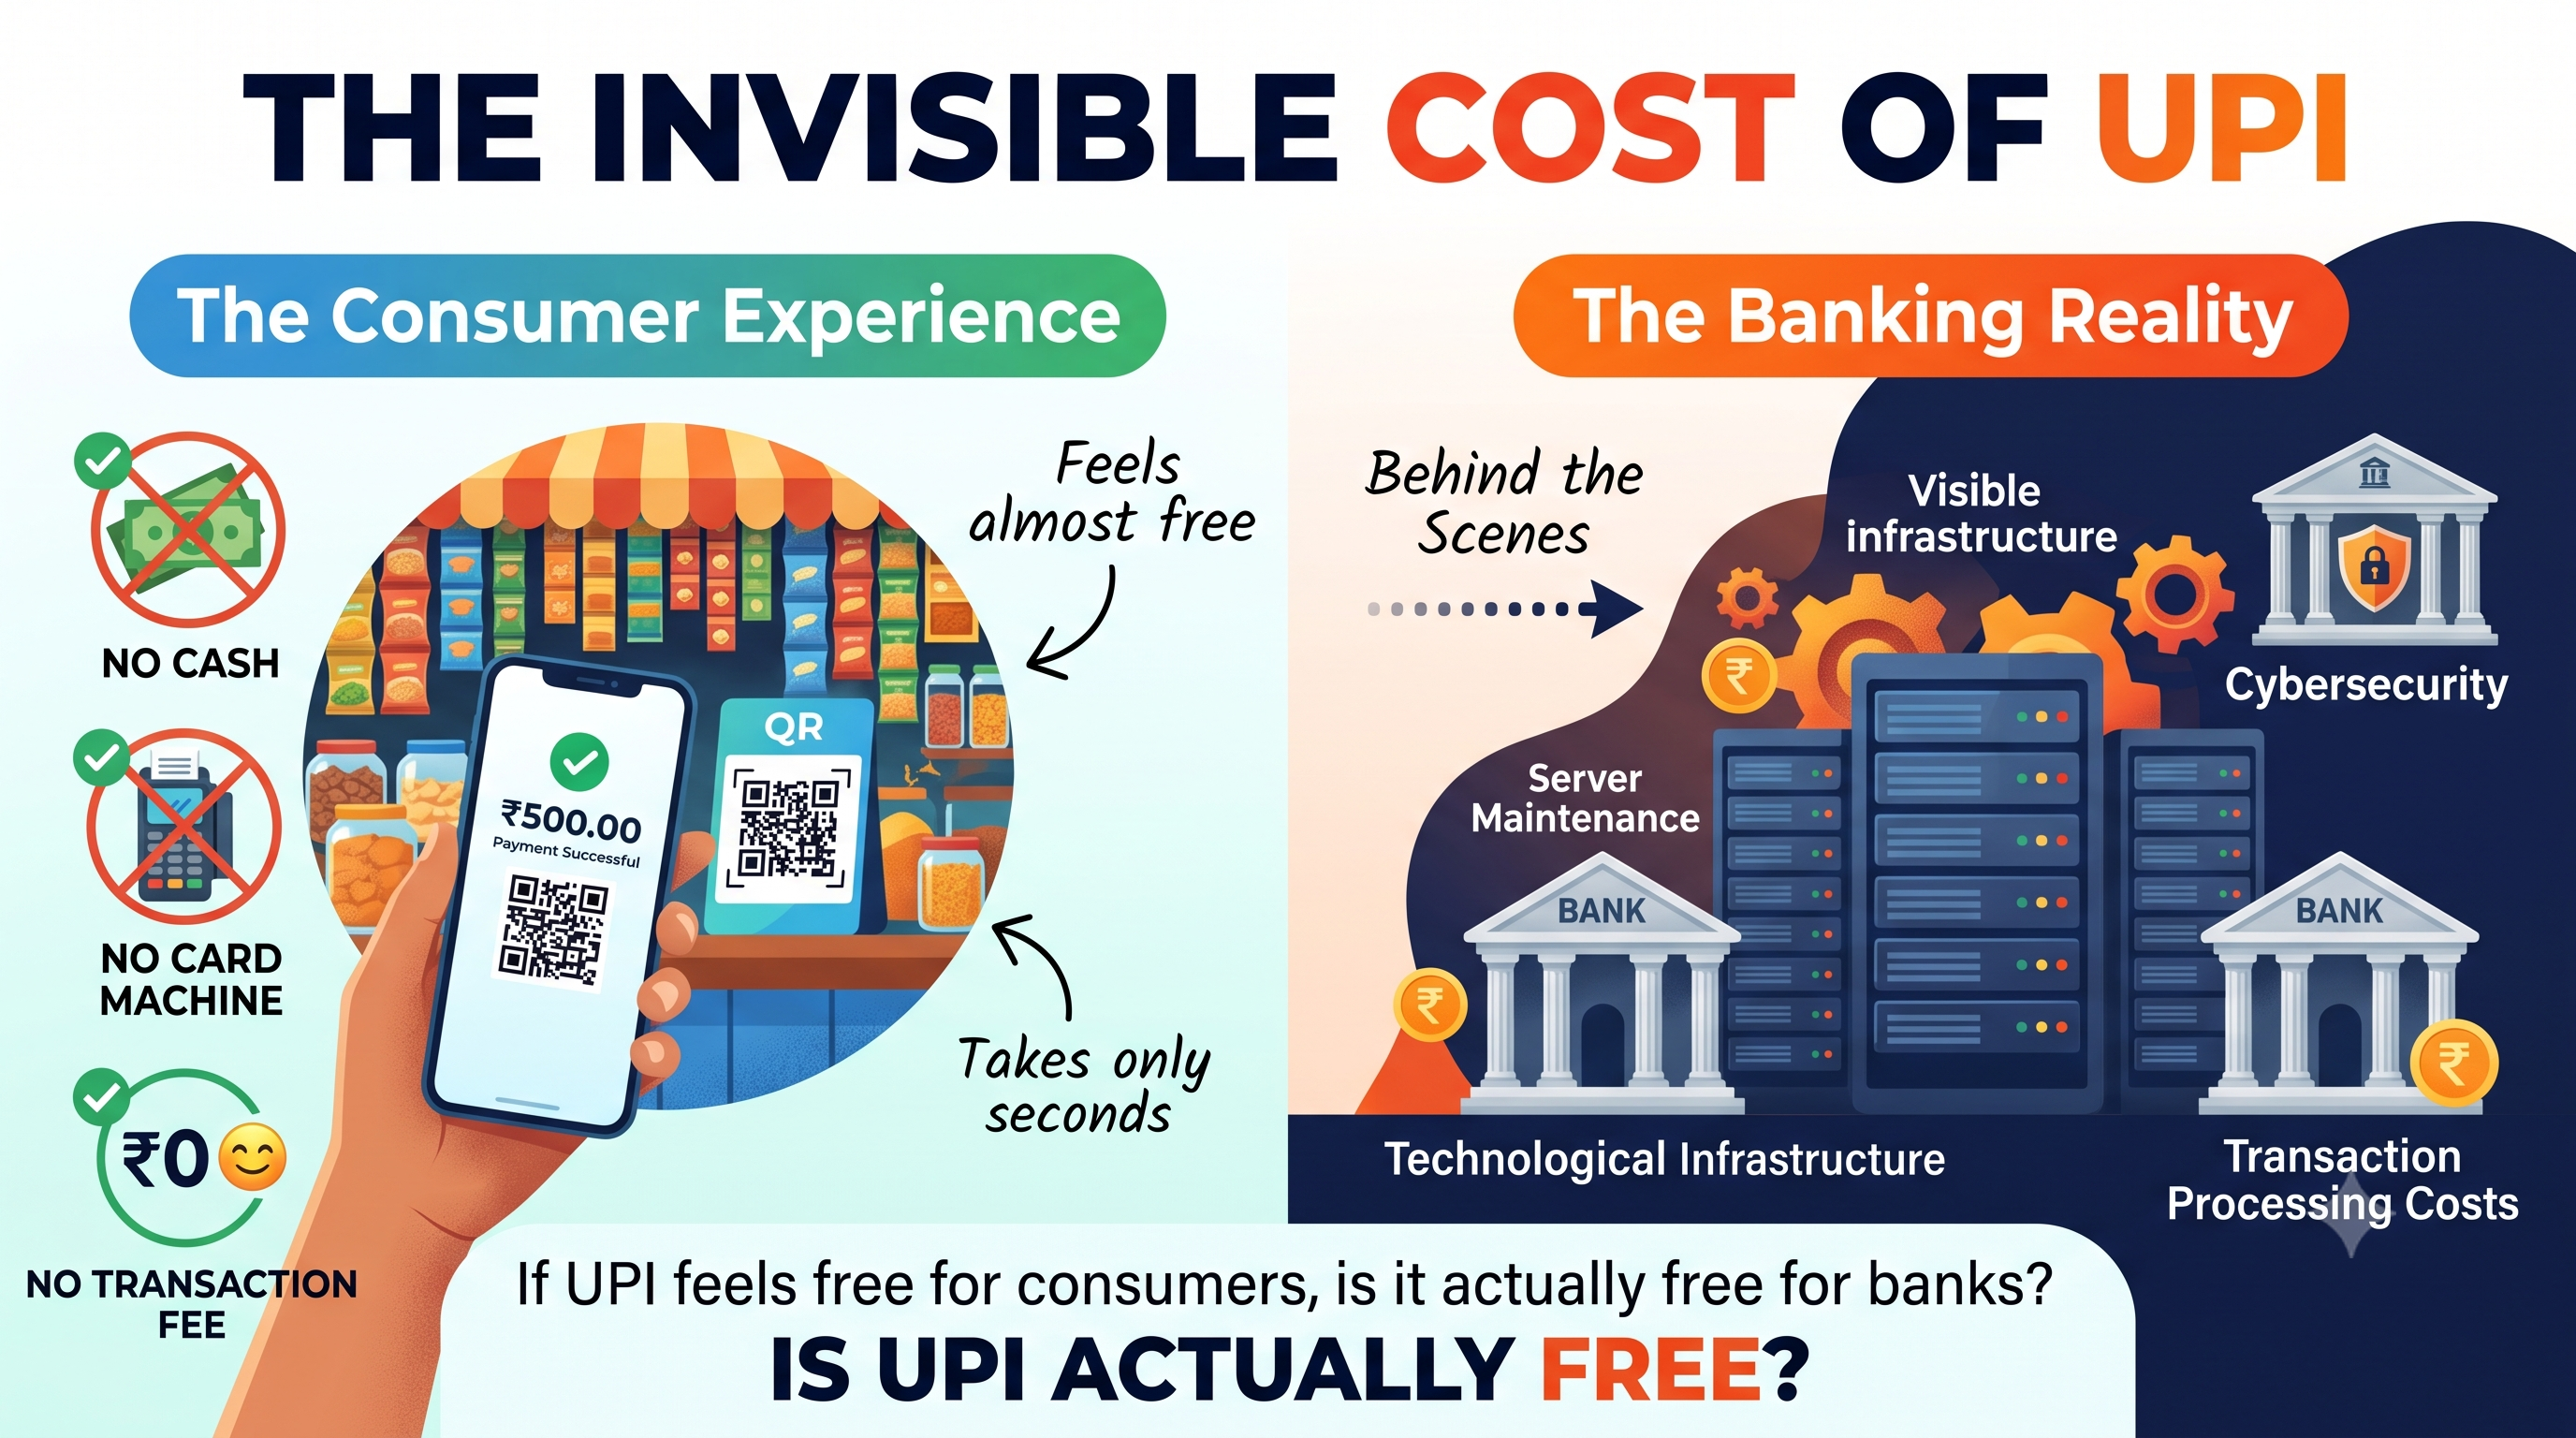
મોટાભાગના લોકો માટે કોઈ ફી નથી, કોઈ કાર્ડ મશીન નથી અને કોઈ કૅશ નથી. તેથી UPI ચૂકવણી કરવાની ભારતની ડિફોલ્ટ રીત બની ગઈ છે.
યુપીઆઈ કેટલું મોટું છે?
સ્કેલ સમજાવે છે કે શા માટે નાના ખર્ચ પણ મહત્વપૂર્ણ છે:
- UPI એ સપ્ટેમ્બર 2026 માં ₹29.37 લાખ કરોડના 24.07 અબજ વ્યવહારો પર પ્રક્રિયા કરી હતી, જેમાં દરરોજ આશરે 802 મિલિયન વ્યવહારો કરવામાં આવ્યા હતા.
- નાણાંકીય વર્ષ 26 માં, UPI દ્વારા લગભગ ₹314 લાખ કરોડ મૂલ્યના 24,162 કરોડથી વધુ ટ્રાન્ઝૅક્શન હાથ ધરવામાં આવ્યા હતા, જે નાણાંકીય વર્ષ 17 થી વૉલ્યુમમાં લગભગ 13,000 ગણો વધારો દર્શાવે છે.
- કેરએજ મુજબ, નાણાંકીય વર્ષ 27 ના પ્રથમ ત્રિમાસિકમાં રિટેલ ચુકવણીના વોલ્યુમમાં UPI નો હિસ્સો 86.8% સુધી પહોંચ્યો છે.
યુપીઆઈ ચલાવવા માટે શું કરવું?
દરેક "ચુકવણી સફળ" મેસેજ એકસાથે કામ કરતા ઘણા પક્ષો પર આધારિત છે:
- ગ્રાહકની બેંક, જે એકાઉન્ટ અને પેમેન્ટ સિસ્ટમ્સનું સંચાલન કરે છે.
- UPI એપ (ફોનપે, ગૂગલ પે, પેટીએમ, ભીમ અને અન્ય), જે ઇન્ટરફેસ પ્રદાન કરે છે.
- એનપીસીઆઈ, જે નેટવર્કનું સંચાલન કરે છે જે બેંકોને જોડે છે.
- મર્ચંટની બેંક અથવા ચુકવણી પ્રદાતા, જે પૈસા મેળવે છે અને સેટલ કરે છે.
- સુરક્ષા અને છેતરપિંડી પ્રણાલીઓ, જે ચુકવણીઓ અને ફ્લેગ શંકાસ્પદ ઍક્ટિવિટીને પ્રમાણિત કરે છે.
બેંકોએ આ સિસ્ટમ્સને ચોવીસે કલાક ચાલુ રાખવી જોઈએ. તેનો અર્થ એ કે સર્વરો, સાયબર સિક્યોરિટી, છેતરપિંડી દેખરેખ, પાલન, કસ્ટમર સપોર્ટ અને એન્જિનિયરિંગ ટીમો. QR કોડ પ્રિન્ટ કરવા માટે લગભગ કંઈપણ ખર્ચ નથી, પરંતુ તેની પાછળનું નેટવર્ક ખર્ચાળ છે.
પ્રતિ ટ્રાન્ઝૅક્શન એક નાનો ખર્ચ પણ આ જથ્થામાં ઉમેરે છે. એક સંસદીય સમિતિએ ઉદ્યોગનો અંદાજિત ઑપરેટિંગ ખર્ચ ₹20,700 કરોડ નોંધ્યો છે.
MDR શું છે અને તેને શા માટે કાઢી નાખવામાં આવ્યું હતું?
મર્ચંટ ડિસ્કાઉન્ટ રેટ (MDR) એ એક ફી છે જે મર્ચંટ ડિજિટલ પેમેન્ટ સ્વીકારવા માટે બેંક અથવા પેમેન્ટ પ્રોસેસરને પેમેન્ટ કરે છે. કાર્ડ ચુકવણીઓ લાંબા સમયથી MDR ધરાવે છે. UPIએ જાન્યુઆરી 2020 થી શૂન્ય MDR વહન કર્યું છે. તે પહેલાં, મર્ચંટ ટ્રાન્ઝૅક્શન 0.30 % સુધી આકર્ષિત કરી શકે છે. સરકારે લોકોને કૅશથી દૂર કરવા અને નાના દુકાનદારોને ડિજિટલ બનવામાં મદદ કરવા માટે તેને દૂર કર્યું છે. જો કોઈ શાકભાજી વેચનારને દરેક ₹50 વેચાણ પર ફી ચૂકવવી પડતી હોય, તો ઘણા લોકો રોકડ સાથે રહ્યા હોત.
MDR દૂર કરવાથી ખર્ચ દૂર થયો નથી. તે અન્ય જગ્યાએ ખર્ચ ખસેડવામાં આવ્યો.
મફત UPI માટે કોણ ચુકવણી કરે છે?
- સરકાર.બજેટ 2021-22 માં રજૂ કરવામાં આવેલી સ્કીમ હેઠળ, સરકાર RuPay ડેબિટ કાર્ડ અને ઓછા મૂલ્યના BHIM-UPI વ્યવહારો પર પ્રક્રિયા કરવા માટે બેંકોને ભરપાઈ કરે છે, જેથી ગ્રાહકો અને નાના વેપારીઓ થોડો અથવા કંઈપણ ચૂકવતા નથી. આ ₹2,000 સુધીના નાના વ્યવહારોને આવરી લે છે.
રકમ સમય જતાં ઘણી બદલાઈ ગઈ છે:
- 2021-22 માં ₹1,389 કરોડની ચુકવણી કરવામાં આવી હતી, જે 2023-24 સુધીમાં વધીને ₹3,631 કરોડ થઈ હતી.
- નાણાંકીય વર્ષ 26 માટે ₹437 કરોડનું બજેટ કરવામાં આવ્યું હતું.
- નાણાંકીય વર્ષ 26-27 માટે બજેટમાં ₹2,000 કરોડ પ્રદાન કરવામાં આવ્યા છે.
- બેંકો અને પેમેન્ટ કંપનીઓ.સમાન સંસદીય પેનલને જાણવા મળ્યું છે કે સરકારી પ્રોત્સાહન માત્ર ઉદ્યોગના વાસ્તવિક ખર્ચના લગભગ 11% અને સંભવિત MDR કલેક્શનના લગભગ 14% ને કવર કરે છે. બેંકો અને અન્ય સહભાગીઓ બાકીનું શોષણ કરે છે.
- વ્યાપક બેંકિંગ સંબંધ.બેંક UPI પેમેન્ટ પર ફી કમાવી શકતી નથી, પરંતુ જે કસ્ટમર UPI નો ઉપયોગ કરે છે તે ડિપોઝિટ એકાઉન્ટને રાખે છે અને પછી લોન, ક્રેડિટ કાર્ડ અથવા ઇન્વેસ્ટમેન્ટ પ્રૉડક્ટ ખરીદી શકે છે. ડિપોઝિટ ધિરાણ માટે ભંડોળનો સ્ત્રોત છે. બેન્ક UPI ઓફર કરવામાં નિષ્ફળ રહી છે તે પણ બની શકે નહીં.
15 ઑક્ટોબર 2026 થી શું બદલાઈ રહ્યું છે?
2020 પછી UPIના અર્થશાસ્ત્રમાં આ સૌથી મોટું પરિવર્તન છે.
- 15 ઑક્ટોબર 2026 થી, પાત્ર વ્યક્તિથી મર્ચંટ (P2M) ₹2,000 થી વધુની ચુકવણી પર 0.4 % MDR લાગુ પડે છે, જે પ્રતિ ટ્રાન્ઝૅક્શન ₹300 પર મર્યાદિત છે. શૂન્ય MDR પર ₹2,000 અથવા તેનાથી ઓછા રહેવાની P2M ચુકવણીઓ.
- કેપ ₹75,000 અને તેનાથી વધુની ચુકવણી પર લાગુ પડે છે.
- મર્ચંટ ફી ચૂકવે છે, કસ્ટમર નહીં. P2P ટ્રાન્સફર મફત રહેશે.
- જે નાના મર્ચંટને તેમના પોતાના એકાઉન્ટમાં QR ચુકવણીઓ દ્વારા દર મહિને ₹1 લાખ સુધી પ્રાપ્ત થાય છે, તેમને ₹2,000 થી વધુની એક ચુકવણી પર પણ મુક્તિ આપવામાં આવે છે.
- સરકાર કહે છે કે MDR ટૅક્સ નથી. તે સરકાર અથવા એનપીસીઆઈ દ્વારા એકત્રિત કરવામાં આવતું નથી અને તે બેંકો અને એપ પ્રદાતાઓ સહિત પેમેન્ટ ઇકોસિસ્ટમમાં વિતરિત કરવામાં આવે છે.
મર્ચંટ શું ચૂકવશે તેના ઉદાહરણો:
મર્ચંટ ચુકવણી | એમડીઆર | ફી |
₹1,500 | કોઈ નથી (₹2,000 અથવા તેનાથી ઓછું) | ₹0 |
₹2,000 | કોઈ નથી (શુલ્ક માત્ર ₹2,000 થી ઉપર લાગુ પડે છે) | ₹0 |
₹5,000 | 0.4% | ₹20 |
₹50,000 | 0.4% | ₹200 |
₹1,00,000 | 0.4 % ₹400 હશે, પરંતુ મર્યાદિત છે | ₹300 |
આ થ્રેશહોલ્ડ શા માટે? સરકારી ડેટા સૂચવે છે કે ₹2,000 સુધીના ટ્રાન્ઝૅક્શન UPI મર્ચંટ ટ્રાન્ઝૅક્શન વૉલ્યુમના 96% કરતાં વધુ છે. ઉચ્ચ-મૂલ્યની ચુકવણીઓ મર્ચંટ વૉલ્યુમના લગભગ 4% છે પરંતુ મૂલ્યના લગભગ 67% છે. તેથી ફી ચુકવણીના નાના હિસ્સાને સ્પર્શ કરે છે પરંતુ પૈસાનો મોટો હિસ્સો સ્પર્શ કરે છે.
કાનૂની બૅકડ્રૉપ. સંસદમાં તાજેતરમાં જ કરવેરા અને અન્ય કાયદા (સુધારા) બિલ, 2026 પસાર કરવામાં આવ્યું છે, જેમાં પેમેન્ટ અને પતાવટ પ્રણાલી અધિનિયમ, 2007 માં સુધારો કરવામાં આવ્યો છે. સરકાર હવે સ્પષ્ટ કરી શકે છે કે કઈ ઇલેક્ટ્રોનિક ચુકવણી પદ્ધતિઓ શુલ્કથી વૈધાનિક સુરક્ષા રાખે છે.
પુશબૅક. પ્રસ્તાવિત 0.4% ફી વિશે ચિંતા વ્યક્ત કરવા માટે વિવિધ રાજ્યોના લગભગ 20 વેપાર પ્રતિનિધિઓ નાણાં મંત્રીને મળ્યા હતા. વિગતો અને મુક્તિઓ હજુ પણ સ્પષ્ટ કરી શકાય છે, તેથી મર્ચંટએ લેટેસ્ટ NPCI પરિપત્ર તપાસવું જોઈએ.
શા માટે ગ્રાહકો પાસેથી ચાર્જ લેવામાં આવતું નથી?
₹50 પેમેન્ટ પર ₹2 ફી તેના મૂલ્યના 4% છે, અને ₹20 પેમેન્ટ પર તે 10% છે. તે લોકોને પાછા રોકડ પર લઈ જશે. તેથી પૉલિસી મોટા, વ્યાપારી ચુકવણીઓમાંથી આવક શોધી રહી છે ત્યારે રોજિંદા ચૂકવણીને મુક્ત રાખવા પર ધ્યાન કેન્દ્રિત કરે છે.
શું એક ટકાઉ મોડેલ શક્ય છે?
ચર્ચા ચાલુ છે. સંસદીય સમિતિએ એક એવું માળખું માંગ્યું છે જે સરકારી સબસિડી પર ખૂબ જ નિર્ભર નથી. નાણાં મંત્રાલયે પેનલને જણાવ્યું હતું કે તે ઉચ્ચ મૂલ્યના ટ્રાન્ઝૅક્શન અથવા વેપારીઓ પર લક્ષિત એમડીઆર અને એક સ્તરીય પ્રોત્સાહન માળખાની તપાસ કરી રહી છે જે આગામી થોડા વર્ષોમાં સરકારી સહાયને તબક્કાવાર કરશે. ઑક્ટોબર રોલઆઉટ તે દિશામાં પ્રથમ પગલું છે.
આનો ધ્યેય સિક્યોરિટી, અપટાઇમ અને નવીનતા માટે ચુકવણી કરતી વખતે UPI ને વ્યાજબી રાખવાનો છે.
તમારા માટે આનો અર્થ શું છે?
- ગ્રાહકો:તમારી UPI ચુકવણીઓ મફત રહેશે. જો કોઈ દુકાન "UPI સરચાર્જ" ઉમેરે છે, તો તેને પ્રશ્ન કરો. MDR મર્ચંટ દ્વારા વહન કરવામાં આવે છે.
- નાના વેપારીઓ:₹2,000 અથવા તેનાથી ઓછા દૈનિક વેચાણ મફત રહે છે, અને પાત્ર નાના વેપારીઓ સંપૂર્ણપણે છૂટ મેળવે છે.
- મોટા મર્ચંટ:તપાસો કે તમે નિર્દિષ્ટ કેટેગરી હેઠળ આવો છો કે નહીં અને ₹2,000 થી વધુની ચુકવણી પર 0.4% ખર્ચ માટે યોજના બનાવો.
નિષ્કર્ષ
UPI ઉપયોગ સમયે મફત છે, પરંતુ તે ચલાવવા માટે ક્યારેય મુક્ત નથી. વર્ષોથી, સરકારી પ્રોત્સાહનો અને બેંકોના વ્યાપક બિઝનેસ એબ્સોર્સ્ડ ખર્ચ. ₹2,000 કરોડ સપોર્ટ સામે ₹20,700 કરોડ ઑપરેટિંગ ખર્ચ સાથે, સિસ્ટમને નવા મોડેલની જરૂર છે. મોટી મર્ચંટ ચુકવણીઓ પર નવું 0.4% MDR પ્રથમ પગલું છે. ગ્રાહકો અને નાના વેપારીઓ હમણાં સુરક્ષિત રહે છે.