अगर आप उच्च टैक्स स्लैब में हैं और 60 तक पैसे को छुआ नहीं जा सकता है, तो कॉर्पोरेट NPS आमतौर पर चुनने के योग्य होता है. आपके नियोक्ता का बेसिक सैलरी का 14% तक का योगदान और DA नई टैक्स व्यवस्था के तहत टैक्स कटौती योग्य है (निजी कर्मचारियों के लिए पुरानी व्यवस्था के तहत 10%). ट्रेड-ऑफ एक लंबी लॉक-इन और कॉर्पस की ओर से अनिवार्य एन्युटी है, अब अधिकांश प्राइवेट-सेक्टर सब्सक्राइबर के लिए कम से कम 20%.
मुख्य टेकअवे
- कॉर्पोरेट NPS आपके नियोक्ता के माध्यम से प्रदान की जाने वाली राष्ट्रीय पेंशन सिस्टम है, जो आपके CTC के एक हिस्से का भुगतान सीधे आपके NPS अकाउंट में करता है.
- ट्रिब्यूशन दोनों टैक्स व्यवस्थाओं में सेक्शन 80CCD(2) (इनकम-टैक्स एक्ट, 2025 में शामिल, जो 1 अप्रैल 2026 से लागू होता है) के तहत कटौती योग्य है: नई व्यवस्था में बेसिक + DA का 14% तक और प्राइवेट-सेक्टर कर्मचारियों के लिए पुरानी व्यवस्था में 10% तक.
- यह कटौती 80C-प्रकार के इन्वेस्टमेंट के लिए ₹1.5 लाख की लिमिट से बाहर है.
- PFRDA के दिसंबर 2025 के नियमों के अनुसार अधिकांश गैर-सरकारी सब्सक्राइबर्स को 60 की एकमुश्त राशि के रूप में कॉर्पस का 80% तक लेने की अनुमति दी गई है, जिसमें एन्युटी में कम से कम 20% की राशि होती है.
- अक्टूबर 2025 से, कई स्कीम फ्रेमवर्क गैर-सरकारी सब्सक्राइबर्स को 100% तक इक्विटी वाली स्कीम चुनने की सुविधा देता है.
- अगर आपको लिक्विडिटी की आवश्यकता है, तो रिटायरमेंट के पास कम टैक्स स्लैब में हैं, तो यह कम उपयुक्त है.
भारत में कई वेतनभोगी कर्मचारियों को कुछ समय पर कॉर्पोरेट NPS प्रदान किया जाता है, अक्सर ऑनबोर्डिंग या सैलरी रिविजन के दौरान. ऑफर को आमतौर पर बिना ट्रेड-ऑफ के एक या दो वाक्य में समझाया जाता है. यह गाइड कवर करती है कि कॉर्पोरेट NPS क्या है, टैक्स लाभ कैसे काम करता है, 2025 और 2026 में क्या बदल गया है, और कैसे चुनें.
कॉर्पोरेट एनपीएस क्या है?
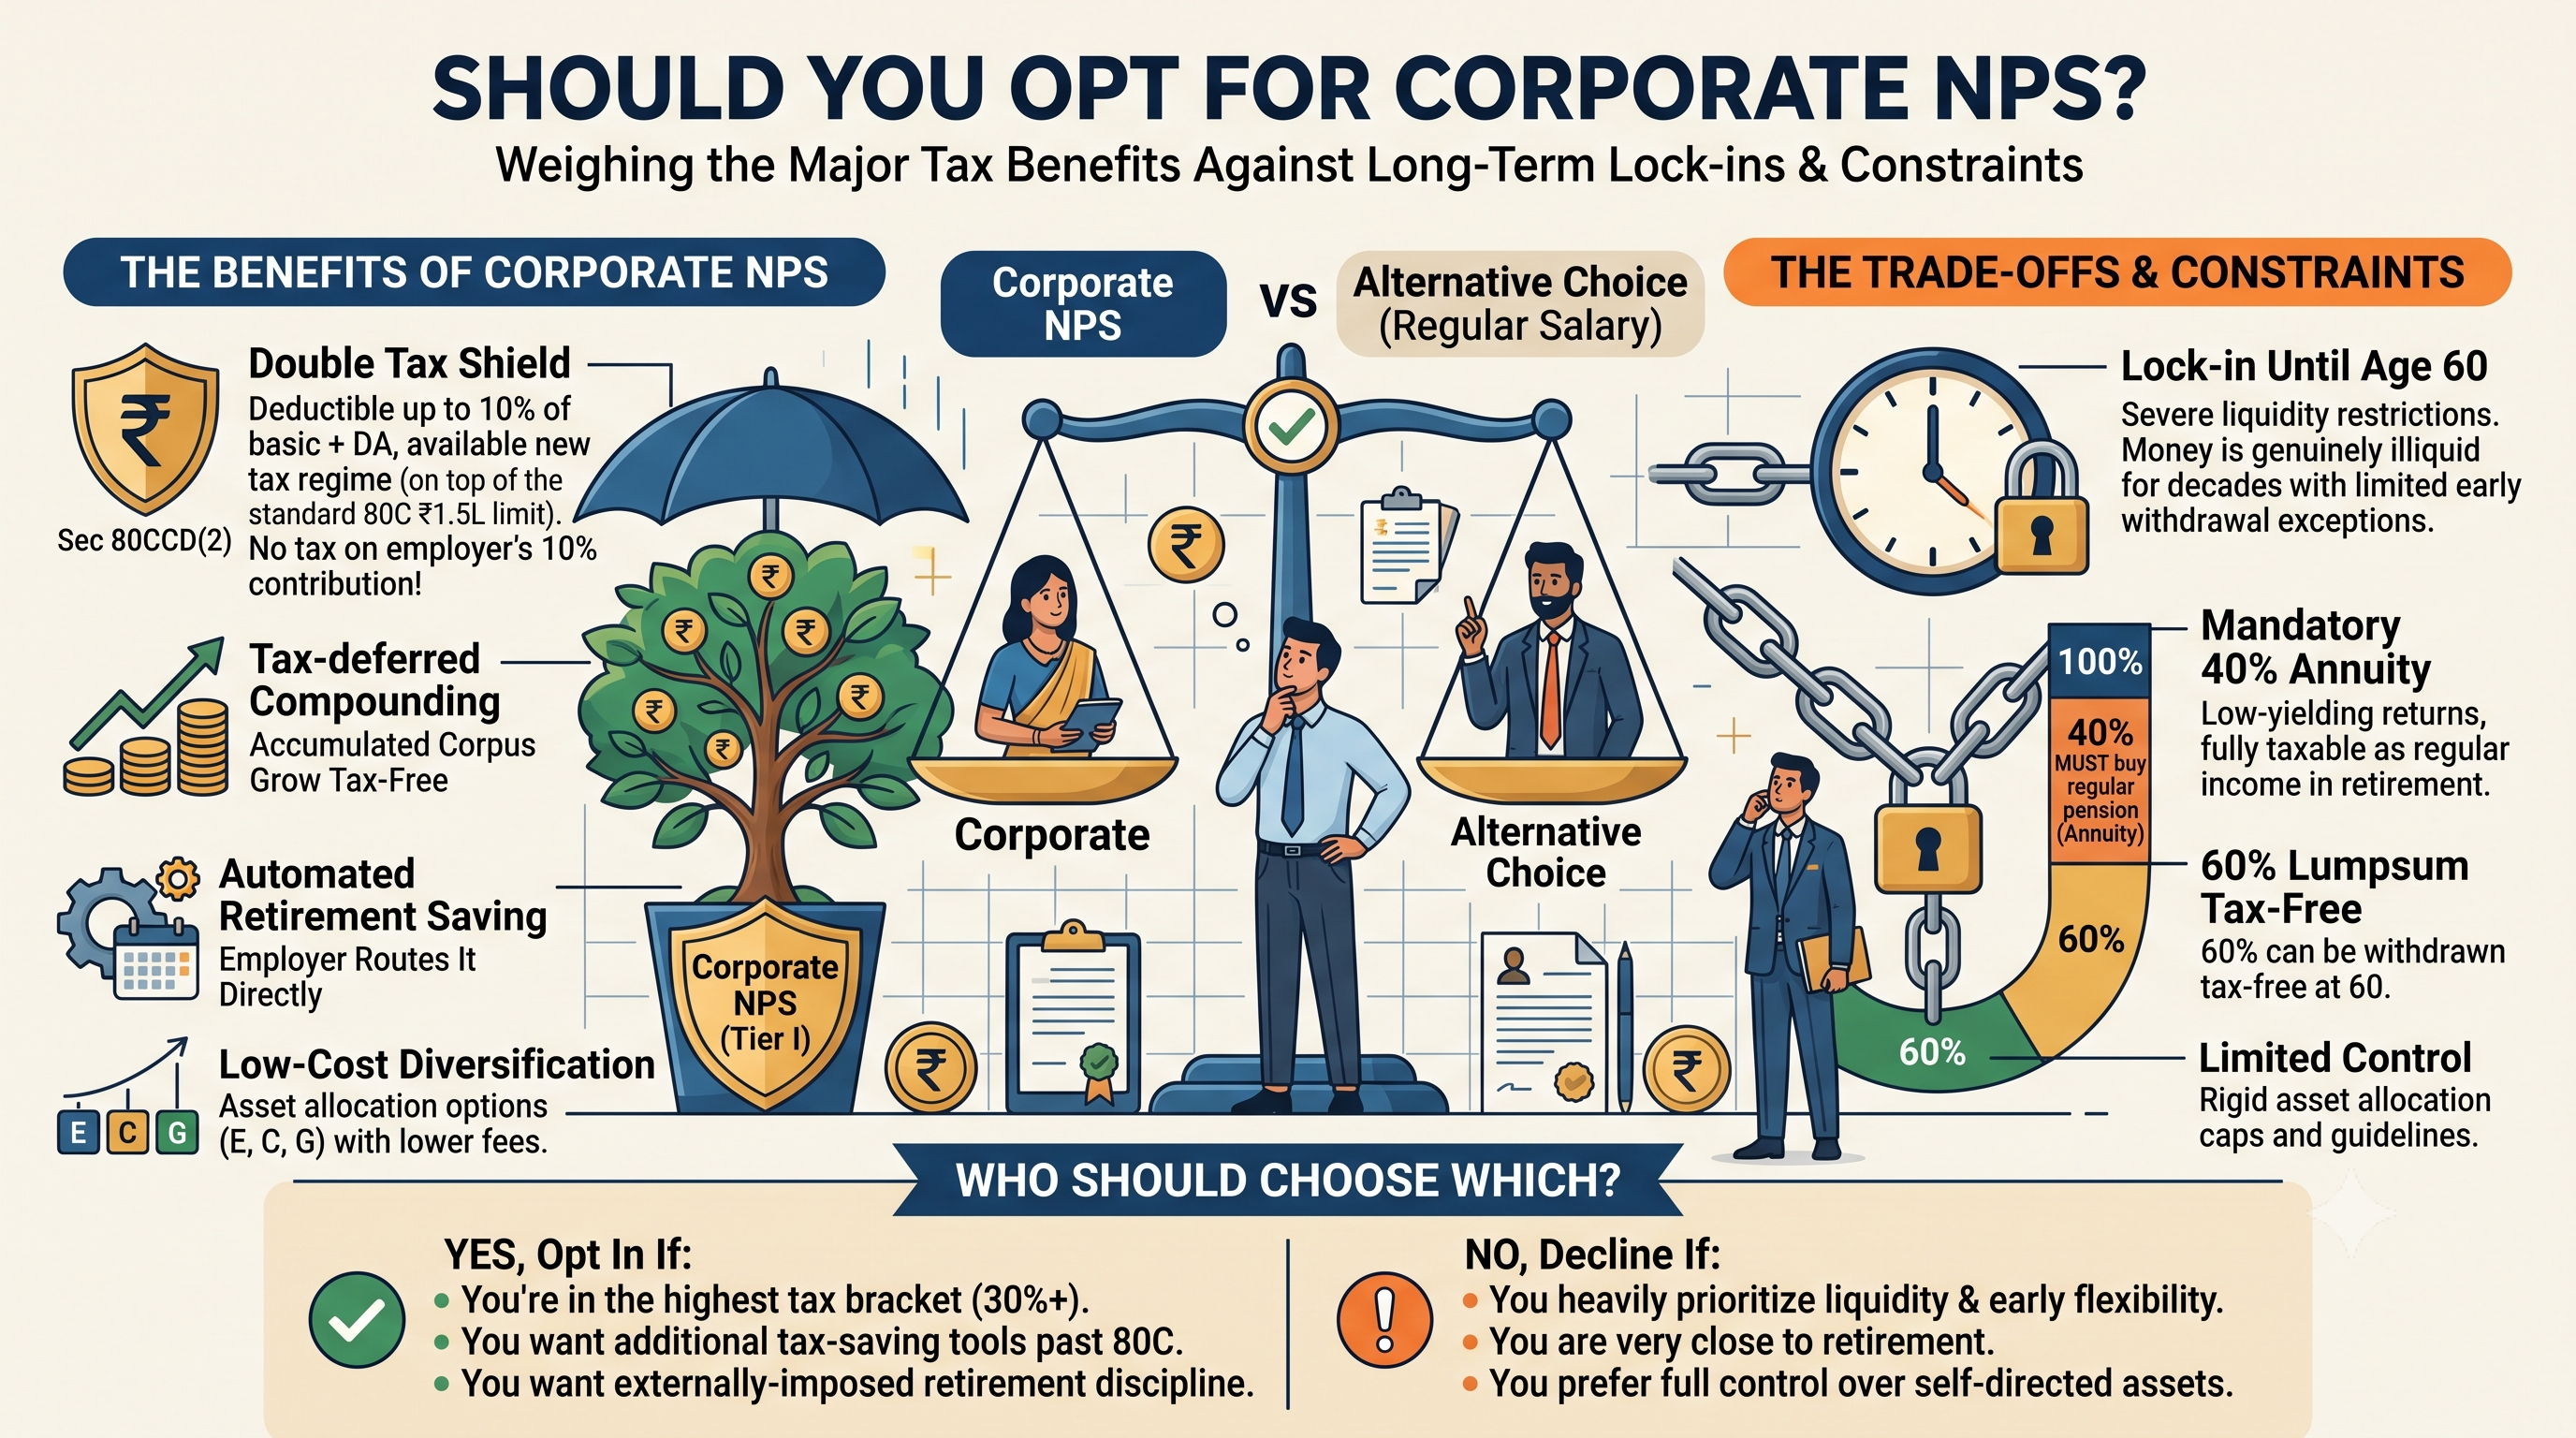
कॉर्पोरेट NPS नेशनल पेंशन सिस्टम का एक वर्जन है, जिसमें आपका नियोक्ता PFRDA के साथ रजिस्टर करता है और आपकी लागत-से-कंपनी (CTC) के हिस्से के रूप में आपके NPS अकाउंट में आपकी सेलरी का एक हिस्सा योगदान देता है. आप अपना स्वैच्छिक योगदान भी जोड़ सकते हैं.
राष्ट्रीय पेंशन सिस्टम, पेंशन फंड नियामक और विकास प्राधिकरण (PFRDA) द्वारा विनियमित एक सरकारी समर्थित, परिभाषित योगदान सेवानिवृत्ति स्कीम है. इसे सबसे पहले सरकारी कर्मचारियों के लिए लॉन्च किया गया था और बाद में सभी भारतीय नागरिकों के लिए खोला गया था. कॉर्पोरेट NPS एक NPS अकाउंट खोलने से अलग होता है, यह सिर्फ इस तरह से फंड किया जाता है: नियोक्ता आपके CTC से पैसे भेजता है, जो एक विशिष्ट टैक्स कटौती को अनलॉक करता है.
कॉर्पोरेट NPS प्रैक्टिस में कैसे काम करता है?
- आपका नियोक्ता पॉइंट ऑफ प्रेज़ेंस (POP) के माध्यम से NPS कॉर्पोरेट मॉडल के तहत रजिस्टर करता है.
- आप अपना पर्मानेंट रिटायरमेंट अकाउंट नंबर (PRAN) चुनते हैं और प्राप्त करते हैं, या अपने मौजूदा अकाउंट को लिंक करते हैं.
- आपकी सैलरी रीस्ट्रक्चर हो जाती है ताकि बेसिक + DA का चुना गया प्रतिशत हर महीने आपके NPS टियर I अकाउंट में चला जाए.
- आपके पैसे को आपके द्वारा चुने गए पेंशन फंड मैनेजर द्वारा इक्विटी, कॉर्पोरेट बॉन्ड और सरकारी सिक्योरिटीज़ में इन्वेस्ट किया जाता है.
- रिटायरमेंट के समय, आप एकमुश्त राशि के रूप में कॉर्पस का हिस्सा निकालते हैं और बाकी का उपयोग एन्युटी खरीदने के लिए करते हैं.
कॉर्पोरेट NPS आमतौर पर CTC-न्यूट्रल होता है. आपका नियोक्ता आपको अतिरिक्त पैसा नहीं दे रहा है; यह टैक्स योग्य सेलरी के बजाय NPS में आपके मौजूदा पैकेज के एक हिस्से का भुगतान कर रहा है.
कॉर्पोरेट NPS का टैक्स लाभ क्या है?
कॉर्पोरेट NPS पर विचार करने का मुख्य कारण नियोक्ता के योगदान के लिए कटौती है, जिसे पारंपरिक रूप से सेक्शन 80CCD(2) के रूप में जाना जाता है. 1 अप्रैल 2026 से लागू इनकम-टैक्स अधिनियम, 2025 के साथ, नए सेक्शन नंबर के साथ नए कानून में प्रावधान किया गया है, और लाभ जारी रहता है.
फीचर | पुरानी टैक्स व्यवस्था | नई टैक्स व्यवस्था |
नियोक्ता के योगदान की लिमिट (प्राइवेट सेक्टर) | बेसिक का 10 % + डीए | बेसिक का 14 % + डीए |
नियोक्ता के योगदान की लिमिट (सरकार) | बेसिक का 14 % + डीए | बेसिक का 14 % + डीए |
₹1.5 लाख 80C-प्रकार की लिमिट में गिना जाता है? | नहीं | लागू नहीं है |
अपने योगदान के लिए अतिरिक्त ₹50,000 (80CCD(1B)) | हाँ | नहीं |
दो पॉइंट इस कटौती को मूल्यवान बनाते हैं:
- यह स्टैंडर्ड कटौती के साथ नई टैक्स व्यवस्था में अनुमत कुछ कटौतियों में से एक है.
- यह आपके अन्य टैक्स-सेविंग इन्वेस्टमेंट के अलावा है.
आप कितना टैक्स बचा सकते हैं? एक काम किया हुआ उदाहरण
मान लीजिए कि आपकी वार्षिक बेसिक सैलरी प्लस DA ₹12 लाख है और आप नई व्यवस्था के तहत 30% स्लैब में हैं.
- नियोक्ता NPS योगदान 14%: ₹1,68,000 प्रति वर्ष
- 4% सेस सहित टैक्स दर: 2%
- अनुमानित वार्षिक टैक्स की बचत: लगभग ₹52,400
निवेश किए गए पैसे पर वृद्धि की गणना करने से पहले, 20 वर्षों से अधिक, जो टैक्स डिफर्ड में ₹10 लाख से अधिक है.
क्या टैक्स-फ्री नियोक्ता के योगदान पर कोई ऊपरी सीमा है?
हाँ. प्रति वर्ष ₹7.5 लाख से अधिक के EPF, NPS और सुपरएन्युएशन फंड में नियोक्ता के संयुक्त योगदान पर अतिरिक्त आय के साथ लाभ के रूप में टैक्स लगाया जाता है. अधिकांश कर्मचारी इस सीमा तक नहीं पहुंचेंगे, लेकिन बड़े EPF योगदान वाले उच्च कमाई करने वालों को 14% चुनने से पहले चेक करना चाहिए.
2025 और 2026 में NPS में क्या बदलाव हुआ?
पिछले वर्ष में NPS में काफी बदलाव आया है, और 40% अनिवार्य एन्युटी के बारे में जो पुरानी लेख कहते हैं, उनमें से अधिकांश कॉर्पोरेट कर्मचारियों पर लागू नहीं होती है.
गैर-सरकारी सब्सक्राइबर के लिए नए एग्जिट नियम (दिसंबर 2025)
PFRDA के संशोधित एक्जिट रेगुलेशन, जो दिसंबर 2025 में अधिसूचित किए गए हैं, कॉर्पोरेट NPS सदस्यों सहित गैर-सरकारी सब्सक्राइबर के लिए लागू होते हैं:
सामान्य निकासी पर कॉर्पस (आयु 60) | आप क्या कर सकते हैं |
रु. 8 लाख तक | एकमुश्त राशि के रूप में 100% निकालें; किसी एन्युटी की आवश्यकता नहीं |
₹ 8 लाख से ₹ 12 लाख तक | एकमुश्त राशि के रूप में ₹6 लाख तक लें और बाकी को सिस्टमेटिक निकासी या एन्युटी के रूप में लें, या एन्युटी में कम से कम 20% के साथ एकमुश्त राशि के रूप में 80% तक लें |
₹12 लाख से अधिक | एकमुश्त राशि के रूप में 80% तक निकालें; एन्युटी खरीदने के लिए कम से कम 20% का उपयोग करें |
60 से पहले समय से पहले बाहर निकलने के लिए, नियम सख्त बने रहते हैं: अगर कॉर्पस ₹5 लाख से अधिक है, तो केवल 20% तक को एकमुश्त राशि के रूप में लिया जा सकता है और कम से कम 80% को एन्युटी खरीदना चाहिए.
बाहर निकलने से पहले आंशिक निकासी, बच्चों की शिक्षा या शादी, पहला घर खरीदना या बनाना या गंभीर बीमारी का इलाज करने जैसे निर्दिष्ट उद्देश्यों के लिए आपके खुद के योगदान के 25% तक सीमित है, जो फ्रीक्वेंसी लिमिट के अधीन है.
मल्टीपल स्कीम फ्रेमवर्क के तहत अधिक इक्विटी विकल्प (अक्टूबर 2025)
1 अक्टूबर 2025 से, PFRDA की मल्टीपल स्कीम फ्रेमवर्क (MSF) गैर-सरकारी सब्सक्राइबर को पेंशन फंड मैनेजर द्वारा प्रदान की जाने वाली अतिरिक्त स्कीमों में से चुनने की अनुमति देता है, जिसमें 100% तक इक्विटी के विकल्प शामिल हैं. यह एनपीएस की सबसे बड़ी पुरानी आलोचनाओं में से एक है: युवा निवेशकों के लिए सीमित इक्विटी एक्सपोज़र.
आपके पास पहले से मौजूद इन्वेस्टमेंट विकल्प
- ऐक्टिव चॉइस: आप PFRDA लिमिट के भीतर इक्विटी (E), कॉर्पोरेट बॉन्ड (C) और सरकारी सिक्योरिटीज़ (G) में अपना खुद का एलोकेशन सेट करते हैं.
- स्वचलित विकल्प: एक लाइफ-साइकिल फंड जो आपकी आयु के अनुसार इक्विटी को कम करता है. एग्रेसिव (LC75), मॉडरेट (LC50) और कंजर्वेटिव (LC25) विकल्प उपलब्ध हैं.
महत्वपूर्ण: PFRDA के बाहर निकलने के नियमों में बदलाव हो सकता है. ऐतिहासिक रूप से, बाहर निकलने पर निकाले गए कॉर्पस का 60% टैक्स-फ्री है, और एन्युटी इनकम पर आपकी स्लैब रेट पर टैक्स लगाया जाता है. चेक करें कि रिटायरमेंट के करीब होने पर 2025 नियमों के तहत कितनी बड़ी एकमुश्त राशि की अनुमति है, उस पर टैक्स लगाया जाता है.
कॉर्पोरेट NPS के ट्रेड-ऑफ क्या हैं?
1. आपका पैसा 60 तक लॉक हो गया है
NPS एक रिटायरमेंट प्रोडक्ट है. सीमित आंशिक निकासी और समय से पहले बाहर निकलने के सख्त नियमों के अलावा, आपका पैसा 60 तक इन्वेस्ट किया जाता है. आप लंबे समय तक निवेश बनाए रखने का विकल्प भी चुन सकते हैं. अगर आपको अगले दशक में बिज़नेस, सब्बैटिकल या विदेश जाने के लिए पैसे की आवश्यकता हो सकती है, तो लॉक-इन एक वास्तविक लागत है.
2. कॉर्पस का हिस्सा एन्युटी खरीदना चाहिए
नए नियमों के तहत भी, बड़े कॉर्पस का कम से कम 20% एन्युटी खरीदना चाहिए. भारत में एन्युटी की दरें ऐतिहासिक रूप से सामान्य रही हैं, और एन्युटी की इनकम आपकी स्लैब रेट पर टैक्स योग्य है. एन्युटी आपको एक सुरक्षित, आजीवन इनकम देती है, लेकिन यह पैसे इन्वेस्ट करने की तुलना में कम लचीला और अक्सर कम आय प्रदान करती है.
3. पूरी तरह से स्व-निर्देशित निवेश की तुलना में कम सुविधा
MSF ने विकल्प को बढ़ाया है, लेकिन आप अभी भी किसी भी म्यूचुअल फंड या स्टॉक के बजाय पेंशन फंड मैनेजर और अप्रूव्ड स्कीम में से चुन सकते हैं. कुछ निवेशकों के लिए जो एक सीमा है. दूसरों के लिए, यह एक स्वागत की सरलता है.
4. कम टेक-होम पे
क्योंकि कॉर्पोरेट NPS आमतौर पर CTC-न्यूट्रल होता है, इसलिए आपकी मासिक इन-हैंड सैलरी NPS में दी गई राशि से कम होती है. सुनिश्चित करें कि आपका मासिक बजट और एमरजेंसी फंड इसे अवशोषित कर सकता है.
कॉर्पोरेट NPS बनाम EPF बनाम इसे सैलरी के रूप में लेना
फैक्टर | कॉर्पोरेट NPS | ईपीएफ | सैलरी के रूप में लें और खुद इन्वेस्ट करें |
योगदान पर टैक्स | डिडक्टिबल (14% नया/10% पुराना) | नियोक्ता के शेयर को लिमिट के भीतर छूट | स्लैब रेट पर टैक्स लगाया जाता है |
रिटर्न | मार्केट-लिंक्ड | वार्षिक घोषित फिक्स्ड रेट | आपके विकल्पों पर निर्भर करता है |
इक्विटी एक्सपोज़र | MSF के तहत 100% तक | कोई भी सीधे | पूर्ण नियंत्रण |
लिक्विडिटी | 60 तक कम | आंशिक निकासी की अनुमति है | उच्च |
रिटायरमेंट पर | 80% तक लंपसम, ≥ 20% एन्युटी | फुल लंपसम | पूरी सुविधा |
वास्तविक सवाल यह नहीं है कि क्या NPS अच्छा है?" लेकिन "क्या मेरे CTC के इस हिस्से को NPS में रूट करने का टैक्स के बाद का लाभ उस पैसे को मुफ्त में उपलब्ध रखने के मूल्य से अधिक है?"
कॉर्पोरेट NPS को किसे चुनना चाहिए?
अगर आप हैं तो कॉर्पोरेट NPS का मतलब होता है:
- 20% या 30% टैक्स स्लैब में, जहां कटौती हर वर्ष एक अर्थपूर्ण राशि बचाती है;
- नई टैक्स व्यवस्था पर, जहां कुछ अन्य कटौतियां उपलब्ध हैं;
- पहले से ही पुरानी व्यवस्था में अपनी 80C लिमिट का उपयोग कर रहे हैं और अधिक टैक्स-कुशल रिटायरमेंट सेविंग चाहते हैं;
- रिटायरमेंट से 10 या उससे अधिक वर्ष, इसलिए पैसे को कंपाउंड करने का समय होता है;
- कोई व्यक्ति जो लॉक-इन को उपयोगी अनुशासन के रूप में देखता है जो आपको रिटायरमेंट सेविंग में कमी करने से रोकता है.
कौन उचित रूप से अस्वीकार कर सकता है?
अगर आप कॉर्पोरेट NPS को छोड़ सकते हैं या सीमित कर सकते हैं:
- कम या शून्य टैक्स ब्रैकेट में हैं, जहां बचत छोटी है;
- अभी कैश फ्लो की आवश्यकता है, उदाहरण के लिए उच्च इंटरेस्ट वाले लोन का पुनर्भुगतान करने या एमरजेंसी फंड बनाने के लिए;
- रिटायरमेंट के कुछ वर्षों के भीतर हैं और पहले से ही रिटायरमेंट इनकम प्लान है;
- विदेश में स्थायी रूप से जाने की उम्मीद करें और सुविधा चाहते हैं;
- उच्च EPF योगदान है जो पहले से ही आपको ₹7.5 लाख की कुल लिमिट के करीब ले जा चुका है.
आपको पूरा 14 % चुनने की आवश्यकता नहीं है. कई नियोक्ता आपको कम प्रतिशत चुनने देते हैं, जो टेक-होम पे के साथ टैक्स बचत को बैलेंस कर सकते हैं.
कैसे चुनें: चरण-दर-चरण चेकलिस्ट
- HR से पूछें कि क्या आपकी कंपनी NPS कॉर्पोरेट मॉडल प्रदान करती है और किस प्रतिशत की अनुमति है.
- व्यवस्थाओं की तुलना करें. NPS के साथ और बिना दोनों व्यवस्थाओं के तहत अपने टैक्स की गणना करें
- ₹7.5 लाख की कुल लिमिट के भीतर रहने के लिए अपना EPF योगदान चेक करें.
- पेंशन फंड मैनेजर चुनें और या तो ऐक्टिव चॉइस, ऑटो चॉइस या उपयुक्त MSF स्कीम चुनें.
- अपना नॉमिनेशन सेट करें और अपने PRAN विवरण को सुरक्षित रखें.
- सेलरी संशोधन के दौरान वार्षिक रूप से रिव्यू करें, और अपनी आयु के अनुसार अपने एलोकेशन को रीबैलेंस करें.
बॉटम लाइन
- कॉर्पोरेट NPS भारत की नई टैक्स व्यवस्था में बचे कुछ सार्थक टैक्स कटौतियों में से एक प्रदान करता है, और 2025 सुधारों ने इसे अधिक आकर्षक बना दिया है: अधिक इक्विटी विकल्प, बड़े निकायों के लिए 80% एकमुश्त राशि और छोटे व्यक्तियों के लिए पूरी निकासी. ट्रेड-ऑफ वास्तविक रहते हैं: लॉन्ग लॉक-इन, कॉर्पस के हिस्से पर अनिवार्य एन्युटी और टेक-होम पे.
- अगर आप उच्च टैक्स स्लैब में हैं, तो अपना इमरजेंसी फंड रखें और 60 तक पैसे छोड़ने में आरामदायक हैं, तो आमतौर पर विकल्प चुनना एक समझदारी भरा विकल्प होता है. अगर लिक्विडिटी आपके लिए अधिक महत्वपूर्ण है, तो एक छोटा सा प्रतिशत या इसे पूरी तरह से छोड़ना उतना ही उचित हो सकता है. अपना खुद का नंबर चलाकर निर्णय लें, न कि क्षतिपूर्ति मीटिंग में ऑफर कैसे प्रस्तुत किया जाता है.
स्रोत
- https://www.pfrda.org.in/en/web/pfrda/w/pension-fund-regulatory-and-development-authority-exits-and-withdrawals-under-the-national-pension-system-amendment-regulations-2025
- https://npstrust.org.in/about-msf
- https://www.indiabudget.gov.in/
- https://www.incometaxindia.gov.in/income-tax-act-20251
- https://taxguru.in/income-tax/tax-income-excess-employer-contribution-funds-computation.html