हसल कल्चर का अर्थ है लंबे घंटों, साइड गिग्स और बलिदान के माध्यम से अधिकतम इनकम प्राप्त करना. सॉफ्ट सेविंग का अर्थ होता है, अपनी पसंद की चीजों पर खर्च करते समय एक स्थिर, आरामदायक राशि बचाना. कोई भी अपने आप ठीक नहीं है. अधिकांश लोगों के लिए सबसे अच्छा तरीका एक हाइब्रिड है: एक अर्थपूर्ण बचत रेट को ऑटोमेट करें, इसे विकास के लिए इन्वेस्ट करें, बाकी खर्च करें और केवल छोटे, लक्ष्य-आधारित बर्स्ट में तेज़ "हसल" का उपयोग करें.
मुख्य टेकअवे
- हसल कल्चर इनकम बढ़ाता है और कौशल बनाता है, लेकिन जब यह पहचान बन जाती है तो इसमें बर्नआउट, तुलना और कम रिटर्न का जोखिम होता है.
- सॉफ्ट सेविंग सस्टेनेबल है और मानसिक स्वास्थ्य के लिए आकर्षक है, लेकिन अगर राशि बहुत छोटी है या पैसे निष्क्रिय रह गए हैं तो यह कम बचत में स्लाइड कर सकता है.
- कंपाउंडिंग तीव्रता से अधिक समय और निरंतरता को रिवॉर्ड देता है. सामान्य SIP के साथ जल्दी शुरू करने से देरी से शुरुआत हो सकती है.
- आपकी बचत दर और इनकम की वृद्धि आपके फाइनेंशियल जीवन में दो सबसे बड़े लीवर हैं.
- एक समाप्ति तिथि के साथ, मौसम में जल्दबाजी का उपयोग करें, और ऑटोमेशन के बीच स्थिर काम करने दें.
दो दोस्तों ने एक ही वर्ष में ग्रेजुएट किया. एक सुबह 5 बजे, एक साइड बिज़नेस चलाता है, वीकेंड पर फ्रीलांस और "द ग्राइंड" के बारे में पोस्ट करता है अन्य लोग स्थिर नौकरी करते हैं, मामूली मासिक SIP ऑटोमेट करते हैं, उन्हें जो पसंद है उस पर जानबूझकर खर्च करते हैं और छह पर लॉग-ऑफ करते हैं. पांच साल बाद, कौन बेहतर है?
ईमानदार उत्तर है: यह निर्भर करता है. यह "यह निर्भर करता है" पर्सनल फाइनेंस में सबसे चर्चा की गई बहसों में से एक के केंद्र में है. एक ओर धुंधली संस्कृति है, यह विश्वास है कि निरंतर काम, साइड इनकम और बलिदान धन का मार्ग हैं. दूसरी ओर, सॉफ्ट सेविंग, एक सौम्य दर्शन है जो संतुलन, कल्याण और सतत आदतों को अत्यधिक फल-फूलता और निरंतर प्रयास से आगे रखता है.
इस आर्टिकल में बताया गया है कि प्रत्येक दृष्टिकोण का क्या मतलब है, जहां प्रत्येक चमक और स्टम्बल, कई तर्कों को सेटल करने वाले गणित और किसी अन्य की हाइलाइट रील की बजाय अपने जीवन के अनुरूप हाइब्रिड कैसे बनाएं.
हसल कल्चर क्या है?
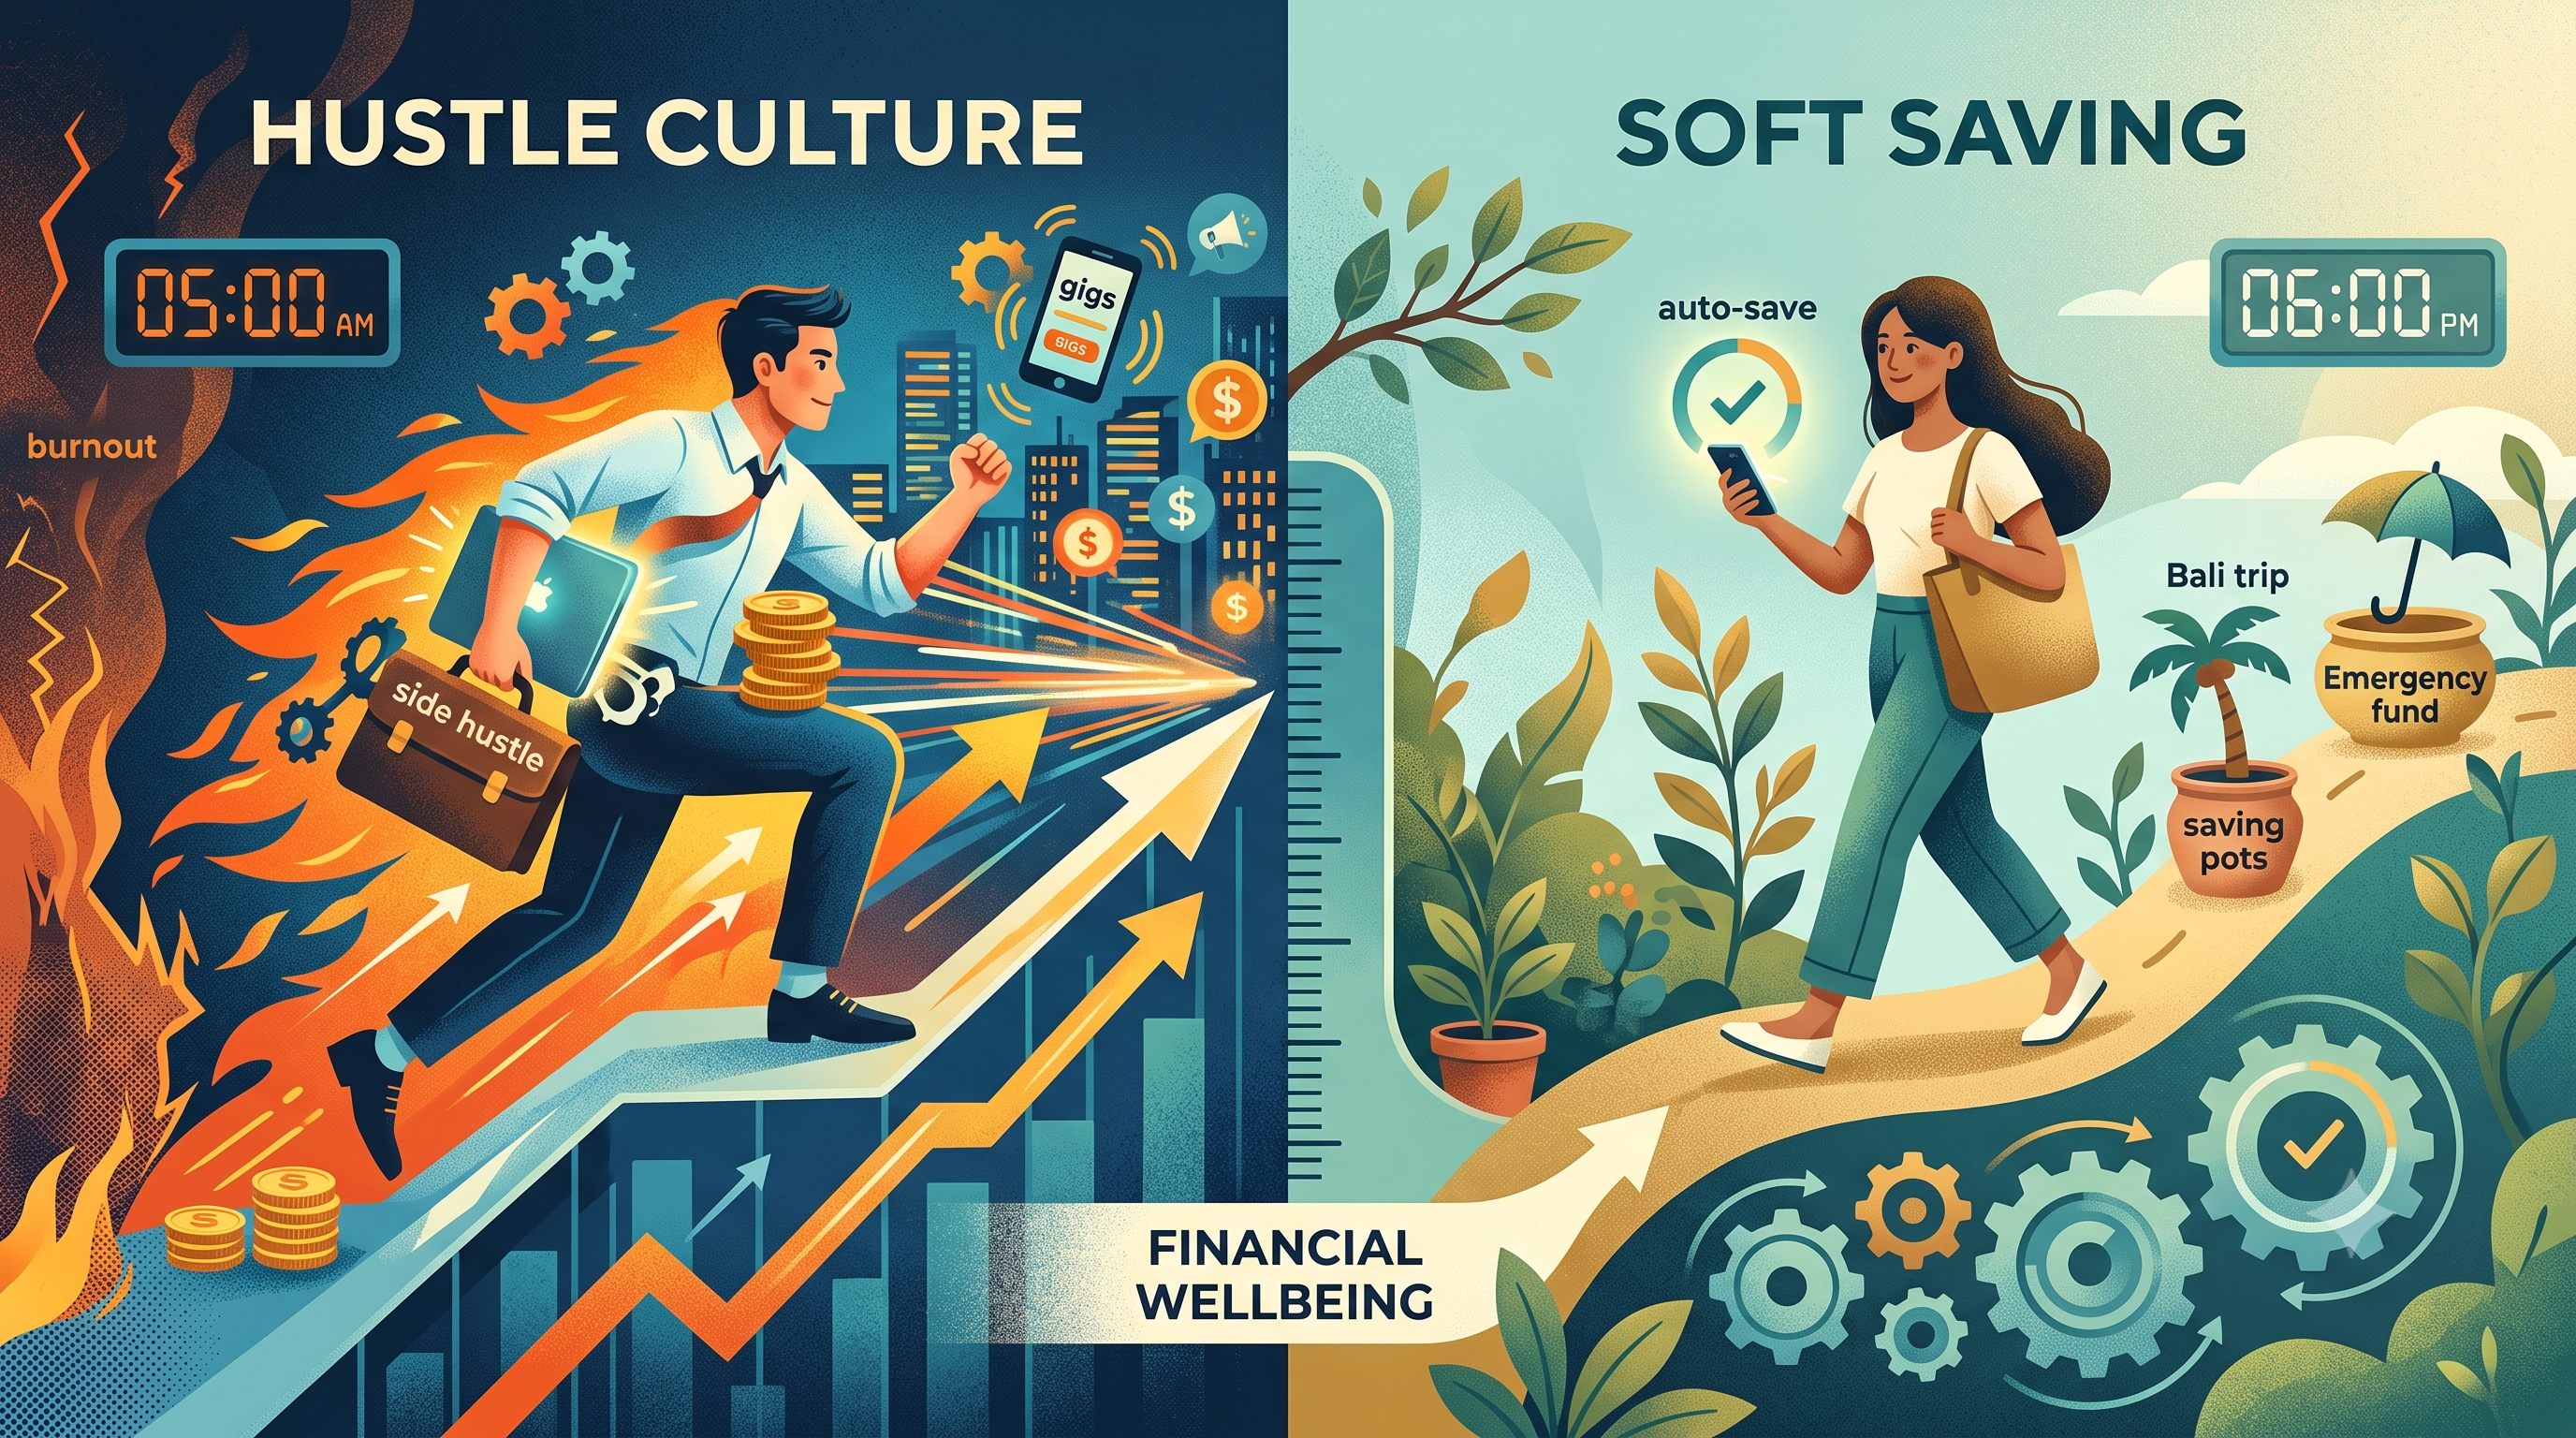
हसल कल्चर यह विश्वास है कि सफलता उन लोगों के लिए आती है जो लंबे समय तक, कई इनकम धाराओं, आक्रामक बचत और बाकी को ऐसी चीज़ मानती हैं जो आपने अभी तक अर्जित नहीं की है. इसके नारे परिचित हैं: "उत्थान और दाने", "नींद कमजोर लोगों के लिए है," "अगर आप अपना सपना नहीं बना रहे हैं, तो आप किसी और का निर्माण कर रहे हैं."
यह आंदोलन सोशल मीडिया, स्टार्टअप मिथकों, गिग इकॉनमी और बढ़ती रहने की लागत के साथ बढ़ता गया. बहुत से लोगों के लिए, यह आवश्यकता से भी बढ़ गया. जब किराया, शिक्षा और स्वास्थ्य देखभाल की लागत वेतन से अधिक होती है, तो अधिक कमाने की इच्छा और जीवित रहने की तरह कम महसूस होती है.
हसल कल्चर सही क्या होता है?
- इससे आय बढ़ जाती है.आपकी कमाई की शक्ति अक्सर आपकी सबसे शक्तिशाली फाइनेंशियल लीवर होती है. साइड बिज़नेस, फ्रीलांसिंग और स्किल-बिल्डिंग इसे अर्थपूर्ण रूप से बढ़ा सकते हैं.
- यह कौशल और लचीलेपन का निर्माण करता है.ग्राहकों को पिच करना या प्रोडक्ट लॉन्च करना पाठ सिखाता है कोई क्लासरूम नहीं कर सकता है.
- यह वैकल्पिकता बनाता है.कई इनकम स्रोत एक नियोक्ता पर निर्भरता को कम करते हैं, जो तब मूल्यवान होता है जब लेऑफ होता है.
- यह शॉर्ट बर्स्ट में काम करता है.कर्ज़ को क्लियर करने, डाउन पेमेंट के लिए फंड देने या बिज़नेस शुरू करने के लिए एक केंद्रित स्प्रिंट बहुत प्रभावी हो सकता है जब इसकी समाप्ति तिथि होती है.
हसल कल्चर कहां कम होता है?
समस्या तब दिखाई देती है जब हसल एक मौसम होने से रोकता है और एक पहचान बन जाता है.
- क्रॉनिक ओवरवर्क हेल्थ, फोकस और रिलेशनशिप को कम करता है. विश्व स्वास्थ्य संगठन ने क्रॉनिक वर्कप्लेस तनाव के कारण होने वाली व्यावसायिक घटना के रूप में बर्नआउट को मान्यता दी है, जिसे सफलतापूर्वक मैनेज नहीं किया गया है.
- रिटर्न में कमी. एक बिंदु के बाद, अतिरिक्त घंटे कम मूल्य और गुणवत्ता को प्रभावित करते हैं.
- तुलना और दबाव. सोशल मीडिया जीत और विफलताओं को छुपाता है, इसलिए सामान्य प्रगति पीछे गिरने की तरह महसूस होती है.
- सफलता की एक संकीर्ण परिभाषा. अगर मूल्य उत्पादकता के बराबर है, तो बाकी को दोषी महसूस होता है और पैसे केवल स्कोरबोर्ड बन जाते हैं.
- सर्वाइवरशिप पूर्वाग्रह. हम उन लोगों से सुनते हैं, जिनकी परेशानियों का सामना करना पड़ा, बहुत से लोग ऐसे नहीं थे जिन्होंने एक ही परिणाम के बिना कठिन परिश्रम किया. भाग्य, समय और विशेषाधिकार की बात, मुश्किल कहानियों से कहीं अधिक है.
सॉफ्ट सेविंग क्या है?
सॉफ्ट सेविंग पैसे के लिए एक ऐसा तरीका है जो वर्तमान की खुशियों या मानसिक स्वास्थ्य को त्याग दिए बिना स्थिर, टिकाऊ बचत को प्राथमिकता देता है. इस शब्द को युवा लोगों द्वारा लोकप्रिय बनाया गया है, जिन्होंने पहले की पीढ़ियों को देखा था या जीवन को ऐसे भविष्य के लिए स्थगित कर दिया था, जो कभी नहीं आया था.
अत्यधिक फ्रुगलिटी के बजाय, सॉफ्ट सेवर नियमित रूप से पैसे अलग रखते हुए अनुभव, शौक, यात्रा और आराम के लिए जगह बनाते हैं. दर्शन कहता है: जीवन अब हो रहा है, और पैसे को न केवल भविष्य की सेक्योरिटी के लिए, जीवन का समर्थन करना चाहिए.
व्यवहार में, सॉफ्ट सेविंग ऐसा लग सकता है:
- आक्रामक, अस्थिर इनकम के बजाय वास्तविक प्रतिशत की बचत करना;
- मासिक SIP या रिकरिंग डिपॉज़िट को ऑटोमेट करना, ताकि बचत करने के लिए किसी इच्छाशक्ति की आवश्यकता नहीं होती है;
- आनंद के लिए बजट बनाना, जैसे भोजन, यात्राएं और छोटे ट्रीट, बिना किसी अपराध के;
- अधिक भुगतान करने वाले लेकिन नौकरी खाली करने के बजाय वर्क-लाइफ बैलेंस चुनना;
- सुविधाजनक लक्ष्य निर्धारित करना जो जीवन में बदलाव होने पर झुक सकते हैं.
सॉफ्ट सेविंग सही क्या होती है?
- आप वर्षों तक जिस प्लान का पालन कर सकते हैं, वह तीन महीनों में दंड देने वाला प्लान है जिसे आप छोड़ देते हैं.
- मानसिक स्वास्थ्य. पैसे से संबंधित कम चिंता और अपराध फाइनेंस के साथ स्वस्थ संबंध बनाता है.
- अब जीवन का आनंद लेना. किसी को लंबे, स्वस्थ रिटायरमेंट का वादा नहीं किया जाता है. अनुभव और संबंध वास्तविक महत्व रखते हैं.
- कम आय या भारी पारिवारिक जिम्मेदारियों वाले लोगों के लिए, अत्यधिक लक्ष्य असंभव महसूस करते हैं. एक छोटी, निरंतर आदतें किसी को नहीं हरातीं.
- कम बर्नआउट. आराम और सीमाएं आपकी लॉन्ग-टर्म कमाई क्षमता को सुरक्षित करती हैं.
सॉफ्ट सेविंग कहां गलत हो सकती है?
- कम बचत." बचत "छोटे तरीके से" रिटायरमेंट, एमरजेंसी या प्रमुख लक्ष्यों के लिए पर्याप्त बचत न करने में स्लाइड कर सकते हैं.
- निवेश न किए गए पैसे की खरीद क्षमता कम हो जाती है. सेविंग अकाउंट में सामान्य बचत बढ़ती कीमतों के पीछे पड़ सकती है.
- अधिक खर्च करने को न्यायसंगत बनाना. " आप" लाइफस्टाइल के लिए एक बहाना बन सकते हैं.
- गणित को अनदेखा करना. शुरुआती और निरंतर योगदान का मेल. गंभीर बचत में देरी से वास्तविक खर्च होता है.
- प्रिविलेज ब्लाइंड स्पॉट. सॉफ्ट सेविंग में बैलेंस चुनने के लिए पर्याप्त इनकम और स्थिरता होती है. जो लोग केवल आवश्यक चीज़ों को कवर करने के लिए काम करते हैं, उनके लिए यह कोई विकल्प नहीं हो सकता है.
सॉफ्ट सेविंग बनाम हसल कल्चर: साइड-बाय-साइड तुलना
फैक्टर | द हसल कल्चर | सॉफ्ट सेविंग |
मूल विश्वास | सफलता अधिकतम प्रयास से प्राप्त होती है | स्वास्थ्य और स्थिरता पहले आती है |
समय का दृश्य | अब बाद में रिवॉर्ड के लिए बलिदान दें | वर्तमान और भविष्य का संतुलन |
शेष का दृश्य | एक पुरस्कार या एक विघटन | आवश्यकता |
मनी फोकस | कमाएं और अधिक जमा करें | अच्छी तरह से रहने के दौरान पर्याप्त बचत करें |
मुख्य शक्ति | इनकम और कौशल को बढ़ाता है | स्थायी आदतें बनाता है |
मुख्य जोखिम | बर्नआउट, तुलना, खेद | बचत, ड्रिफ्टिंग |
इसके लिए सबसे उपयुक्त | शॉर्ट, गोल-ड्राइवन स्प्रिंट | लॉन्ग-टर्म कंसिस्टेंसी |
कोई भी आंतरिक रूप से सही नहीं है. प्रत्येक एक अलग प्रश्न का उत्तर देता है. Hustle पूछती है, "मैं कितना निर्माण कर सकता/सकती हूं?" सॉफ्ट सेविंग पूछती है, "मैं अपने आप को तोड़े बिना कैसे बना सकता/सकती हूं?" एक स्वस्थ फाइनेंशियल जीवन के लिए दोनों प्रश्नों की आवश्यकता होती है.
यह बहस अब क्यों हो रही है?
सॉफ्ट सेविंग का उदय यादृच्छिक नहीं है. कई बल इसे खिलाते हैं:
- बर्नआउट जागरूकता. कई वर्षों की अधिक कार्य के बारे में बात करने के बाद, कई युवा कर्मचारी अपने स्वास्थ्य का वादा नहीं करेंगे.
- आर्थिक वास्तविकता. जब प्रॉपर्टी की कीमतें और रहने की लागत वेतन से अधिक होती हैं, तो "कड़ी मेहनत करें, मेहनत करें, घर खरीदें" का पुराना फॉर्मूला पहुंच से बाहर महसूस होता है. कुछ लोग कठोरता से प्रतिक्रिया देते हैं; अन्य लोग ट्रेडमिल से बाहर निकलते हैं और जीवन की गुणवत्ता पर ध्यान केंद्रित करते हैं.
- दूरस्थ और लचीला काम. समय के साथ अधिक नियंत्रण ने उत्पादकता और स्वतंत्रता के बारे में लोगों के विचार को बदल दिया है.
- मानसिक स्वास्थ्य संबंधी बातचीत. लोग धीरे-धीरे यह पहचानते हैं कि फाइनेंशियल तनाव और ओवरवर्क नींद, चिंता और संबंधों को कैसे प्रभावित करते हैं.
- दोनों पक्षों के सोशल मीडिया. व्यस्त इन्फ्लुएंसर अनुशासन के माध्यम से फाइनेंशियल स्वतंत्रता बेचते हैं, जबकि लाइफस्टाइल निर्माता धीरे-धीरे जीवन जीने को बढ़ावा देते हैं. दोनों कथाओं को तैयार किया जा सकता है और कमर्शियल किया जा सकता है, इसलिए प्रत्येक के बारे में संदेह होना चाहिए.
गणित जो कई तर्कों का निपटान करता है
भावनाओं को अलग रखते हुए, कुछ संख्याएं दर्शन की परवाह किए बिना महत्वपूर्ण हैं.
1. कंपाउंडिंग का समय तीव्रता से अधिक होता है
इक्विटी SIP में एक वर्ष में 12% उदाहरण अर्जित करने वाले दो निवेशकों पर विचार करें:
निवेशक | मासिक SIP | इन्वेस्ट किए गए वर्ष | कुल निवेशित | अनुमानित वैल्यू 60 |
25 से शुरू | ₹5,000 | 35 | ₹ 21 लाख | लगभग ₹3.2 करोड़ |
35 से शुरू | ₹10,000 | 25 | ₹ 30 लाख | लगभग ₹1.9 करोड़ |
अर्ली स्टार्टर कम पैसे का निवेश करता है, लेकिन यह बहुत अधिक होता है, क्योंकि पैसे बढ़ने के लिए दस अतिरिक्त वर्ष होते हैं. यह सॉफ्ट सेविंग के स्थिर, ऑटोमेटेड दृष्टिकोण के पक्ष में एक मजबूत बिंदु है, जब तक पैसे वास्तव में इन्वेस्ट किए जाते हैं, जो सेविंग अकाउंट में नहीं होते हैं. रिटर्न उदाहरण के लिए दिए जाते हैं और गारंटीड नहीं होते हैं; इक्विटी रिटर्न हर वर्ष अलग-अलग होते हैं.
2. आपकी सेविंग रेट के परिणाम सामने आते हैं
₹50,000 प्रति माह कमाने वाले किसी व्यक्ति के लिए, 12% पर 30 वर्षों के लिए 5% (₹2,500) की बचत लगभग ₹88 लाख तक बढ़ जाती है. बचत 20% (₹10,000) लगभग ₹3.5 करोड़ तक बढ़ जाती है. सॉफ्ट सेविंग का मतलब यह नहीं होना चाहिए कि बचत इतनी कम हो जाए कि लक्ष्य हासिल नहीं हो सकें.
3. इनकम ग्रोथ मार्जिन पर कॉस्ट-कटिंग को मात देती है
आप खर्चों को कम कर सकते हैं, लेकिन आप कितना कमा सकते हैं, इसकी कोई सीमा नहीं है. यह हलचल मानसिकता के लिए सबसे मजबूत तर्क है, आदर्श रूप से कौशल बढ़ाने और भुगतान करने पर लागू होता है, न कि केवल घंटों को जोड़ने पर.
4. एमरजेंसी फंड बाधाओं को रोकते हैं
कैश बफर के बिना, एक अप्रत्याशित बिल आपको उच्च ब्याज वाले क्रेडिट कार्ड के कर्ज़ या पर्सनल लोन में डाल सकता है, जो महीनों की बचत को खत्म कर सकता है. दोनों शिविरों को इस आधार की आवश्यकता है.
हाइब्रिड कैसे बनाएं: 8 चरणों में स्थायी महत्वाकांक्षा
1. फाउंडेशन के साथ शुरू करें
कुछ भी ऑप्टिमाइज़ करने से पहले, बुनियादी बातों को कवर करें: तीन से छह महीनों के आवश्यक खर्चों का एमरजेंसी फंड, पर्याप्त हेल्थ इंश्योरेंस, अगर अन्य आपके पर निर्भर करते हैं, तो टर्म लाइफ इंश्योरेंस और उच्च ब्याज वाले कर्ज़ को क्लियर करने का प्लान.
2. ऑटोमेट नॉन-नेगोशिएबल
पेडे पर ऑटोमैटिक ट्रांसफर सेट करें, जैसे SIP या रिकरिंग डिपॉज़िट. ऑटोमेशन सॉफ्ट सेवर का सबसे अच्छा दोस्त है क्योंकि यह इच्छाशक्ति और अपराध को हटाता है. आरामदायक महसूस होने वाली राशि से शुरू करें, फिर हर वर्ष 10% तक या जब भी आपकी इनकम बढ़ती है, तब इसे बढ़ाएं.
3. पहले सेव करें, फिर गिल्ट-फ्री खर्च करें
तय करें कि आप क्या अलग रखेंगे, फिर खुद को बिना किसी शर्म के आराम करने की अनुमति दें. एक आसान गाइड 50/30/20 का नियम है: आवश्यकताओं के लिए टेक-होम पे का लगभग 50%, आवश्यकताओं के लिए 30% और बचत और निवेश के लिए 20%. स्प्लिट को अपनी स्थिति में एडजस्ट करें. बिल्ट-इन "फन मनी" कैटेगरी प्रतिबंध की तुलना में अधिक टिकाऊ है जो अंततः स्नैप हो जाती है.
4. मौसम में हलचल का उपयोग करें, हमेशा के लिए नहीं
एक उद्देश्य और अंतिम तिथि के साथ गहन प्रयास को एक टूल के रूप में मानें. क्रेडिट कार्ड को क्लियर करने, डाउन पेमेंट के लिए फंड करने या साइड प्रोजेक्ट लॉन्च करने के लिए छह महीनों के लिए स्प्रिंट करें, फिर एक शांत लय पर वापस जाएं. फिनिश लाइन को परिभाषित करने से मुश्किल जीवन का एक स्थायी तरीका बनती है.
5. कमाने की क्षमता में निवेश करें
समय के साथ अपनी आय को बढ़ाने के लिए अतिरिक्त ऊर्जा का उपयोग करें: इन-डिमांड कौशल, सर्टिफिकेशन, सैलरी नेगोशिएशन, रणनीतिक नौकरी में बदलाव या कुछ ऐसी चीज़ जो स्केल करती है. यह पहले से ही पूरे सप्ताह में अधिक घंटे जोड़ने से बेहतर है.
6. अपने पैसे काम करने के लिए रखें
आप जो भी स्टाइल पसंद करते हैं, लॉन्ग-टर्म सेविंग को बेकार न छोड़ें. डाइवर्सिफाइड, लो-कॉस्ट इन्वेस्टमेंट, जैसे इंडेक्स फंड और डाइवर्सिफाइड इक्विटी फंड, लंबे समय तक कैश की तुलना में ऐतिहासिक रूप से तेज़ी से बढ़ रहे हैं, हालांकि इनमें जोखिम होता है और आपकी समय-सीमा से मेल खाना चाहिए. शॉर्ट-टर्म मनी को सुरक्षित रखें और लॉन्ग-टर्म मनी को इन्वेस्ट करें.
7. अपने स्वास्थ्य और संबंधों की सुरक्षा करें
नींद, व्यायाम और सामाजिक संबंध को फाइनेंशियल एसेट के रूप में मानें. वे आपकी ऊर्जा, निर्णय और करियर को आकार देते हैं. आपके स्वास्थ्य को खराब करने वाला प्लान एक अच्छा फाइनेंशियल प्लान नहीं है.
8. हर साल रिव्यू करें और एडजस्ट करें
प्रमोशन, शादी, बच्चे, स्वास्थ्य समस्या या नौकरी के नुकसान की समीक्षा की जानी चाहिए. वर्ष में कम से कम एक बार अपने लक्ष्यों और बचत दर को दोबारा देखें.
कौन सा दृष्टिकोण किस जीवन स्तर के लिए उपयुक्त है?
स्थिति | झुकना | क्यों |
शुरुआती करियर, कुछ दायित्व | मोर हसल | जब तक स्वास्थ्य सुरक्षित रहता है, तब तक कम खर्च और लंबी अवधि कौशल निर्माण और आक्रामक बचत को शक्तिशाली बनाती है |
उच्च ब्याज वाले कर्ज़ ले जाना | शॉर्ट हसल स्प्रिंट | भारी खींचने से कैश फ्लो तेज़ी से समाप्त हो जाता है |
परिवार को सपोर्ट करना या दूसरों की देखभाल करना | अधिक सॉफ्ट सेविंग | समय और ऊर्जा सीमित हैं, इसलिए स्थिर ऑटोमेशन बेहतर काम करता है |
बर्नआउट के पास | सॉफ्ट-सेविंग रीसेट | कम लक्ष्य और अन्य लक्ष्य लॉन्ग-टर्म कमाई की क्षमता को सुरक्षित करते हैं |
रिटायरमेंट के करीब | संतुलित | संपत्ति की सुरक्षा और विश्वसनीय आय उत्पन्न करने के लिए प्राथमिकता में बदलाव |
कम इनकम पर | छोटे, स्थिर कदम | एक छोटा बफर बनाएं, महंगे क़र्ज़ से बचें और धीरे-धीरे इनकम में वृद्धि की तलाश करें |
इन आम गलतियों से बचें
- किसी और के नंबर को कॉपी करना. उच्च कमाने वाले व्यक्ति के लिए उपयुक्त बचत रेट, जिस पर कोई आश्रित न हो, आपके लिए अवास्तविक हो सकती है.
- बाकी को लेजिनेस के रूप में इलाज करना. रीकवरी उत्पादकता का हिस्सा है.
- "बैलेंस" को ड्रिफ्ट करने की अनुमति के रूप में व्यवहार करना. सॉफ्ट सेविंग को अभी भी इरादे और प्लान की आवश्यकता होती है.
- सोशल मीडिया के खिलाफ खुद को मापना. ऑनलाइन सफलता की कहानियां एडिट की गई हैं. अपने अतीत के साथ खुद की तुलना करें.
- लॉन्ग टर्म को अनदेखा करना. भविष्य के लिए आपको अभी भी इनकम, सेक्योरिटी और विकल्पों की आवश्यकता होगी.
- तेज़ी से भरपूर वादों का सामना करना. हसल और लाइफस्टाइल दोनों स्पेस कोर्स, स्कीम और जोखिम वाले ट्रेडिंग प्रोडक्ट के विक्रेताओं को आकर्षित करते हैं. अगर यह सच होने के लिए बहुत अच्छा लगता है, तो आमतौर पर.
अंतिम विचार
सॉफ्ट सेविंग और हसल कल्चर दुश्मन नहीं हैं. ये एक साझा समस्या के दो उत्तर हैं: एक महंगी, अनिश्चित दुनिया में एक सुरक्षित, अर्थपूर्ण जीवन कैसे बनाएं. Hustle हमें याद दिलाता है कि प्रयास, कौशल और इनकम वृद्धि महत्वपूर्ण है. सॉफ्ट सेविंग हमें याद दिलाती है कि स्वास्थ्य, खुशियां और स्थिरता भी महत्वपूर्ण है.
उनके बीच सबसे अच्छा रास्ता है. जब कोई स्पष्ट कारण और अंत होता है, तो कड़ी मेहनत करें. लगातार, ऑटोमैटिक रूप से और एक स्तर पर सेव करें जिसे आप बनाए रख सकते हैं. लॉन्ग टर्म के लिए इन्वेस्ट करें. क्षमा के बिना अपने जीवन को सचमुच बेहतर बनाने के लिए खर्च करें. जैसे आप काम करते हैं, वैसे ही गंभीरता से आराम करें. फाइनेंशियल सफलता किसी भी व्यक्ति द्वारा सबसे अधिक बलिदान देने वाली दौड़ नहीं है; यह एक लंबी यात्रा है जो किसी व्यक्ति द्वारा अभी भी स्वस्थ, व्यस्त और प्रेरित होकर वहां पहुंचने पर पूरी की जाती है.
स्रोत
- SEBI इन्वेस्टर वेबसाइट: https://investor.sebi.gov.in/
- AMFI इन्वेस्टर कॉर्नर: https://www.amfiindia.com/investor-corner
- AMFI "म्यूचुअल फंड सही है": https://www.mutualfundssahihai.com/