आज ही किसी भी फाइनेंशियल न्यूज़ ऐप या चैनल को खोलें, और आपको तत्काल रूप से सुर्खियों वाली हेडलाइन की निरंतर जानकारी मिलेगी:
“फेड की टिप्पणियों पर बाजार में गिरावट,”
“डॉलर के मुकाबले रुपया नई ऊंचाई पर,”
“वैश्विक मंदी का डर,” “
इस क्षेत्र में विस्फोट होने वाला है.”
पिछले दो दशकों में फाइनेंशियल समाचारों की गति और तीव्रता में नाटकीय रूप से वृद्धि हुई है, जिसमें 24-घंटे के बिज़नेस चैनल, रियल-टाइम मार्केट डेटा और सोशल मीडिया विस्तार शामिल हैं. फिर भी फाइनेंशियल समाचारों की गति और पर्सनल फाइनेंशियल प्लानिंग की गति के बीच एक महत्वपूर्ण अंतर अक्सर नजरअंदाज किया जाता है - और भ्रमित करना सबसे आम, महंगी गलतियों में से एक है जो व्यक्तिगत निवेशक करते हैं.
समाचार और फाइनेंशियल प्लानिंग मूल रूप से अलग-अलग समय-स्तरों पर क्यों काम करती हैं
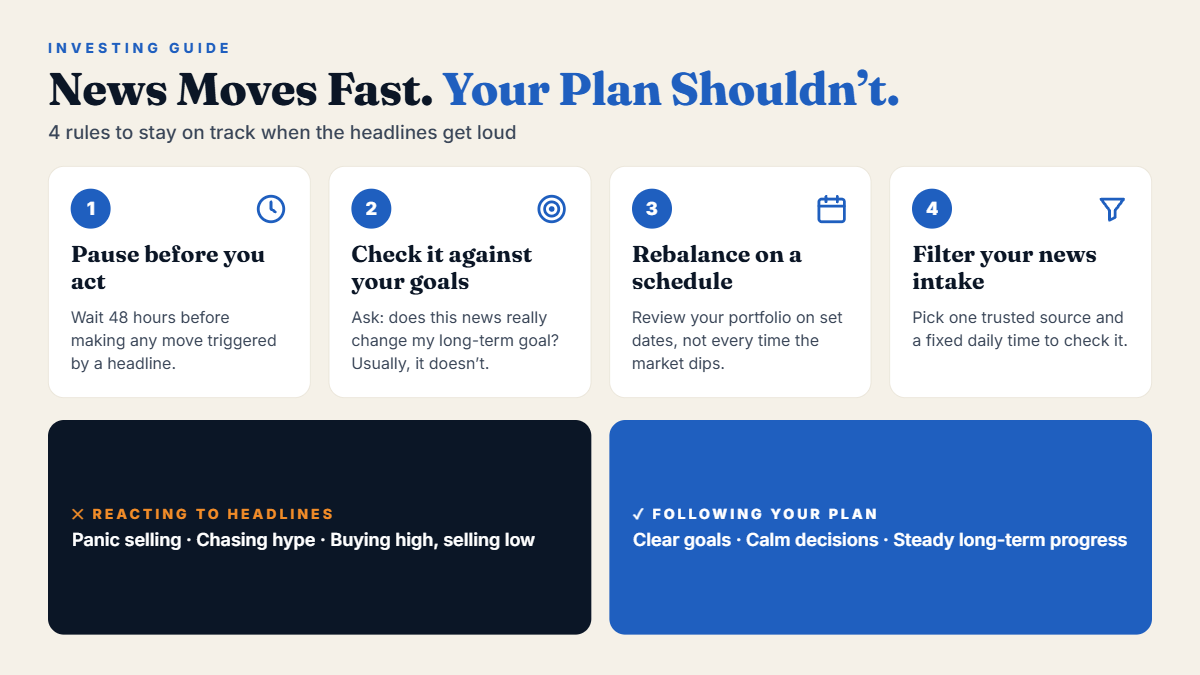
- फाइनेंशियल समाचार, अपनी प्रकृति के अनुसार, तात्कालिकता और ध्यान के लिए अनुकूल हैं - यह इस समय क्या हो रहा है, यह रिपोर्ट करने के लिए मौजूद है, अक्सर एक ऐसी रूपरेखा के साथ जो तात्कालिकता, नाटक और भावना पर जोर देती है कि आज का विकास विशिष्ट रूप से महत्वपूर्ण है और तुरंत प्रतिक्रिया की मांग करती है.
- यह आवश्यक रूप से फाइनेंशियल पत्रकारिता की आलोचना नहीं है; वास्तविक रूप से महत्वपूर्ण, समय पर विकास पर रिपोर्ट करना एक वैध और मूल्यवान कार्य है. यह मुद्दा तब उत्पन्न होता है जब व्यक्तिगत निवेशक इस समाचार चक्र की अंतर्निहित गति को भूल जाते हैं और इस संकेत के लिए तैयार करते हैं कि उन्हें अपने लॉन्ग-टर्म फाइनेंशियल प्लान का पुनर्मूल्यांकन और समायोजन कितनी बार करना चाहिए.
- इसके विपरीत, अच्छी पर्सनल फाइनेंशियल प्लानिंग आपके विशिष्ट, बहु-वर्षीय लक्ष्यों जैसे रिटायरमेंट, बच्चे की शिक्षा, घर खरीदने के लिए बनाई गई है - वे लक्ष्य जो उनकी प्रकृति के अनुसार, किसी भी दिन या सप्ताह के मार्केट मूवमेंट या आर्थिक हेडलाइन के महत्व से मुख्य रूप से सुरक्षित हैं.
- 20-वर्षीय रिटायरमेंट अवधि के आसपास बनाई गई फाइनेंशियल प्लान को एक तिमाही के GDP प्रिंट, केंद्रीय बैंक के सबसे हाल ही के रेट निर्णय या किसी विशेष सप्ताह के मार्केट के उतार-चढ़ाव के आधार पर अर्थपूर्ण रूप से नहीं बदला जाना चाहिए, क्योंकि लॉन्ग-टर्म निवेश का पूरा आधार यह है कि ये शॉर्ट-टर्म उतार-चढ़ाव, हालांकि वे इस समय के नाटकीय महसूस करते हैं, लेकिन आपके वास्तविक लॉन्ग-टर्म लक्ष्य के लिए निवेश बनाए रखने के अनुशासन से बहुत कम मायने रखते हैं.
मिसमैच: अक्सर निम्नलिखित खबरों से खराब निर्णय क्यों लिए जाते हैं
बिहेवियरल फाइनेंस रिसर्च में वास्तविक रूप से प्रतिरोधी लेकिन अच्छी तरह से समर्थित खोज है: जो निवेशक अपने पोर्टफोलियो और फाइनेंशियल न्यूज़ की निगरानी करते हैं, वे अक्सर उन निवेशकों की तुलना में अधिक खराब इन्वेस्टमेंट निर्णय लेते हैं जो कम बार, सटीक रूप से इस समय के मिसमैच के कारण जांच करते हैं.
- अधिक बार निगरानी करने से आपको अधिक शॉर्ट-टर्म अस्थिरता का सामना करना पड़ता है, जो अधिक भावनात्मक प्रतिक्रियाओं को ट्रिगर करता है. अगर आप रोजाना अपने पोर्टफोलियो की वैल्यू चेक करते हैं, तो आपको मासिक या तिमाही की तुलना में दिन-प्रतिदिन के उतार-चढ़ाव देखने को मिलेंगे. उतार-चढ़ाव का यह अधिक बार-बार संपर्क - जिसमें दिनों और हफ्तों का अनिवार्य होना शामिल है - नुकसान से बचने और चिंता के लिए अधिक बार अवसर पैदा करता है, जिससे आवेगपूर्ण, खराब समय वाले निर्णयों को ट्रिगर किया जा सकता है, जैसे कि अस्थायी गिरावट के दौरान बेचना, जिसे लॉन्ग-टर्म वेंटेज पॉइंट से बेहतर तरीके से अनदेखा किया जाता था.
- यह खबर नाटकीय, ध्यान आकर्षित करने वाली फ्रेमिंग की ओर बहुत अधिक महत्व देती है. फाइनेंशियल मीडिया, सभी मीडिया की तरह, ध्यान आकर्षित करने के लिए कमर्शियल इंसेंटिव का सामना करता है, जो स्वाभाविक रूप से शांत, मापक विश्लेषण पर नाटकीय, तात्कालिक रूप से तैयार करने का समर्थन करता है. एक साधारण, अप्रत्याशित मार्केट उतार-चढ़ाव हो सकता है, और अक्सर भाषा ("प्लंज," "क्रेश," "मेलडाउन," "ब्लडबैथ") के साथ प्रस्तुत किया जाता है, जो अंतर्निहित डेटा की तुलना में अधिक महत्व का संकेत देता है - यह व्यवस्थित रूप से विकृत भावना पैदा करता है कि वास्तव में किसी भी प्रकार का तत्काल या असामान्य विकास सामान्य, दैनिक मार्केट परिवर्तनशीलता से संबंधित है.
- निम्नलिखित खबरें नियंत्रण और भविष्यवाणी क्षमता का भ्रम पैदा कर सकती हैं जो वास्तविकता से मेल नहीं खाती है. फाइनेंशियल समाचारों के हर हिस्से को बारीकी से ट्रैक करने से एक मनोवैज्ञानिक अर्थ पैदा हो सकता है कि आप एक अर्थपूर्ण जानकारी या समय पर लाभ प्राप्त कर रहे हैं - जब वास्तविकता में, व्यापक रूप से रिपोर्ट की गई फाइनेंशियल समाचारों में शामिल जानकारी, वर्तमान एसेट की कीमतों में पहले से ही प्रतिबिंबित होती है (कुशल मार्केट सिद्धांत की एक प्रमुख अंतर्दृष्टि), जिसका अर्थ यह है कि पहले से ही सार्वजनिक और व्यापक रूप से जानी जाने वाली खबरों पर प्रतिक्रिया करना व्यक्तिगत रिटेल इन्वेस्टर के लिए एक वास्तविक, शोषण योग्य बढ़त प्रदान करता है, और अक्सर भावनात्मक रूप से संचालित ट्रेडिंग निर्णयों की आवृत्ति को बढ़ाता है.
क्या वास्तव में एक प्रतिक्रिया के हकदार है-और क्या नहीं
फाइनेंशियल समाचारों और विकास को पूरी तरह से अनदेखा करने के लिए यह कोई तर्क नहीं है, बल्कि संरचनात्मक घटनाएं आपके फाइनेंशियल प्लान की सोच-समझकर समीक्षा करती हैं. सबसे महत्वपूर्ण बात यह है कि आपके विशिष्ट, व्यक्तिगत फाइनेंशियल प्लान और विकास के बीच वास्तविक रूप से प्रासंगिक विकास के बीच अंतर करना, जो केवल सामान्य, फाइनेंशियल समाचारों के चल रहे निर्माण का हिस्सा हैं, अनुसरण करना दिलचस्प है, लेकिन आपके विशेष लक्ष्यों और समय-सीमा के लिए वास्तव में कार्रवाई योग्य नहीं है.
- वास्तव में रिव्यू की वारंटी देता है: आपकी खुद की व्यक्तिगत परिस्थितियों में एक महत्वपूर्ण, स्थायी बदलाव, इनकम में एक बड़ा बदलाव, एक नया फाइनेंशियल लक्ष्य, शादी, बच्चे या करियर में बदलाव जैसी महत्वपूर्ण घटनाएं - ये ऐसे घटनाक्रम हैं, जो वास्तव में आपके फाइनेंशियल प्लान की जानबूझकर समीक्षा और संभावित एडजस्टमेंट को ट्रिगर करते हैं, क्योंकि वे सीधे आपके वास्तविक लक्ष्यों, समय-सीमा और रिस्क क्षमता को प्रभावित करते हैं.
- आमतौर पर प्रतिक्रियाशील बदलाव की वारंटी नहीं देता है: दैनिक या सप्ताह-से-सप्ताह के मार्केट मूवमेंट, व्यक्तिगत आर्थिक डेटा रिलीज़, सेंट्रल बैंक कमेंट्री, भू-राजनीतिक हेडलाइन या सामान्य मैक्रो-इकोनॉमिक सट्टेबाजी. ये सामान्य फाइनेंशियल साक्षरता और व्यापक फाइनेंशियल वातावरण की समझ के हिस्से के रूप में जागरूक होने के योग्य हैं, लेकिन वे शायद ही कभी अच्छी तरह से निर्मित लॉन्ग-टर्म प्लान के लिए तुरंत, प्रतिक्रियाशील समायोजन को उचित ठहराते हैं, जिसे उम्मीद के साथ बनाया गया था कि वास्तव में इस प्रकार की शॉर्ट-टर्म अस्थिरता और अनिश्चितता इस तरह की होगी.
- समीक्षा योग्य एक वास्तविक, संरचनात्मक बदलाव: कभी-कभी, विकास काफी महत्वपूर्ण होता है, इंटरेस्ट रेट व्यवस्था में स्थायी बदलाव, आपके इन्वेस्टमेंट के लिए इंडस्ट्री में एक संरचनात्मक बदलाव, प्रतिफल की निरंतर अवधि के बाद आपकी रिस्क सहनशीलता में वास्तविक बदलाव - आपके एसेट एलोकेशन या व्यापक प्लान की जानबूझकर, अवांछित समीक्षा की गारंटी देने के लिए. यहां भी, ऑपरेटिव दृष्टिकोण को सावधानी से देखा जाना चाहिए, उचित समय-सीमा पर समीक्षा पर विचार किया जाना चाहिए, न कि एक दिन के समाचार चक्र की गर्मी में किए गए तुरंत, प्रतिक्रियाशील समायोजन.
"यह सेट करें और इसे समय-समय पर रिव्यू करें" बनाम "निरंतर निगरानी और प्रतिक्रिया" का अनुशासन
- अधिकांश व्यक्तिगत निवेशकों के लिए सबसे प्रभावी तरीका यह है कि आप अपने लक्ष्यों, समय अवधि और वास्तविक रिस्क सहनशीलता की स्पष्ट समझ के साथ जानबूझकर एक फाइनेंशियल प्लान तैयार करें, और फिर एक संरचित, आवधिक समीक्षा कैडेंस के लिए प्रतिबद्ध हों - शायद वार्षिक, या समाचार चक्र की गति से संचालित निरंतर, प्रतिक्रियाशील निगरानी के बजाय सबसे तिमाही में.
- यह आवधिक समीक्षा दृष्टिकोण निरंतर निगरानी की तुलना में कई लाभ प्रदान करता है: यह मार्केट के दैनिक शोर के भावनात्मक उतार-चढ़ाव से आपके संपर्क को कम करता है, यह अधिक जानबूझकर, कम प्रतिक्रियाशील मूल्यांकन प्रक्रिया को प्रभावित करता है, और यह काफी मानसिक ऊर्जा और ध्यान को मुक्त करता है जो अन्यथा आपके लॉन्ग-टर्म परिणामों पर थोड़ा वास्तविक प्रभाव डालने वाले शॉर्ट-टर्म मार्केट मूवमेंट को ट्रैक करने की मुख्य रूप से अनप्रोडक्टिव गतिविधि द्वारा उपयोग किया जाएगा.
एक उपयोगी मानसिक मॉडल: "कार्यक्षम" से "इंटरेस्टिंग" को अलग करें
- एक व्यावहारिक आदत विकसित करना स्पष्ट रूप से फाइनेंशियल समाचारों और आपके सामने आने वाली जानकारी को दो मानसिक बकेट में वर्गीकृत करना है: वास्तव में दिलचस्प बनाम वास्तविक रूप से कार्रवाई योग्य. अधिकांश फाइनेंशियल समाचार, वास्तविक रूप से अच्छी तरह से रिपोर्ट की गई, सटीक समाचार भी, लॉन्ग-टर्म फाइनेंशियल प्लान करने वाले औसत व्यक्तिगत इन्वेस्टर के लिए "ऐक्शनेबल" की बजाय "इंटरेस्टिंग" कैटेगरी में आते हैं - और इस अंतर को जानबूझकर पहचानने से आपको फाइनेंशियल मीडिया का उपयोग करने में मदद मिल सकती है, जो अनावश्यक एंग्जायटी या आवेगपूर्ण प्लान में बदलाव को ट्रिगर किए बिना वास्तविक जिज्ञासा और सामान्य साक्षरता को पूरा करता है.
सोशल मीडिया युग में यह अधिक क्यों महत्वपूर्ण है
- हाल के वर्षों में यह अंतर काफी अधिक महत्वपूर्ण हो गया है, क्योंकि फाइनेंशियल कंटेंट की गति और पहुंच पारंपरिक न्यूज़ आउटलेट से आगे बढ़कर सोशल मीडिया, निवेश फोरम और शॉर्ट-फॉर्म वीडियो कंटेंट चैनलों में फैल गई है, जो अक्सर तात्कालिकता और नाटकीय रूपरेखा को और बढ़ाती हैं, वे अक्सर औपचारिक फाइनेंशियल विशेषज्ञता या फिड्यूशियरी जवाबदेही के बिना व्यक्तियों द्वारा उत्पन्न किए जाते हैं, और वास्तविक रूप से कैलिब्रेटेड, उपयोगी फाइनेंशियल मार्गदर्शन के बजाय एंगेजमेंट के लिए एल्गोरिथमिक रूप से ऑप्टिमाइज़ किए जाते हैं.
- शांत, लॉन्ग-टर्म-ओरिएंटेड फाइनेंशियल प्लान को बनाए रखते हुए इस विशाल, तेज़ सूचना वातावरण को नेविगेट करने के लिए आज एक पीढ़ी पहले की तुलना में अधिक जानबूझकर अनुशासन की आवश्यकता होती है, जब फाइनेंशियल जानकारी कम, आमतौर पर धीमी गति वाले चैनलों में चली जाती है.
बॉटम लाइन
- फाइनेंशियल समाचारों की गति और वह गति, जिस पर आपकी फाइनेंशियल योजना वास्तव में विकसित होनी चाहिए, बुनियादी रूप से अलग हैं, और दोनों - हर नाटकीय हेडलाइन को तुरंत प्रतिक्रिया की मांग करने वाले संकेत के रूप में मानना - बार-बार, खराब समय वाले, भावनात्मक रूप से संचालित एडजस्टमेंट के माध्यम से एक अन्य मज़बूत लॉन्ग-टर्म फाइनेंशियल रणनीति को कमजोर करने के सबसे विश्वसनीय तरीकों में से एक है.
- खेती योग्य अनुशासन फाइनेंशियल समाचार की अज्ञानता नहीं है, बल्कि एक स्पष्ट मान्यता है कि एक अच्छी तरह से बनाई गई योजना, जो आपके वास्तविक लॉन्ग-टर्म लक्ष्यों के आसपास बनाई गई है और समय-समय पर और जानबूझकर समीक्षा की गई है, फाइनेंशियल हेडलाइन की सामान्य, दैनिक चर्न के माध्यम से मुख्य रूप से स्थिर होनी चाहिए - क्योंकि यह योजना शुरू से ही बनाई गई थी, और उम्मीद के साथ कि आपके वास्तविक लॉन्ग-टर्म गंतव्य तक वास्तव में इस प्रकार का शॉर्ट-टर्म शोर होगा.