पर्सनल फाइनेंशियल निर्णयों के लिए सीखने और प्रेरणा के लिए फिनफ्लुएंसर और SEBI-रजिस्टर्ड सलाहकारों का उपयोग करें. फिनफ्लुएंसर स्पष्ट रूप से और मुफ्त में पैसे की व्याख्या करते हैं, लेकिन वे एक साथ लाखों लोगों से बात करते हैं, हो सकता है कि उन्हें अप्रकट प्रोत्साहन मिले हों और आमतौर पर कोई कानूनी जवाबदेही नहीं होती है. एक SEBI रजिस्टर्ड इन्वेस्टमेंट सलाहकार आपके लिए उपयुक्त है या नहीं यह आकलन करने के लिए योग्य, विनियमित और आवश्यक है. किसी भी सलाह पर काम करने से पहले हमेशा SEBI की वेबसाइट पर रजिस्ट्रेशन की जांच करें.
मुख्य टेकअवे
- फिनफ्लुएंसर एक सोशल मीडिया निर्माता है जो पैसे, निवेश या ट्रेडिंग के बारे में बात करता है. बेहतरीन एजुकेटर्स से लेकर हाइप-ड्राइवन टिपस्टर्स तक की गुणवत्ता.
- भारत में, केवल SEBI-रजिस्टर्ड इन्वेस्टमेंट सलाहकार (RIAs) फीस के लिए व्यक्तिगत इन्वेस्टमेंट सलाह दे सकते हैं, और केवल SEBI-रजिस्टर्ड रिसर्च एनालिस्ट (RAs) पेड स्टॉक सुझाव जारी कर सकते हैं.
- अगस्त 2024 से SEBI ने नियामक संस्थाओं जैसे ब्रोकर और फंड हाउस को सलाह देने या रिटर्न क्लेम करने वाले गैर-रजिस्टर्ड फिनफ्लुएंसर के साथ जुड़ने से रोक दिया है.
- SEBI के अध्ययन में पाया गया कि FY2024-25 में इक्विटी F&O के 91% व्यक्तिगत ट्रेडर्स ने ₹1 लाख करोड़ से अधिक का शुद्ध नुकसान किया. हाई-रिस्क ट्रेडिंग एक सामान्य फिनफ्लुएंसर थीम है.
- मुख्य अंतर शिक्षा बनाम सलाह है: सामान्य अवधारणाएं हर किसी पर लागू होती हैं; सिफारिशें फिट होनी चाहिए आप.
- किसी पर भरोसा करने से पहले, कहो, "अगर मैं इस सलाह का पालन करता हूँ तो मुझे कौन लाभ होगा?"
जब कोई कॉन्फिडेंट यंग क्रिएटर दिखाई देता है, तो आप अपने फीड के माध्यम से स्क्रॉल कर रहे हैं. साठ सेकेंड में, वह एक "गुप्त" रणनीति का खुलासा करता है, बड़े लाभों का स्क्रीनशॉट दिखाता है और आपको अपने बायो में लिंक के माध्यम से अपने टेलीग्राम चैनल से जुड़ने के लिए कहता है. वीडियो में दो मिलियन व्यू हैं, और कमेंट में कहा गया है कि इससे जीवन बदल गया है.
इस बीच, पूरे शहर में SEBI-रजिस्टर्ड इन्वेस्टमेंट सलाहकार की एक सामान्य वेबसाइट, कुछ सौ फॉलोअर्स और उन ग्राहकों की प्रतीक्षा सूची है जो अपने सावधानीपूर्वक, गैरकानूनी दृष्टिकोण को महत्व देते हैं.
आपको किसे सुनना चाहिए? फिनफ्लुएंसर के उदय ने भारतीयों के पैसे के बारे में जानने के तरीके को बदल दिया है. कई लोगों ने फाइनेंस को सुलभ और मज़ेदार बना दिया है; अन्य लोगों ने फॉलोअर्स को महंगी गलतियों में डाल दिया है. रजिस्टर्ड सलाहकार योग्यता और जवाबदेही लाते हैं, लेकिन ध्यान देने के लिए प्रतिस्पर्धा करने के लिए संघर्ष करते हैं. यह आर्टिकल दो की तुलना करता है, यह बताता है कि प्रत्येक कहां मदद करता है और हानि करता है, और दोनों को जलाए बिना इस्तेमाल करने का व्यावहारिक तरीका प्रदान करता है.
फिनफ्लुएंसर कौन है?
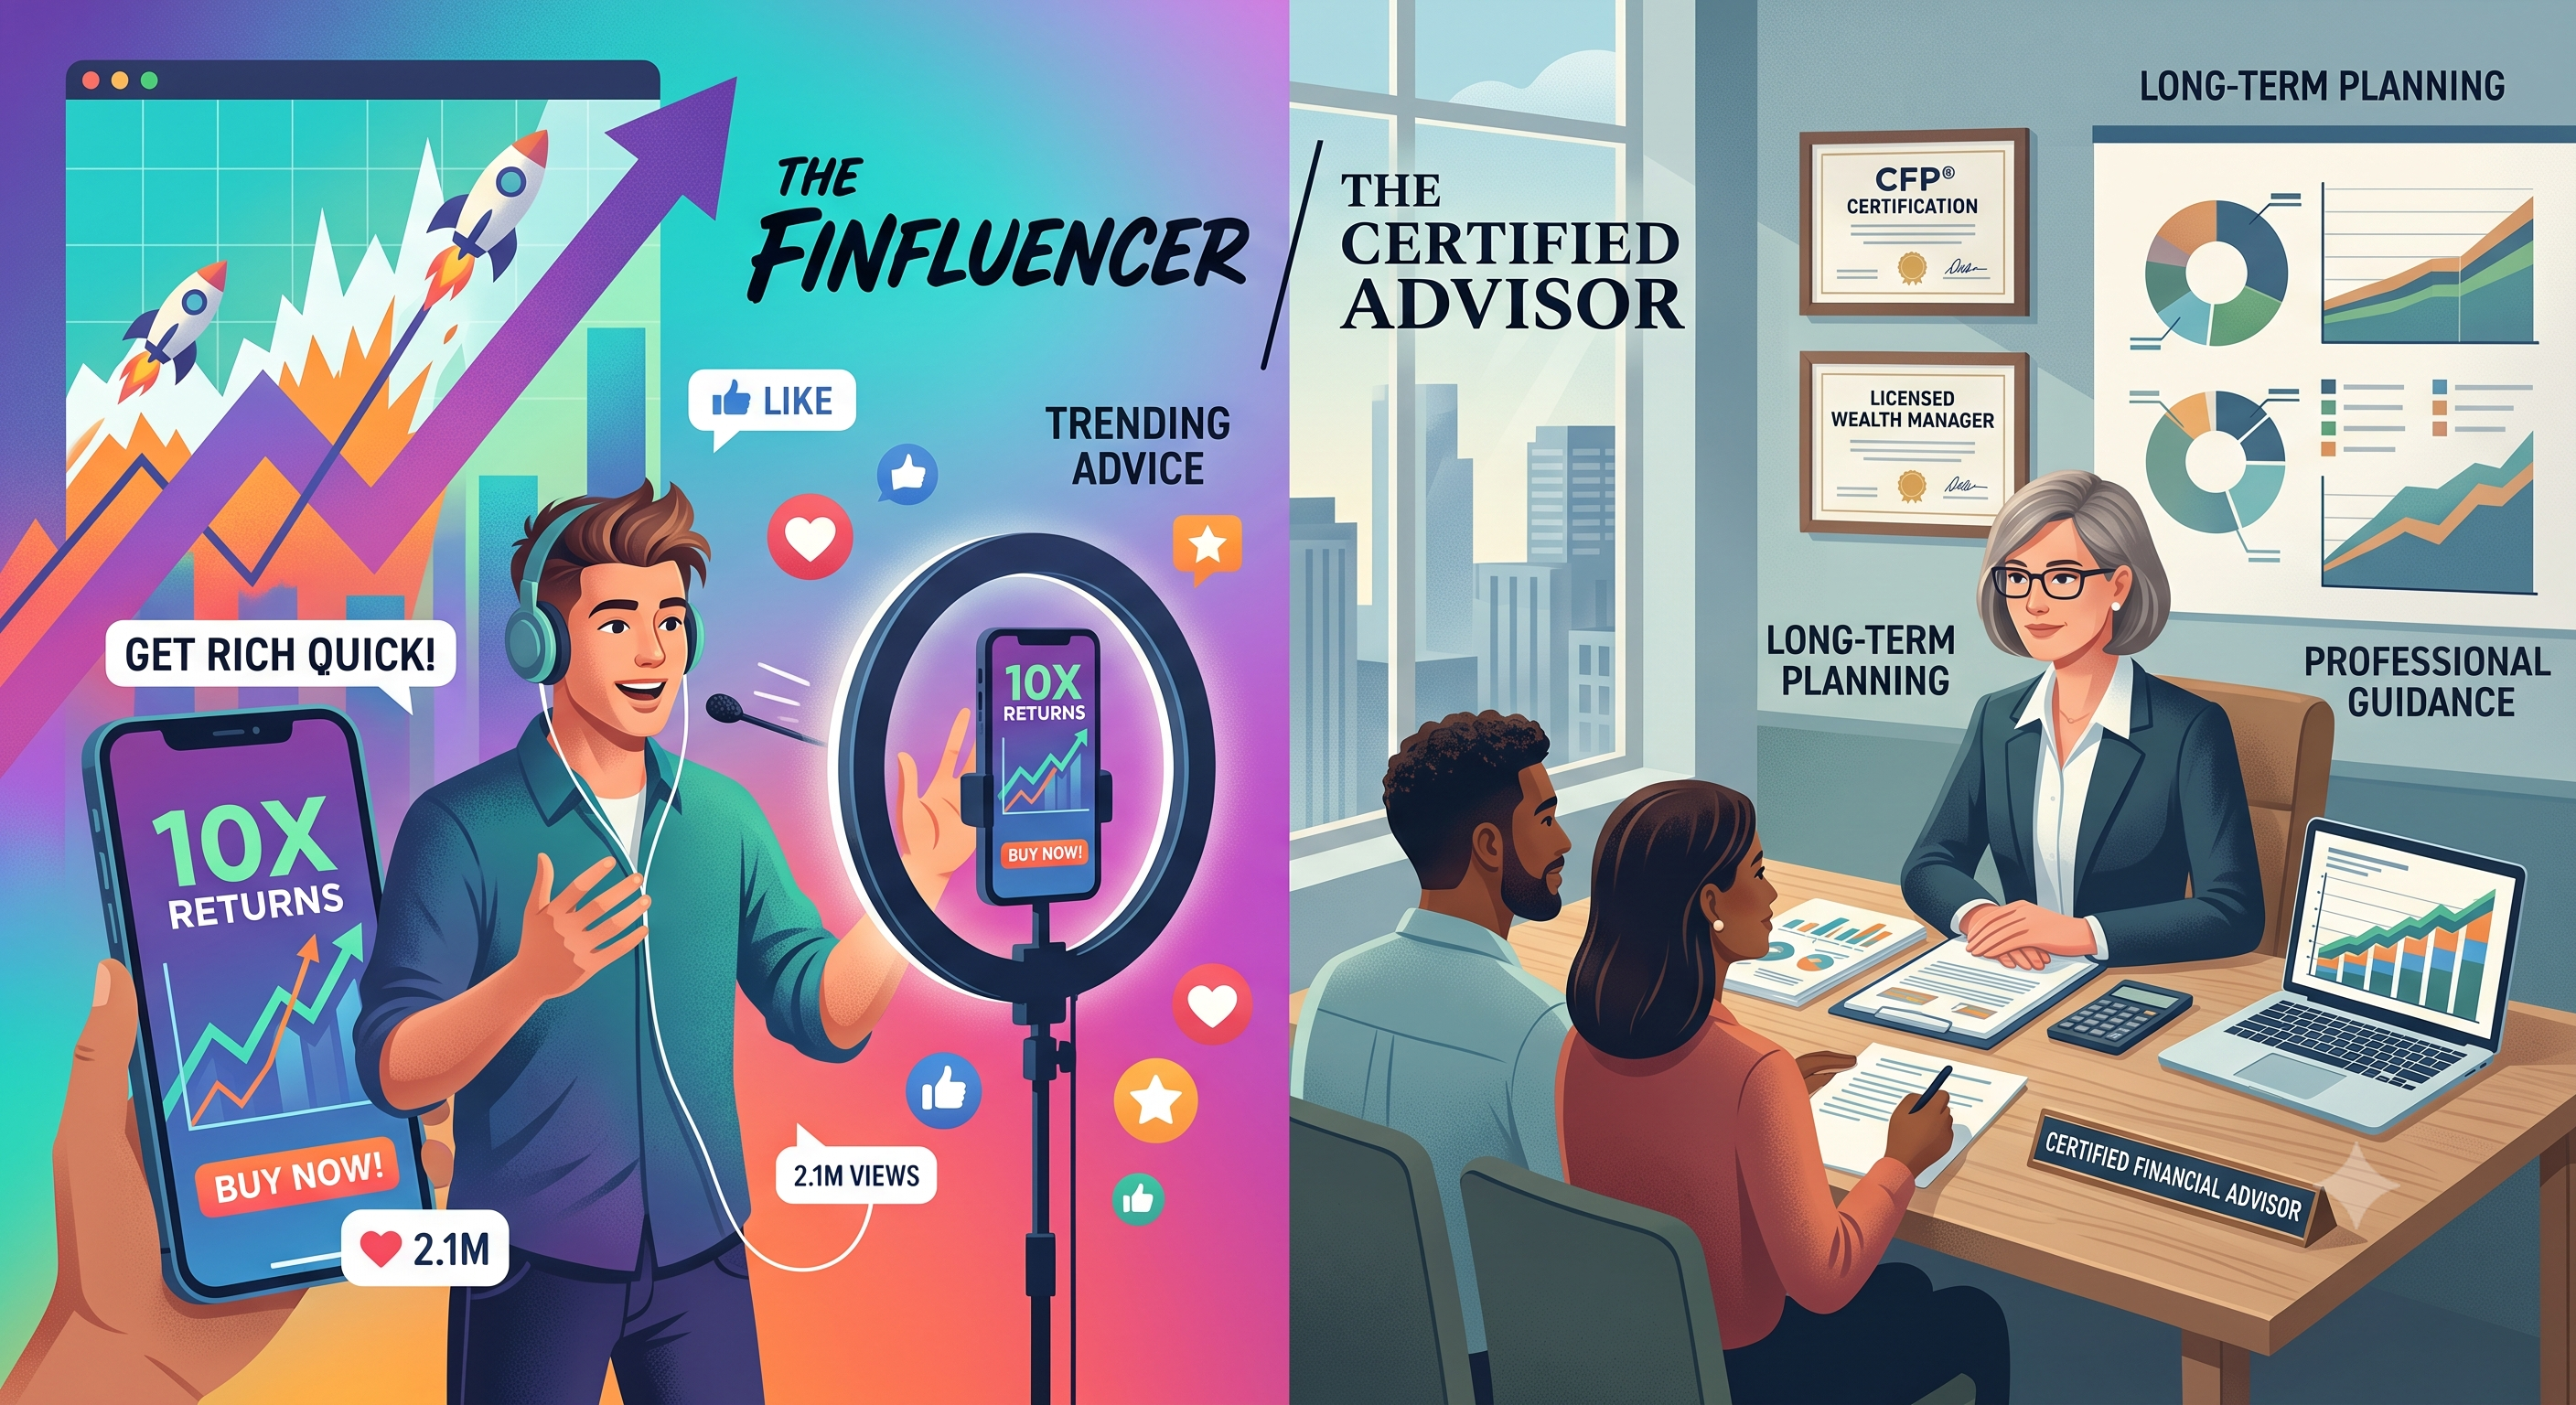
फिनफ्लुएंसर (फाइनेंशियल इन्फ्लुएंसर) वह व्यक्ति है जो यूट्यूब, इंस्टाग्राम, एक्स, टेलीग्राम, व्हाट्सऐप चैनल और पॉडकास्ट जैसे प्लेटफॉर्म पर पर्सनल फाइनेंस, निवेश, ट्रेडिंग या वेल्थ-बिल्डिंग पर चर्चा करके ऑनलाइन ऑडियंस बनाता है. इनमें विचारशील शिक्षकों से लेकर हाइप-ड्राइवन ट्रेडर्स तक शामिल हैं.
उनकी लोकप्रियता स्पष्ट कारणों से बढ़ी है:
- एक्सेसिबिलिटी: वे सामान्य, शब्द-मुक्त भाषा में अवधारणाओं को स्पष्ट करते हैं, जो अक्सर हिंदी और क्षेत्रीय भाषाओं में होती हैं.
- पहुंच: कंटेंट मुफ्त है, तुरंत है और आपके पास पहले से मौजूद फोन पर उपलब्ध है.
- सापेक्षता: बहुत से युवा होते हैं, जो सामान्य पृष्ठभूमि से आते हैं और अपनी यात्राओं को साझा करते हैं.
- ट्रस्ट गैप: गलत बिक्री अनुभवों के बाद कई लोग बैंकों और पारंपरिक सलाहकारों पर भरोसा करते हैं.
- एंटरटेनमेंट: छोटे, आकर्षक फॉर्मेट सघन रिपोर्ट और लंबी मीटिंग को हराते हैं.
लाखों पहली बार निवेश करने वाले निवेशकों के लिए, फिनफ्लुएंसर एक कारण था कि उन्होंने SIP शुरू की, बजट बनाया या अंत में समझ लिया कि index फंड क्या है. यह एक वास्तविक सार्वजनिक लाभ है.
SEBI के रजिस्टर्ड इन्वेस्टमेंट सलाहकार कौन हैं?
SEBI रजिस्टर्ड इन्वेस्टमेंट सलाहकार (आरआईए) एक पेशेवर या फर्म है जो SEBI (इन्वेस्टमेंट एडवाइजर्स) विनियम, 2013 के तहत भारतीय प्रतिभूति और विनिमय बोर्ड के साथ रजिस्टर्ड है, जिसे फीस के लिए व्यक्तिगत इन्वेस्टमेंट सलाह देने की अनुमति है. आरआईएएस को योग्यता और प्रमाणन आवश्यकताओं को पूरा करना होगा, आचार संहिता का पालन करना होगा और क्लाइंट के हित में कार्य करना होगा.
भारत में कई श्रेणियां हैं जो भ्रमित करने में आसान हैं:
भूमिका | जो उन्हें नियंत्रित या रजिस्टर करता है | वे क्या कर सकते हैं | उन्हें कैसे भुगतान किया जाता है |
रजिस्टर्ड इन्वेस्टमेंट सलाहकार (आरआईए) | सेबी | पर्सनलाइज़्ड इन्वेस्टमेंट सलाह और फाइनेंशियल प्लानिंग | क्लाइंट से फीस; वे सलाह देने वाले प्रोडक्ट पर कमीशन नहीं कमा सकते हैं |
अनुसंधान विश्लेषक (आरए) | सेबी | सिक्योरिटीज़ पर रिसर्च रिपोर्ट और खरीदने/बेचने के सुझाव | सब्सक्रिप्शन या फीस |
म्यूचुअल फंड डिस्ट्रीब्यूटर (MFD) | AMFI रजिस्ट्रेशन (ARN) | म्यूचुअल फंड बेचें और आकस्मिक मार्गदर्शन दें | फंड हाउस से कमीशन |
स्टॉकब्रोकर | सेबी | ट्रेड निष्पादित करें | ब्रोकरेज |
सर्टिफाइड फाइनेंशियल प्लानर (CFP) | एफपीएसबी इंडिया (ए क्रेडेंशियल) | फाइनेंशियल प्लानिंग; सिक्योरिटीज़ पर फीस के लिए सलाह देने के लिए भी एक आरआईए होना चाहिए | रजिस्ट्रेशन पर निर्भर करता है |
आमतौर पर रजिस्टर्ड सलाहकारों को क्या अलग करता है:
- योग्यताएं: मौजूदा शिक्षा के साथ मान्यता प्राप्त डिग्री और NISM सर्टिफिकेशन.
- विनियमन: SEBI के जवाब योग्य, जो शिकायतों की जांच कर सकता है और दंड लगा सकता है.
- पर्सनलाइज़ेशन: वे किसी भी चीज़ की सिफारिश करने से पहले आपकी इनकम, क़र्ज़, लक्ष्य, रिस्क प्रोफाइल, टैक्स और परिवार की स्थिति का आकलन करते हैं.
- जवाबदेही: औपचारिक शिकायत और निवारण चैनल मौजूद हैं.
- समग्र प्लानिंग: वे इंश्योरेंस, रिटायरमेंट, एस्टेट प्लानिंग और टैक्स के साथ इन्वेस्टमेंट में समन्वय कर सकते हैं.
ट्रेड-ऑफ लागत और एक्सेसिबिलिटी है. सलाहकार शुल्क लेते हैं, कुछ लोग बड़े पोर्टफोलियो को पसंद करते हैं, और उनका संचार वायरल रील की तुलना में औपचारिक महसूस हो सकता है.
फाइनेंशियल शिक्षा और फाइनेंशियल सलाह के बीच क्या अंतर है?
पूरी बहस में यह सबसे महत्वपूर्ण अंतर है.
- शिक्षा समझाता है कि चीज़ें कैसे काम करती हैं: कंपाउंड इंटरेस्ट क्या है, SIP कैसे काम करते हैं, एक्सपेंस रेशियो का क्या मतलब है. यह सभी पर लागू होता है और आपको अपनी स्थिति जानने की आवश्यकता नहीं होती है.
- सलाह आपको बताता है कि क्या करना है: "इस स्टॉक को खरीदें," "अपनी बचत को इस फंड में बदलें," "इस F&O ट्रेड को लें." अच्छी सलाह पूरी तरह से आपकी आयु, क़र्ज़, एमरजेंसी फंड, लक्ष्य, समय सीमा पर निर्भर करती है और आप अपने पैसे का 30% खोने पर कैसे प्रतिक्रिया देंगे.
एक फिनफ्लुएंसर एक साथ लाखों लोगों से बात करता है. वे नहीं जान सकते हैं कि आप 22 वर्ष के हैं और आप पर कोई आश्रित नहीं है या रिटायरमेंट के बाद 58 वर्ष और तीन वर्ष हैं. एक दर्शकों के लिए कोई उचित चीज दूसरे के लिए लापरवाहीपूर्ण हो सकती है. इसके विपरीत, रजिस्टर्ड सलाहकारों को प्रोडक्ट की सिफारिश करने से पहले उपयुक्तता का आकलन करना आवश्यक है. यह अंतर वह है जहां अधिकांश खतरा रहता है.
फिनफ्लुएंसर कहां वैल्यू जोड़ते हैं?
- प्रवेश के लिए अवरोध को कम करना. वे उन लोगों के लिए निवेश को आसान बनाते हैं, जिन्होंने स्कूल या घर में पैसे के बारे में कभी नहीं सीखा.
- बिल्डिंग की आदतें. बजट की चुनौतियां, बचत के लक्ष्य और डेट-पे-ऑफ यात्राएं उन लोगों को प्रेरित करती हैं, जिन्हें पारंपरिक सलाह कम लगती है.
- इसी तरह के रास्ते पर दूसरों को फॉलो करने से अकेलेपन कम हो जाता है और लोगों को पैसे के बारे में होने वाली शर्म आती है.
- विविध आवाज़ें. क्रिएटर्स पारंपरिक फाइनेंस के विषयों पर ध्यान देते हैं, जो अक्सर अनियमित इनकम, पहली पीढ़ी की संपत्ति और फैमिली मनी के दबाव जैसे विषयों को अनदेखा करते हैं.
- फ्री लर्निंग. जिन लोगों को सलाहकार नहीं मिल सकता, उनके लिए क्वालिटी फ्री कंटेंट एक मूल्यवान शुरुआत है.
फिनफ्लुएंसर कहां नुकसान पहुंचा सकते हैं?
हितों के छिपे संघर्ष
कई फिनफ्लुएंसर एफिलिएट लिंक, ब्रोकर रेफरल भुगतान, स्पॉन्सरशिप, पेड कोर्स और प्रीमियम टेलीग्राम ग्रुप के माध्यम से कमाते हैं. जीवन जीना अच्छा है, लेकिन अप्रकट प्रमोशन का मतलब है कि फॉलोअर पेड लोगों से वास्तविक राय नहीं बता सकते हैं. एक ट्रेडिंग ऐप जो प्रति साइन-अप भुगतान करता है, उसकी प्रशंसा करने का हर कारण होता है, चाहे वह आपके लिए उपयुक्त हो या नहीं. विज्ञापन मानक परिषद (ASCI) को भुगतान किए गए कंटेंट को स्पष्ट रूप से लेबल करने के लिए इन्फ्लुएंसर की आवश्यकता होती है.
कोई योग्यता या जवाबदेही नहीं
कोई भी निवेश के बारे में पोस्ट कर सकता है. अगर टिप से आपका पैसा खो जाता है, तो आमतौर पर कोई उपाय नहीं होता है. कुछ फिनफ्लुएंसर रजिस्टर्ड हैं, कई लोग नहीं हैं, और दर्शक अक्सर अंतर नहीं बता सकते हैं.
सर्वाइवरशिप पूर्वाग्रह और चेरी द्वारा चुने गए परिणाम
प्रॉफिट स्क्रीनशॉट को पोस्ट करना आसान है और नुकसान को छिपाना आसान है. कुछ भाग्यशाली जीत के साथ एक निर्माता प्रतिभा की तरह दिख सकता है क्योंकि असफलताओं को कभी नहीं दिखाया गया था.
हाइप, एमरजेंसी और इमोशन
वायरल कंटेंट अक्सर लापता होने के डर पर चलता है: "यह स्टॉक 10x होगा," "जॉइन करने का अंतिम मौका." तुरंत लोगों को सोचने से पहले काम करने के लिए प्रेरित करता है, जो कि वास्तव में कितनी महंगी गलतियां होती हैं.
उच्च-जोखिम वाले प्रोडक्ट का प्रमोशन
ऑप्शन ट्रेडिंग, लीवरेज प्रोडक्ट, क्रिप्टो और अनियंत्रित स्कीम क्लिक और नुकसान जनरेट करते हैं. इक्विटी डेरिवेटिव सेगमेंट के SEBI के विश्लेषण से पता चला है कि व्यक्तिगत F&O ट्रेडर्स के 91% ने FY2024-25 में शुद्ध नुकसान किया, जिसमें कुल शुद्ध नुकसान ₹1 लाख करोड़ से अधिक था.
प्रत्यक्ष धोखाधड़ी
चरम पर पंप-एंड-डंप स्कीम, फर्जी "गारंटीड रिटर्न" प्लान और व्हाट्सएप या टेलिग्राम ग्रुप हैं जो लोगों को नकली ट्रेडिंग ऐप में आकर्षित करते हैं. SEBI ने गैर-रजिस्टर्ड व्यक्तियों के खिलाफ भुगतान किए गए सुझाव देने के खिलाफ कार्रवाई की है और सोशल मीडिया प्लेटफॉर्म से हजारों गुमराह करने वाले पोस्ट हटा दिए गए हैं.
रजिस्टर्ड सलाहकारों की कमी कहां होती है?
एक निष्पक्ष तुलना के लिए प्रोफेशनल सलाह के बारे में ईमानदारी की भी आवश्यकता होती है.
- Conflicts can still exist. Commission-based intermediaries, such as some insurance agents and distributors, may steer you towards products that pay them more. Fee-only RIAs have fewer conflicts, though no model is perfect.
- Advice can feel expensive for small investors.
- Uneven quality. Registration is a baseline, not a guarantee of excellence.
- Limited access. Many advisers focus on wealthier clients, leaving young and lower-income investors underserved.
- Communication style. Jargon and formal processes can alienate people who want quick, clear answers.
- Conservative bias. Regulated professionals may lean cautious, which protects clients but can frustrate those seeking growth.
Finfluencers vs. Registered Advisers: Side-by-Side
फैक्टर | Finfluencers | SEBI-registered advisers |
योग्यताएं | Vary widely; often none | Required qualifications and NISM certification |
विनियमन | Usually unregistered unless giving formal advice | Registered with and supervised by SEBI |
पर्सनलाइज़ेशन | General content for a mass audience | Tailored to your situation and risk profile |
लागत | Usually free (but may sell courses or groups) | फीस |
जवाबदेही | Limited or none | Formal complaint channels, including SEBI SCORES |
एक्सेसिबिलिटी | बहुत अधिक | Moderate; some have minimums |
संचार | Engaging, simple, fast | Formal, detailed, slower |
मुख्य जोखिम | Hype, hidden promotion, unsuitable tips | Cost, uneven quality, conservatism |
के लिए सर्वश्रेष्ठ | Learning basics and staying motivated | Planning and major decisions |
What Are SEBI’s Rules on Finfluencers?
SEBI has steadily tightened the space:
- अगस्त 2024: SEBI amended its regulations to prohibit SEBI-registered entities and their agents from associating, directly or indirectly, with unregistered persons who give investment advice or recommendations, or who make claims of returns. Brokers, fund houses and other regulated entities can no longer pay unregistered finfluencers to promote their services.
- Education carve-out: Pure investor education is allowed, but SEBI clarified that such content must not use live market prices and can refer only to prices with a time lag, to stop “education” becoming disguised tips.
- Enforcement: SEBI has acted against unregistered advisers and paid-tip channels and worked with platforms to remove misleading content.
- ASCI guidelines require influencers giving investment advice to disclose relevant qualifications and registrations and to label paid promotions.
These steps help, but content spreads faster than rules are enforced. Personal vigilance remains your best protection.
How to Evaluate Any Source of Financial Advice: 7 Questions
- Are they registered? Check SEBI’s list of registered Investment Advisers and Research Analysts, using the name or registration number. Don’t rely on a bio.
- How do they get paid? Look for disclosures about affiliate links, referral fees, sponsorships, courses or commissions.
- Do they discuss risk honestly? Trustworthy sources talk about what can go wrong. Anyone promising guaranteed returns is a red flag.
- Do they show losses too? Credible educators are open about mistakes and uncertainty.
- Does the advice fit my situation? If it ignores your goals, timeline and risk tolerance, it is a general idea, not a recommendation for you.
- Am I being rushed? Countdown timers and “limited seats” are classic pressure tactics.
- Can I verify the claims? Cross-check against SEBI, AMFI, exchange websites and independent sources.
देखने के लिए लाल ध्वज
- Promises of guaranteed or unusually high returns
- Pressure to act immediatelyor join a private paid group
- Requests to send money to a personal bank account or UPI ID
- Links to unknown trading appsor “institutional accounts”
- Screenshots and testimonialsas the only proof
- Encouragement to borrow moneyto invest or trade
- No disclosureof paid promotions
- Claims that “banks and advisers don’t want you to know this”
If several appear together, walk away. Report suspected fraud to SEBI or through the national cybercrime helpline, 1930.
The Smarter Approach: Use Both Strategically
- Use finfluencers for learning and motivation.Treat every video as a starting point for research, never as an instruction.
- Use registered advisers for decisions.For retirement planning, investing a large sum, buying a home, taxes or protecting your family, personalised guidance is worth paying for.
- Verify before you act.Check facts, read the fine print and ask what could go wrong.
- Start small.Test ideas only with money you can afford to lose entirely, never with your emergency fund or rent.
- Keep the basics in place.An emergency fund, adequate insurance and no high-interest debt matter more than any clever tip.
How to Choose a SEBI-Registered Investment Adviser
- Verify registration on SEBI’s website and check that the registration is current.
- Ask how they’re paid:a fixed fee or a percentage of assets under advice. RIAs cannot take commissions on products they recommend to you.
- Ask about their process:how they assess risk, how often they review your plan and what you receive in writing.
- Request a written fee agreement, including any product-level costs.
- Look for fit.You should feel comfortable asking questions and get answers in plain language.
- Get a second opinion for major decisions.
If a full-service adviser is too expensive, consider one-time planning sessions, hourly advisers or reputable low-cost advisory platforms that are SEBI-registered.
अंतिम विचार
The contest between finfluencers and registered advisers is a false choice. Finfluencers have opened the door to financial literacy for millions of people who were previously ignored, and making money interesting is a genuine strength. But their reach also amplifies conflicts of interest, hype and advice that ignores individual circumstances. Registered advisers offer accountability, personalisation and depth, at a cost and with their own limitations.
The safest path is to treat influencer content as education, professional advice as guidance for real decisions, and your own judgement as the final filter. Be curious, verify claims, understand incentives and never let urgency override caution. The most valuable question in personal finance isn’t “Who has the most followers?” but “Who benefits if I follow this advice?”