मेंटल अकाउंटिंग, पैसे को अलग-अलग तरीके से व्यवहार करने की आदत है, जो इस बात पर निर्भर करती है कि यह कहां से आया है या हम इसका उपयोग किस लिए करने की योजना बना रहे हैं, भले ही प्रत्येक रुपये की समान वैल्यू होती है. यह व्यवहारिक अर्थशास्त्र के सबसे महत्वपूर्ण विचारों में से एक है, और इसे समझने से आपको युवावस्था से स्मार्ट पैसे चुनने में मदद मिल सकती है.
मेंटल अकाउंटिंग को समझने का एक आसान उदाहरण
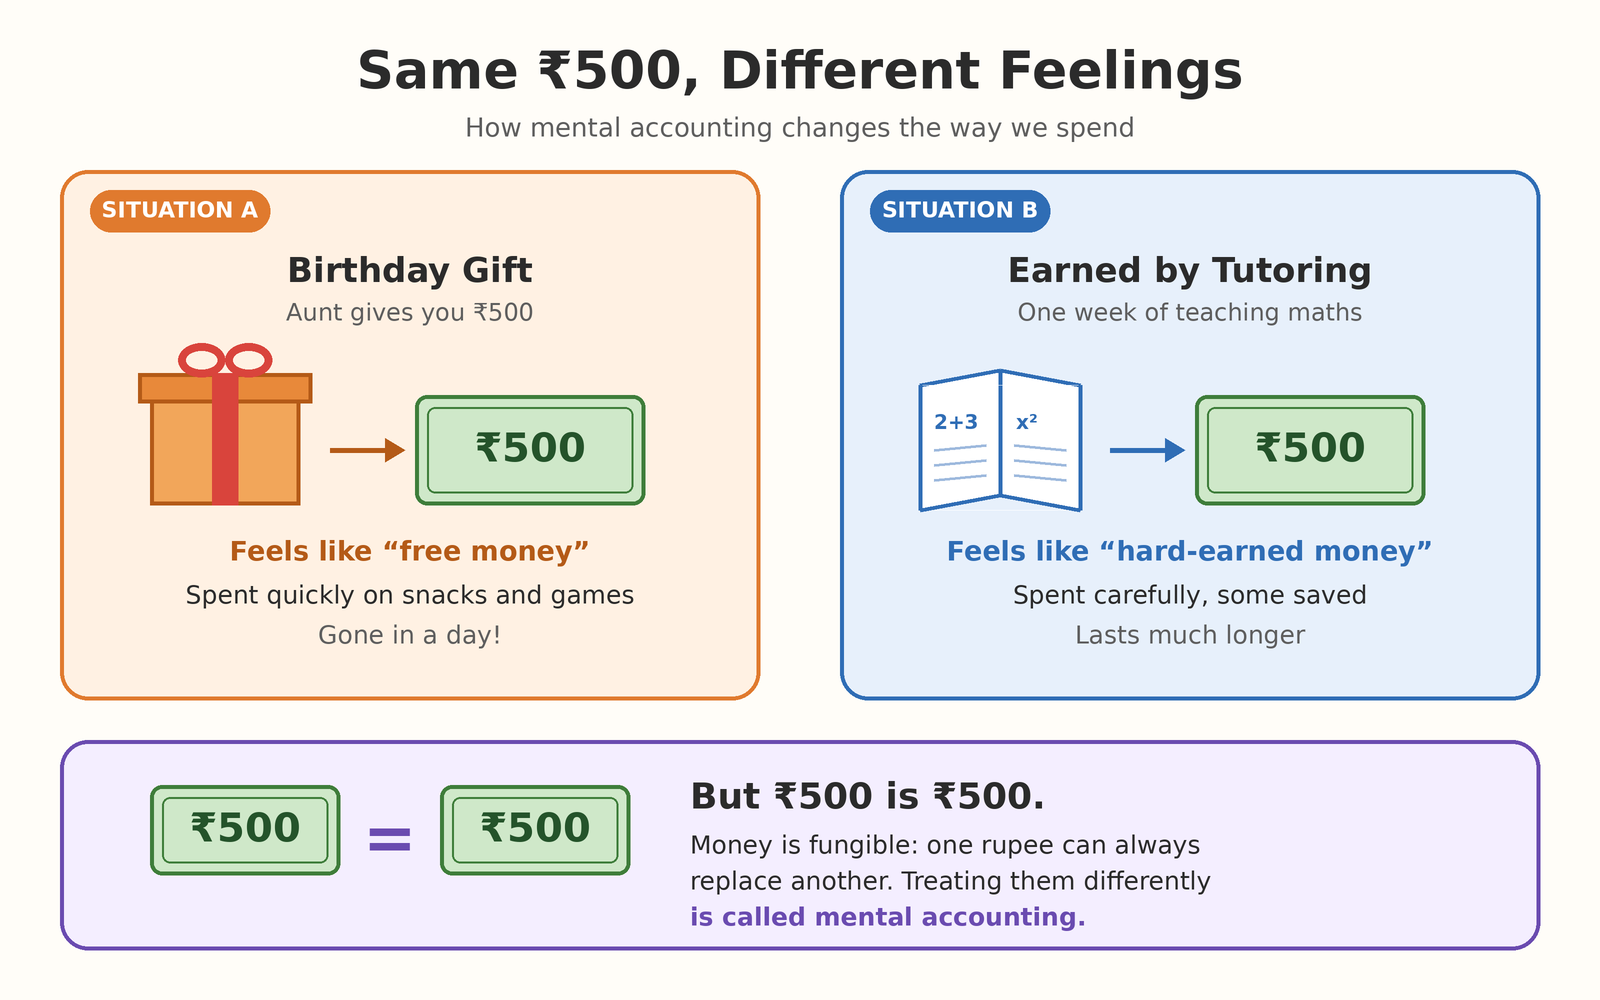
कल्पना करें कि आपको दो अलग-अलग तरीकों से ₹500 मिलता है:
- स्थिति ए: आपकी चाची आपको अपने जन्मदिन पर ₹500 देती है.
- स्थिति बी: आप एक सप्ताह के लिए पड़ोसी के बच्चे को गणित सिखाकर ₹500 कमाते हैं.
अधिकांश छात्र जन्मदिन के पैसे को स्नैक्स या गेम पर जल्दी खर्च कर देते हैं, और अर्जित पैसे को अधिक सावधानी से खर्च करते हैं.
लेकिन ₹500 ₹500 है. यह किसी भी तरह से एक ही चीज़ खरीदता है. अर्थशास्त्री कहते हैं कि पैसा फंगीबल है, जिसका मतलब है कि एक रुपया हमेशा दूसरे को बदल सकता है. जब हम इसे भूल जाते हैं और अपने मन में पैसे को अलग "बॉक्स" में डाल देते हैं, तो हम मानसिक लेखा-जोखा कर रहे हैं.
मानसिक लेखा को किसने पाया?
इस विचार को रिचार्ड थेलर द्वारा विकसित किया गया था, जो एक अमेरिकी अर्थशास्त्री हैं, जिन्होंने बिहेवियरल इकोनॉमिक्स में अपने काम के लिए 2017 में आर्थिक विज्ञान में नोबेल पुरस्कार जीता था, यह अध्ययन है कि लोग वास्तव में पैसे के निर्णय कैसे लेते हैं.
पुराने आर्थिक सिद्धांत का मानना है कि लोग पूरी तरह से तर्कसंगत हैं और अपने सभी पैसे को एक पूल के रूप में व्यवहार करते हैं. थेलर ने दिखाया कि वास्तविक लोग भावनाओं और लेबल को अपनी पसंद का मार्गदर्शन करने देते हैं.
4 सामान्य मेंटल अकाउंटिंग उदाहरण
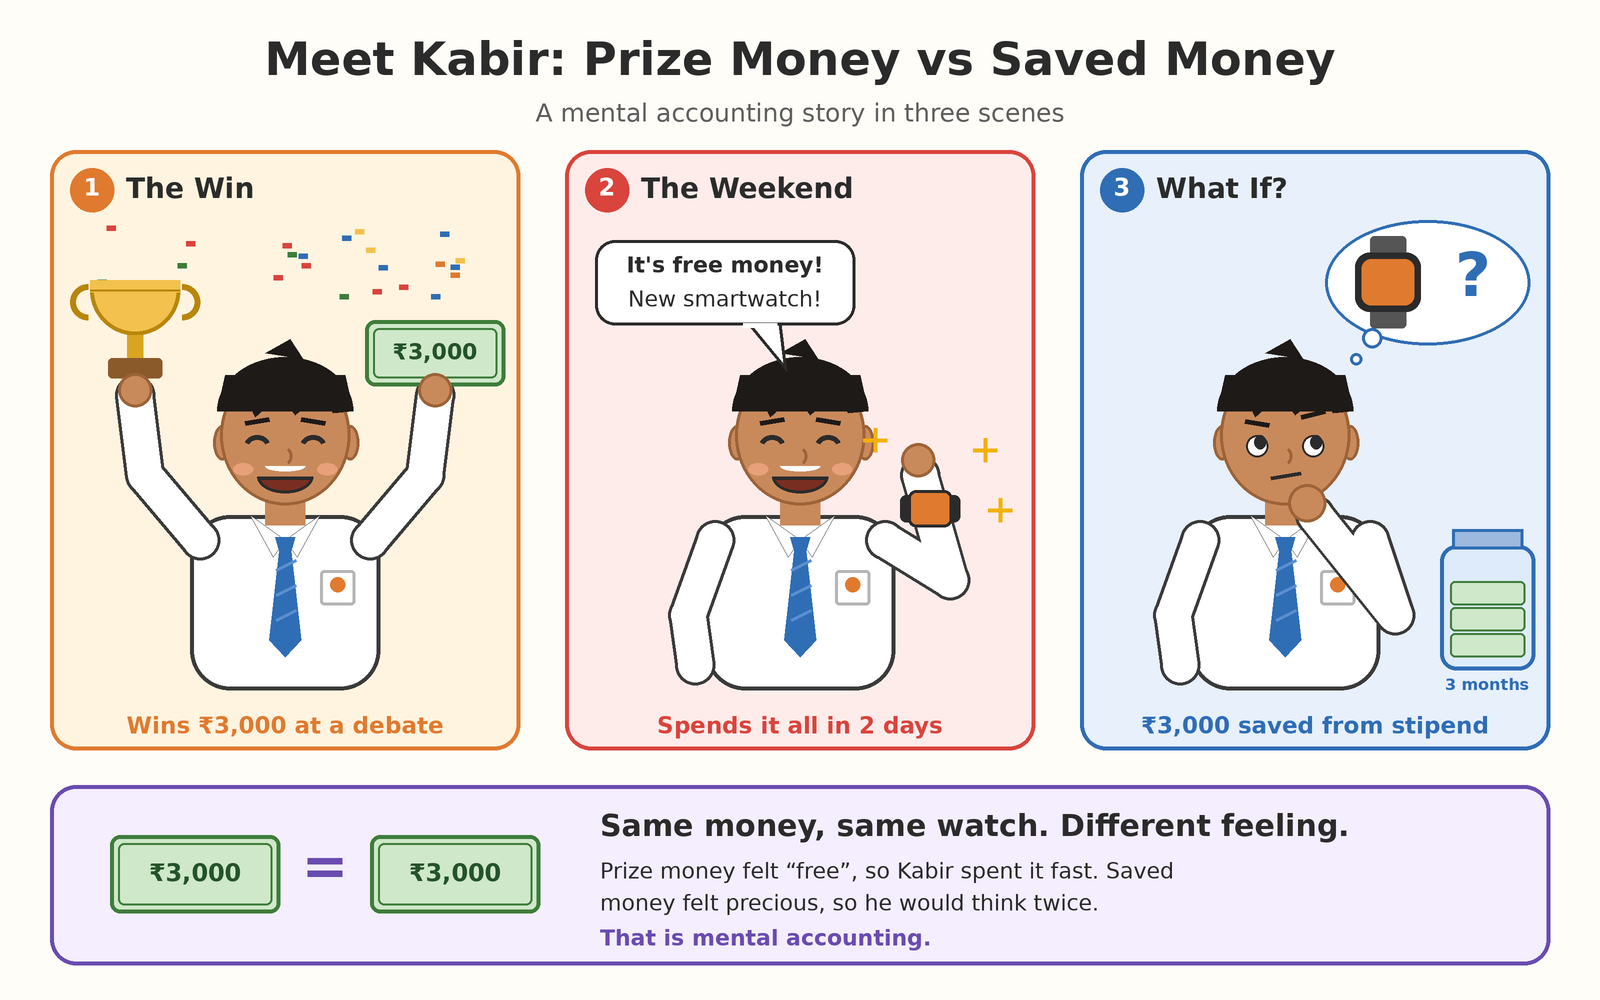
1. "फाउंड मनी" तेज़ी से खर्च हो जाता है
अप्रत्याशित पैसे, जैसे पुरस्कार, उपहार या बोनस, कमाए गए पैसे से कम "वास्तविक" महसूस करते हैं, इसलिए लोग इसे अधिक आसानी से खर्च करते हैं.
उदाहरण: कबीर ने एक इंटर-स्कूल की बहस में ₹3,000 जीता और इसे वीकेंड में एक स्मार्टवॉच पर खर्च किया. अगर उसने तीन महीनों में अपने स्टाइपेंड से समान राशि बचाई थी, तो वह शायद दो बार सोचेगा.
2. लेबल की गई बचत के साथ बहुत सख्त होना
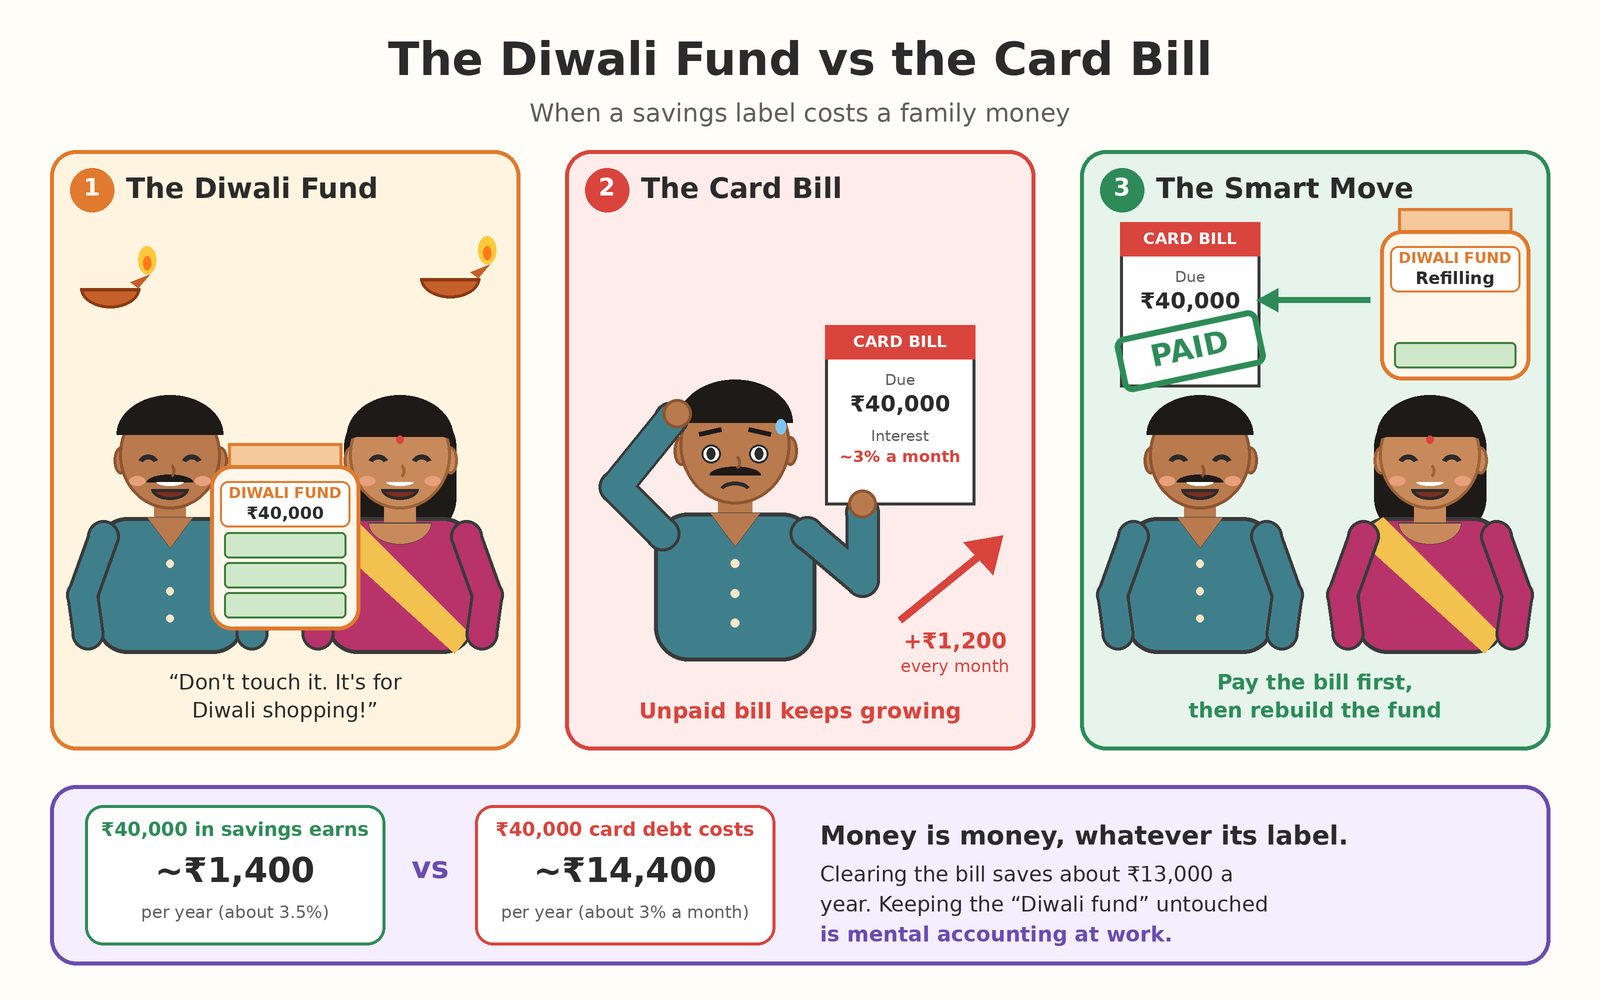
Setting aside money for a goal is smart. लेकिन उस "बॉक्स" को अस्पृश्य मानकर, तब भी जब कोई बड़ी आवश्यकता आती है, आपको लागत आ सकती है.
उदाहरण: एक परिवार "दीपावली शॉपिंग" फंड में ₹40,000 रखता है और भुगतान न किए गए क्रेडिट कार्ड बिल पर उच्च इंटरेस्ट का भुगतान करता है. पहले बिल को क्लियर करने से उन्हें कुल मिलाकर अधिक पैसे बचाएंगे.
3. निवेश में "हाउस मनी" का प्रभाव
जब निवेशक लाभ कमाते हैं, तो वे अक्सर इसे "बोनस मनी" के रूप में मानते हैं और इसके साथ बड़े जोखिम लेते हैं, जैसे एक गैम्बलर की तरह जीत के साथ सट्टेबाजी करना क्योंकि "यह कैसीनो का पैसा है."
रियलिटी चेक: आपने जो लाभ कमाया है वह आपका पैसा है. इसे खोने से आपकी संपत्ति पर उतना ही बुरा असर पड़ता है जितना आपका मूल धन खो जाता है.
4. एक ही समय पर बचत और उधार
कई लोग एक वर्ष में लगभग 3-4% की कमाई करने वाले सेविंग अकाउंट में पैसे रखते हैं, जबकि क्रेडिट कार्ड में एक वर्ष में लगभग 36-45% शुल्क लिया जाता है.
साधारण गणित: बचत में ₹10,000 प्रति वर्ष लगभग ₹350 कमाता है. क्रेडिट कार्ड डेब्ट के ₹10,000 की लागत एक वर्ष में ₹3,600 या उससे अधिक हो सकती है. कर्ज़ को क्लियर करने के लिए बचत का उपयोग करना (छोटी एमरजेंसी राशि रखते हुए) ₹3,000 से अधिक की बचत करता है.
हमारा मस्तिष्क ऐसा क्यों करता है?
हमारे मस्तिष्क को शॉर्टकट पसंद हैं. एक बड़े पूल के रूप में हमारे सभी पैसे के बारे में सोचने और हर रुपये के लिए सर्वश्रेष्ठ उपयोग करने के बारे में सोचने में बहुत मेहनत की जाती है. इसलिए मस्तिष्क पैसे को छोटे, सरल बॉक्स में बांटकर जीवन को आसान बनाता है, जैसे "पॉकेट मनी", "गिफ्ट मनी" या "फीस मनी"
प्रत्येक बॉक्स में एक भावना भी जुड़ी होती है:
- कमाए गए पैसे भारी लगते हैं, क्योंकि हमें याद है कि इसमें कितना प्रयास किया गया है.
- गिफ्ट या प्राइज़ मनी हल्के लगता है, क्योंकि इसमें कोई प्रयास नहीं हुआ.
- बचत सुरक्षित महसूस करते हैं, जैसे कि वे "भविष्य में" हैं और "आज मुझे" नहीं हैं
ये भावनाएं स्वाभाविक हैं, और ये इस बात का संकेत नहीं हैं कि पैसे के साथ कोई बुरा है. लेकिन जब हम उनके बारे में नहीं जानते हैं, तो वे हमें शांति से ऐसे विकल्पों की ओर धकेल देते हैं जो हमारे पैसे को शांत और सावधानीपूर्वक देखें.
क्या मानसिक लेखा हमेशा बुरा होता है?
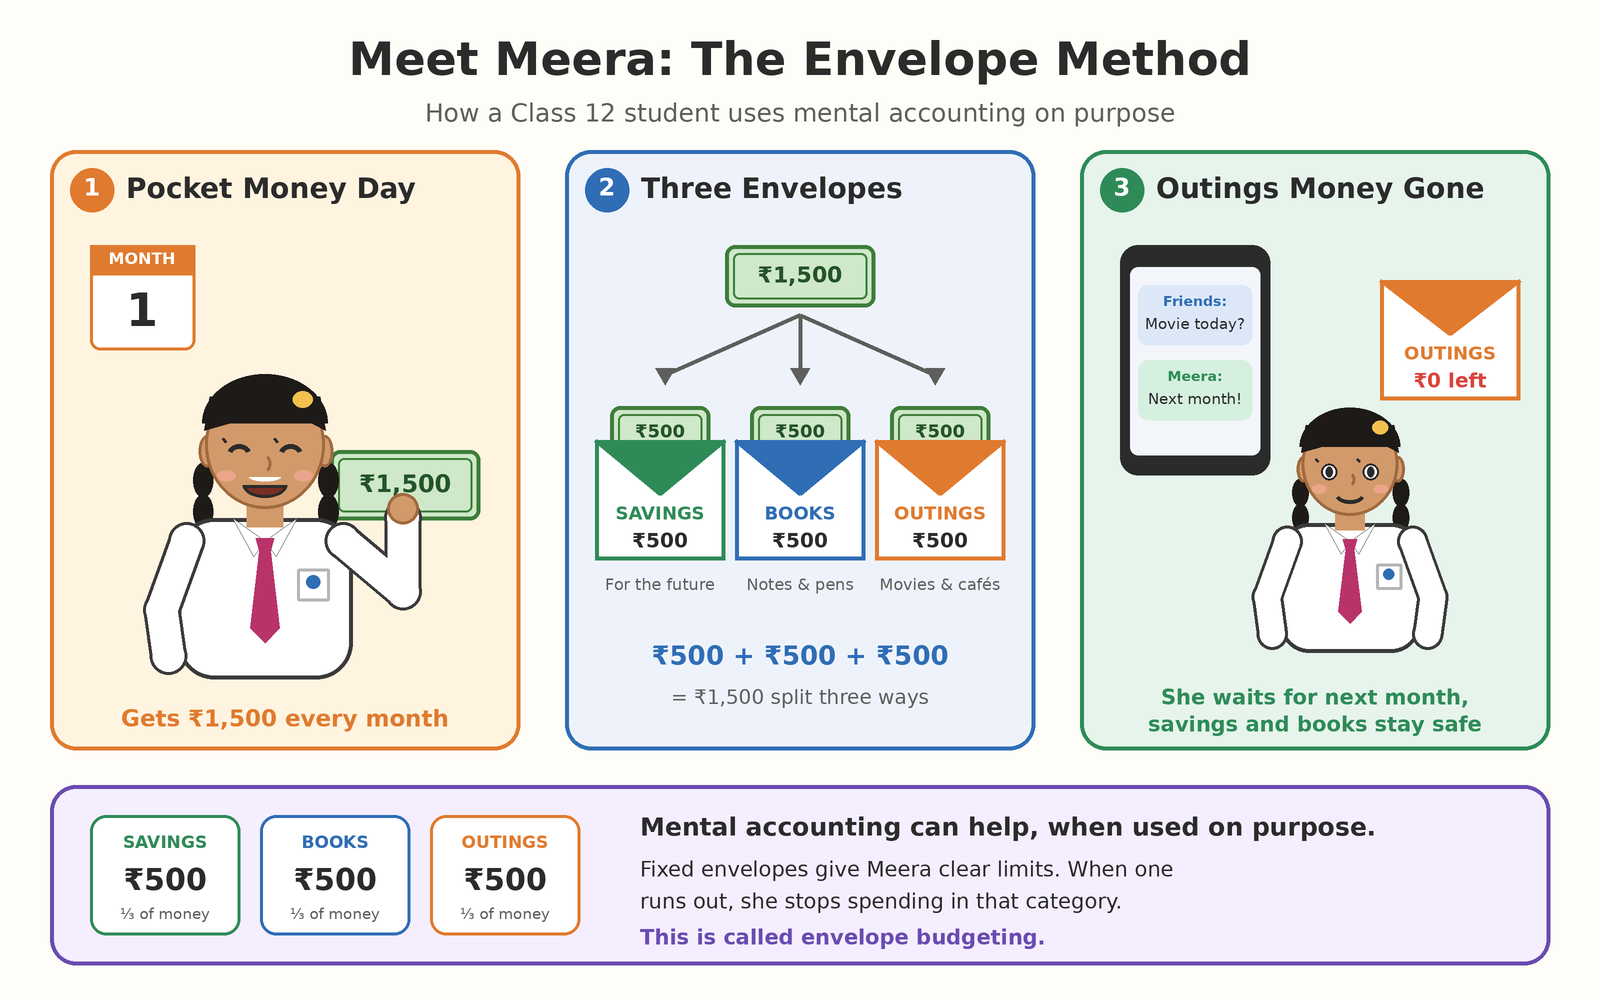
नहीं. उद्देश्य के लिए इस्तेमाल किया जाता है, यह एक शक्तिशाली बजटिंग टूल हो सकता है.
लिफाफा बजटिंग एक ऐसा तरीका है जहां आप अपने पैसे को निश्चित "विकास" या कैटेगरी में विभाजित करते हैं. जब कोई लिफाफा खाली हो जाता है, तो आप उस कैटेगरी में खर्च करना बंद कर देते हैं.
उदाहरण: कक्षा 12 के छात्र मीरा को हर महीने ₹1,500 पॉकेट मनी मिलती है. वह इसे बचत के लिए ₹500, बुक और स्टेशनरी के लिए ₹500, और आउटिंग के लिए ₹500 में विभाजित करती है. जब आउटिंग का पैसा खत्म हो जाता है, तो वह अगले महीने तक प्रतीक्षा करती है. यह उसे अनुशासित बनाए रखता है.
उपयोगी बनाम हानिकारक मानसिक अकाउंटिंग
सहायक | हानिकारक |
जानबूझकर किया गया | बिना नोटिस के होता है |
आपके लक्ष्यों को सपोर्ट करता है | खराब विकल्पों का कारण बनता है |
बचत और खर्च के लिए अलग जार | उच्च ब्याज वाले कर्ज़ का भुगतान करते समय कम ब्याज वाली बचत रखना |
दैनिक जीवन में मानसिक लेखांकन संबंधी गलतियां
टैक्स रिफंड को उपहार के रूप में माना जाता है. टैक्स रिफंड आपका अपना पैसा है जिसे अतिरिक्त कटौती की गई थी और वापस किया जा रहा है. यह सावधानीपूर्वक प्लानिंग करने के लिए पात्र है, खर्च करने के लिए नहीं.
त्यौहार या शादी के उपहार में तुरंत पैसे खर्च करना. गिफ्ट मनी बड़े लक्ष्यों में मदद कर सकता है, जैसे कॉलेज के लिए लैपटॉप या कोचिंग फीस.
खोए हुए इन्वेस्टमेंट को बेचने से मना करना. बिक्री एक गलती को स्वीकार करने की तरह महसूस हो सकती है. यह लॉस एवर्जन से जुड़ा है, हमारी समान लाभ की तुलना में नुकसान को अधिक मजबूती से महसूस करने की प्रवृत्ति है. बेहतर सवाल यह है कि "क्या यह इन्वेस्टमेंट अब से अच्छा होगा?"
डिजिटल युग में में मेंटल अकाउंटिंग
आज, अधिकांश युवा कैश के बजाय UPI ऐप, वॉलेट और कार्ड के माध्यम से भुगतान करते हैं. इसने कुछ तरीकों से मानसिक लेखांकन को और अधिक आम बना दिया है.
1. UPI को कैश से कम दर्द महसूस होता है
₹500 नोट सौंपना वास्तविक लगता है. आप देखते हैं कि पैसे आपके हाथ से निकल जाते हैं. अपने फोन पर "भुगतान करें" पर टैप करना बहुत आसान लगता है, हालांकि यह ₹500 आपके अकाउंट को छोड़ता है. शोधकर्ता इसे "भुगतान का दर्द" कहते हैं कैश दर्द को मजबूत बनाता है, जबकि डिजिटल भुगतान इसे नरम करते हैं, इसलिए कई लोग कैश का उपयोग न करने पर अधिक खर्च करते हैं.
उदाहरण: अदिति कॉलेज के लगभग हर दिन UPI के साथ चाय और स्नैक्स खरीदते हैं. प्रत्येक पेमेंट केवल ₹40 या ₹60 है, इसलिए यह कभी भी इतना महसूस नहीं होता है. महीने के अंत में, वह अपना ऐप चेक करती है और देखती है कि उसने बिना किसी ध्यान के छोटे स्नैक्स पर लगभग ₹1,500 खर्च किए.
2. कैशबैक फ्री मनी जैसा लगता है
जब कोई ऐप ₹50 का कैशबैक देता है, तो यह एक अलग वॉलेट में आता है, जो अक्सर ब्राइट लेबल के साथ होता है. बहुत से लोग इसे "बोनस मनी" के रूप में देखते हैं और इसे उन चीजों पर जल्दी खर्च करते हैं जो वे अन्यथा नहीं खरीदेंगे. लेकिन कैशबैक केवल एक डिस्काउंट है. यह आपके पैसे का हिस्सा है, गिफ्ट नहीं.
3. “मैंने सेल पर पैसे बचाए हैं!”
एक बड़ी ऑनलाइन बिक्री के दौरान, ₹2,000 से ₹1,200 तक की शर्ट "₹800 की बचत" महसूस होती है वास्तव में, आपने ₹1,200 खर्च किए. अगर आपको शर्ट की आवश्यकता नहीं है, तो इसे खरीदने से कुछ भी नहीं बचा है; इससे आपके पैसे ₹1,200 तक कम हो गए हैं. बिक्री हमें बॉक्स खर्च करने के बजाय डिस्काउंट बॉक्स पर ध्यान केंद्रित करके हमारे मानसिक अकाउंट को ट्रिक करती है.
स्मार्ट की आदत: बिक्री पर कुछ खरीदने से पहले, पूछें, "अगर मुझे वास्तव में इसकी आवश्यकता है, तो क्या इसे पूरी कीमत पर खरीदा जा सकता है?" अगर उत्तर नहीं है, तो "बचत" वास्तविक नहीं है.
खोए टिकट पज़ल
मनोविज्ञानी अमोस टेवर्स्की और डेनियल काहनमान ने लोगों से दो स्थितियों की कल्पना करने के लिए कहा:
- स्थिति 1: आप फिल्म देखने जा रहे हैं. थिएटर में, आपको पता चलता है कि आपने रास्ते में ₹300 कैश खो दिया है. क्या आप अभी भी ₹300 टिकट खरीदेंगे?
- स्थिति 2: आपने पहले से ₹300 टिकट खरीदी है. थिएटर में, आपको लगता है कि आपने टिकट खो दिया है. क्या आप एक और खरीदेंगे?
दोनों मामलों में, आप ₹300 गरीब हैं, और फिल्म की कीमत अभी भी ₹300 है. तर्कसंगत रूप से, उत्तर एक ही होना चाहिए. फिर भी अधिकांश लोग कहते हैं कि वे कैश खोने के बाद भी टिकट खरीदेंगे, जबकि बहुत कम लोग पुराना टिकट खोने के बाद नया टिकट खरीदेंगे.
क्यों? क्योंकि हमारे मन में, खोए हुए टिकट "मूवी अकाउंट" से बाहर आ जाते हैं. एक और टिकट खरीदने से लगता है कि एक फिल्म के लिए ₹600 का भुगतान करना है. दूसरी ओर, खोया हुआ कैश, एक सामान्य "कैश अकाउंट" से आता है, इसलिए फिल्म को अभी भी लगता है कि इसकी कीमत ₹300 है.
यह पहेली दिखाता है कि हमारे मानसिक लेबल हमारे निर्णयों को कितनी मजबूती से प्रभावित करते हैं, भले ही इसमें शामिल पैसा बिल्कुल एक ही हो.
स्मार्ट तरीके से पैसे चुनने के लिए 4 सुझाव
- प्रश्न पूछें.“अगर मैंने इसके लिए कड़ी मेहनत की तो क्या मैं इस तरह खर्च करूंगा?” अगर नहीं, तो रोकें.
- अर्जित इंटरेस्ट बनाम देय इंटरेस्ट की तुलना करें.अगर कर्ज़ की लागत बचत से अधिक होती है, तो एमरजेंसी बफर बनाए रखते हुए कर्ज़ का भुगतान करने पर विचार करें.
- उद्देश्य के अनुसार लेबल का उपयोग करें और उन्हें रिव्यू करें.हर कुछ महीने चेक करें कि आपके सेविंग लक्ष्य अभी भी आपकी प्राथमिकताओं से मेल खाते हैं या नहीं.
- सरप्राइज मनी को सामान्य इनकम की तरह सोचें.एक हिस्सा बचाएं, किसी भी बकाया राशि का भुगतान करें, और फिर शेष राशि को समझदारी से खर्च करें.
खुद से आजमाएं: एक महीने की पैसे की गतिविधि
यहां एक आसान गतिविधि दी गई है जिसे कोई भी छात्र अपने मानसिक लेखा को समझने की कोशिश कर सकता है.
चरण 1: एक महीने के लिए प्रत्येक रुपये को ट्रैक करें.
आप जो भी खर्च करते हैं, चाहे वह कैश में हो या UPI द्वारा, उसे लिखें. ध्यान दें कि पैसे कहां से आए: पॉकेट मनी, गिफ्ट, आय या कैशबैक.
चरण 2: पैटर्न देखें.
महीने के अंत में, खुद से पूछें:
- क्या मैंने पॉकेट मनी की तुलना में गिफ्ट या प्राइज़ मनी को तेज़ी से खर्च किया था?
- क्या मैंने UPI के माध्यम से कैश की तुलना में अधिक खर्च किया था?
- क्या मैं कुछ इसलिए खरीदा था क्योंकि यह बिक्री पर था?
चरण 3: अपना खुद का लिफाफा बनाएं.
अगले महीने के पैसे को तीन या चार स्पष्ट कैटेगरी में विभाजित करें, ठीक उसी तरह मीरा ने किया. एक सामान्य प्रारंभिक बिंदु है:
| श्रेणी | धन का हिस्सा |
|---|---|
| बचत | 30% |
| अध्ययन (पुस्तक, स्टेशनरी, रीचार्ज) | 30% |
| आउटिंग और ट्रीट | 30% |
| एमरजेंसी या अनियोजित | 10% |
आप अपनी ज़रूरतों के अनुसार इन शेयरों को एडजस्ट कर सकते हैं.
चरण 4: रिव्यू करें और एडजस्ट करें.
दूसरे महीने के अंत में, पहले से इसकी तुलना करें. अधिकांश छात्रों को लगता है कि वे छोटी, अनियोजित चीजों पर कम खर्च करते हैं, जब वे देख सकते हैं कि उनका पैसा कहां जाता है.
इसे जल्दी सीखना क्यों महत्वपूर्ण है
स्कूल और कॉलेज में बनी पैसे की आदतें अक्सर जीवन के लिए हमारे साथ रहती हैं. एक छात्र जो ₹500 की कमाई के समान देखभाल के साथ ₹500 उपहार का इलाज करना सीखता है, सालों बाद, सेलरी बोनस, टैक्स रिफंड या विरासत को समझदारी से संभालने की संभावना अधिक होगी.
मेंटल अकाउंटिंग को समझने का मतलब यह नहीं है कि आप गिफ्ट मनी के साथ कभी भी किसी ट्रीट का आनंद नहीं ले सकते हैं. इसका मतलब है कि पैसे "फ्री" होने के बजाय इसे सोचने के बाद, उद्देश्य पर यह विकल्प चुनना. यह छोटा विराम, पूछना कि "क्या यह पैसा किसी और जगह से आया तो क्या मैं ऐसा करूंगा?", क्या कोई भी व्यक्ति सीख सकता है, सबसे उपयोगी मनी स्किल में से एक है.
मुख्य टेकअवे
- मानसिक लेखा का अर्थ होता है, अपने स्रोत या लेबल के आधार पर पैसे को अलग-अलग तरीके से व्यवहार करना.
- सभी पैसे का एक ही मूल्य होता है, चाहे वह कहीं भी हो.
- रिचर्ड थेलर ने आइडिया विकसित किया और 2017 नोबेल पुरस्कार जीता.
- जब जानबूझकर इस्तेमाल किया जाता है तो यह हानिकारक और उपयोगी होता है.
- हमेशा पूछें: "अगर यह पैसा किसी और जगह से आया तो क्या मैं वही विकल्प चुन सकता हूं?"