गुंतवणूकदारांसाठी कार लीजिंग वर्सिज खरेदी: कॅपिटल- वाटप निर्णय
जेव्हा कार लीजिंग वर्सिज खरेदीचा विषय येतो, तेव्हा बहुतांश लोक केवळ विचारतात की कोणते मासिक पेमेंट कमी आहे. स्टॉक मार्केट इन्व्हेस्टरला तीव्र प्रश्न विचारतो: कारमध्ये जाणाऱ्या प्रत्येक रुपया हा माझ्या पोर्टफोलिओमध्ये नसलेला रुपया आहे, जेणेकरून कोणत्या निवडीमुळे माझी गुंतवणूक मोठी होते?
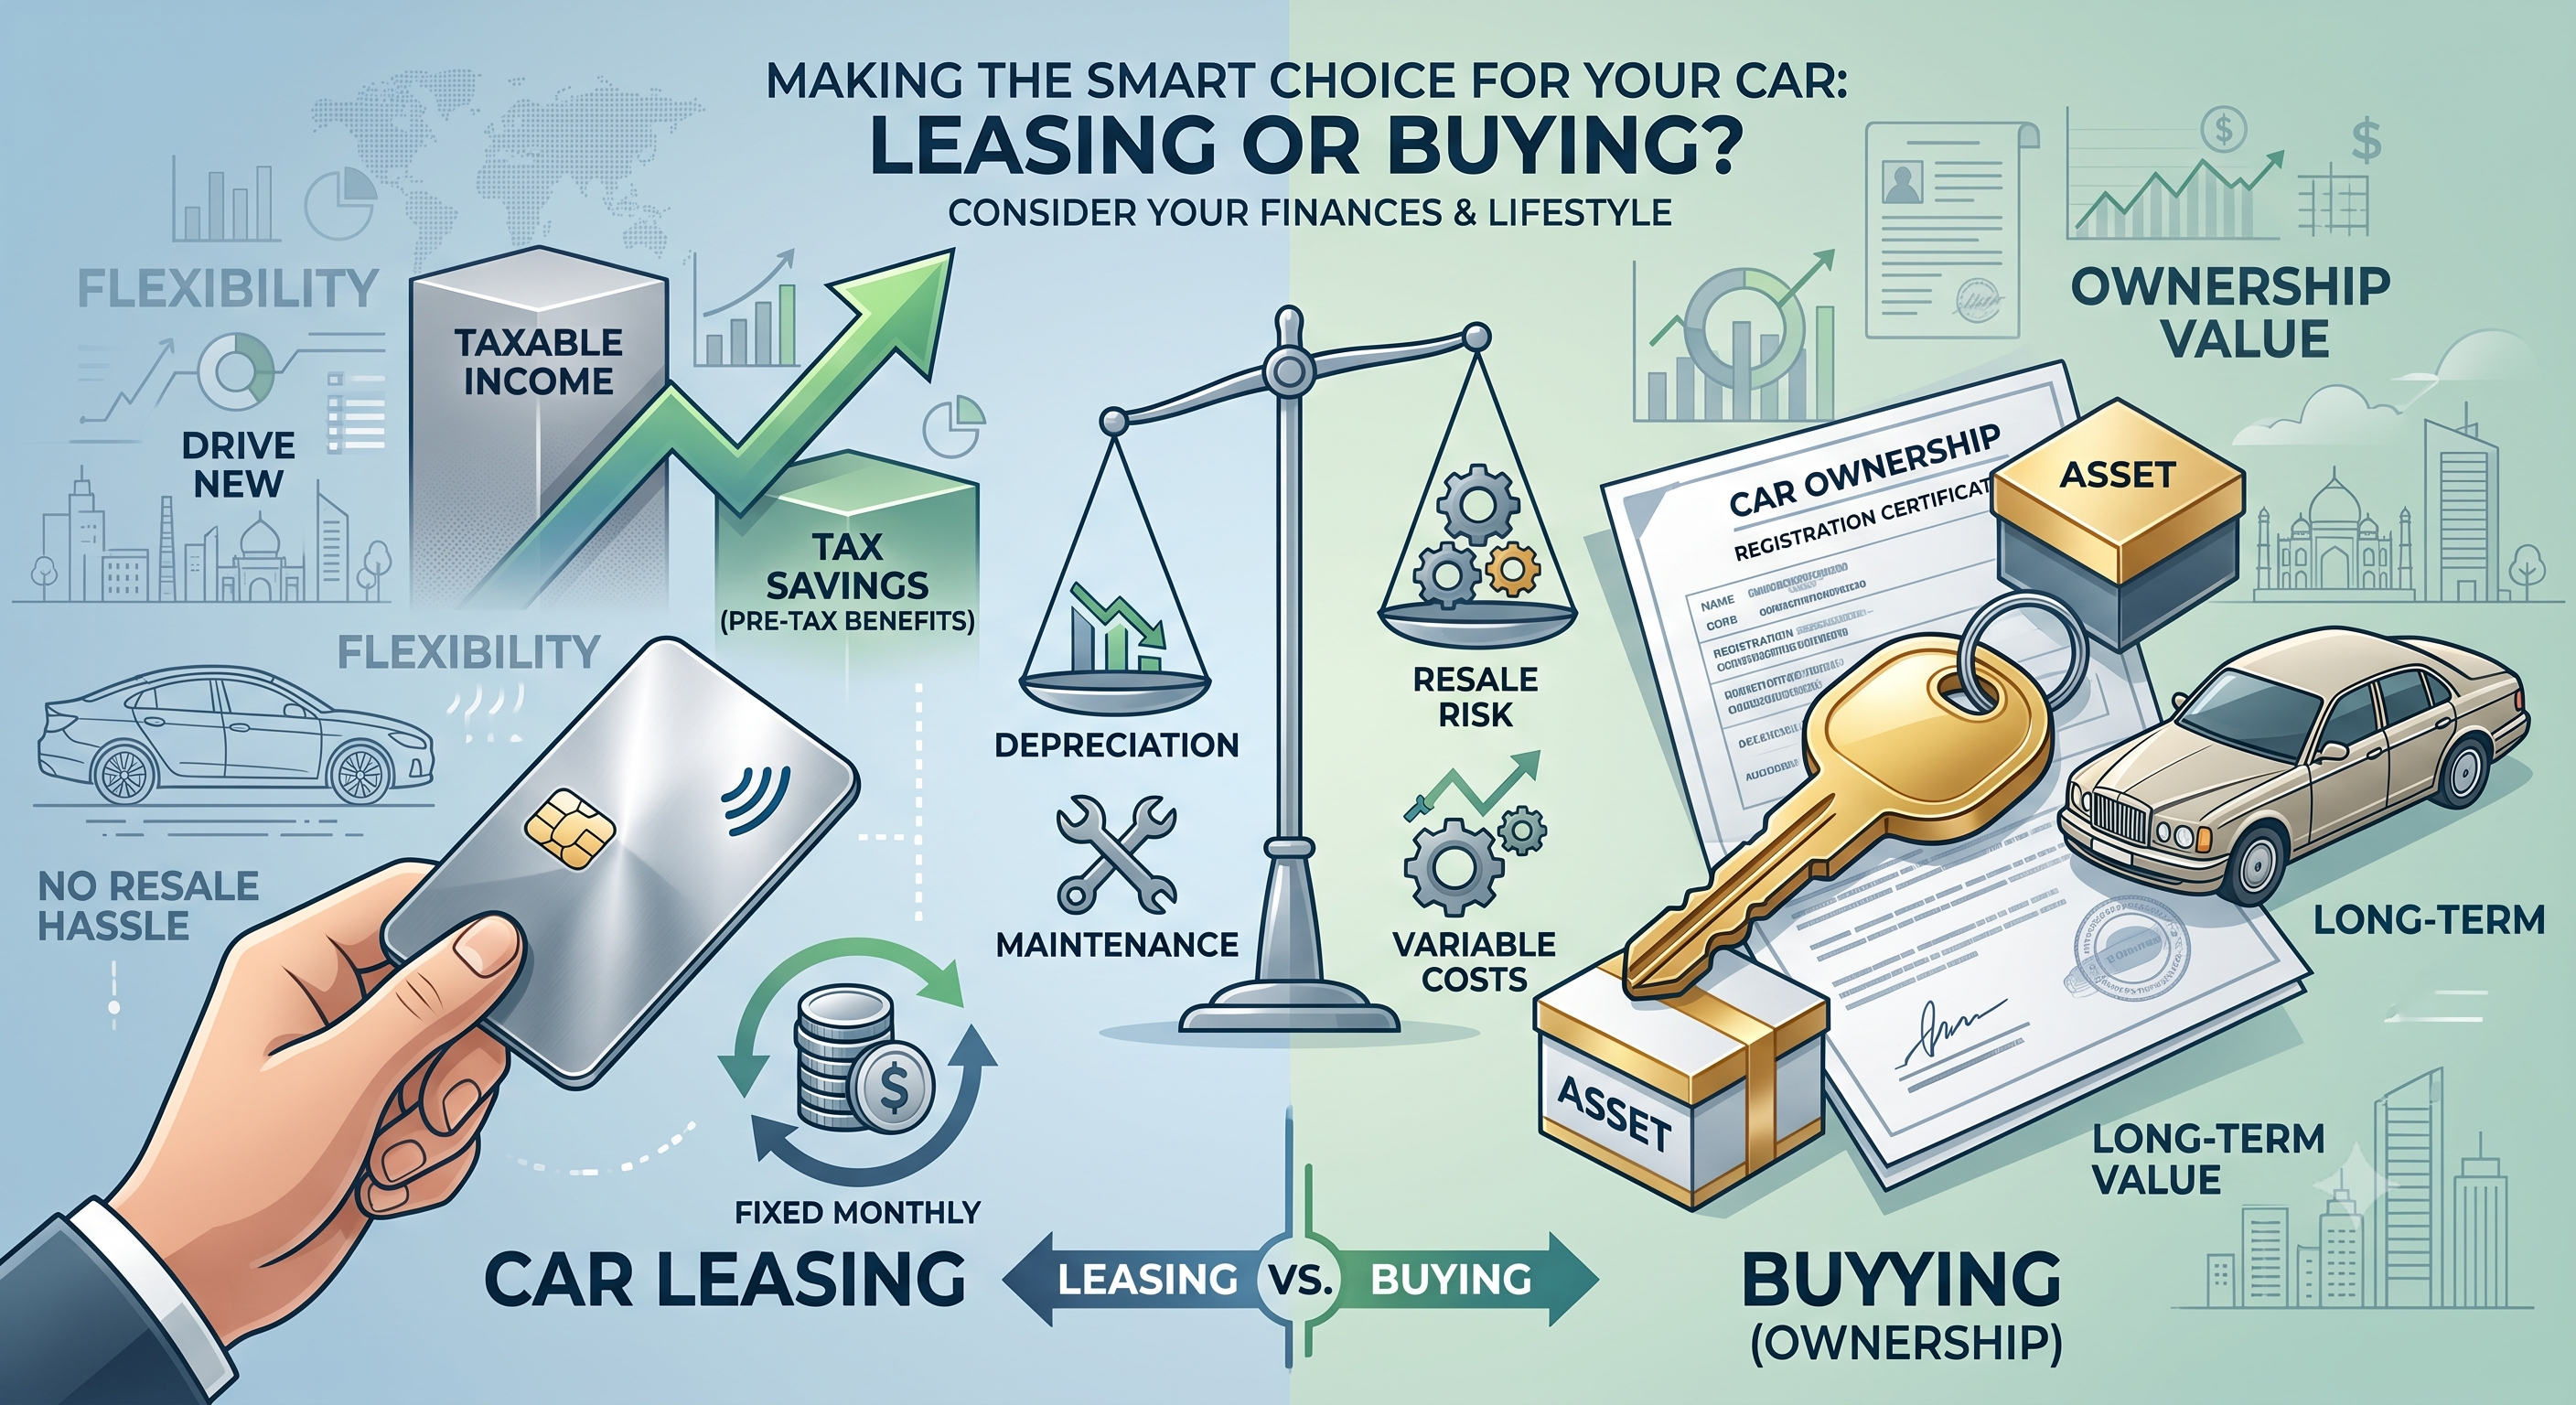
घर खरेदी केल्यानंतर भारतीय व्यावसायिकांची कार ही सर्वात मोठी खरेदी असते. तरीही इक्विटी म्युच्युअल फंड आणि स्टॉक कालांतराने कम्पाउंड होऊ शकतात, परंतु शोरूममधून बाहेर पडलेल्या दिवसापासून कारचे मूल्य कमी होते. ज्यामुळे प्रत्येक मार्केट इन्व्हेस्टरद्वारे वापरल्या जाणाऱ्या चार कल्पनांमध्ये लीज-व्हर्सस-बाय निवडीचा धडा होतो:
- कंपाउंडिंग वर्सिज डेप्रीसिएशन- मार्केटमधील पैसे वाढू शकतात; कारमधील पैसे कमी होतात.
- संधी खर्च- जेव्हा कॅश तुमचा पोर्टफोलिओ सोडते तेव्हा तुम्ही दिलेला रिटर्न.
- हर्डल रेट- लोन घेण्यास पात्र होण्यासाठी तुमच्या इन्व्हेस्टमेंटचा इंटरेस्ट कमी असणे आवश्यक आहे.
- टॅक्स कार्यक्षमता- प्री-टॅक्स रुपयासह देय करणे हे हमीपूर्ण रिटर्न कमविण्यासारखे आहे.
कार लीजिंग वर्सिज इन्व्हेस्टर्ससाठी खरेदी करण्यासाठी हे गाईड प्रत्येक कल्पना सोप्या नंबरसह स्पष्ट करते, जेणेकरून तुम्ही तुमच्या कारवर ज्या प्रकारे फंड मॅनेजर कोणत्याही कॅपिटल आऊटफ्लोवर उपचार करतो: दीर्घकालीन संपत्तीवर त्याच्या परिणामाद्वारे, या महिन्यात ईएमआय कसे वाटते त्याद्वारे नाही.
कार ही डेप्रीसिएटिंग ॲसेट आहे; इन्व्हेस्टमेंट कम्पाउंड
या निर्णयामागील मुख्य फायनान्शियल तथ्य: कार दरवर्षी मूल्य गमावते, तर इन्व्हेस्ट केलेले पैसे वाढू शकतात. कारमध्ये लॉक केलेले प्रत्येक रुपये हे एक रुपये आहे जे तुमच्यासाठी कम्पाउंडिंग होत नाही.
स्पष्टीकरणात्मक धारणा, मार्केट डाटा · ₹12 लाख 8 वर्षांपेक्षा जास्त नाही
याचा अर्थ असा नाही की तुमच्याकडे कधीही कार नसावी; तुम्हाला वाहतुकीची आवश्यकता आहे आणि मार्केट कोणतीही हमी देत नाही. याचा अर्थ असा की कार तुमच्या प्लॅनच्या खर्चाच्या बाजूला असते, इन्व्हेस्टमेंट साईडवर नाही. तुमच्या पर्सनल बॅलन्स शीटवर, कार ही एक अशी मालमत्ता आहे जी दरवर्षी कमी होते आणि कार लोन हे एक दायित्व आहे जे परतफेड होईपर्यंत त्याच्या विरुद्ध असते.
भारतात कार लीजिंग कसे काम करते
लीजमध्ये, तुम्ही निश्चित कालावधीसाठी कारचा भाडे वापर करता, सामान्यपणे 2 ते 4 वर्षे, निश्चित मासिक भाड्यासाठी. तुमच्याकडे कधीच नाही. एएलडी ऑटोमोटिव्ह, ओरिक्स आणि लीजप्लॅन सारख्या लीजिंग कंपन्या अनेकदा नियोक्त्यांद्वारे काम करतात.
टर्मच्या शेवटी तुम्ही सामान्यपणे करू शकता:
- कार रिटर्न करा.
- लीज विस्तारा.
- काही प्लॅन्समध्ये, पूर्व-सहमत अवशिष्ट मूल्यावर कार खरेदी करा.
भारतातील सर्वात लोकप्रिय फॉर्म म्हणजे सॅलरी-स्ट्रक्चर्ड (कॉर्पोरेट) कार लीज. तुमचा नियोक्ता लीज रेंटलसाठी तुमच्या कॉस्ट-टू-कंपनीचा (CTC) भाग तयार करतो. इन्कम टॅक्स काढण्यापूर्वी तो स्लाईस भरला जात असल्याने, तुमचे टॅक्स पात्र वेतन कमी होते. टॅक्स नियमांनुसार कारसाठी केवळ एक खूप लहान नॉशनल "परक्विझिट वॅल्यू" तुमच्या उत्पन्नामध्ये परत जोडले जाते.
फायनान्सच्या बाबतीत, लीज मुळे भांडवली खर्च (मालमत्ता खरेदी करणे) हा ऑपरेटिंग खर्चामध्ये (त्याच्या वापरासाठी पैसे भरणे) रूपांतरित होतो. अनेक कंपन्या स्वत:च्या फ्लीटसाठी याला प्राधान्य देतात आणि तेच तर्क तुमच्या वैयक्तिक बॅलन्स शीटवर लागू करू शकतात.
खरेदी कसे काम करते: कॅश वर्सिज कार लोन
जेव्हा तुम्ही खरेदी करता, तेव्हा कार पहिल्या दिवसापासून तुमची मालमत्ता असते. लोनसह, शेवटचा EMI भरण्यापर्यंत बँकेकडे हायपोथिकेशन लियन आहे. तुम्ही ऑन-रोड किंमत, इन्श्युरन्स आणि मेंटेनन्स भरता आणि शेवटी कोणतेही रिसेल मूल्य शिल्लक ठेवता.
कॅश भरणे इंटरेस्ट टाळते परंतु मोठी लंपसम रक्कम असते. ते पैसे आता तुमच्या पोर्टफोलिओमध्ये कम्पाउंड होऊ शकत नाहीत आणि ते आता आपत्कालीन बफर म्हणून उपलब्ध नाही.
लोन घेणे अधिक कॅश इन्व्हेस्ट करते, परंतु तुम्ही इंटरेस्ट भरता, सामान्यपणे नवीन-कार लोनसाठी प्रति वर्ष उच्च सिंगल डिजिटमध्ये. इन्व्हेस्टरचा थम्ब रूल: जर तुमचे पैसे लोन खर्चाच्या तुलनेत टॅक्स नंतर विश्वसनीयपणे अधिक कमवू शकतात तरच लोन घेणे अर्थपूर्ण ठरते. बहुतांश लोकांसाठी लोन इंटरेस्टवर हमीपूर्ण सेव्हिंग अनिश्चित मार्केट रिटर्नला मागे टाकते, त्यामुळे केवळ फरक इन्व्हेस्ट करण्यासाठी कालावधी वाढविणे टाळा.
होम लोन प्रमाणेच, पर्सनल कार लोन वेतनधारी व्यक्तीला ईएमआय किंवा इंटरेस्टवर कोणतीही टॅक्स कपात देत नाही. प्रत्येक EMI पोस्ट टॅक्स उत्पन्नातून येतो.
कार लीजिंग वर्सिज खरेदी: 4 वर्षांपेक्षा जास्त कामाचे उदाहरण
या उदाहरणात, दोन्ही मार्गांचा खर्च चार वर्षांमध्ये सुमारे ₹9.5-10 लाख आहे, त्यामुळे टॅक्स ब्रॅकेट विजेत्याला निर्धारित करते, मासिक पेमेंट नाही.
धारणा: ₹12 लाखांच्या ऑन-रोड किंमतीसह कार, 4 वर्षांसाठी ठेवली जाते. खरेदी ₹2.4 लाख डाउन आणि 5 वर्षांसाठी 9% वर ₹9.6 लाख लोन (EMI जवळपास ₹19,930) चा वापर करते. लीजिंग इन्श्युरन्स आणि मेंटेनन्ससह महिन्याला ₹28,000 चे फूल-सर्व्हिस कॉर्पोरेट लीज वापरते. कर्मचारी 31.2 % (30 % अधिक 4 % सेस) च्या मार्जिनल रेटने टॅक्स भरतो.
कॉस्ट आयटम (4 वर्षे) | लोनसह खरेदी करा | कॉर्पोरेट लीज |
डाउन पेमेंट | ₹ 2.40 लाख | — |
ईएमआय किंवा लीज रेंटल (48 महिने) | ₹ 9.57 लाख | ₹ 13.44 लाख |
इन्श्युरन्स आणि मेंटेनन्स | ₹ 1.60 लाख | समाविष्ट |
विक्रीच्या वेळी भरलेले लोन बॅलन्स | ₹ 2.28 लाख | — |
रिसेल वॅल्यू प्राप्त | − ₹7.17 लाख | — |
सेव्ह केलेला इन्कम टॅक्स (प्री-टॅक्स पेमेंट) | — | − ₹4.19 लाख |
कारच्या परक्विझिट मूल्यावर टॅक्स | — | जवळपास +₹0.3 लाख |
डाउन पेमेंटवर गमावलेले रिटर्न (12 % प्रति वर्ष) | ₹ 1.38 लाख | — |
निव्वळ खर्च | जवळपास ₹10.0 लाख | जवळपास ₹9.5 लाख |
तीन धडे इन्व्हेस्टरसाठी आहेत:
- गॅप लहान आहे.चार वर्षांतील ₹50,000 फरक किंचित भिन्न रिसेल किंमत, इंटरेस्ट रेट किंवा लीज कोटसह फ्लिप करू शकतो.
- टॅक्स हा स्विंग फॅक्टर आहे.15% मार्जिनल रेट वर, लीजची टॅक्स सेव्हिंग जवळपास ₹2 लाख होते आणि खरेदी स्वस्त होते.
- संधी खर्च हा वास्तविक पैसा आहे. ₹1.38 लाख डाउन पेमेंट कोणत्याही EMI स्टेटमेंटवर अदृश्य असू शकते, तरीही ते तुलनेत आहे.
सर्व आकडे स्पष्टीकरणात्मक आहेत. निर्णय घेण्यापूर्वी वास्तविक कोट्स, तुमच्या नियोक्त्याची लीज पॉलिसी आणि तुमचा स्वत:चा टॅक्स रेट मिळवा.
कार लीजिंग वर्सिज इन्व्हेस्टर्ससाठी खरेदी: एसआयपी मॅथ
मासिक कार पेमेंट हे मासिक SIP चा मिरर फोटो आहे: एक व्यक्ती तुमची संपत्ती निश्चित दराने कमी करते, दुसरे त्यास तयार करते. दोन्ही बाजूला ठेवणे तुमच्या कारच्या निवडीची वास्तविक किंमत दर्शविते.
वरील उदाहरणातून EMI आणि लीज आकडेवारी आणि वर्षातून 12% चे गृहीत इक्विटी रिटर्न वापरून:
जर ही मासिक रक्कम त्याऐवजी इक्विटी SIP मध्ये गेली असेल | साठी | शेवटी अंदाजे मूल्य |
₹19,930 चे कार लोन EMI | 3 वर्षे | ₹ 8.7 लाख |
₹19,930 चे कार लोन EMI | 5 वर्षे | ₹ 16.4 लाख |
₹28,000 चे लीज भाडे | 4 वर्षे | ₹ 17.3 लाख |
येथेच दीर्घकालीन खरेदीदाराला फायदा होतो. जेव्हा 5-वर्षाचे लोन समाप्त होते, तेव्हा ₹19,930 EMI गायब होतो. 10 वर्षांसाठी कार ठेवणारा मालक त्या EMI ला मागील 5 वर्षांसाठी SIP मध्ये पुनर्निर्देशित करू शकतो आणि जवळपास ₹16 लाख तयार करू शकतो. कार घेतल्यानंतर कार भाड्याने घेणारी व्यक्ती कधीही त्या टप्प्यावर पोहोचत नाही, कारण पेमेंट कधीही संपत नाही.
इन्व्हेस्टरसाठी धडा: लोन संपल्यानंतर तुम्ही दीर्घकाळ टिकणारी सर्वात स्वस्त कार असते, जोपर्यंत फ्री-अप कॅश प्रत्यक्षात इन्व्हेस्ट केली जाते आणि खर्च केला जात नाही.
कार खरेदी करण्यासाठी तुम्ही स्टॉक किंवा म्युच्युअल फंडची विक्री करावी का?
कारसाठी कॅश भरण्यासाठी इन्व्हेस्टमेंट रिडीम करणे हा सामान्यपणे दीर्घकालीन इन्व्हेस्टरसाठी सर्वात महाग मार्ग आहे, कारण तुम्ही पैसे आणि त्याचे भविष्यातील कम्पाउंडिंग दोन्ही गमावता.
तुम्ही विक्री करण्यापूर्वी, या पॉईंट्सचे वजन करा:
- कॅपिटल गेन टॅक्स: नफ्यावर शेअर्स किंवा इक्विटी फंड विकणे शॉर्ट-टर्म किंवा लाँग-टर्म कॅपिटल गेन टॅक्स ट्रिगर करते, ज्यामुळे कारची वास्तविक किंमत वाढते.
- खंडित कम्पाउंडिंग: मार्केटमधून घेतलेले पैसे पुन्हा तयार करण्यास कठीण असलेल्या वाढीचे वर्ष गमावतात. वरील चार्ट दाखवल्याप्रमाणे, गृहीत 11% मध्ये ₹12 लाख शिल्लक 8 वर्षांमध्ये जवळपास ₹27.7 लाख पर्यंत वाढू शकते.
- मार्केट टाइमिंग रिस्क: जर तुम्ही मार्केट पडताना विकले तर तुम्हाला कधीही विद्ड्रॉ करण्याची आवश्यकता नसलेल्या पैशांचे नुकसान लॉक करता.
- ॲसेट वाटप ड्रिफ्ट: मोठे विद्ड्रॉल तुमच्या पोर्टफोलिओला असंतुलित आणि तुमच्या दीर्घकालीन ध्येयांची कमतरता निर्माण करू शकते.
बहुतांश इन्व्हेस्टरसाठी चांगला प्लॅन म्हणजे स्वतंत्र ध्येयात कारसाठी बचत करणे. जर खरेदी 1-3 वर्षे दूर असेल तर डेब्ट फंड किंवा फिक्स्ड डिपॉझिट सारख्या कमी-रिस्क पर्यायांमध्ये पैसे इन्व्हेस्ट करा, त्यामुळे मार्केट क्रॅश तुमच्या खरेदीला विलंब करू शकत नाही. रिटायरमेंट सारख्या दीर्घकालीन ध्येयांसाठी तुमचे दीर्घकालीन इक्विटी होल्डिंग्स सोडा.
कार लीजिंग वर्सिज खरेदीचे पाच स्टॉक मार्केट धडे
लीज-व्हर्सस-बाय प्रश्न हाच विचार करतो की चांगले इन्व्हेस्टर दररोज स्टॉक आणि फंडवर अप्लाय करतात.
- प्रत्येक निर्णयाचा अडथळा दर असतो.पैसे इन्व्हेस्ट करण्यासाठी लोन घेण्यापूर्वी, तुम्हाला वास्तविकपणे अपेक्षित असलेल्या टॅक्स रिटर्नसह लोन इंटरेस्टची तुलना करा. 9% लोन हे एक विशिष्ट खर्च आहे; 12% इक्विटी रिटर्न केवळ एक अपेक्षा आहे.
- हेजिंगची किंमत असते. लीजचे निश्चित अवशिष्ट मूल्य तुम्हाला कारच्या पुनर्विक्री किंमतीमध्ये मोठ्या घट होण्यापासून संरक्षित करते, जसे हेज पोर्टफोलिओचे संरक्षण करते. तुम्ही भाड्याने त्या संरक्षणासाठी देय करता आणि तुम्ही कोणताही अपसाईड देता.
- डेप्रीसिएशन हे एक कॅपिटल लॉस आहे जे तुम्ही रिकव्हर करू शकत नाही.जे स्टॉक पडते आणि रिबाउंड होते त्याप्रमाणे, कारचे मूल्य केवळ एकाच मार्गाने चालते. इन्व्हेस्टमेंट म्हणून नव्हे तर उपभोग म्हणून विचार करा.
- गॅरंटीड सेव्हिंग्स अनिश्चित रिटर्नवर मात करते.कॉर्पोरेट लीजद्वारे 31% टॅक्स सेव्हिंग रिस्क-फ्री आहे, म्हणूनच ते अनेकदा मार्केटच्या अपेक्षित रिटर्नपेक्षा जास्त असते.
- वर्तनामुळे परिणाम होतात.जे इन्व्हेस्टर स्टॉकचा पाठपुरावा करतात कारण किंमत "सस्त" असते ते कार निवडणाऱ्या खरेदीदारांप्रमाणेच चूक करतात कारण EMI "परवडणारी आहे". एकूण खर्च ठरवा, कमी संख्या नाही.
डेप्रीसिएशन रिस्क: ते कोण हाताळते?
नवीन कार सामान्यपणे पहिल्या वर्षात त्याच्या मूल्याच्या 15-20% गमावते आणि त्यानंतर कमी होत राहते. स्वत:च्या मालकीचे असणाऱ्यांना नुकसान होते.
- जेव्हा तुम्ही खरेदी करता, तेव्हा तुमच्याकडे डेप्रीसिएशन रिस्क असते. तुमची पुनर्विक्री किंमत मार्केट, मॉडेलची लोकप्रियता, इंधन-पॉलिसी बदल आणि तुम्ही विक्री करताना कारची स्थिती यावर अवलंबून असते. हे तुम्हाला डाउनसाईड किंवा अधूनमधून आश्चर्यचकित करू शकते.
- जेव्हा तुम्ही भाडेपट्टा देता, तेव्हा लीजिंग कंपनीकडे ते असते. अपेक्षित डेप्रीसिएशनची किंमत आधीच निवासी मूल्य द्वारे तुमच्या भाड्यात दिलेली आहे. जर कारचे मूल्य अपेक्षेपेक्षा जलद कमी झाले तर तुम्हाला संरक्षित केले जाते, परंतु जर त्याचे मूल्य असामान्यपणे चांगले असेल तर तुम्हाला काहीही मिळणार नाही.
इन्व्हेस्टर हे हेज म्हणून ओळखतील. लीज म्हणजे तुमच्या बॅलन्स शीटमधून किंमतीची रिस्क काढून टाकण्यासाठी निश्चित प्रीमियम भरणे. ते प्रीमियम योग्य आहे का हे तुम्ही किती अनिश्चितता बाळगत आहात यावर अवलंबून असते, अगदी पोर्टफोलिओमधील कोणत्याही हेजिंग निर्णयाप्रमाणेच.
टॅक्स अँगल: प्री-टॅक्स रुपये वर्सिज पोस्ट-टॅक्स रुपये
उच्च टॅक्स ब्रॅकेटमधील वेतनधारी व्यावसायिकांसाठी, कॉर्पोरेट कार लीज त्यांच्या मार्जिनल टॅक्स रेटच्या समान त्वरित, रिस्क-फ्री रिटर्न सारखे काम करते.
येथे यंत्रणा आहे. सॅलरी-स्ट्रक्चर्ड लीज अंतर्गत, टॅक्स पूर्वी तुमच्या CTC मधून भाडे भरले जाते. तुमचे करपात्र सॅलरी भाडे रकमेद्वारे येते आणि कारसाठी केवळ एक लहान अनुलाभ मूल्य परत जोडले जाते. याउलट, कार लोनसह, प्रत्येक EMI आधीच टॅक्स आकारलेल्या वेतनातून येतो.
गुंतवणुकीच्या बाबतीत विचार करा. जर तुमचा मार्जिनल रेट 31.2 % असेल, प्रत्येक ₹100 लीज रेंटल खर्च तुम्हाला केवळ ₹69 टेक-होम पे मध्ये. कोणताही इक्विटी फंड त्याच रुपयावर गॅरंटीड 31 % सेव्हिंगचे वचन देऊ शकत नाही.
या लाभावर अवलंबून राहण्यापूर्वी तपासण्याचे मुद्दे:
- तुमचे टॅक्स ब्रॅकेट. तुमच्या मार्जिनल रेट सह स्केल्स सेव्ह करणे, जेणेकरून ते कमी ब्रॅकेटमध्ये तीव्रपणे कमी होते.
- जुने वि नवीन टॅक्स प्रणाली. लीज लाभ सॅलरी संरचनेमधून येतो, कपात नाही, त्यामुळे ते एकतर व्यवस्था अंतर्गत अप्लाय करू शकते. तुमचा नियोक्ता त्याला कसे हाताळतो याची कन्फर्म करा.
- योग्य नियम.टॅक्स नियम इंजिनच्या आकारावर अवलंबून असलेल्या सेट रकमेचा वापर करून आणि ड्रायव्हर प्रदान केला गेला आहे की नाही याचा वापर करून कंपनी-प्रदान केलेल्या कारचे मूल्य ठरवतात. ही रक्कम बदलू शकते, त्यामुळे प्रत्येक वर्षी वर्तमान नियम तपासा.
- स्वयं-रोजगारित व्यावसायिक. ते भिन्न मार्गाचे अनुसरण करतात: बिझनेससाठी वापरलेल्या कारवरील डेप्रीसिएशन आणि चालण्याचा खर्च अनेकदा बिझनेस खर्च म्हणून क्लेम केला जाऊ शकतो. चार्टर्ड अकाउंटंट तुम्हाला काय लागू आहे याची कन्फर्म करू शकतात.
कॅश फ्लो, लिक्विडिटी आणि अंदाज
लीजिंग तुमची कॅश इन्व्हेस्ट करते आणि तुमचा खर्च निश्चित करते; खरेदीमुळे तुम्हाला नंतर पेड-ऑफ ॲसेट मिळते परंतु तुम्हाला मोठा खर्च करावा लागतो.
- लीजसाठी सामान्यपणे कमी किंवा कोणतेही डाउन पेमेंट आवश्यक नाही. जे तुमचा आपत्कालीन फंड आणि तुमची SIP चालू ठेवते, जे बहुतांश लोकांना मान्य करण्यापेक्षा महत्त्वाचे आहे.
- अपेक्षित आऊटफ्लो.फूल-सर्व्हिस लीज मेंटेनन्स आणि अनेकदा इन्श्युरन्स एका निश्चित नंबरमध्ये बंडल करते. हे बजेटिंगसाठी आदर्श आहे, अगदी फिक्स्ड-इन्कम इन्स्ट्रुमेंट प्रमाणे.
- विविध दुरुस्ती खर्च. वॉरंटी संपल्यानंतर मालकीची कार चालवणे अधिक महाग होते. मोठ्या दुरुस्तीचे बिल सर्वात वाईट वेळी येतात आणि तुम्हाला इन्व्हेस्टमेंट पॉझ करण्यास भाग पाडू शकतात.
- मायलेज कॅप्स.सामान्यपणे प्रति वर्ष किलोमीटर मर्यादित करतात आणि अतिरिक्त वापरासाठी चार्ज आकारतात. हेवी ड्रायव्हर्सनी अतिरिक्त किलोमीटर चार्जला लपविलेला खर्च म्हणून उपचार करावा आणि त्या तुलनेत त्याचा समावेश करावा.
- प्रस्थान खर्च.भाडे लवकर संपल्यास सामान्यपणे दंड आकारला जातो. मालकीची कार विकणे लवचिक आहे परंतु त्यात वाटाघाटी आणि पेपरवर्कचा समावेश होतो.
कार लीजिंग वर्सिज खरेदी: कोणी लीज करावे आणि कोणी खरेदी करावे
तुमची परिस्थिती | चांगले फिट | फायनान्सच्या अटींमध्ये का |
वेतनधारी, 30% ब्रॅकेट, नियोक्ता कार लीज ऑफर करतो | लीज | प्री-टॅक्स पेमेंट तुमच्या मार्जिनल रेट वर हमीपूर्ण सेव्हिंग सारखे काम करते |
तुम्ही प्रत्येक 2-4 वर्षांमध्ये कार बदलता | लीज | सर्वात जास्त प्रारंभिक डेप्रीसिएशन आणि पुनर्विक्रीचा त्रास टाळते |
तुम्हाला निश्चित मासिक खर्च पाहिजे | लीज | बंडल्ड मेंटेनन्स परिवर्तनीय दुरुस्ती रिस्क काढून टाकते |
तुम्ही 7 वर्षे किंवा अधिक काळासाठी कार ठेवता | खरेदी करा | एकदा लोन समाप्त झाल्यानंतर, तुम्ही कोणत्याही पेमेंटशिवाय ॲसेटचा वापर करता, जे प्रति वर्ष खर्च कमी करते |
स्वयं-रोजगारित किंवा बिझनेस मालक | खरेदी करा (सामान्यपणे) | डेप्रीसिएशन आणि चालू खर्चाचा क्लेम बिझनेस खर्च म्हणून केला जाऊ शकतो |
तुम्ही खूप लांब अंतर चालवता | खरेदी करा | लीज मायलेज कॅप्स आणि अतिरिक्त किमी शुल्क ईरोड लाभ |
कमी टॅक्स ब्रॅकेट, कोणतेही कॉर्पोरेट लीज नाही | खरेदी करा | लीजिंगचा टॅक्स लाभ लहान आहे किंवा नाही |
क्विक टेस्ट: जर तुम्ही चार वर्षांच्या आत कार विकली तर लीज नंबर गंभीरपणे चालवा. जर तुम्ही ते जुने होईपर्यंत चालविण्याचा प्लॅन करत असाल तर खरेदी सामान्यपणे जिंकते.
किफायतशीरपणा पासून सावध राहा
कोणत्याही मार्गासह सर्वात मोठी जोखीम म्हणजे तुम्हाला परवडणार्यापेक्षा अधिक कार खरेदी करणे कारण मासिक नंबर लहान असतो.
बिहेवियरल फायनान्सला हे अँकरिंग म्हणतात: आम्ही एकूण खर्चापेक्षा EMI किंवा भाड्याने खरेदी करण्याचा निर्णय घेतो. मासिक पेमेंटमध्ये ₹5,000 जंप किरकोळ वाटते, तरीही पाच वर्षांपेक्षा जास्त काळ ते ₹3 लाख पर्यंत जोडले जाते. एका वर्षात 12 % SIP मध्ये इन्व्हेस्ट केले, तर महिन्याला समान ₹5,000 वाढून सुमारे ₹4 लाख होईल.
व्यापकपणे वापरलेली मार्गदर्शक तत्त्वे म्हणजे 20/4/10 नियम:
- किंमतीच्या किमान 20 % कमी करा.
- 4 वर्षांपेक्षा जास्त काळासाठी फायनान्स.
- तुमच्या एकूण मासिक उत्पन्नाच्या 10% अंतर्गत एकूण कार खर्च (EMI, इंधन, इन्श्युरन्स, मेंटेनन्स) ठेवा.
लीजसाठी, भाडे अधिक इंधनासाठी तिसरी टेस्ट अप्लाय करा. जर कार टेस्ट अयशस्वी झाली तर दीर्घ कालावधी ऐवजी स्वस्त मॉडेल निवडा.
बॉटम लाईन
- इन्व्हेस्टरसाठी कार लीजिंग वर्सिज खरेदीमध्ये, कोणताही पर्याय नेहमीच चांगला नाही; योग्य निवड म्हणजे टॅक्स, डेप्रीसिएशन आणि संधी खर्च गणल्यानंतर तुमचे नेट वर्थ सर्वात जास्त असते.
- कॉर्पोरेट लीजच्या ॲक्सेससह टॉप टॅक्स ब्रॅकेटमधील वेतनधारी व्यावसायिकांसाठी, प्री-टॅक्स पेमेंटमुळे लीजिंग अनेकदा पुढे येते. अनेक वर्षे कार ठेवणाऱ्या लोकांसाठी, बरेच वाहन चालविणे किंवा स्वयं-रोजगारित असलेल्यांसाठी, खरेदी करणे सामान्यपणे जिंकते.
- तुम्ही जे निवडले, कारला राहण्याचा खर्च म्हणून वापरा, इन्व्हेस्टमेंट नाही. तुमच्या बजेटमध्ये एकूण खर्च ठेवा, तुमच्या आपत्कालीन फंडचे संरक्षण करा आणि तुमची SIP चालू ठेवा. लीज-व्हर्सस-बाय निर्णयापेक्षा ही शिस्त तुमच्या दीर्घकालीन संपत्तीसाठी अधिक महत्त्वाची असेल.