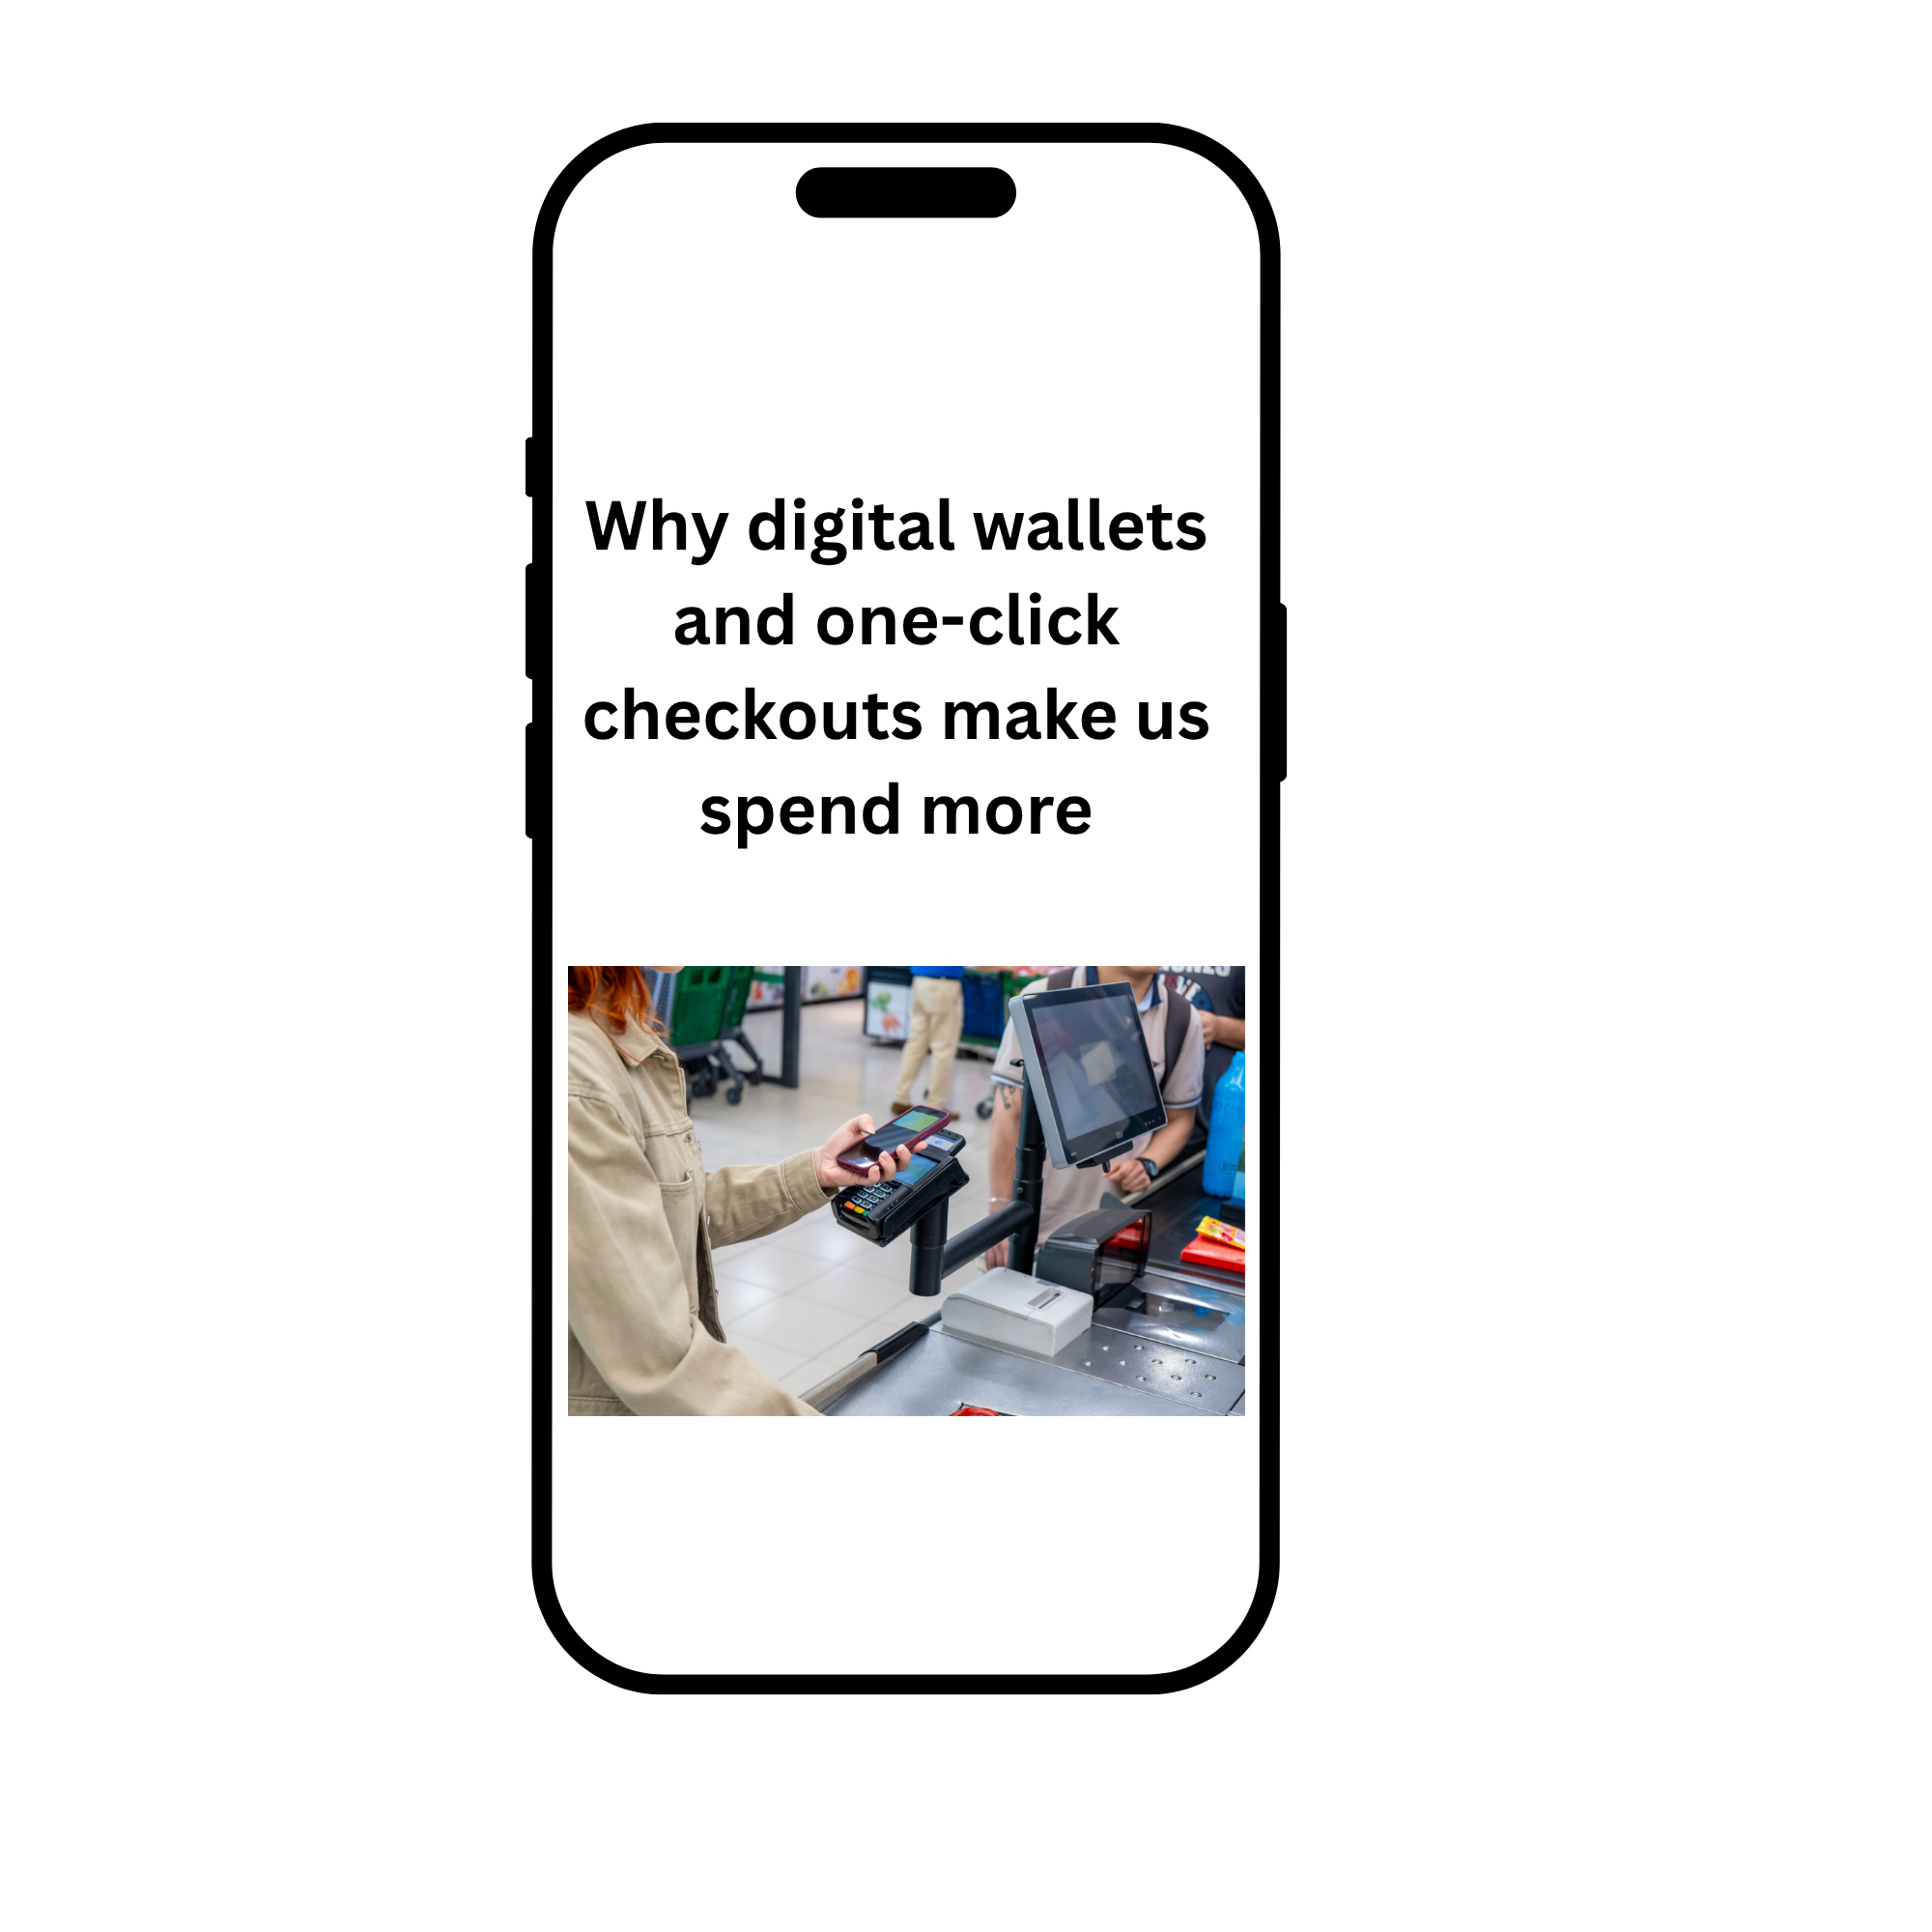
डिजिटल वॉलेट, UPI आणि वन-क्लिक चेक-आऊट आम्हाला अधिक खर्च करतात कारण ते "देय करण्याचा दुखावा" काढून टाकतात, जेव्हा पैसे आपले हात सोडतात तेव्हा आपल्याला वाटते अशा लहान असुविधे. गणना करण्यासाठी कोणतीही कॅश नाही आणि टाईप करण्यासाठी कोणतेही कार्ड तपशील नाहीत, मेंदू खरेदीची नोंदणी करतो, आवेग तपासत नाहीत आणि लहान देयके लक्षणीयरित्या नाहीत. प्रतीक्षा कालावधी आणि सेव्ह केलेले कार्ड हटवणे यासारख्या जाणीवपूर्वक घर्षण जोडल्याने नियंत्रण रिस्टोर होते.
मुख्य टेकअवे
- "पैन ऑफ पेईंग" हा खर्च करण्यावरील एक नैसर्गिक ब्रेक आहे. कॅश अधिक ट्रिगर होते; टॅप करा, स्कॅन करा किंवा फिंगरप्रिंट त्यास किमान ट्रिगर करते.
- MIT च्या ड्रेजन प्रेलेक आणि डंकन सिमेस्टरच्या क्लासिक संशोधनात असे आढळून आले आहे की लोक कॅशपेक्षा क्रेडिट कार्ड वापरताना मोठ्या प्रमाणात पैसे देण्यास तयार होते.
- 2024 आयआयटी-दिल्ली सर्वेक्षणात असे दिसून आले आहे की UPI स्वीकारल्यानंतर जवळपास 74% प्रतिसादकांनी अनुभवले की त्यांनी अधिक खर्च केला.
- घर्षण संरक्षणात्मक आहे. प्रत्येक अतिरिक्त चेक-आऊट स्टेप तुमच्या तर्कसंगत मनाला तुमच्या आवेगांना सामोरे जाण्याची वेळ देते.
- डार्क पॅटर्नच्या प्रतिबंध आणि नियमनसाठी भारताची मार्गदर्शक तत्त्वे, 2023 खोटी तातडी, बास्केट स्नीकिंग आणि सबस्क्रिप्शन ट्रॅप्स यासारख्या बंदीच्या रणनीती.
- तुम्ही खालील सूचीबद्ध 12 सोप्या सवयींसह सुविधा ठेवू शकता आणि पुन्हा नियंत्रण मिळवू शकता.
हे 11 p.m. आहे आणि तुम्ही बेडमध्ये तुमच्या फोनवर स्क्रोल करीत आहात. तुमच्या फीडमध्ये एक जोडी हेडफोन दिसून येतात, ज्यात किमतीच्या बाजूला काउंटडाउन टायमर टिक होते. तुम्ही एकदा टॅप करा, फिंगरप्रिंट सेन्सरवर तुमचा अंगठ्याला विश्रांती द्या आणि हे पूर्ण झाले. तुम्हाला हेडफोनची आवश्यकता आहे का हे तुम्ही स्वतःला पूर्णपणे विचारण्यापूर्वी, कन्फर्मेशन मिळते.
सुरळीतपणा म्हणजे कोणताही अपघात नाही. डिजिटल वॉलेट्स आणि वन-क्लिक चेकआउट हे काहीतरी हवे असते आणि स्वतःचे मालक असण्यातील प्रत्येक अडथळा दूर करण्यासाठी तयार केले जातात. व्यवसायांसाठी, हा डिझाईनचा विजय आहे. तुमच्या बँक बॅलन्ससाठी, ही एक शांत समस्या असू शकते. हा लेख फ्रिक्शनलेस पेमेंटमागील मानसशास्त्र, ते आम्हाला अधिक खर्च करण्यासाठी का प्रोत्साहित करतात आणि नियंत्रण मागे घेताना सुविधा कशी ठेवावी हे स्पष्ट करतो.
फ्रिक्शनलेस पेमेंट म्हणजे काय?
- फ्रिक्शनलेस पेमेंट ही कोणतीही पेमेंट पद्धत आहे जी शक्य तितक्या कमी विचाराने आणि कमी प्रयत्न करून खरेदी पूर्ण करण्यासाठी डिझाईन केलेली आहे. उदाहरणांमध्ये सेव्ह केलेले कार्ड, वन-क्लिक ऑर्डर, पिनसह UPI देयके, लहान रकमेसाठी UPI लाईट, काँटॅक्टलेस "देय करण्यासाठी टॅप करा", बायोमेट्रिक मंजुरी आणि ऑटो-डेबिट मँडेट यांचा समावेश होतो.
- भारताने जवळजवळ कोणत्याही देशापेक्षा घर्षण रहित देयके जलद स्वीकारली आहेत. नॅशनल पेमेंट्स कॉर्पोरेशन ऑफ इंडिया (NPCI) च्या आकडेवारीनुसार, UPI आता दरमहा 20 अब्ज पेक्षा जास्त व्यवहारांची प्रक्रिया करते, स्ट्रीट वेंडर्स ते मोठे ई-कॉमर्स प्लॅटफॉर्म.
चेक-आऊट इतके सोपे कसे झाले?
- काही काळापूर्वी, ऑनलाईन काहीतरी खरेदी करणे हा एक छोटासा त्रास होता. तुम्हाला तुमचे कार्ड मिळाले आहे, 16-अंकी नंबर, समाप्ती तारीख आणि CVV टाईप केला आहे, तुमच्या ॲड्रेसमध्ये भरला आहे, OTP साठी प्रतीक्षा केली आहे आणि कधीकधी प्रथम अकाउंट तयार केले आहे. प्रत्येक स्टेप एक त्रासदायक होती आणि प्रत्येक त्रासाने विक्री गमावली.
- रिटेलर्सना लक्षात आले. कार्ट सोडून देणे हे ई-कॉमर्समधील सर्वाधिक शिकलेल्या समस्यांपैकी एक बनले आणि उद्योगाने सतत सोप्या पद्धतीने प्रतिसाद दिला: सेव्ह केलेले कार्ड, ऑटोफिल, गेस्ट चेक-आऊट आणि सिंगल-टॅप खरेदी. डिजिटल वॉलेट आणि UPI पुढे आले, ज्यामुळे तुम्हाला फेस स्कॅन, फिंगरप्रिंट किंवा चार-अंकी PIN सह पेमेंट मंजूर करता येते.
- ध्येय वाजवी होते. कोणालाही चेक-आऊट इतका गोंधळून हवे नाही की ते त्यांना हव्या असलेल्या खरेदीला पराभूत करते. परंतु जेव्हा तुम्ही प्रत्येक स्टेप बाहेर टाकता, तेव्हा तुम्ही लोक नैसर्गिकरित्या पुनर्विचार करणाऱ्या क्षणांना देखील काढून टाकता.
"पैन ऑफ पेईंग" म्हणजे काय?
जेव्हा आपण पैशाचा भाग बनवतो तेव्हा आपल्याला वाटते अशा लहान मानसिक अस्वस्थता म्हणजे पैसे भरण्याचा वेदना. डॅझन प्रेलेक आणि जॉर्ज लॉवनस्टाईनसह वर्तनात्मक अर्थतज्ज्ञ, पैसे भरणे का अप्रिय वाटू शकते हे स्पष्ट करण्यासाठी या शब्दाचा वापर करतात आणि ते अप्रियपणा खर्चांवर ब्रेक का काम करते.
कॅशची गणना केल्याने खरेदी वास्तविक वाटते. तुम्ही नोट्स पाहता तुमचा हात सोडून द्या आणि तुमचे वॉलेट दृश्यमानपणे पातळ होते. त्या गैरसोयीमुळे तुम्ही विचारू शकता, “हे योग्य आहे का?”
पेमेंट पद्धतींवरील संशोधनाने वारंवार सूचित केले आहे की कमी मूर्त पेमेंट, कमकुवत स्टिंग:
पेमेंट पद्धत | ते कसे "वास्तविक" वाटते | पैसे भरण्याचा सामान्य त्रास |
कॅश | तुम्ही ते पाहता आणि मोजता | उच्च |
डेबिट कार्ड | पैसे सोडतात, परंतु अदृश्यपणे | मध्यम |
क्रेडिट कार्ड | पैसे नंतर सोडतात | कमी ते मध्यम |
UPI/वॉलेट टॅप | जेश्चर आणि PIN | कमी |
सेव्ह केलेले कार्ड, एक-क्लिक | सिंगल टॅप | खूपच कमी |
ऑटो-डेबिट सबस्क्रिप्शन | अजिबात कृती नाही | जवळजवळ काहीही नाही |
एका प्रसिद्ध प्रयोगात, एमआयटी संशोधक डझन प्रेलेक आणि डंकन सिमेस्टर यांनी असे आढळले की खेळाच्या तिकीटांसाठी बोली लावणाऱ्या लोक कॅश ऐवजी क्रेडिट कार्डद्वारे पैसे देण्यास तयार होते. संशोधक कधीकधी म्हणतात की कार्ड आणि डिजिटल पेमेंट पैसे "प्ले मनी," तुमच्या कामकाजाच्या जीवनाच्या तासांपेक्षा गेममध्ये पॉईंट्स जमा करतात.
डिजिटल वॉलेट हे तीव्र करतात. बाहेर काढण्यासाठी कोणतेही कार्ड नाही, वाचण्यासाठी कोणताही नंबर नाही आणि स्वाक्षरी नाही. व्यवहार इतक्या लहान जेश्चरमध्ये संकुचित केला जातो की मेंदू त्याला खर्च म्हणून नोंदवतो.
घर्षण फीचर का आहे, बग नाही?
- प्रॉडक्ट डिझाईनमध्ये, फ्रिक्शन ही कोणतीही स्टेप आहे जी यूजरला कमी करते. पर्सनल फायनान्समध्ये, घर्षण हे एक संरक्षणात्मक डिव्हाईस आहे. इम्पल्स आणि खरेदी दरम्यानची प्रत्येक अतिरिक्त कृती, पत्ता टाईप करणे, तुमचे कार्ड शोधणे किंवा OTP टाईप करणे असो, एक लहान कूलिंग-ऑफ कालावधी म्हणून काम करते.
- हे विराम महत्त्वाचे असतात कारण तुमच्या मेंदूचा कारण भाग भावनिक भागापेक्षा कमी असतो. इच्छा त्वरित येते. तुमच्या बजेट, तुमच्या गरजा आणि तुमच्या इतर प्राधान्यांसाठी किंमत मोजण्यासाठी वेळ लागतो. तुमच्या तर्कसंगत बाजूसाठी काही सेकंदांमध्ये घर्षण पुरेसे असू शकते, "वास्तवपणे, माझ्याकडे यापूर्वीच असे काहीतरी आहे."
- वन-क्लिक ऑर्डरिंगचे अंतर पडते. "ते छान दिसते" आणि "ते त्याच्या मार्गावर आहे" यामधील अंतर एका सेकंदाला संकुचित होते आणि तुमच्या मनाचा जाणीवपूर्वक भाग कधीही बोलता येत नाही. हे मुख्य कारण आहे फ्रिक्शनलेस चेक-आऊटमुळे खर्च वाढतो: हे तुम्हाला जे हवे आहे ते बदलत नाही; तुम्हाला खरोखरच ते हवे आहे की नाही हे ठरविण्यासाठी तुम्ही सामान्यपणे वापरण्यात येणारा वेळ काढून टाकतो.
स्पीड फ्यूएल खरेदीला कसे प्रभावित करते?
- इम्पल्स खरेदी भावनांद्वारे चालवली जाते: उत्साह, कंटाळवाणे, तणाव, एकाकीपणा किंवा सौदाचा रोमांच. भावना तात्पुरत्या असतात. एक तास प्रतीक्षा करा आणि अनेक इच्छा अनेकदा कमी होते. एक दिवस प्रतीक्षा करा आणि अनेक खरेदी अनावश्यक वाटते.
- जलद चेक-आऊटची रचना उत्तीर्ण होण्यापूर्वी खरेदी कॅप्चर करण्यासाठी केली गेली आहे. पुश नोटिफिकेशन्स, फ्लॅश सेल्स, मर्यादित वेळेच्या ऑफर्स आणि "स्टॉकमध्ये केवळ 2 शिल्लक" बॅनर्स जोडा आणि तुम्हाला पाईपलाईन मिळते जी फ्लीटिंगची इच्छा सेकंदांमध्ये पूर्ण झालेल्या ट्रान्झॅक्शनमध्ये बदलते.
- मोबाईल खरेदीमुळे हे मजबूत होते. तुमचा फोन बेडमध्ये, सोफावर, रांगेत आणि डिनर टेबलवर तुमच्यासोबत असतो, अनेकदा जेव्हा तुम्ही थकलेले असाल, विचलित होत असाल किंवा लहान लिफ्ट शोधत असाल. जेव्हा आपण थकवा जाणतो तेव्हा निर्णयाची गुणवत्ता कमी होते. सेव्ह केलेल्या कार्ड आणि बायोमेट्रिक लॉग-इनसह उशीरा रात्रीची खरेदी डेस्क तुलना पर्यायांमध्ये बसण्यापासून खूपच वेगळी आहे.
- भावनिक लूप देखील आहे. काहीतरी खरेदी केल्याने थोडे मूड बूस्ट मिळतो आणि खरेदी करणे सोपे होते, जेव्हा तुम्हाला कमी वाटते तेव्हा त्या वाढीपर्यंत पोहोचणे सोपे होते. कालांतराने, घर्षणरहित पेमेंटमुळे प्रासंगिक निर्णयातून खरेदी करणे सवयीपूर्ण कोपिंग यंत्रणेमध्ये रूपांतरित होऊ शकते.
पूर्ण करणे चुकण्यास इतके सोपे का आहे?
- डिजिटल पेमेंट केवळ प्रत्येक खरेदीचा वेदना कमवत नाहीत. ते तुमच्या एकूण भावनेला देखील धडपडतात. कॅशसह, तुमचे वॉलेट हे शिल्लक असलेल्या गोष्टींचे लाईव्ह गेज आहे. फोनसह, तुमचा बॅलन्स एखाद्या ॲपमध्ये बसतो जो तुम्ही महिन्याच्या शेवटी उघडणार नाही.
- लहान पेमेंट विशेषत: कठीण आहेत: कॉफी, ऑटो राईड, स्नॅक, इन-ॲप अपग्रेड, डिलिव्हरी फी, सिनेमा भाडे. प्रत्येकाला खूप लहान वाटते, त्यामुळे कोणतीही चिंता नाही. परंतु डझनभर लहान, सुलभ देयके जोडली जातात आणि महिन्याच्या शेवटी स्टेटमेंट धक्कादायक असू शकते. याला अनेकदा "एक हजार टॅपद्वारे मृत्यू" म्हणतात
- स्टोअर केलेले पेमेंट तपशील त्यास अधिक खराब करतात. एकदा का तुमचे कार्ड किंवा UPI अॅप्समध्ये सेव्ह झाले की, खर्च करण्यास कोणताही प्रयत्न होत नाही आणि हे सवय ऑटोपायलटवर चालते. मोफत ट्रायल्स जे पेड प्लॅन्समध्ये रूपांतरित करतात, सबस्क्रिप्शन ऑटो-रिन्यू करतात आणि वॉलेट टॉप-अप रिमाइंडर सर्व एकाच वेळेचा फायदा घेतात. कॅन्सल करण्यासाठी प्रयत्न केला जातो; सुरू ठेवण्यासाठी काहीही लागत नाही.
- भारताचे नियम काही संरक्षण देतात. आरबीआयच्या ई-मँडेट फ्रेमवर्क अंतर्गत, बँकांनी रिकरिंग चार्जच्या किमान 24 तासांपूर्वी प्री-डेबिट नोटिफिकेशन पाठवणे आवश्यक आहे आणि मोठ्या रिकरिंग डेबिटला अतिरिक्त प्रमाणीकरण आवश्यक आहे. जर तुम्ही ते वाचले तरच ते अलर्ट मदत करतात.
वन-क्लिक पेमेंटसह कोणते डिझाईन ट्रिक्स काम करतात?
घर्षण रहित पेमेंट क्वचितच एकटेच काम करते. हे चेकआऊटमध्ये बसते जे तुम्हाला खरेदी करण्यासाठी टिल्ट करतात.
- पूर्व-निवडलेले डिफॉल्ट. ॲड-ऑन्स, एक्स्प्रेस डिलिव्हरी, टिप्स, डोनेशन किंवा विस्तारित वॉरंटी तुमच्यासाठी टिक केल्या आहेत. निवड रद्द करण्याचा प्रयत्न होतो.
- आता खरेदी करा, नंतर देय करा (BNPL) आणि नो-कॉस्ट EMI. इंस्टॉलमेंट मध्ये किंमत विभाजित केल्याने मोठी रक्कम लहान वाटते, जरी एकूण समान असले तरीही.
- रिवॉर्ड आणि कॅशबॅक. पॉईंट्स आणि कॅशबॅक मुळे खर्च करण्यासारखे वाटते, त्यामुळे लोक अधिक "सेव्ह" करण्यासाठी अधिक खरेदी करतात.
- तातडीचे आणि कमतरताचे संकेत. काउंटडाउन टायमर्स आणि "3 लोक हे पाहत आहेत" मेसेजेस शांत निर्णयाला रेसमध्ये बदलतात.
- वैयक्तिकृत शिफारशी. अल्गोरिदम तुमच्या ब्राउजिंगशी जुळणारे आयटम्स दाखवतात, ज्यामुळे त्यांना विरोध करणे कठीण होते.
- रद्द-कार्ट रिमाइंडर. जेव्हा तुमचा संकल्प सर्वात कमकुवत असेल तेव्हा फॉलो-अप मेसेजेस येतात, अनेकदा लहान डिस्काउंटसह.
यापैकी अनेकांचे आता नियमन केले आहे. 2023 मध्ये, भारताच्या केंद्रीय ग्राहक संरक्षण प्राधिकरणाने (CCPA) डार्क पॅटर्नच्या प्रतिबंध आणि रेग्युलेशनसाठी मार्गदर्शक तत्त्वे अधिसूचित केल्या, ज्यामध्ये खोटे तातडीची आवश्यकता, बास्केट स्नीकिंग (सम्मतीशिवाय वस्तू जोडणे), शेमिंगची कन्फर्म करणे, फोर्सड ॲक्शन, सबस्क्रिप्शन ट्रॅप्स आणि ड्रिप किंमत यांचा समावेश असलेल्या 13 प्रतिबंधित पद्धतींची यादी दिली. जर तुम्ही ते निवडले तर तुम्ही नॅशनल कंझ्युमर हेल्पलाईन (1915) द्वारे रिपोर्ट करू शकता.
घर्षणरहित खर्चामुळे सर्वाधिक प्रभावित कोण आहे?
प्रत्येकजण संवेदनशील असतो, परंतु काही लोक अधिक दृढपणे प्रभाव अनुभवतात:
- UPI सह वाढलेले तरुण प्रौढ आणि किशोरवयीन जे कधीही रोख खर्च करण्याची शारीरिक संवेदनशीलता अनुभवत नाहीत.
- तणावाखाली असलेले लोक, ज्यांच्यासाठी आरामदायी खर्च पूर्वीपेक्षा सोपे होतो.
- ज्यांच्याकडे विसरलेले सबस्क्रिप्शन आणि वारंवार डिलिव्हरी शुल्क यासारख्या अदृश्य गळती झालेल्या बजेटमध्ये असलेल्यांना उत्पन्नाचा मोठा हिस्सा लागतो.
- हेवी ॲप यूजर जे अधिक प्रॉम्प्ट, ऑफर आणि टॅप करण्याची संधी पाहतात.
तुम्ही कुठे पडत आहात हे जाणून घेणे मदत करते. जर तुम्ही अधिक काळ कंटाळून किंवा थकल्यावर खरेदी केली तर त्या वेळी पैसे भरा. जर तुम्ही लहान पेमेंटचा ट्रॅक गमावला तर दृश्यमानतेवर लक्ष केंद्रित करा.
हे सर्व वाईट आहे का? डिजिटल वॉलेटसाठी केस
डिजिटल वॉलेट्स व्हिलन म्हणून पेंट करणे अयोग्य असेल. ते वास्तविक लाभ ऑफर करतात:
- अनेक लोक टोकनायझेशन वापरतात, त्यामुळे मर्चंटला तुमच्या कार्ड नंबरऐवजी टोकन प्राप्त होते. ऑक्टोबर 2022 पासून, RBI ने बहुतांश मर्चंटना वास्तविक कार्ड तपशील स्टोअर करण्यास बंदी घातली आहे. बायोमेट्रिक्स आणि पिन कॅज्युअल गैरवापरापासून संरक्षण करतात.
- प्रत्येक डिजिटल पेमेंटमुळे शोधण्यायोग्य ट्रेल राहतो, जर तुम्ही त्याचा वापर केला तर शक्तिशाली बजेटिंग सहाय्य मिळते.
- दैनंदिन सोयी. वाहतुकीसाठी देय करणे, बिल विभाजित करणे, कुटुंबाला पैसे पाठवणे आणि कॅश हाताळल्याशिवाय लहान मर्चंटना देय करणे.
- अपंगत्व असलेल्या लोकांसाठी किंवा दीर्घ स्वरूपासह संघर्ष करणाऱ्या लोकांसाठी, सुव्यवस्थित चेक-आऊट खरोखरच सक्षम असू शकते.
समस्या टेक्नॉलॉजी नाही. ही सुविधा आणि स्वयं-नियंत्रण विरुद्ध दिशेने टाकते आणि कंपन्यांना सुविधा वाढवण्यासाठी मजबूत प्रोत्साहन दिले जाते. उपाय म्हणजे उपयुक्त साधने सोडणे नव्हे तर तुम्हाला संरक्षित करणारे घर्षण पुन्हा जोडणे.
इम्पल्स खरेदी ऑनलाईन कसे थांबवावे: 12 व्यावहारिक सवयी
- प्रतीक्षा कालावधी जोडा. तुमच्या कार्ट किंवा विशलिस्टमध्ये गैर-आवश्यक वस्तू नमूद करा आणि 24 तास प्रतीक्षा करा. मोठ्या खरेदीसाठी, एक आठवडा प्रतीक्षा करा.
- इम्पल्स-प्रोन ॲप्समधून सेव्ह केलेले कार्ड हटवा. शॉपिंग, फूड डिलिव्हरी, गेमिंग आणि स्ट्रीमिंग ॲप्स सामान्य गुन्हेगार आहेत.
- SMS किंवा ॲप नोटिफिकेशन द्वारे त्वरित ट्रान्झॅक्शन अलर्ट ऑन करा जेणेकरून प्रत्येक पेमेंट पुन्हा वास्तविक वाटते.
- विवेकबुद्धीपूर्ण खर्चासाठी स्वतंत्र अकाउंट वापरा. प्रत्येक महिन्याला निश्चित "फन मनी" रक्कम ट्रान्सफर करा. जेव्हा ते गेले, तेव्हा ते गेले.
- UPI आणि कार्ड मर्यादा सेट करा. बहुतांश बँकिंग ॲप्स तुम्हाला दैनंदिन UPI, ऑनलाईन आणि काँटॅक्टलेस मर्यादा कमी करण्यास मदत करतात.
- मासिक सबस्क्रिप्शन ऑडिट करा आणि तुमच्या UPI ॲप किंवा बँक ॲपमध्ये ॲक्टिव्ह ऑटो-डेबिट मँडेट मॅनेज करा. मोफत ट्रायल संपण्यापूर्वी रिमाइंडर सेट करा.
- BNPL आणि नो-कॉस्ट EMI विषयी संदिग्ध राहा. विचारा: जर मला आज पूर्ण किंमत भरावी लागली तर मी हे खरेदी करेल का?
- तुमचा खर्च साप्ताहिक तपासा. तुमच्या ट्रान्झॅक्शन रेकॉर्डसह पाच मिनिटे दृश्यमान राहतात.
- लिस्टमधून खरेदी करा. तुम्हाला काय आवश्यक आहे हे ठरवा, ते खरेदी करा आणि ॲप बंद करा.
- वन-क्लिक ऑर्डर अक्षम करण्यासाठी कन्फर्मेशन स्टेप आवश्यक आहे जिथे प्लॅटफॉर्म त्यास अनुमती देतो.
- प्रमोशनल नोटिफिकेशन्स ऑफ करा. जर रिटेलर तुमच्यापर्यंत 11 p.m. वाजता पोहोचू शकत नसेल तर ते तुम्हाला 11 p.m. वाजता प्रलोभ करू शकत नाही.
- भावनिक राज्यांसाठी नियम बनवा. जेव्हा तुम्ही तणावपूर्ण, कंटाळवाणे किंवा थकलेले असाल तेव्हा कोणतेही अनावश्यक खरेदी न करण्याचा निर्णय आगाऊ घ्या आणि तुमचे ट्रिगर जाणून घेण्यासाठी मासिक मागील खरेदीचा आढावा घ्या.
व्यवसायांनी वेगळ्या पद्धतीने काय करावे?
कंपन्यांकडेही खेळण्याचा भाग आहे. नैतिक डिझाईन म्हणजे खरेदी करणे सोपे करणे आणि खर्च पाहणे सोपे करणे, सबस्क्रिप्शन कॅन्सल करणे आणि रिफंड मिळवणे. स्पष्ट किंमत, प्रामाणिक डिफॉल्ट, खर्च सारांश आणि पर्यायी कूलिंग-ऑफ वैशिष्ट्ये दीर्घकालीन विश्वास निर्माण करतात. आदरणीय कस्टमर्स निष्ठावान असतात; ज्यांना फसवे वाटते तक्रार करा आणि सोडून द्या.
काही बँक आणि ॲप्स यापूर्वीच खर्च मर्यादा, कॅटेगरी बजेट आणि त्वरित कार्ड फ्रीझ ऑफर करतात. हे दर्शविते की घर्षण दूर करणारे समान तंत्रज्ञान ग्राहकाला जेव्हा हवे असेल तेव्हा उपयुक्त घर्षण जोडू शकते. भारताच्या CCPA सह नियामक संस्था मॅनिप्युलेटिव्ह डिझाईनवर अधिक लक्ष देत आहेत, ज्यामुळे उद्योगाला अधिक पारदर्शकतेच्या दिशेने नेले पाहिजे.
पुन्हा विचार करण्याची सुविधा
आम्ही सोयीसुविधा योग्य नसलेली चांगली मानतो. जलद, सोपे चांगले आहे, कमी स्टेप्स चांगल्या आहेत. परंतु जेव्हा आम्ही योग्य निवड करतो तेव्हा सोयीचा खर्च असतो. चांगला प्रश्न असा नाही की "मी हे कसे सोपे करू शकतो?" परंतु "मला ते कुठे राहायचे आहे आणि मला कुठे विराम हवे आहे?"
नियमित, किराणा, भाडे, वाहतूक आणि बिल यासारख्या नियोजित खर्चासाठी, घर्षणरहित पेमेंट हे एक गिफ्ट आहे. विवेकाधीन, भावनिक किंवा आवेगपूर्ण खर्चासाठी, थोडीशी घर्षण हा स्वयं-काळजीचा एक प्रकार आहे.
अंतिम विचार
डिजिटल वॉलेट्स आणि वन-क्लिक चेकआउट यशस्वी होतात कारण ते घर्षण काढून टाकतात आणि घर्षण हे आपल्या मनातून अधिक खर्च होण्यापासून संरक्षित करण्याच्या मार्गांपैकी एक आहे. पेमेंट जवळजवळ अदृश्य करून, ते पेमेंट करण्याचा त्रास कमी करतात, दुसऱ्या विचारांसाठी वेळ कमी करतात आणि एकूण रनिंग लपवतात. तातडीचे संकेत, वैयक्तिकृत ऑफर आणि संग्रहित पेमेंट तपशीलांसह, ते कमीत कमी प्रतिरोधक खरेदीचा मार्ग बनतात.
तुम्हाला टूल्स सोडण्याची गरज नाही. गार्डरेलची आवश्यकता असलेल्या गोष्टी म्हणून सोयीचा विचार करा: जिथे तुम्ही असुरक्षित आहात तिथे पॉज जोडा, खर्च दृश्यमान करा, तुमच्या सर्वात कमकुवत जागा मधून सेव्ह केलेले कार्ड हटवा आणि बजेट टेक्नॉलॉजी सेट करणे शांतपणे ओव्हरराईड करू शकत नाही. तुम्ही खरेदी केलेल्या गोष्टी तुम्हाला प्रत्यक्षात हवे असलेल्या गोष्टी आहेत याची खात्री करण्यासाठी थोडीशी जाणीवपूर्वक घर्षण खूप मदत करते.
स्त्रोत आणि पुढील वाचन
- https://doi.org/10.1023/A:1008196717017
- https://doi.org/10.1287/mksc.17.1.4
- https://arxiv.org/abs/2401.09937
- https://www.rbi.org.in/Scripts/NotificationUser.aspx?Id=11668&Mode=0
- https://www.rbi.org.in/Scripts/BS_ViewMasDirections.aspx?id=12159
- https://www.npci.org.in/what-we-do/upi/product-statistics
नेहमी विचारले जाणारे प्रश्न
जेव्हा रेट वाढतात, तेव्हा नवीन जारी केलेले बाँड्स जास्त इंटरेस्ट देतात. कमी इंटरेस्ट देणारे जुने बाँड्स कमी आकर्षक बनतात, त्यामुळे त्यांचे उत्पन्न नवीन रेटशी जुळत नाही तोपर्यंत त्यांची मार्केट किंमत कमी होते. बाँडची मॅच्युरिटी जितकी जास्त असेल, तितकी किंमत कमी जास्त असते, म्हणूनच दीर्घकालीन डेब्ट फंडवर सर्वात जास्त परिणाम होतो.
इंटरेस्ट रेट्समध्ये बदल करण्यासाठी बाँड किंवा डेब्ट फंडची किंमत किती संवेदनशील आहे हे कालावधी मोजते. 5 चा सुधारित कालावधी म्हणजे विपरीत दिशेने, रेटमधील प्रत्येक टक्केवारी पॉईंट मूव्हसाठी किंमत जवळपास 5% पर्यंत बदलेल. डेब्ट फंड फॅक्ट शीट प्रत्येक महिन्याला हा आकडा प्रकाशित करतात.
रेपो रेट वाढ सामान्यपणे दीर्घकालीन डेब्ट फंडच्या किंमती कमी करते, नवीन एफडी आणि लिक्विड फंडवर उत्पन्न वाढवते, रेपो-लिंक्ड फ्लोटिंग-रेट लोनवर ईएमआय वाढवते आणि मोठ्या प्रमाणात मौल्यवान स्टॉकवर दबाव आणू शकते. बँकांना व्यापक मार्जिन दिसू शकते. एकूण परिणाम आरबीआय वाढ का होत आहे आणि मार्केट यापूर्वीच काय अपेक्षित आहेत यावर अवलंबून असते.
नाही. उच्च एफडी रेट्स शॉर्ट-टर्म पैशांसाठी उपयुक्त आहेत, परंतु जेव्हा रेट सायकल बदलते तेव्हा नवीन डिपॉझिटवरील रेट्स कमी होतात आणि तुमच्या स्लॅब रेटवर एफडी इंटरेस्ट टॅक्स आकारला जातो. सर्व गोष्टी एफडीमध्ये हलवल्याने दीर्घकालीन इक्विटी वाढ देखील कमी होते. लॅडर आणि वैविध्यपूर्ण वाटप चांगले काम करते.