जर तुम्ही उच्च टॅक्स स्लॅबमध्ये असाल आणि 60 पर्यंत पैसे स्पर्श न केल्यास कॉर्पोरेट NPS सहसा निवड करणे योग्य आहे. तुमच्या नियोक्त्याचे मूलभूत वेतनाच्या 14% पर्यंतचे योगदान अधिक DA नवीन टॅक्स प्रणाली अंतर्गत टॅक्स-कपातयोग्य आहे (खासगी कर्मचाऱ्यांसाठी जुन्या प्रणाली अंतर्गत 10%). ट्रेड-ऑफ हे एक लाँग लॉक-इन आणि कॉर्पसच्या भागावर अनिवार्य ॲन्युइटी आहे, आता बहुतांश प्रायव्हेट सेक्टर सबस्क्रायबर्ससाठी किमान 20%.
मुख्य टेकअवे
- कॉर्पोरेट NPS ही तुमच्या नियोक्त्याद्वारे ऑफर केलेली राष्ट्रीय पेन्शन सिस्टीम आहे, जी तुमच्या CTC चा एक भाग थेट तुमच्या NPS अकाउंटमध्ये देय करते.
- कलम 80CCD(2) (इन्कम-टॅक्स कायदा, 2025 मध्ये समाविष्ट) अंतर्गत न्यायाधिकरण कपातयोग्य आहे, जे दोन्ही टॅक्स प्रणालीमध्ये 1 एप्रिल 2026 पासून लागू होते: नवीन व्यवस्थेमध्ये मूलभूत + DA च्या 14% पर्यंत आणि खासगी-क्षेत्रातील कर्मचाऱ्यांसाठी जुन्या प्रणालीमध्ये 10% पर्यंत.
- ही कपात 80C-प्रकारच्या इन्व्हेस्टमेंटसाठी ₹1.5 लाख मर्यादेच्या बाहेर आहे.
- पीएफआरडीएच्या डिसेंबर 2025 च्या नियमांनुसार बहुतांश गैर-सरकारी ग्राहकांना कॉर्पसच्या 80% रक्कम 60 वर एकरकमी म्हणून घेण्यास अनुमती आहे, किमान 20% वार्षिकीमध्ये आहे.
- ऑक्टोबर 2025 पासून, मल्टीपल स्कीम फ्रेमवर्क नॉन-गव्हर्नमेंट सबस्क्रायबर्सना 100 % इक्विटी असलेल्या स्कीम निवडण्याची परवानगी देते.
- जर तुम्हाला लिक्विडिटीची आवश्यकता असेल, निवृत्तीच्या जवळ असेल तर ते कमी योग्य आहे.
भारतातील अनेक वेतनधारी कर्मचाऱ्यांना काही वेळी कॉर्पोरेट NPS ऑफर केले जातात, अनेकदा ऑनबोर्डिंग किंवा सॅलरी सुधारणा दरम्यान. ऑफर सामान्यपणे ट्रेड-ऑफशिवाय एक किंवा दोन वाक्यात स्पष्ट केली जाते. या गाईडमध्ये कॉर्पोरेट NPS म्हणजे काय, टॅक्स लाभ कसे काम करते, 2025 आणि 2026 मध्ये काय बदलले आणि कसे निवडावे हे कसे ठरवायचे ते कव्हर केले जाते.
कॉर्पोरेट एनपीएस म्हणजे काय?
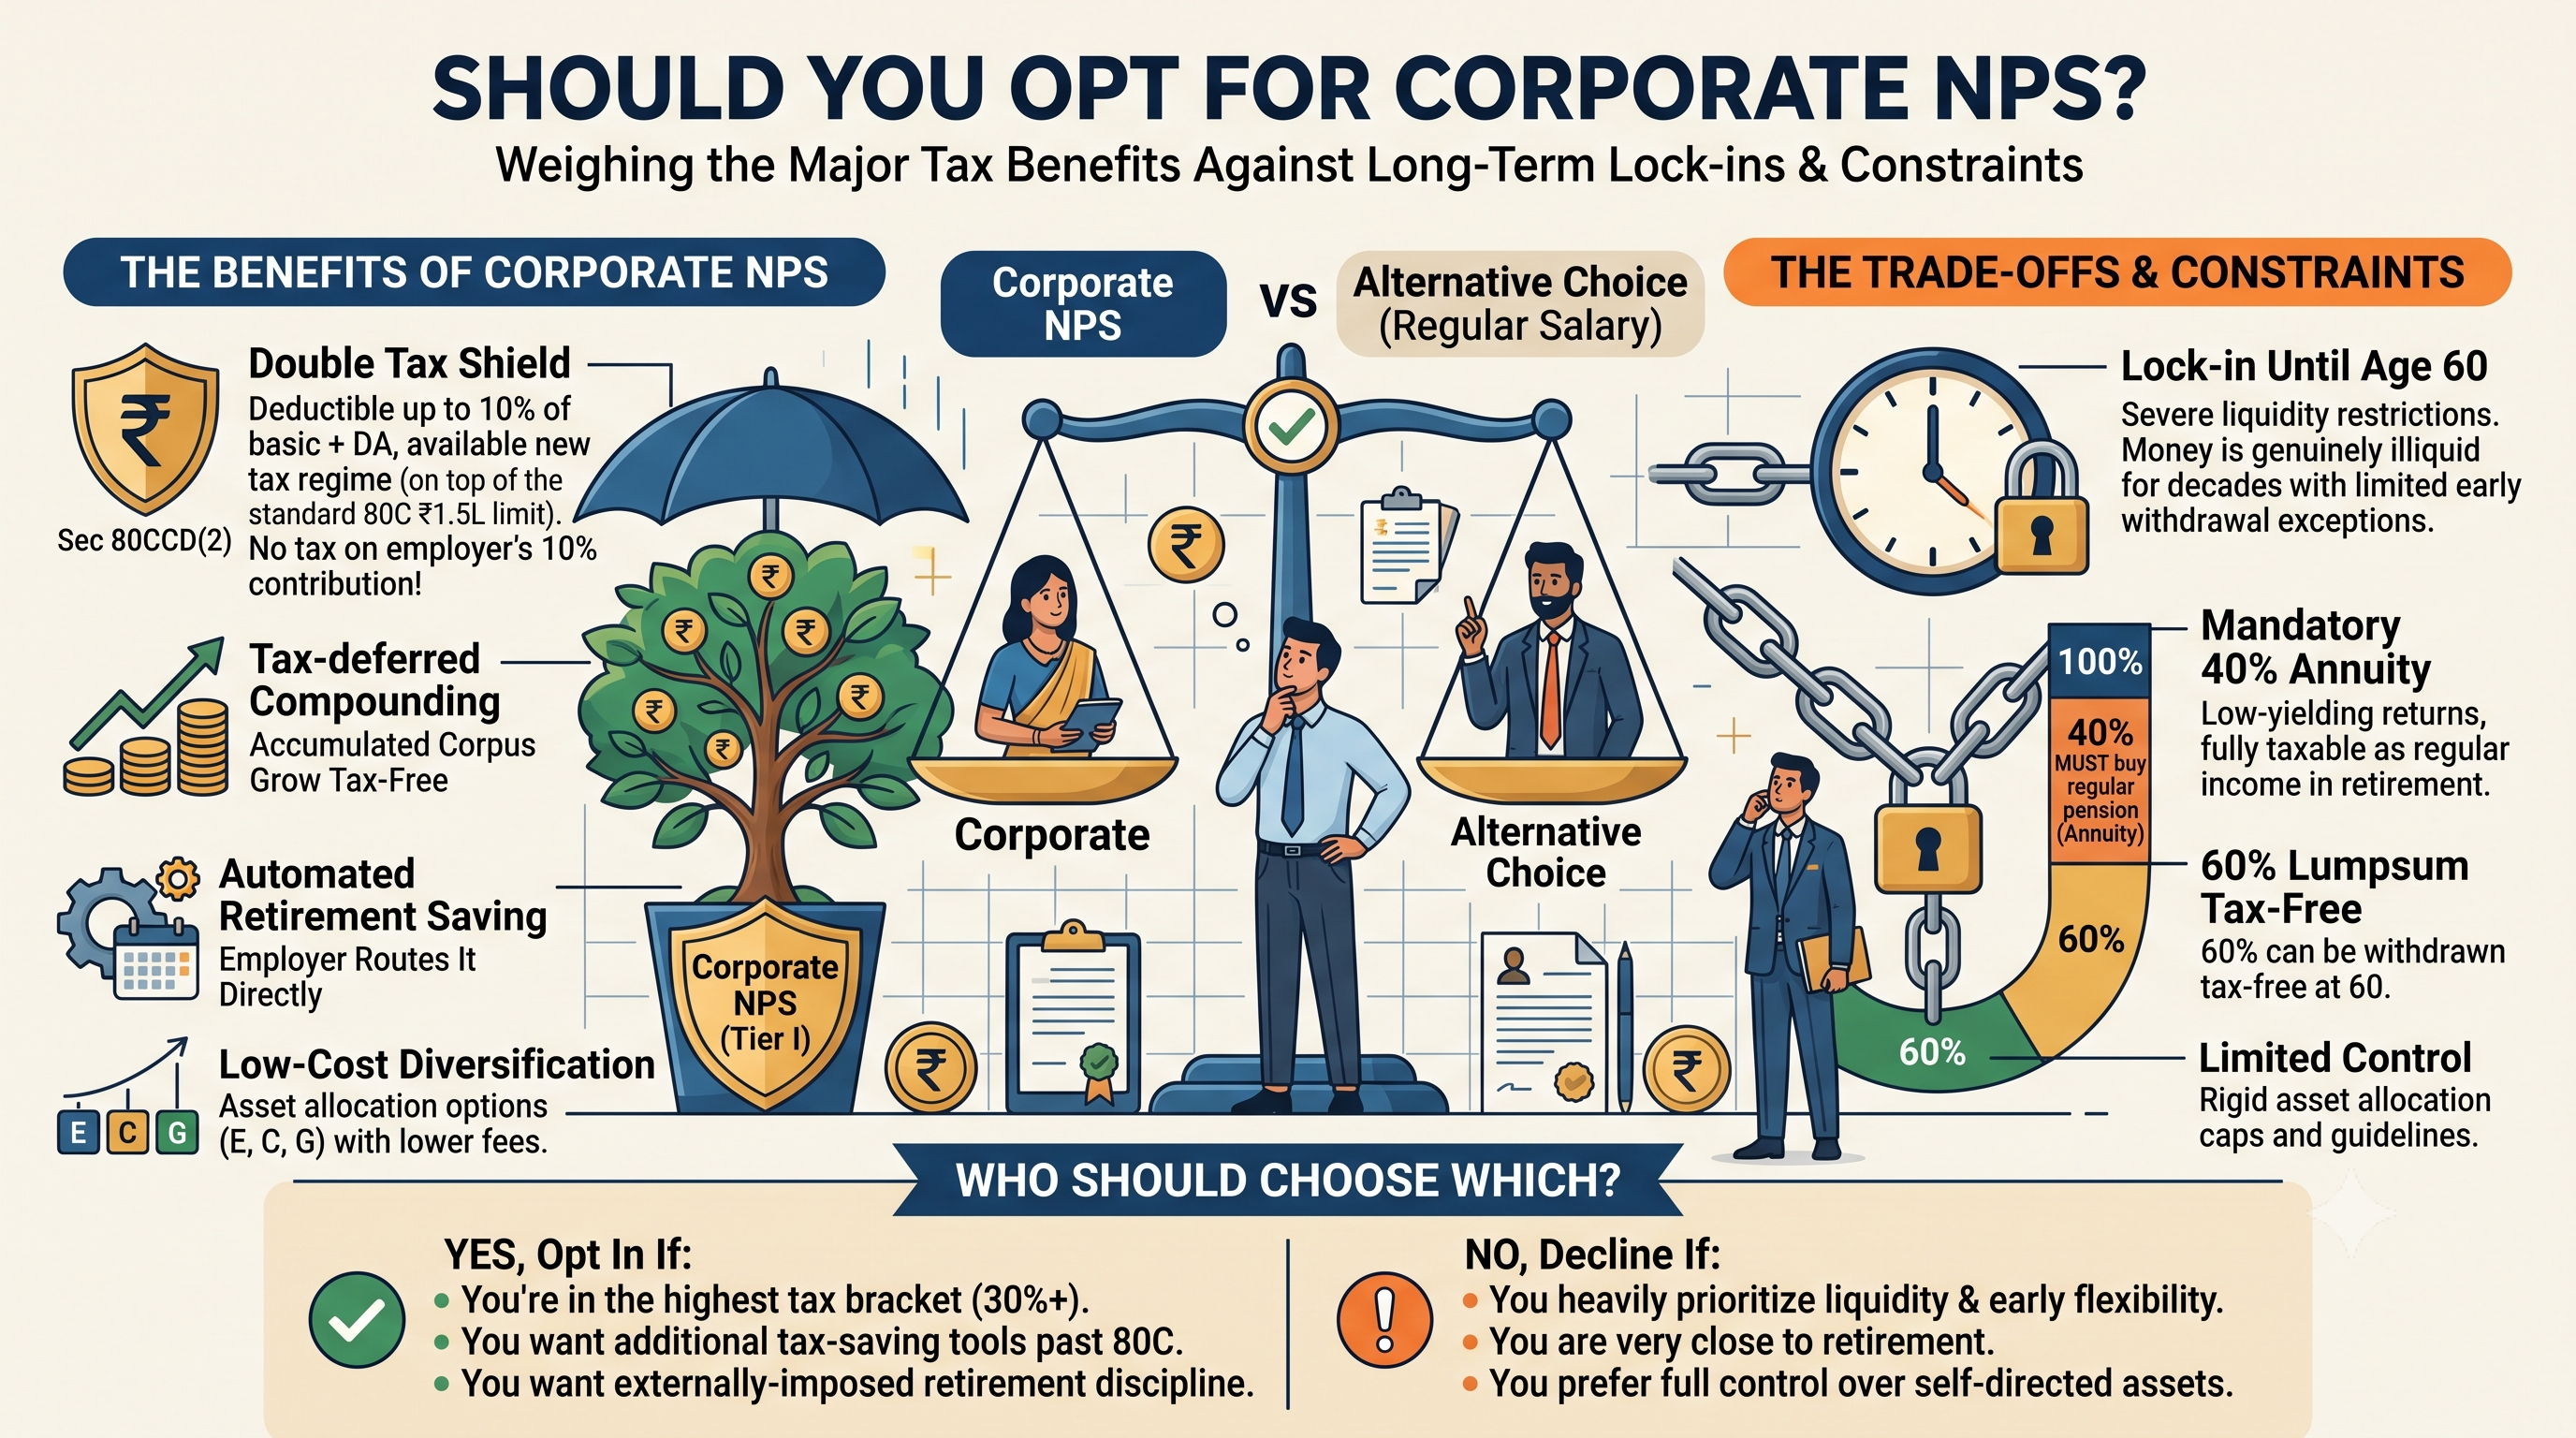
कॉर्पोरेट NPS ही नॅशनल पेन्शन सिस्टमची एक आवृत्ती आहे, ज्यामध्ये तुमचा नियोक्ता PFRDA मध्ये नोंदणी करतो आणि तुमच्या खर्च-टू-कंपनी (CTC) चा भाग म्हणून तुमच्या NPS खात्यात तुमच्या वेतनाचा काही भाग योगदान देतो. तुम्ही तुमचे स्वत:चे स्वैच्छिक योगदान देखील जोडू शकता.
नॅशनल पेन्शन सिस्टीम ही पेन्शन फंड रेग्युलेटरी अँड डेव्हलपमेंट ऑथोरिटी (PFRDA) द्वारे नियमित सरकार-समर्थित, परिभाषित-योगदान निवृत्ती योजना आहे. हे पहिल्यांदा सरकारी कर्मचाऱ्यांसाठी सुरू करण्यात आले होते आणि नंतर सर्व भारतीय नागरिकांसाठी उघडले गेले. कॉर्पोरेट एनपीएस हे एनपीएस अकाउंट उघडण्यापासून ते केवळ फंड कसे दिले जाते ते वेगळे आहेः नियोक्ता आपल्या सीटीसी कडून पैसे पाठवतो, जे विशिष्ट टॅक्स वजावटीला अनलॉक करते.
कॉर्पोरेट NPS कसे कार्य करते?
- तुमचा नियोक्ता पॉईंट ऑफ प्रेझेन्स (POP) द्वारे NPS कॉर्पोरेट मॉडेल अंतर्गत रजिस्टर करतो.
- आपण निवड करता आणि आपल्याला पर्मनंट रिटायरमेंट अकाउंट नंबर (PRAN) मिळेल किंवा आपले विद्यमान अकाउंट लिंक करा.
- तुमचे सॅलरी रिस्ट्रक्चर केले जाते जेणेकरून बेसिक + DA ची निवडलेली टक्केवारी प्रत्येक महिन्याला तुमच्या NPS टियर I अकाउंटमध्ये जाते.
- तुमचे पैसे तुम्ही निवडलेल्या पेन्शन फंड मॅनेजरद्वारे इक्विटी, कॉर्पोरेट बाँड्स आणि सरकारी सिक्युरिटीजमध्ये इन्व्हेस्ट केले जातात.
- निवृत्तीच्या वेळी, तुम्ही कॉर्पसचा भाग एकरकमी रक्कम म्हणून काढता आणि उर्वरित रक्कम ॲन्युइटी खरेदी करण्यासाठी वापरता.
कॉर्पोरेट NPS सामान्यपणे CTC-न्युट्रल असते. तुमचा नियोक्ता तुम्हाला अतिरिक्त पैसे देत नाही; हे करपात्र सॅलरी म्हणून तुमच्या विद्यमान पॅकेजचा भाग NPS मध्ये देय करीत आहे.
कॉर्पोरेट NPS चा टॅक्स लाभ काय आहे?
कॉर्पोरेट NPS चा विचार करण्याचे मुख्य कारण म्हणजे नियोक्त्याच्या योगदानासाठी कपात होय, ज्याला पारंपारिकपणे सेक्शन 80CCD(2) म्हणून ओळखले जाते. इन्कम टॅक्स कायदा, 2025 सह 1 एप्रिल 2026 पासून लागू, नवीन सेक्शन नंबरसह नवीन कायद्यामध्ये तरतूद केली गेली आहे आणि लाभ सुरू राहतो.
फीचर | जुनी टॅक्स व्यवस्था | नवीन टॅक्स प्रणाली |
नियोक्ता योगदान मर्यादा (खासगी क्षेत्र) | बेसिकचे 10 % + डीए | बेसिकचे 14 % + डीए |
नियोक्ता योगदान मर्यादा (सरकार) | बेसिकचे 14 % + डीए | बेसिकचे 14 % + डीए |
₹1.5 लाख 80C-प्रकार मर्यादेसाठी गणना? | नाही | लागू नाही |
स्वत:च्या योगदानासाठी अतिरिक्त ₹50,000 (80CCD(1B)) | होय | नाही |
दोन पॉईंट्स ही कपात मौल्यवान बनवतात:
- हे स्टँडर्ड कपातीसह नवीन टॅक्स प्रणालीमध्ये अनुमती असलेल्या काही कपातींपैकी एक आहे.
- हे तुमच्या इतर टॅक्स-सेव्हिंग इन्व्हेस्टमेंट व्यतिरिक्त आहे.
तुम्ही किती टॅक्स सेव्ह करू शकता? एक कार्यरत उदाहरण
समजा तुमचे वार्षिक बेसिक सॅलरी प्लस DA ₹12 लाख आहे आणि तुम्ही नवीन प्रणाली अंतर्गत 30% स्लॅबमध्ये आहात.
- नियोक्ता NPS योगदान 14 %: ₹1,68,000 प्रति वर्ष
- 4 % सेससह टॅक्स रेट: 2 %
- अंदाजित वार्षिक टॅक्स बचत: जवळपास ₹52,400
20 वर्षांपेक्षा जास्त, ते गुंतवलेल्या पैशांवरील वाढीची गणना करण्यापूर्वी टॅक्स डिफर्डमध्ये ₹10 लाखांपेक्षा जास्त आहे.
टॅक्स-फ्री नियोक्ता योगदानावर कोणतीही अप्पर कॅप आहे का?
होय. EPF, NPS आणि सेवानिवृत्ती निधीमध्ये ₹7.5 लाखांहून अधिक असलेल्या नियोक्त्याचे एकत्रित योगदान अतिरिक्त उत्पन्नासह अनुलाभ म्हणून करपात्र आहे. बहुतांश कर्मचारी या कॅपवर पोहोचणार नाहीत, परंतु मोठ्या EPF योगदान असलेल्या उच्च कमाई करणाऱ्यांनी 14% निवडण्यापूर्वी तपासणे आवश्यक आहे.
2025 आणि 2026 मध्ये NPS मध्ये काय बदलले?
गेल्या वर्षी एनपीएसमध्ये लक्षणीयरीत्या बदल झाला आहे आणि 40% अनिवार्य अॅन्युइटी आता बहुतांश कॉर्पोरेट कर्मचाऱ्यांना लागू होत नाही असे जुन्या लेखांमध्ये म्हटले आहे.
गैर-सरकारी सबस्क्रायबर्ससाठी नवीन बाहेर पडण्याचे नियम (डिसेंबर 2025)
डिसेंबर 2025 मध्ये अधिसूचित PFRDA चे सुधारित एक्झिट रेग्युलेशन्स, कॉर्पोरेट NPS सदस्यांसह गैर-सरकारी सबस्क्रायबर्सना लागू होतात:
सामान्य बाहेर पडण्याच्या वेळी कॉर्पस (वय 60) | तुम्ही काय करू शकता |
₹ 8 लाख पर्यंत | लंपसम म्हणून 100% विद्ड्रॉ करा; कोणत्याही ॲन्युइटीची आवश्यकता नाही |
₹ 8 लाख ते ₹ 12 लाख | लंपसम म्हणून ₹6 लाख पर्यंत घ्या आणि उर्वरित रक्कम सिस्टीमॅटिक विद्ड्रॉल किंवा ॲन्युइटी म्हणून घ्या किंवा ॲन्युइटीमध्ये किमान 20% सह लंपसम 80% पर्यंत घ्या |
₹12 लाखांपेक्षा अधिक | लंपसम म्हणून 80% पर्यंत विद्ड्रॉ करा; ॲन्युइटी खरेदी करण्यासाठी किमान 20% वापरा |
60 पूर्वी प्री-मॅच्युअर एक्झिटसाठी, नियम कठोर असतात: जर कॉर्पस ₹5 लाखांपेक्षा जास्त असेल तर केवळ 20% पर्यंत लंपसम म्हणून घेतले जाऊ शकते आणि किमान 80% ने ॲन्युइटी खरेदी करणे आवश्यक आहे.
बाहेर पडण्यापूर्वी आंशिक विद्ड्रॉल मुलांचे शिक्षण किंवा लग्न, पहिले घर खरेदी किंवा निर्माण करणे किंवा गंभीर आजारावर उपचार यासारख्या विशिष्ट उद्देशांसाठी तुमच्या स्वत:च्या योगदानाच्या 25 % पर्यंत मर्यादित आहे, जे फ्रिक्वेन्सी मर्यादेच्या अधीन आहे.
एकाधिक स्कीम फ्रेमवर्क अंतर्गत अधिक इक्विटी निवड (ऑक्टोबर 2025)
1 ऑक्टोबर 2025 पासून, PFRDA ची मल्टीपल स्कीम फ्रेमवर्क (MSF) गैर-सरकारी सदस्यांना 100% इक्विटीच्या पर्यायांसह पेन्शन फंड व्यवस्थापकांद्वारे ऑफर केलेल्या अतिरिक्त योजनांमधून निवडण्याची परवानगी देते. यामुळे एनपीएसची सर्वात मोठी टीका झाली आहे: तरुण गुंतवणूकदारांसाठी मर्यादित इक्विटी एक्सपोजर.
तुम्ही आधीच केलेली इन्व्हेस्टमेंट निवड
- ॲक्टिव्ह निवड: तुम्ही PFRDA मर्यादेच्या आत इक्विटी (E), कॉर्पोरेट बाँड्स (C) आणि सरकारी सिक्युरिटीज (G) मध्ये तुमचे स्वत:चे वाटप सेट करता.
- ऑटो चॉईस: तुमच्या वयानुसार इक्विटी कमी करणारा लाईफ-सायकल फंड. आक्रमक (LC75), मध्यम (LC50) आणि कन्झर्वेटिव्ह (LC25) पर्याय उपलब्ध आहेत.
महत्त्वाचे: पीएफआरडीएच्या बाहेर पडण्याच्या नियमांमध्ये बदल होऊ शकतात. ऐतिहासिकदृष्ट्या, बाहेर पडताना काढलेल्या कॉर्पसपैकी 60% टॅक्स-फ्री आहे आणि ॲन्युइटी इन्कम तुमच्या स्लॅब रेटवर टॅक्स आकारला जातो. जेव्हा तुम्ही निवृत्तीच्या जवळ असाल तेव्हा 2025 नियमांतर्गत किती मोठी लंपसम अनुमती आहे यावर टॅक्स आकारला जातो ते तपासा.
कॉर्पोरेट NPS चे ट्रेड-ऑफ काय आहेत?
1. तुमचे पैसे 60 पर्यंत लॉक-इन केले आहेत
NPS हे रिटायरमेंट प्रॉडक्ट आहे. मर्यादित आंशिक विद्ड्रॉल आणि कठोर प्री-मॅच्युअर-एक्झिट नियमांव्यतिरिक्त, तुमचे पैसे 60 पर्यंत इन्व्हेस्ट केले जातात. तुम्ही दीर्घकाळ इन्व्हेस्ट करणे देखील निवडू शकता. जर तुम्हाला पुढील दशकात बिझनेस, सब्बॅटिकल किंवा परदेशात मूव्हसाठी पैशांची आवश्यकता असेल तर लॉक-इन हा वास्तविक खर्च आहे.
2. कॉर्पसचा भाग ॲन्युइटी खरेदी करणे आवश्यक आहे
नवीन नियमांनुसार, कमीतकमी 20% मोठ्या कॉर्पसची ॲन्युइटी खरेदी करणे आवश्यक आहे. भारतातील ॲन्युइटी रेट ऐतिहासिकदृष्ट्या सामान्य आहेत आणि ॲन्युइटी इन्कम तुमच्या स्लॅब रेटवर टॅक्स पात्र आहे. ॲन्युइटी तुम्हाला सुरक्षित, आजीवन इन्कम देते, परंतु पैसे इन्व्हेस्ट करण्यापेक्षा ते कमी लवचिक आणि अनेकदा कमी उत्पन्न देते.
3. पूर्णपणे सेल्फ-डायरेक्ट इन्व्हेस्टिंगपेक्षा कमी लवचिकता
एमएसएफने निवड विस्तृत केली आहे, परंतु तुम्ही अद्याप कोणत्याही म्युच्युअल फंड किंवा स्टॉक ऐवजी पेन्शन फंड मॅनेजर आणि मंजूर स्कीममध्ये निवड करता. मर्यादा असलेल्या काही इन्व्हेस्टरसाठी. इतरांसाठी, ही एक स्वागत सुलभता आहे.
4. कमी टेक-होम पे
कॉर्पोरेट NPS सामान्यपणे CTC-न्युट्रल असल्याने, तुमचे मासिक इन-हँड सॅलरी NPS मध्ये रूट केलेल्या रकमेद्वारे येते. तुमचे मासिक बजेट आणि आपत्कालीन फंड हे शोषून घेऊ शकतात याची खात्री करा.
कॉर्पोरेट NPS वर्सिज EPF वर्सिज वेतन म्हणून घेणे
फॅक्टर | कॉर्पोरेट NPS | ईपीएफ | सॅलरी म्हणून घ्या आणि स्वत:ची गुंतवणूक करा |
योगदानावर टॅक्स | कपातयोग्य (14% नवीन/10% जुने) | नियोक्त्याच्या शेअर मर्यादेत सूट | स्लॅब रेट वर टॅक्स |
रिटर्न | मार्केट-लिंक्ड | वार्षिक घोषित फिक्स्ड रेट | तुमच्या निवडीवर अवलंबून असते |
इक्विटी एक्सपोजर | एमएसएफ अंतर्गत 100 % पर्यंत | थेट काहीही नाही | पूर्ण नियंत्रण |
लिक्विडिटी | 60 पर्यंत कमी | आंशिक विद्ड्रॉलला अनुमती आहे | उच्च |
निवृत्तीच्या वेळी | 80% पर्यंत लंपसम, ≥ 20% ॲन्युइटी | पूर्ण लंपसम | पूर्ण लवचिकता |
वास्तविक प्रश्न असा आहे की "एनपीएस चांगले आहे का?" परंतु "माझ्या सीटीसीचा हा भाग एनपीएसमध्ये रुट करण्याचा टॅक्स नंतरचा लाभ हे पैसे मुक्तपणे उपलब्ध असण्याच्या मूल्यापेक्षा जास्त आहे का?"
कॉर्पोरेट एनपीएस कोणी निवडावे?
जर तुम्ही असाल तर कॉर्पोरेट NPS अर्थपूर्ण असतात:
- 20 % किंवा 30 % टॅक्स स्लॅबमध्ये, जिथे कपात दरवर्षी अर्थपूर्ण रक्कम सेव्ह करते;
- नवीन टॅक्स प्रणालीवर, जिथे इतर काही कपात उपलब्ध आहेत;
- आधीपासूनच तुमची 80C लिमिट जुन्या व्यवस्थेत वापरली आहे आणि अधिक टॅक्स-कार्यक्षम निवृत्ती बचत हवी आहे;
- निवृत्तीपासून 10 किंवा अधिक वर्षे, त्यामुळे पैशांकडे कम्पाउंड होण्याची वेळ आहे;
- ज्या व्यक्तीस लॉक-इन उपयुक्त शिस्त मानली जाते जे तुम्हाला निवृत्तीच्या बचतीत अडकण्यास रोखते.
कोण वाजवीपणे नाकारू शकतो?
तुम्ही कॉर्पोरेट NPS वगळू किंवा मर्यादित करू शकता जर तुम्ही:
- कमी किंवा शून्य टॅक्स ब्रॅकेटमध्ये आहेत, जिथे बचत लहान आहे;
- आता कॅश फ्लोची आवश्यकता आहे, उदाहरणार्थ उच्च इंटरेस्ट लोन रिपेमेंट करण्यासाठी किंवा आपत्कालीन फंड तयार करण्यासाठी;
- रिटायरमेंटच्या काही वर्षांच्या आत आहेत आणि आधीच रिटायरमेंट इन्कम प्लॅन आहे;
- कायमस्वरुपी परदेशात जाण्याची अपेक्षा आहे आणि लवचिकता हवी आहे;
- उच्च EPF योगदान आहे जे तुम्हाला आधीच ₹7.5 लाख एकूण कॅपच्या जवळ आणले आहे.
तुम्हाला पूर्ण 14 % निवडण्याची गरज नाही. अनेक नियोक्ता तुम्हाला कमी टक्केवारी निवडण्यास मदत करतात, जे टेक-होम पे सह टॅक्स सेव्हिंग्स बॅलन्स करू शकतात.
कसे निवडावे: स्टेप-बाय-स्टेप चेकलिस्ट
- तुमची कंपनी NPS कॉर्पोरेट मॉडेल ऑफर करते की नाही आणि कोणत्या टक्केवारीला अनुमती आहे ते HR ला विचारा.
- नियमांची तुलना करा. एनपीएस सह आणि त्याशिवाय दोन्ही प्रणाली अंतर्गत तुमचा टॅक्स कॅल्क्युलेट करा
- ₹7.5 लाखांच्या एकूण मर्यादेच्या आत राहण्यासाठी तुमचे EPF योगदान तपासा.
- पेन्शन फंड मॅनेजर निवडा आणि एकतर ॲक्टिव्ह निवड, ऑटो चॉईस किंवा योग्य एमएसएफ स्कीम निवडा.
- तुमचे नॉमिनेशन सेट करा आणि तुमचे PRAN तपशील सुरक्षित ठेवा.
- सॅलरी सुधारणा दरम्यान वार्षिक रिव्ह्यू करा आणि तुमचे वयानुसार तुमचे वाटप रिबॅलन्स करा.
बॉटम लाईन
- कॉर्पोरेट एनपीएस भारताच्या नवीन टॅक्स प्रणालीत शिल्लक काही अर्थपूर्ण टॅक्स कपातींपैकी एक ऑफर करते आणि 2025 सुधारणांनी ते अधिक आकर्षक बनवले आहे: अधिक इक्विटी निवड, मोठ्या कॉर्प्ससाठी 80% लंपसम आणि लहान मुलांसाठी पूर्ण विद्ड्रॉल. ट्रेड-ऑफ वास्तविक असतात: लाँग लॉक-इन, कॉर्पसच्या भागावर अनिवार्य ॲन्युइटी आणि कमी टेक-होम पे.
- जर तुम्ही उच्च टॅक्स स्लॅबमध्ये असाल, तर तुमचा आपत्कालीन फंड ठेवा आणि 60 पर्यंत पैसे ठेवणे आरामदायी असेल, तर निवडणे सामान्यपणे एक योग्य निवड आहे. जर लिक्विडिटी तुमच्यासाठी अधिक महत्त्वाची असेल तर लहान टक्केवारी किंवा ती पूर्णपणे वगळणे तितकेच वाजवी असू शकते. तुमचे स्वत:चे नंबर चालवून निर्णय घ्या, भरपाईच्या मीटिंगमध्ये ऑफर कशी सादर केली जाते याद्वारे नाही.
सोर्स
- https://www.pfrda.org.in/en/web/pfrda/w/pension-fund-regulatory-and-development-authority-exits-and-withdrawals-under-the-national-pension-system-amendment-regulations-2025
- https://npstrust.org.in/about-msf
- https://www.indiabudget.gov.in/
- https://www.incometaxindia.gov.in/income-tax-act-20251
- https://taxguru.in/income-tax/tax-income-excess-employer-contribution-funds-computation.html