फिक्स्ड डिपॉझिट (FDs) हे भारतातील सर्वात विश्वसनीय आणि व्यापकपणे वापरल्या जाणाऱ्या सेव्हिंग्स इन्स्ट्रुमेंट्सपैकी एक आहे, जे त्यांच्या साधेपणा आणि सुरक्षिततेसाठी मौल्यवान आहे. तरीही आश्चर्यकारकपणे मोठ्या संख्येने FD इन्व्हेस्टर, अगदी अनुभवी देखील, त्यांच्या जाहिरातींमध्ये "इंटरेस्ट रेट" प्रत्यक्षात काय डिलिव्हर करते हे चुकीचे समजतात. कम्पाउंडिंग कन्व्हेन्शन, टॅक्स ट्रीटमेंट आणि महागाई दरम्यान, एफडीच्या हेडलाईन रेट आणि त्याच्या वास्तविक दरम्यानचे अंतर, वास्तविक जगातील रिटर्न बहुतांश लोकांची प्रशंसा करण्यापेक्षा अधिक व्यापक असू शकते. हे अंतर निर्धारित करते की तुमची बचत प्रत्यक्षात वाढत आहे की नाही किंवा कालांतराने खरेदी शक्ती शांतपणे गमावत आहे. तुमचे पैसे खरोखरच कुठे आहेत याबद्दल योग्य निर्णय घेणे आवश्यक आहे.
फर्स्ट ट्रॅप: नाममात्र रेट वि. प्रभावी उत्पन्न
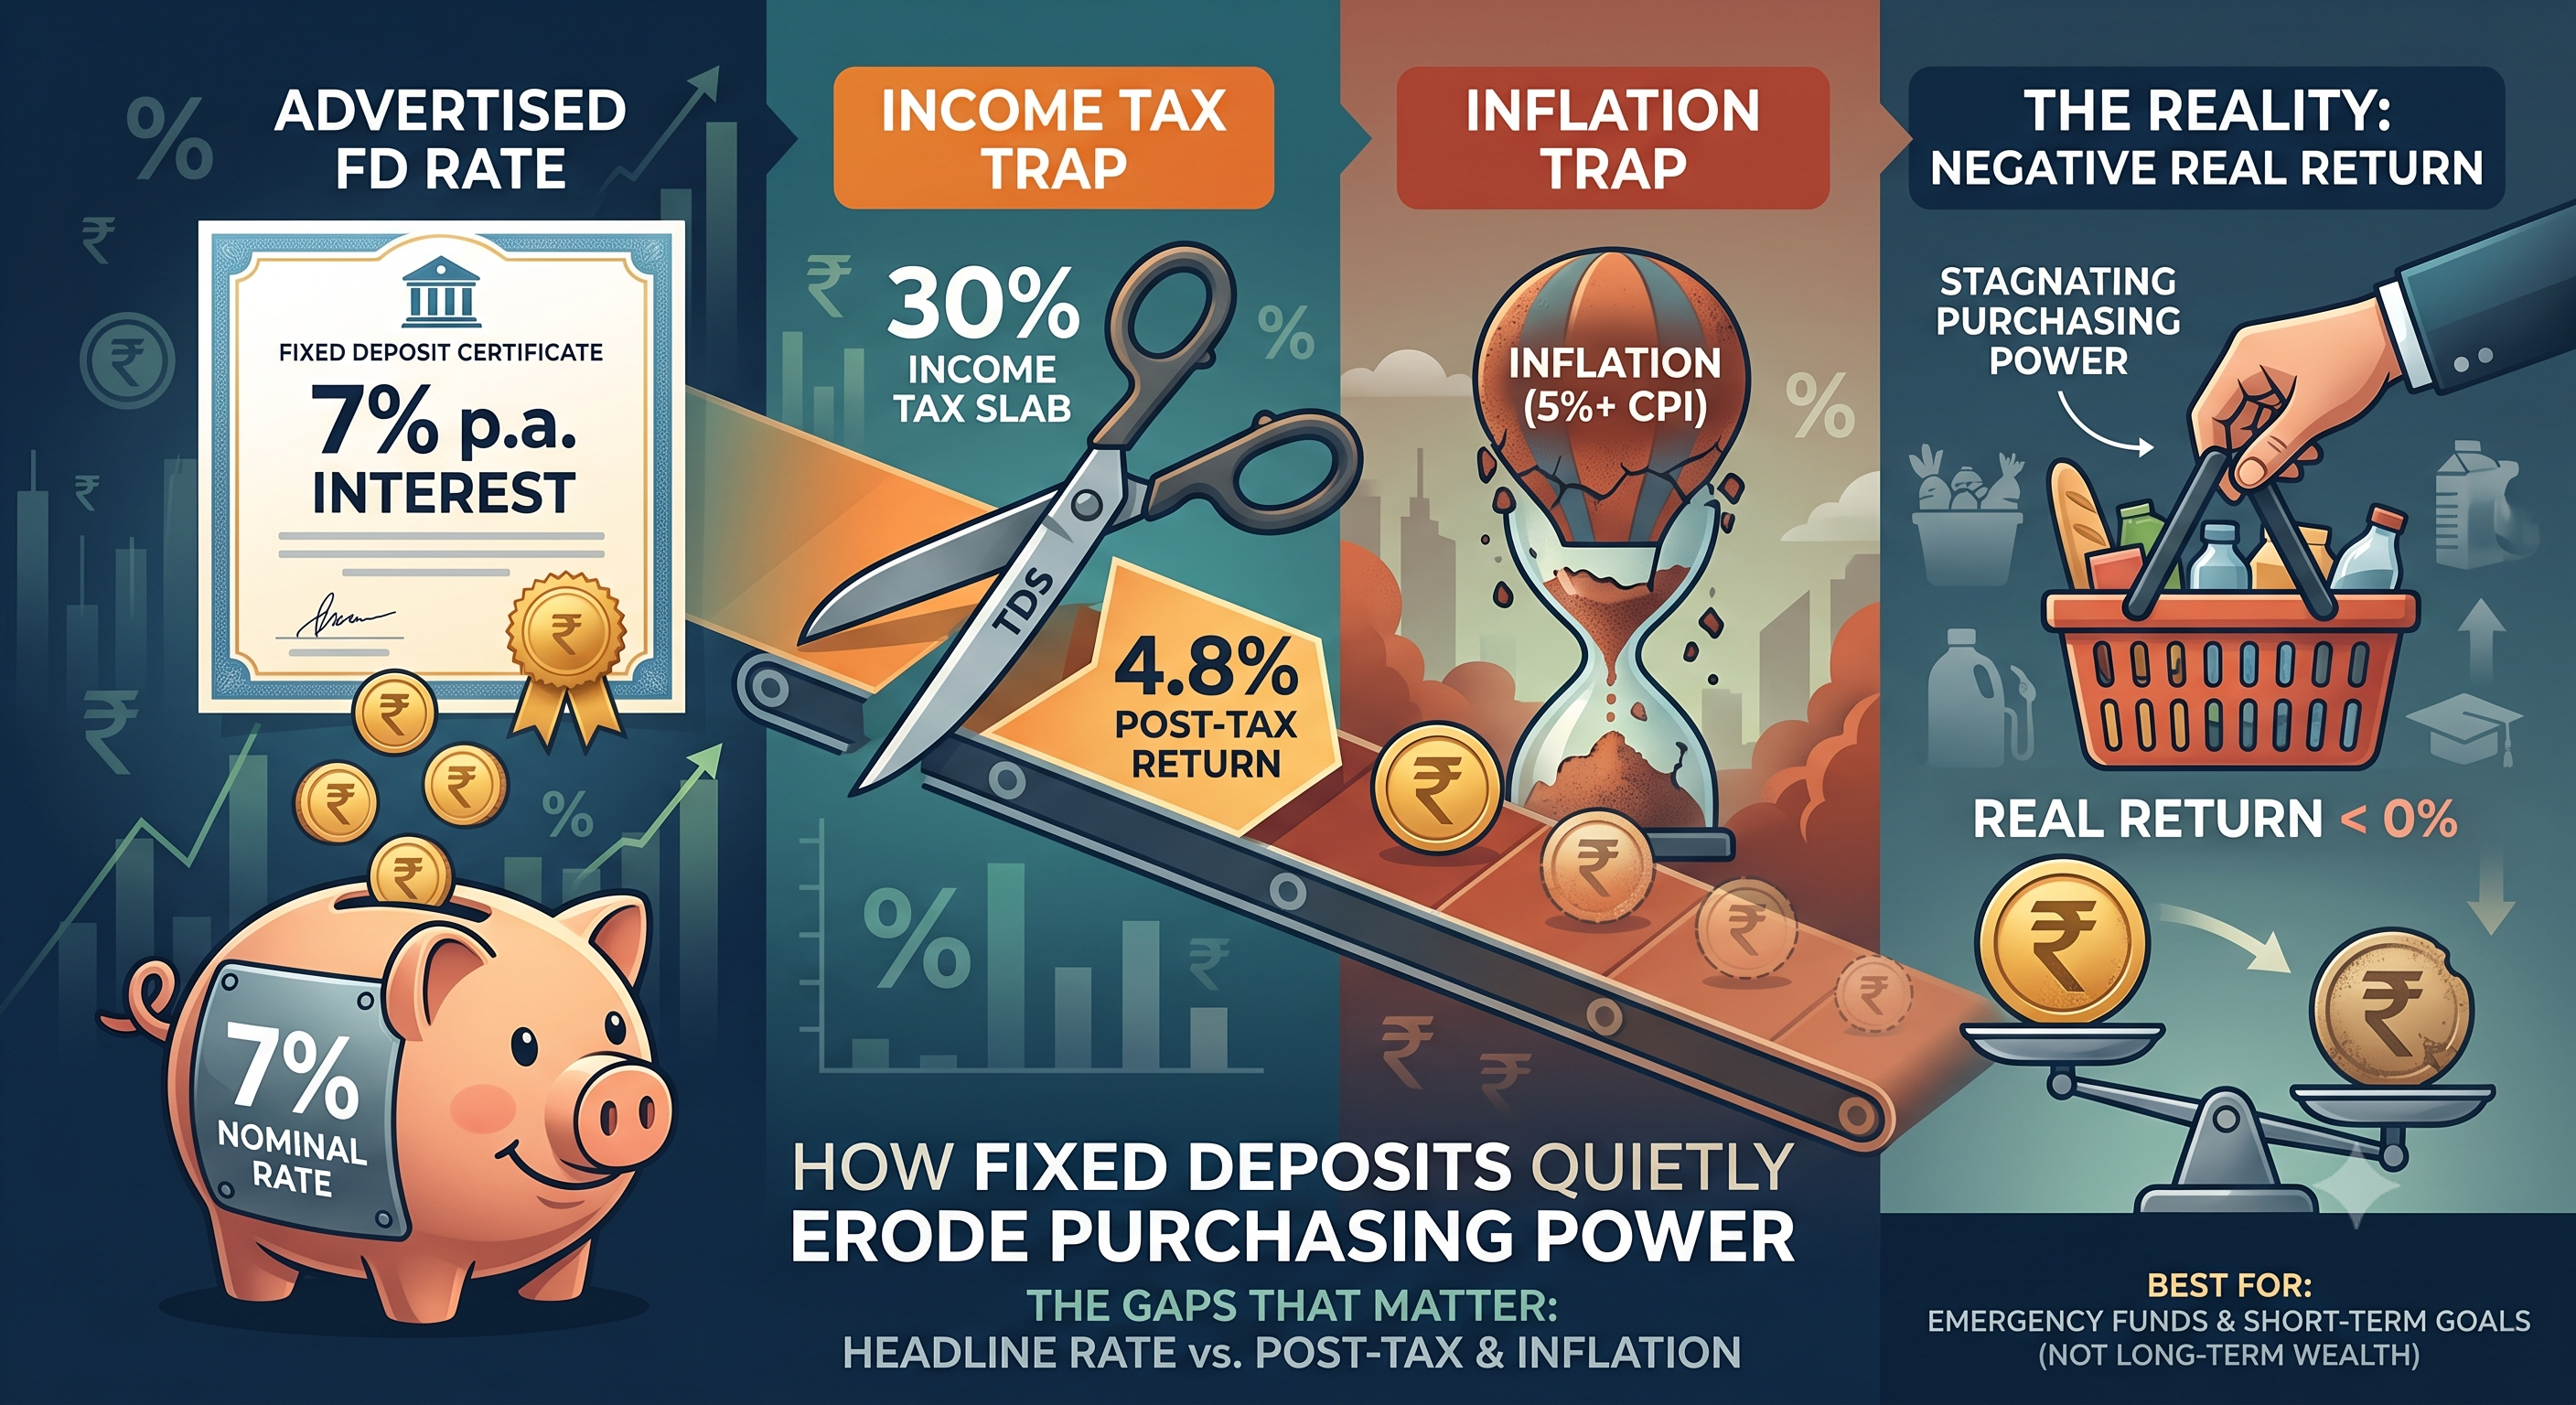
जेव्हा बँक एफडी रेटची जाहिरात करते, जसे की, प्रति वर्ष 7%, तेव्हा अनेक ठेवीदार असे गृहीत धरतात की त्यांचे पैसे एका वर्षात अचूकपणे 7% ने वाढतात. खरं तर, हा कोट केलेला रेट सामान्यपणे नाममात्र वार्षिक इंटरेस्ट रेट असतो आणि तुम्ही कमावलेली वास्तविक रक्कम एफडीच्या अटींमध्ये नमूद केलेल्या कम्पाउंडिंग फ्रिक्वेन्सीवर मोठ्या प्रमाणात अवलंबून असते.
बहुतांश भारतीय बँक एफडी तिमाहीला कम्पाउंड इंटरेस्ट, म्हणजे एका तिमाहीत कमवलेले इंटरेस्ट प्रिन्सिपलमध्ये जोडले जाते आणि पुढील तिमाहीचे इंटरेस्ट थोडे मोठे बेसवर कॅल्क्युलेट केले जाते. या कम्पाउंडिंग परिणामाचा अर्थ असा की प्रभावी वार्षिक उत्पन्न नाममात्र दरापेक्षा थोडे जास्त आहे - 7% नाममात्र दर कम्पाउंडेड तिमाही 7.19% च्या जवळ प्रभावी वार्षिक उत्पन्नासाठी काम करते. गॅपची ही विशिष्ट दिशा (नाममात्रापेक्षा थोडी जास्त परिणामकारक उत्पन्न) धोकादायक ट्रॅप नाही; अधिक महत्त्वाचे ट्रॅप इतरत्र असतात, खाली वर्णन केले आहे.
दुसरे, मोठे ट्रॅप: टॅक्स आकारणी तुमची वास्तविक रिटर्न लक्षणीयरित्या कमी करते
याठिकाणी बहुतांश FD इन्व्हेस्टर प्रत्यक्षात कमाई करीत आहेत याचा मोठ्या प्रमाणात अंदाज लावतात. एफडी मधून मिळणारे इंटरेस्ट इन्कम भारतात पूर्णपणे करपात्र आहे, तुमच्या एकूण उत्पन्नात जोडले जाते आणि तुमच्या लागू इन्कम टॅक्स स्लॅब रेटवर टॅक्स आकारला जातो - इतर काही इन्व्हेस्टमेंट इन्स्ट्रुमेंट प्रमाणेच एफडी इंटरेस्ट साठी कोणतेही विशेष सवलतीचे टॅक्स ट्रीटमेंट नाही.
30 % टॅक्स ब्रॅकेट मधील एखाद्या व्यक्तीसाठी (अधिक लागू उपकर, प्रभावी मार्जिनल रेट जास्त वाढविणे), 7 % नाममात्र FD रिटर्न प्रत्यक्षात तुमच्या खिशाला 7 % च्या जवळ काहीही डिलिव्हर करत नाही. जवळपास 31.2% अकाउंटिंग नंतर कमावलेल्या इंटरेस्ट वर प्रभावी टॅक्स (30 % अधिक 4 % सेस), तुमचा टॅक्स नंतरचा रिटर्न अंदाजे 4.8 % पर्यंत जातो. 20% ब्रॅकेटमधील एखाद्या व्यक्तीसाठी, टॅक्स नंतरचे रिटर्न अंदाजे 5.5% पर्यंत येते. केवळ सर्वात कमी टॅक्स ब्रॅकेटमध्ये किंवा जे पूर्णपणे टॅक्स पात्र उत्पन्नाच्या मर्यादेपेक्षा कमी आहेत, ते प्रत्यक्षात पूर्ण हेडलाईन रेट जाणून घेण्याच्या जवळ येतात.
हा खरोखरच अप्रमाणित पॉईंट आहे: समान 7 % रेट ऑफर करणाऱ्या समान एफडीच्या शोधात असलेले दोन इन्व्हेस्टर पूर्णपणे त्यांच्या इन्कम टॅक्स ब्रॅकेटवर आधारित अर्थपूर्णपणे भिन्न वास्तविक रिटर्नसह समाप्त होऊ शकतात - एफडी जाहिराती, अगदी नैसर्गिकरित्या, कधीही नमूद करत नाही, कारण बँकेचा जाहिरात रेट हा व्याख्येनुसार प्री-टॅक्स आहे.
TDS: अतिरिक्त घर्षण
एका फायनान्शियल वर्षात (अधिकतम व्यक्तींसाठी ₹40,000, ज्येष्ठ नागरिकांसाठी ₹50,000, सध्याच्या नियमांनुसार FD इंटरेस्टवर कपात केलेला टॅक्स (TDS) बँकांनी कपात करणे आवश्यक आहे, जरी ही मर्यादा वेळोवेळी सुधारित केली गेली असली तरीही. जर तुम्ही तुमचे PAN तपशील सबमिट केले असेल किंवा जर तुम्ही नसेल तर जास्त दराने TDS कपात केला जातो 10%.
महत्त्वाचे म्हणजे, TDS हे अंतिम टॅक्स लायबिलिटी नाही - ही केवळ ॲडव्हान्स कपात आहे. जर तुमचा वास्तविक लागू टॅक्स स्लॅब टीडीएस दरापेक्षा जास्त असेल तर तुम्हाला तुमचा टॅक्स रिटर्न दाखल करताना बॅलन्स द्यावा लागेल. जर ते कमी असेल (किंवा तुमचे एकूण इन्कम करपात्र मर्यादेपेक्षा कमी असेल तर), तुम्ही TDS कपात पूर्णपणे टाळण्यासाठी फॉर्म 15G किंवा 15H (टॅक्स पात्र मर्यादेपेक्षा कमी असलेल्यांसाठी) किंवा तुमच्या इन्कम टॅक्स रिटर्नद्वारे अतिरिक्त परत क्लेम करून रिफंड क्लेम करू शकता. अनेक डिपॉझिटर पात्र असताना हे फॉर्म सबमिट करण्यास विसरतात, परिणामी रिफंड होईपर्यंत अनावश्यक TDS कपात आणि कॅश फ्लो गैरसोय निर्माण होते किंवा जर त्यांचा स्लॅब TDS रेटपेक्षा जास्त असेल तर अतिरिक्त टॅक्स भरण्यास अयशस्वी ठरतात, ज्यामुळे टॅक्स फाईलिंगच्या वेळी अप्रिय आश्चर्य निर्माण होते.
तिसरा, सर्वाधिक दुर्लक्षित ट्रॅप: महागाई
टॅक्सची गणना केल्यानंतरही, विचारात घेण्यासाठी आणखी, अधिक मूलभूत घट आहे: महागाई. कोणत्याही इन्व्हेस्टमेंटवरील "रिअल रिटर्न" - कालांतराने तुमच्या खरेदी शक्तीसाठी काय महत्त्वाचे आहे - हे त्याच कालावधीदरम्यान चलनवाढीचा रेट वजा करून तुमचा नाममात्र रिटर्न आहे.
जर भारताची सीपीआय महागाई जवळपास 5 % (RBI च्या टार्गेट बँडनुसार) असेल आणि तुमचा टॅक्स नंतरचा एफडी रिटर्न (मागील उदाहरणानंतर, 30 % ब्रॅकेटमधील एखाद्या व्यक्तीसाठी) जवळपास 4.8% पर्यंत काम करतो, तर तुमचा वास्तविक, महागाई-समायोजित रिटर्न खरोखरच नकारात्मक आहे - म्हणजे तुमच्या पैशांची खरेदी क्षमता, वास्तविक अर्थाने, तुमच्या बँक स्टेटमेंटवर एफडी सकारात्मक नाममात्र बॅलन्स वाढ दाखवत असले तरीही वर्षभरात मूलत: स्थिर किंवा थोडीफार घट झाली आहे.
अनेक संरक्षक बचत करणाऱ्यांसाठी ही एक महत्त्वाची आणि अनेकदा दुर्लक्षित अनुभव आहे: FD नाममात्र अटींमध्ये पूर्णपणे सुरक्षित वाटू शकते (तुमचे प्रिन्सिपल कधीही धोक्यात येत नाही आणि नमूद केलेले इंटरेस्ट विश्वसनीयपणे भरले जाते) तरीही तुमची खरेदी शक्ती स्थिरपणे गमावत असताना, एकदा टॅक्स आणि महागाई दोन्ही योग्यरित्या विचारात घेतल्यानंतर. हे एफडीला खराब साधन बनवत नाही - कॅपिटल जतन आणि अंदाजास खरे मूल्य असते, विशेषत: शॉर्ट-टर्म लक्ष्य किंवा आपत्कालीन निधीसाठी - परंतु याचा अर्थ असा की एफडी हे दीर्घकालीन संपत्ती निर्मितीसाठी खराब प्राथमिक साधन आहे, विशेषत: उच्च टॅक्स ब्रॅकेटमधील गुंतवणूकदारांसाठी.
विशेष एफडी प्रकार आणि त्यांचे स्वत:चे बारकावे
टॅक्स-सेव्हिंग FD (5-वर्षाचे लॉक-इन, ₹1.5 लाखांपर्यंत सेक्शन 80C कपातीसाठी पात्र) इन्व्हेस्ट केलेल्या प्रिन्सिपलवर अपफ्रंट टॅक्स कपात ऑफर करते, जे त्या विशिष्ट इन्व्हेस्टमेंटसाठी प्रभावी रिटर्न कॅल्क्युलेशन अर्थपूर्णपणे सुधारू शकते, परंतु कमवलेले इंटरेस्ट नेहमीप्रमाणे पूर्णपणे करपात्र असते आणि अनिवार्य 5-वर्षाचे लॉक-इन स्टँडर्ड एफडीच्या तुलनेत लिक्विडिटी लक्षणीयरित्या कमी करते.
ज्येष्ठ नागरिक FDs सामान्यपणे रेट प्रीमियम ऑफर करते (सामान्यपणे स्टँडर्ड रेट्सपेक्षा 0.25% ते 0.75% जास्त) आणि जास्त TDS थ्रेशोल्ड (₹50,000) चा लाभ आणि, जुन्या टॅक्स प्रणाली अंतर्गत, ₹50,000 पर्यंतच्या इंटरेस्ट उत्पन्नासाठी सेक्शन 80TTB अंतर्गत कपात - कामकाजाच्या वयापेक्षा ज्येष्ठ नागरिकांसाठी एफडी तुलनेने अधिक टॅक्स-कार्यक्षम बनवतात.
संचयी वि. गैर-संचयी एफडी इंटरेस्ट नियमितपणे भरले जाते (गैर-संचयी, सेवानिवृत्त व्यक्तींसारख्या नियमित उत्पन्नाची आवश्यकता असलेल्यांसाठी उपयुक्त) किंवा कम्पाउंड केले जाते आणि मॅच्युरिटी वेळी भरले जाते (संचयी, सामान्यपणे कम्पाउंडिंगमुळे मार्जिनली जास्त प्रभावी उत्पन्न देते, परंतु अंतरिम कॅश फ्लो नाही).
योग्य, टॅक्स नंतरच्या पर्यायांशी एफडीची तुलना करणे
दिलेल्या फायनान्शियल लक्ष्यासाठी FD खरोखरच योग्य साधन आहे की नाही याचे मूल्यांकन करताना, हेडलाईन नाममात्र रेट्सची थेट तुलना करण्याऐवजी नेहमीच सातत्यपूर्ण, पोस्ट-टॅक्स, वास्तविक-रिटर्न आधारावर पर्यायांची तुलना करणे ही महत्त्वाची शिस्त आहे.
उदाहरणार्थ, डेब्ट म्युच्युअल फंड (त्यांच्या स्वत:च्या टॅक्स उपचारांच्या अधीन, जे अलीकडेच टॅक्स कायद्यातील बदलांसह विकसित झाले आहे आणि वर्तमान नियमांविरूद्ध पडताळणे योग्य आहे) किंवा इतर फिक्स्ड-इन्कम इन्स्ट्रुमेंट्स विविध टॅक्स उपचार ऑफर करू शकतात जे तुमच्या विशिष्ट टॅक्स ब्रॅकेट आणि होल्डिंग कालावधीनुसार एफडीच्या सापेक्ष तुलनात्मक आकर्षण बदलतात. त्याचप्रमाणे, खऱ्या अर्थाने दीर्घकालीन ध्येयांसाठी - निवृत्ती, मुलाचे शिक्षण अनेक वर्षांपूर्वी - इक्विटी-ओरिएंटेड इन्स्ट्रुमेंट्स सापेक्ष FD सारख्या पूर्णपणे फिक्स्ड-इन्कम इन्स्ट्रुमेंटची तुलना करणे (जे अधिक अस्थिरता बाळगतात परंतु ऐतिहासिकदृष्ट्या अधिक दीर्घकालीन वास्तविक रिटर्न डिलिव्हर केले आहेत) यासाठी केवळ हेडलाईन रेट्सची तुलना न करता तुमच्या वेळेची मर्यादा आणि रिस्क सहनशीलतेविषयी स्पष्टपणे विचार करणे आवश्यक आहे.
कोणत्या एफडीसाठी खरोखरच चांगले आहेत
यापैकी काहीही एफडी विरुद्धचा युक्तिवाद नाही - ते विशिष्ट उद्देशांसाठी उत्कृष्ट साधन राहतात:
- आपत्कालीन फंड: जेथे भांडवल संरक्षण आणि सुलभ लिक्विडिटी कमाल रिटर्नपेक्षा जास्त महत्त्वाची असते.
- शॉर्ट-टर्म लक्ष्य : (2-3 वर्षांखाली), जिथे इक्विटी किंवा इतर वाढ-ओरिएंटेड इन्स्ट्रुमेंट्स मधून मार्केट अस्थिरता तुमचे लक्ष्य वेळेवर पूर्ण करण्याची क्षमता धोक्यात आणू शकते.
- खूपच रिस्क-विरोधी इन्व्हेस्टर : विशेषत: निवृत्तीच्या जवळचे किंवा सेवानिवृत्त असलेल्यांसाठी, ज्यांच्यासाठी भांडवल जतन करणे खरोखरच वाढीच्या उद्दिष्टापेक्षा जास्त आहे.
- लॅडरिंग स्ट्रॅटेजीज : जेथे स्टॅगर्ड मॅच्युरिटीच्या एफडी काही उत्पन्न आणि नियमित लिक्विडिटी ॲक्सेस पॉईंट्स प्रदान करतात.
बॉटम लाईन
एफडीवरील हेडलाईन इंटरेस्ट रेट केवळ कॅल्क्युलेशनचा प्रारंभ बिंदू आहे, त्याच्या शेवटी नाही. वास्तविक, अर्थपूर्ण संख्या - तुमच्या दीर्घकालीन फायनान्शियल आरोग्यासाठी काय महत्त्वाचे आहे - टॅक्स नंतर, चलनवाढ-समायोजित रिटर्न आहे आणि अनेक इन्व्हेस्टरसाठी, विशेषत: उच्च इन्कम टॅक्स ब्रॅकेटमध्ये असलेल्यांसाठी, जाहिरात रेट सूचित केल्याच्या तुलनेत हा वास्तविक नंबर खूपच कमी आणि कधीकधी नकारात्मक असतो. याचा अर्थ एफडी पूर्णपणे टाळणे असा होत नाही, परंतु याचा अर्थ असा की त्यांचा जाणीवपूर्वक वापर करणे, विशिष्ट उद्देशांसाठी ते खरोखरच चांगली सेवा करतात, तर दीर्घकालीन संपत्ती निर्माण ध्येयांना वेळेनुसार टॅक्स आणि चलनवाढीसाठी अनुकूल साधनांवर निर्देशित करतात. नेहमी विचारण्याची शिस्त "माझ्या वास्तविक पोस्ट-टॅक्स, येथे वास्तविक रिटर्न काय आहे?" बँकेच्या रेट कार्डवर प्रिंट केलेल्या नंबरसह समाधानी असण्याऐवजी - सेव्हर विकसित करू शकणारी सर्वात सोपी, उच्च-मूल्य सवयी आहे.