ભારતમાં સેન્ટ્રલ બેંકની સ્વતંત્રતા: RBI ની સ્વાયત્તતા શા માટે મહત્વપૂર્ણ છે
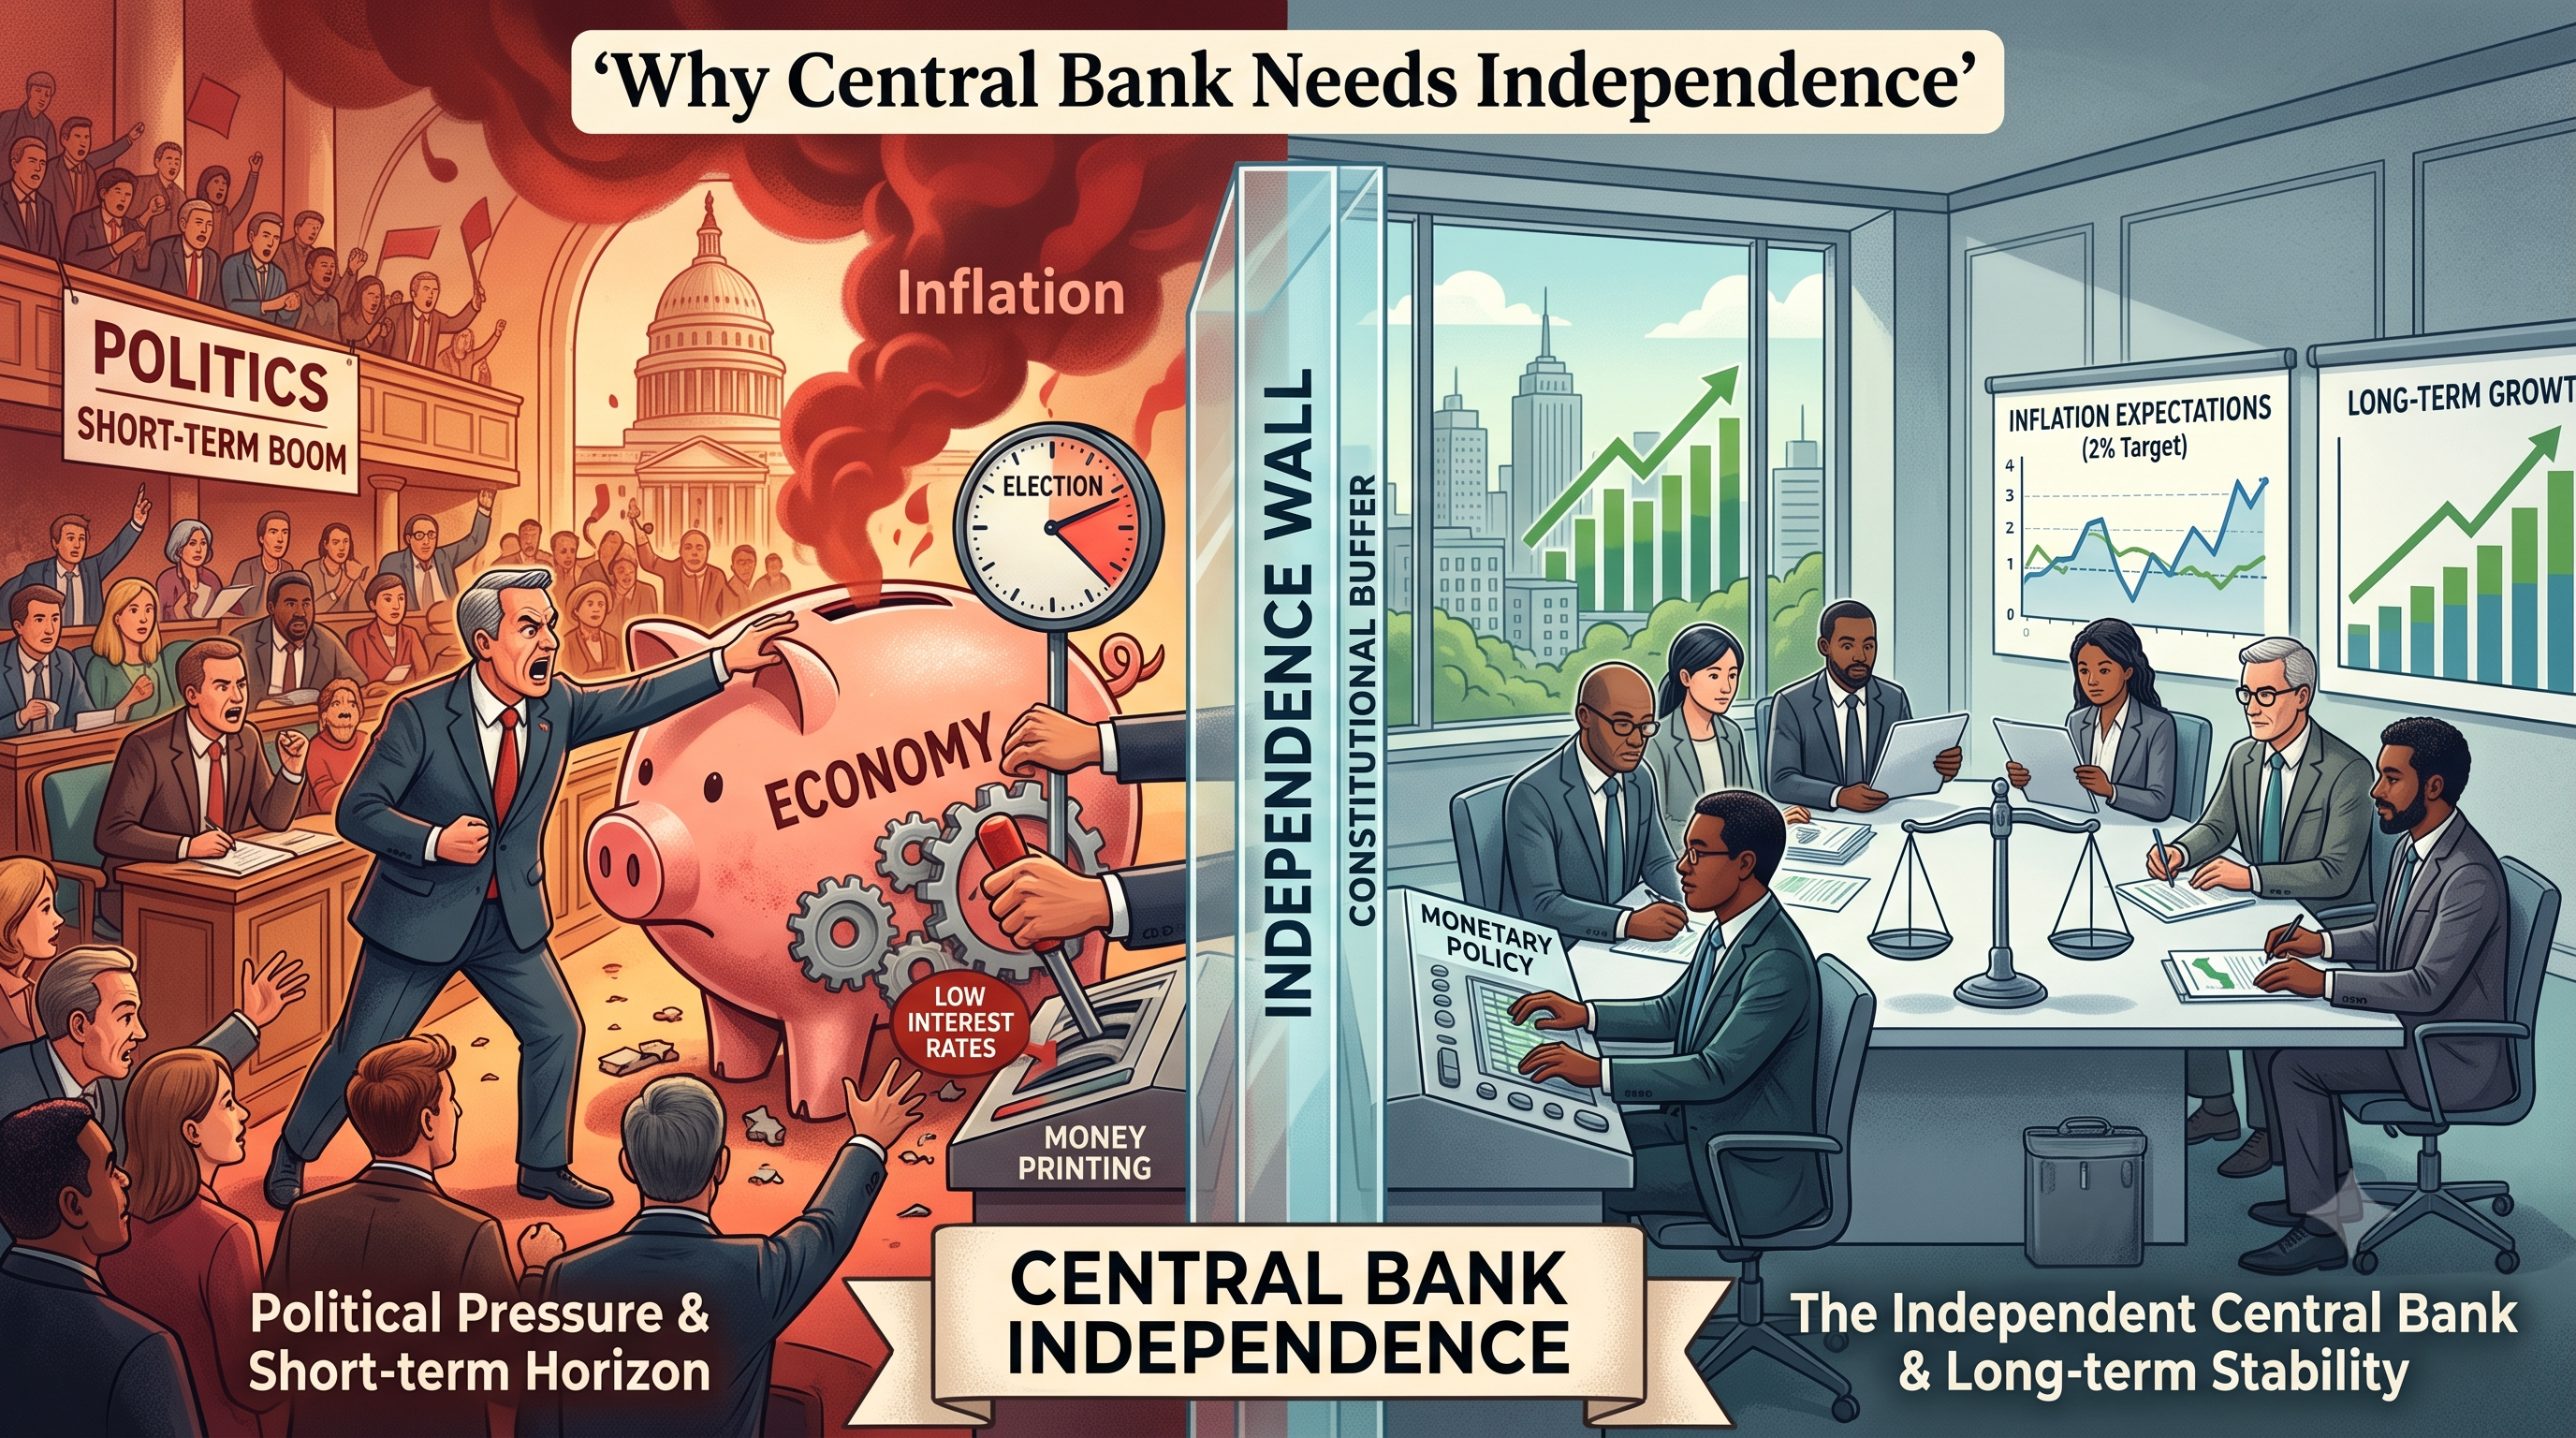
મધ્યસ્થ બેન્કની સ્વતંત્રતા એવી ધારણા છે કે કેન્દ્રીય બેન્ક ટૂંકા ગાળાના રાજકીય દબાણને કારણે અનુચિત રીતે પ્રભાવિત થયા વિના ભાવ સ્થિરતા જેવા ચોક્કસ ઉદ્દેશને હાંસલ કરવા નાણાકીય પૉલિસી વિષયક નિર્ણયો લેવાની સ્થિતિમાં છે. ભારતીય રિઝર્વ બેંક (RBI) એ ભારતની સ્વતંત્રતા મર્યાદિત કરી છે કારણ કે સરકાર ફુગાવાના લક્ષ્યાંક નક્કી કરે છે અને મોનેટરી પોલિસી કમિટી (MPC) લક્ષ્યાંક હાંસલ કરવા માટે ઇન્ટરેસ્ટ રેટ નક્કી કરે છે. આ તમારા EMI, ફિક્સ્ડ ડિપોઝિટના રિટર્ન અને ઇન્વેસ્ટમેન્ટને અસર કરે છે.
એક કાલ્પનિક પરિસ્થિતિઃ અર્થતંત્ર ધીમો પડી જાય છે પરંતુ ફુગાવો ઊંચો છે જો અર્થતંત્ર ધીમો પડી જાય તો સરકાર શું કરશે?
કંપનીઓ સસ્તી લોન મેળવવા માંગે છે, ઘર ખરીદનારાઓ ઓછા ઇન્ટરેસ્ટ દરની ઇચ્છા રાખે છે કારણ કે ઇએમઆઇમાં વધારો થાય છે, કંપનીઓ ઇન્વેસ્ટમેન્ટ અને વિસ્તરણ માટે સરળ ફંડિંગની ઇચ્છા રાખે છે. સરકાર પોતે ઉધારના ખર્ચને ઘટાડવા માંગી શકે છે કારણ કે તે જાહેર ખર્ચ માટે ફંડ આપે છે અને તેના ડેબ્ટ ચૂકવવા પડે છે. હવે ધારો કે ફુગાવો પહેલેથી જ ઊંચી છે. સસ્તી લોન વધુ ઉધાર અને ખર્ચ તરફ દોરી જશે, જે ફુગાવાને વધુ આગળ વધારશે. મધ્યસ્થ બેન્કે ધિરાણકારોને નુકસાન પહોંચાડવા અને ટૂંકા ગાળામાં વૃદ્ધિ ધીમી હોવા છતાં ફુગાવાને અંકુશમાં લેવા માટે દરો ઊંચા રાખવા પડી શકે છે.
આ અમને મહત્વપૂર્ણ પ્રશ્ન પર લાવે છે:
શું નાણાકીય પૉલિસી દિવસના સરકાર અથવા અર્થતંત્રના લાંબા ગાળાના દૃષ્ટિકોણ સાથે સ્વાયત્ત સંસ્થા દ્વારા નક્કી કરવી જોઈએ?
- આ એક કારણ છે કે રાષ્ટ્રો તેમની કેન્દ્રીય બેંકોની સ્વાયત્તતા આપે છે. તેનો અર્થ એ નથી કે તેઓ બિનજવાબદાર છે પરંતુ નાણાકીય પૉલિસી રાજકીય સાધન તરીકે ઉપયોગમાં લેવાથી રક્ષણ આપે છે, જે મધ્યસ્થ બેંકને ટૂંકા ગાળાના રાજકીય વિચારોથી મુક્ત, તેના આદેશને આગળ વધારવા સક્ષમ બનાવે છે.
- આ ખાસ કરીને ભારત માટે મહત્વપૂર્ણ છે, જેમાં આરબીઆઇ કેન્દ્રીય બેંક, નાણાંકીય પ્રણાલીઓ અને બજારોના નિયમનકાર અને નાણાંકીય પ્રણાલીના કાર્યમાં એક મુખ્ય ખેલાડી છે. 2016 થી નાણાકીય પૉલિસી એક નાણાકીય પૉલિસી કમિટી (MPC) સાથે વૈધાનિક લવચીક ફુગાવાના લક્ષ્યાંકમાં હાથ ધરવામાં આવે છે, જેમાં વૃદ્ધિની વિચારણાઓ સાથે ઉદ્દેશ્ય તરીકે કિંમતની સ્થિરતાના આદેશનો સમાવેશ થાય છે.
શા માટે નાણાકીય પૉલિસી લાંબા ગાળાના દૃષ્ટિકોણની જરૂર છે?
- નાણાકીય પૉલિસી અર્થતંત્ર અને ઇન્ટરેસ્ટ દરને અસર કરે છે કારણ કે મુખ્ય પૉલિસી સાધન ક્રેડિટ, ડિપોઝિટ દરો, રોકાણો, ગ્રાહક ખર્ચ, બજારની તરલતા અને ફુગાવાના ખર્ચ પર વિલંબિત અસર કરે છે. નાણાકીય પૉલિસી પગલાં સામાન્ય રીતે વિલંબિત અસર હોય છે. જો દેશની મધ્યસ્થ બેન્ક વધતી કિંમતો, લોન અને થાપણોની કિંમત પર અંકુશ લગાવવા માટે ઇન્ટરેસ્ટ દરોમાં વધારો કરે છે અને પરિણામે નાણાં પુરવઠો પાછળથી પ્રતિક્રિયા આપશે.
- તે જ મુખ્ય દરોમાં ઘટાડા પર લાગુ પડે છે, જે અર્થતંત્રને ઉત્તેજિત કરે છે, પરંતુ આ પૉલિસી પગલાંના પરિણામો સ્પષ્ટ થાય તે પહેલાં ઘણા મહિનાઓ પસાર થશે. આ વિલંબનું કારણ છે કે કેન્દ્રીય બેંકો સ્વાભાવિક રીતે અર્થતંત્રનું વ્યાપક અને ધ્યાનમાં લેવામાં આવે તેવું વલણ ધરાવે છે.
- નાણાકીય પૉલિસી સાધનોના ટૂંકા ગાળાના શોષણમાં ભાવિ પેઢીઓ માટે ગંભીર જોખમોનો સમાવેશ થાય છે. બીજા શબ્દોમાં કહીએ તો, પૉલિસી ઘડનારાઓના ટૂંકા ગાળાના અને લાંબા ગાળાના લક્ષ્યોમાં મતદારોના હિતો વચ્ચે સંઘર્ષ છે. કેન્દ્રીય બેંકની સ્વતંત્રતા આ સમસ્યાને ઉકેલવામાં મદદ કરે છે. રાજકીય દબાણની સમસ્યા ચાલો કહીએ કે અર્થતંત્ર ધીમું થઈ રહ્યું છે - કંપનીઓ માંગની અછત, છટણી અને વધતી બેરોજગારીનો અનુભવ કરી રહી છે, પરંતુ ફુગાવો હજુ પણ ઊંચો છે.
- બધું જ અહીં તાર્કિક છે: માલ અને સેવાઓની ઓછી માંગ, તેમના માટે ઓછી કિંમતો હોવી જોઈએ. જો કે, સરકાર ઇન્ટરેસ્ટ દરો ઘટાડીને ઘટતા અર્થતંત્રને ઉત્તેજિત કરવાનું નક્કી કરી શકે છે. બીજી તરફ, મધ્યસ્થ બેંક, કિંમતો ઘટાડવા માંગે છે અને આ લક્ષ્ય પ્રાપ્ત કરવા માટે ટૂંકા ગાળામાં વૃદ્ધિને બલિદાન આપવા તૈયાર છે. આવી પરિસ્થિતિ દર્શાવે છે કે શ્રેષ્ઠ ઉદ્દેશો હોવા છતાં, કેન્દ્રીય બેંકની સ્વતંત્ર કાર્યવાહી કેટલી મુશ્કેલ હોઈ શકે છે.
ફુગાવો માત્ર ઊંચા ભાવ કરતાં વધુ શા માટે છે?
- ફુગાવાને સામાન્ય રીતે વધતા ભાવ તરીકે વર્ણવવામાં આવે છે. પરંતુ સતત ફુગાવો એક ગંભીર આર્થિક સમસ્યા છે કારણ કે તે નાણાંના મૂલ્યને ઘટાડે છે.
- ધારો કે પરિવાર પાસે ₹10 લાખની બચત છે. જો આગામી વર્ષોમાં કિંમતોમાં તીવ્ર વધારો થાય છે, તો તે ₹10 લાખ ઓછા માલ અને સેવાઓ ખરીદશે. આ એવા પરિવારો માટે સૌથી મુશ્કેલ છે કે જેમની આવક અથવા બચત કિંમતો જેટલી ઝડપથી વધતી નથી.
ફુગાવો પણ અનિશ્ચિતતા પેદા કરે છે:
- વ્યવસાયોને ખર્ચની આગાહી કરવી મુશ્કેલ લાગે છે.
- ગ્રાહકોને ઘરગથ્થું ખર્ચ માટે બજેટ કરવું મુશ્કેલ લાગે છે.
- રોકાણકારો ફુગાવાના રિસ્ક માટે વળતર મેળવવા માટે વધુ વળતરની માંગ કરે છે.
- ધિરાણકર્તાઓએ ઊંચા ઇન્ટરેસ્ટ દરોની માંગ કરી.
કિંમતની સ્થિરતા એ માત્ર આર્થિક આંકડાકીય રક્ષણ વિશે નથી. તે પૈસાના મૂલ્યમાં વિશ્વાસ જાળવવા વિશે છે.
જો ટૂંકા ગાળાના દબાણ દ્વારા પૉલિસી ચલાવવામાં આવે તો શું થશે? જો નાણાકીય પૉલિસી ટૂંકા ગાળાના રાજકીય વિચારણાઓ દ્વારા પ્રભાવિત છે, તો ઇન્ટરેસ્ટ દરો સ્તરથી નીચે રાખી શકાય છે જે આર્થિક મૂળભૂત બાબતોને વાજબી ઠેરવે છે. ટૂંકા ગાળાની અસર આકર્ષક છે: કરજ લેવાનો ખર્ચ ઘટે છે, ખર્ચ વધે છે અને આર્થિક પ્રવૃત્તિમાં વધારો થાય છે.
પરંતુ જો માલ અને સેવાઓની માંગ અર્થતંત્રની ઉત્પાદન ક્ષમતા કરતાં વધી જાય તો ફુગાવાના દબાણમાં વધારો થાય છે. અને જો લોકો ઊંચા ફુગાવાની અપેક્ષા કરવાનું શરૂ કરે છે, તો તેમના વર્તનમાં ફેરફાર થાય છે:
- કામદારો મોટી પગાર વધારવાની માંગ કરે છે.
- વ્યવસાયો અગાઉથી કિંમતોમાં વધારો કરે છે.
- ગ્રાહકો ખરીદીને આગળ લાવે છે.
- ધિરાણકર્તાઓ ઉચ્ચ રિટર્નની માંગ કરે છે.
આ પ્રતિક્રિયાઓ ફુગાવાને વળગી રહી શકે છે અને ઘટાડવાનું મુશ્કેલ બનાવી શકે છે. આ કારણ છે કે નાણાકીય નીતિમાં વિશ્વસનીયતા એટલી મૂલ્યવાન છે.
ફુગાવાની અપેક્ષાઓ
મધ્યસ્થ બેન્કો માત્ર વર્તમાન ફુગાવા પર પ્રતિક્રિયા આપતા નથી. તેઓ એ પણ જુએ છે કે ભવિષ્યમાં ફુગાવો થવાની અપેક્ષા પરિવારો, વ્યવસાયો અને નાણાકીય બજારો શું અપેક્ષા રાખે છે.
ધારો કે લોકો માને છે કે ફુગાવો ઘણા વર્ષો સુધી ઊંચી રહેશે. કામદાર મોટી માંગણી કરી શકે છે. કોઈ બિઝનેસ કિંમતો વધારી શકે છે કારણ કે તે વધુ ખર્ચની અપેક્ષા રાખે છે. ધિરાણકર્તા ઊંચા ઇન્ટરેસ્ટ રેટ વસૂલ કરી શકે છે કારણ કે તે ફુગાવાને ભાવિ ચૂકવણીના મૂલ્યને ઘટાડવાની અપેક્ષા રાખે છે. એકસાથે, આ નિર્ણયો ફુગાવાને સતત બનાવી શકે છે.
આ એક ફીડબૅક લૂપ બનાવે છે:
ઉચ્ચ અપેક્ષિત ફુગાવો → ઉચ્ચ વેતન અને ભાવ → ઉચ્ચ વાસ્તવિક ફુગાવો → વધુ અપેક્ષિત ફુગાવો
એક વિશ્વસનીય સેન્ટ્રલ બેંક કિંમતની સ્થિરતા માટે મજબૂત પ્રતિબદ્ધતાને સંકેત આપીને આ ચક્રને તોડવામાં મદદ કરી શકે છે. તેથી વિશ્વસનીયતા એટલી મહત્વપૂર્ણ છે.
ભારતમાં ફુગાવાના લક્ષ્યાંક
ભારતે RBI અધિનિયમ, 1934 માં સુધારાઓ દ્વારા 2016 માં ફ્લેક્સિબલ ફુગાવા લક્ષ્યાંક ફ્રેમવર્ક તરફ આગળ વધ્યું હતું. નાણાકીય પૉલિસી મુખ્ય ધ્યેય ભાવ સ્થિરતા, વૃદ્ધિને ધ્યાનમાં રાખીને છે. ફુગાવાને કન્ઝ્યુમર પ્રાઇસ Index (સીપીઆઇ) દ્વારા માપવામાં આવે છે.
કેન્દ્ર સરકાર, RBI સાથે પરામર્શ કરીને, દર પાંચ વર્ષે લક્ષ્ય નક્કી કરે છે. માર્ચ 2026 માં, આર્થિક બાબતોના વિભાગે સૂચિત કર્યું હતું કે લક્ષ્ય 1 એપ્રિલ 2026 થી 31 માર્ચ 2031 સુધીના પાંચ વર્ષના સમયગાળા માટે 2% થી 6% ની સહિષ્ણુતા બેન્ડ સાથે 4% સીપીઆઇ ફુગાવા પર રહેશે. સમાન લક્ષ્ય અને બે અગાઉના સમયગાળામાં લાગુ બૅન્ડ.
અહીં એક મહત્વપૂર્ણ તફાવત છે: લક્ષ્ય 4 % છે, 6 % નથી. ઉપલી અને નીચી મર્યાદાઓ લક્ષ્યની આસપાસ ટૉલરન્સની બેન્ડ બનાવે છે. આ માળખામાં ફુગાવો દર મહિને બરાબર 4% રહેવાની અપેક્ષા નથી, કારણ કે આર્થિક પરિસ્થિતિઓ ખૂબ જ અણધાર્યા છે:
- ખાદ્ય પદાર્થોની કિંમતો અચાનક વધી શકે છે.
- તેલના ભાવમાં તીવ્ર વધારો થઈ શકે છે.
- વૈશ્વિક સપ્લાય ચેનને અવરોધિત કરી શકાય છે.
- હવામાન કૃષિ ઉત્પાદનને અસર કરી શકે છે.
બેન્ડ મધ્યમ ગાળાના ઉદ્દેશ્યને સ્પષ્ટ રાખતી વખતે સુગમતા પ્રદાન કરે છે. જો ફુગાવો સતત ત્રણ ક્વાર્ટર માટે બેન્ડની બહાર રહે છે, તો કાયદામાં RBI એ સરકારને જાણ કરવી, શા માટે તે સમજાવવું અને તે લેવાતી ઉપચારાત્મક કાર્યવાહીનું વર્ણન કરવું જરૂરી છે.
ભારતમાં નાણા નીતિ કોણ બનાવે છે?
રિઝર્વ બેન્કના ગવર્નર એકલા નાણાકીય પૉલિસી નક્કી કરતા નથી. વૈધાનિક નાણાકીય પૉલિસી સમિતિમાં RBI અધિનિયમમાં જણાવ્યા મુજબ છ સભ્યો છે:
- RBI ગવર્નર (અધ્યક્ષ)
- નાણાકીય નીતિના પ્રભારી RBI ડેપ્યુટી ગવર્નર
- કેન્દ્રીય બોર્ડ દ્વારા નામાંકિત એક RBI અધિકારી
- કેન્દ્ર સરકાર દ્વારા નિયુક્ત ત્રણ સભ્યો
MPC ફુગાવાના લક્ષ્યને હાંસલ કરવા માટે જરૂરી પૉલિસી રેટ નક્કી કરે છે. એક કમિટી ઉપયોગી છે કારણ કે નાણાકીય નીતિમાં અનિશ્ચિતતા શામેલ છે, અને ભાગ્યે જ એક યાંત્રિક રીતે સાચો ઇન્ટરેસ્ટ રેટ છે. સભ્યો ફુગાવો, વૃદ્ધિ, માંગ, નાણાકીય સ્થિતિઓ, વૈશ્વિક વિકાસ અને અન્ય ડેટા પર ભાર મૂકે છે. કમિટીનું માળખું પણ પારદર્શિતા ઉમેરે છે, કારણ કે નિર્ણયો અને મતદાનની સ્થિતિઓ પ્રકાશિત કરવામાં આવે છે.
શું RBI સંપૂર્ણપણે સ્વતંત્ર છે?
ના, અને આ સમજવા માટે સૌથી મહત્વપૂર્ણ મુદ્દાઓમાંથી એક છે.
સ્વતંત્રતાનો અર્થ એ નથી કે RBI સરકાર અથવા સંસદના રેફરન્સ વિના તેના પોતાના ઉદ્દેશો સેટ કરી શકે છે. ભારત પાસે કાયદેસર રીતે વ્યાખ્યાયિત નાણાકીય પૉલિસી માળખું છે. ફુગાવાના લક્ષ્ય અને MPCનો RBI અધિનિયમમાં વૈધાનિક આધાર છે. કેન્દ્ર સરકાર RBI સાથે પરામર્શ કરીને દર પાંચ વર્ષે એકવાર લક્ષ્ય નક્કી કરે છે અને પછી MPC તેને હાંસલ કરવા માટે પૉલિસી રેટ નક્કી કરે છે.
કાયદેસર રીતે, આને ઑપરેશનલ (અથવા ઇન્સ્ટ્રુમેન્ટ) સ્વતંત્રતા તરીકે શ્રેષ્ઠ વર્ણવવામાં આવે છે, અમર્યાદિત સંસ્થાકીય સ્વતંત્રતા નથી. સરળ શબ્દોમાં:
- સરકાર કાનૂની માળખું અને સામાન્ય ઉદ્દેશ્ય સ્થાપિત કરે છે.
- નાણાકીય પૉલિસી સંસ્થા તે માળખામાં પૉલિસી ચલાવે છે.
જવાબદારી શા માટે મહત્વપૂર્ણ છે
જવાબદારી વગરની સ્વતંત્રતાથી અલગ સમસ્યા ઊભી થશે. કેન્દ્રીય બેંકો એવા નિર્ણયો લે છે જે લાખો લોકોને અસર કરે છે. ઇન્ટરેસ્ટ દરોમાં ફેરફારની અસર થઈ શકે છે:
- હોમ લોન ઇએમઆઇ
- બિઝનેસ લોન લેવાનો ખર્ચ
- ફિક્સ્ડ ડિપોઝિટના દરો
- બોન્ડની કિંમતો
- ઇન્વેસ્ટમેન્ટ પસંદગીઓ
- વિનિમય દરો
- એકંદર આર્થિક પ્રવૃત્તિ
તેમ છતાં સેન્ટ્રલ બેંક અધિકારીઓ ચૂંટાયા નથી. તેઓએ શા માટે આવી શક્તિ રાખવી જોઈએ? જવાબ જવાબદારી છે. મધ્યસ્થ બેન્કે તેના નિર્ણયોને સમજાવવા જોઈએ, ફુગાવા અને વૃદ્ધિના તેના મૂલ્યાંકનની જાણ કરવી જોઈએ, સંબંધિત માહિતી રિલીઝ કરવી જોઈએ અને તેના માટે નિર્ધારિત કાનૂની માળખાની અંદર કામ કરવું જોઈએ.
ભારતની MPC સિસ્ટમ ઔપચારિક નિર્ણય લેવાની પ્રક્રિયા દ્વારા અને પ્રકાશન સમિતિના નિર્ણયો અને મતદાન રેકોર્ડ્સ દ્વારા આને સમર્થન આપે છે. લક્ષ્ય સંતુલન છે:જાહેર અને કાયદા માટે જવાબદારી સાથે બિનજરૂરી રાજકીય પ્રભાવથી સ્વતંત્રતા.
સ્વતંત્રતા અને આર્થિક વિકાસ
- એક સામાન્ય ગેરસમજ એ છે કે એક સ્વતંત્ર મધ્યસ્થ બેંક માત્ર ફુગાવા અંગે કાળજી લે છે. ભારતની સિસ્ટમ આ રીતે ડિઝાઇન કરવામાં આવી નથી. આરબીઆઇનો વૈધાનિક આદેશ વૃદ્ધિના ઉદ્દેશને ધ્યાનમાં રાખીને કિંમતની સ્થિરતા છે, તેથી જ ફ્રેમવર્કને સુવિધાજનક ફુગાવાને લક્ષ્ય કહેવામાં આવે છે.
- બે કેસને ધ્યાનમાં લો. જો અસ્થાયી ખાદ્ય ભાવમાં આઘાતને કારણે ફુગાવો વધે છે, તો સતત માંગ-આધારિત ફુગાવાના પ્રતિસાદથી યોગ્ય પ્રતિસાદ અલગ હોઈ શકે છે. અને જો વૃદ્ધિ તીવ્ર ધીમી થઈ રહી છે જ્યારે ફુગાવાના દબાણમાં સરળતા રહે છે, તો નાણાકીય પૉલિસી આર્થિક પ્રવૃત્તિને ટેકો આપવા માટે વધુ જગ્યા ધરાવે છે. આ નિર્ણય લે છે, અને કોઈ સરળ મિકેનિકલ ફોર્મ્યુલા તેને બદલી શકતું નથી.
સમય વિસંગતતા શું છે?
- સમયની વિસંગતિ શું વિચાર છે કે આજે સારી દેખાય છે તે પૉલિસી પાછળથી સમસ્યાઓ પેદા કરી શકે છે. તે સંસ્થાકીય સ્વતંત્રતા શા માટે મહત્વપૂર્ણ છે તે સમજાવવામાં મદદ કરે છે.
- ધારો કે પૉલિસી નિર્માતાઓ પ્રવૃત્તિને વધારવા માંગે છે અને સરળ નાણાંકીય પરિસ્થિતિઓને પસંદ કરવા માંગે છે. જો લોકો અપેક્ષા રાખે છે કે પૉલિસી હંમેશા ભાવ સ્થિરતા કરતાં ટૂંકા ગાળાના વૃદ્ધિની તરફેણ કરશે, તો તેમની અપેક્ષાઓ બદલાઈ જાય છે. અંતે, ફુગાવાનો ખર્ચ રહે છે જ્યારે આશ્ચર્યજનક ઘટાડવાના લાભો અદૃશ્ય થઈ જાય છે.
- સરકાર ટૂંકા ગાળામાં પ્રોત્સાહન માંગી શકે છે, પરંતુ અર્થતંત્રને લાંબા ગાળે ચાલતી નાણાંકીય વિશ્વસનીયતાની જરૂર છે. કેન્દ્રીય બેંકની સ્વાયત્તતા એ આ સંઘર્ષને સરળ બનાવવા માટે ડિઝાઇન કરેલ એક સંસ્થાકીય પદ્ધતિ છે.
નાણાંકીય વર્ચસ્વ શું છે?
- નાણાંકીય વર્ચસ્વએ એવી પરિસ્થિતિ છે કે જેમાં સરકાર પાસેથી ઉધાર લેવાની જરૂર છે તે નાણાકીય પૉલિસી નક્કી કરવાનું શરૂ કરે છે. સરકાર ખર્ચ માટે ભંડોળ મેળવવા માટે ઉધાર લે છે. જ્યારે ડેબ્ટ ખૂબ જ મોટું હોય, ત્યારે ઊંચા ઇન્ટરેસ્ટ દરો સરકારના ઇન્ટરેસ્ટ ભારણમાં વધારો કરે છે, જે ઉધારના ખર્ચને કૃત્રિમ રીતે ઓછી રાખવા માટે દબાણ બનાવી શકે છે.
- જો નાણાકીય પૉલિસી મુખ્યત્વે સરકારી ઉછીના ખર્ચ સાથે સંબંધિત છે, તો તે ફુગાવાને નિયંત્રિત કરવા માટે ઓછી અસરકારક બને છે. તેથી જ નાણાકીય અને રાજકોષીય પૉલિસી સ્પષ્ટ રીતે વ્યાખ્યાયિત જવાબદારીઓ જરૂર છે. સેન્ટ્રલ બેન્ક ફુગાવા અને નાણાકીય સ્થિરતા પર ધ્યાન કેન્દ્રિત કરવા માટે સક્ષમ હોવા જોઈએ, તેમને સરકારની નાણાકીય જરૂરિયાતોને આધીન કર્યા વગર.
શું કેન્દ્રીય બેંકની સ્વતંત્રતા ઓછી ફુગાવાની ખાતરી આપે છે?
ના. સ્વતંત્રતા કોઈ ઉપચાર નથી-તમામ. સેન્ટ્રલ બેંકો કિંમતો ચલાવતા દરેક પરિબળને નિયંત્રિત કરી શકતી નથી:
- વૈશ્વિક ક્રૂડ ઓઇલની કિંમતોમાં ઉછાળો ઉર્જા ખર્ચમાં વધારો કરે છે, જે પરિવહન, ઉત્પાદન અને અન્ય ક્ષેત્રો દ્વારા આગળ વધે છે.
- ખરાબ પાક ખાદ્ય પદાર્થોના ભાવમાં વધારો કરી શકે છે.
- ભૂ-રાજકીય સંઘર્ષો સપ્લાય ચેઇનને અવરોધિત કરી શકે છે.
- કરન્સીની હલનચલન આયાતની કિંમતને અસર કરે છે.
આ પરિબળો સારી રીતે ડિઝાઇન કરેલ નાણાંકીય પૉલિસી હેઠળ પણ ફુગાવો પેદા કરી શકે છે. સ્વતંત્રતા શું પ્રદાન કરે છે તે એક સંસ્થાકીય માળખું છે જે મુખ્યત્વે ટૂંકા ગાળાના રાજકીય પ્રોત્સાહનો દ્વારા સંચાલિત કર્યા વિના આવા વિકાસનો જવાબ આપી શકે છે.
કોવિડ-19 કેસ
- કોવિડ-19 કટોકટી દર્શાવે છે કે નાણાકીય પૉલિસી કેટલી જટિલ હોઈ શકે છે. આર્થિક પ્રવૃત્તિ તૂટી ગઈ, નાણાકીય તણાવ વધ્યો અને અનિશ્ચિતતા ચરમ હતી, જ્યારે ફુગાવો પણ બદલાતો હતો.
- આરબીઆઇએ નાણાંકીય બજારો અને પુનઃપ્રાપ્તિને ટેકો આપવા માટે નાણાંકીય અને તરલતા પગલાં લીધા હતા જ્યારે તે તેના આદેશમાં રહે છે. તેના સંદેશાવ્યવહારોએ લક્ષિત માળખામાં ફુગાવાને અંકુશમાં રાખીને વિકાસને ટેકો આપવાની જરૂરિયાતને સ્પષ્ટપણે સ્વીકારી છે.
- આ પ્રકરણ દર્શાવે છે કે સ્વતંત્રતાનો અર્થ એ નથી કે પરિસ્થિતિઓને ધ્યાનમાં લીધા વિના એક જ ઉદ્દેશ્યને વળગી રહેવું. એક વિશ્વસનીય માળખામાં કેન્દ્રીય બેંકને અસાધારણ આંચકાઓનો જવાબ આપવાની મંજૂરી આપવી આવશ્યક છે.
રોકાણકારો શા માટે વિશ્વસનીયતા વિશે કાળજી રાખે છે
- ફાઇનાન્શિયલ બજારો સેન્ટ્રલ બેંકની સ્વતંત્રતા માટે સંવેદનશીલ છે કારણ કે સંપત્તિની કિંમતો આંશિક રીતે અપેક્ષાઓને પ્રતિબિંબિત કરે છે. જો રોકાણકારો માને છે કે ફુગાવાને અંકુશમાં રાખવામાં આવશે, તો તેઓ નીચા ફુગાવાના રિસ્ક પ્રીમિયમની માંગ કરી શકે છે, જે લાંબા ગાળાના ઇન્ટરેસ્ટ દરો અને મૂડીની કિંમત ઘટાડી શકે છે.
- જો તેઓ માને છે કે નાણાકીય પૉલિસી મુખ્યત્વે ટૂંકા ગાળાના રાજકીય વિચારણાઓ દ્વારા ચલાવવામાં આવે છે, તો તેઓ ફુગાવા અને નીતિની અનિશ્ચિતતા માટે વળતર આપવા માટે વધુ વળતરની માંગ કરી શકે છે. જે સમગ્ર અર્થતંત્રમાં લોન લેવાનું વધુ ખર્ચાળ બનાવી શકે છે. તેથી સેન્ટ્રલ બેંકની વિશ્વસનીયતા MPC મીટિંગ પછી જાહેર કરવામાં આવેલા પૉલિસી રેટથી આગળની અસર કરે છે.
તમારી હોમ લોન, એફડી અને રોકાણ માટે તેનો અર્થ શું છે
તમારી હોમ લોન
જો તમારી પાસે ફ્લોટિંગ રેટ હોમ લોન છે, તો તમારી લોન બેન્ચમાર્ક અને તમારા ધિરાણકર્તાના ટ્રાન્સમિશનના આધારે સખત નાણાંકીય સ્થિતિઓ આખરે ધિરાણ દરો વધારી શકે છે. આનાથી તમારી EMI અથવા લોનની મુદત વધી શકે છે. જ્યારે પરિસ્થિતિઓ સરળ બને છે, ત્યારે લોન લેવાનો ખર્ચ આખરે આવી શકે છે. ટ્રાન્સમિશન ભાગ્યે જ તાત્કાલિક અથવા એક માટે છે, પરંતુ સિદ્ધાંત જણાવે છેઃ નાણાકીય પૉલિસી ઉધારના ખર્ચને પ્રભાવિત કરે છે. તેથી જ RBIની પોલિસીની જાહેરાત એવા પરિવારો માટે મહત્વપૂર્ણ છે કે જે ક્યારેય સીધા કેન્દ્રીય બેંક સાથે વ્યવહાર કરતા નથી.
તમારી ફિક્સ્ડ ડિપોઝિટ
બચતકર્તાઓ માટે પણ ઇન્ટરેસ્ટ દર મહત્વપૂર્ણ છે. જ્યારે દરો વધે છે, બેંકો આખરે વધુ સારા ડિપોઝિટ દરો ઓફર કરી શકે છે, અને જ્યારે દરો ઘટે છે, ત્યારે ડિપોઝિટ દરો આખરે ઘટાડો કરી શકે છે. કરજદારો સામાન્ય રીતે ઓછા દરોને પસંદ કરે છે અને બચતકર્તાઓ ઉચ્ચ દરોને પસંદ કરે છે, તેથી કોઈ એક દરનું સ્તર દરેકને અનુકૂળ નથી. કેન્દ્રીય બેંકને સમગ્ર અર્થતંત્ર વિશે વિચારવું પડશે.
તમારા ઇન્વેસ્ટમેન્ટ
ઇન્ટરેસ્ટ દરો ઘણા એસેટ ક્લાસને અસર કરે છે:
- બોન્ડ્સ: Iઇન્ટરેસ્ટ દરો અને બોન્ડના ભાવ સામાન્ય રીતે વિપરીત દિશામાં આગળ વધે છે.
- ઇક્વિટીઝ: દરો મૂલ્યાંકનને અસર કરે છે, કારણ કે રોકાણકારો અન્ય જગ્યાએ ઉપલબ્ધ રિટર્ન સાથે અપેક્ષિત સ્ટૉક રિટર્નની તુલના કરે છે, અને ઉચ્ચ ઉધાર ખર્ચ કોર્પોરેટ નફાને નુકસાન પહોંચાડી શકે છે.
- રિયલ એસ્ટેટ: કરજ લેવાનો ખર્ચ હાઉસિંગની માંગને પ્રભાવિત કરે છે.
- કરન્સી: ઇન્ટરેસ્ટ દરના તફાવત મૂડી પ્રવાહ અને વિનિમય દરની અપેક્ષાઓને પ્રભાવિત કરી શકે છે.
રોકાણકારોએ એવું માનવું જોઈએ નહીં કે દરના દરેક મૂવ એક એસેટ ક્લાસ માટે સ્પષ્ટ જીતનો સંકેત આપે છે. બજારો માત્ર કેન્દ્રીય બેંક શું કરે છે તેના પર જ પ્રતિક્રિયા આપતા નથી, પરંતુ રોકાણકારો તે શું કરવાની અપેક્ષા રાખે છે તેના પર પણ પ્રતિક્રિયા આપે છે.
કેન્દ્રીય બેંકો શા માટે ઇન્ટરેસ્ટ દરોને કાયમ માટે ઓછી રાખી શકશે નહીં
ધારો કે ઇન્ટરેસ્ટ દરો લાંબા સમય સુધી ખૂબ ઓછા રહે છે. ઉધાર આકર્ષક બની જાય છે, એસેટના ભાવમાં વધારો થઈ શકે છે, અને વપરાશ અને ઇન્વેસ્ટમેન્ટ વધી શકે છે. પરંતુ જો ફુગાવો સતત વધવાનું શરૂ કરે છે, તો ખૂબ જ સરળ નાણાકીય શરતોને ન્યાયી ઠરાવવું મુશ્કેલ બને છે, અને કોઈક સમયે કેન્દ્રીય બેંકને ચુસ્ત કરવું પડી શકે છે.
એક પૉલિસી જે વ્યવસાય ચક્રના એક તબક્કામાં મદદ કરે છે તે બીજામાં નુકસાન પહોંચાડી શકે છે. તેથી કેન્દ્રીય બેંકોને દિશા બદલવા માટે સુગમતાની જરૂર છે.
મોટું ચિત્ર
- કેન્દ્રીય બેંકની આઝાદીનો મુદ્દો ચૂંટાયેલા અધિકારીઓને મુક્ત હાથ આપવો નથી. તે સંસ્થાકીય માળખું બનાવવાનું છે જે ટૂંકા ગાળાના રાજકીય પ્રોત્સાહનોને બદલે લાંબા ગાળાના આર્થિક સ્થિરતા પર ધ્યાન કેન્દ્રિત કરવા દે છે.
- ભારતની સિસ્ટમ આને દર્શાવે છે. સરકાર આરબીઆઈ સાથે પરામર્શ કરીને ફુગાવાનો લક્ષ્યાંક નક્કી કરે છે. વૈધાનિક MPC તેને હાંસલ કરવા માટે જરૂરી પૉલિસી રેટ નક્કી કરે છે. RBI પારદર્શિતા અને જવાબદારી સાથે તે માળખામાં નાણાકીય પૉલિસી ચલાવે છે.
- આ અર્થશાસ્ત્રની મૂળભૂત હકીકતને પ્રતિબિંબિત કરે છેઃ ઇન્ટરેસ્ટ દરના નિર્ણયો રાજકીય વાતાવરણ કે જેણે તેમને ઉત્પન્ન કર્યું તે બદલાયા પછી લાંબા સમય સુધી અસર કરી શકે છે. સરકાર આગામી ચૂંટણી, આગામી ત્રિમાસિક પર બિઝનેસ, આગામી ઇએમઆઇ પર પરિવાર પર ધ્યાન કેન્દ્રિત કરી શકે છે. મધ્યસ્થ બેન્કે નાણાંની ખરીદ શક્તિ, ફુગાવાની અપેક્ષાઓ, નાણાકીય સ્થિરતા અને લાંબા સમય સુધી આર્થિક સ્થિતિ પર વિચાર કરવો પડશે.
- સ્વતંત્રતા ગેરંટી આપતું નથી કે દરેક નિર્ણય સાચો હશે, અને તે તમામ સંજોગોમાં નીચા ફુગાવાનું વચન આપતું નથી. તેનો અર્થ એ નથી કે વિકાસને અવગણવું, અને તેનો અર્થ એ નથી કે જવાબદારી વગર કાર્ય કરવું. તે એક ફ્રેમવર્ક છે જેમાં આદેશ, આર્થિક પુરાવા અને લાંબા ગાળાની વિચારણાઓના આધારે સખત નિર્ણયો લઈ શકાય છે.
- આખરે, કેન્દ્રીય બેંકની સ્વતંત્રતા નાણાકીય નીતિની વિશ્વસનીયતાને સુરક્ષિત કરવા વિશે છે. ધ્યેય કેન્દ્રીય બેંકને લોકશાહી નિયંત્રણમાંથી દૂર કરવાનું નથી, પરંતુ તે સુનિશ્ચિત કરવા માટે કે લાંબા ગાળાના રાજકીય વિચારો પર પરિણામો સાથેના નિર્ણયો લેવામાં આવતા નથી.
- જ્યારે પણ RBI તેના પૉલિસી વલણમાં ફેરફાર કરે છે અથવા તેને જાળવી રાખે છે, ત્યારે આ નિર્ણય તમારા EMI, ફિક્સ્ડ ડિપોઝિટ રિટર્ન, ઇન્વેસ્ટમેન્ટ પોર્ટફોલિયો, ઉધાર ખર્ચ અને ખરીદ શક્તિને અસર કરી શકે છે. કેન્દ્રીય બેંકની સ્વતંત્રતા માત્ર અર્થશાસ્ત્રીઓનો મુદ્દો નથી. તે રોજિંદા ફાઇનાન્શિયલ જીવનનો ભાગ છે.