तीन वर्ष की आयु से बच्चों को स्मार्ट मनी के बारे में सीखना शुरू करें. कैम्ब्रिज विश्वविद्यालय के शोध से पता चलता है कि पैसे की कई आदतें लगभग सात वर्ष की आयु से शुरू होती हैं. बचत करने, प्रतीक्षा करने, चुनने और प्लानिंग करने के बारे में शुरुआती सबक जीवन भर की आदतें बनाते हैं. प्ले शॉप, सेव-स्पेन्ड-शेयर जार, स्पष्ट नियमों के साथ पॉकेट मनी और बाद में, बच्चे के अपने बैंक अकाउंट जैसे आसान, आयु-योग्य टूल का उपयोग करें.
मुख्य टेकअवे
- स्मार्ट मनी की आदतें जल्दी शुरू होती हैं. कैम्ब्रिज विश्वविद्यालय के एक अध्ययन में पाया गया है कि लगभग सात वर्ष की आयु से कई प्रमुख मनी आदतें बनती हैं.
- स्मार्ट मनी स्किल्स लाइफ स्किल्स हैं: धैर्य, विकल्प, प्लानिंग, सेल्फ-कंट्रोल और ज़िम्मेदारी.
- UPI, कार्ड और वन-क्लिक खरीद के कारण आज पैसा "देखें" करना मुश्किल है, इसलिए बच्चों को जानबूझकर शिक्षण की आवश्यकता होती है.
- समय सबसे अच्छा मनी टूल है. जितनी जल्दी कोई बचत करना शुरू करता है, उनके लिए उतना ही अधिक कंपाउंडिंग काम करता है.
- आयु के अनुसार सिखाएं: 3-5 पर खेलें और सिक्के; 6-9 पर कमाएं, बचत करें, खर्च करें और शेयर करें; 10-12 पर बजट; 13-15 पर वास्तविक विश्व कौशल; 16-18 पर स्वतंत्रता.
- भारत में, RBI के नियम 10 वर्ष या उससे अधिक आयु के बच्चों को स्वतंत्र रूप से बचत अकाउंट खोलने और संचालित करने की अनुमति देते हैं.
हममें से अधिकांश को कभी "कैसे पैसे कैसे काम करते हैं" नामक वर्ग नहीं था हमने बिट द्वारा सीखा. हमने सुना है कि हमारे माता-पिता बिल के बारे में बात करते हैं. हमने अपनी पहली सेलरी बहुत तेज़ी से खर्च की. हमने गलती की है, और उनमें से कुछ को बहुत अधिक खर्च करना पड़ता है.
यह हमारे बच्चों के लिए ऐसा नहीं होना चाहिए. अधिकांश वयस्कों की तुलना में बच्चे पैसे के बारे में अधिक समझ सकते हैं, और जब वे युवा होते हैं तो वे सीखने की आदतें अक्सर उनके साथ जीवन के लिए रहते हैं.
इस गाइड में, आप सीखेंगे कि जल्दी शुरू करना क्यों महत्वपूर्ण है, बच्चे हर उम्र में क्या सीख सकते हैं, आप घर पर क्या कर सकते हैं और भारत में बच्चों के लिए उपलब्ध बचत विकल्प क्या हैं.
बच्चों के लिए फाइनेंशियल साक्षरता क्या है?
बच्चों के लिए फाइनेंशियल साक्षरता का अर्थ है बच्चों को शिक्षित करना, आयु-उचित तरीकों से, पैसे कैसे कमाए जाते हैं, बचाए जाते हैं, खर्च किए जाते हैं, शेयर किए जाते हैं और इसके बारे में सोच-समझकर विकल्प कैसे चुने जाते हैं. यह बच्चों को निवेशकों में बदलने के बारे में नहीं है. यह उन्हें पैसे के साथ शांत, सक्षम और आत्मविश्वास महसूस करने में मदद करने के बारे में है.
भारत में फाइनेंशियल साक्षरता एक राष्ट्रीय प्राथमिकता है. RBI, SEBI, IRDAI और PFRDA नेशनल सेंटर फॉर फाइनेंशियल एजुकेशन (NCFE) को सपोर्ट करते हैं, जो फाइनेंशियल शिक्षा के लिए राष्ट्रीय रणनीति के तहत स्कूलों के लिए कार्यक्रम चलाता है. लेकिन स्कूल इतना ही कर सकते हैं. अधिकांश मनी लेसन अभी भी घर पर होते हैं.
आपको जल्दी पैसे के बारे में बच्चों को पढ़ाना क्यों शुरू करना चाहिए?
1. आदतें तब शुरू होती हैं जब बच्चे छोटे होते हैं
कैम्ब्रिज विश्वविद्यालय (डेविड व्हाइटब्रेड और सू बिंघम, 2013 में UK की मनी एडवाइस सर्विस के अध्ययन में) के शोधकर्ताओं ने पाया कि लगभग सात वर्ष की आयु तक कई पैसे की आदतें बननी शुरू हो जाती हैं. इसका मतलब यह नहीं है कि बच्चे का भविष्य सात पर निर्धारित है. इसका मतलब है कि शुरुआती साल बहुत महत्वपूर्ण हैं. जब बच्चे पहले बचत, खर्च, प्रतीक्षा और शेयरिंग के बारे में सीखते हैं.
बच्चे सब कुछ देखते हैं. वे देखते हैं कि आप कैसे भुगतान करते हैं. वे सुनते हैं कि आप पैसे के बारे में कैसे बात करते हैं. वे देखते हैं कि आप शांत हैं या चिंतित हैं. अगर कोई उन्हें उद्देश्य के बारे में नहीं सिखाता है, तो भी वे सीखते हैं. वे बस जो कुछ वे देखने के लिए करते हैं उससे सीखते हैं.
2. स्मार्ट मनी स्किल्स लाइफ स्किल हैं
पैसे केवल संख्याओं के बारे में नहीं हैं. यह अधिकांशतः हम कैसे काम करते हैं के बारे में है. जब बच्चे पैसे के बारे में सीखते हैं, तो वे:
- बाद में एक बड़ा रिवॉर्ड अब छोटे से बेहतर हो सकता है.
- अक्सर एक चीज़ चुनने का अर्थ होता है, एक दूसरी चीज़ छोड़ना.
- लक्ष्य निर्धारित करें और इसे प्राप्त करने के लिए छोटे कदम उठाएं.
- नियंत्रण आवेग.खरीदने से पहले रुकें और सोचें.
- जिम्मेदारी लें.विकल्पों के परिणाम होते हैं.
ये कौशल स्कूल, काम और संबंधों में मदद करते हैं. पैसे के बारे में बच्चे को पढ़ाना वास्तव में एक बच्चे को सिखा रहा है कि भविष्य के बारे में कैसे सोचना है.
3. आज पैसे देखना मुश्किल है
जब हम युवा थे, पैसे आपके पास हो सकते थे. आपने किसी को एक नोट दिया और उसे अपने हाथ से छोड़ते हुए देखा.
आज, बच्चे माता-पिता को QR कोड स्कैन करते हैं या कार्ड पर टैप करते हैं. कुछ भी नहीं छोड़ा जा रहा है. गेम उन्हें एक क्लिक से चीजें खरीदने देती हैं, और विज्ञापनों को खर्च को आसान बनाने के लिए डिज़ाइन किया गया है. व्यवहारिक अर्थशास्त्री हमें "भुगतान का दुख" देते समय महसूस होने वाली असुविधा को कहते हैं, और डिजिटल भुगतान इसे कमजोर करते हैं. अगर बच्चे बुनियादी बातों को नहीं समझते हैं, तो वे ध्यान नहीं दे सकते कि कितना खर्च किया जा रहा है. जब वे मूल विचारों को जल्दी सीखते हैं, तो वे अब या भविष्य में किसी भी प्रकार के भुगतान को संभाल सकते हैं.
4. समय सबसे अच्छा मनी टूल है
जल्दी शुरू करने का सबसे बड़ा लाभ समय है.
कल्पना करें कि बचत खाते में थोड़ा पैसा लगाना है. यह इंटरेस्ट नामक एक छोटा सा रिवॉर्ड अर्जित करता है. अगले वर्ष, आप अपने मूल धन पर और पहले से अर्जित इंटरेस्ट पर इंटरेस्ट अर्जित करते हैं. यह चक्रवृद्धि इंटरेस्ट है. यह शुरुआत में धीरे-धीरे बढ़ता है, फिर तेज़ और तेज़ होता है.
यहां एक आसान उदाहरण दिया गया है. दो लोग हर महीने ₹2,000 की बचत करते हैं और एक वर्ष में 10% का समान आकर्षक रिटर्न अर्जित करते हैं. एक 20 से शुरू, दूसरा 30 पर. 60 वर्ष की आयु तक, अर्ली स्टार्टर में लगभग तीन गुना अधिक होगा, जो लगभग ₹45 लाख की तुलना में लगभग ₹1.27 करोड़ होगा, हालांकि उन्होंने केवल ₹2.4 लाख अधिक का निवेश किया है. केवल वास्तविक अंतर दस अतिरिक्त वर्षों की वृद्धि है.
वास्तविक परिणाम इंटरेस्ट दरों, फीस और मुद्रास्फीति पर निर्भर करते हैं, और कुछ भी गारंटी नहीं दी जाती है. लेकिन विचार स्पष्ट है: आप जितनी जल्दी शुरू करेंगे, आपके लिए उतना ही अधिक समय काम करेगा. जब आप इसे बच्चे के रूप में सीखते हैं तो इसे समझना बहुत आसान है.
5. शुरुआती पाठ बाद में बड़ी समस्याओं को रोकते हैं
जिन वयस्कों ने पैसे के बारे में कभी नहीं सीखा, वे क़र्ज़, देर से होने वाले बिलों या किसी आपातकालीन बचत के साथ संघर्ष कर सकते हैं. पैसे के बारे में सोचते समय कई लोग तनाव, शर्म या डर महसूस करते हैं.
जो बच्चे शांत और जल्दी सीखते हैं, वे अधिक आत्मविश्वास महसूस करते हैं. वे पैसे को एक उपकरण के रूप में देखते हैं, एक भयानक रहस्य नहीं. 10 वर्ष की आयु में एक छोटी सी गलती, जैसे एक खिलौने पर अपनी जेब का सारा पैसा खर्च करना, एक सस्ते पाठ है. 30 में एक ही गलती बहुत महंगी हो सकती है.
आपको हर उम्र में क्या पढ़ा जाना चाहिए?
जब सबक उनकी आयु से मेल खाते हैं तो बच्चे सबसे अच्छा सीखते हैं. आपको एक्सपर्ट बनने की आवश्यकता नहीं है. आपको बस इसे आसान रखने और धैर्य रखने की आवश्यकता है.
आयु | बिग आइडिया | उदाहरण गतिविधि | इस्तेमाल करने के लिए वाक्यांश |
3–5 | पैसे का उपयोग हम करते हैं | टॉय कॉइन के साथ शॉप प्ले करें | “हम इसे कुछ विशेष के लिए सेव कर रहे हैं.” |
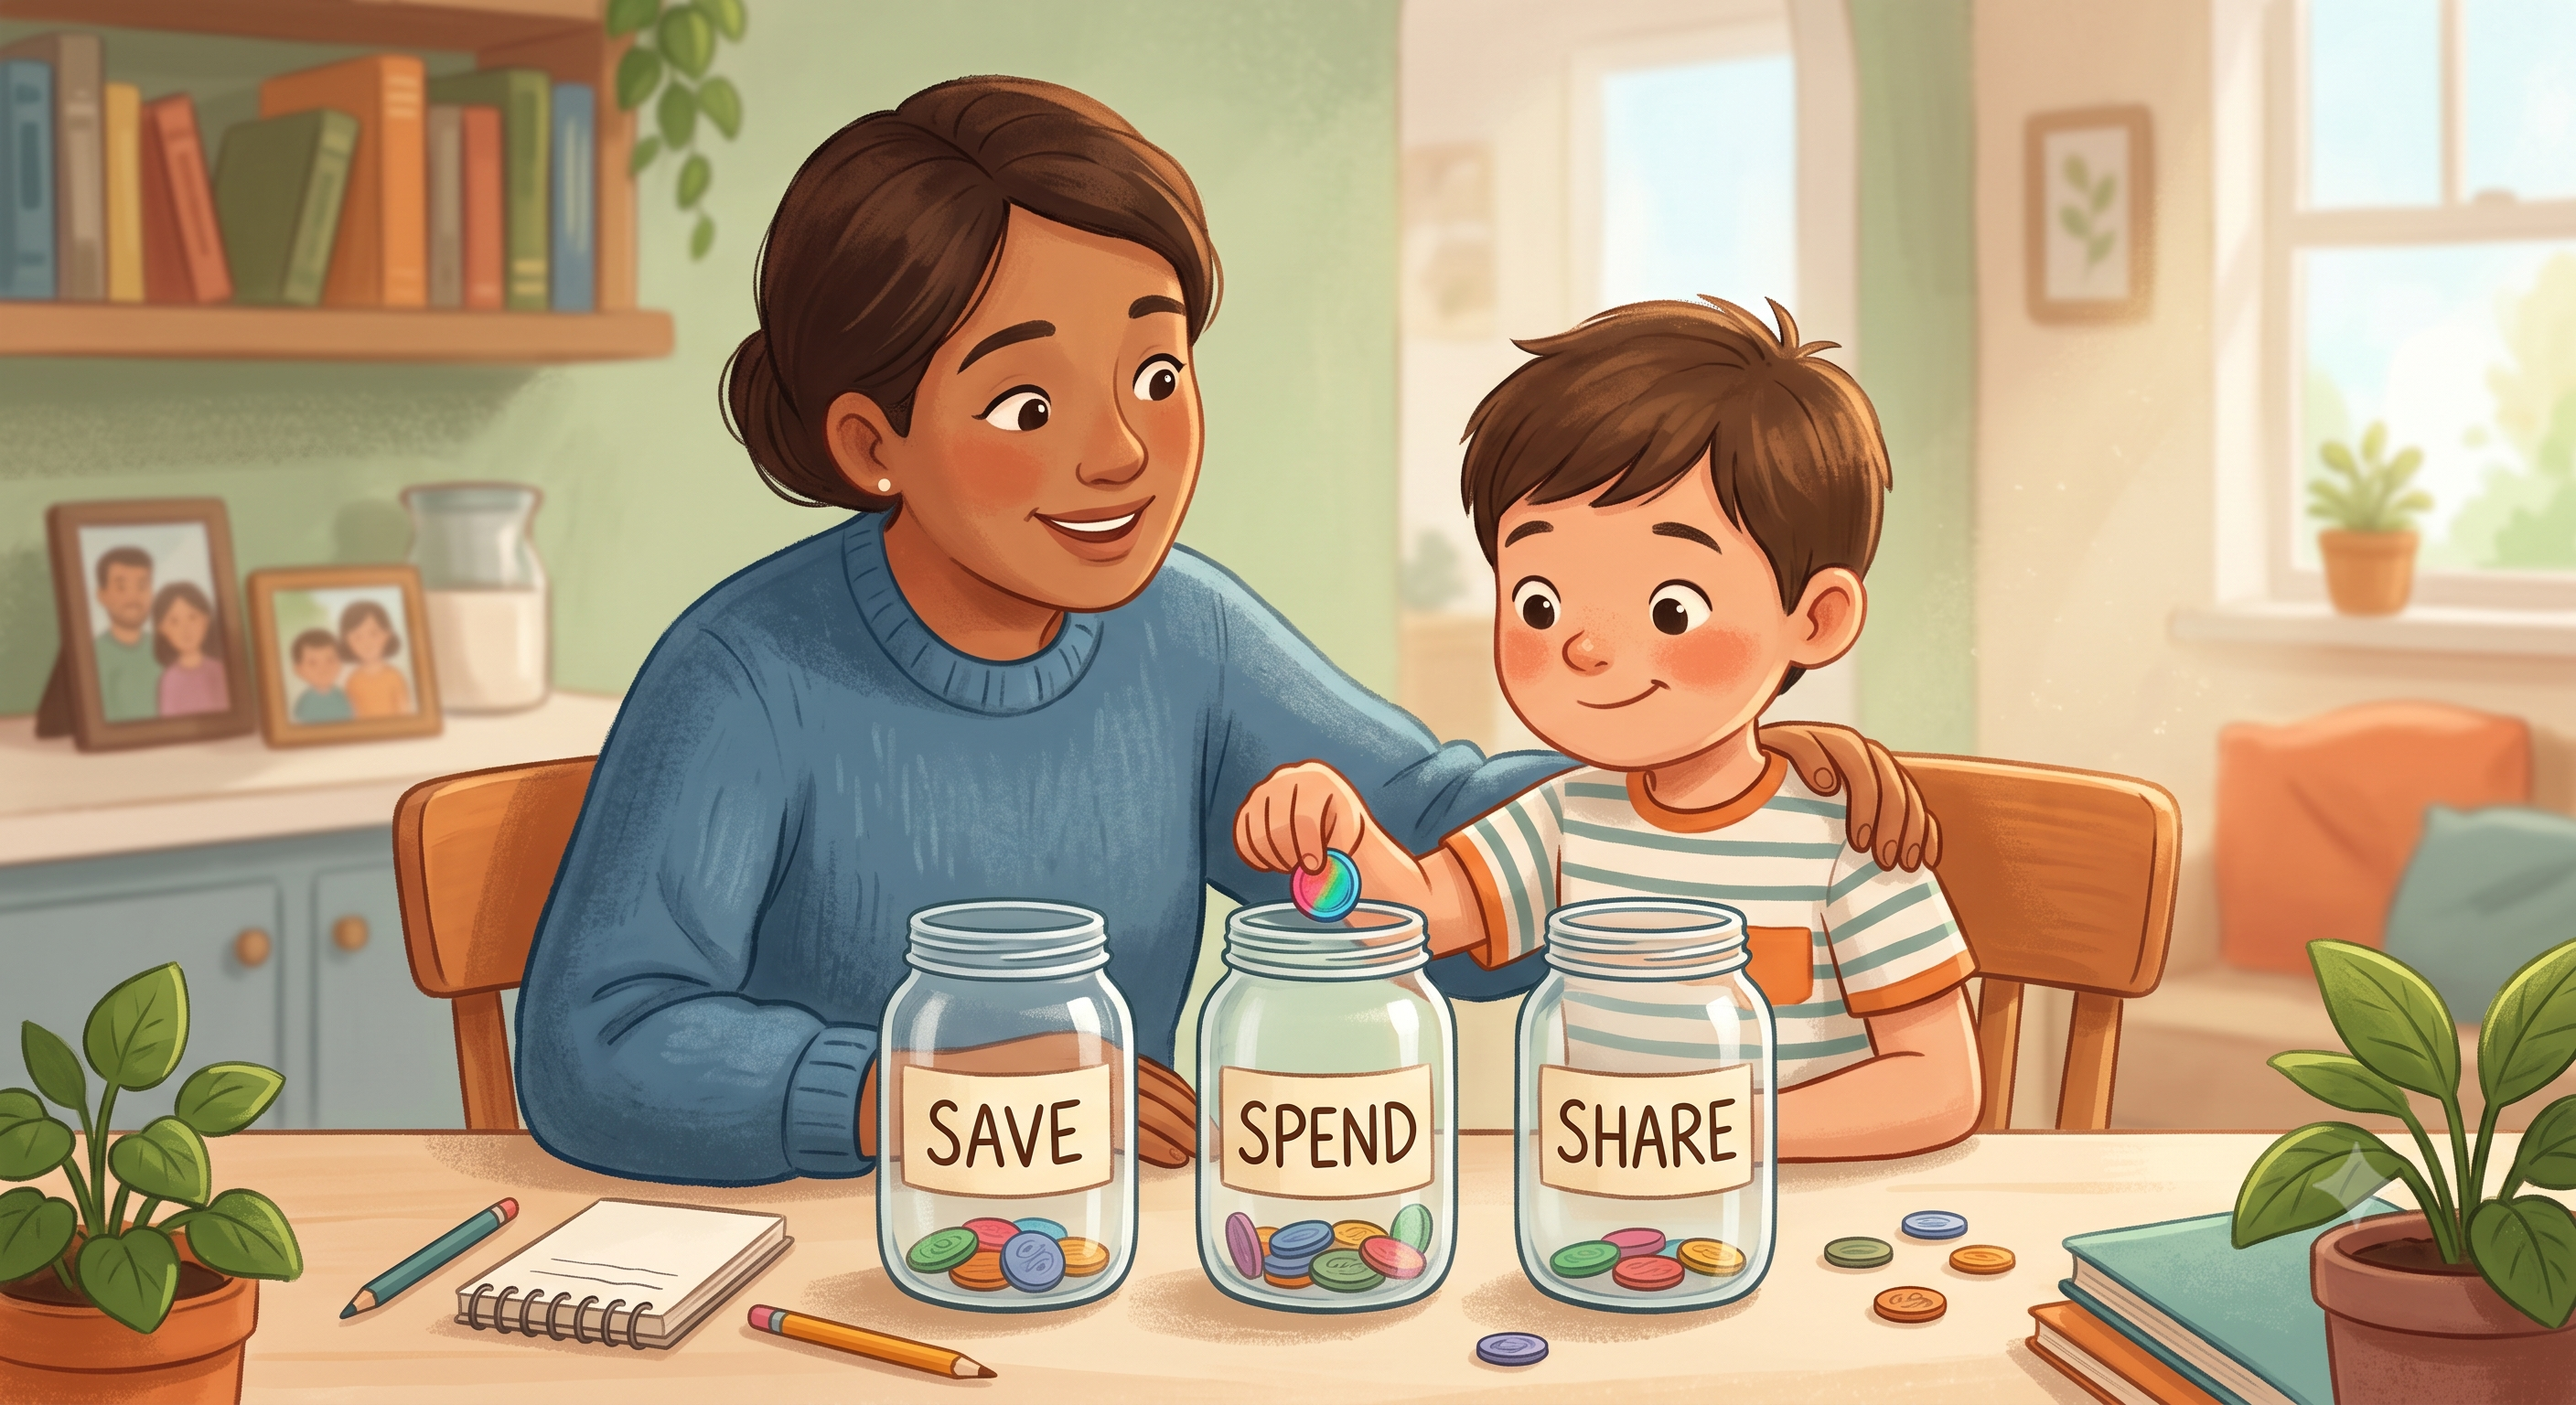
6–9 | कमाएं, बचाएं, खर्च करें, शेयर करें | तीन जार: बचत करें, खर्च करें, शेयर करें | “आप किस लिए बचत कर रहे हैं?” |
10–12 | प्लान करें और विकल्प चुनें | एक आसान बजट बनाएं | “क्या यह आवश्यकता है या नहीं?” |
13–15 | रियल-वर्ल्ड स्किल्स | मासिक भत्ता मैनेज करें | “अगर कीमतें बढ़ जाती हैं तो क्या होता है?” |
16–18 | स्वतंत्र बनने के लिए तैयार हो जाएं | पूरा मासिक बजट बनाएं | “आपका प्लान क्या है, और आपका बैकअप प्लान क्या है?” |
आयु 3 से 5: पैसे का उपयोग हम करते हैं
इस उम्र में, बच्चे अभी दुनिया को समझना शुरू कर रहे हैं. सीखें छोटे और मजेदार रखें.
क्या सिखाएं:
- पैसे का उपयोग सामान खरीदने के लिए किया जाता है.
- सिक्के और नोटों के अलग-अलग मूल्य होते हैं.
- हम जो कुछ देखते हैं, उसे नहीं खरीद सकते.
- कुछ चीजें जो हमें चाहिए, और कुछ चीजें हम चाहते हैं.
आसान गतिविधियां:
- दुकान चलाएं. खिलौने का उपयोग करें और सिक्के दिखाएं. अपने बच्चे को दुकानदार होने दें, फिर खरीदार.
- सिक्कों को सॉर्ट करें. अपने बच्चे को आकार या मूल्य के अनुसार सिक्कों को ग्रुप करने के लिए कहें.
- एक स्पष्ट जार का उपयोग करें. अपने बच्चे को सिक्के में ड्रॉप करने दें और जार फिल देखें. इसे बढ़ने से बचत वास्तविक हो जाती है.
- शॉपिंग करते समय बात करें. कहें, "हमें आज दूध की आवश्यकता है. हमें चॉकलेट की आवश्यकता नहीं है.” इसे शांत और छोटा रखें.
आयु 6 से 9: कमाएं, बचत करें, खर्च करें, शेयर करें
अब बच्चे गणना कर सकते हैं, जोड़ सकते हैं और आसान नियमों का पालन कर सकते हैं. यह छोटी, नियमित पॉकेट मनी शुरू करने का एक अच्छा समय है.
क्या सिखाएं:
- पैसा कार्य द्वारा अर्जित किया जाता है. यह मैजिक द्वारा दिखाई नहीं देता है.
- पैसा बचाया जा सकता है, खर्च किया जा सकता है या शेयर किया जा सकता है.
- कीमतों की तुलना की जा सकती है.
- प्रतीक्षा करने से बेहतर विकल्प हो सकता है.
आसान गतिविधियां:
- सेव करें, खर्च करें और शेयर करें लेबल किए गए तीन जार का उपयोग करें. जब आपके बच्चे को पैसे मिलते हैं, तो वे इसे जार के बीच विभाजित करते हैं. एक साथ विभाजन तय करें.
- बचत का लक्ष्य सेट करें. अपने बच्चे को वह कुछ चुनने दें, जैसे कि बुक या गेम. कीमत लिखें, चार्ट बनाएं और हर बार जब वे सेव करते हैं तो बॉक्स को रंग दें.
- उन्हें छोटी खरीदारी का विकल्प चुनने दें. अपने बच्चे को एक दुकान या उचित दुकान पर एक निर्धारित राशि दें और उन्हें निर्णय लेने दें. अगर वे इसे एक आइटम पर खर्च करते हैं और फिर कुछ बेहतर देखते हैं, तो उन्हें न बचाएं. यह एक सौम्य, वास्तविक सबक है.
- कीमतों की तुलना करें. पूछें, "किस बिस्किट पैकेट की लागत कम है? ऐसा क्यों हो सकता है?”
- अतिरिक्त नौकरियों के लिए भुगतान करें, दैनिक कार्यों के लिए नहीं. आप कार को धोने के लिए भुगतान कर सकते हैं, लेकिन बिस्तर को अलग करने जैसे काम कर सकते हैं, क्योंकि वे परिवार में होने का हिस्सा हैं.
आयु 10 से 12: प्लान करें और विकल्प चुनें
इस आयु में, बच्चे आगे सोच सकते हैं, बजट को समझ सकते हैं और ट्रेड-ऑफ का वजन कर सकते हैं. वे दोस्तों और विज्ञापनों से भी दबाव महसूस करना शुरू कर देते हैं.
क्या सिखाएं:
- बजट आपके पैसे के लिए एक प्लान है.
- ज़रूरत से पहले आएं.
- विज्ञापन हमें चीजों की आवश्यकता बनाने के लिए डिज़ाइन किए गए हैं.
- बैंक अपने पैसे को सुरक्षित रखते हैं और इंटरेस्ट देते हैं.
- दूसरों को देना और मदद करना अच्छी पैसे की आदतों का हिस्सा है.
आसान गतिविधियां:
- एक आसान बजट बनाएं. नोटबुक या ऐप में, कितना पैसा आता है और कहां जाता है, यह लिखें.
- सेविंग अकाउंट खोलें. एक साथ बैंक में जाएं या बच्चों का अकाउंट ऑनलाइन खोलें. अपने बच्चे को बैलेंस और इंटरेस्ट देखने दें. भारत में, RBI के नियमों के अनुसार, 10 वर्ष या उससे अधिक आयु के बच्चों को बैंक की सीमाओं के अधीन स्वतंत्र रूप से बचत अकाउंट खोलने और संचालित करने की अनुमति है.
- स्पॉट ऐड ट्रिक. टीवी देखने या स्क्रॉल करते समय, पूछें, "यह विज्ञापन आपको क्या महसूस करने की कोशिश कर रहा है?" "सीमित समय" और "केवल आज" जैसे शब्दों के बारे में बात करें."
- फैमिली इवेंट प्लान करें. अपने बच्चे को जन्मदिन पार्टी या पिकनिक के लिए एक छोटा बजट दें. उन्हें क्या चाहिए और प्रत्येक आइटम की लागत क्या है, सूचीबद्ध करने दें.
- एक छोटा बिज़नेस आइडिया आजमाएं. एक लेमोनेड स्टॉल, हैंडमेड राखी या कार्ड, या स्कूल बेक सेल मज़ेदार तरीके से लागत, कीमत और लाभ सिखाती है.
आयु 13 से 15: रियल-वर्ल्ड स्किल्स
किशोर वास्तविक पैसे को संभालने के करीब हैं. उन्हें अधिक स्वतंत्रता और अधिक ईमानदार बातचीत की आवश्यकता है.
क्या सिखाएं:
- बैंक, डेबिट कार्ड, UPI और इंटरेस्ट कैसे काम करते हैं.
- कर्ज़ जोखिम भरा क्यों हो सकता है.
- खर्च को कैसे ट्रैक करें.
- बचत और निवेश कैसे अलग हैं.
- पैसे के साथ ऑनलाइन सुरक्षित कैसे रहें.
आसान गतिविधियां:
- स्नैक्स, फोन रीचार्ज या आउटिंग जैसी लागतों की एक सेट लिस्ट के लिए मासिक भत्ता दें. जब पैसे खत्म हो जाते हैं, तो यह खत्म हो जाता है. यह सीखने का एक सुरक्षित तरीका है.
- वास्तविक बिल दिखाएं. बिजली, फोन या इंटरनेट बिल को एक साथ देखें ताकि वे देख सकें कि वास्तव में क्या लागत है.
- जानें कि क़र्ज़ कैसे काम करता है. यह दिखाने के लिए आसान नंबर का उपयोग करें कि उधार लेने का मतलब आपके उधार से अधिक भुगतान करना है.
- स्कैम के बारे में बात करें. उन्हें कभी भी ओटीपी, पासवर्ड या UPI PIN शेयर न करें, और आप पैसे भेजने के लिए केवल UPI PIN दर्ज करते हैं, इसे प्राप्त करने के लिए कभी भी न करें. ऑफर जो सच होने के लिए बहुत अच्छे लगते हैं आमतौर पर ये हैं.
- इन्वेस्टमेंट खेलने की कोशिश करें. कई मुफ्त टूल किशोरों को वर्चुअल मनी के साथ प्रैक्टिस करने देते हैं, जिससे यह पता चलता है कि वास्तविक जोखिम के बिना कीमतें कैसे बढ़ जाती हैं और कैसे गिरती हैं.
आयु 16 से 18: स्वतंत्र बनने के लिए तैयार हो जाएं
जल्द ही आपका बच्चा वयस्क हो जाएगा. यह समय ज्ञान को कौशल में बदलने का है.
क्या सिखाएं:
- इनकम कैसे अर्जित करें, पे-स्लिप पढ़ें और इनकम टैक्स और PAN को समझें.
- क्रेडिट स्कोर कैसे काम करते हैं और बाद में अच्छा क्रेडिट इतिहास कैसे बनाएं.
- एमरजेंसी फंड क्यों महत्वपूर्ण है.
- किराए पर लेने, उधार लेने और सुरक्षित रूप से इंश्योरेंस कैसे खरीदें.
- म्यूचुअल फंड में SIP जैसे लॉन्ग-टर्म सेविंग और इन्वेस्टमेंट कैसे शुरू करें.
आसान गतिविधियां:
- उन्हें लाइट सपोर्ट के साथ अपने बैंक अकाउंट को मैनेज करने में मदद करें.
- एक छोटा एमरजेंसी फंड बनाएं और जानें कि पैसे को अचानक अलग रखना क्यों स्मार्ट है.
- किराए, भोजन, यात्रा और मनोरंजन के लिए वास्तविक संख्या के साथ पूरे बजट का अभ्यास करें. पूछें कि अगर पैसे कम हैं तो वे क्या काटेंगे.
- कॉलेज या ट्रेनिंग की लागत की समीक्षा करें, जिसमें फीस, एजुकेशन लोन और संभावित भविष्य की आय शामिल हैं.
- लंबे समय के लक्ष्यों के बारे में बात करें. कहो, "आप दस वर्षों में कहां होना चाहते हैं? आपको क्या बचत करनी होगी?”
भारत में बच्चों के लिए कौन से बचत विकल्प उपलब्ध हैं?
जैसे-जैसे आपका बच्चा बढ़ता है, आप जार से वास्तविक अकाउंट में जा सकते हैं. यहां सामान्य विकल्प दिए गए हैं:
ऑप्शन | यह किसके लिए | मुख्य विशेषताएं |
माइनर सेविंग अकाउंट | कोई भी बच्चा; अगर बैंक अनुमति देता है तो 10+ वर्ष की आयु वाले लोग इसे स्वतंत्र रूप से संचालित कर सकते हैं | बैंकिंग की बुनियादी बातें सिखाता है; बैंक निकासी और विशेषताओं पर सीमा निर्धारित कर सकते हैं |
नाबालिगों के लिए पब्लिक प्रोविडेंट फंड (PPF) | माता-पिता या अभिभावक द्वारा खोला गया | सरकार द्वारा समर्थित, 15-वर्ष का लॉक-इन, टैक्स-कुशल |
सुकन्या समृद्धि योजना (SSY) | 10 वर्ष से कम आयु की लड़की | बेटी की शिक्षा और भविष्य के लिए सरकारी बचत योजना |
एनपीएस वात्सल्य | नाबालिग, माता-पिता द्वारा खोला गया (सितंबर 2024 से शुरू) | लॉन्ग-टर्म पेंशन सेविंग, जो 18 पर नियमित NPS अकाउंट में बदल जाती हैं |
नाबालिग के नाम पर म्यूचुअल फंड निवेश | माता-पिता या अभिभावक के माध्यम से धारित | लॉन्ग-टर्म निवेश और कंपाउंडिंग के बारे में सिखाने के लिए उपयोगी |
कोई भी अकाउंट खोलने से पहले बैंक, पोस्ट ऑफिस या आधिकारिक स्कीम वेबसाइट के साथ वर्तमान इंटरेस्ट दरों, सीमाओं और नियमों को चेक करें.
स्मार्ट मनी सिखाने के रोजमर्रा के तरीके
आपको विशेष सबक की आवश्यकता नहीं है. दैनिक जीवन आपको बहुत अवसर प्रदान करता है.
खुले तौर पर बात करें, लेकिन इसे आयु-उचित रखें
कई परिवार पैसे के बारे में बात करने से बचते हैं, जिससे बच्चों को लगता है कि यह एक गुप्त या शर्म का स्रोत है. आपको हर विवरण शेयर करने की आवश्यकता नहीं है, लेकिन आप आसान चीज़ों को समझ सकते हैं. "हम इसे वहन नहीं कर सकते हैं" के बजाय, कोशिश करें: "यह इस महीने हमारे प्लान में नहीं है. हम कुछ और के लिए बचत कर रहे हैं.” यह दर्शाता है कि पैसे के विकल्प केवल हां या नहीं, प्राथमिकताओं के बारे में हैं.
एक अच्छा उदाहरण बनें
बच्चे जो देखते हैं उसे कॉपी करते हैं. अगर आप अपने खर्च की योजना बनाते हैं, थोड़ी बचत करते हैं और पैसे के बारे में शांत रहते हैं, तो वे ध्यान देंगे. यदि तुम कोई गलती करते हो तो कह दो, "मैंने बिना सोचे-समझे इसे खरीदा और मुझे खेद है. अगली बार मैं एक दिन प्रतीक्षा करूंगा.” यह दर्शाता है कि गलतियां सामान्य और निश्चित हैं.
उन्हें छोटी-छोटी गलतियां करने दें
बच्चों को हर बुरे विकल्प से बचाने का लालच है, लेकिन छोटी-छोटी गलतियां सबसे अच्छे शिक्षक हैं. अगर आपका बच्चा एक दिन में टूटने वाले खिलौने पर अपनी जेब से पैसा खर्च करता है, तो वह सबक चिपक जाएगा. धैर्य रखें और "मैंने आपको बताया" से बचें. इसके बजाय, पूछें: " आप अगली बार अलग से क्या करेंगे?"
प्रयास और अच्छी सोच की प्रशंसा करें
जब आपका बच्चा किसी लक्ष्य के लिए बचता है, तो कह दो, "आप धैर्य से काम लेते थे. यह कठिन था, और आप इसे किया.” यह आदत में गर्व पैदा करता है, न कि केवल परिणाम.
सेविंग को दृश्यमान बनाएं
बच्चों को प्रगति देखने की आवश्यकता है. क्लियर जार, चार्ट या बैलेंस दिखाने वाला एक आसान ऐप सेविंग को आकर्षक बनाता है.
दान भी सिखाएं
पैसा केवल हमारे लिए नहीं है. बच्चों को मदद करने के लिए कोई कारण या व्यक्ति चुनने दें. यहां तक कि एक छोटा सा उपहार यह सिखाता है कि पैसा अच्छा कर सकता है और उन्हें यह महसूस करने में मदद करता है कि उनके पास कुछ ऑफर करने के लिए है.
माता-पिता की सामान्य गलतियां
- बहुत देर तक प्रतीक्षा कर रहे हैं. यहां तक कि तीन वर्षीय व्यक्ति भी यह सीख सकता है कि सिक्के चीजें खरीदते हैं.
- बिना किसी नियम या बातचीत के पैसे देना. पॉकेट मनी तीन जार की तरह आसान मार्गदर्शन के साथ सबसे अच्छा काम करता है.
- हमेशा हां कहते हैं. अगर बच्चों को वह सब मिलता है जिसकी वे मांग करते हैं, तो वे कभी प्रतीक्षा करना या चुनना नहीं सीखते हैं.
- पैसे की डरावना. अगर पैसे की हर बातचीत चिंता से भरी होती है, तो बच्चों को इसका डर हो सकता है. शांत और ईमानदार रहें.
- बहुत जल्दी बचा रहा है. अगर आप हमेशा अपना बच्चा खत्म होने पर टॉप-अप करते हैं, तो वे प्लान करना नहीं सीखेंगे.
- पैसे को प्यार से लिंक करना. और (ऐ रसूल) तुम कह दो कि मै तुम लोगों को (ख़ुदा की तरफ से) इस वजह से ख़रीदता हूँ कि मै तुम से प्यार करता हूँ प्यार को पैसे में मापा नहीं जाता है.
- रिश्वत या दंड के रूप में लगातार पैसे का उपयोग करना. यह बच्चों को केवल रिवॉर्ड पर ध्यान केंद्रित करने की शिक्षा दे सकता है.
क्या बच्चों को काम के लिए पैसे कमाने चाहिए?
परिवार अलग-अलग उत्तर चुनते हैं. दो सामान्य दृष्टिकोण:
- विकल्प 1: परिवार की नौकरियां हैं. हर कोई भी पेमेंट के बिना घर पर मदद करता है. मुद्रा कौशल सिखाने के लिए पॉकेट मनी को अलग से दिया जाता है.
- ऑप्शन 2: अतिरिक्त नौकरियां अतिरिक्त पैसे कमाती हैं. दैनिक काम भुगतान नहीं किए जाते हैं, लेकिन बड़े काम, जैसे बालकनी साफ करना या गैरेज क्लियर-आउट में मदद करना, छोटे भुगतान अर्जित करें.
कई माता-पिता दोनों को मिलाते हैं. स्पष्ट, निष्पक्ष और सुसंगत होना चाहिए, इसलिए बच्चे जानते हैं कि क्या उम्मीद है और क्या अतिरिक्त है.
अगर मैं अपने पैसे के साथ अच्छा नहीं हूं तो क्या होगा?
कई माता-पिता चिंता करते हैं कि वे सही शिक्षक नहीं हैं. आपको परफेक्ट होने की आवश्यकता नहीं है. आपको केवल सीखने के लिए तैयार होना चाहिए.
- साथ सीखें. अपने बच्चे के साथ पैसे के बारे में बच्चों की पुस्तक पढ़ें और एक साथ प्रश्न देखें.
- ईमानदार बनें. यह कहना अच्छा है, "मैं अभी भी इसे सीख रहा हूं."
- छोटा शुरू करें. एक जार, एक लक्ष्य और एक सप्ताह में एक चैट पर्याप्त है.
- मुफ्त संसाधनों का उपयोग करें. NCFE, RBI, SEBI और कई बैंक बच्चों और माता-पिता के लिए मुफ्त सीख, गेम और वीडियो प्रदान करते हैं.
यह दिखाना कि आप सुधारने की कोशिश कर रहे हैं, अपने आप में एक शक्तिशाली सबक है.
लॉन्ग-टर्म लाभ क्या हैं?
जब बच्चे पैसे के बारे में जल्दी सीखते हैं, तो वे:
- अधिक आसानी से बचत करें, क्योंकि बचत सामान्य महसूस होती है, दर्द नहीं;
- अनावश्यक कर्ज़ से बचें, क्योंकि वे उधार लेने की वास्तविक लागत जानते हैं;
- कम तनाव महसूस करें, क्योंकि उनके पास एक योजना है और उन्हें नियंत्रण में महसूस होता है;
- समझदारी से चुनाव करें, क्योंकि वे खरीदने से पहले सोचते हैं;
- एमरजेंसी को बेहतर तरीके से संभालें, क्योंकि उनके पास बचत होती है और उन्हें पता होता है कि कैसे अनुकूलन करें;
- अपने लक्ष्यों तक पहुंचें, क्योंकि वे जानते हैं कि कैसे एक सपने को एक योजना में बदलना है.
जैसा कि महत्वपूर्ण है, वे धैर्य, ईमानदारी और दूसरों की देखभाल जैसी आदतें अपनाते हैं, जो पैसे से कहीं अधिक महत्वपूर्ण होती हैं.
इस सप्ताह के लिए एक आसान स्टार्ट प्लान
- आज: एक स्पष्ट जार, या तीन छोटे जार लेबल्स में बचत करें, खर्च करें और शेयर करें.
- इस सप्ताह: अपने बच्चे के साथ एक छोटा लक्ष्य चुनें और कीमत लिखें.
- दुकान पर: अपने बच्चे को दो कीमतों की तुलना करने में आपकी मदद करें.
- डिनर पर: कहो, "यदि तुम्हारे पास थोड़ा पैसा है तो तुम क्या करोगे?"
- हर सप्ताह: पांच मिनट के लिए एक साथ जार चेक करें.
शुरू करने के लिए बस इतना ही लगता है. जैसे-जैसे आपका बच्चा बढ़ता है, अधिक जोड़ें.
अंतिम विचार
बच्चों को पैसे के बारे में शिक्षित करना सबसे अच्छा उपहार है जो आप दे सकते हैं. यह उन्हें अमीर बनाने के बारे में नहीं है. यह उन्हें शांत, सक्षम और वास्तविक दुनिया के लिए तैयार महसूस करने में मदद करने के बारे में है. आपको लंबे व्याख्यान या फैंसी टूल की आवश्यकता नहीं है. एक जार, कुछ ईमानदार बातचीत और थोड़ा धैर्य शुरू करने के लिए पर्याप्त है. प्रत्येक छोटा सा सबक एक मजबूत आधार बनाता है; समय के साथ, ये सबक आदतों में बढ़ते हैं, और ये आदतें स्वतंत्रता में विकसित होती हैं.
आप जितनी जल्दी शुरू करेंगे, आपके बच्चे को सीखने, छोटी गलतियां करने और बढ़ने के लिए उतना ही अधिक समय लगेगा. तो आज ही शुरू करें. आपके बच्चे का भविष्य आपका धन्यवाद करेगा.
स्रोत
- RBI - नाबालिगों के डिपॉजिट अकाउंट खोलने और संचालन (21 अप्रैल 2025): https://www.rbi.org.in/Scripts/NotificationUser.aspx?Id=12835
- NCFE - फाइनेंशियल शिक्षा के लिए राष्ट्रीय रणनीति: https://www.ncfe.org.in/NSFE
फुल NSFE 2020-25 रिपोर्ट (RBI): https://www.rbi.org.in/scripts/PublicationReportDetails.aspx?ID=1156 - PFRDA - NPS वात्सल्य: https://www.pfrda.org.in/web/pfrda/schemes/national-pension-system/nps-vatsalya
- इंडिया पोस्ट स्मॉल सेविंग स्कीम (SSY और PPF): https://indiapost.gov.in/banking-services/saving
वित्त मंत्रालय - लघु बचत: https://dea.gov.in/budgetdivision/small-savings - OECD - PISA 2022 परिणाम (वॉल्यूम IV): छात्र फाइनेंशियल रूप से स्मार्ट कैसे होते हैं?: https://oecd.org/en/publications/pisa-2022-results-volume-iv_5a849c2a-en.html