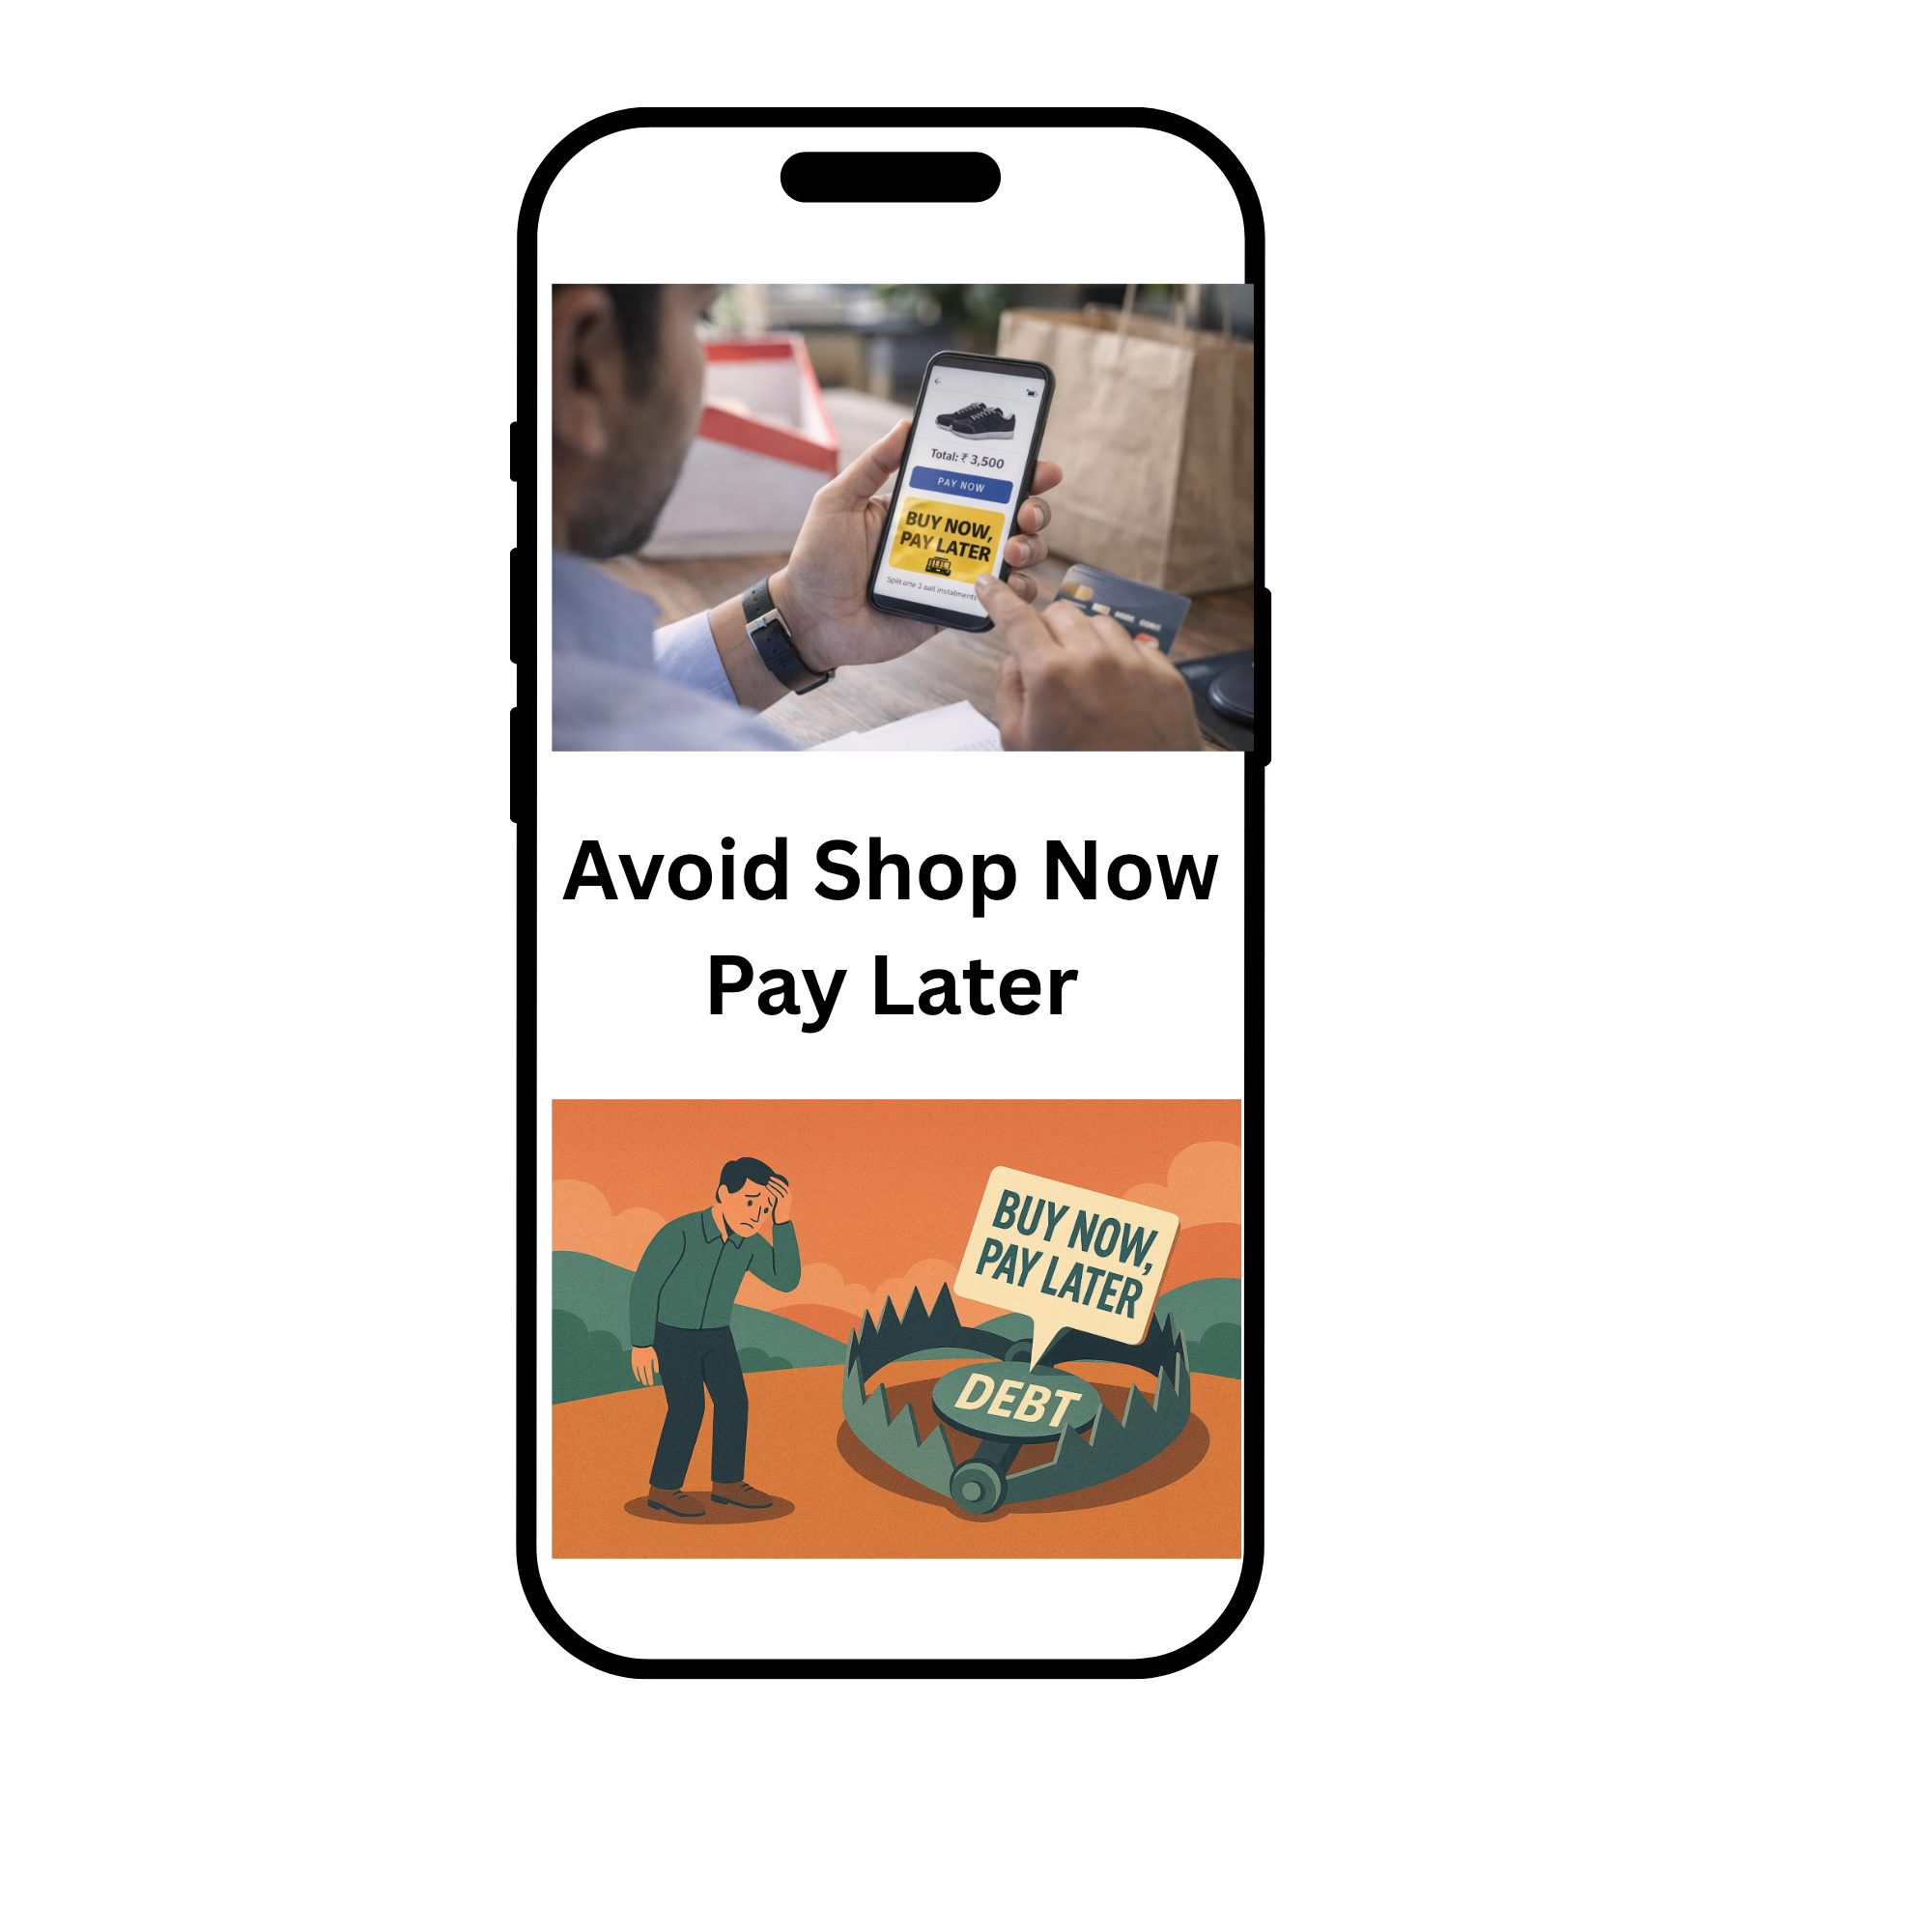
मान लीजिए कि आप ऑनलाइन चेक कर रहे हैं. कुल ₹12,000 है, जो खर्च करने की योजना से अधिक है. तब एक बटन दिखाई देता है: "4 इंटरेस्ट-मुक्त किश्तों में भुगतान करें." कोई क्रेडिट चेक नहीं, कोई अग्रिम लागत नहीं, और आइटम आज ही शिप हो जाता है. यह अभी खरीदारी की अपील है, बाद में भुगतान करें, जिसे अभी खरीदें, बाद में भुगतान करें (BNPL) के रूप में जाना जाता है. यह तेज़ी से बढ़ गया है क्योंकि यह दर्द रहित महसूस करता है. लेकिन इस समय दर्द रहित होने का मतलब पूरी तरह से दर्द रहित नहीं होता है. यह ब्लॉग बताता है कि BNPL कैसे काम करता है, यह देखने की तुलना में अधिक जोखिम क्यों है, और डाउनसाइड के बिना आपको जो चाहिए उसे कैसे प्राप्त करें. अगर आपने कभी सोचा है कि आपको अभी खरीदारी करने से बचना चाहिए या नहीं, तो यहां ईमानदार ब्रेकडाउन दिया गया है.
अभी खरीदारी करें बाद में भुगतान करें क्या है?
अभी खरीदें, बाद में भुगतान करें एक शॉर्ट-टर्म फाइनेंसिंग विकल्प है जो इन-स्टोर और ऑनलाइन खरीदारी के लिए चेकआउट पर उपलब्ध है. आप पूरी कीमत का भुगतान करने के बजाय छोटी किश्तों में खरीदारी के लिए भुगतान करते हैं. आमतौर पर 6 सप्ताह में 4 भुगतान या कुछ महीनों में मासिक भुगतान.
लोकप्रिय प्रदाताओं में Klarna, आफ्टरपे, अफिर्म, सेज़ल और भारत में, Simpl, LazyPay, ZestMoney जैसी सेवाएं और प्रमुख शॉपिंग और पेमेंट ऐप में निर्मित "पे लेटर" विशेषताएं शामिल हैं.
पिच सरल है:
- अगर आप समय पर भुगतान करते हैं तो कोई इंटरेस्ट नहीं (या कम)
- तेज़ अप्रूवल, अक्सर सेकेंड के भीतर
- कम पेपरवर्क
- तुरंत संतुष्टि
इसका हिस्सा सही है. समस्या वह है जो मार्केटिंग से बाहर निकलती है”
BNPL वास्तव में पैसे कैसे कमाता है
- BNPL बिज़नेस नॉन-प्रॉफिट नहीं हैं. उनकी बिज़नेस स्ट्रेटजी को समझने से प्रोडक्ट की प्रकृति स्पष्ट हो जाती है.
- मर्चेंट शुल्क.
- रिटेलर BNPL प्रदाता को हर बिक्री का एक हिस्सा देते हैं, जो आमतौर पर नियमित कार्ड फीस से अधिक होता है. क्योंकि BNPL बिक्री को बढ़ाता है, इसलिए मर्चेंट इसे स्वीकार करते हैं.
- चेकआउट व्यवहार पर अध्ययन के अनुसार, फ्लेक्सिबल पेमेंट विकल्पों के कारण बड़ी बास्केट और अधिक आवेगपूर्ण खरीदारी होती है.
- दंड और विलंब शुल्क. अगर पेमेंट मिस हो जाता है, तो फीस तेज़ी से बढ़ सकती है.
- लॉन्ग-टर्म स्ट्रेटजी में रुचि. बिना किसी इंटरेस्ट के शॉर्ट-टर्म एग्रीमेंट, लेकिन लंबी या बड़ी खरीद पर अक्सर इंटरेस्ट लगता है, कभी-कभी क्रेडिट कार्ड की तरह दरों पर.
- डेटा और इंटरैक्शन. कई ऐप इन-ऐप मार्केटप्लेस और प्रमोशन का उपयोग करके आपको अधिक खरीदारी करने के लिए प्रेरित करते हैं.
दूसरे शब्दों में, जब आप सामान्य से अधिक खरीदते हैं, तो फर्म अपना सर्वश्रेष्ठ काम करता है. आपके फाइनेंशियल हितों को इसके द्वारा पूरा नहीं किया जा रहा है.
अभी खरीदारी करने से बचने के 9 कारण, बाद में भुगतान करें
- यह अधिक खर्च को बढ़ावा देता है
यह सबसे बड़ा खतरा है. आपका मस्तिष्क ₹12,000 का भुगतान करने के बजाय ₹3,000 खो जाएगा, अब ₹3,000 का भुगतान करें. व्यवहारिक अर्थशास्त्री कहते हैं कि यह "भुगतान की कमी" को कम करता है. इसकी लागत कम है, इसलिए यह कहना आसान है कि हां.
इससे आप अपने कार्ट में "केवल एक और चीज़" जोड़ सकते हैं, अधिक महंगे वर्ज़न में अपग्रेड कर सकते हैं और उन चीज़ों को खरीद सकते हैं जिन्हें आपने खरीदने की योजना नहीं बनाई थी. एक बजट जो अच्छी तरह से चल रहा है. नकद या डेबिट.
- कई प्लान याद रखना मुश्किल है
“एक BNPL प्लान चलाना आसान है. लेकिन BNPL का उपयोग कभी-कभी एक बार किया जाता है. एक ऐप में एक फ्लाइट, एक जोड़ी जूते और एक अन्य फोन एक्सेसरी होती है. और अगली बात जो आप जानते हैं, आपके पास पांच या छह शिड्यूल एक साथ चल रहे हैं, अलग-अलग समय-सीमाओं के साथ.
प्रत्येक पेमेंट बहुत छोटा है, कुल प्रतिबद्धता को कम करना आसान है. अक्सर 'फैंटम डेट' के नाम से जाना जाता है - ऐसे क़र्ज़ जो क़र्ज़ की तरह नहीं लगते क्योंकि वे विखंडित होते हैं.
- लेट फीस आपकी बचत को कम कर सकती है.
“"इंटरेस्ट-मुक्त" आपकी समय पर लगातार भुगतान करने की क्षमता के समान ही अच्छा है. क्या आप बैंक की छुट्टियों, कम बैलेंस या किसी अन्य कारण से भुगतान करना भूल गए हैं? विलंब फी का आकलन किया जाएगा. एक छोटे से ट्रांज़ैक्शन के लिए, ये लागत शुरुआती लागत का एक आश्चर्यजनक रूप से बड़ा हिस्सा हो सकती है.
अगर आपके पास पिछले देय बैलेंस हैं, तो कुछ प्रदाता अतिरिक्त खरीदारी को भी ब्लॉक कर सकते हैं, अगर आप पीछे रहते हैं, तो आपको एक अनंत साइकिल में फंस सकते हैं.
- आपका क्रेडिट स्कोर कम हो सकता है
हाल ही तक, अभी खरीदें, बाद में भुगतान करें को क्रेडिट रिपोर्टिंग में नजरअंदाज किया गया था. कि बदल रहा है. कई देशों में क्रेडिट ब्यूरो और लेंडर अपने आकलन में BNPL गतिविधि का मूल्यांकन कर रहे हैं. कुछ पे-लेटर प्रोडक्ट से जुड़ी कुछ आधिकारिक क्रेडिट रिपोर्टिंग है और लाइसेंस प्राप्त लेंडर भारत में क्रेडिट ब्यूरो को रिपोर्ट कर रहे हैं.
इसके परिणामस्वरूप आपकी क्रेडिट फाइल पर विलंबित या मिस्ड भुगतान दर्ज किए जा सकते हैं. अगर यह आधिकारिक रूप से रिपोर्ट नहीं किया जाता है, तो भी जब आप होम या ऑटो लोन के लिए अप्लाई करते हैं, तो लेंडर आपके बैंक स्टेटमेंट पर आवर्ती BNPL भुगतान को फाइनेंशियल कठिनाइयों के संकेत के रूप में देख सकते हैं.
- यह वास्तविक बजट समस्या छुपा सकता है.
लेकिन अगर अब कुछ किफायती नहीं है, तो पेमेंट को छोटी राशि में तोड़ने से उस गणित में बदलाव नहीं होता है.” यह केवल आपकी भविष्य की कमाई में खर्च ट्रांसफर करता है.
किराने का सामान, रेस्टोरेंट डिलीवरी या गैस जैसी रोज़मर्रा की खरीदारी के लिए BNPL से सावधान रहें, यह एक लाल फ्लैग है. BNPL आपकी सामान्य इनकम और आपके सामान्य खर्चों के बीच के अंतर को छिपा रहा है.
- रिफंड और रिटर्न मुश्किल हैं
BNPL पर खरीदे गए आइटम को वापस करना थोड़ा मुश्किल हो सकता है. आपको अभी भी किश्तों में भुगतान करना पड़ सकता है और आपके रिफंड को दिखाने में अधिक समय लग सकता है, जबकि मर्चेंट आपके रिटर्न को प्रोसेस करता है. अगर आप और मर्चेंट को किसी खराब प्रोडक्ट के बारे में कोई विवाद है, तो आप मर्चेंट और BNPL कंपनी के बीच में हैं और वे एक-दूसरे को दोष देते हैं.
विवाद और चार्जबैक प्रक्रियाएं आमतौर पर क्रेडिट या डेबिट कार्ड के साथ अधिक विकसित की जाती हैं.
- उपभोक्ता सुरक्षा की अनुपस्थिति
कई देशों में, क्रेडिट कार्ड धोखाधड़ी, बिलिंग विवाद और प्रकटीकरण जैसे मामलों पर कानूनी सुरक्षा प्रदान करते हैं. BNPL को ऐतिहासिक रूप से ढीला रूप से विनियमित किया गया है, लेकिन नियम वैश्विक स्तर पर कठोर हो रहे हैं. आपके पास तब तक कम सुरक्षा भी हो सकती है जब तक कि कुछ गलत हो जाने पर हर जगह सुरक्षा न हो जाए.
नियम और शर्तें ध्यान से पढ़ें, विशेष रूप से फीस, डिफॉल्ट और डेटा शेयरिंग सेक्शन.
- कर्ज़ में बढ़ोत्तरी होती है
यहां एक चल रहा पैटर्न है:
- आप BNPL का उपयोग करके एक छोटा सा आइटम खरीदते हैं.
- आप इसका उपयोग बड़े लोगों के लिए करते हैं क्योंकि यह अच्छी तरह से काम करता है.
3.एक सप्ताह के भीतर मुट्ठी भर किस्तें भेजी जाती हैं.
- यदि आप एक भुगतान नहीं कर सकते हैं, तो आप या तो दूसरा लोन लेते हैं या क्रेडिट कार्ड का उपयोग करते हैं.
- आपसे इंटरेस्ट और फीस ली जाएगी.
और एक प्रकार के क्रेडिट कार्ड का उपयोग दूसरे का भुगतान करने के लिए किया जा सकता है जो कर्ज़ के साथ एक दीर्घकालिक समस्या पैदा कर सकता है.
- अच्छी फाइनेंशियल प्रैक्टिस को कम करता है
बचत में देरी होती है. जब भी आप अभी खरीदते हैं और बाद में भुगतान करते हैं, तो आप अपने वॉलेट में कैश के बिना तुरंत ग्रेटिफिकेशन की उम्मीद करने के लिए खुद को ट्रेनिंग दे रहे हैं. इससे समय के साथ रिटायरमेंट के लिए बचत करना, घर या एमरजेंसी फंड पर डाउन पेमेंट करना अधिक मुश्किल हो जाता है.
सबसे अधिक जोखिम में कौन है?
- किसी भी व्यक्ति को अभी खरीदें, बाद में भुगतान करें, हालांकि कुछ ग्रुप विशेष रूप से जोखिम में हैं:
- युवा वयस्क और पहली बार कमाई करने वाले लोग, जो अभी भी फाइनेंशियल सेल्फ-डिसिपलाइन फ्रीलांसर और गिग इकॉनमी वर्कर्स का विकास कर रहे हैं, जिनकी इनकम असंगत है
- बकाया पर्सनल लोन या क्रेडिट कार्ड कर्ज़ वाला कोई भी व्यक्ति
- आकर्षक खरीदार, विशेष रूप से दिवाली, ब्लैक फ्राइडे या मौसमी बिक्री जैसे विशेष अवसरों पर
- अगर आप इनमें से किसी एक समूह में फिट होते हैं, तो एक सख्त "नो BNPL" नीति अक्सर सबसे अच्छी कार्रवाई होती है.
क्या BNPL कभी सही है?
सही होने के लिए, BNPL खराब नहीं है. कुछ लोग इसका उपयोग ज़िम्मेदारी से करते हैं. अगर आप करते हैं, तो दो चीजें महत्वपूर्ण हैं: BNPL केवल एक सुविधा है, और आपके पास पहले से ही पूरी राशि बचा है.
- कोई छिपे हुए शुल्क नहीं हैं और यह प्लान वास्तव में 0% इंटरेस्ट है.
- आप एक समय में केवल एक प्लान का उपयोग करते हैं. आप वस्तु खरीदना चाहते हैं क्योंकि यह वास्तव में आवश्यक है.
- आपने एक बफर किए गए अकाउंट से ऑटोमैटिक भुगतान सेट किए हैं.
- अगर आप हर बॉक्स को चेक नहीं कर पा रहे हैं, तो इसे खाली छोड़ना बेहतर है. अधिकांश लोगों को BNPL का सुरक्षित रूप से उपयोग करने के लिए आवश्यक अनुशासन की आवश्यकता नहीं है.
अगर आप अभी खरीदारी करते हैं और बाद में भुगतान करते हैं, तो कहां जाएं?
- 48-घंटे के नियम का उपयोग करें
अगर आपको वास्तव में इसकी आवश्यकता नहीं है, तो दो दिन प्रतीक्षा करें. अगर आप अभी भी चाहते हैं और आपके पास फंड है, तो इसे अपने फंड का उपयोग करके खरीदें. BNPL इम्पल्स मोमेंट पर निर्भर करता है, और अधिकांश आवेग घंटों के भीतर गायब हो जाते हैं.
- सेव किए गए भुगतान के विकल्प हटाएं
अब सेव किए गए पेमेंट ऑप्शन के रूप में शॉपिंग एप्लीकेशन में BNPL का उपयोग नहीं किया जाना चाहिए. अगर आप बाद में किसी भी पे-लेटर ऐप का उपयोग नहीं करते हैं, तो उन्हें अनइंस्टॉल करें. घर्षण होने पर आवेगपूर्ण खरीद की संभावना कम होती है.
- मार्केटिंग अलर्ट बंद करें
“आपको प्री-अप्रूव्ड "और "एक्सक्लूसिव ऑफर" मैसेज BNPL ऐप और मर्चेंट द्वारा बिक्री को बढ़ाने के प्रयास में भेजे जाते हैं. पुश अलर्ट निष्क्रिय करें. ईमेल सब्सक्रिप्शन से अनसब्सक्राइब करें.
- "कैश टेस्ट" करें
कुछ खरीदने से पहले, खुद से पूछें, "अगर मुझे आज अपने बैंक अकाउंट से पूरी कीमत का भुगतान करना पड़ा, तो क्या मैं इसे खरीद सकता हूं?" अगर उत्तर नहीं है, तो BNPL केवल एक निर्णय में देरी कर रहा है जिसे आपको नहीं लेना चाहिए.
- एक आसान बजट बनाएं
कोई जटिल सिस्टम नहीं है. एक अच्छा नियम आपकी इनकम का 50% आवश्यकताओं पर, 30% आवश्यकताओं पर और शेष 20% बचत और ऋण पुनर्भुगतान पर खर्च करना है. "फन मनी" के लिए मासिक बजट रखें और जब यह समाप्त हो जाता है, तो यह समाप्त हो जाता है.
- एक सिंकिंग फंड स्थापित करें
सिंक फंड एक नया लैपटॉप, फेस्टिवल शॉपिंग या यात्रा जैसे भविष्य के विशिष्ट खर्चों के लिए हर महीने एक अलग से रखा जाने वाला पैसा है. आप बाद के बजाय अग्रिम भुगतान करते हैं. 6 महीनों के लिए प्रति माह ₹2,000 की बचत करें और आप बिना किसी इंटरेस्ट और चिंता के ₹12,000 की कीमत का आइटम खरीद सकते हैं.
- एमरजेंसी फंड बनाएं
बहुत से लोग मरम्मत, एमरजेंसी यात्रा या मेडिकल बिल जैसे अप्रत्याशित खर्चों को कवर करने के लिए BNPL का उपयोग करेंगे. तीन से छह महीनों की लागत को कवर करने के लिए एमरजेंसी फंड होने से उस दबाव को दूर हो जाता है. आप एक छोटी राशि से शुरू कर सकते हैं, मान लीजिए ₹500 एक सप्ताह. और इसे दूसरे अकाउंट में रखें.
अभी खरीदें, बाद में भुगतान करें विकल्प
वास्तव में गंभीर, विकृत खरीदार के लिए यहां कुछ सुझाव दिए गए हैं:
- जल्दी सेव करें, बाद में खर्च करें. सबसे आसान और सबसे सस्ता तरीका. आप बहुत कुछ बेचते हैं और आपके पास कोई लागत नहीं है.
- UPI या डेबिट कार्ड का उपयोग करके भुगतान करें. अधिक खर्च करने पर ऑटोमैटिक प्रतिबंध होता है क्योंकि आप केवल वही खर्च कर सकते हैं जो आपके पास है.
- बहुत कम इंटरेस्ट वाले क्रेडिट कार्ड का पूरा भुगतान किया जाता है. अगर आप देय तारीख तक अपने अकाउंट बैलेंस का पूरा भुगतान करते हैं, तो आप इंटरेस्ट से बच जाएंगे, पुरस्कार जीतेंगे और उपभोक्ता संरक्षण में सुधार करने में मदद करेंगे. यह तभी काम करता है जब आप समय पर और पूरी तरह से, लगातार भुगतान करते हैं.
- लेअवे या रिटेलर सेविंग प्लान. कुछ रिटेलर आपको पैसे को अलग करने, भुगतान करने और फिर क्रेडिट रिस्क के बिना इसे वापस लेने की अनुमति देंगे.
- फिर से खरीदी गई या उपयोग की गई वस्तुओं की खरीद. कीमत में कमी के साथ, फाइनेंसिंग अब आवश्यक नहीं है.
- मोलभाव करें या डील की प्रतीक्षा करें. सीज़नल डील्स, कूपन कोड और कैशबैक ऑफर आपको फाइनेंसिंग के बिना 10-30% की बचत करने की सुविधा देते हैं.
महत्वपूर्ण आवश्यकताओं के लिए एक योजनाबद्ध और नियंत्रित पर्सनल लोन. हालांकि, स्पष्ट इंटरेस्ट रेट वाला पारदर्शी लोन बड़े, आवश्यक खर्चों के लिए कई BNPL प्लान को स्टोर करने की तुलना में सुरक्षित हो सकता है.
क्या आप आज BNPL में हैं? अगले चरण
अगर आपके पास बहुत सारे प्लान हैं तो घबराएं नहीं. इन चरणों का पालन करें:
- सभी को लिखित रूप में प्राप्त करें. प्रदाता. शेष बैलेंस. प्रत्येक प्लान की देय तिथि और लागत
- लागत के अनुसार ऑर्डर: सबसे अधिक विलंब शुल्क या ब्याज वाले प्लान का भुगतान करें.
- नए प्लान की प्लानिंग बंद करें. जब तक आप स्पष्ट न हो जाएं, तब तक कोई नई BNPL खरीदारी न करें.
- भुगतान ऑटोमेशन एक छोटे बफर के साथ रिमाइंडर या ऑटो-डेबिट की व्यवस्था करता है, ताकि आप अतिरिक्त विलंब शुल्क से बच सकें.
- किसी कैटेगरी को अस्थायी रूप से हटा रहा है. आपको कुछ कैश देने के लिए कुछ महीनों के लिए खाने, खरीदारी और सब्सक्रिप्शन पर वापस जाएं.
- अगर आपको कोई समस्या होती है, तो प्रदाता से संपर्क करें. कुछ कठिनता या संशोधित शिड्यूल प्रदान करते हैं. भुगतान छूटने के बजाय पूछना बेहतर है.
- जब आपको इसकी आवश्यकता हो तो सहायता के लिए पूछें. गैर-लाभकारी क्रेडिट काउंसलिंग सर्विस या लाइसेंस प्राप्त फाइनेंशियल काउंसलर की मदद से, आप शायद एक पेमेंट प्लान सेट कर सकते हैं.
BNPL संभावित समस्याओं के संकेत
इन संकेतों से सावधान रहें:
- एक BNPL प्लान का भुगतान चार अन्य फंड के साथ किया जाता है;
- आप बिल का भुगतान करने या किराने के सामान जैसे आवश्यक सामान खरीदने के लिए BNPL का उपयोग करते हैं;
- आपको अक्सर जुर्माना भरने में देरी हो रही है
- आप नहीं जानते कि आपके BNPL का पूरा बैलेंस क्या है.
जब समय सीमाएं आती हैं, तो आप घबराहट महसूस करना शुरू कर देते हैं. आपने उन चीज़ों को खरीदा है जिनके बारे में आपको बाद में खेद है या भूल गए हैं.
अक्सर पूछे जाने वाले प्रश्न
यह कर सकता है. कुछ क्षेत्रों में क्रेडिट ब्यूरो को छूटे या देरी से भुगतान की सूचना दी जा सकती है, और लेंडर भी भारी BNPL का उपयोग नकारात्मक रूप से देख सकते हैं. जब इसकी सूचना नहीं दी जाती है, तो भी यह प्रभावित कर सकता है कि लेंडर आपकी फाइनेंशियल स्थिरता का आकलन कैसे करते हैं.
अगर आप समय पर भुगतान करते हैं, तो कई शॉर्ट-टर्म प्लान हैं. लेकिन विलंब शुल्क और लंबी प्लान पर ब्याज, सही लागत को बहुत अधिक बना सकता है. हमेशा फाइन प्रिंट चेक करें.
आवश्यक नहीं है. हर महीने पूरा भुगतान किया जाने वाला क्रेडिट कार्ड आमतौर पर बेहतर सुरक्षा प्रदान करता है और अधिक स्थापित तरीके से क्रेडिट हिस्ट्री बनाता है. विभाजित भुगतान के कारण BNPL का अधिक उपयोग करना आसान हो सकता है.
कोई फाइनेंशियल प्रोडक्ट रिस्क-फ्री नहीं है. अगर आपके पास पूरी राशि बचा है, समय पर भुगतान करें, और एक बार में केवल एक प्लान का उपयोग करें, तो रिस्क कम होता है, लेकिन अधिक खर्च करने का लालच बना रहता है.
सेव किए गए पेमेंट विकल्पों को हटाएं, ऐप अनइंस्टॉल करें, सिंक फंड बनाएं, खर्च की लिमिट सेट करें और खरीदने से पहले प्रतीक्षा अवधि लागू करें. "पहले सेव करें" के साथ "बाद में भुगतान करें" बदलें