फिक्स्ड डिपॉजिट (एफडी) भारत में सबसे विश्वसनीय और व्यापक रूप से उपयोग किए जाने वाले सेविंग इंस्ट्रूमेंट में से एक है, जो उनकी सरलता और सुरक्षा के लिए महत्वपूर्ण है. फिर भी आश्चर्यजनक रूप से बड़ी संख्या में FD निवेशक, यहां तक कि अनुभवी लोग भी, गलत समझते हैं कि उनके "ब्याज दर" का विज्ञापन वास्तव में वास्तविक रूप से क्या प्रदान करता है. कंपाउंडिंग कन्वेंशन, टैक्स ट्रीटमेंट और महंगाई के बीच, FD की हेडलाइन रेट और इसकी सच्चाई के बीच अंतर, वास्तविक दुनिया का रिटर्न अधिकांश लोगों की तुलना में काफी अधिक हो सकता है. यह अंतर यह निर्धारित करता है कि आपकी बचत वास्तव में बढ़ रही है या समय के साथ धीरे-धीरे खरीद शक्ति खो रही है. यह समझना आवश्यक है कि आपका पैसा वास्तव में कहां है, इसके बारे में सही निर्णय लेना आवश्यक है.
फर्स्ट ट्रैप: मामूली रेट बनाम प्रभावी यील्ड
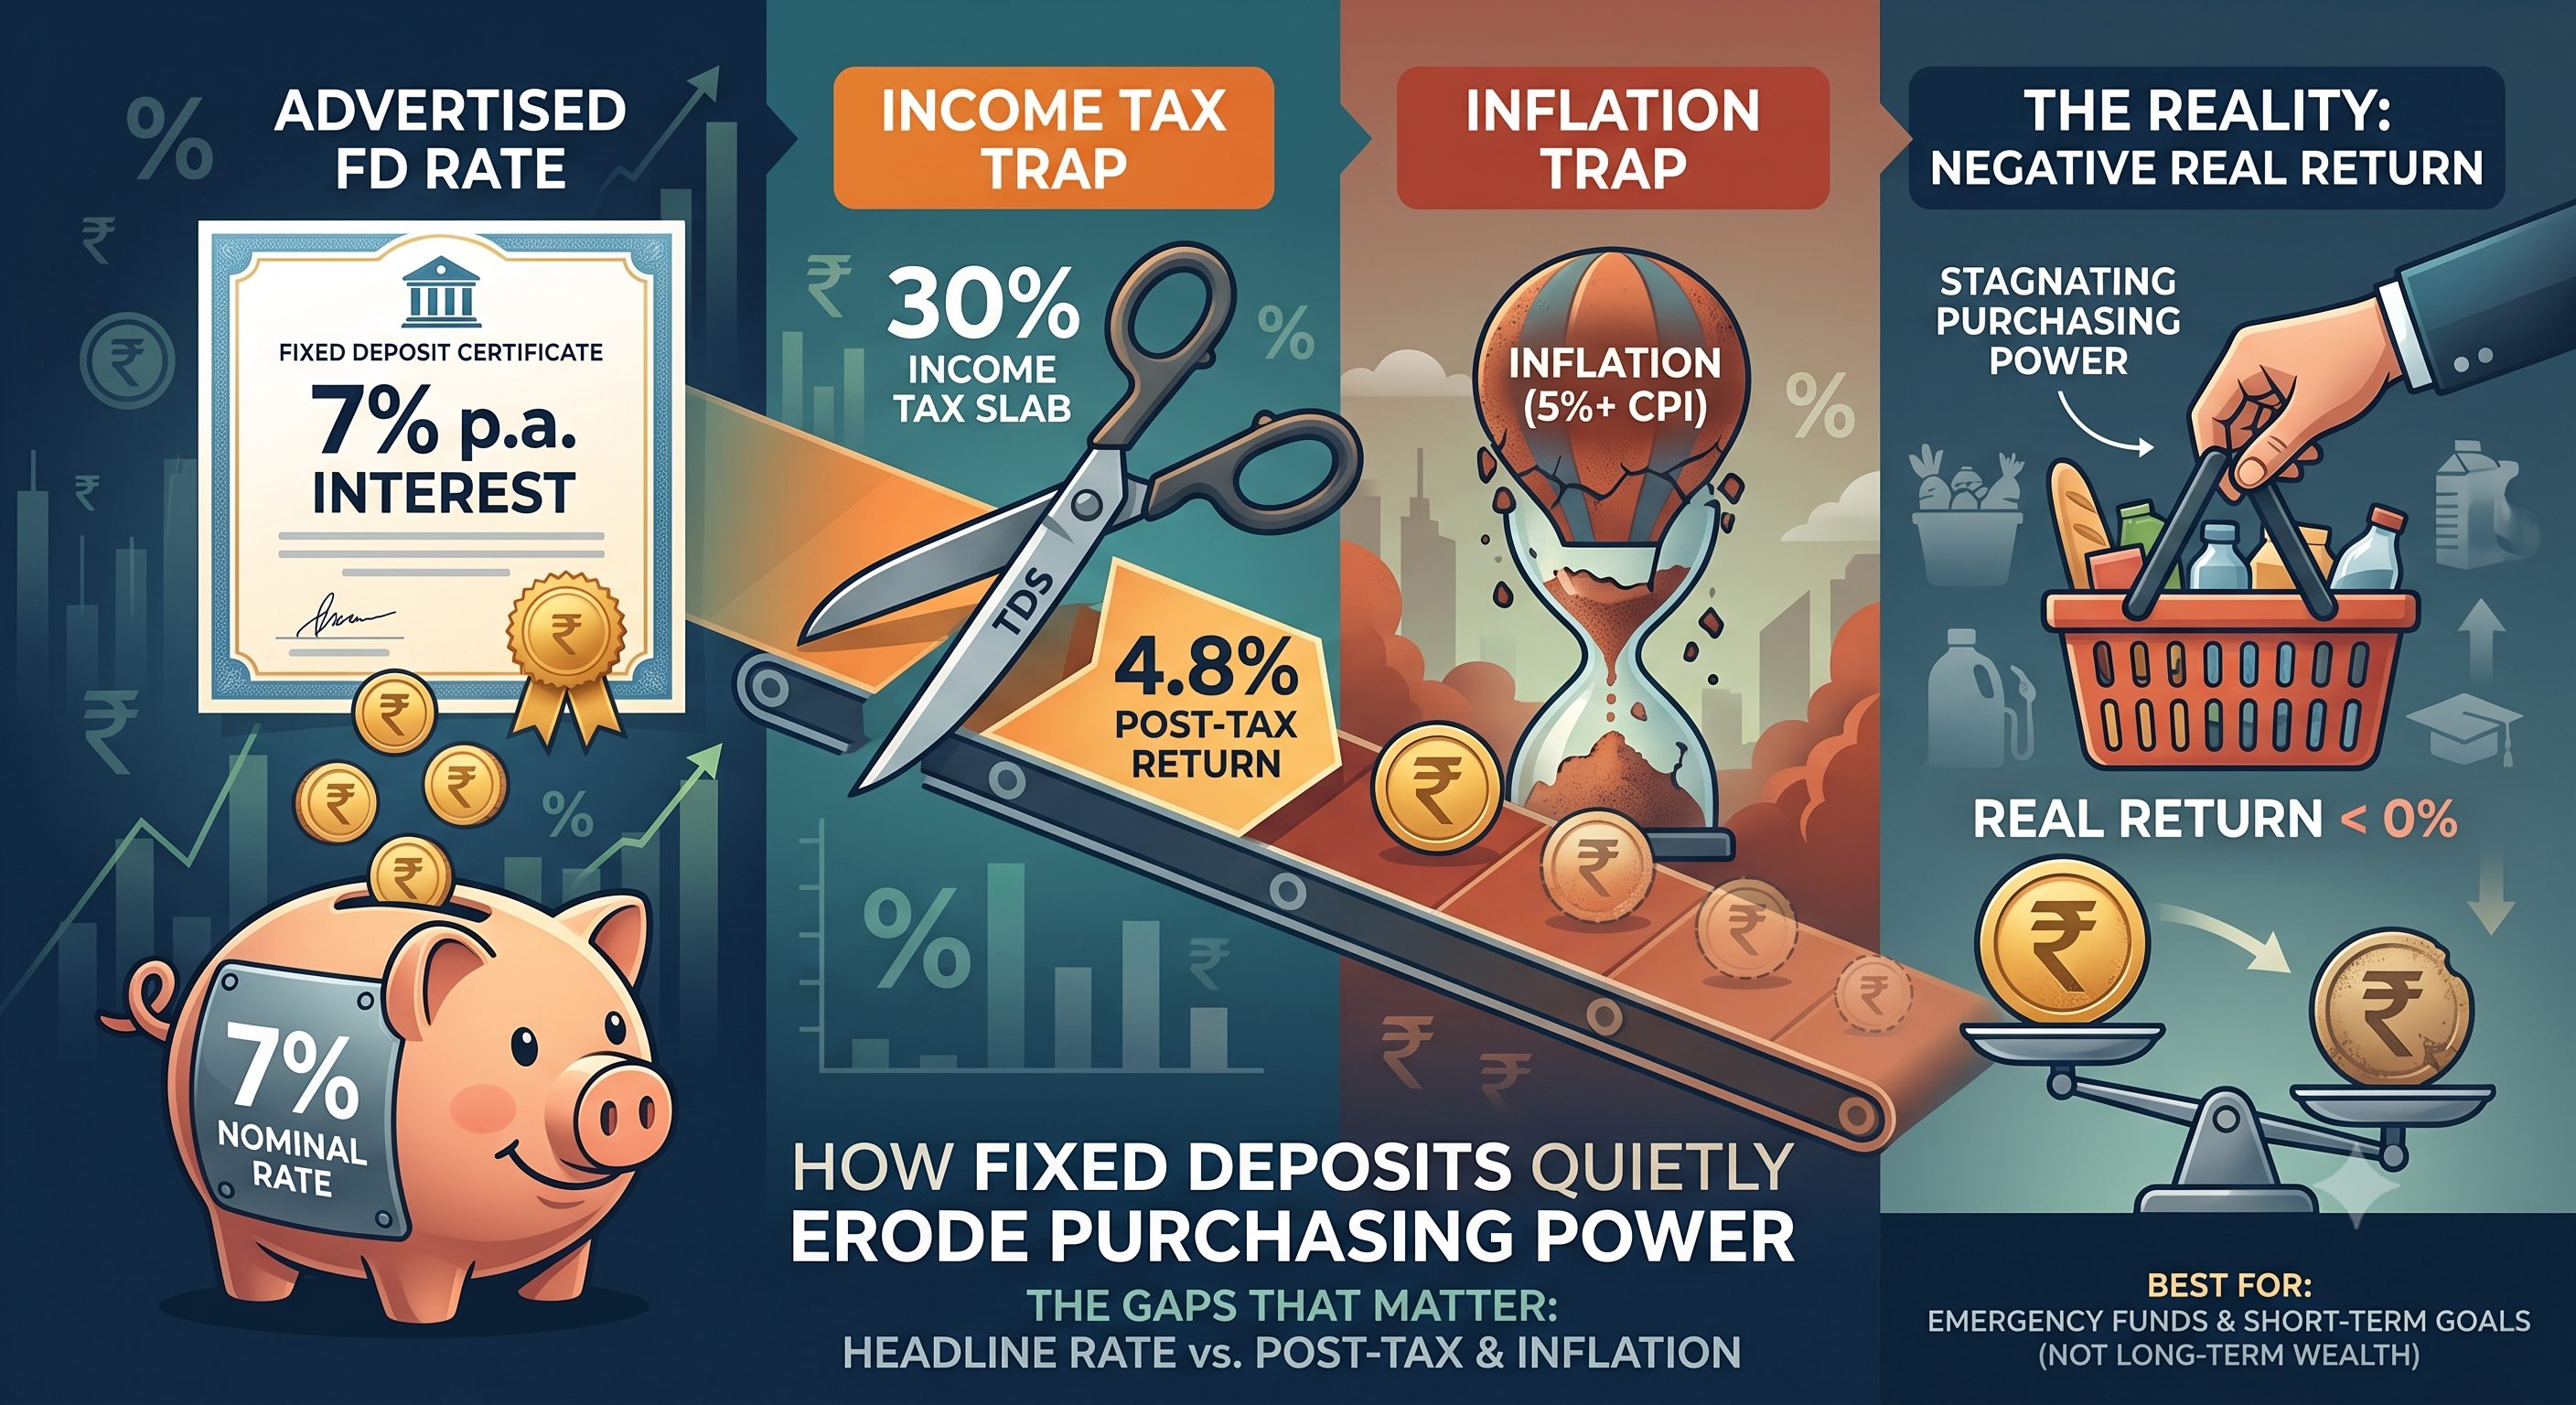
जब कोई बैंक प्रति वर्ष 7% की FD रेट का विज्ञापन देता है, तो कई जमाकर्ता मानते हैं कि उनका पैसा एक वर्ष में ठीक 7% तक बढ़ जाता है. वास्तव में, यह कोटेशन रेट आमतौर पर मामूली वार्षिक इंटरेस्ट रेट होती है, और आपके द्वारा अर्जित वास्तविक राशि FD की शर्तों में निर्दिष्ट कंपाउंडिंग फ्रीक्वेंसी पर काफी निर्भर करती है.
अधिकांश भारतीय बैंक एफडी तिमाही में चक्रवृद्धि इंटरेस्ट का मतलब है कि एक तिमाही में अर्जित इंटरेस्ट को मूलधन में जोड़ दिया जाता है, और अगली तिमाही के इंटरेस्ट की गणना इस थोड़े बड़े आधार पर की जाती है. इस कंपाउंडिंग प्रभाव का मतलब है कि प्रभावी वार्षिक आय वास्तव में मामूली दर से थोड़ी अधिक है - 7% मामूली दर कंपाउंडेड तिमाही प्रभावी वार्षिक आय के लिए 7.19% के करीब काम करती है. गैप की यह विशेष दिशा (प्रभावी उपज मामूली से थोड़ी अधिक होती है) खतरनाक ट्रैप नहीं है; अधिक महत्वपूर्ण ट्रैप कहीं भी होते हैं, नीचे बताया गया है.
दूसरा, बड़ा ट्रैप: टैक्सेशन आपके वास्तविक रिटर्न को महत्वपूर्ण रूप से कम करता है
यहां अधिकांश FD निवेशक वास्तव में जो कमाई कर रहे हैं, उसे काफी अधिक आंकते हैं. FD से होने वाली इंटरेस्ट इनकम भारत में पूरी तरह से टैक्स योग्य है, आपकी कुल इनकम में जोड़ दी जाती है और आपकी लागू इनकम टैक्स स्लैब रेट पर टैक्स लगाया जाता है - कुछ अन्य इन्वेस्टमेंट साधनों के विपरीत FD इंटरेस्ट के लिए कोई विशेष रियायती टैक्स व्यवस्था नहीं होती है.
30% टैक्स ब्रैकेट वाले किसी व्यक्ति के लिए (साथ ही लागू सेस, प्रभावी मार्जिनल रेट को बढ़ाते हुए), 7% मामूली FD रिटर्न वास्तव में आपकी जेब में 7% के करीब कुछ भी प्रदान नहीं करता है. लगभग 31.2% के लिए अकाउंटिंग के बाद अर्जित इंटरेस्ट पर प्रभावी टैक्स (30% प्लस 4% सेस), आपका टैक्स के बाद का रिटर्न लगभग 4.8% तक गिर जाता है. 20% ब्रैकेट में किसी व्यक्ति के लिए, टैक्स के बाद रिटर्न लगभग 5.5% तक गिर जाता है. केवल वे लोग जो सबसे कम टैक्स ब्रैकेट में आते हैं, या जो पूरी तरह से टैक्स योग्य इनकम सीमा से नीचे आते हैं, वास्तव में पूरी हेडलाइन रेट को समझने के करीब आते हैं.
यह एक वास्तविक रूप से कम मूल्य वाला बिंदु है: समान 7% रेट प्रदान करने वाली समान FD पर विचार करने वाले दो इन्वेस्टर, पूरी तरह से अपने इनकम टैक्स ब्रैकेट के आधार पर अलग-अलग वास्तविक रिटर्न के साथ समाप्त हो सकते हैं - एक आयाम जो FD विज्ञापन, बिल्कुल स्वाभाविक रूप से, कभी नहीं कहा जाता है, क्योंकि बैंक की विज्ञापन रेट परिभाषा के अनुसार प्री-टैक्स है.
TDS: अतिरिक्त घर्षण
बैंकों को एक फाइनेंशियल वर्ष में एक निर्दिष्ट सीमा (अधिकतर व्यक्तियों के लिए ₹40,000, सीनियर सिटीज़न के लिए ₹50,000) को पार करने के बाद FD इंटरेस्ट पर स्रोत पर काटे गए टैक्स (TDS) की कटौती करनी होगी, हालांकि ये सीमाएं समय-समय पर संशोधित की जाती हैं). अगर आपने अपना PAN विवरण सबमिट किया है, तो आमतौर पर 10% पर या अगर आपने नहीं किया है, तो अधिक रेट पर TDS काटा जाता है.
महत्वपूर्ण रूप से, TDS अंतिम टैक्स देयता नहीं है - यह केवल एडवांस कटौती है. अगर आपका वास्तविक लागू टैक्स स्लैब TDS रेट से अधिक है, तो आपको अपना टैक्स रिटर्न फाइल करते समय बैलेंस देना होगा. अगर यह कम है (या अगर आपकी कुल इनकम टैक्स योग्य सीमा से कम है), तो आप TDS कटौती से पूरी तरह से बचने के लिए फॉर्म 15G या 15H (टैक्स योग्य सीमा से कम लोगों के लिए) फाइल करके या अपने इनकम टैक्स रिटर्न के माध्यम से अतिरिक्त रिटर्न का क्लेम करके रिफंड का क्लेम कर सकते हैं. कई डिपॉजिटर या तो पात्र होने पर इन फॉर्म को सबमिट करना भूल जाते हैं, जिसके परिणामस्वरूप रिफंड तक अनावश्यक TDS कटौती और कैश फ्लो असुविधा होती है, या अगर उनका स्लैब TDS रेट से अधिक हो जाता है, तो अतिरिक्त टैक्स का भुगतान नहीं कर पाते हैं, जिससे टैक्स फाइलिंग के समय में अप्रत्याशित आश्चर्य होता है.
तीसरा, सबसे नजरअंदाज जाल: मुद्रास्फीति
टैक्स की गणना के बाद भी, विचार करने के लिए एक और, अधिक बुनियादी क्षरण है: मुद्रास्फीति. किसी भी इन्वेस्टमेंट पर "वास्तविक रिटर्न" - जो समय के साथ आपकी खरीद शक्ति के लिए महत्वपूर्ण है - उसी अवधि के दौरान आपका मामूली रिटर्न माइनस महंगाई रेट है.
अगर भारत की सीपीआई मुद्रास्फीति लगभग 5% (लगभग RBI के टारगेट बैंड) पर चलती है, और आपका पोस्ट-टैक्स FD रिटर्न (पहले उदाहरण के बाद, 30% ब्रैकेट में किसी व्यक्ति के लिए) लगभग 4.8% पर काम करता है, तो आपका वास्तविक, महंगाई-समायोजित रिटर्न वास्तव में थोड़ा नकारात्मक है - जिसका अर्थ है कि आपके पैसे की खरीद क्षमता, वास्तविक रूप से, आपके बैंक स्टेटमेंट पर सकारात्मक मामूली बैलेंस वृद्धि दिखाने के बावजूद, वर्ष में अनिवार्य रूप से स्थिर या थोड़ा कम हो गई है.
यह बहुत से रूढ़िवादी बचत करने वालों के लिए एक महत्वपूर्ण और अक्सर विपरीत एहसास होता है: एक FD मामूली शर्तों पर पूरी तरह सुरक्षित महसूस कर सकती है (आपके मूलधन पर कभी भी जोखिम नहीं होता है, और कथित ब्याज का भुगतान विश्वसनीय रूप से किया जाता है) जबकि अभी भी आपको वास्तविक रूप से खरीद शक्ति खो देती है, एक बार टैक्स और महंगाई दोनों का सही हिसाब लिया जाता है. यह FD को एक खराब साधन नहीं बनाता है - पूंजी संरक्षण और भविष्यवाणी की वास्तविक वैल्यू होती है, विशेष रूप से शॉर्ट-टर्म लक्ष्यों या एमरजेंसी फंड के लिए - लेकिन इसका मतलब यह है कि FD लॉन्ग-टर्म वेल्थ क्रिएशन के लिए एक खराब प्राथमिक वाहन है, विशेष रूप से उच्च टैक्स ब्रैकेट में इन्वेस्टर्स के लिए.
विशेष एफडी के प्रकार और उनकी अपनी बारीकियों
टैक्स-सेविंग FD (5-वर्ष का लॉक-इन, ₹1.5 लाख तक की सेक्शन 80C कटौती के लिए पात्र) इन्वेस्ट किए गए मूलधन पर अग्रिम टैक्स कटौती प्रदान करता है, जो उस विशिष्ट इन्वेस्टमेंट के लिए प्रभावी रिटर्न गणना में अर्थपूर्ण रूप से सुधार कर सकता है, लेकिन अर्जित इंटरेस्ट सामान्य रूप से पूरी तरह से टैक्स योग्य रहता है, और अनिवार्य 5-वर्ष का लॉक-इन स्टैंडर्ड FD की तुलना में लिक्विडिटी को काफी कम करता है.
सीनियर सिटीज़न FD आमतौर पर रेट प्रीमियम (आमतौर पर स्टैंडर्ड दरों से 0.25% से 0.75% अधिक) प्रदान करता है और उच्च TDS थ्रेशोल्ड (₹50,000) से लाभ प्राप्त करता है और, पुरानी टैक्स व्यवस्था के तहत, ₹50,000 तक की इंटरेस्ट इनकम के लिए सेक्शन 80TTB के तहत कटौती - जिससे सीनियर सिटीज़न के लिए कामकाजी आयु, अधिक इनकम अर्जित करने वालों की तुलना में FD तुलनात्मक रूप से अधिक टैक्स-कुशल हो जाती है.
संचयी बनाम गैर-संचयी FD ब्याज का भुगतान समय-समय पर किया जाता है (गैर-संचयी, जो नियमित आय की आवश्यकता वाले लोगों के लिए उपयोगी है, जैसे सेवानिवृत्त व्यक्ति) या कंपाउंडेड और मेच्योरिटी पर भुगतान किया जाता है (संचयी, आमतौर पर कंपाउंडिंग के कारण मार्जिनल रूप से अधिक प्रभावी आय प्रदान करता है, लेकिन कोई अंतरिम कैश फ्लो नहीं).
एफडी की तुलना निष्पक्ष, टैक्स के बाद के विकल्पों के साथ की जाती है
महत्वपूर्ण अनुशासन, यह मूल्यांकन करते समय कि FD किसी दिए गए फाइनेंशियल लक्ष्य के लिए वास्तव में सही साधन है या नहीं, हमेशा हेडलाइन की मामूली दरों की सीधी तुलना करने के बजाय निरंतर, टैक्स के बाद, वास्तविक रिटर्न के आधार पर विकल्पों की तुलना करना है.
उदाहरण के लिए, डेट म्यूचुअल फंड (अपने खुद के टैक्स ट्रीटमेंट के अधीन, जो हाल ही में टैक्स कानून में बदलाव के साथ विकसित हुआ है और वर्तमान नियमों के खिलाफ सत्यापित करने के योग्य है) या अन्य फिक्स्ड-इनकम इंस्ट्रूमेंट अलग-अलग टैक्स ट्रीटमेंट प्रदान कर सकते हैं, जो आपके विशिष्ट टैक्स ब्रैकेट और होल्डिंग अवधि के आधार पर एफडी के तुलनात्मक आकर्षण को बदल देता है. इसी प्रकार, वास्तविक रूप से लॉन्ग-टर्म लक्ष्यों - रिटायरमेंट के लिए, बच्चे की शिक्षा के लिए कई वर्ष पहले - इक्विटी-ओरिएंटेड इंस्ट्रूमेंट (जो अधिक उतार-चढ़ाव वाले होते हैं लेकिन ऐतिहासिक रूप से अधिक लॉन्ग-टर्म वास्तविक रिटर्न प्रदान करते हैं) के खिलाफ FD जैसे पूरी तरह से फिक्स्ड-इनकम इंस्ट्रूमेंट की तुलना करने के लिए आपके समय सीमा और रिस्क सहनशीलता के बारे में स्पष्ट रूप से सोचना आवश्यक है, न कि केवल हेडलाइन दरों की तुलना करना.
किन एफडी के लिए वास्तव में अच्छा है
इनमें से कोई भी एफडी के खिलाफ एक तर्क नहीं है - वे विशिष्ट उद्देश्यों के लिए एक बेहतरीन साधन बने रहते हैं:
- एमरज़ेंसी फंड: जहां पूंजी संरक्षण और आसान लिक्विडिटी रिटर्न को अधिकतम करने से कहीं अधिक महत्वपूर्ण होती है.
- शॉर्ट-टर्म लक्ष्य : (2-3 वर्षों के अंदर), जहां इक्विटी या अन्य ग्रोथ-ओरिएंटेड इंस्ट्रूमेंट से मार्केट की अस्थिरता समय पर लक्ष्य को पूरा करने की आपकी क्षमता को खतरे में डाल सकती है.
- बहुत जोखिम से बचने वाले निवेशक : विशेष रूप से उन लोगों के लिए, जिनके लिए पूंजी संरक्षण वास्तव में विकास के लक्ष्य से अधिक है.
- लैडरिंग स्ट्रेटेजी : जहां स्टैगर्ड मेच्योरिटी की FDs कुछ यील्ड और नियमित लिक्विडिटी एक्सेस पॉइंट प्रदान करती हैं.
बॉटम लाइन
FD पर हेडलाइन की इंटरेस्ट रेट गणना का एकमात्र शुरुआती बिंदु है, इसका अंत नहीं. वास्तविक, अर्थपूर्ण संख्या - जो वास्तव में आपके लॉन्ग-टर्म फाइनेंशियल हेल्थ के लिए महत्वपूर्ण है - टैक्स के बाद, महंगाई-समायोजित रिटर्न है, और कई निवेशकों के लिए, विशेष रूप से उच्च इनकम टैक्स ब्रैकेट में, यह वास्तविक संख्या काफी कम है, और कभी-कभी नकारात्मक भी है, जिसकी तुलना में विज्ञापन रेट का मतलब है. इसका मतलब यह नहीं है कि FD से पूरी तरह से बचें, लेकिन इसका मतलब यह है कि वे जानबूझकर उनका उपयोग करें, विशेष उद्देश्यों के लिए वे वास्तव में अच्छी सेवा प्रदान करते हैं, जबकि लंबी अवधि के धन-निर्माण लक्ष्यों को समय के साथ टैक्स और महंगाई को समाप्त करने के लिए बेहतर साधनों के लिए निर्देशित करते हैं. हमेशा पूछने का अनुशासन "टैक्स के बाद मेरा वास्तविक रिटर्न यहां क्या है?" बैंक के रेट कार्ड पर प्रिंट किए गए नंबर से संतुष्ट होने के बजाय - यह एक सरल, उच्चतम मूल्य की आदतों में से एक है जिसे सेवर विकसित कर सकता है.