सबवेंशन स्कीम एक घर खरीदने का ऑफर है, जिसमें बिल्डर आपके होम लोन के इंटरेस्ट (प्री-EMI) का भुगतान तब तक करता है जब तक आपके पास. आप केवल 10-20% अग्रिम भुगतान करते हैं. कैच: लोन आपके नाम पर रहता है. अगर बिल्डर भुगतान करना बंद कर देता है, तो बैंक आपसे EMI वसूल करता है, भले ही फ्लैट कभी समाप्त न हो.
कल्पना करें कि हाइवे होर्डिंग के पास गाड़ी चल रही है: "आज ही अपने सपनों का फ्लैट बुक करें. अभी केवल 20 % का भुगतान करें, कब्जे तक कोई EMI नहीं!” ऐसा लगता है कि आपके घर के निर्माण के दौरान कोई और आपके लोन का भुगतान कर रहा है. इस गाइड में बताया गया है कि सबवेंशन स्कीम कैसे काम करती हैं, वे खरीदारों को क्यों आकर्षित करते हैं, हजारों भारतीय परिवारों के लिए क्या गलत हुआ, और हस्ताक्षर करने से पहले पूछे जाने वाले सही प्रश्न.
सबवेंशन स्कीम क्या है?
सबवेंशन स्कीम एक ऐसी डील है जिसमें विक्रेता एक निश्चित अवधि के लिए खरीदार के लोन पर इंटरेस्ट का भुगतान करता है, इसलिए खरीदार पहले थोड़ा या कुछ भी भुगतान नहीं करता है. सबवेंशन" का अर्थ है सब्सिडी या सपोर्ट पेमेंट.
भारतीय रियल एस्टेट में, सबसे प्रसिद्ध वर्ज़न 80:20 स्कीम है (10:90 या 20:80 प्लान के रूप में भी बेची जाती है):
- खरीदार फ्लैट की कीमत का 20% अग्रिम भुगतान करता है.
- बैंक या हाउसिंग फाइनेंस कंपनी खरीदार के नाम पर शेष 80% उधार देती है.
- बिल्डर का वादा है कि जब तक फ्लैट नहीं दे दिया जाता, तब तक प्री-EMI इंटरेस्ट का भुगतान किया जाता है.
वही आइडिया फोन, बाइक और कारों पर नो-कॉस्ट EMI ऑफर प्रदान करता है, जहां ब्रांड या रिटेलर इंटरेस्ट को कवर करता है.
सबवेंशन स्कीम कैसे काम करती है? एक काम किया हुआ उदाहरण
रिया के परिवार ने ₹50 लाख की कीमत पर निर्माणाधीन फ्लैट खरीदा. संख्याओं को आसान गणित के लिए राउंड किया जाता है.
- डाउन पेमेंट:परिवार 20 % का भुगतान करता है, जो ₹10 लाख है.
- होम लोन:बैंक एक वर्ष में लगभग 9% पर परिवार के नाम पर ₹40 लाख की स्वीकृति देता है.
- पैसा बिल्डर को जाता है:कई सबवेंशन सौदों में, बैंक ने निर्माण की प्रगति से पहले ही बिल्डर को अधिकांश लोन जारी कर दिया था.
- बिल्डर ब्याज देता है:9% पर ₹40 लाख पर इंटरेस्ट लगभग ₹3.6 लाख, या लगभग ₹30,000 प्रति माह है. बिल्डर 3 वर्ष के कब्जे तक इसका भुगतान करने का वादा करता है.
- कब्जा:जब फ्लैट तैयार हो जाता है, तो परिवार खुद पूरी EMI का भुगतान करना शुरू कर देता है.
वस्तु | राशि |
फ्लैट कीमत | ₹ 50 लाख |
खरीदार का डाउन पेमेंट (20%) | ₹ 10 लाख |
खरीदार के नाम पर होम लोन (80%) | ₹ 40 लाख |
ब्याज 9% प्रति वर्ष | 30,000/month |
इंटरेस्ट बिल्डर भुगतान का वादा करता है (3 वर्ष) | ~₹ 10.8 लाख |
मुख्य विवरण:लोन खरीदार के नाम पर है, लेकिन इंटरेस्ट का भुगतान करने का वादा बिल्डर से आता है. अगर बिल्डर भुगतान करना बंद कर देता है, तो बैंक खरीदार से पूछता है.
सबवेंशन स्कीम इतनी आकर्षक क्यों दिखती हैं?
सबवेंशन स्कीम भविष्य में भुगतान करने के दर्द को बढ़ाती हैं, और यही कारण है कि वे बेचती हैं.
- छोटी अग्रिम लागत:आप आज ₹10 लाख के साथ ₹50 लाख का फ्लैट बुक करते हैं.
- कोई डबल बोझ नहीं:किराए पर रहने वाले परिवार किराए और EMI का भुगतान करने से बचते हैं.
- इन्वेस्टर की अपील:कुछ खरीदार अधिक कीमत पर कब्जे से पहले बेचने की योजना बना रहे हैं, जिससे एक भी EMI का भुगतान किए बिना लाभ मिलता है.
- बिल्डर लाभ:उच्च दरों पर उधार लिए बिना, बिल्डर को निर्माण के लिए जल्दी बड़ी राशि का कैश मिलता है.
जब प्रॉपर्टी की कीमतें तेज़ी से बढ़ती हैं, तो लगता है कि हर कोई जीतता है. समस्या तब शुरू होती है जब वे.
सबवेंशन स्कीम के जोखिम क्या हैं?
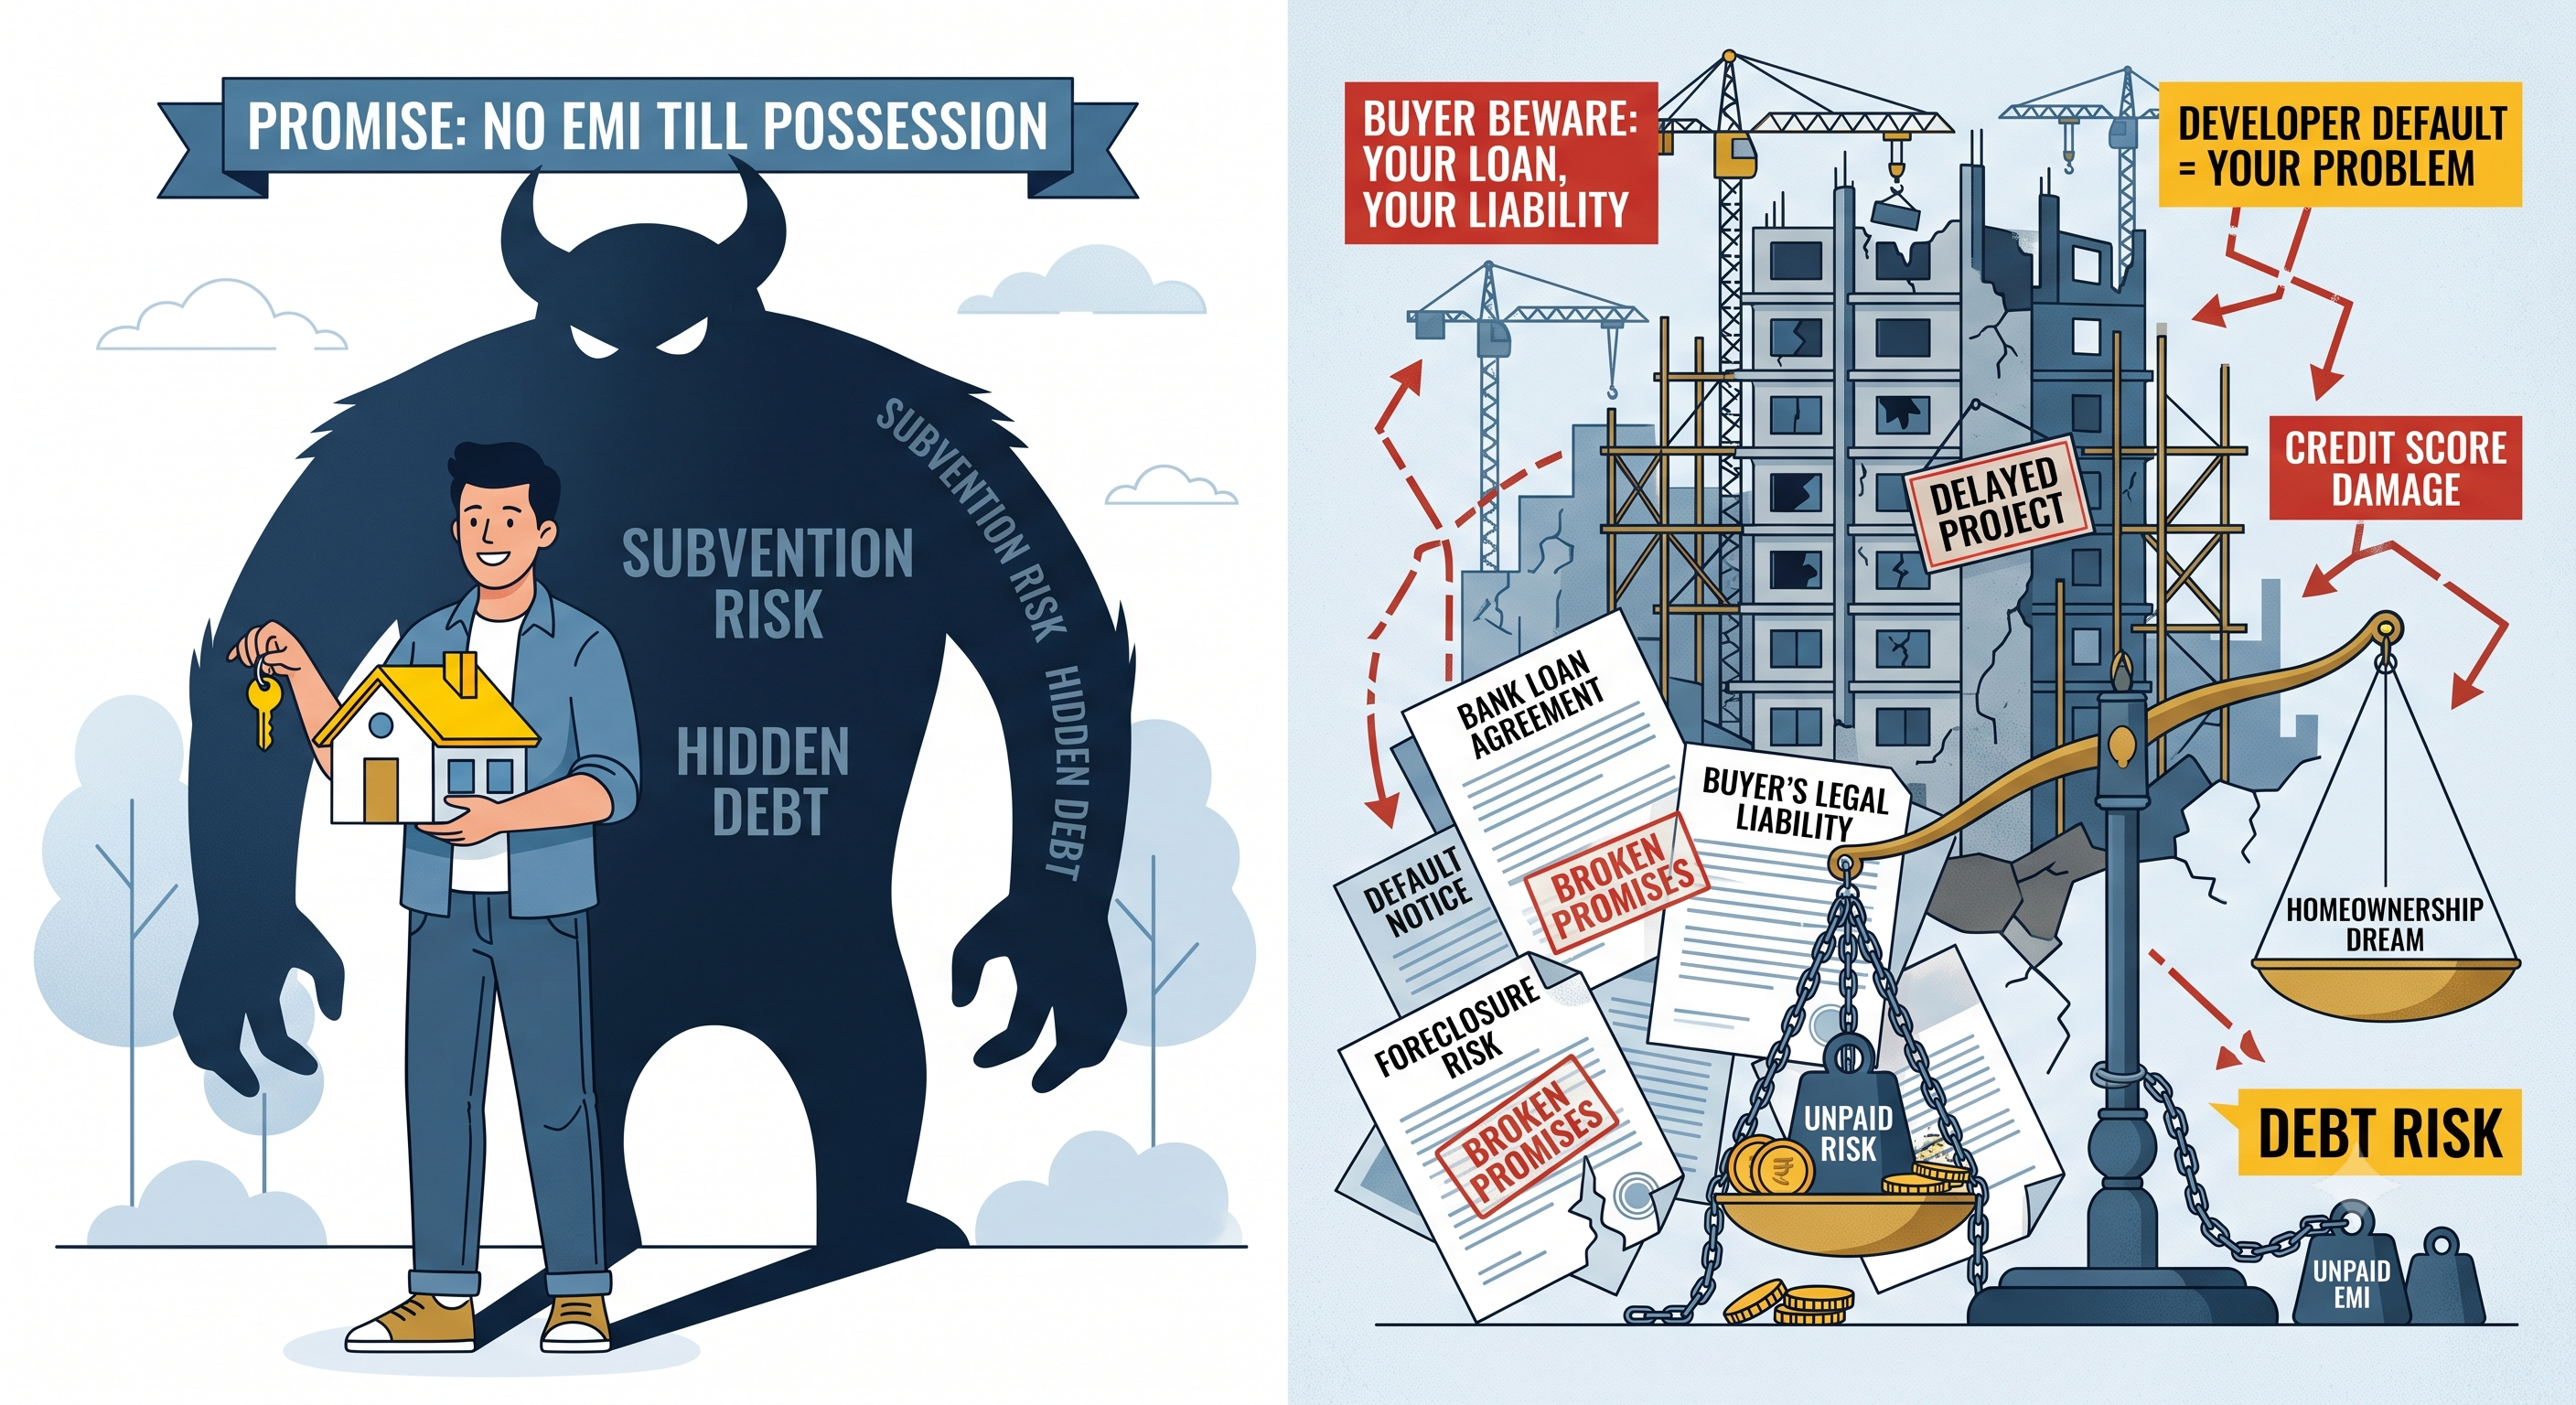
सबसे बड़ा रिस्क यह है कि खरीदार बिल्डर के वादे के आधार पर पूरा लोन लेता है.
- बिल्डर ने इंटरेस्ट देना बंद कर दिया : अगर बिल्डर के पास कैश की कमी है, तो बैंक बॉरोअर के पास चला जाता है. रिया का परिवार अचानक एक फ्लैट के लिए ₹30,000 प्रति माह का बकाया होगा, जिसमें वे नहीं रह सकते हैं.
- प्रोजेक्ट में देरी हो जाती है या रुक जाती है : क्योंकि बैंक ने बिल्डर को जल्दी भुगतान किया है, इसलिए समय पर पूरा करने के लिए कम दबाव होता है. कुछ खरीदारों ने ऐसे फ्लैट की प्रतीक्षा की है जो कभी नहीं आए.
- "फ्री" इंटरेस्ट कीमत में छिपा दिया जाता है :बिल्डर्स अक्सर फ्लैट की कीमत में ब्याज लागत को लोड करते हैं, इसलिए आप सामान्य कंस्ट्रक्शन-लिंक्ड प्लान पर खरीदार से अधिक का भुगतान कर सकते हैं.
- आपका क्रेडिट स्कोर प्रभावित होता है: छूटी हुई EMI, बिल्डर को भी भुगतान करना था, आपकी CIBIL रिपोर्ट पर दिखाई देती है और भविष्य के लोन को नुकसान पहुंचा सकती है.
- आप रेंट प्लस EMI का भुगतान करते हैं : किराए पर रहने वाले परिवार दोनों का भुगतान कर सकते हैं, सटीक समस्या स्कीम को हल करने का वादा किया गया है.
भारत में सबवेंशन स्कीम का क्या हुआ?
2010 के दशक में रियल एस्टेट की मंदी के दौरान, कई बिल्डरों ने, विशेष रूप से दिल्ली-एनसीआर (नोएडा, ग्रेटर नोएडा, गुरुग्राम) और मुंबई में, अपने वादे के अनुसार इंटरेस्ट का भुगतान करना बंद कर दिया. अधूरे फ्लैटों के लिए हजारों घर खरीदारों को लोन-रिकवरी नोटिस मिले. नियामकों, न्यायालयों और जांचकर्ताओं ने तब से कदम रखा है.
तिथि | क्या हुआ |
सितंबर 2025 | सुप्रीम कोर्ट ने CBI को मुंबई, बेंगलुरु और कोलकाता में बिल्डरों से जुड़े छह मामलों में एफआईआर दर्ज करने की अनुमति दी. |
जुलाई 2025 | CBI ने एनसीआर बिल्डर्स और अनामित बैंक अधिकारियों के खिलाफ 22 एफआईआर दर्ज की . |
अप्रैल 2025 | 1,200 से अधिक घर खरीदारों की याचिकाओं पर सुनवाई करते हुए सुप्रीम कोर्ट ने बिल्डर-बैंक व्यवस्था को 'अनैतिक गठजोड़' करार दिया और CBI जांच का आदेश दिया . |
मार्च 2025 | सुप्रीम कोर्ट ने NCR घर खरीदने वालों को "रैंसम" करने के लिए बिल्डरों और बैंकों की आलोचना की |
2019 | नेशनल हाउसिंग बैंक ने हाउसिंग फाइनेंस कंपनियों को फंड सबवेंशन स्कीमों को रोकने के लिए कहा. |
2013 | RBI ने बैंकों से कहा कि वे निर्माण की प्रगति से पहले बिल्डरों को होम लोन जारी न करें. |
अदालत ने सुना कि बैंकों ने उन परियोजनाओं पर बिल्डरों को लोन राशि का 60-70% भुगतान किया था जो समय पर पूरा नहीं हुए थे.
क्या सबवेंशन स्कीम एक अच्छा या बुरा सौदा है?
यह इस बात पर निर्भर करता है कि वादे के पीछे कौन खड़ा है. एक मजबूत, विश्वसनीय विक्रेता के साथ यह ठीक हो सकता है; कमजोरी के साथ, यह आपके पैसे के साथ जोखिम भरा विकल्प है.
आमतौर पर एक उचित डील | आमतौर पर खराब ट्रेड |
क्लीन डिलीवरी रिकॉर्ड के साथ बड़े, प्रसिद्ध बिल्डर | पिछले प्रोजेक्ट में देरी के साथ नया या कैश-स्ट्रैप्ड बिल्डर |
नो-कॉस्ट EMI पर फोन जैसी छोटी खरीदारी | लाखों का होम लोन, जो वर्षों के दौरान फैला हुआ है |
निर्माण की प्रगति के साथ ही लोन जारी किया जाता है | बैंक बिल्डर को अधिकांश पैसे अग्रिम भुगतान करता है |
अगर आवश्यक हो, तो आप EMI का भुगतान खुद कर सकते हैं | आप भुगतान करने के लिए बिल्डर पर भरोसा कर रहे हैं |
स्टॉक मार्केट निवेशक सबवेंशन स्कीम से क्या सीख सकते हैं?
सबवेंशन स्कीम एक लीवरेजेड ट्रेड है जिसमें काउंटरपार्टी रिस्क होता है, वही दो शक्तियां जो स्टॉक मार्केट में ट्रेडर्स को खत्म करती हैं. इसे मार्केट के शब्दों में देखना जोखिम को पहचानना आसान बनाता है.
अनुदान योजना | स्टॉक मार्केट के बराबर | साझा पाठ |
20% का भुगतान करें, 80% उधार लें | मार्जिन ट्रेडिंग सुविधा (MTF) या फ्यूचर्स, जहां एक छोटा मार्जिन एक बड़ी पोजीशन को नियंत्रित करता है | लीवरेज लाभ और हानि दोनों को गुणा करता है |
बिल्डर आपके इंटरेस्ट का भुगतान करने का वादा करता है | किसी कमजोर कंपनी के बॉन्ड या डिपॉजिट को होल्ड करना जो निश्चित भुगतान का वादा करता है | वादा केवल वाहक की बैलेंस शीट (काउंटरपार्टी रिस्क) के बराबर अच्छा होता है |
बिल्डर डिफॉल्ट होने पर बैंक आपसे EMI वसूल करता है | कीमत गिरने पर ब्रोकर मार्जिन कॉल जारी करता है | जब दूसरी ओर विफल हो जाता है, तो लायबिलिटी आपको वापस आती है |
लाभ पर कब्जे से पहले बेचने की योजना | केवल बढ़ते मार्केट पर पलटने के लिए खरीदना | मार्केट में बदलाव होने पर प्लान से बाहर निकलना ठीक नहीं होता है |
“फ्लैट की कीमत में निर्मित मुफ्त "ब्याज | “ज़ीरो ब्रोकरेज" या "नो-कॉस्ट" ऑफर, जिसमें अन्य जगह छिपे हुए खर्च शामिल हैं | कुछ भी मुफ्त नहीं है; जहां लागत आती है वहां खोजें |
अगर आप रियल एस्टेट, बैंक या हाउसिंग फाइनेंस स्टॉक में निवेश करते हैं तो इसका क्या मतलब है:
- देखें कि बिल्डर्स खुद को कैसे फंड करते हैं.एक डेवलपर जो खरीदार-फंडेड लोन और कैश फ्लो को ऑपरेट करने के बजाय प्री-EMI वाले वादों पर निर्भर करता है, फाइनेंशियल तनाव के अधीन हो सकता है. कैश फ्लो स्टेटमेंट पढ़ें, न केवल सेल्स बुकिंग की रिपोर्ट की गई.
- लेंडर का एक्सपोज़र चेक करें.निर्माणाधीन परियोजनाओं के लिए बड़े लोन वाली बैंकों और हाउसिंग फाइनेंस कंपनियों में अगर बिल्डर स्टॉल करते हैं, तो एसेट-क्वॉलिटी रिस्क होता है. डेवलपर लोन पर सकल एनपीए ट्रेंड और डिस्क्लोज़र देखें.
- मार्केट सिग्नल के रूप में रेगुलेशन का पालन करें.सबवेंशन स्कीम पर RBI, NHB और कोर्ट की कार्रवाई ने कैसे बिल्डर पैसे जुटाते हैं और लेंडर कैसे उधार देते हैं. इस तरह की नीति में बदलाव पूरे सेक्टर को फिर से रेटिंग दे सकते हैं.
- मजबूत बैलेंस शीट को प्राथमिकता दें.कम कर्ज़, स्थिर डिलीवरी रिकॉर्ड और RERA कम्प्लायंस, क्वॉलिटी स्टॉक का रियल एस्टेट वर्ज़न हैं.
इन्वेस्टर का गोल्डन नियम हर जगह लागू होता है: प्रॉपर्टी में या मार्केट में किसी भी लीवरेज पोजीशन लेने से पहले, पूछें कि क्या आप जीवित रह सकते हैं अगर दूसरे पक्ष ने अपने वादे को तोड़ दिया या आपके खिलाफ कीमत खड़ी कर दी.
सबवेंशन स्कीम पर हस्ताक्षर करने से पहले आपको क्या चेक करना चाहिए?
किसी भी "बाद में भुगतान करें" होम ऑफर से हां कहने से पहले इन पांच प्रश्नों से पूछें:
- क्या प्रोजेक्ट RERA के तहत रजिस्टर्ड है, और क्या शेड्यूल पर निर्माण किया जा रहा है? अपने राज्य की RERA वेबसाइट चेक करें (उदाहरण के लिए, महाराष्ट्र में महारेरा).
- स्कीम के बिना कीमत क्या है? अगर यह कम है, तो इंटरेस्ट सबवेंशन प्राइस के अंदर छिपा दिया जाता है.
- क्या आपके द्वारा, बिल्डर और बैंक द्वारा हस्ताक्षर किए गए त्रिपक्षीय समझौतों में लिखा गया ब्याज वादा है?
- क्या बैंक निर्माण से जुड़े चरणों में लोन जारी करेगा, अग्रिम नहीं?
- क्या आप अपने खुद पर पूरी EMI का भुगतान कर सकते हैं अगर बिल्डर कल भुगतान करना बंद कर देता है?
स्रोत
- ईटीवी भारत: SC ने घर खरीदारों के साथ धोखाधड़ी के दावों पर CBI जांच का आदेश दिया (अप्रैल 2025)
- मनीलाइफ: सुप्रीम कोर्ट ने बिल्डर-बैंक नेक्सस को किया ब्लास्ट (मार्च 2025)
- सप्ताह/PTI: CBI ने SC के निर्देश पर 22 एफआईआर दर्ज की (जुलाई 2025)
- रियलिटीनमोर: सुप्रीम कोर्ट ने छह अन्य मामलों में एफआईआर दर्ज करने का आदेश दिया (सितंबर 2025)
- रियल्टी टुडे: सीबीआई ने मुंबई, बेंगलुरु और कोलकाता में छह एफआईआर दर्ज की