12.1 डेब्ट फंडचे वास्तविक मेकॅनिक्स

डेब्ट म्युच्युअल फंड फिक्स्ड डिपॉझिट प्रमाणे कार्य करत नाहीत; ते डायनॅमिक प्राइसिंग सिस्टीम म्हणून कार्य करतात. दोन अंतर्निहित घटकांमधून रिटर्न मिळतात:
- जमा इन्कम:फिक्स्ड-इन्कम इन्स्ट्रुमेंट्स होल्ड करण्यापासून दररोज मिळवलेले आणि नेट ॲसेट वॅल्यू (एनएव्ही) मध्ये जोडलेले इंटरेस्ट इन्कम. फंडचे यील्ड टू मॅच्युरिटी (वायटीएम) हे यासाठी एक उपयुक्त मार्गदर्शक आहे, जरी वायटीएम मध्ये प्रत्येक बाँड मॅच्युरिटी वेळी त्याच्या फेस वॅल्यूकडे जात असताना लाभ किंवा तोटा देखील समाविष्ट आहे.
- भांडवली वाढ/डेप्रीसिएशन (मार्केट-टू-मार्केट किंमत):अंतर्निहित मार्केट इंटरेस्ट रेट्स मध्ये चढउतार होत असल्याने बाँडच्या कॅपिटल वॅल्यूमध्ये बदल.
बाँड प्राईस वि. इंटरेस्ट रेट इन्व्हर्स रिलेशनशिप
बाँडची किंमत = ∑t=1n C / (1+r)t + एफ/(1+आर)n
कुठे:
- C = कूपन पेमेंट
- F = फेस वॅल्यू (प्रिन्सिपल)
- r = मार्केट इंटरेस्ट रेट / यील्ड टू मॅच्युरिटी (वायटीएम)
- t = कालावधी
- n = मॅच्युरिटीपर्यंत कालावधीची एकूण संख्या
जेव्हा प्रचलित मार्केट इंटरेस्ट रेट्स (r) कमी होतात, तेव्हा फिक्स्ड कूपन पेमेंटचे वर्तमान मूल्य वाढते, ज्यामुळे बाँडची किंमत वाढते. जेव्हा मार्केट इंटरेस्ट रेट्स वाढतात, तेव्हा विद्यमान फिक्स्ड कूपन्स कमी आकर्षक होतात, ज्यामुळे बाँडची किंमत कमी होते.
12.2 मॅकॉले कालावधी वर्सिज सुधारित कालावधी
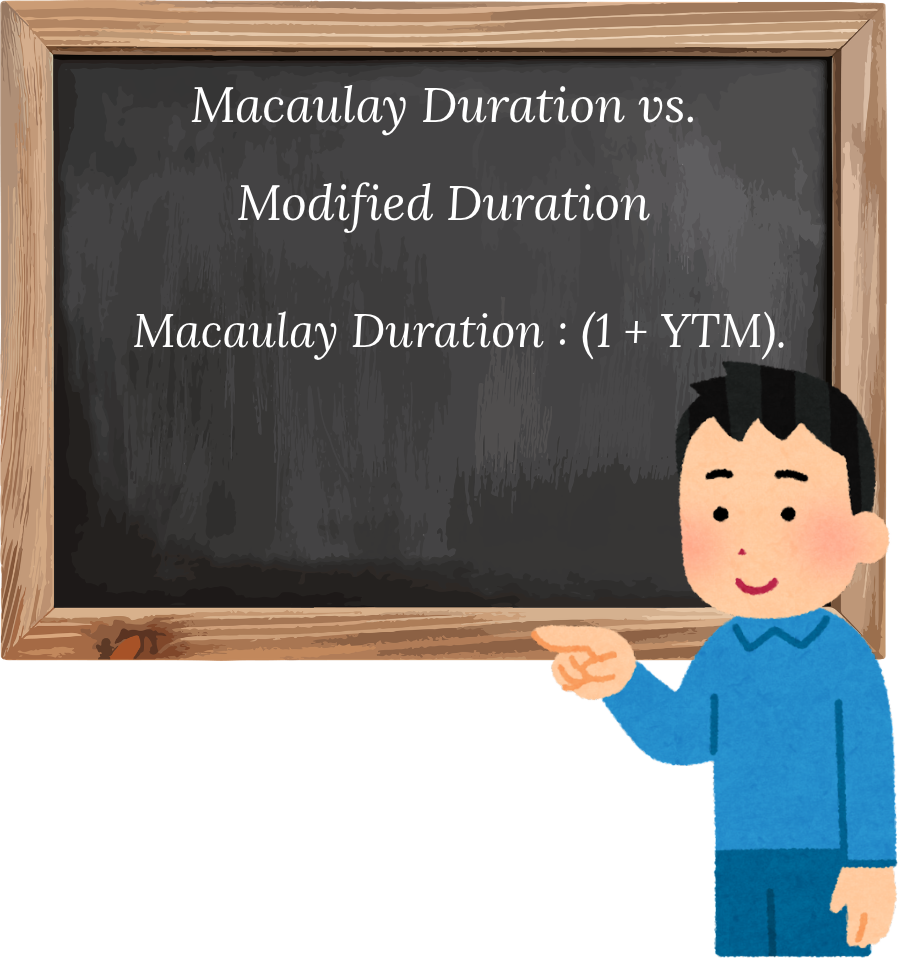
मॅकॉले कालावधी वेळ मोजत असताना, सुधारित कालावधी किंमत संवेदनशीलता मोजते. बाँडसाठी जे वर्षातून एक कूपन देते, सुधारित कालावधी =
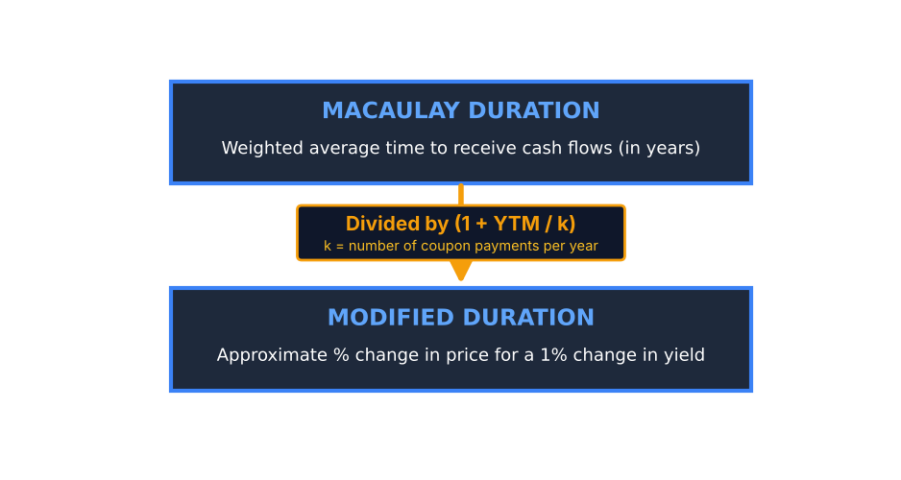
अचूक गणितीय गणना
मॅकॉले कालावधीची गणना याप्रमाणे केली जाते:
Dmac = [Σ (t = 1 ते n) t · C / (1+y) ^ t + n · F / (1+y) ^ n] / वर्तमान बाँड किंमत
काम केलेले उदाहरण:
10% च्या यील्ड टू मॅच्युरिटी (वायटीएम) सह 8% वार्षिक कूपन (₹80/वर्ष) भरून ₹1,000 च्या फेस वॅल्यूसह 3-वर्षाच्या बाँडचा विचार करा.
कॅश फ्लोचे वर्तमान मूल्य (PV) कॅल्क्युलेट करा:
- वर्ष 1: 80 / (1.10)^1 = 72.73
- वर्ष 2: 80 / (1.10)^2 = 66.12
- वर्ष 3: 1080 / (1.10)^3 = 811.42
- एकूण वर्तमान मूल्य (बाँड किंमत): 73 + 66.12 + 811.42 = ₹950.26
वेळेचे वजन असलेले वर्तमान मूल्य कॅल्क्युलेट करा:
- वर्ष 1:1 × 72.73 = 72.73
- वर्ष 2:2 × 66.12 = 132.24
- वर्ष 3 : 3 × 811.42 = 2,434.26
- एकूण वेळ-भारित मूल्य: 73 + 132.24 + 2,434.26 = 2,639.23
कालावधीची गणना करा:
- मॅकॉले कालावधी: 2,639.23 / 950.26 = 2.777 ≈ 2.78 वर्षे
- सुधारित कालावधी: D_mac / (1 + y) = 2.777 / 1.10 ≈ 2.52
स्पष्टीकरण: 2.52 चा सुधारित कालावधी म्हणजे जर मार्केट इंटरेस्ट रेट्स 1% ने वाढले तर बाँड किंमत अंदाजे 2.52% ने कमी होईल.
12.3. केस स्टडीज
केस 1: एप्रिल 2023 टॅक्स सुधारणा (सेक्शन 50AA)
वित्त अधिनियम 2023 ने प्राप्तिकर अधिनियम, 1961 मध्ये कलम 50AA समाविष्ट केले आहे. त्याने "निर्दिष्ट म्युच्युअल फंड" साठी लाँग-टर्म कॅपिटल गेन्स (एलटीसीजी) उपचार आणि इंडेक्सेशन काढून टाकले, ज्याचा अर्थ पहिल्यामध्ये देशांतर्गत इक्विटी शेअर्समध्ये 35% पेक्षा जास्त गुंतवणूक न करणाऱ्या फंड.
- प्रभाव: एप्रिल 1, 2023 रोजी किंवा त्यानंतर खरेदी केलेल्या अशा फंडवरील लाभ शॉर्ट-टर्म कॅपिटल गेन म्हणून मानले जातात आणि होल्डिंग कालावधी लक्षात न घेता इन्व्हेस्टरच्या इन्कम-टॅक्स स्लॅब रेटवर टॅक्स आकारला जातो. एप्रिल 1, 2025 पासून, डेब्ट आणि मनी-मार्केट इन्स्ट्रुमेंटमध्ये 65% पेक्षा जास्त इन्व्हेस्ट करणाऱ्या फंडची व्याख्या बदलली (आणि अशा फंडमध्ये 65% किंवा अधिक इन्व्हेस्ट करणाऱ्या फंडचे फंड), त्यामुळे 35-65% इक्विटीसह हायब्रिड फंड आता कैद केले जात नाहीत. इन्कम टॅक्स कायदा, 2025 अंतर्गत समान उपचार सुरू राहतात, ज्याने 1961 कायदा एप्रिल 1, 2026 पासून बदलले. एप्रिल 1, 2023 पूर्वी खरेदी केलेल्या युनिट्सवर भिन्नपणे कर आकारला जातो: जर 24 महिन्यांपेक्षा जास्त काळ होल्ड केले असेल तर इंडेक्सेशनशिवाय लाभ 12.5 % वर कर आकारला जातो.
- धोरणात्मक बदल: सर्वोच्च (30 %) टॅक्स स्लॅबमधील इन्व्हेस्टरसाठी, डेब्ट फंड रिटर्नवर आता बँक फिक्स्ड डिपॉझिट इंटरेस्ट प्रमाणे टॅक्स आकारला जातो: 30 % टॅक्स आणि 4 % सेस (कोणत्याही सरचार्ज पूर्वी) नंतर 7 % एकूण उत्पन्न जवळपास 4.8 % होते. फरक म्हणजे डेब्ट फंड लाभावर केवळ रिडेम्पशनवर टॅक्स आकारला जातो, प्रत्येक वर्षी नाही. यामुळे टॅक्स-कार्यक्षम पार्किंगसाठी आर्बिट्रेज फंड आणि इक्विटी सेव्हिंग्स फंडमध्ये काही स्वारस्य बदलले आहे, तथापि यामध्ये स्वत:च्या इक्विटी संबंधित जोखीम असतात.
केस 2: AT1 बाँड राईट-डाउन क्रायसिस (येस बँक अँड क्रेडिट सुईस)
अतिरिक्त टियर-1 (एटी1) बाँड्स हे बँकांद्वारे नुकसान सहन करण्यासाठी वापरले जाणारे पर्पेच्युअल डेट इन्स्ट्रुमेंट्स आहेत.
- इव्हेंट:यस बँकेच्या बचावासाठी (मार्च 2020), ₹8,415 कोटी रुपयांचे 1 बॉण्ड्स शून्यापर्यंत लिहिले गेले, तर शेअरधारकांनी काही मूल्य ठेवले. क्रेडिट सुइसच्या बचावासाठी (मार्च 2023) सुमारे 16 अब्ज CHF चे असेच लेखन झाले. बॉम्बे हायकोर्टाने जानेवारी 2023 मध्ये येस बँकेची राईट-ऑफ रद्द केली आणि ऑक्टोबर 2026 मध्ये सुप्रीम कोर्टाने राईट-ऑफ अवैध असल्याचे मान्य केले.
- म्युच्युअल फंड रिस्क एक्स्पोजर:येस बँकेचे एटी1 बाँड्स असलेल्या भारतीय योजनांमध्ये अचानक, मोठ्या एनएव्हीचे राइट-डाउन झाल्याने असे दिसून येत आहे की "बँक कर्ज" म्हणून वर्गीकृत पेपरमध्ये इक्विटी सारख्या अपसाईड शिवाय इक्विटी सारख्या नुकसानीची जोखीम असू शकते. सेबीने आता अशा पर्पेच्युअल बाँड्समध्ये स्कीमची इन्व्हेस्टमेंट त्याच्या एनएव्हीच्या 10 % (कोणत्याही एकाच जारीकर्त्यासाठी 5 %) वर कॅप केली आहे आणि इश्यूच्या तारखेपासून 100 वर्षे मॅच्युअर झाल्यास त्यांचे मूल्यमापन करणे आवश्यक आहे.
केस 3: रेट हाईक सायकल स्ट्रेस टेस्ट
2022-23 रेट-हायकिंग सायकल दरम्यान, जागतिक केंद्रीय बँकांनी रेट्स मोठ्या प्रमाणात वाढवले आणि आरबीआयने महागाईवर नियंत्रण ठेवण्यासाठी मे 2022 आणि फेब्रुवारी 2023 दरम्यान त्यांचा रेपो रेट 4.00% पासून 6.50% पर्यंत वाढविला.
परिणाम: दीर्घकालीन डेब्ट फंड (मॅकॉले कालावधी > 7 वर्षे) मध्ये तीव्र शॉर्ट-टर्म ड्रॉडाउन अनुभवले. ॲक्रुअल स्ट्रॅटेजी अंतर्गत मॅनेज केलेले फंड (मॅच्युरिटीसाठी शॉर्ट-टर्म इन्स्ट्रुमेंट्स होल्ड करणे) स्थिर राहिले, तर कालावधी धोरणांमुळे मार्क-टू-मार्केट रिव्हॅल्यूएशनमुळे कॅपिटल नुकसान झाले.
12.4. डेब्ट फंड वाटपासाठी धोरणात्मक अंमलबजावणी मॅट्रिक्स
|
फंड कॅटेगरी |
सेबी मँडेट |
प्राथमिक जोखीम चालक |
शिफारशित क्षितिज |
इष्टतम पोर्टफोलिओ भूमिका |
|
रात्रभर |
1 दिवसात मॅच्युअर होणारी सिक्युरिटीज |
रिइन्व्हेस्टमेंट रिस्क |
1-7 दिवस |
त्वरित कॅश पार्किंग/STP सोर्स |
|
लिक्विड |
कमाल 91-दिवस उर्वरित मॅच्युरिटी |
किमान क्रेडिट/ॲक्रुअल |
1-3 महिने |
आपत्कालीन राखीव/लिक्विडिटी |
|
अल्ट्रा शॉर्ट टर्म (पूर्वीचा अल्ट्रा-शॉर्ट कालावधी) |
3 ते 6 महिने |
कमी क्रेडिट/कमी इंटरेस्ट रेट |
3-6 महिने |
3-6 महिन्यांमध्ये आवश्यक पैसे |
|
अल्ट्रा शॉर्ट ते शॉर्ट टर्म (पूर्वीचा कमी कालावधी) |
6 ते 12 महिने |
मध्यम क्रेडिट / ॲक्रुअल |
6-12 महिने |
निअर-टर्म लक्ष्यांसाठी फंड पार्क करा |
|
शॉर्ट टर्म (पूर्वीचा अल्प कालावधी) |
1 ते 3 वर्षे |
मध्यम कालावधीची संवेदनशीलता |
2-3 वर्षे |
कोअर स्टेबल वाटप |
|
गिल्ट फंड |
जी-सेक मध्ये किमान 80 % |
प्युअर इंटरेस्ट रेट रिस्क (झिरो क्रेडिट) |
5+ वर्षे |
लाँग-टर्म होल्डिंग; जेव्हा रेट कमी होतात तेव्हा लाभ |
|
क्रेडिट रिस्क फंड |
AA आणि त्याखालील किमान 65 % (समाविष्ट. एए+) |
डिफॉल्ट आणि डाउनग्रेड रिस्क |
3+ वर्षे |
उच्च उत्पन्न; बहुतांश रिटेल इन्व्हेस्टरसाठी योग्य नाही |
कॅटेगरीची नावे सेबीच्या 26 फेब्रुवारी 2026 च्या सर्क्युलरचे अनुसरण करतात, ज्याने त्यांच्या कालावधीच्या मर्यादा बदलल्याशिवाय अनेक डेब्ट कॅटेगरीचे नाव बदलले. टेबल रिटेल इन्व्हेस्टरद्वारे सर्वाधिक वापरल्या जाणाऱ्या कॅटेगरी दर्शविते. सेबीच्या संपूर्ण यादीमध्ये मनी मार्केट, मीडियम टर्म, मीडियम ते लाँग टर्म, लाँग टर्म, डायनॅमिक, कॉर्पोरेट बाँड, बँकिंग आणि पीएसयू, फ्लोटिंग रेट, 10-वर्षाचे स्थिर मॅच्युरिटी गिल्ट आणि नवीन सेक्टोरल डेब्ट फंड देखील समाविष्ट आहेत. प्रकरण 13 आणि 14 यापैकी सर्वात महत्त्वाचे कव्हर.
प्रगत बाँड मूल्यांकन आणि कालावधी डायनॅमिक्स
संपूर्ण संवेदना समीकरण
सुधारित कालावधी किंमत संवेदनशीलतेचा रेखीय अंदाज प्रदान करत असताना, बाँडच्या किमतीतील बदल नॉन-लिनिअर (कोर्वेड) आहेत. इंटरेस्ट रेट्स (Δy) मधील मोठ्या बदलासाठी, जेव्हा रेट कमी होतात तेव्हाच सुधारित कालावधी कमी होतो आणि जेव्हा रेट वाढतात तेव्हा किंमत कमी होते.
हे दुरुस्त करण्यासाठी, परिवर्तन () उत्पन्न बदलताना स्वतः किती कालावधी बदलतो हे मोजते, म्हणजे, किंमत-उत्पन्न संबंधांचे कर्वेचर. बाँड प्राईसमध्ये संपूर्ण टक्केवारी बदलाची गणना याप्रमाणे केली जाते:
ΔP/P ≈ − (ModD × Δy) + [(1/2) × C × (Δy)^2]
जेथे बाँड कॉन्व्हॅक्सीटी () याद्वारे दिले जाते:
C = [1 / (P × (1 + y) ^ 2)] × Σ (t = 1 ते n) [t (t + 1) × C_t / (1 + y) ^ t]
जेथे: C = कन्व्हेक्सिटी C_t = कॅश फ्लो वेळी t (कूपन, अधिक अंतिम वर्षातील प्रिन्सिपल) P = वर्तमान बाँड किंमत y = प्रति कालावधी उत्पन्न
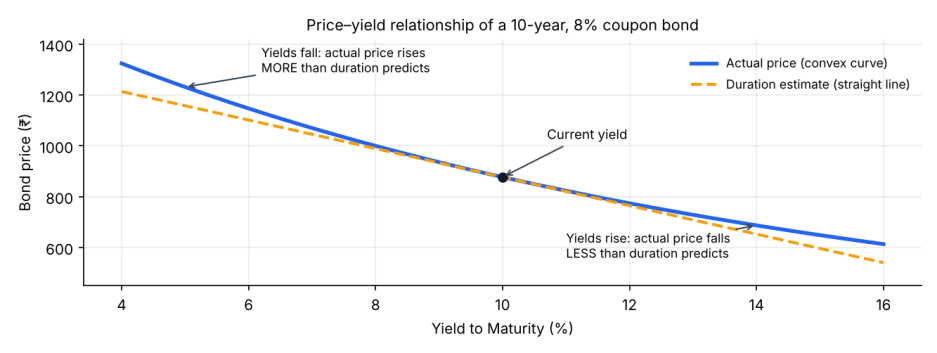
व्यावहारिक परिणाम: अस्थिर रेट वातावरणात, जेव्हा उत्पन्न कमी होते तेव्हा उच्च संवेदना अनुभव असलेले बाँड्स असलेले फंड कमी डाउनसाईड रिस्क कमी करतात आणि जेव्हा उत्पन्न कमी होते तेव्हा उच्च अपसाईड क्षमता.
क्रेडिट आणि इंटरेस्ट रेट्सच्या पलीकडे प्रगत रिस्क डायमेन्शन
रिइन्व्हेस्टमेंट रिस्क
जेव्हा कूपन कॅश फ्लो किंवा मॅच्युअर प्रिन्सिपल्स मूळ वायटीएम पेक्षा कमी प्रचलित मार्केट उत्पन्न वर पुन्हा इन्व्हेस्ट केले जातात.
उदाहरण: जेव्हा आरबीआय रेट्स कमी करते, तेव्हा लिक्विड आणि मनी मार्केट फंड त्यांचे उत्पन्न त्वरित कमी होतात, कारण मॅच्युअर होणाऱ्या शॉर्ट-टर्म पेपर (जसे की 91-दिवसांच्या सीपीएस) मधून कॅश कमी उत्पन्न देणाऱ्या इन्स्ट्रुमेंट्समध्ये पुन्हा इन्व्हेस्ट करणे आवश्यक आहे.
लिक्विडिटी रिस्क आणि बिड-आस्क स्प्रेड
भारतीय कॉर्पोरेट डेब्ट मधील सेकंडरी मार्केट ट्रेडिंग वॉल्यूम AAA-रेटेड पेपरमध्ये मोठ्या प्रमाणात केंद्रित आहेत. स्टिप बिड-आस्क स्प्रेडवर लोअर-रेटेड पेपर (एए किंवा ए) ट्रेड. मार्केट पॅनिक दरम्यान, एए पेपर फेस फायर-सेल डिस्काउंट विकण्याचा प्रयत्न करणाऱ्या फंड मॅनेजर, शार्प सिंगल-डे एनएव्ही ड्रॉपला ट्रिगर करतात. चॅप्टर्स 13 आणि 14 फ्रँकलिन टेम्पल्टन केसद्वारे लिक्विडिटी रिस्क तपशीलवार पाहा.
स्प्रेड रिस्क
जरी बेंचमार्क G-Sec रेट्स स्थिर राहिले तरीही, मार्केटचा आत्मविश्वास खराब झाल्यामुळे कॉर्पोरेट बाँड्स आणि सरकारी डेब्ट दरम्यान उत्पन्न वाढू शकते. व्यापक क्रेडिट स्प्रेड कॉर्पोरेट डेब्ट फंडचे मार्केट मूल्य कमी करते, अगदी औपचारिक क्रेडिट रेटिंग डाउनग्रेडशिवायही.
मॉडर्न केस स्टडीज (2024-2026)
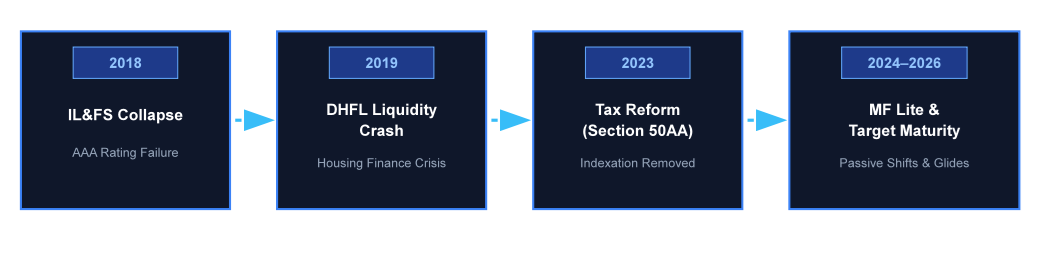
2018 - IL&FS:IL&FS चे AA-रेटेड पेपर आठवड्यांमध्ये डिफॉल्ट ग्रेडमध्ये डाउनग्रेड करण्यात आले होते, ज्यामुळे टॉप रेटिंग देखील अचानक बदलू शकतात हे दिसून येते
2019 - DHFL: DHFL, हाऊसिंग फायनान्स कंपनीने 2019 च्या सुरुवातीपर्यंत AAA रेटिंग दिले, जून 2019 मध्ये डिफॉल्ट केले, ज्यामुळे अनेक डेब्ट स्कीममध्ये मोठ्या प्रमाणात घसरण झाली
2023 - सेक्शन 50AA: नवीन डेब्ट फंड इन्व्हेस्टमेंटसाठी एलटीसीजी उपचार आणि इंडेक्सेशन काढून टाकण्यात आले
2024-2026 - पॅसिव्ह फंड आणि नवीन नियम: टार्गेट मॅच्युरिटी फंड, जे पॅसिव्ह फंड आहेत जे निश्चित तारखेस मॅच्युअर होतात, ते इन्व्हेस्टरने अंदाजित रिटर्नच्या शोधात असताना वाढले. सेबीच्या "MF लाईट" फ्रेमवर्कने केवळ पॅसिव्ह स्कीम चालणाऱ्या फंड हाऊससाठी नियम सुलभ केले. फेब्रुवारी 2026 मध्ये, सेबीने त्यांच्या स्कीम कॅटेगरीमध्ये सुधारणा केली, अनेक डेब्ट कॅटेगरीचे नाव बदलले आणि सेक्टोरल डेब्ट फंड जोडले. ऑक्टोबर 2026 मध्ये, सुप्रीम कोर्टाने येस बँकेला 1 राईट-ऑफ अवैध असल्याचे म्हटले आणि आरबीआयने रेपो रेट 5.50% पर्यंत वाढवला.