
8.1 सेटिंग स्टेज - बेसिक्सपासून वास्तविकतेपर्यंत
आधीच्या चर्चेमध्ये, सामायिक उद्देशासह इन्व्हेस्ट करण्यासाठी लोकांचे पैसे एकत्रित करण्याच्या ग्रुपची कल्पना करून आम्ही म्युच्युअल फंडची कल्पना सुलभ केली. हे सरलीकरण जाणूनबुजून करण्यात आले होते, ज्यामुळे आम्हाला तांत्रिक बाबी गमावल्याशिवाय फाउंडेशनचा लाभ घेण्यास मदत झाली. आता, आपण पुढे जात असताना, म्युच्युअल फंडच्या वास्तविक जगात पाऊल टाकण्याची आणि ही इंडस्ट्री प्रत्यक्षात कशी दिसते आणि ऑपरेट होते हे पाहण्याची वेळ आली आहे.
फंड फॅक्टशीट की डॉक्युमेंटमध्ये जाण्यापूर्वी जे तुम्हाला स्कीम विषयी सर्वकाही सांगते- भारतातील म्युच्युअल फंड इंडस्ट्रीचे प्रमाण समजून घेणे महत्त्वाचे आहे. परिसराचा शोध घेण्यापूर्वी शहराच्या आकाराविषयी जाणून घेण्यासारखे विचार करा. जेव्हा तुम्ही नंतर वैयक्तिक फंडचे विश्लेषण करता तेव्हा इंडस्ट्री किती व्यापक आणि सखोल चालते हे जाणून घेतल्यास तुम्हाला दृष्टीकोन मिळेल.
उद्योगाची रुंदी
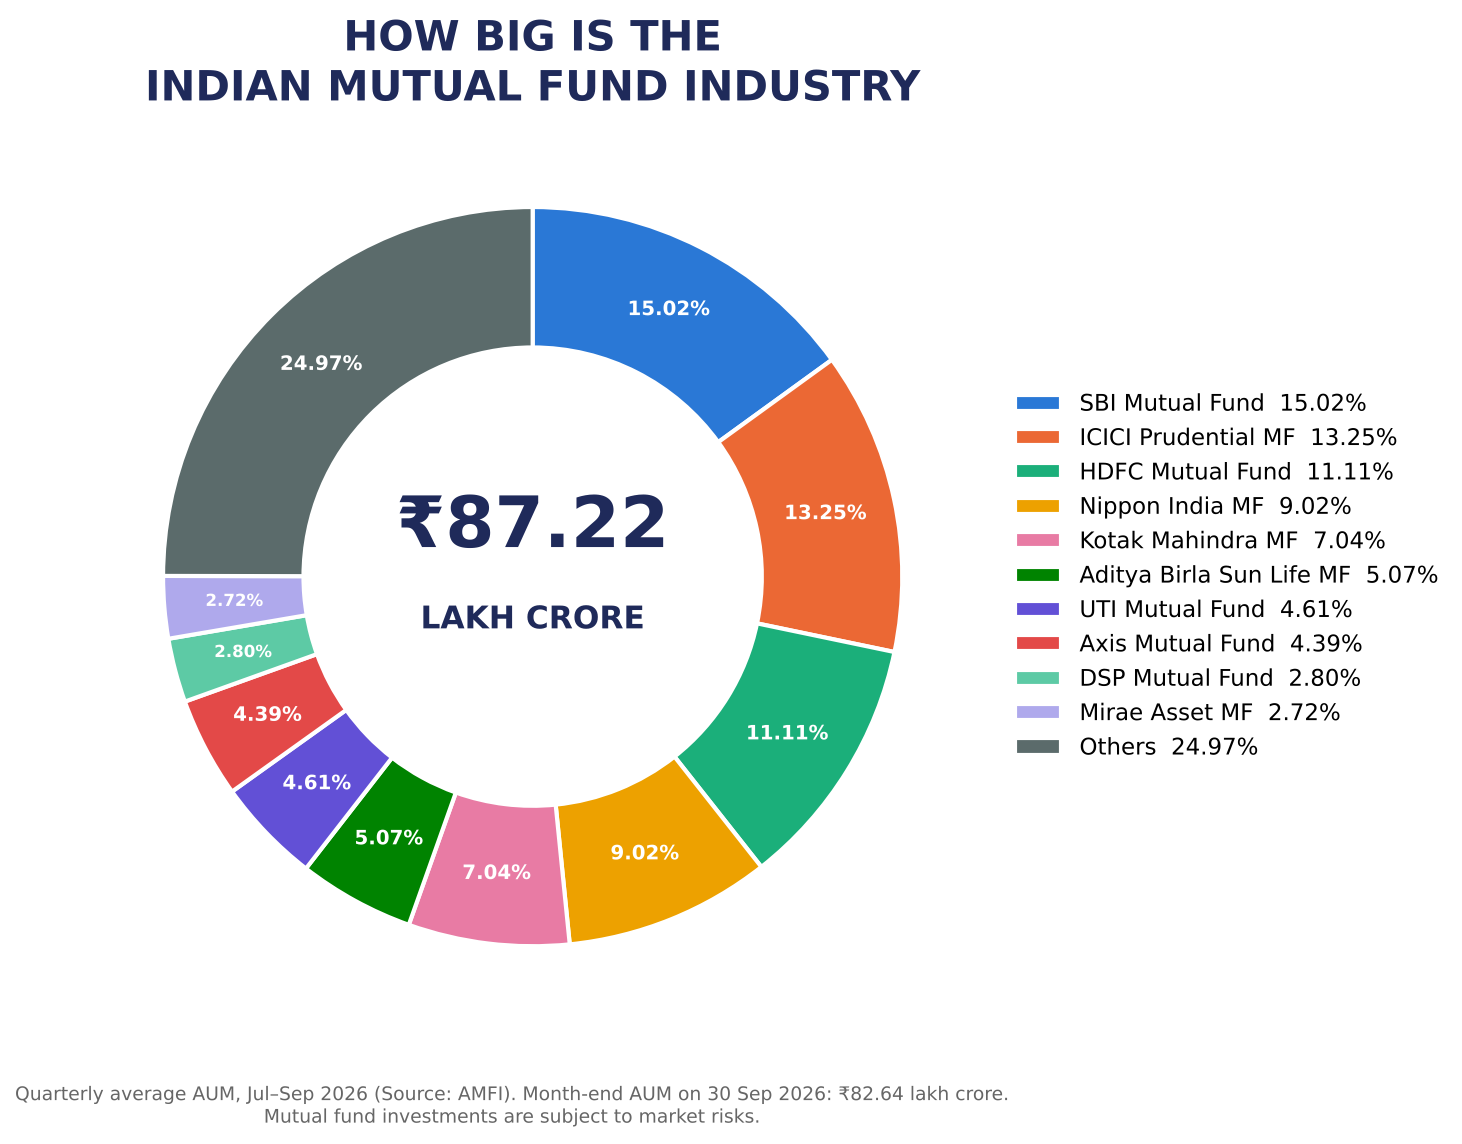
भारताची म्युच्युअल फंड इकोसिस्टीम विस्तृत आहे. 2021 च्या मध्यात, सेबीकडे 45 ॲसेट मॅनेजमेंट कंपन्या रजिस्टर्ड होत्या; 2026 पर्यंत हा क्रमांक जवळपास 60 पर्यंत वाढला होता. प्रत्येक AMC हे मूलत: एक व्यावसायिक फंड हाऊस आहे जे इन्व्हेस्टमेंट योजनांचे डिझाईन आणि व्यवस्थापन करते. हे संबंधित करण्यासाठी, एफएमसीजी उद्योगाची कल्पना करा: तुमच्याकडे ब्रिटन, नेस्टलé किंवा आयटीसी सारख्या अनेक ब्रँड्स आहेत, प्रत्येक डझनभर उत्पादने ऑफर करतात. त्याचप्रमाणे, म्युच्युअल फंडमध्ये, तुमच्याकडे एच डी एफ सी, आयसीआयसीआय प्रुडेन्शियल, कोटक, ॲक्सिस आणि डीएसपी सारखे एएमसी आहेत, प्रत्येक इन्व्हेस्टरसाठी स्कीमचे विस्तृत मेन्यू ऑफर करते.
उद्योग विस्तार (2021-2026)
- एयूएम वाढ: 2021 च्या मध्यात जवळपास ₹35 लाख कोटी पासून, उद्योग मार्च 2024 पर्यंत ₹53.4 लाख कोटी पर्यंत विस्तारला आणि पुढे 2024 च्या अखेरीस ₹68-69 लाख कोटी पर्यंत पोहोचला, अखेरीस सप्टेंबर 2026 पर्यंत ₹82.64 लाख कोटी पर्यंत पोहोचला. हे पाच वर्षांमध्ये दुप्पट होण्यापेक्षा अधिक दर्शविते.
- इन्व्हेस्टर बेस: मार्च 2024 पर्यंत फोलिओ 78 कोटींवर पोहोचला, ज्यामुळे 4.46 कोटी अद्वितीय गुंतवणूकदारांमध्ये 2021 मध्ये 2.39 कोटींपेक्षा जास्त झाले. जून 2026 पर्यंत, फोलिओ 27.86 कोटी पर्यंत पोहोचला होता, ज्यामध्ये जवळपास 6.2 कोटी युनिक इन्व्हेस्टरचा समावेश होता. महिलांमध्ये आता जवळपास 23% इन्व्हेस्टर आहेत, ज्यामुळे सहभागाची हळूहळू विविधता दिसून येते.
- रिटेल वर्सिज इन्स्टिट्यूशनल: वैयक्तिक इन्व्हेस्टर इक्विटी, हायब्रिड आणि सोल्यूशन ओरिएंटेड स्कीमवर प्रभुत्व ठेवतात, ज्यात एयूएमच्या जवळपास 60% आहे. संस्था डेब्ट आणि लिक्विड फंडमध्ये मजबूत राहतात.
स्कीम - एएमसीची प्रॉडक्ट लाईन
या फंड हाऊसमध्ये, त्या वेळी (2021) जवळपास 1,510 स्कीम चालू होती; डिसेंबर 2025 पर्यंत, जवळपास 1,763 ओपन-एंडेड स्कीम होती. एक निश्चित इन्व्हेस्टमेंट योजना ही केवळ एक निश्चित फंड आहे. उदाहरणार्थ, एक स्कीम लार्ज-कॅप स्टॉकवर, दुसरे डेब्ट इन्स्ट्रुमेंटवर आणि अजून एक हायब्रिड स्ट्रॅटेजीवर लक्ष केंद्रित करू शकते. तुम्हाला समांतर देण्यासाठी: डॉमिनोज सारख्या रेस्टॉरंट चेनचा विचार करा. ब्रँड एक असताना, मेन्यूमध्ये एकाधिक पिझ्झा, साईड आणि डेझर्ट्स आहेत. प्रत्येक स्कीम मेन्यूवरील भिन्न वस्तूसारखी असते, जी विविध स्वाद आणि गरजा पूर्ण करते.
काही एएमसी विशेषत: समृद्ध आहेत. उदाहरणार्थ, 2021 मध्ये Nippon इंडिया AMC कडे जवळपास 145 स्कीम होती, तर SBI AMC जवळपास 144 मॅनेज करते. ही विविधता सुनिश्चित करते की विविध रिस्क क्षमता आणि ध्येय असलेले इन्व्हेस्टर काहीतरी योग्य शोधू शकतात.
व्यवस्थापित पैशांचे प्रमाण
आता, चला समाविष्ट पैशांविषयी बोलूया. 2021 मध्ये, भारतीय म्युच्युअल फंड उद्योग जवळपास ₹35 लाख कोटी मॅनेज करीत होता. असे सांगायचे तर, हे अनेक देशांच्या GDP पेक्षा मोठे आहे. यामध्ये केवळ एसबीआय एएमसीने ₹5.2 लाख कोटींचे व्यवस्थापन केले, तर अॅक्सिस एएमसीने जवळपास ₹2 लाख कोटींचे व्यवस्थापन केले. स्पेक्ट्रमच्या दुसऱ्या बाजूला, येस एएमसी सारख्या लहान प्लेयर्सने केवळ काही शंभर कोटी मॅनेज केले. मार्च 2026 पर्यंत, केवळ SBI म्युच्युअल फंडाने ₹12.5 लाख कोटींचे व्यवस्थापन केले.
हे पैसे एका प्रकारच्या इन्व्हेस्टरकडून येत नाहीत, हे मिश्रण आहे. त्यातील अर्धा भाग ₹18.8 लाख कोटी तुम्ही आणि माझ्यासारख्या वैयक्तिक गुंतवणूकदारांकडून आले, तर उर्वरित ₹16.3 लाख कोटी कॉर्पोरेट्स आणि संस्थांकडून आले. हे दररोजच्या चाहत्यांना आणि कॉर्पोरेट प्रायोजकांसह भरलेले क्रिकेट स्टेडियमसारखे आहे जे खेळाच्या ऊर्जेमध्ये योगदान देतात.
इन्व्हेस्टर बेस
शेवटी, समाविष्ट असलेल्या लोकांच्या संपूर्ण संख्येचा विचार करा. जुलै 2021 पर्यंत, म्युच्युअल फंडमध्ये जवळपास 2.39 कोटी युनिक इन्व्हेस्टर होते. ही भारतातील मध्यम आकाराच्या राज्याची जवळजवळ लोकसंख्या आहे, सर्व या फायनान्शियल इकोसिस्टीममध्ये सहभागी होत आहेत. 2026 च्या मध्यात, संख्या जवळपास 6.2 कोटी पर्यंत वाढली होती. प्रत्येक इन्व्हेस्टरकडे एकाधिक स्कीम असू शकतात, परंतु हा नंबर म्युच्युअल फंड निवडणाऱ्या व्यक्तींना त्यांची संपत्ती वाढविण्याचा मार्ग म्हणून दर्शवितो.
हे नंबर का महत्त्वाचे आहेत
तुम्हाला हे आकडे लक्षात ठेवण्याची गरज नाही. ते तुम्हाला दृष्टीकोन देण्यासाठी आहेत. जेव्हा तुम्ही नंतर फंड फॅक्टशीट पाहता, तेव्हा तुम्हाला कळेल की प्रत्येक स्कीम या मोठ्या पझलचा केवळ एक लहान भाग आहे. उद्योगाचे प्रमाण समजून घेणे तुम्हाला नियमन, पारदर्शकता आणि व्यावसायिक व्यवस्थापनाच्या महत्त्वाची प्रशंसा करण्यास मदत करते.
पुढील पायरीमध्ये, आम्ही या पक्ष्यांच्या दृष्टीकोनातून झूम करू आणि फंड फॅक्टशीट कसे वाचावे, स्कीम काय आहे हे तुम्हाला अचूकपणे सांगणारे डॉक्युमेंट, ते कसे इन्व्हेस्ट करते आणि ते तुमच्या फायनान्शियल लक्ष्यांसाठी फिट आहे का हे जाणून घेऊ.
AMC ची भूमिका
ॲसेट मॅनेजमेंट कंपनी ही म्युच्युअल फंड इंडस्ट्रीच्या इंजिन रुमसारखी असते. हे स्वत:च्या उद्देशाने अनेक स्कीम डिझाईन करते, व्यवस्थापित करते आणि चालवते. याचा विचार फिल्म प्रॉडक्शन हाऊस म्हणून करा: एक स्टुडिओ अनेक सिनेमे तयार करू शकतो, परंतु प्रत्येक सिनेमाची स्वत:ची स्टोरीलाईन, कास्ट आणि ऑडियन्स असते. त्याचप्रमाणे, एएमसी अनेक योजना सुरू करू शकते, परंतु प्रत्येक योजनेचे विशिष्ट इन्व्हेस्टमेंट उद्दिष्ट असते.
उदाहरणार्थ, एका योजनेचे उद्दीष्ट भारतातील टॉप 50 ब्लू-चिप कंपन्यांमध्ये गुंतवणूक करणे असू शकते, तर दुसरी वेगाने वाढणाऱ्या लहान सूचीबद्ध कंपन्यांमध्ये संधी मिळवू शकते. एकदा उद्देश घोषित झाल्यानंतर, फंड मॅनेजर फंडच्या संपूर्ण आयुष्यात त्या स्क्रिप्टचे अनुसरण करण्यास बांधील आहे. अशा मूलभूत गुणधर्मामध्ये बदल करण्यासाठी सेबीचे क्लिअरन्स, गुंतवणूकदारांना लेखी नोटीस आणि एक विंडो आवश्यक आहे ज्यामध्ये ते कोणत्याही एक्झिट लोडशिवाय बाहेर पडू शकतात. ही सातत्यता गुंतवणूकदारांना स्पष्टता आणि आत्मविश्वास देते.
8.2. फॅक्टशीट शोधणे
प्रत्येक स्कीम फॅक्टशीटसह येते, एक संक्षिप्त डॉक्युमेंट जे तुम्हाला फंड काय आहे हे सांगते. उदाहरणार्थ, आम्ही SBI म्युच्युअल फंडची स्कीम शोधत आहोत. समजा आम्ही SBI स्मॉल कॅप फंड निवडतो. फॅक्टशीटला अनेकदा "वन-पेजर" म्हणतात कारण ते सर्वात महत्त्वाच्या तपशीलांना त्वरित स्नॅपशॉटमध्ये एकत्रित करते.
प्रथम सेक्शन सहसा उद्देश स्पष्ट करतो. SBI स्मॉल कॅपसाठी, असे काहीतरी म्हणावे लागेल: " फंड प्रामुख्याने विविध क्षेत्रातील स्मॉल-कॅप कंपन्यांमध्ये गुंतवणूक करून दीर्घकालीन भांडवली वाढ शोधत आहे." या सिंगल लाईनमधून, तुम्हाला यापूर्वीच तीन गोष्टी माहित आहेत:
- ध्येय म्हणजे भांडवली वाढ, नियमित इन्कम नाही.
- गुंतवणूक इक्विटी आणि इक्विटी संबंधित साधनांमध्ये असेल - स्टॉक, वॉरंट इ.
- स्मॉल-कॅप कंपन्यांवर लक्ष केंद्रित केले जाते, जे लहान सूचीबद्ध कंपन्या आहेत जे उच्च वाढीच्या क्षमतेसह मार्केट कॅपिटलायझेशनद्वारे 251st आणि त्यापेक्षा कमी आहेत परंतु जास्त रिस्क देखील आहे.
उद्दिष्ट काय सांगते
हे उद्दीष्ट केवळ औपचारिक स्टेटमेंटपेक्षा जास्त आहे- ते फंड मॅनेजरसाठी सीमा सेट करते. जर स्कीम 'स्मॉल कॅप' म्हणत असेल तर त्याच्या मालमत्तेपैकी किमान 65% स्मॉल कॅप स्टॉकमध्ये ठेवणे आवश्यक आहे, त्यामुळे मॅनेजर Reliance किंवा Infosys सारख्या लार्ज कॅप जायंट्ससह अचानक पोर्टफोलिओ लोड करू शकत नाही. इन्व्हेस्टर त्याच्या नमूद मँडेटमुळे स्कीम निवडतात आणि सेबी हे सुनिश्चित करते की एएमसी त्यावर टिकून राहतील.
त्यामुळे, जेव्हा तुम्ही "SBI स्मॉल कॅप फंड" वाचता, तेव्हा तुम्हाला त्वरित गुंतवणूकीचा स्वाद माहित असतो: हे साहसी, वाढ-ओरिएंटेड आहे आणि स्थापित दिग्गजांपेक्षा उदयोन्मुख व्यवसायांवर लक्ष केंद्रित करते.
संशोधन दृष्टीकोन
बहुतांश फॅक्टशीट्स AMC स्टॉक कसे निवडते याची झलक देतात. हा भाग तांत्रिक वाटू शकतो, परंतु चला सोप्या उदाहरणांसह ते ब्रेक डाउन करूया. फंड मॅनेजर पाहू शकतात:
- प्रमोटर अखंडता: नेतृत्व विश्वसनीय आहे का? उदाहरणार्थ, फसवणूकीचा इतिहास असलेल्या प्रमोटर्सद्वारे चालविणारी कंपनी टाळली जाईल.
- कॅश फ्लो स्ट्रेंथ: बिझनेस खर्चानंतर अतिरिक्त कॅश निर्माण करते का? DMart सारखे रिटेलर त्यांच्या मजबूत कॅश फ्लोसाठी प्रशंसित आहेत.
- सायकल्सद्वारे सर्वायव्हल: कंपनीने मंदीचा सामना केला आहे का? मरिको किंवा पिडिलाईट सारख्या फर्मने दशकांपासून लवचिकता सिद्ध केली आहे.
- सोपे बिझनेस मॉडेल: समजण्यास सोपे व्यवसायांना प्राधान्य दिले जाते. दहा असंबंधित उद्योगांमध्ये एकत्रित डबलिंगपेक्षा पेंट किंवा बिस्किट बनवणारी कंपनी विश्लेषण करणे सोपे आहे.
- फायनान्शियल क्वालिटी: इक्विटीवर रिटर्न किंवा डेब्ट-टू-इक्विटी सारखे रेशिओ तपासले जातात. उदाहरणार्थ, इन्फोसिस सारखी डेब्ट-फ्री कंपनी येथे उच्च आहे.
- लो लिव्हरेज: कमी किंवा कोणतेही कर्ज नसलेली कंपन्या सुरक्षित बेट्स आहेत, विशेषत: अस्थिर मार्केटमध्ये.
हे निकष मूलत: फिल्टर आहेत. AMC इन्व्हेस्टरना त्यांना डीकोड करण्याची अपेक्षा करत नाही- ते त्यांचे काम आहे. इन्व्हेस्टर म्हणून, तुम्हाला फक्त माहित असणे आवश्यक आहे की फंड मॅनेजर स्टॉक निवडण्यासाठी अनुशासित प्रोसेस लागू करीत आहे.
गुंतवणूकदारांना तपशिलाविषयी काळजी करण्याची गरज का नाही
येथे मुख्य मुद्दा आहे: तुम्हाला हे मेट्रिक्स स्वत: मास्टर करण्याची गरज नाही. जर तुम्हाला यापूर्वीच प्रमोटर, कॅश फ्लो आणि लेव्हरेजचे मूल्यांकन कसे करावे हे माहित असेल तर तुम्ही कदाचित म्युच्युअल फंड पूर्णपणे वगळाल आणि थेट स्टॉकमध्ये इन्व्हेस्ट कराल. म्युच्युअल फंड अस्तित्वात असण्याचे संपूर्ण कारण म्हणजे तुम्ही विकासाच्या कथेमध्ये सहभागी होत असताना व्यावसायिकांना हेवी लिफ्टिंग करण्यास मदत करणे.
फॅक्टशीट ही त्यांच्या विचारप्रक्रियेची एक विंडो आहे. हे तुम्हाला खात्री देते की मॅडनेस मागे एक पद्धत आहे, परंतु तुम्हाला शब्दकोष गमावण्याची गरज नाही.
एकत्र आणणे
त्यामुळे, जेव्हा तुम्ही फॅक्टशीट पिक-अप करता- मग ते कोटक, SBI, HDFC किंवा ICICI असो- संरचना मोठ्या प्रमाणात समान असते:
- उद्देश: फंडचे उद्दिष्ट काय आहे.
- श्रेणी: इक्विटी, डेब्ट, हायब्रिड, लिक्विड इ.
- संशोधन तत्वज्ञान: स्टॉक कसे निवडले जातात.
- पोर्टफोलिओ स्नॅपशॉट: सध्या कोणत्या कंपन्या/सेक्टर फंड मध्ये आहे.
- परफॉर्मन्स डाटा: बेंचमार्कच्या तुलनेत रिटर्न.
स्कीम तुमच्या स्वत:च्या फायनान्शियल लक्ष्याशी जुळते की नाही हे ठरवण्यास तुम्हाला मदत करण्यासाठी प्रत्येक सेक्शनची रचना केली आहे.
8.3. बेंचमार्क - यार्डस्टिक
प्रत्येक म्युच्युअल फंडला त्याच्या कामगिरीचे मापन करण्यासाठी बेंचमार्क इंडेक्सची आवश्यकता असते. शाळेच्या परीक्षेप्रमाणे विचार करा: क्लास सरासरीच्या तुलनेत तुमचे गुण अर्थपूर्ण असतात. उदाहरणार्थ, जर आम्ही एच डी एफ सी मिड कॅप फंड पाहिली तर त्याचा बेंचमार्क निफ्टी मिडकॅप 150 एकूण रिटर्न Index आहे. हे सुनिश्चित करते की जेव्हा तुम्ही रिटर्नचे मूल्यांकन करता, तेव्हा तुम्ही ॲपलची तुलना करत आहात.
जर मिड-कॅप फंड निफ्टी 50 सापेक्ष बेंचमार्क केला गेला असेल तर फॅमिली हॅचबॅकच्या एलएपी वेळेची फॉर्म्युला 1 कारशी तुलना करण्यासारखे दिशाभूल करणारे असेल. बेंचमार्क तुम्हाला सांगते की फंड मॅनेजर खरोखरच मूल्य जोडत आहे किंवा केवळ मार्केट वेव्ह चालवत आहे.
स्कीमचा प्रकार - ओपन-एंडेड, इक्विटी, ग्रोथ
फॅक्टशीट योजनेचा प्रकार देखील निर्दिष्ट करते, ज्यामध्ये सामान्यपणे तीन भाग असतात:
- ओपन-एंडेड: याचा अर्थ फंडची कोणतीही समाप्ती तारीख नाही. तुम्ही कधीही प्रविष्ट किंवा बाहेर पडू शकता. उदाहरणार्थ, ICICI प्रुडेन्शियल लार्ज कॅप फंड ओपन-एंडेड आहे, त्यामुळे तुम्ही आजच इन्व्हेस्ट करू शकता आणि 10 वर्षांनंतर किंवा 10 महिन्यांनंतरही रिडीम करू शकता. याउलट, फिक्स्ड मॅच्युरिटी प्लॅन सारखा क्लोज्ड-एंडेड फंड तुमचे पैसे निश्चित कालावधीसाठी लॉक करतो, जसे की 3 वर्षे. बहुतांश इन्व्हेस्टरसाठी ओपन-एंडेड फंड अधिक फ्लेक्सिबल आहेत.
- इक्विटी: हे ॲसेट क्लास दर्शविते. इक्विटी फंड कंपनीच्या शेअर्समध्ये इन्व्हेस्ट करतात, तर डेब्ट फंड बाँड्स किंवा सरकारी सिक्युरिटीजमध्ये इन्व्हेस्ट करतात. हायब्रिड फंड दोन्ही मिक्स. त्यामुळे, जर तुम्ही ॲक्सिस लार्ज कॅप फंड निवडला तर तुम्हाला माहित आहे की ते स्टॉकवर लक्ष केंद्रित करते, बाँडवर नाही.
- वाढ: हे नफ्यावर कसे व्यवहार केले जाते हे दर्शविते. वाढीच्या पर्यायामध्ये, कमाई फंडमध्ये ठेवली जाते आणि पुन्हा इन्व्हेस्ट केली जाते, ज्यामुळे कम्पाउंडिंगला त्याचे मॅजिक काम करण्याची परवानगी मिळते. आम्ही हे एका क्षणात अधिक जाणून घेऊ.
फंड मॅनेजर आणि वाटप तारीख
फंड मॅनेजर हे शिपच्या कॅप्टनसारखे आहे. उदाहरणार्थ, जर तुम्ही SBI इक्विटी हायब्रीड फंडचा विचार करत असाल तर तुम्हाला हे तपासायचे आहे की ते कोण व्यवस्थापित करते, त्यांनी किती काळ ते व्यवस्थापित केले आहे आणि इक्विटी आणि डेब्ट मार्केटमध्ये त्यांचा अनुभव. त्वरित बॅकग्राऊंड तपासणी तुम्हाला तुमचे पैसे स्थिर हातात आहेत का हे मोजण्यास मदत करते.
अलॉटमेंट तारीख फंड सुरू झाल्यावर तुम्हाला सांगते. 2005 मध्ये लाँच केलेल्या जुन्या फंडचा दीर्घ ट्रॅक रेकॉर्ड आहे ज्याचे तुम्ही विश्लेषण करू शकता. 2023 मध्ये सुरू केलेला नवीन फंड अद्याप मार्केट सायकलमध्ये स्वत:ला सिद्ध केलेला नसेल. हे डील-ब्रेकर नाही, परंतु इतिहास विश्लेषण सोपे करते.
प्लॅन्स - रेग्युलर वर्सिज डायरेक्ट
हा सर्वात महत्त्वाचा फरक आहे:
- रेग्युलर प्लॅन: कल्पना करा की तुम्ही स्थानिक विक्रेत्याकडून आंब्याची खरेदी करता. शेतकरी त्यांची विक्री ₹60/किग्रॅ वर करतात, परंतु विक्रेता तुम्हाला ₹70/किग्रॅ शुल्क आकारतो कारण तो मार्जिन कमवतो. त्याचप्रमाणे, नियमित प्लॅनमध्ये, एएमसी तुम्हाला फंड विकणाऱ्या वितरकास कमिशन देते. ते कमिशन नियमित प्लॅनच्या उच्च खर्चाच्या रेशिओमध्ये तयार केले जाते, त्यामुळे शेवटी ते तुमच्या रिटर्नमधून येते.
- थेट प्लॅन: येथे, तुम्ही थेट एएमसी-नो मध्यस्थ कडून खरेदी करता, कोणतेही कमिशन नाही. उदाहरणार्थ, जर तुम्ही UTI फ्लेक्सी कॅप फंडमध्ये थेट प्लॅनद्वारे इन्व्हेस्ट केले तर तुम्ही अतिरिक्त खर्च सेव्ह करता, याचा अर्थ दीर्घकालीन रिटर्न थोडाफार जास्त असतो. जर तुम्ही स्वत: फंड निवडू शकता आणि मॉनिटर करू शकता, तर डायरेक्ट प्लॅन्स सामान्यपणे स्वस्त निवड असतात.
ऑप्शन्स - IDCW वर्सिज ग्रोथ
रिटर्न कसे हाताळले जातात यावर फंड पर्याय देखील ऑफर करतात:
- IDCW पेआऊट (पूर्वीचे "डिव्हिडेंड पेआऊट"): एप्रिल 2021 पासून, सेबीने या ऑप्शन इन्कम डिस्ट्रीब्यूशन कम कॅपिटल विद्ड्रॉल (IDCW) वर कॉल केला आहे. समजा तुम्ही a हायब्रिड फंडचा IDCW पेआऊट पर्याय निवडला आहे. AMC, त्यांच्या विवेकबुद्धीनुसार, स्कीमच्या अतिरिक्त रकमेचा भाग तुम्हाला वितरित करू शकते. हे पोर्टफोलिओ कंपन्यांकडून प्राप्त झालेल्या लाभांशाप्रमाणेच नाही आणि पेआऊटमध्ये तुमच्या स्वत:च्या भांडवलाचा भाग समाविष्ट असू शकतो. एनएव्ही भरलेल्या रकमेद्वारे येते आणि तुमच्या इन्कम-टॅक्स स्लॅब रेटनुसार पेआऊटवर टॅक्स आकारला जातो. जर तुम्हाला नियतकालिक कॅश हवी असेल तर हे अद्याप उपयुक्त असू शकते.
- आयडीसीडब्ल्यू रिइन्व्हेस्टमेंट: कॅश ऐवजी, वितरित रक्कम त्याच फंडचे अधिक युनिट्स खरेदी करण्यासाठी वापरली जाते. हे तुम्हाला मॅन्युअली पुन्हा इन्व्हेस्टमेंट न करता तुमचे होल्डिंग्स वाढवते.
- वाढीचा पर्याय: कोणतेही पेआऊट केले नाहीत. सर्व नफा फंडमध्ये राहतात, एनएव्हीला चालना देते. कालांतराने, यामुळे कम्पाउंडिंग इफेक्ट निर्माण होतो. दीर्घकालीन संपत्ती निर्मितीसाठी, वाढीचा पर्याय अनेकदा प्राधान्य दिला जातो कारण ते पुनर्गुंतवणूक वाढवते आणि तुम्ही रिडीम करेपर्यंत कर संरक्षित करते.
SIP - सिस्टीमॅटिक इन्व्हेस्टमेंट प्लॅन
एसआयपी हे वेल्थ निर्मितीसाठी मासिक सबस्क्रिप्शन आहे. तुम्ही नियमितपणे निश्चित रक्कम इन्व्हेस्ट करण्यासाठी वचनबद्ध आहात. उदाहरणार्थ, तुम्ही निप्पॉन इंडिया स्मॉल कॅप फंडमध्ये प्रत्येक महिन्याला ₹3,000 इन्व्हेस्ट करू शकता. 10-15 वर्षांपेक्षा जास्त, हा अनुशासित दृष्टीकोन तुमच्या खरेदीचा खर्च मार्केट अप आणि डाउनमध्ये (रुपी-कॉस्ट ॲव्हरेजिंग) सरासरी करतो आणि मोठा कॉर्पस तयार करू शकतो.
बहुतांश AMC किमान SIP रक्कम निर्दिष्ट करतात-आता अनेकदा ₹100 ते ₹500 (SEBI आणि AMFI देखील ₹250 "चोटी SIP" प्रमोट करीत आहेत) - आणि किमान इंस्टॉलमेंटची संख्या, सामान्यपणे 6 किंवा 12. यामुळे बिगिनर्स साठी देखील SIP ॲक्सेस करण्यायोग्य बनते.
किमान गुंतवणूक
जर तुम्हाला SIP सुरू करायची नसेल तर तुम्ही एकरकमी इन्व्हेस्टमेंट करू शकता. उदाहरणार्थ, Aditya Birla सन लाईफ फ्लेक्सी कॅप फंड स्वत:चे किमान सेट करते; इंडस्ट्रीमध्ये हे सामान्यपणे ₹100-₹1,000 प्रति SIP इंस्टॉलमेंट आणि ₹100-₹5,000 लंपसम साठी आहेत, त्यामुळे नेहमीच स्कीमची फॅक्टशीट तपासा. हे शिस्त राखताना ॲक्सेसिबिलिटी सुनिश्चित करते.
लोड स्ट्रक्चर - एन्ट्री आणि एक्झिट
शेवटी, संरचना लोड करा तुम्हाला फंड एन्टर करताना किंवा बाहेर पडताना शुल्काविषयी सांगते:
- प्रवेश लोड: हे इन्व्हेस्ट करण्यासाठी फी होते, परंतु सेबीने ऑगस्ट 2009 मध्ये ते रद्द केले. आता फंड एंट्री लोडसाठी "शून्य" दाखवतात.
- एक्झिट लोड: खूपच लवकर विद्ड्रॉ करण्यासाठी हा दंड आहे. उदाहरणार्थ, जर तुम्ही 12 महिन्यांच्या आत रिडीम केले तर कोटक मिडकॅप फंड 1 % शुल्क आकारू शकते, परंतु जर तुम्ही जास्त काळ इन्व्हेस्ट केले तर काहीही नाही. हे शॉर्ट-टर्म ट्रेडिंगला प्रोत्साहन देते आणि दीर्घकालीन वचनबद्धतेला प्रोत्साहित करते.
थोडक्यात, फॅक्टशीटचा "इतर तथ्ये" सेक्शन म्हणजे जिथे तुम्ही प्रतिबद्धतेच्या नियमांविषयी जाणून घेता: फंडची रचना कशी केली जाते, ते कोण चालवतो, तुम्ही कसे इन्व्हेस्ट करू शकता आणि तुम्हाला किती खर्च येईल. करारावर स्वाक्षरी करण्यापूर्वी फाईन प्रिंट वाचण्यासारखे आहे- माहितीपूर्ण निर्णय घेण्यासाठी आवश्यक.
- SIP ॲसेट्स: नोव्हेंबर 2024 पर्यंत, एसआयपी एयूएम ₹13.54 लाख कोटी पर्यंत पोहोचले, जे ऑगस्ट 2026 पर्यंत (उद्योग एयूएमच्या जवळपास 21%) ₹18.62 लाख कोटी पर्यंत वाढले, 10 कोटी पेक्षा जास्त योगदान असलेले एसआयपी अकाउंट.
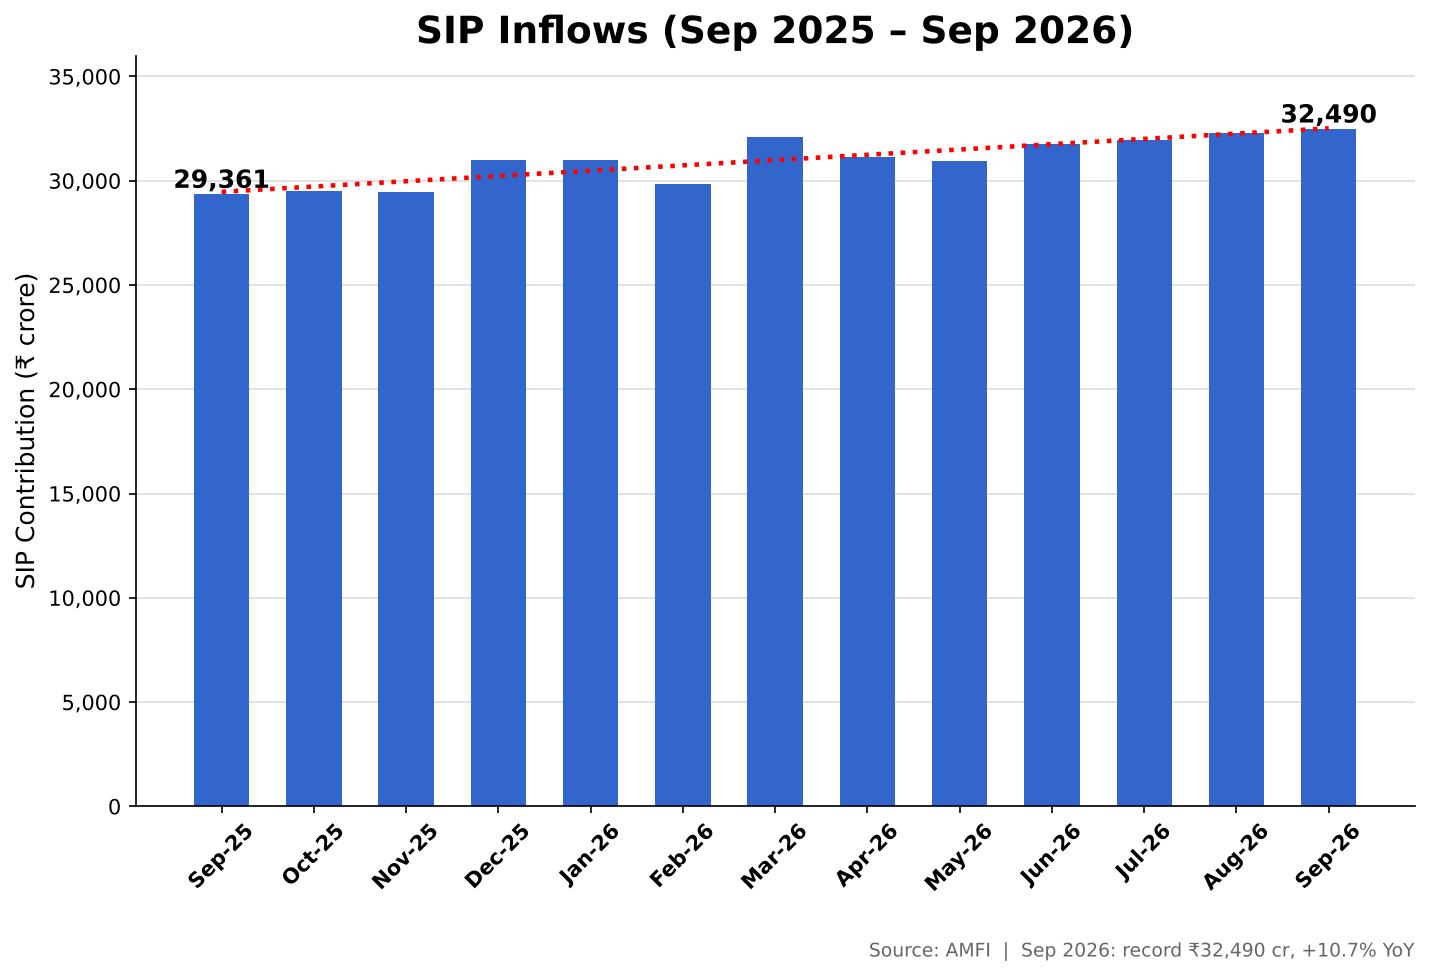
- मासिक इनफ्लो: नोव्हेंबर 2023 मध्ये ₹17,073 कोटी पासून नोव्हेंबर 2024 मध्ये ₹25,320 कोटी पर्यंत वाढ, 48% वाढ. सप्टेंबर 2026 मध्ये, त्यांनी विक्रमी ₹32,490 कोटी पर्यंत पोहोचले.
- प्रादेशिक ट्रेंड: लक्षद्वीप, हिमाचल प्रदेश आणि पुदुच्चेरी सारख्या लहान राज्यांनी त्यांच्या एकूण एयूएमच्या 40% पेक्षा जास्त SIP शेअर्स रेकॉर्ड केले, तर दिल्ली आणि महाराष्ट्र सारख्या मोठ्या हबमध्ये कमी SIP प्रवेश (<20%) होता.
कॅटेगरी ट्रेंड्स
- इक्विटी फंड: इक्विटी एयूएम एफवाय24 मध्ये 55 % वाढले, ₹23.5 लाख कोटी पर्यंत पोहोचले. फ्लेक्सी-कॅप फंड मध्ये ₹3.5 लाख कोटी, तर मल्टी-कॅप आणि स्मॉल-कॅप फंड मध्ये सर्वात जलद वाढ ( अनुक्रमे 85 % आणि 82 %) झाली.
- सेक्टोरल/थीमॅटिक फंड: यामध्ये 2024 मध्ये 79 % वाढ दिसून आली, एयूएम ₹2.58 लाख कोटी पासून ते ₹4.61 लाख कोटी पर्यंत वाढले.
- ईटीएफ आणि इंडेक्स फंड: 2024 मध्ये 28% वाढवली, ₹11.29 लाख कोटी पर्यंत पोहोचले, ज्यामुळे निष्क्रिय धोरणांसाठी इन्व्हेस्टरची क्षमता दिसून आली.
स्ट्रक्चरल शिफ्ट
- देशांतर्गत विरुद्ध परदेशी मालकी: देशांतर्गत संस्थात्मक गुंतवणूकदार (म्युच्युअल फंड, विमाकर्ता, पेन्शन फंड आणि इतर) यांनी 2025 च्या सुरुवातीपासून विदेशी गुंतवणूकदारांपेक्षा NSE-सूचीबद्ध कंपन्यांचा मोठा भाग घेतला आहे; जून 2026 तिमाहीत, त्यांनी विदेशी पोर्टफोलिओ गुंतवणूकदारांसाठी 19.5% वर्सिज 15.1% केले. यामुळे SIP इनफ्लो आणि फॉरेन इक्विटी होल्डिंग्स कमी झाल्यामुळे मार्केट मालकीमध्ये ऐतिहासिक बदल दिसून येतो.
- मार्केट शेअर: देशांतर्गत म्युच्युअल फंडमध्ये आता NSE-लिस्टेड कंपन्यांपैकी 11.6% रेकॉर्ड आहे, जे 2015 मध्ये केवळ 3.56% पासून वाढले आहे. विदेशी गुंतवणूकदारांचा शेअर 17 वर्षांच्या नीचांकी 15.1 % पर्यंत कमी झाला आहे.
8.4 रिस्कोमीटर म्हणजे काय?
प्रत्येक म्युच्युअल फंडात विशिष्ट लेव्हलची रिस्क असते आणि सेबीला गुंतवणूकदारांना ही रिस्क स्वयं-मूल्यांकन आणि उघड करण्यासाठी एएमसीची आवश्यकता असते. हे रिस्कोमीटर नावाच्या सोप्या व्हिज्युअल टूलद्वारे केले जाते. कारमधील स्पीडोमीटर म्हणून त्याचा विचार करा, ते तुम्हाला सांगते की राईड किती जलद आहे.
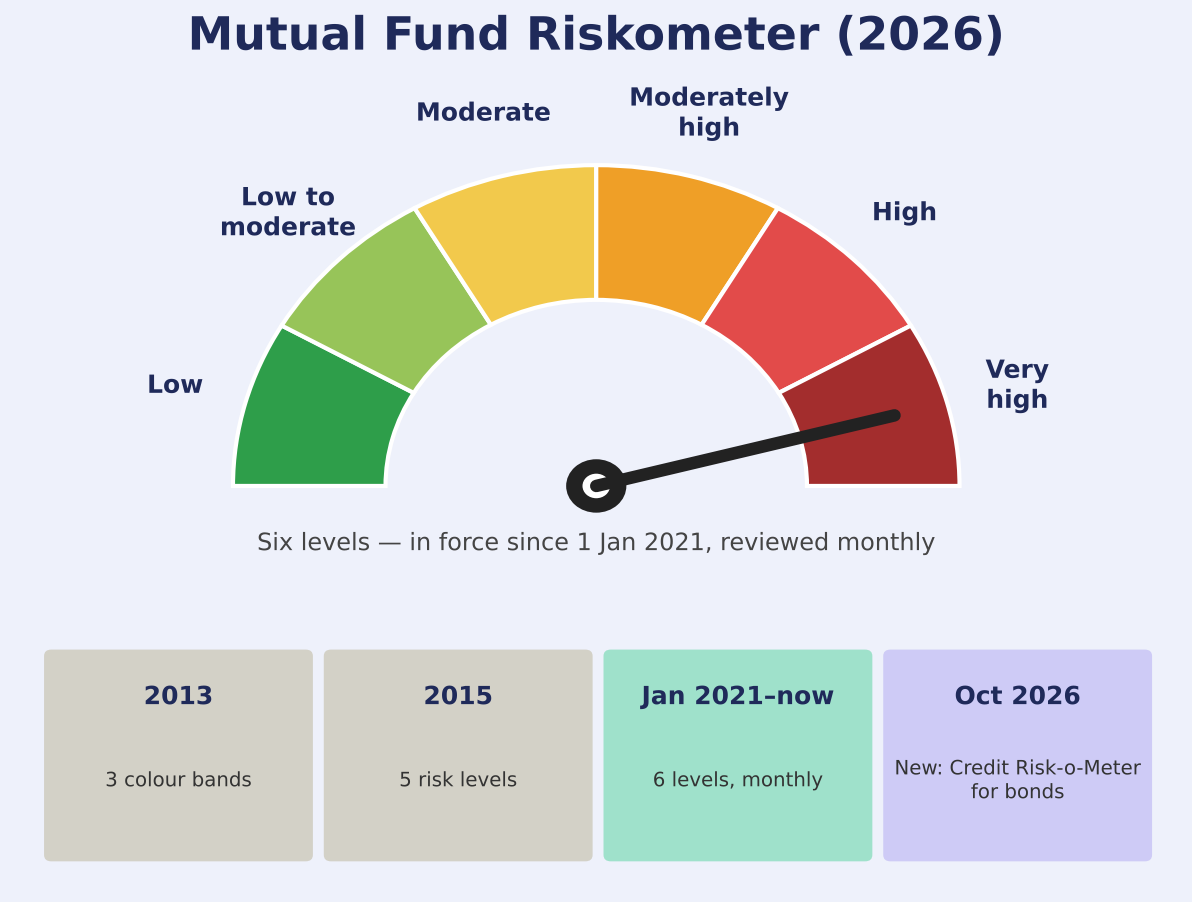
उदाहरणार्थ, जर तुम्ही ॲक्सिस स्मॉल कॅप फंड पाहता, तर रिस्कोमीटर त्याच्या सहा लेव्हलच्या (कमी, कमी ते मध्यम, मध्यम, मध्यम उच्च, उच्च आणि खूप जास्त) वर "अति जास्त" असा निर्देश देईल. कारण स्मॉल-कॅप कंपन्या अधिक अस्थिर असतात- ते वेगाने वाढू शकतात परंतु तीव्र घट देखील करू शकतात. दुसऱ्या बाजूला, एच डी एफ सी लिक्विड फंड सामान्यपणे "कमी ते मध्यम" रिस्क दाखवेल कारण ते शॉर्ट-टर्म डेब्ट इन्स्ट्रुमेंटमध्ये इन्व्हेस्ट करते, जे तुलनेने स्थिर आहेत.
रिस्क प्रकटीकरण का महत्त्वाचे आहे
हे प्रकटीकरण चुकीचे विक्री प्रतिबंधित करते. कल्पना करा की स्मॉल-कॅप फंड फिक्स्ड डिपॉझिट प्रमाणे "सुरक्षित" म्हणून मार्केट केले गेले आहे. यामुळे स्थिरता अपेक्षित असणाऱ्या आणि तीव्र चढ-उतारांना सामोरे जाणाऱ्या गुंतवणूकदारांना दिशाभूल होईल. रिस्कोमीटर पारदर्शकता सुनिश्चित करते: तुम्ही रोलर कोस्टर किंवा शांत boat राईडमध्ये जात आहात की नाही हे तुम्हाला आगाऊ माहिती आहे.
हे फूड पॅकेजिंग सारखेच आहे-जर चिप्सचे पॅकेट "लो फॅट" म्हणतात परंतु प्रत्यक्षात ऑईलने लोड केले असेल तर ते भ्रामक आहे. सेबीचा नियम म्युच्युअल फंड त्यांच्या रिस्क प्रोफाईलला गहाळ करत नाहीत याची खात्री करतो.
उच्च रिस्क म्हणजे टाळणे
आता, फंड "उच्च रिस्क" म्हणून चिन्हांकित केल्यामुळे याचा अर्थ असा नाही की तुम्ही ते टाळावे. रिस्क आणि रिवॉर्ड हे एकाच नाण्याच्या दोन बाजू आहेत. स्मॉल-कॅप किंवा सेक्टोरल फंड धोकादायक असू शकतात, परंतु त्यामध्ये जास्त रिटर्नची क्षमता देखील असते.
की ही टाइम हॉरिझॉन आहे. जर तुम्ही केवळ सहा महिन्यांसाठी स्मॉल-कॅप फंडमध्ये इन्व्हेस्ट केले तर तुम्ही जुगार आहात. परंतु जर तुम्ही 7-10 वर्षांसाठी इन्व्हेस्ट केले तर चढ-उतार सुरळीत होतात आणि वेल्थ निर्मितीची शक्यता वाढते. म्युच्युअल फंडमध्ये, वेळ अस्थिरतेसाठी सर्वोत्तम आहे, जरी ते कधीही रिस्क दूर करत नाही.
उदाहरणार्थ, 2008 फायनान्शियल संकटातून मिड-कॅप फंडमध्ये इन्व्हेस्ट केलेल्या इन्व्हेस्टर्सना त्यांचे पोर्टफोलिओ रिकव्हर झाले आणि 2015 पर्यंत लक्षणीयरित्या वाढले. ज्यांनी लवकरात लवकर लॉक केलेले नुकसान.
मुख्य टेकअवे
फॅक्टशीट आणि रिस्कोमीटरमधून, येथे मुख्य धडे आहेत:
- गुंतवणूकीचे उद्दिष्ट: फंड मॅनेजर कसे इन्व्हेस्ट करतो यासाठी हे मार्गदर्शक तत्त्व आहे.
- ओपन-एंडेड वर्सिज क्लोज-एंडेड: ओपन-एंडेड फंड अनिश्चित काळासाठी चालतात, तर क्लोज-एंडेड फंडमध्ये फिक्स्ड मॅच्युरिटी असते.
- रेग्युलर वर्सिज डायरेक्ट प्लॅन्स: नियमित प्लॅन्समध्ये वितरक कमिशनचा समावेश होतो, तर डायरेक्ट प्लॅन्स तुम्हाला ते खर्च वाचवतात, ज्यामुळे रिटर्न वाढते.
- IDCW वर्सिज ग्रोथ ऑप्शन्स: तुम्ही IDCW पेआऊट प्राप्त करणे, त्यांची पुन्हा गुंतवणूक करणे किंवा वाढीच्या पर्यायामध्ये नफा वाढविण्यास मदत करू शकता.
- रिस्कोमीटर: एक सोपे, सेबी-अनिवार्य टूल जे फंडची जोखीम पातळी दर्शविते, ज्यामुळे गुंतवणूकदारांना माहितीपूर्ण निवड करण्यास मदत होते.



