1.1 इन्व्हेस्टमेंट म्हणजे काय आणि इन्व्हेस्ट का करावी?
“गुंतवणूक पैसे कामासाठी ठेवते. पैसे सेव्ह करण्याचे केवळ कारण म्हणजे ते इन्व्हेस्ट करणे.” – कार्डोन मंजूर करा
ग्रँट कार्डोन हा एक बहु-मिलियन उद्योजक, रिअल-इस्टेट गुंतवणूकदार, प्रेरणादायी स्पीकर आणि लेखक आहे. ते म्हणाले कारण त्यांना वाटते की एखाद्या व्यक्तीच्या फायनान्शियल जीवनासाठी गुंतवणूक अत्यंत महत्त्वाची असू शकते. इन्व्हेस्ट न केलेले पैसे त्याचे मूल्य गमावतात. विशेषत: सध्याच्या बदलत्या आर्थिक वातावरणात जिथे महागाईचा दर जास्त आहे आणि जागतिक अर्थव्यवस्था आपल्या डोळ्यांच्या समोर विकसित होत आहे, ज्यामुळे गुंतवणूक करणे जवळपास एक आवश्यकता म्हणून पाहिले जाऊ शकते. दुसऱ्या बाजूला, सेव्हिंग्स आणि इन्व्हेस्टमेंट परस्पर विशेष नाहीत आणि त्यांच्या फायनान्शियल भविष्याचे नियोजन करताना दोघांचा विचार करावा.
गुंतवणूक म्हणजे काय आणि तुम्ही गुंतवणूक का करावी?
इन्व्हेस्टिंग म्हणजे दीर्घकालीन नफ्याच्या आशासह विशिष्ट ॲसेटसाठी काही निष्क्रिय पैसे वाटप करणे. ही मालमत्ता स्टॉक, बाँड्स, रिअल इस्टेट, म्युच्युअल फंड, कमोडिटी किंवा अगदी बिझनेसच्या स्वरूपात असू शकते. दुसऱ्या बाजूला, सेव्हिंग म्हणजे भविष्यातील वापरासाठी सुरक्षित ठिकाणी काही पैसे बाजूला ठेवण्याच्या कृतीचा संदर्भ देते. सामान्यपणे, गुंतवणुकीच्या तुलनेत बचत हा एक सुरक्षित मार्ग आहे परंतु तो लक्षणीय नफ्याची हमी देत नाही. याव्यतिरिक्त, सेव्हिंग्स अकाउंटमधील कॅश सामान्यपणे वेळेनुसार खूपच कमी इंटरेस्ट कमवते, याचा अर्थ असा की ते अनेकदा महागाईसह गती ठेवण्यात अयशस्वी होते आणि वास्तविक मूल्य गमावू शकते. त्यामुळे, दोन अटींमधील मुख्य फरक उद्भवलेल्या जोखमींमध्ये आहे. गुंतवणुकीत फायदेशीर लाभांश आणि/किंवा स्टॉक उत्पन्न मिळविण्यासाठी पैसे जोखीममध्ये ठेवण्याचा समावेश होतो, तर बचत हा एक सुरक्षित आणि अधिक लिक्विड पर्याय आहे.
उदाहरण: निराव आणि वेदांत हे जवळचे मित्र आहेत. ते दोघेही त्यांच्या सुरुवातीच्या तृतीयांश आणि चांगल्या कामाच्या ठिकाणी आहेत. तथापि, वैयक्तिक वित्त व्यवस्थापनाच्या बाबतीत दोघांना वेगळा मार्ग मिळतो. चला गुंतवणूक आणि बचतीसाठी दोन मित्रांच्या विविध दृष्टीकोनावर संक्षिप्तपणे चर्चा करूया.
निराव: फायनान्सचा विषय येतो तेव्हा सेव्हर नीरव खूपच संरक्षक व्यक्ती असते. तो त्याच्या मासिक वेतनातून बचत खात्यात काही पैसे बचत करण्यास प्राधान्य देतो. त्याचे तर्क हे या वस्तुस्थितीवर आधारित आहे की त्याच्याकडे कोणत्याही अनपेक्षित खर्चाची पूर्तता करण्यासाठी सुरक्षित ठिकाणी काही पैसे सेव्ह केले आहेत. तसेच, तो त्याच्या सेव्हिंग अकाउंटच्या स्लो आणि स्थिर वाढीसह खूपच आनंदी आहे.
वेद: इन्व्हेस्टर वेदांत सेव्हिंगसाठी इन्व्हेस्ट करण्यास प्राधान्य देतो. नीरव प्रमाणेच तो देखील आपल्या वेतनातून काही पैसे एका सुरक्षित बचत खात्यात टाकतो, जेणेकरून कोणत्याही अनपेक्षित खर्चापासून बचाव करता येईल. तथापि, ते स्टॉक मार्केट, म्युच्युअल फंड आणि रिअल-इस्टेटमध्ये त्याच्या इन्कमचा महत्त्वपूर्ण भाग इन्व्हेस्ट करतात. त्यांना चांगली माहिती आहे की गुंतवणूकीमध्ये काही जोखीम असतात जसे की बाजारातील चढउतार आणि त्याची काही प्रारंभिक भांडवल गमावण्याची शक्यता. तथापि, वेदांत हा दीर्घकालीन इन्व्हेस्टर आहे आणि तो त्याच्या मेहनतीने कमावलेल्या पैशांमधून काही मोठ्या प्रमाणात लाभांश मिळवण्यास प्राधान्य देतो.
दहा वर्षांनंतर
नीरवने योग्य रक्कम सेव्ह करण्यात यश मिळवले आहे, परंतु कालांतराने महागाईमुळे त्याच्या सेव्हिंग्सची खरेदी क्षमता कमी झाली आहे. वेदांतला या संदर्भात अनेक आव्हानांचा सामना करावा लागला. त्यांनी बाजारातील चढ-उतारांचा सामना केला आणि अशा प्रकारे त्यांच्या पोर्टफोलिओला नुकसान झाले. त्याला त्याच्या पर्यायांवर पुन्हा विचार करावा लागला, परंतु शेवटी, हे सर्व चुकले आणि त्याने पाहिले की त्याच्या इन्व्हेस्टमेंट रिटर्नने महागाईला मागे टाकले आहे, ज्यामुळे तो केवळ जतन केला होता त्यापेक्षा त्याला चांगले सोडले. येथे लक्षात घेण्याची गोष्ट म्हणजे वेदांतचा अनुभव सार्वत्रिक सत्य मानला जाऊ शकत नाही. अशा उपक्रमात समाविष्ट रिस्क घटक दुर्लक्षित केला जाऊ शकत नाही. स्टॉक मार्केटमध्ये इन्व्हेस्टमेंट करण्याचे फायदे आणि तोटे आहेत आणि नंतरचा विचार करण्यापूर्वी दोन्हीचा विचार करणे आवश्यक आहे. हे खरे आहे की गुंतवणूकीमध्ये नुकसानाची वास्तविक रिस्क असते जी सेव्हिंग करत नाही, परंतु महागाईमुळे इन्व्हेस्टमेंट न केलेल्या पैशांचे मूल्य स्थिरपणे कमी होते, कधीकधी दीर्घकालीन लक्षणीयरित्या कमी होते.
हे आपल्याला काय शिकवते ·
बचत खाते हे पैसे सुरक्षित आणि अल्प कालावधीत उपलब्ध ठेवण्यासाठी एक वाजवी निवड असू शकते. बॅलन्स स्वतः कमी होणार नाही, परंतु त्याचे वास्तविक मूल्य अजूनही कमी होऊ शकते - बचत खात्याची स्थिर, कमी वाढ अनेकदा कालांतराने महागाईने जास्त असते. दुसऱ्या बाजूला इन्व्हेस्टमेंटमध्ये रिस्क असते आणि नुकसान सहन करण्यासाठी देखील तयार असणे आवश्यक आहे, परंतु दीर्घकाळात, रिस्क देय करण्याची शक्यता आहे.
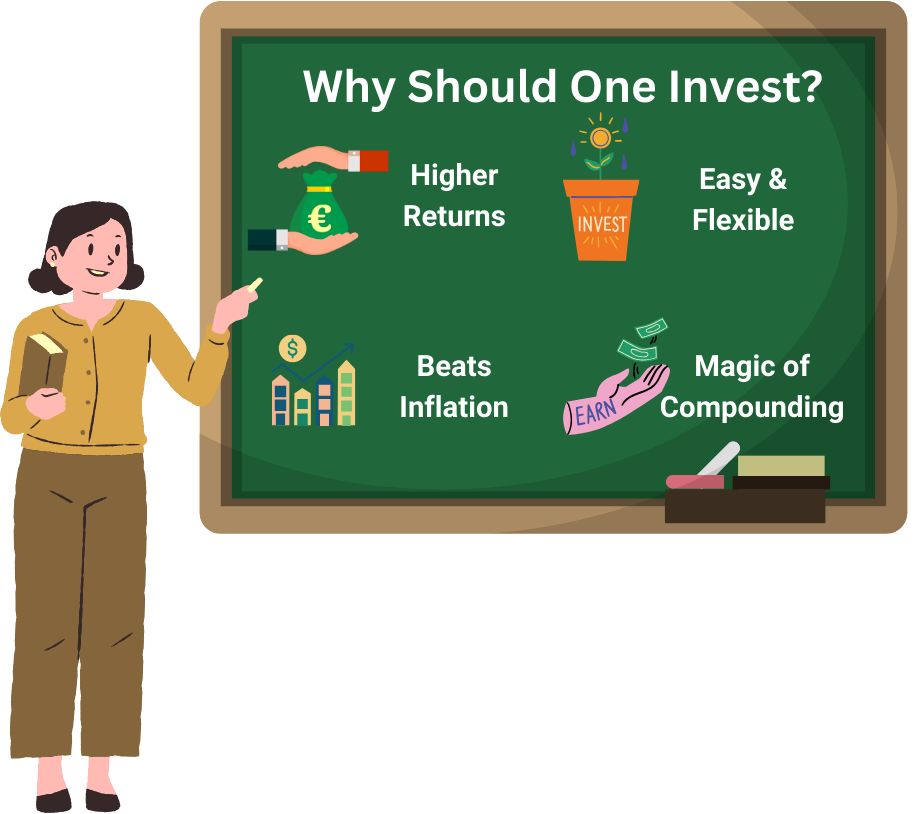
तुम्ही इन्व्हेस्ट का करावे?
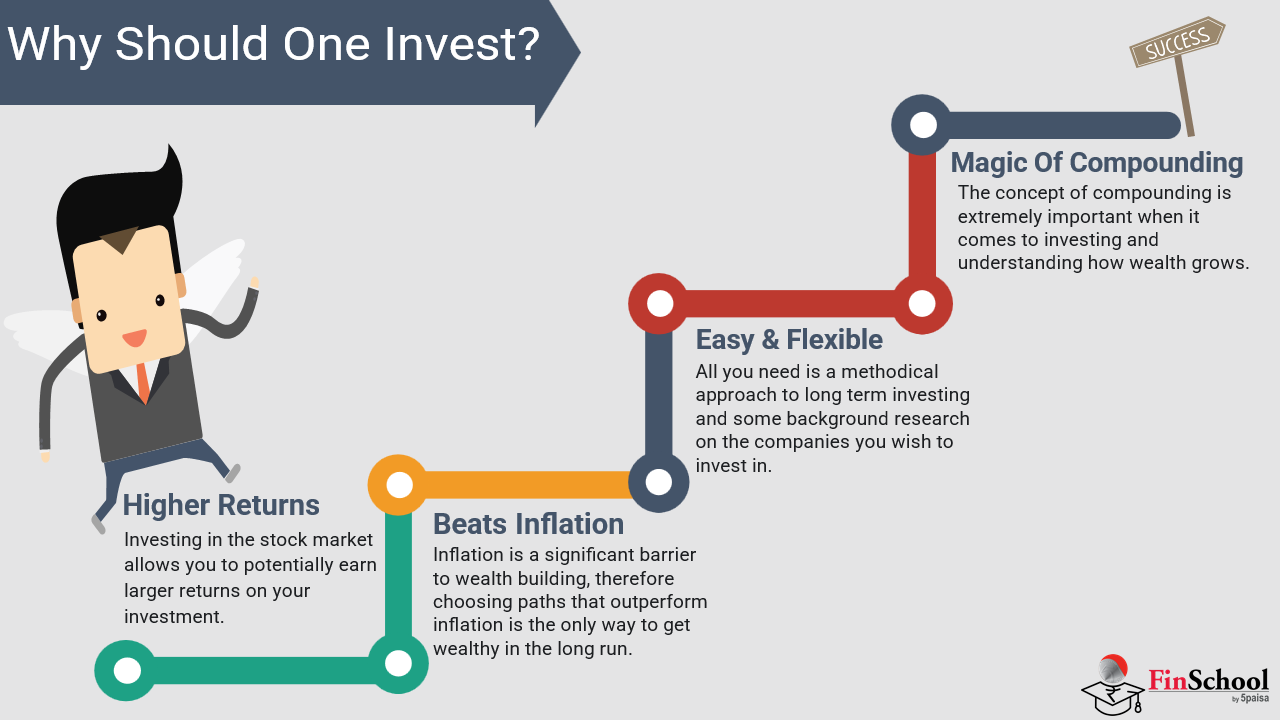
- महागाईच्या परिणामांची भरपाई करण्यासाठी आणि कॅशचे मूल्य राखण्यासाठी. कॅश म्हणून ठेवलेले पैसे ठराविक कालावधीत त्याचे मूल्य गमावतात आणि त्यामुळे खरेदी शक्तीचे संरक्षण करण्यासाठी इन्व्हेस्ट करणे महत्त्वाचे आहे.
- जास्तीत जास्त कम्पाउंडिंग लाभ मिळविण्यासाठी. इन्व्हेस्टमेंट रिटर्नचा एक भाग कम्पाउंड प्रॉफिटसाठी पुन्हा इन्व्हेस्ट केला जाऊ शकतो.
- वाढीचा पाठपुरावा करताना रिस्क मॅनेज करणे. विविध ॲसेट्समध्ये गुंतवणूक पसरवणे हे एक तंत्र आहे जे गुंतवणूकदार जोखीम आणि रिवॉर्ड संतुलित करण्यासाठी वापरतात; हे अधिक सुरक्षितपणे गुंतवणूक करण्याचे एक साधन आहे, स्वत:मध्ये गुंतवणूक करण्याचे ध्येय नाही
- इन्व्हेस्ट करावयाची रक्कम आणि व्यक्तीला अनुरुप इन्व्हेस्टमेंटचा प्रकार विविध घटकांवर अवलंबून असतो जसे की कॅश फ्लोची स्थिरता, विद्यमान लोनची पातळी, फायनान्शियल लक्ष्य, आपत्कालीन फंड आणि रिस्क क्षमता. त्यामुळे, इन्व्हेस्टमेंट करण्यापूर्वी फायनान्शियल सल्लागाराचा सल्ला घेण्याचा सल्ला दिला जातो.
आता काय करावे
इन्व्हेस्टमेंटच्या व्याख्या आणि उद्देशावर चर्चा केल्यानंतर, चर्चेचा पुढील सेट विविध इन्व्हेस्टमेंट पर्यायांशी संबंधित जोखीमांच्या आसपास असेल. जरी, संपत्ती निर्मिती आणि फायनान्शियल स्वातंत्र्यासाठी गुंतवणूक एक साधन म्हणून विचारात घेणे महत्त्वाचे आहे, तरीही ते त्याच्या आव्हाने आणि कमतरतेशिवाय नाही. पुढील विभागात, गुंतवणुकीशी संबंधित विविध जोखमींचे मूल्यांकन केले जाईल.
1.2 इन्व्हेस्टमेंटशी संबंधित रिस्क
“तुम्ही काय करत आहात हे न कळल्यामुळे रिस्क येते..” वॉरेन बफेट
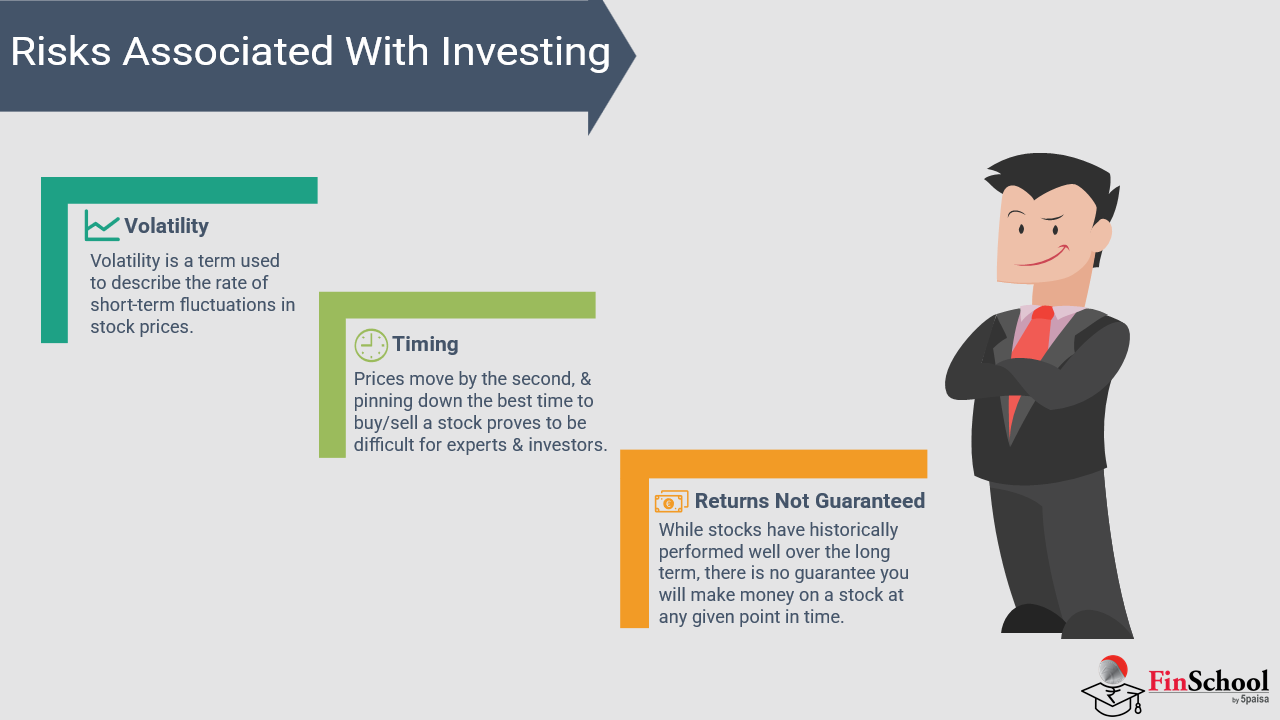
“इन्व्हेस्टमेंटची वास्तविक रिस्क अस्थिरतेची नाही, तुम्ही काय करत आहात हे माहित नाही," वॉरेन बफेट म्हणतात. इन्व्हेस्टर जे भावना किंवा टिप्सवर आधारित इन्व्हेस्टमेंट करत आहेत ते खरोखरच इन्व्हेस्टमेंट करत नाहीत, ते जुगारत आहेत. स्मार्ट इन्व्हेस्टर कंपनीच्या मूलभूत गोष्टी शिकतात, मार्केट सायकल जाणून घेतात आणि स्मार्टपणे विविधता आणतात. ते अनिश्चिततेचा सामना करण्यास आणि नुकसान टाळण्यास सक्षम असतात. गुंतवणूक हा संपत्ती निर्माण करण्याचा एक उत्तम मार्ग आहे परंतु त्यामध्ये स्वत:चे अंतर्निहित धोके देखील आहेत आणि भांडवलाचे संरक्षण करण्यासाठी आणि रिटर्न वाढविण्यासाठी योग्य धोरणे तयार करण्यासाठी त्या धोके समजून घेणे आवश्यक आहे.
- मार्केट रिस्क
मार्केट रिस्क ही मंदी, राजकीय अस्थिरता, महामारी किंवा फायनान्शियल संकट यासारख्या घटकांद्वारे प्रेरित व्यापक मार्केट-व्यापी चढउतारांमुळे उद्भवणाऱ्या नुकसानीसाठी क्षमता आहे. याचे एक उत्कृष्ट उदाहरण 2008 जागतिक फायनान्शियल संकट आहे, जेव्हा जगभरातील शेअर बाजार टँक झाले, तेव्हा प्रमुख फायनान्शियल संस्था अयशस्वी झाल्या आणि यूएस हाऊसिंग बबल पॉप्ड झाला, स्टॉक, बाँड्स आणि वस्तूंना नाले बंद केले, कोणतीही एक कंपनी किती मजबूत असली तरीही. मार्केट रिस्क संपूर्ण फायनान्शियल सिस्टीमवर परिणाम करते आणि पूर्णपणे काढून टाकता येत नाही तथापि ते विविधतेद्वारे मॅनेज केले जाऊ शकते.
2. इन्फ्लेशन रिस्क
महागाईची जोखीम ही अशी जोखीम आहे की पैशांचे मूल्य कालांतराने कमी होईल, वाढत्या किंमतींच्या गतीने न ठेवणाऱ्या इन्व्हेस्टमेंटवरील वास्तविक रिटर्न कमी होईल. उदाहरणार्थ, जर तुम्हाला दरवर्षी फिक्स्ड डिपॉझिटवर 5 % रिटर्न मिळाला तर महागाई 6 % असेल तर वास्तविक नुकसान आहे. ऐतिहासिक उदाहरण म्हणजे 1973 तेल संकट, जेव्हा वाढत्या तेलाच्या किंमतींमुळे जगभरातील महागाई वाढली आणि बाँड आणि बचत यासारख्या निश्चित इन्कम मालमत्तेचे मूल्य घसरले. तुम्हाला महागाईपेक्षा सामान्यपणे वेगाने वाढणारी मालमत्ता खरेदी करायची आहे (इक्विटीज, रिअल इस्टेट, इन्फ्लेशन इंडेक्स केलेले बाँड्स). तुम्ही तुमची संपत्ती वेळेनुसार अशा प्रकारे ठेवता .
3. लिक्विडिटी रिस्क
लिक्विडिटी रिस्क म्हणजे मूल्याच्या नुकसानीशिवाय त्वरित मालमत्ता विक्री करू न शकण्याची रिस्क. रिअल इस्टेट, फाईन आर्ट आणि प्रायव्हेट इक्विटी सारख्या ॲसेट्सना त्वरित कॅशमध्ये रूपांतरित करणे स्टॉक आणि म्युच्युअल फंडपेक्षा अधिक कठीण असू शकते. 2020 चे येस बँक संकट चांगले उदाहरण आहे. जेव्हा बँकला अधिस्थगन अंतर्गत ठेवण्यात आले होते, तेव्हा ठेवीदारांना अनेकांना त्यांचे स्वत:चे पैसे ॲक्सेस करण्यास असमर्थ असलेल्या बँकेचा सामना करावा लागला आणि फायनान्शियल अस्थिरतेमुळे डिपॉझिटवर हा चलन निर्माण झाला. फायनान्शियल संस्थेचे बॅलन्स शीट आरोग्य आणि लिक्विडिटी स्थितीचे मूल्यांकन करण्याची गरज या एपिसोडने केवळ त्याच्या ब्रँड नावासह पैसे ठेवण्यापूर्वीच अधोरेखित केली.
4. इंटरेस्ट रेट रिस्क
इंटरेस्ट रेट रिस्क प्रामुख्याने बाँड्स आणि इतर फिक्स्ड इन्कम सिक्युरिटीजवर परिणाम करते. बाँडच्या किमती आणि इंटरेस्ट दर उलट्या दिशेने वाढतात. त्यामुळे, जेव्हा इंटरेस्ट रेट्स वाढतात, तेव्हा विद्यमान बाँड्सचे मार्केट मूल्य कमी होते कारण नवीन बाँड्स जास्त उत्पन्नावर जारी केले जातात. जुने बाँड्स कमी आकर्षक बनतात आणि मॅच्युरिटी पूर्वी विकल्यास मूल्य कमी होते. भारतात, फिक्स्ड इन्कम सिक्युरिटीजमधील गुंतवणूकदार रिझर्व्ह बँक ऑफ इंडियाच्या चलनविषयक धोरणाचे बारकाईने पालन करतात. उदाहरणार्थ, जेव्हा RBI ने 2022 मध्ये रेट्स वाढवले, तेव्हा बाँडच्या किंमती त्यानुसार कमी झाल्या, ज्यामुळे मॅच्युरिटी पूर्वी विक्री करण्याची आवश्यकता असलेल्या गुंतवणूकदारांना दुखापत झाली. यामुळे फ्लोटिंग-रेट लोन घेतलेल्या कर्जदारांसाठी समान रिस्क निर्माण होते. जेव्हा मार्केटमधील इंटरेस्ट रेट्स वाढतात, तेव्हा त्यांना अधिक इंटरेस्ट भरावे लागेल, ज्यामुळे त्यांच्यावर अधिक फायनान्शियल दबाव पडतो .
5. क्रेडिट रिस्क
क्रेडिट रिस्क ही अशी रिस्क आहे की कर्जदार मग एखादी कंपनी किंवा सरकार त्याच्या फायनान्शियल जबाबदाऱ्या पूर्ण करण्यात अयशस्वी झाली असेल, बाँड्स, लोन्स किंवा इतर डेब्ट इन्स्ट्रुमेंट मधील इन्व्हेस्टरसाठी नुकसान निर्माण करते. उच्च क्रेडिट रेटिंग सिक्युरिटीजला प्राधान्य देऊन आणि कर्ज देण्यापूर्वी किंवा गुंतवणूक करण्यापूर्वी संपूर्ण फायनान्शियल विश्लेषण करून हे कमी केले जाऊ शकते. किंगफिशर एअरलाईन्स हे एक प्रसिद्ध प्रकरण आहे. विजय मल्ल्या यांच्या नेतृत्वाखाली, कंपनी अकार्यक्षम, ओव्हर-लिव्हरेज आणि मोठ्या प्रमाणात कर्जबाजारी होती. शेवटी, ते लोनवर डिफॉल्ट केले. यामुळे भारतीय बँकांना मोठ्या प्रमाणात नुकसान झाले, ज्यामुळे कमकुवत फायनान्शियल फंडामेंटल्स असलेल्या फर्मना कर्ज देण्याची जोखीम अधोरेखित झाली.
6. बिझनेस आणि इंडस्ट्री रिस्क
बिझनेस रिस्क म्हणजे खराब व्यवस्थापन, नियामक बदल, स्पर्धा किंवा तंत्रज्ञानाद्वारे व्यत्यय यामुळे होणारे नुकसान. कोडक एक केस इन पॉईंट आहे. फोटोग्राफी जायंट 2012 मध्ये पडले, त्याचे कॉम्पिटेटर्स Sony आणि कॅनॉन यांनी केले म्हणून डिजिटल क्रांती करण्यास असमर्थ. त्याचप्रमाणे, जेट एअरवेज 2019 मध्ये दिवाळखोरीत गेली, त्याचे कामकाज गैरव्यवस्थापन, इंधनाच्या किंमतीत वाढ आणि IndiGo कडून तीव्र स्पर्धा यामुळे निलंबित करण्यात आले. ही उदाहरणे दर्शवितात की मोठी आणि प्रस्थापित कंपन्या जेव्हा विकसित होत असलेल्या मार्केट डायनॅमिक्सशी जुळवून घेत नाहीत आणि विविधता या प्रकारच्या रिस्कला कसे कमी करू शकते.
7. करन्सी एक्स्चेंज रिस्क
विदेशी मालमत्ता असलेल्या गुंतवणूकदारांसाठी एक्सचेंज रेट रिस्क महत्त्वाचे आहे कारण करन्सी एक्सचेंज रेटमधील बदल होम करन्सीमध्ये परत रूपांतरित केल्यावर थेट परताव्यावर परिणाम करू शकतात. डॉलरच्या तुलनेत रुपयाच्या घसरणीचा भारतीय गुंतवणूकदारांना फायदा होणार आहे. रुपयातील वाढ म्हणजे परतावा कमी करणे. रुपयाचे डेप्रीसिएशन आयात करणाऱ्यांसाठी खराब बातमी आहे, ज्यांना त्याच डॉलर-डिनोमिनेटेड वस्तूंसाठी अधिक रुपये भरावे लागतात. निर्यातदारांसाठी ही चांगली गोष्ट आहे."एक उदाहरण म्हणजे कोविड-19 महामारी. जागतिक अनिश्चिततेमुळे चलनाचे तीव्र अस्थिरता निर्माण झाली, आयातदारांची संख्या कमी झाली परंतु निर्यातदारांना स्पर्धात्मक फायदा झाला. अस्थिरता नियंत्रित करण्यासाठी आणि क्रॉस-बॉर्डर इन्व्हेस्टमेंट रिटर्न सुरक्षित ठेवण्यासाठी हे गतिशील समजून घेणे महत्त्वाचे आहे.
8. भावनिक आणि वर्तनात्मक रिस्क
गुंतवणूक म्हणजे संख्या. हा मानसशास्त्राचा देखील खेळ आहे..” भीती, लोभ आणि जड मानसिकता ही कमी निर्णय घेण्यासाठी सामान्य कारणे आहेत, विशेषत: घबराट किंवा उत्साहवर्षाच्या क्षणांमध्ये आणि अनेकदा मूलभूत ज्ञानाच्या अभावामुळे. भारताची क्रिप्टोकरन्सी मध्ये मोठ्या प्रमाणात वाढ झाली आहे. अनेक गुंतवणूकदारांनी केवळ फोमो (गहाळ होण्याच्या भीती) मुळे वाढलेल्या किमतीत बिटकॉईनची खरेदी केली आणि किंमत दुरुस्त झाल्यावर मोठ्या प्रमाणात नुकसान झाले. हे भावनिक ट्रॅप टाळणे महत्त्वाचे असताना, मार्केटमधील वेळ देखील महत्त्वाचा आहे. लवकरात लवकर सुरू केल्याने कम्पाउंडिंगला इन्व्हेस्टरसाठी काम करण्याची परवानगी मिळते, वर्षानुवर्षे सातत्याने संपत्ती निर्माण करते.
1.3 इन्व्हेस्टमेंट कधी सुरू करावी?
अनेकदा आपल्या मनात येणारा पहिला प्रश्न इन्व्हेस्ट करण्यापूर्वीच इन्व्हेस्टमेंट कधी सुरू करावी हे असते? गुंतवणूक सुरू करण्यासाठी योग्य वेळ आणि वय काय आहे?
उत्तर खूपच सोपे आहे - शक्य तितक्या लवकर!
जेव्हा तुम्ही लवकर इन्व्हेस्ट करणे सुरू करता, तेव्हा कम्पाउंडिंगच्या क्षमतेमुळे तुमच्या पैशांच्या वाढीसाठी तुमच्याकडे पुरेसा वेळ असतो. ही प्रक्रिया आहे जिथे कमाई वेळेनुसार अधिक कमाई निर्माण करते. तथापि, इन्व्हेस्टमेंट सुरू करण्याची योग्य वेळ फायनान्शियल स्थिरता, तुमची रिस्क सहनशीलता लेव्हल आणि इन्व्हेस्टमेंट लक्ष्य यासारख्या घटकांवर अवलंबून असते.
चला उदाहरणाच्या मदतीने हे समजून घेऊया
लवकर इन्व्हेस्ट करण्याची क्षमता
आता नीरव आणि वेदांत उदाहरण
वेदांत म्हणाला की, 25 व्या वर्षी ₹4,000 रुपये प्रति महिना इन्व्हेस्टमेंट करण्यास सुरुवात झाली. नीरवने 35 वयापर्यंत त्याच्या इन्व्हेस्टमेंटला विलंब केला. 10% वार्षिक रिटर्न गृहीत धरून, खाली आमच्याकडे एक टेबल आहे जे दर्शविते की त्यांच्या इन्व्हेस्टमेंटमध्ये 55 वर्षे कशी वाढ होते:
|
वय सुरू केले |
मासिक गुंतवणूक |
एकूण इन्व्हेस्ट केले |
मूल्य येथे 55 (10% रिटर्न) |
|
Vedant(25) |
₹4,000 |
₹ 14.40 लाख |
₹ 91.17 लाख |
|
नीरव (35) |
₹4,000 |
₹ 9.60 लाख |
₹ 30.62 लाख |
केस 1
कम्पाउंडिंग कॅल्क्युलेशन साठी वेदांत
| वय |
रक्कम |
फ्यूचर वॅल्यू |
|
25 |
₹48,000 |
₹ 50,681.12 |
|
26 |
₹ 96,000 |
₹ 1,06,669.23 |
|
27 |
₹1,44,000 |
₹ 1,68,520.01 |
|
28 |
₹1,92,000 |
₹ 2,36,847.38 |
|
29 |
₹ 2,40,000 |
₹ 3,12,329.52 |
|
30 |
₹ 2,88,000 |
₹ 3,95,715.63 |
|
31 |
₹ 3,36,000 |
₹ 4,87,833.35 |
|
32 |
₹ 3,84,000 |
₹ 5,89,597.01 |
|
33 |
₹ 4,32,000 |
₹ 7,02,016.64 |
|
34 |
₹4,80,000 |
₹ 8,26,208.08 |
|
35 |
₹5,28,000 |
₹ 9,63,403.99 |
|
36 |
₹5,76,000 |
₹ 11,14,966.10 |
|
37 |
₹6,24,000 |
₹ 12,82,398.75 |
|
38 |
₹6,72,000 |
₹ 14,67,363.78 |
|
39 |
₹7,20,000 |
₹ 16,71,697.06 |
|
40 |
₹7,68,000 |
₹ 18,97,426.71 |
|
41 |
₹8,16,000 |
₹ 21,46,793.21 |
|
42 |
₹8,64,000 |
₹ 24,22,271.64 |
|
43 |
₹9,12,000 |
₹ 27,26,596.26 |
|
44 |
₹ 9,60,000 |
₹ 30,62,787.64 |
|
45 |
₹10,08,000 |
₹ 34,34,182.65 |
|
46 |
₹ 10,56,000 |
₹ 38,44,467.58 |
|
47 |
₹ 11,04,000 |
₹ 42,97,714.69 |
|
48 |
₹ 11,52,000 |
₹ 47,98,422.71 |
|
49 |
₹12,00,000 |
₹ 53,51,561.39 |
|
50 |
₹12,48,000 |
₹ 59,62,620.92 |
|
51 |
₹12,96,000 |
₹ 66,37,666.38 |
|
52 |
₹13,44,000 |
₹ 73,83,397.91 |
|
53 |
₹13,92,000 |
₹ 82,07,217.28 |
|
54 |
₹14,40,000 |
₹ 91,17,301.30 |
कंपाउंड इंटरेस्ट साठी फॉर्म्युला आहे:
A = P (1+r/n)एनटी
कुठे:
- A = इन्व्हेस्टमेंटचे फ्यूचर वॅल्यू
- P = मासिक इन्व्हेस्टमेंट रक्कम
- r- ब्याज रेट (मासिक कॅल्क्युलेटेड)
- n = कम्पाउंडिंग फ्रिक्वेन्सी प्रति वर्ष
- t = वर्षांची संख्या
साठी वेदांत (गुंतवणूक ₹4,000/month पासून वय 25 येथे 55)
- मासिकइन्व्हेस्टमेंट (पी): ₹4,000
- एकूणवर्षे (t): 30
- वार्षिकरेट (r): 10% किंवा 10
- कंपाउंडेडमासिक (N=12)
- मासिक रेट: 0.10/12 = 0.008333
वापरून the SIP फॉर्म्युला साठी मासिक गुंतवणूक:
FV = P x (1+r/n)nt−1/r/n)x(1+r/n)
घाऊक पद्धत वापरून (1+i) = 1 + 0.008333 = 1.008333
(1.008333)360 = 19.92 (अंदाजे)
तर फॉर्म्युला नुसार = 4000 * 19.92-1/0.008333 1.008333
= 4000 * 18.92/0.008333 *1.008333
= 4000 * 2270.49*1.008333
= 4000*2289.40
= 91.17 लाख अंदाजे
कॅल्क्युलेशन मिळविण्यासाठी एक्सेल शीटवर क्लिक करा -लिंक
केस 2- नीरवसाठी (35 ते 55 वयाच्या ₹4,000/महिना इन्व्हेस्ट करणे)
मासिक इन्व्हेस्टमेंट (P): ₹4,000
एकूण वर्षे (t): 20
वार्षिक रेट (r): 10% किंवा 0.10
कम्पाउंडेड मंथली (n=12)
FV=4000×((1+0.10/12)12×20−1/0.10/12)×(1+0.10/12)
सोल्व (1+r/n) 1+0.10/12=1.0083333
घाऊक 12×20 = 240 महिने (1.0083333)240 कॅल्क्युलेट करा
घाई वापरून: (1.0083333)240 ≈ 7.328
ब्रॅकेटमध्ये फ्रॅक्शन सोडवणे (7.328−1)/0.0083333
=6.328/0.0083333
=759.39
(1+r/n) (1+0.0083333)=1.0083333 द्वारे गुणा
759.39×1.0083333=765.71
मासिक इन्व्हेस्टमेंट एफव्ही = 4000×765.71 द्वारे गुणा
FV = ₹30.62 लाख (अंदाजे)
नीरवची इन्व्हेस्टमेंट दर्शविणारा कम्पाउंडिंग टेबल Growth-AGE- 35
|
वय |
रक्कम |
फ्यूचर वॅल्यू |
|
35 |
₹ 48,000 |
₹ 50,681.12 |
|
36 |
₹ 96,000 |
₹ 1,06,669.23 |
|
37 |
₹ 1,44,000 |
₹ 1,68,520.01 |
|
38 |
₹ 1,92,000 |
₹ 2,36,847.38 |
|
39 |
₹ 2,40,000 |
₹ 3,12,329.52 |
|
40 |
₹ 2,88,000 |
₹ 3,95,715.63 |
|
41 |
₹ 3,36,000 |
₹ 4,87,833.35 |
|
42 |
₹ 3,84,000 |
₹ 5,89,597.01 |
|
43 |
₹ 4,32,000 |
₹ 7,02,016.64 |
|
44 |
₹ 4,80,000 |
₹ 8,26,208.08 |
|
45 |
₹ 5,28,000 |
₹ 9,63,403.99 |
|
46 |
₹ 5,76,000 |
₹ 11,14,966.10 |
|
47 |
₹ 6,24,000 |
₹ 12,82,398.75 |
|
48 |
₹ 6,72,000 |
₹ 14,67,363.78 |
|
49 |
₹ 7,20,000 |
₹ 16,71,697.06 |
|
50 |
₹ 7,68,000 |
₹ 18,97,426.71 |
|
51 |
₹ 8,16,000 |
₹ 21,46,793.21 |
|
52 |
₹ 8,64,000 |
₹ 24,22,271.64 |
|
53 |
₹ 9,12,000 |
₹ 27,26,596.26 |
|
54 |
₹ 9,60,000 |
₹ 30,62,787.64 |
नीरवचे कम्पाउंडिंग टेबल कॅल्क्युलेशन मिळविण्यासाठी लिंक वर क्लिक करा
नीरवची इन्व्हेस्टमेंट वयाच्या 55 व्या वर्षी ₹30.62 लाखांपर्यंत वाढते.
तुम्हाला काय शिकले?
आता नंबर पाहा. वेदांतने नीरवच्या दशकापूर्वी गुंतवणूक करण्यास सुरुवात केली आणि त्यांनी केवळ ₹5 लाख अधिक गुंतवणूक केली. परंतु जेव्हा तुम्ही त्यांच्या अंतिम रकमेची तुलना करता, तेव्हा वेदांतने नीरवच्या जितकी दुप्पट कमाई केली आहे. हे लवकर सुरू करण्याची आणि तुमचे पैसे वेळेवर वाढण्याची क्षमता दर्शविते. हे स्नोबॉल इफेक्ट सारखे आहे. तुम्ही जितक्या लवकर सुरुवात कराल तितका जास्त वेळ तुमचा पैसा व्याजासह रोल करावा लागेल आणि काही मोठ्या प्रमाणात वाढवायला लागेल.
1.4 गुंतवणूक न करण्याचा परिणाम

गुंतवणूक न केल्याने तुमच्या आर्थिक वाढीवर नकारात्मक परिणाम होऊ शकतो आणि त्याचवेळी ते तुमच्या भविष्यातील संधी आणि स्थिरतेवर देखील परिणाम करू शकते. अनेक लोकांना असे वाटते की केवळ बचत करणे पुरेसे आहे, परंतु महागाई हे स्पष्ट करते की आणखी काहीतरी आवश्यक आहे. गुंतवणूक न करण्याचा परिणाम समजून घेण्यास आम्हाला मदत करणारे काही मुद्दे खालीलप्रमाणे आहेत.
1. महागाईमुळे खरेदी शक्ती गमावणे
आधी चर्चा केल्याप्रमाणे, महागाईने स्थिरपणे निष्क्रिय कॅशची खरेदी क्षमता कमी केली आहे - सेव्हिंग्स अकाउंटमध्ये ₹1,00,000 ठेवून 3% इंटरेस्ट मिळवत असते जेव्हा महागाई 6% वर चालत असते तेव्हा वास्तविक मूल्यातील निव्वळ नुकसान असते. कालांतराने हे अंतर वाढते, फायनान्शियल स्थिरता आणि भविष्यातील संधी कमी करते. म्हणूनच ॲक्टिव्ह इन्व्हेस्टिंग, केवळ सेव्हिंग नव्हे, तर वेल्थ वाढविण्यासाठी आणि दीर्घकालीन कल्याण सुरक्षित करण्यासाठी आवश्यक आहे.
2. मर्यादित संपत्ती निर्मिती आणि चुकलेल्या संधी
गुंतवणूक हे संपत्ती निर्माण करण्यासाठी एक शक्तिशाली साधन आहे - कम्पाउंडिंग तुमचे पैसे वाढवते आणि ॲसेटच्या वाढीमध्ये मदत करते, परंतु जर पैसे प्रत्यक्षात इन्व्हेस्ट केले असतील तरच. केवळ सेव्ह केलेले पैसे, कोणत्याही वाढीशिवाय, पूर्णपणे याकडे दुर्लक्ष करते. प्रत्येक महिन्याला 30 वर्षांसाठी ₹4,000 बाजूला ठेवणाऱ्या व्यक्तीचा विचार करा: जर ते 10% वार्षिक रिटर्नवर इन्व्हेस्ट केले तर ते जवळपास ₹91.17 लाख पर्यंत वाढते. जर ते त्याऐवजी केवळ 3.5% कमकुवत असलेल्या कमी इंटरेस्ट अकाउंटमध्ये समान रक्कम सेव्ह करत असतील, तर ते केवळ जवळपास ₹25.49 लाख पर्यंत वाढते. आणि जर त्यांनी कोणत्याही वाढीशिवाय त्याला बाजूला ठेवले तर एकूण नेमके तेच राहिले - ₹14.40 लाख. समान शिस्त, समान मासिक रक्कम, समान 30 वर्षे - परंतु पैसे इन्व्हेस्ट केले गेले होते की नाही यावर अवलंबून परिणाम ₹14.4 लाख ते ₹91 लाखांपेक्षा जास्त आहे. गुंतवणूक न करण्याचा हा वास्तविक खर्च आहे.
3. निवृत्तीमध्ये फायनान्शियल असुरक्षितता
इन्व्हेस्टमेंट न करता पूर्णपणे सेव्हिंग्सवर अवलंबून असल्याने रिटायरमेंटमध्ये गंभीर फायनान्शियल आव्हाने निर्माण होऊ शकतात, कारण निष्क्रिय, नॉन-इन्व्हेस्टेड फंड कालांतराने महागाईसाठी वास्तविक मूल्य गमावतात जरी त्यांचा नाममात्र बॅलन्स कमी होत नाही. इन्व्हेस्टमेंटमधून पॅसिव्ह इन्कम - म्युच्युअल फंड, स्टॉक किंवा बाँड्स दीर्घकालीन फायनान्शियल स्थिरता प्रदान करतात आणि खरेदी शक्ती राखण्यास मदत करतात. जो व्यक्ती त्यांच्या कामकाजाच्या आयुष्यात सातत्याने गुंतवणूक करतो तो सुरक्षित इन्कम स्ट्रीमसह निवृत्त होऊ शकतो, तर गुंतवणूक टाळणाऱ्या व्यक्तीला मर्यादित संसाधने आणि अधिक फायनान्शियल असुरक्षिततेसह निवृत्तीचा सामना करावा लागू शकतो.
4. जीवनातील ध्येय पूर्ण करण्याची कमी क्षमता
घर खरेदी करणे, शिक्षणासाठी निधी देणे किंवा प्रवास यासारख्या जीवनाचे ध्येय साध्य करण्यात गुंतवणूक महत्त्वाची भूमिका बजावते. गुंतवणूक न करता, व्यक्तींना लोनवर अधिक अवलंबून राहणे किंवा या ध्येयांना विलंब करणे आवश्यक असू शकते. इक्विटी फंड किंवा रिअल इस्टेटमध्ये इन्व्हेस्ट करणे एखाद्याला केवळ सेव्हिंग्सवर अवलंबून राहण्यापेक्षा त्यांचे स्वप्नातील घर अधिक सहजपणे परवडण्यास मदत करू शकते.
5. कोणतेही पॅसिव्ह इन्कम नाही आणि सॅलरीवर अवलंबून आहे
डिव्हिडंड स्टॉक, रेंटल प्रॉपर्टी किंवा इंटरेस्ट-बेअरिंग ॲसेट्समधील इन्व्हेस्टमेंट पॅसिव्ह इन्कम स्ट्रीम तयार करतात ज्यामुळे फायनान्शियल अवलंबित्व कमी होते. डिव्हिडंड भरण्याच्या स्टॉकमध्ये गुंतवणूक करणारी व्यक्ती अतिरिक्त उत्पन्नाचा स्त्रोत निर्माण करते, तर गुंतवणूक न करणारी व्यक्ती केवळ त्यांच्या नोकरी आणि वेतनावर अवलंबून असते.
एकदा आम्हाला सेव्हिंग आणि इन्व्हेस्टमेंट दोन्हीचे महत्त्व समजल्यानंतर, पुढील स्टेप म्हणजे इन्व्हेस्टमेंटसाठी विविध मार्ग आणि त्यामागील धोरणे जाणून घेणे. इन्व्हेस्टमेंट म्हणजे तुमच्या मेहनतीने कमावलेले भांडवल प्रतिबद्ध करण्यापूर्वी शिस्त, इन्व्हेस्टमेंटच्या परिणामांना आकार देणारे काही महत्त्वाचे पैलू समजून घेणे आवश्यक आहे.
गुंतवणूक करण्यापूर्वी जाणून घेण्याच्या 1.5 गोष्टी
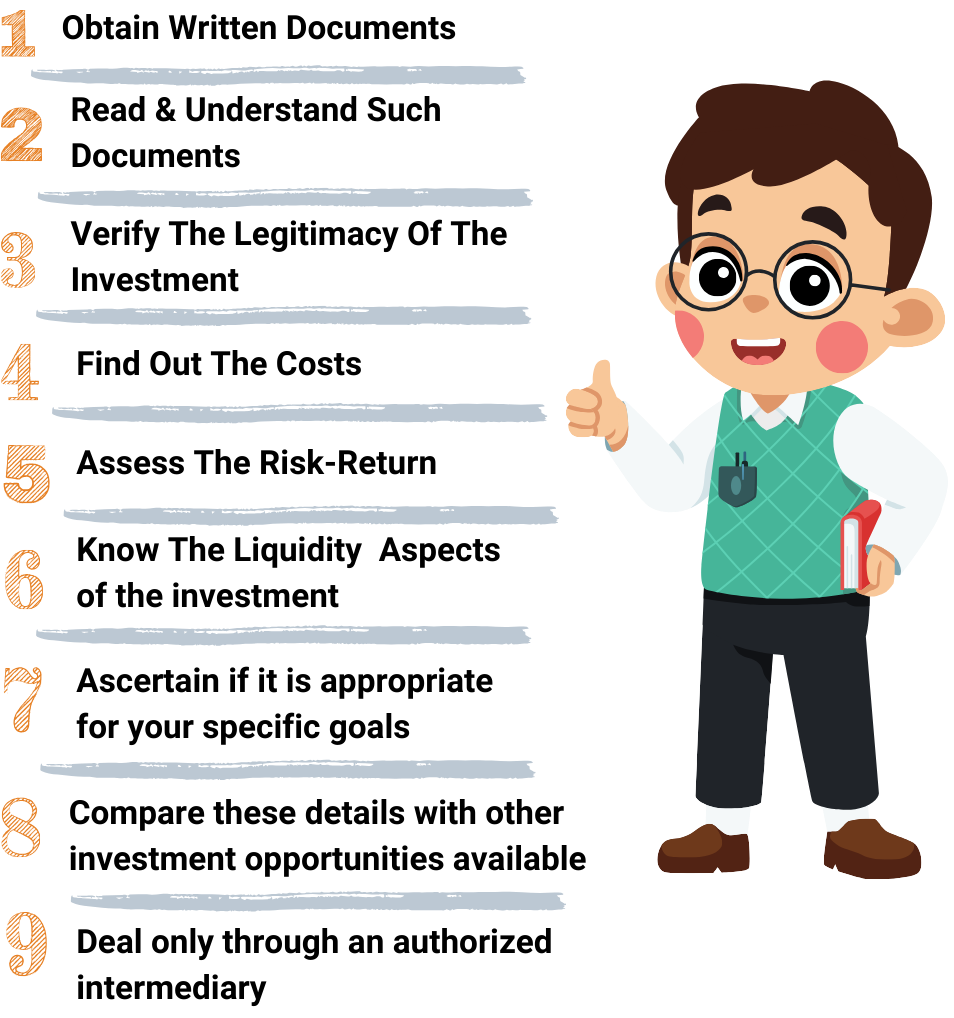
ट्रेडिंग अगदी कौशल्य आहे. तुम्हाला धोरण, मानसिक तीक्ष्णता आणि तुमच्या विरोधी निर्णयावर आधारित दुसरे निर्णय घेण्याची क्षमता आवश्यक आहे. जसे तुम्ही एक दिवस क्रिकेट खेळता. त्याचप्रमाणे ट्रेडर्सने मार्केट सिग्नल वाचणे आवश्यक आहे, जे रिस्क मॅनेज करतात आणि किंमत बदलताना त्वरित पोझिशन ॲडजस्ट करतात. दीर्घकालीन गुंतवणुकीच्या तुलनेत झाडांची लागवड होते; तुम्ही योग्य बियाणे निवडता, त्याचे पोषण करता आणि स्थिर वाढ करण्यास मदत करता. ट्रेडिंगची मागणी सतत सतर्कता आणि भावनिक लवचिकता. ट्रेडर म्हणून फायनान्शियल मार्केटमध्ये प्रवेश करण्यापूर्वी तुम्ही मार्केटचे वर्तन समजून घेणे आणि त्यानुसार रिस्क मॅनेज करणे खूपच महत्त्वाचे आहे. भावनिक चढ-उतारांसाठी मानसिकदृष्ट्या तयार राहा. महागड्या चुका करण्यापेक्षा निर्णय घेण्यासाठी हा पाया महत्त्वाचा आहे.
-
समजून घेणे मार्केट संरचना आणि ॲसेट क्लासेस
ट्रेडिंग जग केवळ बटणावर क्लिक करण्याविषयी नाही, मार्केटप्लेसची स्वतःची रचना आहे, स्वतःचे नियम आहेत आणि संपूर्ण मिक्स ॲसेट वर्ग आहेत. स्टॉक, सोने आणि तेल सारख्या कमोडिटी, करन्सी आणि डेरिव्हेटिव्ह सारख्या अधिक जटिल साधनांचा विचार करा. त्यांपैकी प्रत्येकाला वेगवेगळ्या वैशिष्ट्ये आणि रिस्क प्रोफाईल असतात. चला त्यापैकी प्रत्येक समजून घेऊया. ओके. त्यामुळे इक्विटी काय ऑफर करतात हे समजून घेण्यापूर्वी आपण प्रथम इक्विटी काय आहेत हे समजून घेऊया. इक्विटी स्टॉक किंवा शेअर्स आहेत आणि ते कोणत्याही कॉर्पोरेशनमध्ये मालकीचे हित दर्शवितात जेथे तुम्हाला कॉर्पोरेशनच्या भविष्यातील नफ्याचा आनंद घेण्यास पात्र आहे. हे अल्पकालीन लाभ आणि दीर्घकालीन वाढीसाठी संधी प्रदान करते. या प्रकरणात, तुम्ही अत्यंत सावध असावे कारण ते अस्थिर असतात आणि ते कॉर्पोरेट नफा, मॅक्रो-इकॉनॉमिक पॉलिसी आणि जागतिक इव्हेंटवर अवलंबून असतात. पुरवठा आणि मागणी, भू-राजकीय स्थिरता आणि आर्थिक सायकल यासारख्या घटकांनुसार सोने, तेल आणि कृषी उत्पादने यासारख्या कमोडिटीमध्ये बदल होतो. फॉरेक्स ट्रेडिंग इंटरेस्ट रेट निर्णय, महागाई आणि आंतरराष्ट्रीय व्यापार धोरणांद्वारे प्रभावित करन्सी पेअर्ससह व्यवहार करते. ऑप्शन्स आणि फ्यूचर्स रिस्क प्रभावीपणे मॅनेज करण्यासाठी प्रगत धोरणांची आवश्यकता असलेल्या संधींचा लाभ घेणे आणि हेजिंग करण्यासाठी जागा देतात.
2. टेक्निकल फंडामेंटल विश्लेषण
मार्केट समजून घेण्याचे दोन मार्ग आहेत. एक तांत्रिक विश्लेषण आणि दुसरे मूलभूत विश्लेषण आहे.
टेक्निकल ॲनालिसिस : विश्लेषणाच्या या पद्धतीमध्ये मूलभूतपणे ऐतिहासिक किंमतीच्या हालचालींचा अभ्यास समाविष्ट आहे. यामध्ये मूलभूतपणे ऐतिहासिक किंमतीच्या हालचाली, चार्ट पॅटर्न आणि मार्केट ट्रेंडचे विश्लेषण करणे समाविष्ट आहे. मूव्हिंग ॲव्हरेज, रिलेटिव्ह स्ट्रेंथ इंडेक्स (RSI) आणि बॉलिंगर बँड्स सारख्या तांत्रिक इंडिकेटर्सचा वापर एन्ट्री आणि एक्झिट ओळखण्यास मदत करते.
फंडामेंटल ॲनालिसिस : फंडामेंटल ॲनालिसिस फायनान्शियल स्टेटमेंट, इकॉनॉमिक डाटा आणि कॉर्पोरेट कमाई पाहण्यावर आधारित आहे. नफा, इंटरेस्ट रेट्स आणि आर्थिक ट्रेंडवरील रिपोर्ट्स मार्केटमध्ये प्रचलित कार्यात्मक भावनांसाठी महत्त्वाचे आहेत.
3 रिस्क मॅनेजमेंट आणि कॅपिटल संरक्षण
तुम्ही कधीही सीटबेल्ट आणि ब्रेक्सशिवाय कार चालवली आहे का? जर होय असेल तर ते खूपच धोकादायक आहे!
त्याचप्रमाणे ट्रेडिंगमध्ये मोठे नुकसान टाळण्यासाठी स्टॉप लॉस सारख्या विशिष्ट टूल्सचा वापर करणे आवश्यक आहे. नुकसान कधी कमी करावे आणि नफा कधी बुक करावा आणि किती रिस्क घेणे आवश्यक आहे हे जाणून घेणे मार्केटमध्ये राहणे महत्त्वाचे आहे.
- पोझिशन साईझ म्हणजे प्रति ट्रेड एक्स्पोजर मर्यादित करणे अधिक वचनबद्धता प्रतिबंधित करते आणि पोर्टफोलिओ जोखीम संतुलित करते.
- स्टॉप लॉस आणि टेक प्रॉफिट ऑर्डर म्हणजे पूर्वनिर्धारित एक्झिट पॉईंट्स सेट करणे म्हणजे नफा मिळवताना ट्रेडर्स नुकसान कमी करण्याची खात्री देते.
- रिस्क-रिवॉर्ड रेशिओ म्हणजे योग्य इन्व्हेस्टमेंट करण्यासाठी सुनियोजित ट्रेडने अनुकूल risk-to-reward रेशिओ देणे आवश्यक आहे.
- लीवरेज कंट्रोल नफा वाढवते, अतिरिक्त वापर तोटा वाढवू शकते
4. मार्केट मनोविज्ञान आणि भावनिक शिस्त
काय आहे फोमो?
चला ही संकल्पना चांगल्या प्रकारे समजून घेऊया. ट्रेडिंग म्हणजे केवळ आकडे नाहीत - ते तुमच्या मानसिकतेबद्दल आहे. भीतीमुळे भय निर्माण होतो आणि नंतर तुम्ही विकता, लोभ तुम्हाला व्यापारापेक्षा जास्त ताण येतो आणि फोमो तुम्हाला खराब ट्रेडमध्ये आणतो. सिनेमातील व्हिलन प्रमाणेच. तुम्ही चांगली अपेक्षा करता परंतु फोमो त्याला खराब करते. त्यामुळे ट्रेडिंगमध्ये स्पष्ट हेड आणि अनुशासित प्लॅन आवश्यक आहे. भावना-नेतृत्वातील ट्रेडिंग हे खेदासाठी शॉर्टकट आहे. त्यामुळे तुम्ही काळजीपूर्वक असावे असे तीन घटक येथे दिले आहेत.
न गमावण्याची भीती (फोमो) व्यापाऱ्यांना ट्रेंडचा पाठलाग करण्यास प्रवृत्त करते आणि अशा प्रकारे पीक प्राईसवर खरेदी करण्याची रिस्क वाढवते. अति आत्मविश्वासाने ओव्हरट्रेडिंग होते, परिणामी खराब निर्णय घेणे आणि अनावश्यक नुकसान होते. मार्केटच्या संकटाच्या वेळी घाबरून विक्री केल्याने व्यापारी फायदेशीर पोझिशन्स खूप लवकर बाहेर पडू शकतात. अशा प्रकारे संरचित धोरणे आणि तर्कसंगत निर्णय घेण्याद्वारे भावनिक शिस्त विकसित करणे ट्रेडिंग कार्यक्षमता वाढवते. तुमच्याकडे चांगला परिभाषित प्लॅन असणे आवश्यक आहे जो तुम्हाला मार्केटच्या चढ-उतारांवर प्रभावी निर्णय घेण्यापासून प्रतिबंधित करेल.
-
महत्त्व चे लिक्विडिटी आणि मार्केट वेळ
समजा तुम्ही महागड्या कलाकृती विकण्याचा प्रयत्न करीत आहात आणि लोकप्रिय फोन विकत आहात. तुम्हाला कोणते वाटते हे सोपे आहे? अर्थात खरेदीदार शोधणे सोपे आहे. ही लिक्विडिटी आहे. प्रमुख स्टॉक आणि फॉरेक्स सारख्या अत्यंत लिक्विड मार्केटमध्ये ट्रेडिंग करणे सुलभ एंट्री आणि एक्झिट बनवते. तसेच, वेळ महत्त्वाचा आहे, न्यूज रिलीज आणि ओपनिंग बेल अनेकदा किंमतीत सुधारणा करतात. म्हणूनच प्रमुख स्टॉक आणि करन्सी पेअर्स सारख्या लिक्विड ॲसेट्सने किमान किंमतीच्या घसरणीसह सुरळीत ट्रान्झॅक्शनला अनुमती दिली आहे. नॉन-लिक्विड ॲसेट्स कमी खरेदीदार आणि विक्रेत्यांमुळे अत्यंत किंमतीत चढउतार अनुभवू शकतात, त्यामुळे जोखीम वाढू शकते. याव्यतिरिक्त, ट्रेडिंग फायद्यामध्ये मार्केट टाइमिंग महत्त्वाची भूमिका बजावते. मार्केटच्या अस्थिरतेदरम्यान काही धोरणे सर्वोत्तम काम करतात, जसे की स्टॉक मार्केटचे ओपनिंग आणि क्लोजिंग तास.
-
ट्रेडिंग स्ट्रॅटेजीज आणि निवडणे the बरोबर दृष्टीकोन
व्यक्तिमत्वासाठी विविध ट्रेडिंग स्ट्रॅटेजीज. तुम्हाला कृती आवडणारी व्यक्ती आहे का? तुम्हाला डे ट्रेडिंग आवडू शकते. अधिक आरामदायी गतीला प्राधान्य द्यायचे? स्विंग ट्रेडिंग तुमच्यासाठी असू शकते. स्कॅल्पिंग अत्यंत जलद आणि तीव्र आहे. आणि जर तुम्ही टेक-सेव्ही असाल तर अल्गो ट्रेडिंग तुम्हाला सर्वकाही ऑटोमेट करण्यास मदत करते. तुमच्या स्टाईल आणि रिस्क कम्फर्ट सह तुमची स्ट्रॅटेजी मॅच करा.
दिवस ट्रेडिंग: शॉर्ट-टर्म ट्रेडिंग जिथे त्याच दिवसात पोझिशन्स बंद केल्या जातात त्याला डे ट्रेडिंग म्हणतात. यासाठी निर्णय घेणे आणि चार्टवर सतत देखरेख करणे आवश्यक आहे.
स्विंग ट्रेडिंग: स्विंग ट्रेडिंग म्हणजे शॉर्ट- ते मिड-टर्म ट्रेंड कॅप्चर करण्यासाठी अनेक दिवस किंवा आठवडे ॲसेट होल्ड करणे. मध्यम रिस्क एक्सपोजरला प्राधान्य देणाऱ्या ट्रेडर्ससाठी हे योग्य आहे.
स्कॅल्पिंग: स्कॅल्पिंग म्हणजे अत्यंत शॉर्ट-टर्म ट्रेडिंग जिथे काही मिनिटांत पोझिशन्स उघडले जातात आणि बंद केले जातात. उच्च फ्रिक्वेन्सीसह लहान किंमतीच्या हालचाली कॅप्चर करण्यासाठी हे डिझाईन केलेले आहे.
अल्गोरिदमिक ट्रेडिंग: गणितीय मॉडेल आणि पूर्व-निर्धारित स्थिती वापरून ऑटोमेटेड ट्रेडिंगला अल्गोरिदमिक ट्रेडिंग म्हणून ओळखले जाते. यासाठी कोडिंग आणि मार्केट विश्लेषणामध्ये कौशल्य आवश्यक आहे. स्ट्रॅटेजी निवडणे हे ट्रेडर्स रिस्क टॉलरन्स आणि वेळेवर अवलंबून असते. योग्य धोरण निवडणे हे व्यापाऱ्याची जोखीम सहनशीलता, वेळेची वचनबद्धता आणि कौशल्य पातळीवर अवलंबून असते.
-
व्यवहार खर्च, कर, आणि नियम
प्रत्येक ट्रेडमध्ये छुपे खर्च आहेत-ब्रोकरेज शुल्क, टॅक्स आणि अनुपालन नियम. जर तुम्ही याकडे दुर्लक्ष केले तर तुमचा नफा वेगाने कमी होऊ शकतो. अशा प्रकारे माहितीपूर्ण आणि व्यवस्थित राहिल्याने तुम्ही जे कमावता ते अधिक ठेवण्यास मदत होते.
ब्रोकरेज शुल्क: ब्रोकरेज फी म्हणजे वारंवार व्यापाऱ्यांनी कमिशन खर्च, स्प्रेड आणि एक्सचेंज फी यांचा विचार करावा.
कर वर कॅपिटल लाभ: कॅपिटल गेन्सवरील टॅक्स देशाच्या टॅक्स धोरणांवर अवलंबून असतो. शॉर्ट-टर्म ट्रेडिंग नफा टॅक्सेशनच्या अधीन असू शकतात.
नियामक अनुपालन:नियामक अनुपालनासाठी ट्रेडर्सला फसवणूक आणि दंड टाळण्यासाठी शासकीय फायनान्शियल प्राधिकरणांनी लादलेल्या कायद्यांविषयी माहिती असणे आवश्यक आहे. एखाद्याची फायनान्शियल जबाबदारी जाणून घेणे हा मार्केटप्लेसच्या नियमांमध्ये राहून त्यांच्या एकूण नफ्याला ऑप्टिमाईज करण्याचा भाग आहे.
-
निरंतर शिकणे आणि अनुकूलन येथे मार्केट अटी
टेक्नॉलॉजी प्रमाणे मार्केट खूपच जलद बदलतात. आज काम करणारी गोष्ट उद्या काम करणार नाही. उदाहरणार्थ, प्रत्येक वर्षी नवीन फोन मॉडेल रिलीज केले जाते. तुमच्या सभोवतालच्या लोकांकडून शिकून, रणनीती वाचून आणि शिकून up-to-date ठेवा. तुम्ही विकसित होत असताना आणि स्वत:ला एक व्यक्ती म्हणून सुधारित करत असताना तुम्ही तुमच्या करिअरमध्ये असे करण्यास सक्षम असाल.
तर काय असावे तुम्ही करा ?
सर्वप्रथम तुम्ही आर्थिक अहवाल, आर्थिक अंदाज आणि नियामक बदल वाचणे आवश्यक आहे कारण ते निर्णय घेणे वाढवते. दुसरे म्हणजे तुम्ही मागील डाटा वापरून लाईव्ह मार्केटमध्ये अंमलात आणण्यापूर्वी परफॉर्मन्स व्हेरिफाय करणाऱ्या बॅक-टेस्ट स्ट्रॅटेजीज कराव्यात. तिसरा आणि सर्वात महत्त्वाचा म्हणजे तुम्ही मार्गदर्शन, अभ्यासक्रम किंवा ट्रेडिंग समुदायांच्या माध्यमातून अनुभवी व्यापाऱ्यांकडून शिकणे आवश्यक आहे जे प्रगतीला गती देते.
तुमच्या संपत्ती निर्माण प्रवासाला आकार देण्यासाठी काही इन्व्हेस्टमेंट इन्स्ट्रुमेंट्स आणि विविध टूल्स येथे उपलब्ध आहेत.
1.6 इन्व्हेस्टमेंट इन्स्ट्रुमेंट्सचे प्रकार

गुंतवणूक साधने
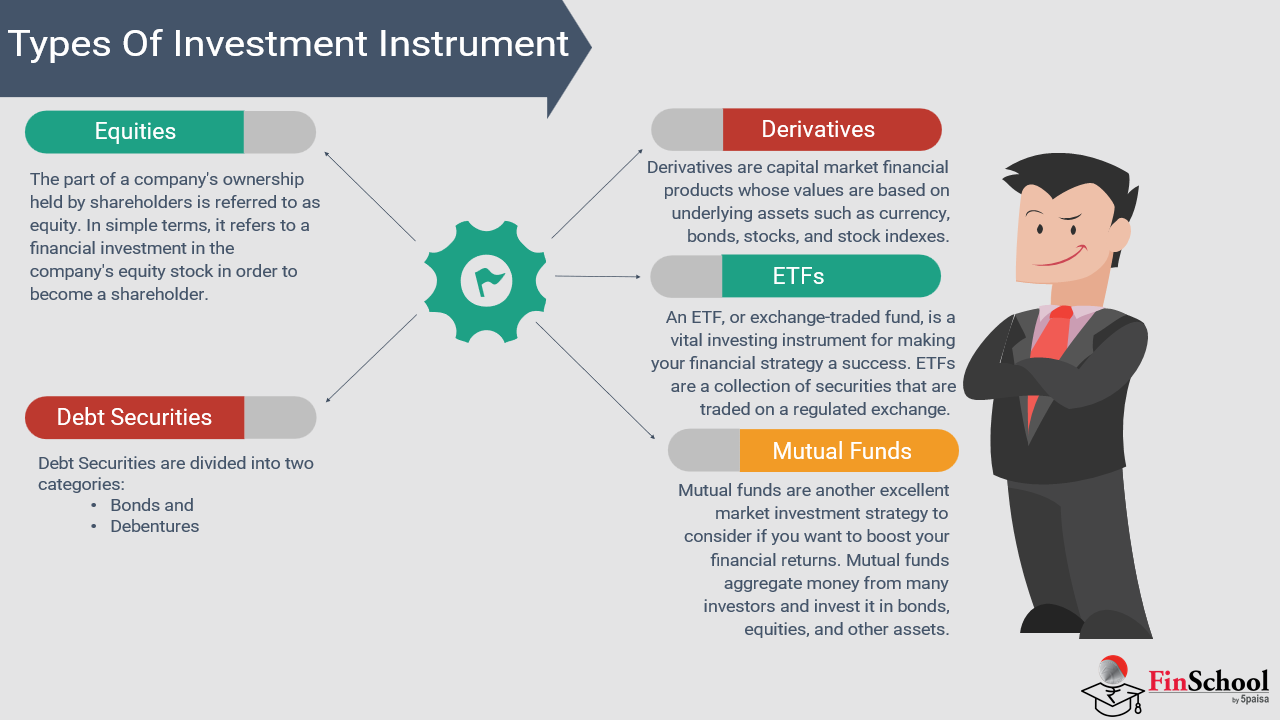
इन्व्हेस्टमेंट इन्स्ट्रुमेंट्स फायनान्शियल ॲसेट्सचे प्रतिनिधित्व करतात जे तुमचे नेट वर्थ (म्हणजेच, मूल्य) वाढवू शकतात, इन्कम प्रदान करू शकतात आणि तुम्हाला रिस्क कमी करण्यास मदत करू शकतात. प्रत्येक इन्स्ट्रुमेंटचा भिन्न उद्देश आहे आणि योग्य इन्स्ट्रुमेंट निवडणे तुमच्या रिस्क सहनशीलता, टाइम हॉरिझॉन आणि मार्केटच्या ज्ञानावर अवलंबून असते. आतापर्यंत तुम्हाला माहित असणे आवश्यक आहे की सेव्हिंग्स बँक अकाउंट व्यतिरिक्त इन्स्ट्रुमेंटमध्ये इन्व्हेस्टमेंट केली जाऊ शकते. आधी नमूद केल्याप्रमाणे, इन्व्हेस्टमेंट इन्स्ट्रुमेंट्स ही इक्विटी, फिक्स्ड इन्कम सिक्युरिटीज, म्युच्युअल फंड आणि ईटीएफ, कमोडिटी आणि मौल्यवान धातू, डेरिव्हेटिव्ह इ. सारख्या फायनान्शियल ॲसेट्स आहेत.
चला त्यांना तपशीलवारपणे समजून घेऊया.
- इक्विटीज
हे कंपनीच्या शेअर्समधील इन्व्हेस्टमेंट आहेत. अशा इन्व्हेस्टमेंट इन्व्हेस्टरला कंपनीचा पार्ट-ओनर बनवतात, कारण ते कंपनीच्या ॲसेट्सच्या शेअरसाठी पात्र आहेत. या प्रकारच्या इन्व्हेस्टमेंटमध्ये कॅपिटल ॲप्रिसिएशनद्वारे नफ्याची संधी आहे, याचा अर्थ शेअरचे मूल्य वाढते आणि शेअरहोल्डर्सना वितरित केलेले लाभांश. रिस्क घटक या प्रकारच्या इन्व्हेस्टमेंटशी देखील संबंधित आहे कारण या शेअर्सची किंमत मार्केट परिस्थितीवर अवलंबून असते. उदाहरणार्थ, एक इन्व्हेस्टर कंपनीचे 100 शेअर्स ₹100 प्रति शेअर खरेदी करतो, त्याची इन्व्हेस्टमेंट ₹10,000 असेल. जर शेअरचे मूल्य ₹150 पर्यंत वाढत असेल तर त्याचा नफा 50% असेल, दुसऱ्या बाजूला, जर किंमत ₹80 पर्यंत कमी झाली तर त्याची इन्व्हेस्टमेंट 20% मूल्य गमावेल.
इक्विटी इन्व्हेस्टमेंटचे दोन प्रकार आहेत,
- सामान्य स्टॉक
- प्राधान्यित स्टॉक
अ) इक्विटी इन्व्हेस्टमेंटचा सर्वात सामान्य प्रकार सामान्य स्टॉकद्वारे आहे. या प्रकारची इक्विटी इन्व्हेस्टमेंट शेअरहोल्डर्सना कंपनीच्या धोरणे आणि निर्णयांच्या संदर्भात मतदानाचे अधिकार प्रदान करते, जसे की संचालक मंडळातील सदस्यांची निवड. रिटर्नच्या संदर्भात, इन्व्हेस्टर सामान्य स्टॉकमधून दोन प्रकारे पैसे कमवू शकतो, हे आहेत:
कॅपिटल ॲप्रिसिएशन: कालांतराने स्टॉक मूल्यांची ही वाढ आहे, विशेषत: जेव्हा कंपनी चांगल्या प्रकारे वाढत असते. इन्व्हेस्टरसाठी नफा मार्जिन स्टॉकच्या खरेदी आणि विक्री किंमतीमधील फरकाद्वारे निर्धारित केले जाते.
उत्पन्न: हे शेअरधारकांना दिलेल्या लाभांशांद्वारे निर्माण केले जाते. उदाहरणार्थ, इन्फोसिस ही एक कंपनी आहे जी नियमितपणे डिव्हिडंड देते आणि त्यांचे स्टॉक मूल्य देखील निर्माण करते. अशा प्रकारे, कॅपिटल ॲप्रिसिएशनमध्येही स्वारस्य असलेल्या इन्व्हेस्टरसाठी ही चांगली निवड बनते.
b) सामान्य स्टॉकच्या विपरीत, प्राधान्यित स्टॉक इन्व्हेस्टरला डिव्हिडंड रेट्सद्वारे नियमित इन्कम स्ट्रीम मिळविण्याची संधी ऑफर करतात. या स्टॉकचे रिडेम्पशन मूल्य देखील आहे जे स्टॉक खरेदी करण्याच्या प्रारंभिक खर्चापेक्षा जास्त आहे. प्राधान्यित स्टॉकहोल्डर्सना मर्यादित मतदान अधिकारांसाठी कोणते प्राधान्यित स्टॉक इन्कम ऑफर करतात कारण त्यांचा कंपनीच्या धोरणांमध्ये खूप वाटा नाही.
प्राधान्यित डिव्हिडंड: हे नियमितपणे प्राधान्यित स्टॉकधारकांना लाभांश दिले जातात. इन्कम आणि मालमत्तेवरील क्लेम: जरी त्यांच्याकडे मतदानाचे अधिकार नसले तरी, प्राधान्यित स्टॉकहोल्डर्सकडे लिक्विडेशनच्या बाबतीत कंपनीच्या मालमत्तेवर क्लेम असतो, जे सामान्य स्टॉकहोल्डर्सपेक्षा जास्त आहे. उदाहरणार्थ, अनेक फायनान्शियल संस्थांकडे (बहुतेक बँका) प्राधान्यित स्टॉक सीरिज ए म्हणून ओळखले जाते, ज्यामध्ये विशिष्ट लाभांश आहे, जे सामान्य स्टॉकला कमी करत नाही. इन्व्हेस्टरसाठी इन्कम निर्माण करण्याचा हा एक चांगला मार्ग आहे कारण ते निर्दिष्ट लाभांशची मागणी करू शकतात आणि ते सामान्य स्टॉकहोल्डर्सच्या कमाईवर जास्त दबाव टाकत नाही. त्यामुळे, प्राधान्यित स्टॉक संरक्षक प्रकारच्या इन्व्हेस्टरसाठी चांगला पर्याय ऑफर करतात.
- निश्चित उत्पन्न
नियमित इन्कम आणि प्रिन्सिपलचे रिपेमेंट प्रदान करणारे सिक्युरिटीज इन्व्हेस्टमेंट इन्स्ट्रुमेंट्स सामान्यपणे फिक्स्ड इन्कम सिक्युरिटीज म्हणून ओळखले जातात. जसे नीरव त्याच्या मित्राला काही पैसे उधार देत आहे, जे त्याला काही अतिरिक्त व्याजासह नियमित हप्त्यांच्या स्वरूपात परत केले जात आहे, जोपर्यंत प्रिन्सिपलची पूर्ण रक्कम त्याच्यापर्यंत पोहोचत नाही, त्याचप्रमाणे फिक्स्ड इन्कम सिक्युरिटीज इन्व्हेस्टरला त्याच्या प्रिन्सिपल इन्व्हेस्टमेंटचे जोखीमांपासून संरक्षण करताना काही नियमित रिटर्नची खात्री देतात. वैयक्तिक इन्व्हेस्टर इतर लोकांना लोन प्रदान करू शकतात, परंतु फिक्स्ड-इन्कम इन्व्हेस्टर सरकार, कॉर्पोरेशन आणि स्थानिक प्राधिकरणांना पैसे उधार देतात, जे त्यांना नियतकालिक इंटरेस्ट देतात. उदाहरणार्थ, ट्रेझरी बिल आणि RBI बाँड्स पूर्णपणे रिस्क-फ्री सरकारी सिक्युरिटीज आहेत, परंतु कॉर्पोरेट बाँड्समध्ये जास्त रिस्क असते, ज्यामुळे इन्व्हेस्टमेंटवर चांगले रिटर्न मिळतात. म्युनिसिपल आणि झिरो-कूपन बाँड्स देखील आहेत जे किमान जोखमीसह इन्कम प्रदान करतात. म्युनिसिपल बाँड्स स्थानिक सरकारी प्रकल्पांच्या विकासासाठी गुंतवणूकदारांना टॅक्स-फ्री इन्कम प्रदान करतात, तर झिरो-कूपन बाँड्स सवलतीमध्ये खरेदी केले जातात आणि कोणत्याही नियतकालिक इंटरेस्ट न देता मॅच्युरिटीच्या वेळी जास्त नफा देतात. कमी जोखमीसह स्थिर इन्कम मिळवणाऱ्या संरक्षक गुंतवणूकदारांनी फिक्स्ड इन्कम सिक्युरिटीजला प्रामुख्याने प्राधान्य दिले आहे.
- म्युच्युअल फंड आणि ETF
म्युच्युअल फंड समजून घेण्यासाठी एक चांगले उदाहरण म्हणजे शेजाऱ्यांसह पार्टीचे आयोजन करणे, जिथे प्रत्येकजण काही पैशांचे योगदान देतात आणि वेदांत, फंड मॅनेजर म्हणून, पाहुण्यांसाठी आवश्यक असलेल्या सर्व खाद्यपदार्थांसह पौष्टिक जेवण तयार करण्यासाठी मार्केटमधील सर्वोत्तम उपलब्ध वस्तू खरेदी करतात. आणखी एक उदाहरण म्हणजे नीरवच्या चुलत भाऊ अर्जुनचे, ज्यांनी कॉम्बो मीलची निवड केली आहे, जे विविध वस्तूंचे तयार कॉम्बिनेशन आहे. त्याचप्रमाणे, म्युच्युअल फंड आणि ईटीएफ काम करतात, ज्यामध्ये पूर्वी विविध मार्केट सेक्टरचे प्रतिनिधित्व करणाऱ्या विविध स्टॉकचे बास्केट प्राप्त करण्यासाठी काही पैसे इन्व्हेस्ट करणे समाविष्ट आहे, तर नंतर हा एक एक्सचेंज-ट्रेडेड फंड आहे जो म्युच्युअल फंडप्रमाणेच काम करतो परंतु अधिक लवचिकता आणि लिक्विडिटी ऑफर करतो. म्युच्युअल फंडचे इक्विटी फंड, डेब्ट फंड आणि हायब्रिड किंवा बॅलन्स्ड फंडमध्ये वर्गीकरण केले जाऊ शकते, तर index फंडचा वापर मार्केट इंडेक्समध्ये इन्व्हेस्ट करण्यासाठी केला जातो, जो मार्केटच्या विशिष्ट भागाचे प्रतिनिधित्व करतो, उदाहरणार्थ, निफ्टी 50. हे दोन्ही फंड कमी जोखीमांसह स्टॉक मार्केटमध्ये इन्व्हेस्ट करण्याची सोयीस्कर पद्धत ऑफर करतात.
- कमोडिटीज आणि मौल्यवान धातू
वस्तू आणि धातू समजून घेण्यास मदत करणारे एक उदाहरण म्हणजे मित्रांसोबत एकत्रित काम करणे आणि सर्व खर्चाला कव्हर करण्यासाठी त्यांच्यासोबत खर्चाचा हिस्सा विभाजित करणे. त्याचप्रमाणे, कमोडिटीज आणि मौल्यवान धातूंमध्ये, पोर्टफोलिओची रिस्क आणि बक्षीस संतुलित करण्यासाठी गुंतवणूकदारांचे पैसे सोने, तेल आणि गहू यासारख्या विविध वस्तू, सेवा किंवा उत्पादनांच्या आवश्यकता पूर्ण करण्यासाठी वाटप केले जाते. कमोडिटीजमध्ये जागतिक स्तरावर ट्रेड केलेल्या मौल्यवान धातू, ऊर्जा आणि कृषी उत्पादने समाविष्ट आहेत. सामान्यपणे पोर्टफोलिओमध्ये विविधता आणण्यासाठी आणि महागाई आणि आर्थिक अस्थिरतेपासून संरक्षण म्हणून धातूचा वापर केला जातो. ऊर्जा वस्तूंच्या किंमती राजकीय आणि आर्थिक घटकांमधील चढउतार आणि पुरवठा-मागणीच्या गतिशीलतेसाठी संवेदनशील असतात, तर हवामानाच्या स्थिती आणि वापराच्या ट्रेंडमुळे कृषी वस्तूंच्या किमतींमध्ये बदल होतो. कमोडिटी ट्रेडिंगसाठी कौशल्य आवश्यक आहे, जे उच्च अस्थिरतेमुळे होणारे नुकसान कमी करण्यास मदत करते, परंतु हे संस्था, कॉर्पोरेशन्स आणि गुंतवणूकदारांसह मध्यम ते उच्च जोखीम क्षमता असलेल्या गुंतवणूकदारांना मोठ्या प्रमाणात रिवॉर्ड आणि विविधता लाभ प्रदान करते.
- डेरिव्हेटिव्ह (फ्यूचर्स आणि ऑप्शन्स)
डेरिव्हेटिव्ह इन्स्ट्रुमेंट्स अन्य फायनान्शियल ॲसेट मधून त्यांचे मूल्य प्राप्त करतात, जे स्टॉक, कमोडिटी, बाँड्स, करन्सी, इंडायसेस आणि इतर डेरिव्हेटिव्ह असू शकतात आणि खरेदीदार आणि विक्रेता यांच्यातील कराराच्या तत्त्वावर काम करतात. भविष्यातील कराराचे उदाहरण म्हणजे वेळेपूर्वी स्पोर्ट्स इव्हेंटसाठी तिकीट बुक करणे आणि खरेदीच्या वेळी उच्च किंमतीची रिस्क किंवा तिकीट उपलब्ध नसल्याची रिस्क टाळणे. त्याचप्रमाणे, कॉन्सर्टसाठी अतिरिक्त तिकीटासाठी ऑफर घेऊन ऑप्शन काँट्रॅक्टचे स्पष्टीकरण केले जाऊ शकते, जे कोणत्याही आपत्कालीन परिस्थितीत कॅन्सल केले जाऊ शकते. एखाद्या विशिष्ट कालावधीनंतर पुन्हा स्वॅप करण्याच्या करारासह तुलनेने कमी इंटरेस्ट रेटसाठी सहकाऱ्यावर पर्सनल लोन घेऊन स्वॅप कराराचे उदाहरण दिले जाऊ शकते. अशा प्रकारे, डेरिव्हेटिव्हच्या वापराद्वारे अप्रत्याशित मार्केट बदलांशी संबंधित रिस्क कमी केली जाऊ शकते. फ्यूचर्स, ऑप्शन्स, स्वॅप्स आणि फॉरवर्ड हे सामान्यपणे डेरिव्हेटिव्ह मार्केट इन्स्ट्रुमेंट्स आहेत जे हेजिंग आणि सट्टेबाजीच्या उद्देशांसाठी वापरले जाऊ शकतात आणि त्यांच्या जटिलता आणि लाभामुळे अत्याधुनिक इन्व्हेस्टरद्वारे संचालित केले जातात. इक्विटी, बाँड्स, म्युच्युअल फंड, ईटीएफ, डेरिव्हेटिव्ह, कमोडिटी आणि मौल्यवान धातू हे मूलभूत फायनान्शियल टूल्स आणि इन्स्ट्रुमेंट्स आहेत जे इन्व्हेस्ट करण्यासाठी वापरले जाऊ शकतात. चांगल्या रिस्क आणि रिवॉर्ड मूल्यांकनासह सुज्ञ इन्व्हेस्टमेंट निर्णय घेण्यासाठी त्यांचा वापर वैयक्तिकरित्या किंवा इतर इन्स्ट्रुमेंट्सच्या कॉम्बिनेशनमध्ये केला जाऊ शकतो. तथापि, या वेळीही बचत किंवा इन्व्हेस्टमेंटचा सर्वात मूलभूत प्रश्न अजूनही कायम आहे, ज्यावर खालील विभागांमध्ये चर्चा केली जाईलः.
1.7 सेव्हिंग किंवा इन्व्हेस्टमेंट - चांगला पर्याय
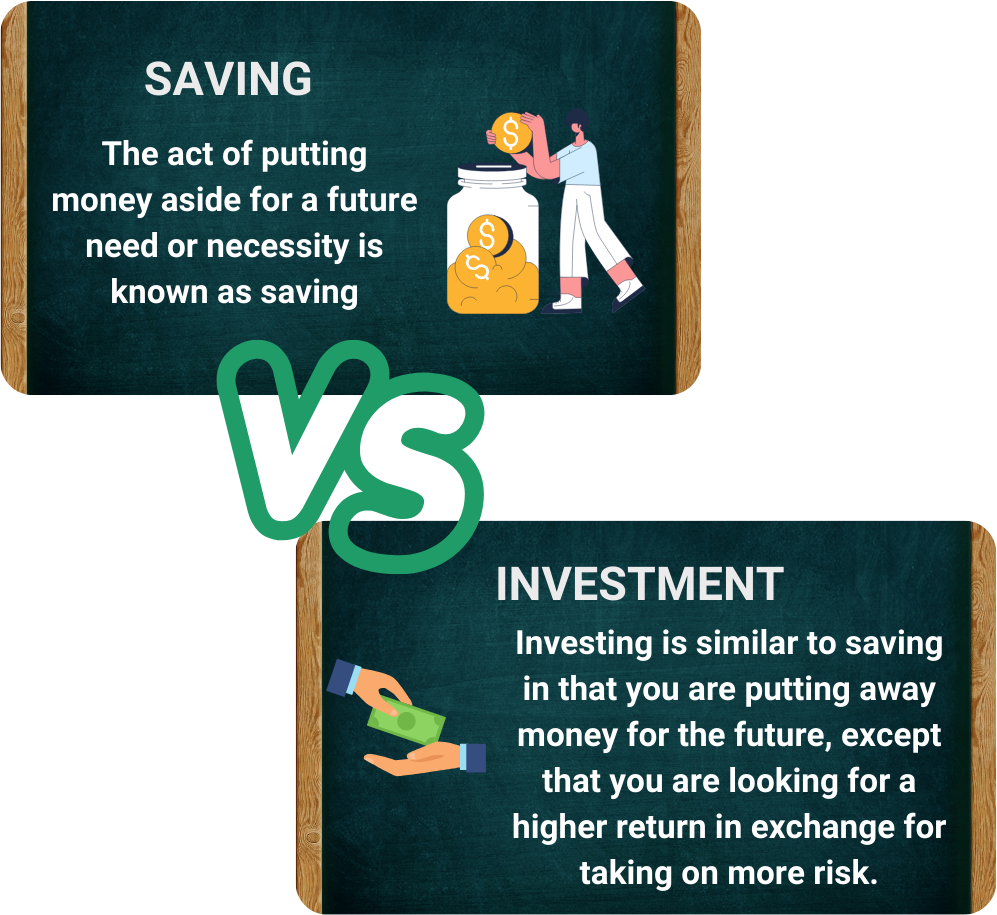
आता आम्हाला माहित आहे की इन्व्हेस्टमेंट हा केवळ सेव्हिंग करण्यापेक्षा नेहमीच चांगला पर्याय आहे. दोन्हीमध्ये युनिक लाभ आहेत, संपत्ती निर्मितीवर त्यांचा परिणाम लक्षणीयरित्या भिन्न आहे.
व्यापारी आणि गुंतवणूकदार हे मान्य करतात की फक्त पैसे वाचविणे फायनान्शियल सिक्युरिटी निर्माण करण्यासाठी पुरेसे असू शकत नाही. दीर्घकालीन संपत्तीसाठी इन्व्हेस्टमेंट करणे गरजेचे आहे.
लिक्विडिटी: येथे लिक्विडिटी सहजपणे उपलब्ध आहे. येथे लिक्विडिटी परिवर्तनीय आहे-काही इन्व्हेस्टमेंटमध्ये लॉक-इन कालावधी आहेत
टाइम हॉरिझॉन: हे सामान्यपणे शॉर्ट-टर्म फोकससाठी आहे ते दीर्घकालीन संपत्ती निर्माण धोरण आहे
बचत वि. गुंतवणुकीवर महागाईचा परिणाम
केवळ बचतीवर अवलंबून राहण्याचा सर्वात मोठा धोका म्हणजे महागाई. जर महागाई दरवर्षी सरासरी 6% असेल तर 3% इंटरेस्ट कमविणारे सेव्हिंग्स अकाउंट दरवर्षी खरेदी शक्ती गमावत आहे. कालांतराने जास्त रिटर्न देऊन इन्व्हेस्टमेंट महागाईचा सामना करते.
|
वर्ष |
₹1 लाख बचत (3% वार्षिक इंटरेस्ट) |
इन्व्हेस्टमेंटमध्ये ₹1 लाख (10% वार्षिक रिटर्न) |
|
1 |
₹ 1,03,000.00 |
₹ 1,10,000.00 |
|
2 |
₹ 1,06,090.00 |
₹ 1,21,000.00 |
|
3 |
₹ 1,09,272.70 |
₹ 1,33,100.00 |
|
4 |
₹ 1,12,550.88 |
₹ 1,46,410.00 |
|
5 |
₹ 1,15,927.41 |
₹ 1,61,051.00 |
|
6 |
₹ 1,19,405.23 |
₹ 1,77,156.10 |
|
7 |
₹ 1,22,987.39 |
₹ 1,94,871.71 |
|
8 |
₹ 1,26,677.01 |
₹ 2,14,358.88 |
|
9 |
₹ 1,30,477.32 |
₹ 2,35,794.77 |
|
10 |
₹ 1,34,391.64 |
₹ 2,59,374.25 |
|
11 |
₹ 1,38,423.39 |
₹ 2,85,311.67 |
|
12 |
₹ 1,42,576.09 |
₹ 3,13,842.84 |
|
13 |
₹ 1,46,853.37 |
₹ 3,45,227.12 |
|
14 |
₹ 1,51,258.97 |
₹ 3,79,749.83 |
|
15 |
₹ 1,55,796.74 |
₹ 4,17,724.82 |
|
16 |
₹ 1,60,470.64 |
₹ 4,59,497.30 |
|
17 |
₹ 1,65,284.76 |
₹ 5,05,447.03 |
|
18 |
₹ 1,70,243.31 |
₹ 5,55,991.73 |
|
19 |
₹ 1,75,350.61 |
₹ 6,11,590.90 |
|
20 |
₹ 1,80,611.12 |
₹ 6,72,749.99 |
कॅल्क्युलेशन पाहण्यासाठी क्लिक करा लिंक
रिस्क वि. रिवॉर्ड विश्लेषण
पर्यायी तुलनेत संभाव्य परताव्याच्या बाबतीत व्यापारी आणि गुंतवणूकदारांनी ते घेण्यास तयार असलेल्या जोखमीच्या रकमेचे मूल्यांकन करणे आवश्यक आहे. सेव्हिंग्स अकाउंट कॅशचा त्वरित ॲक्सेस प्रदान करतात, तथापि, स्टॉक, बाँड्स, म्युच्युअल फंड, कमोडिटी आणि रिअल इस्टेटमध्ये इन्व्हेस्ट करणे दीर्घकालीन वाढ प्रदान करू शकते.
इन्व्हेस्टमेंट इन्स्ट्रुमेंट रिस्कचा पदानुक्रमिक व्ह्यू:
- कमी रिस्क: फिक्स्ड डिपॉझिट, सरकारी बाँड्स, PPF यांना सामान्यपणे कमी रिस्क मानले जाते
- मध्यम रिस्क: म्युच्युअल फंड, आरईआयटी, कॉर्पोरेट बाँड्स मध्यम रिस्क कॅटेगरी मानले जातात
- उच्च रिस्क: इक्विटी, डेरिव्हेटिव्ह, क्रिप्टोकरन्सी हे हाय रिस्क इन्व्हेस्टमेंट इन्स्ट्रुमेंट्स आहेत.
The पॉवर चे कम्पाउंडिंग मध्ये गुंतवणूक
आम्ही यापूर्वीच या उदाहरणाची चर्चा केली आहे परंतु चला पुन्हा येथे चर्चा करूया
उदाहरण: ₹4,000 मासिक इन्व्हेस्टमेंट वि. ₹4,000 मासिक सेव्हिंग्स
30 वर्षांहून अधिक इन्व्हेस्टमेंट वाढ
(10% वार्षिक रिटर्न गृहित धरले): एफव्ही = पी × ((1+r/n)nt−1)/r/n)×(1+r/n)
कुठे:
- P = ₹4,000
- आर = 10%
- n = 12 (कंपाउंडेड मंथली)
- t = 30 वर्षे
फॉर्म्युला वापरून, प्रति महिना ₹4,000 इन्व्हेस्ट करणे अंदाजे ₹91 लाख होईल, तर 3% इंटरेस्ट वर सोपी सेव्हिंग्स एकूण केवळ ₹28 लाख असेल-30 वर्षांपेक्षा जास्त ₹85 लाखांचा फरक.
1.8 इन्व्हेस्टमेंट रिटायरमेंट प्लॅनिंगसाठी कशी मदत करते?
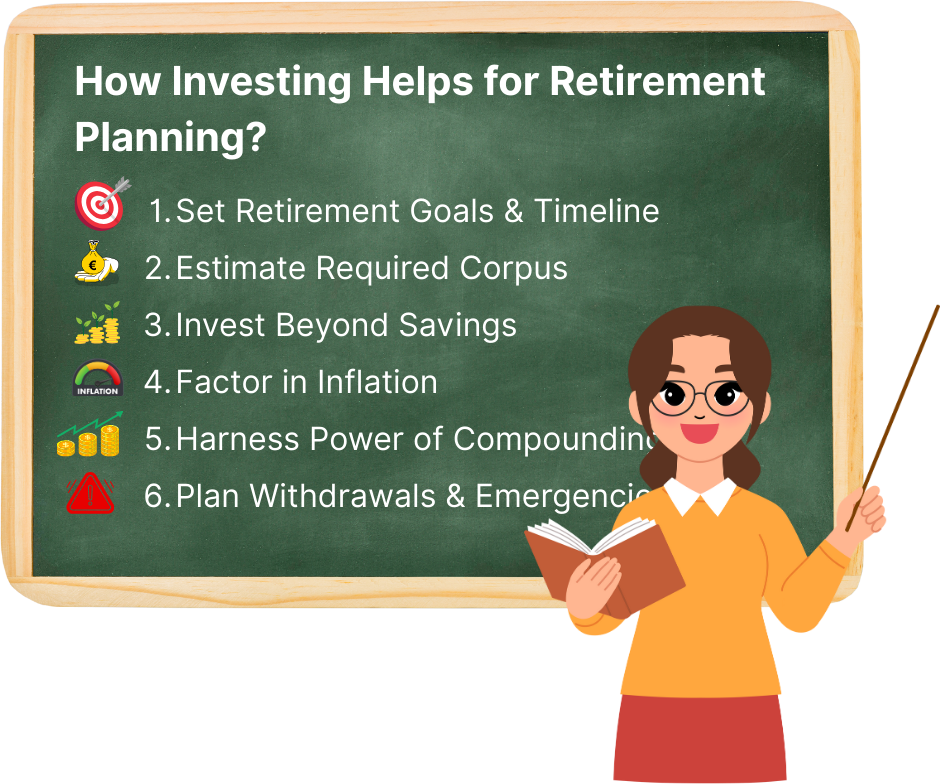
रिटायरमेंट प्लॅनिंगमध्ये केवळ सेव्हिंग करणेच नाही तर इन्व्हेस्टमेंट प्लॅनिंगचा समावेश होतो, रिटायरमेंटनंतर आर्थिकदृष्ट्या चांगले जीवन असण्यासाठी चांगले रिटायरमेंट प्लॅनिंग असणे महत्त्वाचे आहे. अनेक लोकांना सेव्हिंग्स अकाउंटमध्ये पैसे सेव्ह करण्याची सवय असते, परंतु वाढती महागाई, वाढलेला वैद्यकीय खर्च आणि वाढती आयुर्मान यामुळे आपल्या भविष्यासाठी आज आपल्या सेव्हिंग्सचा काही भाग इन्व्हेस्ट करणे आवश्यक आहे.
चला नीरव नावाच्या व्यक्तीचे उदाहरण घेऊया, ज्याचे वय 30 वर्षे आहे आणि प्रति महिना ₹75,000 कमाई करते, त्याला वयाच्या 60 व्या वर्षी निवृत्ती घ्यायचे आहे आणि त्या वेळी निष्क्रिय इन्कम आहे जे त्याला प्रति महिना ₹1 लाखांची जीवनशैली जगण्यास मदत करेल, जर त्याला त्याच्या मासिक वेतनातून पैसे बचत करायचे असतील तर त्याचा एक मोठा भाग महागाईमुळे गमावला जाईल आणि जसजसा तो मोठा वाढतो तसतसे वैद्यकीय खर्च त्याच्या गुंतवणूकीची योजना बनवणे आवश्यक आहे जेणेकरून त्याच्या निवृत्तीला सपोर्ट करण्यासाठी पुरेसे पैसे असतील. त्यामुळे, पहिली स्टेप म्हणजे आम्हाला कोणत्या प्रकारचे रिटायरमेंट हवे आहे आणि कोणत्या वयात आम्ही निवृत्त होऊ इच्छितो हे ठरवणे. नीरवला ओळखणे आवश्यक आहे: निवृत्ती नंतर त्याच्या जीवनशैलीला सपोर्ट करण्यासाठी त्याला दर महिन्याला किती पैशांची आवश्यकता असेल ते त्याचे वय
नीरवला काही प्रश्नांची उत्तरे खालीलप्रमाणे आहेत:
- मला कोणत्या वयात निवृत्ती घ्यायची आहे?
- उदाहरणार्थ, 60 मध्ये निवृत्त होणे. मला कोणत्या प्रकारचे रिटायरमेंट हवे आहे?
- मला लक्झरी लाईफस्टाईल किंवा मध्यम लाईफस्टाईल जगायचे आहे का?
- मला प्रवास करायचा आहे किंवा निवृत्तीनंतर माझ्याकडे इतर छंद आहेत का?
एकदा, या प्रश्नांची उत्तरे नीरवने दिली की, पुढील स्टेप म्हणजे निरवला किती पैसे निवृत्त होणे आवश्यक आहे हे कॅल्क्युलेट करणे. असे गृहीत धरून, नीरवला वयाच्या 60 व्या वर्षी निवृत्तीनंतर त्यांचे मासिक इन्कम म्हणून ₹1 लाख हवे आहे, त्यामुळे आवश्यक कॉर्पस कॅल्क्युलेट करण्यासाठी ते प्रति वर्ष ₹12 लाख असेल, आम्ही खालील सोपा नियम वापरू शकतो:
कॉर्पस = वार्षिक खर्च ÷ 4%
कॉर्पस = 12,00,000÷0.04 ₹3,00,00,000
त्यामुळे निवृत्तीनंतर त्यांच्या उर्वरित आयुष्यासाठी प्रति महिना ₹1 लाख स्थिर उत्पन्न प्रवाह निर्माण करण्यासाठी नीरवला ₹3 कोटीची आवश्यकता असेल. आता, ₹3 कोटी उत्पन्न करण्यासाठी, नीरव खालील निवृत्ती पोर्टफोलिओ तयार करू शकतोः:
- इक्विटी म्युच्युअल फंड आणि स्टॉक (50 %): कोणत्याही रिटायरमेंट प्लॅनसाठी कोर इक्विटी म्युच्युअल फंड आहेत जे ब्लू चिप कंपन्यांमध्ये इन्व्हेस्ट केले जातात आणि काही कालावधीत चांगले रिटर्न प्रदान करतात,
- फिक्स्ड डिपॉझिट (20 %): पोर्टफोलिओचा दुसरा घटक फिक्स्ड डिपॉझिट आणि बाँड्स (20 %) असावा जे स्थिर रिटर्न देतात आणि कॅपिटलचे संरक्षण करतात.
- पेन्शन प्लॅन्स (20 %): NPS आणि EPF सारखे पेन्शन प्लॅन्स निवृत्तीनंतरच्या आयुष्यासाठी स्थिर इन्कम प्रवाह निर्माण करण्यास मदत करतात.
- रिअल इस्टेट (10 %): रिअल-इस्टेटमधील इन्व्हेस्टमेंट नियमित आधारावर भाड्याच्या स्वरूपात निष्क्रिय इन्कम प्रदान करू शकते जे कोणत्याही आपत्कालीन परिस्थितीत आकस्मिक फंड म्हणून वापरले जाऊ शकते.
या रिटायरमेंट पोर्टफोलिओसह, नीरव त्याच्या रिटायरमेंट दरम्यान स्थिर आणि अप्रत्याशित इन्कम स्त्रोतांचे संतुलित मिश्रण तयार करण्यास सक्षम असेल. कम्पाउंडिंग नीरवसह रिटायरमेंट प्लॅनिंग वाढविणे इक्विटी म्युच्युअल फंडमध्ये ₹10,000 मासिक इन्व्हेस्टमेंट करण्यास सुरुवात करते, जे त्याला वार्षिक 12% रिटर्न देत आहे, कम्पाउंडिंगच्या क्षमतेसह, प्रत्येक महिन्याला इन्व्हेस्ट केलेल्या ₹10,000 वयाच्या 60 व्या वर्षी जवळपास ₹3.5 कोटी असतील, ज्यामुळे नीरवला आकस्मिकतेसाठी काही पैसिव इन्कम निर्माण करण्याचे त्यांचे ध्येय प्राप्त करण्यास मदत होईल. नीरवसाठी निवृत्तीचे नियोजन केल्यास दरमहा ₹1 लाख निष्क्रिय इन्कम असावे, म्हणून तो 4% नियमाचा वापर करेल आणि ₹3 कोटींपैकी 4% काढेल, जे दरवर्षी ₹1,20,000 इतके असेल. हे सोपे ठेवण्यासाठी, ते आपल्या इन्व्हेस्टमेंट कॉर्पस मधून दर महिन्याला सुमारे ₹1 लाख काढू शकतात.
याव्यतिरिक्त, नीरव त्याच्या रिअल इस्टेट होल्डिंग्समधून त्याच्या डिव्हिडंड असलेल्या शेअर्स आणि भाडे उत्पन्नातून स्थिर उत्पन्नाचा प्रवाह घेऊ शकतो. वैद्यकीय आणि आकस्मिक नियोजन नीरव कोणत्याही दुर्दैवी घटनेपासून त्याच्या रिटायरमेंट कॉर्पस आणि निवृत्तीनंतरच्या आयुष्याचे संरक्षण करण्यासाठी वैद्यकीय, जीवन आणि आपत्कालीन इन्श्युरन्स पॉलिसी खरेदी करून त्याच्या वैद्यकीय आणि आकस्मिक खर्चाची काळजी घेऊ शकते. या सुचिवंत रिटायरमेंट प्लॅनसह, नीरवने उत्पन्नाच्या एकाच स्त्रोतावर अवलंबित्व टाळले आहे कारण तो निष्क्रिय इन्कम प्रवाह निर्माण करू शकेल जो त्याला निवृत्तीनंतर आर्थिकदृष्ट्या स्वतंत्र आणि आर्थिकदृष्ट्या सक्षम ठेवेल.
1.9 भारतीय स्टॉक मार्केट कसे काम करते?

भारतीय स्टॉक मार्केट हे असे ठिकाण आहे जिथे लोक फायनान्शियल प्रॉडक्ट्सचे प्रकार खरेदी आणि विक्री करून त्यांचे पैसे इन्व्हेस्ट करू शकतात. या प्रॉडक्ट्समध्ये स्टॉक, बाँड्स, फ्यूचर्स, ऑप्शन्स, डेरिव्हेटिव्ह आणि म्युच्युअल फंडचा समावेश होतो. मार्केटचे नियंत्रण सिक्युरिटीज अँड एक्सचेंज बोर्ड ऑफ इंडिया किंवा SEBI द्वारे संक्षिप्त स्वरुपात केले जाते. स्टॉक खरेदी आणि विक्री करणारे लोक हे योग्य आणि पारदर्शक पद्धतीने करतात याची सेबी खात्री करते. हे भारतीय स्टॉक मार्केटमध्ये इन्व्हेस्ट करणाऱ्या लोकांचे संरक्षण करण्यास मदत करते.
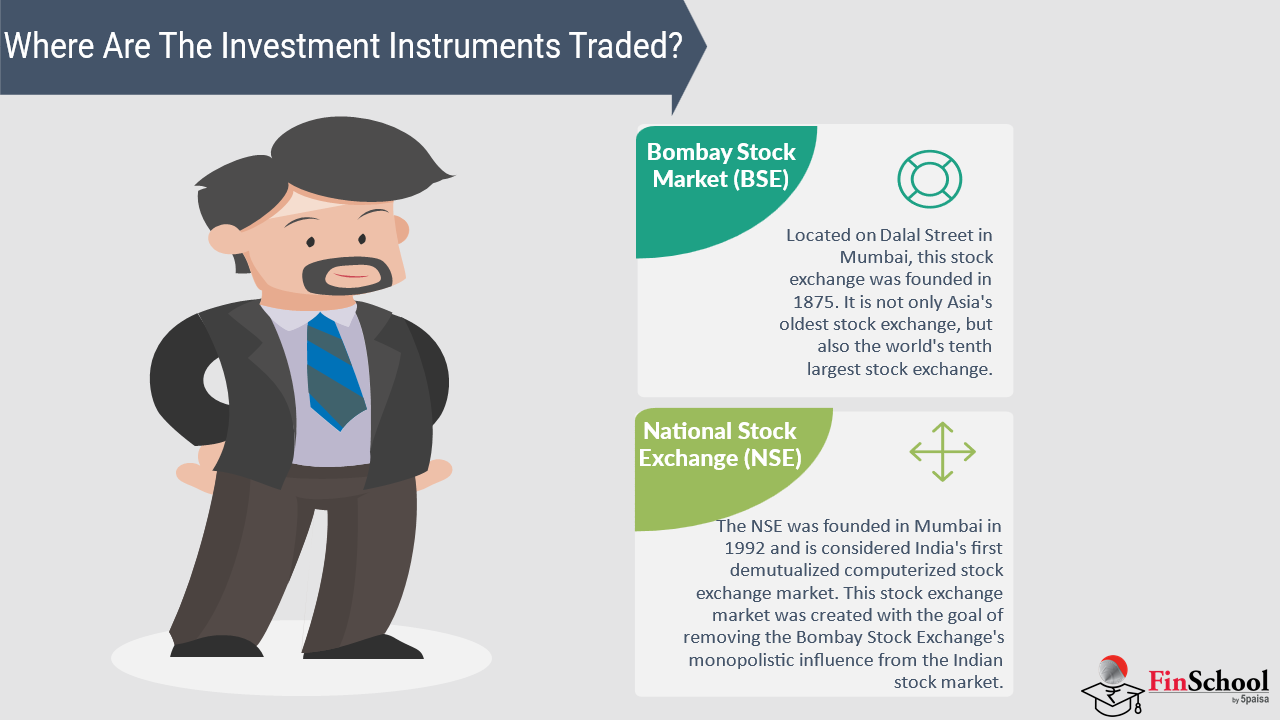
भारतात दोन ठिकाणे आहेत जिथे लोक स्टॉक खरेदी आणि विक्री करतात.
- बॉम्बे स्टॉक एक्सचेंज, ज्याला BSE देखील म्हणतात
- नॅशनल स्टॉक एक्सचेंज, ज्याला NSE देखील म्हणतात
स्टॉक्स, बाँड्स आणि इतर फायनान्शियल प्रॉडक्ट्समध्ये इन्व्हेस्ट करू इच्छिणाऱ्या लोकांसाठी भारतीय स्टॉक मार्केट खूपच महत्त्वाचे आहे. ही अशी जागा आहे जिथे लोक हे प्रॉडक्ट्स खरेदी आणि विक्री करू शकतात. सर्वकाही निष्पक्ष आणि पारदर्शक असल्याची खात्री करण्यासाठी SEBI त्याचे नियमन करते. हे लोकांना त्यांचे पैसे इन्व्हेस्ट करण्यास मदत करते.
BSE आणि NSE ही खरेदी आणि विक्रीसाठी दोन ठिकाणे आहेत.
स्टॉक मार्केट मॅनेज करण्यात सहभागी असलेल्या प्रमुख संस्था अनेक सहभागी स्टॉक मार्केट ऑपरेशन्स सुलभ करतात:
- स्टॉक एक्सचेंज: NSE आणि BSE. ते ट्रेडिंग आणि सेटलमेंटसाठी पायाभूत सुविधा प्रदान करतात
- सेबी: सेबी योग्य पद्धतींची खात्री करते आणि फसवणूक आणि गैरव्यवहार टाळते
- कंपन्या IPO द्वारे सार्वजनिक व्यापारासाठी त्यांच्या शेअर्सची यादी देतात
- ब्रोकर्स आणि ट्रेडर्स: गुंतवणूकदारांच्या वतीने ट्रेड करणारे मध्यस्थ
- रिटेल आणि संस्थात्मक गुंतवणूकदार: स्टॉक ट्रान्झॅक्शनमध्ये सहभागी होणारे व्यक्ती आणि मोठ्या संस्था.
स्टॉक ट्रेडिंग यंत्रणा
भारतीय स्टॉक मार्केटमधील ट्रेडिंग प्रोसेस संरचित दृष्टीकोनाचे अनुसरण करते:
प्री-ओपन सेशन (9:00 - 9:15 AM): यावेळी मार्केट उघडण्यापूर्वी किंमत शोधण्याची परवानगी देते.
नियमित ट्रेडिंग सेशन (9:15 AM - 3:30 PM): यादरम्यान स्टॉकचे निरंतर इलेक्ट्रॉनिक ट्रेडिंग असते.
पोस्ट-क्लोजिंग सेशन (3:40 - 4:00 PM): यावेळी स्टॉकसाठी क्लोजिंग प्राईस निर्धारित केली जाते.
ऑर्डर-मॅचिंग सिस्टीमद्वारे शेअर्स खरेदी आणि विकले जातात, तरलता आणि कार्यक्षम ट्रान्झॅक्शन सुनिश्चित करतात.
मार्केट इंडेक्स & किंमत मूव्हमेंट
निफ्टी50 आणि सेन्सेक्स सारखे स्टॉक मार्केट इंडायसेस त्यांच्या टॉप टियर कंपन्यांची कामगिरी ट्रॅक करून भारतीय फायनान्शियल सिस्टीमसाठी प्रमुख बेंचमार्क म्हणून काम करतात. हे एकूण मार्केट ट्रेंड दर्शविते. हे इंड्यूस स्थिर नाहीत, परंतु कमाई, महसूल आणि व्यवस्थापन निर्णयांच्या संदर्भात कंपनी-विशिष्ट कामगिरीसह घटकांच्या जटिल इंटरप्लेवर आधारित त्यांच्या किंमतीत चढउतार होतो. याव्यतिरिक्त इंडायसेसवर RBI इंटरेस्ट रेट्स, महागाई डाटा आणि GDP वाढीचे मेट्रिक्स यासारख्या देशांतर्गत आर्थिक धोरणांचा प्रभाव असतो. कधीकधी, आंतरराष्ट्रीय मार्केट ट्रेंड, भू-राजकीय घडामोडी आणि कच्च्या तेलाच्या किंमती यासारख्या जागतिक घटना बदलत्या गुंतवणूकदारांच्या भावना आणि मागणीच्या पुरवठा गतिशीलतेसह अस्थिरतेची प्रमुख कारणे बनतात.
नियामक & रिस्क मॅनेजमेंट
गुंतवणूकदारांचे हक्क आणि हित जपण्यासाठी कॉर्पोरेट गव्हर्नन्स आणि अकाउंटन्सीचे SEBI द्वारे उच्च स्तरावर नियमन केले जाते.
1.10 मुख्य टेकअवे

- गुंतवणूक हा फायनान्शियल सिक्युरिटीचा एक महत्त्वाचा पैलू आहे, विशेषत: वाढत्या खर्चामध्ये
- सेव्हिंग्स सुरक्षा प्रदान करतात, तर इन्व्हेस्टमेंट कम्पाउंडिंग इंटरेस्ट आणि मार्केट ॲप्रिसिएशनमुळे सर्वोत्तम लाभ मिळवतात.
- सुरुवातीपासून संपत्तीमध्ये मोठ्या प्रमाणात वाढ होते, हे नीरव आणि वेदांत उदाहरणातून दिसून येते.
- सुज्ञ इन्व्हेस्टमेंट वैविध्यपूर्ण उत्पन्न निर्माण करतात आणि फायनान्शियल मार्केट महागाई आणि लिक्विडिटी रिस्क विविधता आणि शिक्षण वापरून दूर केले जाऊ शकतात.
- गुंतवणूक करण्यात अयशस्वी होणे म्हणजे बचत कमी होणे, संधी गमावणे आणि अपुऱ्या निवृत्ती व्यापाऱ्यांनी विविध मालमत्ता वर्ग, तांत्रिक आणि मूलभूत विश्लेषण आणि भावनिक बुद्धिमत्ता शिकणे आवश्यक आहे.
- इन्व्हेस्टमेंट इन्स्ट्रुमेंट्समध्ये NSE आणि BSE एक्सचेंजद्वारे SEBI रेग्युलेशन्स अंतर्गत स्टॉक, म्युच्युअल फंड, बाँड्स आणि इतर भारतीय इक्विटी मार्केट फंक्शन्सचा समावेश होतो