વ્યક્તિગત ફાઇનાન્શિયલ નિર્ણયો માટે શીખવા અને પ્રેરણા માટે ફિનફ્લુએન્સરનો ઉપયોગ કરો અને SEBI-રજિસ્ટર્ડ સલાહકારોનો ઉપયોગ કરો. ફિનફ્લુએન્સર્સ નાણાંને સ્પષ્ટપણે અને મફતમાં સમજાવે છે, પરંતુ તેઓ એક જ સમયે લાખો લોકો સાથે વાત કરે છે, અઘોષિત પ્રોત્સાહનો હોઈ શકે છે અને સામાન્ય રીતે કોઈ કાનૂની જવાબદારી ધરાવતા નથી. SEBI રજિસ્ટર્ડ ઇન્વેસ્ટમેંટ સલાહકાર તમારી સલાહ માટે યોગ્ય છે કે નહીં તે ચકાસવા માટે યોગ્ય છે. કોઈપણ સલાહ પર કાર્ય કરતા પહેલાં હંમેશા સેબીની વેબસાઇટ પર રજિસ્ટ્રેશનની ચકાસણી કરો.
મુખ્ય ટેકઅવે
- ફિનફ્લુએન્સર એક સોશિયલ મીડિયા નિર્માતા છે જે નાણાં, રોકાણ અથવા વેપાર વિશે વાત કરે છે. ગુણવત્તા શ્રેષ્ઠ શિક્ષકોથી લઈને હાઇપ-સંચાલિત ટિપસ્ટર્સ સુધીની છે.
- ભારતમાં માત્ર SEBI રજિસ્ટર્ડ ઇન્વેસ્ટમેંટ એડ્વાઇઝર(RIA) જ ફી માટે વ્યક્તિગત રોકાણની સલાહ આપી શકે છે અને માત્ર SEBI રજિસ્ટર્ડ રિસર્ચ એનાલિસ્ટ જ પેઈડ સ્ટોક ભલામણો જારી કરી શકે છે.
- ઓગસ્ટ 2024થી સેબીએ નિયમનકારી સંસ્થાઓ જેમ કે બ્રોકર્સ અને ફંડ હાઉસને બિન-રજિસ્ટર્ડ ફિનફ્લુએન્સર્સ સાથે જોડાવા પર પ્રતિબંધ મૂક્યો છે જે સલાહ આપે છે અથવા વળતરનો ક્લેઇમ કરે છે.
- સેબીના અભ્યાસમાં જાણવા મળ્યું છે કે ઇક્વિટી F&O ના 91% વ્યક્તિગત વેપારીઓએ નાણાંકીય વર્ષ 2024-25 માં પૈસા ગુમાવ્યા છે, જેમાં ₹1 લાખ કરોડથી વધુનું ચોખ્ખું નુકસાન થયું છે. હાઇ-રિસ્ક ટ્રેડિંગ એક સામાન્ય ફિનફ્લુએન્સર થીમ છે.
- મુખ્ય તફાવત એ શિક્ષણ વિરુદ્ધ સલાહ છે: સામાન્ય કલ્પનાઓ દરેકને લાગુ પડે છે; ભલામણો તમને અનુરૂપ હોવી જોઈએ.
- કોઈને વિશ્વાસ કરતા પહેલાં, પૂછો: "જો હું આ સલાહનું પાલન કરું તો કોને લાભ થશે?"
જ્યારે કોઈ આત્મવિશ્વાસુ યુવાન સર્જક દેખાય ત્યારે તમે તમારા ફીડમાંથી સ્ક્રોલ કરી રહ્યા છો. સાઠ સેકંડમાં, તેઓ "ગોપનીય" વ્યૂહરચના જાહેર કરે છે, મોટા નફાનો સ્ક્રીનશૉટ દર્શાવે છે અને તમને તેમના બાયોમાં લિંક દ્વારા તેમની ટેલિગ્રામ ચૅનલમાં જોડાવાનું કહે છે. વિડિઓમાં બે મિલિયન વ્યૂ છે, અને ટિપ્પણીઓ કહે છે કે તેણે જીવન બદલ્યું છે.
આ દરમિયાન, સમગ્ર શહેરમાં SEBI-રજિસ્ટર્ડ ઇન્વેસ્ટમેન્ટ સલાહકારની એક સામાન્ય વેબસાઇટ, થોડા સો અનુયાયીઓ અને ગ્રાહકોની પ્રતીક્ષા સૂચિ છે જે તેના સાવચેત, અસ્પષ્ટ અભિગમને મહત્વ આપે છે.
તમારે કોને સાંભળવું જોઈએ? ફિનફ્લુએન્સરના ઉદયથી ભારતીયો પૈસા વિશે કેવી રીતે શીખે છે તે બદલાઈ ગયું છે. ઘણા લોકોએ ફાઇનાન્સને સુલભ અને મજેદાર બનાવ્યું છે; અન્ય લોકોએ અનુયાયીઓને મોંઘી ભૂલો તરફ દોરી છે. રજિસ્ટર્ડ સલાહકારો લાયકાતો અને જવાબદારી લાવે છે પરંતુ ધ્યાન માટે સ્પર્ધા કરવા માટે સંઘર્ષ કરે છે. આ લેખ બેની તુલના કરે છે, સમજાવે છે કે દરેક ક્યાં મદદ કરે છે અને નુકસાન પહોંચાડ્યા વિના બંનેનો ઉપયોગ કરવાની વ્યવહારિક રીત પ્રદાન કરે છે.
ફિનફ્લુએન્સર કોણ છે?
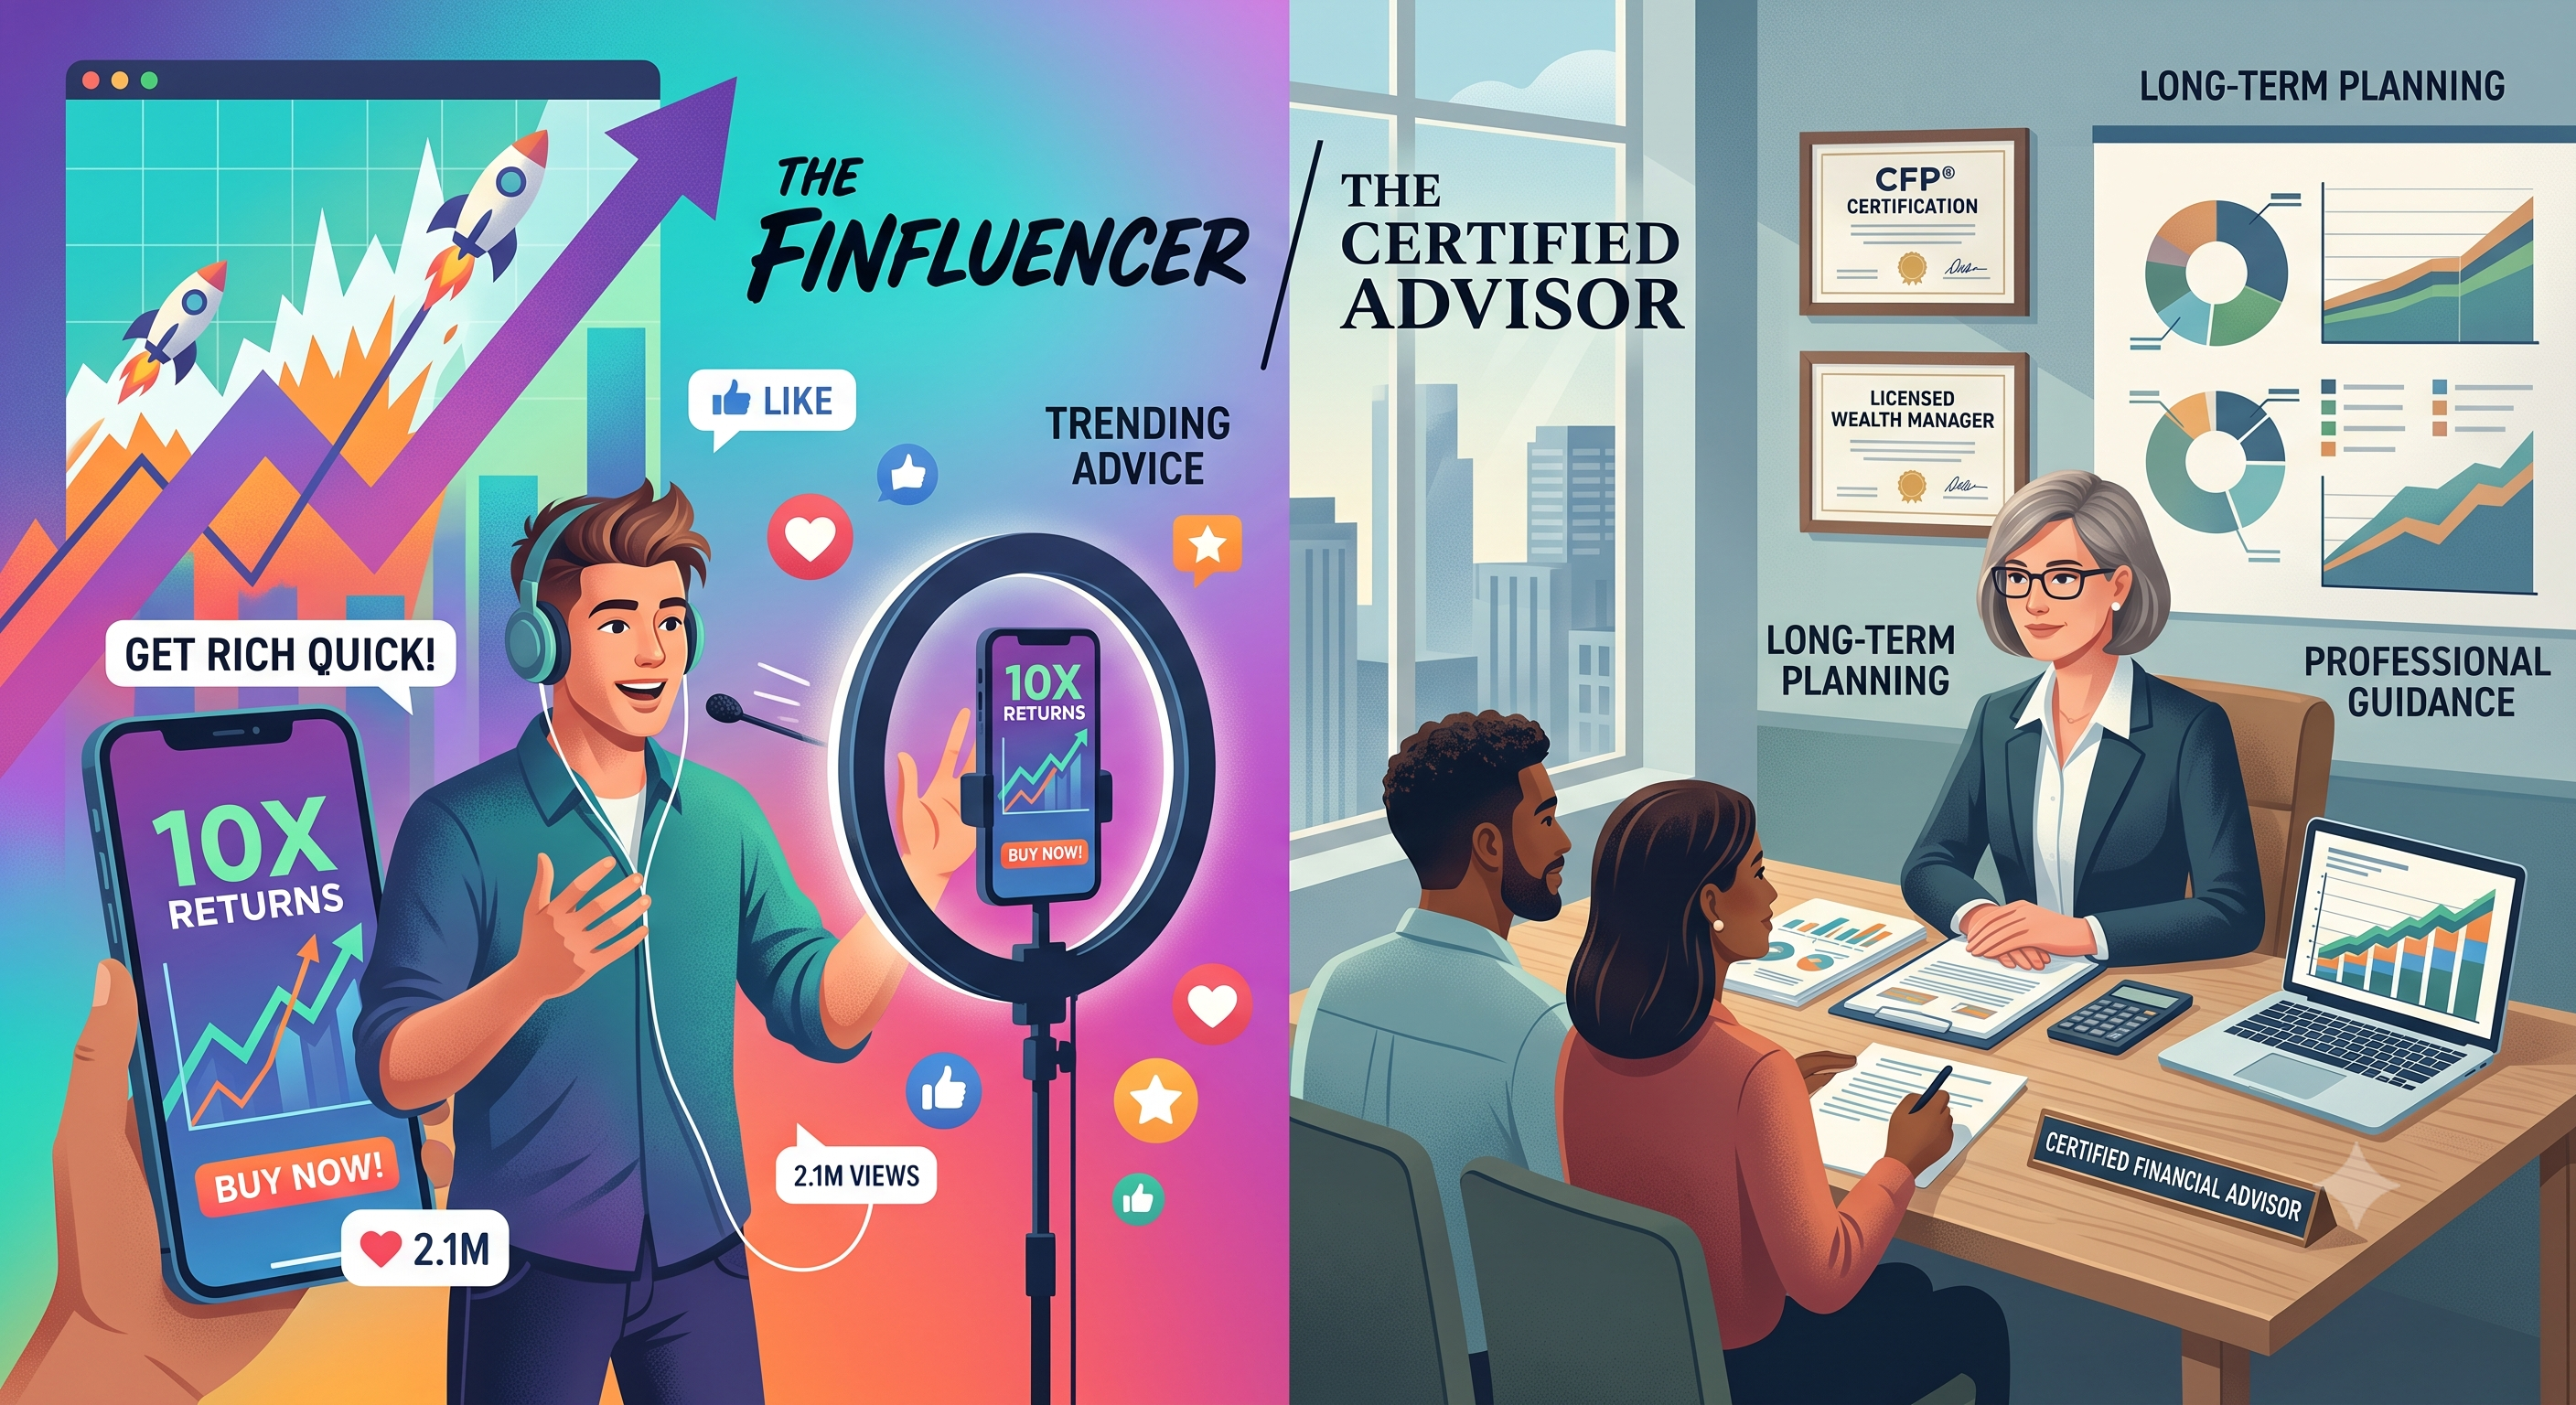
ફિનફ્લુએન્સર (ફાઇનાન્શિયલ ઇન્ફ્લુએન્સર) એ યુ ટ્યુબ, ઇન્સ્ટાગ્રામ, એક્સ, ટેલિગ્રામ, વોટ્સએપ ચેનલો અને પોડકાસ્ટ જેવા પ્લેટફોર્મ પર વ્યક્તિગત ફાઇનાન્સ, રોકાણ, વેપાર અથવા સંપત્તિ નિર્માણની ચર્ચા કરીને ઑનલાઇન પ્રેક્ષકોનું નિર્માણ કરે છે. તેઓ વિચારશીલ શિક્ષકોથી લઈને હાઇપ-આધારિત વેપારીઓ સુધી હોય છે.
તેમની લોકપ્રિયતા સ્પષ્ટ કારણોસર વધી છે:
- ઍક્સેસિબિલિટી: તેઓ સામાન્ય, શબ્દ-મુક્ત ભાષામાં કલ્પનાઓને સમજાવે છે, ઘણીવાર હિન્દી અને પ્રાદેશિક ભાષાઓમાં.
- પહોંચો: કન્ટેન્ટ મફત છે, ત્વરિત છે અને તમારી પાસે પહેલેથી જ હોય તે ફોન પર ઉપલબ્ધ છે.
- સાપેક્ષતા: ઘણા યુવાન હોય છે, સામાન્ય પૃષ્ઠભૂમિના હોય છે અને તેમની પોતાની યાત્રાઓ શેર કરે છે.
- વિશ્વાસનો તફાવત: ખોટા વેચાણના અનુભવો પછી ઘણા લોકો બેંકો અને પરંપરાગત સલાહકારોને વિશ્વાસ કરતા હોય છે.
- મનોરંજન: ટૂંકા, સંલગ્ન ફોર્મેટ ઘણાના અહેવાલો અને લાંબી મીટિંગ્સને હરાવે છે.
લાખો પ્રથમ વખતના રોકાણકારો માટે, ફિનફ્લુએન્સર એ કારણ હતું કે તેમણે SIP શરૂ કરી હતી, બજેટ બનાવ્યું હતું અથવા છેવટે સમજી લીધું હતું કે index ફંડ શું છે. આ એક વાસ્તવિક જાહેર લાભ છે.
SEBI રજિસ્ટર્ડ સલાહકાર કોણ છે?
SEBI રજિસ્ટર્ડ ઇન્વેસ્ટમેંટ એડ્વાઇઝર (RIA) એક વ્યાવસાયિક અથવા કંપની છે જે SEBI (ઇન્વેસ્ટમેન્ટ એડવાઈઝર) રેગ્યુલેશન્સ, 2013 હેઠળ સિક્યોરિટીઝ એન્ડ એક્સચેન્જ બોર્ડ ઓફ ઇન્ડિયા સાથે રજિસ્ટર્ડ છે, જેમને ફી માટે વ્યક્તિગત ઇન્વેસ્ટમેન્ટ સલાહ આપવાની મંજૂરી છે. આરઆઇએ લાયકાત અને પ્રમાણપત્રની આવશ્યકતાઓને પૂરી કરવી જોઈએ, આચારસંહિતાનું પાલન કરવું જોઈએ અને ગ્રાહકના હિતમાં કાર્ય કરવું જોઈએ.
ભારતમાં ઘણી શ્રેણીઓ છે જે મૂંઝવણમાં સરળ છે:
ભૂમિકા | જે તેમને નિયંત્રિત કરે છે અથવા રજિસ્ટર કરે છે | તેઓ શું કરી શકે છે | તેમની ચુકવણી કેવી રીતે કરવામાં આવે છે |
રજિસ્ટર્ડ ઇન્વેસ્ટમેન્ટ સલાહકાર (આરઆઈએ) | સેબી | વ્યક્તિગત ઇન્વેસ્ટમેન્ટ સલાહ અને ફાઇનાન્શિયલ પ્લાનિંગ | ગ્રાહક પાસેથી ફી; તેઓ જે ઉત્પાદનો પર સલાહ આપે છે તેના પર કમિશન મેળવી શકતા નથી |
રિસર્ચ એનાલિસ્ટ (આરએ) | સેબી | રિસર્ચ રિપોર્ટ્સ અને સિક્યોરિટીઝ પર ખરીદી/વેચાણની ભલામણો | સબસ્ક્રિપ્શન અથવા ફી |
મ્યુચ્યુઅલ ફંડ ડિસ્ટ્રીબ્યુટર (MFD) | AMFI રજિસ્ટ્રેશન (ARN) | મ્યુચ્યુઅલ ફંડ વેચો અને આકસ્મિક માર્ગદર્શન આપો | ફંડ હાઉસ તરફથી કમિશન |
સ્ટૉકબ્રોકર | સેબી | ટ્રેડ અમલમાં મૂકો | બ્રોકરેજ |
સર્ટિફાઇડ ફાઇનાન્શિયલ પ્લાનર (CFP) | FPSB ઇન્ડિયા (એ ક્રેડેન્શિયલ) | નાણાકીય આયોજન; સિક્યોરિટીઝ પર ફી માટે સલાહ આપવા માટે આરઆઈએ પણ હોવું જોઈએ | રજિસ્ટ્રેશન પર આધારિત છે |
સામાન્ય રીતે રજિસ્ટર્ડ સલાહકારોને શું અલગ કરે છે:
- લાયકાતો: ચાલુ શિક્ષણ સાથે માન્યતા પ્રાપ્ત ડિગ્રી અને NISM પ્રમાણપત્રો.
- નિયમન: સેબીના જવાબપાત્ર, જે ફરિયાદોની તપાસ કરી શકે છે અને દંડ લગાવી શકે છે.
- વ્યક્તિગતકરણ: તેઓ કંઈપણની ભલામણ કરતા પહેલાં તમારી ઇન્કમ, દેવા, લક્ષ્યો, રિસ્ક પ્રોફાઇલ, ટૅક્સ અને પરિવારની પરિસ્થિતિનું મૂલ્યાંકન કરે છે.
- જવાબદારી: ઔપચારિક ફરિયાદ અને નિવારણ ચૅનલો અસ્તિત્વમાં છે.
- સંપૂર્ણ આયોજન: તેઓ ઇન્શ્યોરન્સ, નિવૃત્તિ, એસ્ટેટ પ્લાનિંગ અને કર સાથે રોકાણનું સંકલન કરી શકે છે.
ટ્રેડ-ઑફ ખર્ચ અને સુલભતા છે. સલાહકારો ફી વસૂલ કરે છે, કેટલાક મોટા પોર્ટફોલિયો પસંદ કરે છે, અને તેમના સંદેશાવ્યવહાર વાયરલ રીલની તુલનામાં ઔપચારિક અનુભવી શકે છે.
ફાઇનાન્શિયલ શિક્ષણ અને ફાઇનાન્શિયલ સલાહ વચ્ચે શું તફાવત છે?
આખી ચર્ચામાં સૌથી મહત્વપૂર્ણ તફાવત છે.
- શિક્ષણ કેવી રીતે કામ કરે છે તે સમજાવે છે: ચક્રવૃદ્ધિ ઇન્ટરેસ્ટ શું છે, SIP કેવી રીતે કામ કરે છે, એક્સપેન્સ રેશિયોનો અર્થ શું છે. તે દરેકને લાગુ પડે છે અને તમારી પરિસ્થિતિ જાણવાની જરૂર નથી.
- સલાહ તમને કહે છે કે શું કરવું: "આ સ્ટોક ખરીદો," "આ ફંડમાં તમારી બચતને ખસેડો," "આ F&O ટ્રેડ કરો." સારી સલાહ સંપૂર્ણપણે તમારી ઉંમર, દેવા, ઇમરજન્સી ફંડ, લક્ષ્યો, સમયના ક્ષિતિજ પર આધારિત છે અને તમે તમારા પૈસાના 30% ગુમાવવા માટે કેવી રીતે પ્રતિક્રિયા કરશો.
એક ફિનફ્લુએન્સર એક સાથે લાખો લોકો સાથે વાત કરે છે. તેઓ જાણતા નથી કે તમે કોઈ આશ્રિતો વગરના 22 છો અથવા નિવૃત્તિના 58 અને ત્રણ વર્ષ છો. એક દર્શકો માટે વાજબી કંઈક બીજા માટે બેદરકારીભર્યું હોઈ શકે છે. તેનાથી વિપરીત, રજિસ્ટર્ડ સલાહકારોએ પ્રૉડક્ટની ભલામણ કરતા પહેલાં યોગ્યતાનું મૂલ્યાંકન કરવું જરૂરી છે. તે અંતર એ છે જ્યાં મોટાભાગના જોખમ રહેલું છે.
ફિનફ્લુઅન્સર્સ ક્યાં મૂલ્ય ઉમેરે છે?
- પ્રવેશ માટે અવરોધને ઓછું કરવું. તેઓ એવા લોકો માટે રોકાણ કરવાનું સુલભ બનાવે છે જેમણે ક્યારેય સ્કૂલ અથવા ઘર પર પૈસા વિશે શીખ્યા નથી.
- બિલ્ડિંગની આદતો. બજેટિંગ પડકારો, બચત લક્ષ્યો અને ડેબ્ટ-પેઓફ મુસાફરી પરંપરાગત સલાહ ન મળતા લોકોને પ્રેરિત કરે છે.
- સમાન માર્ગ પર અન્ય લોકોને અનુસરવાથી એકાકીપણતા ઓછી થાય છે અને ઘણા લોકો પૈસા વિશે લાગતા હોય છે.
- વિવિધ વૉઇસ. સર્જકો પરંપરાગત ફાઇનાન્સના વિષયોને સંબોધિત કરે છે, જેમ કે અનિયમિત ઇન્કમ, પ્રથમ પેઢીની સંપત્તિ અને પારિવારિક નાણાંના દબાણને અવગણે છે.
- મફત શિક્ષણ. જે લોકો સલાહકારને પરવડી શકતા નથી, તેમના માટે ક્વૉલિટી ફ્રી કન્ટેન્ટ એક મૂલ્યવાન શરૂઆત છે.
ફિનફ્લુએન્સર્સ ક્યાં નુકસાન કરી શકે છે?
હિતોના છુપાયેલા સંઘર્ષો
ઘણા ફિનફ્લુએન્સર સહયોગી લિંક્સ, બ્રોકર રેફરલ પેઆઉટ, સ્પોન્સરશિપ, પેઇડ કોર્સ અને પ્રીમિયમ ટેલિગ્રામ ગ્રુપ દ્વારા કમાવે છે. જીવન કમાવવું સારું છે, પરંતુ જાહેર ન કરેલ પ્રમોશનનો અર્થ એ છે કે અનુયાયીઓ પેઇડ લોકો પાસેથી વાસ્તવિક અભિપ્રાયો કહી શકતા નથી. એક ટ્રેડિંગ એપ્લિકેશન કે જે દરેક સાઇન-અપ દીઠ ચૂકવણી કરે છે તેની પ્રશંસા કરવાનું દરેક કારણ છે, પછી ભલે તે તમને અનુકૂળ હોય કે નહીં. એડવર્ટાઇઝિંગ સ્ટાન્ડર્ડ્સ કાઉન્સિલ ઑફ ઇન્ડિયા (ASCI) ને પ્રભાવકોને ચુકવણી કરેલી સામગ્રીને સ્પષ્ટપણે લેબલ કરવાની જરૂર છે.
કોઈ લાયકાતો અથવા જવાબદારી નથી
કોઈપણ રોકાણ વિશે પોસ્ટ કરી શકે છે. જો કોઈ ટિપ તમને પૈસા ગુમાવે છે, તો સામાન્ય રીતે કોઈ ઉપાય નથી. કેટલાક ફિનફ્લુએન્સર રજિસ્ટર્ડ છે, ઘણા નથી, અને પ્રેક્ષકો ઘણીવાર તફાવત કહી શકતા નથી.
સર્વાઇવરશિપ પૂર્વગ્રહ અને ચેરી-પસંદ કરેલા પરિણામો
નફાના સ્ક્રીનશૉટ્સને પોસ્ટ કરવું સરળ છે અને નુકસાન છુપાવવા માટે સરળ છે. થોડા નસીબદાર જીતનાર સર્જક એક પ્રતિભા જેવું લાગે છે કારણ કે નિષ્ફળતા ક્યારેય બતાવવામાં આવતી નથી.
હાઇપ, તાત્કાલિકતા અને લાગણી
વાયરલ કન્ટેન્ટ ઘણીવાર ચૂકી જવાના ભયથી ચાલે છે: "આ સ્ટૉક 10x થશે," "જૉઇન કરવાની છેલ્લી તક." તાત્કાલિકતા લોકોને તેઓ વિચારતા પહેલાં કાર્ય કરવા માટે દબાણ કરે છે, જે ચોક્કસપણે ભૂલો કેવી રીતે થાય છે.
ઉચ્ચ-જોખમવાળા ઉત્પાદનોનું પ્રોત્સાહન
ઑપ્શન્સ ટ્રેડિંગ, લીવરેજ પ્રોડક્ટ્સ, ક્રિપ્ટો અને અનિયંત્રિત યોજનાઓ ક્લિક અને નુકસાન પેદા કરે છે. ઇક્વિટી ડેરિવેટિવ્સ સેગમેન્ટના સેબીના વિશ્લેષણમાં જાણવા મળ્યું છે કે વ્યક્તિગત F&O વેપારીઓના 91%એ નાણાંકીય વર્ષ 2024-25 માં ચોખ્ખું નુકસાન કર્યું હતું, જેમાં કુલ ચોખ્ખું નુકસાન ₹1 લાખ કરોડથી વધુ હતું.
સંપૂર્ણ છેતરપિંડી
આખરે પમ્પ-એન્ડ-ડમ્પ યોજનાઓ, નકલી "ગેરંટીડ રિટર્ન" યોજનાઓ અને WhatsApp અથવા ટેલિગ્રામ જૂથો છે જે લોકોને નકલી ટ્રેડિંગ એપ્લિકેશન્સમાં લલચાવે છે. સેબીએ બિન-રજિસ્ટર્ડ વ્યક્તિઓ સામે પેઇડ ટિપ્સ આપતા કાર્યવાહી કરી છે અને સોશિયલ મીડિયા પ્લેટફોર્મ્સમાંથી હજારો ભ્રામક પોસ્ટ દૂર કરી છે.
રજિસ્ટર્ડ સલાહકારો ક્યાં આવે છે?
યોગ્ય તુલના માટે વ્યાવસાયિક સલાહ વિશે પ્રામાણિકતાની પણ જરૂર છે.
- વિવાદો હજુ પણ અસ્તિત્વમાં હોઈ શકે છે. કમિશન-આધારિત મધ્યસ્થીઓ, જેમ કે કેટલાક ઇન્શ્યોરન્સ એજન્ટો અને વિતરકો, તમને વધુ ચુકવણી કરતી પ્રૉડક્ટ તરફ લઈ જઈ શકે છે. ફી-ઓન્લી આરઆઇએમાં ઓછા સંઘર્ષ હોય છે, જોકે કોઈ મોડેલ સંપૂર્ણ નથી.
- નાના રોકાણકારો માટે સલાહ મોંઘી હોઈ શકે છે.
- અસમાન ગુણવત્તા. રજિસ્ટ્રેશન એક બેસલાઇન છે, શ્રેષ્ઠતાની ગેરંટી નથી.
- મર્યાદિત ઍક્સેસ. ઘણા સલાહકારો સમૃદ્ધ ગ્રાહકો પર ધ્યાન કેન્દ્રિત કરે છે, જે યુવા અને ઓછી ઇન્કમ ધરાવતા રોકાણકારોને ઓછી સુવિધા આપે છે.
- કમ્યુનિકેશન સ્ટાઇલ. શબ્દો અને ઔપચારિક પ્રક્રિયાઓ એવા લોકોને દૂર કરી શકે છે જેઓ ઝડપી, સ્પષ્ટ જવાબો ઈચ્છે છે.
- કન્ઝર્વેટિવ પૂર્વગ્રહ. નિયમનકારી વ્યાવસાયિકો સાવચેત હોઈ શકે છે, જે ગ્રાહકોને સુરક્ષિત કરે છે પરંતુ વિકાસ ઇચ્છતા લોકોને નિરાશ કરી શકે છે.
ફિનફ્લુએન્સર્સ વિરુદ્ધ રજિસ્ટર્ડ સલાહકારો: સાથે-સાથે
પરિબળ | ફિનફ્લુએન્સર્સ | સેબી-રજિસ્ટર્ડ સલાહકારો |
લાયકાતો | વ્યાપક રીતે બદલાય છે; ઘણીવાર કંઈ પણ નથી | જરૂરી લાયકાતો અને NISM સર્ટિફિકેશન |
નિયમન | સામાન્ય રીતે બિન-રજિસ્ટર્ડ સિવાય કે ઔપચારિક સલાહ આપવામાં આવે | SEBI દ્વારા રજિસ્ટર્ડ અને દેખરેખ |
વ્યક્તિગતકરણ | માસ ઑડિયન્સ માટે સામાન્ય કન્ટેન્ટ | તમારી પરિસ્થિતિ અને રિસ્ક પ્રોફાઇલને અનુરૂપ |
ખર્ચ | સામાન્ય રીતે મફત (પરંતુ અભ્યાસક્રમો અથવા જૂથો વેચી શકે છે) | ફી |
જવાબદારી | મર્યાદિત અથવા કોઈ નથી | સેબી સ્કોર સહિત ઔપચારિક ફરિયાદ ચૅનલો |
ઍક્સેસિબિલિટી | ખૂબ જ ઊંચું | મધ્યમ; કેટલાકમાં ન્યૂનતમ |
સંચાર | આકર્ષક, સરળ, ઝડપી | ઔપચારિક, વિગતવાર, ધીમી |
મુખ્ય રિસ્ક | હાઇપ, છુપાયેલ પ્રમોશન, અયોગ્ય ટિપ્સ | ખર્ચ, અસમાન ગુણવત્તા, સંરક્ષણ |
આ માટે શ્રેષ્ઠ | મૂળભૂત શીખવું અને પ્રેરિત રહેવું | આયોજન અને મુખ્ય નિર્ણયો |
ફિનફ્લુએન્સર્સ પર સેબીના નિયમો શું છે?
સેબીએ સતત જગ્યા કડક કરી છે:
- ઑગસ્ટ 2024: SEBI દ્વારા નોંધણીકૃત સંસ્થાઓ અને તેમના એજન્ટોને પ્રત્યક્ષ કે પરોક્ષ રીતે, બિન-નોંધાયેલ વ્યક્તિઓ સાથે જોડાવા પર પ્રતિબંધ મૂકવા માટે, જે ઇન્વેસ્ટમેન્ટ સલાહ અથવા ભલામણો આપે છે, અથવા જેઓ વળતરનો દાવો કરે છે તેમના માટે સેબીએ તેના નિયમોમાં સુધારો કર્યો છે. બ્રોકર્સ, ફંડ હાઉસ અને અન્ય નિયમનકારી સંસ્થાઓ હવે તેમની સેવાઓને પ્રોત્સાહન આપવા માટે બિન-રજિસ્ટર્ડ ફિનફ્લુએન્સરને ચુકવણી કરી શકશે નહીં.
- એજ્યુકેશન કાર્વ-આઉટ: શુદ્ધ રોકાણકાર શિક્ષણની પરવાનગી છે, પરંતુ સેબીએ સ્પષ્ટ કર્યું છે કે આવી સામગ્રીએ લાઇવ માર્કેટ કિંમતોનો ઉપયોગ કરવો જોઈએ નહીં અને "શિક્ષણ" છુપાયેલી ટીપ્સ બનવાનું રોકવા માટે માત્ર સમય અંતરાલ સાથે કિંમતોનો સંદર્ભ લઈ શકે છે.
- અમલીકરણ: સેબીએ અનરજિસ્ટર્ડ સલાહકારો અને પેઇડ-ટિપ ચૅનલો સામે કાર્ય કર્યું છે અને ભ્રામક સામગ્રીને દૂર કરવા માટે પ્લેટફોર્મ સાથે કામ કર્યું છે.
- ASCI માર્ગદર્શિકા સંબંધિત લાયકાતો અને નોંધણીઓ જાહેર કરવા અને પેઇડ પ્રમોશનને લેબલ કરવા માટે ઇન્વેસ્ટમેન્ટ સલાહ આપતા પ્રભાવકોની જરૂર છે.
આ પગલાં મદદ કરે છે, પરંતુ નિયમો કરતાં સામગ્રી ઝડપથી ફેલાય છે. વ્યક્તિગત સતર્કતા તમારી શ્રેષ્ઠ સુરક્ષા છે.
ફાઇનાન્શિયલ સલાહના કોઈપણ સ્રોતનું મૂલ્યાંકન કેવી રીતે કરવું: 7 પ્રશ્નો
- શું તેઓ રજિસ્ટર્ડ છે? નામ અથવા રજિસ્ટ્રેશન નંબરનો ઉપયોગ કરીને રજિસ્ટર્ડ ઇન્વેસ્ટમેન્ટ સલાહકારો અને રિસર્ચ વિશ્લેષકોની સૂચિ તપાસો. બાયો પર આધાર રાખશો નહીં.
- તેમને કેવી રીતે ચુકવણી કરવામાં આવે છે? સંલગ્ન લિંક્સ, રેફરલ ફી, સ્પોન્સરશિપ, અભ્યાસક્રમો અથવા કમિશન વિશે જાહેરાતો જુઓ.
- શું તેઓ પ્રામાણિકપણે જોખમની ચર્ચા કરે છે? વિશ્વસનીય સ્રોતો શું ખોટું થઈ શકે છે તે વિશે વાત કરે છે. ગેરંટીડ રિટર્નની ખાતરી આપતી કોઈપણ વ્યક્તિ લાલ ધ્વજ છે.
- શું તેઓ પણ નુકસાન બતાવે છે? વિશ્વસનીય શિક્ષકો ભૂલો અને અનિશ્ચિતતા વિશે ખુલ્લા છે.
- શું સલાહ મારી પરિસ્થિતિને અનુરૂપ છે? જો તે તમારા લક્ષ્યો, સમયસીમા અને રિસ્ક સહનશીલતાને અવગણે છે, તો તે એક સામાન્ય વિચાર છે, તમારા માટે ભલામણ નથી.
- શું હું ઝડપથી આવી રહ્યો છું? કાઉન્ટડાઉન ટાઇમર અને "મર્યાદિત સીટ" એ ક્લાસિક પ્રેશરની યુક્તિઓ છે.
- શું હું ક્લેઇમની ચકાસણી કરી શકું છું? SEBI, AMFI, એક્સચેન્જ વેબસાઇટ અને સ્વતંત્ર સ્રોતો સામે ક્રૉસ-ચેક કરો.
જોવા માટે લાલ ધ્વજ
- ગેરંટીડ અથવા અસામાન્ય રીતે ઉચ્ચ રિટર્નના વચનો
- તાત્કાલિક કાર્ય કરવા અથવા ખાનગી પેઇડ ગ્રુપમાં જોડાવા માટે દબાણ
- વ્યક્તિગત બેંક એકાઉન્ટ અથવા UPI ID પર પૈસા મોકલવાની વિનંતીઓ
- અજ્ઞાત ટ્રેડિંગ એપ્સર "સંસ્થાકીય એકાઉન્ટ્સ" ની લિંક્સ
- સ્ક્રીનશૉટ્સ અને પ્રશંસાપત્રો માત્ર પુરાવા
- રોકાણ અથવા વેપાર કરવા માટે પૈસા ઉધાર લેવા માટે પ્રોત્સાહન
- ચૂકવેલ પ્રમોશનનું કોઈ ડિસ્ક્લોઝર નથી
- દાવો કરે છે કે "બેંકો અને સલાહકારો તમને આ જાણવા નથી માંગતા"
જો ઘણા બધા એકસાથે દેખાય, તો દૂર જાઓ. સેબીને અથવા નેશનલ સાઇબર ક્રાઇમ હેલ્પલાઇન, 1930 દ્વારા શંકાસ્પદ છેતરપિંડીનો રિપોર્ટ કરો.
સ્માર્ટ અભિગમ: વ્યૂહાત્મક રીતે બંનેનો ઉપયોગ કરો
- શીખવા અને પ્રેરણા માટે ફિનફ્લુએન્સરનો ઉપયોગ કરો. દરેક વિડિઓને સંશોધન માટે પ્રારંભિક બિંદુ તરીકે સારવાર કરો, ક્યારેય સૂચના તરીકે નહીં.
- નિર્ણયો માટે રજિસ્ટર્ડ સલાહકારોનો ઉપયોગ કરો. નિવૃત્તિ આયોજન, મોટી રકમનું રોકાણ, ઘર ખરીદવા, ટૅક્સ અથવા તમારા પરિવારને સુરક્ષિત કરવા માટે, વ્યક્તિગત માર્ગદર્શન આ માટે ચુકવણી કરવા યોગ્ય છે.
- તમે કાર્ય કરો તે પહેલાં વેરિફાઇ કરો. તથ્યો તપાસો, ફાઇન પ્રિન્ટ વાંચો અને પૂછો કે શું ખોટું થઈ શકે છે.
- નાના ટેસ્ટ આઇડિયા શરૂ કરો માત્ર એવા પૈસા સાથે જે તમે સંપૂર્ણપણે ગુમાવી શકો છો, તમારા ઇમરજન્સી ફંડ અથવા ભાડા સાથે ક્યારેય નહીં.
- મૂળભૂત બાબતોને ધ્યાનમાં રાખો. ઇમરજન્સી ફંડ, પર્યાપ્ત ઇન્શ્યોરન્સ અને કોઈપણ ચતુર ટિપ કરતાં કોઈ ઉચ્ચ-વ્યાજ ડેબ્ટ બાબત નથી.
SEBI રજિસ્ટર્ડ સલાહકારની પસંદગી કેવી રીતે કરવી
- સેબીની વેબસાઇટ પર નોંધણીની ચકાસણી કરો અને નોંધણી વર્તમાન છે કે નહીં તે તપાસો.
- પૂછો કે તેઓ કેવી રીતે ચૂકવવામાં આવે છેઃ સલાહ હેઠળ નિયત ફી અથવા અસ્કયામતોની ટકાવારી. આરઆઇએ તમને ભલામણ કરેલ પ્રૉડક્ટ પર કમિશન લઈ શકતા નથી.
- તેમની પ્રક્રિયા વિશે પૂછો: તેઓ જોખમનું મૂલ્યાંકન કેવી રીતે કરે છે, તેઓ તમારા પ્લાનની કેટલી વાર સમીક્ષા કરે છે અને તમને લેખિતમાં શું પ્રાપ્ત થાય છે.
- કોઈપણ પ્રૉડક્ટ-સ્તરના ખર્ચ સહિત લેખિત ફી એગ્રીમેન્ટની વિનંતી કરો.
- ફિટ શોધો. તમારે પ્રશ્નો પૂછવામાં આરામદાયક લાગે અને સાદા ભાષામાં જવાબો મેળવવો જોઈએ.
- મુખ્ય નિર્ણયો માટે બીજો અભિપ્રાય મેળવો.
જો સંપૂર્ણ સેવા સલાહકાર ખૂબ જ ખર્ચાળ હોય, તો એક વખતના આયોજન સત્રો, કલાકના સલાહકારો અથવા પ્રતિષ્ઠિત ઓછા ખર્ચે સલાહકાર પ્લેટફોર્મ કે જે સેબી-રજિસ્ટર્ડ છે, તેને ધ્યાનમાં લો.
અંતિમ વિચારો
ફિનફ્લુએન્સર અને રજિસ્ટર્ડ સલાહકારો વચ્ચેની સ્પર્ધા ખોટી પસંદગી છે. ફિનફ્લુએન્સરોએ અગાઉ અવગણવામાં આવેલા લાખો લોકો માટે ફાઇનાન્શિયલ સાક્ષરતા માટે દરવાજા ખોલ્યા છે, અને પૈસા કમાવવા એ એક વાસ્તવિક શક્તિ છે. પરંતુ તેમની પહોંચ હિત, પ્રચાર અને સલાહના સંઘર્ષને પણ વેગ આપે છે જે વ્યક્તિગત સંજોગોને અવગણે છે. રજિસ્ટર્ડ સલાહકારો જવાબદારી, વ્યક્તિગતકરણ અને ઊંડાણ, ખર્ચ પર અને તેમની પોતાની મર્યાદાઓ સાથે ઑફર કરે છે.
સૌથી સુરક્ષિત માર્ગ એ છે કે ઇન્ફ્લુએન્સરની સામગ્રીને શિક્ષણ, વાસ્તવિક નિર્ણયો માટે માર્ગદર્શન તરીકે વ્યાવસાયિક સલાહ અને અંતિમ ફિલ્ટર તરીકે તમારા પોતાના નિર્ણયની સારવાર કરવી. જિજ્ઞાસુ બનો, ક્લેઇમની ચકાસણી કરો, પ્રોત્સાહનો સમજો અને તાકીદની સ્થિતિને ઓવરરાઇડ ન કરવા દો. પર્સનલ ફાઇનાન્સમાં સૌથી મૂલ્યવાન પ્રશ્ન એ નથી કે "કોમાં સૌથી વધુ અનુયાયીઓ છે?" પરંતુ "જો હું આ સલાહનું પાલન કરું તો કોને લાભ થશે?"
સ્ત્રોત
- SEBI (ઇન્વેસ્ટમેન્ટ એડવાઇઝર્સ) રેગ્યુલેશન્સ, 2013: https://www.sebi.gov.in/legal/regulations/nov-2025/securities-and-exchange-board-of-india-investment-advisers-regulations-2013-and-securities-last-amended-on-november-25-2025-_98246.html
- SEBI (રિસર્ચ એનાલિસ્ટ) રેગ્યુલેશન્સ, 2014: https://www.sebi.gov.in/legal/regulations/sep-2014/sebi-research-analysts-regulations-2014_27895.html
- નોંધણી વગરના વ્યક્તિઓ સાથે જોડાણ પર પ્રતિબંધો (જાન્યુઆરી 2025 સ્પષ્ટીકરણ): https://www.sebi.gov.in/legal/circulars/jan-2025/details-clarifications-on-provisions-related-to-association-of-persons-regulated-by-the-board-miis-and-their-agents-with-persons-engaged-in-prohibited-activities_91356.html
- SEBI F&O પ્રોફિટ અને લૉસ સ્ટડી, FY2024-25 (જુલાઈ 2025): https://www.sebi.gov.in/reports-and-statistics/research/jul-2025/comparative-study-of-growth-in-equity-derivatives-segment-vis-vis-cash-market-after-recent-measures_95105.html
- એએસસીઆઈ ઇન્ફ્લુએન્સર જાહેરાત માર્ગદર્શિકા: https://www.ascionline.in/the-asci-code-guidelines/#guidelines12
- SEBI મધ્યસ્થી/MII શોધ: https://www.sebi.gov.in/intermediaries.html
- રાષ્ટ્રીય સાઇબર ક્રાઇમ રિપોર્ટિંગ પોર્ટલ: https://cybercrime.gov.in