હસલ કલ્ચરનો અર્થ એ છે કે લાંબા કલાકો, સાઇડ ગિગ્સ અને બલિદાન દ્વારા મહત્તમ ઇન્કમ. સોફ્ટ સેવિંગનો અર્થ એ છે કે તમે જે વસ્તુઓ પસંદ કરો છો તેના પર ખર્ચ કરતી વખતે સ્થિર, આરામદાયક રકમ બચાવવી. પોતાના માટે પણ યોગ્ય નથી. મોટાભાગના લોકો માટે શ્રેષ્ઠ કામ કરે તે અભિગમ હાઇબ્રિડ છે: અર્થપૂર્ણ બચત રેટને સ્વચાલિત કરો, તેને વૃદ્ધિ માટે રોકાણ કરો, બાકીના અપરાધ-મુક્ત ખર્ચ કરો અને માત્ર ટૂંકા, લક્ષ્ય-સંચાલિત ફાટમાં તીવ્ર "ઝટલ" નો ઉપયોગ કરો.
મુખ્ય ટેકઅવે
- હસલ કલ્ચર ઇન્કમ વધારે છે અને કુશળતા બનાવે છે, પરંતુ જ્યારે તે ઓળખ બની જાય ત્યારે તે બર્નઆઉટ, તુલના અને ઓછા વળતરને જોખમમાં મૂકે છે.
- સોફ્ટ સેવિંગ ટકાઉ છે અને માનસિક સ્વાસ્થ્ય માટે અવરોધક છે, પરંતુ જો રકમ ખૂબ ઓછી હોય અથવા પૈસા નિષ્ક્રિય રહે તો તે બચતમાં સ્લાઇડ કરી શકે છે.
- સંયુક્ત તીવ્રતા કરતાં વધુ સમય અને સાતત્યને રિવૉર્ડ આપે છે. સામાન્ય SIP સાથે વહેલી તકે શરૂ કરવાથી મોટી SIPથી મોડું થઈ શકે છે.
- તમારી બચત રેટ અને ઇન્કમ વૃદ્ધિ તમારા નાણાકીય જીવનના બે સૌથી મોટા લીવર્સ છે.
- અંતિમ તારીખ સાથે સીઝનમાં હલચલનો ઉપયોગ કરો, અને ઑટોમેશન વચ્ચે સ્થિર કામ કરવા દો.
એક જ વર્ષમાં બે મિત્રો ગ્રેજ્યુએટ. એક વેક સવારે 5 વાગ્યે, "ગ્રાઇન્ડ" વિશે વીકેન્ડ અને પોસ્ટ પર સાઇડ બિઝનેસ, ફ્રીલાન્સ ચલાવે છે અન્ય લોકો સ્થિર નોકરી રાખે છે, સામાન્ય માસિક SIP ઑટોમેટ કરે છે, તેમને જે આનંદ થાય છે તેના પર ઇરાદાપૂર્વક ખર્ચ કરે છે અને છ પર લૉગ ઑફ કરે છે. પાંચ વર્ષ પછી, કોણ વધુ સારું છે?
પ્રામાણિક જવાબ છે: તે આધાર રાખે છે. તે "તે આધાર રાખે છે" તે પર્સનલ ફાઇનાન્સમાં સૌથી વધુ ચર્ચા કરવામાં આવતી ચર્ચાઓના કેન્દ્રમાં છે. એક તરફ ધબકતી સંસ્કૃતિ છે, માન્યતા છે કે અવિરત કામ, બાજુની ઇન્કમ અને બલિદાન એ સંપત્તિનો માર્ગ છે. બીજી તરફ, સોફ્ટ સેવિંગ, એક સૌમ્ય ફિલોસોફી છે જે સંતુલન, સુખાકારી અને ટકાઉ આદતોને અત્યંત ફળદ્રુપતા અને સતત પ્રયત્નથી આગળ રાખે છે.
આ લેખ સમજાવે છે કે દરેક અભિગમનો અર્થ શું છે, જ્યાં દરેક ચમક અને અટકળો, ગણિત જે ઘણી દલીલોનું સમાધાન કરે છે અને કોઈ બીજાના હાઇલાઇટ રીલને બદલે તમારા જીવનને અનુરૂપ હાઇબ્રિડ કેવી રીતે બનાવવું.
હસલ કલ્ચર શું છે?
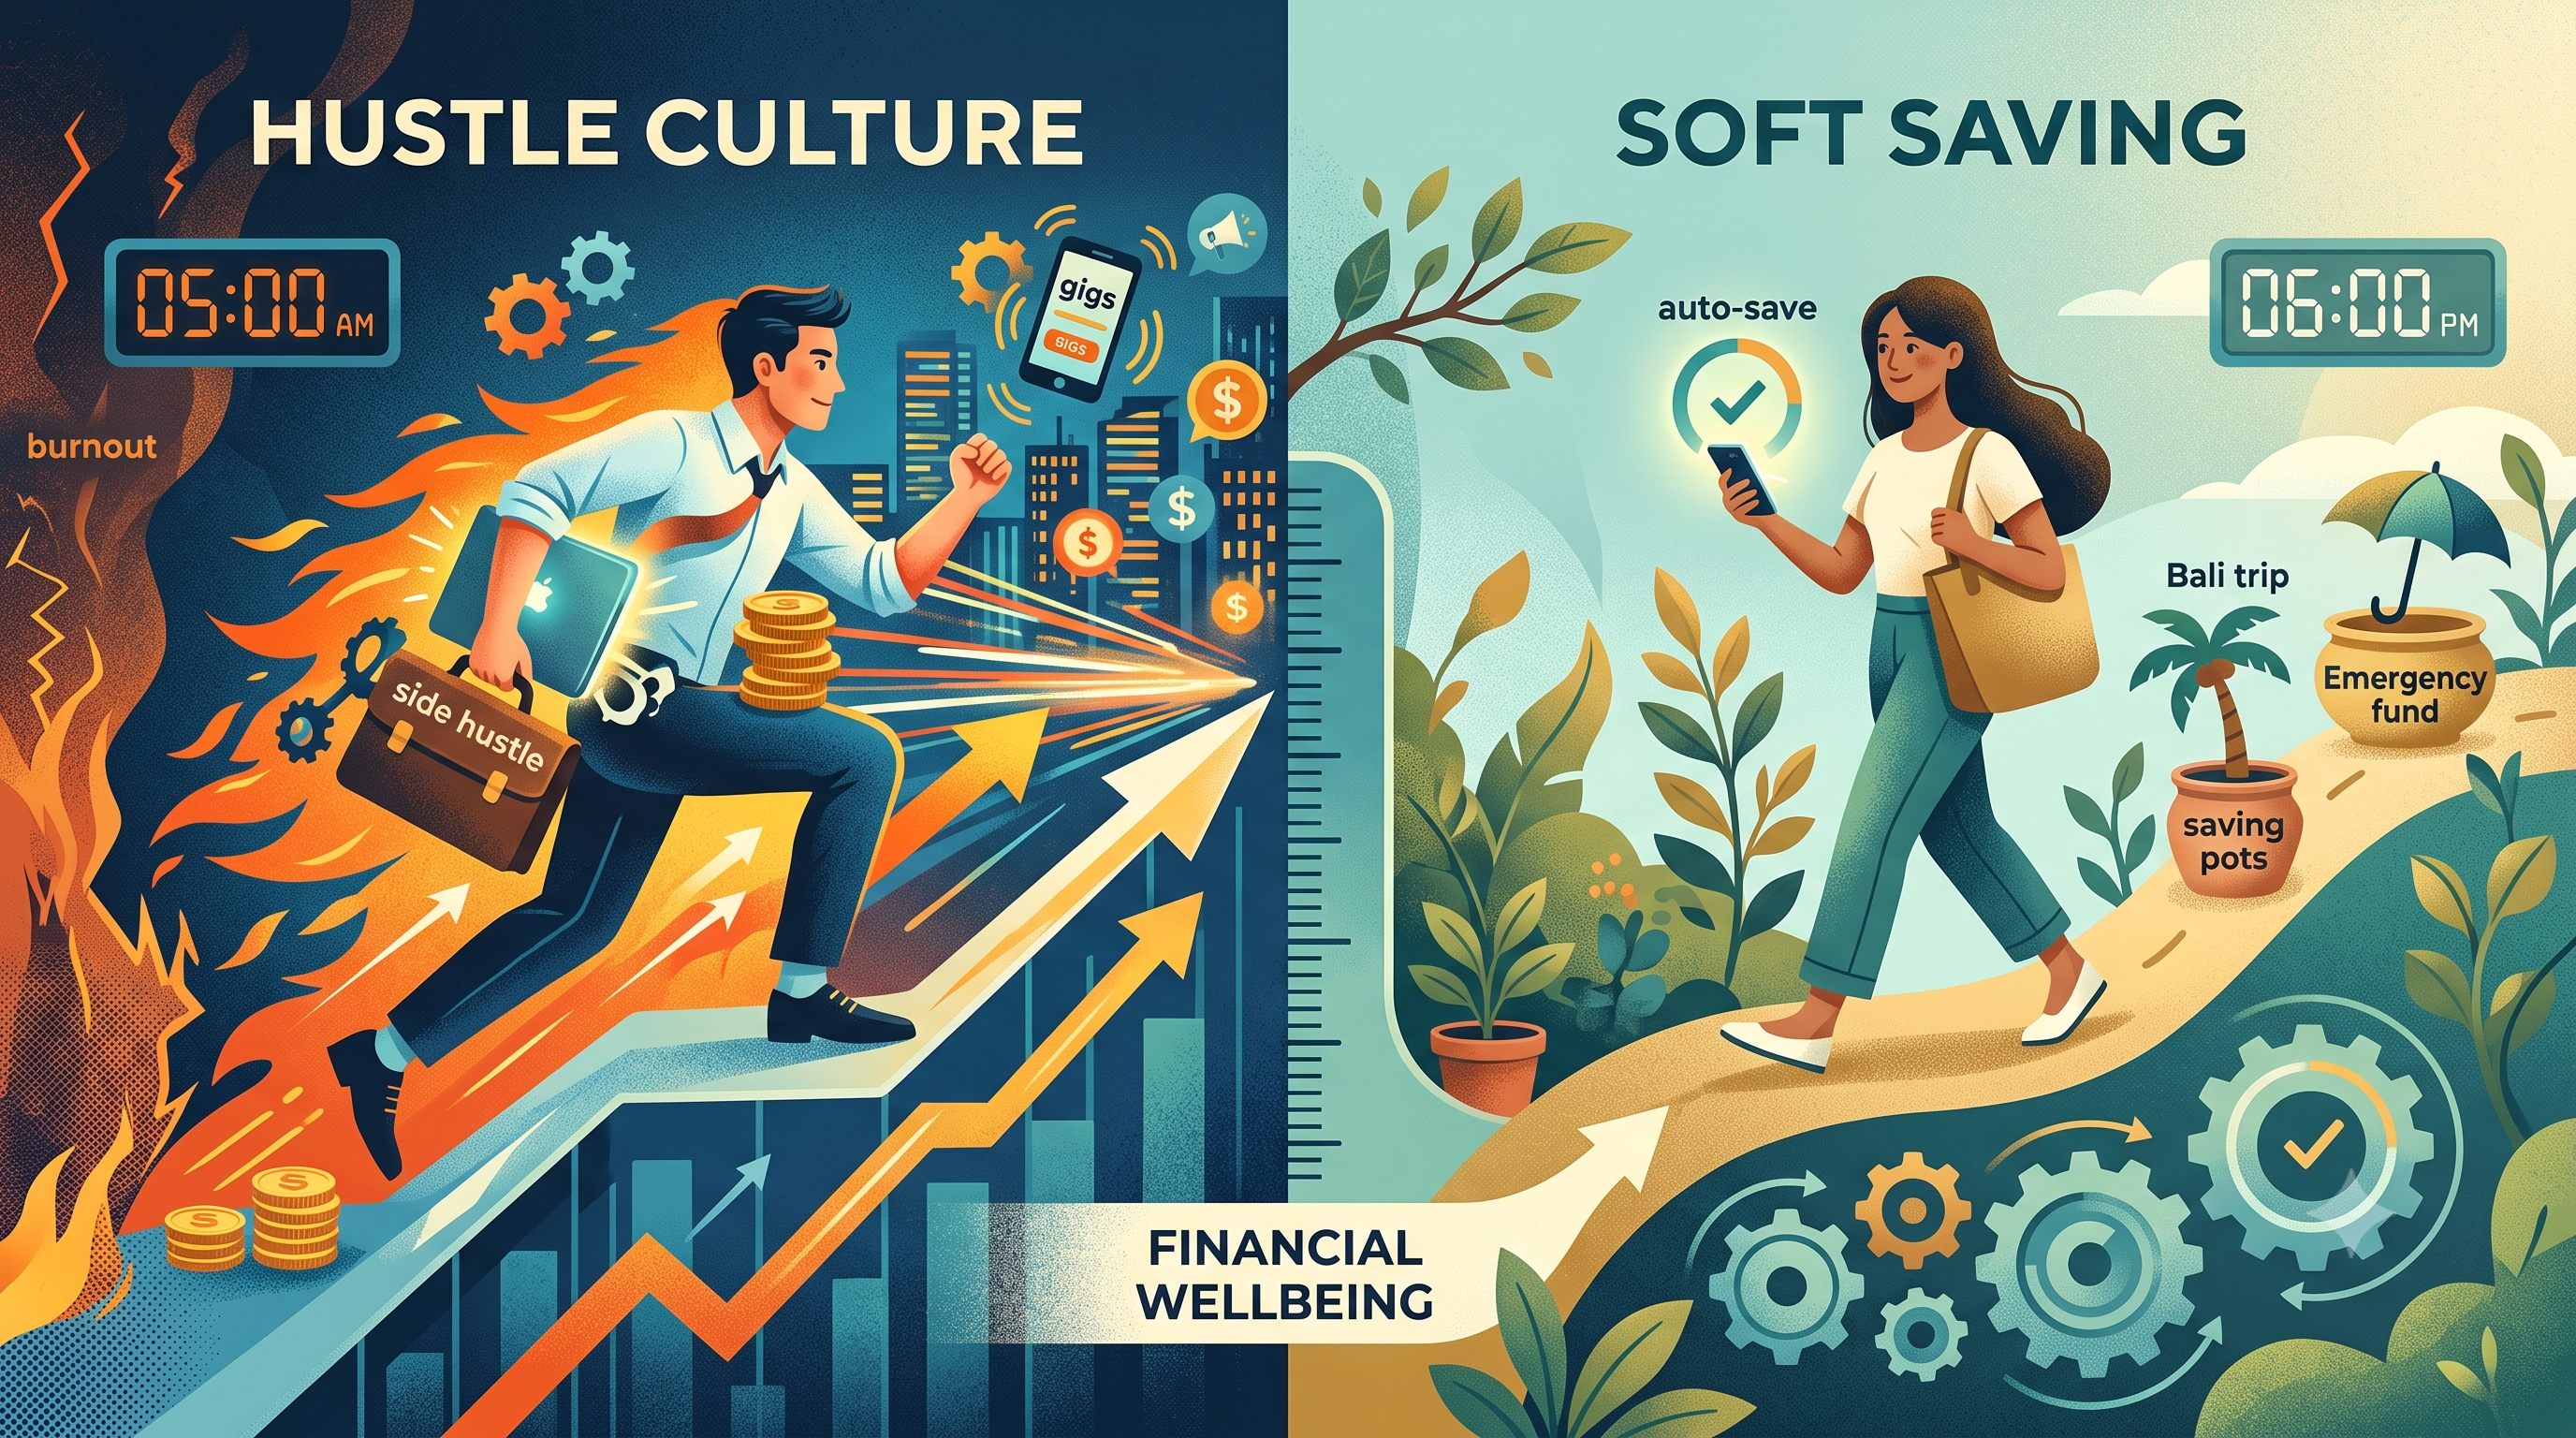
હસલ કલ્ચર એ માન્યતા છે કે સફળતા તે લોકો માટે આવે છે જેઓ લાંબા કલાકો સુધી, બહુવિધ આવક પ્રવાહો, આક્રમક બચત અને બાકીની બાબતોને તમે હજુ સુધી કમાયા નથી તેવી વસ્તુ તરીકે જુએ છે. તેના સ્લોગન પરિચિત છે: "રાઇઝ અને ગ્રાઇન્ડ," "સ્લીપ નબળી માટે છે," "જો તમે તમારું સપનું બનાવી રહ્યા નથી, તો તમે કોઈ બીજાનું નિર્માણ કરી રહ્યા છો."
સોશિયલ મીડિયા, સ્ટાર્ટઅપ માન્યતાઓ, ગિગ ઇકોનોમી અને વધતા જીવન ખર્ચ સાથે આ ચળવળ વધી ગઈ. ઘણા લોકો માટે, તે જરૂરિયાતથી પણ વધી ગયું છે. જ્યારે ભાડું, શિક્ષણ અને હેલ્થકેરનો ખર્ચ પગાર કરતાં વધી જાય છે, ત્યારે વધુ કમાણી મહત્વાકાંક્ષા અને સર્વાઇવલ જેવી ઓછી લાગે છે.
હસલ કલ્ચરને શું મળે છે?
- તે આવકમાં વધારો કરે છે.તમારી કમાણીની શક્તિ ઘણીવાર તમારી સૌથી શક્તિશાળી ફાઇનાન્શિયલ લીવર છે. સાઇડ બિઝનેસ, ફ્રીલાન્સિંગ અને કુશળતા-નિર્માણ તેને અર્થપૂર્ણ રીતે વધારી શકે છે.
- તે કુશળતા અને સ્થિતિસ્થાપકતાનું નિર્માણ કરે છે.ગ્રાહકોનું પિચિંગ અથવા પ્રૉડક્ટ શરૂ કરવાથી કોઈ ક્લાસરૂમ કરી શકતું નથી તે બોધપાઠ મળે છે.
- તે વૈકલ્પિકતા બનાવે છે.બહુવિધ આવકના પ્રવાહો એક એમ્પ્લોયર પર નિર્ભરતા ઘટાડે છે, જે લેઑફ થાય ત્યારે મૂલ્યવાન છે.
- તે શોર્ટ બર્સ્ટમાં કામ કરે છે.ડેબ્ટ ક્લિયર કરવા, ડાઉન પેમેન્ટ માટે ફંડ આપવા અથવા બિઝનેસ શરૂ કરવા માટે કેન્દ્રિત સ્પ્રિંટ તે અંતિમ તારીખ હોય ત્યારે ખૂબ જ અસરકારક હોઈ શકે છે.
હસલ કલ્ચર ક્યાંથી ઓછું થાય છે?
જ્યારે હસલ સીઝન બનવાનું બંધ કરે છે અને ઓળખ બની જાય છે ત્યારે સમસ્યાઓ દેખાય છે.
- ક્રોનિક ઓવરવર્ક હેલ્થ, ફોકસ અને સંબંધોને ઘટાડે છે. વિશ્વ સ્વાસ્થ્ય સંગઠન ગંભીર કાર્યસ્થળના તણાવને કારણે થયેલા વ્યવસાયિક ઘટના તરીકે બર્નઆઉટને માન્યતા આપે છે જેનું સફળતાપૂર્વક સંચાલન કરવામાં આવ્યું નથી.
- વળતરમાં ઘટાડો. એક બિંદુથી આગળ, વધારાના કલાકો ઓછું મૂલ્ય અને ગુણવત્તાને અસર કરે છે.
- તુલના અને દબાણ. સોશિયલ મીડિયા જીત દર્શાવે છે અને નિષ્ફળતાઓને છુપાવે છે, તેથી સામાન્ય પ્રગતિ પાછળ પડવાની જેમ લાગે છે.
- સફળતાની એક સંકુચિત વ્યાખ્યા. જો મૂલ્ય ઉત્પાદકતા સમાન હોય, તો બાકીને અપરાધ જેવું લાગે છે અને પૈસા માત્ર સ્કોરબોર્ડ બની જાય છે.
- સર્વાઇવરશિપ પૂર્વગ્રહ. અમે એવા લોકો પાસેથી સાંભળીએ છીએ જેમની પાછળ રહી ગઈ છે, એવા ઘણા લોકો નથી કે જેમણે તે જ પરિણામ વગર સખત મહેનત કરી હતી. ભાગ્ય, સમય અને વિશેષાધિકારની બાબત સફળતાની વાર્તાઓ કરતાં વધુ છે.
સોફ્ટ સેવિંગ શું છે?
સોફ્ટ સેવિંગ એ પૈસા માટે એક અભિગમ છે જે હાલના ખુશી અથવા માનસિક સ્વાસ્થ્યને ત્યાગ કર્યા વિના સ્થિર, ટકાઉ બચતને પ્રાથમિકતા આપે છે. આ શબ્દ મોટાભાગે યુવાન લોકો દ્વારા લોકપ્રિય કરવામાં આવ્યો છે જેમણે અગાઉની પેઢીઓ બાળવા અથવા જીવનને એવા ભવિષ્ય માટે સ્થગિત કરવાનું જોયું છે જે ક્યારેય આવ્યુ નથી.
અત્યંત કરકસરની જગ્યાએ, સોફ્ટ સેવર નિયમિતપણે પૈસા અલગ રાખતી વખતે અનુભવો, શોખ, મુસાફરી અને આરામ માટે જગ્યા બનાવે છે. ફિલોસોફી કહે છે: જીવન હવે થઈ રહ્યું છે, અને પૈસાએ માત્ર ભવિષ્યની સિક્યોરિટી જ નહીં, જીવનને ટેકો આપવો જોઈએ.
વ્યવહારમાં, સોફ્ટ સેવિંગ આવી શકે છે:
- આક્રમક, અસ્થિર આવકના બદલે વાસ્તવિક ટકાવારીની બચત કરવી;
- માસિક SIP અથવા રિકરિંગ ડિપોઝિટને ઑટોમેટ કરી રહ્યા છીએ જેથી બચતમાં કોઈ ઇચ્છાશક્તિની જરૂર નથી;
- આનંદ માટે બજેટિંગ, જેમ કે ભોજન, ટ્રિપ અને નાના ટ્રીટ, અપરાધ વગર;
- ઉચ્ચ પગાર પર વર્ક-લાઇફ બૅલેન્સ પસંદ કરવું પરંતુ નોકરી ગુમાવવી;
- લવચીક લક્ષ્યો સેટ કરવું જે જીવનમાં પરિવર્તન આવે ત્યારે વળગી શકે છે.
સોફ્ટ સેવિંગ શું મળે છે?
- એક પ્લાન જે તમે વર્ષોથી અનુસરી શકો છો તે તમને ત્રણ મહિનામાં પડતી શિક્ષાથી મુક્તિ આપે છે.
- માનસિક સુખાકારી. ઓછા પૈસા સંબંધિત ચિંતા અને અપરાધ ફાઇનાન્સ સાથે તંદુરસ્ત સંબંધ બનાવે છે.
- હવે જીવનનો આનંદ માણવો. કોઈને લાંબા, સ્વસ્થ નિવૃત્તિનું વચન આપવામાં આવતું નથી. અનુભવો અને સંબંધો વાસ્તવિક મૂલ્ય ધરાવે છે.
- ઓછી આવક અથવા પરિવારની ભારે જવાબદારીઓ ધરાવતા લોકો માટે, આત્યંતિક લક્ષ્યો અશક્ય લાગે છે. એક નાની, સતત આદત કોઈપણને હરાવી શકતી નથી.
- ઓછા બર્નઆઉટ.રેસ્ટ અને સીમાઓ તમારી લાંબા ગાળાની કમાણીની ક્ષમતાને સુરક્ષિત કરે છે.
સોફ્ટ સેવિંગ ક્યાં ખોટું થઈ શકે છે?
- બચત હેઠળ."બચત સરળ રીતે "નિવૃત્તિ, ઇમરજન્સી અથવા મુખ્ય લક્ષ્યો માટે પૂરતી બચત ન કરી શકો.
- રોકાણ ન કરેલ પૈસા ખરીદ શક્તિ ગુમાવે છે. બચત ખાતામાં જેન્ટલ બચત થાય છે તે વધતી કિંમતો પાછળ પડી શકે છે.
- વધુ પડતો ખર્ચ કરવાનું વાજબી ઠેરવે છે." તમે" જીવનશૈલીની લહેર માટે એક બહાના બની શકો છો.
- ગણિતને અવગણવું. વહેલા, સતત યોગદાનનું સંયોજન. ગંભીર બચતમાં વિલંબ વાસ્તવિક ખર્ચ ધરાવે છે.
- પ્રિવિલેજ બ્લાઇન્ડ સ્પોટ્સ. સોફ્ટ સેવિંગ બેલેન્સ પસંદ કરવા માટે પૂરતી ઇન્કમ અને સ્થિરતા ધરાવે છે. માત્ર આવશ્યક વસ્તુઓને કવર કરવા માટે કામ કરતા લોકો માટે, તે બિલકુલ પસંદગી ન હોઈ શકે.
સોફ્ટ સેવિંગ વર્સેસ હસલ કલ્ચર: સાઇડ-બાય-સાઇડ તુલના
પરિબળ | હસલ કલ્ચર | સોફ્ટ સેવિંગ |
મુખ્ય માન્યતા | સફળતા મહત્તમ પ્રયત્નોથી મળે છે | સુખાકારી અને ટકાઉક્ષમતા પ્રથમ આવે છે |
સમયનું દૃશ્ય | હવે પછીથી રિવૉર્ડ માટે બલિદાન આપો | વર્તમાન અને ભવિષ્યનું સંતુલન |
બાકીનું દૃશ્ય | એક પુરસ્કાર અથવા વિક્ષેપ | એક જરૂરિયાત |
મની ફોકસ | વધુ કમાઓ અને એકત્રિત કરો | સારી રીતે જીવતી વખતે પૂરતી બચત કરો |
મુખ્ય શક્તિ | આવક અને કુશળતા વધારે છે | સ્થાયી આદતો બનાવે છે |
મુખ્ય રિસ્ક | બર્નઆઉટ, તુલના, ખેદ | અંડર-સેવિંગ, ડ્રિફ્ટિંગ |
આ માટે શ્રેષ્ઠ અનુકૂળ | ટૂંકા, લક્ષ્ય-આધારિત સ્પ્રિન્ટ્સ | લાંબા ગાળાની સાતત્યતા |
સ્વાભાવિક રીતે પણ યોગ્ય નથી. દરેક એક અલગ પ્રશ્નનો જવાબ આપે છે. હસલ પૂછે છે, "હું કેટલું બનાવી શકું?" સોફ્ટ સેવિંગ પૂછે છે, "હું પોતાને તોડ્યા વગર કેવી રીતે બનાવી શકું?" સ્વસ્થ ફાઇનાન્શિયલ જીવન માટે બંને પ્રશ્નોની જરૂર છે.
આ ચર્ચા હવે શા માટે થઈ રહી છે?
સોફ્ટ સેવિંગમાં વધારો રેન્ડમ નથી. અનેક દળો તેને ફીડ કરે છે:
- બર્નઆઉટ જાગૃતિ. વધુ પડતા કાર્યો વિશે વર્ષો સુધી વાત કર્યા પછી, ઘણા યુવા કામદારો તેમના સ્વાસ્થ્યનો વચન માટે વેપાર કરશે નહીં.
- આર્થિક વાસ્તવિકતા. જ્યારે સંપત્તિની કિંમતો અને રહેઠાણનો ખર્ચ વેતન કરતાં વધી જાય છે, ત્યારે "કઠોર મહેનત કરો, સખત બચત કરો, ઘર ખરીદો" નો જૂનો ફોર્મ્યુલા પહોંચની બહાર લાગે છે. કેટલાક લોકો કઠોરતાથી પ્રતિસાદ આપે છે; અન્ય લોકો ટ્રેડમિલને દૂર કરે છે અને જીવનની ગુણવત્તા પર ધ્યાન કેન્દ્રિત કરે છે.
- દૂરસ્થ અને લવચીક કાર્ય. સમય જતાં વધુ નિયંત્રણએ ઉત્પાદકતા અને સ્વતંત્રતા વિશે લોકો કેવી રીતે વિચારે છે તે બદલી નાખ્યું છે.
- માનસિક સ્વાસ્થ્યની વાતચીત. લોકો વધુને વધુ જાણતા હોય છે કે ફાઇનાન્શિયલ તણાવ અને ઓવરવર્ક ઊંઘ, ચિંતા અને સંબંધોને કેવી રીતે અસર કરે છે.
- બંને બાજુ સોશિયલ મીડિયા. વ્યસ્ત પ્રભાવકો શિસ્ત દ્વારા ફાઇનાન્શિયલ સ્વતંત્રતા વેચે છે, જ્યારે જીવનશૈલી સર્જકો ધીમે જીવનને પ્રોત્સાહન આપે છે. બંને કથાઓ તૈયાર કરી શકાય છે અને વ્યવસાયિક હોઈ શકે છે, તેથી દરેકને શંકાસ્પદ બનો.
ગણિત જે ઘણી દલીલોનું સમાધાન કરે છે
લાગણીઓને બાજુમાં રાખીને, કેટલીક સંખ્યાઓ ફિલોસોફીને ધ્યાનમાં લીધા વિના મહત્વપૂર્ણ છે.
1. કમ્પાઉન્ડિંગ રિવૉર્ડનો સમય તીવ્રતા કરતાં વધુ છે
ઇક્વિટી SIP માં દર વર્ષે 12% ઉદાહરણ કમાતા બે રોકાણકારને ધ્યાનમાં લો:
ઇન્વેસ્ટર | માસિક SIP | ઇન્વેસ્ટ કરેલ વર્ષ | કુલ રોકાણ કરેલ | આશરે મૂલ્ય 60 |
25થી શરૂ થાય છે | ₹5,000 | 35 | ₹ 21 લાખ | લગભગ ₹3.2 કરોડ |
35થી શરૂ થાય છે | ₹10,000 | 25 | ₹ 30 લાખ | લગભગ ₹1.9 કરોડ |
પ્રારંભિક સ્ટાર્ટર ઓછા પૈસા ઇન્વેસ્ટ કરે છે પરંતુ વધુ સાથે સમાપ્ત થાય છે, કારણ કે પૈસા વધવા માટે દસ વધારાના વર્ષો હોય છે. આ સોફ્ટ સેવિંગના સ્થિર, ઑટોમેટેડ અભિગમના પક્ષમાં એક મજબૂત પૉઇન્ટ છે, જ્યાં સુધી પૈસા ખરેખર રોકાણ કરવામાં આવે છે, જે સેવિંગ એકાઉન્ટમાં પાર્ક કરેલ નથી. રિટર્ન ઉદાહરણરૂપ છે અને ગેરંટીડ નથી; ઇક્વિટી રિટર્ન દર વર્ષે અલગ હોય છે.
2. તમારી બચત રેટ પરિણામોને વેગ આપે છે
દર મહિને ₹50,000 કમાતા કોઈ વ્યક્તિ માટે, 12% પર 30 વર્ષ માટે 5% (₹2,500) ની બચત આશરે ₹88 લાખ સુધી વધે છે. બચત 20% (₹10,000) આશરે ₹3.5 કરોડ સુધી વધે છે. સોફ્ટ સેવિંગનો અર્થ એટલી ઓછી બચત કરવી જોઈએ નહીં કે લક્ષ્યો સુધી પહોંચતા નથી.
3. આવકની વૃદ્ધિ માર્જિન પર ખર્ચ ઘટાડવાની અસર કરે છે
તમે ખર્ચ ઘટાડી શકો છો તે માટે એક ફ્લોર છે, પરંતુ તમે કેટલી કમાણી કરી શકો છો તેના પર કોઈ મર્યાદા નથી. આ ચપળ માનસિકતા માટે સૌથી મજબૂત દલીલ છે, આદર્શ રીતે માત્ર કલાકો ઉમેરવાને બદલે કુશળતા વધારવા અને ચુકવણી કરવા માટે લાગુ પડે છે.
4. ઇમરજન્સી ફંડ અવરોધોને અટકાવે છે
રોકડ બફર વગર, એક અનપેક્ષિત બિલ તમને ઉચ્ચ-વ્યાજ ક્રેડિટ કાર્ડ ડેબ્ટ અથવા પર્સનલ લોનમાં પુશ કરી શકે છે, જે બચતના મહિનાઓને અવગણી શકે છે. બંને કેમ્પને આ ફાઉન્ડેશનની જરૂર છે.
હાઇબ્રિડ કેવી રીતે બનાવવું: 8 પગલાંમાં ટકાઉ મહત્વાકાંક્ષા
1. ફાઉન્ડેશનથી શરૂ કરો
કોઈપણ વસ્તુને ઑપ્ટિમાઇઝ કરતા પહેલાં, મૂળભૂત બાબતોને આવરી લો: ત્રણથી છ મહિનાના આવશ્યક ખર્ચનું કટોકટી ફંડ, પર્યાપ્ત સ્વાસ્થ્ય ઇન્શ્યોરન્સ, જો અન્યો તમારા પર આધારિત હોય તો ટર્મ લાઇફ ઇન્શ્યોરન્સ અને ઉચ્ચ-વ્યાજનું ડેબ્ટ સાફ કરવાની યોજના.
2. ઑટોમેટ નૉન-નેગોશિએબલ
પેડે પર ઑટોમેટિક ટ્રાન્સફર સેટ કરો, જેમ કે SIP અથવા રિકરિંગ ડિપોઝિટ. ઑટોમેશન સોફ્ટ સેવરનો શ્રેષ્ઠ મિત્ર છે કારણ કે તે ઇચ્છાશક્તિ અને અપરાધને દૂર કરે છે. આરામદાયક લાગે તેવી રકમથી શરૂ કરો, પછી દર વર્ષે 10% સુધી અથવા જ્યારે તમારી ઇન્કમ વધે ત્યારે તેને વધારો.
3. પ્રથમ બચત કરો, પછી ગિલ્ટ-ફ્રી ખર્ચ કરો
તમે શું અલગ કરશો તે નક્કી કરો, પછી પોતાને શર્મ વગર બાકી ખર્ચ કરવાની મંજૂરી આપો. એક સરળ માર્ગદર્શિકા 50/30/20 નિયમ છે: જરૂરિયાતો માટે ટેક-હોમ પગારના લગભગ 50%, ઇચ્છાઓ માટે 30% અને બચત અને રોકાણો માટે 20%. તમારી પરિસ્થિતિમાં વિભાજનને ઍડજસ્ટ કરો. બિલ્ટ-ઇન "ફન મની" કેટેગરી પ્રતિબંધ કરતાં વધુ ટકાઉ છે જે આખરે સ્નેપ્સ કરે છે.
4. સીઝનમાં હલચલનો ઉપયોગ કરો, હંમેશા માટે નહીં
હેતુ અને અંતિમ તારીખ સાથે એક સાધન તરીકે સઘન પ્રયત્નોની સારવાર કરો. ક્રેડિટ કાર્ડ સાફ કરવા, ડાઉન પેમેન્ટ ફંડ અથવા સાઇડ પ્રોજેક્ટ શરૂ કરવા માટે છ મહિના માટે સ્પ્રિંટ, પછી શાંત લય પર પાછા ફરો. ફિનિશ લાઇનને વ્યાખ્યાયિત કરવાથી હસ્લ જીવનનો કાયમી માર્ગ બની જતું નથી.
5. કમાણીની શક્તિમાં રોકાણ કરો
સમય જતાં તમારી આવકમાં વધારો કરે છે તેમાં વધારાની શક્તિ મૂકો: ઇન-ડિમાન્ડ કુશળતા, પ્રમાણપત્રો, પગાર વાટાઘાટો, વ્યૂહાત્મક નોકરીમાં ફેરફારો અથવા કોઈ વસ્તુ જે સ્કેલ કરે છે. પહેલેથી જ પૂર્ણ અઠવાડિયામાં વધુ કલાકો ઉમેરવા કરતાં આ સ્માર્ટ છે.
6. તમારા પૈસા કામ કરવા માટે મૂકો
તમે જે પણ શૈલી પસંદ કરો છો, લાંબા ગાળાની બચત નિષ્ક્રિય ન કરો. ડાઇવર્સિફાઇડ, ઓછા ખર્ચે રોકાણો, જેમ કે index ફંડ્સ અને ડાઇવર્સિફાઇડ ઇક્વિટી ફંડ્સ, લાંબા ગાળે રોકડ કરતાં વધુ ઝડપથી વિકસી રહ્યા છે, જોકે તેઓ રિસ્ક ધરાવે છે અને તમારી સમયરેખા સાથે મેળ ખાય છે. ટૂંકા ગાળાના પૈસાને સુરક્ષિત અને લાંબા ગાળાના પૈસાને રોકાણ કરો.
7. તમારા સ્વાસ્થ્ય અને સંબંધોને સુરક્ષિત કરો
ઊંઘ, કસરત અને સામાજિક જોડાણને નાણાકીય સંપત્તિ તરીકે સારવાર કરો. તેઓ તમારી ઉર્જા, નિર્ણયો અને કારકિર્દીને આકાર આપે છે. એક એવો પ્લાન જે તમારા સ્વાસ્થ્યને ખરાબ કરે છે તે એક સારો ફાઇનાન્શિયલ પ્લાન નથી.
8. દર વર્ષે રિવ્યૂ કરો અને ઍડજસ્ટ કરો
પ્રમોશન, લગ્ન, બાળક, સ્વાસ્થ્ય સમસ્યા અથવા નોકરી ગુમાવવાથી સમીક્ષા કરવી જોઈએ. વર્ષમાં ઓછામાં ઓછા એકવાર તમારા લક્ષ્યો અને બચત દરને ફરીથી જુઓ.
જીવનના કયા તબક્કાને અનુરૂપ છે?
પરિસ્થિતિ | લીનિંગ | શા માટે |
પ્રારંભિક કારકિર્દી, કેટલીક જવાબદારીઓ | વધુ હસલ | જ્યાં સુધી સ્વાસ્થ્ય સુરક્ષિત છે ત્યાં સુધી ઓછા ખર્ચ અને લાંબા સમય સુધી કુશળતા નિર્માણ અને આક્રમક બચતને શક્તિશાળી બનાવે છે |
ઊંચા વ્યાજનું દેવું વહન કરવું | શોર્ટ હસલ સ્પ્રિંટ | ભારે ડ્રૅગને સાફ કરવાથી કૅશ ફ્લો ઝડપથી થઈ જાય છે |
અન્ય લોકો માટે પરિવાર અથવા કાળજી | વધુ સોફ્ટ સેવિંગ | સમય અને ઉર્જા મર્યાદિત છે, તેથી સ્થિર ઑટોમેશન વધુ સારી રીતે કામ કરે છે |
બર્નઆઉટની નજીક | સોફ્ટ-સેવિંગ રિસેટ | ઓછા લક્ષ્યો અને વધુ બાકી લાંબા ગાળાની કમાણીની ક્ષમતાને સુરક્ષિત કરે છે |
રિટાયરમેન્ટની નજીક | સંતુલિત | સંપત્તિનું રક્ષણ કરવા અને વિશ્વસનીય આવક પેદા કરવા માટે પ્રાથમિકતામાં ફેરફારો |
ટાઇટ ઇન્કમ પર | નાના, સ્થિર પગલાં | એક નાનું બફર બનાવો, ખર્ચાળ દેવું ટાળો અને ધીમે ધીમે આવકની વૃદ્ધિ જુઓ |
ટાળવા જેવી સામાન્ય ભૂલો
- કોઈ અન્યના નંબરો કૉપી કરી રહ્યા છીએ. એક બચત રેટ કે જે ઉચ્ચ કમાણી કરનારને અનુકૂળ હોય અને કોઈ આશ્રિતો ન હોય તે તમારા માટે અવાસ્તવિક હોઈ શકે છે.
- આરામની સારવાર લેઝીનેસ તરીકે કરવામાં આવે છે.રિકવરી ઉત્પાદકતાનો એક ભાગ છે.
- ડ્રિફ્ટ કરવાની પરવાનગી તરીકે "બૅલેન્સ"ની સારવાર. સોફ્ટ સેવિંગને હજી પણ હેતુ અને પ્લાનની જરૂર છે.
- સોશિયલ મીડિયા સામે પોતાને માપવું. ઑનલાઇન સફળતાની વાર્તાઓ એડિટ કરવામાં આવે છે. તમારી પોતાની ભૂતકાળ સાથે તમારી તુલના કરો.
- લાંબા સમયગાળાને અવગણવું. ભવિષ્ય માટે તમારે હજુ પણ ઇન્કમ, સિક્યોરિટી અને પસંદગીઓની જરૂર પડશે.
- ઝડપી વચનો મેળવવા માટે આવી રહ્યું છે. હેસલ અને જીવનશૈલી બંને જગ્યાઓ અભ્યાસક્રમો, યોજનાઓ અને જોખમી ટ્રેડિંગ ઉત્પાદનોના વેચાણકર્તાઓને આકર્ષે છે. જો તે સાચું થવાનું ખૂબ સારું લાગે છે, તો સામાન્ય રીતે.
અંતિમ વિચારો
સોફ્ટ સેવિંગ અને હસલ કલ્ચર દુશ્મનો નથી. તેઓ શેર કરેલી સમસ્યાના બે જવાબો છે: ખર્ચાળ, અનિશ્ચિત દુનિયામાં સુરક્ષિત, અર્થપૂર્ણ જીવન કેવી રીતે બનાવવું. હસલ અમને યાદ અપાવે છે કે પ્રયત્ન, કુશળતા અને આવક વૃદ્ધિ મહત્વપૂર્ણ છે. સોફ્ટ સેવિંગ અમને યાદ અપાવે છે કે સ્વાસ્થ્ય, ખુશી અને ટકાઉક્ષમતા પણ મહત્વપૂર્ણ છે.
તેમનો સૌથી સમજદારીનો માર્ગ તેમની વચ્ચે છે. જ્યારે કોઈ સ્પષ્ટ કારણ હોય અને તે દેખાવમાં સમાપ્ત થાય ત્યારે સખત મહેનત કરો. સતત, આપમેળે અને એક સ્તર પર બચત કરો જે તમે જાળવી શકો છો. લાંબા ગાળા માટે રોકાણ કરો. માફી વગર તમારા જીવનમાં ખરેખર શું સુધારો કરે છે તેના પર ખર્ચ કરો. તમે કામ કરો ત્યારે ગંભીરતાથી આરામ કરો. આર્થિક સફળતા એ કોઈપણ વ્યક્તિ દ્વારા સૌથી વધુ બલિદાન આપતી જાતિ નથી; તે કોઈ વ્યક્તિ દ્વારા પૂર્ણ કરવામાં આવતી લાંબી મુસાફરી છે જે હજી પણ સ્વસ્થ, સંલગ્ન અને પ્રેરિત છે જ્યારે તેઓ ત્યાં પહોંચે છે.
સ્ત્રોત
- સેબી રોકાણકારની વેબસાઇટ: https://investor.sebi.gov.in/
- AMFI ઇન્વેસ્ટર કોર્નર: https://www.amfiindia.com/investor-corner
- AMFI "મ્યુચ્યુઅલ ફંડ સહી હૈ": https://www.mutualfundssahihai.com/