સબવેન્શન સ્કીમ એ ઘર ખરીદવાની ઓફર છે જેમાં બિલ્ડર કબજો ન મળે ત્યાં સુધી તમારા હોમ લોનનું ઇન્ટરેસ્ટ (પ્રી-EMI) ચૂકવે છે. તમે માત્ર 10-20 % અપફ્રન્ટ ચૂકવો છો. કેચ: લોન તમારા નામમાં રહે છે. જો બિલ્ડર ચુકવણી કરવાનું બંધ કરે છે, તો બેંક તમારી પાસેથી EMI વસૂલ કરે છે, પછી ભલે ફ્લેટ ક્યારેય સમાપ્ત ન થાય.
હાઇવે હોર્ડિંગ કરતાં ડ્રાઇવિંગની કલ્પના કરો: "આજે જ તમારા સપનાના ફ્લેટ બુક કરો. હમણાં માત્ર 20 % ચૂકવો, કબજો ન મળે ત્યાં સુધી કોઈ EMI નથી!” એવું લાગે છે કે તમારું ઘર બાંધવામાં આવે ત્યારે કોઈ અન્ય તમારી લોનની ચુકવણી કરી રહ્યું છે. આ માર્ગદર્શિકા સમજાવે છે કે સબવેન્શન યોજનાઓ કેવી રીતે કામ કરે છે, તેઓ શા માટે ખરીદદારોને લલચાવે છે, હજારો ભારતીય પરિવારો માટે શું ખોટું થયું છે અને હસ્તાક્ષર કરતા પહેલાં પૂછવા જેવા ચોક્કસ પ્રશ્નો.
સબવેન્શન સ્કીમ શું છે?
સબવેન્શન સ્કીમ એ એક સોદો છે જેમાં વિક્રેતા ચોક્કસ સમયગાળા માટે ખરીદદારની લોન પર ઇન્ટરેસ્ટ ચૂકવે છે, તેથી ખરીદદાર શરૂઆતમાં ઓછું અથવા કંઈપણ ચૂકવતું નથી. સબવેન્શન" નો અર્થ સબસિડી અથવા સપોર્ટ પેમેન્ટ છે.
ભારતીય રિયલ એસ્ટેટમાં, શ્રેષ્ઠ જાણીતા વર્ઝન 80:20 સ્કીમ છે (10:90 અથવા 20:80 પ્લાન તરીકે પણ વેચવામાં આવે છે):
- ખરીદનાર ફ્લેટની કિંમતના 20 % અગાઉથી ચૂકવે છે.
- બેંક અથવા હાઉસિંગ ફાઇનાન્સ કંપની બાકીના 80% ખરીદનારના નામ પર લોન આપે છે.
- બિલ્ડર જ્યાં સુધી ફ્લેટ આપવામાં ન આવે ત્યાં સુધી પ્રી-EMI ઇન્ટરેસ્ટ ચૂકવવાનું વચન આપે છે.
તે જ વિચાર ફોન, બાઇક અને કાર પર નો-કોસ્ટ EMI ઑફર કરે છે, જ્યાં બ્રાન્ડ અથવા રિટેલર વ્યાજને કવર કરે છે.
સબવેન્શન સ્કીમ કેવી રીતે કામ કરે છે? એક કામ કરેલ ઉદાહરણ
રિયાનો પરિવાર ₹50 લાખની નિર્માણાધીન ફ્લેટ ખરીદે છે. સંખ્યાઓ સરળ ગણિત માટે રાઉન્ડ કરવામાં આવે છે.
- ડાઉન પેમેન્ટ:પરિવાર 20 % ચૂકવે છે, જે ₹10 લાખ છે.
- હોમ લોન:બેંક એક વર્ષમાં લગભગ 9% પર પરિવારના નામે ₹40 લાખની મંજૂરી આપે છે.
- પૈસા બિલ્ડરને જાય છે:ઘણા સબવેન્શન સોદામાં, બેંકે બાંધકામ પ્રગતિ પહેલા જ મોટા ભાગની લોન બિલ્ડરને વહેલી તકે બહાર પાડી દીધી હતી.
- બિલ્ડર ઇન્ટરેસ્ટ ચૂકવે છે:9% પર ₹40 લાખ પર ઇન્ટરેસ્ટ દર વર્ષે આશરે ₹3.6 લાખ, અથવા દર મહિને આશરે ₹30,000 છે. બિલ્ડર કબજો ન થાય ત્યાં સુધી તેની ચુકવણી કરવાનું વચન આપે છે, જેમ કે 3 વર્ષ.
- કબજો:જ્યારે ફ્લેટ તૈયાર હોય, ત્યારે પરિવાર પોતાને સંપૂર્ણ EMI ની ચુકવણી કરવાનું શરૂ કરે છે.
વસ્તુ | રકમ |
ફ્લેટ કિંમત | ₹ 50 લાખ |
ખરીદનારની ડાઉન પેમેન્ટ (20 %) | ₹ 10 લાખ |
ખરીદનારના નામ પર હોમ લોન (80%) | ₹ 40 લાખ |
વાર્ષિક 9% ઇન્ટરેસ્ટ | 30,000/month |
ઇન્ટરેસ્ટ બિલ્ડર ચૂકવણી કરવાનું વચન આપે છે (3 વર્ષ) | ~₹ 10.8 લાખ |
મુખ્ય વિગત:લોન ખરીદનારના નામ પર છે, પરંતુ ઇન્ટરેસ્ટ ચૂકવવાનું વચન બિલ્ડર પાસેથી આવે છે. જો બિલ્ડર ચુકવણી કરવાનું બંધ કરે છે, તો બેંક ખરીદદારને પૂછે છે.
સબવેન્શન યોજનાઓ શા માટે એટલી આકર્ષક લાગે છે?
સબવેન્શન યોજનાઓ ભવિષ્યમાં ચુકવણી કરવાના દુખાવાને દબાણ કરે છે, અને તેથી જ તેઓ વેચે છે.
- નાની અપફ્રન્ટ કિંમત:તમે આજે ₹10 લાખ સાથે ₹50 લાખ ફ્લેટ બુક કરો છો.
- ડબલ બર્ડન નથી:ભાડા પરના પરિવારો એક જ સમયે ભાડું અને EMI ચૂકવવાનું ટાળે છે.
- રોકાણકારની અપીલ:કેટલાક ખરીદદારો વધુ કિંમતે કબજો વેચવાની યોજના બનાવે છે, એક જ EMI ચૂકવ્યા વગર નફો કમાવે છે.
- બિલ્ડરનો લાભ:ઉચ્ચ દરો પર લોન લીધા વિના, બિલ્ડરને બાંધકામ માટે વહેલી તકે મોટી રકમ મળે છે.
જ્યારે પ્રોપર્ટીની કિંમતો ઝડપથી વધે છે, ત્યારે દરેક વ્યક્તિ જીતવાનું લાગે છે. સમસ્યા ત્યારે શરૂ થાય છે જ્યારે તેઓ.
સબવેન્શન યોજનાના જોખમો શું છે?
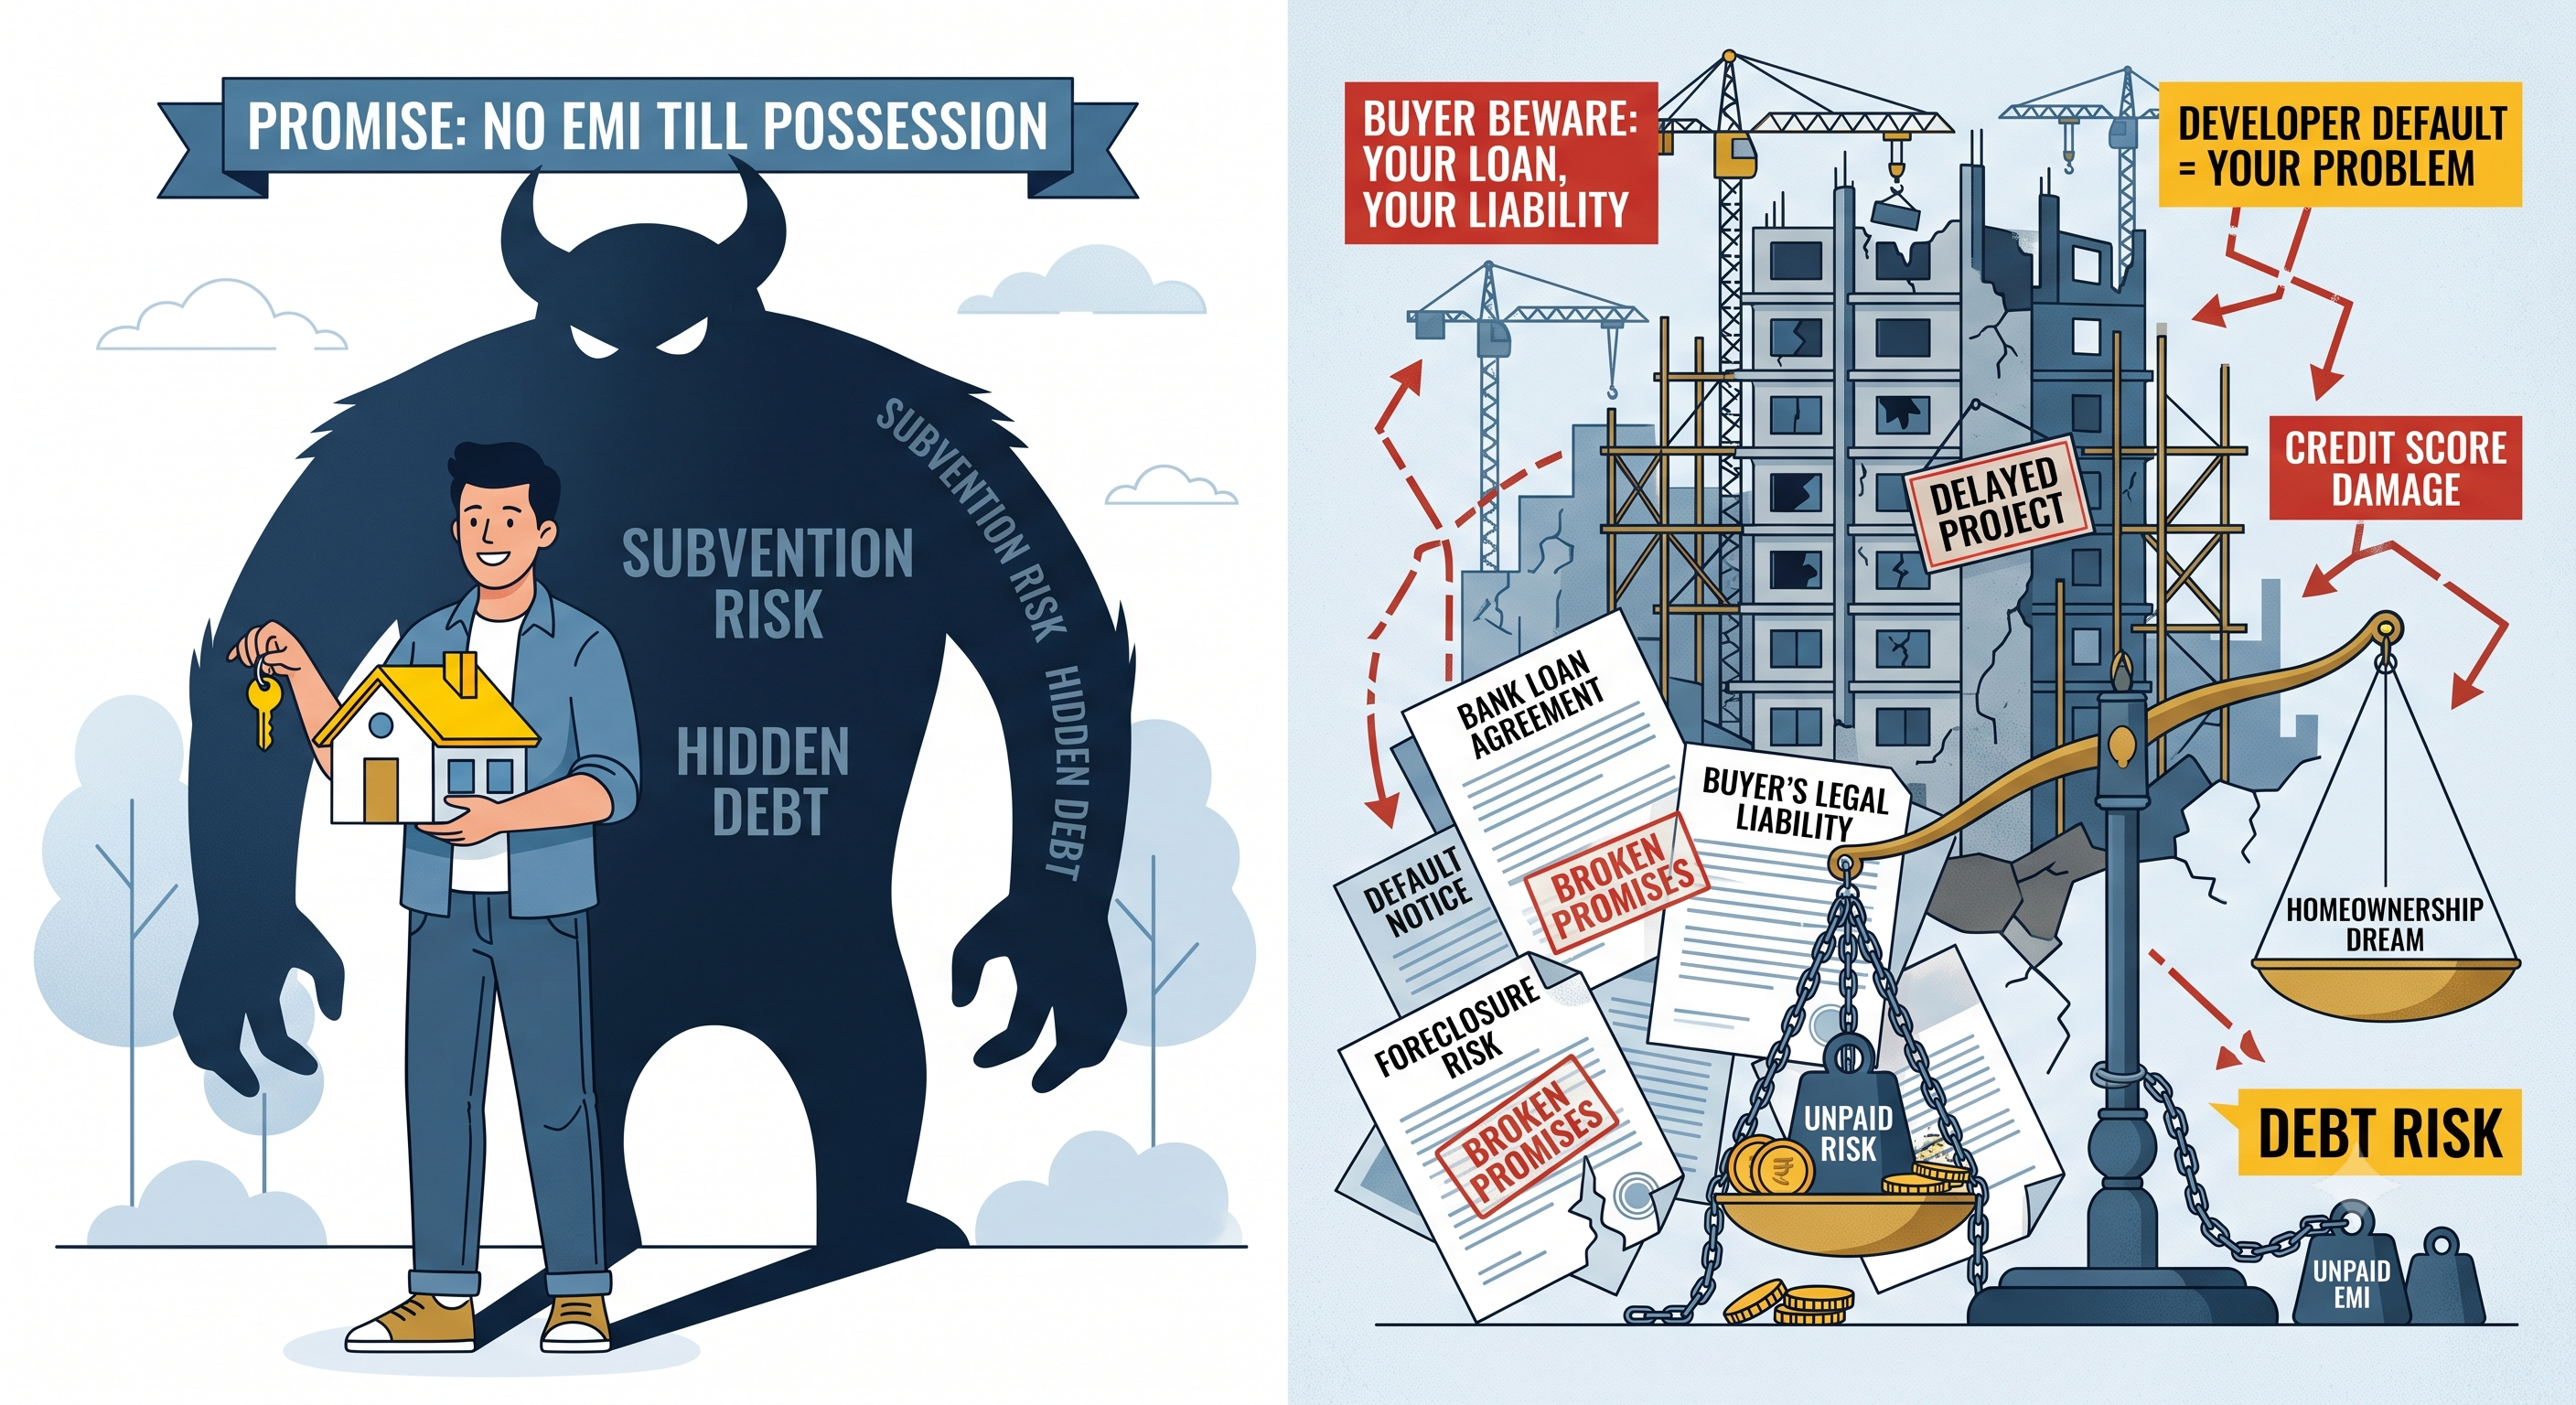
સૌથી મોટું રિસ્ક એ છે કે ખરીદદાર બિલ્ડરના વચન પર આધાર રાખીને સંપૂર્ણ લોન લે છે.
- બિલ્ડર ઇન્ટરેસ્ટ આપવાનું બંધ કરે છે : જો બિલ્ડર પાસે રોકડની અછત હોય, તો બેંક બોરોઅર પાસે વળગી જાય છે. રિયાનો પરિવાર અચાનક તેમના રહેવા લાયક ન હોય તેવા ફ્લેટ માટે મહિનામાં લગભગ ₹30,000 ની બાકી રહેશે.
- પ્રોજેક્ટમાં વિલંબ થાય છે અથવા અટકી જાય છે : કારણ કે બેંકે બિલ્ડરને વહેલી તકે ચુકવણી કરી હતી, તેથી સમયસર પૂર્ણ કરવા માટે ઓછું દબાણ છે. કેટલાક ખરીદદારોએ ફ્લેટ્સ માટે વર્ષો રાહ જોવી છે જે ક્યારેય આવ્યા નથી.
- "ફ્રી" ઇન્ટરેસ્ટ કિંમતમાં છુપાયેલ છે :બિલ્ડરો ઘણીવાર ફ્લેટની કિંમતમાં ઇન્ટરેસ્ટ ખર્ચ લોડ કરે છે, જેથી તમે સામાન્ય બાંધકામ-લિંક્ડ પ્લાન પર ખરીદનાર કરતાં વધુ ચૂકવણી કરી શકો.
- તમારો ક્રેડિટ સ્કોર પ્રભાવિત થાય છે: ચૂકી ગયેલ EMI, બિલ્ડરને પણ ચુકવણી કરવાની હતી, તે તમારા CIBIL રિપોર્ટ પર દેખાય છે અને ભવિષ્યની લોનને નુકસાન પહોંચાડી શકે છે.
- તમે ભાડું વત્તા EMI ની ચુકવણી કરો છો : હજુ પણ ભાડા પર રહેલા પરિવારો બંનેની ચુકવણી કરી શકે છે, જે ચોક્કસ સમસ્યા યોજનાને ઉકેલવાનું વચન આપે છે.
ભારતમાં સબવેન્શન યોજનાઓનું શું થયું?
2010 ના દાયકાના રિયલ એસ્ટેટમાં મંદી દરમિયાન, ઘણા બિલ્ડરો, ખાસ કરીને દિલ્હી-એનસીઆર (નોઇડા, ગ્રેટર નોઇડા, ગુરુગ્રામ) અને મુંબઈમાં તેમણે જે ઇન્ટરેસ્ટ આપવાનું વચન આપ્યું હતું તે ચૂકવવાનું બંધ કરી દીધું. હજારો ઘર ખરીદનારાઓને અપૂર્ણ ફ્લેટ્સ માટે લોન-રિકવરી નોટિસ મળી હતી. નિયમનકારો, અદાલતો અને તપાસકર્તાઓએ ત્યારથી આગળ વધ્યા છે.
તારીખ | શું થયું |
સપ્ટેમ્બર 2025 | સુપ્રીમ કોર્ટે સીબીઆઈને મુંબઈ, બેંગલુરુ અને કોલકાતામાં બિલ્ડરો સાથે સંકળાયેલા છ વધુ કેસોમાં એફઆઈઆર દાખલ કરવાની મંજૂરી આપી. |
જુલાઈ 2025 | CBI એ NCR બિલ્ડર્સ અને અનામી બેંક અધિકારીઓ સામે 22 FIR નોંધાવી છે . |
એપ્રિલ 2025 | 1,200 થી વધુ ઘર ખરીદનારાઓની અરજીઓ પર સુનાવણી કરતા, સુપ્રીમ કોર્ટે બિલ્ડર-બેંક વ્યવસ્થાને "અપોલી નેક્સસ" ગણાવી અને CBI તપાસનો આદેશ આપ્યો . |
માર્ચ 2025 | સુપ્રીમ કોર્ટે NCRના ઘર ખરીદનારને "ખંડણી" કરવા બદલ બિલ્ડર અને બેંકોની ટીકા કરી હતી |
2019 | નેશનલ હાઉસિંગ બેંકે હાઉસિંગ ફાઇનાન્સ કંપનીઓને સબવેન્શન યોજનાઓને ભંડોળ આપવાનું બંધ કરવા જણાવ્યું છે. |
2013 | આરબીઆઇએ બેંકોને બાંધકામની પ્રગતિ પહેલાં બિલ્ડરને હોમ લોન ન આપવાની સૂચના આપી છે. |
કોર્ટે સુનાવણી કરી હતી કે બેન્કોએ સમયસર પૂર્ણ ન થયેલા પ્રોજેક્ટ પર બિલ્ડરને લોનની રકમના 60-70% ચૂકવી દીધી છે.
શું સબવેન્શન સ્કીમ એક સારી અથવા ખરાબ ડીલ છે?
તે વચનની પાછળ કોણ ઊભું છે તેના પર આધારિત છે. મજબૂત, વિશ્વસનીય વિક્રેતા સાથે તે સારું હોઈ શકે છે; નબળા સાથે, તે તમારા પૈસા સાથે જોખમી શરત છે.
સામાન્ય રીતે વાજબી ડીલ | સામાન્ય રીતે ખરાબ ટ્રેડ |
સ્વચ્છ ડિલિવરી રેકોર્ડ સાથે મોટા, જાણીતા બિલ્ડર | વિલંબિત પાછલા પ્રોજેક્ટ્સ સાથે નવા અથવા કૅશ-સ્ટ્રેપ કરેલ બિલ્ડર |
નો-કોસ્ટ EMI પર ફોન જેવી નાની ખરીદીઓ | લાખોની કિંમતની હોમ લોન, જે વર્ષોથી વિસ્તરેલી છે |
બાંધકામની પ્રગતિ દરમિયાન જ લોન રિલીઝ કરવામાં આવી છે | બેંક બિલ્ડરને મોટાભાગના પૈસા અગાઉથી ચૂકવે છે |
જો જરૂરી હોય તો તમે તમારી જાતે EMI ચૂકવી શકો છો | તમે ચુકવણી કરવા માટે બિલ્ડરની ગણતરી કરી રહ્યા છો |
સ્ટૉક માર્કેટ રોકાણકારો સબવેન્શન યોજનાઓમાંથી શું શીખી શકે છે?
સબવેન્શન સ્કીમ એ કાઉન્ટરપાર્ટી રિસ્ક સાથે એક લીવરેજ ટ્રેડ છે, તે જ બે દળો જે સ્ટોક માર્કેટમાં વેપારીઓને ખતમ કરે છે. તેને બજારની દ્રષ્ટિએ જોવાનું જોખમ શોધવાનું સરળ બનાવે છે.
સહાય યોજના | સ્ટૉક માર્કેટ સમકક્ષ | શેર કરેલ પાઠ |
20 % ચૂકવો, 80 % ઉધાર લો | માર્જિન ટ્રેડિંગ ફેસિલિટી (MTF) અથવા ફ્યુચર્સ, જ્યાં નાના માર્જિન મોટી પોઝિશનને નિયંત્રિત કરે છે | લીવરેજ લાભ અને નુકસાન બંનેને ગુણાકાર કરે છે |
બિલ્ડર તમને ઇન્ટરેસ્ટ ચૂકવવાનું વચન આપે છે | એક નબળી કંપનીનું બોન્ડ અથવા ડિપોઝિટ રાખવો જે નિશ્ચિત ચુકવણીનું વચન આપે છે | વચન માત્ર વચનકર્તાની બેલેન્સ શીટ (કાઉન્ટરપાર્ટી રિસ્ક) જેટલું જ સારું છે |
જ્યારે બિલ્ડર ડિફૉલ્ટ કરે ત્યારે બેંક તમારી પાસેથી EMI વસૂલ કરે છે | જ્યારે કિંમત ઘટી જાય ત્યારે બ્રોકર માર્જિન કૉલ જારી કરે છે | જ્યારે બીજી બાજુ નિષ્ફળ જાય, ત્યારે લાયબિલિટી તમારી પાસે આવે છે |
નફા પર કબજો કરતાં પહેલાં વેચવાની યોજના | માત્ર વધતા બજાર પર ફ્લિપ કરવા માટે ખરીદી | જ્યારે માર્કેટ આવે ત્યારે જ એક્ઝિટ પ્લાન્સ નિષ્ફળ થાય છે |
“ફ્લેટની કિંમતમાં બનાવેલ "મફત" વ્યાજ | “ઝીરો બ્રોકરેજ" અથવા "નો-કોસ્ટ" ઑફર અન્યત્ર છુપાયેલા ખર્ચ સાથે | કંઈ મફત નથી; ક્યાં ખર્ચ આવે છે તે શોધો |
તેનો અર્થ શું છે જો તમે રિયલ એસ્ટેટ, બેંક અથવા હાઉસિંગ ફાઇનાન્સ શેરોમાં રોકાણ કરો છો:
- બિલ્ડર્સ પોતાને કેવી રીતે ફંડ કરે છે તે જુઓ.એક ડેવલપર જે ખરીદદાર-ભંડોળવાળી લોન પર આધાર રાખે છે અને રોકડ પ્રવાહને ચલાવવાને બદલે પ્રી-EMI વચનો આપે છે તે ફાઇનાન્શિયલ તણાવ હેઠળ હોઈ શકે છે. કૅશ ફ્લો સ્ટેટમેન્ટ વાંચો, માત્ર સેલ્સ બુકિંગની જાણ કરવામાં આવી નથી.
- ધિરાણકર્તાઓનું એક્સપોઝર તપાસો.બાંધકામ હેઠળના પ્રોજેક્ટ્સ માટે મોટી લોન ધરાવતી બેંકો અને હાઉસિંગ ફાઇનાન્સ કંપનીઓ જો બિલ્ડરો અટકી જાય તો સંપત્તિ-ગુણવત્તા રિસ્ક ધરાવે છે. ડેવલપર લોન પર કુલ એનપીએ ટ્રેન્ડ અને ડિસ્ક્લોઝર જુઓ.
- માર્કેટ સિગ્નલ તરીકે નિયમનને અનુસરો.સબવેન્શન યોજનાઓ પર RBI, NHB અને કોર્ટની કાર્યવાહીએ બિલ્ડરો કેવી રીતે પૈસા એકત્રિત કરે છે અને ધિરાણકર્તાઓ કેવી રીતે ધિરાણ આપે છે તે બદલ્યું. આ પ્રકારની પૉલિસી બદલાવાથી આખા ક્ષેત્રને ફરીથી રેટ કરી શકાય છે.
- મજબૂત બૅલેન્સ શીટ પસંદ કરો.ઓછું ડેબ્ટ, સ્થિર ડિલિવરી રેકોર્ડ અને RERA કમ્પ્લાયન્સ ક્વૉલિટી સ્ટૉક્સનું રિયલ એસ્ટેટ વર્ઝન છે.
રોકાણકારનો ગોલ્ડન નિયમ દરેક જગ્યાએ લાગુ પડે છે: પ્રોપર્ટીમાં અથવા બજારમાં કોઈપણ લીવરેજ પોઝિશન લેતા પહેલાં, પૂછો કે જો બીજી બાજુએ તમારા વચન અથવા કિંમતને તો તમે જીવિત રહી શકો છો કે નહીં.
સબવેન્શન સ્કીમ પર હસ્તાક્ષર કરતા પહેલાં તમારે શું તપાસવું જોઈએ?
કોઈપણ "પછી ચુકવણી કરો" હોમ ઑફર માટે હા કહો તે પહેલાં આ પાંચ પ્રશ્નો પૂછો:
- શું પ્રોજેક્ટ RERA હેઠળ રજિસ્ટર્ડ છે, અને શું શેડ્યૂલ પર બાંધકામ છે? તમારા રાજ્યની RERA વેબસાઇટ તપાસો (ઉદાહરણ તરીકે, મહારાષ્ટ્રમાં MahaRERA).
- સ્કીમ વગરની કિંમત શું છે? જો તે ઓછું હોય, તો ઇન્ટરેસ્ટ સબવેન્શન કિંમતમાં છુપાવવામાં આવે છે.
- શું તમે, બિલ્ડર અને બેંક દ્વારા સહી કરેલ ત્રિપક્ષીય કરારમાં લખવામાં આવેલ વ્યાજનું વચન છે?
- શું બેંક બાંધકામ સાથે જોડાયેલા તબક્કામાં લોન રિલીઝ કરશે, અગાઉથી નહીં?
- શું તમે તમારા પોતાના પર સંપૂર્ણ EMI ચૂકવી શકો છો જો બિલ્ડર આવતીકાલે ચુકવણી કરવાનું બંધ કરે છે?
સ્રોતો
- ઈટીવી ભારત: SCએ ઘર ખરીદનારાઓ પર કૌભાંડના આરોપોની CBI તપાસનો આદેશ આપ્યો (એપ્રિલ 2025)
- મનીલાઇફ: સુપ્રીમ કોર્ટ બિલ્ડર-બેંક નેક્સસ પર બ્લાસ્ટ કરે છે (માર્ચ 2025)
- સપ્તાહ/PTI: CBI એ SCના નિર્દેશો પર 22 FIR નોંધાવી (જુલાઈ 2025)
- રિયલ્ટીનમોર: સુપ્રીમ કોર્ટે છ વધુ કેસમાં એફઆઇઆરનો આદેશ આપ્યો (સપ્ટેમ્બર 2025)
- રિયલ્ટી ટુડે: CBI મુંબઈ, બેંગલુરુ અને કોલકાતામાં છ FIR ફાઇલ કરે છે