મેન્ટલ એકાઉન્ટિંગ એ પૈસાની સારવાર કરવાની આદત છે જે તે ક્યાંથી આવી છે અથવા આપણે તેનો ઉપયોગ શું કરવાની યોજના બનાવીએ છીએ તેના આધારે અલગ રીતે કરવામાં આવે છે, ભલે દરેક રૂપિયામાં સમાન મૂલ્ય હોય. તે વર્તણૂક અર્થશાસ્ત્રમાં સૌથી મહત્વપૂર્ણ વિચારોમાંથી એક છે, અને તેને સમજવાથી તમને નાની ઉંમરથી સ્માર્ટ પૈસાની પસંદગી કરવામાં મદદ મળી શકે છે.
માનસિક એકાઉન્ટિંગને સમજવા માટે એક સરળ ઉદાહરણ
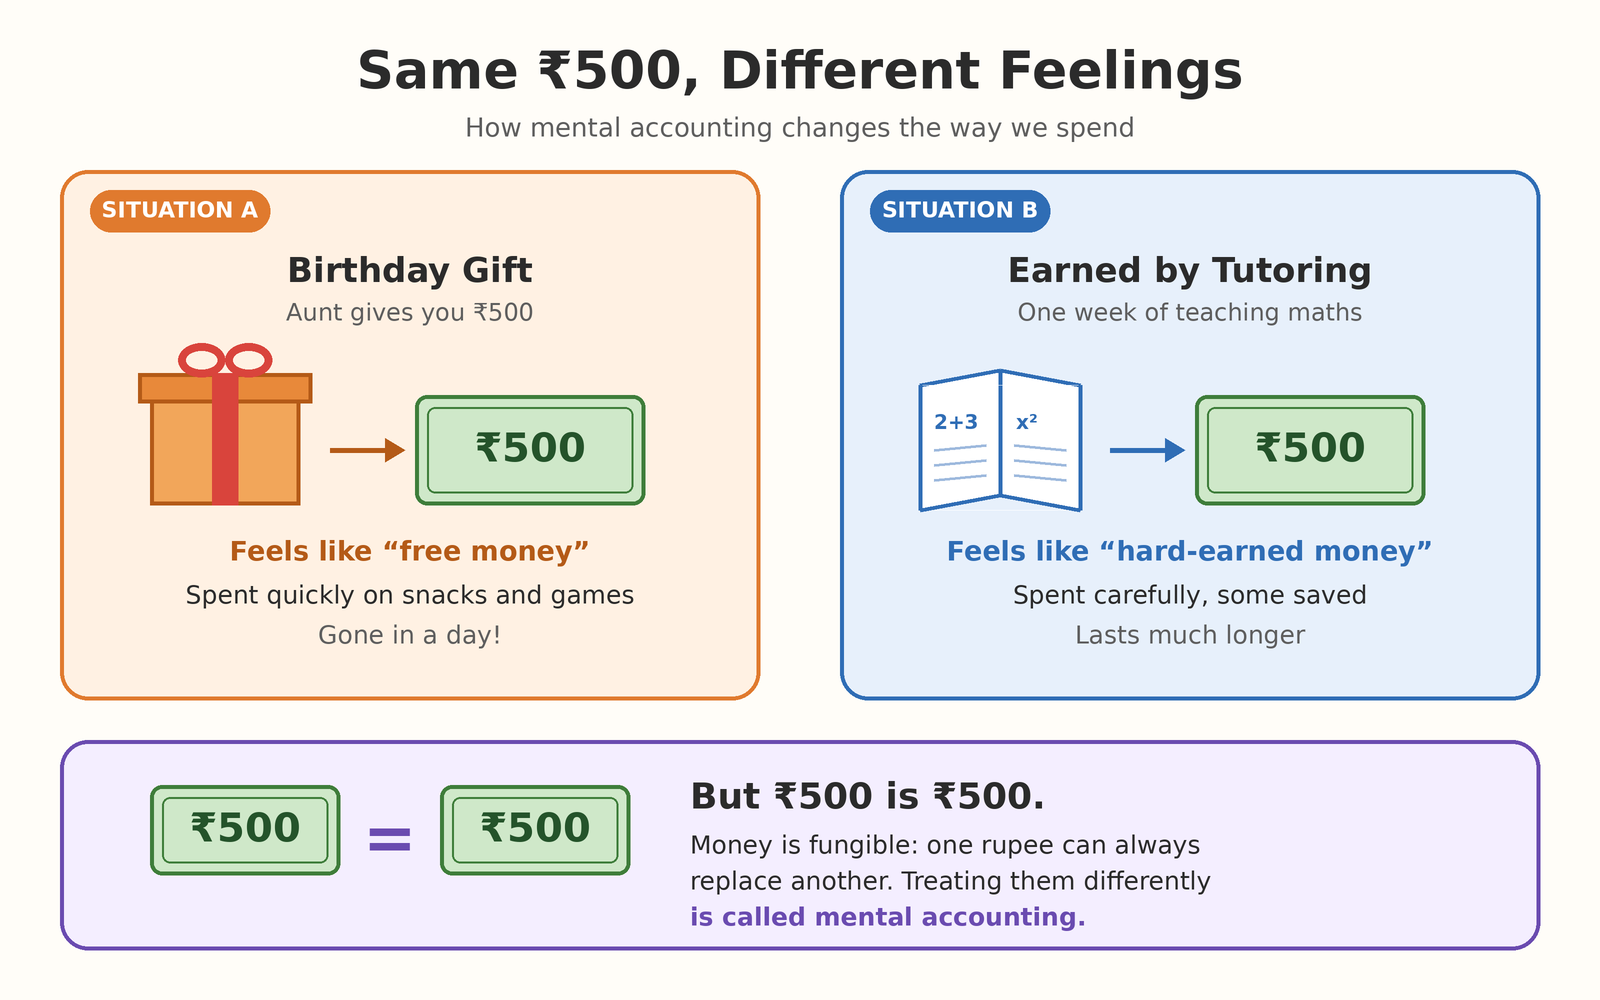
કલ્પના કરો કે તમને બે અલગ રીતે ₹500 મળે છે:
- પરિસ્થિતિ A: તમારી કાકી તમને તમારા જન્મદિવસ પર ₹500 આપે છે.
- પરિસ્થિતિ B: તમે એક અઠવાડિયા માટે પાડોશીના બાળકને ગણિત શીખવીને ₹500 કમાઓ છો.
મોટાભાગના વિદ્યાર્થીઓ સ્નૅક્સ અથવા ગેમ પર ઝડપથી જન્મદિવસના પૈસા ખર્ચ કરશે, અને કમાણી કરેલ પૈસા વધુ કાળજીપૂર્વક ખર્ચ કરશે.
પરંતુ ₹500 ₹500 છે. તે કોઈપણ રીતે સમાન વસ્તુઓ ખરીદે છે. અર્થશાસ્ત્રીઓ કહે છે કે પૈસા ભંડોળ છે, જેનો અર્થ એ છે કે એક રૂપિયા હંમેશા બીજાને બદલી શકે છે. જ્યારે આપણે આને ભૂલીએ છીએ અને આપણા મનમાં અલગ "બોક્સ" માં પૈસા મૂકીએ છીએ, ત્યારે આપણે માનસિક એકાઉન્ટિંગ કરી રહ્યા છીએ.
મેંટલ એકાઉન્ટિંગ કોણે શોધી કાઢ્યું?
આ વિચાર એક અમેરિકન અર્થશાસ્ત્રી રિચાર્ડ થેલર દ્વારા વિકસિત કરવામાં આવ્યો હતો, જેમણે વર્તણૂક અર્થશાસ્ત્ર માં તેમના કાર્ય માટે 2017 માં આર્થિક વિજ્ઞાનમાં નોબેલ પુરસ્કાર જીત્યો હતો, જે લોકો ખરેખર પૈસાના નિર્ણયો કેવી રીતે કરે છે તેનો અભ્યાસ કરે છે.
જૂનો આર્થિક સિદ્ધાંત ધારે છે કે લોકો સંપૂર્ણપણે તાર્કિક છે અને તેમના તમામ પૈસાને એક જ પૂલ તરીકે માને છે. થેલરે દર્શાવ્યું હતું કે વાસ્તવિક લોકો લાગણીઓ અને લેબલને તેમની પસંદગીઓને માર્ગદર્શન આપે છે.
4 સામાન્ય માનસિક એકાઉન્ટિંગ ઉદાહરણો
1. "ફાઉન્ડ મની" ઝડપથી ખર્ચ થાય છે
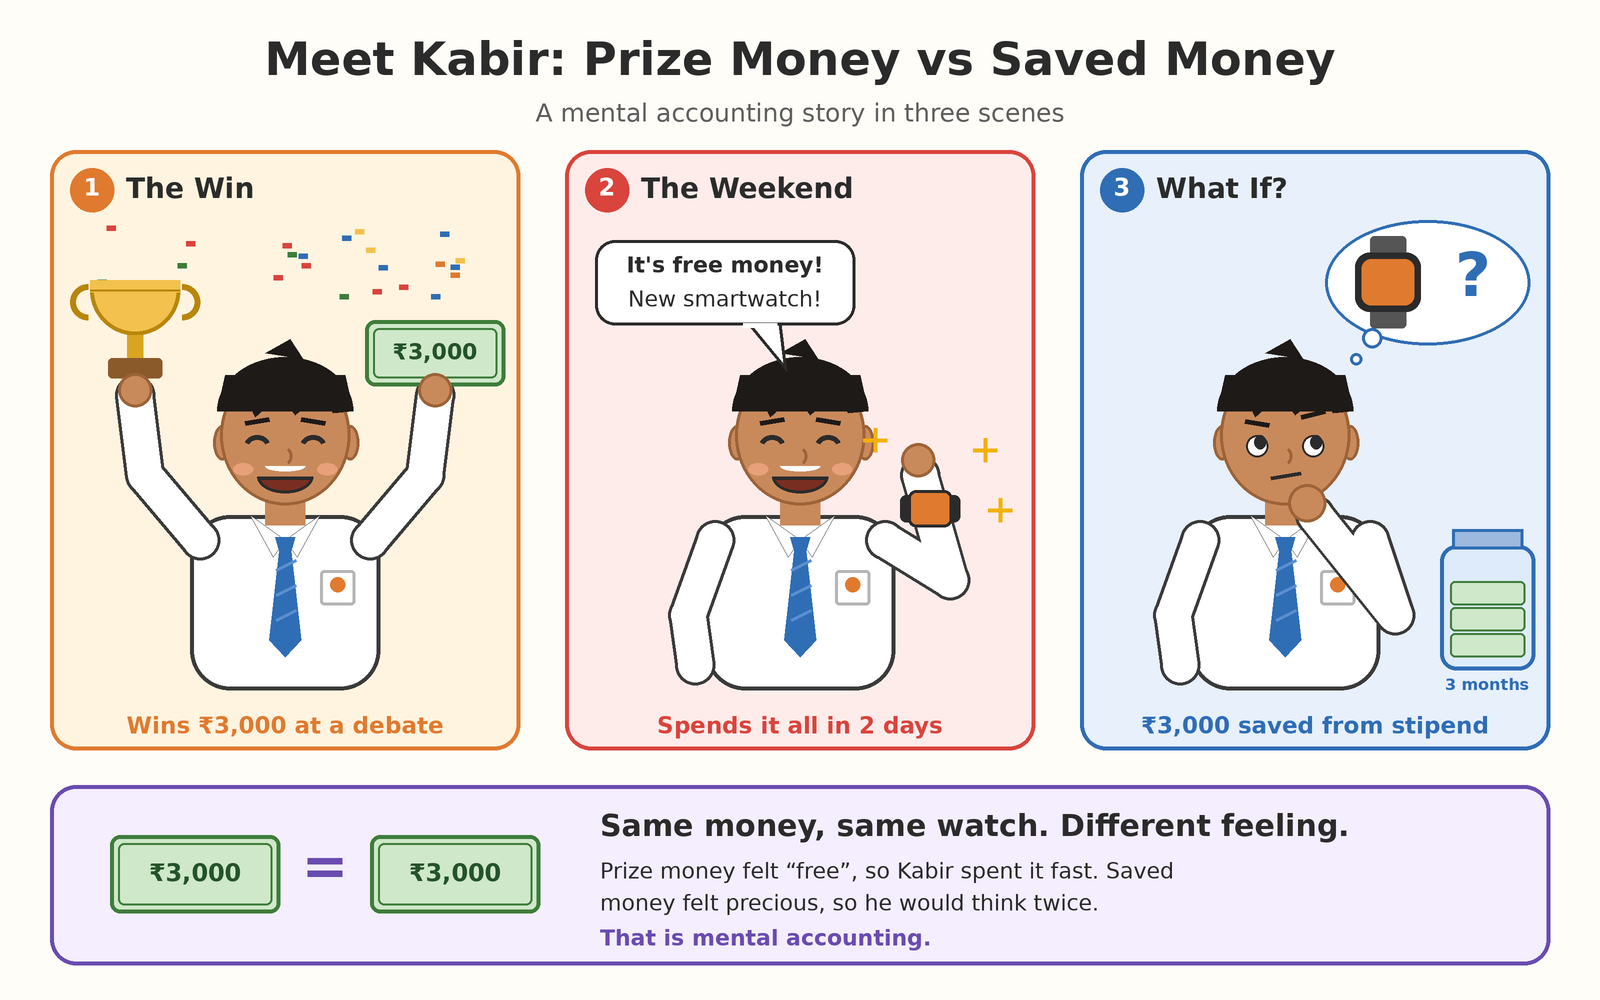
અનપેક્ષિત પૈસા, જેમ કે ઇનામ, ભેટ અથવા બોનસ, કમાવેલ પૈસા કરતાં ઓછા "વાસ્તવિક" લાગે છે, તેથી લોકો તેને વધુ સરળતાથી ખર્ચ કરે છે.
ઉદાહરણ: કબીર ઇન્ટર-સ્કૂલ ડિબેટમાં ₹3,000 જીતે છે અને તે વીકેન્ડમાં સ્માર્ટવૉચ પર ખર્ચ કરે છે. જો તેમણે ત્રણ મહિનામાં પોતાના સ્ટાઇપેન્ડમાંથી સમાન રકમ બચાવી હોય, તો તે કદાચ બે વાર વિચારશે.
2. લેબલ કરેલ બચત સાથે ખૂબ જ કડક રહો
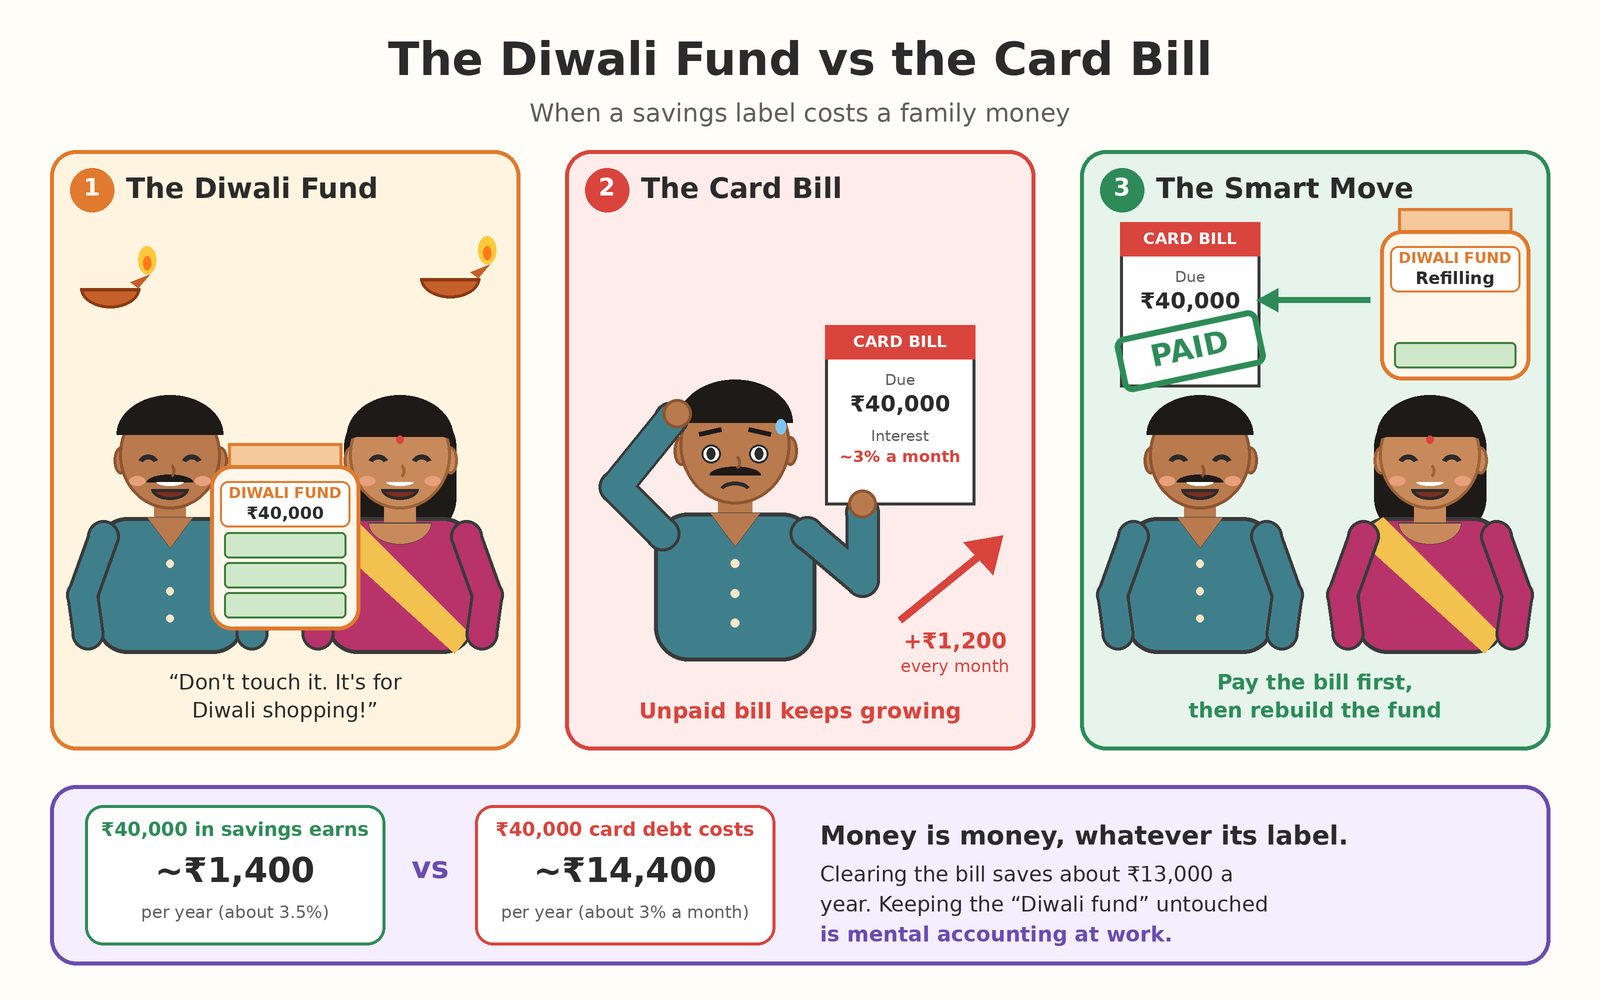
લક્ષ્ય માટે પૈસા અલગ રાખવો એ સ્માર્ટ છે. પરંતુ તે "બૉક્સ" ને અસ્પૃશ્ય તરીકે સારવાર કરવી, જ્યારે મોટી જરૂરિયાત આવે ત્યારે પણ, તમને ખર્ચ થઈ શકે છે.
ઉદાહરણ: એક પરિવાર ₹40,000 "દિવાળી શોપિંગ" ફંડમાં રાખે છે જ્યારે ક્રેડિટ કાર્ડ બિલ પર ઊંચા ઇન્ટરેસ્ટ ચૂકવે છે. પ્રથમ બિલ ક્લિયર કરવાથી તેમને એકંદરે વધુ પૈસા બચાવશે.
3. રોકાણમાં "હાઉસ મની" ની અસર
જ્યારે રોકાણકારો નફો કરે છે, ત્યારે તેઓ ઘણીવાર તેને "બોનસ મની" તરીકે ગણવામાં આવે છે અને તેની સાથે મોટા જોખમો લે છે, જેમ કે વિજેતાઓ સાથે ગેમ્બલર સટ્ટાબાજી કરવી કારણ કે "તે કેસિનોના પૈસા છે."
વાસ્તવિકતા તપાસ: તમે જે નફો કમાયા છો તે તમારા પૈસા છે. તેને ગુમાવવાથી તમારા મૂળ પૈસા ગુમાવવા જેટલી જ તમારી સંપત્તિને નુકસાન થાય છે.
4. એક જ સમયે બચત અને ઉધાર
ઘણા લોકો એક વર્ષમાં લગભગ 3-4% કમાતા બચત ખાતામાં નાણાં રાખે છે જ્યારે ક્રેડિટ કાર્ડ પર દર વર્ષે 36-45% ચાર્જ કરે છે.
સરળ ગણિત: બચતમાં ₹10,000 દર વર્ષે આશરે ₹350 કમાવે છે. ₹10,000 ક્રેડિટ કાર્ડ ડેબ્ટ એક વર્ષમાં ₹3,600 અથવા વધુ ખર્ચ કરી શકે છે. ડેબ્ટ ક્લિયર કરવા માટે બચતનો ઉપયોગ કરીને (નાની ઇમરજન્સી રકમ રાખીને) ₹3,000 થી વધુ બચત કરે છે.
આપણું મગજ આ શા માટે કરે છે?
અમારા મગજને શૉર્ટકટ્સ પસંદ થાય છે. એક મોટા પૂલ તરીકે આપણા બધા પૈસા વિશે વિચારવું અને દરેક રૂપિયા માટે શ્રેષ્ઠ ઉપયોગ કરવા માટે ઘણો પ્રયત્ન કરે છે. તેથી મગજ "પોકેટ મની", "ગિફ્ટ મની" અથવા "ફી મની" જેવા નાના, સરળ બોક્સમાં નાણાંને ક્રમબદ્ધ કરીને જીવનને સરળ બનાવે છે
દરેક બૉક્સ સાથે જોડાયેલ એક લાગણી પણ આવે છે:
- કમાણી કરેલ પૈસા ભારે લાગે છે, કારણ કે અમને યાદ છે કે તેણે જે પ્રયત્નો કર્યા હતા.
- ગિફ્ટ અથવા પ્રાઇઝ મની હળવા લાગે છે, કારણ કે તેમાં કોઈ પ્રયત્ન થયો નથી.
- બચત સુરક્ષિત લાગે છે, જેમ કે તેઓ "ભવિષ્યમાં મને" છે અને "આજે મને" નથી
આ લાગણીઓ કુદરતી છે, અને તે કોઈ વ્યક્તિ પૈસાથી ખરાબ હોવાનો સંકેત નથી. પરંતુ જ્યારે આપણે તેમના વિશે જાણતા નથી, ત્યારે તેઓ અમને શાંતિપૂર્વક એવી પસંદગીઓમાં ધકેલે છે કે અમારા પૈસા પર કાળજીપૂર્વક નજર નાખવાથી ફાયદો થશે નહીં.
શું માનસિક એકાઉન્ટિંગ હંમેશા ખરાબ છે?
ના. હેતુ માટે ઉપયોગમાં લેવાય છે, તે એક શક્તિશાળી બજેટિંગ ટૂલ હોઈ શકે છે.
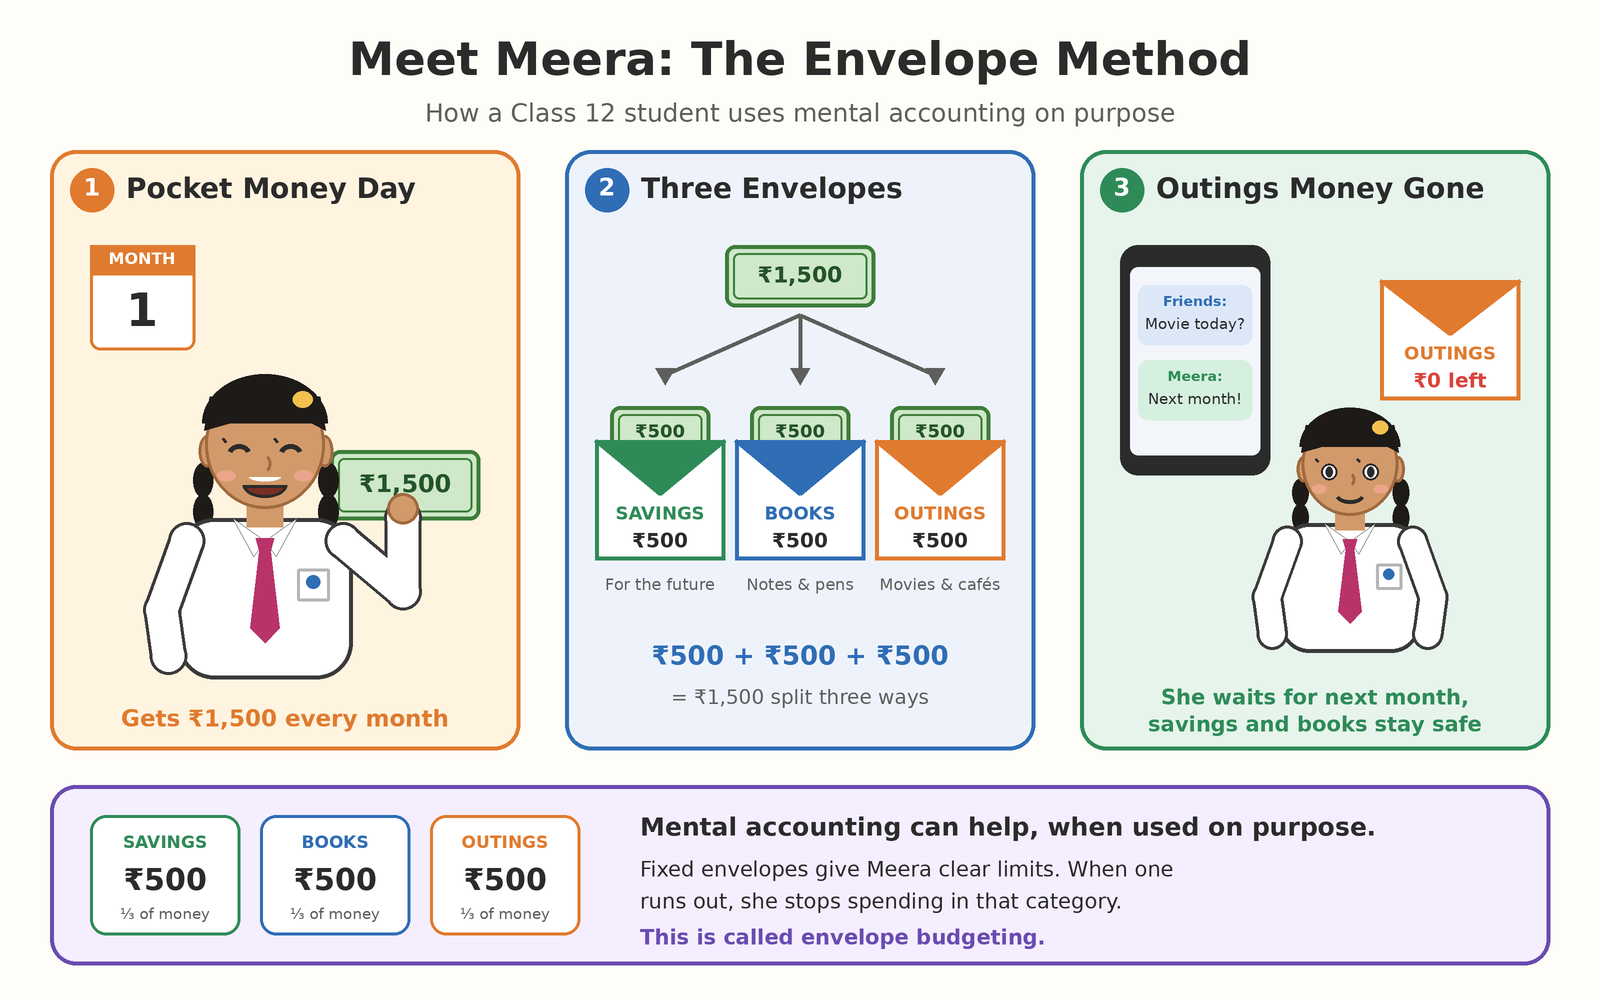
એન્વલપ બજેટિંગ એક પદ્ધતિ છે જ્યાં તમે તમારા પૈસાને નિશ્ચિત "વિકલ્પો" અથવા કેટેગરીમાં વિભાજિત કરો છો. જ્યારે કોઈ પરબિડીયું ખાલી હોય, ત્યારે તમે તે કેટેગરીમાં ખર્ચ કરવાનું બંધ કરો છો.
ઉદાહરણ: મીરા, ધોરણ 12 ના વિદ્યાર્થી, દર મહિને ₹1,500 પૉકેટ મની મેળવે છે. તે તેને બચત માટે ₹500, પુસ્તકો અને સ્ટેશનરી માટે ₹500, અને આઉટિંગ માટે ₹500 માં વિભાજિત કરે છે. જ્યારે આઉટિંગના પૈસા સમાપ્ત થાય છે, ત્યારે તે આગામી મહિના સુધી રાહ જુએ છે. આ તેને શિસ્તબદ્ધ રાખે છે.
ઉપયોગી વિરુદ્ધ હાનિકારક માનસિક એકાઉન્ટિંગ
ઉપયોગી | નુકસાનકારક |
જાણીજોઈને કરવામાં આવ્યું | જોયા વગર થાય છે |
તમારા લક્ષ્યોને સપોર્ટ કરે છે | ખરાબ પસંદગીઓ તરફ દોરી જાય છે |
બચત અને ખર્ચ માટે અલગ જાર | ઉચ્ચ-વ્યાજનું ડેબ્ટ ચૂકવતી વખતે ઓછી વ્યાજની બચત રાખવી |
રોજિંદા જીવનમાં માનસિક એકાઉન્ટિંગની ભૂલો
ટેક્સ રિફંડને ભેટ તરીકે ગણવામાં. ટેક્સ રિફંડ તમારા પોતાના પૈસા છે જે વધારાની કપાત કરવામાં આવી હતી અને તે પરત કરવામાં આવી રહી છે. તે સાવચેત આયોજન માટે પાત્ર છે, ખર્ચ ન કરવો.
તહેવાર અથવા લગ્નની ભેટના પૈસા પણ ઝડપથી ખર્ચ કરવી. ગિફ્ટ મની કૉલેજ અથવા કોચિંગ ફી જેવા મોટા લક્ષ્યોમાં મદદ કરી શકે છે.
ખોવાયેલું ઇન્વેસ્ટમેન્ટ વેચવાનો ઇનકાર કરવો. વેચાણ એક ભૂલને સ્વીકારવા જેવું લાગે છે. આ નુકસાન ટાળવું સાથે જોડાયેલ છે, અમારી સમાન લાભ કરતાં વધુ મજબૂત રીતે નુકસાનનો અનુભવ કરવાની વલણ. વધુ સારો પ્રશ્ન એ છે કે ""આ ઇન્વેસ્ટમેન્ટ હવેથી સારું રહેશે?"
ડિજિટલ યુગમાં મેન્ટલ એકાઉન્ટિંગ
આજે મોટા ભાગના યુવાનો રોકડના બદલે UPI એપ, વોલેટ અને કાર્ડ દ્વારા ચૂકવણી કરે છે. આનાથી કેટલાક રીતે માનસિક એકાઉન્ટિંગ વધુ સામાન્ય બન્યું છે.
1. UPI રોકડ કરતાં ઓછો પીડાદાયક લાગે છે
₹500 નોંધ આપવી વાસ્તવિક લાગે છે. તમે જુઓ છો કે પૈસા તમારા હાથ છોડે છે. તમારા ફોન પર "ચુકવણી કરો" પર ટૅપ કરવું ખૂબ જ હળવું લાગે છે, ભલે તે ₹500 તમારા એકાઉન્ટને છોડે છે. સંશોધકો આને "ચુકવણીનો દુખાવો" કહે છે રોકડ પીડાને વધુ મજબૂત બનાવે છે, જ્યારે ડિજિટલ ચુકવણીઓ તેને નરમ કરે છે, તેથી ઘણા લોકો જ્યારે રોકડનો ઉપયોગ કરતા નથી ત્યારે વધુ ખર્ચ કરે છે.
ઉદાહરણ: અદિતિ કૉલેજ પછી લગભગ દરરોજ UPI સાથે ચાય અને સ્નૅક્સ ખરીદે છે. દરેક પેમેન્ટ માત્ર ₹40 અથવા ₹60 છે, તેથી તે ક્યારેય વધારે લાગતું નથી. મહિનાના અંતે, તેણી તેની એપ તપાસે છે અને શોધી કાઢે છે કે તેણીએ નાની નાસ્તો પર લગભગ ₹1,500 ખર્ચ કર્યા વગર.
2. કૅશબૅક મફત પૈસાની જેમ લાગે છે
જ્યારે કોઈ એપ્લિકેશન ₹50 નું કૅશબૅક આપે છે, ત્યારે તે અલગ વૉલેટમાં આવે છે, ઘણીવાર તેજસ્વી લેબલ સાથે. ઘણા લોકો આને "બોનસ મની" તરીકે જુએ છે અને તે વસ્તુઓ પર ઝડપથી ખર્ચ કરે છે જે તેઓ અન્યથા ખરીદશે નહીં. પરંતુ કૅશબૅક માત્ર એક ડિસ્કાઉન્ટ છે. તે તમારા પૈસાનો ભાગ છે, ભેટ નથી.
3. “મેં વેચાણ પર પૈસા બચાવ્યા છે!”
મોટા ઑનલાઇન વેચાણ દરમિયાન, ₹2,000 થી ₹1,200 સુધી માર્ક કરેલ શર્ટ તમને "₹800 સેવ કરેલ" લાગે છે વાસ્તવમાં, તમે ₹1,200 ખર્ચ કર્યો છે. જો તમને શર્ટની જરૂર ન હોય, તો તેને ખરીદવાથી કંઈ પણ બચ્યું ન હતું; તેણે તમારા પૈસામાં ₹1,200 નો ઘટાડો કર્યો. વેચાણ આપણને બૉક્સ ખર્ચવાને બદલે ડિસ્કાઉન્ટ બૉક્સ પર ધ્યાન કેન્દ્રિત કરીને અમારા માનસિક એકાઉન્ટને ટ્રિક કરે છે.
સ્માર્ટ ટેબિટ: વેચાણ પર કંઈક ખરીદતા પહેલાં, પૂછો, "જો મને ખરેખર તેની જરૂર હોય તો શું હું તેને તેની સંપૂર્ણ કિંમત પર ખરીદી શકું છું?" જો જવાબ ના હોય, તો "સેવિંગ" વાસ્તવિક નથી.
ખોવાયેલ ટિકિટ પઝલ
મનોવૈજ્ઞાનિક અમોસ ટેવર્સ્કી અને ડેનિયલ કાહનમેને લોકોને બે પરિસ્થિતિઓની કલ્પના કરવા માટે કહ્યું:
- સ્થિતિ 1: તમે ફિલ્મ જોવા જઈ રહ્યા છો. થિયેટરમાં, તમને ખ્યાલ આવે છે કે તમે માર્ગ પર રોકડમાં ₹300 ગુમાવ્યા છે. શું તમે હજુ પણ ₹300 ટિકિટ ખરીદી શકશો?
- સ્થિતિ 2: તમે અગાઉથી ₹300 ટિકિટ ખરીદી છે. થિયેટરમાં, તમને ખ્યાલ આવે છે કે તમે ટિકિટ ગુમાવી દીધી છે. શું તમે બીજું ખરીદો છો?
બંને કિસ્સાઓમાં, તમે ₹300 ગરીબ છો, અને ફિલ્મની કિંમત હજુ પણ ₹300 છે. તાર્કિક રીતે, જવાબ સમાન હોવો જોઈએ. તેમ છતાં મોટાભાગના લોકો કહે છે કે તેઓ રોકડ ગુમાવ્યા પછી પણ ટિકીટ ખરીદશે, જ્યારે જૂની ટિકિટ ગુમાવ્યા પછી હજુ પણ ઓછા લોકો નવી ટિકિટ ખરીદશે.
શા માટે? કારણ કે અમારા મનમાં, ખોવાયેલી ટિકિટ "મૂવી એકાઉન્ટ" માંથી બહાર આવે છે. એક ફિલ્મ માટે ₹600 ની ચુકવણી કરવા જેવી લાગે છે. બીજી તરફ, ખોવાયેલ રોકડ સામાન્ય "કેશ એકાઉન્ટ" માંથી આવે છે, તેથી ફિલ્મ હજુ પણ લાગે છે કે તેની કિંમત ₹300 છે.
આ પઝલ દર્શાવે છે કે અમારા માનસિક લેબલ અમારા નિર્ણયોને કેવી રીતે મજબૂત રીતે અસર કરે છે, ભલે તેમાં સામેલ પૈસા બરાબર હોય.
સ્માર્ટ પૈસાની પસંદગી કરવા માટેની 4 ટિપ્સ
- સ્ત્રોત પ્રશ્ન પૂછો.“જો મેં તેના માટે સખત મહેનત કરી હોય તો શું હું આ જ રીતે ખર્ચ કરીશ?” જો નહીં, તો અટકાવો.
- કમાયેલ ઇન્ટરેસ્ટ વિરુદ્ધ ચૂકવવાપાત્ર વ્યાજની તુલના કરો.જો ડેબ્ટ બચત કરતાં વધુ ખર્ચ કરે છે, તો ઇમરજન્સી બફર રાખતી વખતે ડેબ્ટ ચૂકવવાનું વિચારો.
- હેતુ માટે લેબલનો ઉપયોગ કરો અને તેમને રિવ્યૂ કરો.તમારા બચત લક્ષ્યો હજુ પણ તમારી પ્રાથમિકતાઓ સાથે મેળ ખાય છે કે નહીં તે દર થોડા મહિનાઓ તપાસો.
- સરપ્રાઇઝ પૈસાની સામાન્ય ઇન્કમ જેવી સારવાર કરો.ભાગ બચાવો, કોઈપણ બાકી રકમ ક્લિયર કરો અને પછી બાકી રકમ સમજદારીપૂર્વક ખર્ચ કરો.
સ્વયં અજમાવી જુઓ: એક મહિનાની મની ઍક્ટિવિટી
અહીં એક સરળ પ્રવૃત્તિ છે જે કોઈપણ વિદ્યાર્થી પોતાના માનસિક એકાઉન્ટિંગને સમજવાનો પ્રયત્ન કરી શકે છે.
પગલું 1: એક મહિના માટે દરેક રૂપાને ટ્રૅક કરો.
તમે જે ખર્ચ કરો છો તે બધું લખો, ભલે તે રોકડમાં હોય અથવા UPI દ્વારા હોય. નોંધ કરો જ્યાં પૈસા આવ્યા હતા: પૉકેટ મની, ગિફ્ટ, કમાણી અથવા કૅશબૅક.
પગલું 2: પૅટર્ન જુઓ.
મહિનાના અંતે, પોતાને પૂછો:
- શું મેં પૉકેટ મની કરતાં ગિફ્ટ અથવા પ્રાઇઝ મનીને ઝડપી ખર્ચ કર્યો હતો?
- શું મેં UPI દ્વારા રોકડ કરતાં વધુ ખર્ચ કર્યો છે?
- શું મેં કંઈ ખરીદ્યું હતું કારણ કે તે વેચાણ પર હતું?
પગલું 3: તમારું પોતાનું પરબિડીયું બનાવો.
આગામી મહિનાના પૈસાને ત્રણ અથવા ચાર સ્પષ્ટ કેટેગરીમાં વિભાજિત કરો, જેમ કે મીરાએ કર્યું હતું. એક સામાન્ય પ્રારંભિક બિંદુ છે:
| શ્રેણી | પૈસાનો હિસ્સો |
|---|---|
| બચત | 30% |
| સ્ટડીઝ (પુસ્તકો, સ્ટેશનરી, રિચાર્જ) | 30% |
| આઉટિંગ અને ટ્રીટ | 30% |
| ઇમરજન્સી અથવા અનિયોજિત | 10% |
તમે તમારી જરૂરિયાતોને અનુરૂપ આ શેરને ઍડજસ્ટ કરી શકો છો.
પગલું 4 : રિવ્યૂ કરો અને ઍડજસ્ટ કરો.
બીજા મહિનાના અંતે, પ્રથમ સાથે તેની તુલના કરો. મોટાભાગના વિદ્યાર્થીઓને લાગે છે કે તેઓ નાની, અનિયોજિત વસ્તુઓ પર ઓછો ખર્ચ કરે છે, એકવાર તેઓ તેમના પૈસા ક્યાં જાય છે તે જોઈ શકે છે.
આ પ્રારંભિક બાબત શા માટે શીખવી જોઈએ
શાળા અને કૉલેજમાં રચાયેલી પૈસાની આદતો ઘણીવાર જીવન માટે અમારી સાથે રહે છે. એક વિદ્યાર્થી જે ₹500 કમાણી કરેલ નાણાંની સમાન સંભાળ સાથે ₹500 ભેટની સારવાર કરવાનું શીખે છે, તે વર્ષો પછી, સેલરી બોનસ, ટૅક્સ રિફંડ અથવા વારસા કુશળતાપૂર્વક સંભાળવાની શક્યતા વધુ હશે.
માનસિક એકાઉન્ટિંગને સમજવાનો અર્થ એ નથી કે તમે ગિફ્ટ મની સાથે ક્યારેય ટ્રીટનો આનંદ માણી શકતા નથી. તેનો અર્થ એ છે કે તે પસંદગી હેતુ પર કરવી, તે વિચાર્યા પછી, પૈસા "મોટી રીતે મફત" થાય છે. તે નાના વિરામ, પૂછવું કે "શું આ પૈસા અન્ય જગ્યાએથી આવ્યા તો શું હું તે જ કરીશ?", શું કોઈપણ વ્યક્તિ શીખવી શકે તેવી સૌથી ઉપયોગી મની સ્કિલમાંથી એક છે.
મુખ્ય ટેકઅવે
- માનસિક એકાઉન્ટિંગનો અર્થ એ છે કે તેના સ્રોત અથવા લેબલના આધારે પૈસાની અલગ રીતે સારવાર કરવી.
- બધા પૈસા એક જ મૂલ્ય ધરાવે છે, ભલે તે ગમે ત્યાંથી આવે.
- રિચર્ડ થેલરે વિચાર વિકસિત કર્યો અને 2017 નોબેલ ઇનામ જીત્યા.
- જ્યારે ઇરાદાપૂર્વક ઉપયોગ કરવામાં આવે ત્યારે તે બિનજરૂરી અને ઉપયોગી હોય ત્યારે તે હાનિકારક હોય છે.
- હંમેશા પૂછો: "જો આ પૈસા અન્ય કોઈ જગ્યાએથી આવ્યા હોય તો શું હું તે જ પસંદગી કરીશ?"