ફિક્સ્ડ ડિપોઝિટ (FD) એ ભારતમાં સૌથી વધુ વિશ્વસનીય અને વ્યાપક રીતે ઉપયોગમાં લેવાતા સેવિંગ ઇન્સ્ટ્રુમેન્ટમાંથી એક છે, જે તેમની સરળતા અને દેખીતી સુરક્ષા માટે કિંમતી છે. તેમ છતાં આશ્ચર્યજનક રીતે મોટી સંખ્યામાં FD રોકાણકારો, અનુભવી લોકો પણ, તેમની જાહેરાત "ઇન્ટરેસ્ટ રેટ" વાસ્તવમાં વાસ્તવિકતામાં શું પહોંચાડે છે તે ગેરસમજ કરે છે. કમ્પાઉન્ડિંગ કન્વેન્શન, ટૅક્સ ટ્રીટમેન્ટ અને ફુગાવા વચ્ચે, એફડીના હેડલાઇન રેટ અને તેના સત્ય વચ્ચેના અંતર, વાસ્તવિક-વિશ્વનું વળતર મોટાભાગના લોકો કરતા નોંધપાત્ર રીતે વધુ વ્યાપક હોઈ શકે છે. તે અંતર નક્કી કરે છે કે તમારી બચત વાસ્તવમાં વધી રહી છે અથવા સમય જતાં શાંત રીતે ખરીદ શક્તિ ગુમાવી રહી છે. તમારા પૈસા ખરેખર ક્યાં છે તે વિશે યોગ્ય નિર્ણયો લેવા જરૂરી છે.
પ્રથમ ટ્રેપ: નજીવી દર વિરુદ્ધ અસરકારક ઉપજ
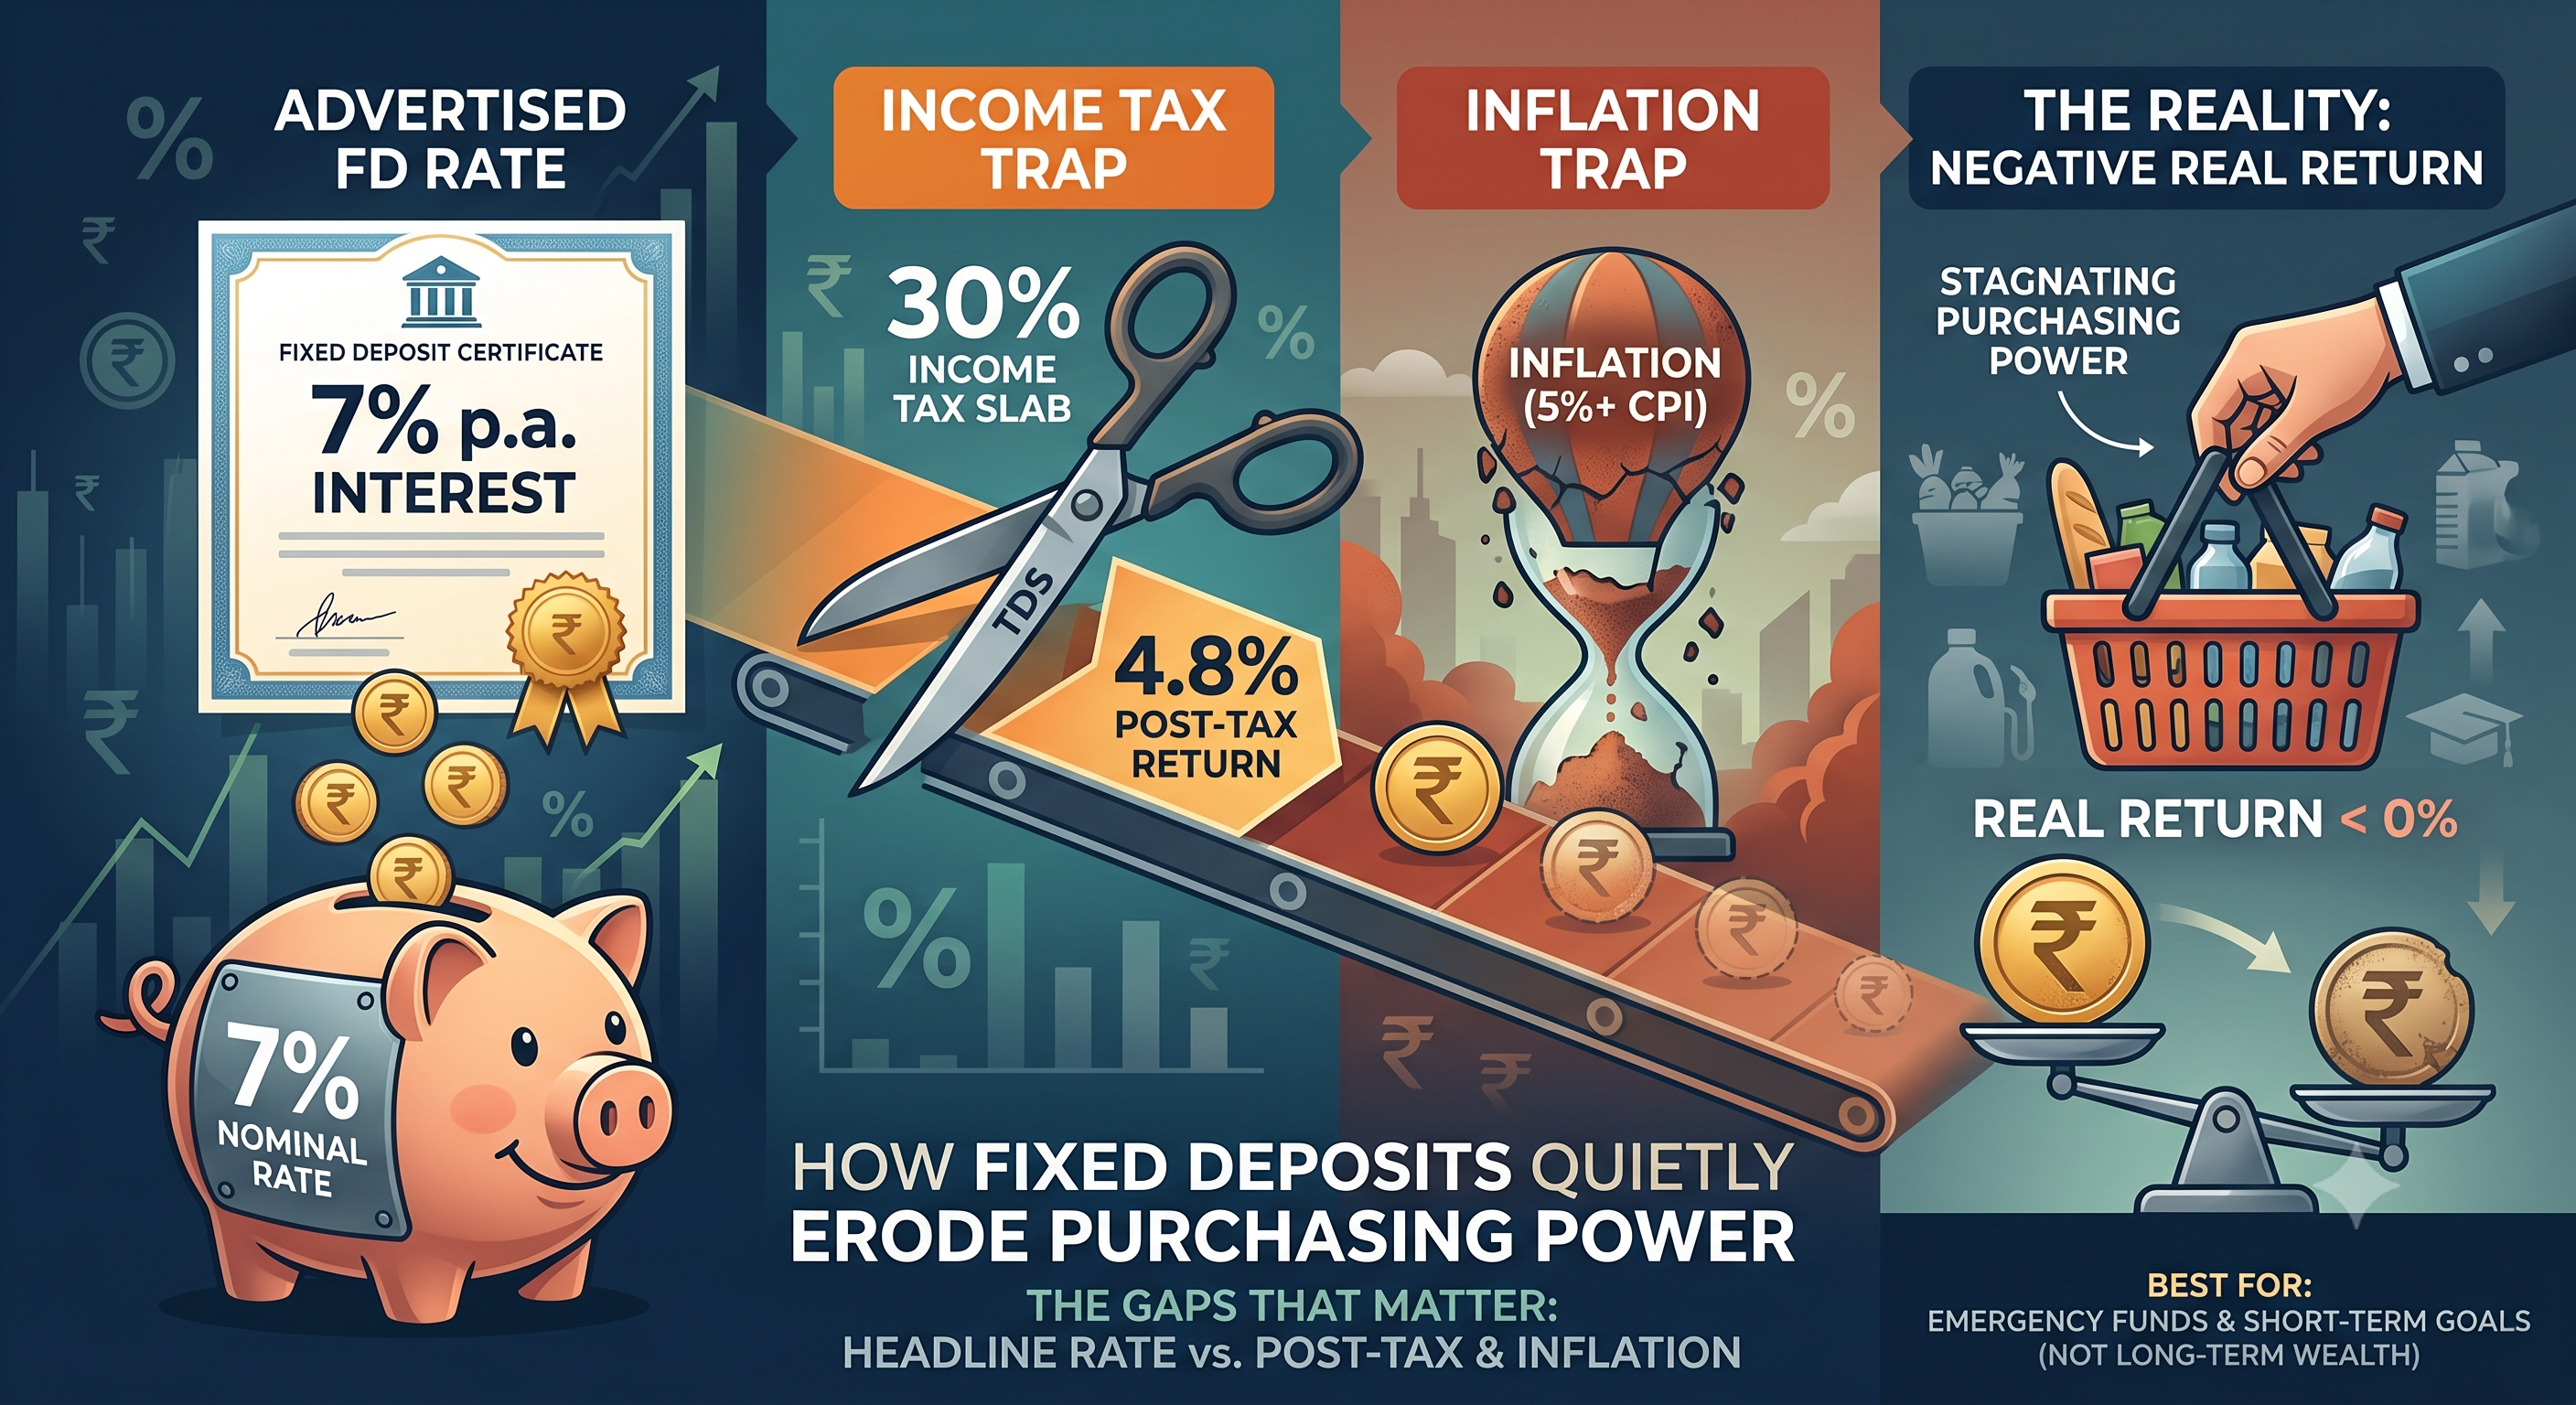
જ્યારે કોઈ બેંક વાર્ષિક 7% એફડી રેટની જાહેરાત કરે છે, ત્યારે ઘણા થાપણદારો ધારે છે કે તેમના નાણાં એક વર્ષમાં ચોક્કસપણે 7% વધે છે. વાસ્તવમાં, આ ક્વોટેડ રેટ સામાન્ય રીતે નજીવા વાર્ષિક ઇન્ટરેસ્ટ રેટ છે, અને તમે જે વાસ્તવિક રકમ કમાવો છો તે એફડીની શરતોમાં ઉલ્લેખિત કમ્પાઉન્ડિંગ ફ્રીક્વન્સી પર ભારે આધારિત છે.
મોટા ભાગની ભારતીય બેન્કની FD ઇન્ટરેસ્ટ ત્રિમાસિક ધોરણે ચક્રવૃદ્ધિ કરે છે, જેનો અર્થ થાય છે કે એક ક્વાર્ટરમાં મળેલ ઇન્ટરેસ્ટ મુદ્દલમાં ઉમેરવામાં આવે છે અને આગામી ક્વાર્ટરના વ્યાજની ગણતરી આ નજીવા મોટા બેઝ પર કરવામાં આવે છે. આ કમ્પાઉન્ડિંગ અસરનો અર્થ એ છે કે અસરકારક વાર્ષિક ઉપજ વાસ્તવમાં નજીવા રેટ કરતાં થોડી વધુ છે - 7% નજીવા રેટ ત્રિમાસિક 7.19% ની નજીક અસરકારક વાર્ષિક ઉપજ માટે કામ કરે છે. અંતરની આ ચોક્કસ દિશા (અસરકારક ઉપજ નજીવા કરતાં થોડી વધુ હોય છે) જોખમી જાળ નથી; વધુ મહત્વપૂર્ણ ભૂલો અન્યત્ર હોય છે, નીચે વર્ણવેલ છે.
બીજું, મોટું ટ્રેપ: કરવેરા તમારા વાસ્તવિક વળતરને નોંધપાત્ર રીતે ઘટાડે છે
આ તે છે જ્યાં મોટાભાગના FD રોકાણકારો તેઓ વાસ્તવમાં જે કમાણી કરી રહ્યા છે તે નોંધપાત્ર રીતે વધારે અંદાજ લગાવે છે. એફડીમાંથી વ્યાજની ઇન્કમ ભારતમાં સંપૂર્ણપણે કરપાત્ર છે, જે તમારી કુલ આવકમાં ઉમેરવામાં આવે છે અને તમારા લાગુ ઇન્કમ ટૅક્સ સ્લેબ રેટ પર ટૅક્સ લાદવામાં આવે છે - એફડીના ઇન્ટરેસ્ટ માટે કોઈ વિશેષ રાહત ટૅક્સ સારવાર નથી, કેટલાક અન્ય ઇન્વેસ્ટમેન્ટ ઇન્સ્ટ્રુમેન્ટ્સથી વિપરીત.
30% ટૅક્સ બ્રૅકેટમાં (વત્તા લાગુ સેસ, અસરકારક માર્જિનલ રેટ વધારે છે), 7% નજીવા FD રિટર્ન વાસ્તવમાં તમારા ખિસ્સામાં 7% ની નજીક કંઈપણ ડિલિવર કરતું નથી. આશરે 31.2 % માટે એકાઉન્ટિંગ પછી કમાણી કરેલ ઇન્ટરેસ્ટ પર અસરકારક ટૅક્સ (30% વત્તા 4% સેસ), તમારી પોસ્ટ-ટૅક્સ રિટર્ન લગભગ 4.8% સુધી ઘટી જાય છે. 20% બ્રેકેટમાં કોઈ વ્યક્તિ માટે, ટૅક્સ પછીનું રિટર્ન આશરે 5.5% સુધી આવે છે. માત્ર સૌથી ઓછા ટેક્સ બ્રેકેટમાં અથવા જેઓ સંપૂર્ણપણે કરપાત્ર આવકની મર્યાદાથી નીચે આવે છે, તે ખરેખર સંપૂર્ણ હેડલાઇન દરને સમજવાની નજીક આવે છે.
આ એક વાસ્તવિક રીતે ઓછું મૂલ્ય ધરાવતો મુદ્દો છે: સમાન 7% દર પ્રદાન કરતી સમાન એફડી ઑફર કરતા બે રોકાણકારો તેમના ઇન્કમ ટૅક્સ કૌંસના આધારે સંપૂર્ણપણે અર્થપૂર્ણ અલગ વાસ્તવિક રિટર્ન સાથે સમાપ્ત થઈ શકે છે - એક પરિમાણ કે એફડી જાહેરાતો, ખૂબ જ સ્વાભાવિક રીતે, ક્યારેય ઉલ્લેખ ન કરો, કારણ કે બેંકનો જાહેરાત દર વ્યાખ્યા દ્વારા પૂર્વ-કર છે.
TDS: અતિરિક્ત ઘર્ષણ
બેંકોએ એક ફાઇનાન્શિયલ વર્ષમાં ચોક્કસ થ્રેશોલ્ડને પાર કર્યા પછી FD ઇન્ટરેસ્ટ પર સ્રોત પર કપાત (TDS) કપાત કરવાની જરૂર છે (મોટા ભાગના વ્યક્તિઓ માટે ₹40,000, વરિષ્ઠ નાગરિકો માટે ₹50,000, વર્તમાન નિયમો મુજબ, જોકે આ થ્રેશોલ્ડ સમયાંતરે સુધારવામાં આવે છે). જો તમે તમારા પાનકાર્ડની વિગતો સબમિટ કરી હોય અથવા જો તમે ન કરી હોય તો ઊંચા દરે ટીડીએસની કપાત સામાન્ય રીતે 10% થાય છે.
નિર્ણાયક રીતે, TDS એ અંતિમ ટૅક્સ લાયબિલિટી નથી - તે માત્ર એક એડવાન્સ કપાત છે. જો તમારી વાસ્તવિક લાગુ ટેક્સ સ્લેબ TDS રેટ કરતા વધારે હોય તો તમારી ટેક્સ રિટર્ન ફાઈલ કરતી વખતે બાકી રહે છે. જો તે ઓછું હોય (અથવા જો તમારી કુલ ઇન્કમ કરપાત્ર થ્રેશોલ્ડથી ઓછી હોય), તો તમે TDS કપાતને સંપૂર્ણપણે ટાળવા માટે ફોર્મ 15G અથવા 15H (ટૅક્સપાત્ર થ્રેશોલ્ડથી નીચેના લોકો માટે) ફાઇલ કરીને અથવા તમારા આવકવેરા રિટર્ન દ્વારા વધારાની રકમનો ક્લેઇમ કરીને રિફંડનો ક્લેઇમ કરી શકો છો. ઘણા ડિપોઝિટરો પાત્ર હોય ત્યારે આ ફોર્મ સબમિટ કરવાનું ભૂલી જાય છે, જેના પરિણામે બિનજરૂરી TDS કપાત અને રિફંડ સુધી રોકડ પ્રવાહની અસુવિધા થાય છે, અથવા જો તેમનું સ્લેબ TDS દરથી વધુ હોય તો બાકી વધારાના ટૅક્સ માટે જવાબદાર નથી, જેના કારણે ટૅક્સ ફાઇલના સમયે અચાનક આશ્ચર્ય થાય છે.
ત્રીજું, સૌથી અવગણનાવાળી ટ્રેપ: ફુગાવો
ટેક્સની ગણતરી કર્યા પછી પણ, ધ્યાનમાં લેવા માટે વધુ, વધુ મૂળભૂત ઘટાડો છેઃ ફુગાવો. કોઈપણ ઇન્વેસ્ટમેન્ટ પર "વાસ્તવિક વળતર" - જે ખરેખર સમય જતાં તમારી ખરીદ શક્તિ માટે મહત્વપૂર્ણ છે - તે જ સમયગાળા દરમિયાન ફુગાવાનો રેટ બાદ કરીને તમારી નજીવી વળતર છે.
જો ભારતનો સીપીઆઇ ફુગાવો લગભગ 5% (આરબીઆઇના ટાર્ગેટ બેન્ડ મુજબ) પર ચાલે છે, અને તમારું પોસ્ટ-ટૅક્સ એફડી રિટર્ન (અગાઉના ઉદાહરણ પછી, 30% બ્રૅકેટમાં કોઈ વ્યક્તિ માટે) લગભગ 4.8% સુધી કામ કરે છે, તો તમારું વાસ્તવિક, ફુગાવા-સમાયોજિત રિટર્ન ખરેખર નકારાત્મક છે - એટલે કે તમારા પૈસાની ખરીદ શક્તિ, વાસ્તવિક દ્રષ્ટિએ, તમારા બેંક સ્ટેટમેન્ટ પર સકારાત્મક નજીવી બૅલેન્સ વૃદ્ધિ દર્શાવતી એફડી હોવા છતાં, વર્ષ દરમિયાન આવશ્યક રીતે સ્થિર અથવા થોડો ઘટાડો થયો છે.
ઘણા રૂઢિચુસ્ત બચતકર્તાઓ માટે આ એક મહત્વપૂર્ણ અને ઘણીવાર ગહનપણે પ્રતિકૂળ અનુભવ છે: એક FD નજીવા શરતોમાં સંપૂર્ણપણે સુરક્ષિત લાગી શકે છે (તમારા મુદ્દલ ક્યારેય જોખમમાં નથી, અને જણાવેલ ઇન્ટરેસ્ટ વિશ્વસનીય રીતે ચૂકવવામાં આવે છે) જ્યારે હજુ પણ તમને વાસ્તવિક સંદર્ભમાં ખરીદીની શક્તિ ગુમાવે છે, એકવાર ટૅક્સ અને ફુગાવો બંને યોગ્ય રીતે ગણવામાં આવે છે. આ એફડીને ખરાબ સાધન બનાવતું નથી - મૂડી સંરક્ષણ અને આગાહીમાં વાસ્તવિક મૂલ્ય હોય છે, ખાસ કરીને ટૂંકા ગાળાના લક્ષ્યો અથવા કટોકટી ભંડોળ માટે - પરંતુ તેનો અર્થ એ છે કે એફડી લાંબા ગાળાની સંપત્તિ નિર્માણ માટે ગરીબ પ્રાથમિક વાહન છે, ખાસ કરીને ઉચ્ચ ટૅક્સ કૌંસમાં રોકાણકારો માટે.
એફડીના વિશેષ પ્રકારો અને તેમની પોતાની બારીક બાબતો
ટૅક્સ-સેવિંગ FD (5-વર્ષનું લૉક-ઇન, ₹1.5 લાખ સુધીની સેક્શન 80C કપાત માટે પાત્ર) ઇન્વેસ્ટ કરેલ મુદ્દલ પર અપફ્રન્ટ ટૅક્સ કપાત ઑફર કરે છે, જે તે ચોક્કસ ઇન્વેસ્ટમેન્ટ માટે અસરકારક રિટર્નની ગણતરીમાં અર્થપૂર્ણ રીતે સુધારો કરી શકે છે, પરંતુ કમાયેલ વ્યાજ સામાન્ય રીતે સંપૂર્ણપણે કરપાત્ર રહે છે, અને ફરજિયાત 5-વર્ષનું લૉક-ઇન સ્ટાન્ડર્ડ એફડીની તુલનામાં લિક્વિડિટીને નોંધપાત્ર રીતે ઘટાડે છે.
વરિષ્ઠ નાગરિક FD સામાન્ય રીતે રેટ પ્રીમિયમ (ઘણીવાર પ્રમાણભૂત દરો કરતાં 0.25% થી 0.75% વધુ) અને ઉચ્ચ TDS થ્રેશોલ્ડ (₹50,000) નો લાભ મળે છે અને જૂની ટૅક્સ વ્યવસ્થા હેઠળ, ₹50,000 સુધીની વ્યાજની ઇન્કમ માટે કલમ 80ટીટીબી હેઠળ કપાત - વરિષ્ઠ નાગરિકો માટે કાર્યકારી-ઉંમર, વધુ-ઇન્કમ ધરાવતા લોકો કરતાં એફડીને તુલનાત્મક રીતે વધુ કર-કાર્યક્ષમ બનાવે છે.
સંચિત વિરુદ્ધ બિન-સંચિત FD ઇન્ટરેસ્ટ સમયાંતરે ચૂકવવામાં આવે છે (બિન-સંચિત, નિવૃત્ત વ્યક્તિઓ જેવી નિયમિત આવકની જરૂર હોય તેવા લોકો માટે ઉપયોગી) અથવા સંયોજન અને પરિપક્વતા પર ચૂકવવામાં આવે છે (સંચિત, સામાન્ય રીતે સંયોજનને કારણે માર્જિનલ રીતે વધુ અસરકારક ઉપજ આપે છે, પરંતુ કોઈ વચગાળાનો રોકડ પ્રવાહ નથી).
યોગ્ય, ટૅક્સ પછીના આધારે FD ની વિકલ્પો સાથે તુલના કરવી
નિર્ણાયક શિસ્ત, કોઈ આપેલ ફાઇનાન્શિયલ લક્ષ્ય માટે FD ખરેખર યોગ્ય સાધન છે કે નહીં તેનું મૂલ્યાંકન કરતી વખતે, હેડલાઇનના નજીવા દરોની સીધી તુલના કરવાને બદલે હંમેશા સતત, ટૅક્સ પછી, વાસ્તવિક-પરત ધોરણે વિકલ્પોની તુલના કરવી છે.
ઉદાહરણ તરીકે, ડેબ્ટ મ્યુચ્યુઅલ ફંડ (તેમની પોતાની ટૅક્સ સારવારને આધિન, જે પોતે તાજેતરના ટૅક્સ કાયદામાં ફેરફારો સાથે વિકસિત થયું છે અને વર્તમાન નિયમો સામે ચકાસવા યોગ્ય છે) અથવા અન્ય ફિક્સ્ડ-ઇન્કમ ઇન્સ્ટ્રુમેન્ટ વિવિધ ટૅક્સ સારવાર પ્રદાન કરી શકે છે જે તમારા ચોક્કસ ટૅક્સ બ્રૅકેટ અને હોલ્ડિંગ સમયગાળાના આધારે એફડીની તુલનામાં તુલનાત્મક આકર્ષકતામાં ફેરફાર કરે છે. તેવી જ રીતે, વાસ્તવિક રીતે લાંબા ગાળાના લક્ષ્યો માટે - નિવૃત્તિ, બાળકનું શિક્ષણ ઘણા વર્ષો પછી - ઇક્વિટી-ઓરિએન્ટેડ ઇન્સ્ટ્રુમેન્ટ સામે એફડી જેવા સંપૂર્ણપણે નિશ્ચિત-આવકના ઇન્સ્ટ્રુમેન્ટની તુલના કરવી (જે વધુ અસ્થિરતા ધરાવે છે પરંતુ ઐતિહાસિક રીતે વધુ લાંબા ગાળાના વાસ્તવિક રિટર્ન પ્રદાન કરે છે) માટે માત્ર હેડલાઇન દરોની તુલના કરવાની જરૂર નથી, તમારા સમયના ક્ષિતિજ અને જોખમ સહનશીલતા વિશે સ્પષ્ટપણે વિચારવું જરૂરી છે.
કઈ એફડી ખરેખર આ માટે સારી છે
આમાંથી કોઈ પણ એફડી સામે એક દલીલ નથી - તેઓ ચોક્કસ હેતુઓ માટે એક ઉત્તમ સાધન રહે છે:
- ઇમરજન્સી ફંડ: જ્યાં મૂડી સંરક્ષણ અને સરળ લિક્વિડિટી મહત્તમ વળતર કરતાં વધુ મહત્વપૂર્ણ છે.
- ટૂંકા ગાળાના લક્ષ્યો : (2-3 વર્ષથી ઓછા), જ્યાં ઇક્વિટી અથવા અન્ય ગ્રોથ-ઓરિએન્ટેડ ઇન્સ્ટ્રુમેન્ટમાંથી માર્કેટની અસ્થિરતા સમયસર લક્ષ્યને પૂર્ણ કરવાની તમારી ક્ષમતાને જોખમમાં મૂકી શકે છે.
- ખૂબ જ રિસ્ક-વિરોધી રોકાણકારો : ખાસ કરીને તે નજીકના અથવા નિવૃત્તિમાં, જેના માટે મૂડીનું સંરક્ષણ ખરેખર વિકાસના લક્ષ્ય કરતાં વધી જાય છે.
- લેડરિંગ વ્યૂહરચનાઓ : જ્યાં સ્ટેગર્ડ મેચ્યોરિટીની એફડી કેટલીક ઉપજ અને નિયમિત લિક્વિડિટી ઍક્સેસ પૉઇન્ટ બંને પ્રદાન કરે છે.
બોટમ લાઇન
FD પર હેડલાઇન ઇન્ટરેસ્ટ રેટ ગણતરીનો એકમાત્ર પ્રારંભિક બિંદુ છે, તેનો અંત નથી. વાસ્તવિક, અર્થપૂર્ણ સંખ્યા - જે ખરેખર તમારા લાંબા ગાળાના નાણાકીય સ્વાસ્થ્ય માટે મહત્વપૂર્ણ છે - ટૅક્સ પછી, ફુગાવો એડજસ્ટેડ વળતર છે, અને ઘણા રોકાણકારો માટે, ખાસ કરીને ઉચ્ચ ઇન્કમ ટૅક્સ કૌંસમાંના લોકો માટે, આ વાસ્તવિક સંખ્યા નોંધપાત્ર રીતે ઓછી છે, અને કેટલીકવાર નકારાત્મક પણ છે, જે જાહેરાત રેટ સૂચવે છે તેની તુલનામાં. આનો અર્થ એ નથી કે એફડીને સંપૂર્ણપણે ટાળવું, પરંતુ તેનો અર્થ એ છે કે તેઓ ઇરાદાપૂર્વક તેનો ઉપયોગ કરે છે, ચોક્કસ હેતુઓ માટે તેઓ ખરેખર સારી સેવા આપે છે, જ્યારે લાંબા ગાળાના સંપત્તિ નિર્માણ લક્ષ્યોને સમય જતાં ટૅક્સ અને ફુગાવાને આગળ વધારવા માટે વધુ અનુકૂળ સાધનો તરફ નિર્દેશિત કરે છે. હંમેશા પૂછવાની શાખા "મારા ટૅક્સ પછીનું વાસ્તવિક રિટર્ન અહીં શું છે?" બેંકના રેટ કાર્ડ પર પ્રિન્ટ કરેલ નંબરથી સંતુષ્ટ થવાને બદલે - એક સેવર વિકસાવી શકે તેવી સૌથી સરળ, ઉચ્ચતમ-મૂલ્યની આદતોમાંની એક છે.