રોકાણકારો માટે કાર લીઝિંગ વર્સેસ ખરીદી: મૂડી-ફાળવણીનો નિર્ણય
જ્યારે કાર લીઝિંગ વિરુદ્ધ ખરીદીની વાત આવે છે, ત્યારે મોટાભાગના લોકો માત્ર પૂછે છે કે કઈ માસિક પેમેન્ટ ઓછી છે. સ્ટૉક માર્કેટ ઇન્વેસ્ટર એક તીવ્ર પ્રશ્ન પૂછે છે: કારમાં જતા દરેક રૂપિયા એક રૂપિયા છે જે મારા પોર્ટફોલિયોમાં નથી, તેથી કઈ પસંદગી મારા રોકાણને મોટા બનાવે છે?
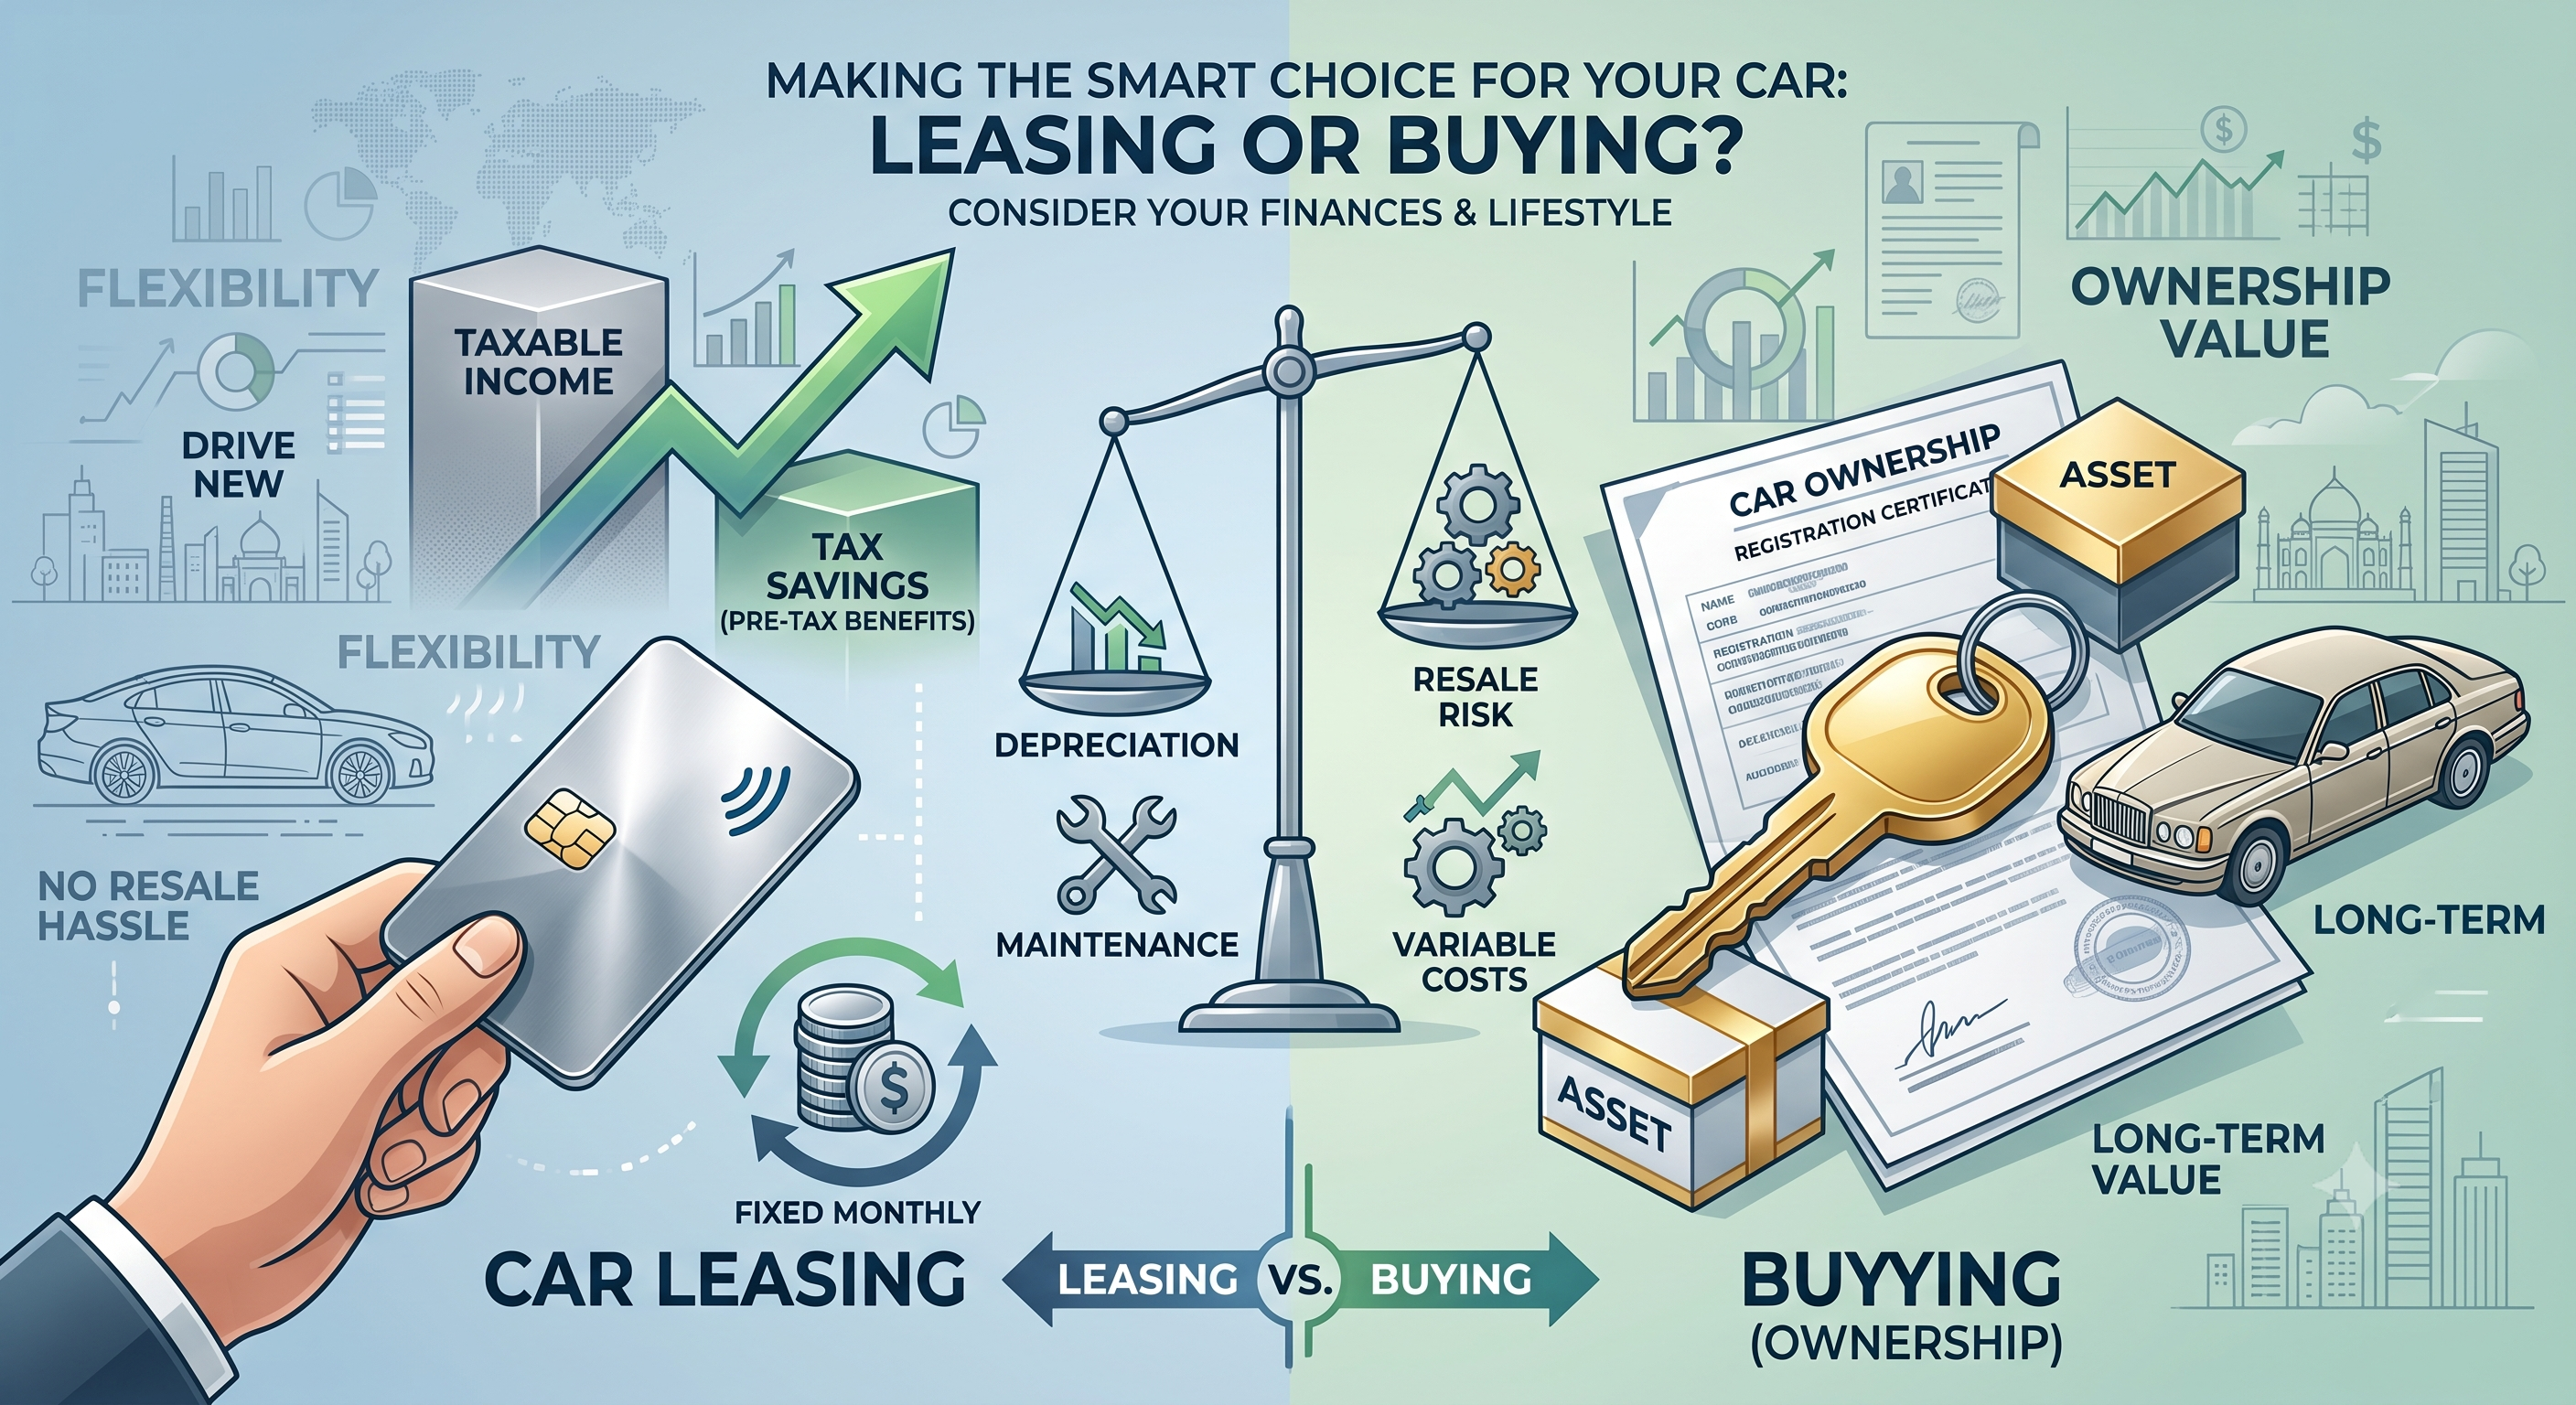
ઘર પછી ભારતીય પ્રોફેશનલ દ્વારા કરવામાં આવતી કાર ઘણીવાર સૌથી મોટી ખરીદી હોય છે. તેમ છતાં જ્યારે ઇક્વિટી મ્યુચ્યુઅલ ફંડ અને સ્ટૉક્સ સમય જતાં કમ્પાઉન્ડ થઈ શકે છે, ત્યારે કાર શોરૂમમાંથી બહાર નીકળતા દિવસથી મૂલ્ય ગુમાવે છે. તે દરેક માર્કેટ ઇન્વેસ્ટર દ્વારા ઉપયોગમાં લેવાતા ચાર વિચારોમાં લીઝ-વર્સસ-બાય પસંદગીને પાઠમાં ફેરવે છે:
- કંપાઉંડિંગ વિરુદ્ધ ડેપ્રિશિયેશન- બજારમાં પૈસા વધી શકે છે; કારમાં પૈસા ઘટી જાય છે.
- અવકાશનો ખર્ચ- જ્યારે કૅશ તમારા પોર્ટફોલિયોને છોડે ત્યારે તમે જે રિટર્ન આપો છો.
- હર્ડલ રેટ- લોન લેવાનું વાજબી બનાવવા માટે તમારા રોકાણોને હરાવવા જોઈએ.
- ટૅક્સ કાર્યક્ષમતા- પ્રી-ટૅક્સ રૂપિયા સાથે ચુકવણી કરવી એ ગેરંટીડ રિટર્ન કમાવવા જેવું છે.
રોકાણકારો માટે કાર લીઝિંગ વિરુદ્ધ ખરીદી માટેની આ માર્ગદર્શિકા દરેક વિચારને સરળ નંબર સાથે સમજાવે છે, જેથી તમે તમારી કારને એવી રીતે સારવાર કરી શકો છો કે ફંડ મેનેજર કોઈપણ મૂડી પ્રવાહને સારવાર કરે છે: લાંબા ગાળાની સંપત્તિ પર તેની અસર દ્વારા, આ મહિને EMI કેવી રીતે લાગે છે તે દ્વારા નહીં.
કાર એક ઘસારો કરતી સંપત્તિ છે; રોકાણનું સંયોજન
આ નિર્ણય પાછળ મુખ્ય ફાઇનાન્શિયલ હકીકત: કાર દર વર્ષે મૂલ્ય ગુમાવે છે, જ્યારે ઇન્વેસ્ટ કરેલ પૈસા વધી શકે છે. કારમાં લૉક કરેલ દરેક રૂપિયા એક એવું રૂપિયા છે જે તમારા માટે કમ્પાઉન્ડિંગ નથી.
ઉદાહરણો, 8 વર્ષથી વધુ સમય માટે માર્કેટ ડેટા · ₹12 લાખ નથી
આનો અર્થ એ નથી કે તમારી પાસે ક્યારેય કાર ન હોવી જોઈએ; તમારે પરિવહનની જરૂર છે, અને બજાર કોઈ ગેરંટી આપતું નથી. તેનો અર્થ એ છે કે કાર તમારા પ્લાનના ખર્ચની બાજુ પર છે, ઇન્વેસ્ટમેન્ટ બાજુ પર નહીં. તમારી વ્યક્તિગત બેલેન્સ શીટ પર, કાર એક એવી સંપત્તિ છે જે દર વર્ષે ઘટતી જાય છે, અને કાર લોન એક લાયબિલિટી છે જે તેની સામે રહે છે જ્યાં સુધી તે ચૂકવવામાં ન આવે.
ભારતમાં કાર લીઝિંગ કેવી રીતે કામ કરે છે
લીઝમાં, તમે નિશ્ચિત મુદત માટે કારનો ભાડાનો ઉપયોગ કરો છો, સામાન્ય રીતે 2 થી 4 વર્ષ, નિશ્ચિત માસિક ભાડા માટે. તમે ક્યારેય તેની માલિકી ધરાવતા નથી. એએલડી ઑટોમોટિવ, ઓરિક્સ અને લીઝપ્લાન જેવી લીઝિંગ કંપનીઓ ઘણીવાર નોકરીદાતાઓ દ્વારા કામ કરે છે.
ટર્મના અંતે તમે સામાન્ય રીતે કરી શકો છો:
- કાર રિટર્ન કરો.
- લીઝ વધારો.
- કેટલાક પ્લાનમાં, પૂર્વ-સહમત અવશિષ્ટ મૂલ્ય પર કાર ખરીદો.
ભારતમાં સૌથી લોકપ્રિય ફોર્મ સેલરી-સ્ટ્રક્ચર્ડ (કોર્પોરેટ) કાર લીઝ છે. તમારા એમ્પ્લોયર લીઝ રેન્ટલ માટે તમારી કોસ્ટ-ટુ-કંપની (CTC) નો ભાગ ધરાવે છે. કારણ કે તે સ્લાઇસ ઇન્કમ ટૅક્સ કામ કરતા પહેલાં ચૂકવવામાં આવે છે, તેથી તમારો ટૅક્સ પાત્ર સેલરી ઘટે છે. ટૅક્સ નિયમો હેઠળ તમારી આવકમાં કાર માટે માત્ર એક નાનું કાલ્પનિક "પરક્વિઝિટ વેલ્યૂ" ઉમેરવામાં આવે છે.
ફાઇનાન્સ દ્રષ્ટિએ, લીઝ મૂડી ખર્ચ (સંપત્તિ ખરીદવા) ને ઓપરેટિંગ ખર્ચમાં રૂપાંતરિત કરે છે (તેના ઉપયોગ માટે ચૂકવણી કરે છે). ઘણી કંપનીઓ પોતાના ફ્લીટ્સ માટે આને પસંદ કરે છે, અને તે જ તર્ક તમારી વ્યક્તિગત બેલેન્સ શીટ પર લાગુ કરી શકે છે.
ખરીદી કેવી રીતે કામ કરે છે: કૅશ વર્સેસ કાર લોન
જ્યારે તમે ખરીદો છો, ત્યારે કાર પ્રથમ દિવસથી તમારી સંપત્તિ છે. લોન સાથે, છેલ્લા EMI ચૂકવવામાં ન આવે ત્યાં સુધી બેંક હાઇપોથિકેશન લિયન ધરાવે છે. તમે ઑન-રોડ કિંમત, ઇન્શ્યોરન્સ અને જાળવણી ચૂકવો છો, અને તમે અંતે જે પુનઃવેચાણ મૂલ્ય બાકી રહે છે તે રાખો છો.
રોકડની ચુકવણી વ્યાજને ટાળે છે પરંતુ મોટી એકસામટી રકમ સાથે જોડાય છે. તે પૈસા હવે તમારા પોર્ટફોલિયોમાં કમ્પાઉન્ડ કરી શકતા નથી, અને તે હવે ઇમરજન્સી બફર તરીકે ઉપલબ્ધ નથી.
લોન લેવા વધુ કૅશ ઇન્વેસ્ટ કરેલ રાખે છે, પરંતુ તમે ઇન્ટરેસ્ટ ચૂકવો છો, સામાન્ય રીતે નવા કાર લોન માટે દર વર્ષે ઉચ્ચ સિંગલ અંકોમાં. રોકાણકારનો મુખ્ય નિયમઃ ઉધાર એ ફક્ત ત્યારે જ અર્થપૂર્ણ છે જ્યારે તમારા પૈસા ટૅક્સ પછી, લોનના ખર્ચ કરતાં વધુ વિશ્વસનીય રીતે કમાઈ શકે છે. મોટાભાગના લોકો માટે લોનના વ્યાજ પર ગેરંટીડ બચત બજારના અનિશ્ચિત વળતરને હરાવે છે, તેથી માત્ર તફાવતનું રોકાણ કરવા માટે મુદત વધારવાનું ટાળો.
હોમ લોનથી વિપરીત, પર્સનલ કાર લોન પગારદાર વ્યક્તિને ઇએમઆઇ અથવા ઇન્ટરેસ્ટ પર કોઈ ટૅક્સ કપાત નથી આપે છે. દરેક EMI ટૅક્સ પછીની આવકમાંથી આવે છે.
કાર લીઝિંગ વર્સેસ ખરીદી: 4 વર્ષથી વધુ સમયથી કામ કરતું ઉદાહરણ
આ ઉદાહરણમાં, બંને માર્ગો ચાર વર્ષમાં લગભગ ₹9.5-10 લાખનો ખર્ચ કરે છે, તેથી ટૅક્સ કૌંસ વિજેતા નક્કી કરે છે, માસિક ચુકવણી નહીં.
ધારણાઓ: ₹12 લાખની ઑન-રોડ કિંમત ધરાવતી કાર, 4 વર્ષ માટે રાખવામાં આવે છે. ખરીદીનો ઉપયોગ ₹2.4 લાખ ડાઉન અને 5 વર્ષ માટે 9% પર ₹9.6 લાખ લોનનો ઉપયોગ કરે છે (EMI લગભગ ₹19,930). લીઝમાં ઇન્શ્યોરન્સ અને જાળવણી સહિત દર મહિને ₹28,000 ના સંપૂર્ણ-સર્વિસ કોર્પોરેટ લીઝનો ઉપયોગ કરવામાં આવે છે. કર્મચારી 31.2% (30% વત્તા 4% સેસ) ના માર્જિનલ દરે ટૅક્સ ચૂકવે છે.
કિંમતની આઇટમ (4 વર્ષ) | લોન સાથે ખરીદો | કોર્પોરેટ લીઝ |
ડાઉન પેમેન્ટ | ₹ 2.40 લાખ | — |
ઇએમઆઇ અથવા લીઝ રેન્ટલ (48 મહિના) | ₹ 9.57 લાખ | ₹ 13.44 લાખ |
ઇન્શ્યોરન્સ અને જાળવણી | ₹ 1.60 લાખ | સામેલ છે |
વેચાણ પર ચૂકવેલ લોન બૅલેન્સ | ₹ 2.28 લાખ | — |
પુનઃવેચાણ મૂલ્ય પ્રાપ્ત થયું | − ₹7.17 લાખ | — |
સેવ કરેલ ઇન્કમ ટૅક્સ (પ્રી-ટૅક્સ ચુકવણી) | — | − ₹4.19 લાખ |
કારના અનુલાભ મૂલ્ય પર ટૅક્સ | — | લગભગ +₹0.3 લાખ |
ડાઉન પેમેન્ટ પર ખોવાયેલ રિટર્ન (12 % એક વર્ષ) | ₹ 1.38 લાખ | — |
ચોખ્ખો ખર્ચ | લગભગ ₹10.0 લાખ | લગભગ ₹9.5 લાખ |
રોકાણકાર માટે ત્રણ પાઠ અલગ છે:
- ગેપ નાનો છે.ચાર વર્ષમાં ₹50,000 તફાવત થોડી અલગ પુનઃવેચાણ કિંમત, ઇન્ટરેસ્ટ રેટ અથવા લીઝ ક્વોટ સાથે ફ્લિપ કરી શકે છે.
- ટૅક્સ એક સ્વિંગ ફેક્ટર છે.15% માર્જિનલ રેટ પર, લીઝની ટૅક્સ બચત લગભગ ₹2 લાખ થાય છે અને ખરીદી સસ્તી બને છે.
- અવકાશનો ખર્ચ વાસ્તવિક પૈસા છે. ₹1.38 લાખની ડાઉન પેમેન્ટ કરી હોઈ શકે છે જે કોઈપણ EMI સ્ટેટમેન્ટ પર અદૃશ્ય છે, પરંતુ તે સરખામણીમાં છે.
તમામ આંકડાઓ ઉદાહરણરૂપ છે. નક્કી કરતા પહેલાં તમારા એમ્પ્લોયરની લીઝ પૉલિસી અને તમારા પોતાના ટૅક્સ રેટ વાસ્તવિક ક્વોટ્સ મેળવો.
કાર લીઝિંગ વર્સેસ રોકાણકારો માટે ખરીદી: SIP મેથ
માસિક કાર ચુકવણી એ માસિક એસઆઇપીની મિરર છબી છે: એક નિશ્ચિત દરે તમારી સંપત્તિને ડ્રેઇન કરે છે, અન્ય તેને બનાવે છે. બે બાજુ મૂકીને તમારી કારની પસંદગીની વાસ્તવિક કિંમત બતાવે છે.
ઉપરના ઉદાહરણમાંથી EMI અને લીઝના આંકડાઓનો ઉપયોગ કરીને, અને એક વર્ષમાં 12% ના અનુમાનિત ઇક્વિટી રિટર્નનો ઉપયોગ કરીને:
જો આ માસિક રકમ તેના બદલે ઇક્વિટી SIP માં જાય | માટે | અંતે અંદાજિત મૂલ્ય |
₹19,930 ની કાર લોન EMI | 3 વર્ષ | ₹ 8.7 લાખ |
₹19,930 ની કાર લોન EMI | 5 વર્ષ | ₹ 16.4 લાખ |
₹28,000 નું લીઝ રેન્ટલ | 4 વર્ષ | ₹ 17.3 લાખ |
આ તે છે જ્યાં લાંબા ગાળાના ખરીદદારને લાભ મળે છે. જ્યારે 5-વર્ષની લોન સમાપ્ત થાય છે, ત્યારે ₹19,930 EMI અદૃશ્ય થઈ જાય છે. એક માલિક જે કારને 10 વર્ષ સુધી રાખે છે તેઓ તે EMI ને છેલ્લા 5 વર્ષ માટે SIP માં રીડાયરેક્ટ કરી શકે છે અને આશરે ₹16 લાખનું નિર્માણ કરી શકે છે. એક વ્યક્તિ જે કાર ભાડે લે છે તે સમયે તે બિંદુ સુધી પહોંચતું નથી, કારણ કે ચુકવણી ક્યારેય સમાપ્ત થતી નથી.
રોકાણકારો માટે પાઠઃ સૌથી સસ્તી કાર ઘણીવાર તમે લોન પસાર થયા પછી લાંબા સમય સુધી રાખો છો, જ્યાં સુધી મુક્ત-અપ રોકડ વાસ્તવમાં રોકાણ કરવામાં આવે છે અને ખર્ચવામાં આવતી નથી.
શું તમારે કાર ખરીદવા માટે સ્ટોક અથવા મ્યુચ્યુઅલ ફંડ વેચવું જોઈએ?
કાર માટે રોકડ ચૂકવવા માટે રોકાણોને રિડીમ કરવું સામાન્ય રીતે લાંબા ગાળાના ઇન્વેસ્ટર માટે સૌથી ખર્ચાળ માર્ગ છે, કારણ કે તમે નાણાં અને તેના ભાવિ સંયોજન બંને ગુમાવો છો.
તમે વેચતા પહેલાં, આ પૉઇન્ટને વજન કરો:
- મૂડી લાભ ટૅક્સ: નફા પર શેર અથવા ઇક્વિટી ફંડનું વેચાણ ટૂંકા ગાળાના અથવા લાંબા ગાળાના મૂડી લાભ ટૅક્સને ટ્રિગર કરે છે, જે કારની વાસ્તવિક કિંમત વધારે છે.
- બ્રોકન કમ્પાઉન્ડિંગ: માર્કેટમાંથી લેવામાં આવેલા પૈસા વર્ષોથી વૃદ્ધિને ગુમાવે છે જે પુનઃનિર્માણ કરવા માટે મુશ્કેલ છે. ઉપરોક્ત ચાર્ટ દર્શાવે છે તેમ, 11% ધારણા પર ₹12 લાખ બાકીનું રોકાણ 8 વર્ષમાં લગભગ ₹27.7 લાખ થઈ શકે છે.
- માર્કેટ ટાઇમિંગ રિસ્ક: જો તમે માર્કેટના પતન દરમિયાન વેચો છો, તો તમે એવા પૈસા પર ખોટ લૉક કરો છો જેને તમારે ક્યારેય ઉપાડવાની જરૂર ન પડી શકે.
- એસેટ એલોકેશન ડ્રિફ્ટ: મોટા ઉપાડ તમારા પોર્ટફોલિયોને અસંતુલિત અને તમારા લાંબા ગાળાના લક્ષ્યોની અછત છોડી શકે છે.
મોટાભાગના રોકાણકારો માટે એક સારો પ્લાન કાર માટે અલગ લક્ષ્યમાં બચત કરવાનો છે. જો ખરીદી 1-3 વર્ષ દૂર હોય, તો ડેટ ફંડ અથવા ફિક્સ્ડ ડિપોઝિટ જેવા ઓછા જોખમના વિકલ્પોમાં પૈસા રાખો, તેથી માર્કેટ ક્રૅશ તમારી ખરીદીમાં વિલંબ કરી શકતો નથી. નિવૃત્તિ જેવા લાંબા ગાળાના લક્ષ્યો માટે તમારી લાંબા ગાળાના ઇક્વિટી હોલ્ડિંગ્સ છોડો.
કાર લીઝિંગ વિરુદ્ધ ખરીદીના પાંચ સ્ટૉક માર્કેટ પાઠ
લીઝ-વર્સસ-બાય પ્રશ્ન એ જ વિચારસરણીનો ઉપયોગ કરે છે કે સારા રોકાણકારો દરરોજ શેરો અને ભંડોળ પર લાગુ કરે છે.
- દરેક નિર્ણયમાં અવરોધનો દર હોય છે.પૈસા રોકાણ કરવા માટે ઉધાર લેતા પહેલાં, તમે વાસ્તવિક રીતે અપેક્ષા રાખતા ટૅક્સ પછીના રિટર્ન સાથે લોનના વ્યાજની તુલના કરો. 9% લોન ચોક્કસ ખર્ચ છે; 12% ઇક્વિટી વળતર માત્ર એક અપેક્ષા છે.
- હેજિંગમાં કિંમત હોય છે. લીઝનું નિશ્ચિત અવશેષ મૂલ્ય તમને કારની પુનઃવેચાણ કિંમતમાં ભારે ઘટાડોથી સુરક્ષિત કરે છે, જેમ કે હેજ પોર્ટફોલિયોનું રક્ષણ કરે છે. તમે ભાડામાં તે સુરક્ષા માટે ચુકવણી કરો છો, અને તમે કોઈપણ અપસાઇડ છો.
- ડેપ્રિશિયેશન એ મૂડીનું નુકસાન છે જે તમે રિકવર કરી શકતા નથી.ભલે પડતાં અને ફરીથી પાછા આવી શકે તેવા સ્ટૉકની જેમ, કારનું મૂલ્ય માત્ર એક જ રીતે આગળ વધે છે. તેને ઉપભોગ તરીકે ગણી શકો છો, ઇન્વેસ્ટમેન્ટ નહીં.
- ગેરંટીડ બચત અનિશ્ચિત વળતરને હરાવે છે.કોર્પોરેટ લીઝ દ્વારા 31% ની ટૅક્સ બચત જોખમ-મુક્ત છે, તેથી જ તે ઘણીવાર બજારના અપેક્ષિત વળતરથી વધુ હોય છે.
- વર્તણૂક પરિણામોને વેગ આપે છે.જે રોકાણકારો સ્ટૉક્સનો સામનો કરે છે કારણ કે કિંમત "સસ્તું છે" કાર પસંદ કરનાર ખરીદદારો જેવી જ ભૂલ કરે છે કારણ કે EMI " વ્યાજબી છે". કુલ ખર્ચ નક્કી કરો, નાની સંખ્યા નહીં.
ડેપ્રિશિયેશન રિસ્ક: તેને કોણ વહન કરે છે?
નવી કાર સામાન્ય રીતે પ્રથમ વર્ષમાં તેના મૂલ્યના 15-20% ગુમાવે છે અને તેના પછી ઘટતી રહે છે. જે પોતાની માલિકી ધરાવે છે તે નુકસાન પહોંચાડે છે.
- જ્યારે તમે ખરીદો છો, ત્યારે તમારી પાસે ડેપ્રિશિયેશન રિસ્ક હોય છે. તમારી રિસેલ કિંમત માર્કેટ, મોડેલની લોકપ્રિયતા, ઇંધણ-પૉલિસીમાં ફેરફારો અને જ્યારે તમે વેચો છો ત્યારે કારની સ્થિતિ પર આધારિત છે. તે તમને ડાઉનસાઇડ અથવા ક્યારેક અપસાઇડ પર આશ્ચર્યચકિત કરી શકે છે.
- જ્યારે તમે લીઝ કરો છો, ત્યારે લીઝિંગ કંપની તે ધરાવે છે. અપેક્ષિત ડેપ્રિશિયેશનની કિંમત પહેલેથી જ રેસિડ્યુઅલ વેલ્યૂ દ્વારા તમારા ભાડામાં કરવામાં આવી છે. જો કાર અપેક્ષા કરતાં ઝડપથી મૂલ્ય ગુમાવે છે તો તમને સુરક્ષિત કરવામાં આવે છે, પરંતુ જો તે મૂલ્યને અસામાન્ય રીતે સારી રીતે રાખે તો તમને કંઈ મળશે નહીં.
રોકાણકારો આને હેજ તરીકે ઓળખશે. લીઝ એ તમારા બેલેન્સ શીટમાંથી ભાવનું રિસ્ક દૂર કરવા માટે નિશ્ચિત પ્રીમિયમ ચૂકવવા જેવું છે. તે પ્રીમિયમ યોગ્ય છે કે કેમ તે તમે કેટલી અનિશ્ચિતતા લઈ શકો છો તેના પર આધાર રાખે છે, બરાબર પોર્ટફોલિયોમાં કોઈ હેજિંગ નિર્ણયની જેમ.
ટૅક્સ એંગલ: પ્રી-ટૅક્સ રૂપિયા વર્સેસ પોસ્ટ-ટૅક્સ રૂપિયા
ઉચ્ચ ટૅક્સ બ્રૅકેટમાં પગારદાર વ્યાવસાયિકો માટે, કોર્પોરેટ કાર લીઝ તેમના માર્જિનલ ટૅક્સ રેટ સમાન તરત, રિસ્ક-મુક્ત રિટર્ન જેવું કામ કરે છે.
અહીં મિકેનિઝમ છે. સેલરી-સ્ટ્રક્ચર્ડ લીઝ હેઠળ, ટૅક્સ પહેલાં તમારા CTC માંથી ભાડાની ચુકવણી કરવામાં આવે છે. તમારી કરપાત્ર સેલેરી ભાડાની રકમ દ્વારા આવે છે, અને કાર માટે માત્ર એક નાનું અનુલાભ મૂલ્ય જ પરત ઉમેરવામાં આવે છે. કાર લોન સાથે, તેનાથી વિપરીત, દરેક EMI સેલરીમાંથી આવે છે જેના પર પહેલેથી જ ટૅક્સ લગાવવામાં આવ્યો છે.
તે ઇન્વેસ્ટમેન્ટ દ્રષ્ટિએ વિચારો. જો તમારો માર્જિનલ રેટ 31.2 % છે, લીઝ રેન્ટલ ખર્ચના દરેક ₹100 પર તમને ટેક-હોમ પેમાં માત્ર ₹69 નો ખર્ચ થાય છે. કોઈ ઇક્વિટી ફંડ એક જ રૂપિયા પર ગેરંટીડ 31% બચતનું વચન આપી શકતું નથી.
આ લાભ પર આધાર રાખતા પહેલાં તપાસ કરવાના મુદ્દાઓ:
- તમારા ટૅક્સ બ્રૅકેટ. તમારા માર્જિનલ રેટ સાથે સ્કેલને બચાવે છે, જેથી તે ઓછા બ્રૅકેટમાં તીવ્ર રીતે સંકુચિત થાય છે.
- જૂની વિરુદ્ધ નવી ટૅક્સ વ્યવસ્થા. લીઝ લાભ પગારના માળખામાંથી આવે છે, કપાત નથી, તેથી તે કોઈપણ વ્યવસ્થા હેઠળ અપ્લાઇ કરી શકે છે. તમારા એમ્પ્લોયર તેને કેવી રીતે સંભાળે છે તેની કન્ફર્મ કરો.
- જરૂરી નિયમો.ટૅક્સના નિયમોમાં કંપની દ્વારા પ્રદાન કરેલી કારનું મૂલ્ય નિર્ધારિત કરવામાં આવે છે, જે એન્જિનના કદ પર આધારિત હોય છે અને ડ્રાઇવર પ્રદાન કરવામાં આવે છે કે નહીં. આ રકમ બદલાઈ શકે છે, તેથી દર વર્ષે વર્તમાન નિયમો તપાસો.
- સ્વ-રોજગાર ધરાવતા વ્યાવસાયિકો. તેઓ અલગ માર્ગને અનુસરે છે: બિઝનેસ માટે ઉપયોગમાં લેવાતી કાર પર ડેપ્રિશિયેશન અને ચાલતા ખર્ચને ઘણીવાર બિઝનેસ ખર્ચ તરીકે ક્લેઇમ કરી શકાય છે. ચાર્ટર્ડ એકાઉન્ટન્ટ તમને શું લાગુ પડે છે તેની કન્ફર્મ કરી શકે છે.
રોકડ પ્રવાહ, લિક્વિડિટી અને આગાહી
લીઝિંગ તમારા કૅશને ઇન્વેસ્ટ અને તમારા ખર્ચને નિશ્ચિત રાખે છે; ખરીદી તમને પછીથી પેઇડ-ઑફ એસેટ આપે છે પરંતુ તમને લાંબો ખર્ચ કરવા માટે ખુલ્લા પાડે છે.
- લીઝ માટે સામાન્ય રીતે ઓછી અથવા કોઈ ડાઉન પેમેન્ટની જરૂર નથી. જે તમારા ઇમરજન્સી ફંડને અકબંધ રાખે છે અને તમારી એસઆઇપી ચાલુ રાખે છે, જે મોટાભાગના લોકો દ્વારા માન્ય કરતાં વધુ મહત્વપૂર્ણ છે.
- અંદાજિત આઉટફ્લો.એક ફુલ-સર્વિસ લીઝ મેઇન્ટેનન્સને બંડલ કરે છે અને ઘણીવાર ઇન્શ્યોરન્સ એક નિશ્ચિત નંબરમાં કરે છે. તે બજેટિંગ માટે આદર્શ છે, જેમ કે ફિક્સ્ડ-ઇન્કમ ઇન્સ્ટ્રુમેન્ટ.
- વેરિએબલ રિપેર ખર્ચ.વૉરંટી સમાપ્ત થયા પછી માલિકીની કારને ચલાવવું વધુ ખર્ચાળ બને છે. મોટા રિપેર બિલ સૌથી ખરાબ સમયે આવે છે અને તમને ઇન્વેસ્ટમેન્ટને અટકાવવા માટે મજબૂર કરી શકે છે.
- માઇલેજ કેપ્સ.ઓછા સામાન્ય રીતે દર વર્ષે કિલોમીટર મર્યાદિત કરે છે અને વધારાના ઉપયોગ માટે ચાર્જ. ભારે ડ્રાઇવરોએ વધારાના કિલોમીટરના ચાર્જને છુપાયેલ ખર્ચ તરીકે સારવાર કરવી જોઈએ અને તેની તુલનામાં તેને શામેલ કરવું જોઈએ.
- બહાર નીકળવાનો ખર્ચ. વહેલી તકે લીઝ સમાપ્ત કરવા પર સામાન્ય રીતે પેનલ્ટી લાગે છે. માલિકીની કાર વેચવી સુવિધાજનક છે પરંતુ તેમાં વાટાઘાટો અને પેપરવર્કનો સમાવેશ થાય છે.
કાર લીઝિંગ વર્સેસ ખરીદી: કોણે લીઝ કરવી જોઈએ અને કોણે ખરીદવું જોઈએ
તમારી પરિસ્થિતિ | વધુ સારું ફિટ | ફાઇનાન્સની શરતોમાં શા માટે |
પગારદાર, 30 % બ્રૅકેટ, નિયોક્તા કાર લીઝ પ્રદાન કરે છે | લીઝ | પ્રી-ટૅક્સ પેમેન્ટ તમારા માર્જિનલ રેટ પર ગેરંટીડ બચતની જેમ કામ કરે છે |
તમે દર 2-4 વર્ષે કારને બદલો છો | લીઝ | સૌથી વધુ વહેલા ડેપ્રિશિયેશન અને પુનઃવેચાણની ઝંઝટથી બચાવે છે |
તમે નિશ્ચિત માસિક ખર્ચ ઈચ્છો છો | લીઝ | બંડલ્ડ મેઇન્ટેનન્સ વેરિએબલ રિપેર જોખમને દૂર કરે છે |
તમે 7 વર્ષ અથવા તેનાથી વધુ સમય માટે કાર રાખો છો | ખરીદો | એકવાર લોન સમાપ્ત થઈ જાય પછી, તમે કોઈ પેમેન્ટ વગર સંપત્તિનો ઉપયોગ કરો છો, જે દર વર્ષે ખર્ચ ઘટાડે છે |
સ્વ-રોજગાર અથવા બિઝનેસ માલિક | ખરીદો (સામાન્ય રીતે) | ડેપ્રિશિયેશન અને ચાલતા ખર્ચને બિઝનેસ ખર્ચ તરીકે ક્લેઇમ કરી શકાય છે |
તમે ખૂબ લાંબા અંતર સુધી ડ્રાઇવ કરો છો | ખરીદો | લીઝ માઇલેજ કેપ્સ અને અતિરિક્ત-કિમી શુલ્ક ઇરોડ લાભ |
ઓછું ટૅક્સ બ્રૅકેટ, કોઈ કોર્પોરેટ લીઝ નથી | ખરીદો | લીઝનો ટૅક્સ લાભ નાનો અથવા ગેરહાજર છે |
ઝડપી ટેસ્ટ: જો તમે ચાર વર્ષની અંદર કાર વેચશો, તો લીઝ નંબરને ગંભીરતાથી ચલાવો. જો તમે તેને જૂની ન થાય ત્યાં સુધી ચલાવવાની યોજના બનાવો છો, તો સામાન્ય રીતે ખરીદી જીતવામાં આવે છે.
સાવચેત રહો અફોર્ડેબિલિટી ઇલ્યુઝન
કોઈપણ રૂટ સાથે સૌથી મોટું રિસ્ક એ છે કે તમે પરવડી શકો તે કરતાં વધુ કાર ખરીદી શકો છો કારણ કે માસિક નંબર નાની દેખાય છે.
બિહેવિયરલ ફાઇનાન્સ આ એન્કરિંગને કૉલ કરે છે: અમે તેની કુલ કિંમતને બદલે EMI અથવા ભાડા દ્વારા ખરીદીનો નિર્ણય કરીએ છીએ. માસિક ચુકવણીમાં ₹5,000 નો કૂદકો નજીવો લાગે છે, પરંતુ પાંચ વર્ષથી વધુ સમય માટે તે ₹3 લાખ સુધી ઉમેરે છે. એક વર્ષમાં 12 % પર SIP માં રોકાણ કર્યું, દર મહિને સમાન ₹5,000 લગભગ ₹4 લાખ સુધી વધશે.
એક વ્યાપક રીતે ઉપયોગમાં લેવાતી માર્ગદર્શિકા 20/4/10 નિયમ છે:
- કિંમતના ઓછામાં ઓછા 20 % નીચે મૂકો.
- 4 વર્ષથી વધુ સમય માટે ફાઇનાન્સ.
- તમારી કુલ માસિક આવકના 10% થી ઓછી કારનો કુલ ખર્ચ (EMI, ઇંધણ, ઇન્શ્યોરન્સ, મેન્ટેનન્સ) રાખો.
લીઝ માટે, ભાડા વત્તા ઇંધણ માટે ત્રીજી ટેસ્ટ લાગુ કરો. જો કાર ટેસ્ટમાં નિષ્ફળ જાય, તો લાંબી મુદતના બદલે સસ્તો મોડેલ પસંદ કરો.
બોટમ લાઇન
- રોકાણકારો માટે કાર લીઝિંગ વિરુદ્ધ ખરીદીમાં, કોઈ ઓપ્શન હંમેશા વધુ સારો નથી; યોગ્ય પસંદગી એ છે જે ટૅક્સ, અવમૂલ્યન અને તકના ખર્ચની ગણતરી કર્યા પછી તમારી નેટવર્થને સૌથી વધુ રાખે છે.
- કોર્પોરેટ લીઝની ઍક્સેસ સાથે ટોચના ટૅક્સ બ્રેકેટમાં પગારદાર વ્યાવસાયિકો માટે, પ્રી-ટૅક્સ ચુકવણીને કારણે લીઝ ઘણીવાર આગળ આવે છે. ઘણા વર્ષો સુધી કાર ધરાવતા લોકો માટે, ઘણું વાહન ચલાવે છે અથવા સ્વ-રોજગાર ધરાવતા લોકો માટે, ખરીદી સામાન્ય રીતે જીતી જાય છે.
- તમે જે પસંદ કરો છો, કારને જીવનધોરણના ખર્ચ તરીકે સારવાર કરો, ઇન્વેસ્ટમેન્ટ નહીં. તમારા બજેટમાં કુલ ખર્ચ રાખો, તમારા ઇમરજન્સી ફંડને સુરક્ષિત કરો અને તમારી SIP ચાલુ રાખો. તે શિસ્ત લીઝ-વર્સસ-બાય નિર્ણય કરતાં તમારી લાંબા ગાળાની સંપત્તિ માટે વધુ મહત્વપૂર્ણ રહેશે.