1.1 फाइनेंशियल संप्रभुता का क्या मतलब है
फाइनेंशियल संप्रभुता का क्या मतलब है
पर्सनल फाइनेंस को अक्सर बैलेंस शीट, रेशियो और जटिल फॉर्मूला से संबंधित कुछ माना जाता है वास्तव में पर्सनल फाइनेंस आपके जीवन के विकल्पों पर स्वतंत्रता, गरिमा और नियंत्रण के बारे में है. संख्याएँ साधन हैं. फाइनेंस का सही उद्देश्य आपको अपनी शर्तों पर जीवन जीने की शक्ति प्रदान करना है. फाइनेंशियल संप्रभुता का अर्थ उस बिंदु तक पहुंचना है जहां पैसा आपके लिए कोई निर्णय नहीं लेता है. यह लग्ज़री आइटम या महंगे एसेट के बारे में नहीं है. यह आपके समय और आपकी स्वतंत्रता के बारे में है.
फाइनेंशियल संप्रभुता के प्रमुख लाभ
- काम से स्वतंत्रता: आप फाइनेंशियल नुकसान की चिंता किए बिना अपने लिए अच्छा न होने वाली नौकरी से दूर जा सकते हैं.
- परिवार के साथ समय: आप पैसे की चिंता किए बिना अपने प्रियजनों के साथ समय बिता सकते हैं.
- स्वतंत्र निर्णय लेना: आपके जीवन के विकल्प. जैसे शिक्षा, करियर या लाइफस्टाइल. आपके मूल्यों पर आधारित हैं, यह इस बात पर निर्भर नहीं है कि आपके पास कितना पैसा है.
- मन की शांति: जब आपको सुरक्षा का तनाव हो जाता है. आप विकास, खुशहाली और जीवन पर ध्यान केंद्रित करने के लिए स्वतंत्र हैं
पर्सनल फाइनेंस पर्सनल क्यों होना चाहिए
हर परिवार के दायित्व, मूल्य और रिस्क सहने की क्षमता होती है. कुछ फाइनेंशियल प्रोडक्ट विक्रेता या सलाहकार जो कमीशन कमाते हैं, वे ऐसे प्रोडक्ट को आगे बढ़ा सकते हैं जो उन्हें आपके लाभ से अधिक लाभ पहुंचा सकते हैं. खुद को सुरक्षित रखने का एक स्मार्ट तरीका ऐसे प्लान के माध्यम से इन्वेस्ट करना है जो डिस्ट्रीब्यूटर कमीशन नहीं लाते हैं आप SEBI-रजिस्टर्ड इन्वेस्टमेंट एडवाइजर (RIA) से सलाह प्राप्त कर सकते हैं जो कमीशन अर्जित करने के बजाय फी लेते हैं.
हितों के टकराव: हो सकता है कि आपके सलाहकार के लक्ष्य आपके लक्ष्यों से मेल न खाएं.
- आपकी खुद की रिस्क सहनशीलता: आप जानते हैं कि आप और आपका परिवार कितनी अनिश्चितता को संभाल सकते हैं.
- परिवार के दायित्व: एज़ूकेशन हेल्थ केयर और रिटायरमेंट की आवश्यकताएं हर परिवार के लिए अलग-अलग होती हैं.
- सहजता: आपको अपने पैसे को मैनेज करने के लिए गणित विशेषज्ञ होने की आवश्यकता नहीं है. साधारण अंकगणितीय अक्सर पर्याप्त होता है.
सशक्तिकरण के रूप में फाइनेंस
फाइनेंस को एक विषय नहीं बल्कि शक्ति के स्रोत के रूप में सोचें. जैसे सीखने से मन खुलता है, पर्सनल फाइनेंस का ज्ञान आपके विकल्पों को खोलता है. यह आपको कर्ज़ के चक्र में गिरने से बचने में मदद करता है. यह आपको केवल जीवित रहने के लिए निर्णय लेना बंद करने में मदद करता है.
उदाहरण
एक मध्यम वर्ग के परिवार की कल्पना करें:
एक पिता नौकरी में काम करता है. एक माता घर के जीवन का प्रबंधन करती है और पार्ट-टाइम सिखाती है. उनके बच्चे शिक्षा प्राप्त करना चाहते हैं. अगर यह परिवार संप्रभुता तक पहुंचता है: पिता एक हानिकारक कार्य वातावरण छोड़ सकता है. माता अपने जुनून और रुचि पर ध्यान दे सकती है. बच्चे पैसे की समस्याओं के डर के बिना अपनी शिक्षा प्राप्त कर सकते हैं. यह बहुत सारा पैसा होने के बारे में नहीं है. यह चुनने की स्वतंत्रता के बारे में है.
1.2 साइलेंट डिस्ट्रॉयर: प्रतीक्षा की लागत
संपत्ति बनाने में बाधा यह विश्वास है कि छोटी राशि निवेश करने के योग्य नहीं है. मैं देखता हूं कि इंतज़ार शांत विध्वंसक है. अगर आप शुरू करने के लिए सालों तक इंतजार करते हैं, तो आप अपनी कमाई की बड़ी राशि खो सकते हैं. यह कंपाउंडिंग के कारण होता है - जिस तरह से आपका पैसा समय से पहले अर्जित रिटर्न पर रिटर्न अर्जित करता है. इंतजार करना शांत विध्वंसक है: यह आपके द्वारा निर्मित संपत्ति को शांत रूप से मिटा देता है.
केस स्टडी: रवि, मीरा और अर्जुन
प्रत्येक इक्विटी फंड में प्रति माह ₹5,000 इन्वेस्ट करता है, जो मासिक रूप से कंपाउंडेड प्रति वर्ष मामूली 12% कमाता है (प्रति माह 1% जो प्रति वर्ष लगभग 12.7% है). यह रेट उदाहरण के लिए एक धारणा है; इक्विटी रिटर्न की गारंटी नहीं है और हर साल बदल सकते हैं. सभी आंकड़े फंड के खर्चों और टैक्स से पहले होते हैं: एक्सपेंस रेशियो कम रिटर्न. मौजूदा नियमों के तहत इक्विटी फंड पर ₹1.25 लाख प्रति वर्ष से अधिक के दीर्घकालिक लाभ पर 12.5% टैक्स लगाया जाता है, इसलिए वास्तविक परिणाम कम होंगे. आइए देखते हैं कि 60 वर्ष की आयु तक हर साल उनकी संपत्ति कैसे बढ़ती है.
गणना की विधि और फॉर्मूला
अंशदान: ₹5,000
वार्षिक रिटर्न: 12% प्रति वर्ष (नाममात्र) चक्रवृद्धि मासिक (i = 1% = 0.01 प्रति माह; प्रभावी वार्षिक दर ≈ 12.68%)
SIP फॉर्मूला (इन्वेस्टमेंट वर्षों के दौरान):
जहां M = मेच्योरिटी वैल्यू (कॉर्पस) P = मासिक योगदान, n = मासिक किश्तों की संख्या और i = 1 % = 0.01 प्रति माह
लंपसम फॉर्मूला ( योगदान बंद होने के बाद होल्डिंग वर्षों के दौरान):
A = C × (1 + i) m जहां C = योगदान बंद होने पर बनाए गए कॉर्पस i = 1 % = 0.01, प्रति माह और m = निवेश किए जाने वाले महीनों की संख्या
वर्ष के अनुसार कॉर्पस टेबल पूरी करें
(L = लाख, करोड़ = करोड़)
|
आयु |
रवि (22-31 निवेश करता है, फिर बंद हो जाता है) |
मीरा (32-60, 29 वर्ष का निवेश) |
अर्जुन (40-60, 21 वर्ष का निवेश) |
|
22 |
₹0.64 एल |
— |
— |
|
23 |
₹1.36 एल |
— |
— |
|
24 |
₹2.18 एल |
— |
— |
|
25 |
₹3.09 एल |
— |
— |
|
26 |
₹4.12 एल |
— |
— |
|
27 |
₹5.29 एल |
— |
— |
|
28 |
₹6.60 एल |
— |
— |
|
29 |
₹8.08 एल |
— |
— |
|
30 |
₹9.74 एल |
— |
— |
|
31 |
₹11.62 एल (निवेश करना बंद कर देता है) |
— |
— |
|
32 |
₹13.09 एल |
₹0.64 एल |
— |
|
33 |
₹14.75 एल |
₹1.36 एल |
— |
|
34 |
₹16.62 एल |
₹2.18 एल |
— |
|
35 |
₹18.73 एल |
₹3.09 एल |
— |
|
36 |
₹21.10 एल |
₹4.12 एल |
— |
|
37 |
₹23.78 एल |
₹5.29 एल |
— |
|
38 |
₹26.80 एल |
₹6.60 एल |
— |
|
39 |
₹30.20 एल |
₹8.08 एल |
— |
|
40 |
₹34.03 एल |
₹9.74 एल |
₹0.64 एल |
|
41 |
₹38.34 एल |
₹11.62 एल |
₹1.36 एल |
|
42 |
₹43.20 एल |
₹13.73 एल |
₹2.18 एल |
|
43 |
₹48.68 एल |
₹16.11 एल |
₹3.09 एल |
|
44 |
₹54.86 एल |
₹18.80 एल |
₹4.12 एल |
|
45 |
₹61.81 एल |
₹21.82 एल |
₹5.29 एल |
|
46 |
₹69.65 एल |
₹25.23 एल |
₹6.60 एल |
|
47 |
₹78.49 एल |
₹29.07 एल |
₹8.08 एल |
|
48 |
₹88.44 एल |
₹33.40 एल |
₹9.74 एल |
|
49 |
₹99.66 एल |
₹38.27 एल |
₹11.62 एल |
|
50 |
₹ 1.12 करोड़ |
₹43.77 एल |
₹13.73 एल |
|
51 |
₹ 1.27 करोड़ |
₹49.96 एल |
₹16.11 एल |
|
52 |
₹ 1.43 करोड़ |
₹56.93 एल |
₹18.80 एल |
|
53 |
₹ 1.61 करोड़ |
₹64.79 एल |
₹21.82 एल |
|
54 |
₹ 1.81 करोड़ |
₹73.65 एल |
₹25.23 एल |
|
55 |
₹ 2.04 करोड़ |
₹83.63 एल |
₹29.07 एल |
|
56 |
₹ 2.30 करोड़ |
₹94.88 एल |
₹33.40 एल |
|
57 |
₹ 2.59 करोड़ |
₹ 1.08 करोड़ |
₹38.27 एल |
|
58 |
₹ 2.92 करोड़ |
₹ 1.22 करोड़ |
₹43.77 एल |
|
59 |
₹ 3.29 करोड़ |
₹ 1.38 करोड़ |
₹49.96 एल |
|
60 |
₹ 3.71 करोड़ |
₹ 1.56 करोड़ |
₹56.93 एल |
परिणामों का मुख्य सारांश
– रवि ने 10 वर्षों में कुल ₹6.00 लाख का निवेश किया (उम्र 22-31). 60 वर्ष की आयु में फाइनल कॉर्पस ₹3.71 करोड़ के बराबर है.
– मीरा ने 29 वर्षों में कुल ₹17.40 लाख का निवेश किया (उम्र 32-60). 60 वर्ष की आयु में फाइनल कॉर्पस ₹1.56 करोड़ के बराबर है.
– अर्जुन ने 21 वर्षों में कुल ₹12.60 लाख का निवेश किया (उम्र 40-60). 60 वर्ष की आयु में फाइनल कॉर्पस ₹56.93 लाख के बराबर है.
मुख्य पाठ
- जल्दी शुरू करें: रवि ने कम निवेश किया लेकिन संपत्ति के साथ समाप्त.
- देरी महंगी है: मीरा ने रवि की तुलना में लगभग तीन गुना निवेश किया, लेकिन रवि के कॉर्पस का आधे से कम समय के साथ समाप्त हो गया.
- देर से सबसे अधिक लागत शुरू होती है: अर्जुन ने रवि की तुलना में दो बार निवेश किया लेकिन रवि के कॉर्पस के छठे हिस्से से कम के साथ समाप्त हो गया.
1.3. बिहेवियरल फाइनेंस: क्यों बिहेवियर दिमाग को हराता है
फाइनेंशियल सफलता, कमरे में सबसे स्मार्ट व्यक्ति होने या स्टॉक मार्केट की आंतरिक जानकारी होने के बारे में नहीं है. यह व्यवहार के बारे में है- आप भावनाओं को मैनेज करने, अनुशासन का पालन करने और दशकों से निरंतर बने रहने का तरीका. जैसा कि मॉर्गन हाउसेल ने कहा है Tमनी साइकोलॉजी, “पैसे के साथ अच्छा करने का बहुत कम मतलब है कि आप कितना स्मार्ट हैं और आप कैसे व्यवहार करते हैं, इसके बारे में बहुत कुछ है.”
पूरा वीडियो यहां देखें: https://www.youtube.com/watch?v=52vKmgajlXM.
वेल्थ त्रिकोण
धन सृजन को तीन पक्षों के साथ एक त्रिकोण के रूप में सोचें:
- समय: आपका पैसा जितने लंबे समय तक निवेशित रहेगा, उतना ही अधिक कंपाउंडिंग आपके पक्ष में काम करेगा.
- अनुशासन: बचत के साथ सुसंगत रहना और पैसे निकालने या अधिक खर्च करने के प्रलोभन को रोकना.
- कंपाउंडिंग: परिणाम उस समय और अनुशासन मिलकर उत्पन्न करते हैं- साइलेंट फोर्स जो आपकी संपत्ति को कई गुना बढ़ाती है.
वेल्थ त्रिकोण
समय
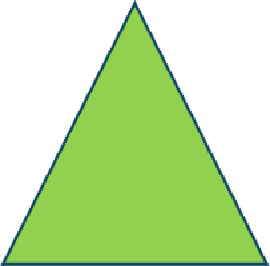
डिसिप्लिन कंपाउंडिंग
मुख्य व्यवहार पाठ
- कार्रवाई पर धैर्य
- वास्तविक धन निरंतर ट्रेडिंग या सट्टेबाजी द्वारा नहीं बनाया जाता है. जब आप प्रतीक्षा करते हैं और कंपाउंडिंग को अपना काम करने की अनुमति देते हैं तो यह चुपचाप बढ़ता है.
- उदाहरण: कोई इन्वेस्टर जो 25 वर्षों तक म्यूचुअल फंड SIP में निवेश करता है, वह "हॉट टिप्स" का अनुसरण करते हुए हर साल फंड स्विच करने वाले व्यक्ति से बेहतर प्रदर्शन करेगा
- धन वह है जिसे आप नहीं देखते
- संपत्ति एक चमकदार कार या बड़ा घर नहीं है. यह बिना खर्च की गई पूंजी है- सेविंग, इन्वेस्टमेंट और एमरजेंसी फंड बैकग्राउंड में धीरे-धीरे बढ़ रहे हैं.
- उदाहरण: म्यूचुअल फंड और फिक्स्ड डिपॉजिट में ₹50 लाख का व्यक्ति लग्जरी कार चलाने वाले व्यक्ति की तुलना में "सामान्य" दिख सकता है. लेकिन पहले व्यक्ति के पास सही धन है, जबकि दूसरे के पास केवल ऋण हो सकता है.
- इन्फ्लेशन रियलिटी चेक
- हमेशा वास्तविक रूप से रिटर्न को मापें. अगर आपका पोर्टफोलियो सालाना 12% पर बढ़ता है, लेकिन आपकी लाइफस्टाइल की लागत 6% (घर की लागत के लिए सावधानीपूर्वक लॉन्ग-टर्म धारणा; भारत की हेडलाइन सीपीआई मुद्रास्फीति हाल ही में कम रही है, जो 2026 में लगभग 3-4.5% थी) है, तो आपकी वास्तविक खरीद शक्ति एक वर्ष में केवल 6% से कम (लगभग 5.7%) बढ़ रही है.
- उदाहरण: अगर आपकी ₹1 लाख की बचत 12 वर्षों में ₹2 लाख तक बढ़ जाती है, लेकिन उस समय कीमतें भी दोगुनी हो जाती हैं (जो लगभग 6% मुद्रास्फीति 12 वर्षों से अधिक होती है), तो आपकी खरीद शक्ति में बिलकुल सुधार नहीं हुआ है.
1.4. एक्शन प्लान: तुरंत अगले चरण
धन बनाने के लिए, आपको सिद्धांत से व्यावहारिक प्रणालियों में जाने की आवश्यकता है. निष्पादन वह है जो फाइनेंशियल स्वतंत्रता के सपने को वास्तव में प्राप्त करने से अलग करता है. आइए भारत में एक युवा प्रोफेशनल के उदाहरण का उपयोग करके तीन चरणों के बारे में जानें.
रिया, 24, बेंगलुरु, IT प्रोफेशनल.
रिया की मासिक सैलरी ₹35,000 है. उन्हें लगता है कि उनकी सेलरी मामूली है और सोचती है कि क्या उन्हें निवेश करने से पहले वृद्धि की प्रतीक्षा करनी चाहिए. प्रतीक्षा करने के बजाय, वह तीन चरणों के एक्शन प्लान का पालन करती है.
चरण 1: आज ही छोटी शुरुआत करें
रिया इक्विटी म्यूचुअल फंड में ₹2,000 की मासिक SIP शुरू करती है. आदत, नंबर नहीं, महत्वपूर्ण है: कई फंड अब SEBI की "छोटी SIP" पहल के तहत ₹250 से SIP स्वीकार करते हैं, और कुछ ₹100 से, इसलिए एक छोटी शुरुआत भी करने लायक है. सेलरी बढ़ने के साथ वह राशि बढ़ा सकती है.
- 20-वर्ष की अवधि: 12% प्रति वर्ष पर ₹2,000 मासिक SIP 20 वर्षों में ~₹20 लाख (44 वर्ष की आयु में) तक बढ़ जाती है.
चरण 2: इसे सभी ऑटोमेट करें
रिया ने हर महीने की 1 तारीख को ऑटो-डेबिट सेट किया. यह सुनिश्चित करता है कि विवेकपूर्ण खर्च करने से पहले अनुशासित निवेश किया जाए.
- प्रोग्रेस माइलस्टोन (₹2,000/महीना 12% प्रति वर्ष):
- 10 वर्ष (आयु 34):~₹ 4.7 लाख
- 15 वर्ष (आयु 39):~₹ 10.1 लाख
- 20 वर्ष (आयु 44):~₹ 20.0 लाख
चरण 3: खर्चों को रिव्यू करें और तेज़ करें
एक्सपेंस लीक की गणना:
- डेली कॉफी: ₹150/दिन × 30 दिन = ₹4,500/माह
- इनऐक्टिव सब्सक्रिप्शन: ₹1,000/माह
- इम्पल्स ऑनलाइन खरीदारी: ₹2,000/महीना
- कुल मासिक लीक:₹4,500 + ₹1,000 + ₹2,000 = ₹7,500/महीना
- लीक का 50% रीडायरेक्ट किया जा रहा है:अतिरिक्त SIP में ₹7,500/2 = ₹3,750/महीना.
44 वर्ष की आयु के लिए समय सीमा को अलाइन करना (20-वर्ष की समयसीमा)
दोनों SIP रिया के 20-वर्षीय क्षितिज पर एक साथ चलते हैं (आयु 24 से 44, यानी 240 महीने):
- मूल SIP (20 वर्षों के लिए ₹2,000/माह):~₹ 19.98 लाख
- एक्सपेंस लीक SIP (20 वर्षों के लिए ₹3,750/महीना):~₹ 37.47 लाख
- 44 वर्ष की आयु में संयुक्त कुल कॉर्पस:₹19.98 लाख + ₹37.47 लाख = ₹ 57.45 लाख