12.1 डेट फंड की वास्तविक व्यवस्था

डेट म्यूचुअल फंड फिक्स्ड डिपॉजिट की तरह काम नहीं करते हैं; वे डायनेमिक प्राइसिंग सिस्टम के रूप में काम करते हैं. रिटर्न दो अंतर्निहित घटकों से उत्पन्न होते हैं:
- अक्रूअल इनकम:फिक्स्ड-इनकम इंस्ट्रूमेंट होल्ड करने से हर दिन अर्जित इंटरेस्ट इनकम, नेट एसेट वैल्यू (NAV) में जोड़ी जाती है. फंड की यील्ड टू मेच्योरिटी (YTM) इसके लिए एक उपयोगी गाइड है, हालांकि YTM में लाभ या हानि भी शामिल है क्योंकि प्रत्येक बॉन्ड मेच्योरिटी पर अपनी फेस वैल्यू की ओर जाता है.
- कैपिटल एप्रिसिएशन/डेप्रिसिएशन (मार्केट की कीमत):बॉन्ड की कैपिटल वैल्यू में बदलाव, क्योंकि अंतर्निहित मार्केट इंटरेस्ट दरों में उतार-चढ़ाव होता है.
बॉन्ड की कीमत बनाम इंटरेस्ट रेट इन्वर्स रिलेशनशिप
बॉन्ड की कीमत = ∑t=1n C/(1+r)t + F/(1+r)n
जहां:
- C = कूपन भुगतान
- F = फेस वैल्यू (मूलधन)
- r = मार्केट इंटरेस्ट रेट/ यील्ड टू मेच्योरिटी (YTM)
- t = समय अवधि
- n = मेच्योरिटी तक की अवधि की कुल संख्या
जब प्रचलित मार्केट इंटरेस्ट दरें (r) कम हो जाती हैं, तो फिक्स्ड कूपन भुगतान (c) की वर्तमान वैल्यू बढ़ जाती है, जिससे बॉन्ड की कीमत बढ़ जाती है. जब मार्केट इंटरेस्ट दरें बढ़ती हैं, तो मौजूदा फिक्स्ड कूपन कम आकर्षक हो जाते हैं, जिससे बॉन्ड की कीमत कम हो जाती है.
12.2 मैकॉले अवधि बनाम संशोधित अवधि
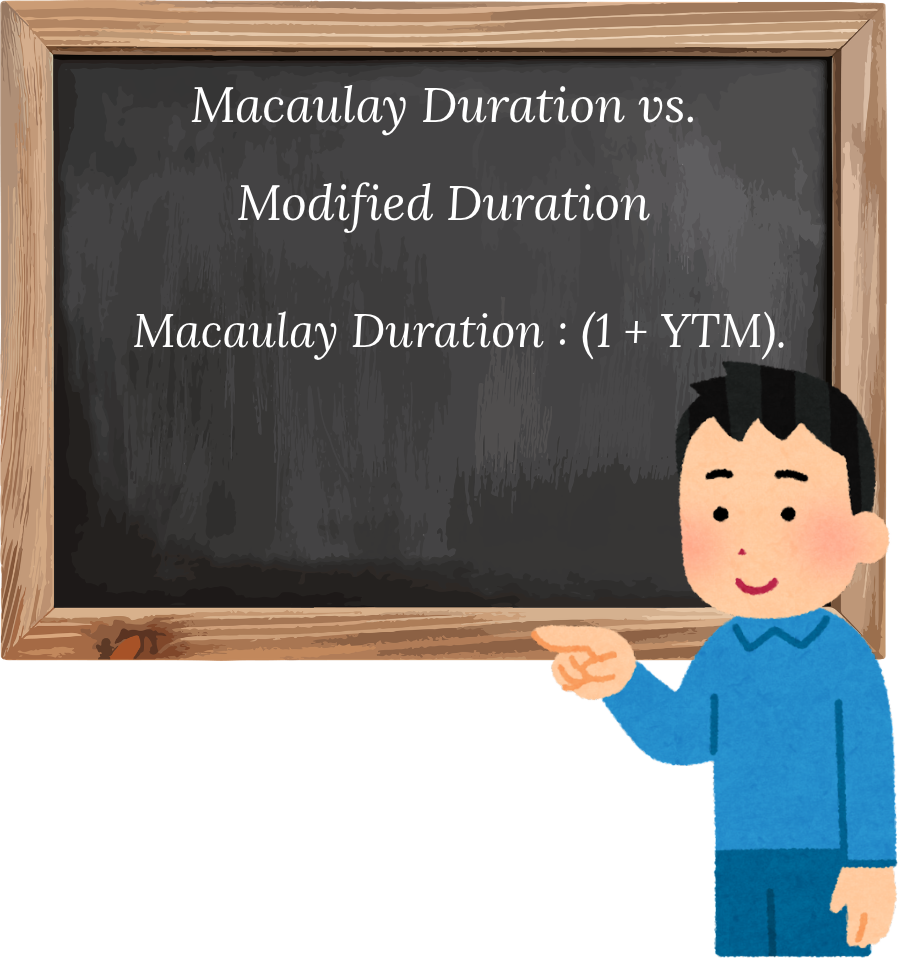
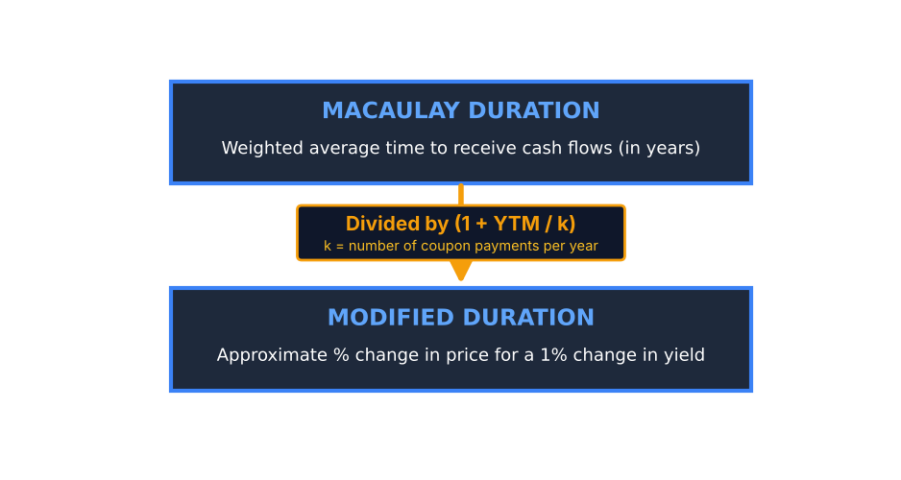
जबकि मैकॉले की अवधि समय को मापती है, तो संशोधित अवधि कीमत संवेदनशीलता को मापती है. एक बॉन्ड के लिए जो एक वर्ष में एक कूपन का भुगतान करता है, संशोधित अवधि =
सटीक गणितीय गणना
मैकॉले अवधि की गणना इस प्रकार की जाती है:
Dmac = [Σ (t = 1 से n) t · C / (1+y) ^ t + n · F / (1+y) ^ n] / वर्तमान बॉन्ड की कीमत
काम का उदाहरण:
10% की यील्ड टू मेच्योरिटी (वाईटीएम) के साथ 8% वार्षिक कूपन (₹80/वर्ष) का भुगतान करते हुए ₹1,000 की फेस वैल्यू वाले 3-वर्ष के बॉन्ड पर विचार करें.
कैश फ्लो की वर्तमान वैल्यू (PV) की गणना करें:
- वर्ष 1: 80 / (1.10)^1 = 72.73
- वर्ष 2: 80 / (1.10)^2 = 66.12
- वर्ष 3: 1080 / (1.10)^3 = 811.42
- कुल वर्तमान वैल्यू (बान्ड प्राइस): 73 + 66.12 + 811.42 = ₹950.26
समय-भारित वर्तमान वैल्यू की गणना करें:
- वर्ष 1:1 × 72.73 = 72.73
- वर्ष 2:2 × 66.12 = 132.24
- वर्ष 3:3 × 811.42 = 2,434.26
- कुल टाइम-वेटेड वैल्यू: 73 + 132.24 + 2,434.26 = 2,639.23
अवधि की गणना करें:
- मैकॉले की अवधि: 2,639.23 / 950.26 = 2.777 ≈ 2.78 वर्ष
- संशोधित अवधि: D_mac / (1 + y) = 2.777 / 1.10 ≈ 2.52
व्याख्या: 2.52 की संशोधित अवधि का मतलब है कि अगर मार्केट की इंटरेस्ट दरें 1% तक बढ़ जाती हैं, तो बॉन्ड की कीमत लगभग 2.52% तक कम हो जाएगी.
12.3. केस स्टडीज
केस 1: अप्रैल 2023 टैक्स सुधार (सेक्शन 50AA)
वित्त अधिनियम 2023 में धारा 50कक को इनकम-टैक्स अधिनियम, 1961 में सम्मिलित किया गया. इसने "निर्दिष्ट म्यूचुअल फंड" के लिए लॉन्ग-टर्म कैपिटल गेन (LTCG) ट्रीटमेंट और इंडेक्सेशन को हटा दिया, जिसका मतलब है कि घरेलू इक्विटी शेयरों में 35% से अधिक का निवेश नहीं करने वाले फंड.
- प्रभाव: 1 अप्रैल, 2023 को या उसके बाद खरीदे गए ऐसे फंड पर प्राप्त लाभ को शॉर्ट-टर्म कैपिटल गेन माना जाता है और होल्डिंग अवधि के बावजूद इन्वेस्टर की इनकम-टैक्स स्लैब रेट पर टैक्स लगाया जाता है. 1 अप्रैल, 2025 से, डेट और मनी-मार्केट इंस्ट्रूमेंट (और ऐसे फंड में 65% या उससे अधिक इन्वेस्ट करने वाले फंड) में 65% से अधिक इन्वेस्ट करने वाले फंड की परिभाषा बदल गई, इसलिए 35-65% इक्विटी वाले हाइब्रिड फंड अब कैद नहीं किए जाते हैं. वही उपचार इनकम-टैक्स अधिनियम, 2025 के तहत जारी रहता है, जिसने 1 अप्रैल, 2026 से 1961 अधिनियम को बदल दिया. अप्रैल 1, 2023 से पहले खरीदी गई यूनिट पर अलग-अलग टैक्स लगाया जाता है: अगर 24 महीनों से अधिक समय तक होल्ड किया जाता है, तो इंडेक्सेशन के बिना लाभ पर 12.5% टैक्स लगाया जाता है.
- रणनीतिक बदलाव: उच्चतम (30%) टैक्स स्लैब में इन्वेस्टर्स के लिए, डेट फंड रिटर्न पर अब बैंक फिक्स्ड डिपॉजिट इंटरेस्ट की तरह टैक्स लगाया जाता है: 30% टैक्स और 4% सेस (किसी भी सरचार्ज से पहले) के बाद 7% सकल आय लगभग 4.8% हो जाती है. अंतर यह है कि डेट फंड के लाभ पर केवल रिडेम्पशन पर टैक्स लगाया जाता है, हर साल नहीं. इससे टैक्स-कुशल पार्किंग के लिए आर्बिट्रेज फंड और इक्विटी सेविंग फंड के प्रति कुछ इंटरेस्ट बदल गया है, हालांकि इनमें अपने इक्विटी से संबंधित जोखिम होते हैं.
केस 2: AT1 बॉन्ड राइट-डाउन क्राइसिस (Yes Bank & Credit Suisse)
अतिरिक्त टियर-1 (एटी1) बॉन्ड बैंकों द्वारा नुकसान को अवशोषित करने के लिए इस्तेमाल किए जाने वाले स्थायी डेट इंस्ट्रूमेंट हैं.
- इवेंट:यस बैंक के बचाव में (मार्च 2020) ₹8,415 करोड़ रुपये के 1 बांड शून्य पर लिखे गए जबकि शेयरधारकों ने कुछ मूल्य रखा. क्रेडिट सुइस के बचाव में लगभग 16 बिलियन CHF का इसी तरह का लेखा-जोखा हुआ (मार्च 2023). बॉम्बे हाई कोर्ट ने जनवरी 2023 में यस बैंक के राइट-ऑफ को खारिज कर दिया, और अक्टूबर 2026 में सुप्रीम कोर्ट ने इस फैसले को बरकरार रखा, जिसमें राइट-ऑफ को अमान्य रखा गया था.
- म्यूचुअल फंड रिस्क एक्सपोज़र:येस बैंक के एटी1 बॉन्ड रखने वाली भारतीय स्कीम को अचानक, बड़े एनएवी राइट-डाउन का सामना करना पड़ा, जिससे यह पता चलता है कि "बैंक डेट" के रूप में वर्गीकृत पेपर इक्विटी-जैसे ऊपर की तुलना के बिना इक्विटी-जैसे नुकसान का रिस्क उठा सकता है. SEBI ने अब इस तरह के पर्पेचुअल बॉन्ड में स्कीम के इन्वेस्टमेंट को अपनी NAV के 10% (किसी भी जारीकर्ता के लिए 5%) पर सीमित कर दिया है और उन्हें इस तरह से मूल्यांकन करने की आवश्यकता है कि वे जारी होने की तारीख से 100 वर्ष की मेच्योरिटी पर हों.
केस 3: रेट हाइक साइकिल स्ट्रेस टेस्ट
2022-23 रेट-हाईकिंग साइकिल के दौरान, वैश्विक केंद्रीय बैंकों ने दरों में तेज़ी से वृद्धि की, और RBI ने महंगाई को रोकने के लिए मई 2022 से फरवरी 2023 के बीच अपनी रेपो रेट को 4.00% से बढ़ाकर 6.50% कर दिया.
परिणाम: लॉन्ग-टर्म डेट फंड (मैकोले की अवधि > 7 वर्ष) में शॉर्ट-टर्म ड्रॉडाउन का अनुभव हुआ. अक्रूअल स्ट्रेटजी (शॉर्ट-टर्म इंस्ट्रूमेंट को मेच्योरिटी तक होल्ड करना) के तहत मैनेज किए जाने वाले फंड स्थिर रहते हैं, जबकि अवधि की रणनीतियों में मार्क-टू-मार्केट रीवैल्यूएशन के कारण पूंजी का नुकसान होता है.
12.4. डेट फंड एलोकेशन के लिए स्ट्रेटेजिक एग्जीक्यूशन मैट्रिक्स
|
फंड की कैटेगरी |
SEBI मैंडेट |
प्राथमिक रिस्क ड्राइवर |
अनुशंसित क्षितिज |
ऑप्टिमल पोर्टफोलियो रोल |
|
रात भर |
1 दिन में मेच्योर होने वाली सिक्योरिटीज़ |
रीइन्वेस्टमेंट रिस्क |
1-7 दिन |
तुरंत कैश पार्किंग/STP स्रोत |
|
लिक्विड |
अधिकतम 91-दिन की शेष मेच्योरिटी |
न्यूनतम क्रेडिट/अक्रूल |
1-3 महीने |
एमरजेंसी रिज़र्व/लिक्विडिटी |
|
अल्ट्रा शॉर्ट टर्म (पहले अल्ट्रा-शॉर्ट की अवधि) |
3 से 6 महीने |
कम क्रेडिट/कम इंटरेस्ट रेट |
3-6 महीने |
3-6 महीनों में पैसे की आवश्यकता |
|
अल्ट्रा शॉर्ट से शॉर्ट टर्म (पहले कम अवधि) |
6 से 12 महीने |
मध्यम क्रेडिट/एक्रुअल |
6-12 महीने |
नियर-टर्म लक्ष्यों के लिए फंड पार्क करें |
|
शॉर्ट टर्म (पहले छोटी अवधि) |
1 से 3 वर्ष |
मध्यम अवधि संवेदनशीलता |
2-3 वर्ष |
कोर स्टेबल एलोकेशन |
|
गिल्ट फंड |
जी-सेक में न्यूनतम 80 % |
शुद्ध इंटरेस्ट रेट रिस्क (ज़ीरो क्रेडिट) |
5+ वर्ष |
लॉन्ग-टर्म होल्डिंग; दरें गिरने पर लाभ |
|
क्रेडिट रिस्क फंड |
AA और उससे कम में न्यूनतम 65 % (एक्सक्लूज़न. एए+) |
डिफॉल्ट और डाउनग्रेड रिस्क |
3+ वर्ष |
उच्च आय; अधिकांश रिटेल निवेशकों के लिए उपयुक्त नहीं |
कैटेगरी के नाम SEBI के 26 फरवरी 2026 के सर्कुलर का पालन करते हैं, जिसने अपनी अवधि की लिमिट को बदले बिना कई डेट कैटेगरी का नाम बदल दिया. टेबल रिटेल निवेशकों द्वारा सबसे अधिक उपयोग की जाने वाली कैटेगरी दिखाता है. SEBI की पूरी लिस्ट में मनी मार्केट, मीडियम टर्म, मीडियम से लॉन्ग टर्म, लॉन्ग टर्म, डायनेमिक, कॉर्पोरेट बॉन्ड, बैंकिंग और PSU, फ्लोटिंग रेट, 10-वर्ष की निरंतर मेच्योरिटी गिल्ट और नए सेक्टोरल डेट फंड भी शामिल हैं. अध्याय 13 और 14 इनमें से सबसे महत्वपूर्ण कवर.
एडवांस्ड बॉन्ड वैल्यूएशन और ड्यूरेशन डायनेमिक्स
पूर्ण कॉन्वेक्सिटी समीकरण
जबकि संशोधित अवधि कीमत संवेदनशीलता का लीनियर अनुमान प्रदान करती है, लेकिन बॉन्ड की कीमत में बदलाव नॉन-लीनियर (कुर्वेड) होते हैं. इंटरेस्ट दरों (Δy) में बड़े बदलावों के लिए, जब दरें कम होती हैं तो केवल संशोधित अवधि ही कीमत को कम करती है और जब दरें बढ़ती हैं तो कीमतें कम हो जाती हैं.
इसे ठीक करने के लिए, कन्वेक्सिसिटी () यह मापता है कि यील्ड में बदलाव के साथ-साथ अवधि में भी कितना बदलाव होता है, यानी प्राइस-यील्ड रिलेशनशिप का कर्वैचर. बॉन्ड की कीमत में पूर्ण प्रतिशत परिवर्तन की गणना इस प्रकार की जाती है:
ΔP/P ≈ − (ModD × Δy) + [(1/2) × C × (Δy)^2]
जहां बॉन्ड कन्वेक्सिटी () दिया जाता है:
C = [1 / (P × (1 + y) ^ 2)] × Σ (t = 1 से n) [t (t + 1) × C_t / (1 + y) ^ t]
जहां: C = कन्वेक्सिटी C_t = t के समय कैश फ्लो (कूपन, साथ ही अंतिम वर्ष में मूलधन) P = वर्तमान बॉन्ड प्राइस y = प्रति अवधि यील्ड
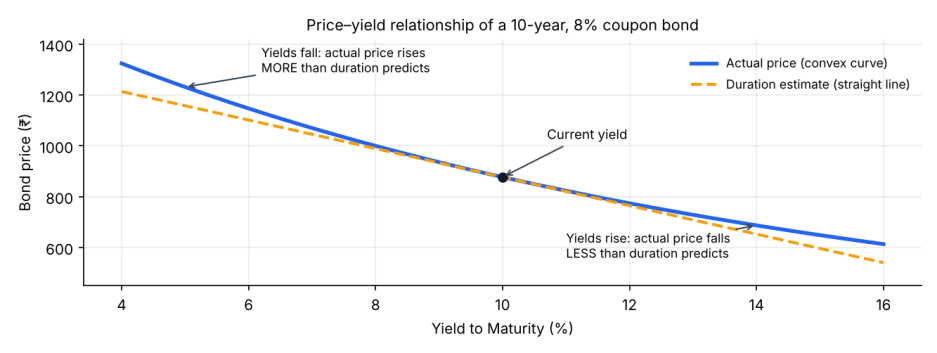
व्यावहारिक निहितार्थ: अस्थिर दर के वातावरण में, उच्च कन्वेक्सिटी अनुभव वाले बॉन्ड होल्ड करने वाले फंड, यील्ड में वृद्धि होने पर कम जोखिम और यील्ड गिरने पर उच्च अपसाइड क्षमता को कम करते हैं.
क्रेडिट और इंटरेस्ट दरों से परे एडवांस्ड रिस्क डाइमेंशन
रीइन्वेस्टमेंट रिस्क
यह तब होता है जब कूपन कैश फ्लो या मेच्योर होने वाले प्रिंसिपल्स को मौजूदा मार्केट यील्ड पर मूल वायटीएम से कम निवेश किया जाता है.
उदाहरण: जब RBI दरों में कटौती करता है, तो लिक्विड और मनी मार्केट फंड की आय तेज़ी से कम हो जाती है, क्योंकि मेच्योर होने वाले शॉर्ट-टर्म पेपर (जैसे 91-दिन के सीपीएस) से मिलने वाले कैश को कम आय वाले इंस्ट्रूमेंट में दोबारा इन्वेस्ट किया जाना चाहिए.
लिक्विडिटी रिस्क और बिड-आस्क स्प्रेड
भारतीय कॉर्पोरेट डेट में सेकेंडरी मार्केट ट्रेडिंग वॉल्यूम AAA-रेटेड पेपर में काफी केंद्रित हैं. स्टीप बिड-आस्क स्प्रेड पर लोअर-रेटेड पेपर (एए या ए) ट्रेड. मार्केट पैनिक के दौरान, फंड मैनेजर एए पेपर फेस फायर-सेल डिस्काउंट बेचने का प्रयास कर रहे हैं, जिससे सिंगल-डे एनएवी में भारी गिरावट आ रही है. चैप्टर 13 और 14 फ्रैंकलिन टेम्पल्टन केस के माध्यम से लिक्विडिटी रिस्क को विस्तार से देखें.
स्प्रेड रिस्क
अगर बेंचमार्क G-Sec दरें स्थिर रहती हैं, तो भी मार्केट का आत्मविश्वास बिगड़ने के कारण कॉर्पोरेट बॉन्ड और सरकारी कर्ज़ के बीच यील्ड बढ़ सकती है. व्यापक क्रेडिट स्प्रेड कॉर्पोरेट डेट फंड की मार्केट वैल्यू को कम करता है, यहां तक कि औपचारिक क्रेडिट रेटिंग डाउनग्रेड के बिना भी.
मॉडर्न केस स्टडीज़ (2024-2026)
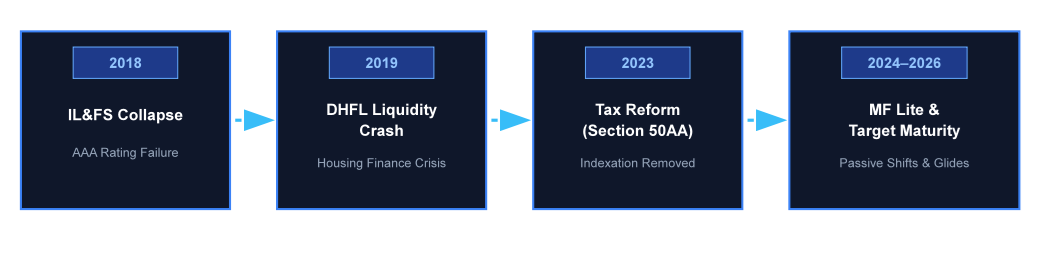
2018 - IL&FS:IL&FS के AA-रेटेड पेपर को हफ्तों के भीतर डिफॉल्ट ग्रेड में डाउनग्रेड किया गया, जिससे पता चलता है कि टॉप रेटिंग भी अचानक बदल सकती है
2019 - DHFL: DHFL, एक हाउसिंग फाइनेंस कंपनी ने 2019 की शुरुआत तक AAA रेटिंग दी, जो जून 2019 में डिफॉल्ट हुई, जिससे कई डेट स्कीम में तेज़ी से गिरावट आई
2023 - सेक्शन 50AA: नए डेट फंड इन्वेस्टमेंट के लिए LTCG ट्रीटमेंट और इंडेक्सेशन हटा दिया गया था
2024-2026 - पैसिव फंड और नए नियम: टारगेट मेच्योरिटी फंड, जो पैसिव फंड होते हैं, जिनमें बॉन्ड होते हैं, जो एक निश्चित तिथि के आसपास मेच्योर होते हैं, क्योंकि निवेशकों ने अनुमानित रिटर्न की तलाश की थी. SEBI के "MF लाइट" फ्रेमवर्क ने केवल पैसिव स्कीम चलाने वाले फंड हाउस के लिए नियमों को आसान बना दिया है. फरवरी 2026 में, SEBI ने अपनी स्कीम कैटेगरी में संशोधन किया, कई डेट कैटेगरी का नाम बदल दिया और सेक्टोरल डेट फंड जोड़े. अक्टूबर 2026 में, सुप्रीम कोर्ट ने येस बैंक को 1 राइट-ऑफ अमान्य करार दिया और RBI ने रेपो रेट को 5.50% तक बढ़ा दिया.