भारत में केंद्रीय बैंक की स्वतंत्रता: RBI की स्वायत्तता क्यों महत्वपूर्ण है
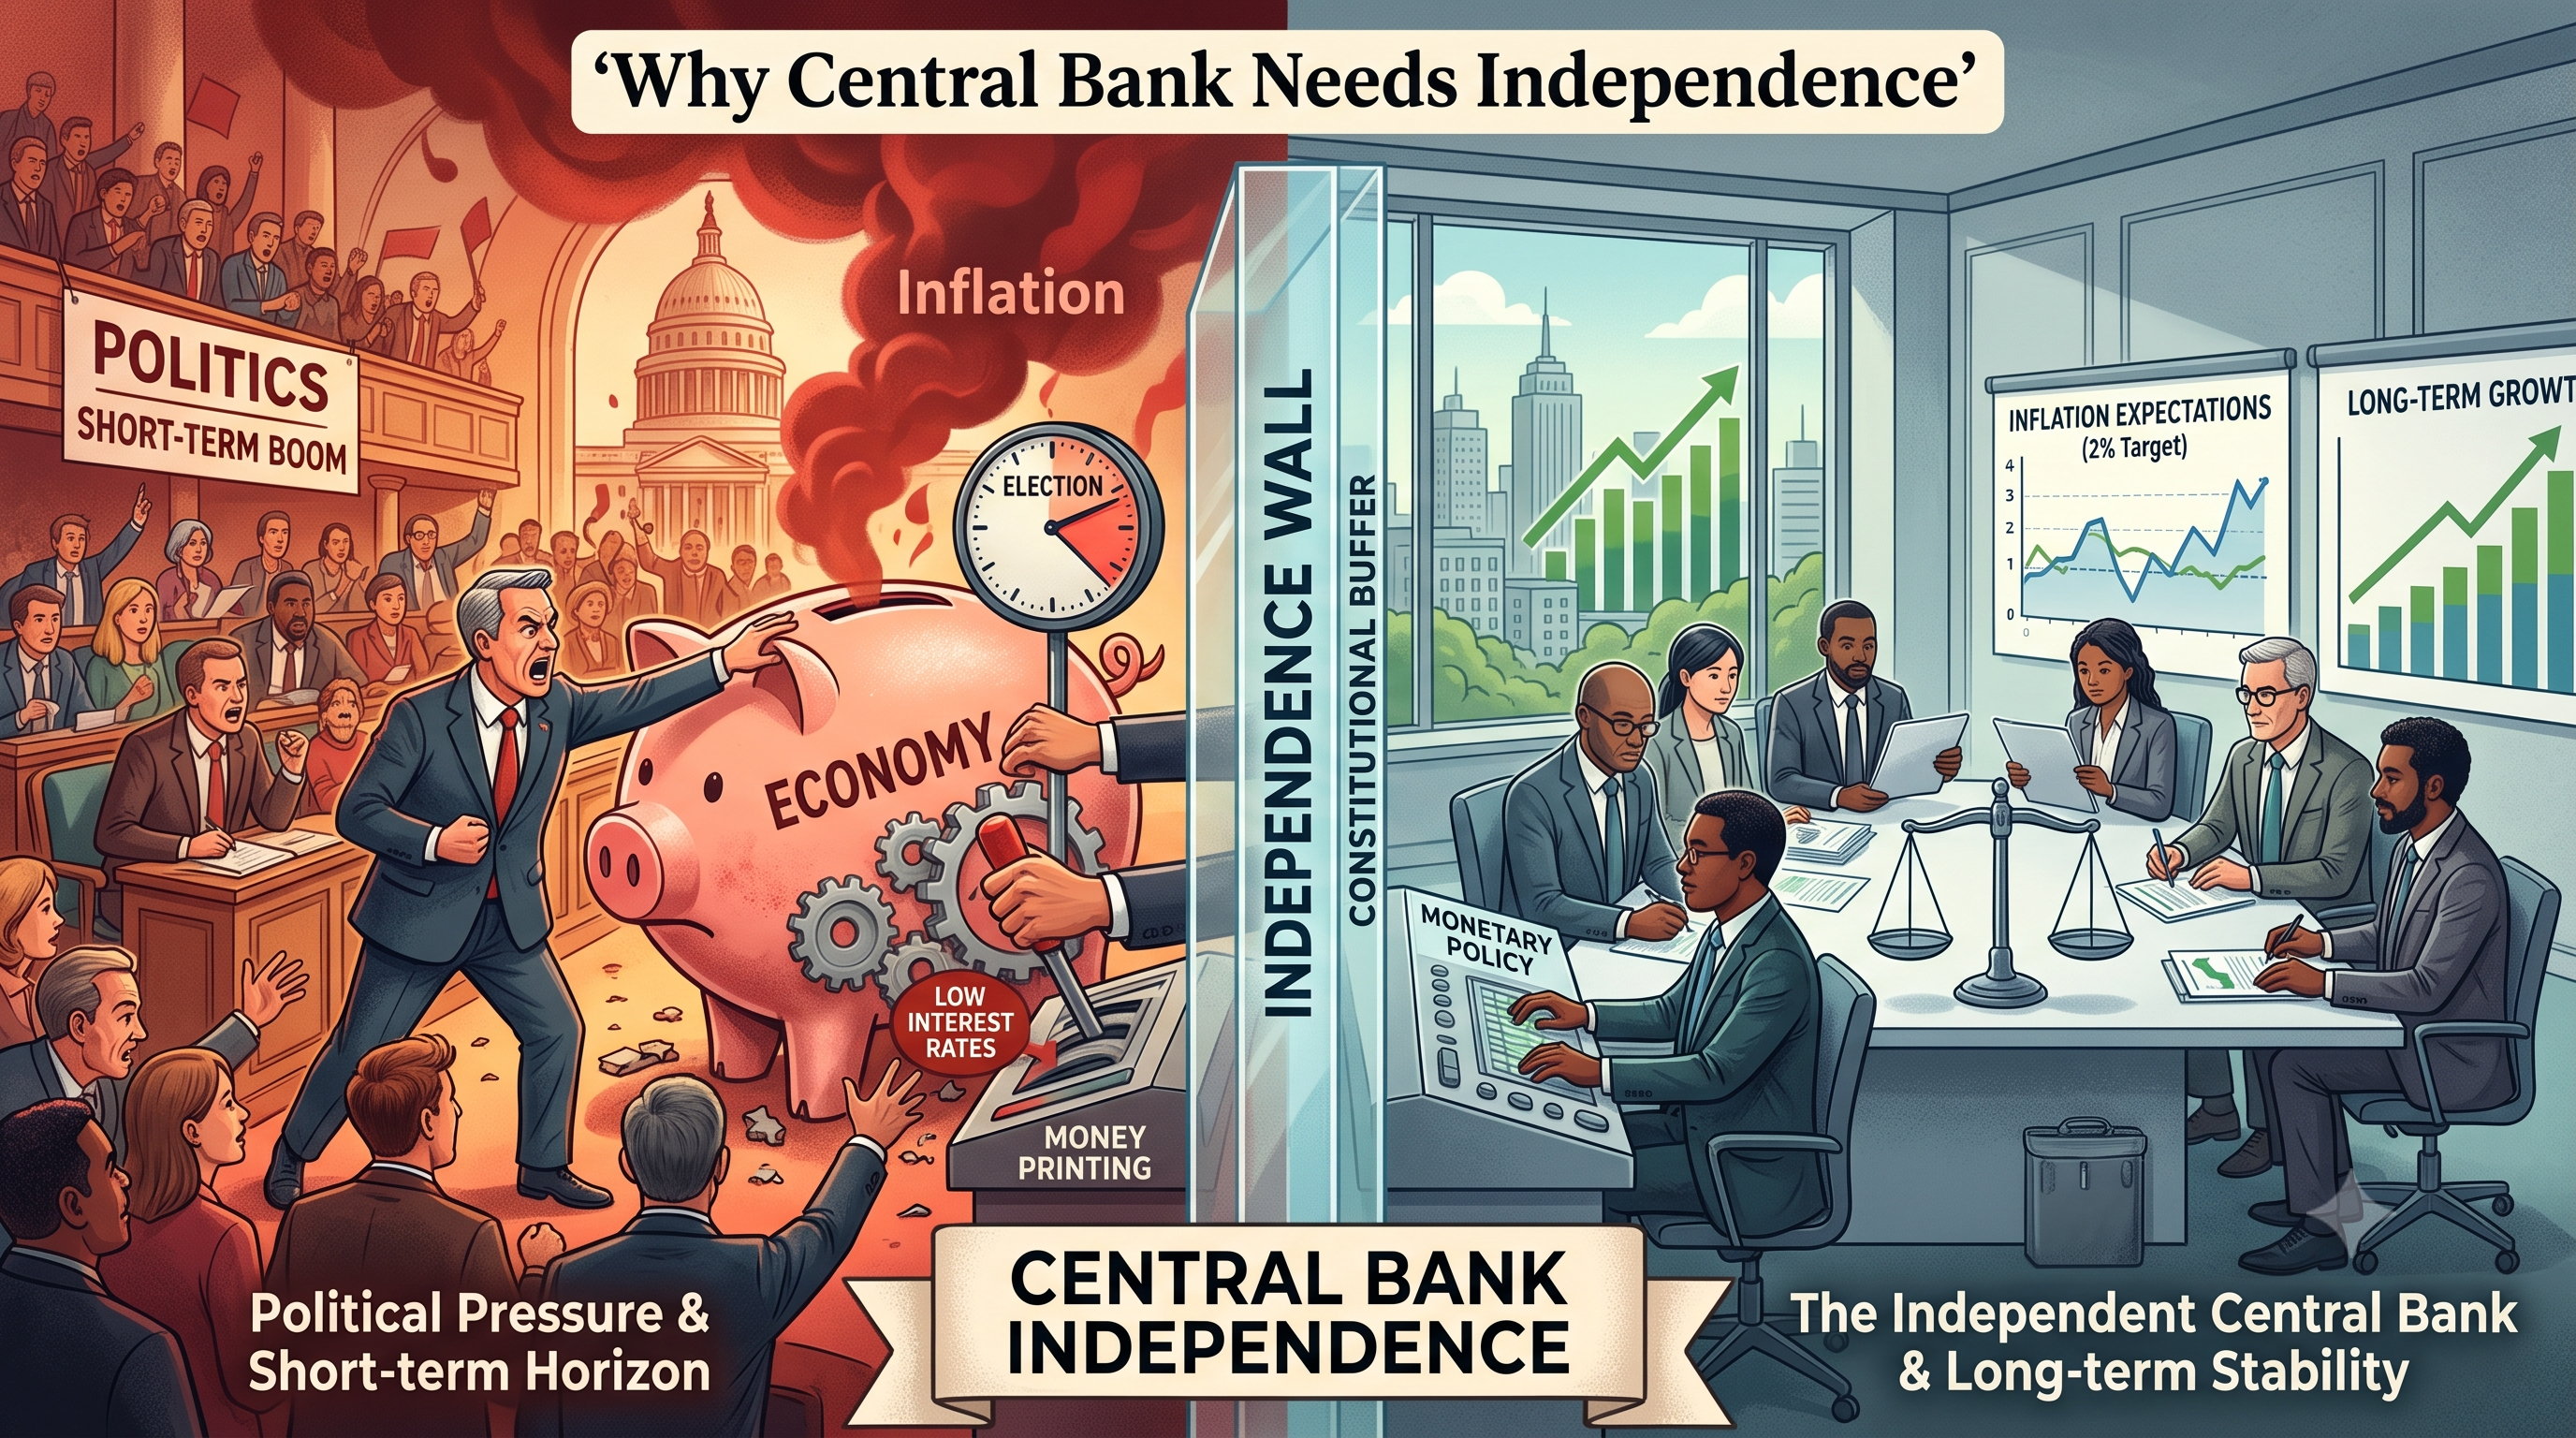
केंद्रीय बैंक की स्वतंत्रता एक धारणा है कि एक केंद्रीय बैंक अल्पकालिक राजनीतिक दबाव के बिना मूल्य स्थिरता जैसे विशेष उद्देश्य को प्राप्त करने के लिए मौद्रिक नीति निर्णय लेने की स्थिति में है. भारतीय केंद्रीय बैंक, भारतीय रिजर्व बैंक (RBI) की स्वतंत्रता सीमित है क्योंकि सरकार मुद्रास्फीति लक्ष्य निर्धारित करती है और मौद्रिक नीति कमेटी (MPC) लक्ष्य प्राप्त करने के लिए नीतिगत इंटरेस्ट रेट निर्धारित करती है. यह आपकी EMI, फिक्स्ड डिपॉजिट रिटर्न और इन्वेस्टमेंट को प्रभावित करता है.
एक काल्पनिक स्थितिः अर्थव्यवस्था धीमी हो जाती है लेकिन मुद्रास्फीति बढ़ जाती है, अगर अर्थव्यवस्था धीमी हो जाती है तो सरकार क्या करेगी?
कंपनियां सस्ती लोन चाहती हैं, घर खरीदार कम इंटरेस्ट दर चाहते हैं क्योंकि ईएमआई बढ़ रही है, कंपनियां इन्वेस्टमेंट और विस्तार के लिए आसान फंडिंग की मांग करती हैं. सरकार खुद उधार लेने की लागत को कम करना चाहती है क्योंकि यह सार्वजनिक खर्च के लिए फंड प्रदान करती है और अपने कर्ज़ को पूरा करती है. अब मान लीजिए कि मुद्रास्फीति पहले से ही अधिक है. सस्ता उधार लेने से उधार लेना और खर्च बढ़ जाएगा, जिससे महंगाई बढ़ जाएगी. केंद्रीय बैंक को उधारकर्ताओं को नुकसान पहुंचाने और अल्पावधि में वृद्धि को धीमा करने के बावजूद मुद्रास्फीति को कम करने के लिए दरों को ऊंचा रखना पड़ सकता है.
यह हमें महत्वपूर्ण प्रश्न पर ले आता है:
क्या मौद्रिक नीति को दिन की सरकार या अर्थव्यवस्था के दीर्घकालिक दृष्टिकोण वाले स्वायत्त निकाय द्वारा निर्धारित किया जाना चाहिए?
- यह एक कारण है कि देश अपने केंद्रीय बैंकों की स्वायत्तता देते हैं. इसका मतलब यह नहीं है कि वे गैर-जवाबदार हैं, लेकिन मौद्रिक नीति का उपयोग राजनीतिक साधन के रूप में करने से किया जाता है, जिससे केंद्रीय बैंक अपने आदेश को आगे बढ़ाने में सक्षम हो जाता है, जो शॉर्ट-टर्म राजनीतिक विचारों से मुक्त है.
- यह विशेष रूप से भारत के लिए महत्वपूर्ण है, जिसके पास RBI केंद्रीय बैंक, फाइनेंशियल प्रणालियों और बाजारों के नियामक और फाइनेंशियल सिस्टम के कामकाज में एक प्रमुख खिलाड़ी है. 2016 से मौद्रिक नीति एक वैधानिक लचीली मुद्रास्फीति लक्ष्य ढांचे में की गई है, जिसमें मौद्रिक नीति कमेटी (MPC) के साथ विकास पर विचार करने के उद्देश्य के रूप में मूल्य स्थिरता का आदेश दिया गया है.
मौद्रिक नीति को दीर्घकालिक दृष्टिकोण की आवश्यकता क्यों है?
- मौद्रिक नीति अर्थव्यवस्था और ब्याज दर को प्रभावित करती है क्योंकि मुख्य नीति साधन का क्रेडिट, डिपॉज़िट दरें, निवेश, उपभोक्ता खर्च, मार्केट लिक्विडिटी और महंगाई की लागत पर देरी से प्रभाव पड़ता है. मौद्रिक नीति के उपायों का आम तौर पर देरी से प्रभाव पड़ता है. यदि किसी देश का केंद्रीय बैंक बढ़ती कीमतों, ऋणों और जमाओं की लागत को रोकने के लिए इंटरेस्ट दरों में वृद्धि करता है और इसके परिणामस्वरूप धन की आपूर्ति बाद में प्रतिक्रिया करेगी.
- यही बात प्रमुख दरों में कटौती पर भी लागू होती है, जिससे अर्थव्यवस्था को बढ़ावा देना चाहिए, लेकिन इस नीति के परिणाम स्पष्ट होने से पहले कई महीने आगे बढ़ेंगे. यह देरी इसलिए है कि केंद्रीय बैंक स्वाभाविक रूप से अर्थव्यवस्था का व्यापक और विचारशील दृष्टिकोण लेने के इच्छुक हैं.
- मौद्रिक नीति साधनों के अल्पदर्शी शोषण में भावी पीढ़ियों के लिए गंभीर जोखिम शामिल होते हैं. दूसरे शब्दों में, नीति निर्माताओं के अल्पकालिक और दीर्घकालिक लक्ष्यों में मतदाताओं के हितों के बीच टकराव होता है. केंद्रीय बैंक की स्वतंत्रता इस समस्या को हल करने में मदद करती है. राजनीतिक दबाव की समस्या चलो कहते हैं कि अर्थव्यवस्था धीमी हो रही है - कंपनियां मांग की कमी, छंटनी और बढ़ती बेरोजगारी का सामना कर रही हैं, लेकिन मुद्रास्फीति अभी भी अधिक है.
- सब कुछ यहां तर्कसंगत है: वस्तुओं और सेवाओं की कम मांग, उनके लिए कम कीमतें होनी चाहिए. हालांकि, सरकार इंटरेस्ट दरों को कम करके गिरती अर्थव्यवस्था को प्रोत्साहित करने का निर्णय ले सकती है. दूसरी ओर, केंद्रीय बैंक, कीमतों को कम करना चाहता है और इस लक्ष्य को प्राप्त करने के लिए अल्पावधि में वृद्धि को त्यागने के लिए तैयार है. ऐसी स्थिति दर्शाती है कि सर्वोत्तम इरादों के बावजूद, केंद्रीय बैंक की स्वतंत्र कार्रवाई व्यवहार में कितना कठिन हो सकती है.
महंगाई केवल ऊंची कीमतों से अधिक क्यों है?
- महंगाई को अक्सर बढ़ती कीमतों के रूप में वर्णित किया जाता है. लेकिन लगातार महंगाई एक गंभीर आर्थिक समस्या है क्योंकि यह पैसे के मूल्य को कम करता है.
- मान लें कि परिवार की बचत ₹10 लाख है. अगर आने वाले वर्षों में कीमतें तेज़ी से बढ़ती हैं, तो ₹10 लाख कम सामान और सेवाएं खरीदेंगे. यह उन परिवारों के लिए सबसे कठिन है जिनकी आय या बचत कीमतों के रूप में तेजी से नहीं बढ़ती है.
महंगाई भी अनिश्चितता पैदा करती है:
- बिज़नेस को लागत का पूर्वानुमान लगाना मुश्किल लगता है.
- उपभोक्ताओं को घरेलू खर्चों के लिए बजट बनाना मुश्किल लगता है.
- निवेशक महंगाई के रिस्क की भरपाई के लिए अधिक रिटर्न की मांग करते हैं.
- लेंडर उच्च इंटरेस्ट दरों की मांग करते हैं.
कीमत की स्थिरता केवल आर्थिक आंकड़ों की रक्षा करने के बारे में नहीं है. यह पैसे के मूल्य में विश्वास बनाए रखने के बारे में है.
अगर पॉलिसी शॉर्ट-टर्म प्रेशर से संचालित होती है तो क्या होगा? यदि मौद्रिक नीति पर अल्पकालिक राजनीतिक विचार आते हैं, तो इंटरेस्ट दरों को उस स्तर से नीचे रखा जा सकता है जिसे आर्थिक मूल तत्व उचित ठहराते हैं. शॉर्ट-टर्म का प्रभाव आकर्षक है: उधार लेने की लागत कम हो जाती है, खर्च बढ़ जाता है और आर्थिक गतिविधि बढ़ जाती है.
लेकिन अगर वस्तुओं और सेवाओं की मांग अर्थव्यवस्था के उत्पादन की क्षमता से अधिक हो जाती है, तो महंगाई का दबाव बढ़ता है. और अगर लोग अधिक महंगाई की उम्मीद करना शुरू कर देते हैं, तो उनके व्यवहार में बदलाव होता है:
- मजदूरों ने बड़ी वेतन वृद्धि की मांग की.
- बिज़नेस एडवांस में कीमतें बढ़ाते हैं.
- उपभोक्ता खरीदारी को आगे बढ़ाते हैं.
- लेंडर अधिक रिटर्न की मांग करते हैं.
ये प्रतिक्रियाएं महंगाई को चिपचिपा कर सकती हैं और कम करने के लिए कठिन हो सकती हैं. यही कारण है कि मौद्रिक नीति में विश्वसनीयता इतनी महत्वपूर्ण है.
महंगाई की उम्मीदें
केंद्रीय बैंक सिर्फ मौजूदा मुद्रास्फीति पर ही कोई प्रतिक्रिया नहीं देते. वे यह भी देखते हैं कि भविष्य में मुद्रास्फीति के होने की उम्मीद परिवार, बिज़नेस और फाइनेंशियल मार्केट क्या करते हैं.
मान लीजिए कि लोगों का मानना है कि मुद्रास्फीति कई वर्षों तक ऊंची रहेगी. एक कर्मचारी बड़ी उन्नति की मांग कर सकता है. बिज़नेस की कीमतें बढ़ सकती हैं क्योंकि इससे अधिक लागत की उम्मीद होती है. लोनदाता उच्च इंटरेस्ट रेट ले सकता है क्योंकि इससे महंगाई से भविष्य के पुनर्भुगतान की वैल्यू कम होने की उम्मीद होती है. एक साथ, ये निर्णय महंगाई को निरंतर बना सकते हैं.
यह एक फीडबैक लूप बनाता है:
उच्च अपेक्षित महंगाई → उच्च मजदूरी और कीमतें → अधिक वास्तविक महंगाई → अधिक अपेक्षित महंगाई
एक विश्वसनीय केंद्रीय बैंक कीमत स्थिरता के प्रति दृढ़ प्रतिबद्धता का संकेत देकर इस चक्र को तोड़ने में मदद कर सकता है. इसलिए विश्वसनीयता बहुत महत्वपूर्ण है.
भारत में महंगाई का लक्ष्य
भारत ने RBI अधिनियम, 1934 में संशोधन के माध्यम से 2016 में एक फ्लेक्सिबल मुद्रास्फीति लक्ष्य ढांचे की ओर कदम उठाया. मौद्रिक नीति का मुख्य उद्देश्य विकास को ध्यान में रखते हुए कीमत की स्थिरता है. महंगाई को उपभोक्ता मूल्य सूचकांक (CPI) से मापा जाता है.
केंद्र सरकार, RBI के परामर्श से, हर पांच वर्ष में लक्ष्य निर्धारित करती है. मार्च 2026 में, आर्थिक मामलों के विभाग ने सूचित किया कि लक्ष्य 1 अप्रैल 2026 से 31 मार्च 2031 तक पांच वर्ष की अवधि के लिए 2% से 6% सहनशीलता बैंड के साथ 4% सीपीआई मुद्रास्फीति पर रहेगा. पहले की दो अवधियों में एक ही लक्ष्य और बैंड लागू किया गया.
यहां एक महत्वपूर्ण अंतर है: लक्ष्य 4% है, 6% नहीं. ऊपरी और निचले सीमाएं लक्ष्य के आसपास सहनशीलता का एक बैंड बनाती हैं. फ्रेमवर्क को उम्मीद नहीं है कि महंगाई हर महीने ठीक 4% होगी, क्योंकि आर्थिक स्थितियां बहुत अप्रत्याशित हैं:
- भोजन की कीमतें अचानक बढ़ सकती हैं.
- तेल की कीमतें तेजी से बढ़ सकती हैं.
- वैश्विक आपूर्ति श्रृंखलाएं बाधित हो सकती हैं.
- मौसम कृषि उत्पादन को प्रभावित कर सकता है.
बैंड मध्यम अवधि के उद्देश्य को स्पष्ट रखते हुए लचीलापन प्रदान करता है. यदि मुद्रास्फीति लगातार तीन तिमाहियों तक बैंड के बाहर रहती है, तो कानून के अनुसार RBI को सरकार को रिपोर्ट करना होगा, क्यों बताएगा, और उसके द्वारा की जाने वाली उपचारात्मक कार्रवाई का वर्णन करना होगा.
भारत में मौद्रिक नीति कौन निर्धारित करता है?
RBI गवर्नर केवल मौद्रिक नीति तय नहीं करता है. सांविधिक मौद्रिक नीति कमेटी के छह सदस्य हैं, जैसा कि RBI अधिनियम में बताया गया है:
- RBI गवर्नर (अध्यक्ष)
- मौद्रिक नीति के प्रभारी RBI डिप्टी गवर्नर
- केंद्रीय बोर्ड द्वारा नामित एक RBI अधिकारी
- केंद्र सरकार द्वारा नियुक्त तीन सदस्य
MPC ने महंगाई के लक्ष्य को हासिल करने के लिए आवश्यक नीतिगत दर निर्धारित की. एक कमेटी उपयोगी होती है क्योंकि मौद्रिक नीति में अनिश्चितता होती है, और शायद ही कभी एक यांत्रिक रूप से सही इंटरेस्ट रेट होती है. सदस्य महंगाई, विकास, मांग, फाइनेंशियल स्थिति, वैश्विक विकास और अन्य आंकड़ों का आकलन करते हैं. कमेटी का ढांचा भी पारदर्शिता को बढ़ाता है, क्योंकि निर्णय और मतदान पद प्रकाशित किए जाते हैं.
क्या RBI पूरी तरह से स्वतंत्र है?
नहीं, और यह समझने के लिए सबसे महत्वपूर्ण बिंदुओं में से एक है.
स्वतंत्रता का मतलब यह नहीं है कि RBI सरकार या संसद के रेफरेंस के बिना अपने उद्देश्यों को निर्धारित कर सकता है. भारत के पास कानूनी रूप से परिभाषित मौद्रिक नीति ढांचा है. मुद्रास्फीति लक्ष्य और MPC का RBI अधिनियम में वैधानिक आधार है. केंद्र सरकार RBI के परामर्श से हर पांच वर्ष में एक बार लक्ष्य निर्धारित करती है और उसके बाद MPC इसे प्राप्त करने के लिए नीतिगत रेट निर्धारित करती है.
कानूनी रूप से, इसे ऑपरेशनल (या इंस्ट्रूमेंट) स्वतंत्रता के रूप में वर्णित किया जाता है, असीमित संस्थागत स्वतंत्रता नहीं. सरल शब्दों में:
- सरकार कानूनी ढांचा और सामान्य उद्देश्य निर्धारित करती है.
- मौद्रिक नीति संस्था उस ढांचे के भीतर नीति का संचालन करती है.
जवाबदेही क्यों महत्वपूर्ण है
ज़िम्मेदारी के बिना स्वतंत्रता एक अलग समस्या पैदा करेगी. केंद्रीय बैंक ऐसे निर्णय लेते हैं जो लाखों लोगों को प्रभावित करते हैं. इंटरेस्ट दरों में बदलाव से प्रभावित हो सकता है:
- होम लोन की EMI
- बिज़नेस उधार लेने की लागत
- फिक्स्ड डिपॉजिट की दरें
- बॉन्ड की कीमतें
- इन्वेस्टमेंट विकल्प
- विनिमय दरें
- समग्र आर्थिक गतिविधि
लेकिन केंद्रीय बैंक के अधिकारी नहीं चुने गए हैं. उन्हें ऐसी शक्ति क्यों प्राप्त करनी चाहिए? उत्तर जवाबदेही है. केंद्रीय बैंक को अपने निर्णयों को समझा देना चाहिए, मुद्रास्फीति और विकास के मूल्यांकन को सूचित करना चाहिए, संबंधित जानकारी जारी करनी चाहिए और इसके लिए निर्धारित कानूनी ढांचे के भीतर काम करना चाहिए.
भारत की MPC सिस्टम औपचारिक निर्णय लेने की प्रक्रिया और प्रकाशन कमेटी के निर्णय और मतदान रिकॉर्ड के माध्यम से इसका समर्थन करती है. लक्ष्य एक संतुलन है:अनुचित राजनीतिक प्रभाव से स्वतंत्रता, सार्वजनिक और कानून के प्रति जवाबदेही के साथ.
स्वतंत्रता और आर्थिक विकास
- एक आम गलत धारणा यह है कि एक स्वतंत्र केंद्रीय बैंक केवल मुद्रास्फीति की चिंता करता है. ऐसा नहीं है कि भारत की सिस्टम इस प्रकार डिज़ाइन की गई है. RBI का वैधानिक मैंडेट विकास के उद्देश्य को ध्यान में रखते हुए कीमत की स्थिरता है, यही कारण है कि फ्रेमवर्क को फ्लेक्सिबल मुद्रास्फीति लक्ष्य कहा जाता है.
- दो मामलों पर विचार करें. अगर अस्थायी खाद्य मूल्य आघात के कारण महंगाई बढ़ जाती है, तो सही प्रतिक्रिया लगातार मांग-आधारित मुद्रास्फीति की प्रतिक्रिया से अलग हो सकती है. और यदि मुद्रास्फीति का दबाव कम होने के साथ-साथ विकास तेजी से धीमी हो रहा है, तो मौद्रिक नीति में आर्थिक गतिविधियों को समर्थन देने के लिए अधिक स्थान है. यह निर्णय लेता है, और कोई साधारण मैकेनिकल फॉर्मूला इसे बदल नहीं सकता है.
समय असंगति क्या है?
- समय असंगति क्या विचार है कि आज अच्छी दिखती पॉलिसी बाद में समस्याएं पैदा कर सकती है. यह यह समझने में मदद करता है कि संस्थागत स्वतंत्रता क्यों महत्वपूर्ण है.
- मान लीजिए कि नीति निर्माता गतिविधियों को बढ़ाना चाहते हैं और आसान मौद्रिक स्थितियों को प्राथमिकता देना चाहते हैं. अगर लोगों को उम्मीद होती है कि पॉलिसी हमेशा प्राइस स्टेबिलिटी की तुलना में शॉर्ट-टर्म ग्रोथ के पक्ष में रहेगी, तो उनकी अपेक्षाएं बदल जाती हैं. अंत में, महंगाई की लागत बनी रहती है, जबकि आश्चर्यजनक रूप से कम होने के लाभ गायब हो जाते हैं.
- सरकार को शॉर्ट टर्म में प्रोत्साहन चाहिए, लेकिन अर्थव्यवस्था को लंबे समय तक आर्थिक विश्वसनीयता की आवश्यकता होती है. केंद्रीय बैंक स्वायत्तता एक संस्थागत तंत्र है जिसे इस संघर्ष को कम करने के लिए डिज़ाइन किया गया है.
राजकोषीय दबदबा क्या है?
- राजकोषीय प्रभुत्ववह स्थिति है जिसमें सरकार की उधार लेने की आवश्यकता मौद्रिक नीति को निर्धारित करना शुरू कर देती है. सरकारें खर्च के लिए उधार लेती हैं. जब ऋण बहुत बड़ा होता है, तो उच्च ब्याज दरें सरकार के ब्याज के बोझ को बढ़ाती हैं, जिससे उधार लेने की लागत कृत्रिम रूप से कम रखने के लिए दबाव बन सकता है.
- यदि मौद्रिक नीति मुख्य रूप से सरकारी उधार की लागत से संबंधित है, तो यह महंगाई को नियंत्रित करने में कम प्रभावी हो जाता है. इसलिए मौद्रिक और राजकोषीय नीति को स्पष्ट रूप से परिभाषित जिम्मेदारियों की आवश्यकता होती है. केंद्रीय बैंक को महंगाई और फाइनेंशियल स्थिरता पर ध्यान केंद्रित करने में सक्षम होना चाहिए और उन्हें सरकार की फाइनेंसिंग आवश्यकताओं को पूरा नहीं करना चाहिए.
क्या केंद्रीय बैंक की स्वतंत्रता कम मुद्रास्फीति की गारंटी देती है?
नहीं. स्वतंत्रता कोई इलाज नहीं है. केंद्रीय बैंक कीमतों को संचालित करने वाले हर कारक को नियंत्रित नहीं कर सकते हैं:
- वैश्विक कच्चे तेल की कीमतों में वृद्धि से ऊर्जा की लागत बढ़ जाती है, जो परिवहन, विनिर्माण और अन्य क्षेत्रों के माध्यम से बढ़ती है.
- खराब फसल खाद्य पदार्थों की कीमतों में वृद्धि कर सकती है.
- भू-राजनीतिक संघर्ष आपूर्ति श्रृंखलाओं को बाधित कर सकते हैं.
- करेंसी मूवमेंट इम्पोर्ट की लागत को प्रभावित करता है.
ये कारक अच्छी तरह से डिज़ाइन की गई मौद्रिक नीति के तहत भी महंगाई पैदा कर सकते हैं. स्वतंत्रता क्या प्रदान करती है, एक संस्थागत संरचना है जो मुख्य रूप से अल्पकालिक राजनीतिक प्रोत्साहनों द्वारा प्रेरित किए बिना ऐसे विकासों का जवाब दे सकती है.
कोविड-19 केस
- कोविड-19 संकट से पता चला कि मौद्रिक नीति कितनी जटिल हो सकती है. आर्थिक गतिविधि गिर गई, फाइनेंशियल तनाव बढ़ गया और अनिश्चितता चरम थी, जबकि महंगाई भी बदल रही थी.
- RBI ने अपने अधिदेश में रहते हुए फाइनेंशियल मार्केट और रिकवरी को सपोर्ट करने के लिए मौद्रिक और लिक्विडिटी के उपाय किए. इसके संचार ने स्पष्ट रूप से लक्षित ढांचे के भीतर महंगाई को नियंत्रित करते हुए विकास को समर्थन देने की आवश्यकता को स्वीकार किया.
- इस घटना से पता चलता है कि स्वतंत्रता का अर्थ यह नहीं है कि किसी भी परिस्थिति की परवाह किए बिना एक उद्देश्य को पूरा किया जाए. एक विश्वसनीय फ्रेमवर्क को केंद्रीय बैंक को असाधारण झटकों का जवाब देने की अनुमति देनी चाहिए.
इन्वेस्टर्स विश्वसनीयता की परवाह क्यों करते हैं
- फाइनेंशियल मार्केट केंद्रीय बैंक की स्वतंत्रता के प्रति संवेदनशील होते हैं क्योंकि एसेट की कीमतें आंशिक रूप से अपेक्षाओं को दर्शाती हैं. अगर निवेशक मानते हैं कि महंगाई को नियंत्रण में रखा जाएगा, तो वे कम महंगाई रिस्क प्रीमियम की मांग कर सकते हैं, जो लॉन्ग-टर्म इंटरेस्ट दरों और पूंजी की लागत को कम कर सकता है.
- अगर उन्हें लगता है कि मौद्रिक नीति मुख्य रूप से अल्पकालिक राजनीतिक विचारों से प्रेरित है, तो वे महंगाई और पॉलिसी अनिश्चितता की भरपाई के लिए अधिक रिटर्न की मांग कर सकते हैं. जिससे पूरी अर्थव्यवस्था में उधार लेना अधिक महंगा हो सकता है. इसलिए केंद्रीय बैंक की विश्वसनीयता का प्रभाव MPC बैठक के बाद घोषित नीतिगत रेट से परे है.
आपके होम लोन, FD और इन्वेस्टमेंट के लिए इसका क्या मतलब है
आपका होम लोन
अगर आपके पास फ्लोटिंग रेट होम लोन है, तो आपके लोन बेंचमार्क और आपके लेंडर के ट्रांसमिशन के आधार पर सख्त मौद्रिक स्थितियां अंततः लेंडिंग दरों को बढ़ा सकती हैं. इससे आपकी EMI या लोन की अवधि बढ़ सकती है. जब शर्तें आसान हो जाती हैं, तो उधार लेने की लागत अंततः कम हो सकती है. ट्रांसमिशन शायद ही कभी तत्काल या एक के लिए होता है, लेकिन सिद्धांत में यह निहित होता है: मौद्रिक नीति उधार लेने की लागत को प्रभावित करती है. यही कारण है कि RBI की पॉलिसी की घोषणा उन परिवारों के लिए महत्वपूर्ण है जो सीधे केंद्रीय बैंक से कभी नहीं निपटाते.
आपका फिक्स्ड डिपॉजिट
इंटरेस्ट दरें बचतकर्ताओं के लिए भी महत्वपूर्ण हैं. जब दरें बढ़ती हैं, तो बैंक अंततः बेहतर डिपॉज़िट दरें प्रदान कर सकते हैं, और जब दरें कम होती हैं, तो डिपॉज़िट दरें अंततः कम हो सकती हैं. उधारकर्ता आमतौर पर कम दरों को पसंद करते हैं और बचत करने वाले लोग उच्च दरों को पसंद करते हैं, इसलिए कोई भी सिंगल रेट लेवल सभी के लिए उपयुक्त नहीं होता है. केंद्रीय बैंक को पूरी अर्थव्यवस्था के बारे में सोचना होगा.
आपके इन्वेस्टमेंट
इंटरेस्ट दरें कई एसेट क्लास को प्रभावित करती हैं:
- बॉन्ड्स: Iब्याज दरें और बॉन्ड की कीमतें आमतौर पर विपरीत दिशाओं में चलती हैं.
- इक्विटीज़: दरें मूल्यांकन को प्रभावित करती हैं, क्योंकि निवेशक अपेक्षित स्टॉक रिटर्न की तुलना अन्य जगह उपलब्ध रिटर्न के साथ करते हैं, और उच्च उधार लागत कॉर्पोरेट लाभ को नुकसान पहुंचा सकती है.
- रियल एस्टेट: उधार लेने की लागत हाउसिंग की मांग को प्रभावित करती है.
- मुद्राएं: ब्याज दर के अंतर पूंजी प्रवाह और विनिमय दर की अपेक्षाओं को प्रभावित कर सकते हैं.
निवेशकों को यह नहीं मानना चाहिए कि हर रेट मूव एक एसेट क्लास के लिए एक स्पष्ट जीत का संकेत देता है. बाजार न केवल केंद्रीय बैंक के काम करने पर प्रतिक्रिया देते हैं, बल्कि निवेशकों को यह उम्मीद भी होती है कि वह क्या करेगा.
क्यों केंद्रीय बैंक इंटरेस्ट दरों को हमेशा के लिए कम नहीं रख सकते
मान लीजिए कि इंटरेस्ट दरें लंबे समय तक बहुत कम रहती हैं. उधार लेना आकर्षक हो जाता है, एसेट की कीमतें बढ़ सकती हैं, और खपत और इन्वेस्टमेंट बढ़ सकता है. लेकिन अगर महंगाई लगातार बढ़ रही है, तो बहुत आसान मौद्रिक स्थितियों को न्यायसंगत बनाना मुश्किल हो जाता है, और किसी समय केंद्रीय बैंक को कसना पड़ सकता है.
एक पॉलिसी जो बिज़नेस चक्र के एक चरण में मदद करती है, दूसरे चरण में नुकसान पहुंचा सकती है. इसलिए केंद्रीय बैंकों को दिशा बदलने की सुविधा की आवश्यकता होती है.
बड़ा चित्र
- केंद्रीय बैंक की स्वतंत्रता का मुद्दा निर्वाचित अधिकारियों को स्वतंत्र हाथ नहीं देना है. यह एक संस्थागत संरचना का निर्माण करना है जो मौद्रिक नीति को अल्पकालिक राजनीतिक प्रोत्साहनों के बजाय दीर्घकालिक आर्थिक स्थिरता पर ध्यान केंद्रित करने देता है.
- भारत की सिस्टम इसे दर्शाती है. सरकार ने RBI के साथ विचार-विमर्श करके महंगाई का लक्ष्य तय किया. वैधानिक MPC इसे प्राप्त करने के लिए आवश्यक पॉलिसी रेट निर्धारित करता है. RBI पारदर्शिता और जवाबदेही के साथ उस फ्रेमवर्क के भीतर मौद्रिक नीति का संचालन करता है.
- यह अर्थशास्त्र के बुनियादी तथ्य को दर्शाता है: इंटरेस्ट रेट के निर्णयों का प्रभाव उन राजनीतिक माहौल के बाद लंबे समय तक हो सकता है, जिसने उन्हें पैदा किया है. सरकार अगले चुनाव, अगली तिमाही में बिज़नेस, अगली EMI पर परिवार पर ध्यान केंद्रित कर सकती है. केंद्रीय बैंक को लंबी अवधि में मुद्रा की खरीद शक्ति, मुद्रास्फीति की अपेक्षाएं, फाइनेंशियल स्थिरता और फाइनेंशियल स्थितियों पर विचार करना होगा.
- स्वतंत्रता यह गारंटी नहीं देती है कि हर निर्णय सही होगा, और यह सभी परिस्थितियों में कम महंगाई का वादा नहीं करता है. इसका मतलब ग्रोथ को अनदेखा करना नहीं है, और इसका मतलब यह नहीं है कि बिना जवाबदेही के काम करना. यह एक ऐसा फ्रेमवर्क है जिसमें जनादेश, आर्थिक साक्ष्य और दीर्घकालिक विचारों के आधार पर कठोर निर्णय लिए जा सकते हैं.
- अंततः, केंद्रीय बैंक की स्वतंत्रता मौद्रिक नीति की विश्वसनीयता की रक्षा के बारे में है. इसका लक्ष्य केंद्रीय बैंक को लोकतांत्रिक नियंत्रण से हटाना नहीं है, बल्कि यह सुनिश्चित करना है कि लंबे वर्षों के परिणामों वाले निर्णय अल्पकालिक राजनीतिक विचारों पर नहीं लिए जाएं.
- जब भी RBI अपना पॉलिसी रुख बदलता है या होल्ड करता है, तो निर्णय आपकी EMI, फिक्स्ड डिपॉजिट रिटर्न, इन्वेस्टमेंट पोर्टफोलियो, उधार लेने की लागत और खरीद क्षमता को प्रभावित कर सकता है. केंद्रीय बैंक की स्वतंत्रता सिर्फ अर्थशास्त्री का मुद्दा नहीं है. यह रोज़मर्रा के फाइनेंशियल जीवन का हिस्सा है.