
2.1. પરિચય
રોકાણનું રિસ્ક સંભવિતતા તરીકે જોવામાં આવે છે કે વાસ્તવિક વળતર રોકાણકારની અપેક્ષાથી અલગ હશે. દરેક ફાઇનાન્શિયલ નિર્ણય અનિશ્ચિતતા હેઠળ લેવામાં આવે છે અને તે અનિશ્ચિતતા ઘણા સ્રોતોમાંથી ઉદ્ભવી શકે છે, પછી ભલે તે સરકારી નીતિઓ હોય, વિશ્વ અર્થતંત્રમાં ફેરફારો હોય અથવા કોઈ ચોક્કસ ઉદ્યોગમાં ઘટનાઓ હોય. તેથી, રોકાણકારોએ સમજવાની જરૂર છે કે રિસ્ક દરેક જગ્યાએ સમાન નથી. તે વ્યાપક અથવા સાંકડી રીતે આધારિત હોઈ શકે છે.
સિસ્ટમિક રિસ્ક
સિસ્ટમેટિક રિસ્ક એ રિસ્ક છે જે સંપૂર્ણ માર્કેટને અસર કરતા પરિબળો દ્વારા ડાઇવર્સિફાઇડ કરી શકાતું નથી. ઉદાહરણ તરીકે, તમે કહી શકો છો:
- વ્યાજ દરમાં ફેરફાર: જ્યારે કેન્દ્રીય બેંકો દ્વારા વ્યાજ દરો વધારવામાં આવે છે, ત્યારે કરજ લેવું વધુ ખર્ચાળ બની જાય છે. તે તમામ ઉદ્યોગોની કંપનીઓને અસર કરે છે .
- ફુગાવો: જ્યારે ફુગાવો વધુ હોય, ત્યારે ખરીદ શક્તિ ઓછી હોય છે અને તે અર્થતંત્રમાં ગ્રાહકની માંગને અસર કરે છે.
- વૈશ્વિક મંદી: જ્યારે યુએસ અથવા ચીન જેવી મોટી અર્થવ્યવસ્થાઓ ધીમી પડી જાય છે, ત્યારે આંતરરાષ્ટ્રીય બજારો દ્વારા અસર થઈ શકે છે અને તમામ ઉદ્યોગોને અસર કરી શકે છે.
આ જોખમો મેક્રો-ઇકોનોમિક અથવા રાજકીય દળોથી આવે છે જે સંપૂર્ણ ફાઇનાન્શિયલ પ્રણાલીને અસર કરે છે. તમે તેમની પાસેથી દૂર થઈ શકતા નથી.
બિન-સિસ્ટમેટિક રિસ્ક
બિન-પ્રણાલીગત રિસ્ક, જો કે, કંપની અથવા ઉદ્યોગ માટે વિશિષ્ટ છે. તેને ઘણીવાર વૈવિધ્યકરણ દ્વારા ઘટાડી શકાય છે. ઉદાહરણ તરીકે:
- મેનેજમેન્ટના નિર્ણયો: ખરાબ મેનેજમેન્ટના નિર્ણયો (ઉદાહરણ તરીકે સંસાધનોનું વધુ વિસ્તરણ અથવા ગેરવહીવટ) કંપનીની નફાકારકતાને નકારાત્મક રીતે અસર કરી શકે છે.
- ઉદ્યોગમાં વિક્ષેપો: ઉદાહરણ તરીકે, ઇલેક્ટ્રિક વાહનોનો વધારો પરંપરાગત જીવાશ્મ-ઇંધણ સંચાલિત કાર કંપનીઓ માટે જોખમ છે.
- પ્રૉડક્ટ યાદ કરે છે: જો કોઈ દવામાં સલામતીની સમસ્યાઓ હોય, તો ફાર્માસ્યુટિકલ કંપની જે દવા ઉત્પન્ન કરે છે તે પૈસા ગુમાવી શકે છે, ભલે એકંદર બજાર સારું હોય.
રાજકીય જોખમ
રાજકીય રિસ્ક અવકાશના આધારે બંને શ્રેણીઓમાં ફેલાયેલ હોઈ શકે છે. જો સરકાર કર સુધારાઓ અથવા વેપારના નિયંત્રણો લાવે છે, તો સમગ્ર બજાર પર અસર પડી શકે છે - એક પ્રણાલીગત રિસ્ક.
પરંતુ જો નવા નિયમો માત્ર કોઈ ચોક્કસ ઉદ્યોગ પર લાગુ પડે છે, જેમ કે ખાણ કંપનીઓ માટે સખત પર્યાવરણીય નિયમો, તો તે એક બિનસિસ્ટમેટિક રિસ્ક છે.
2.2 ઇન્વેસ્ટમેન્ટ રિસ્કના પ્રકારો
આધુનિક ફાઇનાન્સમાં, સિક્યોરિટીના વળતરની આસપાસની કુલ અનિશ્ચિતતા બે વ્યાપક શ્રેણીઓમાં વિભાજિત કરવામાં આવે છે: સંપૂર્ણ બજાર અને અર્થતંત્રને અસર કરતા રિસ્ક અને એક કંપની અથવા ઉદ્યોગ માટે વિશિષ્ટ રિસ્ક. આ વિભાજન મહત્વપૂર્ણ છે કારણ કે તે રોકાણકારને કહે છે કે વૈવિધ્યકરણ દ્વારા તેમના એક્સપોઝરની કેટલી રકમ ઘટાડી શકાય છે - અને કેટલી સાથે રહેવું પડશે.
કુલ રિસ્ક = સિસ્ટમેટિક રિસ્ક + અવ્યવસ્થિત રિસ્ક
અથવા, વિવિધ શરતોમાં:
σ²(Total) = σ²(Systematic) + σ²(Unsystematic)
1. સિસ્ટમેટિક રિસ્ક (માર્કેટ રિસ્ક/નૉન-ડાઇવર્સિફિયેબલ રિસ્ક)
સિસ્ટમેટિક રિસ્ક એ જોખમનો એક ભાગ છે જેને વધુ સિક્યોરિટીઝ હોલ્ડ કરીને દૂર કરી શકાતું નથી, કારણ કે તે મેક્રોઇકોનોમિક અને માળખાકીય દળોમાંથી આવે છે જે સંપૂર્ણ બજારને એક જ દિશામાં ખસેડે છે - ઇન્ટરેસ્ટ દરો, ફુગાવો, કરન્સી મૂવમેન્ટ, રાજકોષીય અને નાણાંકીય પૉલિસી અને ભૂ-રાજનીતિ. 5 સ્ટૉક્સનો પોર્ટફોલિયો અને 500 સ્ટૉક્સનો પોર્ટફોલિયો તેના સમાન રીતે સંપર્ક કરે છે.
|
ડ્રાઇવર |
તાજેતરનું ભારતનું ઉદાહરણ |
|
નાણાંકીય નીતિમાં ફેરફાર |
ફેબ્રુઆરી 2025 અને ડિસેમ્બર 2025 ની મીટિંગ વચ્ચે, આરબીઆઇએ રેપો રેટમાં સંચિત 125 બેસિસ પૉઇન્ટનો ઘટાડો કરીને 5.25% કર્યો છે - જે જુલાઈ 2022 થી સૌથી ઓછો છે - જે ફુગાવાને ઠંડી બનાવવા માટે વૃદ્ધિને ટેકો આપે છે. રેટ-સંવેદનશીલ શેરો (બેંકો, એનબીએફસી, રિયલ એસ્ટેટ, ઓટો) દરેક પૉલિસી જાહેરાત સાથે લગભગ લૉકસ્ટેપમાં આગળ વધ્યા છે, વ્યક્તિગત કંપનીના ફંડામેન્ટલ્સને ધ્યાનમાં લીધા વિના. |
|
વૈશ્વિક સ્પિલઓવર/વેપાર તણાવ |
આરબીઆઈના ડિસેમ્બર 2025ના ફાઇનાન્શિયલ સ્ટેબિલિટી રિપોર્ટમાં કહેવામાં આવ્યું છે કે ટેરિફ સંબંધિત વેપાર ઘર્ષણ સાથે યુ. એસ. ઇક્વિટીમાં તીવ્ર સુધારો, વિદેશી પોર્ટફોલિયોના આઉટફ્લો અને રૂપિયાની અસ્થિરતાને ટ્રિગર કરી શકે છે - દરેક લિસ્ટેડ ભારતીય કંપનીને એક સાથે રિસ્ક રહેલું છે, માત્ર નિકાસકારોને નહીં. |
|
કરન્સી ડેપ્રિશિયેશન |
2025 સુધીમાં રૂપિયામાં આશરે 4.75% ઘટાડો થયો હતો, જે ભારતની વેપારની શરતો અને ધીમી મૂડી પ્રવાહ પર ટેરિફની અસર દ્વારા પ્રેરિત છે - એક મેક્રો શૉક જે ઓઇલ માર્કેટિંગ કંપનીઓથી એરલાઇન્સ સુધીના ક્ષેત્રોમાં આયાત ખર્ચ અને ઇનપુટ કિંમતોમાં વધારો કરે છે. |
|
ફુગાવો અને વૃદ્ધિ આશ્ચર્ય |
સપ્ટેમ્બર 2025 ક્વાર્ટરમાં GDP પ્રિન્ટિંગ 8.2% પર છે, ફુગાવાની સાથે RBI ના સહિષ્ણુતા બેન્ડને ઘટાડીને, રિલીઝ તારીખે સંપૂર્ણ સેન્સેક્સ અને નિફ્ટીમાં સુધારો કર્યો - એક જ ડેટા પોઇન્ટનું ઉદાહરણ એક જ સમયે સંપૂર્ણ બજારને ફરીથી કિંમત આપે છે. |
2. અનસિસ્ટમેટિક રિસ્ક (વિશિષ્ટ રિસ્ક/વિવિધતા યોગ્ય રિસ્ક)
બિનસિસ્ટમેટિક રિસ્ક એક કંપની અથવા ઉદ્યોગમાં ઉદ્ભવે છે - મેનેજમેન્ટના નિર્ણયો, ગવર્નન્સ નિષ્ફળતાઓ, સ્પર્ધાત્મક વિક્ષેપ, અથવા સેક્ટર-વિશિષ્ટ શૉક. તે અસંબંધિત વ્યવસાયો માટે નહીં ફેલાવે છે, એટલે જ કંપનીઓ અને ક્ષેત્રોમાં મૂડી ફેલાવવાથી તેને ઘટાડી શકાય છે અથવા તેને તટસ્થ પણ કરી શકાય છે.
|
ડ્રાઇવર |
ઉદાહરણ |
|
કોર્પોરેટ ગવર્નન્સ/એકાઉન્ટિંગ નિષ્ફળતા |
ઇન્ડસઇન્ડ બેંકે તેના ડેરિવેટિવ્ઝ પોર્ટફોલિયોમાં પ્રથમ ~₹1,960 કરોડ , ત્યારબાદ ₹674 કરોડ , તેની માઇક્રોફાઇનાન્સ બુકમાં - જેના કારણે એક જ સેશનમાં સ્ટોક 27% થી વધુ ક્રેશ થયું છે - 2025 દ્વારા એકાઉન્ટિંગ વિસંગતિઓની શ્રેણી જાહેર કરી. HDFC બેંક અને ICICI બેંક જેવી પ્રતિસ્પર્ધી ખાનગી બેંકો પર મોટા ભાગે અસર થતી નથી, જે પુષ્ટિ કરે છે કે આ પેઢી-વિશિષ્ટ છે, પ્રણાલીગત નથી. |
|
એક જ પેઢી સામે નિયમનકારી કાર્યવાહી |
આરબીઆઇના 2024 નિર્દેશ અનુસાર Paytm પેમેન્ટ્સ બેંકને નવી ડિપોઝિટ સ્વીકારવા પર પ્રતિબંધ લગાવવામાં આવ્યો હતો, જ્યારે અન્ય ફિનટેક અને પેમેન્ટ કંપનીઓ જેમ કે ફોનપે અને રેઝરપે સામાન્ય રીતે કાર્યરત રહ્યા હતા. |
|
ઉદ્યોગમાં વિક્ષેપ |
ભારતના ઉડ્ડયન ક્ષેત્રે 2023માં ઇઞ્જિન-સપ્લાય અને તે કેરિયરને લગતી રોકડ પ્રવાહની સમસ્યાઓ વચ્ચે નાદારી માટે ગો ફર્સ્ટ ફાઇલ જોવા મળી હતી, જ્યારે IndiGo અને એર ઇન્ડિયાએ તે જ સમયગાળામાં ક્ષમતા અને બજારહિસ્સોનું વિસ્તરણ કર્યું હતું. |
|
ઓપરેશનલ/બિઝનેસ-મોડેલ રિસ્ક |
એક સમયે ભારતની સૌથી મૂલ્યવાન એડટેક કંપની બાયજુ 2023-24થી શરૂ થતાં સંચાલન અને રોકડ પ્રવાહના મુદ્દા હેઠળ તૂટી ગઈ હતી, જ્યારે વ્યાપક એડ-ટેક અને ઇન્ટરનેટ સ્પેસના સાથીદારોને તેની સાથે ખેંચવામાં આવ્યા ન હતા. |
|
સેક્ટર-વિશિષ્ટ શ્રમ અથવા ઇનપુટ શૉક |
IT સેવાઓ કંપનીઓને ધીમા US/EU ટેક વિવેકાધીન ખર્ચ અને વિઝા-ખર્ચની અનિશ્ચિતતાથી 2024-25 સુધી માર્જિન દબાણનો સામનો કરવો પડ્યો છે - આ એક આઘાત છે જે મોટાભાગે FMCG અથવા ફાર્મા શેરોમાં તે જ સમયગાળામાં ગેરહાજરી છે. |
ઝડપી તુલના
|
પાસું |
સિસ્ટમેટિક રિસ્ક |
બિન-સિસ્ટમેટિક રિસ્ક |
|
સ્ત્રોત |
અર્થતંત્ર-વ્યાપી (દર, ફુગાવો, ભૂ-રાજકીય, ચલણ) |
ફર્મ- અથવા ઉદ્યોગ-વિશિષ્ટ |
|
ડાઇવર્સિફિએબલ? |
ના |
હા |
|
તાજેતરનું ભારત સિગ્નલ |
RBIના દરમાં ઘટાડો, રૂપિયામાં ડેપ્રિશિયેશન, US ટેરિફ સ્પિલઓવર |
ઇન્ડસઇન્ડ બેંક એકાઉન્ટિંગ લૅપ્સ, Paytm પેમેન્ટ્સ બેંક પર પ્રતિબંધ, પ્રથમ નાદારી |
|
રોકાણકારનો પ્રતિસાદ |
એસેટ એલોકેશન, હેજિંગ (ગોલ્ડ, બોન્ડ્સ, ડેરિવેટિવ્સ) |
સ્ટૉક/સેક્ટરમાં ડાઇવર્સિફિકેશન |
2.3 સિસ્ટમેટિક રિસ્કના પ્રકારો
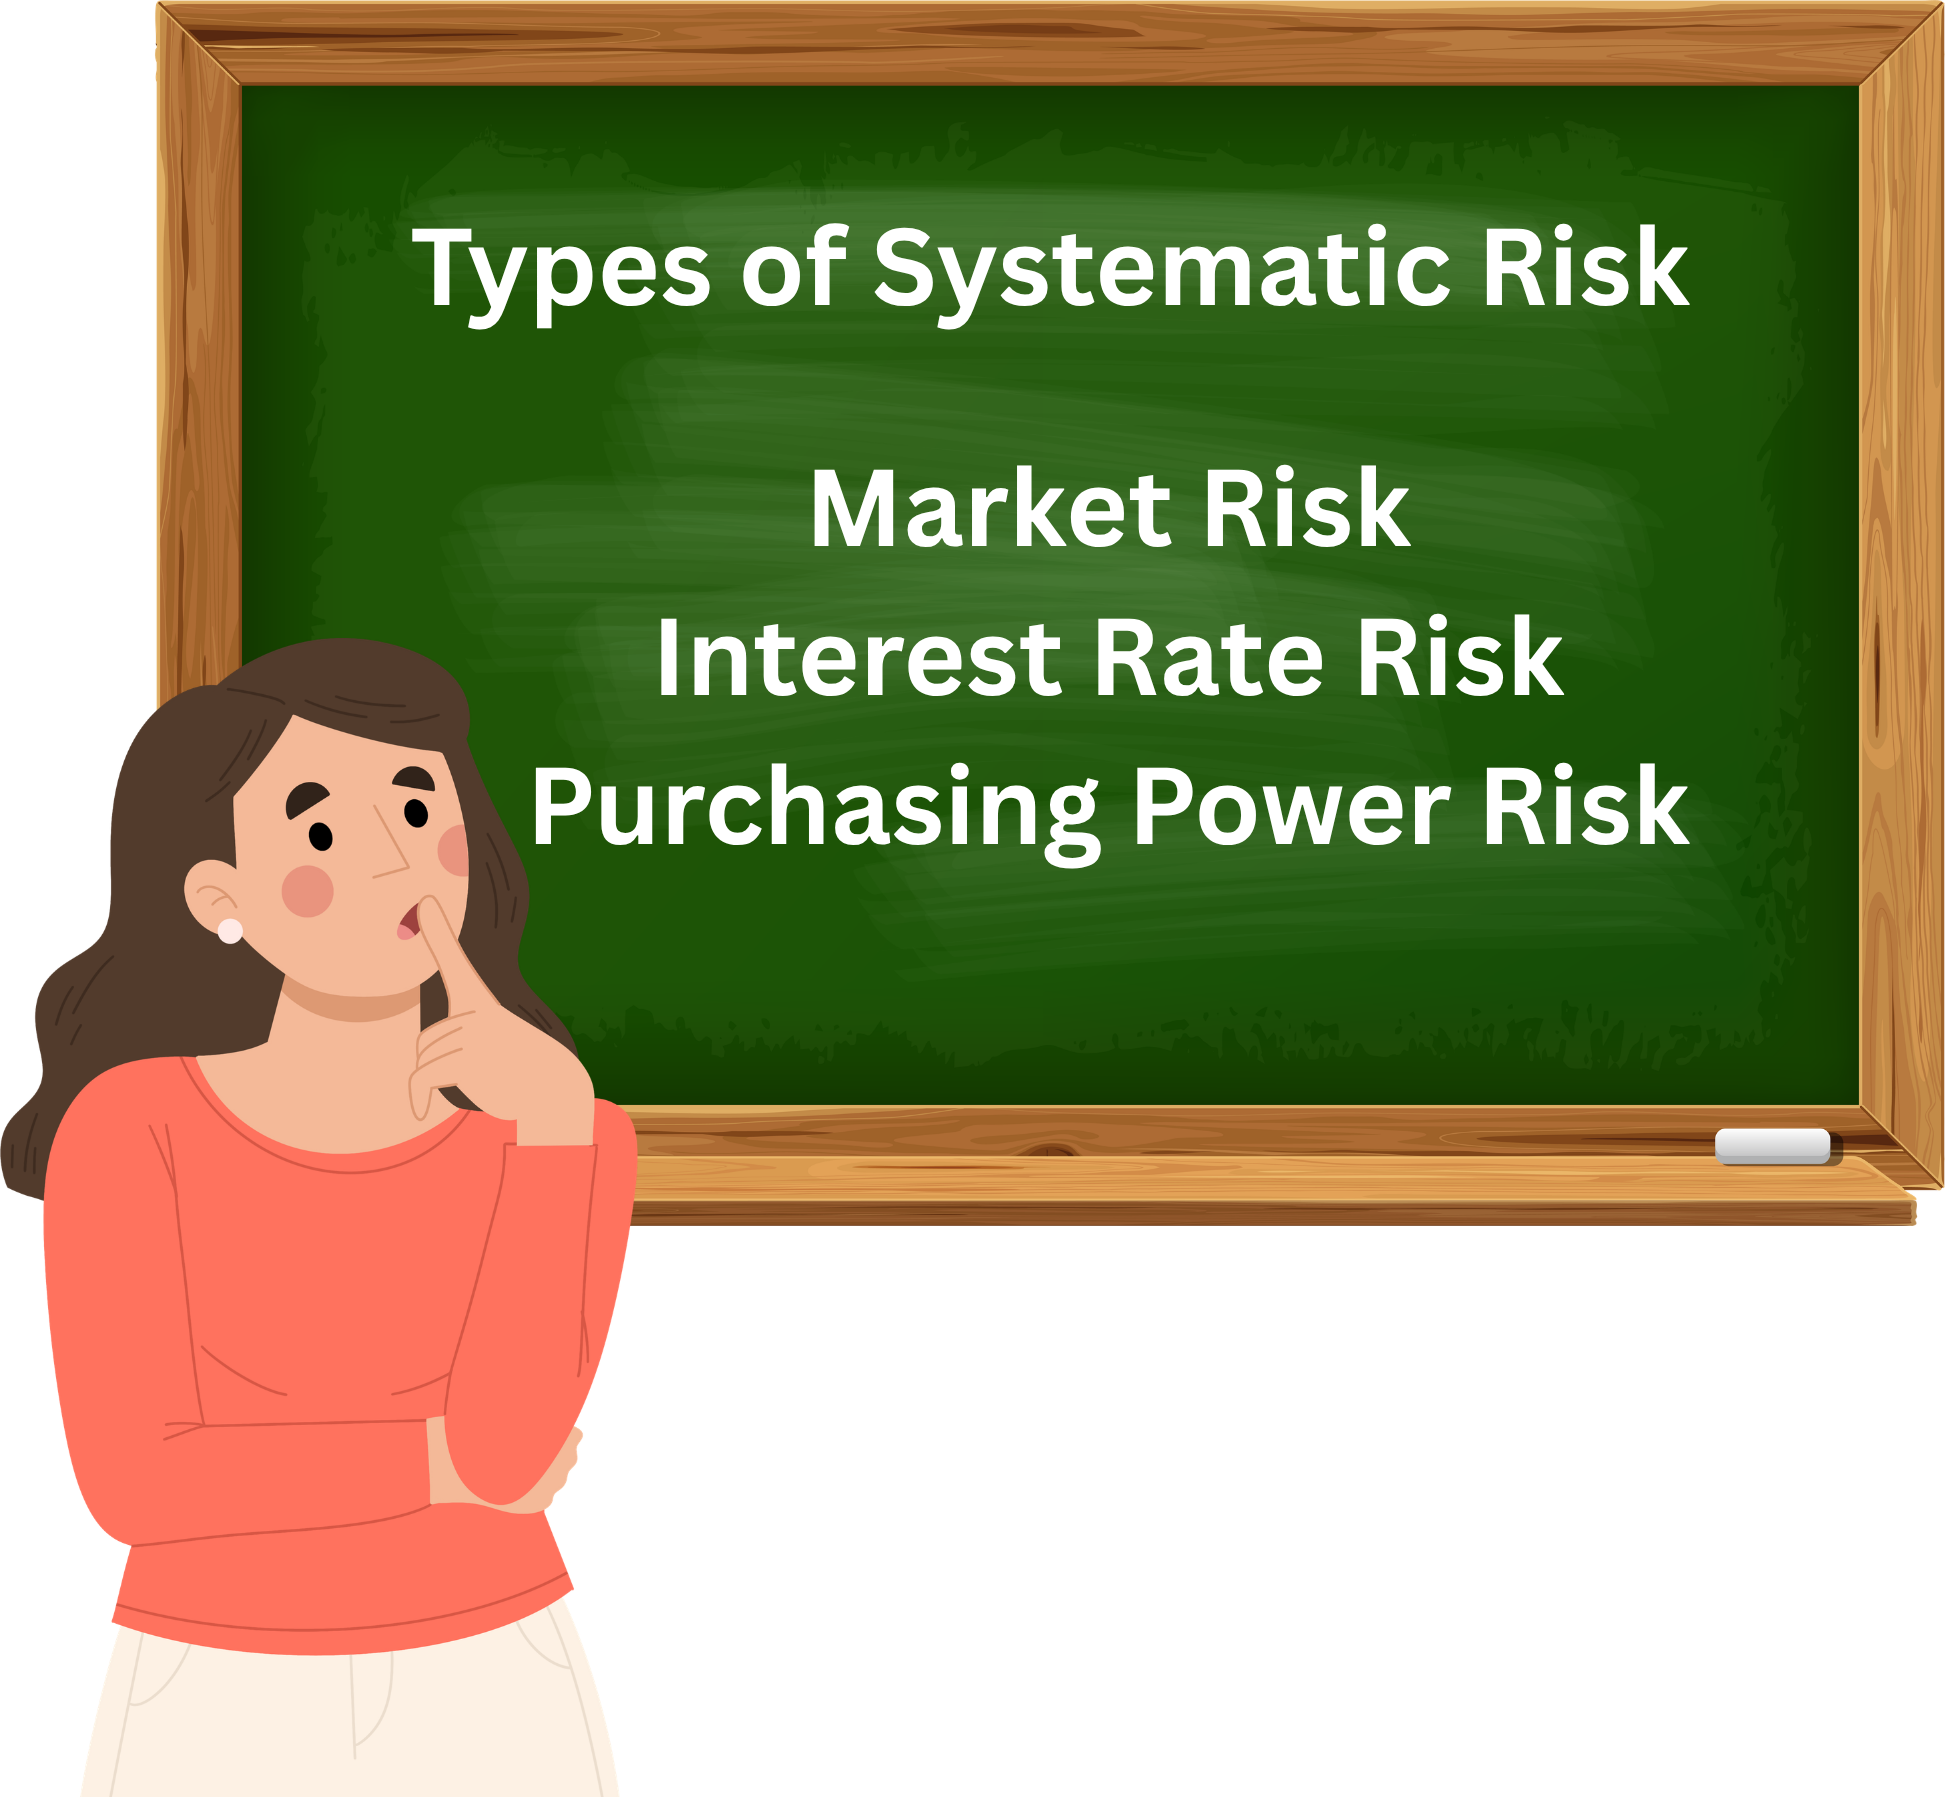
વ્યવસ્થિત જોખમો તે વ્યાપક, અર્થતંત્ર-વ્યાપી દળો છે જે બજારમાં લગભગ તમામ સિક્યોરિટીઝને અસર કરે છે. તેમને વૈવિધ્યકરણ દ્વારા દૂર કરી શકાતું નથી, જોકે રોકાણકારો તેમના એક્સપોઝરને મેનેજ કરવાનો પ્રયત્ન કરી શકે છે. ચાલો અપડેટેડ ઉદાહરણો સાથે મુખ્ય પ્રકારો વિશે જાણીએ.
માર્કેટ રિસ્ક
માર્કેટ રિસ્ક એ ફાઇનાન્શિયલ માર્કેટમાં એકંદર હલનચલનને કારણે થતા સિક્યોરિટી રિટર્નમાં વધઘટનો સંદર્ભ આપે છે. આ સ્વિંગ ઘણીવાર મોટા પાયે ઘટનાઓ - મૂર્ત (વાસ્તવિક-વિશ્વના વિકાસ) અને અમૂર્ત (રોકાણકારની ભાવના અથવા અપેક્ષાઓ) દ્વારા ટ્રિગર કરવામાં આવે છે.
- મૂર્ત ઘટનાઓ: 2020 માં વૈશ્વિક મહામારીએ વ્યાપક ગભરાટનું વેચાણ કર્યું, જેના કારણે વિશ્વભરમાં સ્ટૉક એક્સચેન્જોમાં તીવ્ર ઘટાડો થયો. તેવી જ રીતે, રશિયા-યુક્રેન યુદ્ધએ ઊર્જા પુરવઠાને અવરોધિત કરી, બજારોને અસ્થિરતામાં ધકેલી.
- અમૂર્ત ઘટનાઓ: રોકાણકારની મનોવિજ્ઞાન મોટી ભૂમિકા ભજવે છે. ઉદાહરણ તરીકે, જ્યારે જનરેટિવ એઆઈ વિશે આશાવાદને કારણે 2023 માં એઆઈ શેરોમાં વધારો થયો હતો, ત્યારે મૂલ્યાંકનમાં તીવ્ર વધારો થયો - હાર્ડ ડેટાની જગ્યાએ આત્મવિશ્વાસ દ્વારા સંચાલિત મૂળભૂત બાબતોથી પણ.
રોકાણકારો નફા કરતાં નુકસાન પર વધુ મજબૂત પ્રતિક્રિયા આપે છે. એસ એન્ડ પી 500 અથવા નિફ્ટી જેવા સૂચકાંકોમાં અચાનક ઘટાડો ઘણીવાર ગભરાટમાં વેચાણને વેગ આપે છે, જ્યારે ઉપરની હલનચલન આશાવાદ પરંતુ ઓછી તીવ્ર પ્રતિક્રિયાઓ ઉત્પન્ન કરે છે. વૈવિધ્યકરણ આઘાતને હળવો કરી શકે છે, પરંતુ તમામ સ્ટૉક્સ વ્યાપક રીતે એકસાથે ચાલે છે, તેથી બજારના જોખમને દૂર કરી શકાતું નથી.
વ્યાજ દરનું જોખમ
જ્યારે ઇન્ટરેસ્ટ દરોમાં ફેરફાર સિક્યોરિટીઝના મૂલ્યને અસર કરે છે ત્યારે ઇન્ટરેસ્ટ રેટ રિસ્ક ઉદ્ભવે છે. બોન્ડના ભાવમાં વધારો થાય છે ત્યારે બોન્ડના ભાવમાં ઘટાડો થાય છે, અને વિપરીત સ્થિતિમાં બોન્ડના ભાવમાં વધારો થાય છે.
- બોન્ડ માર્કેટ: 2022 માં, યુ. એસ. ફેડરલ રિઝર્વે ફુગાવાનો સામનો કરવા માટે આક્રમક રીતે દરો વધાર્યા હતા, લાંબા ગાળાના ટ્રેઝરી બોન્ડના ભાવમાં નોંધપાત્ર ઘટાડો થયો હતો, જે બોન્ડધારકોને નુકસાન પહોંચાડે છે.
- કોર્પોરેટ અસર: ઉચ્ચ ઉધાર ખર્ચ ડેબ્ટ ફાઇનાન્સિંગ પર આધારિત કંપનીઓ માટે નફાકારકતા ઘટાડે છે. ઉદાહરણ તરીકે, જ્યારે આરબીઆઇએ રેપો દરો વધાર્યા ત્યારે ભારતમાં રિયલ એસ્ટેટ ડેવલપર્સને પડકારોનો સામનો કરવો પડ્યો, કારણ કે હાઉસિંગ લોન વધુ મોંઘી બની ગઈ અને માંગ ધીમી થઈ ગઈ.
- ઇન્વેસ્ટર વ્યૂહરચનાઓ: રૂઢિચુસ્ત રોકાણકારો ઘણીવાર ઉચ્ચ દરના સમયગાળા દરમિયાન સરકારી સિક્યોરિટીઝને પસંદ કરે છે, કારણ કે તેઓ સ્થિરતા અને ટૅક્સ લાભો પ્રદાન કરે છે. જો કે, સ્પેક્યુલેટર્સ ફાઇનાન્શિયલ સંસ્થાના શેરોમાં શિફ્ટ કરીને હેજ કરી શકે છે, જે ઉચ્ચ ધિરાણ માર્જિનથી લાભ મેળવે છે.
જ્યારે રોકાણકારો ખરીદીના સમયે અથવા રેટના ફેરફારો માટે ઓછી સંવેદનશીલ સિક્યોરિટીઝ પસંદ કરીને એક્સપોઝરને મેનેજ કરવાનો પ્રયત્ન કરી શકે છે, ત્યારે ઇન્ટરેસ્ટ રેટ રિસ્ક એક સતત પડકાર રહે છે.
ખરીદ શક્તિનું રિસ્ક
ફુગાવાના રિસ્ક તરીકે પણ ઓળખાય છે, જ્યારે વધતી કિંમતો ઇન્વેસ્ટમેન્ટ વળતરના વાસ્તવિક મૂલ્યને ઘટાડે છે ત્યારે આ ઉદ્ભવે છે. જો નજીવા વળતર આકર્ષક લાગે તો પણ, ફુગાવો તેમની વાસ્તવિક ખરીદ શક્તિને ઘટાડી શકે છે.
- ફુગાવાના દબાણ: ભારતમાં, 2023-24 માં ખાદ્ય અને ઇંધણના ફુગાવાએ ઘરગથ્થું ખર્ચમાં નોંધપાત્ર વધારો કર્યો, ડિસ્પોઝેબલ આવક ઘટાડી અને ગ્રાહક માલની માંગને અસર કરી.
- ઉદાહરણ: ધારો કે કોઈ ઇન્વેસ્ટર ફિક્સ્ડ ડિપોઝિટ પર 7% રિટર્ન કમાય છે, પરંતુ ફુગાવો 6% પર ચાલે છે. વાસ્તવિક રિટર્ન માત્ર 1 % છે, જેનો અર્થ છે કે રોકાણકારની ખરીદ શક્તિ માત્ર વધે છે.
- ડિફ્લેશનરી પરિસ્થિતિ: ઓછું સામાન્ય હોવા છતાં, ડિફ્લેશન પણ જોખમો પેદા કરી શકે છે. ઉદાહરણ તરીકે, જાપાનના લાંબા ડિફ્લેશનરી સમયગાળામાં કોર્પોરેટ કમાણીમાં ઘટાડો કર્યો અને ઇન્વેસ્ટમેન્ટ નિરુત્સાહિત કર્યું.
રોકાણકારોએ હંમેશા ફુગાવા માટે અપેક્ષિત વળતરને સમાયોજિત કરવું આવશ્યક છે. કન્ઝ્યુમર પ્રાઇસ ઇન્ડેક્સ (સીપીઆઇ) અથવા હોલસેલ પ્રાઇસ ઇન્ડેક્સ (ડબ્લ્યુપીઆઇ) જેવા સાધનો વેલ્યૂના ઘટાડાનો અંદાજ લગાવવામાં મદદ કરે છે. ઉદાહરણ તરીકે, જો સીપીઆઇ એક વર્ષમાં 100 થી 110 સુધી વધે છે, તો ફુગાવો 10% છે. 8% યીલ્ડ કરનાર બોન્ડ અસરકારક રીતે -2% નું નકારાત્મક વાસ્તવિક રિટર્ન આપશે.
2.4 Un સિસ્ટમેટિક રિસ્કના પ્રકારો
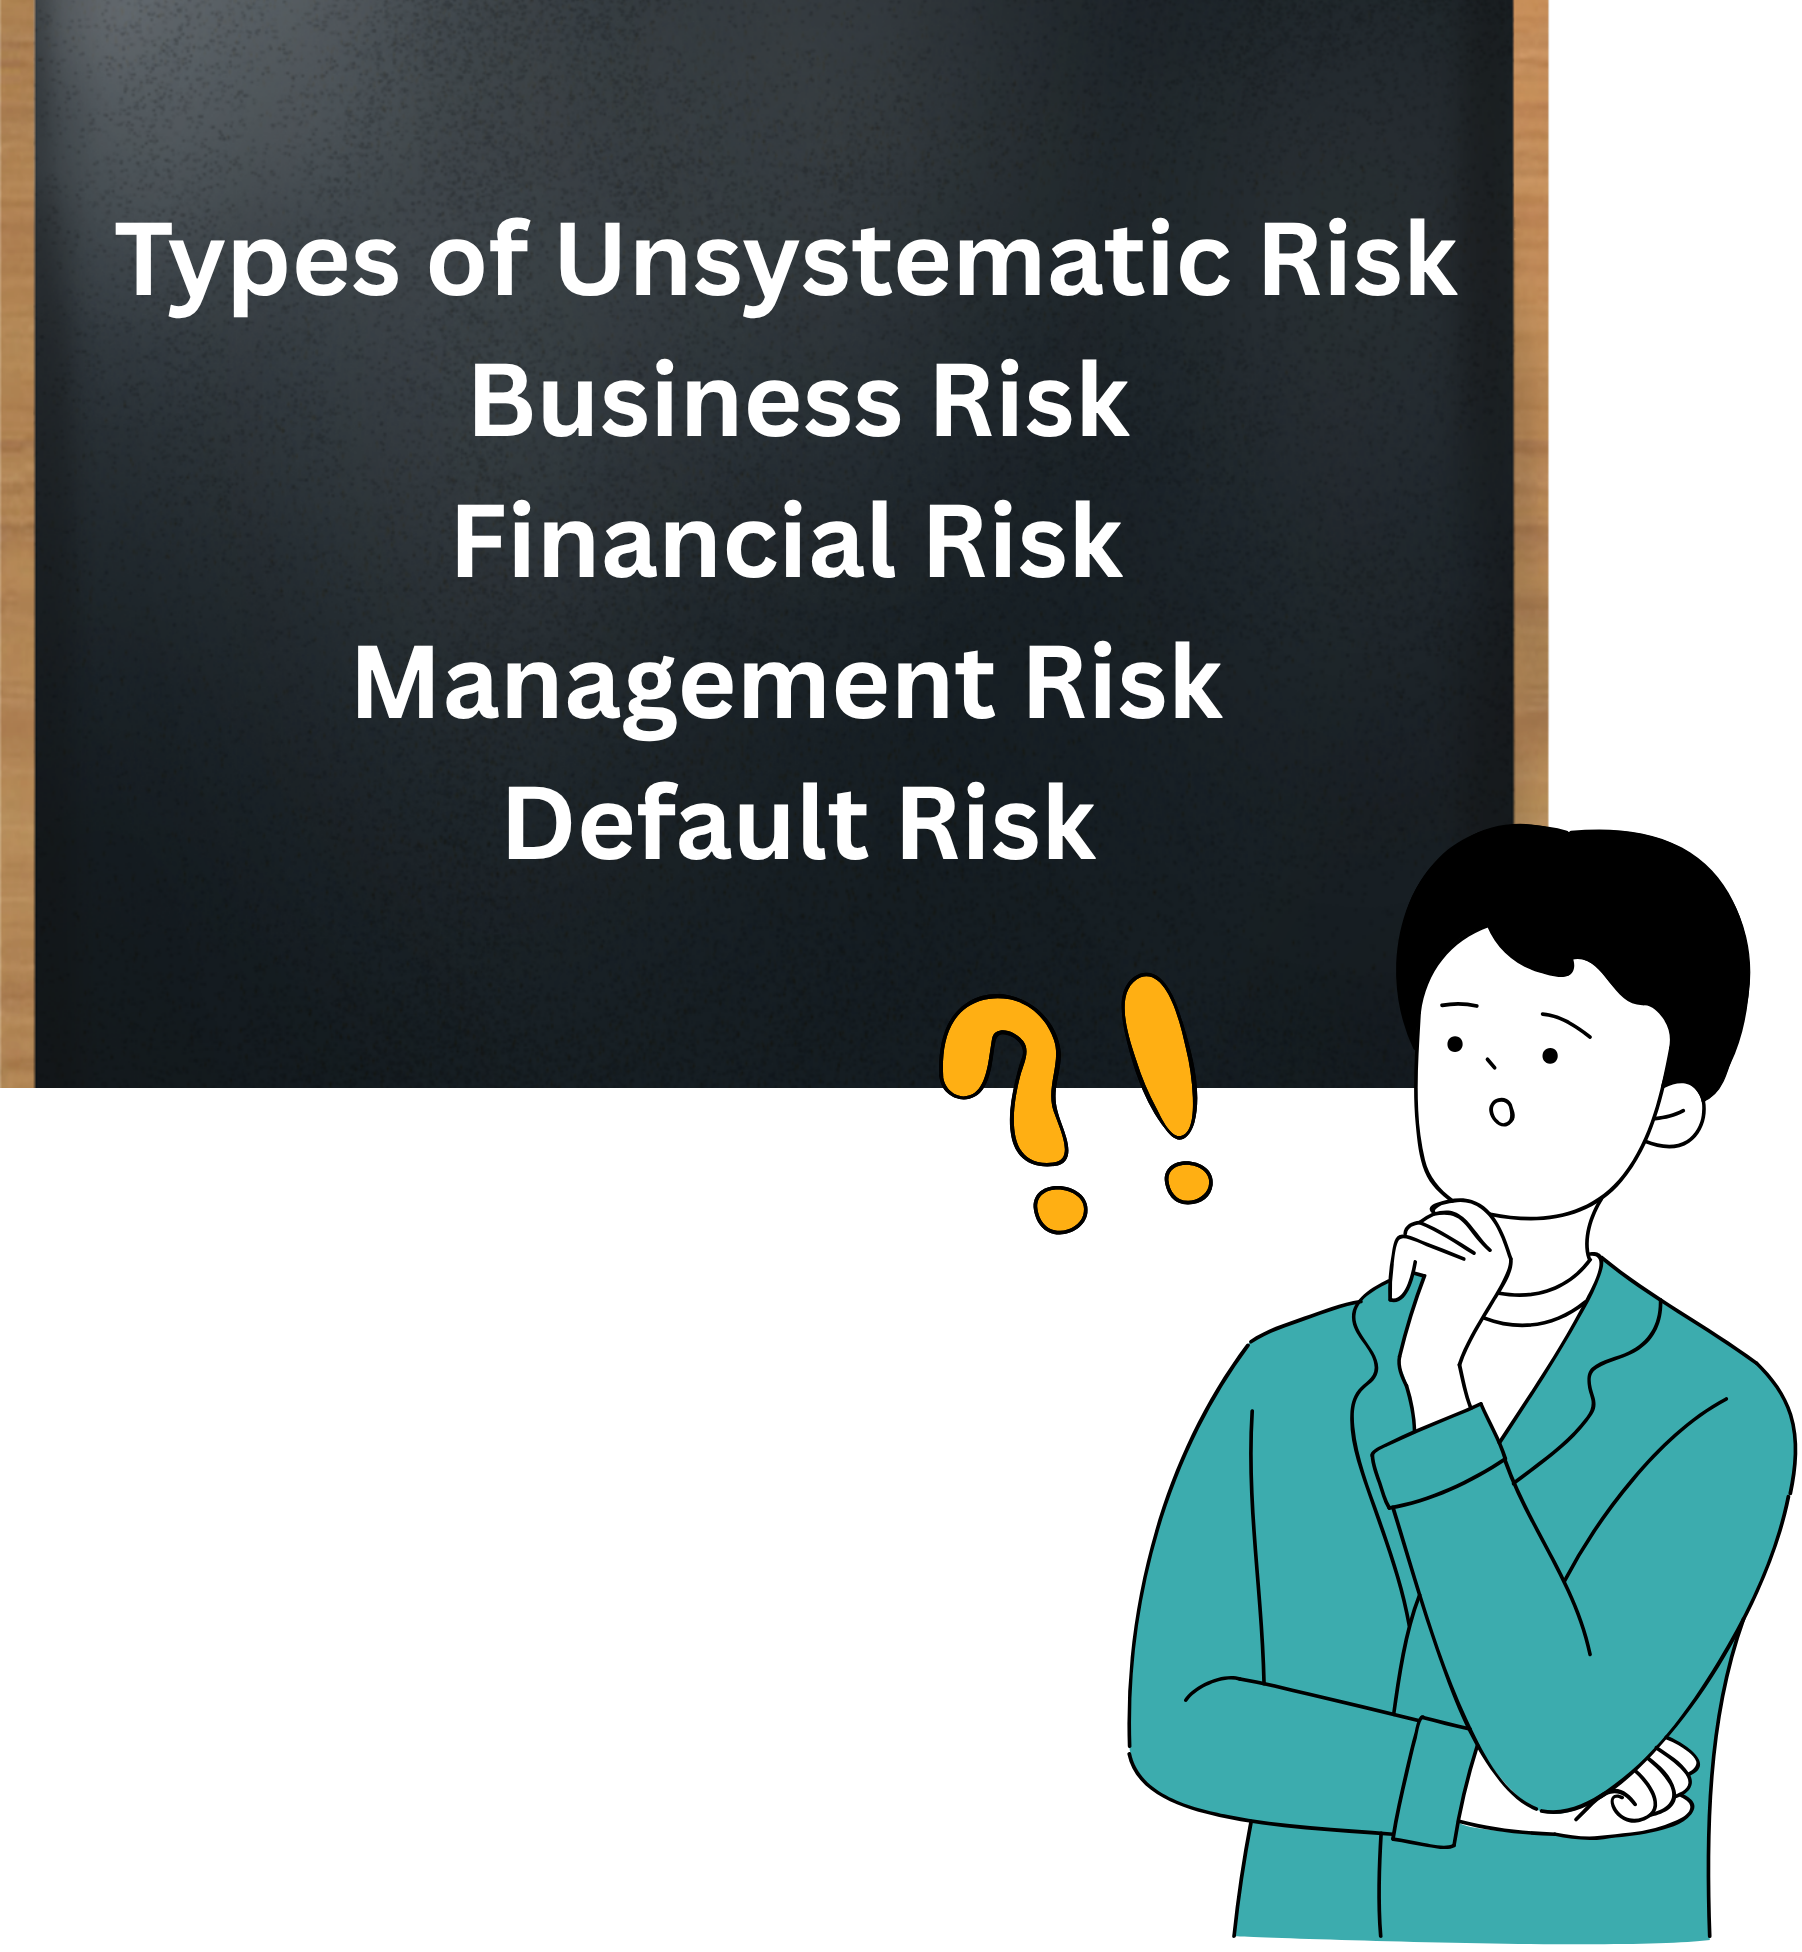
A. બિઝનેસ રિસ્ક
ભારતમાં બિઝનેસ રિસ્ક આંતરિક અને બાહ્ય બંને પરિબળોને કારણે અપેક્ષિત ઓપરેટિંગ પ્રોફિટ પ્રાપ્ત કરવામાં અનિશ્ચિતતા દર્શાવે છે.
- આંતરિક બિઝનેસ રિસ્ક: ઉચ્ચ નિશ્ચિત ખર્ચ ધરાવતી કંપનીઓને વધુ જોખમનો સામનો કરવો પડે છે. ઉદાહરણ તરીકે, ખાનગીકરણ પહેલાં Air India એરક્રાફ્ટ જાળવણી અને કર્મચારી પગાર જેવા ભારે નિશ્ચિત ખર્ચ સાથે સંઘર્ષ કરી રહી છે. જ્યારે મુસાફરની માંગ વધે છે, ત્યારે પણ નિશ્ચિત ખર્ચનો બોજ મર્યાદિત સુગમતા. તેવી જ રીતે, તિરુપુરમાં કાપડ કંપનીઓ જ્યારે કાચા માલનો ખર્ચ વધે ત્યારે ઘણીવાર જોખમોનો સામનો કરે છે, કારણ કે તેમના માર્જિન પાતળા હોય છે અને નિશ્ચિત ઓવરહેડ વધુ હોય છે.
- બાહ્ય બિઝનેસ રિસ્ક:
- બિઝનેસ સાઇકલ: ભારતમાં ઑટોમોબાઇલ ઉદ્યોગ ખૂબ જ સાઇક્લિકલ છે. આર્થિક મંદી (જેમ કે 2019-20) દરમિયાન, કારના વેચાણમાં તીવ્ર ઘટાડો થયો, જ્યારે તેજીના વર્ષોમાં માંગમાં વધારો થયો.
- ડેમોગ્રાફિક્સ: ભારતની યુવા વસ્તીના વધારાથી સ્માર્ટફોનની માંગમાં વધારો થયો છે, જેનાથી રિલાયન્સ જિયો અને શાઓમી ઇન્ડિયા જેવી કંપનીઓને ફાયદો થયો છે, પરંતુ પરંપરાગત લેન્ડલાઇન સેવા પ્રદાતાઓ માટે જોખમો પણ ઊભા થયા છે.
- રાજકીય નીતિઓ: અચાનક પ્રતિબંધો, જેમ કે 2016 નોટબંધી, રિટેલ અને રિયલ એસ્ટેટ સેક્ટરમાં વિક્ષેપ પડ્યો, જે દર્શાવે છે કે સરકારી નિર્ણયો એક રાતમાં ઉદ્યોગના ભાગ્યને કેવી રીતે બદલી શકે છે.
- નાણાંકીય નીતિ: 2022-23 માં આરબીઆઇના રેપો રેટમાં વધારોએ લોનને ખર્ચાળ બનાવી છે, હાઉસિંગની માંગમાં ઘટાડો કર્યો છે અને DLFand Godrej પ્રોપર્ટીઝ જેવા ડેવલપર્સને નુકસાન પહોંચાડી છે.
કંપનીઓ પ્રોડક્ટ લાઇનમાં વિવિધતા લાવીને બિઝનેસ રિસ્ક ઘટાડે છે. ઉદાહરણ તરીકે, એફએમસીજી અને પેકેજ્ડ ફૂડ્સમાં વૃદ્ધિ સાથે સિગારેટના વેચાણમાં ITC લિમિટેડ ઑફસેટ ઘટાડો કરે છે.
B. ફાઇનાન્શિયલ રિસ્ક
નાણાકીય રિસ્ક એ છે કે કેવી રીતે કંપની તેના ડેબ્ટ અને ઇક્વિટીનું નિર્માણ કરે છે. અતિશય લોન કમાણીની અસ્થિરતાને વધારે છે.
- ઉદાહરણ - ઇન્ફ્રાસ્ટ્રક્ચર સેક્ટર: અસ્થિર ડેબ્ટ લેવલને કારણે IL&FS જેવી કંપનીઓ 2018 માં તૂટી ગઈ હતી, જેના કારણે ડેબ્ટ માર્કેટમાં ગભરાટ થઈ હતી.
- ટેલિકોમ ઇન્ડસ્ટ્રી: Vodafone આઇડિયાને ભારે ડેબ્ટ અને એજીઆર (એડજસ્ટેડ ગ્રોસ રેવન્યુ) ની બાકી નીકળતી રકમને કારણે ભારે ફાઇનાન્શિયલ જોખમનો સામનો કરવો પડે છે. તેની કમાણી અસ્થિર છે, અને ડેબ્ટ સર્વિસિંગ એક પડકાર છે.
- રિયલ એસ્ટેટ ડેવલપર્સ: ભારતમાં ઘણા ડેવલપર્સ ડેબ્ટ ફાઇનાન્સિંગ પર ભારે આધાર રાખે છે. જ્યારે વેચાણ ધીમું થાય છે, ત્યારે વ્યાજની જવાબદારીઓ રોકડ પ્રવાહ પર ભાર મૂકે છે, ડિફૉલ્ટની સંભાવનામાં વધારો કરે છે.
મધ્યમ કરજ લાભદાયક હોઈ શકે છે, જેમ કે HDFC બેંકમાં જોવા મળે છે, જે મજબૂત નફાકારકતા જાળવીને ધિરાણને વિસ્તૃત કરવા માટે વિવેકપૂર્વક ઉપયોગ કરે છે. પરંતુ વધુ ડેબ્ટ, ખાસ કરીને સાઇક્લિકલ ઇન્ડસ્ટ્રીઝમાં, ફાઇનાન્શિયલ અસ્થિરતાનું રિસ્ક વધારે છે.
સી. મેનેજમેન્ટ રિસ્ક
મેનેજમેન્ટનું રિસ્ક નબળા નિર્ણયો, નબળા શાસન અથવા માલિકો અને મેનેજરો વચ્ચેના સંઘર્ષથી થાય છે.
- સત્યમ કમ્પ્યુટર્સ (2009): એકાઉન્ટિંગ કૌભાંડથી જાણવા મળ્યું છે કે કેવી રીતે ગેરવહીવટ અને છેતરપિંડીની પ્રથાઓ શેરહોલ્ડરની સંપત્તિને નુકસાન પહોંચાડે છે.
- યસ બેંક (2020): અગાઉના નેતૃત્વ હેઠળ આક્રમક ધિરાણ નિર્ણયોને કારણે NPA વધી ગયા હતા, જે RBI ના હસ્તક્ષેપને દબાણ કરે છે.
- રિલાયન્સ ઇન્ડસ્ટ્રીસ: સકારાત્મક બાજુએ, મુકેશ અંબાણી હેઠળ મજબૂત નેતૃત્વએ શેરધારકોના હિતો સાથે, ખાસ કરીને ટેલિકોમ અને રિટેલમાં વૈવિધ્યકરણ દ્વારા, એક્ઝિક્યુટિવ નિર્ણયોને સંરેખિત કરીને મેનેજમેન્ટ રિસ્ક ઘટાડ્યું.
રોકાણકારો ઘણીવાર એવી કંપનીઓને પસંદ કરે છે જ્યાં પ્રમોટર્સ નોંધપાત્ર હિસ્સો ધરાવે છે, કારણ કે આ સુનિશ્ચિત કરે છે કે મેનેજમેન્ટના નિર્ણયો શેરહોલ્ડર મૂલ્ય નિર્માણ સાથે સંરેખિત હોય.
d. ડિફૉલ્ટ રિસ્ક
ડિફૉલ્ટ રિસ્ક એવી શક્યતાને પ્રતિબિંબિત કરે છે કે કંપની તેની દેવાની જવાબદારીઓને પૂર્ણ કરવામાં નિષ્ફળ થઈ શકે છે.
- IL&FS ક્રાઇસિસ (2018): ઇન્ફ્રાસ્ટ્રક્ચર જાયન્ટ ડેબ્ટ ચુકવણી પર ડિફૉલ્ટ થયું, રોકાણકારોનો વિશ્વાસ જાગ્યો અને NBFC માં લિક્વિડિટીની સમસ્યાઓને ટ્રિગર કરી.
- ડીએચએફએલ (2019): હાઉસિંગ ફાઇનાન્સ કંપનીએ બોન્ડ ચુકવણીમાં ડિફૉલ્ટ કર્યું, જેના કારણે તેના સ્ટૉક અને બોન્ડની કિંમતોમાં ઘટાડો થયો.
- કિંગફિશર એરલાઇન્સ (2012): વધતા ડેબ્ટ અને ઓપરેશનલ નુકસાનથી ડિફૉલ્ટ થયું, આખરે એરલાઇનને આધાર આપે છે.
- પંજાબ એન્ડ મહારાષ્ટ્ર કો-ઓપરેટિવ બેંક (PMC બેંક, 2019): HDIL ને લોનની ખોટી જાણ કરવાથી ડિફૉલ્ટ થયા, ડિપોઝિટર ટ્રસ્ટને ભૂંસી નાખવામાં આવ્યું.
ભારતમાં, ડિફૉલ્ટ ઘણીવાર ઔપચારિક નાદારી ફાઇલિંગ પહેલાં થાય છે. સત્તાવાર જાહેરાતો પહેલાં પણ રોકાણકારો ફાઇનાન્શિયલ નબળાઈની શંકા કરે પછી સિક્યોરિટીઝની કિંમતોમાં તીવ્ર ઘટાડો થાય છે.


