4.1. જોખમનો ખ્યાલ
ઇન્વેસ્ટમેન્ટના નિર્ણયોમાં રિસ્ક અને અપેક્ષિત રિટર્ન
જ્યારે રોકાણકારો તકોનું મૂલ્યાંકન કરે છે, ત્યારે બે કેન્દ્રીય પરિબળો નિર્ણય લેવાની પ્રક્રિયામાં પ્રભુત્વ ધરાવે છે: જોખમ અને અપેક્ષિત રિટર્ન. રિસ્ક એ રિટર્નમાં અનિશ્ચિતતા અથવા વેરિએબિલિટીનો સંદર્ભ આપે છે, જ્યારે અપેક્ષિત રિટર્ન ઇન્વેસ્ટમેન્ટમાંથી અપેક્ષિત રિવૉર્ડને દર્શાવે છે. આ બંનેને સંતુલિત કરવું એ પોર્ટફોલિયો મેનેજમેન્ટનો સાર છે.
જોખમને સમજવું
રિસ્કને ડિગ્રી તરીકે વર્ણવી શકાય છે જેમાં વાસ્તવિક રિટર્ન અપેક્ષિત રિટર્નથી વિચલિત થાય છે. આંકડાકીય રીતે, આ પરિવર્તનને વેરિયન્સ, સ્ટાન્ડર્ડ ડેવિએશન, અથવા શ્રેણીના ગુણાંક જેવા ટૂલ્સનો ઉપયોગ કરીને માપવામાં આવે છે. વધુ ડિસ્પર્સન, વધુ રિસ્ક.
રોકાણના જોખમના સ્તરને ઘણા પરિબળો અસર કરે છે:
- મેચ્યોરિટીનો સમયગાળો
- લાંબા સમય સુધી પાકતી મુદતના સાધનો (જેમ કે 20-વર્ષના કોર્પોરેટ બોન્ડ્સ) માં ઇન્ટરેસ્ટ દરમાં ફેરફાર અને ફુગાવાના જોખમને કારણે વધુ રિસ્ક રહે છે.
- ટૂંકા ગાળાની ડિપોઝિટ (જેમ કે 1-વર્ષની ફિક્સ્ડ ડિપોઝિટ) પ્રમાણમાં સુરક્ષિત છે.
- ઇશ્યુઅરની ક્રેડિટ યોગ્યતા
- રિઝર્વ બેંક ઓફ ઇન્ડિયા દ્વારા જારી કરાયેલા સરકારી બોન્ડ સોવરેન બેકિંગને કારણે સલામત માનવામાં આવે છે.
- નીચા ક્રેડિટ રેટિંગ્સ (દા. ત. , BB અથવા નીચે) ધરાવતી કંપનીઓ પાસેથી કોર્પોરેટ બોન્ડ વધુ ડિફોલ્ટ રિસ્ક ધરાવે છે.
- સાધનનો પ્રકાર
- સરકારી સિક્યોરિટીઝ અને બેંક ફિક્સ્ડ ડિપોઝિટ ઓછું રિસ્ક ધરાવે છે.
- કોર્પોરેટ ડિબેન્ચર્સ મધ્યમ જોખમી છે.
- ઇક્વિટી શેર સૌથી જોખમી છે, કારણ કે શેરહોલ્ડરો નાદારીના કિસ્સામાં બાકી રિસ્ક સહન કરે છે.
- લિક્વિડિટી
- નોંધપાત્ર નુકસાન (જેમ કે NSE પર સૂચિબદ્ધ બ્લૂ-ચિપ સ્ટૉક્સ) વગર ઝડપથી વેચી શકાય તેવા રોકાણો ઓછા જોખમી છે.
- રિયલ એસ્ટેટ, સંભવિતપણે લાભદાયી હોવા છતાં, ઓછું લિક્વિડ અને તેથી જોખમી છે.
- આર્થિક અને ઉદ્યોગના પરિબળો
- આઇટી સેક્ટરમાં મંદી એનટીપીસી જેવી ઉપયોગિતાઓ કરતાં ઇન્ફોસિસ અથવા ટીસીએસ જેવી કંપનીઓને વધુ અસર કરે છે.
- ફુગાવો, ઇન્ટરેસ્ટ દરમાં ફેરફાર અને વૈશ્વિક ઘટનાઓ (તેલના ભાવમાં આઘાત, ભૂ-રાજકીય તણાવ) પણ જોખમના સ્તરો ઉમેરે છે.
અપેક્ષિત રિટર્ન
અપેક્ષિત વળતર એ વળતર છે જે રોકાણકારો રિસ્ક વહન કરવા માંગે છે. તેમાં બે ઘટકો છે:
- ઉપજ→ નિયમિત ઇન્કમ જેમ કે ડિવિડન્ડ અથવા ઇન્ટરેસ્ટ.
- મૂડીમાં વધારોસમય જતાં સંપત્તિના મૂલ્યમાં → વધારો.
ઉદાહરણ તરીકે:
- સરકારી બોન્ડ ન્યૂનતમ મૂડી વધારા સાથે 6% ની નિશ્ચિત ઉપજ પ્રદાન કરી શકે છે.
- રિલાયન્સ ઇન્ડસ્ટ્રીઝ જેવા સ્ટૉક ડિવિડન્ડ વત્તા સંભવિત કિંમતમાં વધારો પ્રદાન કરી શકે છે, જેના કારણે અપેક્ષિત રિટર્ન વધુ હોય છે પરંતુ વધુ અસ્થિરતા હોય છે.
ઇન્સ્ટ્રુમેન્ટના તુલનાત્મક રિસ્ક લેવલ
|
ઇન્સ્ટ્રુમેન્ટ |
જોખમનું સ્તર |
રિટર્નની ક્ષમતા |
ઉદાહરણ |
|
સરકારી બોન્ડ્સ |
ખૂબ ઓછું |
5–6% |
RBI સોવરેન બોન્ડ |
|
બેંક ફિક્સ્ડ ડિપોઝિટ |
ઓછું |
6–7% |
SBI ફિક્સ્ડ ડિપોઝિટ |
|
કોર્પોરેટ ડિબેન્ચર્સ |
મધ્યમ |
8–10% |
ટાટા મોટર્સ ડિબેન્ચર |
|
ઇક્વિટી શેર |
ઉચ્ચ |
12–20% |
ઇન્ફોસિસ, રિલાયન્સ |
|
રિયલ એસ્ટેટ |
ઉચ્ચ |
વેરિએબલ |
મુંબઈમાં રહેણાંક પ્રોપર્ટી |
4.2 રિટર્નનો ખ્યાલ
ઇન્વેસ્ટમેન્ટને વિલંબિત વપરાશ તરીકે વિચારી શકાય છે. આજે પૈસા ખર્ચવાને બદલે, રોકાણકારો ભવિષ્યમાં વધુ પ્રાપ્ત કરવાની અપેક્ષા સાથે તેને અલગ રાખે છે. આ વિચાર પૈસા માટે સમયની પસંદગી સાથે જોડાયેલ છે - લોકો સામાન્ય રીતે થોડા સમય કરતાં હવે વપરાશ કરવાનું પસંદ કરે છે. તેમને વપરાશને સ્થગિત કરવા માટે પ્રેરિત કરવા માટે, તેમને વળતર સાથે વળતર આપવું આવશ્યક છે.
વાસ્તવિક વિરુદ્ધ નજીવું રિટર્ન
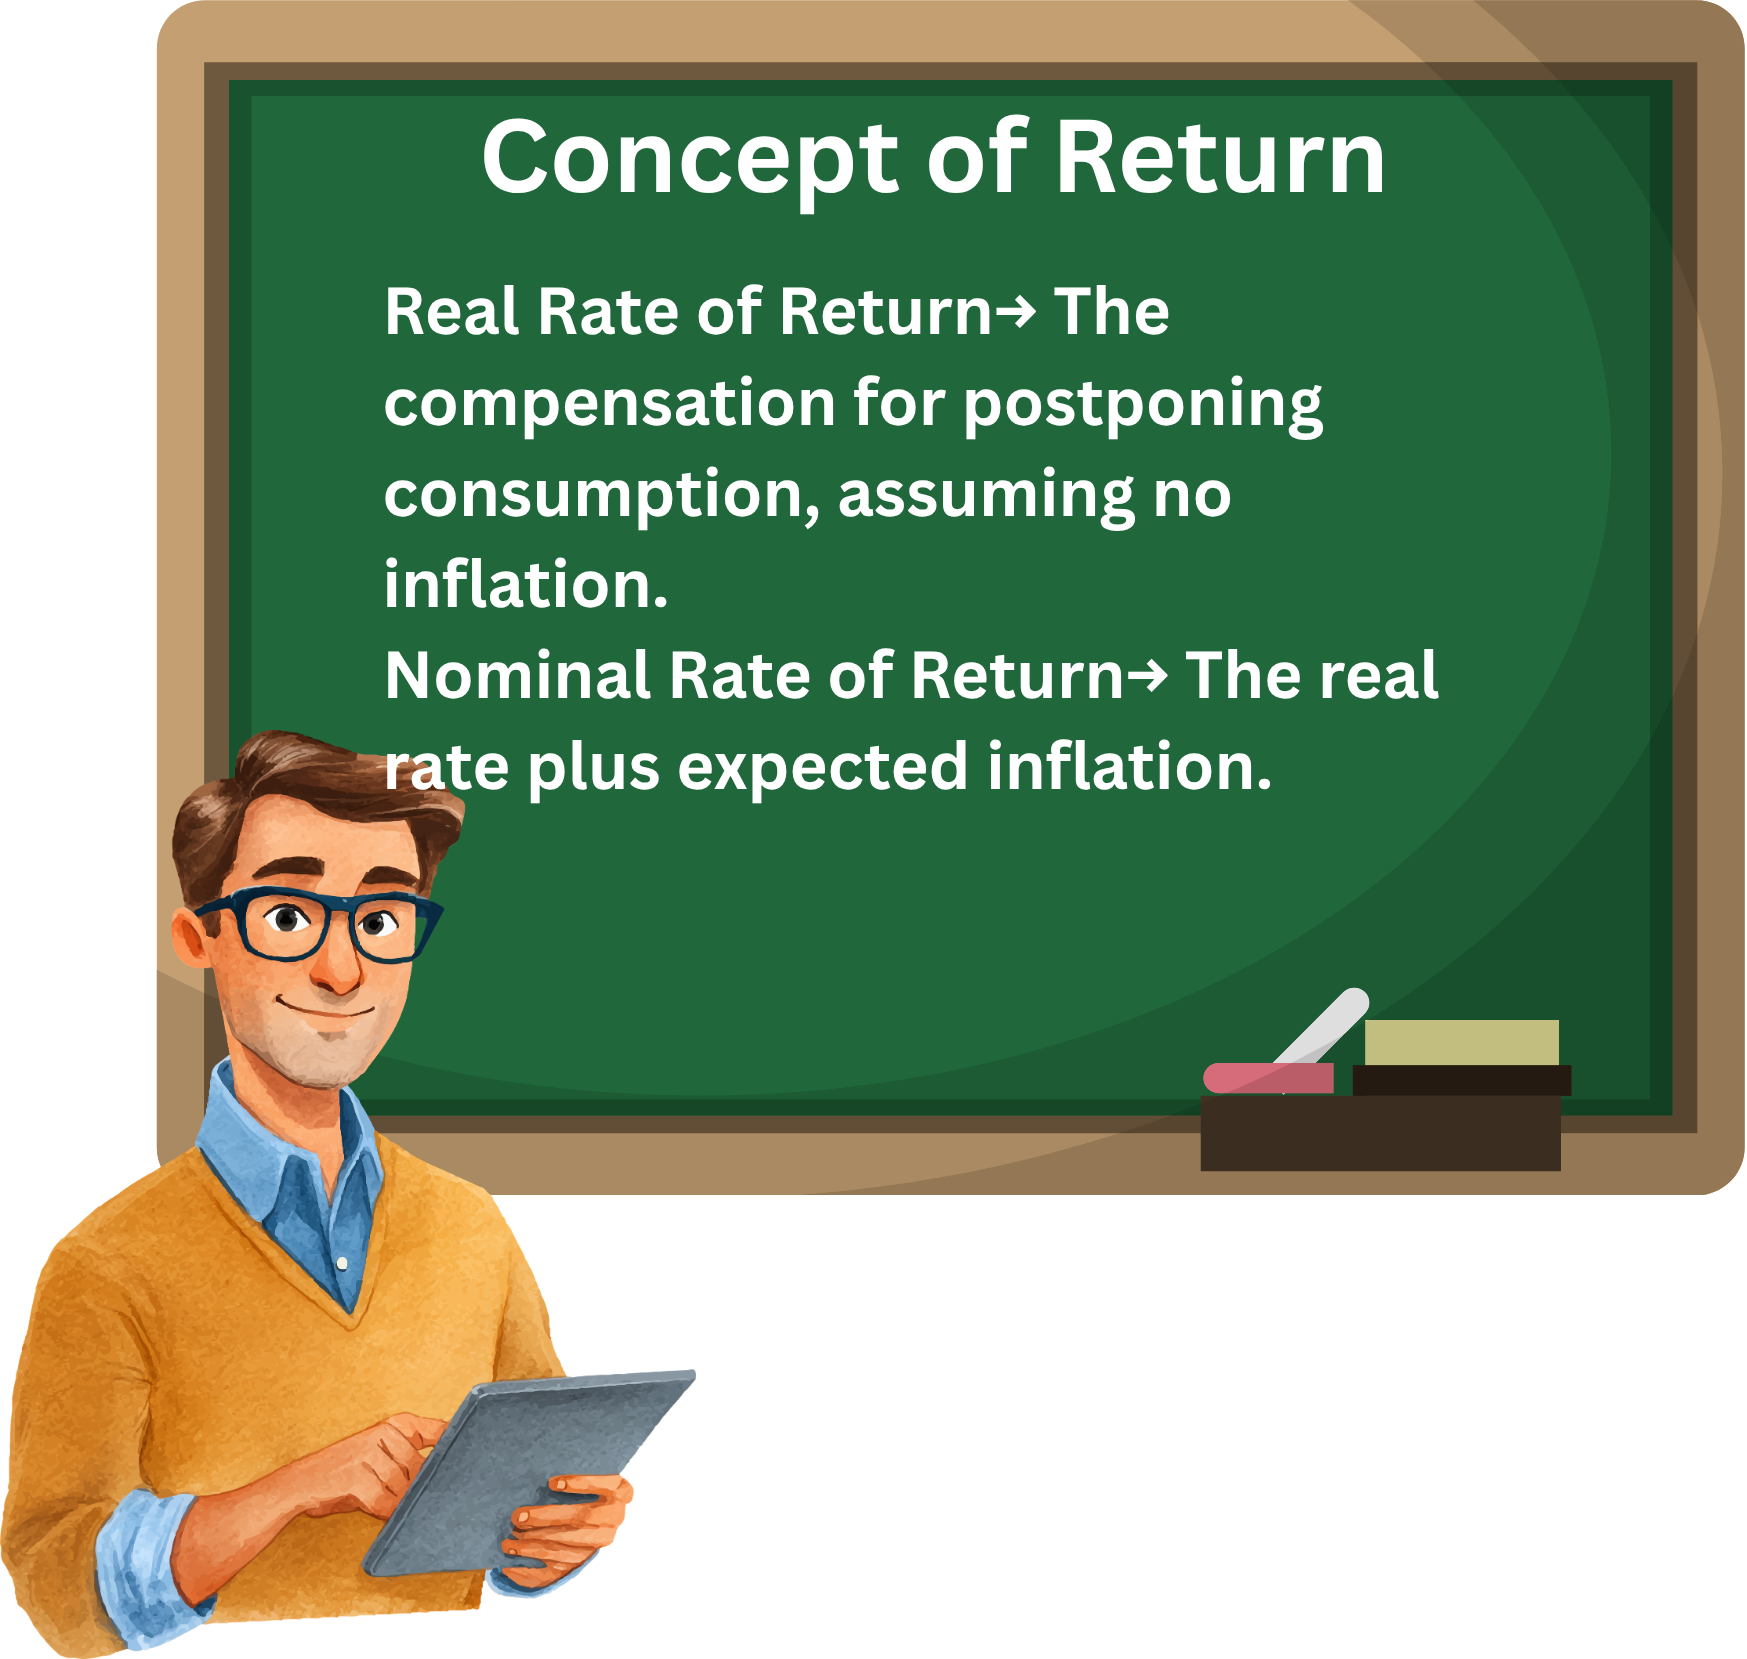
- રિટર્નનો વાસ્તવિક દર→ વપરાશને મુલતવી રાખવા માટે વળતર, કોઈ ફુગાવો ન હોવાનું માનવામાં આવે છે.
- રિટર્નનો નજીવો રેટ→ રિયલ રેટ વત્તા અપેક્ષિત ફુગાવો.
- જો ફુગાવો ગણવામાં આવતો નથી, તો વાસ્તવિક વળતર શૂન્ય અથવા નકારાત્મક બની શકે છે.
ઉદાહરણ 1: સરકારી બોન્ડ
ધારો કે ઇન્વેસ્ટર ₹1,000 ના મૂલ્યનું સરકારી બોન્ડ ખરીદે છે.
- અપેક્ષિત વાસ્તવિક રિટર્ન = 4 %
- અપેક્ષિત ફુગાવો = 5%
જો માત્ર વાસ્તવિક વળતર ચૂકવવામાં આવે છે, તો ઇન્વેસ્ટર એક વર્ષ પછી ₹1,040 મેળવે છે. પરંતુ ફુગાવો 5% છે, ખરીદ શક્તિ નાબૂદ થાય છે, ઇન્વેસ્ટર પાસે કોઈ વાસ્તવિક લાભ નથી. તેથી, સકારાત્મક રિટર્ન સુનિશ્ચિત કરવા માટે નૉમિનલ રિટર્ન ઓછામાં ઓછું 9% (4% વાસ્તવિક + 5% ફુગાવો) હોવું આવશ્યક છે.
ઉદાહરણ 2: કોર્પોરેટ ઇક્વિટી
હવે કંપનીના ઇક્વિટી શેરને ધ્યાનમાં લો:
- અપેક્ષિત વાસ્તવિક રિટર્ન = 6 %
- ફુગાવો = 4%
- રિસ્ક પ્રીમિયમ (ઇક્વિટી વોલેટિલિટી માટે) = 5 %
નજીવું રિટર્ન = 6 % + 4 % + 5 % = 15%
અહીં, ઇન્વેસ્ટર ઊંચા વળતરની માંગ કરે છે કારણ કે સરકારી બોન્ડ્સની તુલનામાં ઇક્વિટીમાં વધારાનું રિસ્ક હોય છે.
રિટર્નને પ્રભાવિત કરતા પરિબળો
- સમયની પસંદગી
- લાંબા વેટિંગ પીરિયડ માટે વધુ વળતરની જરૂર પડે છે.
- ઉદાહરણઃ 10-વર્ષનું બોન્ડ 1-વર્ષની ડિપોઝિટ કરતાં વધુ ઓફર કરે છે.
- મોંઘવારી
- ઉચ્ચ ફુગાવાની અપેક્ષાઓ નજીવા રિટર્નને વેગ આપે છે.
- ઉદાહરણઃ ભારતમાં, જો ફુગાવાનો અંદાજ 6% છે, તો રોકાણકારો બોન્ડ્સ પર વધુ ઉપજની માંગ કરે છે.
- રિસ્ક પ્રીમિયમ
- જોખમી સંપત્તિઓને વધારાનું વળતર આપવું આવશ્યક છે.
- ઉદાહરણ: સ્ટાર્ટ-અપ ઇક્વિટી શેરોને સરકારી સિક્યોરિટીઝ પર 6-7% ની તુલનામાં 18-20% વળતરનું વચન આપવાની જરૂર પડી શકે છે.
તુલનાત્મક ઉદાહરણ
|
સંપત્તિનો પ્રકાર |
વાસ્તવિક રિટર્ન |
મોંઘવારી |
રિસ્ક પ્રીમિયમ |
નજીવું રિટર્ન |
|
સરકારી બોન્ડ |
3% |
5% |
0% |
8% |
|
બેંક FD |
4% |
5% |
1% |
10% |
|
કોર્પોરેટ બોન્ડ |
5% |
5% |
3% |
13% |
|
ઇક્વિટી શેર |
6% |
5% |
6% |
17% |
4.3 ડેટર્મિનારિટર્ન દરની nts
જ્યારે રોકાણકારો એસેટમાં પૈસા મૂકે છે, ત્યારે તેઓ ચોક્કસ રિટર્ન દરની અપેક્ષા રાખે છે. આ રિટર્નને ત્રણ મૂળભૂત ઘટકો દ્વારા આકાર આપવામાં આવે છે:
- જોખમ-મુક્ત વાસ્તવિક દર– ફુગાવા વગર વિશ્વમાં વપરાશને મુલતવી રાખવા માટે મૂળભૂત વળતર.
- ઇન્ફ્લેશન પ્રીમિયમ– વધતી કિંમતોને કારણે ખરીદ શક્તિના ધોવાણ માટે એડજસ્ટમેન્ટ.
- રિસ્ક પ્રીમિયમ– ઇન્વેસ્ટમેન્ટ માટે અનન્ય અનિશ્ચિતતા જાળવવા માટે અતિરિક્ત રિવૉર્ડ.
આમ, જરૂરી રિટર્ન આ રીતે વ્યક્ત કરી શકાય છે:
જરૂરી વળતર = રિસ્ક-મુક્ત વાસ્તવિક રેટ + ફુગાવા પ્રીમિયમ + રિસ્ક પ્રીમિયમ
4.4 રિટર્નની ગણતરી
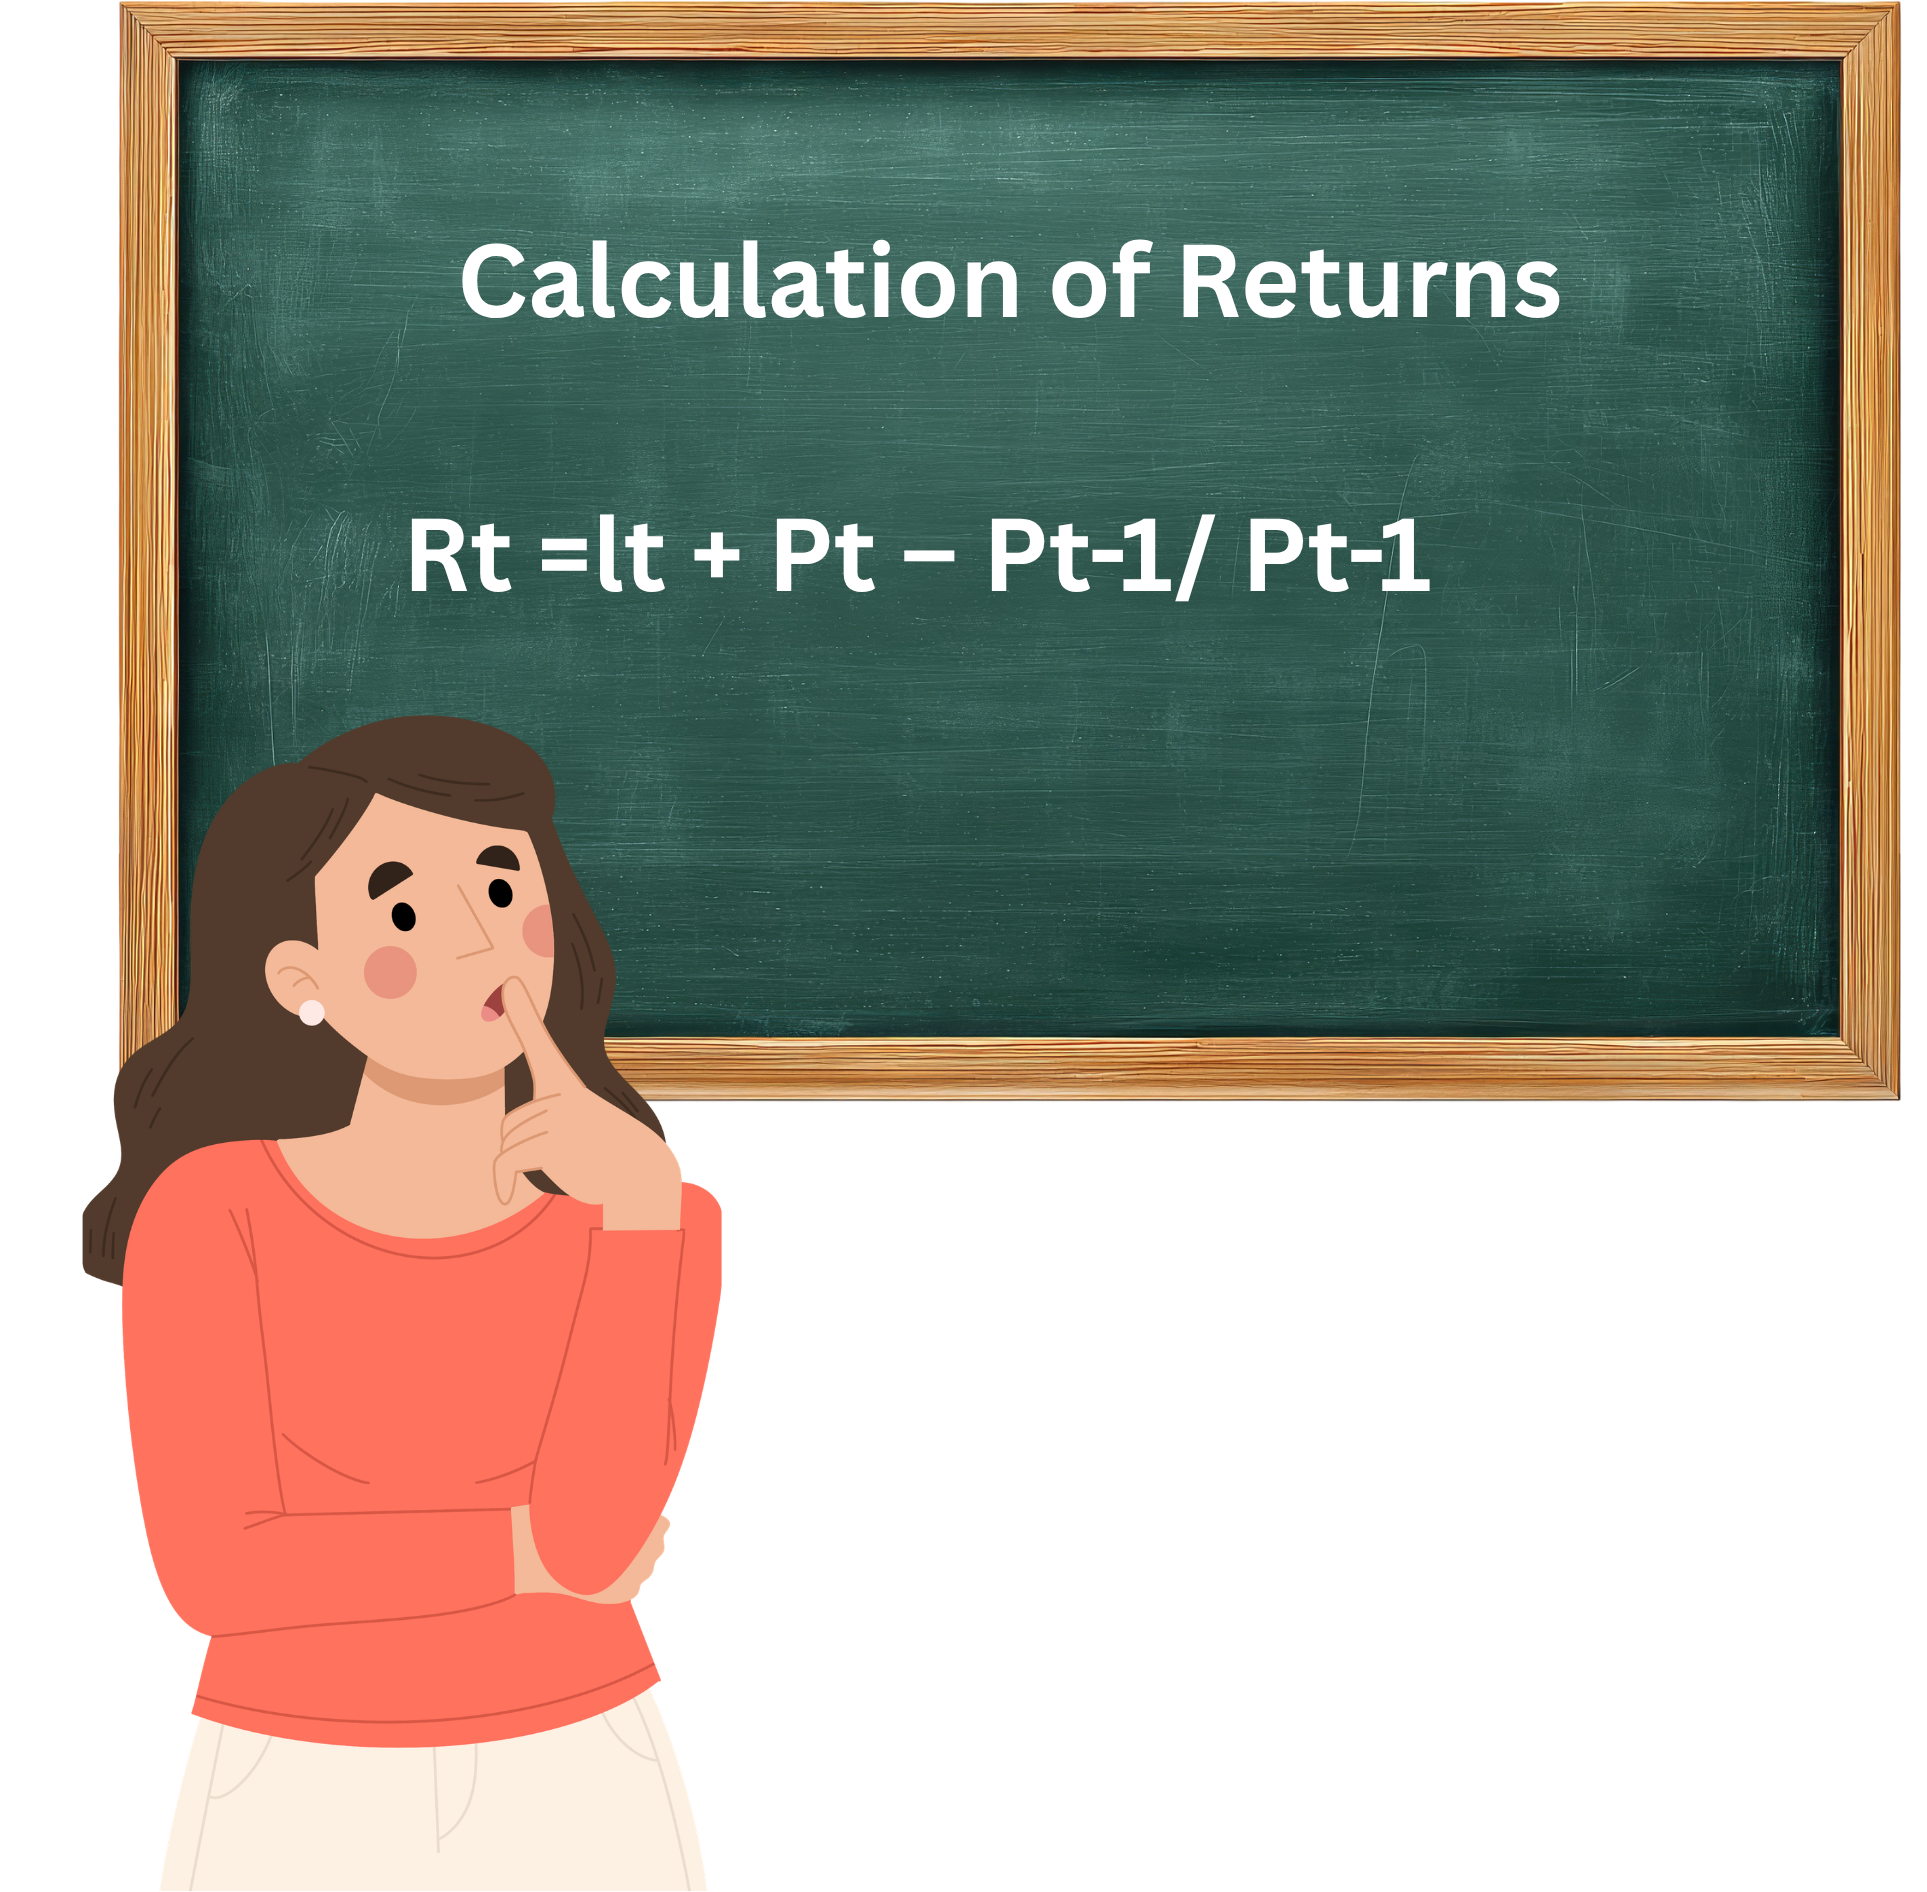
ઇન્વેસ્ટમેન્ટમાંથી વળતર માત્ર એક આંકડો નથી; તે બે ભાગોથી બનેલું છે:
- ઉપજ→ નિયમિત ઇન્કમ જેમ કે ઇન્ટરેસ્ટ અથવા ડિવિડન્ડ.
- મૂડીમાં વધારોતેની ખરીદી કિંમતની તુલનામાં સંપત્તિની કિંમતમાં → વધારો.
ગાણિતિક:
Rt = lt +Pt - Pt-1/Pt-1
જ્યાં:
- Rt= સમયગાળામાં રિટર્નનો રેટ
- lt= આ દરમિયાન પ્રાપ્ત થયેલ આવક
- Pt = ના અંતે કિંમત
- Pt-1 = આની શરૂઆતમાં કિંમત
આને આમાં વિભાજિત કરી શકાય છે:
Rt = It/Pt-1+ Pt -Pt-1/ Pt-1
- It/Pt-1 → વર્તમાન ઉપજ
- Pt -Pt-1/ Pt-1 → કેપિટલ ગેઇન યીલ્ડ
અથવા માત્ર:
વળતરનો રેટ = વર્તમાન ઉપજ + મૂડી લાભની ઉપજ
ઉદાહરણ 1: ઇક્વિટી શેર
- ખરીદીની કિંમત (Pt-1) = ₹200
- પ્રાપ્ત ડિવિડન્ડ (It) = ₹10
- એક વર્ષ પછી કિંમત (Pt) = ₹240
Rt = 10/200 + 240-200/200
Rt = 0.05 + 0.20 = 0.25 અથવા 25%
અહીં, ઇન્વેસ્ટર 5% ઉપજ અને 20% મૂડી પ્રશંસા કમાવે છે, જે કુલ 25% રિટર્ન છે.
ઉદાહરણ 2 : મ્યુચ્યુઅલ ફંડ
- ખરીદીની કિંમત = ₹1,000
- ડિવિડન્ડની ચુકવણી = ₹40
- એક વર્ષ પછી NAV = ₹1,080
Rt = 400/1000 + 1080-1000/1000
Rt = 0.04 + 0.08 = 0.12 અથવા 12%
મ્યુચ્યુઅલ ફંડ 4% યીલ્ડ અને 8% કેપિટલ ગેઇન પ્રદાન કરે છે, જે કુલ 12% રિટર્ન આપે છે.
ઉદાહરણ 3: રિયલ એસ્ટેટ
- ખરીદીની કિંમત = ₹50,00,000
- ભાડાની ઇન્કમ = ₹3,00,000 પ્રતિ વર્ષ
- એક વર્ષ પછી વેચાણ કિંમત = ₹55,00,000
Rt =3,00,000/50,00,000 + 55,00,000-50,00,000/50,00,000
Rt =0.06+0.10 0.16 અથવા 16%
પ્રોપર્ટી 6% ઉપજ અને 10% મૂડી વૃદ્ધિ બનાવે છે, કુલ 16% વળતર.
તુલનાત્મક ઉદાહરણ
|
સંપત્તિનો પ્રકાર |
વર્તમાન ઉપજ |
કેપિટલ ગેઇન યીલ્ડ |
કુલ રિટર્ન |
|
ઇક્વિટી શેર |
5% |
20% |
25% |
|
મ્યુચ્યુઅલ ફંડ |
4% |
8% |
12% |
|
રિયલ એસ્ટેટ |
6% |
10% |
16% |
|
સરકારી બોન્ડ |
7% |
0% |
7% |