9.1 ટૅક્સ પ્લાનિંગની મૂળભૂત બાબતો

ભારતમાં ટૅક્સ પ્લાનિંગ મની મેનેજમેન્ટમાં માસ્ટરિંગનો એક આવશ્યક ભાગ છે. તેમાં તમારી ટૅક્સ જવાબદારીને ઘટાડવા અને ઉપલબ્ધ કપાત અને ક્રેડિટનો મોટાભાગનો લાભ લેવા માટે તમારી નાણાંકીય બાબતોનું વ્યૂહાત્મક આયોજન શામેલ છે. અહીં વિગતવાર વિવરણ આપેલ છે:
- તમારા ટૅક્સ બ્રૅકેટને સમજો
- ટૅક્સ બ્રેકેટ: તમારા ટૅક્સ બ્રૅકેટને જાણવાથી તમને અંદાજ લગાવવામાં મદદ મળે છે કે તમારે કેટલો ટૅક્સ ચૂકવવો પડશે. ટૅક્સ દરો આવક સાથે પ્રગતિશીલ રીતે વધે છે, તેથી તમારું આવકનું સ્તર તમારા માર્જિનલ ટૅક્સ દરને નિર્ધારિત કરે છે.
- કરપાત્ર આવક: આ આવક છે જે કપાત અને છૂટ લાગુ થયા પછી કરને આધિન છે. આને સમજવાથી તમને તમારી ટૅક્સની જવાબદારીઓની આગાહી કરવામાં મદદ મળશે.
- મહત્તમ કપાત
- સ્ટાન્ડર્ડ કપાત: એક નિર્ધારિત રકમ જે તમારી કરપાત્ર આવકને ઘટાડે છે. તે વિવિધ ફાઇલિંગ સ્થિતિઓ માટે અલગ છે (દા.ત., સિંગલ, મેરેડ ફાઇલિંગ સંયુક્ત રીતે).
- આઇટમાઇઝ્ડ કપાત: જો તમારા કપાતપાત્ર ખર્ચ સ્ટાન્ડર્ડ કપાતથી વધુ હોય, તો આઇટમાઇઝિંગ તમારી કરપાત્ર આવકને વધુ ઘટાડી શકે છે. સામાન્ય કપાતમાં શામેલ છે:
- મોર્ગેજ વ્યાજ
- પ્રોપર્ટી ટૅક્સ
- તબીબી ખર્ચ
- સખાવતી દાન
- બિઝનેસ ખર્ચ (જો સ્વ-રોજગારી હોય તો)
- ટેક્સ ક્રેડિટનો લાભ લો
- ટૅક્સ ક્રેડિટ વિરુદ્ધ કપાત: કરપાત્ર આવકને ઘટાડતી કપાતથી વિપરીત, ક્રેડિટ સીધા તમે ચૂકવવાપાત્ર ટૅક્સની રકમ ઘટાડે છે. ક્રેડિટ બિન-રિફંડપાત્ર હોઈ શકે છે (માત્ર કરને શૂન્ય સુધી ઘટાડી શકાય છે) અથવા રિફંડપાત્ર (પરિણામે રિફંડ થઈ શકે છે).
- સામાન્ય ક્રેડિટ:
- ચાઇલ્ડ ટૅક્સ ક્રેડિટ: આશ્રિત બાળકો ધરાવતા પરિવારો માટે.
- કમાયેલ ઇન્કમ ટૅક્સ ક્રેડિટ (ઇઆઇટીસી): ઓછી-થી-મધ્યમ-આવક ધરાવતા કામદારો માટે.
- શિક્ષણ ક્રેડિટ: અમેરિકન ઓપોર્ચ્યુનિટી ટેક્સ ક્રેડિટ (એઓટીસી) અને લાઇફટાઇમ લર્નિંગ ક્રેડિટ જેવી.
- નિવૃત્તિના યોગદાન
- 401(k) અને IRA યોગદાન: આ એકાઉન્ટમાં યોગદાન તમારી કરપાત્ર આવકને ઘટાડી શકે છે. પરંપરાગત 401 (કે) યોગદાન ટૅક્સ-કપાતપાત્ર છે અને પરંપરાગત IRA યોગદાન ટૅક્સ-કપાતપાત્ર છે.
- રોથ એકાઉન્ટ: યોગદાન ટૅક્સ પછીના ડોલર સાથે કરવામાં આવે છે, પરંતુ પાત્ર ઉપાડ ટૅક્સ-મુક્ત છે. આ તમારા ભવિષ્યના કર દરના આધારે ફાયદાકારક હોઈ શકે છે.
- આરોગ્ય સેવિંગ્સ એકાઉન્ટ્સ (એચએસએ)
- ટ્રિપલ ટૅક્સ લાભ: યોગદાન ટૅક્સ-કપાતપાત્ર છે, ટૅક્સ-મુક્ત વધારો અને યોગ્ય તબીબી ખર્ચ માટે ઉપાડ ટૅક્સ-મુક્ત છે.
- પાત્રતા: ઉચ્ચ-કપાતપાત્ર હેલ્થ પ્લાન (HDHP) માં નોંધણી કરવી આવશ્યક છે.
- જીવનની મુખ્ય ઘટનાઓ માટે પ્લાન
- વિવાહ: સંયુક્ત રીતે અથવા અલગથી ફાઇલ કરવાની ટૅક્સ અસરોને ધ્યાનમાં લો.
- બાળક હોવું: ચાઇલ્ડ ટૅક્સ ક્રેડિટ અને આશ્રિત કેર ક્રેડિટનો લાભ લો.
- ઘર ખરીદવું: મોર્ગેજ ઇન્ટરેસ્ટ અને પ્રોપર્ટી ટૅક્સને આઇટમાઇઝ્ડ કપાત કરી શકાય છે.
- આવકનો સમય અને વિલંબ
- ઇન્કમમાં વિલંબ કરો: જો તમે ભવિષ્યમાં ઓછા ટૅક્સ બ્રૅકેટમાં રહેવાની અપેક્ષા રાખો છો, તો વર્તમાન ટૅક્સ જવાબદારીને ઘટાડવા માટે ઇન્કમ પ્રાપ્ત કરવાનું સ્થગિત કરો.
- કપાતમાં વધારો કરો: જો તમે આ વર્ષે ઉચ્ચ ટૅક્સ બ્રૅકેટમાં છો, તો કરપાત્ર આવકને ઘટાડવા માટે કપાતપાત્ર ખર્ચને ઍક્સિલરેટ કરો.
- ટૅક્સ-લાભદાયી રોકાણ
- મ્યુનિસિપલ બોન્ડ્સ: આ બોન્ડ્સમાંથી વ્યાજની ઇન્કમ ઘણીવાર ફેડરલ સ્તરે અને સંભવતઃ રાજ્ય સ્તરે ટૅક્સ-મુક્ત હોય છે.
- મૂડી લાભ: લાંબા ગાળાના મૂડી લાભ (એક વર્ષથી વધુ સમય માટે રાખવામાં આવેલી સંપત્તિ પર) ટૂંકા ગાળાના લાભ કરતાં ઓછા દરે ટૅક્સ વસૂલવામાં આવે છે.
- સંગઠિત રહો
- રેકોર્ડ-કીપિંગ: તમારી ઇન્કમ, ખર્ચ અને તમામ સંબંધિત ડૉક્યુમેન્ટના સંપૂર્ણ રેકોર્ડ જાળવી રાખો. આ ટૅક્સ ફાઇલિંગને સરળ બનાવશે અને સુનિશ્ચિત કરશે કે તમે કપાત અથવા ક્રેડિટ ચૂકી ન જાઓ.
- સૉફ્ટવેર અને ટૂલ્સ: તમારા ફાઇનાન્સને ટ્રૅક કરવા અને ટૅક્સ સંબંધિત સમયસીમામાં ટોચ પર રહેવા માટે ટૅક્સ પ્લાનિંગ સૉફ્ટવેર અથવા એપનો ઉપયોગ કરો.
- પ્રોફેશનલની સલાહ લો
- ટૅક્સ સલાહકાર: જટિલ ટૅક્સ કાયદાઓ અને વારંવાર ફેરફારો ટૅક્સ પ્લાનિંગને પડકાર આપી શકે છે. એક પ્રોફેશનલ વ્યક્તિગત સલાહ આપી શકે છે અને વર્તમાન નિયમનોનું પાલન સુનિશ્ચિત કરી શકે છે.
- નિયમિત સમીક્ષાઓ: તમારી ફાઇનાન્શિયલ પરિસ્થિતિ અથવા ટૅક્સ કાયદામાં ફેરફારો માટે ઍડજસ્ટ કરવા માટે સમયાંતરે પ્રોફેશનલ સાથે તમારા ટૅક્સ પ્લાનની સમીક્ષા કરો.
આ ટેક્સ પ્લાનિંગ વ્યૂહરચનાઓમાં નિપુણતા મેળવીને, તમે તમારા પૈસાને અસરકારક રીતે સંચાલિત કરવા, તમારી ટૅક્સ લાયબિલિટી ઘટાડવા અને તમારી નાણાકીય સુખાકારીને શ્રેષ્ઠ બનાવવા માટે વધુ સારી રીતે સજ્જ થશો. યાદ રાખો, સમગ્ર વર્ષ દરમિયાન સક્રિય આયોજન ટૅક્સ સીઝનને વધુ ઓછી તણાવપૂર્ણ અને વધુ નાણાંકીય રીતે લાભદાયી બનાવી શકે છે.
ઉદાહરણ
ચાલો રવિ માટે ટૅક્સ પ્લાનિંગનું ઉદાહરણ જોઈએ, જેમની પાસે ₹70,000 નો માસિક સેલરી છે. રવિ નાણાંકીય વર્ષ માટે તેમના ટૅક્સને અસરકારક રીતે કેવી રીતે પ્લાન કરી શકે છે તે અહીં આપેલ છે.
પરિસ્થિતિ
- માસિક પગાર: ₹70,000
- વાર્ષિક સેલરી: ₹70,000 x 12 = ₹8,40,000
પગલું 1: કરપાત્ર આવકની સમજૂતી
રવિએ તેની કુલ ઇન્કમ જાણવાની જરૂર છે અને કપાત અને મુક્તિઓ ઓળખવાની જરૂર છે જે તે તેમની કરપાત્ર ઇન્કમ ઘટાડવા માટે ક્લેઇમ કરી શકે છે.
- કુલ વાર્ષિક ઇન્કમ: ₹8,40,000
પગલું 2: સેક્શન 80C કપાતનો ઉપયોગ કરો
રવિ પાત્ર ટૅક્સ-સેવિંગ ઇન્સ્ટ્રુમેન્ટમાં રોકાણ કરીને સેક્શન 80C હેઠળ કપાત તરીકે ₹1,50,000 સુધીનો ક્લેઇમ કરી શકે છે.
- રોકાણો:
- પબ્લિક પ્રોવિડન્ટ ફંડ (PPF): ₹50,000
- એમ્પ્લોયી પ્રોવિડન્ટ ફંડ (EPF): ₹36,000 (₹70,000 માંથી 12% x 12 મહિના)
- ઇક્વિટી-લિંક્ડ સેવિંગ સ્કીમ (ઇએલએસએસ): ₹64,000
- કુલ સેક્શન 80C કપાત: ₹1,50,000
પગલું 3: હેલ્થ ઇન્શ્યોરન્સ (સેક્શન 80D)
રવિ પોતાના અને તેના પરિવાર માટે ચૂકવેલ હેલ્થ ઇન્શ્યોરન્સ પ્રીમિયમ માટે કપાતનો ક્લેઇમ કરી શકે છે.
- સેલ્ફ અને ફેમિલી હેલ્થ ઇન્શ્યોરન્સ પ્રીમિયમ: ₹25,000
- કુલ સેક્શન 80D કપાત: ₹25,000
પગલું 4: હોમ લોન ઇન્ટરેસ્ટ (સેક્શન 24)
ચાલો ધારો કે રવિ પાસે હોમ લોન છે અને લોન પર ચૂકવેલ ઇન્ટરેસ્ટ માટે કપાતનો ક્લેઇમ કરી શકે છે.
- ચુકવણી કરેલ હોમ લોન વ્યાજ: ₹1,50,000
- કુલ સેક્શન 24 કપાત: ₹1,50,000
પગલું 5: અન્ય કપાત
- સેવિંગ એકાઉન્ટ ઇન્ટરેસ્ટ (સેક્શન 80TTA): ₹8,000 (₹10,000 સુધીની પરવાનગી છે)
પગલું 6: કરપાત્ર આવકની ગણતરી કરવી
રવિ હવે તેમની કુલ આવકમાંથી કુલ કપાત ઘટાડીને તેમની કરપાત્ર આવકની ગણતરી કરશે.
- કુલ ઇન્કમ: ₹8,40,000
- કુલ કપાત:
- સેક્શન 80C : ₹ 1,50,000
- સેક્શન 80D : ₹ 25,000
- સેક્શન 24: ₹1,50,000
- સેક્શન 80TTA : ₹ 8,000
- કુલ કપાત: ₹3,33,000
- ટૅક્સપાત્ર ઇન્કમ: ₹8,40,000 - ₹3,33,000 = ₹5,07,000
પગલું 7: ટૅક્સની ગણતરી (જૂની ટૅક્સ વ્યવસ્થા)
રવિ જૂની ટૅક્સ વ્યવસ્થા સ્લેબના આધારે તેની ટૅક્સ જવાબદારીની ગણતરી કરશે:
- ₹2,50,000 સુધી: શૂન્ય
- ₹ 2,50,001 થી ₹ 5,00,000: 5% ₹ 2,50,000 = ₹ 12,500
- ₹5,00,001 થી ₹5,07,000: ₹7,000 માંથી 20% = ₹1,400
- કુલ ટૅક્સ લાયબિલિટી: ₹12,500 + ₹1,400 = ₹13,900
- સેક્શન 87A હેઠળ ટૅક્સ છૂટ (₹5,00,000 સુધીની ઇન્કમ માટે): ₹12,500 (કારણ કે કરપાત્ર ઇન્કમ ₹5,00,000 થી થોડી વધુ છે)
પગલું 8: અંતિમ ટૅક્સ લાયબિલિટી
- કુલ ટૅક્સ લાયબિલિટી (રિબેટ પછી): ₹13,900 - ₹12,500 = ₹1,400
તેમના ટૅક્સનું આયોજન કરીને અને ટૅક્સ બચતના સાધનોમાં વ્યૂહાત્મક રીતે રોકાણ કરીને, રવિએ તેમની કરપાત્ર આવકને નોંધપાત્ર રીતે ઘટાડવામાં અને ટૅક્સ પર બચત કરવામાં સફળ રહ્યા છે.
9.2 ટૅક્સ રિટર્ન ફાઇલ કરવું

ભારતમાં ટૅક્સ રિટર્ન ફાઇલ કરવું એ દરેક કરદાતા માટે એક મહત્વપૂર્ણ પ્રક્રિયા છે. તમને શામેલ પગલાંઓને સમજવામાં મદદ કરવા માટે વિગતવાર માર્ગદર્શિકા અહીં આપેલ છે:
- તમારા આવકના સ્રોતોને નિર્ધારિત કરો
આવકના તમામ સ્રોતોને ઓળખો, જેમ કે:
- પગાર
- વ્યવસાય અથવા વ્યવસાય
- ઘરની પ્રોપર્ટી
- મૂડી લાભ
- અન્ય સ્રોતો (ઇન્ટરેસ્ટ, ડિવિડન્ડ, વગેરે)
- સાચો ITR ફોર્મ પસંદ કરો
તમારા આવકના સ્રોતો અને કેટેગરીના આધારે વિવિધ ઇન્કમ ટૅક્સ રિટર્ન (ITR) ફોર્મ છે:
- ITR-1 (સહજ): સેલરી, એક ઘરની પ્રોપર્ટી અને અન્ય સ્રોતોમાંથી ઇન્કમ ધરાવતા વ્યક્તિઓ માટે (લૉટરી જીત અને રેસકોર્સમાંથી ઇન્કમ સિવાય).
- ITR-2: બિઝનેસ અથવા વ્યવસાયમાંથી ઇન્કમ ન ધરાવતા વ્યક્તિઓ અને એચયુએફ માટે.
- ITR-3: બિઝનેસ અથવા વ્યવસાયમાંથી ઇન્કમ ધરાવતા વ્યક્તિઓ અને એચયુએફ માટે.
- ITR-4 (સુગમ): બિઝનેસ અથવા વ્યવસાયમાંથી અનુમાનિત ઇન્કમ ધરાવતા વ્યક્તિઓ, એચયુએફ અને કંપનીઓ (LLP સિવાય) માટે.
- ITR-5: વ્યક્તિઓ, એચયુએફ, કંપનીઓ અને વ્યક્તિઓ સિવાયના વ્યક્તિઓ માટે ITR-7 ફોર્મ ફાઇલ કરવા માટે.
- કલમ 11 હેઠળ છૂટનો દાવો કરતી કંપનીઓ સિવાયની અન્ય કંપનીઓ માટે ITR-6:.
- ITR-7: સેક્શન 139(4A), 139(4B), 139(4C), અથવા 139(4D) હેઠળ રિટર્ન પ્રદાન કરવાની જરૂર હોય તેવી કંપનીઓ સહિત વ્યક્તિઓ માટે.
- જરૂરી ડૉક્યુમેન્ટ એકત્રિત કરો
ખાતરી કરો કે તમારી પાસે નીચેના ડૉક્યુમેન્ટ તૈયાર છે:
- Pan કાર્ડ
- આધાર કાર્ડ
- ફોર્મ 16 (પગારદાર વ્યક્તિઓ માટે)
- ફોર્મ 26AS (ટૅક્સ ક્રેડિટ સ્ટેટમેન્ટ)
- બેંક સ્ટેટમેન્ટ
- ઇન્વેસ્ટમેન્ટના પુરાવા (કપાત માટે)
- TDS સર્ટિફિકેટ
- ઇન્કમ ટૅક્સ ઇ-ફાઇલિંગ પોર્ટલમાં લૉગ ઇન કરો
ઇન્કમ ટૅક્સ ઇ-ફાઇલિંગ પોર્ટલની મુલાકાત લો અને યૂઝર ID તરીકે તમારા PAN નો ઉપયોગ કરીને લૉગ ઇન કરો.
- મૂલ્યાંકન વર્ષ પસંદ કરો
તમે જે મૂલ્યાંકન વર્ષ માટે રિટર્ન ફાઇલ કરી રહ્યા છો તે પસંદ કરો. ઉદાહરણ તરીકે, જો તમે ફાઇનાન્શિયલ વર્ષ 2023-24 માટે ફાઇલ કરી રહ્યા છો, તો AY 2024-25 પસંદ કરો.
- ITR ફોર્મ ભરો
- વ્યક્તિગત માહિતી: તમારી વ્યક્તિગત વિગતો જેમ કે નામ, ઍડ્રેસ અને સંપર્ક માહિતી દાખલ કરો.
- આવકની વિગતો: વિવિધ સ્રોતોમાંથી તમારી આવકની વિગતો પ્રદાન કરો.
- કપાત: કલમ 80C, 80D વગેરે હેઠળ કપાતની વિગતો દાખલ કરો.
- ચૂકવેલ ટૅક્સ: સ્રોત પર કપાત કરેલ ટૅક્સ (TDS) અને ચૂકવેલ ઍડવાન્સ ટૅક્સ વેરિફાઇ કરો.
- માન્ય કરો અને સબમિટ કરો
- માન્ય કરો: ખાતરી કરો કે તમામ વિગતો સાચી છે અને ફોર્મ માન્ય કરો.
- સબમિટ કરો: ઇલેક્ટ્રોનિક રીતે ફોર્મ સબમિટ કરો. તમને એક સ્વીકૃતિ (ITR-V) પ્રાપ્ત થશે.
- તમારા રિટર્નને ઇ-વેરિફાઇ કરો
તમે નીચેની કોઈપણ પદ્ધતિનો ઉપયોગ કરીને તમારા રિટર્નને ઇ-વેરિફાઇ કરી શકો છો:
- આધાર OTP
- નેટ બેન્કિંગ
- EVC (ઇલેક્ટ્રોનિક વેરિફિકેશન કોડ)
- બેંગલુરુમાં સેન્ટ્રલાઇઝ્ડ પ્રોસેસિંગ સેન્ટર (CPC) ને ITR-V ની સહી કરેલી ફિઝિકલ કૉપી મોકલવી.
- તમારા રિફંડને ટ્રૅક કરો
જો તમે રિફંડ માટે પાત્ર છો, તો તમે ઇ-ફાઇલિંગ પોર્ટલ પર તેની સ્થિતિને ટ્રૅક કરી શકો છો.
- રેકોર્ડ રાખો
ભવિષ્યના રેફરન્સ માટે ફાઇલ કરેલ રિટર્ન અને સ્વીકૃતિની એક કૉપી જાળવી રાખો.
આ પગલાંઓને અનુસરીને, તમે ભારતમાં તમારા ટૅક્સ રિટર્નને કાર્યક્ષમ રીતે ફાઇલ કરી શકો છો અને ટૅક્સ નિયમોનું પાલન સુનિશ્ચિત કરી શકો છો
ઉદાહરણ
ઇન્કમ ટૅક્સ વિભાગને ઇન્કમ, ખર્ચ અને રોકાણોની જાણ કરવા માટે ટૅક્સ રિટર્ન ફાઇલ કરવું ફરજિયાત પ્રક્રિયા છે. રવિએ તેમના એમ્પ્લોયર પાસેથી ફોર્મ 16, બેંક સ્ટેટમેન્ટ અને કોઈપણ રોકાણ અથવા કપાતની વિગતો સહિતના તમામ જરૂરી ડૉક્યુમેન્ટ એકત્રિત કરવાની જરૂર છે. તે રિટર્ન ફાઇલ કરવા માટે આવકવેરા વિભાગના ઑનલાઇન પોર્ટલનો ઉપયોગ કરી શકે છે, જે સુનિશ્ચિત કરે છે કે તે તેની આવકની સચોટ જાણ કરે છે અને પાત્ર કપાતનો દાવો કરે છે. સમયસર રિટર્ન ફાઇલ કરીને, રવિ દંડથી બચી જાય છે અને ટૅક્સ કાયદાઓનું પાલન જાળવી રાખે છે.
9.3. ટેક્સ સેવિંગ ઇન્વેસ્ટમેન્ટ

ભારતમાં ટૅક્સ-સેવિંગ રોકાણ તમારી ટૅક્સ જવાબદારીને ઘટાડવા માટે અને તમારી સંપત્તિને વધારવા માટે જરૂરી છે. અહીં કેટલાક સૌથી લોકપ્રિય ટેક્સ-સેવિંગ ઇન્વેસ્ટમેન્ટ વિકલ્પો છે:
- ઇક્વિટી-લિંક્ડ સેવિંગ સ્કીમ (ઇએલએસએસ)
ઇક્વિટી-લિંક્ડ સેવિંગ સ્કીમ (ઇએલએસએસ) એક પ્રકારનું મ્યુચ્યુઅલ ફંડ છે જે મુખ્યત્વે ઇક્વિટી (સ્ટૉક) માં રોકાણ કરે છે. આ ફંડ મૂડી વૃદ્ધિ અને ટૅક્સ બચતના બેવડા લાભો પ્રદાન કરવા માટે ડિઝાઇન કરવામાં આવ્યા છે. તેઓ સંભવિત રીતે ઉચ્ચ વળતર મેળવતી વખતે ટૅક્સ પર બચત કરવા માંગતા વ્યક્તિઓ માટે લોકપ્રિય ઇન્વેસ્ટમેન્ટ પસંદગી છે. ELSS માં ઇન્વેસ્ટમેન્ટ ઇન્કમ ટૅક્સ એક્ટના સેક્શન 80C હેઠળ, ફાઇનાન્શિયલ વર્ષ દીઠ ₹1.5 લાખની લિમિટ સુધી ટૅક્સ કપાત માટે પાત્ર છે. આનો અર્થ એ છે કે તમે ઇએલએસએસમાં રોકાણ કરીને તમારી કરપાત્ર આવકને ઘટાડી શકો છો. ELSS ફંડ 3 વર્ષના ફરજિયાત લૉક-ઇન સમયગાળા સાથે આવે છે. આ સમય દરમિયાન, તમે તમારું ઇન્વેસ્ટમેન્ટ રિડીમ કરી શકતા નથી. જોકે, કલમ 80 સી હેઠળ ટૅક્સ બચતના તમામ ઇન્વેસ્ટમેન્ટ વિકલ્પોમાં આ સૌથી ટૂંકી લૉક-ઇન અવધિ છે. ELSS ફંડ મુખ્યત્વે ઇક્વિટીમાં રોકાણ કરે છે, તેથી તેઓ પરંપરાગત ફિક્સ્ડ-ઇન્કમ ઇન્વેસ્ટમેન્ટની તુલનામાં વધુ રિટર્ન જનરેટ કરવાની ક્ષમતા ધરાવે છે. જો કે, રિટર્ન માર્કેટ-લિંક્ડ છે અને સ્ટૉક માર્કેટના પરફોર્મન્સના આધારે અલગ હોઈ શકે છે. ELSS ફંડ વિવિધ ક્ષેત્રો અને માર્કેટ કેપિટલાઇઝેશનમાં સ્ટૉકના વિવિધ પોર્ટફોલિયોમાં રોકાણ કરે છે. આ ડાઇવર્સિફિકેશન રિસ્કને ફેલાવવામાં મદદ કરે છે અને સંભવિત રીતે રિટર્ન વધારી શકે છે. તમે સિસ્ટમેટિક ઇન્વેસ્ટમેન્ટ પ્લાન (SIP) દ્વારા ELSSમાં રોકાણ કરી શકો છો, જેમાં તમે નિયમિતપણે (માસિક, ત્રિમાસિક વગેરે) એક નિશ્ચિત રકમનું રોકાણ કરો છો. આ ખરીદીના ખર્ચને સરેરાશ કરવામાં અને બજારની અસ્થિરતા ઘટાડવામાં મદદ કરે છે.
- પબ્લિક પ્રોવિડન્ટ ફંડ (PPF)
પબ્લિક પ્રોવિડન્ટ ફંડ (PPF) એક લાંબા ગાળાની, સરકાર-સમર્થિત બચત સ્કીમ છે જે આકર્ષક વળતર સાથે સુરક્ષિત ઇન્વેસ્ટમેન્ટ ઓપ્શન પૂરો પાડે છે. PPF એક નિશ્ચિત ઇન્ટરેસ્ટ રેટ આપે છે, જે હાલમાં વાર્ષિક આશરે 7-8% છે, જે વાર્ષિક ચક્રવૃદ્ધિ થાય છે. PPFમાં રોકાણ કરવા પર આવકવેરા કાયદાની કલમ 80 સી હેઠળ ₹1.5 લાખ રૂપિયા સુધીની ટેક્સ છૂટ મળી શકે છે. આ સ્કીમમાં 15 વર્ષનો લોક-ઇન પીરિયડ છે, જેના પછી રોકાણ કરેલી રકમ, ઉપાર્જિત ઇન્ટરેસ્ટ સાથે, ઉપાડી શકાય છે. 7th વર્ષથી આંશિક ઉપાડની પરવાનગી છે. ટૅક્સ લાભ અને લાંબા ગાળાની વૃદ્ધિ સાથે સુરક્ષિત ઇન્વેસ્ટમેન્ટ ઇચ્છતા વ્યક્તિઓ માટે PPF એક ઉત્તમ વિકલ્પ છે.
- નેશનલ સેવિંગ સર્ટિફિકેટ (NSC)
નેશનલ સેવિંગ સર્ટિફિકેટ (NSC) એ સરકાર દ્વારા સમર્થિત એક નિશ્ચિત ઇન્કમ ઇન્વેસ્ટમેન્ટ સ્કીમ છે, જે લોકોમાં નાની બચતને પ્રોત્સાહિત કરે છે. NSC એક નિશ્ચિત ઇન્ટરેસ્ટ રેટ પ્રદાન કરે છે, જે હાલમાં વાર્ષિક આશરે 6-7% છે, જે વાર્ષિક ચક્રવૃદ્ધિ થાય છે પરંતુ પરિપક્વતા પર ચૂકવવાપાત્ર છે. NSC માં ઇન્વેસ્ટમેન્ટ ઇન્કમ ટૅક્સ ઍક્ટના સેક્શન 80C હેઠળ ₹1.5 લાખ સુધીની ટૅક્સ કપાત માટે પાત્ર છે. આ યોજનામાં 5 વર્ષનો લૉક-ઇન સમયગાળો છે, જે ગેરંટીડ રિટર્ન સાથે મધ્યમ ગાળાના ઇન્વેસ્ટમેન્ટ ઓપ્શન શોધી રહેલા વ્યક્તિઓ માટે યોગ્ય બનાવે છે. NSC એક સુરક્ષિત ઇન્વેસ્ટમેન્ટ છે જે સ્થિર રિટર્ન અને ટૅક્સ લાભો પ્રદાન કરે છે.
- સુકન્યા સમૃદ્ધિ યોજના (SSY)
સુકન્યા સમૃદ્ધિ સ્કીમ (SSY) એ સરકાર દ્વારા સમર્થિત એક બચત સ્કીમ છે, જે ખાસ કરીને દીકરીઓ માટે બનાવવામાં આવી છે. આ યોજનાનો હેતુ માતાપિતાને તેમની દીકરીના ભવિષ્યના શિક્ષણ અને લગ્નના ખર્ચ માટે બચત કરવા પ્રોત્સાહિત કરીને બાળકના કલ્યાણને પ્રોત્સાહન આપવાનો છે. એસએસવાય નિશ્ચિત ઇન્ટરેસ્ટ રેટ આપે છે, હાલમાં વાર્ષિક આશરે 7-8%, જે વાર્ષિક ચક્રવૃદ્ધિ થાય છે. SSY માં ઇન્વેસ્ટમેન્ટ ઇન્કમ ટૅક્સ ઍક્ટના સેક્શન 80C હેઠળ ₹1.5 લાખ સુધીની ટૅક્સ કપાત માટે પાત્ર છે. જ્યાં સુધી દીકરી 21 વર્ષની ન થાય અથવા 18 વર્ષની ઉંમર પછી લગ્ન ન થાય ત્યાં સુધી એકાઉન્ટ ઍક્ટિવ રહે છે. બાળક 18 વર્ષની થયા પછી શૈક્ષણિક ખર્ચ માટે આંશિક ઉપાડની પરવાનગી છે. SSY એ દીકરીના ફાઇનાન્શિયલ ભવિષ્યને સુરક્ષિત કરવા માટે એક સુરક્ષિત અને રિવૉર્ડિંગ ઇન્વેસ્ટમેન્ટ છે.
- નેશનલ પેન્શન સિસ્ટમ (NPS)
નેશનલ પેન્શન સિસ્ટમ (NPS) નિવૃત્તિ પર કેન્દ્રિત ઇન્વેસ્ટમેન્ટ સ્કીમ છે, જેનો હેતુ નિવૃત્તિના વર્ષો દરમિયાન વ્યક્તિઓને નાણાકીય સિક્યોરિટી પૂરી પાડવાનો છે. NPS કલમ 80C (₹1.5 લાખ સુધી) હેઠળ ટૅક્સ લાભો અને કલમ 80CCD(1B) (₹50,000 સુધી) હેઠળ અતિરિક્ત કપાત પ્રદાન કરે છે. આ સ્કીમ રોકાણકારોને ઇક્વિટી, સરકારી બોન્ડ્સ અને કોર્પોરેટ બોન્ડ્સ સહિતના વિવિધ એસેટ વર્ગોમાંથી પસંદ કરવાની મંજૂરી આપે છે, જે માર્કેટ-લિંક્ડ રિટર્નની ક્ષમતા પ્રદાન કરે છે. NPSમાં ઇન્વેસ્ટર 60 વર્ષની વય સુધી પહોંચે ત્યાં સુધી લૉક-ઇન અવધિ હોય છે, જેના પછી તેઓ સંચિત ભંડોળનો એક ભાગ એકસાથે ઉપાડી શકે છે અને બાકીની રકમનો ઉપયોગ નિયમિત પેન્શન ઇન્કમ માટે એન્યુટી ખરીદવા માટે કરી શકે છે. NPS ટેક્સ બેનિફિટ અને ફ્લેક્સિબલ ઇન્વેસ્ટમેન્ટ વિકલ્પો સાથે નિવૃત્તિ આયોજન માટે એક બહુમુખી અને કાર્યક્ષમ સાધન છે.
- વરિષ્ઠ નાગરિક બચત યોજના (SCSS)
વરિષ્ઠ નાગરિક બચત સ્કીમ (SCSS) એ સરકાર દ્વારા સમર્થિત એક બચત સ્કીમ છે, જે વરિષ્ઠ નાગરિકો માટે સુરક્ષિત અને સ્થિર આવકનો સ્ત્રોત પૂરો પાડે છે. SCSS ફિક્સ ઇન્ટરેસ્ટ રેટ આપે છે, જે હાલમાં વાર્ષિક આશરે 7-8% છે, જે ત્રિમાસિક ચૂકવવાપાત્ર છે. SCSS માં રોકાણો ઇન્કમ ટૅક્સ અધિનિયમની કલમ 80C હેઠળ ₹1.5 લાખ સુધીની ટૅક્સ કપાત માટે પાત્ર છે. આ યોજનામાં 5 વર્ષનો લૉક-ઇન સમયગાળો છે, જેને વધારાના 3 વર્ષ સુધી વધારી શકાય છે. નિયમિત ઇન્કમ અને ટૅક્સ લાભો સાથે સુરક્ષિત ઇન્વેસ્ટમેન્ટ મેળવવા માંગતા વરિષ્ઠ નાગરિકો માટે SCSS એક આદર્શ ઇન્વેસ્ટમેન્ટ ઓપ્શન છે.
- યુનિટ લિંક્ડ ઇન્શ્યોરન્સ પ્લાન (ULIP)
એક યૂનિટ લિંક્ડ ઇન્શ્યોરન્સ પ્લાન (યુલિપ) એ એક અનન્ય ઇન્વેસ્ટમેન્ટ પ્રૉડક્ટ છે જે ઇન્શ્યોરન્સ અને રોકાણનું સંયોજન છે. યુલિપ લાઇફ ઇન્શ્યોરન્સ કવરેજના બે લાભો અને માર્કેટ-લિંક્ડ ઇન્વેસ્ટમેન્ટ દ્વારા સંપત્તિ નિર્માણની ક્ષમતા પ્રદાન કરે છે. યુલિપ માટે ચૂકવેલ પ્રીમિયમ ઇન્કમ ટૅક્સ ઍક્ટના સેક્શન 80C હેઠળ ₹1.5 લાખ સુધીની ટૅક્સ કપાત માટે પાત્ર છે. આ સ્કીમમાં 5 વર્ષનો લૉક-ઇન પીરિયડ છે, જેના પછી પૉલિસીધારક ફંડ ઉપાડી શકે છે અથવા સ્વિચ કરી શકે છે. યુલિપ રોકાણકારોને તેમની રિસ્ક ક્ષમતા અને ફાઇનાન્શિયલ લક્ષ્યોના આધારે ઇક્વિટી, ડેબ્ટ અને સંતુલિત ફંડની શ્રેણીમાંથી પસંદ કરવાની મંજૂરી આપે છે. યુલિપ એ કોમ્પ્રિહેન્સિવ ફાઇનાન્શિયલ પ્રૉડક્ટ શોધતા વ્યક્તિઓ માટે યોગ્ય છે જે સુરક્ષા અને વિકાસ બંને પ્રદાન કરે છે.
- ટૅક્સ-સેવિંગ ફિક્સ્ડ ડિપોઝિટ
ટૅક્સ-સેવિંગ ફિક્સ્ડ ડિપોઝિટ (FD) એ એક પ્રકારની ફિક્સ્ડ ડિપોઝિટ છે જે ખાસ કરીને ઇન્કમ ટૅક્સ ઍક્ટના સેક્શન 80C હેઠળ ટૅક્સ બચત માટે ડિઝાઇન કરેલ લૉક-ઇન પીરિયડ સાથે છે. ટૅક્સ-સેવિંગ એફડીમાં રોકાણ ₹1.5 લાખ સુધીની ટૅક્સ કપાત માટે પાત્ર છે. આ FDs ફિક્સ્ડ ઇન્ટરેસ્ટ રેટ ઓફર કરે છે, જે હાલમાં વાર્ષિક આશરે 5-7% છે, અને ઇન્ટરેસ્ટ વાર્ષિક અથવા પરિપક્વતા પર ચૂકવવાપાત્ર છે. ટૅક્સ-સેવિંગ એફડી માટે લૉક-ઇન સમયગાળો 5 વર્ષ છે, અને આ સમયગાળા દરમિયાન સમય પહેલાં ઉપાડની પરવાનગી નથી. ટૅક્સ લાભો અને ગેરંટીડ રિટર્ન મેળવવા માંગતા વ્યક્તિઓ માટે ટૅક્સ-સેવિંગ એફડી એક સુરક્ષિત અને સરળ ઇન્વેસ્ટમેન્ટ ઓપ્શન છે.
- એમ્પ્લોયી પ્રોવિડન્ટ ફંડ (EPF)
એમ્પ્લોયી પ્રોવિડન્ટ ફંડ (EPF) એ કર્મચારી ભવિષ્ય નિધિ સંગઠન (EPFO) દ્વારા સંચાલિત પગારદાર કર્મચારીઓ માટે નિવૃત્તિ બચત સ્કીમ છે. કર્મચારીઓ અને નોકરીદાતાઓ બંને કર્મચારીના પગારની એક નિશ્ચિત ટકાવારી ઇપીએફ ખાતામાં ફાળો આપે છે. ₹1.5 લાખ સુધીના યોગદાન આવકવેરા અધિનિયમની કલમ 80C હેઠળ ટૅક્સ કપાત માટે પાત્ર છે. EPF એક નિશ્ચિત ઇન્ટરેસ્ટ રેટ આપે છે, જે હાલમાં વાર્ષિક આશરે 8-9% છે, જે વાર્ષિક ચક્રવૃદ્ધિ થાય છે. આ સ્કીમમાં નિવૃત્તિ સુધી લૉક-ઇન પીરિયડ હોય છે, અને સંચિત કોર્પસને નિવૃત્તિના સમયે એકસામટી રકમ તરીકે ઉપાડી શકાય છે. EPF ટૅક્સ લાભો અને આકર્ષક રિટર્ન સાથે લાંબા ગાળાના નિવૃત્તિ આયોજન માટે એક ઉત્તમ સાધન છે.
- સ્વૈચ્છિક પ્રોવિડન્ટ ફંડ (વીપીએફ)
સ્વૈચ્છિક પ્રોવિડન્ટ ફંડ (વીપીએફ) એ કર્મચારી પ્રોવિડન્ટ ફંડ (ઇપીએફ) નું વિસ્તરણ છે જે કર્મચારીઓને ફરજિયાત ઇપીએફ યોગદાન કરતાં વધુ સ્વૈચ્છિક રીતે યોગદાન આપવાની મંજૂરી આપે છે. ₹1.5 લાખ સુધીના યોગદાન આવકવેરા અધિનિયમની કલમ 80C હેઠળ ટૅક્સ કપાત માટે પાત્ર છે. વીપીએફ ઇપીએફની જેમ જ ફિક્સ્ડ ઇન્ટરેસ્ટ રેટ આપે છે અને ઇન્ટરેસ્ટ વાર્ષિક ધોરણે ચક્રવૃદ્ધિ થાય છે. VPF માટે લૉક-ઇન સમયગાળો નિવૃત્તિ સુધી છે, અને સંચિત ભંડોળ નિવૃત્તિ સમયે એકસામટી રકમ તરીકે ઉપાડી શકાય છે. વધારાના યોગદાન અને ટૅક્સ લાભો સાથે તેમની નિવૃત્તિ બચત વધારવા માંગતા કર્મચારીઓ માટે VPF એક ફાયદાકારક ઓપ્શન છે.
|
યોજના |
વર્ણન |
ટૅક્સ લાભ |
લૉક-ઇન સમયગાળો |
રિટર્ન |
|
ELSS |
ઇક્વિટીમાં રોકાણ કરતા મ્યુચ્યુઅલ ફંડ |
₹ 1.5 લાખ સુધી |
3 વર્ષ |
માર્કેટ-લિંક્ડ, સંભવિત ઉચ્ચ |
|
PPF |
નિશ્ચિત વ્યાજ સાથે સરકાર-સમર્થિત બચત |
₹ 1.5 લાખ સુધી |
15 વર્ષ |
ફિક્સ્ડ, 7-8% વાર્ષિક. |
|
એનએસસી |
સરકાર-સમર્થિત નિશ્ચિત-આવક |
₹ 1.5 લાખ સુધી |
5 વર્ષ |
ફિક્સ્ડ, 6-7% વાર્ષિક. |
|
SSY |
છોકરીઓ માટે બચત |
₹ 1.5 લાખ સુધી |
જ્યાં સુધી બાળક 21 ન હોય અથવા 18 પછી લગ્ન ન થાય ત્યાં સુધી |
ફિક્સ્ડ, 7-8% વાર્ષિક. |
|
એનપીએસ |
નિવૃત્તિ-કેન્દ્રિત |
₹1.5 લાખ સુધી + ₹50,000 (80CCD(1B)) |
નિવૃત્તિ સુધી (60 વર્ષ) |
માર્કેટ-લિંક્ડ |
|
SCSS |
વરિષ્ઠ નાગરિકો માટે |
₹ 1.5 લાખ સુધી |
5 વર્ષ (3 વર્ષ સુધી વધારી શકાય છે) |
ફિક્સ્ડ, 7-8% વાર્ષિક. |
|
યુલિપ |
ઇન્શ્યોરન્સ + ઇન્વેસ્ટમેન્ટ |
₹ 1.5 લાખ સુધી |
5 વર્ષ |
માર્કેટ-લિંક્ડ |
|
ટૅક્સ-સેવિંગ FD |
ટૅક્સ બચત માટે ફિક્સ્ડ ડિપોઝિટ |
₹ 1.5 લાખ સુધી |
5 વર્ષ |
ફિક્સ્ડ, 5-7% વાર્ષિક. |
|
ઇપીએફ |
પગારદાર કર્મચારીઓ માટે |
₹ 1.5 લાખ સુધી |
નિવૃત્તિ સુધી |
ફિક્સ્ડ, 8-9% વાર્ષિક. |
|
વીપીએફ |
EPF નું વિસ્તરણ |
₹ 1.5 લાખ સુધી |
નિવૃત્તિ સુધી |
ફિક્સ્ડ, EPF ની જેમ |
આ ટૅક્સ-સેવિંગ ઇન્સ્ટ્રુમેન્ટમાં રોકાણ કરીને, તમે મજબૂત ફાઇનાન્શિયલ પોર્ટફોલિયો પણ બનાવીને તમારી ટૅક્સ જવાબદારીને અસરકારક રીતે ઘટાડી શકો છો. તમારા ફાઇનાન્શિયલ લક્ષ્યો, રિસ્ક સહનશીલતા અને ઇન્વેસ્ટમેન્ટના આધારે ઇન્વેસ્ટમેન્ટ પસંદ કરવું મહત્વપૂર્ણ છે.
ઉદાહરણ
ટૅક્સ-સેવિંગ રોકાણ માત્ર કરપાત્ર આવકને ઘટાડવામાં મદદ કરતું નથી પરંતુ સંપત્તિ નિર્માણમાં પણ મદદ કરે છે. રવિ વિવિધ ટૅક્સ-સેવિંગ સાધનોમાં રોકાણ કરી શકે છે જેમ કે:
- પબ્લિક પ્રોવિડન્ટ ફંડ (PPF): સેક્શન 80C હેઠળ ₹1.5 લાખ સુધીની કપાત સાથે ટૅક્સ-ફ્રી રિટર્ન પ્રદાન કરે છે.
- નેશનલ સેવિંગ સર્ટિફિકેટ (NSC): ફિક્સ્ડ ઇન્ટરેસ્ટ રેટ સાથે સેક્શન 80C હેઠળ કપાત માટે પાત્ર છે.
- ઇક્વિટી લિંક્ડ સેવિંગ સ્કીમ (ELSS): ઇક્વિટી રોકાણ દ્વારા ઉચ્ચ રિટર્નની સંભાવના સાથે સેક્શન 80C હેઠળ ટૅક્સ લાભો પ્રદાન કરે છે.
- રાષ્ટ્રીય પેન્શન સિસ્ટમ (એનપીએસ): સેક્શન 80C ની ₹1.5 લાખ મર્યાદાથી વધુ સેક્શન 80CCD (1B) હેઠળ ₹50,000 ની અતિરિક્ત કપાતની મંજૂરી આપે છે. આ સાધનોમાં રોકાણ કરીને, રવિ પોતાની સંપત્તિ વધારતી વખતે તેમની ટૅક્સ બચતને ઑપ્ટિમાઇઝ કરી શકે છે.
9.4. ટૅક્સ ટાળવું અને ટૅક્સ ચોરી વચ્ચે શું તફાવત છે?

ટૅક્સ ટાળવું અને ટૅક્સ ચોરી એ ઘણીવાર ટૅક્સ વિશેની ચર્ચાઓમાં ઉપયોગમાં લેવામાં આવતી શરતો છે, પરંતુ તેઓ બે ખૂબ જ અલગ પ્રથાઓનું પ્રતિનિધિત્વ કરે છે:
ટૅક્સ ટાળવું
ટૅક્સ ટાળવા એ ટૅક્સની જવાબદારીઓને ઘટાડવા માટે ટૅક્સ કાયદામાં જોગવાઈઓ અને ખામીઓનો ઉપયોગ કરવાની કાનૂની પ્રથા છે. તેમાં નાણાકીય વ્યવહારોનું આયોજન અને સંરચના શામેલ છે જે કાયદાને તોડ્યા વિના, બાકી કરની રકમ ઘટાડે છે. ટૅક્સ ટાળવાના ઉદાહરણોમાં શામેલ છે:
- ટૅક્સ-સેવિંગ ઇન્સ્ટ્રુમેન્ટમાં રોકાણ કરવું: ટૅક્સ કાયદા હેઠળ ઉપલબ્ધ કપાત અને છૂટનો ઉપયોગ કરવો (દા.ત., ELSS, PPF વગેરેમાં રોકાણ કરવું).
- કાનૂની કપાતનો ક્લેઇમ કરવો: જેમ કે હોમ લોન, તબીબી ખર્ચ અથવા શિક્ષણ માટે.
- આવકનું વિભાજન: ઓછા ટૅક્સ બ્રૅકેટમાં પરિવારના સભ્યોને આવક ટ્રાન્સફર કરવી.
જ્યારે ટૅક્સ ટાળવું કાનૂની છે, ત્યારે તેને ઘણીવાર નૈતિક રીતે શંકાસ્પદ તરીકે જોવામાં આવે છે, કારણ કે તેમાં ટૅક્સ જવાબદારીને ઘટાડવા માટે ટૅક્સ પ્રણાલીનો ઉપયોગ કરવાનો સમાવેશ થાય છે.
ટૅક્સ ચોરી
બીજી તરફ, ટૅક્સ ચોરી એ એક ગેરકાયદેસર પ્રથા છે જ્યાં વ્યક્તિઓ અથવા વ્યવસાયો તેમની ટૅક્સ જવાબદારીઓને ઘટાડવા માટે ઇરાદાપૂર્વક ખોટી રીતે રજૂ કરે છે અથવા માહિતીને છુપાવે છે. તેમાં કર ચૂકવવાનું ટાળવા માટે અપ્રમાણિક પદ્ધતિઓનો સમાવેશ થાય છે, અને તે કાયદા હેઠળ દંડપાત્ર છે. ટૅક્સ ચોરીના ઉદાહરણોમાં શામેલ છે:
- અંડરરિપોર્ટિંગ ઇન્કમ: આવકના તમામ સ્રોતોને જાહેર ન કરવી અથવા કમાણીને અંડરરિપોર્ટ કરવી.
- ઇન્ફ્લેટિંગ કપાત: કાયદેસર ન હોય તેવા ખોટા ખર્ચ અથવા કપાતનો ક્લેઇમ કરવો.
- ઑફશોર એકાઉન્ટનો ઉપયોગ કરીને: ટૅક્સ ચૂકવવાનું ટાળવા માટે વિદેશી એકાઉન્ટમાં પૈસા છુપાવવા.
ટૅક્સ ચોરી એક ફોજદારી ગુનો છે અને તેના પરિણામે દંડ, અવેતન કર પર ઇન્ટરેસ્ટ અને જેલ સહિત ગંભીર દંડ થઈ શકે છે.
ઉદાહરણ
ટૅક્સ ટાળવા કરવેરાની લાયબિલિટી ઘટાડવા માટે ટૅક્સ કોડની જોગવાઈઓનો ઉપયોગ કરવાની કાનૂની પ્રથા છે. ઉદાહરણ તરીકે, ટૅક્સ લાભો માટે રવિ PPF માં રોકાણ કરવું એ ટૅક્સ ટાળવાનું છે. તેમાં કાયદાના માળખામાં સ્માર્ટ ફાઇનાન્શિયલ પ્લાનિંગ શામેલ છે. બીજી તરફ, ટૅક્સ ચોરી એ બાકી ટૅક્સ ચૂકવવાનો ગેરકાયદેસર કાર્ય છે, જેમ કે ઓછી આવકની જાણ કરવી અથવા કપાતમાં વધારો કરવો. જો રવિ અન્ય સ્રોતોમાંથી તેના સંપૂર્ણ સેલરી અથવા આવકને જાહેર કરવામાં નિષ્ફળ થાય, તો તે ટૅક્સ ચોરી હશે. ટૅક્સ ચોરી એક દંડપાત્ર અપરાધ છે અને તેના કારણે દંડ અને કાનૂની પરિણામો થઈ શકે છે.
9.5 કરવેરાના મૂળભૂત ફંડો શું છે?

કરવેરાના મૂળભૂત સિદ્ધાંતો, જેને ઘણીવાર "ભંડોળ" અથવા "ભંડોળ" તરીકે ઓળખવામાં આવે છે, તે કર કેવી રીતે કામ કરે છે અને તે શા માટે મહત્વપૂર્ણ છે તે સમજવા માટે એક માળખું પ્રદાન કરે છે.
- કરવેરાનો હેતુ
કરવેરાનો પ્રાથમિક હેતુ સરકાર માટે જાહેર માલ અને સેવાઓ જેમ કે ઇન્ફ્રાસ્ટ્રક્ચર, હેલ્થકેર, શિક્ષણ, સંરક્ષણ અને સામાજિક કલ્યાણ કાર્યક્રમોને ભંડોળ આપવા માટે આવક પેદા કરવાનો છે. ટૅક્સ સંપત્તિનું પુનઃવિતરણ કરવામાં અને આવકની અસમાનતા ઘટાડવામાં પણ મદદ કરે છે.
- ટૅક્સના પ્રકારો
વિવિધ પ્રકારના કર હોય છે, દરેકનો હેતુ અલગ હોય છે:
- ઇન્કમ ટૅક્સ: વ્યક્તિગત અને કોર્પોરેટ કમાણી પર વસૂલવામાં આવતો ટૅક્સ.
- વેચાણ ટૅક્સ: માલ અને સેવાઓના વેચાણ પર ટૅક્સ, સામાન્ય રીતે ખરીદીના સમયે ઉમેરવામાં આવે છે.
- પ્રોપર્ટી ટૅક્સ: પ્રોપર્ટીની માલિકી પર ટૅક્સ, ઘણીવાર પ્રોપર્ટીના મૂલ્યના આધારે.
- એક્સસાઇઝ ટૅક્સ: દારૂ, તમાકુ અને ઇંધણ જેવા વિશિષ્ટ માલ પર ટૅક્સ.
- કસ્ટમ ડ્યુટી: આયાત કરેલ અને નિકાસ કરેલ માલ પર ટૅક્સ.
- સંપત્તિ ટૅક્સ: વ્યક્તિઓની ચોખ્ખી સંપત્તિ પર ટૅક્સ.
- ટૅક્સ બેઝ અને ટૅક્સ રેટ
- ટૅક્સ બેઝ: ટૅક્સ બેઝ એ સંપત્તિ અથવા આવકની કુલ રકમ છે જે કરવેરાને આધિન છે. ઉદાહરણ તરીકે, ઇન્કમ ટૅક્સના કિસ્સામાં, ટૅક્સ બેઝ કરપાત્ર ઇન્કમ છે.
- ટૅક્સ રેટ: ટૅક્સ રેટ એ ટકાવારી છે જેના પર ટૅક્સ આધારિત હોય છે. ટૅક્સ દરો પ્રગતિશીલ (આવક સાથે વધારો), રિગ્રેસિવ (આવકમાં ઘટાડો), અથવા પ્રમાણસર (તમામ આવકના સ્તર માટે સમાન દર) હોઈ શકે છે.
- પ્રગતિશીલ, રિગ્રેસિવ અને પ્રમાણસર કર
- પ્રગતિશીલ કર: એક કર પ્રણાલી જ્યાં કરપાત્ર આવક વધે છે ત્યારે કર દર વધે છે. તેનો હેતુ ઉચ્ચ દરો પર ઉચ્ચ આવક પર ટૅક્સ લગાવીને આવકની અસમાનતાને ઘટાડવાનો છે. ઉદાહરણ: આવકવેરા.
- પ્રતિબંધક કર: એક કર પ્રણાલી જ્યાં કરપાત્ર આવક વધે છે તેથી કર દર ઘટે છે. ઓછી-આવક ધરાવતા વ્યક્તિઓ ઉચ્ચ-આવક ધરાવતા વ્યક્તિઓની તુલનામાં તેમની આવકની વધુ ટકાવારી ચૂકવે છે. ઉદાહરણ: વેચાણ કર.
- પ્રમાણાત્મક કર: એક કર પ્રણાલી જ્યાં કર દર સમાન રહે છે, આવક સ્તરને ધ્યાનમાં લીધા વિના. ઉદાહરણ: ફ્લેટ ટૅક્સ.
- કરવેરાના સિદ્ધાંતો
કરવેરા નીતિઓને માર્ગદર્શન આપતા ઘણા સિદ્ધાંતો છે:
- ઇક્વિટી: ટૅક્સ સિસ્ટમ યોગ્ય હોવી જોઈએ, જેમાં વ્યક્તિઓ અને વ્યવસાયો તેમની ચુકવણીની ક્ષમતાના પ્રમાણમાં ટૅક્સ ચૂકવે છે. આમાં હોરિઝોન્ટલ ઇક્વિટી (સમાન આવકના સ્તરો સમાન કર ચૂકવવા જોઈએ) અને વર્ટિકલ ઇક્વિટી (ઊંચી આવક વધુ કર ચૂકવવી જોઈએ) બંનેનો સમાવેશ થાય છે.
- કાર્યક્ષમતા: ટૅક્સ સિસ્ટમએ આર્થિક નિર્ણયોને વિકૃત ન કરવો જોઈએ અથવા અત્યધિક વહીવટી બોજ બનાવવું જોઈએ નહીં. તે સમજવું સરળ અને તેનું પાલન કરવું સરળ હોવું જોઈએ.
- નિશ્ચિતતા: કરદાતાઓએ જાણવું જોઈએ કે તેમને કેટલી ચુકવણી કરવાની જરૂર છે અને ક્યારે. ટૅક્સ કાયદાઓ સ્પષ્ટ અને આગાહી યોગ્ય હોવા જોઈએ.
- સુવિધા: સરળ ફાઇલિંગ અને ચુકવણી પદ્ધતિઓ સહિત કરદાતાઓ માટે પાલન કરવા માટે કર પ્રણાલી સુવિધાજનક હોવી જોઈએ.
- ટૅક્સ ચોરી અને ટૅક્સ ટાળવું
- ટૅક્સ ચોરી: ટૅક્સની જવાબદારી ઘટાડવા માટે જાણીજોઈને ખોટી રીતે રજૂ કરવાનું અથવા માહિતી છુપાવવાનું ગેરકાયદેસર કાર્ય. તે કાયદા દ્વારા દંડપાત્ર છે.
- ટૅક્સ ટાળવા: ટૅક્સની જવાબદારીને ઘટાડવા માટે ટૅક્સ કાયદામાં જોગવાઈઓ અને ખામીઓનો ઉપયોગ કરવાની કાનૂની પ્રથા. કાનૂની હોવા છતાં, તેને ઘણીવાર નૈતિક રીતે શંકાસ્પદ માનવામાં આવે છે.
- ટૅક્સ ઍડ્મિનિસ્ટ્રેશન
કાર્યકારી ટૅક્સ સિસ્ટમ માટે અસરકારક ટૅક્સ વહીવટ આવશ્યક છે. તેમાં ટૅક્સ કાયદાઓનું કલેક્શન, મૂલ્યાંકન અને અમલીકરણ શામેલ છે. ટૅક્સ સત્તાવાળાઓ પાલન સુનિશ્ચિત કરવા, ટૅક્સ ચોરી અટકાવવા અને કરદાતા શિક્ષણ અને સહાય પૂરી પાડવા માટે જવાબદાર છે.
ઉદાહરણ
કરવેરાની મૂળભૂત બાબતોને સમજવાથી અસરકારક નાણાંકીય આયોજનમાં મદદ મળે છે. મુખ્ય સિદ્ધાંતોમાં શામેલ છે:
- ટૅક્સ સ્લેબ દરો: રવિને તેમની ટૅક્સ જવાબદારીની સચોટ ગણતરી કરવા માટે તેના ઇન્કમ સ્તર પર લાગુ ટૅક્સ સ્લેબ જાણવાની જરૂર છે.
- ટૅક્સપાત્ર ઇન્કમ: તેના પગારના કયા ભાગો ટૅક્સપાત્ર છે અને જેને મુક્તિ આપવામાં આવી છે તે ઓળખવું. ઉદાહરણ તરીકે, હાઉસ રેન્ટ અલાઉન્સ (HRA) અને લીવ ટ્રાવેલ અલાઉન્સ (LTA) માં ચોક્કસ છૂટ છે.
- કપાત અને છૂટ: આવકવેરા અધિનિયમના વિવિધ વિભાગો જાણવા જે કપાત પ્રદાન કરે છે (દા.ત., કલમ 80C, 80D) અને છૂટ રવિને તેમની કરપાત્ર આવક ઘટાડવામાં મદદ કરે છે. આ મૂળભૂત બાબતોને સમજીને, રવિ તેમના ફાઇનાન્સ વિશે માહિતગાર નિર્ણયો લઈ શકે છે અને તેમની ટૅક્સ જવાબદારીને ઑપ્ટિમાઇઝ કરી શકે છે.
9.6 તમારા ટૅક્સને સ્માર્ટ રીતે કેવી રીતે મેનેજ કરવું
સ્માર્ટ રીતે તમારા ટૅક્સને મેનેજ કરવામાં ટૅક્સ કાયદાઓને સમજવું, વ્યૂહાત્મક ફાઇનાન્શિયલ નિર્ણયો લેવા અને સંગઠિત રહેવું શામેલ છે. તમારા ટૅક્સને અસરકારક રીતે મેનેજ કરવામાં તમારી મદદ કરવા માટે અહીં કેટલીક ટિપ્સ આપેલ છે:
- ટૅક્સ કાયદા અને નિયમોને સમજો
- માહિતી રાખો: નવીનતમ ટૅક્સ કાયદા અને નિયમો સાથે પોતાને અપડેટ રાખો. આમાં ટૅક્સ કપાત, છૂટ, ક્રેડિટ અને ટૅક્સ દરોમાં કોઈપણ ફેરફારો વિશે જાણવાનો સમાવેશ થાય છે.
- પ્રોફેશનલની સલાહ લો: તમારી ફાઇનાન્શિયલ પરિસ્થિતિને અનુરૂપ નિષ્ણાત માર્ગદર્શન પ્રદાન કરી શકે તેવા ટૅક્સ પ્રોફેશનલ અથવા ફાઇનાન્શિયલ સલાહકારો પાસેથી સલાહ મેળવો.
- ટૅક્સ કપાત અને ક્રેડિટને મહત્તમ કરો
- સેક્શન 80C નો ઉપયોગ કરો: તમારી કરપાત્ર આવકને ઘટાડવા માટે ELSS, PPF, NSC અને અન્ય ટૅક્સ-સેવિંગ ઇન્વેસ્ટમેન્ટનો લાભ લો. સેક્શન 80C હેઠળ મહત્તમ કપાત ₹1.5 લાખ છે.
- તમામ પાત્ર કપાતનો ક્લેઇમ કરો: સુનિશ્ચિત કરો કે તમે હોમ લોન ઇન્ટરેસ્ટ (સેક્શન 24), હેલ્થ ઇન્શ્યોરન્સ પ્રીમિયમ (સેક્શન 80D) અને એજ્યુકેશન લોન ઇન્ટરેસ્ટ (સેક્શન 80E) જેવા ખર્ચ માટે કપાતનો ક્લેઇમ કરો છો.
- ટૅક્સ ક્રેડિટનો લાભ લો: ઉપલબ્ધ ટૅક્સ ક્રેડિટ શોધો, જેમ કે શિક્ષણ ખર્ચ, ઉર્જા-કાર્યક્ષમ ઘરમાં સુધારાઓ અથવા સખાવતી દાન માટે.
- તમારા ઇન્વેસ્ટમેન્ટને વ્યૂહાત્મક રીતે પ્લાન કરો
- રોકાણોમાં વિવિધતા લાવો: જોખમ અને રિટર્નને સંતુલિત કરવા માટે તમારા ઇન્વેસ્ટમેન્ટ પોર્ટફોલિયોમાં વિવિધતા લાવો. ઇક્વિટી, ડેબ્ટ અને અન્ય સાધનોના મિશ્રણનો સમાવેશ કરો.
- લાંબા ગાળાના લક્ષ્યો માટે રોકાણ કરો: તમારા રોકાણોને તમારા લાંબા ગાળાના નાણાંકીય લક્ષ્યો સાથે સંરેખિત કરો, જેમ કે નિવૃત્તિ આયોજન, બાળકોનું શિક્ષણ અથવા ઘર ખરીદવું.
- રોકાણના પરફોર્મન્સ પર નજર રાખો: નિયમિતપણે તમારા ઇન્વેસ્ટમેન્ટની પરફોર્મન્સ અને બદલાતા ફાઇનાન્શિયલ લક્ષ્યોના આધારે રિવ્યૂ કરો અને ઍડજસ્ટ કરો.
- સચોટ રેકોર્ડ રાખો
- ફાઇનાન્શિયલ ડૉક્યુમેન્ટનું આયોજન કરો: તમારી ઇન્કમ, ખર્ચ, રોકાણ અને ટૅક્સ સંબંધિત ડૉક્યુમેન્ટના સંગઠિત રેકોર્ડ જાળવી રાખો. આમાં રસીદ, સ્ટેટમેન્ટ અને ટૅક્સ ફોર્મ રાખવાનો સમાવેશ થાય છે.
- ફાઇનાન્શિયલ સૉફ્ટવેરનો ઉપયોગ કરો: તમારા ફાઇનાન્સને ટ્રૅક કરવા અને ટૅક્સ ફાઇલિંગ દરમિયાન તમને મદદ કરી શકે તેવા રિપોર્ટ બનાવવા માટે ફાઇનાન્શિયલ સૉફ્ટવેર અથવા એપનો ઉપયોગ કરો.
- ટૅક્સ વિથહોલ્ડિંગને ઑપ્ટિમાઇઝ કરો
- રિવ્યૂ વિથહોલ્ડિંગ: ખાતરી કરો કે તમારા એમ્પ્લોયર તમારા પગારમાંથી ટૅક્સની સાચી રકમ રોકે છે. ટૅક્સની અંડરપેમેન્ટ અથવા ઓવરપેમેન્ટને ટાળવા માટે જો જરૂરી હોય તો તમારા વિથહોલ્ડિંગને ઍડજસ્ટ કરો.
- અંદાજિત ટૅક્સ ચુકવણી કરો: જો તમારી પાસે આવકના અતિરિક્ત સ્રોતો (દા.ત., ફ્રીલાન્સ વર્ક, ભાડાની ઇન્કમ) હોય, તો દંડને ટાળવા માટે ત્રિમાસિક અંદાજિત ટૅક્સ ચુકવણી કરવાનું વિચારો.
- ટૅક્સ-લાભદાયી એકાઉન્ટનો લાભ લો
- રિટાયરમેન્ટ એકાઉન્ટ: ટૅક્સ કપાત અને લાંબા ગાળાની બચતનો લાભ લેવા માટે NPS, EPF અને VPF જેવા રિટાયરમેન્ટ એકાઉન્ટમાં યોગદાન આપો.
- હેલ્થ સેવિંગ એકાઉન્ટ: હેલ્થ સેવિંગ એકાઉન્ટ (એચએસએ) અથવા સમાન એકાઉન્ટનો ઉપયોગ કરો જે તબીબી ખર્ચ માટે ટૅક્સ લાભો પ્રદાન કરે છે.
- અનુપાલન કરો અને દંડથી બચો
- સમયસર ટૅક્સ ફાઇલ કરો: વિલંબિત ફાઇલિંગ દંડને ટાળવા માટે તમે નિયત તારીખ સુધીમાં તમારું ટૅક્સ રિટર્ન ફાઇલ કરો છો તેની ખાતરી કરો.
- દેય ટૅક્સ ચૂકવો: વ્યાજ અને દંડથી બચવા માટે નિયત તારીખ સુધી ચૂકવવાપાત્ર કોઈપણ ટૅક્સ ચૂકવો.
- ટૅક્સ ચોરી ટાળો: તમારી આવકની જાણ કરવામાં અને કપાતનો ક્લેઇમ કરવામાં પ્રામાણિક અને સચોટ રહો. ટૅક્સ ચોરી માનવામાં આવી શકે તેવી કોઈપણ પ્રથાઓને ટાળો.
- જીવનની મુખ્ય ઘટનાઓ માટે પ્લાન
- જીવનમાં ફેરફારો: લગ્ન, બાળકો હોવા, ઘર ખરીદવું અથવા બિઝનેસ શરૂ કરવા જેવી મુખ્ય જીવનની ઘટનાઓની ટૅક્સ અસરોને ધ્યાનમાં લો. કોઈપણ ઉપલબ્ધ ટૅક્સ લાભોનો લાભ લેવા માટે આગળની યોજના બનાવો.
- ઇસ્ટેટ પ્લાનિંગ: જો તમારી પાસે નોંધપાત્ર સંપત્તિ હોય, તો તમારી ઇચ્છાઓ મુજબ તમારી સંપત્તિ વિતરિત કરવામાં આવે તેની ખાતરી કરવા અને એસ્ટેટ ટૅક્સ ઘટાડવા માટે એસ્ટેટ પ્લાનિંગમાં જોડાઓ.
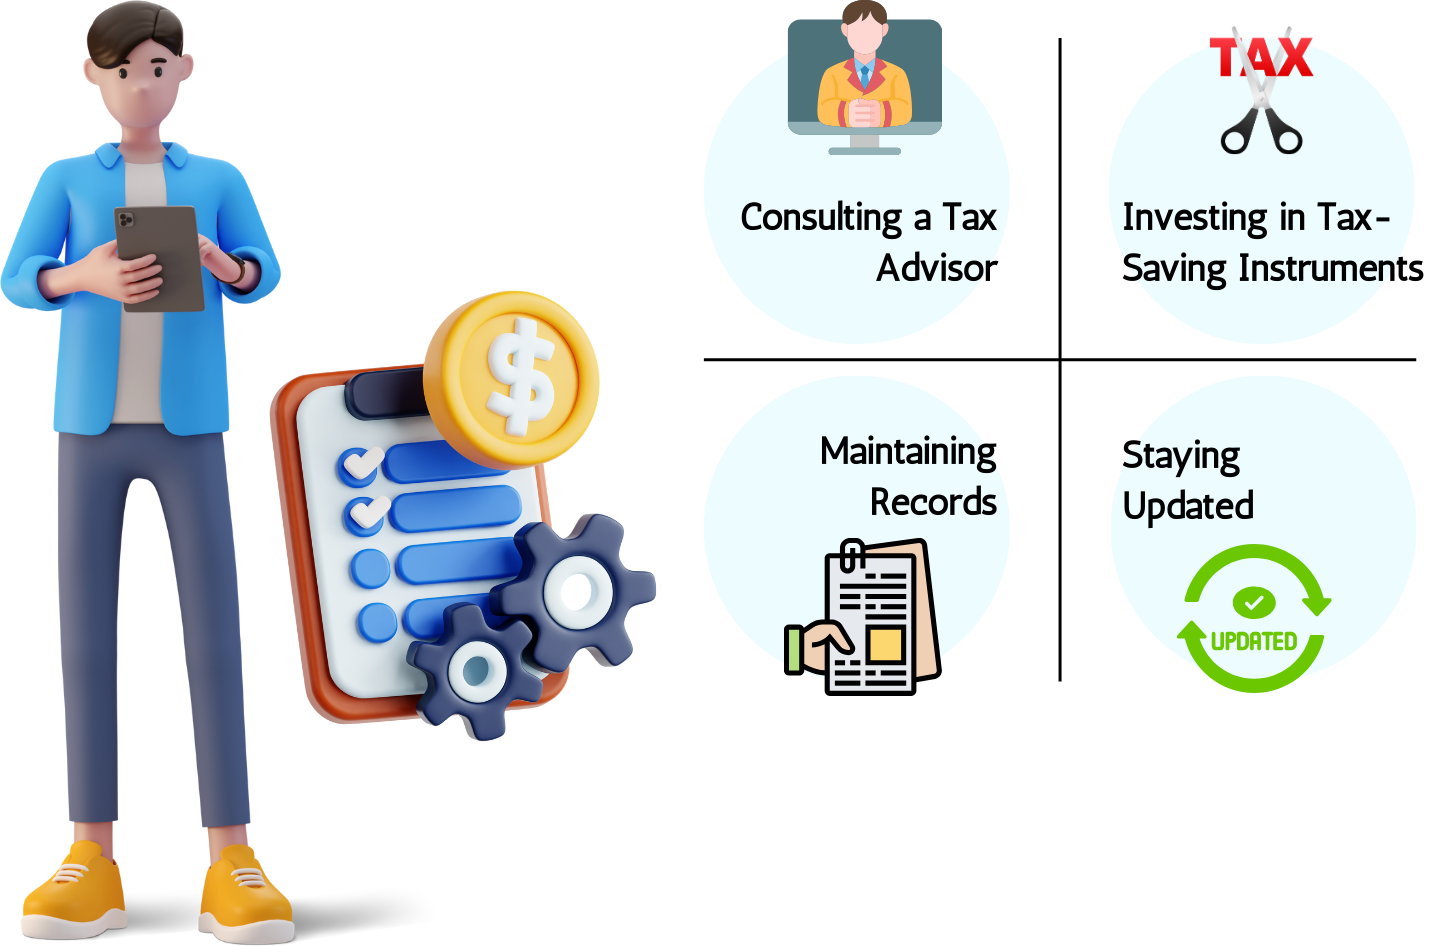
સ્માર્ટ ટૅક્સ મેનેજમેન્ટમાં ટૅક્સ બચતને ઑપ્ટિમાઇઝ કરવા માટે વ્યૂહાત્મક ફાઇનાન્શિયલ આયોજનનો સમાવેશ થાય છે. રવિ આ દ્વારા તેમના ટૅક્સને મેનેજ કરી શકે છે:
- ટૅક્સ-સેવિંગ ઇન્સ્ટ્રુમેન્ટમાં રોકાણ: PPF, NSC, ELSS અને NPS માં નિયમિત યોગદાન કપાતને મહત્તમ કરી શકે છે.
- રેકોર્ડની જાળવણી: રોકાણના પુરાવા અને ખર્ચની રસીદ જેવા તમામ ટૅક્સ સંબંધિત ડૉક્યૂમેન્ટને ટ્રૅક રાખવાથી સચોટ રિપોર્ટિંગ સુનિશ્ચિત થાય છે.
- અપડેટ રહેવું: ટૅક્સ કાયદા અને નિયમોમાં ફેરફારો વિશે જાગૃત રહેવાથી રવિને માહિતગાર નિર્ણયો લેવામાં મદદ મળે છે.
- ટૅક્સ સલાહકારની સલાહ લેવી: પ્રોફેશનલ સલાહ મેળવવાથી ટૅક્સ ઑપ્ટિમાઇઝેશન માટે અનુકૂળ વ્યૂહરચનાઓ પ્રદાન કરી શકાય છે. આ પગલાંઓને અનુસરીને, રવિ તેમના ટૅક્સને અસરકારક રીતે મેનેજ કરી શકે છે અને તેમના ટૅક્સ બોજને ઘટાડી શકે છે.
9.7 શું તમે તમારા ટૅક્સનું આયોજન કરીને લાખોની બચત કરી શકો છો?

- સેક્શન 80C હેઠળ મહત્તમ કપાત
- ટૅક્સ-સેવિંગ ઇન્સ્ટ્રુમેન્ટમાં રોકાણ કરો: ELSS, PPF, NSC, SSY અને અન્ય પાત્ર સ્કીમમાં રોકાણ કરીને સંપૂર્ણ ₹1.5 લાખ કપાત મર્યાદાનો ઉપયોગ કરો.
- લાઇફ ઇન્શ્યોરન્સ માટે પ્રીમિયમ: લાઇફ ઇન્શ્યોરન્સ પૉલિસીઓ માટે ચૂકવેલ પ્રીમિયમ પણ સેક્શન 80C હેઠળ કપાત માટે પાત્ર છે.
- સેક્શન 80C થી વધુ અતિરિક્ત કપાત
- નેશનલ પેન્શન સિસ્ટમ (NPS): કલમ 80CCD(1B) હેઠળ ₹50,000 ની અતિરિક્ત કપાત માટે NPS માં યોગદાન આપે છે.
- હેલ્થ ઇન્શ્યોરન્સ પ્રીમિયમ: તમારા માટે, તમારા પરિવાર અને તમારા માતાપિતા માટે ચૂકવેલ હેલ્થ ઇન્શ્યોરન્સ પ્રીમિયમ માટે સેક્શન 80D હેઠળ ક્લેઇમની કપાત.
- હાઉસિંગ સંબંધિત ટૅક્સ લાભો
- હોમ લોન ઇન્ટરેસ્ટ: હોમ લોન પર ચૂકવેલ ઇન્ટરેસ્ટ માટે સેક્શન 24 હેઠળ ₹2 લાખ સુધીની કપાતનો ક્લેઇમ કરો.
- મુદ્દલની પરત ચુકવણી: હોમ લોનની મુદ્દલ પરત ચુકવણી પણ સેક્શન 80C હેઠળ કપાત માટે પાત્ર છે.
- એજ્યુકેશન લોન વ્યાજ
- સેક્શન 80E: ઉચ્ચ અભ્યાસ માટે એજ્યુકેશન લોન પર ચૂકવેલ વ્યાજને કપાત કરો, રકમ પર કોઈ ઉપલી મર્યાદા નથી.
- HRA અને ભાડાની કપાત
- હાઉસ રેન્ટ અલાઉન્સ (એચઆરએ): જો તમે ભાડાના ઘરમાં રહો છો અને તમારા પગારના ભાગ રૂપે એચઆરએ પ્રાપ્ત કરો છો તો એચઆરએ મુક્તિનો ક્લેઇમ કરો.
- સેક્શન 80GG: જો તમને HRA પ્રાપ્ત થતું નથી, તો પણ તમે સેક્શન 80GG હેઠળ ભાડાની કપાતનો ક્લેઇમ કરી શકો છો.
- સેવિંગ એકાઉન્ટનું વ્યાજ
- સેક્શન 80TTA: સેવિંગ એકાઉન્ટમાંથી કમાયેલ ઇન્ટરેસ્ટ પર ₹10,000 સુધીની કપાત કરો.
- અન્ય ટૅક્સ-બચત વ્યૂહરચનાઓ
- ચેરિટેબલ ડોનેશન: પાત્ર ચેરિટેબલ સંસ્થાઓને કરેલા દાન માટે સેક્શન 80G હેઠળ ક્લેઇમની કપાત.
- લીવ ટ્રાવેલ અલાઉન્સ (એલટીએ): રજા દરમિયાન થયેલા મુસાફરી ખર્ચ માટે એલટીએ મુક્તિનો ઉપયોગ કરો.
ઉદાહરણની ગણતરી
ચાલો સંભવિત ટૅક્સ બચતનું ઉદાહરણ જોઈએ:
- સેક્શન 80C ઇન્વેસ્ટમેન્ટ: ₹ 1.5 લાખ
- NPS (સેક્શન 80CCD(1B)): ₹50,000
- હેલ્થ ઇન્શ્યોરન્સ (સેક્શન 80D): ₹25,000
- હોમ લોનનું વ્યાજ (સેક્શન 24): ₹ 2 લાખ
- એજ્યુકેશન લોન ઇન્ટરેસ્ટ (સેક્શન 80E): ₹50,000
કુલ કપાત: ₹4.75 લાખ
આ કપાતનો અસરકારક ઉપયોગ કરીને, 30% ટેક્સ બ્રેકેટમાં એક વ્યક્તિ ટૅક્સમાં લગભગ ₹1.425 લાખ (₹4.75 લાખનું 30%) બચાવી શકે છે. આ એક સરળ ઉદાહરણ છે, અને વ્યક્તિગત પરિસ્થિતિઓના આધારે વાસ્તવિક બચત અલગ હોઈ શકે છે.
સંગઠિત રહો
- રેકોર્ડ રાખો: તમે તમામ પાત્ર કપાતનો સચોટ ક્લેઇમ કરી શકો છો તેની ખાતરી કરવા માટે તમારા તમામ ઇન્વેસ્ટમેન્ટ, ખર્ચ અને ટૅક્સ સંબંધિત ડૉક્યુમેન્ટના સંગઠિત રેકોર્ડ જાળવી રાખો.
- આગળનું આયોજન: નિયમિતપણે તમારી ફાઇનાન્શિયલ પરિસ્થિતિની સમીક્ષા કરો અને ટૅક્સ લાભોને મહત્તમ કરવા માટે તમારા ઇન્વેસ્ટમેન્ટ અને ખર્ચની યોજના બનાવો.
નવી ટૅક્સ વ્યવસ્થા
કેન્દ્રીય બજેટ 2025 એ નવી ટૅક્સ વ્યવસ્થામાં ઘણા નોંધપાત્ર ફેરફારો રજૂ કર્યા, જે તેને કરદાતાઓ માટે વધુ આકર્ષક બનાવે છે. અહીં મુખ્ય હાઇલાઇટ્સ છે:
સુધારેલ ઇન્કમ ટૅક્સ સ્લેબ
નવી ટૅક્સ વ્યવસ્થા હવે નીચેના ઇન્કમ ટૅક્સ સ્લેબ સાથે પ્રગતિશીલ ટૅક્સ માળખું પ્રદાન કરે છે:
|
વાર્ષિક આવક |
કરનો દર |
|
₹4,00,000 સુધી |
શૂન્ય |
|
₹4,00,001 – ₹8,00,000 |
5% |
|
₹8,00,001 – ₹12,00,000 |
10% |
|
₹12,00,001 – ₹16,00,000 |
15% |
|
₹16,00,001 – ₹20,00,000 |
20% |
|
₹20,00,001 – ₹24,00,000 |
25% |
|
₹24,00,000 થી વધુ |
30% |
મુખ્ય ફેરફારો અને લાભો
- વધારેલી મૂળભૂત મુક્તિ લિમિટ: મૂળભૂત મુક્તિ લિમિટ ₹4 લાખ સુધી વધારવામાં આવી છે, જે ઓછી ઇન્કમ ધરાવતા લોકોને રાહત પ્રદાન કરે છે2.
- સેક્શન 87A હેઠળ વધુ છૂટ: સેક્શન 87A હેઠળ છૂટ ₹25,000 થી ₹60,000 સુધી વધારવામાં આવી છે. આનો અર્થ એ થયો કે ₹12 લાખ સુધીની ઇન્કમ ધરાવતા લોકો હવે શૂન્ય ટૅક્સ લાયબિલિટી ધરાવે છે.
- વ્યાપક ટૅક્સ સ્લેબ: ટૅક્સ સ્લેબમાં વધારો કરવામાં આવ્યો છે, જે આવકની વ્યાપક શ્રેણી માટે ઓછા ટૅક્સ દરો પ્રદાન કરે છે. આ ફેરફારથી મધ્યમ વર્ગ અને ઉચ્ચ-આવક ધરાવતા લોકોને લાભ થવાની અપેક્ષા છે.
- સરળ અનુપાલન: નવી ટૅક્સ પ્રણાલીનો હેતુ છૂટ અને કપાતની સંખ્યા ઘટાડીને ટૅક્સ અનુપાલનને સરળ બનાવવાનો છે, જે ટૅક્સ ફાઇલિંગ પ્રક્રિયાને વધુ સરળ બનાવે છે.
ધ્યાનમાં લેવાતી બાબતો
- કોઈ છૂટ અને કપાત નથી: જૂની ટૅક્સ વ્યવસ્થા હેઠળ ઉપલબ્ધ મોટાભાગની છૂટ અને કપાત, જેમ કે HRA, LTA અને સેક્શન 80C હેઠળ કપાત, નવી વ્યવસ્થા હેઠળ લાગુ નથી.
- પ્રણાલીનો વિકલ્પ: કરદાતાઓ તેમની ફાઇનાન્શિયલ પરિસ્થિતિ અને ટૅક્સ-સેવિંગ રોકાણના આધારે નવી અને જૂની ટૅક્સ વ્યવસ્થાઓ વચ્ચે પસંદ કરી શકે છે.
બજેટ 2025 માં રજૂ કરવામાં આવેલી નવી ટૅક્સ પ્રણાલીનો હેતુ વધુ સરળ અને ઓછા ટૅક્સ દરનું માળખું પ્રદાન કરવાનો છે, જે કરદાતાઓની વિશાળ શ્રેણીને લાભ આપે છે.
શું તમે નવી ટૅક્સ વ્યવસ્થા હેઠળ તમારા ટૅક્સનું આયોજન કરીને લાખોની બચત કરી શકો છો
નવી ટૅક્સ વ્યવસ્થા હેઠળ, જૂની ટૅક્સ પ્રણાલીની તુલનામાં ખાસ કરીને ટૅક્સ પ્લાનિંગ દ્વારા લાખોની બચત કરવી ઓછી સરળ છે, મુખ્યત્વે કારણ કે મોટાભાગની છૂટ અને કપાત ઉપલબ્ધ નથી. જો કે, નવી ટૅક્સ વ્યવસ્થા ઓછા ટૅક્સ દરો અને વ્યાપક ઇન્કમ સ્લેબ પ્રદાન કરે છે, જેના પરિણામે નોંધપાત્ર ટૅક્સ બચત થઈ શકે છે, ખાસ કરીને ઓછી કપાત ધરાવતા વ્યક્તિઓ માટે.
નવી ટૅક્સ પ્રણાલીની મુખ્ય વિશેષતાઓ
- ઓછા ટૅક્સ દરો: નવી ટૅક્સ વ્યવસ્થા વિવિધ ઇન્કમ સ્લેબમાં રાહત ટૅક્સ દરો પ્રદાન કરે છે, જે એકંદર ટૅક્સ જવાબદારી ઘટાડી શકે છે.
- કોઈ મોટી છૂટ અને કપાત નથી: મોટાભાગની સામાન્ય કપાત જેમ કે સેક્શન 80C (ઇએલએસએસ, PPF વગેરેમાં ઇન્વેસ્ટમેન્ટ), 80D (હેલ્થ ઇન્શ્યોરન્સ પ્રીમિયમ), HRA, LTA અને અન્ય નવી વ્યવસ્થા હેઠળ ઉપલબ્ધ નથી.
સંભવિત બચતની ગણતરી
નવી ટૅક્સ વ્યવસ્થા હેઠળ તમે કેવી રીતે બચત કરી શકો છો તે સમજાવવા માટે ચાલો એક ઉદાહરણને ધ્યાનમાં લઈએ.
પરિસ્થિતિ:
- વાર્ષિક ઇન્કમ: ₹20,00,000
જૂની ટૅક્સ વ્યવસ્થા હેઠળ ટૅક્સની ગણતરી:
ધારો કે તમે નીચેની કપાતનો ક્લેઇમ કરી શકો છો:
- સેક્શન 80C: ₹1,50,000
- NPS (સેક્શન 80CCD(1B)): ₹50,000
- હોમ લોન ઇન્ટરેસ્ટ (સેક્શન 24): ₹2,00,000
- હેલ્થ ઇન્શ્યોરન્સ (સેક્શન 80D): ₹50,000
ટૅક્સપાત્ર ઇન્કમ: ₹20,00,000 - ₹4,50,000 (કપાત) = ₹15,50,000
ટૅક્સ લાયબિલિટી:
- ₹2,50,000 સુધી: શૂન્ય
- ₹ 2,50,001 થી ₹ 5,00,000: 5% ₹ 2,50,000 = ₹ 12,500
- ₹5,00,001 થી ₹10,00,000: ₹5,00,000 માંથી 20% = ₹1,00,000
- ₹10,00,001 થી ₹15,50,000: 30% માંથી ₹5,50,000 = ₹1,65,000
કુલ ટૅક્સ લાયબિલિટી: ₹1,77,500
નવી ટૅક્સ વ્યવસ્થા હેઠળ ટૅક્સની ગણતરી:
વાર્ષિક આવક (કોઈ કપાત નથી): ₹ 20,00,000
ટૅક્સ લાયબિલિટી:
- ₹4,00,000 સુધી: શૂન્ય
- ₹ 4,00,001 થી ₹ 8,00,000: ₹ 4,00,000 ના 5% = ₹ 20,000
- ₹8,00,001 થી ₹12,00,000: ₹4,00,000 ના 10% = ₹40,000
- ₹ 12,00,001 થી ₹ 16,00,000: 15% ₹ 4,00,000 = ₹ 60,000
- ₹ 16,00,001 થી ₹ 20,00,000: 20% ₹ 4,00,000 = ₹ 80,000
કુલ ટૅક્સ લાયબિલિટી: ₹2,00,000
તુલના અને બચત:
- ટૅક્સ લાયબિલિટી (જૂની વ્યવસ્થા): ₹1,77,500
- ટૅક્સ લાયબિલિટી (નવી વ્યવસ્થા): ₹2,00,000
- ટૅક્સ બચત: આ કિસ્સામાં, ઉપલબ્ધ કપાતને કારણે જૂની વ્યવસ્થા ઓછી ટૅક્સ જવાબદારીમાં પરિણમે છે.
રવિ સેક્શન 80C (₹1.5 લાખ સુધી) હેઠળ મહત્તમ કપાત કરી શકે છે, સેક્શન 24 (₹2 લાખ સુધી) હેઠળ હોમ લોનના ઇન્ટરેસ્ટ લાભોનો ક્લેઇમ કરી શકે છે અને સેક્શન 80CCD (1B) (₹50,000 સુધી) હેઠળ NPSમાં રોકાણ કરી શકે છે. આ કપાતનો લાભ લઈને, રવિ તેમની કરપાત્ર આવકને નોંધપાત્ર રીતે ઘટાડી શકે છે અને વર્ષોથી લાખ બચાવી શકે છે. વધુમાં, ટૅક્સ-કાર્યક્ષમ ઇન્વેસ્ટમેન્ટ વ્યૂહરચનાઓ અને યોગ્ય ફાઇનાન્શિયલ આયોજન તેમની એકંદર બચતને વધારી શકે છે.
9.8 HUF શું છે અને તેનો લાભ કેવી રીતે મેળવવો?

હિન્દુ અવિભાજિત પરિવાર (HUF) એ ભારતીય ટૅક્સ કાયદા હેઠળ માન્યતા પ્રાપ્ત એક અનન્ય એન્ટિટી છે, જે પરિવારોને સંપત્તિ એકત્રિત કરવાની અને અલગ એન્ટિટી તરીકે ટૅક્સ લાદવાની મંજૂરી આપે છે. HUF શું છે અને તમે તેનાથી કેવી રીતે લાભ મેળવી શકો છો તેનું વિગતવાર સ્પષ્ટીકરણ અહીં આપેલ છે:
HUF શું છે?
HUF એક ફેમિલી એકમ છે જેમાં તેમના જીવનસાથી અને અવિવાહિત પુત્રીઓ સહિત સામાન્ય પૂર્વજોના વંશીય વંશજનોનો સમાવેશ થાય છે. તેને ટૅક્સ હેતુઓ માટે અલગ કાનૂની એન્ટિટી તરીકે ગણવામાં આવે છે. હિન્દુ, બૌદ્ધ, જૈન અને સિખ પરિવારો દ્વારા HUF બનાવી શકાય છે. એચયુએફના પ્રમુખને "કાર્તા" તરીકે ઓળખવામાં આવે છે, અને સભ્યોને "કોપાર્સનર્સ" કહેવામાં આવે છે
HUF ની રચના
HUF બનાવવા માટે, સામાન્ય રીતે નીચેના પગલાં શામેલ છે:
- ડીડ બનાવો: એક ડીડનો ડ્રાફ્ટ કરો જે HUF ની રચનાની રૂપરેખા આપે છે, જેમાં સભ્યોની વિગતો અને બિઝનેસ અથવા સંપત્તિની પ્રકૃતિનો સમાવેશ થાય છે.
- PAN માટે અરજી કરો: ડીડ સાથે ફોર્મ 49a સબમિટ કરીને HUF માટે પરમેનન્ટ એકાઉન્ટ નંબર (PAN) મેળવો.
- બેંક એકાઉન્ટ ખોલો: તેના ફાઇનાન્શિયલ ટ્રાન્ઝૅક્શનને મેનેજ કરવા માટે એચયુએફના નામે બેંક એકાઉન્ટ ખોલો.
એચયુએફના લાભો
- ટૅક્સ બચત:
- અલગ ટૅક્સ એન્ટિટી: HUF તેના સભ્યો પાસેથી અલગથી ટૅક્સ લગાવવામાં આવે છે, જે પરિવારને ₹2.5 લાખની અતિરિક્ત મૂળભૂત ટૅક્સ છૂટનો ક્લેઇમ કરવાની મંજૂરી આપે છે.
- કપાત અને છૂટ: HUF વ્યક્તિગત કરદાતાઓની જેમ, ઇન્કમ ટૅક્સ ઍક્ટની કલમ 80C, 80D અને અન્ય જોગવાઈઓ હેઠળ કપાતનો ક્લેઇમ કરી શકે છે. આમાં ટૅક્સ-સેવિંગ ઇન્સ્ટ્રુમેન્ટ, હેલ્થ ઇન્શ્યોરન્સ પ્રીમિયમ અને વધુ રોકાણનો સમાવેશ થાય છે.
- આવકનું વિભાજન: પૈતૃક પ્રોપર્ટી અથવા બિઝનેસમાંથી થતી આવક પર HUF હેઠળ ટૅક્સ લગાવી શકાય છે, જે પરિવારના વ્યક્તિગત સભ્યોની કરપાત્ર આવકને ઘટાડે છે.
- વેલ્થ મેનેજમેન્ટ:
- સંયુક્ત મેનેજમેન્ટ: HUF પૈતૃક પ્રોપર્ટી, બિઝનેસ અને ઇન્વેસ્ટમેન્ટ સહિત પરિવારની સંપત્તિનું સંયુક્ત મેનેજમેન્ટ કરવાની મંજૂરી આપે છે.
- રોકાણની તકો: એચયુએફ ફાઇનાન્શિયલ સિક્યોરિટીઝમાં રોકાણ કરી શકે છે, ડિમેટ એકાઉન્ટ ખોલી શકે છે અને એક છત્ર એકમ હેઠળ સંપત્તિઓને મેનેજ કરી શકે છે.
- પ્રોપર્ટીની માલિકી:
- રહેણાંક પ્રોપર્ટી: એચયુએફ નૉશનલ રેન્ટ પર ટૅક્સ ચૂકવ્યા વિના રહેણાંક પ્રોપર્ટી ખરીદી શકે છે. તેઓ હોમ લોન પણ મેળવી શકે છે અને લોનની ચુકવણી અને ઇન્ટરેસ્ટ પર ટૅક્સ લાભોનો ક્લેઇમ કરી શકે છે.
- આરોગ્ય અને વીમા લાભો:
- લાઇફ ઇન્શ્યોરન્સ: HUF વ્યક્તિગત સભ્યો માટે લાઇફ ઇન્શ્યોરન્સ પ્રીમિયમની ચુકવણી કરી શકે છે અને સેક્શન 80C હેઠળ ટૅક્સ લાભોનો ક્લેઇમ કરી શકે છે.
- હેલ્થ ઇન્શ્યોરન્સ: HUF સેક્શન 80D હેઠળ પરિવારના સભ્યો માટે ચૂકવેલ હેલ્થ ઇન્શ્યોરન્સ પ્રીમિયમ પર અતિરિક્ત ટૅક્સ લાભોનો ક્લેઇમ કરી શકે છે.
ઉદાહરણ
હિન્દુ અવિભાજિત પરિવાર (HUF) એ ભારતીય ટૅક્સ કાયદા હેઠળ એક અનન્ય એન્ટિટી છે જે પરિવારને સંપત્તિ અને આવકને એકત્રિત કરવાની મંજૂરી આપે છે, જેથી ટૅક્સ લાભોને ઑપ્ટિમાઇઝ કરી શકાય. રવિ તેમના પરિવાર સાથે એચયુએફ બનાવી શકે છે, અને એચયુએફ દ્વારા ઉત્પન્ન થતી આવક (જેમ કે પૂર્વજની સંપત્તિ અથવા બિઝનેસની આવકમાંથી ભાડાની આવક) તેમની વ્યક્તિગત આવકમાંથી અલગથી ટૅક્સ લગાવવામાં આવે છે. આ રવિને એચયુએફ માટે ઉપલબ્ધ અતિરિક્ત મુક્તિ મર્યાદા અને કપાતનો લાભ લેવાની મંજૂરી આપે છે. એચયુએફ માળખાનો ઉપયોગ કરીને, રવિ તેમની એકંદર ટૅક્સ જવાબદારી ઘટાડી શકે છે અને તે ઑફર કરતી ટૅક્સ-બચત તકોથી લાભ મેળવી શકે છે.
9.1 ટૅક્સ પ્લાનિંગની મૂળભૂત બાબતો
ભારતમાં ટૅક્સ પ્લાનિંગ મની મેનેજમેન્ટમાં માસ્ટરિંગનો એક આવશ્યક ભાગ છે. તેમાં તમારી ટૅક્સ જવાબદારીને ઘટાડવા અને ઉપલબ્ધ કપાત અને ક્રેડિટનો મોટાભાગનો લાભ લેવા માટે તમારી નાણાંકીય બાબતોનું વ્યૂહાત્મક આયોજન શામેલ છે. અહીં વિગતવાર વિવરણ આપેલ છે:
- તમારા ટૅક્સ બ્રૅકેટને સમજો
- ટૅક્સ બ્રેકેટ: તમારા ટૅક્સ બ્રૅકેટને જાણવાથી તમને અંદાજ લગાવવામાં મદદ મળે છે કે તમારે કેટલો ટૅક્સ ચૂકવવો પડશે. ટૅક્સ દરો આવક સાથે પ્રગતિશીલ રીતે વધે છે, તેથી તમારું આવકનું સ્તર તમારા માર્જિનલ ટૅક્સ દરને નિર્ધારિત કરે છે.
- કરપાત્ર આવક: આ આવક છે જે કપાત અને છૂટ લાગુ થયા પછી કરને આધિન છે. આને સમજવાથી તમને તમારી ટૅક્સની જવાબદારીઓની આગાહી કરવામાં મદદ મળશે.
- મહત્તમ કપાત
- સ્ટાન્ડર્ડ કપાત: એક નિર્ધારિત રકમ જે તમારી કરપાત્ર આવકને ઘટાડે છે. તે વિવિધ ફાઇલિંગ સ્થિતિઓ માટે અલગ છે (દા.ત., સિંગલ, મેરેડ ફાઇલિંગ સંયુક્ત રીતે).
- આઇટમાઇઝ્ડ કપાત: જો તમારા કપાતપાત્ર ખર્ચ સ્ટાન્ડર્ડ કપાતથી વધુ હોય, તો આઇટમાઇઝિંગ તમારી કરપાત્ર આવકને વધુ ઘટાડી શકે છે. સામાન્ય કપાતમાં શામેલ છે:
- મોર્ગેજ વ્યાજ
- પ્રોપર્ટી ટૅક્સ
- તબીબી ખર્ચ
- સખાવતી દાન
- બિઝનેસ ખર્ચ (જો સ્વ-રોજગારી હોય તો)
- ટેક્સ ક્રેડિટનો લાભ લો
- ટૅક્સ ક્રેડિટ વિરુદ્ધ કપાત: કરપાત્ર આવકને ઘટાડતી કપાતથી વિપરીત, ક્રેડિટ સીધા તમે ચૂકવવાપાત્ર ટૅક્સની રકમ ઘટાડે છે. ક્રેડિટ બિન-રિફંડપાત્ર હોઈ શકે છે (માત્ર કરને શૂન્ય સુધી ઘટાડી શકાય છે) અથવા રિફંડપાત્ર (પરિણામે રિફંડ થઈ શકે છે).
- સામાન્ય ક્રેડિટ:
- ચાઇલ્ડ ટૅક્સ ક્રેડિટ: આશ્રિત બાળકો ધરાવતા પરિવારો માટે.
- કમાયેલ ઇન્કમ ટૅક્સ ક્રેડિટ (ઇઆઇટીસી): ઓછી-થી-મધ્યમ-આવક ધરાવતા કામદારો માટે.
- શિક્ષણ ક્રેડિટ: અમેરિકન ઓપોર્ચ્યુનિટી ટેક્સ ક્રેડિટ (એઓટીસી) અને લાઇફટાઇમ લર્નિંગ ક્રેડિટ જેવી.
- નિવૃત્તિના યોગદાન
- 401(k) અને IRA યોગદાન: આ એકાઉન્ટમાં યોગદાન તમારી કરપાત્ર આવકને ઘટાડી શકે છે. પરંપરાગત 401 (કે) યોગદાન ટૅક્સ-કપાતપાત્ર છે અને પરંપરાગત IRA યોગદાન ટૅક્સ-કપાતપાત્ર છે.
- રોથ એકાઉન્ટ: યોગદાન ટૅક્સ પછીના ડોલર સાથે કરવામાં આવે છે, પરંતુ પાત્ર ઉપાડ ટૅક્સ-મુક્ત છે. આ તમારા ભવિષ્યના કર દરના આધારે ફાયદાકારક હોઈ શકે છે.
- આરોગ્ય સેવિંગ્સ એકાઉન્ટ્સ (એચએસએ)
- ટ્રિપલ ટૅક્સ લાભ: યોગદાન ટૅક્સ-કપાતપાત્ર છે, ટૅક્સ-મુક્ત વધારો અને યોગ્ય તબીબી ખર્ચ માટે ઉપાડ ટૅક્સ-મુક્ત છે.
- પાત્રતા: ઉચ્ચ-કપાતપાત્ર હેલ્થ પ્લાન (HDHP) માં નોંધણી કરવી આવશ્યક છે.
- જીવનની મુખ્ય ઘટનાઓ માટે પ્લાન
- વિવાહ: સંયુક્ત રીતે અથવા અલગથી ફાઇલ કરવાની ટૅક્સ અસરોને ધ્યાનમાં લો.
- બાળક હોવું: ચાઇલ્ડ ટૅક્સ ક્રેડિટ અને આશ્રિત કેર ક્રેડિટનો લાભ લો.
- ઘર ખરીદવું: મોર્ગેજ ઇન્ટરેસ્ટ અને પ્રોપર્ટી ટૅક્સને આઇટમાઇઝ્ડ કપાત કરી શકાય છે.
- આવકનો સમય અને વિલંબ
- ઇન્કમમાં વિલંબ કરો: જો તમે ભવિષ્યમાં ઓછા ટૅક્સ બ્રૅકેટમાં રહેવાની અપેક્ષા રાખો છો, તો વર્તમાન ટૅક્સ જવાબદારીને ઘટાડવા માટે ઇન્કમ પ્રાપ્ત કરવાનું સ્થગિત કરો.
- કપાતમાં વધારો કરો: જો તમે આ વર્ષે ઉચ્ચ ટૅક્સ બ્રૅકેટમાં છો, તો કરપાત્ર આવકને ઘટાડવા માટે કપાતપાત્ર ખર્ચને ઍક્સિલરેટ કરો.
- ટૅક્સ-લાભદાયી રોકાણ
- મ્યુનિસિપલ બોન્ડ્સ: આ બોન્ડ્સમાંથી વ્યાજની ઇન્કમ ઘણીવાર ફેડરલ સ્તરે અને સંભવતઃ રાજ્ય સ્તરે ટૅક્સ-મુક્ત હોય છે.
- મૂડી લાભ: લાંબા ગાળાના મૂડી લાભ (એક વર્ષથી વધુ સમય માટે રાખવામાં આવેલી સંપત્તિ પર) ટૂંકા ગાળાના લાભ કરતાં ઓછા દરે ટૅક્સ વસૂલવામાં આવે છે.
- સંગઠિત રહો
- રેકોર્ડ-કીપિંગ: તમારી ઇન્કમ, ખર્ચ અને તમામ સંબંધિત ડૉક્યુમેન્ટના સંપૂર્ણ રેકોર્ડ જાળવી રાખો. આ ટૅક્સ ફાઇલિંગને સરળ બનાવશે અને સુનિશ્ચિત કરશે કે તમે કપાત અથવા ક્રેડિટ ચૂકી ન જાઓ.
- સૉફ્ટવેર અને ટૂલ્સ: તમારા ફાઇનાન્સને ટ્રૅક કરવા અને ટૅક્સ સંબંધિત સમયસીમામાં ટોચ પર રહેવા માટે ટૅક્સ પ્લાનિંગ સૉફ્ટવેર અથવા એપનો ઉપયોગ કરો.
- પ્રોફેશનલની સલાહ લો
- ટૅક્સ સલાહકાર: જટિલ ટૅક્સ કાયદાઓ અને વારંવાર ફેરફારો ટૅક્સ પ્લાનિંગને પડકાર આપી શકે છે. એક પ્રોફેશનલ વ્યક્તિગત સલાહ આપી શકે છે અને વર્તમાન નિયમનોનું પાલન સુનિશ્ચિત કરી શકે છે.
- નિયમિત સમીક્ષાઓ: તમારી ફાઇનાન્શિયલ પરિસ્થિતિ અથવા ટૅક્સ કાયદામાં ફેરફારો માટે ઍડજસ્ટ કરવા માટે સમયાંતરે પ્રોફેશનલ સાથે તમારા ટૅક્સ પ્લાનની સમીક્ષા કરો.
આ ટેક્સ પ્લાનિંગ વ્યૂહરચનાઓમાં નિપુણતા મેળવીને, તમે તમારા પૈસાને અસરકારક રીતે સંચાલિત કરવા, તમારી ટૅક્સ લાયબિલિટી ઘટાડવા અને તમારી નાણાકીય સુખાકારીને શ્રેષ્ઠ બનાવવા માટે વધુ સારી રીતે સજ્જ થશો. યાદ રાખો, સમગ્ર વર્ષ દરમિયાન સક્રિય આયોજન ટૅક્સ સીઝનને વધુ ઓછી તણાવપૂર્ણ અને વધુ નાણાંકીય રીતે લાભદાયી બનાવી શકે છે.
ઉદાહરણ
ચાલો રવિ માટે ટૅક્સ પ્લાનિંગનું ઉદાહરણ જોઈએ, જેમની પાસે ₹70,000 નો માસિક સેલરી છે. રવિ નાણાંકીય વર્ષ માટે તેમના ટૅક્સને અસરકારક રીતે કેવી રીતે પ્લાન કરી શકે છે તે અહીં આપેલ છે.
પરિસ્થિતિ
- માસિક પગાર: ₹70,000
- વાર્ષિક સેલરી: ₹70,000 x 12 = ₹8,40,000
પગલું 1: કરપાત્ર આવકની સમજૂતી
રવિએ તેની કુલ ઇન્કમ જાણવાની જરૂર છે અને કપાત અને મુક્તિઓ ઓળખવાની જરૂર છે જે તે તેમની કરપાત્ર ઇન્કમ ઘટાડવા માટે ક્લેઇમ કરી શકે છે.
- કુલ વાર્ષિક ઇન્કમ: ₹8,40,000
પગલું 2: સેક્શન 80C કપાતનો ઉપયોગ કરો
રવિ પાત્ર ટૅક્સ-સેવિંગ ઇન્સ્ટ્રુમેન્ટમાં રોકાણ કરીને સેક્શન 80C હેઠળ કપાત તરીકે ₹1,50,000 સુધીનો ક્લેઇમ કરી શકે છે.
- રોકાણો:
- પબ્લિક પ્રોવિડન્ટ ફંડ (PPF): ₹50,000
- એમ્પ્લોયી પ્રોવિડન્ટ ફંડ (EPF): ₹36,000 (₹70,000 માંથી 12% x 12 મહિના)
- ઇક્વિટી-લિંક્ડ સેવિંગ સ્કીમ (ઇએલએસએસ): ₹64,000
- કુલ સેક્શન 80C કપાત: ₹1,50,000
પગલું 3: હેલ્થ ઇન્શ્યોરન્સ (સેક્શન 80D)
રવિ પોતાના અને તેના પરિવાર માટે ચૂકવેલ હેલ્થ ઇન્શ્યોરન્સ પ્રીમિયમ માટે કપાતનો ક્લેઇમ કરી શકે છે.
- સેલ્ફ અને ફેમિલી હેલ્થ ઇન્શ્યોરન્સ પ્રીમિયમ: ₹25,000
- કુલ સેક્શન 80D કપાત: ₹25,000
પગલું 4: હોમ લોન ઇન્ટરેસ્ટ (સેક્શન 24)
ચાલો ધારો કે રવિ પાસે હોમ લોન છે અને લોન પર ચૂકવેલ ઇન્ટરેસ્ટ માટે કપાતનો ક્લેઇમ કરી શકે છે.
- ચુકવણી કરેલ હોમ લોન વ્યાજ: ₹1,50,000
- કુલ સેક્શન 24 કપાત: ₹1,50,000
પગલું 5: અન્ય કપાત
- સેવિંગ એકાઉન્ટ ઇન્ટરેસ્ટ (સેક્શન 80TTA): ₹8,000 (₹10,000 સુધીની પરવાનગી છે)
પગલું 6: કરપાત્ર આવકની ગણતરી કરવી
રવિ હવે તેમની કુલ આવકમાંથી કુલ કપાત ઘટાડીને તેમની કરપાત્ર આવકની ગણતરી કરશે.
- કુલ ઇન્કમ: ₹8,40,000
- કુલ કપાત:
- સેક્શન 80C : ₹ 1,50,000
- સેક્શન 80D : ₹ 25,000
- સેક્શન 24: ₹1,50,000
- સેક્શન 80TTA : ₹ 8,000
- કુલ કપાત: ₹3,33,000
- ટૅક્સપાત્ર ઇન્કમ: ₹8,40,000 - ₹3,33,000 = ₹5,07,000
પગલું 7: ટૅક્સની ગણતરી (જૂની ટૅક્સ વ્યવસ્થા)
રવિ જૂની ટૅક્સ વ્યવસ્થા સ્લેબના આધારે તેની ટૅક્સ જવાબદારીની ગણતરી કરશે:
- ₹2,50,000 સુધી: શૂન્ય
- ₹ 2,50,001 થી ₹ 5,00,000: 5% ₹ 2,50,000 = ₹ 12,500
- ₹5,00,001 થી ₹5,07,000: ₹7,000 માંથી 20% = ₹1,400
- કુલ ટૅક્સ લાયબિલિટી: ₹12,500 + ₹1,400 = ₹13,900
- સેક્શન 87A હેઠળ ટૅક્સ છૂટ (₹5,00,000 સુધીની ઇન્કમ માટે): ₹12,500 (કારણ કે કરપાત્ર ઇન્કમ ₹5,00,000 થી થોડી વધુ છે)
પગલું 8: અંતિમ ટૅક્સ લાયબિલિટી
- કુલ ટૅક્સ લાયબિલિટી (રિબેટ પછી): ₹13,900 - ₹12,500 = ₹1,400
તેમના ટૅક્સનું આયોજન કરીને અને ટૅક્સ બચતના સાધનોમાં વ્યૂહાત્મક રીતે રોકાણ કરીને, રવિએ તેમની કરપાત્ર આવકને નોંધપાત્ર રીતે ઘટાડવામાં અને ટૅક્સ પર બચત કરવામાં સફળ રહ્યા છે.
9.2 ટૅક્સ રિટર્ન ફાઇલ કરવું
ભારતમાં ટૅક્સ રિટર્ન ફાઇલ કરવું એ દરેક કરદાતા માટે એક મહત્વપૂર્ણ પ્રક્રિયા છે. તમને શામેલ પગલાંઓને સમજવામાં મદદ કરવા માટે વિગતવાર માર્ગદર્શિકા અહીં આપેલ છે:
- તમારા આવકના સ્રોતોને નિર્ધારિત કરો
આવકના તમામ સ્રોતોને ઓળખો, જેમ કે:
- પગાર
- વ્યવસાય અથવા વ્યવસાય
- ઘરની પ્રોપર્ટી
- મૂડી લાભ
- અન્ય સ્રોતો (ઇન્ટરેસ્ટ, ડિવિડન્ડ, વગેરે)
- સાચો ITR ફોર્મ પસંદ કરો
તમારા આવકના સ્રોતો અને કેટેગરીના આધારે વિવિધ ઇન્કમ ટૅક્સ રિટર્ન (ITR) ફોર્મ છે:
- ITR-1 (સહજ): સેલરી, એક ઘરની પ્રોપર્ટી અને અન્ય સ્રોતોમાંથી ઇન્કમ ધરાવતા વ્યક્તિઓ માટે (લૉટરી જીત અને રેસકોર્સમાંથી ઇન્કમ સિવાય).
- ITR-2: બિઝનેસ અથવા વ્યવસાયમાંથી ઇન્કમ ન ધરાવતા વ્યક્તિઓ અને એચયુએફ માટે.
- ITR-3: બિઝનેસ અથવા વ્યવસાયમાંથી ઇન્કમ ધરાવતા વ્યક્તિઓ અને એચયુએફ માટે.
- ITR-4 (સુગમ): બિઝનેસ અથવા વ્યવસાયમાંથી અનુમાનિત ઇન્કમ ધરાવતા વ્યક્તિઓ, એચયુએફ અને કંપનીઓ (LLP સિવાય) માટે.
- ITR-5: વ્યક્તિઓ, એચયુએફ, કંપનીઓ અને વ્યક્તિઓ સિવાયના વ્યક્તિઓ માટે ITR-7 ફોર્મ ફાઇલ કરવા માટે.
- કલમ 11 હેઠળ છૂટનો દાવો કરતી કંપનીઓ સિવાયની અન્ય કંપનીઓ માટે ITR-6:.
- ITR-7: સેક્શન 139(4A), 139(4B), 139(4C), અથવા 139(4D) હેઠળ રિટર્ન પ્રદાન કરવાની જરૂર હોય તેવી કંપનીઓ સહિત વ્યક્તિઓ માટે.
- જરૂરી ડૉક્યુમેન્ટ એકત્રિત કરો
ખાતરી કરો કે તમારી પાસે નીચેના ડૉક્યુમેન્ટ તૈયાર છે:
- Pan કાર્ડ
- આધાર કાર્ડ
- ફોર્મ 16 (પગારદાર વ્યક્તિઓ માટે)
- ફોર્મ 26AS (ટૅક્સ ક્રેડિટ સ્ટેટમેન્ટ)
- બેંક સ્ટેટમેન્ટ
- ઇન્વેસ્ટમેન્ટના પુરાવા (કપાત માટે)
- TDS સર્ટિફિકેટ
- ઇન્કમ ટૅક્સ ઇ-ફાઇલિંગ પોર્ટલમાં લૉગ ઇન કરો
ઇન્કમ ટૅક્સ ઇ-ફાઇલિંગ પોર્ટલની મુલાકાત લો અને યૂઝર ID તરીકે તમારા PAN નો ઉપયોગ કરીને લૉગ ઇન કરો.
- મૂલ્યાંકન વર્ષ પસંદ કરો
તમે જે મૂલ્યાંકન વર્ષ માટે રિટર્ન ફાઇલ કરી રહ્યા છો તે પસંદ કરો. ઉદાહરણ તરીકે, જો તમે ફાઇનાન્શિયલ વર્ષ 2023-24 માટે ફાઇલ કરી રહ્યા છો, તો AY 2024-25 પસંદ કરો.
- ITR ફોર્મ ભરો
- વ્યક્તિગત માહિતી: તમારી વ્યક્તિગત વિગતો જેમ કે નામ, ઍડ્રેસ અને સંપર્ક માહિતી દાખલ કરો.
- આવકની વિગતો: વિવિધ સ્રોતોમાંથી તમારી આવકની વિગતો પ્રદાન કરો.
- કપાત: કલમ 80C, 80D વગેરે હેઠળ કપાતની વિગતો દાખલ કરો.
- ચૂકવેલ ટૅક્સ: સ્રોત પર કપાત કરેલ ટૅક્સ (TDS) અને ચૂકવેલ ઍડવાન્સ ટૅક્સ વેરિફાઇ કરો.
- માન્ય કરો અને સબમિટ કરો
- માન્ય કરો: ખાતરી કરો કે તમામ વિગતો સાચી છે અને ફોર્મ માન્ય કરો.
- સબમિટ કરો: ઇલેક્ટ્રોનિક રીતે ફોર્મ સબમિટ કરો. તમને એક સ્વીકૃતિ (ITR-V) પ્રાપ્ત થશે.
- તમારા રિટર્નને ઇ-વેરિફાઇ કરો
તમે નીચેની કોઈપણ પદ્ધતિનો ઉપયોગ કરીને તમારા રિટર્નને ઇ-વેરિફાઇ કરી શકો છો:
- આધાર OTP
- નેટ બેન્કિંગ
- EVC (ઇલેક્ટ્રોનિક વેરિફિકેશન કોડ)
- બેંગલુરુમાં સેન્ટ્રલાઇઝ્ડ પ્રોસેસિંગ સેન્ટર (CPC) ને ITR-V ની સહી કરેલી ફિઝિકલ કૉપી મોકલવી.
- તમારા રિફંડને ટ્રૅક કરો
જો તમે રિફંડ માટે પાત્ર છો, તો તમે ઇ-ફાઇલિંગ પોર્ટલ પર તેની સ્થિતિને ટ્રૅક કરી શકો છો.
- રેકોર્ડ રાખો
ભવિષ્યના રેફરન્સ માટે ફાઇલ કરેલ રિટર્ન અને સ્વીકૃતિની એક કૉપી જાળવી રાખો.
આ પગલાંઓને અનુસરીને, તમે ભારતમાં તમારા ટૅક્સ રિટર્નને કાર્યક્ષમ રીતે ફાઇલ કરી શકો છો અને ટૅક્સ નિયમોનું પાલન સુનિશ્ચિત કરી શકો છો
ઉદાહરણ
ઇન્કમ ટૅક્સ વિભાગને ઇન્કમ, ખર્ચ અને રોકાણોની જાણ કરવા માટે ટૅક્સ રિટર્ન ફાઇલ કરવું ફરજિયાત પ્રક્રિયા છે. રવિએ તેમના એમ્પ્લોયર પાસેથી ફોર્મ 16, બેંક સ્ટેટમેન્ટ અને કોઈપણ રોકાણ અથવા કપાતની વિગતો સહિતના તમામ જરૂરી ડૉક્યુમેન્ટ એકત્રિત કરવાની જરૂર છે. તે રિટર્ન ફાઇલ કરવા માટે આવકવેરા વિભાગના ઑનલાઇન પોર્ટલનો ઉપયોગ કરી શકે છે, જે સુનિશ્ચિત કરે છે કે તે તેની આવકની સચોટ જાણ કરે છે અને પાત્ર કપાતનો દાવો કરે છે. સમયસર રિટર્ન ફાઇલ કરીને, રવિ દંડથી બચી જાય છે અને ટૅક્સ કાયદાઓનું પાલન જાળવી રાખે છે.
9.3. ટેક્સ સેવિંગ ઇન્વેસ્ટમેન્ટ
ભારતમાં ટૅક્સ-સેવિંગ રોકાણ તમારી ટૅક્સ જવાબદારીને ઘટાડવા માટે અને તમારી સંપત્તિને વધારવા માટે જરૂરી છે. અહીં કેટલાક સૌથી લોકપ્રિય ટેક્સ-સેવિંગ ઇન્વેસ્ટમેન્ટ વિકલ્પો છે:
- ઇક્વિટી-લિંક્ડ સેવિંગ સ્કીમ (ઇએલએસએસ)
ઇક્વિટી-લિંક્ડ સેવિંગ સ્કીમ (ઇએલએસએસ) એક પ્રકારનું મ્યુચ્યુઅલ ફંડ છે જે મુખ્યત્વે ઇક્વિટી (સ્ટૉક) માં રોકાણ કરે છે. આ ફંડ મૂડી વૃદ્ધિ અને ટૅક્સ બચતના બેવડા લાભો પ્રદાન કરવા માટે ડિઝાઇન કરવામાં આવ્યા છે. તેઓ સંભવિત રીતે ઉચ્ચ વળતર મેળવતી વખતે ટૅક્સ પર બચત કરવા માંગતા વ્યક્તિઓ માટે લોકપ્રિય ઇન્વેસ્ટમેન્ટ પસંદગી છે. ELSS માં ઇન્વેસ્ટમેન્ટ ઇન્કમ ટૅક્સ એક્ટના સેક્શન 80C હેઠળ, ફાઇનાન્શિયલ વર્ષ દીઠ ₹1.5 લાખની લિમિટ સુધી ટૅક્સ કપાત માટે પાત્ર છે. આનો અર્થ એ છે કે તમે ઇએલએસએસમાં રોકાણ કરીને તમારી કરપાત્ર આવકને ઘટાડી શકો છો. ELSS ફંડ 3 વર્ષના ફરજિયાત લૉક-ઇન સમયગાળા સાથે આવે છે. આ સમય દરમિયાન, તમે તમારું ઇન્વેસ્ટમેન્ટ રિડીમ કરી શકતા નથી. જોકે, કલમ 80 સી હેઠળ ટૅક્સ બચતના તમામ ઇન્વેસ્ટમેન્ટ વિકલ્પોમાં આ સૌથી ટૂંકી લૉક-ઇન અવધિ છે. ELSS ફંડ મુખ્યત્વે ઇક્વિટીમાં રોકાણ કરે છે, તેથી તેઓ પરંપરાગત ફિક્સ્ડ-ઇન્કમ ઇન્વેસ્ટમેન્ટની તુલનામાં વધુ રિટર્ન જનરેટ કરવાની ક્ષમતા ધરાવે છે. જો કે, રિટર્ન માર્કેટ-લિંક્ડ છે અને સ્ટૉક માર્કેટના પરફોર્મન્સના આધારે અલગ હોઈ શકે છે. ELSS ફંડ વિવિધ ક્ષેત્રો અને માર્કેટ કેપિટલાઇઝેશનમાં સ્ટૉકના વિવિધ પોર્ટફોલિયોમાં રોકાણ કરે છે. આ ડાઇવર્સિફિકેશન રિસ્કને ફેલાવવામાં મદદ કરે છે અને સંભવિત રીતે રિટર્ન વધારી શકે છે. તમે સિસ્ટમેટિક ઇન્વેસ્ટમેન્ટ પ્લાન (SIP) દ્વારા ELSSમાં રોકાણ કરી શકો છો, જેમાં તમે નિયમિતપણે (માસિક, ત્રિમાસિક વગેરે) એક નિશ્ચિત રકમનું રોકાણ કરો છો. આ ખરીદીના ખર્ચને સરેરાશ કરવામાં અને બજારની અસ્થિરતા ઘટાડવામાં મદદ કરે છે.
- પબ્લિક પ્રોવિડન્ટ ફંડ (PPF)
પબ્લિક પ્રોવિડન્ટ ફંડ (PPF) એક લાંબા ગાળાની, સરકાર-સમર્થિત બચત સ્કીમ છે જે આકર્ષક વળતર સાથે સુરક્ષિત ઇન્વેસ્ટમેન્ટ ઓપ્શન પૂરો પાડે છે. PPF એક નિશ્ચિત ઇન્ટરેસ્ટ રેટ આપે છે, જે હાલમાં વાર્ષિક આશરે 7-8% છે, જે વાર્ષિક ચક્રવૃદ્ધિ થાય છે. PPFમાં રોકાણ કરવા પર આવકવેરા કાયદાની કલમ 80 સી હેઠળ ₹1.5 લાખ રૂપિયા સુધીની ટેક્સ છૂટ મળી શકે છે. આ સ્કીમમાં 15 વર્ષનો લોક-ઇન પીરિયડ છે, જેના પછી રોકાણ કરેલી રકમ, ઉપાર્જિત ઇન્ટરેસ્ટ સાથે, ઉપાડી શકાય છે. 7th વર્ષથી આંશિક ઉપાડની પરવાનગી છે. ટૅક્સ લાભ અને લાંબા ગાળાની વૃદ્ધિ સાથે સુરક્ષિત ઇન્વેસ્ટમેન્ટ ઇચ્છતા વ્યક્તિઓ માટે PPF એક ઉત્તમ વિકલ્પ છે.
- નેશનલ સેવિંગ સર્ટિફિકેટ (NSC)
નેશનલ સેવિંગ સર્ટિફિકેટ (NSC) એ સરકાર દ્વારા સમર્થિત એક નિશ્ચિત ઇન્કમ ઇન્વેસ્ટમેન્ટ સ્કીમ છે, જે લોકોમાં નાની બચતને પ્રોત્સાહિત કરે છે. NSC એક નિશ્ચિત ઇન્ટરેસ્ટ રેટ પ્રદાન કરે છે, જે હાલમાં વાર્ષિક આશરે 6-7% છે, જે વાર્ષિક ચક્રવૃદ્ધિ થાય છે પરંતુ પરિપક્વતા પર ચૂકવવાપાત્ર છે. NSC માં ઇન્વેસ્ટમેન્ટ ઇન્કમ ટૅક્સ ઍક્ટના સેક્શન 80C હેઠળ ₹1.5 લાખ સુધીની ટૅક્સ કપાત માટે પાત્ર છે. આ યોજનામાં 5 વર્ષનો લૉક-ઇન સમયગાળો છે, જે ગેરંટીડ રિટર્ન સાથે મધ્યમ ગાળાના ઇન્વેસ્ટમેન્ટ ઓપ્શન શોધી રહેલા વ્યક્તિઓ માટે યોગ્ય બનાવે છે. NSC એક સુરક્ષિત ઇન્વેસ્ટમેન્ટ છે જે સ્થિર રિટર્ન અને ટૅક્સ લાભો પ્રદાન કરે છે.
- સુકન્યા સમૃદ્ધિ યોજના (SSY)
સુકન્યા સમૃદ્ધિ સ્કીમ (SSY) એ સરકાર દ્વારા સમર્થિત એક બચત સ્કીમ છે, જે ખાસ કરીને દીકરીઓ માટે બનાવવામાં આવી છે. આ યોજનાનો હેતુ માતાપિતાને તેમની દીકરીના ભવિષ્યના શિક્ષણ અને લગ્નના ખર્ચ માટે બચત કરવા પ્રોત્સાહિત કરીને બાળકના કલ્યાણને પ્રોત્સાહન આપવાનો છે. એસએસવાય નિશ્ચિત ઇન્ટરેસ્ટ રેટ આપે છે, હાલમાં વાર્ષિક આશરે 7-8%, જે વાર્ષિક ચક્રવૃદ્ધિ થાય છે. SSY માં ઇન્વેસ્ટમેન્ટ ઇન્કમ ટૅક્સ ઍક્ટના સેક્શન 80C હેઠળ ₹1.5 લાખ સુધીની ટૅક્સ કપાત માટે પાત્ર છે. જ્યાં સુધી દીકરી 21 વર્ષની ન થાય અથવા 18 વર્ષની ઉંમર પછી લગ્ન ન થાય ત્યાં સુધી એકાઉન્ટ ઍક્ટિવ રહે છે. બાળક 18 વર્ષની થયા પછી શૈક્ષણિક ખર્ચ માટે આંશિક ઉપાડની પરવાનગી છે. SSY એ દીકરીના ફાઇનાન્શિયલ ભવિષ્યને સુરક્ષિત કરવા માટે એક સુરક્ષિત અને રિવૉર્ડિંગ ઇન્વેસ્ટમેન્ટ છે.
- નેશનલ પેન્શન સિસ્ટમ (NPS)
નેશનલ પેન્શન સિસ્ટમ (NPS) નિવૃત્તિ પર કેન્દ્રિત ઇન્વેસ્ટમેન્ટ સ્કીમ છે, જેનો હેતુ નિવૃત્તિના વર્ષો દરમિયાન વ્યક્તિઓને નાણાકીય સિક્યોરિટી પૂરી પાડવાનો છે. NPS કલમ 80C (₹1.5 લાખ સુધી) હેઠળ ટૅક્સ લાભો અને કલમ 80CCD(1B) (₹50,000 સુધી) હેઠળ અતિરિક્ત કપાત પ્રદાન કરે છે. આ સ્કીમ રોકાણકારોને ઇક્વિટી, સરકારી બોન્ડ્સ અને કોર્પોરેટ બોન્ડ્સ સહિતના વિવિધ એસેટ વર્ગોમાંથી પસંદ કરવાની મંજૂરી આપે છે, જે માર્કેટ-લિંક્ડ રિટર્નની ક્ષમતા પ્રદાન કરે છે. NPSમાં ઇન્વેસ્ટર 60 વર્ષની વય સુધી પહોંચે ત્યાં સુધી લૉક-ઇન અવધિ હોય છે, જેના પછી તેઓ સંચિત ભંડોળનો એક ભાગ એકસાથે ઉપાડી શકે છે અને બાકીની રકમનો ઉપયોગ નિયમિત પેન્શન ઇન્કમ માટે એન્યુટી ખરીદવા માટે કરી શકે છે. NPS ટેક્સ બેનિફિટ અને ફ્લેક્સિબલ ઇન્વેસ્ટમેન્ટ વિકલ્પો સાથે નિવૃત્તિ આયોજન માટે એક બહુમુખી અને કાર્યક્ષમ સાધન છે.
- વરિષ્ઠ નાગરિક બચત યોજના (SCSS)
વરિષ્ઠ નાગરિક બચત સ્કીમ (SCSS) એ સરકાર દ્વારા સમર્થિત એક બચત સ્કીમ છે, જે વરિષ્ઠ નાગરિકો માટે સુરક્ષિત અને સ્થિર આવકનો સ્ત્રોત પૂરો પાડે છે. SCSS ફિક્સ ઇન્ટરેસ્ટ રેટ આપે છે, જે હાલમાં વાર્ષિક આશરે 7-8% છે, જે ત્રિમાસિક ચૂકવવાપાત્ર છે. SCSS માં રોકાણો ઇન્કમ ટૅક્સ અધિનિયમની કલમ 80C હેઠળ ₹1.5 લાખ સુધીની ટૅક્સ કપાત માટે પાત્ર છે. આ યોજનામાં 5 વર્ષનો લૉક-ઇન સમયગાળો છે, જેને વધારાના 3 વર્ષ સુધી વધારી શકાય છે. નિયમિત ઇન્કમ અને ટૅક્સ લાભો સાથે સુરક્ષિત ઇન્વેસ્ટમેન્ટ મેળવવા માંગતા વરિષ્ઠ નાગરિકો માટે SCSS એક આદર્શ ઇન્વેસ્ટમેન્ટ ઓપ્શન છે.
- યુનિટ લિંક્ડ ઇન્શ્યોરન્સ પ્લાન (ULIP)
એક યૂનિટ લિંક્ડ ઇન્શ્યોરન્સ પ્લાન (યુલિપ) એ એક અનન્ય ઇન્વેસ્ટમેન્ટ પ્રૉડક્ટ છે જે ઇન્શ્યોરન્સ અને રોકાણનું સંયોજન છે. યુલિપ લાઇફ ઇન્શ્યોરન્સ કવરેજના બે લાભો અને માર્કેટ-લિંક્ડ ઇન્વેસ્ટમેન્ટ દ્વારા સંપત્તિ નિર્માણની ક્ષમતા પ્રદાન કરે છે. યુલિપ માટે ચૂકવેલ પ્રીમિયમ ઇન્કમ ટૅક્સ ઍક્ટના સેક્શન 80C હેઠળ ₹1.5 લાખ સુધીની ટૅક્સ કપાત માટે પાત્ર છે. આ સ્કીમમાં 5 વર્ષનો લૉક-ઇન પીરિયડ છે, જેના પછી પૉલિસીધારક ફંડ ઉપાડી શકે છે અથવા સ્વિચ કરી શકે છે. યુલિપ રોકાણકારોને તેમની રિસ્ક ક્ષમતા અને ફાઇનાન્શિયલ લક્ષ્યોના આધારે ઇક્વિટી, ડેબ્ટ અને સંતુલિત ફંડની શ્રેણીમાંથી પસંદ કરવાની મંજૂરી આપે છે. યુલિપ એ કોમ્પ્રિહેન્સિવ ફાઇનાન્શિયલ પ્રૉડક્ટ શોધતા વ્યક્તિઓ માટે યોગ્ય છે જે સુરક્ષા અને વિકાસ બંને પ્રદાન કરે છે.
- ટૅક્સ-સેવિંગ ફિક્સ્ડ ડિપોઝિટ
ટૅક્સ-સેવિંગ ફિક્સ્ડ ડિપોઝિટ (FD) એ એક પ્રકારની ફિક્સ્ડ ડિપોઝિટ છે જે ખાસ કરીને ઇન્કમ ટૅક્સ ઍક્ટના સેક્શન 80C હેઠળ ટૅક્સ બચત માટે ડિઝાઇન કરેલ લૉક-ઇન પીરિયડ સાથે છે. ટૅક્સ-સેવિંગ એફડીમાં રોકાણ ₹1.5 લાખ સુધીની ટૅક્સ કપાત માટે પાત્ર છે. આ FDs ફિક્સ્ડ ઇન્ટરેસ્ટ રેટ ઓફર કરે છે, જે હાલમાં વાર્ષિક આશરે 5-7% છે, અને ઇન્ટરેસ્ટ વાર્ષિક અથવા પરિપક્વતા પર ચૂકવવાપાત્ર છે. ટૅક્સ-સેવિંગ એફડી માટે લૉક-ઇન સમયગાળો 5 વર્ષ છે, અને આ સમયગાળા દરમિયાન સમય પહેલાં ઉપાડની પરવાનગી નથી. ટૅક્સ લાભો અને ગેરંટીડ રિટર્ન મેળવવા માંગતા વ્યક્તિઓ માટે ટૅક્સ-સેવિંગ એફડી એક સુરક્ષિત અને સરળ ઇન્વેસ્ટમેન્ટ ઓપ્શન છે.
- એમ્પ્લોયી પ્રોવિડન્ટ ફંડ (EPF)
એમ્પ્લોયી પ્રોવિડન્ટ ફંડ (EPF) એ કર્મચારી ભવિષ્ય નિધિ સંગઠન (EPFO) દ્વારા સંચાલિત પગારદાર કર્મચારીઓ માટે નિવૃત્તિ બચત સ્કીમ છે. કર્મચારીઓ અને નોકરીદાતાઓ બંને કર્મચારીના પગારની એક નિશ્ચિત ટકાવારી ઇપીએફ ખાતામાં ફાળો આપે છે. ₹1.5 લાખ સુધીના યોગદાન આવકવેરા અધિનિયમની કલમ 80C હેઠળ ટૅક્સ કપાત માટે પાત્ર છે. EPF એક નિશ્ચિત ઇન્ટરેસ્ટ રેટ આપે છે, જે હાલમાં વાર્ષિક આશરે 8-9% છે, જે વાર્ષિક ચક્રવૃદ્ધિ થાય છે. આ સ્કીમમાં નિવૃત્તિ સુધી લૉક-ઇન પીરિયડ હોય છે, અને સંચિત કોર્પસને નિવૃત્તિના સમયે એકસામટી રકમ તરીકે ઉપાડી શકાય છે. EPF ટૅક્સ લાભો અને આકર્ષક રિટર્ન સાથે લાંબા ગાળાના નિવૃત્તિ આયોજન માટે એક ઉત્તમ સાધન છે.
- સ્વૈચ્છિક પ્રોવિડન્ટ ફંડ (વીપીએફ)
સ્વૈચ્છિક પ્રોવિડન્ટ ફંડ (વીપીએફ) એ કર્મચારી પ્રોવિડન્ટ ફંડ (ઇપીએફ) નું વિસ્તરણ છે જે કર્મચારીઓને ફરજિયાત ઇપીએફ યોગદાન કરતાં વધુ સ્વૈચ્છિક રીતે યોગદાન આપવાની મંજૂરી આપે છે. ₹1.5 લાખ સુધીના યોગદાન આવકવેરા અધિનિયમની કલમ 80C હેઠળ ટૅક્સ કપાત માટે પાત્ર છે. વીપીએફ ઇપીએફની જેમ જ ફિક્સ્ડ ઇન્ટરેસ્ટ રેટ આપે છે અને ઇન્ટરેસ્ટ વાર્ષિક ધોરણે ચક્રવૃદ્ધિ થાય છે. VPF માટે લૉક-ઇન સમયગાળો નિવૃત્તિ સુધી છે, અને સંચિત ભંડોળ નિવૃત્તિ સમયે એકસામટી રકમ તરીકે ઉપાડી શકાય છે. વધારાના યોગદાન અને ટૅક્સ લાભો સાથે તેમની નિવૃત્તિ બચત વધારવા માંગતા કર્મચારીઓ માટે VPF એક ફાયદાકારક ઓપ્શન છે.
|
યોજના |
વર્ણન |
ટૅક્સ લાભ |
લૉક-ઇન સમયગાળો |
રિટર્ન |
|
ELSS |
ઇક્વિટીમાં રોકાણ કરતા મ્યુચ્યુઅલ ફંડ |
₹ 1.5 લાખ સુધી |
3 વર્ષ |
માર્કેટ-લિંક્ડ, સંભવિત ઉચ્ચ |
|
PPF |
નિશ્ચિત વ્યાજ સાથે સરકાર-સમર્થિત બચત |
₹ 1.5 લાખ સુધી |
15 વર્ષ |
ફિક્સ્ડ, 7-8% વાર્ષિક. |
|
એનએસસી |
સરકાર-સમર્થિત નિશ્ચિત-આવક |
₹ 1.5 લાખ સુધી |
5 વર્ષ |
ફિક્સ્ડ, 6-7% વાર્ષિક. |
|
SSY |
છોકરીઓ માટે બચત |
₹ 1.5 લાખ સુધી |
જ્યાં સુધી બાળક 21 ન હોય અથવા 18 પછી લગ્ન ન થાય ત્યાં સુધી |
ફિક્સ્ડ, 7-8% વાર્ષિક. |
|
એનપીએસ |
નિવૃત્તિ-કેન્દ્રિત |
₹1.5 લાખ સુધી + ₹50,000 (80CCD(1B)) |
નિવૃત્તિ સુધી (60 વર્ષ) |
માર્કેટ-લિંક્ડ |
|
SCSS |
વરિષ્ઠ નાગરિકો માટે |
₹ 1.5 લાખ સુધી |
5 વર્ષ (3 વર્ષ સુધી વધારી શકાય છે) |
ફિક્સ્ડ, 7-8% વાર્ષિક. |
|
યુલિપ |
ઇન્શ્યોરન્સ + ઇન્વેસ્ટમેન્ટ |
₹ 1.5 લાખ સુધી |
5 વર્ષ |
માર્કેટ-લિંક્ડ |
|
ટૅક્સ-સેવિંગ FD |
ટૅક્સ બચત માટે ફિક્સ્ડ ડિપોઝિટ |
₹ 1.5 લાખ સુધી |
5 વર્ષ |
ફિક્સ્ડ, 5-7% વાર્ષિક. |
|
ઇપીએફ |
પગારદાર કર્મચારીઓ માટે |
₹ 1.5 લાખ સુધી |
નિવૃત્તિ સુધી |
ફિક્સ્ડ, 8-9% વાર્ષિક. |
|
વીપીએફ |
EPF નું વિસ્તરણ |
₹ 1.5 લાખ સુધી |
નિવૃત્તિ સુધી |
ફિક્સ્ડ, EPF ની જેમ |
આ ટૅક્સ-સેવિંગ ઇન્સ્ટ્રુમેન્ટમાં રોકાણ કરીને, તમે મજબૂત ફાઇનાન્શિયલ પોર્ટફોલિયો પણ બનાવીને તમારી ટૅક્સ જવાબદારીને અસરકારક રીતે ઘટાડી શકો છો. તમારા ફાઇનાન્શિયલ લક્ષ્યો, રિસ્ક સહનશીલતા અને ઇન્વેસ્ટમેન્ટના આધારે ઇન્વેસ્ટમેન્ટ પસંદ કરવું મહત્વપૂર્ણ છે.
ઉદાહરણ
ટૅક્સ-સેવિંગ રોકાણ માત્ર કરપાત્ર આવકને ઘટાડવામાં મદદ કરતું નથી પરંતુ સંપત્તિ નિર્માણમાં પણ મદદ કરે છે. રવિ વિવિધ ટૅક્સ-સેવિંગ સાધનોમાં રોકાણ કરી શકે છે જેમ કે:
- પબ્લિક પ્રોવિડન્ટ ફંડ (PPF): સેક્શન 80C હેઠળ ₹1.5 લાખ સુધીની કપાત સાથે ટૅક્સ-ફ્રી રિટર્ન પ્રદાન કરે છે.
- નેશનલ સેવિંગ સર્ટિફિકેટ (NSC): ફિક્સ્ડ ઇન્ટરેસ્ટ રેટ સાથે સેક્શન 80C હેઠળ કપાત માટે પાત્ર છે.
- ઇક્વિટી લિંક્ડ સેવિંગ સ્કીમ (ELSS): ઇક્વિટી રોકાણ દ્વારા ઉચ્ચ રિટર્નની સંભાવના સાથે સેક્શન 80C હેઠળ ટૅક્સ લાભો પ્રદાન કરે છે.
- રાષ્ટ્રીય પેન્શન સિસ્ટમ (એનપીએસ): સેક્શન 80C ની ₹1.5 લાખ મર્યાદાથી વધુ સેક્શન 80CCD (1B) હેઠળ ₹50,000 ની અતિરિક્ત કપાતની મંજૂરી આપે છે. આ સાધનોમાં રોકાણ કરીને, રવિ પોતાની સંપત્તિ વધારતી વખતે તેમની ટૅક્સ બચતને ઑપ્ટિમાઇઝ કરી શકે છે.
9.4. ટૅક્સ ટાળવું અને ટૅક્સ ચોરી વચ્ચે શું તફાવત છે?
ટૅક્સ ટાળવું અને ટૅક્સ ચોરી એ ઘણીવાર ટૅક્સ વિશેની ચર્ચાઓમાં ઉપયોગમાં લેવામાં આવતી શરતો છે, પરંતુ તેઓ બે ખૂબ જ અલગ પ્રથાઓનું પ્રતિનિધિત્વ કરે છે:
ટૅક્સ ટાળવું
ટૅક્સ ટાળવા એ ટૅક્સની જવાબદારીઓને ઘટાડવા માટે ટૅક્સ કાયદામાં જોગવાઈઓ અને ખામીઓનો ઉપયોગ કરવાની કાનૂની પ્રથા છે. તેમાં નાણાકીય વ્યવહારોનું આયોજન અને સંરચના શામેલ છે જે કાયદાને તોડ્યા વિના, બાકી કરની રકમ ઘટાડે છે. ટૅક્સ ટાળવાના ઉદાહરણોમાં શામેલ છે:
- ટૅક્સ-સેવિંગ ઇન્સ્ટ્રુમેન્ટમાં રોકાણ કરવું: ટૅક્સ કાયદા હેઠળ ઉપલબ્ધ કપાત અને છૂટનો ઉપયોગ કરવો (દા.ત., ELSS, PPF વગેરેમાં રોકાણ કરવું).
- કાનૂની કપાતનો ક્લેઇમ કરવો: જેમ કે હોમ લોન, તબીબી ખર્ચ અથવા શિક્ષણ માટે.
- આવકનું વિભાજન: ઓછા ટૅક્સ બ્રૅકેટમાં પરિવારના સભ્યોને આવક ટ્રાન્સફર કરવી.
જ્યારે ટૅક્સ ટાળવું કાનૂની છે, ત્યારે તેને ઘણીવાર નૈતિક રીતે શંકાસ્પદ તરીકે જોવામાં આવે છે, કારણ કે તેમાં ટૅક્સ જવાબદારીને ઘટાડવા માટે ટૅક્સ પ્રણાલીનો ઉપયોગ કરવાનો સમાવેશ થાય છે.
ટૅક્સ ચોરી
બીજી તરફ, ટૅક્સ ચોરી એ એક ગેરકાયદેસર પ્રથા છે જ્યાં વ્યક્તિઓ અથવા વ્યવસાયો તેમની ટૅક્સ જવાબદારીઓને ઘટાડવા માટે ઇરાદાપૂર્વક ખોટી રીતે રજૂ કરે છે અથવા માહિતીને છુપાવે છે. તેમાં કર ચૂકવવાનું ટાળવા માટે અપ્રમાણિક પદ્ધતિઓનો સમાવેશ થાય છે, અને તે કાયદા હેઠળ દંડપાત્ર છે. ટૅક્સ ચોરીના ઉદાહરણોમાં શામેલ છે:
- અંડરરિપોર્ટિંગ ઇન્કમ: આવકના તમામ સ્રોતોને જાહેર ન કરવી અથવા કમાણીને અંડરરિપોર્ટ કરવી.
- ઇન્ફ્લેટિંગ કપાત: કાયદેસર ન હોય તેવા ખોટા ખર્ચ અથવા કપાતનો ક્લેઇમ કરવો.
- ઑફશોર એકાઉન્ટનો ઉપયોગ કરીને: ટૅક્સ ચૂકવવાનું ટાળવા માટે વિદેશી એકાઉન્ટમાં પૈસા છુપાવવા.
ટૅક્સ ચોરી એક ફોજદારી ગુનો છે અને તેના પરિણામે દંડ, અવેતન કર પર ઇન્ટરેસ્ટ અને જેલ સહિત ગંભીર દંડ થઈ શકે છે.
ઉદાહરણ
ટૅક્સ ટાળવા કરવેરાની લાયબિલિટી ઘટાડવા માટે ટૅક્સ કોડની જોગવાઈઓનો ઉપયોગ કરવાની કાનૂની પ્રથા છે. ઉદાહરણ તરીકે, ટૅક્સ લાભો માટે રવિ PPF માં રોકાણ કરવું એ ટૅક્સ ટાળવાનું છે. તેમાં કાયદાના માળખામાં સ્માર્ટ ફાઇનાન્શિયલ પ્લાનિંગ શામેલ છે. બીજી તરફ, ટૅક્સ ચોરી એ બાકી ટૅક્સ ચૂકવવાનો ગેરકાયદેસર કાર્ય છે, જેમ કે ઓછી આવકની જાણ કરવી અથવા કપાતમાં વધારો કરવો. જો રવિ અન્ય સ્રોતોમાંથી તેના સંપૂર્ણ સેલરી અથવા આવકને જાહેર કરવામાં નિષ્ફળ થાય, તો તે ટૅક્સ ચોરી હશે. ટૅક્સ ચોરી એક દંડપાત્ર અપરાધ છે અને તેના કારણે દંડ અને કાનૂની પરિણામો થઈ શકે છે.
9.5 કરવેરાના મૂળભૂત ફંડો શું છે?
કરવેરાના મૂળભૂત સિદ્ધાંતો, જેને ઘણીવાર "ભંડોળ" અથવા "ભંડોળ" તરીકે ઓળખવામાં આવે છે, તે કર કેવી રીતે કામ કરે છે અને તે શા માટે મહત્વપૂર્ણ છે તે સમજવા માટે એક માળખું પ્રદાન કરે છે.
- કરવેરાનો હેતુ
કરવેરાનો પ્રાથમિક હેતુ સરકાર માટે જાહેર માલ અને સેવાઓ જેમ કે ઇન્ફ્રાસ્ટ્રક્ચર, હેલ્થકેર, શિક્ષણ, સંરક્ષણ અને સામાજિક કલ્યાણ કાર્યક્રમોને ભંડોળ આપવા માટે આવક પેદા કરવાનો છે. ટૅક્સ સંપત્તિનું પુનઃવિતરણ કરવામાં અને આવકની અસમાનતા ઘટાડવામાં પણ મદદ કરે છે.
- ટૅક્સના પ્રકારો
વિવિધ પ્રકારના કર હોય છે, દરેકનો હેતુ અલગ હોય છે:
- ઇન્કમ ટૅક્સ: વ્યક્તિગત અને કોર્પોરેટ કમાણી પર વસૂલવામાં આવતો ટૅક્સ.
- વેચાણ ટૅક્સ: માલ અને સેવાઓના વેચાણ પર ટૅક્સ, સામાન્ય રીતે ખરીદીના સમયે ઉમેરવામાં આવે છે.
- પ્રોપર્ટી ટૅક્સ: પ્રોપર્ટીની માલિકી પર ટૅક્સ, ઘણીવાર પ્રોપર્ટીના મૂલ્યના આધારે.
- એક્સસાઇઝ ટૅક્સ: દારૂ, તમાકુ અને ઇંધણ જેવા વિશિષ્ટ માલ પર ટૅક્સ.
- કસ્ટમ ડ્યુટી: આયાત કરેલ અને નિકાસ કરેલ માલ પર ટૅક્સ.
- સંપત્તિ ટૅક્સ: વ્યક્તિઓની ચોખ્ખી સંપત્તિ પર ટૅક્સ.
- ટૅક્સ બેઝ અને ટૅક્સ રેટ
- ટૅક્સ બેઝ: ટૅક્સ બેઝ એ સંપત્તિ અથવા આવકની કુલ રકમ છે જે કરવેરાને આધિન છે. ઉદાહરણ તરીકે, ઇન્કમ ટૅક્સના કિસ્સામાં, ટૅક્સ બેઝ કરપાત્ર ઇન્કમ છે.
- ટૅક્સ રેટ: ટૅક્સ રેટ એ ટકાવારી છે જેના પર ટૅક્સ આધારિત હોય છે. ટૅક્સ દરો પ્રગતિશીલ (આવક સાથે વધારો), રિગ્રેસિવ (આવકમાં ઘટાડો), અથવા પ્રમાણસર (તમામ આવકના સ્તર માટે સમાન દર) હોઈ શકે છે.
- પ્રગતિશીલ, રિગ્રેસિવ અને પ્રમાણસર કર
- પ્રગતિશીલ કર: એક કર પ્રણાલી જ્યાં કરપાત્ર આવક વધે છે ત્યારે કર દર વધે છે. તેનો હેતુ ઉચ્ચ દરો પર ઉચ્ચ આવક પર ટૅક્સ લગાવીને આવકની અસમાનતાને ઘટાડવાનો છે. ઉદાહરણ: આવકવેરા.
- પ્રતિબંધક કર: એક કર પ્રણાલી જ્યાં કરપાત્ર આવક વધે છે તેથી કર દર ઘટે છે. ઓછી-આવક ધરાવતા વ્યક્તિઓ ઉચ્ચ-આવક ધરાવતા વ્યક્તિઓની તુલનામાં તેમની આવકની વધુ ટકાવારી ચૂકવે છે. ઉદાહરણ: વેચાણ કર.
- પ્રમાણાત્મક કર: એક કર પ્રણાલી જ્યાં કર દર સમાન રહે છે, આવક સ્તરને ધ્યાનમાં લીધા વિના. ઉદાહરણ: ફ્લેટ ટૅક્સ.
- કરવેરાના સિદ્ધાંતો
કરવેરા નીતિઓને માર્ગદર્શન આપતા ઘણા સિદ્ધાંતો છે:
- ઇક્વિટી: ટૅક્સ સિસ્ટમ યોગ્ય હોવી જોઈએ, જેમાં વ્યક્તિઓ અને વ્યવસાયો તેમની ચુકવણીની ક્ષમતાના પ્રમાણમાં ટૅક્સ ચૂકવે છે. આમાં હોરિઝોન્ટલ ઇક્વિટી (સમાન આવકના સ્તરો સમાન કર ચૂકવવા જોઈએ) અને વર્ટિકલ ઇક્વિટી (ઊંચી આવક વધુ કર ચૂકવવી જોઈએ) બંનેનો સમાવેશ થાય છે.
- કાર્યક્ષમતા: ટૅક્સ સિસ્ટમએ આર્થિક નિર્ણયોને વિકૃત ન કરવો જોઈએ અથવા અત્યધિક વહીવટી બોજ બનાવવું જોઈએ નહીં. તે સમજવું સરળ અને તેનું પાલન કરવું સરળ હોવું જોઈએ.
- નિશ્ચિતતા: કરદાતાઓએ જાણવું જોઈએ કે તેમને કેટલી ચુકવણી કરવાની જરૂર છે અને ક્યારે. ટૅક્સ કાયદાઓ સ્પષ્ટ અને આગાહી યોગ્ય હોવા જોઈએ.
- સુવિધા: સરળ ફાઇલિંગ અને ચુકવણી પદ્ધતિઓ સહિત કરદાતાઓ માટે પાલન કરવા માટે કર પ્રણાલી સુવિધાજનક હોવી જોઈએ.
- ટૅક્સ ચોરી અને ટૅક્સ ટાળવું
- ટૅક્સ ચોરી: ટૅક્સની જવાબદારી ઘટાડવા માટે જાણીજોઈને ખોટી રીતે રજૂ કરવાનું અથવા માહિતી છુપાવવાનું ગેરકાયદેસર કાર્ય. તે કાયદા દ્વારા દંડપાત્ર છે.
- ટૅક્સ ટાળવા: ટૅક્સની જવાબદારીને ઘટાડવા માટે ટૅક્સ કાયદામાં જોગવાઈઓ અને ખામીઓનો ઉપયોગ કરવાની કાનૂની પ્રથા. કાનૂની હોવા છતાં, તેને ઘણીવાર નૈતિક રીતે શંકાસ્પદ માનવામાં આવે છે.
- ટૅક્સ ઍડ્મિનિસ્ટ્રેશન
કાર્યકારી ટૅક્સ સિસ્ટમ માટે અસરકારક ટૅક્સ વહીવટ આવશ્યક છે. તેમાં ટૅક્સ કાયદાઓનું કલેક્શન, મૂલ્યાંકન અને અમલીકરણ શામેલ છે. ટૅક્સ સત્તાવાળાઓ પાલન સુનિશ્ચિત કરવા, ટૅક્સ ચોરી અટકાવવા અને કરદાતા શિક્ષણ અને સહાય પૂરી પાડવા માટે જવાબદાર છે.
ઉદાહરણ
કરવેરાની મૂળભૂત બાબતોને સમજવાથી અસરકારક નાણાંકીય આયોજનમાં મદદ મળે છે. મુખ્ય સિદ્ધાંતોમાં શામેલ છે:
- ટૅક્સ સ્લેબ દરો: રવિને તેમની ટૅક્સ જવાબદારીની સચોટ ગણતરી કરવા માટે તેના ઇન્કમ સ્તર પર લાગુ ટૅક્સ સ્લેબ જાણવાની જરૂર છે.
- ટૅક્સપાત્ર ઇન્કમ: તેના પગારના કયા ભાગો ટૅક્સપાત્ર છે અને જેને મુક્તિ આપવામાં આવી છે તે ઓળખવું. ઉદાહરણ તરીકે, હાઉસ રેન્ટ અલાઉન્સ (HRA) અને લીવ ટ્રાવેલ અલાઉન્સ (LTA) માં ચોક્કસ છૂટ છે.
- કપાત અને છૂટ: આવકવેરા અધિનિયમના વિવિધ વિભાગો જાણવા જે કપાત પ્રદાન કરે છે (દા.ત., કલમ 80C, 80D) અને છૂટ રવિને તેમની કરપાત્ર આવક ઘટાડવામાં મદદ કરે છે. આ મૂળભૂત બાબતોને સમજીને, રવિ તેમના ફાઇનાન્સ વિશે માહિતગાર નિર્ણયો લઈ શકે છે અને તેમની ટૅક્સ જવાબદારીને ઑપ્ટિમાઇઝ કરી શકે છે.
9.6 તમારા ટૅક્સને સ્માર્ટ રીતે કેવી રીતે મેનેજ કરવું
સ્માર્ટ રીતે તમારા ટૅક્સને મેનેજ કરવામાં ટૅક્સ કાયદાઓને સમજવું, વ્યૂહાત્મક ફાઇનાન્શિયલ નિર્ણયો લેવા અને સંગઠિત રહેવું શામેલ છે. તમારા ટૅક્સને અસરકારક રીતે મેનેજ કરવામાં તમારી મદદ કરવા માટે અહીં કેટલીક ટિપ્સ આપેલ છે:
- ટૅક્સ કાયદા અને નિયમોને સમજો
- માહિતી રાખો: નવીનતમ ટૅક્સ કાયદા અને નિયમો સાથે પોતાને અપડેટ રાખો. આમાં ટૅક્સ કપાત, છૂટ, ક્રેડિટ અને ટૅક્સ દરોમાં કોઈપણ ફેરફારો વિશે જાણવાનો સમાવેશ થાય છે.
- પ્રોફેશનલની સલાહ લો: તમારી ફાઇનાન્શિયલ પરિસ્થિતિને અનુરૂપ નિષ્ણાત માર્ગદર્શન પ્રદાન કરી શકે તેવા ટૅક્સ પ્રોફેશનલ અથવા ફાઇનાન્શિયલ સલાહકારો પાસેથી સલાહ મેળવો.
- ટૅક્સ કપાત અને ક્રેડિટને મહત્તમ કરો
- સેક્શન 80C નો ઉપયોગ કરો: તમારી કરપાત્ર આવકને ઘટાડવા માટે ELSS, PPF, NSC અને અન્ય ટૅક્સ-સેવિંગ ઇન્વેસ્ટમેન્ટનો લાભ લો. સેક્શન 80C હેઠળ મહત્તમ કપાત ₹1.5 લાખ છે.
- તમામ પાત્ર કપાતનો ક્લેઇમ કરો: સુનિશ્ચિત કરો કે તમે હોમ લોન ઇન્ટરેસ્ટ (સેક્શન 24), હેલ્થ ઇન્શ્યોરન્સ પ્રીમિયમ (સેક્શન 80D) અને એજ્યુકેશન લોન ઇન્ટરેસ્ટ (સેક્શન 80E) જેવા ખર્ચ માટે કપાતનો ક્લેઇમ કરો છો.
- ટૅક્સ ક્રેડિટનો લાભ લો: ઉપલબ્ધ ટૅક્સ ક્રેડિટ શોધો, જેમ કે શિક્ષણ ખર્ચ, ઉર્જા-કાર્યક્ષમ ઘરમાં સુધારાઓ અથવા સખાવતી દાન માટે.
- તમારા ઇન્વેસ્ટમેન્ટને વ્યૂહાત્મક રીતે પ્લાન કરો
- રોકાણોમાં વિવિધતા લાવો: જોખમ અને રિટર્નને સંતુલિત કરવા માટે તમારા ઇન્વેસ્ટમેન્ટ પોર્ટફોલિયોમાં વિવિધતા લાવો. ઇક્વિટી, ડેબ્ટ અને અન્ય સાધનોના મિશ્રણનો સમાવેશ કરો.
- લાંબા ગાળાના લક્ષ્યો માટે રોકાણ કરો: તમારા રોકાણોને તમારા લાંબા ગાળાના નાણાંકીય લક્ષ્યો સાથે સંરેખિત કરો, જેમ કે નિવૃત્તિ આયોજન, બાળકોનું શિક્ષણ અથવા ઘર ખરીદવું.
- રોકાણના પરફોર્મન્સ પર નજર રાખો: નિયમિતપણે તમારા ઇન્વેસ્ટમેન્ટની પરફોર્મન્સ અને બદલાતા ફાઇનાન્શિયલ લક્ષ્યોના આધારે રિવ્યૂ કરો અને ઍડજસ્ટ કરો.
- સચોટ રેકોર્ડ રાખો
- ફાઇનાન્શિયલ ડૉક્યુમેન્ટનું આયોજન કરો: તમારી ઇન્કમ, ખર્ચ, રોકાણ અને ટૅક્સ સંબંધિત ડૉક્યુમેન્ટના સંગઠિત રેકોર્ડ જાળવી રાખો. આમાં રસીદ, સ્ટેટમેન્ટ અને ટૅક્સ ફોર્મ રાખવાનો સમાવેશ થાય છે.
- ફાઇનાન્શિયલ સૉફ્ટવેરનો ઉપયોગ કરો: તમારા ફાઇનાન્સને ટ્રૅક કરવા અને ટૅક્સ ફાઇલિંગ દરમિયાન તમને મદદ કરી શકે તેવા રિપોર્ટ બનાવવા માટે ફાઇનાન્શિયલ સૉફ્ટવેર અથવા એપનો ઉપયોગ કરો.
- ટૅક્સ વિથહોલ્ડિંગને ઑપ્ટિમાઇઝ કરો
- રિવ્યૂ વિથહોલ્ડિંગ: ખાતરી કરો કે તમારા એમ્પ્લોયર તમારા પગારમાંથી ટૅક્સની સાચી રકમ રોકે છે. ટૅક્સની અંડરપેમેન્ટ અથવા ઓવરપેમેન્ટને ટાળવા માટે જો જરૂરી હોય તો તમારા વિથહોલ્ડિંગને ઍડજસ્ટ કરો.
- અંદાજિત ટૅક્સ ચુકવણી કરો: જો તમારી પાસે આવકના અતિરિક્ત સ્રોતો (દા.ત., ફ્રીલાન્સ વર્ક, ભાડાની ઇન્કમ) હોય, તો દંડને ટાળવા માટે ત્રિમાસિક અંદાજિત ટૅક્સ ચુકવણી કરવાનું વિચારો.
- ટૅક્સ-લાભદાયી એકાઉન્ટનો લાભ લો
- રિટાયરમેન્ટ એકાઉન્ટ: ટૅક્સ કપાત અને લાંબા ગાળાની બચતનો લાભ લેવા માટે NPS, EPF અને VPF જેવા રિટાયરમેન્ટ એકાઉન્ટમાં યોગદાન આપો.
- હેલ્થ સેવિંગ એકાઉન્ટ: હેલ્થ સેવિંગ એકાઉન્ટ (એચએસએ) અથવા સમાન એકાઉન્ટનો ઉપયોગ કરો જે તબીબી ખર્ચ માટે ટૅક્સ લાભો પ્રદાન કરે છે.
- અનુપાલન કરો અને દંડથી બચો
- સમયસર ટૅક્સ ફાઇલ કરો: વિલંબિત ફાઇલિંગ દંડને ટાળવા માટે તમે નિયત તારીખ સુધીમાં તમારું ટૅક્સ રિટર્ન ફાઇલ કરો છો તેની ખાતરી કરો.
- દેય ટૅક્સ ચૂકવો: વ્યાજ અને દંડથી બચવા માટે નિયત તારીખ સુધી ચૂકવવાપાત્ર કોઈપણ ટૅક્સ ચૂકવો.
- ટૅક્સ ચોરી ટાળો: તમારી આવકની જાણ કરવામાં અને કપાતનો ક્લેઇમ કરવામાં પ્રામાણિક અને સચોટ રહો. ટૅક્સ ચોરી માનવામાં આવી શકે તેવી કોઈપણ પ્રથાઓને ટાળો.
- જીવનની મુખ્ય ઘટનાઓ માટે પ્લાન
- જીવનમાં ફેરફારો: લગ્ન, બાળકો હોવા, ઘર ખરીદવું અથવા બિઝનેસ શરૂ કરવા જેવી મુખ્ય જીવનની ઘટનાઓની ટૅક્સ અસરોને ધ્યાનમાં લો. કોઈપણ ઉપલબ્ધ ટૅક્સ લાભોનો લાભ લેવા માટે આગળની યોજના બનાવો.
- ઇસ્ટેટ પ્લાનિંગ: જો તમારી પાસે નોંધપાત્ર સંપત્તિ હોય, તો તમારી ઇચ્છાઓ મુજબ તમારી સંપત્તિ વિતરિત કરવામાં આવે તેની ખાતરી કરવા અને એસ્ટેટ ટૅક્સ ઘટાડવા માટે એસ્ટેટ પ્લાનિંગમાં જોડાઓ.
સ્માર્ટ ટૅક્સ મેનેજમેન્ટમાં ટૅક્સ બચતને ઑપ્ટિમાઇઝ કરવા માટે વ્યૂહાત્મક ફાઇનાન્શિયલ આયોજનનો સમાવેશ થાય છે. રવિ આ દ્વારા તેમના ટૅક્સને મેનેજ કરી શકે છે:
- ટૅક્સ-સેવિંગ ઇન્સ્ટ્રુમેન્ટમાં રોકાણ: PPF, NSC, ELSS અને NPS માં નિયમિત યોગદાન કપાતને મહત્તમ કરી શકે છે.
- રેકોર્ડની જાળવણી: રોકાણના પુરાવા અને ખર્ચની રસીદ જેવા તમામ ટૅક્સ સંબંધિત ડૉક્યૂમેન્ટને ટ્રૅક રાખવાથી સચોટ રિપોર્ટિંગ સુનિશ્ચિત થાય છે.
- અપડેટ રહેવું: ટૅક્સ કાયદા અને નિયમોમાં ફેરફારો વિશે જાગૃત રહેવાથી રવિને માહિતગાર નિર્ણયો લેવામાં મદદ મળે છે.
- ટૅક્સ સલાહકારની સલાહ લેવી: પ્રોફેશનલ સલાહ મેળવવાથી ટૅક્સ ઑપ્ટિમાઇઝેશન માટે અનુકૂળ વ્યૂહરચનાઓ પ્રદાન કરી શકાય છે. આ પગલાંઓને અનુસરીને, રવિ તેમના ટૅક્સને અસરકારક રીતે મેનેજ કરી શકે છે અને તેમના ટૅક્સ બોજને ઘટાડી શકે છે.
9.7 શું તમે તમારા ટૅક્સનું આયોજન કરીને લાખોની બચત કરી શકો છો?
- સેક્શન 80C હેઠળ મહત્તમ કપાત
- ટૅક્સ-સેવિંગ ઇન્સ્ટ્રુમેન્ટમાં રોકાણ કરો: ELSS, PPF, NSC, SSY અને અન્ય પાત્ર સ્કીમમાં રોકાણ કરીને સંપૂર્ણ ₹1.5 લાખ કપાત મર્યાદાનો ઉપયોગ કરો.
- લાઇફ ઇન્શ્યોરન્સ માટે પ્રીમિયમ: લાઇફ ઇન્શ્યોરન્સ પૉલિસીઓ માટે ચૂકવેલ પ્રીમિયમ પણ સેક્શન 80C હેઠળ કપાત માટે પાત્ર છે.
- સેક્શન 80C થી વધુ અતિરિક્ત કપાત
- નેશનલ પેન્શન સિસ્ટમ (NPS): કલમ 80CCD(1B) હેઠળ ₹50,000 ની અતિરિક્ત કપાત માટે NPS માં યોગદાન આપે છે.
- હેલ્થ ઇન્શ્યોરન્સ પ્રીમિયમ: તમારા માટે, તમારા પરિવાર અને તમારા માતાપિતા માટે ચૂકવેલ હેલ્થ ઇન્શ્યોરન્સ પ્રીમિયમ માટે સેક્શન 80D હેઠળ ક્લેઇમની કપાત.
- હાઉસિંગ સંબંધિત ટૅક્સ લાભો
- હોમ લોન ઇન્ટરેસ્ટ: હોમ લોન પર ચૂકવેલ ઇન્ટરેસ્ટ માટે સેક્શન 24 હેઠળ ₹2 લાખ સુધીની કપાતનો ક્લેઇમ કરો.
- મુદ્દલની પરત ચુકવણી: હોમ લોનની મુદ્દલ પરત ચુકવણી પણ સેક્શન 80C હેઠળ કપાત માટે પાત્ર છે.
- એજ્યુકેશન લોન વ્યાજ
- સેક્શન 80E: ઉચ્ચ અભ્યાસ માટે એજ્યુકેશન લોન પર ચૂકવેલ વ્યાજને કપાત કરો, રકમ પર કોઈ ઉપલી મર્યાદા નથી.
- HRA અને ભાડાની કપાત
- હાઉસ રેન્ટ અલાઉન્સ (એચઆરએ): જો તમે ભાડાના ઘરમાં રહો છો અને તમારા પગારના ભાગ રૂપે એચઆરએ પ્રાપ્ત કરો છો તો એચઆરએ મુક્તિનો ક્લેઇમ કરો.
- સેક્શન 80GG: જો તમને HRA પ્રાપ્ત થતું નથી, તો પણ તમે સેક્શન 80GG હેઠળ ભાડાની કપાતનો ક્લેઇમ કરી શકો છો.
- સેવિંગ એકાઉન્ટનું વ્યાજ
- સેક્શન 80TTA: સેવિંગ એકાઉન્ટમાંથી કમાયેલ ઇન્ટરેસ્ટ પર ₹10,000 સુધીની કપાત કરો.
- અન્ય ટૅક્સ-બચત વ્યૂહરચનાઓ
- ચેરિટેબલ ડોનેશન: પાત્ર ચેરિટેબલ સંસ્થાઓને કરેલા દાન માટે સેક્શન 80G હેઠળ ક્લેઇમની કપાત.
- લીવ ટ્રાવેલ અલાઉન્સ (એલટીએ): રજા દરમિયાન થયેલા મુસાફરી ખર્ચ માટે એલટીએ મુક્તિનો ઉપયોગ કરો.
ઉદાહરણની ગણતરી
ચાલો સંભવિત ટૅક્સ બચતનું ઉદાહરણ જોઈએ:
- સેક્શન 80C ઇન્વેસ્ટમેન્ટ: ₹ 1.5 લાખ
- NPS (સેક્શન 80CCD(1B)): ₹50,000
- હેલ્થ ઇન્શ્યોરન્સ (સેક્શન 80D): ₹25,000
- હોમ લોનનું વ્યાજ (સેક્શન 24): ₹ 2 લાખ
- એજ્યુકેશન લોન ઇન્ટરેસ્ટ (સેક્શન 80E): ₹50,000
કુલ કપાત: ₹4.75 લાખ
આ કપાતનો અસરકારક ઉપયોગ કરીને, 30% ટેક્સ બ્રેકેટમાં એક વ્યક્તિ ટૅક્સમાં લગભગ ₹1.425 લાખ (₹4.75 લાખનું 30%) બચાવી શકે છે. આ એક સરળ ઉદાહરણ છે, અને વ્યક્તિગત પરિસ્થિતિઓના આધારે વાસ્તવિક બચત અલગ હોઈ શકે છે.
સંગઠિત રહો
- રેકોર્ડ રાખો: તમે તમામ પાત્ર કપાતનો સચોટ ક્લેઇમ કરી શકો છો તેની ખાતરી કરવા માટે તમારા તમામ ઇન્વેસ્ટમેન્ટ, ખર્ચ અને ટૅક્સ સંબંધિત ડૉક્યુમેન્ટના સંગઠિત રેકોર્ડ જાળવી રાખો.
- આગળનું આયોજન: નિયમિતપણે તમારી ફાઇનાન્શિયલ પરિસ્થિતિની સમીક્ષા કરો અને ટૅક્સ લાભોને મહત્તમ કરવા માટે તમારા ઇન્વેસ્ટમેન્ટ અને ખર્ચની યોજના બનાવો.
નવી ટૅક્સ વ્યવસ્થા
કેન્દ્રીય બજેટ 2025 એ નવી ટૅક્સ વ્યવસ્થામાં ઘણા નોંધપાત્ર ફેરફારો રજૂ કર્યા, જે તેને કરદાતાઓ માટે વધુ આકર્ષક બનાવે છે. અહીં મુખ્ય હાઇલાઇટ્સ છે:
સુધારેલ ઇન્કમ ટૅક્સ સ્લેબ
નવી ટૅક્સ વ્યવસ્થા હવે નીચેના ઇન્કમ ટૅક્સ સ્લેબ સાથે પ્રગતિશીલ ટૅક્સ માળખું પ્રદાન કરે છે:
|
વાર્ષિક આવક |
કરનો દર |
|
₹4,00,000 સુધી |
શૂન્ય |
|
₹4,00,001 – ₹8,00,000 |
5% |
|
₹8,00,001 – ₹12,00,000 |
10% |
|
₹12,00,001 – ₹16,00,000 |
15% |
|
₹16,00,001 – ₹20,00,000 |
20% |
|
₹20,00,001 – ₹24,00,000 |
25% |
|
₹24,00,000 થી વધુ |
30% |
મુખ્ય ફેરફારો અને લાભો
- વધારેલી મૂળભૂત મુક્તિ લિમિટ: મૂળભૂત મુક્તિ લિમિટ ₹4 લાખ સુધી વધારવામાં આવી છે, જે ઓછી ઇન્કમ ધરાવતા લોકોને રાહત પ્રદાન કરે છે2.
- સેક્શન 87A હેઠળ વધુ છૂટ: સેક્શન 87A હેઠળ છૂટ ₹25,000 થી ₹60,000 સુધી વધારવામાં આવી છે. આનો અર્થ એ થયો કે ₹12 લાખ સુધીની ઇન્કમ ધરાવતા લોકો હવે શૂન્ય ટૅક્સ લાયબિલિટી ધરાવે છે.
- વ્યાપક ટૅક્સ સ્લેબ: ટૅક્સ સ્લેબમાં વધારો કરવામાં આવ્યો છે, જે આવકની વ્યાપક શ્રેણી માટે ઓછા ટૅક્સ દરો પ્રદાન કરે છે. આ ફેરફારથી મધ્યમ વર્ગ અને ઉચ્ચ-આવક ધરાવતા લોકોને લાભ થવાની અપેક્ષા છે.
- સરળ અનુપાલન: નવી ટૅક્સ પ્રણાલીનો હેતુ છૂટ અને કપાતની સંખ્યા ઘટાડીને ટૅક્સ અનુપાલનને સરળ બનાવવાનો છે, જે ટૅક્સ ફાઇલિંગ પ્રક્રિયાને વધુ સરળ બનાવે છે.
ધ્યાનમાં લેવાતી બાબતો
- કોઈ છૂટ અને કપાત નથી: જૂની ટૅક્સ વ્યવસ્થા હેઠળ ઉપલબ્ધ મોટાભાગની છૂટ અને કપાત, જેમ કે HRA, LTA અને સેક્શન 80C હેઠળ કપાત, નવી વ્યવસ્થા હેઠળ લાગુ નથી.
- પ્રણાલીનો વિકલ્પ: કરદાતાઓ તેમની ફાઇનાન્શિયલ પરિસ્થિતિ અને ટૅક્સ-સેવિંગ રોકાણના આધારે નવી અને જૂની ટૅક્સ વ્યવસ્થાઓ વચ્ચે પસંદ કરી શકે છે.
બજેટ 2025 માં રજૂ કરવામાં આવેલી નવી ટૅક્સ પ્રણાલીનો હેતુ વધુ સરળ અને ઓછા ટૅક્સ દરનું માળખું પ્રદાન કરવાનો છે, જે કરદાતાઓની વિશાળ શ્રેણીને લાભ આપે છે.
શું તમે નવી ટૅક્સ વ્યવસ્થા હેઠળ તમારા ટૅક્સનું આયોજન કરીને લાખોની બચત કરી શકો છો
નવી ટૅક્સ વ્યવસ્થા હેઠળ, જૂની ટૅક્સ પ્રણાલીની તુલનામાં ખાસ કરીને ટૅક્સ પ્લાનિંગ દ્વારા લાખોની બચત કરવી ઓછી સરળ છે, મુખ્યત્વે કારણ કે મોટાભાગની છૂટ અને કપાત ઉપલબ્ધ નથી. જો કે, નવી ટૅક્સ વ્યવસ્થા ઓછા ટૅક્સ દરો અને વ્યાપક ઇન્કમ સ્લેબ પ્રદાન કરે છે, જેના પરિણામે નોંધપાત્ર ટૅક્સ બચત થઈ શકે છે, ખાસ કરીને ઓછી કપાત ધરાવતા વ્યક્તિઓ માટે.
નવી ટૅક્સ પ્રણાલીની મુખ્ય વિશેષતાઓ
- ઓછા ટૅક્સ દરો: નવી ટૅક્સ વ્યવસ્થા વિવિધ ઇન્કમ સ્લેબમાં રાહત ટૅક્સ દરો પ્રદાન કરે છે, જે એકંદર ટૅક્સ જવાબદારી ઘટાડી શકે છે.
- કોઈ મોટી છૂટ અને કપાત નથી: મોટાભાગની સામાન્ય કપાત જેમ કે સેક્શન 80C (ઇએલએસએસ, PPF વગેરેમાં ઇન્વેસ્ટમેન્ટ), 80D (હેલ્થ ઇન્શ્યોરન્સ પ્રીમિયમ), HRA, LTA અને અન્ય નવી વ્યવસ્થા હેઠળ ઉપલબ્ધ નથી.
સંભવિત બચતની ગણતરી
નવી ટૅક્સ વ્યવસ્થા હેઠળ તમે કેવી રીતે બચત કરી શકો છો તે સમજાવવા માટે ચાલો એક ઉદાહરણને ધ્યાનમાં લઈએ.
પરિસ્થિતિ:
- વાર્ષિક ઇન્કમ: ₹20,00,000
જૂની ટૅક્સ વ્યવસ્થા હેઠળ ટૅક્સની ગણતરી:
ધારો કે તમે નીચેની કપાતનો ક્લેઇમ કરી શકો છો:
- સેક્શન 80C: ₹1,50,000
- NPS (સેક્શન 80CCD(1B)): ₹50,000
- હોમ લોન ઇન્ટરેસ્ટ (સેક્શન 24): ₹2,00,000
- હેલ્થ ઇન્શ્યોરન્સ (સેક્શન 80D): ₹50,000
ટૅક્સપાત્ર ઇન્કમ: ₹20,00,000 - ₹4,50,000 (કપાત) = ₹15,50,000
ટૅક્સ લાયબિલિટી:
- ₹2,50,000 સુધી: શૂન્ય
- ₹ 2,50,001 થી ₹ 5,00,000: 5% ₹ 2,50,000 = ₹ 12,500
- ₹5,00,001 થી ₹10,00,000: ₹5,00,000 માંથી 20% = ₹1,00,000
- ₹10,00,001 થી ₹15,50,000: 30% માંથી ₹5,50,000 = ₹1,65,000
કુલ ટૅક્સ લાયબિલિટી: ₹1,77,500
નવી ટૅક્સ વ્યવસ્થા હેઠળ ટૅક્સની ગણતરી:
વાર્ષિક આવક (કોઈ કપાત નથી): ₹ 20,00,000
ટૅક્સ લાયબિલિટી:
- ₹4,00,000 સુધી: શૂન્ય
- ₹ 4,00,001 થી ₹ 8,00,000: ₹ 4,00,000 ના 5% = ₹ 20,000
- ₹8,00,001 થી ₹12,00,000: ₹4,00,000 ના 10% = ₹40,000
- ₹ 12,00,001 થી ₹ 16,00,000: 15% ₹ 4,00,000 = ₹ 60,000
- ₹ 16,00,001 થી ₹ 20,00,000: 20% ₹ 4,00,000 = ₹ 80,000
કુલ ટૅક્સ લાયબિલિટી: ₹2,00,000
તુલના અને બચત:
- ટૅક્સ લાયબિલિટી (જૂની વ્યવસ્થા): ₹1,77,500
- ટૅક્સ લાયબિલિટી (નવી વ્યવસ્થા): ₹2,00,000
- ટૅક્સ બચત: આ કિસ્સામાં, ઉપલબ્ધ કપાતને કારણે જૂની વ્યવસ્થા ઓછી ટૅક્સ જવાબદારીમાં પરિણમે છે.
રવિ સેક્શન 80C (₹1.5 લાખ સુધી) હેઠળ મહત્તમ કપાત કરી શકે છે, સેક્શન 24 (₹2 લાખ સુધી) હેઠળ હોમ લોનના ઇન્ટરેસ્ટ લાભોનો ક્લેઇમ કરી શકે છે અને સેક્શન 80CCD (1B) (₹50,000 સુધી) હેઠળ NPSમાં રોકાણ કરી શકે છે. આ કપાતનો લાભ લઈને, રવિ તેમની કરપાત્ર આવકને નોંધપાત્ર રીતે ઘટાડી શકે છે અને વર્ષોથી લાખ બચાવી શકે છે. વધુમાં, ટૅક્સ-કાર્યક્ષમ ઇન્વેસ્ટમેન્ટ વ્યૂહરચનાઓ અને યોગ્ય ફાઇનાન્શિયલ આયોજન તેમની એકંદર બચતને વધારી શકે છે.
9.8 HUF શું છે અને તેનો લાભ કેવી રીતે મેળવવો?
હિન્દુ અવિભાજિત પરિવાર (HUF) એ ભારતીય ટૅક્સ કાયદા હેઠળ માન્યતા પ્રાપ્ત એક અનન્ય એન્ટિટી છે, જે પરિવારોને સંપત્તિ એકત્રિત કરવાની અને અલગ એન્ટિટી તરીકે ટૅક્સ લાદવાની મંજૂરી આપે છે. HUF શું છે અને તમે તેનાથી કેવી રીતે લાભ મેળવી શકો છો તેનું વિગતવાર સ્પષ્ટીકરણ અહીં આપેલ છે:
HUF શું છે?
HUF એક ફેમિલી એકમ છે જેમાં તેમના જીવનસાથી અને અવિવાહિત પુત્રીઓ સહિત સામાન્ય પૂર્વજોના વંશીય વંશજનોનો સમાવેશ થાય છે. તેને ટૅક્સ હેતુઓ માટે અલગ કાનૂની એન્ટિટી તરીકે ગણવામાં આવે છે. હિન્દુ, બૌદ્ધ, જૈન અને સિખ પરિવારો દ્વારા HUF બનાવી શકાય છે. એચયુએફના પ્રમુખને "કાર્તા" તરીકે ઓળખવામાં આવે છે, અને સભ્યોને "કોપાર્સનર્સ" કહેવામાં આવે છે
HUF ની રચના
HUF બનાવવા માટે, સામાન્ય રીતે નીચેના પગલાં શામેલ છે:
- ડીડ બનાવો: એક ડીડનો ડ્રાફ્ટ કરો જે HUF ની રચનાની રૂપરેખા આપે છે, જેમાં સભ્યોની વિગતો અને બિઝનેસ અથવા સંપત્તિની પ્રકૃતિનો સમાવેશ થાય છે.
- PAN માટે અરજી કરો: ડીડ સાથે ફોર્મ 49a સબમિટ કરીને HUF માટે પરમેનન્ટ એકાઉન્ટ નંબર (PAN) મેળવો.
- બેંક એકાઉન્ટ ખોલો: તેના ફાઇનાન્શિયલ ટ્રાન્ઝૅક્શનને મેનેજ કરવા માટે એચયુએફના નામે બેંક એકાઉન્ટ ખોલો.
એચયુએફના લાભો
- ટૅક્સ બચત:
- અલગ ટૅક્સ એન્ટિટી: HUF તેના સભ્યો પાસેથી અલગથી ટૅક્સ લગાવવામાં આવે છે, જે પરિવારને ₹2.5 લાખની અતિરિક્ત મૂળભૂત ટૅક્સ છૂટનો ક્લેઇમ કરવાની મંજૂરી આપે છે.
- કપાત અને છૂટ: HUF વ્યક્તિગત કરદાતાઓની જેમ, ઇન્કમ ટૅક્સ ઍક્ટની કલમ 80C, 80D અને અન્ય જોગવાઈઓ હેઠળ કપાતનો ક્લેઇમ કરી શકે છે. આમાં ટૅક્સ-સેવિંગ ઇન્સ્ટ્રુમેન્ટ, હેલ્થ ઇન્શ્યોરન્સ પ્રીમિયમ અને વધુ રોકાણનો સમાવેશ થાય છે.
- આવકનું વિભાજન: પૈતૃક પ્રોપર્ટી અથવા બિઝનેસમાંથી થતી આવક પર HUF હેઠળ ટૅક્સ લગાવી શકાય છે, જે પરિવારના વ્યક્તિગત સભ્યોની કરપાત્ર આવકને ઘટાડે છે.
- વેલ્થ મેનેજમેન્ટ:
- સંયુક્ત મેનેજમેન્ટ: HUF પૈતૃક પ્રોપર્ટી, બિઝનેસ અને ઇન્વેસ્ટમેન્ટ સહિત પરિવારની સંપત્તિનું સંયુક્ત મેનેજમેન્ટ કરવાની મંજૂરી આપે છે.
- રોકાણની તકો: એચયુએફ ફાઇનાન્શિયલ સિક્યોરિટીઝમાં રોકાણ કરી શકે છે, ડિમેટ એકાઉન્ટ ખોલી શકે છે અને એક છત્ર એકમ હેઠળ સંપત્તિઓને મેનેજ કરી શકે છે.
- પ્રોપર્ટીની માલિકી:
- રહેણાંક પ્રોપર્ટી: એચયુએફ નૉશનલ રેન્ટ પર ટૅક્સ ચૂકવ્યા વિના રહેણાંક પ્રોપર્ટી ખરીદી શકે છે. તેઓ હોમ લોન પણ મેળવી શકે છે અને લોનની ચુકવણી અને ઇન્ટરેસ્ટ પર ટૅક્સ લાભોનો ક્લેઇમ કરી શકે છે.
- આરોગ્ય અને વીમા લાભો:
- લાઇફ ઇન્શ્યોરન્સ: HUF વ્યક્તિગત સભ્યો માટે લાઇફ ઇન્શ્યોરન્સ પ્રીમિયમની ચુકવણી કરી શકે છે અને સેક્શન 80C હેઠળ ટૅક્સ લાભોનો ક્લેઇમ કરી શકે છે.
- હેલ્થ ઇન્શ્યોરન્સ: HUF સેક્શન 80D હેઠળ પરિવારના સભ્યો માટે ચૂકવેલ હેલ્થ ઇન્શ્યોરન્સ પ્રીમિયમ પર અતિરિક્ત ટૅક્સ લાભોનો ક્લેઇમ કરી શકે છે.
ઉદાહરણ
હિન્દુ અવિભાજિત પરિવાર (HUF) એ ભારતીય ટૅક્સ કાયદા હેઠળ એક અનન્ય એન્ટિટી છે જે પરિવારને સંપત્તિ અને આવકને એકત્રિત કરવાની મંજૂરી આપે છે, જેથી ટૅક્સ લાભોને ઑપ્ટિમાઇઝ કરી શકાય. રવિ તેમના પરિવાર સાથે એચયુએફ બનાવી શકે છે, અને એચયુએફ દ્વારા ઉત્પન્ન થતી આવક (જેમ કે પૂર્વજની સંપત્તિ અથવા બિઝનેસની આવકમાંથી ભાડાની આવક) તેમની વ્યક્તિગત આવકમાંથી અલગથી ટૅક્સ લગાવવામાં આવે છે. આ રવિને એચયુએફ માટે ઉપલબ્ધ અતિરિક્ત મુક્તિ મર્યાદા અને કપાતનો લાભ લેવાની મંજૂરી આપે છે. એચયુએફ માળખાનો ઉપયોગ કરીને, રવિ તેમની એકંદર ટૅક્સ જવાબદારી ઘટાડી શકે છે અને તે ઑફર કરતી ટૅક્સ-બચત તકોથી લાભ મેળવી શકે છે.