1.1. માસ્ટરિંગ મની મેનેજમેન્ટનો પરિચય
મની મેનેજમેન્ટમાં નિપુણતા મેળવવી એ એક આવશ્યક જીવન કુશળતા છે જે તમારી આર્થિક સુખાકારી અને જીવનની એકંદર ગુણવત્તાને નોંધપાત્ર રીતે અસર કરી શકે છે. અસરકારક મની મેનેજમેન્ટમાં નાણાંકીય લક્ષ્યો પ્રાપ્ત કરવા માટે બજેટ, બચત, રોકાણ અને ખર્ચની આદતોને નિયંત્રિત કરવાનો સમાવેશ થાય છે. એક સારો ફાઇનાન્શિયલ પ્લાન વિકસિત કરીને, તમે દેવું ટાળી શકો છો, સંપત્તિ બનાવી શકો છો અને ફાઇનાન્શિયલ સ્થિરતા સુનિશ્ચિત કરી શકો છો. મની મેનેજમેન્ટના સિદ્ધાંતોને સમજવાથી તમને માહિતગાર નિર્ણયો લેવા, નાણાંકીય તણાવ ઘટાડવા અને સમૃદ્ધ ભવિષ્યને સુરક્ષિત કરવા માટે પણ સશક્ત બનાવે છે. ભલે તમે હમણાં જ તમારી નાણાંકીય મુસાફરી શરૂ કરી રહ્યા હોવ અથવા તમારી હાલની વ્યૂહરચનાઓને સુધારવા માંગો છો, મની મેનેજમેન્ટમાં નિપુણતા મેળવવી એ નાણાંકીય સફળતા પ્રાપ્ત કરવાની ચાવી છે. આ કોર્સમાં અમે નીચેના પર ધ્યાન કેન્દ્રિત કરીશું
મુખ્ય ખ્યાલો
- બજેટ બનાવવું: તમારી આવક અને ખર્ચ માટે પ્લાન બનાવવું.
- બચત: ભવિષ્યની જરૂરિયાતો અથવા ઇમરજન્સી માટે પૈસા અલગ રાખવો.
- ઇન્વેસ્ટમેન્ટ: સમય જતાં રિટર્ન જનરેટ કરવા માટે પૈસાનો ઉપયોગ કરવો.
- ડેબ્ટ મેનેજમેન્ટ: કોઈપણ ઉધાર લીધેલ પૈસાને સમજદારીપૂર્વક સંભાળવું.
- નાણાંકીય લક્ષ્યો: ટૂંકા ગાળાના અને લાંબા ગાળાના ઉદ્દેશો સેટ કરવા
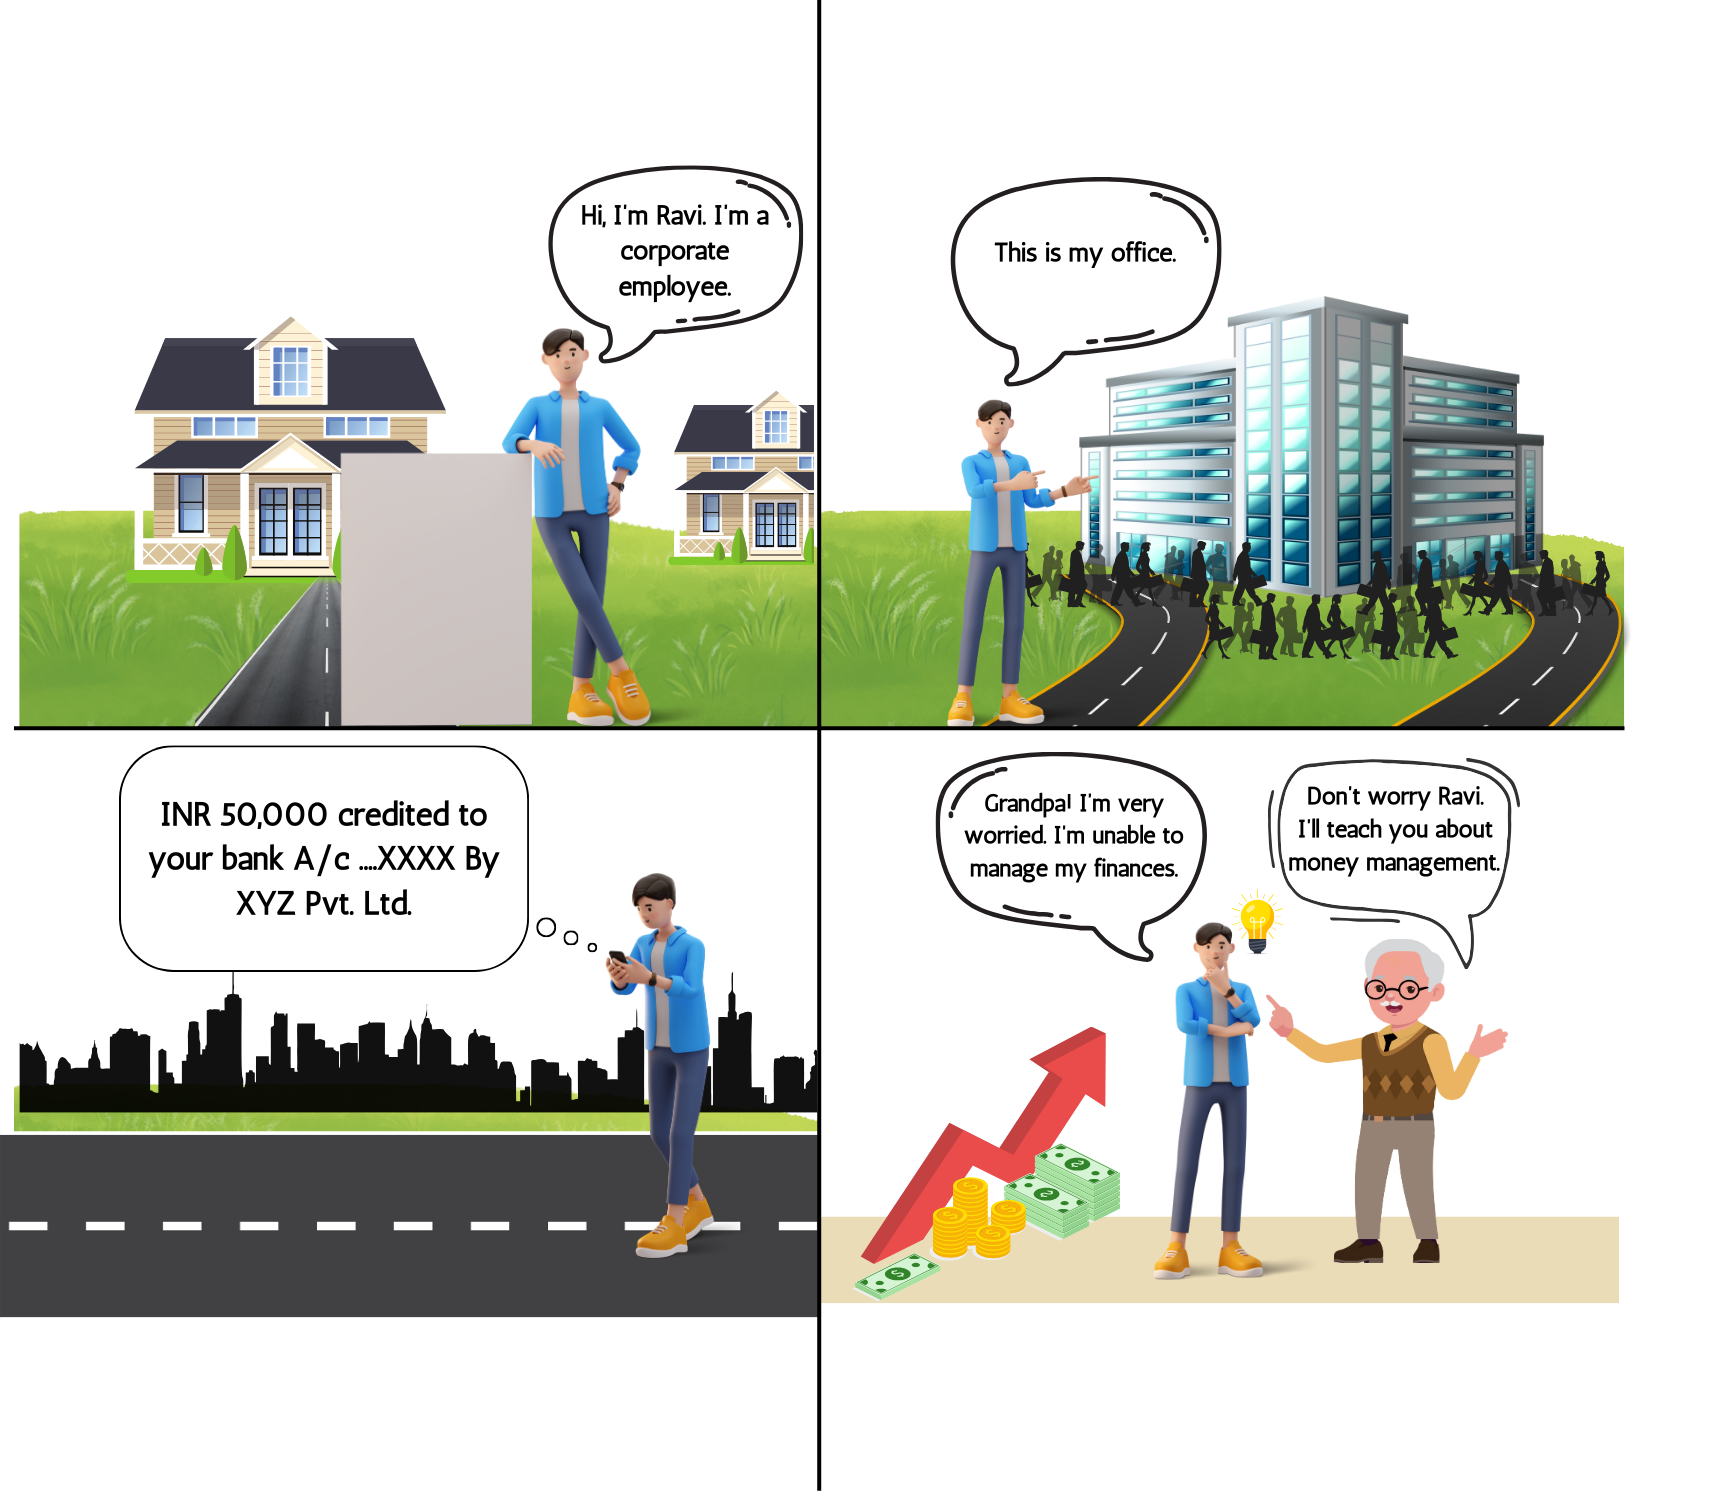
અમે આ કોર્સને ઉદાહરણો સાથે સમજાવવા માંગતા હતા. તેથી અમે રવિ નામના એક હીરો લીધા છે, જે અમને અમારી કલ્પનાઓને ખૂબ સરળ રીતે સમજવામાં મદદ કરશે.
-
બજેટિંગ
બજેટ એ અસરકારક મની મેનેજમેન્ટનો આધારસ્તંભ છે. બજેટ એ એક ફાઇનાન્શિયલ પ્લાન છે જે ચોક્કસ સમયગાળામાં તમારી આવક અને ખર્ચની રૂપરેખા આપે છે. તે તમને તમારા ખર્ચને ટ્રૅક કરવામાં, ખર્ચમાં ઘટાડો કરી શકે તેવા વિસ્તારોને ઓળખવામાં અને સુનિશ્ચિત કરવામાં મદદ કરે છે કે તમે તમારા માધ્યમોમાં રહેતા હોવ. બજેટ બનાવવા અને જાળવવા માટેના કેટલાક મુખ્ય પગલાં અહીં આપેલ છે:
- તમારી આવક જાણો: તમારી કુલ માસિક આવક શું છે તેની ગણતરી કરીને શરૂ કરો. આમાં તમારી સેલેરી, બોનસ, તમારી ફ્રીલાન્સની કમાણી અને આવકના અન્ય કોઈપણ સ્રોતોનો સમાવેશ થાય છે.
- તમારા ખર્ચની સૂચિ બનાવો: તમારા ખર્ચને ફિક્સ્ડ (ભાડું, મોર્ગેજ, યુટિલિટીઝ) અને વેરિએબલ (કરિયાણા, મનોરંજન, ડાઇનિંગ આઉટ) માં વર્ગીકૃત કરો. કાર મેઇન્ટેનન્સ અથવા મેડિકલ બિલ જેવા અનિયમિત ખર્ચને શામેલ કરવાનું ભૂલશો નહીં.
- નાણાંકીય લક્ષ્યો સેટ કરો: ટૂંકા ગાળાના અને લાંબા ગાળાના નાણાંકીય લક્ષ્યો સ્થાપિત કરો. લાંબા ગાળાના ઉદ્દેશોમાં ઘર ખરીદવું અથવા આરામદાયક નિવૃત્તિ હોવાનો સમાવેશ થઈ શકે છે, પરંતુ ટૂંકા ગાળાના ઉદ્દેશોમાં ટ્રિપ માટે બચત શામેલ હોઈ શકે છે.
- ફંડ ફાળવો: દરેક ખર્ચ કેટેગરી અને તમારા ફાઇનાન્શિયલ લક્ષ્યોને તમારી આવકનો એક ભાગ સોંપો. હાઉસિંગ, ફૂડ અને પરિવહન જેવી આવશ્યક વસ્તુઓને પ્રાથમિકતા આપવાની ખાતરી કરો.
- ટ્રૅક કરો અને ઍડજસ્ટ કરો: તમે તમારા બજેટને અનુરૂપ છો તેની ખાતરી કરવા માટે નિયમિતપણે તમારા ખર્ચની દેખરેખ રાખો. લાંબા ગાળાના ઉદ્દેશોમાં ઘર ખરીદવું અથવા સામગ્રીની નિવૃત્તિ હોવી શામેલ હોઈ શકે છે, જ્યારે ટૂંકા ગાળાના ઉદ્દેશો ટ્રિપ માટે બચત કરી શકે છે.
-
બચત: ફાઇનાન્શિયલ કુશન બનાવવું
નાણાંકીય સુરક્ષા માટે પૈસા બચાવવા મહત્વપૂર્ણ છે. તે અનપેક્ષિત ખર્ચ માટે સુરક્ષા કવચ પ્રદાન કરે છે અને તમને તમારા ફાઇનાન્શિયલ લક્ષ્યો પ્રાપ્ત કરવામાં મદદ કરે છે. તમારી બચતને વધારવા માટેની કેટલીક વ્યૂહરચનાઓ અહીં આપેલ છે:
- ઇમરજન્સી ફંડ: ઇમરજન્સી ફંડમાં ઓછામાં ઓછા ત્રણથી છ મહિનાના જીવન ખર્ચની બચત કરવાનો હેતુ ધરાવે છે. આ ફંડ મેડિકલ ઇમરજન્સી અથવા નોકરીના નુકસાન જેવા અનપેક્ષિત ખર્ચને કવર કરશે.
- ઑટોમેટ સેવિંગ: તમારા ચેકિંગ એકાઉન્ટમાંથી તમારા સેવિંગ એકાઉન્ટમાં ઑટોમેટિક ટ્રાન્સફર સેટ કરો. આ રીતે, તમે સુનિશ્ચિત કરો છો કે તમારી આવકનો એક ભાગ તમારી પાસે ખર્ચ કરવાની તક હોય તે પહેલાં બચાવવામાં આવે છે.
- બિનજરૂરી ખર્ચ ઘટાડો: બિન-આવશ્યક ખર્ચને ઓળખો જે તમે ઘટાડી અથવા દૂર કરી શકો છો. ઉદાહરણ તરીકે, તમે ભાગ્યે જ ઉપયોગ કરો છો તેવા સબસ્ક્રિપ્શનને ડાઇનિંગ અથવા કૅન્સલ કરવાને બદલે ઘરે રસોઈ કરવાનું વિચારો.
- બચત ખાતાનો લાભ લો: તમારી કમાણીને મહત્તમ કરવા માટે ઉચ્ચ વ્યાજ દરો સાથે બચત ખાતું પસંદ કરો. વધુ સારા રિટર્ન માટે ઉચ્ચ-ઉપજ બચત ખાતું અથવા ડિપોઝિટનું સર્ટિફિકેટ (સીડી) ખોલવાનું વિચારો.
-
રોકાણ: તમારી સંપત્તિ વધારવી
સમય જતાં તમારી સંપત્તિને વધારવાની એક શક્તિશાળી રીત છે. જ્યારે તેમાં કેટલાક જોખમ શામેલ છે, ત્યારે તે પરંપરાગત બચત ખાતાઓની તુલનામાં વધુ વળતર આપી શકે છે. રોકાણના કેટલાક મુખ્ય સિદ્ધાંતો અહીં આપેલ છે:
- મૂળભૂત બાબતોને સમજો: સ્ટૉક, બોન્ડ, મ્યુચ્યુઅલ ફંડ અને રિયલ એસ્ટેટ જેવા વિવિધ પ્રકારના ઇન્વેસ્ટમેન્ટ વિશે જાણો. દરેક ઇન્વેસ્ટમેન્ટના પ્રકારમાં તેની પોતાની રિસ્ક અને રિટર્ન પ્રોફાઇલ હોય છે.
- તમારા પોર્ટફોલિયોમાં વિવિધતા લાવો: જોખમ ઘટાડવા માટે વિવિધ એસેટ ક્લાસમાં તમારા રોકાણોને ફેલાવો. ડાઇવર્સિફિકેશન તમારા પોર્ટફોલિયોને કોઈપણ એક ઇન્વેસ્ટમેન્ટમાં નોંધપાત્ર નુકસાનથી સુરક્ષિત કરવામાં મદદ કરે છે.
- લોન્ગ ટર્મ માટે ઇન્વેસ્ટ કરો: લાંબા ગાળાના દ્રષ્ટિકોણ સાથે ઇન્વેસ્ટ કરવાથી તમે બજારના વધઘટને દૂર કરી શકો છો અને ચક્રવૃદ્ધિ વ્યાજનો લાભ મેળવી શકો છો. ટૂંકા ગાળાના બજારની હલનચલનના આધારે આકર્ષક નિર્ણયો લેવાનું ટાળો.
- વ્યાવસાયિક સલાહ મેળવો: તમારા લક્ષ્યો અને જોખમ સહનશીલતાને અનુરૂપ ઇન્વેસ્ટમેન્ટ સ્ટ્રેટેજી બનાવવા માટે ફાઇનાન્શિયલ સલાહકારની સલાહ લેવાનું વિચારો. એક પ્રોફેશનલ તમને જટિલ ઇન્વેસ્ટમેન્ટ વિકલ્પોને નેવિગેટ કરવામાં અને માહિતગાર નિર્ણયો લેવામાં મદદ કરી શકે છે.
-
ખર્ચની આદતોને નિયંત્રિત કરવું: દેવું ટાળવું અને વધુ ખર્ચ કરવો
ફાઇનાન્શિયલ સ્વાસ્થ્ય જાળવવા માટે તમારી ખર્ચની આદતોને નિયંત્રિત કરવી આવશ્યક છે. ખાસ કરીને ક્રેડિટ કાર્ડ્સ અને ઑનલાઇન શૉપિંગની સુવિધા સાથે, વધુ ખર્ચના ફસામાં આવવું સરળ છે. તમારા ખર્ચને તપાસવા માટેની કેટલીક ટિપ્સ અહીં આપેલ છે:
- તમારા ખર્ચને ટ્રૅક કરો: તમારા દૈનિક ખર્ચને મૉનિટર કરવા માટે ખર્ચ ટ્રેકર અથવા બજેટ એપનો ઉપયોગ કરો. આ તમને પૅટર્ન અને વિસ્તારોને ઓળખવામાં મદદ કરે છે જ્યાં તમે પાછું કાપી શકો છો.
- ઇમ્પલ્સ ખરીદી ટાળો: ખરીદી કરતા પહેલાં, તમારી જાતને પૂછો કે તે જરૂરિયાત છે કે નહીં. ઇમ્પલ્સ ખરીદવાનું ટાળવા માટે બિન-આવશ્યક વસ્તુઓ ખરીદતા પહેલાં 24 કલાકની રાહ જોવાનું વિચારો.
- ક્રેડિટનો સમજદારીપૂર્વક ઉપયોગ કરો: જો તમે ક્રેડિટ કાર્ડનો ઉપયોગ કરો છો, તો વ્યાજ શુલ્કને ટાળવા માટે દર મહિને સંપૂર્ણ બૅલેન્સ ચૂકવો. ક્રેડિટ કાર્ડની મર્યાદા સંખ્યા, તમારે વધુ ખર્ચ કરવા માટે પ્રલોભન ઘટાડવું પડશે.
- ખર્ચની મર્યાદા સેટ કરો: મનોરંજન અને ડાઇનિંગ આઉટ જેવી વિવેકબુદ્ધિપૂર્ણ કેટેગરી માટે ખર્ચની મર્યાદા સ્થાપિત કરો. વધુ ખર્ચ રોકવા માટે આ મર્યાદાઓને વળગી રહો.
-
નાણાંકીય લક્ષ્યો પ્રાપ્ત કરવા: ભવિષ્ય માટે આયોજન
નાણાંકીય લક્ષ્યોની સ્થાપના અને પ્રાપ્તિ મની મેનેજમેન્ટનો એક મહત્વપૂર્ણ ઘટક છે. ભલે તમે મોટી ખરીદી માટે બચત કરી રહ્યા હોવ, નિવૃત્તિ માટે આયોજન કરી રહ્યા હોવ અથવા તમારા બાળકના શિક્ષણ માટે ભંડોળ આપી રહ્યા હોવ, સ્પષ્ટ પ્લાન હોવાથી તમને ધ્યાન કેન્દ્રિત અને પ્રેરિત રહેવામાં મદદ મળી શકે છે. તમારા ફાઇનાન્શિયલ લક્ષ્યોને પ્રાપ્ત કરવા માટેના કેટલાક પગલાં અહીં આપેલ છે:
- સ્માર્ટ લક્ષ્યો સેટ કરો: સુનિશ્ચિત કરો કે તમારા નાણાંકીય લક્ષ્યો વિશિષ્ટ, માપવા યોગ્ય, પ્રાપ્ત કરી શકાય તેવા, સંબંધિત અને સમયબદ્ધ (સ્માર્ટ) છે. ઉદાહરણ તરીકે, "હું પૈસા બચાવવા માગું છું" કહેવાને બદલે, એક ધ્યેય સેટ કરો જેમ કે, "હું ત્રણ વર્ષમાં ઘર પર ડાઉન પેમેન્ટ માટે ₹10,000 બચાવવા માગું છું."
- ફાઇનાન્શિયલ પ્લાન બનાવો: તમે તમારા લક્ષ્યોને કેવી રીતે પ્રાપ્ત કરશો તે દર્શાવતો વિગતવાર પ્લાન વિકસિત કરો. આ પ્લાનમાં તમારી પ્રગતિને ટ્રૅક કરવા માટે ચોક્કસ ક્રિયાઓ, સમયસીમા અને માઇલસ્ટોન્સનો સમાવેશ થવો જોઈએ.
- સમીક્ષા કરો અને ઍડજસ્ટ કરો: નિયમિતપણે તમારા નાણાંકીય લક્ષ્યો અને પ્રગતિની સમીક્ષા કરો. તમારી નાણાંકીય પરિસ્થિતિ અથવા પ્રાથમિકતાઓમાં ફેરફારો માટે જરૂરી મુજબ તમારા પ્લાનને ઍડજસ્ટ કરો.
- માઇલસ્ટોનની ઉજવણી કરો: તમારી ઉપલબ્ધિઓની સાથે ઉજવણી કરો. તમારી પ્રગતિને ઓળખવાથી તમે તમારા નાણાંકીય લક્ષ્યો માટે પ્રેરિત અને પ્રતિબદ્ધ રહી શકો છો.
માસ્ટરિંગ મની મેનેજમેન્ટ કેવી રીતે કામ કરે છે તેનું ઉદાહરણ

રવિનું ફાઇનાન્શિયલ એડવેન્ચર
એક વખત વાઇબ્રન્ટ ટાઉન સુરતમાં એક યુવાન રહ્યો હતો, જેનું નામ રવિ છે. રવિએ હમણાં જ પોતાની ડ્રીમ જોબ લાવ્યું હતું અને ₹50,000 ના તેમના માસિક સેલરી વિશે ઉત્સાહિત હતા. જો કે, તેમના ફાઇનાન્સને મેનેજ કરવું એક મુશ્કેલ કાર્ય જેવું લાગતું હતું. એક સાંજે, રવિ તેમના જ્ઞાનવાન દાદા સાથે બેઠો હતો, જેમણે મની મેનેજમેન્ટમાં નિપુણતા વિશેની વાર્તા શેર કરી હતી.
ગોલ્ડન કૉઇનની વાર્તા
એક નાના ગામમાં, અર્જુન નામના ખેડૂત રહેતા હતા. દર મહિને, અર્જુનને તેમના પાક માટે 50 સોનાના સિક્કા મળ્યા હતા. પોતાના પૈસાનું સારી રીતે સંચાલન કરવા માટે, અર્જુન આ પગલાંઓને અનુસરે છે:
- બજેટ: અર્જુનએ તેમની ઇન્કમ અને ખર્ચ માટે એક પ્લાન બનાવ્યો. તેમણે ફાળવેલ:
- તેમના કૉટેજ માટે ભાડું: 15 સિક્કા
- પાણી અને બાણ માટે ઉપયોગિતાઓ અને બિલ: 5 સિક્કા
- તેમના પરિવાર માટે પશુ: 8 સિક્કા
- બચત: અર્જુન ભવિષ્યની જરૂરિયાતો માટે 13 સિક્કા અલગ રાખે છે:
- ઇમરજન્સી ફંડ: 5. સિક્કા
- રિટાયરમેન્ટ ફંડ: 5. સિક્કા
- સ્ટૉક ઇન્વેસ્ટમેન્ટ: 3 કૉઇન
- ડેબ્ટ મેનેજમેન્ટ: અર્જુનએ નવો પ્લોટ ખરીદવા માટે પૈસા ઉધાર લીધા હતા, તેથી તેમણે દર મહિને 4 કૉઇનની ચુકવણી કરી હતી.
- પરિવર્તનશીલ ખર્ચ: અર્જુનએ પોતાને થોડા આરામની મંજૂરી આપી:
- મનોરંજન: 3 સિક્કા (જેમ કે ગામમાં હાજરી આપવી)
- ડાઇનિંગ આઉટ: 2 કૉઇન (તેમના પરિવાર સાથે ટ્રીટનો આનંદ માણો)
- ફાઇનાન્શિયલ લક્ષ્યો: અર્જુન પોતાના ફાર્મને વિસ્તૃત કરવાનું અને તેના માટે બચત કરવા માટે લક્ષ્યો નક્કી કરવાનું સપનું જોયું.
એક મહિના અર્જુનના જીવનમાં
દર મહિને, અર્જુન તેમના બજેટને અનુસરે છે. તેમણે તેમના પૈસા ક્યાં ગયા તે સમજવા માટે દરેક ખર્ચ રેકોર્ડ કર્યો. તેમના ખર્ચને ટ્રૅક કરીને, તેમને સમજાયું કે તેમણે ટ્રીટ પર થોડું વધારે ખર્ચ કર્યો અને તેમના બજેટને ઍડજસ્ટ કર્યું. તેમની બચત સાથે, અર્જુને ટૂંક સમયમાં એક મજબૂત ઇમરજન્સી ફંડ બનાવ્યું અને શેરોમાં રોકાણ કરવાનું શરૂ કર્યું, વધુ સારું ભવિષ્ય મેળવવાનું શરૂ કર્યું.
રવિ'સ એપિફની
વાર્તાથી પ્રેરિત, રવિએ સમાન સિદ્ધાંતો લાગુ કરવાનો નિર્ણય લીધો:
- ખર્ચને ટ્રૅક કરો: તેમણે ખર્ચ કરેલ દરેક રૂપિયાની નોંધ લીધી.
- બજેટ બનાવો: ચોક્કસ કેટેગરીમાં ₹50,000 ફાળવવામાં આવે છે.
- રિવ્યૂ અને ઍડજસ્ટ કરો: નિયમિતપણે તેમના બજેટની તપાસ કરી અને ફેરફારો કર્યા.
- લક્ષ્યો સેટ કરો: કાર ખરીદવા અને મુસાફરી માટે બચત કરવા જેવા સ્પષ્ટ ફાઇનાન્શિયલ લક્ષ્યો વ્યાખ્યાયિત કરો.
રવિએ શોધી કાઢ્યું કે તેમના પૈસાનું સંચાલન ખૂબ જ મુશ્કેલ ન હતું. કાળજીપૂર્વક આયોજન અને શિસ્ત સાથે, તેમણે તેમની ફાઇનાન્શિયલ આકાંક્ષાઓ પ્રાપ્ત કરી અને પછી પણ ખુશીથી જીવન જીવ્યું.
1.2 મની મેનેજમેન્ટમાં માસ્ટરિંગની જરૂરિયાત શું છે?
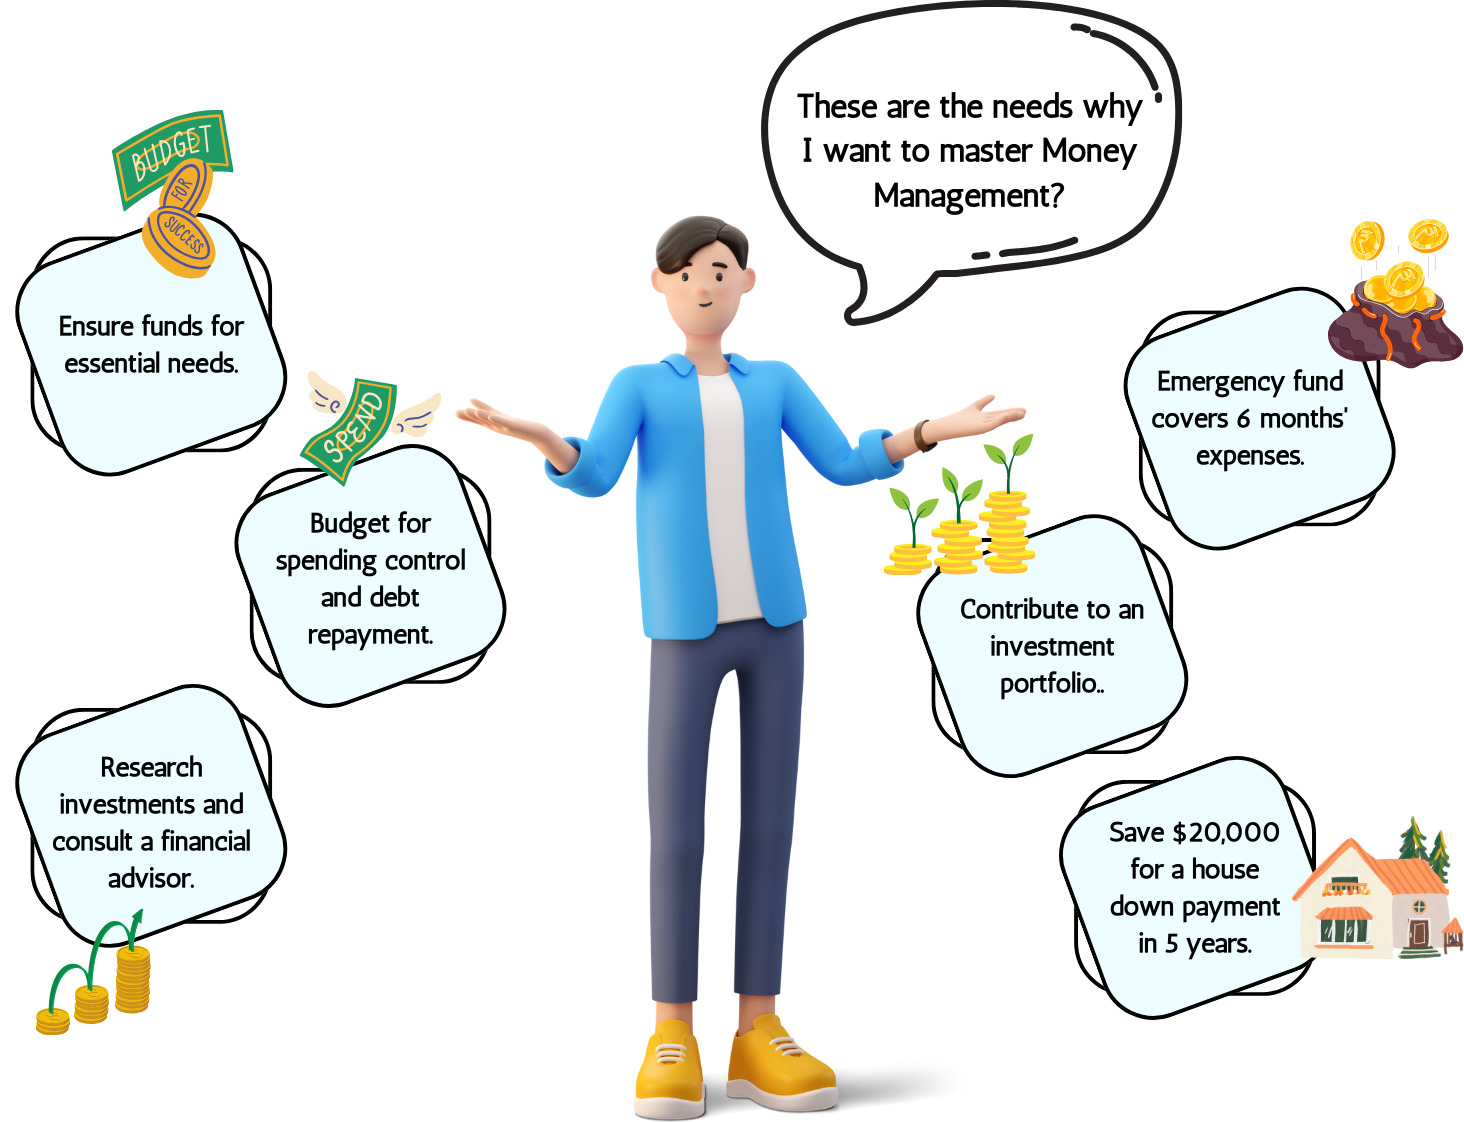
મની મેનેજમેન્ટમાં નિપુણતા મેળવવી વિવિધ કારણોસર મહત્વપૂર્ણ છે, દરેક સ્થિર, સમૃદ્ધ અને તણાવ-મુક્ત ફાઇનાન્શિયલ જીવનમાં યોગદાન આપે છે.
ફાઇનાન્શિયલ સ્થિરતા
ફાઇનાન્શિયલ સ્થિરતા એ સુરક્ષિત અને આરામદાયક જીવનનો પાયો છે. તમારા પૈસાને અસરકારક રીતે મેનેજ કરીને, તમે ખાતરી કરી શકો છો કે તમારી આવશ્યક જરૂરિયાતોને કવર કરવા માટે તમારી પાસે પૂરતું ફંડ છે, જેમ કે હાઉસિંગ, ફૂડ અને હેલ્થકેર. આ સ્થિરતા તમને પૈસા સમાપ્ત થવાની અથવા ફાઇનાન્શિયલ કટોકટીનો સામનો કરવાની સતત ચિંતા વગર જીવવાની સુવિધા આપે છે.
ઉદાહરણ: રવિ તેમની માસિક ઇન્કમ અને ખર્ચને સાવચેતીપૂર્વક ટ્રૅક કરે છે. તે સુનિશ્ચિત કરે છે કે તેમની પાસે તેમની આવશ્યક જરૂરિયાતોને કવર કરવા માટે હંમેશા પૂરતા ફંડ હોય છે, જેમ કે ભાડું, ઉપયોગિતાઓ અને કરિયાણા, જે તેમને સ્થિર ફાઇનાન્શિયલ પાયો પ્રદાન કરે છે.
ડેબ્ટ ટાળવું
મેનેજ ન કરેલ ફાઇનાન્સને કારણે ડેબ્ટ એકઠું થઈ શકે છે, જે ઝડપથી નિયંત્રણમાંથી બહાર નીકળી શકે છે. મની મેનેજમેન્ટમાં નિપુણતા મેળવીને, તમે એક બજેટ બનાવી શકો છો જે તમને તમારા માધ્યમોમાં જીવવામાં, બિનજરૂરી દેવું ટાળવામાં અને હાલના દેવાંને વધુ કાર્યક્ષમ રીતે ચૂકવવામાં મદદ કરે છે. આ ઉચ્ચ ઇન્ટરેસ્ટ ચૂકવણીનો બોજ અને ડેબ્ટ સાથે સંકળાયેલા તણાવને ઘટાડે છે.
ઉદાહરણ રવિ તેના ખર્ચને નિયંત્રિત કરવા અને તેના ક્રેડિટ કાર્ડ ડેબ્ટ ચૂકવવા માટે બજેટનો ઉપયોગ કરે છે. બિનજરૂરી ખરીદીઓને ટાળીને અને ડેબ્ટ પરત ચુકવણી પર ધ્યાન કેન્દ્રિત કરીને, તે તેના ફાઇનાન્શિયલ બોજને નોંધપાત્ર રીતે ઘટાડે છે અને ઉચ્ચ-વ્યાજ શુલ્કને ટાળે છે.
સંપત્તિ નિર્માણ
સમય જતાં સંપત્તિ બનાવવા માટે અસરકારક મની મેનેજમેન્ટ આવશ્યક છે. બચત કરીને અને સમજદારીપૂર્વક રોકાણ કરીને, તમે તમારા ફાઇનાન્શિયલ સંસાધનોને વધારી શકો છો અને આરામદાયક ભવિષ્યને સુરક્ષિત કરી શકો છો. સ્ટૉક્સ, બોન્ડ, મ્યુચ્યુઅલ ફંડ અને રિયલ એસ્ટેટ જેવા રોકાણો પરંપરાગત સેવિંગ એકાઉન્ટની તુલનામાં વધુ રિટર્ન પ્રદાન કરી શકે છે, જે તમને ઘર ખરીદવા અથવા આરામદાયક રીતે નિવૃત્ત થવા જેવા લાંબા ગાળાના ફાઇનાન્શિયલ લક્ષ્યો પ્રાપ્ત કરવામાં મદદ કરે છે.
ઉદાહરણ: રવિ નિયમિતપણે તેમના ઇન્વેસ્ટમેન્ટ પોર્ટફોલિયોમાં યોગદાન આપે છે, જેમાં શેરો, બોન્ડ્સ અને મ્યુચ્યુઅલ ફંડનો સમાવેશ થાય છે. વર્ષોથી, તેમનું રોકાણ વધે છે, જે તેમને સંપત્તિ એકત્રિત કરવાની અને આરામદાયક નિવૃત્તિ માટે યોજના બનાવવાની મંજૂરી આપે છે.
નાણાંકીય લક્ષ્યની સિદ્ધિ
નાણાંકીય લક્ષ્યોની સ્થાપના અને પ્રાપ્તિ એ નાણાંકીય આયોજનનો એક મહત્વપૂર્ણ ભાગ છે. તમે મોટી ખરીદી માટે બચત કરવા માંગો છો, નિવૃત્તિ માટે પ્લાન કરવા માંગો છો અથવા તમારા બાળકના શિક્ષણને ફંડ આપવા માંગો છો, મની મેનેજમેન્ટનો માસ્ટરિંગ તમને આ લક્ષ્યો સુધી પહોંચવા માટે વિગતવાર પ્લાન બનાવવામાં મદદ કરે છે. વ્યૂહાત્મક રીતે ભંડોળ ફાળવીને અને શિસ્તબદ્ધ રહીને, તમે તમારા ઉદ્દેશો તરફ સ્થિર પ્રગતિ કરી શકો છો.
ઉદાહરણ: રવિએ પાંચ વર્ષમાં ઘર પર ડાઉન પેમેન્ટ માટે ₹20,000 બચાવવાનું લક્ષ્ય નક્કી કર્યું છે. તે એક બચત યોજના બનાવે છે, બિન-આવશ્યક ખર્ચ ઘટાડે છે અને સમયસર તેમનું લક્ષ્ય પ્રાપ્ત કરવા માટે તેમની માસિક બચતમાં વધારો કરે છે
તણાવમાં ઘટાડો
આર્થિક તણાવ એ એક સામાન્ય સમસ્યા છે જે તમારી માનસિક અને શારીરિક સુખાકારીને અસર કરી શકે છે. તમારા પૈસાને અસરકારક રીતે મેનેજ કરવાથી તેની સાથે સંકળાયેલી આર્થિક અનિશ્ચિતતા અને ચિંતા ઘટાડે છે. તમારી પાસે એક પ્લાન છે અને તમે તમારા ફાઇનાન્શિયલ લક્ષ્યો તરફ આગળ વધી રહ્યા છો તે જાણીને મનની શાંતિ પ્રદાન કરી શકે છે અને તમારા જીવનની એકંદર ગુણવત્તામાં સુધારો કરી શકે છે.
ઉદાહરણ: રવિ પાસે એક ઇમરજન્સી ફંડ છે જે છ મહિનાના જીવન ખર્ચને કવર કરે છે. તેમની પાસે ફાઇનાન્શિયલ સુરક્ષા કવચ છે તે જાણીને, તેઓ સંભવિત અનપેક્ષિત ખર્ચ અથવા નોકરીના નુકસાન વિશે ઓછો તણાવ અને ચિંતિત અનુભવે છે.
માહિતગાર નિર્ણય-લેવો
મની મેનેજમેન્ટના સિદ્ધાંતોને સમજવાથી તમે માહિતગાર નાણાંકીય નિર્ણયો લઈ શકો છો. આ જ્ઞાન તમને રોકાણની તકોનું મૂલ્યાંકન કરવા, યોગ્ય ફાઇનાન્શિયલ પ્રૉડક્ટ પસંદ કરવા અને સામાન્ય ફાઇનાન્શિયલ મુશ્કેલીઓથી બચવાની મંજૂરી આપે છે. માહિતગાર નિર્ણય લેવો તમારા ફાઇનાન્શિયલ સંસાધનોને મહત્તમ બનાવે છે અને તમને તમારી સંપત્તિ વધારવાની તકોનો લાભ લેવામાં મદદ કરે છે.
ઉદાહરણ: રવિ વિવિધ ઇન્વેસ્ટમેન્ટ વિકલ્પો વિશે જાણવા અને નાણાકીય સલાહકાર સાથે પરામર્શ કરવા માટે સમય લે છે. આ જ્ઞાન તેમને તેમની નિવૃત્તિ બચત અને ઇન્વેસ્ટમેન્ટ વ્યૂહરચના વિશે માહિતગાર નિર્ણયો લેવા માટે સશક્ત બનાવે છે.
ઇમરજન્સી તૈયારી
જીવન અનપેક્ષિત ઘટનાઓથી ભરેલું છે, જેમ કે મેડિકલ ઇમરજન્સી, નોકરીનું નુકસાન અથવા મુખ્ય રિપેર. મની મેનેજમેન્ટમાં નિપુણતા એ સુનિશ્ચિત કરે છે કે તમારી પાસે આ અણધાર્યા ખર્ચને કવર કરવા માટે ઇમરજન્સી ફંડ છે. ઇમરજન્સી ફંડ એક ફાઇનાન્શિયલ કુશન પ્રદાન કરે છે, જે તમને ઉચ્ચ ઇન્ટરેસ્ટ ધરાવતા દેવુંનો ઉપયોગ કર્યા વિના અથવા તમારા લાંબા ગાળાના ફાઇનાન્શિયલ લક્ષ્યો સાથે સમાધાન કર્યા વિના અનપેક્ષિત પરિસ્થિતિઓને સંભાળવાની મંજૂરી આપે છે.
ઉદાહરણ: રવિ સરળતાથી સુલભ ઇમરજન્સી ફંડમાં તેમની આવકનો એક ભાગ બચાવે છે. જ્યારે તેમની કાર અનપેક્ષિત રીતે બ્રેકડાઉન થાય છે, ત્યારે તેઓ તેમના માસિક બજેટને વિક્ષેપિત કર્યા વિના રિપેર ખર્ચને કવર કરવા માટે ઇમરજન્સી ફંડનો ઉપયોગ કરે છે.
ખર્ચની સુધારેલી આદતો
અસરકારક મની મેનેજમેન્ટ તમને સ્વસ્થ ખર્ચની આદતો વિકસાવવામાં મદદ કરે છે. તમારા ખર્ચને ટ્રૅક કરીને અને બજેટ બનાવીને, તમે તમારા ખર્ચની પેટર્ન વિશે વધુ જાગૃત બનો છો અને જ્યાં તમે ખર્ચ ઘટાડી શકો છો તે વિસ્તારોને ઓળખી શકો છો. આ જાગૃતિ તમને આવે તેવી ખરીદીને ટાળવામાં અને તમારા ફંડને વધુ અર્થપૂર્ણ અને આવશ્યક ખર્ચ માટે ફાળવવામાં મદદ કરે છે.
ઉદાહરણ: રવિ બજેટિંગ એપનો ઉપયોગ કરીને તેમના દૈનિક ખર્ચને ટ્રૅક કરે છે. તેમને ખ્યાલ આવે છે કે તે બહાર ભોજન પર નોંધપાત્ર રકમ ખર્ચ કરે છે અને ઘરે વધુ ભોજન રાંધવાનું નક્કી કરે છે, જેના પરિણામે સમય જતાં નોંધપાત્ર બચત થાય છે.
નાણાંકીય સ્વતંત્રતા
નાણાંકીય સ્વતંત્રતા પ્રાપ્ત કરવા માટે મની મેનેજમેન્ટમાં નિપુણતા મેળવવી એ મહત્વપૂર્ણ છે. તમારા પૈસાને સમજદારીપૂર્વક મેનેજ કરીને, તમે એક ફાઇનાન્શિયલ પાયો બનાવી શકો છો જે તમને ફાઇનાન્શિયલ સહાય માટે અન્યો પર આધાર રાખ્યા વગર આરામદાયક રીતે રહેવાની સુવિધા આપે છે. ફાઇનાન્શિયલ સ્વતંત્રતા તમારા મૂલ્યો અને લક્ષ્યો સાથે સંરેખિત પસંદગીઓ કરવા માટે સ્વતંત્રતા અને સુગમતા પ્રદાન કરે છે.
ઉદાહરણ: રવિ સતત પોતાની આવકના એક ભાગને બચાવે છે અને ઇન્વેસ્ટ કરે છે. વર્ષોથી, તેમનો શિસ્તબદ્ધ અભિગમ તેમને ફાઇનાન્શિયલ સ્વતંત્રતા પ્રાપ્ત કરવાની મંજૂરી આપે છે, જે તેમને વહેલી તકે નિવૃત્ત થવાની અને વિશ્વની મુસાફરી કરવાની સ્વતંત્રતા આપે છે.
લેગસી પ્લાનિંગ
અસરકારક મની મેનેજમેન્ટમાં ભવિષ્ય માટે આયોજન અને તમારી સંપત્તિ ભવિષ્યની પેઢીઓ માટે સાચવવામાં આવે તે સુનિશ્ચિત કરવાનો પણ સમાવેશ થાય છે. કોમ્પ્રિહેન્સિવ ફાઇનાન્શિયલ પ્લાન બનાવીને, તમે તમારા પ્રિયજનોને પ્રદાન કરી શકો છો, સખાવતી કારણોને ટેકો આપી શકો છો અને કાયમી વારસો છોડી શકો છો. એસ્ટેટ પ્લાનિંગ, ટ્રસ્ટ્સ અને વિલ્સ એ લેગસી પ્લાનિંગના મહત્વપૂર્ણ ઘટકો છે જે સુનિશ્ચિત કરે છે કે તમારી સંપત્તિ તમારી ઇચ્છા મુજબ વિતરિત કરવામાં આવે છે.
ઉદાહરણ: રવિ એક ઇચ્છા અને ટ્રસ્ટ સહિત કોમ્પ્રિહેન્સિવ એસ્ટેટ પ્લાન બનાવે છે, જેથી તેની સંપત્તિ તેમની ઇચ્છા મુજબ વિતરિત કરવામાં આવે. તેમની યોજના તેમના બાળકો માટે નાણાંકીય સુરક્ષા પ્રદાન કરે છે અને તેમણે જે સખાવતી બાબતોની કાળજી લે છે તેનું સમર્થન કરે છે.
1.3. મની મેનેજમેન્ટમાં માસ્ટરિંગનું મહત્વ

ફાઇનાન્શિયલ સ્થિરતા પ્રાપ્ત કરવા અને આરામદાયક ભવિષ્ય સુનિશ્ચિત કરવા માટે મની મેનેજમેન્ટમાં નિપુણતા મેળવવી આવશ્યક છે. તમારા ફાઇનાન્સને અસરકારક રીતે મેનેજ કરીને, તમે એક બજેટ બનાવી શકો છો જે તમને તમારા માધ્યમોમાં જીવવામાં, ઇમરજન્સી માટે બચત કરવામાં અને લાંબા ગાળાના લક્ષ્યો માટે યોજના બનાવવામાં મદદ કરે છે. ઉદાહરણ તરીકે, રવિ, જે દર મહિને ₹50,000 કમાવે છે, તેમની ઇન્કમ અને ખર્ચને નિષ્ઠાપૂર્વક ટ્રૅક કરે છે, જે સુનિશ્ચિત કરે છે કે તે ભાડું, કરિયાણા અને ઉપયોગિતાઓ જેવી આવશ્યક વસ્તુઓ માટે ફંડ ફાળવે છે. આ શિસ્તબદ્ધ અભિગમ રવિને ફાઇનાન્શિયલ સ્થિરતા જાળવવામાં અને વધુ ખર્ચ કરવાની મુશ્કેલીઓથી બચવામાં મદદ કરે છે.
મની મેનેજમેન્ટમાં નિપુણતા મેળવવાના મુખ્ય લાભોમાંથી એક એ સમય જતાં સંપત્તિ બનાવવાની ક્ષમતા છે. રવિ સ્ટૉક્સ, મ્યુચ્યુઅલ ફંડ અને અન્ય ફાઇનાન્શિયલ ઇન્સ્ટ્રુમેન્ટમાં રોકાણ માટે દર મહિને ₹10,000 ને અલગ રાખે છે. પોતાની આવકનો એક ભાગ સતત રોકાણ કરીને, રવિ ચક્રવૃદ્ધિ વ્યાજનો લાભ લઈ શકે છે અને પોતાની સંપત્તિ વધારી શકે છે. આ અભિગમ તેમને માત્ર તેમના લાંબા ગાળાના નાણાંકીય લક્ષ્યો પ્રાપ્ત કરવામાં જ મદદ કરતું નથી પરંતુ તેમના નાણાંકીય ભવિષ્યમાં સુરક્ષા અને આત્મવિશ્વાસની ભાવના પણ પ્રદાન કરે છે.
સંપત્તિ બનાવવા ઉપરાંત, અસરકારક મની મેનેજમેન્ટ ફાઇનાન્શિયલ તણાવને ઘટાડવામાં મદદ કરે છે. તે જાણીને કે તેમની પાસે છ મહિનાના જીવન ખર્ચને આવરી લેતા ઇમરજન્સી ફંડ છે, રવિ વધુ સરળતાથી અનુભવે છે, તે જાણીને કે તે મેડિકલ ઇમરજન્સી અથવા કાર રિપેર જેવા અનપેક્ષિત ખર્ચ માટે તૈયાર છે. આ ફાઇનાન્શિયલ કુશન રવિને ઉચ્ચ-વ્યાજનું ડેબ્ટ લીધા વિના અથવા તેના લાંબા ગાળાના ફાઇનાન્શિયલ લક્ષ્યો સાથે સમાધાન કર્યા વિના અણધારી પરિસ્થિતિઓને સંભાળવાની મંજૂરી આપે છે.
મની મેનેજમેન્ટમાં નિપુણતા વ્યક્તિઓને તેમના ફાઇનાન્સ વિશે માહિતગાર નિર્ણયો લેવા માટે પણ સશક્ત બનાવે છે. રવિ વિવિધ ઇન્વેસ્ટમેન્ટ વિકલ્પો વિશે જાણવા માટે સમય લે છે અને સારી ઇન્વેસ્ટમેન્ટ વ્યૂહરચના વિકસાવવા માટે નાણાકીય સલાહકાર સાથે પરામર્શ કરે છે. આ જ્ઞાન રવિને યોગ્ય ફાઇનાન્શિયલ નિર્ણયો લેવામાં, તેના રિટર્નને મહત્તમ બનાવવા અને જોખમોને ઘટાડવા માટે સક્ષમ બનાવે છે. માહિતગાર અને સક્રિય રહીને, રવિ આત્મવિશ્વાસ સાથે નાણાંકીય વિશ્વની જટિલતાઓને નેવિગેટ કરી શકે છે.
1.4. જીવનમાં ફાઇનાન્શિયલ લક્ષ્યો કેવી રીતે સેટ કરવા
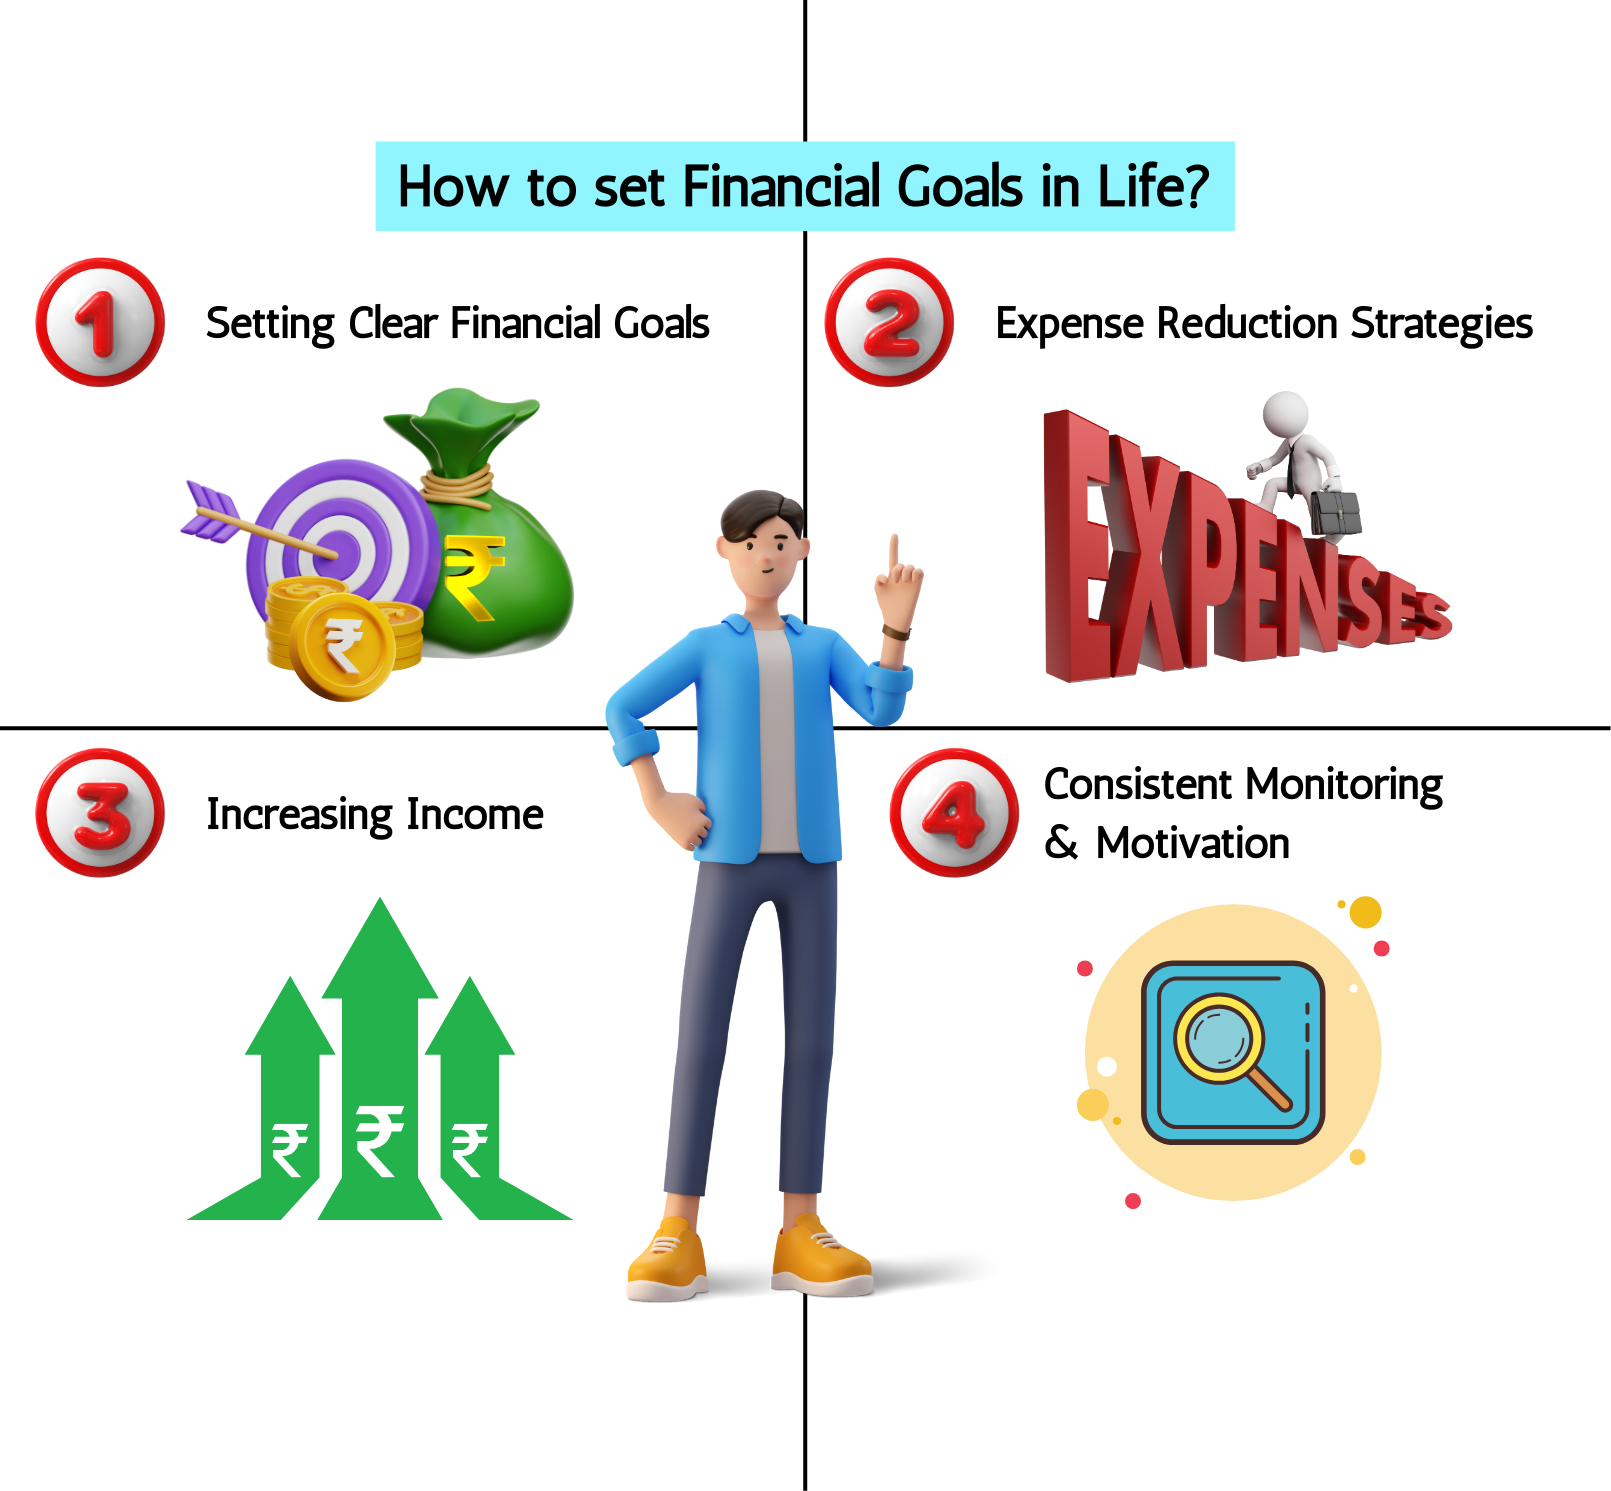
ફાઇનાન્શિયલ લક્ષ્યો સેટ કરવાના પગલાં
લક્ષ્ય: ત્રણ વર્ષમાં ઘર પર ડાઉન પેમેન્ટ માટે ₹5,00,000 બચાવો.
-
તમારી વર્તમાન ફાઇનાન્શિયલ પરિસ્થિતિનું મૂલ્યાંકન કરો:
તમારી વર્તમાન ફાઇનાન્શિયલ સ્થિતિનું મૂલ્યાંકન કરીને શરૂ કરો. તમારી ઇન્કમ, ખર્ચ, દેવાં, અસ્કયામતો અને બચતનો સ્ટોક લો. આ તમને સ્પષ્ટ ચિત્ર આપશે કે તમે આર્થિક રીતે ક્યાં ઊભા છો અને તમને સુધારણા માટેના ક્ષેત્રોને ઓળખવામાં મદદ કરશે.
-
તમારા લક્ષ્યોને વ્યાખ્યાયિત કરો:
તમે શું પ્રાપ્ત કરવા માંગો છો તે વિશે ચોક્કસ રહો. ફાઇનાન્શિયલ લક્ષ્યો ટૂંકા ગાળાના (દા. ત. , વેકેશન માટે બચત), મધ્યમ ગાળાના (દા. ત. , કાર લોન ચૂકવવું), અથવા લાંબા ગાળાના (દા. ત. , નિવૃત્તિ માટે બચત) હોઈ શકે છે. ખાતરી કરો કે તમારા લક્ષ્યો સ્પષ્ટ અને સારી રીતે વ્યાખ્યાયિત છે.
-
તમારા લક્ષ્યોને સ્માર્ટ બનાવો:
તમારા ફાઇનાન્શિયલ લક્ષ્યો સેટ કરવા માટે સ્માર્ટ માપદંડનો ઉપયોગ કરો:
- વિશિષ્ટ: તમે શું પ્રાપ્ત કરવા માંગો છો તે સ્પષ્ટપણે વ્યાખ્યાયિત કરો.
- માપપાત્ર: ખાતરી કરો કે તમારા લક્ષ્યને માપવામાં અથવા માપવામાં આવી શકે છે.
- પ્રાપ્ય: વાસ્તવિક લક્ષ્યો સેટ કરો જે તમે પ્રયત્ન સાથે પ્રાપ્ત કરી શકો છો.
- સંબંધિત: ખાતરી કરો કે તમારું લક્ષ્ય તમારા એકંદર ફાઇનાન્શિયલ ઉદ્દેશો સાથે સંરેખિત છે.
- સમયબદ્ધ: તમારા લક્ષ્યને પ્રાપ્ત કરવા માટે ચોક્કસ સમયસીમા સેટ કરો.
- તમારા લક્ષ્યોને દૂર કરો: મોટા લક્ષ્યોને નાના, મેનેજ કરી શકાય તેવા પગલાંઓમાં વિભાજિત કરો. આ તેમને ઓછા ભારે અને ટ્રૅક કરવા માટે સરળ બનાવે છે. ઉદાહરણ તરીકે, જો તમે એક વર્ષમાં ₹1,00,000 બચાવવા માંગો છો, તો તેને માસિક અથવા સાપ્તાહિક બચત લક્ષ્યોમાં વિભાજિત કરો.
- કાર્યનો પ્લાન બનાવો: તમે તમારા ફાઇનાન્શિયલ લક્ષ્યોને કેવી રીતે પ્રાપ્ત કરશો તેની રૂપરેખા આપતો વિગતવાર પ્લાન વિકસિત કરો. આમાં વિશિષ્ટ ક્રિયાઓ, સમયસીમા અને માઇલસ્ટોન્સ શામેલ હોવા જોઈએ. ઉદાહરણ તરીકે, જો તમારું લક્ષ્ય ઘર પર ડાઉન પેમેન્ટ માટે બચત કરવાનું છે, તો ખર્ચ ઘટાડવા અને તમારી બચત વધારવા માટે તમે જે પગલાં લેશે તે રૂપરેખા આપો.
- તમારી પ્રગતિને ટ્રૅક કરો: તમારા ફાઇનાન્શિયલ લક્ષ્યો તરફ તમારી પ્રગતિ પર નિયમિતપણે દેખરેખ રાખો. તમારી ઇન્કમ, ખર્ચ અને બચતનો ટ્રેક રાખવા માટે બજેટિંગ એપ્લિકેશનો, સ્પ્રેડશીટ્સ અથવા ફાઇનાન્શિયલ સૉફ્ટવેર જેવા સાધનોનો ઉપયોગ કરો. ટ્રૅક પર રહેવા માટે જરૂરી તમારા પ્લાનને ઍડજસ્ટ કરો.
- પ્રેરિત રહો: માઇલસ્ટોન્સ અને નાની સિદ્ધિઓની ઉજવણી કરીને પોતાને પ્રેરિત રાખો. આ તમને તમારા લાંબા ગાળાના ફાઇનાન્શિયલ લક્ષ્યો પર ધ્યાન કેન્દ્રિત કરવામાં અને પ્રતિબદ્ધ રહેવામાં મદદ કરી શકે છે. વિશ્વસનીય મિત્ર અથવા પરિવારના સભ્ય સાથે તમારા લક્ષ્યો શેર કરો જે સહાય અને પ્રોત્સાહન પ્રદાન કરી શકે છે.
1.5. વિવિધ પ્રકારના લક્ષ્યો
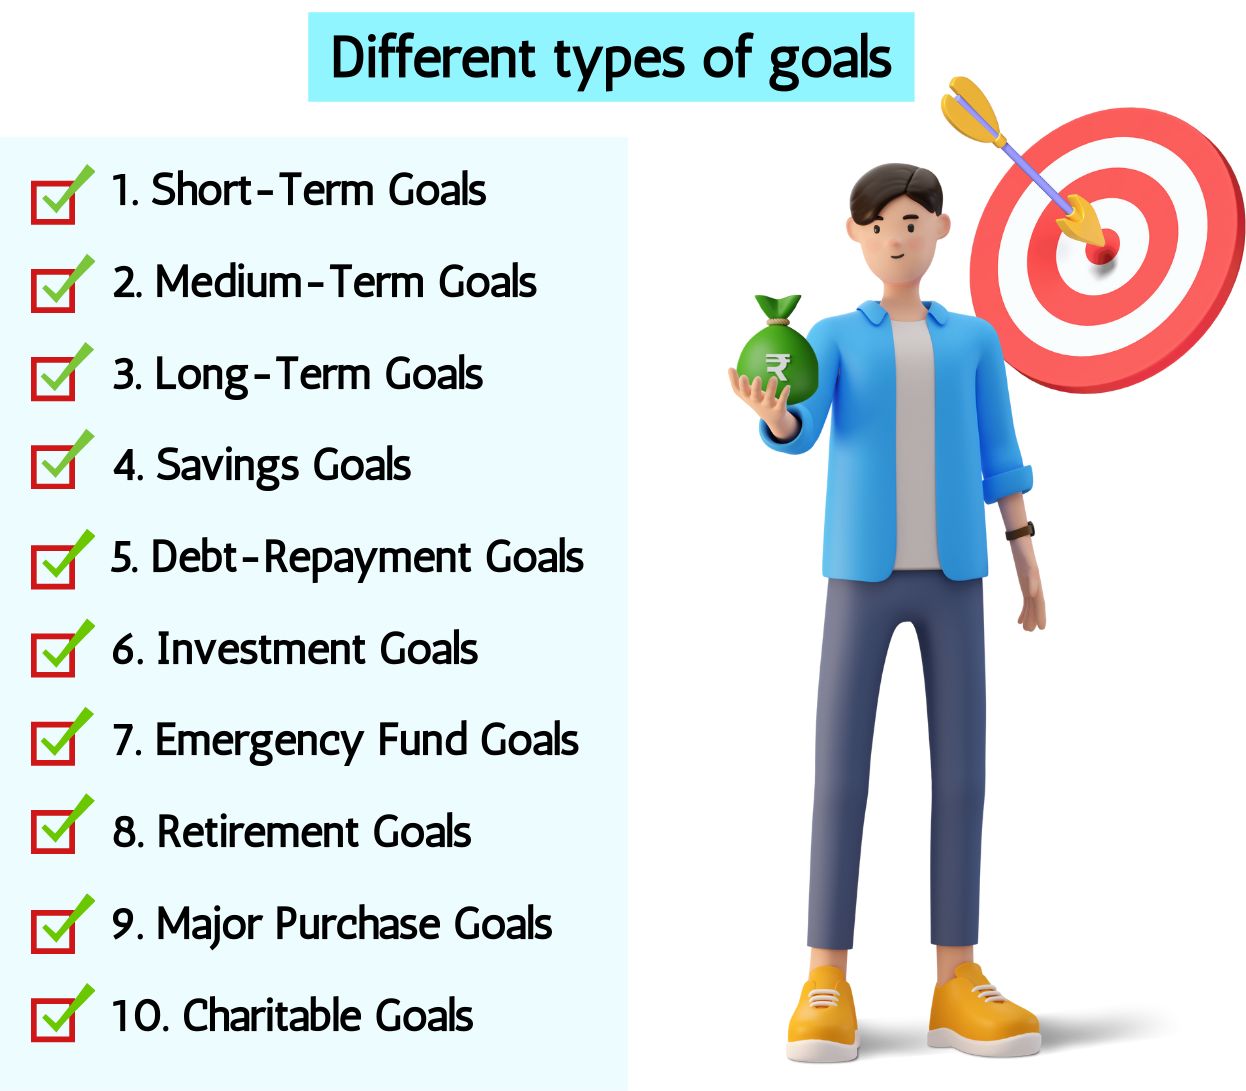
ઉદાહરણ: રવિ નાના માઇલસ્ટોન્સની ઉજવણી કરે છે, જેમ કે બચતમાં ₹1,00,000 સુધી પહોંચવું, પોતાને સામાન્ય રિવૉર્ડમાં લઈ જવું. તેઓ એક નજીકના મિત્ર સાથે પણ પોતાની પ્રગતિ શેર કરે છે જે સપોર્ટ અને પ્રોત્સાહન પ્રદાન કરે છે.
-
ટૂંકા ગાળાના લક્ષ્યો :
તમે એક વર્ષ અથવા તેનાથી ઓછા સમયમાં પ્રાપ્ત કરવાનું લક્ષ્ય રાખો છો. રવિ આગામી છ મહિનામાં ગુજરાતમાં વેકેશન માટે ₹50,000 બચાવવા માંગે છે. આ હાંસલ કરવા માટે, તેઓ ડાઇનિંગ આઉટ અને મનોરંજન જેવા વિવેકાધીન ખર્ચને ઘટાડીને દર મહિને ₹8,334 બચાવવાની યોજના ધરાવે છે. -
મધ્યમ-ગાળાના લક્ષ્યો
લક્ષ્ય એ છે કે તમે એકથી પાંચ વર્ષની અંદર પ્રાપ્ત કરવાની યોજના બનાવો છો. રવિ આગામી ત્રણ વર્ષમાં ₹6,00,000 ના મૂલ્યની નવી કાર ખરીદવાની યોજના બનાવી રહ્યા છે. તે માસિક ₹16,667 બચત કરવાનું અને તેના લક્ષ્યની રકમ સુધી પહોંચવા માટે રિકરિંગ ડિપોઝિટમાં રોકાણ કરવાનું નક્કી કરે છે. -
લાંબા ગાળાના લક્ષ્યો :
લક્ષ્ય જે પ્રાપ્ત કરવા માટે પાંચ વર્ષથી વધુ સમય લે છે. રવિ આગામી 25 વર્ષોમાં ₹1 કરોડ (₹10 મિલિયન) ના નિવૃત્તિ ભંડોળનું નિર્માણ કરવા માંગે છે. તેઓ આ લાંબા ગાળાના લક્ષ્યને પ્રાપ્ત કરવા માટે મ્યુચ્યુઅલ ફંડના વૈવિધ્યસભર પોર્ટફોલિયોમાં માસિક ₹15,000 ઇન્વેસ્ટ કરવાનું નક્કી કરે છે. -
બચત લક્ષ્યો :
લક્ષ્યો ભવિષ્યની જરૂરિયાતો માટે બચતની ચોક્કસ રકમ એકત્રિત કરવા પર ધ્યાન કેન્દ્રિત કરે છે. રવિનો હેતુ આગામી પાંચ વર્ષમાં તેમની પુત્રીના શિક્ષણ માટે ₹2,00,000 બચાવવાનો છે. તેમણે એક શિક્ષણ બચત એકાઉન્ટ સ્થાપિત કર્યું છે અને આ લક્ષ્ય સુધી પહોંચવા માટે માસિક ₹3,333 નું યોગદાન આપે છે. -
ડેબ્ટ-ચુકવણીના લક્ષ્યો :
હાલના દેવાની ચુકવણી પર કેન્દ્રિત લક્ષ્યો. રવિ વાર્ષિક 12% ના ઇન્ટરેસ્ટ રેટ સાથે ₹1,20,000 ની વ્યક્તિગત લોન ધરાવે છે. તેઓ પોતાની નિયમિત EMI ઉપરાંત દર મહિને વધારાના ₹5,000 ચૂકવવાનો નિર્ણય કરે છે, જેથી લોનની ઝડપી ચુકવણી કરી શકાય અને ઇન્ટરેસ્ટ ખર્ચ પર બચત કરી શકાય. -
રોકાણના લક્ષ્યો :
લક્ષ્યો વિવિધ ઇન્વેસ્ટમેન્ટ માર્ગો દ્વારા સંપત્તિ વધારવા પર ધ્યાન કેન્દ્રિત કરે છે. રવિ આગામી વર્ષમાં સ્ટૉક માર્કેટમાં ₹1,00,000 ઇન્વેસ્ટ કરવાની યોજના ધરાવે છે. તેઓ આ ઇન્વેસ્ટમેન્ટ લક્ષ્યને પ્રાપ્ત કરવા માટે બ્લૂ-ચિપ શેરો અને ઇક્વિટી મ્યુચ્યુઅલ ફંડોના મિશ્રણનું સંશોધન કરે છે અને પસંદ કરે છે. -
ઇમરજન્સી ફંડના લક્ષ્યો :
અનપેક્ષિત ખર્ચને કવર કરવા માટે ફાઇનાન્શિયલ કુશન બનાવવાના લક્ષ્ય. રવિ આગામી વર્ષમાં ઇમરજન્સી ફંડમાં ₹1,50,000 બચાવવા માટે લક્ષ્ય સેટ કરે છે. તેમણે આ નાણાકીય ટેકો પૂરો પાડવા માટે ઉચ્ચ ઇન્ટરેસ્ટ બચત ખાતામાં માસિક ₹12,500 ફાળવે છે. -
નિવૃત્તિના લક્ષ્યો :
આરામદાયક નિવૃત્તિ માટે બચત અને આયોજન પર ધ્યાન કેન્દ્રિત કરેલા લક્ષ્યો. રવિ નિવૃત્તિ ભંડોળ સાથે 60 વર્ષની ઉંમરે નિવૃત્ત થવા માંગે છે જે ₹50,000 ની માસિક ઇન્કમ પ્રદાન કરે છે. તેઓ ગણતરી કરે છે કે તેમને ₹1 કરોડ (₹10 મિલિયન) ની જરૂર છે અને નિવૃત્તિ-કેન્દ્રિત મ્યુચ્યુઅલ ફંડ અને પેન્શન યોજનાઓમાં માસિક ₹20,000 ઇન્વેસ્ટ કરવાનું શરૂ કરે છે. -
મુખ્ય ખરીદીના લક્ષ્યો :
નોંધપાત્ર ખરીદી માટે બચત કરવાનો હેતુ ધરાવતા લક્ષ્યો. રવિ આગામી દસ વર્ષમાં ₹50 લાખ (₹5 મિલિયન) ના મૂલ્યનું નવું ઘર ખરીદવાની યોજના ધરાવે છે. તેઓ માસિક ₹25,000 બચત કરવાનું શરૂ કરે છે અને ડાઉન પેમેન્ટ અને અન્ય સંબંધિત ખર્ચ એકત્રિત કરવા માટે રિયલ એસ્ટેટ-કેન્દ્રિત મ્યુચ્યુઅલ ફંડમાં રોકાણ કરે છે. -
ચેરિટેબલ લક્ષ્યો :
ચેરિટેબલ કારણોસર દાન કરવા અથવા સમુદાયની પહેલને ટેકો આપવા પર ધ્યાન કેન્દ્રિત કરેલા લક્ષ્યો. રવિ આગામી બે વર્ષમાં સ્થાનિક ચેરિટીને ₹1,00,000 દાન કરવા માંગે છે. તેઓ આ ચેરિટેબલ કારણને ટેકો આપવા માટે તેમની આવકમાંથી માસિક ₹4,167 અલગ રાખે છે.
ચોક્કસ, માપવા યોગ્ય અને સમય-આધારિત ફાઇનાન્શિયલ લક્ષ્યો સેટ કરીને, રવિ તેમના ફાઇનાન્સને અસરકારક રીતે મેનેજ કરી શકે છે અને તેમના સપનાઓ અને આકાંક્ષાઓને પ્રાપ્ત કરવા માટે કામ કરી શકે છે. સફળતાની ખાતરી કરવા માટે દરેક પ્રકારના લક્ષ્ય માટે કાળજીપૂર્વક આયોજન, શિસ્ત અને નિયમિત દેખરેખની જરૂર છે.
1.6.મોંઘવારી શું છે?
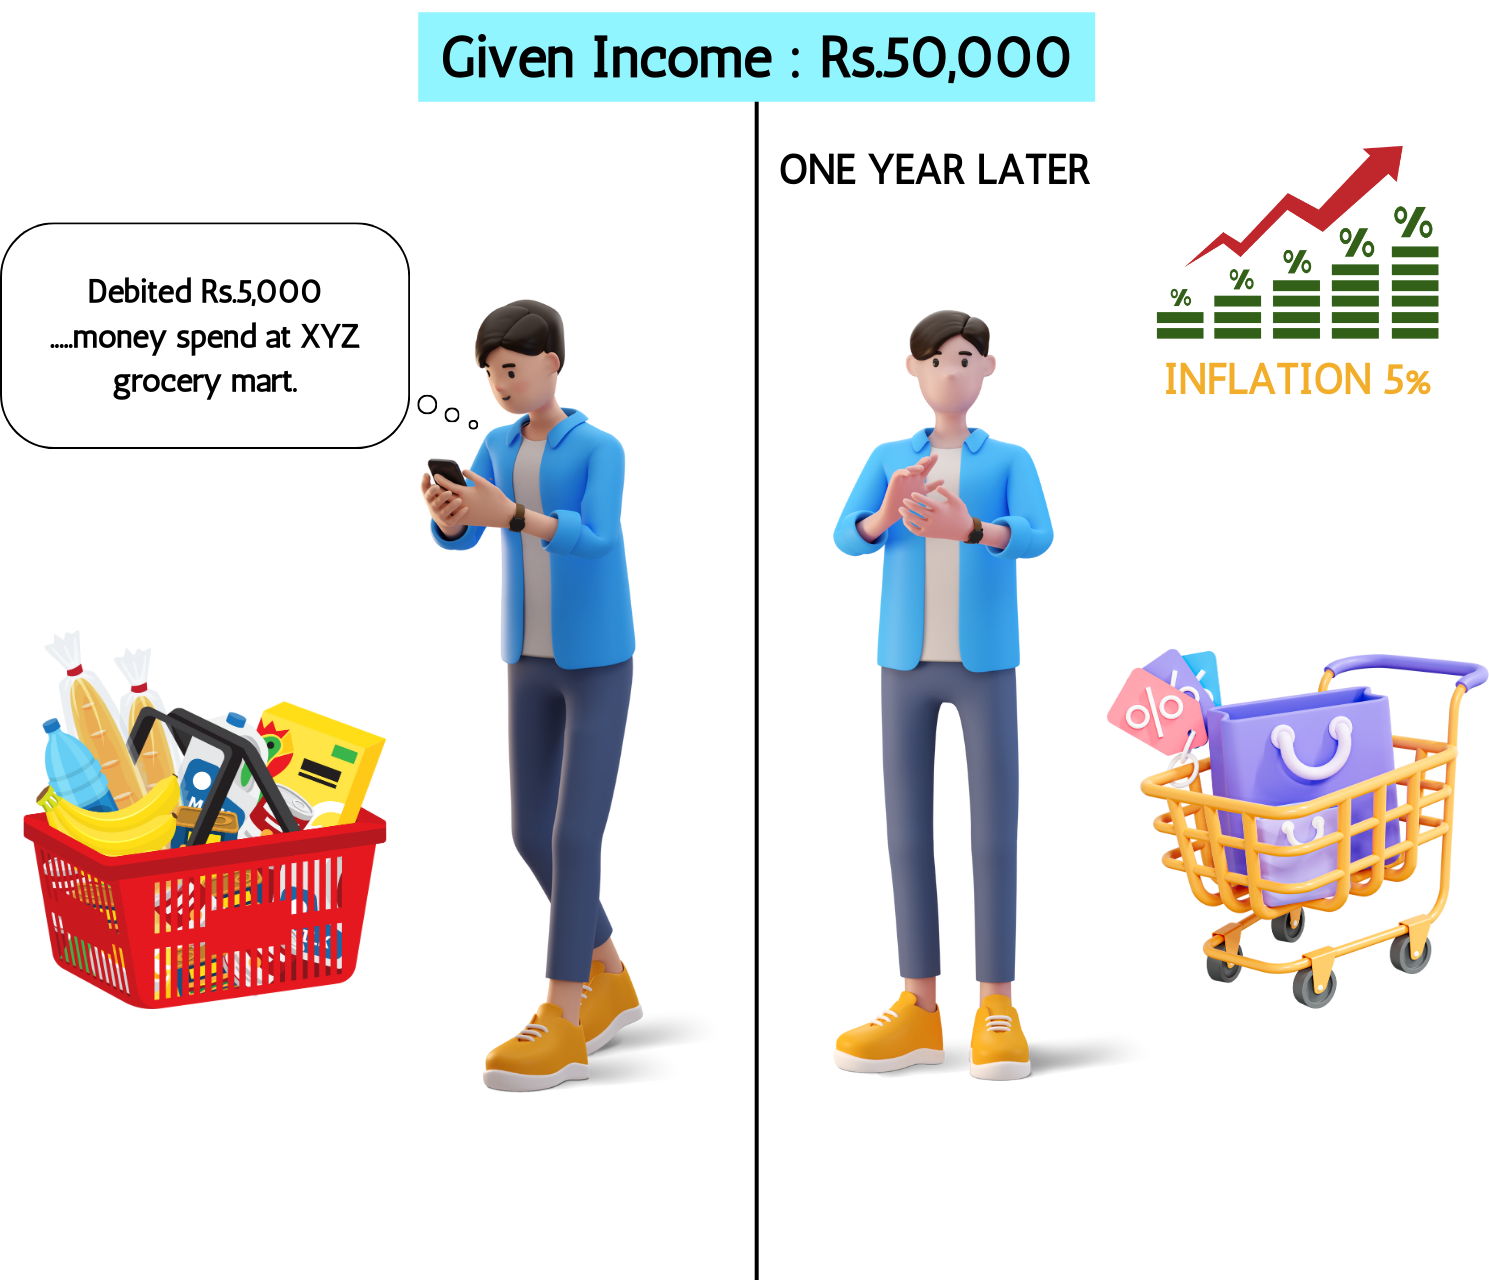
ફુગાવો એ રેટ છે કે જેના પર માલ અને સેવાઓ માટે કિંમતોનું સામાન્ય સ્તર વધે છે, જેના કારણે ચલણની ખરીદ શક્તિમાં ઘટાડો થાય છે. સરળ શબ્દોમાં કહીએ તો, ફુગાવાનો અર્થ એ છે કે સમય જતાં, તમારે ભૂતકાળમાં ઓછા પૈસા સાથે ખરીદી શકાય તેવી સમાન માત્રામાં માલ અને સેવાઓ ખરીદવા માટે વધુ પૈસાની જરૂર પડશે.
ફુગાવાના મુખ્ય પાસાઓ:
- મેઝરમેન્ટ: ફુગાવાને સામાન્ય રીતે કન્ઝ્યુમર પ્રાઇસ ઇન્ડેક્સ (સીપીઆઇ) અથવા હોલસેલ પ્રાઇસ ઇન્ડેક્સ (ડબ્લ્યુપીઆઇ) જેવા પ્રાઇસ ઇન્ડેક્સનો ઉપયોગ કરીને માપવામાં આવે છે. આ સૂચકાંકો સમય જતાં માલ અને સેવાઓના બાસ્કેટની કિંમતોને ટ્રૅક કરે છે.
- કારણ: ફુગાવો ઘણા પરિબળો દ્વારા થઈ શકે છે, જેમાં શામેલ છે:
- ડિમાન્ડ-પુલ ફુગાવો: જ્યારે માલ અને સેવાઓની માંગ પુરવઠા કરતાં વધી જાય છે, ત્યારે ઉચ્ચ કિંમતો તરફ દોરી જાય છે.
- ખર્ચમાં વધારો: જ્યારે ઉત્પાદનનો ખર્ચ વધે છે (દા.ત., ઉચ્ચ વેતન અથવા કાચા માલના ખર્ચને કારણે), ત્યારે ઉત્પાદકો ગ્રાહકો માટે વધુ ખર્ચ પસાર કરે છે.
- નાણાંકીય પૉલિસી: જો તે આર્થિક વિકાસને આગળ વધારે છે તો કેન્દ્રીય બેંક દ્વારા નાણાં પુરવઠામાં વધારો થવાથી ફુગાવો થઈ શકે છે.
- અસર: ફુગાવો અર્થતંત્ર અને વ્યક્તિગત ફાઇનાન્સના વિવિધ પાસાઓને અસર કરે છે:
- ખરીદી શક્તિ: જેમ કિંમતો વધે છે, તેમ નાણાંનું મૂલ્ય ઘટે છે, જે ગ્રાહકોની ખરીદ શક્તિ ઘટાડે છે.
- વ્યાજ દરો: સેન્ટ્રલ બેંકો ફુગાવાને નિયંત્રિત કરવા માટે વ્યાજ દરોને ઍડજસ્ટ કરી શકે છે, જે ઉધાર અને બચત દરોને અસર કરી શકે છે.
- ઇન્કમ અને વેતન: જો ફુગાવો વધતી કિંમતો સાથે ગતિ જાળવી રાખતા નથી તો ફુગાવો ઇન્કમ અને વેતનના વાસ્તવિક મૂલ્યને ઘટાડી શકે છે.
- બચત અને રોકાણ: જો વળતર ફુગાવાને વટાવી ન જાય તો ફુગાવો બચત અને ફિક્સ્ડ-ઇન્કમ રોકાણોના વાસ્તવિક મૂલ્યને ઘટાડી શકે છે.
ઉદાહરણ:
ચાલો રવિ પર વિચાર કરીએ, જે દર મહિને ₹50,000 કમાવે છે. એક વર્ષ પહેલાં, તેઓ ₹5,000 માટે કરિયાણાની બાસ્કેટ ખરીદી શકે છે. 5% ના વાર્ષિક ફુગાવાના દરને કારણે, કરિયાણાની સમાન બાસ્કેટ હવે ₹5,250 નો ખર્ચ કરે છે. આનો અર્થ એ છે કે રવિની ₹50,000 ની આવક હવે એક વર્ષ પહેલાં કરતાં થોડી ઓછી ખરીદ શક્તિ છે, કારણ કે તેમણે સમાન માલ અને સેવાઓ ખરીદવા માટે વધુ ખર્ચ કરવાની જરૂર છે.
1.7. ફુગાવો તમારા રોકાણોને કેવી રીતે અસર કરે છે?

ફુગાવો તમારા રોકાણો પર નોંધપાત્ર અસર કરી શકે છે, જે તેમના મૂલ્ય અને તેઓ જે રિટર્ન જનરેટ કરે છે તે બંનેને પ્રભાવિત કરે છે. અહીં કેટલીક મુખ્ય રીતો છે જે રોકાણને અસર કરે છે, તેમજ વધુ સારી સમજણ માટે ઉદાહરણો છે:
- ખરીદ શક્તિનું ક્ષતિ
ફુગાવો તમારા ઇન્વેસ્ટમેન્ટ રિટર્નની વાસ્તવિક ખરીદ શક્તિને ઘટાડે છે. ઉદાહરણ તરીકે, જો તમારી પાસે બોન્ડ જેવા નિશ્ચિત ઇન્કમ ઇન્વેસ્ટમેન્ટ છે જે 5% ના વાર્ષિક ઇન્ટરેસ્ટ રેટ ચૂકવે છે, પરંતુ ફુગાવાનો રેટ 6% છે, તો તમારું વાસ્તવિક વળતર વાસ્તવમાં નકારાત્મક (-1%) છે. આનો અર્થ એ થયો કે ભલે તમે ઇન્ટરેસ્ટ કમાતા હોવ, તમારા નાણાંનું મૂલ્ય તે ખરીદી શકે તે દ્રષ્ટિએ ઘટી રહ્યું છે.
- ફિક્સ્ડ-ઇન્કમ ઇન્વેસ્ટમેન્ટ પર અસર
નિશ્ચિત ઇન્કમ રોકાણો, જેમ કે બોન્ડ્સ, ખાસ કરીને ફુગાવા માટે સંવેદનશીલ છે. જ્યારે ફુગાવો વધે છે, ત્યારે આ રોકાણોમાંથી ફિક્સ્ડ વ્યાજની ચુકવણી જીવનના વધતા ખર્ચ સાથે ગતિ ન રાખી શકે. ઉદાહરણ તરીકે, જો રવિ 4% વાર્ષિક વ્યાજ દર સાથે 10-વર્ષનું સરકારી બોન્ડ ધરાવે છે અને ફુગાવો 5% સુધી વધે છે, તો બોન્ડનું વાસ્તવિક રિટર્ન નકારાત્મક બને છે, જે તેની આકર્ષણને ઘટાડે છે.
- સ્ટૉક માર્કેટ પરફોર્મન્સ
ફુગાવો શેરબજાર પર મિશ્ર અસરો કરી શકે છે. એક તરફ, કંપનીઓ ગ્રાહકોને વધુ ખર્ચ પસાર કરી શકે છે, જે સંભવિત રીતે વધુ આવક અને નફા તરફ દોરી શકે છે. બીજી તરફ, વધતા ફુગાવાને કારણે ઊંચા વ્યાજ દરો, કંપનીઓ માટે ઉધારનો ખર્ચ વધી શકે છે અને ગ્રાહક ખર્ચ ઘટાડી શકે છે. ઉદાહરણ તરીકે, જો રવિ એવી કંપનીના શેરોમાં રોકાણ કરે છે જે ફુગાવાનો સામનો કરવા માટે સફળતાપૂર્વક કિંમતો વધારે છે, તો તેમનું રોકાણ સારી રીતે કામ કરી શકે છે. જો કે, જો ઉચ્ચ વ્યાજ દરો ગ્રાહકની માંગમાં ઘટાડો કરે છે, તો સ્ટૉકનું મૂલ્ય ઘટી શકે છે.
- રિયલ એસ્ટેટ ઇન્વેસ્ટમેન્ટ
રિયલ એસ્ટેટ ફુગાવા સામે સારો હેજ હોઈ શકે છે, કારણ કે પ્રોપર્ટીના મૂલ્યો અને ભાડાની આવક ફુગાવા સાથે વધે છે. ઉદાહરણ તરીકે, જો રવિ ભાડાકીય પ્રોપર્ટી ધરાવે છે, તો તે ફુગાવાને અનુરૂપ ભાડું વધારી શકે છે, તેની ખરીદ શક્તિને સાચવી શકે છે અને તેના રોકાણના મૂલ્યને જાળવી શકે છે.
- કોમોડિટીઝ ઇન્ફ્લેશન-પ્રોટેક્ટેડ સિક્યોરિટીઝ
કોમોડિટીઝ (ગોલ્ડ, ઓઇલ) અને ઇન્ફ્લેશન-પ્રોટેક્ટેડ સિક્યોરિટીઝ (જેમ કે ટ્રેઝરી ઇન્ફ્લેશન-પ્રોટેક્ટેડ સિક્યોરિટીઝ અથવા ટીપ્સ) જેવા કેટલાક રોકાણો ફુગાવાના સમયગાળા દરમિયાન સારી કામગીરી કરવા માટે રચાયેલ છે. ઉદાહરણ તરીકે, જો રવિ સોનામાં ઇન્વેસ્ટમેન્ટ કરે છે, તો ફુગાવો વધતાં તેના રોકાણનું મૂલ્ય વધી શકે છે, કારણ કે ફુગાવાના સમયગાળા દરમિયાન સોનાને સલામત સ્વર્ગ તરીકે જોવામાં આવે છે.
ઉદાહરણ:
ધારો કે રવિ પાસે ₹10,00,000 શેરો, બોન્ડ્સ અને ભાડાકીય સંપત્તિના મિશ્રણમાં રોકાણ કર્યું છે. આવતા વર્ષે મોંઘવારી વધીને 6% થઈ. તેના નિશ્ચિત ઇન્કમ રોકાણોનું મૂલ્ય વાસ્તવિક દ્રષ્ટિએ ઘટે છે, જ્યારે તેના શેરો ગ્રાહકોને ખર્ચ પસાર કરવાની કંપનીઓની ક્ષમતાના આધારે અલગ અલગ રીતે કામ કરી શકે છે. જો કે, તેમની ભાડાની પ્રોપર્ટી અને ભાડાની આવકનું મૂલ્ય વધી શકે છે, જે તેમના એકંદર પોર્ટફોલિયો પર ફુગાવાની નકારાત્મક અસરને સરભર કરવામાં મદદ કરે છે.
1.1. માસ્ટરિંગ મની મેનેજમેન્ટનો પરિચય
મની મેનેજમેન્ટમાં નિપુણતા મેળવવી એ એક આવશ્યક જીવન કુશળતા છે જે તમારી આર્થિક સુખાકારી અને જીવનની એકંદર ગુણવત્તાને નોંધપાત્ર રીતે અસર કરી શકે છે. અસરકારક મની મેનેજમેન્ટમાં નાણાંકીય લક્ષ્યો પ્રાપ્ત કરવા માટે બજેટ, બચત, રોકાણ અને ખર્ચની આદતોને નિયંત્રિત કરવાનો સમાવેશ થાય છે. એક સારો ફાઇનાન્શિયલ પ્લાન વિકસિત કરીને, તમે દેવું ટાળી શકો છો, સંપત્તિ બનાવી શકો છો અને ફાઇનાન્શિયલ સ્થિરતા સુનિશ્ચિત કરી શકો છો. મની મેનેજમેન્ટના સિદ્ધાંતોને સમજવાથી તમને માહિતગાર નિર્ણયો લેવા, નાણાંકીય તણાવ ઘટાડવા અને સમૃદ્ધ ભવિષ્યને સુરક્ષિત કરવા માટે પણ સશક્ત બનાવે છે. ભલે તમે હમણાં જ તમારી નાણાંકીય મુસાફરી શરૂ કરી રહ્યા હોવ અથવા તમારી હાલની વ્યૂહરચનાઓને સુધારવા માંગો છો, મની મેનેજમેન્ટમાં નિપુણતા મેળવવી એ નાણાંકીય સફળતા પ્રાપ્ત કરવાની ચાવી છે. આ કોર્સમાં અમે નીચેના પર ધ્યાન કેન્દ્રિત કરીશું
મુખ્ય ખ્યાલો
- બજેટ બનાવવું: તમારી આવક અને ખર્ચ માટે પ્લાન બનાવવું.
- બચત: ભવિષ્યની જરૂરિયાતો અથવા ઇમરજન્સી માટે પૈસા અલગ રાખવો.
- ઇન્વેસ્ટમેન્ટ: સમય જતાં રિટર્ન જનરેટ કરવા માટે પૈસાનો ઉપયોગ કરવો.
- ડેબ્ટ મેનેજમેન્ટ: કોઈપણ ઉધાર લીધેલ પૈસાને સમજદારીપૂર્વક સંભાળવું.
- નાણાંકીય લક્ષ્યો: ટૂંકા ગાળાના અને લાંબા ગાળાના ઉદ્દેશો સેટ કરવા
અમે આ કોર્સને ઉદાહરણો સાથે સમજાવવા માંગતા હતા. તેથી અમે રવિ નામના એક હીરો લીધા છે, જે અમને અમારી કલ્પનાઓને ખૂબ સરળ રીતે સમજવામાં મદદ કરશે.
-
બજેટિંગ
બજેટ એ અસરકારક મની મેનેજમેન્ટનો આધારસ્તંભ છે. બજેટ એ એક ફાઇનાન્શિયલ પ્લાન છે જે ચોક્કસ સમયગાળામાં તમારી આવક અને ખર્ચની રૂપરેખા આપે છે. તે તમને તમારા ખર્ચને ટ્રૅક કરવામાં, ખર્ચમાં ઘટાડો કરી શકે તેવા વિસ્તારોને ઓળખવામાં અને સુનિશ્ચિત કરવામાં મદદ કરે છે કે તમે તમારા માધ્યમોમાં રહેતા હોવ. બજેટ બનાવવા અને જાળવવા માટેના કેટલાક મુખ્ય પગલાં અહીં આપેલ છે:
- તમારી આવક જાણો: તમારી કુલ માસિક આવક શું છે તેની ગણતરી કરીને શરૂ કરો. આમાં તમારી સેલેરી, બોનસ, તમારી ફ્રીલાન્સની કમાણી અને આવકના અન્ય કોઈપણ સ્રોતોનો સમાવેશ થાય છે.
- તમારા ખર્ચની સૂચિ બનાવો: તમારા ખર્ચને ફિક્સ્ડ (ભાડું, મોર્ગેજ, યુટિલિટીઝ) અને વેરિએબલ (કરિયાણા, મનોરંજન, ડાઇનિંગ આઉટ) માં વર્ગીકૃત કરો. કાર મેઇન્ટેનન્સ અથવા મેડિકલ બિલ જેવા અનિયમિત ખર્ચને શામેલ કરવાનું ભૂલશો નહીં.
- નાણાંકીય લક્ષ્યો સેટ કરો: ટૂંકા ગાળાના અને લાંબા ગાળાના નાણાંકીય લક્ષ્યો સ્થાપિત કરો. લાંબા ગાળાના ઉદ્દેશોમાં ઘર ખરીદવું અથવા આરામદાયક નિવૃત્તિ હોવાનો સમાવેશ થઈ શકે છે, પરંતુ ટૂંકા ગાળાના ઉદ્દેશોમાં ટ્રિપ માટે બચત શામેલ હોઈ શકે છે.
- ફંડ ફાળવો: દરેક ખર્ચ કેટેગરી અને તમારા ફાઇનાન્શિયલ લક્ષ્યોને તમારી આવકનો એક ભાગ સોંપો. હાઉસિંગ, ફૂડ અને પરિવહન જેવી આવશ્યક વસ્તુઓને પ્રાથમિકતા આપવાની ખાતરી કરો.
- ટ્રૅક કરો અને ઍડજસ્ટ કરો: તમે તમારા બજેટને અનુરૂપ છો તેની ખાતરી કરવા માટે નિયમિતપણે તમારા ખર્ચની દેખરેખ રાખો. લાંબા ગાળાના ઉદ્દેશોમાં ઘર ખરીદવું અથવા સામગ્રીની નિવૃત્તિ હોવી શામેલ હોઈ શકે છે, જ્યારે ટૂંકા ગાળાના ઉદ્દેશો ટ્રિપ માટે બચત કરી શકે છે.
-
બચત: ફાઇનાન્શિયલ કુશન બનાવવું
નાણાંકીય સુરક્ષા માટે પૈસા બચાવવા મહત્વપૂર્ણ છે. તે અનપેક્ષિત ખર્ચ માટે સુરક્ષા કવચ પ્રદાન કરે છે અને તમને તમારા ફાઇનાન્શિયલ લક્ષ્યો પ્રાપ્ત કરવામાં મદદ કરે છે. તમારી બચતને વધારવા માટેની કેટલીક વ્યૂહરચનાઓ અહીં આપેલ છે:
- ઇમરજન્સી ફંડ: ઇમરજન્સી ફંડમાં ઓછામાં ઓછા ત્રણથી છ મહિનાના જીવન ખર્ચની બચત કરવાનો હેતુ ધરાવે છે. આ ફંડ મેડિકલ ઇમરજન્સી અથવા નોકરીના નુકસાન જેવા અનપેક્ષિત ખર્ચને કવર કરશે.
- ઑટોમેટ સેવિંગ: તમારા ચેકિંગ એકાઉન્ટમાંથી તમારા સેવિંગ એકાઉન્ટમાં ઑટોમેટિક ટ્રાન્સફર સેટ કરો. આ રીતે, તમે સુનિશ્ચિત કરો છો કે તમારી આવકનો એક ભાગ તમારી પાસે ખર્ચ કરવાની તક હોય તે પહેલાં બચાવવામાં આવે છે.
- બિનજરૂરી ખર્ચ ઘટાડો: બિન-આવશ્યક ખર્ચને ઓળખો જે તમે ઘટાડી અથવા દૂર કરી શકો છો. ઉદાહરણ તરીકે, તમે ભાગ્યે જ ઉપયોગ કરો છો તેવા સબસ્ક્રિપ્શનને ડાઇનિંગ અથવા કૅન્સલ કરવાને બદલે ઘરે રસોઈ કરવાનું વિચારો.
- બચત ખાતાનો લાભ લો: તમારી કમાણીને મહત્તમ કરવા માટે ઉચ્ચ વ્યાજ દરો સાથે બચત ખાતું પસંદ કરો. વધુ સારા રિટર્ન માટે ઉચ્ચ-ઉપજ બચત ખાતું અથવા ડિપોઝિટનું સર્ટિફિકેટ (સીડી) ખોલવાનું વિચારો.
-
રોકાણ: તમારી સંપત્તિ વધારવી
સમય જતાં તમારી સંપત્તિને વધારવાની એક શક્તિશાળી રીત છે. જ્યારે તેમાં કેટલાક જોખમ શામેલ છે, ત્યારે તે પરંપરાગત બચત ખાતાઓની તુલનામાં વધુ વળતર આપી શકે છે. રોકાણના કેટલાક મુખ્ય સિદ્ધાંતો અહીં આપેલ છે:
- મૂળભૂત બાબતોને સમજો: સ્ટૉક, બોન્ડ, મ્યુચ્યુઅલ ફંડ અને રિયલ એસ્ટેટ જેવા વિવિધ પ્રકારના ઇન્વેસ્ટમેન્ટ વિશે જાણો. દરેક ઇન્વેસ્ટમેન્ટના પ્રકારમાં તેની પોતાની રિસ્ક અને રિટર્ન પ્રોફાઇલ હોય છે.
- તમારા પોર્ટફોલિયોમાં વિવિધતા લાવો: જોખમ ઘટાડવા માટે વિવિધ એસેટ ક્લાસમાં તમારા રોકાણોને ફેલાવો. ડાઇવર્સિફિકેશન તમારા પોર્ટફોલિયોને કોઈપણ એક ઇન્વેસ્ટમેન્ટમાં નોંધપાત્ર નુકસાનથી સુરક્ષિત કરવામાં મદદ કરે છે.
- લોન્ગ ટર્મ માટે ઇન્વેસ્ટ કરો: લાંબા ગાળાના દ્રષ્ટિકોણ સાથે ઇન્વેસ્ટ કરવાથી તમે બજારના વધઘટને દૂર કરી શકો છો અને ચક્રવૃદ્ધિ વ્યાજનો લાભ મેળવી શકો છો. ટૂંકા ગાળાના બજારની હલનચલનના આધારે આકર્ષક નિર્ણયો લેવાનું ટાળો.
- વ્યાવસાયિક સલાહ મેળવો: તમારા લક્ષ્યો અને જોખમ સહનશીલતાને અનુરૂપ ઇન્વેસ્ટમેન્ટ સ્ટ્રેટેજી બનાવવા માટે ફાઇનાન્શિયલ સલાહકારની સલાહ લેવાનું વિચારો. એક પ્રોફેશનલ તમને જટિલ ઇન્વેસ્ટમેન્ટ વિકલ્પોને નેવિગેટ કરવામાં અને માહિતગાર નિર્ણયો લેવામાં મદદ કરી શકે છે.
-
ખર્ચની આદતોને નિયંત્રિત કરવું: દેવું ટાળવું અને વધુ ખર્ચ કરવો
ફાઇનાન્શિયલ સ્વાસ્થ્ય જાળવવા માટે તમારી ખર્ચની આદતોને નિયંત્રિત કરવી આવશ્યક છે. ખાસ કરીને ક્રેડિટ કાર્ડ્સ અને ઑનલાઇન શૉપિંગની સુવિધા સાથે, વધુ ખર્ચના ફસામાં આવવું સરળ છે. તમારા ખર્ચને તપાસવા માટેની કેટલીક ટિપ્સ અહીં આપેલ છે:
- તમારા ખર્ચને ટ્રૅક કરો: તમારા દૈનિક ખર્ચને મૉનિટર કરવા માટે ખર્ચ ટ્રેકર અથવા બજેટ એપનો ઉપયોગ કરો. આ તમને પૅટર્ન અને વિસ્તારોને ઓળખવામાં મદદ કરે છે જ્યાં તમે પાછું કાપી શકો છો.
- ઇમ્પલ્સ ખરીદી ટાળો: ખરીદી કરતા પહેલાં, તમારી જાતને પૂછો કે તે જરૂરિયાત છે કે નહીં. ઇમ્પલ્સ ખરીદવાનું ટાળવા માટે બિન-આવશ્યક વસ્તુઓ ખરીદતા પહેલાં 24 કલાકની રાહ જોવાનું વિચારો.
- ક્રેડિટનો સમજદારીપૂર્વક ઉપયોગ કરો: જો તમે ક્રેડિટ કાર્ડનો ઉપયોગ કરો છો, તો વ્યાજ શુલ્કને ટાળવા માટે દર મહિને સંપૂર્ણ બૅલેન્સ ચૂકવો. ક્રેડિટ કાર્ડની મર્યાદા સંખ્યા, તમારે વધુ ખર્ચ કરવા માટે પ્રલોભન ઘટાડવું પડશે.
- ખર્ચની મર્યાદા સેટ કરો: મનોરંજન અને ડાઇનિંગ આઉટ જેવી વિવેકબુદ્ધિપૂર્ણ કેટેગરી માટે ખર્ચની મર્યાદા સ્થાપિત કરો. વધુ ખર્ચ રોકવા માટે આ મર્યાદાઓને વળગી રહો.
-
નાણાંકીય લક્ષ્યો પ્રાપ્ત કરવા: ભવિષ્ય માટે આયોજન
નાણાંકીય લક્ષ્યોની સ્થાપના અને પ્રાપ્તિ મની મેનેજમેન્ટનો એક મહત્વપૂર્ણ ઘટક છે. ભલે તમે મોટી ખરીદી માટે બચત કરી રહ્યા હોવ, નિવૃત્તિ માટે આયોજન કરી રહ્યા હોવ અથવા તમારા બાળકના શિક્ષણ માટે ભંડોળ આપી રહ્યા હોવ, સ્પષ્ટ પ્લાન હોવાથી તમને ધ્યાન કેન્દ્રિત અને પ્રેરિત રહેવામાં મદદ મળી શકે છે. તમારા ફાઇનાન્શિયલ લક્ષ્યોને પ્રાપ્ત કરવા માટેના કેટલાક પગલાં અહીં આપેલ છે:
- સ્માર્ટ લક્ષ્યો સેટ કરો: સુનિશ્ચિત કરો કે તમારા નાણાંકીય લક્ષ્યો વિશિષ્ટ, માપવા યોગ્ય, પ્રાપ્ત કરી શકાય તેવા, સંબંધિત અને સમયબદ્ધ (સ્માર્ટ) છે. ઉદાહરણ તરીકે, "હું પૈસા બચાવવા માગું છું" કહેવાને બદલે, એક ધ્યેય સેટ કરો જેમ કે, "હું ત્રણ વર્ષમાં ઘર પર ડાઉન પેમેન્ટ માટે ₹10,000 બચાવવા માગું છું."
- ફાઇનાન્શિયલ પ્લાન બનાવો: તમે તમારા લક્ષ્યોને કેવી રીતે પ્રાપ્ત કરશો તે દર્શાવતો વિગતવાર પ્લાન વિકસિત કરો. આ પ્લાનમાં તમારી પ્રગતિને ટ્રૅક કરવા માટે ચોક્કસ ક્રિયાઓ, સમયસીમા અને માઇલસ્ટોન્સનો સમાવેશ થવો જોઈએ.
- સમીક્ષા કરો અને ઍડજસ્ટ કરો: નિયમિતપણે તમારા નાણાંકીય લક્ષ્યો અને પ્રગતિની સમીક્ષા કરો. તમારી નાણાંકીય પરિસ્થિતિ અથવા પ્રાથમિકતાઓમાં ફેરફારો માટે જરૂરી મુજબ તમારા પ્લાનને ઍડજસ્ટ કરો.
- માઇલસ્ટોનની ઉજવણી કરો: તમારી ઉપલબ્ધિઓની સાથે ઉજવણી કરો. તમારી પ્રગતિને ઓળખવાથી તમે તમારા નાણાંકીય લક્ષ્યો માટે પ્રેરિત અને પ્રતિબદ્ધ રહી શકો છો.
માસ્ટરિંગ મની મેનેજમેન્ટ કેવી રીતે કામ કરે છે તેનું ઉદાહરણ
રવિનું ફાઇનાન્શિયલ એડવેન્ચર
એક વખત વાઇબ્રન્ટ ટાઉન સુરતમાં એક યુવાન રહ્યો હતો, જેનું નામ રવિ છે. રવિએ હમણાં જ પોતાની ડ્રીમ જોબ લાવ્યું હતું અને ₹50,000 ના તેમના માસિક સેલરી વિશે ઉત્સાહિત હતા. જો કે, તેમના ફાઇનાન્સને મેનેજ કરવું એક મુશ્કેલ કાર્ય જેવું લાગતું હતું. એક સાંજે, રવિ તેમના જ્ઞાનવાન દાદા સાથે બેઠો હતો, જેમણે મની મેનેજમેન્ટમાં નિપુણતા વિશેની વાર્તા શેર કરી હતી.
ગોલ્ડન કૉઇનની વાર્તા
એક નાના ગામમાં, અર્જુન નામના ખેડૂત રહેતા હતા. દર મહિને, અર્જુનને તેમના પાક માટે 50 સોનાના સિક્કા મળ્યા હતા. પોતાના પૈસાનું સારી રીતે સંચાલન કરવા માટે, અર્જુન આ પગલાંઓને અનુસરે છે:
- બજેટ: અર્જુનએ તેમની ઇન્કમ અને ખર્ચ માટે એક પ્લાન બનાવ્યો. તેમણે ફાળવેલ:
- તેમના કૉટેજ માટે ભાડું: 15 સિક્કા
- પાણી અને બાણ માટે ઉપયોગિતાઓ અને બિલ: 5 સિક્કા
- તેમના પરિવાર માટે પશુ: 8 સિક્કા
- બચત: અર્જુન ભવિષ્યની જરૂરિયાતો માટે 13 સિક્કા અલગ રાખે છે:
- ઇમરજન્સી ફંડ: 5. સિક્કા
- રિટાયરમેન્ટ ફંડ: 5. સિક્કા
- સ્ટૉક ઇન્વેસ્ટમેન્ટ: 3 કૉઇન
- ડેબ્ટ મેનેજમેન્ટ: અર્જુનએ નવો પ્લોટ ખરીદવા માટે પૈસા ઉધાર લીધા હતા, તેથી તેમણે દર મહિને 4 કૉઇનની ચુકવણી કરી હતી.
- પરિવર્તનશીલ ખર્ચ: અર્જુનએ પોતાને થોડા આરામની મંજૂરી આપી:
- મનોરંજન: 3 સિક્કા (જેમ કે ગામમાં હાજરી આપવી)
- ડાઇનિંગ આઉટ: 2 કૉઇન (તેમના પરિવાર સાથે ટ્રીટનો આનંદ માણો)
- ફાઇનાન્શિયલ લક્ષ્યો: અર્જુન પોતાના ફાર્મને વિસ્તૃત કરવાનું અને તેના માટે બચત કરવા માટે લક્ષ્યો નક્કી કરવાનું સપનું જોયું.
એક મહિના અર્જુનના જીવનમાં
દર મહિને, અર્જુન તેમના બજેટને અનુસરે છે. તેમણે તેમના પૈસા ક્યાં ગયા તે સમજવા માટે દરેક ખર્ચ રેકોર્ડ કર્યો. તેમના ખર્ચને ટ્રૅક કરીને, તેમને સમજાયું કે તેમણે ટ્રીટ પર થોડું વધારે ખર્ચ કર્યો અને તેમના બજેટને ઍડજસ્ટ કર્યું. તેમની બચત સાથે, અર્જુને ટૂંક સમયમાં એક મજબૂત ઇમરજન્સી ફંડ બનાવ્યું અને શેરોમાં રોકાણ કરવાનું શરૂ કર્યું, વધુ સારું ભવિષ્ય મેળવવાનું શરૂ કર્યું.
રવિ'સ એપિફની
વાર્તાથી પ્રેરિત, રવિએ સમાન સિદ્ધાંતો લાગુ કરવાનો નિર્ણય લીધો:
- ખર્ચને ટ્રૅક કરો: તેમણે ખર્ચ કરેલ દરેક રૂપિયાની નોંધ લીધી.
- બજેટ બનાવો: ચોક્કસ કેટેગરીમાં ₹50,000 ફાળવવામાં આવે છે.
- રિવ્યૂ અને ઍડજસ્ટ કરો: નિયમિતપણે તેમના બજેટની તપાસ કરી અને ફેરફારો કર્યા.
- લક્ષ્યો સેટ કરો: કાર ખરીદવા અને મુસાફરી માટે બચત કરવા જેવા સ્પષ્ટ ફાઇનાન્શિયલ લક્ષ્યો વ્યાખ્યાયિત કરો.
રવિએ શોધી કાઢ્યું કે તેમના પૈસાનું સંચાલન ખૂબ જ મુશ્કેલ ન હતું. કાળજીપૂર્વક આયોજન અને શિસ્ત સાથે, તેમણે તેમની ફાઇનાન્શિયલ આકાંક્ષાઓ પ્રાપ્ત કરી અને પછી પણ ખુશીથી જીવન જીવ્યું.
1.2 મની મેનેજમેન્ટમાં માસ્ટરિંગની જરૂરિયાત શું છે?
મની મેનેજમેન્ટમાં નિપુણતા મેળવવી વિવિધ કારણોસર મહત્વપૂર્ણ છે, દરેક સ્થિર, સમૃદ્ધ અને તણાવ-મુક્ત ફાઇનાન્શિયલ જીવનમાં યોગદાન આપે છે.
ફાઇનાન્શિયલ સ્થિરતા
ફાઇનાન્શિયલ સ્થિરતા એ સુરક્ષિત અને આરામદાયક જીવનનો પાયો છે. તમારા પૈસાને અસરકારક રીતે મેનેજ કરીને, તમે ખાતરી કરી શકો છો કે તમારી આવશ્યક જરૂરિયાતોને કવર કરવા માટે તમારી પાસે પૂરતું ફંડ છે, જેમ કે હાઉસિંગ, ફૂડ અને હેલ્થકેર. આ સ્થિરતા તમને પૈસા સમાપ્ત થવાની અથવા ફાઇનાન્શિયલ કટોકટીનો સામનો કરવાની સતત ચિંતા વગર જીવવાની સુવિધા આપે છે.
ઉદાહરણ: રવિ તેમની માસિક ઇન્કમ અને ખર્ચને સાવચેતીપૂર્વક ટ્રૅક કરે છે. તે સુનિશ્ચિત કરે છે કે તેમની પાસે તેમની આવશ્યક જરૂરિયાતોને કવર કરવા માટે હંમેશા પૂરતા ફંડ હોય છે, જેમ કે ભાડું, ઉપયોગિતાઓ અને કરિયાણા, જે તેમને સ્થિર ફાઇનાન્શિયલ પાયો પ્રદાન કરે છે.
ડેબ્ટ ટાળવું
મેનેજ ન કરેલ ફાઇનાન્સને કારણે ડેબ્ટ એકઠું થઈ શકે છે, જે ઝડપથી નિયંત્રણમાંથી બહાર નીકળી શકે છે. મની મેનેજમેન્ટમાં નિપુણતા મેળવીને, તમે એક બજેટ બનાવી શકો છો જે તમને તમારા માધ્યમોમાં જીવવામાં, બિનજરૂરી દેવું ટાળવામાં અને હાલના દેવાંને વધુ કાર્યક્ષમ રીતે ચૂકવવામાં મદદ કરે છે. આ ઉચ્ચ ઇન્ટરેસ્ટ ચૂકવણીનો બોજ અને ડેબ્ટ સાથે સંકળાયેલા તણાવને ઘટાડે છે.
ઉદાહરણ રવિ તેના ખર્ચને નિયંત્રિત કરવા અને તેના ક્રેડિટ કાર્ડ ડેબ્ટ ચૂકવવા માટે બજેટનો ઉપયોગ કરે છે. બિનજરૂરી ખરીદીઓને ટાળીને અને ડેબ્ટ પરત ચુકવણી પર ધ્યાન કેન્દ્રિત કરીને, તે તેના ફાઇનાન્શિયલ બોજને નોંધપાત્ર રીતે ઘટાડે છે અને ઉચ્ચ-વ્યાજ શુલ્કને ટાળે છે.
સંપત્તિ નિર્માણ
સમય જતાં સંપત્તિ બનાવવા માટે અસરકારક મની મેનેજમેન્ટ આવશ્યક છે. બચત કરીને અને સમજદારીપૂર્વક રોકાણ કરીને, તમે તમારા ફાઇનાન્શિયલ સંસાધનોને વધારી શકો છો અને આરામદાયક ભવિષ્યને સુરક્ષિત કરી શકો છો. સ્ટૉક્સ, બોન્ડ, મ્યુચ્યુઅલ ફંડ અને રિયલ એસ્ટેટ જેવા રોકાણો પરંપરાગત સેવિંગ એકાઉન્ટની તુલનામાં વધુ રિટર્ન પ્રદાન કરી શકે છે, જે તમને ઘર ખરીદવા અથવા આરામદાયક રીતે નિવૃત્ત થવા જેવા લાંબા ગાળાના ફાઇનાન્શિયલ લક્ષ્યો પ્રાપ્ત કરવામાં મદદ કરે છે.
ઉદાહરણ: રવિ નિયમિતપણે તેમના ઇન્વેસ્ટમેન્ટ પોર્ટફોલિયોમાં યોગદાન આપે છે, જેમાં શેરો, બોન્ડ્સ અને મ્યુચ્યુઅલ ફંડનો સમાવેશ થાય છે. વર્ષોથી, તેમનું રોકાણ વધે છે, જે તેમને સંપત્તિ એકત્રિત કરવાની અને આરામદાયક નિવૃત્તિ માટે યોજના બનાવવાની મંજૂરી આપે છે.
નાણાંકીય લક્ષ્યની સિદ્ધિ
નાણાંકીય લક્ષ્યોની સ્થાપના અને પ્રાપ્તિ એ નાણાંકીય આયોજનનો એક મહત્વપૂર્ણ ભાગ છે. તમે મોટી ખરીદી માટે બચત કરવા માંગો છો, નિવૃત્તિ માટે પ્લાન કરવા માંગો છો અથવા તમારા બાળકના શિક્ષણને ફંડ આપવા માંગો છો, મની મેનેજમેન્ટનો માસ્ટરિંગ તમને આ લક્ષ્યો સુધી પહોંચવા માટે વિગતવાર પ્લાન બનાવવામાં મદદ કરે છે. વ્યૂહાત્મક રીતે ભંડોળ ફાળવીને અને શિસ્તબદ્ધ રહીને, તમે તમારા ઉદ્દેશો તરફ સ્થિર પ્રગતિ કરી શકો છો.
ઉદાહરણ: રવિએ પાંચ વર્ષમાં ઘર પર ડાઉન પેમેન્ટ માટે ₹20,000 બચાવવાનું લક્ષ્ય નક્કી કર્યું છે. તે એક બચત યોજના બનાવે છે, બિન-આવશ્યક ખર્ચ ઘટાડે છે અને સમયસર તેમનું લક્ષ્ય પ્રાપ્ત કરવા માટે તેમની માસિક બચતમાં વધારો કરે છે
તણાવમાં ઘટાડો
આર્થિક તણાવ એ એક સામાન્ય સમસ્યા છે જે તમારી માનસિક અને શારીરિક સુખાકારીને અસર કરી શકે છે. તમારા પૈસાને અસરકારક રીતે મેનેજ કરવાથી તેની સાથે સંકળાયેલી આર્થિક અનિશ્ચિતતા અને ચિંતા ઘટાડે છે. તમારી પાસે એક પ્લાન છે અને તમે તમારા ફાઇનાન્શિયલ લક્ષ્યો તરફ આગળ વધી રહ્યા છો તે જાણીને મનની શાંતિ પ્રદાન કરી શકે છે અને તમારા જીવનની એકંદર ગુણવત્તામાં સુધારો કરી શકે છે.
ઉદાહરણ: રવિ પાસે એક ઇમરજન્સી ફંડ છે જે છ મહિનાના જીવન ખર્ચને કવર કરે છે. તેમની પાસે ફાઇનાન્શિયલ સુરક્ષા કવચ છે તે જાણીને, તેઓ સંભવિત અનપેક્ષિત ખર્ચ અથવા નોકરીના નુકસાન વિશે ઓછો તણાવ અને ચિંતિત અનુભવે છે.
માહિતગાર નિર્ણય-લેવો
મની મેનેજમેન્ટના સિદ્ધાંતોને સમજવાથી તમે માહિતગાર નાણાંકીય નિર્ણયો લઈ શકો છો. આ જ્ઞાન તમને રોકાણની તકોનું મૂલ્યાંકન કરવા, યોગ્ય ફાઇનાન્શિયલ પ્રૉડક્ટ પસંદ કરવા અને સામાન્ય ફાઇનાન્શિયલ મુશ્કેલીઓથી બચવાની મંજૂરી આપે છે. માહિતગાર નિર્ણય લેવો તમારા ફાઇનાન્શિયલ સંસાધનોને મહત્તમ બનાવે છે અને તમને તમારી સંપત્તિ વધારવાની તકોનો લાભ લેવામાં મદદ કરે છે.
ઉદાહરણ: રવિ વિવિધ ઇન્વેસ્ટમેન્ટ વિકલ્પો વિશે જાણવા અને નાણાકીય સલાહકાર સાથે પરામર્શ કરવા માટે સમય લે છે. આ જ્ઞાન તેમને તેમની નિવૃત્તિ બચત અને ઇન્વેસ્ટમેન્ટ વ્યૂહરચના વિશે માહિતગાર નિર્ણયો લેવા માટે સશક્ત બનાવે છે.
ઇમરજન્સી તૈયારી
જીવન અનપેક્ષિત ઘટનાઓથી ભરેલું છે, જેમ કે મેડિકલ ઇમરજન્સી, નોકરીનું નુકસાન અથવા મુખ્ય રિપેર. મની મેનેજમેન્ટમાં નિપુણતા એ સુનિશ્ચિત કરે છે કે તમારી પાસે આ અણધાર્યા ખર્ચને કવર કરવા માટે ઇમરજન્સી ફંડ છે. ઇમરજન્સી ફંડ એક ફાઇનાન્શિયલ કુશન પ્રદાન કરે છે, જે તમને ઉચ્ચ ઇન્ટરેસ્ટ ધરાવતા દેવુંનો ઉપયોગ કર્યા વિના અથવા તમારા લાંબા ગાળાના ફાઇનાન્શિયલ લક્ષ્યો સાથે સમાધાન કર્યા વિના અનપેક્ષિત પરિસ્થિતિઓને સંભાળવાની મંજૂરી આપે છે.
ઉદાહરણ: રવિ સરળતાથી સુલભ ઇમરજન્સી ફંડમાં તેમની આવકનો એક ભાગ બચાવે છે. જ્યારે તેમની કાર અનપેક્ષિત રીતે બ્રેકડાઉન થાય છે, ત્યારે તેઓ તેમના માસિક બજેટને વિક્ષેપિત કર્યા વિના રિપેર ખર્ચને કવર કરવા માટે ઇમરજન્સી ફંડનો ઉપયોગ કરે છે.
ખર્ચની સુધારેલી આદતો
અસરકારક મની મેનેજમેન્ટ તમને સ્વસ્થ ખર્ચની આદતો વિકસાવવામાં મદદ કરે છે. તમારા ખર્ચને ટ્રૅક કરીને અને બજેટ બનાવીને, તમે તમારા ખર્ચની પેટર્ન વિશે વધુ જાગૃત બનો છો અને જ્યાં તમે ખર્ચ ઘટાડી શકો છો તે વિસ્તારોને ઓળખી શકો છો. આ જાગૃતિ તમને આવે તેવી ખરીદીને ટાળવામાં અને તમારા ફંડને વધુ અર્થપૂર્ણ અને આવશ્યક ખર્ચ માટે ફાળવવામાં મદદ કરે છે.
ઉદાહરણ: રવિ બજેટિંગ એપનો ઉપયોગ કરીને તેમના દૈનિક ખર્ચને ટ્રૅક કરે છે. તેમને ખ્યાલ આવે છે કે તે બહાર ભોજન પર નોંધપાત્ર રકમ ખર્ચ કરે છે અને ઘરે વધુ ભોજન રાંધવાનું નક્કી કરે છે, જેના પરિણામે સમય જતાં નોંધપાત્ર બચત થાય છે.
નાણાંકીય સ્વતંત્રતા
નાણાંકીય સ્વતંત્રતા પ્રાપ્ત કરવા માટે મની મેનેજમેન્ટમાં નિપુણતા મેળવવી એ મહત્વપૂર્ણ છે. તમારા પૈસાને સમજદારીપૂર્વક મેનેજ કરીને, તમે એક ફાઇનાન્શિયલ પાયો બનાવી શકો છો જે તમને ફાઇનાન્શિયલ સહાય માટે અન્યો પર આધાર રાખ્યા વગર આરામદાયક રીતે રહેવાની સુવિધા આપે છે. ફાઇનાન્શિયલ સ્વતંત્રતા તમારા મૂલ્યો અને લક્ષ્યો સાથે સંરેખિત પસંદગીઓ કરવા માટે સ્વતંત્રતા અને સુગમતા પ્રદાન કરે છે.
ઉદાહરણ: રવિ સતત પોતાની આવકના એક ભાગને બચાવે છે અને ઇન્વેસ્ટ કરે છે. વર્ષોથી, તેમનો શિસ્તબદ્ધ અભિગમ તેમને ફાઇનાન્શિયલ સ્વતંત્રતા પ્રાપ્ત કરવાની મંજૂરી આપે છે, જે તેમને વહેલી તકે નિવૃત્ત થવાની અને વિશ્વની મુસાફરી કરવાની સ્વતંત્રતા આપે છે.
લેગસી પ્લાનિંગ
અસરકારક મની મેનેજમેન્ટમાં ભવિષ્ય માટે આયોજન અને તમારી સંપત્તિ ભવિષ્યની પેઢીઓ માટે સાચવવામાં આવે તે સુનિશ્ચિત કરવાનો પણ સમાવેશ થાય છે. કોમ્પ્રિહેન્સિવ ફાઇનાન્શિયલ પ્લાન બનાવીને, તમે તમારા પ્રિયજનોને પ્રદાન કરી શકો છો, સખાવતી કારણોને ટેકો આપી શકો છો અને કાયમી વારસો છોડી શકો છો. એસ્ટેટ પ્લાનિંગ, ટ્રસ્ટ્સ અને વિલ્સ એ લેગસી પ્લાનિંગના મહત્વપૂર્ણ ઘટકો છે જે સુનિશ્ચિત કરે છે કે તમારી સંપત્તિ તમારી ઇચ્છા મુજબ વિતરિત કરવામાં આવે છે.
ઉદાહરણ: રવિ એક ઇચ્છા અને ટ્રસ્ટ સહિત કોમ્પ્રિહેન્સિવ એસ્ટેટ પ્લાન બનાવે છે, જેથી તેની સંપત્તિ તેમની ઇચ્છા મુજબ વિતરિત કરવામાં આવે. તેમની યોજના તેમના બાળકો માટે નાણાંકીય સુરક્ષા પ્રદાન કરે છે અને તેમણે જે સખાવતી બાબતોની કાળજી લે છે તેનું સમર્થન કરે છે.
1.3. મની મેનેજમેન્ટમાં માસ્ટરિંગનું મહત્વ
ફાઇનાન્શિયલ સ્થિરતા પ્રાપ્ત કરવા અને આરામદાયક ભવિષ્ય સુનિશ્ચિત કરવા માટે મની મેનેજમેન્ટમાં નિપુણતા મેળવવી આવશ્યક છે. તમારા ફાઇનાન્સને અસરકારક રીતે મેનેજ કરીને, તમે એક બજેટ બનાવી શકો છો જે તમને તમારા માધ્યમોમાં જીવવામાં, ઇમરજન્સી માટે બચત કરવામાં અને લાંબા ગાળાના લક્ષ્યો માટે યોજના બનાવવામાં મદદ કરે છે. ઉદાહરણ તરીકે, રવિ, જે દર મહિને ₹50,000 કમાવે છે, તેમની ઇન્કમ અને ખર્ચને નિષ્ઠાપૂર્વક ટ્રૅક કરે છે, જે સુનિશ્ચિત કરે છે કે તે ભાડું, કરિયાણા અને ઉપયોગિતાઓ જેવી આવશ્યક વસ્તુઓ માટે ફંડ ફાળવે છે. આ શિસ્તબદ્ધ અભિગમ રવિને ફાઇનાન્શિયલ સ્થિરતા જાળવવામાં અને વધુ ખર્ચ કરવાની મુશ્કેલીઓથી બચવામાં મદદ કરે છે.
મની મેનેજમેન્ટમાં નિપુણતા મેળવવાના મુખ્ય લાભોમાંથી એક એ સમય જતાં સંપત્તિ બનાવવાની ક્ષમતા છે. રવિ સ્ટૉક્સ, મ્યુચ્યુઅલ ફંડ અને અન્ય ફાઇનાન્શિયલ ઇન્સ્ટ્રુમેન્ટમાં રોકાણ માટે દર મહિને ₹10,000 ને અલગ રાખે છે. પોતાની આવકનો એક ભાગ સતત રોકાણ કરીને, રવિ ચક્રવૃદ્ધિ વ્યાજનો લાભ લઈ શકે છે અને પોતાની સંપત્તિ વધારી શકે છે. આ અભિગમ તેમને માત્ર તેમના લાંબા ગાળાના નાણાંકીય લક્ષ્યો પ્રાપ્ત કરવામાં જ મદદ કરતું નથી પરંતુ તેમના નાણાંકીય ભવિષ્યમાં સુરક્ષા અને આત્મવિશ્વાસની ભાવના પણ પ્રદાન કરે છે.
સંપત્તિ બનાવવા ઉપરાંત, અસરકારક મની મેનેજમેન્ટ ફાઇનાન્શિયલ તણાવને ઘટાડવામાં મદદ કરે છે. તે જાણીને કે તેમની પાસે છ મહિનાના જીવન ખર્ચને આવરી લેતા ઇમરજન્સી ફંડ છે, રવિ વધુ સરળતાથી અનુભવે છે, તે જાણીને કે તે મેડિકલ ઇમરજન્સી અથવા કાર રિપેર જેવા અનપેક્ષિત ખર્ચ માટે તૈયાર છે. આ ફાઇનાન્શિયલ કુશન રવિને ઉચ્ચ-વ્યાજનું ડેબ્ટ લીધા વિના અથવા તેના લાંબા ગાળાના ફાઇનાન્શિયલ લક્ષ્યો સાથે સમાધાન કર્યા વિના અણધારી પરિસ્થિતિઓને સંભાળવાની મંજૂરી આપે છે.
મની મેનેજમેન્ટમાં નિપુણતા વ્યક્તિઓને તેમના ફાઇનાન્સ વિશે માહિતગાર નિર્ણયો લેવા માટે પણ સશક્ત બનાવે છે. રવિ વિવિધ ઇન્વેસ્ટમેન્ટ વિકલ્પો વિશે જાણવા માટે સમય લે છે અને સારી ઇન્વેસ્ટમેન્ટ વ્યૂહરચના વિકસાવવા માટે નાણાકીય સલાહકાર સાથે પરામર્શ કરે છે. આ જ્ઞાન રવિને યોગ્ય ફાઇનાન્શિયલ નિર્ણયો લેવામાં, તેના રિટર્નને મહત્તમ બનાવવા અને જોખમોને ઘટાડવા માટે સક્ષમ બનાવે છે. માહિતગાર અને સક્રિય રહીને, રવિ આત્મવિશ્વાસ સાથે નાણાંકીય વિશ્વની જટિલતાઓને નેવિગેટ કરી શકે છે.
1.4. જીવનમાં ફાઇનાન્શિયલ લક્ષ્યો કેવી રીતે સેટ કરવા
ફાઇનાન્શિયલ લક્ષ્યો સેટ કરવાના પગલાં
લક્ષ્ય: ત્રણ વર્ષમાં ઘર પર ડાઉન પેમેન્ટ માટે ₹5,00,000 બચાવો.
-
તમારી વર્તમાન ફાઇનાન્શિયલ પરિસ્થિતિનું મૂલ્યાંકન કરો:
તમારી વર્તમાન ફાઇનાન્શિયલ સ્થિતિનું મૂલ્યાંકન કરીને શરૂ કરો. તમારી ઇન્કમ, ખર્ચ, દેવાં, અસ્કયામતો અને બચતનો સ્ટોક લો. આ તમને સ્પષ્ટ ચિત્ર આપશે કે તમે આર્થિક રીતે ક્યાં ઊભા છો અને તમને સુધારણા માટેના ક્ષેત્રોને ઓળખવામાં મદદ કરશે.
-
તમારા લક્ષ્યોને વ્યાખ્યાયિત કરો:
તમે શું પ્રાપ્ત કરવા માંગો છો તે વિશે ચોક્કસ રહો. ફાઇનાન્શિયલ લક્ષ્યો ટૂંકા ગાળાના (દા. ત. , વેકેશન માટે બચત), મધ્યમ ગાળાના (દા. ત. , કાર લોન ચૂકવવું), અથવા લાંબા ગાળાના (દા. ત. , નિવૃત્તિ માટે બચત) હોઈ શકે છે. ખાતરી કરો કે તમારા લક્ષ્યો સ્પષ્ટ અને સારી રીતે વ્યાખ્યાયિત છે.
-
તમારા લક્ષ્યોને સ્માર્ટ બનાવો:
તમારા ફાઇનાન્શિયલ લક્ષ્યો સેટ કરવા માટે સ્માર્ટ માપદંડનો ઉપયોગ કરો:
- વિશિષ્ટ: તમે શું પ્રાપ્ત કરવા માંગો છો તે સ્પષ્ટપણે વ્યાખ્યાયિત કરો.
- માપપાત્ર: ખાતરી કરો કે તમારા લક્ષ્યને માપવામાં અથવા માપવામાં આવી શકે છે.
- પ્રાપ્ય: વાસ્તવિક લક્ષ્યો સેટ કરો જે તમે પ્રયત્ન સાથે પ્રાપ્ત કરી શકો છો.
- સંબંધિત: ખાતરી કરો કે તમારું લક્ષ્ય તમારા એકંદર ફાઇનાન્શિયલ ઉદ્દેશો સાથે સંરેખિત છે.
- સમયબદ્ધ: તમારા લક્ષ્યને પ્રાપ્ત કરવા માટે ચોક્કસ સમયસીમા સેટ કરો.
- તમારા લક્ષ્યોને દૂર કરો: મોટા લક્ષ્યોને નાના, મેનેજ કરી શકાય તેવા પગલાંઓમાં વિભાજિત કરો. આ તેમને ઓછા ભારે અને ટ્રૅક કરવા માટે સરળ બનાવે છે. ઉદાહરણ તરીકે, જો તમે એક વર્ષમાં ₹1,00,000 બચાવવા માંગો છો, તો તેને માસિક અથવા સાપ્તાહિક બચત લક્ષ્યોમાં વિભાજિત કરો.
- કાર્યનો પ્લાન બનાવો: તમે તમારા ફાઇનાન્શિયલ લક્ષ્યોને કેવી રીતે પ્રાપ્ત કરશો તેની રૂપરેખા આપતો વિગતવાર પ્લાન વિકસિત કરો. આમાં વિશિષ્ટ ક્રિયાઓ, સમયસીમા અને માઇલસ્ટોન્સ શામેલ હોવા જોઈએ. ઉદાહરણ તરીકે, જો તમારું લક્ષ્ય ઘર પર ડાઉન પેમેન્ટ માટે બચત કરવાનું છે, તો ખર્ચ ઘટાડવા અને તમારી બચત વધારવા માટે તમે જે પગલાં લેશે તે રૂપરેખા આપો.
- તમારી પ્રગતિને ટ્રૅક કરો: તમારા ફાઇનાન્શિયલ લક્ષ્યો તરફ તમારી પ્રગતિ પર નિયમિતપણે દેખરેખ રાખો. તમારી ઇન્કમ, ખર્ચ અને બચતનો ટ્રેક રાખવા માટે બજેટિંગ એપ્લિકેશનો, સ્પ્રેડશીટ્સ અથવા ફાઇનાન્શિયલ સૉફ્ટવેર જેવા સાધનોનો ઉપયોગ કરો. ટ્રૅક પર રહેવા માટે જરૂરી તમારા પ્લાનને ઍડજસ્ટ કરો.
- પ્રેરિત રહો: માઇલસ્ટોન્સ અને નાની સિદ્ધિઓની ઉજવણી કરીને પોતાને પ્રેરિત રાખો. આ તમને તમારા લાંબા ગાળાના ફાઇનાન્શિયલ લક્ષ્યો પર ધ્યાન કેન્દ્રિત કરવામાં અને પ્રતિબદ્ધ રહેવામાં મદદ કરી શકે છે. વિશ્વસનીય મિત્ર અથવા પરિવારના સભ્ય સાથે તમારા લક્ષ્યો શેર કરો જે સહાય અને પ્રોત્સાહન પ્રદાન કરી શકે છે.
1.5. વિવિધ પ્રકારના લક્ષ્યો
ઉદાહરણ: રવિ નાના માઇલસ્ટોન્સની ઉજવણી કરે છે, જેમ કે બચતમાં ₹1,00,000 સુધી પહોંચવું, પોતાને સામાન્ય રિવૉર્ડમાં લઈ જવું. તેઓ એક નજીકના મિત્ર સાથે પણ પોતાની પ્રગતિ શેર કરે છે જે સપોર્ટ અને પ્રોત્સાહન પ્રદાન કરે છે.
-
ટૂંકા ગાળાના લક્ષ્યો :
તમે એક વર્ષ અથવા તેનાથી ઓછા સમયમાં પ્રાપ્ત કરવાનું લક્ષ્ય રાખો છો. રવિ આગામી છ મહિનામાં ગુજરાતમાં વેકેશન માટે ₹50,000 બચાવવા માંગે છે. આ હાંસલ કરવા માટે, તેઓ ડાઇનિંગ આઉટ અને મનોરંજન જેવા વિવેકાધીન ખર્ચને ઘટાડીને દર મહિને ₹8,334 બચાવવાની યોજના ધરાવે છે. -
મધ્યમ-ગાળાના લક્ષ્યો
લક્ષ્ય એ છે કે તમે એકથી પાંચ વર્ષની અંદર પ્રાપ્ત કરવાની યોજના બનાવો છો. રવિ આગામી ત્રણ વર્ષમાં ₹6,00,000 ના મૂલ્યની નવી કાર ખરીદવાની યોજના બનાવી રહ્યા છે. તે માસિક ₹16,667 બચત કરવાનું અને તેના લક્ષ્યની રકમ સુધી પહોંચવા માટે રિકરિંગ ડિપોઝિટમાં રોકાણ કરવાનું નક્કી કરે છે. -
લાંબા ગાળાના લક્ષ્યો :
લક્ષ્ય જે પ્રાપ્ત કરવા માટે પાંચ વર્ષથી વધુ સમય લે છે. રવિ આગામી 25 વર્ષોમાં ₹1 કરોડ (₹10 મિલિયન) ના નિવૃત્તિ ભંડોળનું નિર્માણ કરવા માંગે છે. તેઓ આ લાંબા ગાળાના લક્ષ્યને પ્રાપ્ત કરવા માટે મ્યુચ્યુઅલ ફંડના વૈવિધ્યસભર પોર્ટફોલિયોમાં માસિક ₹15,000 ઇન્વેસ્ટ કરવાનું નક્કી કરે છે. -
બચત લક્ષ્યો :
લક્ષ્યો ભવિષ્યની જરૂરિયાતો માટે બચતની ચોક્કસ રકમ એકત્રિત કરવા પર ધ્યાન કેન્દ્રિત કરે છે. રવિનો હેતુ આગામી પાંચ વર્ષમાં તેમની પુત્રીના શિક્ષણ માટે ₹2,00,000 બચાવવાનો છે. તેમણે એક શિક્ષણ બચત એકાઉન્ટ સ્થાપિત કર્યું છે અને આ લક્ષ્ય સુધી પહોંચવા માટે માસિક ₹3,333 નું યોગદાન આપે છે. -
ડેબ્ટ-ચુકવણીના લક્ષ્યો :
હાલના દેવાની ચુકવણી પર કેન્દ્રિત લક્ષ્યો. રવિ વાર્ષિક 12% ના ઇન્ટરેસ્ટ રેટ સાથે ₹1,20,000 ની વ્યક્તિગત લોન ધરાવે છે. તેઓ પોતાની નિયમિત EMI ઉપરાંત દર મહિને વધારાના ₹5,000 ચૂકવવાનો નિર્ણય કરે છે, જેથી લોનની ઝડપી ચુકવણી કરી શકાય અને ઇન્ટરેસ્ટ ખર્ચ પર બચત કરી શકાય. -
રોકાણના લક્ષ્યો :
લક્ષ્યો વિવિધ ઇન્વેસ્ટમેન્ટ માર્ગો દ્વારા સંપત્તિ વધારવા પર ધ્યાન કેન્દ્રિત કરે છે. રવિ આગામી વર્ષમાં સ્ટૉક માર્કેટમાં ₹1,00,000 ઇન્વેસ્ટ કરવાની યોજના ધરાવે છે. તેઓ આ ઇન્વેસ્ટમેન્ટ લક્ષ્યને પ્રાપ્ત કરવા માટે બ્લૂ-ચિપ શેરો અને ઇક્વિટી મ્યુચ્યુઅલ ફંડોના મિશ્રણનું સંશોધન કરે છે અને પસંદ કરે છે. -
ઇમરજન્સી ફંડના લક્ષ્યો :
અનપેક્ષિત ખર્ચને કવર કરવા માટે ફાઇનાન્શિયલ કુશન બનાવવાના લક્ષ્ય. રવિ આગામી વર્ષમાં ઇમરજન્સી ફંડમાં ₹1,50,000 બચાવવા માટે લક્ષ્ય સેટ કરે છે. તેમણે આ નાણાકીય ટેકો પૂરો પાડવા માટે ઉચ્ચ ઇન્ટરેસ્ટ બચત ખાતામાં માસિક ₹12,500 ફાળવે છે. -
નિવૃત્તિના લક્ષ્યો :
આરામદાયક નિવૃત્તિ માટે બચત અને આયોજન પર ધ્યાન કેન્દ્રિત કરેલા લક્ષ્યો. રવિ નિવૃત્તિ ભંડોળ સાથે 60 વર્ષની ઉંમરે નિવૃત્ત થવા માંગે છે જે ₹50,000 ની માસિક ઇન્કમ પ્રદાન કરે છે. તેઓ ગણતરી કરે છે કે તેમને ₹1 કરોડ (₹10 મિલિયન) ની જરૂર છે અને નિવૃત્તિ-કેન્દ્રિત મ્યુચ્યુઅલ ફંડ અને પેન્શન યોજનાઓમાં માસિક ₹20,000 ઇન્વેસ્ટ કરવાનું શરૂ કરે છે. -
મુખ્ય ખરીદીના લક્ષ્યો :
નોંધપાત્ર ખરીદી માટે બચત કરવાનો હેતુ ધરાવતા લક્ષ્યો. રવિ આગામી દસ વર્ષમાં ₹50 લાખ (₹5 મિલિયન) ના મૂલ્યનું નવું ઘર ખરીદવાની યોજના ધરાવે છે. તેઓ માસિક ₹25,000 બચત કરવાનું શરૂ કરે છે અને ડાઉન પેમેન્ટ અને અન્ય સંબંધિત ખર્ચ એકત્રિત કરવા માટે રિયલ એસ્ટેટ-કેન્દ્રિત મ્યુચ્યુઅલ ફંડમાં રોકાણ કરે છે. -
ચેરિટેબલ લક્ષ્યો :
ચેરિટેબલ કારણોસર દાન કરવા અથવા સમુદાયની પહેલને ટેકો આપવા પર ધ્યાન કેન્દ્રિત કરેલા લક્ષ્યો. રવિ આગામી બે વર્ષમાં સ્થાનિક ચેરિટીને ₹1,00,000 દાન કરવા માંગે છે. તેઓ આ ચેરિટેબલ કારણને ટેકો આપવા માટે તેમની આવકમાંથી માસિક ₹4,167 અલગ રાખે છે.
ચોક્કસ, માપવા યોગ્ય અને સમય-આધારિત ફાઇનાન્શિયલ લક્ષ્યો સેટ કરીને, રવિ તેમના ફાઇનાન્સને અસરકારક રીતે મેનેજ કરી શકે છે અને તેમના સપનાઓ અને આકાંક્ષાઓને પ્રાપ્ત કરવા માટે કામ કરી શકે છે. સફળતાની ખાતરી કરવા માટે દરેક પ્રકારના લક્ષ્ય માટે કાળજીપૂર્વક આયોજન, શિસ્ત અને નિયમિત દેખરેખની જરૂર છે.
1.6.મોંઘવારી શું છે?
ફુગાવો એ રેટ છે કે જેના પર માલ અને સેવાઓ માટે કિંમતોનું સામાન્ય સ્તર વધે છે, જેના કારણે ચલણની ખરીદ શક્તિમાં ઘટાડો થાય છે. સરળ શબ્દોમાં કહીએ તો, ફુગાવાનો અર્થ એ છે કે સમય જતાં, તમારે ભૂતકાળમાં ઓછા પૈસા સાથે ખરીદી શકાય તેવી સમાન માત્રામાં માલ અને સેવાઓ ખરીદવા માટે વધુ પૈસાની જરૂર પડશે.
ફુગાવાના મુખ્ય પાસાઓ:
- મેઝરમેન્ટ: ફુગાવાને સામાન્ય રીતે કન્ઝ્યુમર પ્રાઇસ ઇન્ડેક્સ (સીપીઆઇ) અથવા હોલસેલ પ્રાઇસ ઇન્ડેક્સ (ડબ્લ્યુપીઆઇ) જેવા પ્રાઇસ ઇન્ડેક્સનો ઉપયોગ કરીને માપવામાં આવે છે. આ સૂચકાંકો સમય જતાં માલ અને સેવાઓના બાસ્કેટની કિંમતોને ટ્રૅક કરે છે.
- કારણ: ફુગાવો ઘણા પરિબળો દ્વારા થઈ શકે છે, જેમાં શામેલ છે:
- ડિમાન્ડ-પુલ ફુગાવો: જ્યારે માલ અને સેવાઓની માંગ પુરવઠા કરતાં વધી જાય છે, ત્યારે ઉચ્ચ કિંમતો તરફ દોરી જાય છે.
- ખર્ચમાં વધારો: જ્યારે ઉત્પાદનનો ખર્ચ વધે છે (દા.ત., ઉચ્ચ વેતન અથવા કાચા માલના ખર્ચને કારણે), ત્યારે ઉત્પાદકો ગ્રાહકો માટે વધુ ખર્ચ પસાર કરે છે.
- નાણાંકીય પૉલિસી: જો તે આર્થિક વિકાસને આગળ વધારે છે તો કેન્દ્રીય બેંક દ્વારા નાણાં પુરવઠામાં વધારો થવાથી ફુગાવો થઈ શકે છે.
- અસર: ફુગાવો અર્થતંત્ર અને વ્યક્તિગત ફાઇનાન્સના વિવિધ પાસાઓને અસર કરે છે:
- ખરીદી શક્તિ: જેમ કિંમતો વધે છે, તેમ નાણાંનું મૂલ્ય ઘટે છે, જે ગ્રાહકોની ખરીદ શક્તિ ઘટાડે છે.
- વ્યાજ દરો: સેન્ટ્રલ બેંકો ફુગાવાને નિયંત્રિત કરવા માટે વ્યાજ દરોને ઍડજસ્ટ કરી શકે છે, જે ઉધાર અને બચત દરોને અસર કરી શકે છે.
- ઇન્કમ અને વેતન: જો ફુગાવો વધતી કિંમતો સાથે ગતિ જાળવી રાખતા નથી તો ફુગાવો ઇન્કમ અને વેતનના વાસ્તવિક મૂલ્યને ઘટાડી શકે છે.
- બચત અને રોકાણ: જો વળતર ફુગાવાને વટાવી ન જાય તો ફુગાવો બચત અને ફિક્સ્ડ-ઇન્કમ રોકાણોના વાસ્તવિક મૂલ્યને ઘટાડી શકે છે.
ઉદાહરણ:
ચાલો રવિ પર વિચાર કરીએ, જે દર મહિને ₹50,000 કમાવે છે. એક વર્ષ પહેલાં, તેઓ ₹5,000 માટે કરિયાણાની બાસ્કેટ ખરીદી શકે છે. 5% ના વાર્ષિક ફુગાવાના દરને કારણે, કરિયાણાની સમાન બાસ્કેટ હવે ₹5,250 નો ખર્ચ કરે છે. આનો અર્થ એ છે કે રવિની ₹50,000 ની આવક હવે એક વર્ષ પહેલાં કરતાં થોડી ઓછી ખરીદ શક્તિ છે, કારણ કે તેમણે સમાન માલ અને સેવાઓ ખરીદવા માટે વધુ ખર્ચ કરવાની જરૂર છે.
1.7. ફુગાવો તમારા રોકાણોને કેવી રીતે અસર કરે છે?
ફુગાવો તમારા રોકાણો પર નોંધપાત્ર અસર કરી શકે છે, જે તેમના મૂલ્ય અને તેઓ જે રિટર્ન જનરેટ કરે છે તે બંનેને પ્રભાવિત કરે છે. અહીં કેટલીક મુખ્ય રીતો છે જે રોકાણને અસર કરે છે, તેમજ વધુ સારી સમજણ માટે ઉદાહરણો છે:
- ખરીદ શક્તિનું ક્ષતિ
ફુગાવો તમારા ઇન્વેસ્ટમેન્ટ રિટર્નની વાસ્તવિક ખરીદ શક્તિને ઘટાડે છે. ઉદાહરણ તરીકે, જો તમારી પાસે બોન્ડ જેવા નિશ્ચિત ઇન્કમ ઇન્વેસ્ટમેન્ટ છે જે 5% ના વાર્ષિક ઇન્ટરેસ્ટ રેટ ચૂકવે છે, પરંતુ ફુગાવાનો રેટ 6% છે, તો તમારું વાસ્તવિક વળતર વાસ્તવમાં નકારાત્મક (-1%) છે. આનો અર્થ એ થયો કે ભલે તમે ઇન્ટરેસ્ટ કમાતા હોવ, તમારા નાણાંનું મૂલ્ય તે ખરીદી શકે તે દ્રષ્ટિએ ઘટી રહ્યું છે.
- ફિક્સ્ડ-ઇન્કમ ઇન્વેસ્ટમેન્ટ પર અસર
નિશ્ચિત ઇન્કમ રોકાણો, જેમ કે બોન્ડ્સ, ખાસ કરીને ફુગાવા માટે સંવેદનશીલ છે. જ્યારે ફુગાવો વધે છે, ત્યારે આ રોકાણોમાંથી ફિક્સ્ડ વ્યાજની ચુકવણી જીવનના વધતા ખર્ચ સાથે ગતિ ન રાખી શકે. ઉદાહરણ તરીકે, જો રવિ 4% વાર્ષિક વ્યાજ દર સાથે 10-વર્ષનું સરકારી બોન્ડ ધરાવે છે અને ફુગાવો 5% સુધી વધે છે, તો બોન્ડનું વાસ્તવિક રિટર્ન નકારાત્મક બને છે, જે તેની આકર્ષણને ઘટાડે છે.
- સ્ટૉક માર્કેટ પરફોર્મન્સ
ફુગાવો શેરબજાર પર મિશ્ર અસરો કરી શકે છે. એક તરફ, કંપનીઓ ગ્રાહકોને વધુ ખર્ચ પસાર કરી શકે છે, જે સંભવિત રીતે વધુ આવક અને નફા તરફ દોરી શકે છે. બીજી તરફ, વધતા ફુગાવાને કારણે ઊંચા વ્યાજ દરો, કંપનીઓ માટે ઉધારનો ખર્ચ વધી શકે છે અને ગ્રાહક ખર્ચ ઘટાડી શકે છે. ઉદાહરણ તરીકે, જો રવિ એવી કંપનીના શેરોમાં રોકાણ કરે છે જે ફુગાવાનો સામનો કરવા માટે સફળતાપૂર્વક કિંમતો વધારે છે, તો તેમનું રોકાણ સારી રીતે કામ કરી શકે છે. જો કે, જો ઉચ્ચ વ્યાજ દરો ગ્રાહકની માંગમાં ઘટાડો કરે છે, તો સ્ટૉકનું મૂલ્ય ઘટી શકે છે.
- રિયલ એસ્ટેટ ઇન્વેસ્ટમેન્ટ
રિયલ એસ્ટેટ ફુગાવા સામે સારો હેજ હોઈ શકે છે, કારણ કે પ્રોપર્ટીના મૂલ્યો અને ભાડાની આવક ફુગાવા સાથે વધે છે. ઉદાહરણ તરીકે, જો રવિ ભાડાકીય પ્રોપર્ટી ધરાવે છે, તો તે ફુગાવાને અનુરૂપ ભાડું વધારી શકે છે, તેની ખરીદ શક્તિને સાચવી શકે છે અને તેના રોકાણના મૂલ્યને જાળવી શકે છે.
- કોમોડિટીઝ ઇન્ફ્લેશન-પ્રોટેક્ટેડ સિક્યોરિટીઝ
કોમોડિટીઝ (ગોલ્ડ, ઓઇલ) અને ઇન્ફ્લેશન-પ્રોટેક્ટેડ સિક્યોરિટીઝ (જેમ કે ટ્રેઝરી ઇન્ફ્લેશન-પ્રોટેક્ટેડ સિક્યોરિટીઝ અથવા ટીપ્સ) જેવા કેટલાક રોકાણો ફુગાવાના સમયગાળા દરમિયાન સારી કામગીરી કરવા માટે રચાયેલ છે. ઉદાહરણ તરીકે, જો રવિ સોનામાં ઇન્વેસ્ટમેન્ટ કરે છે, તો ફુગાવો વધતાં તેના રોકાણનું મૂલ્ય વધી શકે છે, કારણ કે ફુગાવાના સમયગાળા દરમિયાન સોનાને સલામત સ્વર્ગ તરીકે જોવામાં આવે છે.
ઉદાહરણ:
ધારો કે રવિ પાસે ₹10,00,000 શેરો, બોન્ડ્સ અને ભાડાકીય સંપત્તિના મિશ્રણમાં રોકાણ કર્યું છે. આવતા વર્ષે મોંઘવારી વધીને 6% થઈ. તેના નિશ્ચિત ઇન્કમ રોકાણોનું મૂલ્ય વાસ્તવિક દ્રષ્ટિએ ઘટે છે, જ્યારે તેના શેરો ગ્રાહકોને ખર્ચ પસાર કરવાની કંપનીઓની ક્ષમતાના આધારે અલગ અલગ રીતે કામ કરી શકે છે. જો કે, તેમની ભાડાની પ્રોપર્ટી અને ભાડાની આવકનું મૂલ્ય વધી શકે છે, જે તેમના એકંદર પોર્ટફોલિયો પર ફુગાવાની નકારાત્મક અસરને સરભર કરવામાં મદદ કરે છે.