
8.1 નિવૃત્તિ માટે વહેલા આયોજનનું મહત્વ
નાણાંકીય રીતે સુરક્ષિત અને આરામદાયક નિવૃત્તિની ખાતરી કરવા માટે પ્રારંભિક નિવૃત્તિ આયોજન મહત્વપૂર્ણ છે. વહેલી તકે શરૂ કરવું શા માટે ફાયદાકારક છે તેના વિગતવાર કારણો અહીં આપેલ છે:
-
કમ્પાઉન્ડ વ્યાજ:
- કમ્પાઉન્ડિંગનું જાદુ: વહેલી તકે તમે ઇન્વેસ્ટ કરવાનું શરૂ કરો છો, તમારા પૈસામાં વધારો થવો જોઈએ. કમ્પાઉન્ડિંગ તમને તમારા પ્રારંભિક રોકાણ પર તેમજ સમય જતાં સંચિત વ્યાજ પર રિટર્ન કમાવવાની મંજૂરી આપે છે.
-
નાણાંકીય સુરક્ષા:
- મનની શાંતિ: વહેલી તકે આયોજન તમને નોંધપાત્ર નિવૃત્તિ ભંડોળ બનાવવામાં મદદ કરે છે, જે સુનિશ્ચિત કરે છે કે તમારી પાસે નિવૃત્તિ દરમિયાન તમારા જીવન ખર્ચ, હેલ્થકેર અને રજા ગાળવાની પ્રવૃત્તિઓને કવર કરવા માટે પૂરતા ફંડ છે.
- જોખમ ઘટાડવું: સારી રીતે વિચારવામાં આવેલ પ્લાન હોવાથી તમે બજારના વધઘટ, ફુગાવો અથવા અનપેક્ષિત ખર્ચ જેવી આર્થિક અનિશ્ચિતતાઓને હવામાન કરી શકો છો.
-
નાણાંકીય લક્ષ્યો પ્રાપ્ત કરવા:
- સ્પષ્ટ લક્ષ્યો નક્કી કરવા: પ્રારંભિક આયોજન તમને તમારા ફાઇનાન્શિયલ લક્ષ્યોને વ્યાખ્યાયિત કરવામાં અને પ્રાપ્ત કરવામાં મદદ કરે છે, જેમ કે મુસાફરી, બીજું ઘર ખરીદવા અથવા પરિવારના સભ્યોને સહાય કરવા.
- અનુકૂળ ઇન્વેસ્ટમેન્ટ: તમે તમારા રિસ્ક સહનશીલતા અને સમયની અવધિ સાથે સંરેખિત ઇન્વેસ્ટમેન્ટ વિકલ્પો પસંદ કરી શકો છો, જે તમારા રિટર્નને મહત્તમ બનાવે છે.
-
ટૅક્સ લાભો:
- ટૅક્સ કાર્યક્ષમતા: પબ્લિક પ્રોવિડન્ટ ફંડ (PPF) અથવા નેશનલ પેન્શન સિસ્ટમ (NPS) જેવા રિટાયરમેન્ટ-વિશિષ્ટ એકાઉન્ટમાં ઇન્વેસ્ટ કરવાથી ટૅક્સ લાભ મળે છે. વહેલી તકે શરૂ કરવાથી તમે લાંબા ગાળે આ લાભોનો સંપૂર્ણ લાભ લઈ શકો છો.
- ટૅક્સ-ફ્રી રિટર્ન: કેટલાક રિટાયરમેન્ટ ઇન્વેસ્ટમેન્ટ ટૅક્સ-ફ્રી રિટર્ન પ્રદાન કરે છે, જે તમારી નિવૃત્તિ બચતને વધારે છે.
-
ફુગાવાની સુરક્ષા:
- ફુગાવાનો સામનો કરો: સમય જતાં, ફુગાવો પૈસાની ખરીદીની શક્તિને ઘટાડે છે. વહેલું આયોજન તમને ફુગાવાને પાર કરતી સંપત્તિઓમાં રોકાણ કરવાની મંજૂરી આપે છે, જે સુનિશ્ચિત કરે છે કે તમારું નિવૃત્તિ ભંડોળ તેના મૂલ્યને જાળવે છે.
- વૈવિધ્યસભર પોર્ટફોલિયો: ઇક્વિટી, બોન્ડ અને રિયલ એસ્ટેટ સહિત વિવિધ ઇન્વેસ્ટમેન્ટ પોર્ટફોલિયો, ફુગાવા સામે સુરક્ષિત કરવામાં મદદ કરે છે.
-
જીવનશૈલીની પસંદગીઓ:
- રિટાયરમેન્ટ લાઇફસ્ટાઇલ: વહેલી તકે આયોજન તમને નિવૃત્તિમાં જે જીવનશૈલી ઈચ્છો છો તે પસંદ કરવાની સ્વતંત્રતા આપે છે. ભલે તે મુસાફરીની દુનિયા હોય, શોખને અનુસરવી હોય અથવા સ્વયંસેવક હોય, તમારી ઇચ્છિત પ્રવૃત્તિઓને ટેકો આપવા માટે તમારી પાસે નાણાંકીય સાધનો હશે.
- નાણાંકીય તણાવ ઘટાડો: તમારી પાસે સારી રીતે ભંડોળ પૂરું પાડવામાં આવેલ રિટાયરમેન્ટ પ્લાન હોય તે જાણવાથી નાણાંકીય તણાવ ઘટે છે અને તમને તમારા સુવર્ણ વર્ષોનો આનંદ માણવાની મંજૂરી આપે છે.
-
લવચીકતા અને વિકલ્પો:
- સુવિધાજનક પ્લાન: વહેલી તકે શરૂ કરવાથી તમારા પ્લાનને જરૂરિયાત મુજબ ઍડજસ્ટ કરવાની સુવિધા મળે છે. જીવનની ઘટનાઓ, જેમ કે આવક, સ્વાસ્થ્ય અથવા પરિવારની ગતિશીલતામાં ફેરફારો, તમારી નિવૃત્તિ વ્યૂહરચનાને અસર કરી શકે છે. વહેલું આયોજન તમને તમારા લક્ષ્યો સાથે સમાધાન કર્યા વિના અનુકૂળ બનવાની મંજૂરી આપે છે.
- વહેલી નિવૃત્તિ: જો તમે વહેલી તકે શરૂ કરો છો, તો તમારી પાસે યોજના કરતાં પહેલાં નિવૃત્ત થવાનો વિકલ્પ છે, જે તમને તમારા જીવન પર વધુ સ્વતંત્રતા અને નિયંત્રણ પ્રદાન કરે છે.
-
સ્વાસ્થ્ય અને લાંબા સમય સુધી:
- સ્વાસ્થ્ય ખર્ચ: હેલ્થકેર ખર્ચ ઉંમર સાથે વધે છે. વહેલું પ્લાનિંગ સુનિશ્ચિત કરે છે કે તમારી પાસે મેડિકલ ખર્ચ અને હેલ્થ ઇન્શ્યોરન્સ પ્રીમિયમને કવર કરવા માટે પર્યાપ્ત ફંડ છે.
- લાંબા સમય સુધી જીવનકાળ: જીવનની અપેક્ષા વધતી જતી હોવાથી, વહેલું આયોજન સુનિશ્ચિત કરે છે કે તમે તમારી બચતને ખર્ચ ન કરો, જે તમારા નિવૃત્તિના વર્ષો દરમિયાન આર્થિક સુરક્ષા પ્રદાન કરે છે.
પ્રારંભિક નિવૃત્તિ આયોજન માટે વ્યવહારિક પગલાં:
- તમારી નાણાંકીય પરિસ્થિતિનું મૂલ્યાંકન કરો: તમારી વર્તમાન આવક, ખર્ચ, દેવું અને બચતનું મૂલ્યાંકન કરો.
- નિવૃત્તિના લક્ષ્યો સેટ કરો: તમારી ઇચ્છિત નિવૃત્તિની ઉંમર, જીવનશૈલી અને નાણાંકીય જરૂરિયાતો નક્કી કરો.
- રિટાયરમેન્ટ પ્લાન બનાવો: એક વ્યાપક પ્લાન વિકસિત કરો જેમાં ઇન્વેસ્ટમેન્ટ વ્યૂહરચનાઓ, બચતના લક્ષ્યો અને રિસ્ક મેનેજમેન્ટનો સમાવેશ થાય છે.
- સમજદારીપૂર્વક ઇન્વેસ્ટ કરો: તમારી રિસ્ક સહનશીલતા અને સમયના ક્ષિતિજના આધારે યોગ્ય ઇન્વેસ્ટમેન્ટ વિકલ્પો પસંદ કરો.
- સમીક્ષા કરો અને ઍડજસ્ટ કરો: નિયમિતપણે તમારા નિવૃત્તિ યોજનાની સમીક્ષા કરો અને તમારી નાણાંકીય પરિસ્થિતિ અથવા લક્ષ્યોમાં ફેરફારોના આધારે ઍડજસ્ટમેન્ટ કરો.
પ્રારંભિક નિવૃત્તિ આયોજન તમને તમારા ફાઇનાન્શિયલ ભવિષ્યને નિયંત્રિત કરવા, સુરક્ષા, લવચીકતા અને મનની શાંતિ પ્રદાન કરવા માટે સશક્ત બનાવે છે. આરામદાયક અને પૂર્ણ નિવૃત્તિ માટે આયોજન શરૂ કરવું ક્યારેય વહેલું નથી.
ઉદાહરણ
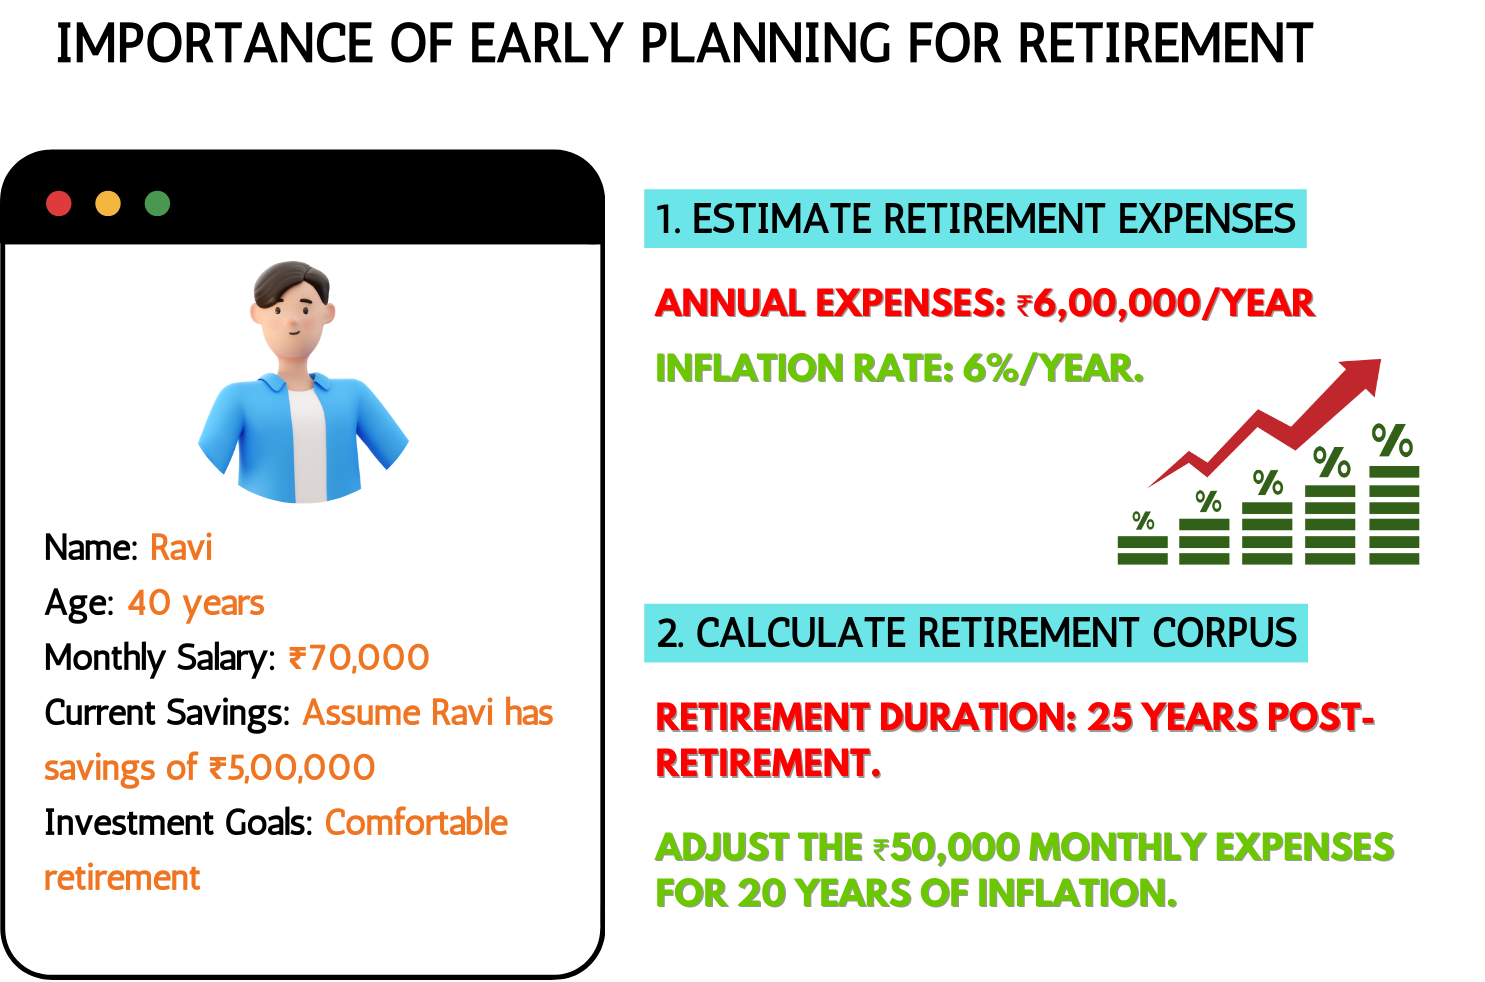
રવિની ફાઇનાન્શિયલ પ્રોફાઇલ:
- ઉંમર: 40 વર્ષ
- માસિક પગાર: ₹ 70,000
- વર્તમાન બચત: ધારો કે રવિ પાસે ₹5,00,000 ની બચત છે
- ઇન્વેસ્ટમેન્ટના લક્ષ્યો: રહેઠાણના ખર્ચ, હેલ્થકેર અને રજા ગાળવાની પ્રવૃત્તિઓ માટે પૂરતા ફંડ સાથે આરામદાયક નિવૃત્તિ
રવિના રિટાયરમેન્ટ પ્લાનિંગ માટેના પગલાં:
- નિવૃત્તિના ખર્ચનો અંદાજ લગાવો:
- માસિક ખર્ચ: ધારો કે રવિને નિવૃત્તિ દરમિયાન દર મહિને ₹50,000 (ફુગાવા માટે ઍડજસ્ટ કરેલ) ની જરૂર પડશે.
- વાર્ષિક ખર્ચ: ₹ 50,000 x 12 = ₹ 6,00,000 પ્રતિ વર્ષ
- ફુગાવાનો દર: દર વર્ષે 6% નો ફુગાવાનો દર ધારી લો.
- રિટાયરમેન્ટ કોર્પસની ગણતરી કરો:
- નિવૃત્તિનો સમયગાળો: ધારો કે રવિ 85 વર્ષની ઉંમર સુધી રહે છે, તેથી તેમને નિવૃત્તિ પછી 25 વર્ષ માટે ફંડની જરૂર પડશે.
- માસિક ખર્ચનું ભવિષ્ય મૂલ્ય: ફુગાવાના 20 વર્ષ માટે ₹50,000 માસિક ખર્ચને ઍડજસ્ટ કરો.
માસિક ખર્ચનું ભવિષ્ય મૂલ્ય (FV):
એફવી = પીવી x (1+આર)n
જ્યાં:
- PV = ₹ 50,000 (વર્તમાન માસિક ખર્ચ)
- r = 6% (ફુગાવાનો દર)
- n = 20 વર્ષ (નિવૃત્તિ સુધીનો સમય)
FV=50,000x(1+0.06)20 ≥ ₹1,60,357
વાર્ષિક નિવૃત્તિ ખર્ચ (ફુગાવો માટે એડજસ્ટ કરવામાં આવે છે):
વાર્ષિક નિવૃત્તિ ખર્ચ = ₹ 1,60,357x12 = ₹ 19,24,284
કુલ નિવૃત્તિ ભંડોળની જરૂર છે:
કોર્પસ =વાર્ષિક ખર્ચ x ((1+r)t−1/ R x (1+r)t)
જ્યાં:
- વાર્ષિક ખર્ચ = ₹ 19,24,284
- r = 8% (ઇન્વેસ્ટમેન્ટ પર ધારવામાં આવેલ વાર્ષિક રિટર્ન)
- t = 25 વર્ષ (નિવૃત્તિનો સમયગાળો)
કોર્પસ =19,24,284x((1+0.08)25-1/ 0.08x(1+0.08)25) ≥ ₹3,59,67,066
આ સુધારેલી ગણતરી સુનિશ્ચિત કરે છે કે અમે ડૉલરના બદલે રૂપિયાનો ઉપયોગ કરી રહ્યા છીએ. રવિના નિવૃત્તિ માટે જરૂરી અંતિમ કોર્પસ ₹3,59,67,066 રહે છે.
8.2 સીએજીઆર અલ્ટિમેટ સ્ટેપ-અપ કેલ્ક્યુલેટર
સીએજીઆર (કમ્પાઉન્ડ વાર્ષિક વિકાસ દર) કેલ્ક્યુલેટર નિવૃત્તિ આયોજન માટે એક આવશ્યક સાધન છે, અને શા માટે તે અહીં આપેલ છે:
સીએજીઆરની સમજૂતી
સીએજીઆરના પગલાંનો અર્થ એ છે કે ચોક્કસ સમયગાળામાં રોકાણનો વાર્ષિક વિકાસ દર. સરળ વૃદ્ધિ દરોથી વિપરીત, સીએજીઆર કમ્પાઉન્ડિંગ અસર માટે એકાઉન્ટ કરે છે, જેનો અર્થ છે કે પ્રારંભિક મુદ્દલ અને સંચિત વ્યાજ અથવા પાછલા સમયગાળામાંથી રિટર્ન બંને પર રિટર્ન કમાવવો.
નિવૃત્તિ આયોજન માટે સીએજીઆર કેલ્ક્યુલેટરનું મહત્વ
- રોકાણની કામગીરીનું મૂલ્યાંકન કરવું:
- લાંબા ગાળાના દ્રષ્ટિકોણ: સીએજીઆર રોકાણની વૃદ્ધિ પર લાંબા ગાળાના દ્રષ્ટિકોણ આપે છે, જે દર્શાવે છે કે એકથી વધુ વર્ષોમાં રોકાણ કેવી રીતે કરવામાં આવ્યું છે.
- સ્થિરતા: વૃદ્ધિનો સરળ વાર્ષિક દર પ્રદાન કરીને, સીએજીઆર સમય જતાં સતત વિવિધ રોકાણોના પ્રદર્શનની તુલના કરવામાં મદદ કરે છે.
- વાસ્તવિક નિવૃત્તિ લક્ષ્યો સેટ કરવા:
- ધ્યેયની સેટિંગ: CAGR તમને તમારા લક્ષ્ય ભંડોળ સુધી પહોંચવા માટે જરૂરી વાર્ષિક વિકાસ દરનો અંદાજ લગાવીને વાસ્તવિક નિવૃત્તિના લક્ષ્યો સેટ કરવામાં મદદ કરે છે.
- પ્રોજેક્શન: તે તમને તમારા વર્તમાન રોકાણોના ભવિષ્યના મૂલ્યને પ્રોજેક્ટ કરવાની મંજૂરી આપે છે, જે તમને સમજવામાં મદદ કરે છે કે તમારે તમારા નિવૃત્તિના લક્ષ્યોને પ્રાપ્ત કરવા માટે કેટલી બચત કરવાની અને રોકાણ કરવાની જરૂર છે.
- વિવિધ ઇન્વેસ્ટમેન્ટ વિકલ્પોની તુલના કરવી:
- બેન્ચમાર્કિંગ: CAGR નો ઉપયોગ મ્યુચ્યુઅલ ફંડ, સ્ટૉક અને બોન્ડ જેવા વિવિધ ઇન્વેસ્ટમેન્ટ વિકલ્પોના પરફોર્મન્સની તુલના કરવા માટે કરી શકાય છે, જે તમને તમારા રિટાયરમેન્ટ પ્લાન માટે શ્રેષ્ઠ પસંદ કરવામાં મદદ કરે છે.
- માહિતગાર નિર્ણયો: તે વિવિધ સંપત્તિઓના સરેરાશ વિકાસ દરનો સ્પષ્ટ ચિત્ર પ્રદાન કરીને માહિતગાર રોકાણ નિર્ણયો લેવામાં મદદ કરે છે.
- જોખમ અને વળતરનું મૂલ્યાંકન કરવું:
- જોખમ મૂલ્યાંકન: ઇન્વેસ્ટમેન્ટના ઐતિહાસિક સીએજીઆરનું વિશ્લેષણ કરીને, તમે તેના પરફોર્મન્સ અને અસ્થિરતાનું મૂલ્યાંકન કરી શકો છો, જે તમને તમારી જોખમ સહનશીલતા સાથે સંરેખિત ઇન્વેસ્ટમેન્ટ પસંદ કરવામાં મદદ કરે છે.
- રિટર્નની અપેક્ષાઓ: તે વાસ્તવિક રિટર્નની અપેક્ષાઓ સેટ કરવામાં મદદ કરે છે, જે સુનિશ્ચિત કરે છે કે તમે તમારા ઇન્વેસ્ટમેન્ટની વૃદ્ધિની ક્ષમતાને વધુ અંદાજ ન કરો.
- નાણાંકીય આયોજન:
- નિવૃત્તિ ભંડોળનો અંદાજ: CAGR તમારા વર્તમાન રોકાણોની વૃદ્ધિને અંદાજિત કરીને નિવૃત્તિ માટે જરૂરી કુલ ભંડોળનો અંદાજ લગાવવામાં મદદ કરે છે.
- ટૅક્સ કાર્યક્ષમતા: વિવિધ ઇન્વેસ્ટમેન્ટ વિકલ્પોના સીએજીઆરને સમજીને, તમે તમારા રિટર્નને મહત્તમ કરવા માટે ટૅક્સ-કાર્યક્ષમ ઇન્વેસ્ટમેન્ટ પસંદ કરી શકો છો.
નિવૃત્તિ આયોજન માટે સીએજીઆર કેલ્ક્યુલેટરનો ઉપયોગ કરવાનું ઉદાહરણ
ચાલો રવિને ધ્યાનમાં લઈએ, જે 40 વર્ષની છે અને 60 વર્ષની ઉંમરમાં નિવૃત્ત થવાની યોજના ધરાવે છે. તેઓ જાણવા માંગે છે કે 8% ના અંદાજિત સીએજીઆર સાથે ₹10,00,000 નું તેમનું વર્તમાન રોકાણ 20 વર્ષથી વધુ વધશે.
ગણતરી:
- પ્રારંભિક રોકાણ (પીવી): ₹ 10,00,000
- સીએજીઆર (આર): 8% અથવા 0.08
- સમયગાળો (n): 20 વર્ષ
સીએજીઆર ફોર્મ્યુલા:
FV=PV×(1+r)n
ગણતરી:
FV=10,00,000x(1+0.08)20
FV=10,00,000x(4.66)
FV ≥ ₹ 46,60,000
આ ઉદાહરણમાં, રવિનું ₹10,00,000 નું પ્રારંભિક રોકાણ 8% સીએજીઆર સાથે 20 વર્ષમાં આશરે ₹46,60,000 સુધી વધશે.
સીએજીઆર કેલ્ક્યુલેટર નિવૃત્તિ આયોજન માટે એક મૂલ્યવાન સાધન છે. તે ઇન્વેસ્ટમેન્ટ પરફોર્મન્સનું મૂલ્યાંકન કરવા, વાસ્તવિક લક્ષ્યો સેટ કરવા, વિવિધ ઇન્વેસ્ટમેન્ટ વિકલ્પોની તુલના કરવા, રિસ્ક અને રિટર્નનું મૂલ્યાંકન કરવામાં અને જરૂરી કુલ રિટાયરમેન્ટ કોર્પસનો અંદાજ લગાવવામાં મદદ કરે છે. સીએજીઆર કેલ્ક્યુલેટરનો ઉપયોગ કરીને તમે માહિતગાર નિર્ણયો લો છો અને આર્થિક રીતે સુરક્ષિત અને આરામદાયક નિવૃત્તિ પ્રાપ્ત કરવા માટે ટ્રૅક પર રહો છો.
8.3. નિવૃત્તિ જીવન માટે તમારે કેટલી બચત કરવી જોઈએ
નિવૃત્તિ માટે તમારે બચત કરવી જોઈએ તે રકમ તમારી ઇચ્છિત નિવૃત્તિ જીવનશૈલી, વર્તમાન ઉંમર, આવક અને અપેક્ષિત ખર્ચ સહિત વિવિધ પરિબળો પર આધારિત છે. કેટલી બચત કરવી તે નક્કી કરવામાં તમને મદદ કરવા માટે અહીં કેટલીક સામાન્ય માર્ગદર્શિકા આપેલ છે:
- તમારા નિવૃત્તિ ખર્ચનો અંદાજ લગાવો:
- માસિક ખર્ચ: નિવૃત્તિ દરમિયાન તમારા અપેક્ષિત માસિક ખર્ચની ગણતરી કરો, જેમાં હાઉસિંગ, હેલ્થકેર, ફૂડ, ટ્રાવેલ અને લેઝર પ્રવૃત્તિઓ શામેલ છે.
- વાર્ષિક ખર્ચ: તમારા વાર્ષિક ખર્ચ મેળવવા માટે તમારા માસિક ખર્ચને 12 સુધી બહુવિધ કરો.
- ફુગાવાને ધ્યાનમાં લો:
- ફુગાવાનો રેટ: ફુગાવો માટેનું એકાઉન્ટ, જે સમય જતાં પૈસાની ખરીદ શક્તિને ઘટાડે છે. એક સામાન્ય ધારણા એ દર વર્ષે 3-4% નો ફુગાવાનો રેટ છે.
- તમારી નિવૃત્તિનો સમયગાળો નિર્ધારિત કરો:
- નિવૃત્તિની ઉંમર: તમે કઈ ઉંમર નિવૃત્ત થવાની યોજના બનાવો છો તે નક્કી કરો.
- જીવનની અપેક્ષા: તમારી નિવૃત્તિ માટે જરૂરી વર્ષોની સંખ્યા નક્કી કરવા માટે તમારા જીવનની અપેક્ષા નક્કી કરો.
- તમારા રિટાયરમેન્ટ કોર્પસની ગણતરી કરો:
- રિટાયરમેન્ટ કોર્પસ: નિવૃત્તિ માટે જરૂરી કુલ રકમની ગણતરી કરવા માટે ફોર્મ્યુલાનો ઉપયોગ કરો:
રિટાયરમેન્ટ કોર્પસ = વાર્ષિક ખર્ચ × ((1+r)t−1/r×(1+r)t)
જ્યાં:
- વાર્ષિક ખર્ચ = નિવૃત્તિ દરમિયાન અંદાજિત વાર્ષિક ખર્ચ
- r = ઇન્વેસ્ટમેન્ટ પર અપેક્ષિત વાર્ષિક રિટર્ન (દા.ત., 6-8%)
- t = નિવૃત્તિમાં વર્ષોની સંખ્યા
- નિયમિતપણે સેવ કરો:
- બચત દર: નિવૃત્તિ માટે તમારી વાર્ષિક આવકના ઓછામાં ઓછા 15-20% બચાવવાનું લક્ષ્ય છે.
- રોકાણના વિકલ્પો: વિવિધ નિવૃત્તિ પોર્ટફોલિયો બનાવવા માટે ઇક્વિટી મ્યુચ્યુઅલ ફંડ, ફિક્સ્ડ ડિપોઝિટ, પબ્લિક પ્રોવિડન્ટ ફંડ (PPF) અને નેશનલ પેન્શન સિસ્ટમ (NPS) ના મિશ્રણમાં રોકાણ કરવાનું વિચારો.
ઉદાહરણ
રવિના રિટાયરમેન્ટ પ્લાનિંગ માટેના પગલાં:
- નિવૃત્તિના ખર્ચનો અંદાજ લગાવો:
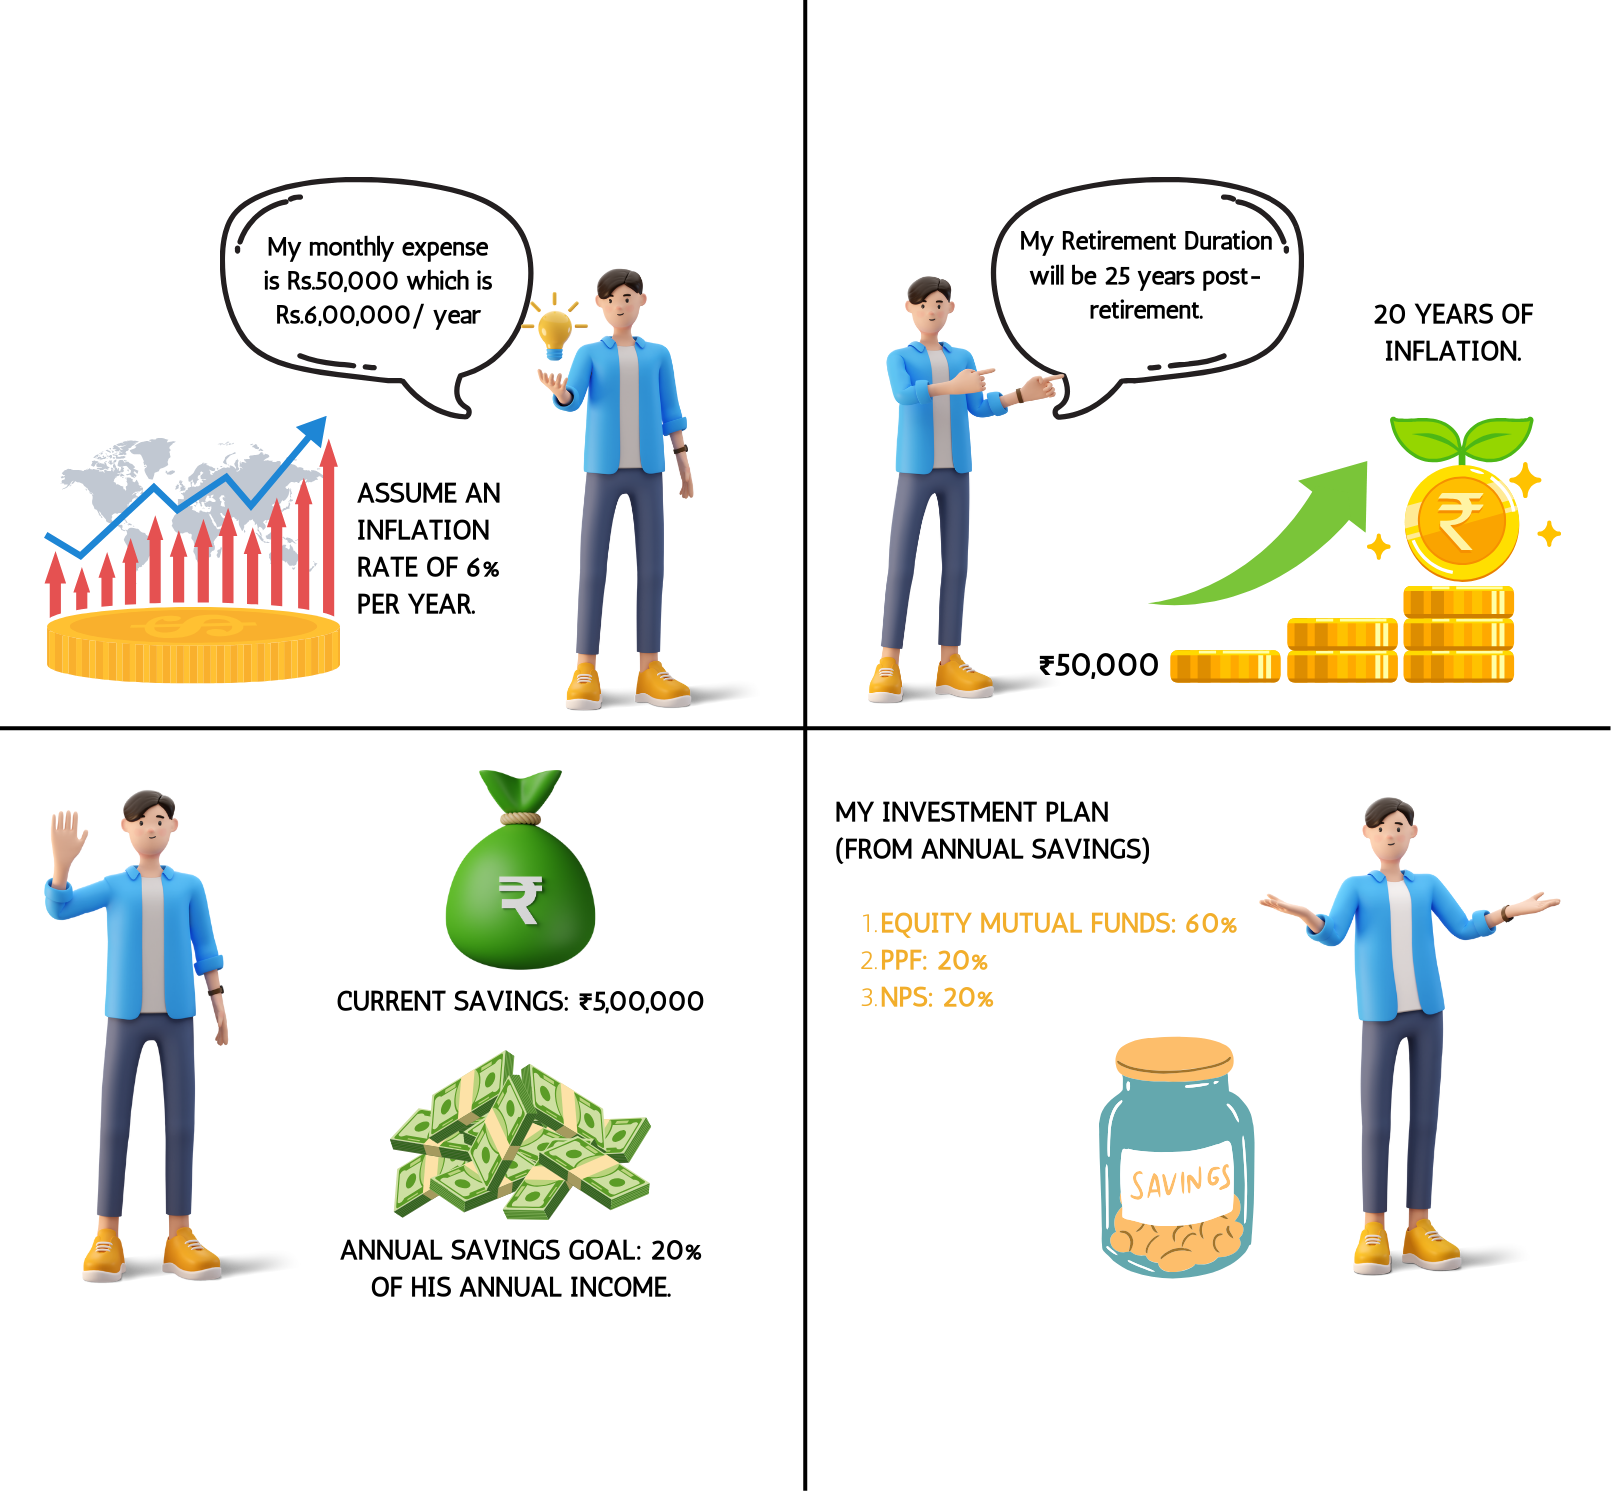
- માસિક ખર્ચ: ધારો કે નિવૃત્તિ દરમિયાન રવિને દર મહિને ₹50,000 (ફુગાવા માટે સમાયોજિત) ની જરૂર પડશે.
- વાર્ષિક ખર્ચ: ₹50,000 x 12 = ₹6,00,000 પ્રતિ વર્ષ
- ફુગાવાનો રેટ: દર વર્ષે 6% નો ફુગાવાનો રેટ ધારો.
- રિટાયરમેન્ટ કોર્પસની ગણતરી કરો:
- નિવૃત્તિનો સમયગાળો: ધારો કે રવિ 85 વર્ષની ઉંમર સુધી રહે છે, તેથી તેમને નિવૃત્તિ પછી 25 વર્ષ માટે ફંડની જરૂર પડશે.
- માસિક ખર્ચનું ભવિષ્ય મૂલ્ય: ફુગાવાના 20 વર્ષ માટે ₹50,000 માસિક ખર્ચ ઍડજસ્ટ કરો.
- માસિક ખર્ચના ભવિષ્યના મૂલ્ય (FV) માટે ફોર્મ્યુલા:
એફવી = પીવી × (1+આર)એન
જ્યાં PV = ₹50,000, r = 6% (ફુગાવાનો રેટ), n = 20 વર્ષ.
એફવી=50,000×(1+0.06)20 ≈ ₹1,60,357
- વાર્ષિક નિવૃત્તિ ખર્ચ (ફુગાવા માટે સમાયોજિત): ₹1,60,357 x 12 = ₹19,24,284 પ્રતિ વર્ષ.
- કુલ નિવૃત્તિ ભંડોળની જરૂર છે:
કોર્પસ = વાર્ષિક ખર્ચ × ((1+r)t−1r×(1+r)t)
જ્યાં વાર્ષિક ખર્ચ = ₹19,24,284, r = 8% (ઇન્વેસ્ટમેન્ટ પર અપેક્ષિત વાર્ષિક રિટર્ન), t = 25 વર્ષ.
કોર્પસ =19,24,284 × ((1+0.08)25−10.08×(1+0.08)25)≈ ₹3,59,67,066
- વર્તમાન બચત અને રોકાણોનું મૂલ્યાંકન કરો:
- વર્તમાન બચત: ₹5,00,000
- વાર્ષિક બચત લક્ષ્ય: ધારો કે રવિ તેમની વાર્ષિક આવકના 20% બચાવી શકે છે.
વાર્ષિક ઇન્કમ: ₹70,000x12 = ₹8,40,000
વાર્ષિક બચત: ₹8,40,000x0.20 = ₹1,68,000
- રોકાણની વ્યૂહરચના:
- ઇક્વિટી મ્યુચ્યુઅલ ફંડ: ઉચ્ચ વિકાસની ક્ષમતા, લાંબા ગાળાના રોકાણ માટે યોગ્ય.
- પબ્લિક પ્રોવિડન્ટ ફંડ (PPF): ટેક્સ બેનિફિટ સાથે સુરક્ષિત ઇન્વેસ્ટમેન્ટ.
- નેશનલ પેન્શન સિસ્ટમ (એનપીએસ): લાંબા ગાળાના નિવૃત્તિ બચત ટૅક્સ લાભો સાથે.
- રોકાણ યોજના:
- ઇક્વિટી મ્યુચ્યુઅલ ફંડ: વાર્ષિક બચતના 60% = ₹1,00,800
- PPF: વાર્ષિક બચતના 20% = ₹33,600
- NPS: વાર્ષિક બચતના 20% = ₹33,600
રવિના વાર્ષિક ઇન્વેસ્ટમેન્ટ યોજનાનો સારાંશ આપવા માટે અહીં એક સરળ કોષ્ટક છે:
|
રોકાણનો પ્રકાર |
વાર્ષિક રકમ |
ટકાવારી |
|
ઇક્વિટી મ્યુચ્યુઅલ ફંડ |
₹1,00,800 |
60% |
|
PPF |
₹33,600 |
20% |
|
એનપીએસ |
₹33,600 |
20% |
આ ઇન્વેસ્ટમેન્ટ યોજનાને અનુસરીને, રવિ આગામી 20 વર્ષમાં નોંધપાત્ર નિવૃત્તિ ભંડોળ બનાવી શકે છે, જે ફાઇનાન્શિયલ સિક્યોરિટી અને આરામદાયક નિવૃત્તિની ખાતરી કરે છે. રવિ માટે નિયમિતપણે તેની ઇન્વેસ્ટમેન્ટ વ્યૂહરચનાની સમીક્ષા કરવી અને તેની નાણાકીય પરિસ્થિતિ અથવા લક્ષ્યોમાં ફેરફારોના આધારે તેને સમાયોજિત કરવું આવશ્યક છે.
8.4 શું તમારી નિવૃત્તિ માટે ₹ 1 કરોડ પૂરતું છે?
તમારી નિવૃત્તિ માટે ₹1 કરોડ પૂરતું છે કે નહીં તે વિવિધ પરિબળો પર આધારિત છે, જેમ કે તમારી જીવનશૈલી, સ્થાન, અપેક્ષિત નિવૃત્તિ સમયગાળો અને ફુગાવો.
ધ્યાનમાં લેવાના પરિબળો:
- માસિક ખર્ચ: નિવૃત્તિ દરમિયાન તમારા અપેક્ષિત માસિક ખર્ચની ગણતરી કરો, જેમાં હાઉસિંગ, હેલ્થકેર, ફૂડ, ટ્રાવેલ અને લેઝર પ્રવૃત્તિઓ શામેલ છે.
- ફુગાવો: ફુગાવાને ધ્યાનમાં રાખે છે, જે સમય જતાં પૈસાની ખરીદ શક્તિને ઘટાડે છે. એક સામાન્ય ધારણા એ ભારતમાં દર વર્ષે 6% નો ફુગાવાનો રેટ છે.
- નિવૃત્તિનો સમયગાળો: તમે નિવૃત્તિમાં કેટલા વર્ષ હશે તેનો અંદાજ લગાવો. ઉદાહરણ તરીકે, જો તમે 60 પર નિવૃત્ત થવાની યોજના બનાવો છો અને 85 સુધી રહેવાની અપેક્ષા રાખો છો, તો તમારે 25 વર્ષ માટે ફંડની જરૂર પડશે.
ઉદાહરણની ગણતરી:
ધારો કે રવિ 60 વર્ષની ઉંમરે નિવૃત્ત થવાની યોજના ધરાવે છે અને 85 વર્ષની ઉંમર સુધી રહેવાની અપેક્ષા રાખે છે. તેમના અંદાજિત માસિક ખર્ચ ₹50,000 છે, અને અમે 6% ના ફુગાવાના દરને ધ્યાનમાં લઈએ છીએ.
- વાર્ષિક ખર્ચ:
વાર્ષિક ખર્ચ = ₹50,000x12 =₹6,00,000
માસિક ખર્ચનું ભાવિ મૂલ્ય (ફુગાવાના 20 વર્ષ માટે સમાયોજિત):
FV=₹50,000×(1+0.06)20≈₹1,60,357
- ઍડજસ્ટ કરેલ વાર્ષિક ખર્ચ:
ઍડજસ્ટ કરેલ વાર્ષિક ખર્ચ = ₹1,60,357x12 =₹19,24,284
- કુલ નિવૃત્તિ ભંડોળની જરૂર છે:
કોર્પસ = ઍડજસ્ટેડ વાર્ષિક ખર્ચ × ((1+r)t−1/r×(1+r)t)
જ્યાં:
- ઍડજસ્ટ કરેલ વાર્ષિક ખર્ચ = ₹19,24,284
- r = 8% (ઇન્વેસ્ટમેન્ટ પર અપેક્ષિત વાર્ષિક વળતર)
- t = 25 વર્ષ (નિવૃત્તિનો સમયગાળો)
કોર્પસ = ₹19,24,284x((1+0.08)25−1/ 0.08x(1+0.08)25)≈ ₹3,59,67,066
આ ઉદાહરણમાં, રવિને તેમની નિવૃત્તિ માટે લગભગ ₹3.59 કરોડની જરૂર પડશે. તેથી, જો તેના ખર્ચ અને ધારણાઓ આ ઉદાહરણ જેવી જ હોય તો ₹1 કરોડ આરામદાયક નિવૃત્તિ માટે પૂરતું ન હોઈ શકે.
તમારી ચોક્કસ જરૂરિયાતો અને સંજોગોને અનુરૂપ તમારા નિવૃત્તિ બચત યોજનાને તૈયાર કરવું આવશ્યક છે. ખર્ચ, જીવનશૈલી અને આર્થિક પરિસ્થિતિઓમાં ફેરફારોના આધારે તમારા પ્લાનની નિયમિતપણે સમીક્ષા અને ઍડજસ્ટ કરવું મહત્વપૂર્ણ છે.
8.5 અટલ પેન્શન યોજના શું છે

અટલ પેન્શન યોજના (APY) એ ભારતમાં સરકાર દ્વારા સમર્થિત પેન્શન યોજના છે, જેનો હેતુ અસંગઠિત ક્ષેત્રના કામદારોને સ્થિર પેન્શન પ્રદાન કરવાનો છે. અહીં મુખ્ય વિગતો છે:
મુખ્ય વિશેષતાઓ:
- પાત્રતા:
- 18 થી 40 વર્ષની ઉંમરના ભારતીય નાગરિકો.
- બચત બેંક એકાઉન્ટ આધાર સાથે લિંક હોવું જરૂરી છે.
- પેન્શનની રકમ:
- કરેલા યોગદાનના આધારે, 60 વર્ષની ઉંમર પછી દર મહિને ₹1,000 થી ₹5,000 સુધીનું ગેરંટીડ ન્યૂનતમ પેન્શન પ્રદાન કરે છે.
- યોગદાન:
- યોગદાનની રકમ પસંદ કરેલી પેન્શન રકમ અને સબસ્ક્રાઇબર દ્વારા યોજનામાં જોડાવાની ઉંમરના આધારે અલગ હોય છે.
- સરકારી સહ-યોગદાન:
- સરકાર 5 વર્ષના સમયગાળા માટે જૂન 2015 અને ડિસેમ્બર 2015 વચ્ચે જોડાયેલા પાત્ર સબસ્ક્રાઇબર્સ માટે કુલ યોગદાનના 50% અથવા વાર્ષિક ₹1,000, જે ઓછું હોય તે યોગદાન આપે છે.
- નોમિનીના લાભો:
- જો સબસ્ક્રાઇબરનું 60 પહેલાં મૃત્યુ થાય છે, તો જીવનસાથી સ્કીમ ચાલુ રાખી શકે છે અથવા તેમાંથી બહાર નીકળી શકે છે અને કોર્પસનો ક્લેઇમ કરી શકે છે. સબસ્ક્રાઇબર અને જીવનસાથી બંનેના મૃત્યુ પછી, નૉમિનીને સંચિત ભંડોળ પ્રાપ્ત થશે.
નોંધણી પ્રક્રિયા:
- પાત્રતા તપાસ: ખાતરી કરો કે તમે પાત્રતાના માપદંડને પૂર્ણ કરો છો.
- બેંકની મુલાકાત લો: જ્યાં તમારું એકાઉન્ટ છે તે બેંકની નજીકની શાખામાં જાઓ અને APY રજિસ્ટ્રેશન ફોર્મ માટે પૂછો.
- ફોર્મ ભરો: નામ, જન્મ તારીખ, ઍડ્રેસ, મોબાઇલ નંબર, આધાર નંબર અને નૉમિનીની વિગતો જેવી વિગતો પ્રદાન કરો.
- દસ્તાવેજો સબમિટ કરો: એપ્લિકેશન ફોર્મ સાથે તમારા આધાર કાર્ડ અને PAN કાર્ડની ફોટોકૉપી જોડો.
- ઑટો-ડેબિટ સુવિધા: સમયસર યોગદાન સુનિશ્ચિત કરવા માટે તમારી બેંક સાથે ઑટો-ડેબિટ સુવિધાની વ્યવસ્થા કરો.
લાભો:
- સામાજિક સિક્યોરિટી: વૃદ્ધાવસ્થામાં સિક્યોરિટી અને ફાઇનાન્શિયલ સ્થિરતાની ભાવના પ્રદાન કરે છે.
- સરકારી ગેરંટી: સરકાર ન્યૂનતમ પેન્શન રકમની ગેરંટી આપે છે.
- ટૅક્સ લાભો: APY માં યોગદાન ઇન્કમ ટૅક્સ ઍક્ટના સેક્શન 80CCD હેઠળ ટૅક્સ લાભો માટે પાત્ર છે.
ઉદાહરણ
APY સાથે રવિના નિવૃત્તિ આયોજન માટેના પગલાં:
- નિવૃત્તિના ખર્ચનો અંદાજ લગાવો:
- માસિક ખર્ચ: ધારો કે રવિને નિવૃત્તિ દરમિયાન દર મહિને ₹50,000 (ફુગાવા માટે સમાયોજિત) ની જરૂર પડશે.
- વાર્ષિક ખર્ચ: ₹50,000 x 12 = ₹6,00,000 પ્રતિ વર્ષ
- ફુગાવાનો રેટ: દર વર્ષે 6% નો ફુગાવાનો રેટ ધારો.
- APY સાથે રિટાયરમેન્ટ કોર્પસની ગણતરી કરો:
- રવિ 60 વર્ષની ઉંમર પછી દર મહિને ₹5,000 ના ગેરંટીડ પેન્શન માટે અટલ પેન્શન યોજનામાં નોંધણી કરવાનું નક્કી કરે છે.
- યોગદાનની રકમ જોડાવાના સમયે તેમની ઉંમર અને પસંદ કરેલી પેન્શનની રકમ પર આધારિત રહેશે.
- ₹5,000 માસિક પેન્શન માટે APY યોગદાન:
- 40 વર્ષની ઉંમરે, રવિએ 60 વર્ષની ઉંમર પછી દર મહિને ₹5,000 નું પેન્શન પ્રાપ્ત કરવા માટે લગભગ ₹1,454 નું યોગદાન આપવું પડશે.
- વધારાની બચત અને રોકાણ:
- રવિ તેના એકંદર નિવૃત્તિ લક્ષ્યોને પૂર્ણ કરવા માટે અન્ય રોકાણો સાથે તેમના APY યોગદાનને પૂરક બનાવી શકે છે.
- વર્તમાન બચત: ₹5,00,000
- વાર્ષિક બચત લક્ષ્ય: ધારો કે રવિ તેમની વાર્ષિક આવકના 20% બચાવી શકે છે.
Annual Income:₹70,000×12=₹8,40,000text{Annual Income:} ₹70,000 times 12 = ₹8,40,000
Annual Savings:₹8,40,000×0.20=₹1,68,000text{Annual Savings:} ₹8,40,000 times 0.20 = ₹1,68,000
- રોકાણની વ્યૂહરચના:
- ઇક્વિટી મ્યુચ્યુઅલ ફંડ: વાર્ષિક બચતના 60% = ₹1,00,800
- પબ્લિક પ્રોવિડન્ટ ફંડ (PPF): વાર્ષિક બચતના 20% = ₹33,600
- રાષ્ટ્રીય પેન્શન સિસ્ટમ (NPS): વાર્ષિક બચતના 20% = ₹33,600
રવિના વાર્ષિક ઇન્વેસ્ટમેન્ટ યોજનાને તેમના APY યોગદાન સાથે સારાંશ આપવા માટે અહીં એક સરળ કોષ્ટક છે:
|
રોકાણનો પ્રકાર |
વાર્ષિક રકમ |
ટકાવારી |
|
ઇક્વિટી મ્યુચ્યુઅલ ફંડ |
₹1,00,800 |
60% |
|
PPF |
₹33,600 |
20% |
|
એનપીએસ |
₹33,600 |
20% |
|
APY (₹1,454 x 12) |
₹17,448 |
– |
રવિ માટે APY ના લાભો:
- ગેરંટીડ પેન્શન: રવિને 60 વર્ષની ઉંમર પછી દર મહિને ₹5,000 નું ગેરંટીડ પેન્શન પ્રાપ્ત થશે, જે સ્થિર આવક પ્રદાન કરશે.
- સરકારી સહાય: સરકારના સહ-યોગદાન (જો પાત્ર હોય તો) યોજનાના લાભો વધારે છે.
- સામાજિક સિક્યોરિટી: APY નિવૃત્તિ દરમિયાન સામાજિક સિક્યોરિટી અને ફાઇનાન્શિયલ સ્થિરતા પ્રદાન કરે છે.
8.6 શું તમે ઇચ્છા કરો છો
વિલ બનાવવું એ એસ્ટેટ પ્લાનિંગનું એક મહત્વપૂર્ણ પાસું છે. તે સુનિશ્ચિત કરે છે કે તમારી સંપત્તિ તમારી ઇચ્છા મુજબ વિતરિત કરવામાં આવે છે અને તમારા પ્રિયજનોને સ્પષ્ટતા અને મનની શાંતિ પ્રદાન કરે છે. ઇચ્છા કરવી શા માટે મહત્વપૂર્ણ છે અને તે કેવી રીતે કરવું તે વિશે વિગતવાર સ્પષ્ટીકરણ અહીં આપેલ છે:
તમારે શા માટે ઇચ્છા કરવી જોઈએ:
- એસેટ ડિસ્ટ્રિબ્યુશન પર નિયંત્રણ:
- લાભાર્થીઓ જણાવો: A તમને તમારી સંપત્તિ અને સામાન કોને પ્રાપ્ત થશે તે સ્પષ્ટપણે વ્યાખ્યાયિત કરવાની મંજૂરી આપે છે. આ સુનિશ્ચિત કરે છે કે તમારી પ્રોપર્ટી તમારી ઇચ્છા મુજબ વિતરિત કરવામાં આવે છે.
- વિવાદો ટાળો: તમારી ઇચ્છાઓ જણાવીને, તમે પરિવારના સભ્યો અને વારસદારો વચ્ચે સંભવિત વિવાદોને રોકવામાં મદદ કરી શકો છો.
- સગીર બાળકો માટે વાલીઓની નિમણૂક:
- કાનૂની સુરક્ષા: જો તમારી પાસે નાના બાળકો હોય, તો a તમને કાનૂની વાલીઓની નિમણૂક કરવામાં સક્ષમ બનાવશે જે તમારા મૃત્યુની સ્થિતિમાં તેમની કાળજી લેશે. આ સુનિશ્ચિત કરે છે કે તમારા બાળકોની કાળજી તમે વિશ્વાસ કરો છો તે વ્યક્તિ દ્વારા લેવામાં આવે છે.
- એસ્ટેટ મેનેજમેન્ટ:
- કાર્યકારીની અપૉઇન્ટમેન્ટ: તમે તમારી ઇચ્છા મુજબ એક એક્ઝિક્યુટિવની નિમણૂક કરી શકો છો, જે તમારી ઇચ્છા મુજબ તમારી એસ્ટેટનું સંચાલન અને વિતરણ કરવા માટે જવાબદાર રહેશે. આ વ્યક્તિ ફાઇનાન્શિયલ બાબતોને સંભાળશે, દેવાંનું સમાધાન કરશે અને ખાતરી કરશે કે તમારી સૂચનાઓનું પાલન કરવામાં આવે છે.
- કાનૂની જટિલતાઓને ઘટાડવી:
- સ્પષ્ટ સૂચનાઓ: સારી રીતે તૈયાર કરેલ સંસ્થા તમારી એસ્ટેટના વિતરણ માટે સ્પષ્ટ સૂચનાઓ પ્રદાન કરશે, કાનૂની જટિલતાઓ અને સંભવિત પડકારોને ઘટાડશે.
- કાનૂની માન્યતા: A વિલ સુનિશ્ચિત કરે છે કે તમારી એસ્ટેટ કાયદા અનુસાર વિતરિત કરવામાં આવે છે, જે તમારી ઇચ્છાઓને કાનૂની માન્યતા પ્રદાન કરે છે.
- ટૅક્સ લાભો:
- ઇસ્ટેટ પ્લાનિંગ: a દ્વારા યોગ્ય એસ્ટેટ પ્લાનિંગ તમારા લાભાર્થીઓને સંપત્તિના ટ્રાન્સફર સાથે સંકળાયેલા ટૅક્સ અને ખર્ચને ઘટાડવામાં મદદ કરી શકે છે.
- ચેરિટેબલ બીક્વેસ્ટ:
- ફિલેન્થ્રોપી: જો તમે તમારી એસ્ટેટનો એક ભાગ સખાવતી સંસ્થાઓને છોડવા માંગો છો, તો એ તમને આ ભૂલોને નિર્દિષ્ટ કરવાની મંજૂરી આપે છે.
વિલ બનાવવાના પગલાં:
તમારી અસ્કયામતો અને દેવાંની યાદી આપો:
- પ્રોપર્ટી, બેંક એકાઉન્ટ્સ, રોકાણો, મૂલ્યવાન સંપત્તિઓ અને ડિજિટલ સંપત્તિઓ સહિત તમારી તમામ સંપત્તિઓની કોમ્પ્રિહેન્સિવ સૂચિ બનાવો.
- તમારી પાસે હોય તેવા કોઈપણ દેવાં અથવા જવાબદારીઓની સૂચિ બનાવો.
લાભાર્થીઓ પસંદ કરો:
- નક્કી કરો કે તમારી સંપત્તિ કોણ વારસામાં આવશે. તમે પરિવારના સભ્યો, મિત્રો અથવા ચેરિટેબલ સંસ્થાઓ પસંદ કરી શકો છો.
એક એક્ઝિક્યુટરની નિમણૂક કરો:
- તમારી ઇચ્છાના એક્ઝિક્યુટર તરીકે કાર્ય કરવા માટે વિશ્વસનીય વ્યક્તિ પસંદ કરો. આ વ્યક્તિ તમારી ઇચ્છાઓ પૂર્ણ કરવા અને તમારી એસ્ટેટને મેનેજ કરવા માટે જવાબદાર રહેશે.
નાના બાળકો માટે વાલીઓની નિમણૂક કરો:
- જો તમારી પાસે નાના બાળકો હોય, તો વાલીઓની નિમણૂક કરો જે તમારા પાસ થવાની સ્થિતિમાં તેમની કાળજી લેશે.
અંતિમવિધિ અને દફનની ઇચ્છાઓ જણાવો:
- તમારા અંતિમ સંસ્કાર અથવા અંતિમ સંસ્કારની વ્યવસ્થા માટે કોઈપણ ચોક્કસ સૂચનાઓનો સમાવેશ કરો.
ડ્રાફ્ટ:
- તમે પોતાને લખી શકો છો, ઑનલાઇન વિલ-રાઇટિંગ સેવાઓનો ઉપયોગ કરી શકો છો, અથવા ડ્રાફ્ટ ઇચ્છાના એટર્નીનીની સલાહ લઈ શકો છો. ખાતરી કરો કે તે સ્પષ્ટ અને અસ્પષ્ટ છે.
સાઇન કરશે:
- હસ્તાક્ષર સાક્ષીઓની હાજરીમાં રહેશે. જરૂરી સાક્ષીઓની સંખ્યા અને તેમની લાયકાતો તમારા અધિકારક્ષેત્રના આધારે અલગ હોઈ શકે છે.
- સ્ટોર સુરક્ષિત રીતે થશે:
- મૂળ ઇચ્છાને સુરક્ષિત જગ્યાએ રાખો અને તમારા અમલકર્તા અને નજીકના પરિવારના સભ્યોને તેના સ્થાનની જાણ કરો
ઉદાહરણ
રવિની ફાઇનાન્શિયલ પ્રોફાઇલ:
ઉંમર: 40 વર્ષ
વૈવાહિક સ્થિતિ: વિવાહિત
બાળકો: બે નાના બાળકો (ઉંમર 10 અને 7)
સંપત્તિઓ:
- ₹70,00,000 ના મૂલ્યનું ઘર
- ₹20,00,000 ની બચત
- ₹15,00,000 ના મૂલ્યના મ્યુચ્યુઅલ ફંડમાં રોકાણ
- ₹5,00,000 ના મૂલ્યની કાર
જવાબદારીઓ: ₹10,00,000 નું હોમ લોન બૅલેન્સ
રવિના ઇરાદા માટે ઉદ્દેશો:
- સંપત્તિનું વિતરણ:
- ખાતરી કરો કે તેમની પત્ની અને બાળકોની સારી કાળજી લેવામાં આવે છે.
- તેમના પરિવારના સભ્યોને ચોક્કસ સંપત્તિ ફાળવો.
- એક ચેરિટેબલ બીક્વસ્ટ બનાવો.
- વાલીઓની નિમણૂક કરી રહ્યા છીએ:
- તેમની ગેરહાજરીમાં તેમના અપબ્રિંગની ખાતરી કરવા માટે તેમના નાના બાળકો માટે કાનૂની વાલીઓને નિયુક્ત કરો.
- એક્ઝિક્યુટરની અપૉઇન્ટમેન્ટ:
- તેમની ઈચ્છા મુજબ તેની એસ્ટેટનું સંચાલન અને વિતરણ કરવા માટે વિશ્વસનીય વ્યક્તિને પસંદ કરો.
રવિ પોતાની ઇચ્છા બનાવવા માટે જે પગલાં લે છે:
- સંપત્તિ અને દેવાની સૂચિ:
- રવિ તેની તમામ સંપત્તિઓ અને જવાબદારીઓની કોમ્પ્રિહેન્સિવ સૂચિ બનાવે છે.
- લાભાર્થીઓ પસંદ કરો:
- રવિ પોતાનું ઘર અને રોકાણ પોતાની પત્નીને છોડવાનું નક્કી કરે છે.
- તે તેની બચત અને કારને તેના બાળકો વચ્ચે સમાન રીતે વિભાજિત કરવા માટે ફાળવે છે.
- તેમાં સ્થાનિક NGO માટે ₹2,00,000 નો સખાવતી ભોજનનો સમાવેશ થાય છે.
- એક એક્ઝિક્યુટરની નિમણૂક કરો:
- રવિ તેમના નજીકના મિત્ર, રાજને તેમની એસ્ટેટનું સંચાલન અને વિતરણ કરવાની ઇચ્છાના અમલકર્તા તરીકે નિયુક્ત કરે છે.
- નાના બાળકો માટે વાલીઓની નિમણૂક કરો:
- રવિ તેમના ભાઈ અને sister-in-law ને તેમના બાળકો માટે કાનૂની વાલી તરીકે નિયુક્ત કરે છે.
- અંતિમવિધિ અને દફનની ઇચ્છાઓ જણાવો:
- રવિ તેમના અંતિમ સંસ્કાર માટે ચોક્કસ સૂચનાઓનો સમાવેશ કરે છે, જે એક સરળ સમારોહની વિનંતી કરે છે.
- ડ્રાફ્ટ:
- રવિ એક સ્પષ્ટ અને કાનૂની રીતે માન્ય ઇચ્છા ડ્રાફ્ટ કરવા માટે એક એટર્નીનીની સલાહ લે છે, જે સુનિશ્ચિત કરે છે કે તેમની બધી ઇચ્છાઓ સચોટ રીતે દસ્તાવેજીકૃત કરવામાં આવે છે.
- સાઇન કરશે:
- રવિના હસ્તાક્ષર બે સાક્ષીઓની હાજરીમાં તેને કાનૂની રીતે બંધનકર્તા બનાવશે.
- સ્ટોર સુરક્ષિત રીતે થશે:
- રવિ મૂળ ઇચ્છાને સુરક્ષિત જગ્યાએ રાખે છે અને તેની પત્ની અને તેના સ્થાનના અમલકર્તાને જાણ કરે છે.
રવિનું ઉદાહરણ સારાંશ આપશે:
રવિ શર્માની વિલ
હું, રવિ શર્મા, [ઍડ્રેસ] ખાતે રહેતા, આથી જાહેર કરું છું કે આ મારી છેલ્લી ઇચ્છા અને પ્રમાણપત્ર છે.
સંપત્તિનું વિતરણ:
- હું મારા ઘરને [ઍડ્રેસ] પર મારી પત્ની, મીરા શર્માની પાસે છોડી રહ્યો છું.
- હું મારી પત્ની, મીરા શર્માને ₹15,00,000 ના મૂલ્યના મારા મ્યુચ્યુઅલ ફંડ ઇન્વેસ્ટમેન્ટ છોડી રહ્યો છું.
- હું મારી ₹20,00,000 ની બચત મારા બાળકો, આરવ શર્મા અને અનન્યા શર્મા વચ્ચે સમાન રીતે વિભાજિત કરું છું.
- હું મારી કારને ₹5,00,000 ના મૂલ્યના મારા બાળકો, આરવ શર્મા અને અનન્યા શર્મા વચ્ચે સમાન રીતે વિભાજિત કરું છું.
- હું [NGO ના નામ] પર ₹2,00,000 નો ચેરિટેબલ બીક્વસ્ટ કરું છું.
વાલીઓની નિમણૂક કરી રહ્યા છીએ:
- હું મારા નાના બાળકો, આરવ શર્મા અને અનન્યા શર્મા માટે કાનૂની વાલી તરીકે મારા ભાઈ, રાકેશ શર્મા અને તેમની પત્ની, પ્રિયા શર્માની નિમણૂક કરું છું.
એક્ઝિક્યુટરની અપૉઇન્ટમેન્ટ:
- હું મારી ઇચ્છા મુજબ મારી એસ્ટેટનું સંચાલન અને વિતરણ કરવા માટે મારી ઇચ્છાના અમલકર્તા તરીકે રાજ કપૂરની નિમણૂક કરું છું.
અંતિમ સંસ્કાર અને અંતિમ સંસ્કારની શુભકામનાઓ:
- હું એક સરળ અંતિમ સંસ્કારની વિનંતી કરું છું.
[Month], [Year] ના આ [Date] દિવસે સહી કરેલ છે.
[Signature of Ravi Sharma]
સાક્ષીઓ:
- [Witness 1 Name and Signature]
- [Witness 2 Name and Signature]
આ વિલ બનાવીને, રવિ ખાતરી કરે છે કે તેમની સંપત્તિ તેમની ઇચ્છાઓ અનુસાર વિતરિત કરવામાં આવે છે, તેમના બાળકોની કાળજી લેવામાં આવે છે અને કાનૂની જટિલતાઓને ઘટાડવામાં આવે છે.
8.1 નિવૃત્તિ માટે વહેલા આયોજનનું મહત્વ
નાણાંકીય રીતે સુરક્ષિત અને આરામદાયક નિવૃત્તિની ખાતરી કરવા માટે પ્રારંભિક નિવૃત્તિ આયોજન મહત્વપૂર્ણ છે. વહેલી તકે શરૂ કરવું શા માટે ફાયદાકારક છે તેના વિગતવાર કારણો અહીં આપેલ છે:
-
કમ્પાઉન્ડ વ્યાજ:
- કમ્પાઉન્ડિંગનું જાદુ: વહેલી તકે તમે ઇન્વેસ્ટ કરવાનું શરૂ કરો છો, તમારા પૈસામાં વધારો થવો જોઈએ. કમ્પાઉન્ડિંગ તમને તમારા પ્રારંભિક રોકાણ પર તેમજ સમય જતાં સંચિત વ્યાજ પર રિટર્ન કમાવવાની મંજૂરી આપે છે.
-
નાણાંકીય સુરક્ષા:
- મનની શાંતિ: વહેલી તકે આયોજન તમને નોંધપાત્ર નિવૃત્તિ ભંડોળ બનાવવામાં મદદ કરે છે, જે સુનિશ્ચિત કરે છે કે તમારી પાસે નિવૃત્તિ દરમિયાન તમારા જીવન ખર્ચ, હેલ્થકેર અને રજા ગાળવાની પ્રવૃત્તિઓને કવર કરવા માટે પૂરતા ફંડ છે.
- જોખમ ઘટાડવું: સારી રીતે વિચારવામાં આવેલ પ્લાન હોવાથી તમે બજારના વધઘટ, ફુગાવો અથવા અનપેક્ષિત ખર્ચ જેવી આર્થિક અનિશ્ચિતતાઓને હવામાન કરી શકો છો.
-
નાણાંકીય લક્ષ્યો પ્રાપ્ત કરવા:
- સ્પષ્ટ લક્ષ્યો નક્કી કરવા: પ્રારંભિક આયોજન તમને તમારા ફાઇનાન્શિયલ લક્ષ્યોને વ્યાખ્યાયિત કરવામાં અને પ્રાપ્ત કરવામાં મદદ કરે છે, જેમ કે મુસાફરી, બીજું ઘર ખરીદવા અથવા પરિવારના સભ્યોને સહાય કરવા.
- અનુકૂળ ઇન્વેસ્ટમેન્ટ: તમે તમારા રિસ્ક સહનશીલતા અને સમયની અવધિ સાથે સંરેખિત ઇન્વેસ્ટમેન્ટ વિકલ્પો પસંદ કરી શકો છો, જે તમારા રિટર્નને મહત્તમ બનાવે છે.
-
ટૅક્સ લાભો:
- ટૅક્સ કાર્યક્ષમતા: પબ્લિક પ્રોવિડન્ટ ફંડ (PPF) અથવા નેશનલ પેન્શન સિસ્ટમ (NPS) જેવા રિટાયરમેન્ટ-વિશિષ્ટ એકાઉન્ટમાં ઇન્વેસ્ટ કરવાથી ટૅક્સ લાભ મળે છે. વહેલી તકે શરૂ કરવાથી તમે લાંબા ગાળે આ લાભોનો સંપૂર્ણ લાભ લઈ શકો છો.
- ટૅક્સ-ફ્રી રિટર્ન: કેટલાક રિટાયરમેન્ટ ઇન્વેસ્ટમેન્ટ ટૅક્સ-ફ્રી રિટર્ન પ્રદાન કરે છે, જે તમારી નિવૃત્તિ બચતને વધારે છે.
-
ફુગાવાની સુરક્ષા:
- ફુગાવાનો સામનો કરો: સમય જતાં, ફુગાવો પૈસાની ખરીદીની શક્તિને ઘટાડે છે. વહેલું આયોજન તમને ફુગાવાને પાર કરતી સંપત્તિઓમાં રોકાણ કરવાની મંજૂરી આપે છે, જે સુનિશ્ચિત કરે છે કે તમારું નિવૃત્તિ ભંડોળ તેના મૂલ્યને જાળવે છે.
- વૈવિધ્યસભર પોર્ટફોલિયો: ઇક્વિટી, બોન્ડ અને રિયલ એસ્ટેટ સહિત વિવિધ ઇન્વેસ્ટમેન્ટ પોર્ટફોલિયો, ફુગાવા સામે સુરક્ષિત કરવામાં મદદ કરે છે.
-
જીવનશૈલીની પસંદગીઓ:
- રિટાયરમેન્ટ લાઇફસ્ટાઇલ: વહેલી તકે આયોજન તમને નિવૃત્તિમાં જે જીવનશૈલી ઈચ્છો છો તે પસંદ કરવાની સ્વતંત્રતા આપે છે. ભલે તે મુસાફરીની દુનિયા હોય, શોખને અનુસરવી હોય અથવા સ્વયંસેવક હોય, તમારી ઇચ્છિત પ્રવૃત્તિઓને ટેકો આપવા માટે તમારી પાસે નાણાંકીય સાધનો હશે.
- નાણાંકીય તણાવ ઘટાડો: તમારી પાસે સારી રીતે ભંડોળ પૂરું પાડવામાં આવેલ રિટાયરમેન્ટ પ્લાન હોય તે જાણવાથી નાણાંકીય તણાવ ઘટે છે અને તમને તમારા સુવર્ણ વર્ષોનો આનંદ માણવાની મંજૂરી આપે છે.
-
લવચીકતા અને વિકલ્પો:
- સુવિધાજનક પ્લાન: વહેલી તકે શરૂ કરવાથી તમારા પ્લાનને જરૂરિયાત મુજબ ઍડજસ્ટ કરવાની સુવિધા મળે છે. જીવનની ઘટનાઓ, જેમ કે આવક, સ્વાસ્થ્ય અથવા પરિવારની ગતિશીલતામાં ફેરફારો, તમારી નિવૃત્તિ વ્યૂહરચનાને અસર કરી શકે છે. વહેલું આયોજન તમને તમારા લક્ષ્યો સાથે સમાધાન કર્યા વિના અનુકૂળ બનવાની મંજૂરી આપે છે.
- વહેલી નિવૃત્તિ: જો તમે વહેલી તકે શરૂ કરો છો, તો તમારી પાસે યોજના કરતાં પહેલાં નિવૃત્ત થવાનો વિકલ્પ છે, જે તમને તમારા જીવન પર વધુ સ્વતંત્રતા અને નિયંત્રણ પ્રદાન કરે છે.
-
સ્વાસ્થ્ય અને લાંબા સમય સુધી:
- સ્વાસ્થ્ય ખર્ચ: હેલ્થકેર ખર્ચ ઉંમર સાથે વધે છે. વહેલું પ્લાનિંગ સુનિશ્ચિત કરે છે કે તમારી પાસે મેડિકલ ખર્ચ અને હેલ્થ ઇન્શ્યોરન્સ પ્રીમિયમને કવર કરવા માટે પર્યાપ્ત ફંડ છે.
- લાંબા સમય સુધી જીવનકાળ: જીવનની અપેક્ષા વધતી જતી હોવાથી, વહેલું આયોજન સુનિશ્ચિત કરે છે કે તમે તમારી બચતને ખર્ચ ન કરો, જે તમારા નિવૃત્તિના વર્ષો દરમિયાન આર્થિક સુરક્ષા પ્રદાન કરે છે.
પ્રારંભિક નિવૃત્તિ આયોજન માટે વ્યવહારિક પગલાં:
- તમારી નાણાંકીય પરિસ્થિતિનું મૂલ્યાંકન કરો: તમારી વર્તમાન આવક, ખર્ચ, દેવું અને બચતનું મૂલ્યાંકન કરો.
- નિવૃત્તિના લક્ષ્યો સેટ કરો: તમારી ઇચ્છિત નિવૃત્તિની ઉંમર, જીવનશૈલી અને નાણાંકીય જરૂરિયાતો નક્કી કરો.
- રિટાયરમેન્ટ પ્લાન બનાવો: એક વ્યાપક પ્લાન વિકસિત કરો જેમાં ઇન્વેસ્ટમેન્ટ વ્યૂહરચનાઓ, બચતના લક્ષ્યો અને રિસ્ક મેનેજમેન્ટનો સમાવેશ થાય છે.
- સમજદારીપૂર્વક ઇન્વેસ્ટ કરો: તમારી રિસ્ક સહનશીલતા અને સમયના ક્ષિતિજના આધારે યોગ્ય ઇન્વેસ્ટમેન્ટ વિકલ્પો પસંદ કરો.
- સમીક્ષા કરો અને ઍડજસ્ટ કરો: નિયમિતપણે તમારા નિવૃત્તિ યોજનાની સમીક્ષા કરો અને તમારી નાણાંકીય પરિસ્થિતિ અથવા લક્ષ્યોમાં ફેરફારોના આધારે ઍડજસ્ટમેન્ટ કરો.
પ્રારંભિક નિવૃત્તિ આયોજન તમને તમારા ફાઇનાન્શિયલ ભવિષ્યને નિયંત્રિત કરવા, સુરક્ષા, લવચીકતા અને મનની શાંતિ પ્રદાન કરવા માટે સશક્ત બનાવે છે. આરામદાયક અને પૂર્ણ નિવૃત્તિ માટે આયોજન શરૂ કરવું ક્યારેય વહેલું નથી.
ઉદાહરણ
રવિની ફાઇનાન્શિયલ પ્રોફાઇલ:
- ઉંમર: 40 વર્ષ
- માસિક પગાર: ₹ 70,000
- વર્તમાન બચત: ધારો કે રવિ પાસે ₹5,00,000 ની બચત છે
- ઇન્વેસ્ટમેન્ટના લક્ષ્યો: રહેઠાણના ખર્ચ, હેલ્થકેર અને રજા ગાળવાની પ્રવૃત્તિઓ માટે પૂરતા ફંડ સાથે આરામદાયક નિવૃત્તિ
રવિના રિટાયરમેન્ટ પ્લાનિંગ માટેના પગલાં:
- નિવૃત્તિના ખર્ચનો અંદાજ લગાવો:
- માસિક ખર્ચ: ધારો કે રવિને નિવૃત્તિ દરમિયાન દર મહિને ₹50,000 (ફુગાવા માટે ઍડજસ્ટ કરેલ) ની જરૂર પડશે.
- વાર્ષિક ખર્ચ: ₹ 50,000 x 12 = ₹ 6,00,000 પ્રતિ વર્ષ
- ફુગાવાનો દર: દર વર્ષે 6% નો ફુગાવાનો દર ધારી લો.
- રિટાયરમેન્ટ કોર્પસની ગણતરી કરો:
- નિવૃત્તિનો સમયગાળો: ધારો કે રવિ 85 વર્ષની ઉંમર સુધી રહે છે, તેથી તેમને નિવૃત્તિ પછી 25 વર્ષ માટે ફંડની જરૂર પડશે.
- માસિક ખર્ચનું ભવિષ્ય મૂલ્ય: ફુગાવાના 20 વર્ષ માટે ₹50,000 માસિક ખર્ચને ઍડજસ્ટ કરો.
માસિક ખર્ચનું ભવિષ્ય મૂલ્ય (FV):
એફવી = પીવી x (1+આર)n
જ્યાં:
- PV = ₹ 50,000 (વર્તમાન માસિક ખર્ચ)
- r = 6% (ફુગાવાનો દર)
- n = 20 વર્ષ (નિવૃત્તિ સુધીનો સમય)
FV=50,000x(1+0.06)20 ≥ ₹1,60,357
વાર્ષિક નિવૃત્તિ ખર્ચ (ફુગાવો માટે એડજસ્ટ કરવામાં આવે છે):
વાર્ષિક નિવૃત્તિ ખર્ચ = ₹ 1,60,357x12 = ₹ 19,24,284
કુલ નિવૃત્તિ ભંડોળની જરૂર છે:
કોર્પસ =વાર્ષિક ખર્ચ x ((1+r)t−1/ R x (1+r)t)
જ્યાં:
- વાર્ષિક ખર્ચ = ₹ 19,24,284
- r = 8% (ઇન્વેસ્ટમેન્ટ પર ધારવામાં આવેલ વાર્ષિક રિટર્ન)
- t = 25 વર્ષ (નિવૃત્તિનો સમયગાળો)
કોર્પસ =19,24,284x((1+0.08)25-1/ 0.08x(1+0.08)25) ≥ ₹3,59,67,066
આ સુધારેલી ગણતરી સુનિશ્ચિત કરે છે કે અમે ડૉલરના બદલે રૂપિયાનો ઉપયોગ કરી રહ્યા છીએ. રવિના નિવૃત્તિ માટે જરૂરી અંતિમ કોર્પસ ₹3,59,67,066 રહે છે.
8.2 સીએજીઆર અલ્ટિમેટ સ્ટેપ-અપ કેલ્ક્યુલેટર
સીએજીઆર (કમ્પાઉન્ડ વાર્ષિક વિકાસ દર) કેલ્ક્યુલેટર નિવૃત્તિ આયોજન માટે એક આવશ્યક સાધન છે, અને શા માટે તે અહીં આપેલ છે:
સીએજીઆરની સમજૂતી
સીએજીઆરના પગલાંનો અર્થ એ છે કે ચોક્કસ સમયગાળામાં રોકાણનો વાર્ષિક વિકાસ દર. સરળ વૃદ્ધિ દરોથી વિપરીત, સીએજીઆર કમ્પાઉન્ડિંગ અસર માટે એકાઉન્ટ કરે છે, જેનો અર્થ છે કે પ્રારંભિક મુદ્દલ અને સંચિત વ્યાજ અથવા પાછલા સમયગાળામાંથી રિટર્ન બંને પર રિટર્ન કમાવવો.
નિવૃત્તિ આયોજન માટે સીએજીઆર કેલ્ક્યુલેટરનું મહત્વ
- રોકાણની કામગીરીનું મૂલ્યાંકન કરવું:
- લાંબા ગાળાના દ્રષ્ટિકોણ: સીએજીઆર રોકાણની વૃદ્ધિ પર લાંબા ગાળાના દ્રષ્ટિકોણ આપે છે, જે દર્શાવે છે કે એકથી વધુ વર્ષોમાં રોકાણ કેવી રીતે કરવામાં આવ્યું છે.
- સ્થિરતા: વૃદ્ધિનો સરળ વાર્ષિક દર પ્રદાન કરીને, સીએજીઆર સમય જતાં સતત વિવિધ રોકાણોના પ્રદર્શનની તુલના કરવામાં મદદ કરે છે.
- વાસ્તવિક નિવૃત્તિ લક્ષ્યો સેટ કરવા:
- ધ્યેયની સેટિંગ: CAGR તમને તમારા લક્ષ્ય ભંડોળ સુધી પહોંચવા માટે જરૂરી વાર્ષિક વિકાસ દરનો અંદાજ લગાવીને વાસ્તવિક નિવૃત્તિના લક્ષ્યો સેટ કરવામાં મદદ કરે છે.
- પ્રોજેક્શન: તે તમને તમારા વર્તમાન રોકાણોના ભવિષ્યના મૂલ્યને પ્રોજેક્ટ કરવાની મંજૂરી આપે છે, જે તમને સમજવામાં મદદ કરે છે કે તમારે તમારા નિવૃત્તિના લક્ષ્યોને પ્રાપ્ત કરવા માટે કેટલી બચત કરવાની અને રોકાણ કરવાની જરૂર છે.
- વિવિધ ઇન્વેસ્ટમેન્ટ વિકલ્પોની તુલના કરવી:
- બેન્ચમાર્કિંગ: CAGR નો ઉપયોગ મ્યુચ્યુઅલ ફંડ, સ્ટૉક અને બોન્ડ જેવા વિવિધ ઇન્વેસ્ટમેન્ટ વિકલ્પોના પરફોર્મન્સની તુલના કરવા માટે કરી શકાય છે, જે તમને તમારા રિટાયરમેન્ટ પ્લાન માટે શ્રેષ્ઠ પસંદ કરવામાં મદદ કરે છે.
- માહિતગાર નિર્ણયો: તે વિવિધ સંપત્તિઓના સરેરાશ વિકાસ દરનો સ્પષ્ટ ચિત્ર પ્રદાન કરીને માહિતગાર રોકાણ નિર્ણયો લેવામાં મદદ કરે છે.
- જોખમ અને વળતરનું મૂલ્યાંકન કરવું:
- જોખમ મૂલ્યાંકન: ઇન્વેસ્ટમેન્ટના ઐતિહાસિક સીએજીઆરનું વિશ્લેષણ કરીને, તમે તેના પરફોર્મન્સ અને અસ્થિરતાનું મૂલ્યાંકન કરી શકો છો, જે તમને તમારી જોખમ સહનશીલતા સાથે સંરેખિત ઇન્વેસ્ટમેન્ટ પસંદ કરવામાં મદદ કરે છે.
- રિટર્નની અપેક્ષાઓ: તે વાસ્તવિક રિટર્નની અપેક્ષાઓ સેટ કરવામાં મદદ કરે છે, જે સુનિશ્ચિત કરે છે કે તમે તમારા ઇન્વેસ્ટમેન્ટની વૃદ્ધિની ક્ષમતાને વધુ અંદાજ ન કરો.
- નાણાંકીય આયોજન:
- નિવૃત્તિ ભંડોળનો અંદાજ: CAGR તમારા વર્તમાન રોકાણોની વૃદ્ધિને અંદાજિત કરીને નિવૃત્તિ માટે જરૂરી કુલ ભંડોળનો અંદાજ લગાવવામાં મદદ કરે છે.
- ટૅક્સ કાર્યક્ષમતા: વિવિધ ઇન્વેસ્ટમેન્ટ વિકલ્પોના સીએજીઆરને સમજીને, તમે તમારા રિટર્નને મહત્તમ કરવા માટે ટૅક્સ-કાર્યક્ષમ ઇન્વેસ્ટમેન્ટ પસંદ કરી શકો છો.
નિવૃત્તિ આયોજન માટે સીએજીઆર કેલ્ક્યુલેટરનો ઉપયોગ કરવાનું ઉદાહરણ
ચાલો રવિને ધ્યાનમાં લઈએ, જે 40 વર્ષની છે અને 60 વર્ષની ઉંમરમાં નિવૃત્ત થવાની યોજના ધરાવે છે. તેઓ જાણવા માંગે છે કે 8% ના અંદાજિત સીએજીઆર સાથે ₹10,00,000 નું તેમનું વર્તમાન રોકાણ 20 વર્ષથી વધુ વધશે.
ગણતરી:
- પ્રારંભિક રોકાણ (પીવી): ₹ 10,00,000
- સીએજીઆર (આર): 8% અથવા 0.08
- સમયગાળો (n): 20 વર્ષ
સીએજીઆર ફોર્મ્યુલા:
FV=PV×(1+r)n
ગણતરી:
FV=10,00,000x(1+0.08)20
FV=10,00,000x(4.66)
FV ≥ ₹ 46,60,000
આ ઉદાહરણમાં, રવિનું ₹10,00,000 નું પ્રારંભિક રોકાણ 8% સીએજીઆર સાથે 20 વર્ષમાં આશરે ₹46,60,000 સુધી વધશે.
સીએજીઆર કેલ્ક્યુલેટર નિવૃત્તિ આયોજન માટે એક મૂલ્યવાન સાધન છે. તે ઇન્વેસ્ટમેન્ટ પરફોર્મન્સનું મૂલ્યાંકન કરવા, વાસ્તવિક લક્ષ્યો સેટ કરવા, વિવિધ ઇન્વેસ્ટમેન્ટ વિકલ્પોની તુલના કરવા, રિસ્ક અને રિટર્નનું મૂલ્યાંકન કરવામાં અને જરૂરી કુલ રિટાયરમેન્ટ કોર્પસનો અંદાજ લગાવવામાં મદદ કરે છે. સીએજીઆર કેલ્ક્યુલેટરનો ઉપયોગ કરીને તમે માહિતગાર નિર્ણયો લો છો અને આર્થિક રીતે સુરક્ષિત અને આરામદાયક નિવૃત્તિ પ્રાપ્ત કરવા માટે ટ્રૅક પર રહો છો.
8.3. નિવૃત્તિ જીવન માટે તમારે કેટલી બચત કરવી જોઈએ
નિવૃત્તિ માટે તમારે બચત કરવી જોઈએ તે રકમ તમારી ઇચ્છિત નિવૃત્તિ જીવનશૈલી, વર્તમાન ઉંમર, આવક અને અપેક્ષિત ખર્ચ સહિત વિવિધ પરિબળો પર આધારિત છે. કેટલી બચત કરવી તે નક્કી કરવામાં તમને મદદ કરવા માટે અહીં કેટલીક સામાન્ય માર્ગદર્શિકા આપેલ છે:
- તમારા નિવૃત્તિ ખર્ચનો અંદાજ લગાવો:
- માસિક ખર્ચ: નિવૃત્તિ દરમિયાન તમારા અપેક્ષિત માસિક ખર્ચની ગણતરી કરો, જેમાં હાઉસિંગ, હેલ્થકેર, ફૂડ, ટ્રાવેલ અને લેઝર પ્રવૃત્તિઓ શામેલ છે.
- વાર્ષિક ખર્ચ: તમારા વાર્ષિક ખર્ચ મેળવવા માટે તમારા માસિક ખર્ચને 12 સુધી બહુવિધ કરો.
- ફુગાવાને ધ્યાનમાં લો:
- ફુગાવાનો રેટ: ફુગાવો માટેનું એકાઉન્ટ, જે સમય જતાં પૈસાની ખરીદ શક્તિને ઘટાડે છે. એક સામાન્ય ધારણા એ દર વર્ષે 3-4% નો ફુગાવાનો રેટ છે.
- તમારી નિવૃત્તિનો સમયગાળો નિર્ધારિત કરો:
- નિવૃત્તિની ઉંમર: તમે કઈ ઉંમર નિવૃત્ત થવાની યોજના બનાવો છો તે નક્કી કરો.
- જીવનની અપેક્ષા: તમારી નિવૃત્તિ માટે જરૂરી વર્ષોની સંખ્યા નક્કી કરવા માટે તમારા જીવનની અપેક્ષા નક્કી કરો.
- તમારા રિટાયરમેન્ટ કોર્પસની ગણતરી કરો:
- રિટાયરમેન્ટ કોર્પસ: નિવૃત્તિ માટે જરૂરી કુલ રકમની ગણતરી કરવા માટે ફોર્મ્યુલાનો ઉપયોગ કરો:
રિટાયરમેન્ટ કોર્પસ = વાર્ષિક ખર્ચ × ((1+r)t−1/r×(1+r)t)
જ્યાં:
- વાર્ષિક ખર્ચ = નિવૃત્તિ દરમિયાન અંદાજિત વાર્ષિક ખર્ચ
- r = ઇન્વેસ્ટમેન્ટ પર અપેક્ષિત વાર્ષિક રિટર્ન (દા.ત., 6-8%)
- t = નિવૃત્તિમાં વર્ષોની સંખ્યા
- નિયમિતપણે સેવ કરો:
- બચત દર: નિવૃત્તિ માટે તમારી વાર્ષિક આવકના ઓછામાં ઓછા 15-20% બચાવવાનું લક્ષ્ય છે.
- રોકાણના વિકલ્પો: વિવિધ નિવૃત્તિ પોર્ટફોલિયો બનાવવા માટે ઇક્વિટી મ્યુચ્યુઅલ ફંડ, ફિક્સ્ડ ડિપોઝિટ, પબ્લિક પ્રોવિડન્ટ ફંડ (PPF) અને નેશનલ પેન્શન સિસ્ટમ (NPS) ના મિશ્રણમાં રોકાણ કરવાનું વિચારો.
ઉદાહરણ
રવિના રિટાયરમેન્ટ પ્લાનિંગ માટેના પગલાં:
- નિવૃત્તિના ખર્ચનો અંદાજ લગાવો:
- માસિક ખર્ચ: ધારો કે નિવૃત્તિ દરમિયાન રવિને દર મહિને ₹50,000 (ફુગાવા માટે સમાયોજિત) ની જરૂર પડશે.
- વાર્ષિક ખર્ચ: ₹50,000 x 12 = ₹6,00,000 પ્રતિ વર્ષ
- ફુગાવાનો રેટ: દર વર્ષે 6% નો ફુગાવાનો રેટ ધારો.
- રિટાયરમેન્ટ કોર્પસની ગણતરી કરો:
- નિવૃત્તિનો સમયગાળો: ધારો કે રવિ 85 વર્ષની ઉંમર સુધી રહે છે, તેથી તેમને નિવૃત્તિ પછી 25 વર્ષ માટે ફંડની જરૂર પડશે.
- માસિક ખર્ચનું ભવિષ્ય મૂલ્ય: ફુગાવાના 20 વર્ષ માટે ₹50,000 માસિક ખર્ચ ઍડજસ્ટ કરો.
- માસિક ખર્ચના ભવિષ્યના મૂલ્ય (FV) માટે ફોર્મ્યુલા:
એફવી = પીવી × (1+આર)એન
જ્યાં PV = ₹50,000, r = 6% (ફુગાવાનો રેટ), n = 20 વર્ષ.
એફવી=50,000×(1+0.06)20 ≈ ₹1,60,357
- વાર્ષિક નિવૃત્તિ ખર્ચ (ફુગાવા માટે સમાયોજિત): ₹1,60,357 x 12 = ₹19,24,284 પ્રતિ વર્ષ.
- કુલ નિવૃત્તિ ભંડોળની જરૂર છે:
કોર્પસ = વાર્ષિક ખર્ચ × ((1+r)t−1r×(1+r)t)
જ્યાં વાર્ષિક ખર્ચ = ₹19,24,284, r = 8% (ઇન્વેસ્ટમેન્ટ પર અપેક્ષિત વાર્ષિક રિટર્ન), t = 25 વર્ષ.
કોર્પસ =19,24,284 × ((1+0.08)25−10.08×(1+0.08)25)≈ ₹3,59,67,066
- વર્તમાન બચત અને રોકાણોનું મૂલ્યાંકન કરો:
- વર્તમાન બચત: ₹5,00,000
- વાર્ષિક બચત લક્ષ્ય: ધારો કે રવિ તેમની વાર્ષિક આવકના 20% બચાવી શકે છે.
વાર્ષિક ઇન્કમ: ₹70,000x12 = ₹8,40,000
વાર્ષિક બચત: ₹8,40,000x0.20 = ₹1,68,000
- રોકાણની વ્યૂહરચના:
- ઇક્વિટી મ્યુચ્યુઅલ ફંડ: ઉચ્ચ વિકાસની ક્ષમતા, લાંબા ગાળાના રોકાણ માટે યોગ્ય.
- પબ્લિક પ્રોવિડન્ટ ફંડ (PPF): ટેક્સ બેનિફિટ સાથે સુરક્ષિત ઇન્વેસ્ટમેન્ટ.
- નેશનલ પેન્શન સિસ્ટમ (એનપીએસ): લાંબા ગાળાના નિવૃત્તિ બચત ટૅક્સ લાભો સાથે.
- રોકાણ યોજના:
- ઇક્વિટી મ્યુચ્યુઅલ ફંડ: વાર્ષિક બચતના 60% = ₹1,00,800
- PPF: વાર્ષિક બચતના 20% = ₹33,600
- NPS: વાર્ષિક બચતના 20% = ₹33,600
રવિના વાર્ષિક ઇન્વેસ્ટમેન્ટ યોજનાનો સારાંશ આપવા માટે અહીં એક સરળ કોષ્ટક છે:
|
રોકાણનો પ્રકાર |
વાર્ષિક રકમ |
ટકાવારી |
|
ઇક્વિટી મ્યુચ્યુઅલ ફંડ |
₹1,00,800 |
60% |
|
PPF |
₹33,600 |
20% |
|
એનપીએસ |
₹33,600 |
20% |
આ ઇન્વેસ્ટમેન્ટ યોજનાને અનુસરીને, રવિ આગામી 20 વર્ષમાં નોંધપાત્ર નિવૃત્તિ ભંડોળ બનાવી શકે છે, જે ફાઇનાન્શિયલ સિક્યોરિટી અને આરામદાયક નિવૃત્તિની ખાતરી કરે છે. રવિ માટે નિયમિતપણે તેની ઇન્વેસ્ટમેન્ટ વ્યૂહરચનાની સમીક્ષા કરવી અને તેની નાણાકીય પરિસ્થિતિ અથવા લક્ષ્યોમાં ફેરફારોના આધારે તેને સમાયોજિત કરવું આવશ્યક છે.
8.4 શું તમારી નિવૃત્તિ માટે ₹ 1 કરોડ પૂરતું છે?
તમારી નિવૃત્તિ માટે ₹1 કરોડ પૂરતું છે કે નહીં તે વિવિધ પરિબળો પર આધારિત છે, જેમ કે તમારી જીવનશૈલી, સ્થાન, અપેક્ષિત નિવૃત્તિ સમયગાળો અને ફુગાવો.
ધ્યાનમાં લેવાના પરિબળો:
- માસિક ખર્ચ: નિવૃત્તિ દરમિયાન તમારા અપેક્ષિત માસિક ખર્ચની ગણતરી કરો, જેમાં હાઉસિંગ, હેલ્થકેર, ફૂડ, ટ્રાવેલ અને લેઝર પ્રવૃત્તિઓ શામેલ છે.
- ફુગાવો: ફુગાવાને ધ્યાનમાં રાખે છે, જે સમય જતાં પૈસાની ખરીદ શક્તિને ઘટાડે છે. એક સામાન્ય ધારણા એ ભારતમાં દર વર્ષે 6% નો ફુગાવાનો રેટ છે.
- નિવૃત્તિનો સમયગાળો: તમે નિવૃત્તિમાં કેટલા વર્ષ હશે તેનો અંદાજ લગાવો. ઉદાહરણ તરીકે, જો તમે 60 પર નિવૃત્ત થવાની યોજના બનાવો છો અને 85 સુધી રહેવાની અપેક્ષા રાખો છો, તો તમારે 25 વર્ષ માટે ફંડની જરૂર પડશે.
ઉદાહરણની ગણતરી:
ધારો કે રવિ 60 વર્ષની ઉંમરે નિવૃત્ત થવાની યોજના ધરાવે છે અને 85 વર્ષની ઉંમર સુધી રહેવાની અપેક્ષા રાખે છે. તેમના અંદાજિત માસિક ખર્ચ ₹50,000 છે, અને અમે 6% ના ફુગાવાના દરને ધ્યાનમાં લઈએ છીએ.
- વાર્ષિક ખર્ચ:
વાર્ષિક ખર્ચ = ₹50,000x12 =₹6,00,000
માસિક ખર્ચનું ભાવિ મૂલ્ય (ફુગાવાના 20 વર્ષ માટે સમાયોજિત):
FV=₹50,000×(1+0.06)20≈₹1,60,357
- ઍડજસ્ટ કરેલ વાર્ષિક ખર્ચ:
ઍડજસ્ટ કરેલ વાર્ષિક ખર્ચ = ₹1,60,357x12 =₹19,24,284
- કુલ નિવૃત્તિ ભંડોળની જરૂર છે:
કોર્પસ = ઍડજસ્ટેડ વાર્ષિક ખર્ચ × ((1+r)t−1/r×(1+r)t)
જ્યાં:
- ઍડજસ્ટ કરેલ વાર્ષિક ખર્ચ = ₹19,24,284
- r = 8% (ઇન્વેસ્ટમેન્ટ પર અપેક્ષિત વાર્ષિક વળતર)
- t = 25 વર્ષ (નિવૃત્તિનો સમયગાળો)
કોર્પસ = ₹19,24,284x((1+0.08)25−1/ 0.08x(1+0.08)25)≈ ₹3,59,67,066
આ ઉદાહરણમાં, રવિને તેમની નિવૃત્તિ માટે લગભગ ₹3.59 કરોડની જરૂર પડશે. તેથી, જો તેના ખર્ચ અને ધારણાઓ આ ઉદાહરણ જેવી જ હોય તો ₹1 કરોડ આરામદાયક નિવૃત્તિ માટે પૂરતું ન હોઈ શકે.
તમારી ચોક્કસ જરૂરિયાતો અને સંજોગોને અનુરૂપ તમારા નિવૃત્તિ બચત યોજનાને તૈયાર કરવું આવશ્યક છે. ખર્ચ, જીવનશૈલી અને આર્થિક પરિસ્થિતિઓમાં ફેરફારોના આધારે તમારા પ્લાનની નિયમિતપણે સમીક્ષા અને ઍડજસ્ટ કરવું મહત્વપૂર્ણ છે.
8.5 અટલ પેન્શન યોજના શું છે
અટલ પેન્શન યોજના (APY) એ ભારતમાં સરકાર દ્વારા સમર્થિત પેન્શન યોજના છે, જેનો હેતુ અસંગઠિત ક્ષેત્રના કામદારોને સ્થિર પેન્શન પ્રદાન કરવાનો છે. અહીં મુખ્ય વિગતો છે:
મુખ્ય વિશેષતાઓ:
- પાત્રતા:
- 18 થી 40 વર્ષની ઉંમરના ભારતીય નાગરિકો.
- બચત બેંક એકાઉન્ટ આધાર સાથે લિંક હોવું જરૂરી છે.
- પેન્શનની રકમ:
- કરેલા યોગદાનના આધારે, 60 વર્ષની ઉંમર પછી દર મહિને ₹1,000 થી ₹5,000 સુધીનું ગેરંટીડ ન્યૂનતમ પેન્શન પ્રદાન કરે છે.
- યોગદાન:
- યોગદાનની રકમ પસંદ કરેલી પેન્શન રકમ અને સબસ્ક્રાઇબર દ્વારા યોજનામાં જોડાવાની ઉંમરના આધારે અલગ હોય છે.
- સરકારી સહ-યોગદાન:
- સરકાર 5 વર્ષના સમયગાળા માટે જૂન 2015 અને ડિસેમ્બર 2015 વચ્ચે જોડાયેલા પાત્ર સબસ્ક્રાઇબર્સ માટે કુલ યોગદાનના 50% અથવા વાર્ષિક ₹1,000, જે ઓછું હોય તે યોગદાન આપે છે.
- નોમિનીના લાભો:
- જો સબસ્ક્રાઇબરનું 60 પહેલાં મૃત્યુ થાય છે, તો જીવનસાથી સ્કીમ ચાલુ રાખી શકે છે અથવા તેમાંથી બહાર નીકળી શકે છે અને કોર્પસનો ક્લેઇમ કરી શકે છે. સબસ્ક્રાઇબર અને જીવનસાથી બંનેના મૃત્યુ પછી, નૉમિનીને સંચિત ભંડોળ પ્રાપ્ત થશે.
નોંધણી પ્રક્રિયા:
- પાત્રતા તપાસ: ખાતરી કરો કે તમે પાત્રતાના માપદંડને પૂર્ણ કરો છો.
- બેંકની મુલાકાત લો: જ્યાં તમારું એકાઉન્ટ છે તે બેંકની નજીકની શાખામાં જાઓ અને APY રજિસ્ટ્રેશન ફોર્મ માટે પૂછો.
- ફોર્મ ભરો: નામ, જન્મ તારીખ, ઍડ્રેસ, મોબાઇલ નંબર, આધાર નંબર અને નૉમિનીની વિગતો જેવી વિગતો પ્રદાન કરો.
- દસ્તાવેજો સબમિટ કરો: એપ્લિકેશન ફોર્મ સાથે તમારા આધાર કાર્ડ અને PAN કાર્ડની ફોટોકૉપી જોડો.
- ઑટો-ડેબિટ સુવિધા: સમયસર યોગદાન સુનિશ્ચિત કરવા માટે તમારી બેંક સાથે ઑટો-ડેબિટ સુવિધાની વ્યવસ્થા કરો.
લાભો:
- સામાજિક સિક્યોરિટી: વૃદ્ધાવસ્થામાં સિક્યોરિટી અને ફાઇનાન્શિયલ સ્થિરતાની ભાવના પ્રદાન કરે છે.
- સરકારી ગેરંટી: સરકાર ન્યૂનતમ પેન્શન રકમની ગેરંટી આપે છે.
- ટૅક્સ લાભો: APY માં યોગદાન ઇન્કમ ટૅક્સ ઍક્ટના સેક્શન 80CCD હેઠળ ટૅક્સ લાભો માટે પાત્ર છે.
ઉદાહરણ
APY સાથે રવિના નિવૃત્તિ આયોજન માટેના પગલાં:
- નિવૃત્તિના ખર્ચનો અંદાજ લગાવો:
- માસિક ખર્ચ: ધારો કે રવિને નિવૃત્તિ દરમિયાન દર મહિને ₹50,000 (ફુગાવા માટે સમાયોજિત) ની જરૂર પડશે.
- વાર્ષિક ખર્ચ: ₹50,000 x 12 = ₹6,00,000 પ્રતિ વર્ષ
- ફુગાવાનો રેટ: દર વર્ષે 6% નો ફુગાવાનો રેટ ધારો.
- APY સાથે રિટાયરમેન્ટ કોર્પસની ગણતરી કરો:
- રવિ 60 વર્ષની ઉંમર પછી દર મહિને ₹5,000 ના ગેરંટીડ પેન્શન માટે અટલ પેન્શન યોજનામાં નોંધણી કરવાનું નક્કી કરે છે.
- યોગદાનની રકમ જોડાવાના સમયે તેમની ઉંમર અને પસંદ કરેલી પેન્શનની રકમ પર આધારિત રહેશે.
- ₹5,000 માસિક પેન્શન માટે APY યોગદાન:
- 40 વર્ષની ઉંમરે, રવિએ 60 વર્ષની ઉંમર પછી દર મહિને ₹5,000 નું પેન્શન પ્રાપ્ત કરવા માટે લગભગ ₹1,454 નું યોગદાન આપવું પડશે.
- વધારાની બચત અને રોકાણ:
- રવિ તેના એકંદર નિવૃત્તિ લક્ષ્યોને પૂર્ણ કરવા માટે અન્ય રોકાણો સાથે તેમના APY યોગદાનને પૂરક બનાવી શકે છે.
- વર્તમાન બચત: ₹5,00,000
- વાર્ષિક બચત લક્ષ્ય: ધારો કે રવિ તેમની વાર્ષિક આવકના 20% બચાવી શકે છે.
Annual Income:₹70,000×12=₹8,40,000text{Annual Income:} ₹70,000 times 12 = ₹8,40,000
Annual Savings:₹8,40,000×0.20=₹1,68,000text{Annual Savings:} ₹8,40,000 times 0.20 = ₹1,68,000
- રોકાણની વ્યૂહરચના:
- ઇક્વિટી મ્યુચ્યુઅલ ફંડ: વાર્ષિક બચતના 60% = ₹1,00,800
- પબ્લિક પ્રોવિડન્ટ ફંડ (PPF): વાર્ષિક બચતના 20% = ₹33,600
- રાષ્ટ્રીય પેન્શન સિસ્ટમ (NPS): વાર્ષિક બચતના 20% = ₹33,600
રવિના વાર્ષિક ઇન્વેસ્ટમેન્ટ યોજનાને તેમના APY યોગદાન સાથે સારાંશ આપવા માટે અહીં એક સરળ કોષ્ટક છે:
|
રોકાણનો પ્રકાર |
વાર્ષિક રકમ |
ટકાવારી |
|
ઇક્વિટી મ્યુચ્યુઅલ ફંડ |
₹1,00,800 |
60% |
|
PPF |
₹33,600 |
20% |
|
એનપીએસ |
₹33,600 |
20% |
|
APY (₹1,454 x 12) |
₹17,448 |
– |
રવિ માટે APY ના લાભો:
- ગેરંટીડ પેન્શન: રવિને 60 વર્ષની ઉંમર પછી દર મહિને ₹5,000 નું ગેરંટીડ પેન્શન પ્રાપ્ત થશે, જે સ્થિર આવક પ્રદાન કરશે.
- સરકારી સહાય: સરકારના સહ-યોગદાન (જો પાત્ર હોય તો) યોજનાના લાભો વધારે છે.
- સામાજિક સિક્યોરિટી: APY નિવૃત્તિ દરમિયાન સામાજિક સિક્યોરિટી અને ફાઇનાન્શિયલ સ્થિરતા પ્રદાન કરે છે.
8.6 શું તમે ઇચ્છા કરો છો
વિલ બનાવવું એ એસ્ટેટ પ્લાનિંગનું એક મહત્વપૂર્ણ પાસું છે. તે સુનિશ્ચિત કરે છે કે તમારી સંપત્તિ તમારી ઇચ્છા મુજબ વિતરિત કરવામાં આવે છે અને તમારા પ્રિયજનોને સ્પષ્ટતા અને મનની શાંતિ પ્રદાન કરે છે. ઇચ્છા કરવી શા માટે મહત્વપૂર્ણ છે અને તે કેવી રીતે કરવું તે વિશે વિગતવાર સ્પષ્ટીકરણ અહીં આપેલ છે:
તમારે શા માટે ઇચ્છા કરવી જોઈએ:
- એસેટ ડિસ્ટ્રિબ્યુશન પર નિયંત્રણ:
- લાભાર્થીઓ જણાવો: A તમને તમારી સંપત્તિ અને સામાન કોને પ્રાપ્ત થશે તે સ્પષ્ટપણે વ્યાખ્યાયિત કરવાની મંજૂરી આપે છે. આ સુનિશ્ચિત કરે છે કે તમારી પ્રોપર્ટી તમારી ઇચ્છા મુજબ વિતરિત કરવામાં આવે છે.
- વિવાદો ટાળો: તમારી ઇચ્છાઓ જણાવીને, તમે પરિવારના સભ્યો અને વારસદારો વચ્ચે સંભવિત વિવાદોને રોકવામાં મદદ કરી શકો છો.
- સગીર બાળકો માટે વાલીઓની નિમણૂક:
- કાનૂની સુરક્ષા: જો તમારી પાસે નાના બાળકો હોય, તો a તમને કાનૂની વાલીઓની નિમણૂક કરવામાં સક્ષમ બનાવશે જે તમારા મૃત્યુની સ્થિતિમાં તેમની કાળજી લેશે. આ સુનિશ્ચિત કરે છે કે તમારા બાળકોની કાળજી તમે વિશ્વાસ કરો છો તે વ્યક્તિ દ્વારા લેવામાં આવે છે.
- એસ્ટેટ મેનેજમેન્ટ:
- કાર્યકારીની અપૉઇન્ટમેન્ટ: તમે તમારી ઇચ્છા મુજબ એક એક્ઝિક્યુટિવની નિમણૂક કરી શકો છો, જે તમારી ઇચ્છા મુજબ તમારી એસ્ટેટનું સંચાલન અને વિતરણ કરવા માટે જવાબદાર રહેશે. આ વ્યક્તિ ફાઇનાન્શિયલ બાબતોને સંભાળશે, દેવાંનું સમાધાન કરશે અને ખાતરી કરશે કે તમારી સૂચનાઓનું પાલન કરવામાં આવે છે.
- કાનૂની જટિલતાઓને ઘટાડવી:
- સ્પષ્ટ સૂચનાઓ: સારી રીતે તૈયાર કરેલ સંસ્થા તમારી એસ્ટેટના વિતરણ માટે સ્પષ્ટ સૂચનાઓ પ્રદાન કરશે, કાનૂની જટિલતાઓ અને સંભવિત પડકારોને ઘટાડશે.
- કાનૂની માન્યતા: A વિલ સુનિશ્ચિત કરે છે કે તમારી એસ્ટેટ કાયદા અનુસાર વિતરિત કરવામાં આવે છે, જે તમારી ઇચ્છાઓને કાનૂની માન્યતા પ્રદાન કરે છે.
- ટૅક્સ લાભો:
- ઇસ્ટેટ પ્લાનિંગ: a દ્વારા યોગ્ય એસ્ટેટ પ્લાનિંગ તમારા લાભાર્થીઓને સંપત્તિના ટ્રાન્સફર સાથે સંકળાયેલા ટૅક્સ અને ખર્ચને ઘટાડવામાં મદદ કરી શકે છે.
- ચેરિટેબલ બીક્વેસ્ટ:
- ફિલેન્થ્રોપી: જો તમે તમારી એસ્ટેટનો એક ભાગ સખાવતી સંસ્થાઓને છોડવા માંગો છો, તો એ તમને આ ભૂલોને નિર્દિષ્ટ કરવાની મંજૂરી આપે છે.
વિલ બનાવવાના પગલાં:
તમારી અસ્કયામતો અને દેવાંની યાદી આપો:
- પ્રોપર્ટી, બેંક એકાઉન્ટ્સ, રોકાણો, મૂલ્યવાન સંપત્તિઓ અને ડિજિટલ સંપત્તિઓ સહિત તમારી તમામ સંપત્તિઓની કોમ્પ્રિહેન્સિવ સૂચિ બનાવો.
- તમારી પાસે હોય તેવા કોઈપણ દેવાં અથવા જવાબદારીઓની સૂચિ બનાવો.
લાભાર્થીઓ પસંદ કરો:
- નક્કી કરો કે તમારી સંપત્તિ કોણ વારસામાં આવશે. તમે પરિવારના સભ્યો, મિત્રો અથવા ચેરિટેબલ સંસ્થાઓ પસંદ કરી શકો છો.
એક એક્ઝિક્યુટરની નિમણૂક કરો:
- તમારી ઇચ્છાના એક્ઝિક્યુટર તરીકે કાર્ય કરવા માટે વિશ્વસનીય વ્યક્તિ પસંદ કરો. આ વ્યક્તિ તમારી ઇચ્છાઓ પૂર્ણ કરવા અને તમારી એસ્ટેટને મેનેજ કરવા માટે જવાબદાર રહેશે.
નાના બાળકો માટે વાલીઓની નિમણૂક કરો:
- જો તમારી પાસે નાના બાળકો હોય, તો વાલીઓની નિમણૂક કરો જે તમારા પાસ થવાની સ્થિતિમાં તેમની કાળજી લેશે.
અંતિમવિધિ અને દફનની ઇચ્છાઓ જણાવો:
- તમારા અંતિમ સંસ્કાર અથવા અંતિમ સંસ્કારની વ્યવસ્થા માટે કોઈપણ ચોક્કસ સૂચનાઓનો સમાવેશ કરો.
ડ્રાફ્ટ:
- તમે પોતાને લખી શકો છો, ઑનલાઇન વિલ-રાઇટિંગ સેવાઓનો ઉપયોગ કરી શકો છો, અથવા ડ્રાફ્ટ ઇચ્છાના એટર્નીનીની સલાહ લઈ શકો છો. ખાતરી કરો કે તે સ્પષ્ટ અને અસ્પષ્ટ છે.
સાઇન કરશે:
- હસ્તાક્ષર સાક્ષીઓની હાજરીમાં રહેશે. જરૂરી સાક્ષીઓની સંખ્યા અને તેમની લાયકાતો તમારા અધિકારક્ષેત્રના આધારે અલગ હોઈ શકે છે.
- સ્ટોર સુરક્ષિત રીતે થશે:
- મૂળ ઇચ્છાને સુરક્ષિત જગ્યાએ રાખો અને તમારા અમલકર્તા અને નજીકના પરિવારના સભ્યોને તેના સ્થાનની જાણ કરો
ઉદાહરણ
રવિની ફાઇનાન્શિયલ પ્રોફાઇલ:
ઉંમર: 40 વર્ષ
વૈવાહિક સ્થિતિ: વિવાહિત
બાળકો: બે નાના બાળકો (ઉંમર 10 અને 7)
સંપત્તિઓ:
- ₹70,00,000 ના મૂલ્યનું ઘર
- ₹20,00,000 ની બચત
- ₹15,00,000 ના મૂલ્યના મ્યુચ્યુઅલ ફંડમાં રોકાણ
- ₹5,00,000 ના મૂલ્યની કાર
જવાબદારીઓ: ₹10,00,000 નું હોમ લોન બૅલેન્સ
રવિના ઇરાદા માટે ઉદ્દેશો:
- સંપત્તિનું વિતરણ:
- ખાતરી કરો કે તેમની પત્ની અને બાળકોની સારી કાળજી લેવામાં આવે છે.
- તેમના પરિવારના સભ્યોને ચોક્કસ સંપત્તિ ફાળવો.
- એક ચેરિટેબલ બીક્વસ્ટ બનાવો.
- વાલીઓની નિમણૂક કરી રહ્યા છીએ:
- તેમની ગેરહાજરીમાં તેમના અપબ્રિંગની ખાતરી કરવા માટે તેમના નાના બાળકો માટે કાનૂની વાલીઓને નિયુક્ત કરો.
- એક્ઝિક્યુટરની અપૉઇન્ટમેન્ટ:
- તેમની ઈચ્છા મુજબ તેની એસ્ટેટનું સંચાલન અને વિતરણ કરવા માટે વિશ્વસનીય વ્યક્તિને પસંદ કરો.
રવિ પોતાની ઇચ્છા બનાવવા માટે જે પગલાં લે છે:
- સંપત્તિ અને દેવાની સૂચિ:
- રવિ તેની તમામ સંપત્તિઓ અને જવાબદારીઓની કોમ્પ્રિહેન્સિવ સૂચિ બનાવે છે.
- લાભાર્થીઓ પસંદ કરો:
- રવિ પોતાનું ઘર અને રોકાણ પોતાની પત્નીને છોડવાનું નક્કી કરે છે.
- તે તેની બચત અને કારને તેના બાળકો વચ્ચે સમાન રીતે વિભાજિત કરવા માટે ફાળવે છે.
- તેમાં સ્થાનિક NGO માટે ₹2,00,000 નો સખાવતી ભોજનનો સમાવેશ થાય છે.
- એક એક્ઝિક્યુટરની નિમણૂક કરો:
- રવિ તેમના નજીકના મિત્ર, રાજને તેમની એસ્ટેટનું સંચાલન અને વિતરણ કરવાની ઇચ્છાના અમલકર્તા તરીકે નિયુક્ત કરે છે.
- નાના બાળકો માટે વાલીઓની નિમણૂક કરો:
- રવિ તેમના ભાઈ અને sister-in-law ને તેમના બાળકો માટે કાનૂની વાલી તરીકે નિયુક્ત કરે છે.
- અંતિમવિધિ અને દફનની ઇચ્છાઓ જણાવો:
- રવિ તેમના અંતિમ સંસ્કાર માટે ચોક્કસ સૂચનાઓનો સમાવેશ કરે છે, જે એક સરળ સમારોહની વિનંતી કરે છે.
- ડ્રાફ્ટ:
- રવિ એક સ્પષ્ટ અને કાનૂની રીતે માન્ય ઇચ્છા ડ્રાફ્ટ કરવા માટે એક એટર્નીનીની સલાહ લે છે, જે સુનિશ્ચિત કરે છે કે તેમની બધી ઇચ્છાઓ સચોટ રીતે દસ્તાવેજીકૃત કરવામાં આવે છે.
- સાઇન કરશે:
- રવિના હસ્તાક્ષર બે સાક્ષીઓની હાજરીમાં તેને કાનૂની રીતે બંધનકર્તા બનાવશે.
- સ્ટોર સુરક્ષિત રીતે થશે:
- રવિ મૂળ ઇચ્છાને સુરક્ષિત જગ્યાએ રાખે છે અને તેની પત્ની અને તેના સ્થાનના અમલકર્તાને જાણ કરે છે.
રવિનું ઉદાહરણ સારાંશ આપશે:
રવિ શર્માની વિલ
હું, રવિ શર્મા, [ઍડ્રેસ] ખાતે રહેતા, આથી જાહેર કરું છું કે આ મારી છેલ્લી ઇચ્છા અને પ્રમાણપત્ર છે.
સંપત્તિનું વિતરણ:
- હું મારા ઘરને [ઍડ્રેસ] પર મારી પત્ની, મીરા શર્માની પાસે છોડી રહ્યો છું.
- હું મારી પત્ની, મીરા શર્માને ₹15,00,000 ના મૂલ્યના મારા મ્યુચ્યુઅલ ફંડ ઇન્વેસ્ટમેન્ટ છોડી રહ્યો છું.
- હું મારી ₹20,00,000 ની બચત મારા બાળકો, આરવ શર્મા અને અનન્યા શર્મા વચ્ચે સમાન રીતે વિભાજિત કરું છું.
- હું મારી કારને ₹5,00,000 ના મૂલ્યના મારા બાળકો, આરવ શર્મા અને અનન્યા શર્મા વચ્ચે સમાન રીતે વિભાજિત કરું છું.
- હું [NGO ના નામ] પર ₹2,00,000 નો ચેરિટેબલ બીક્વસ્ટ કરું છું.
વાલીઓની નિમણૂક કરી રહ્યા છીએ:
- હું મારા નાના બાળકો, આરવ શર્મા અને અનન્યા શર્મા માટે કાનૂની વાલી તરીકે મારા ભાઈ, રાકેશ શર્મા અને તેમની પત્ની, પ્રિયા શર્માની નિમણૂક કરું છું.
એક્ઝિક્યુટરની અપૉઇન્ટમેન્ટ:
- હું મારી ઇચ્છા મુજબ મારી એસ્ટેટનું સંચાલન અને વિતરણ કરવા માટે મારી ઇચ્છાના અમલકર્તા તરીકે રાજ કપૂરની નિમણૂક કરું છું.
અંતિમ સંસ્કાર અને અંતિમ સંસ્કારની શુભકામનાઓ:
- હું એક સરળ અંતિમ સંસ્કારની વિનંતી કરું છું.
[Month], [Year] ના આ [Date] દિવસે સહી કરેલ છે.
[Signature of Ravi Sharma]
સાક્ષીઓ:
- [Witness 1 Name and Signature]
- [Witness 2 Name and Signature]
આ વિલ બનાવીને, રવિ ખાતરી કરે છે કે તેમની સંપત્તિ તેમની ઇચ્છાઓ અનુસાર વિતરિત કરવામાં આવે છે, તેમના બાળકોની કાળજી લેવામાં આવે છે અને કાનૂની જટિલતાઓને ઘટાડવામાં આવે છે.


