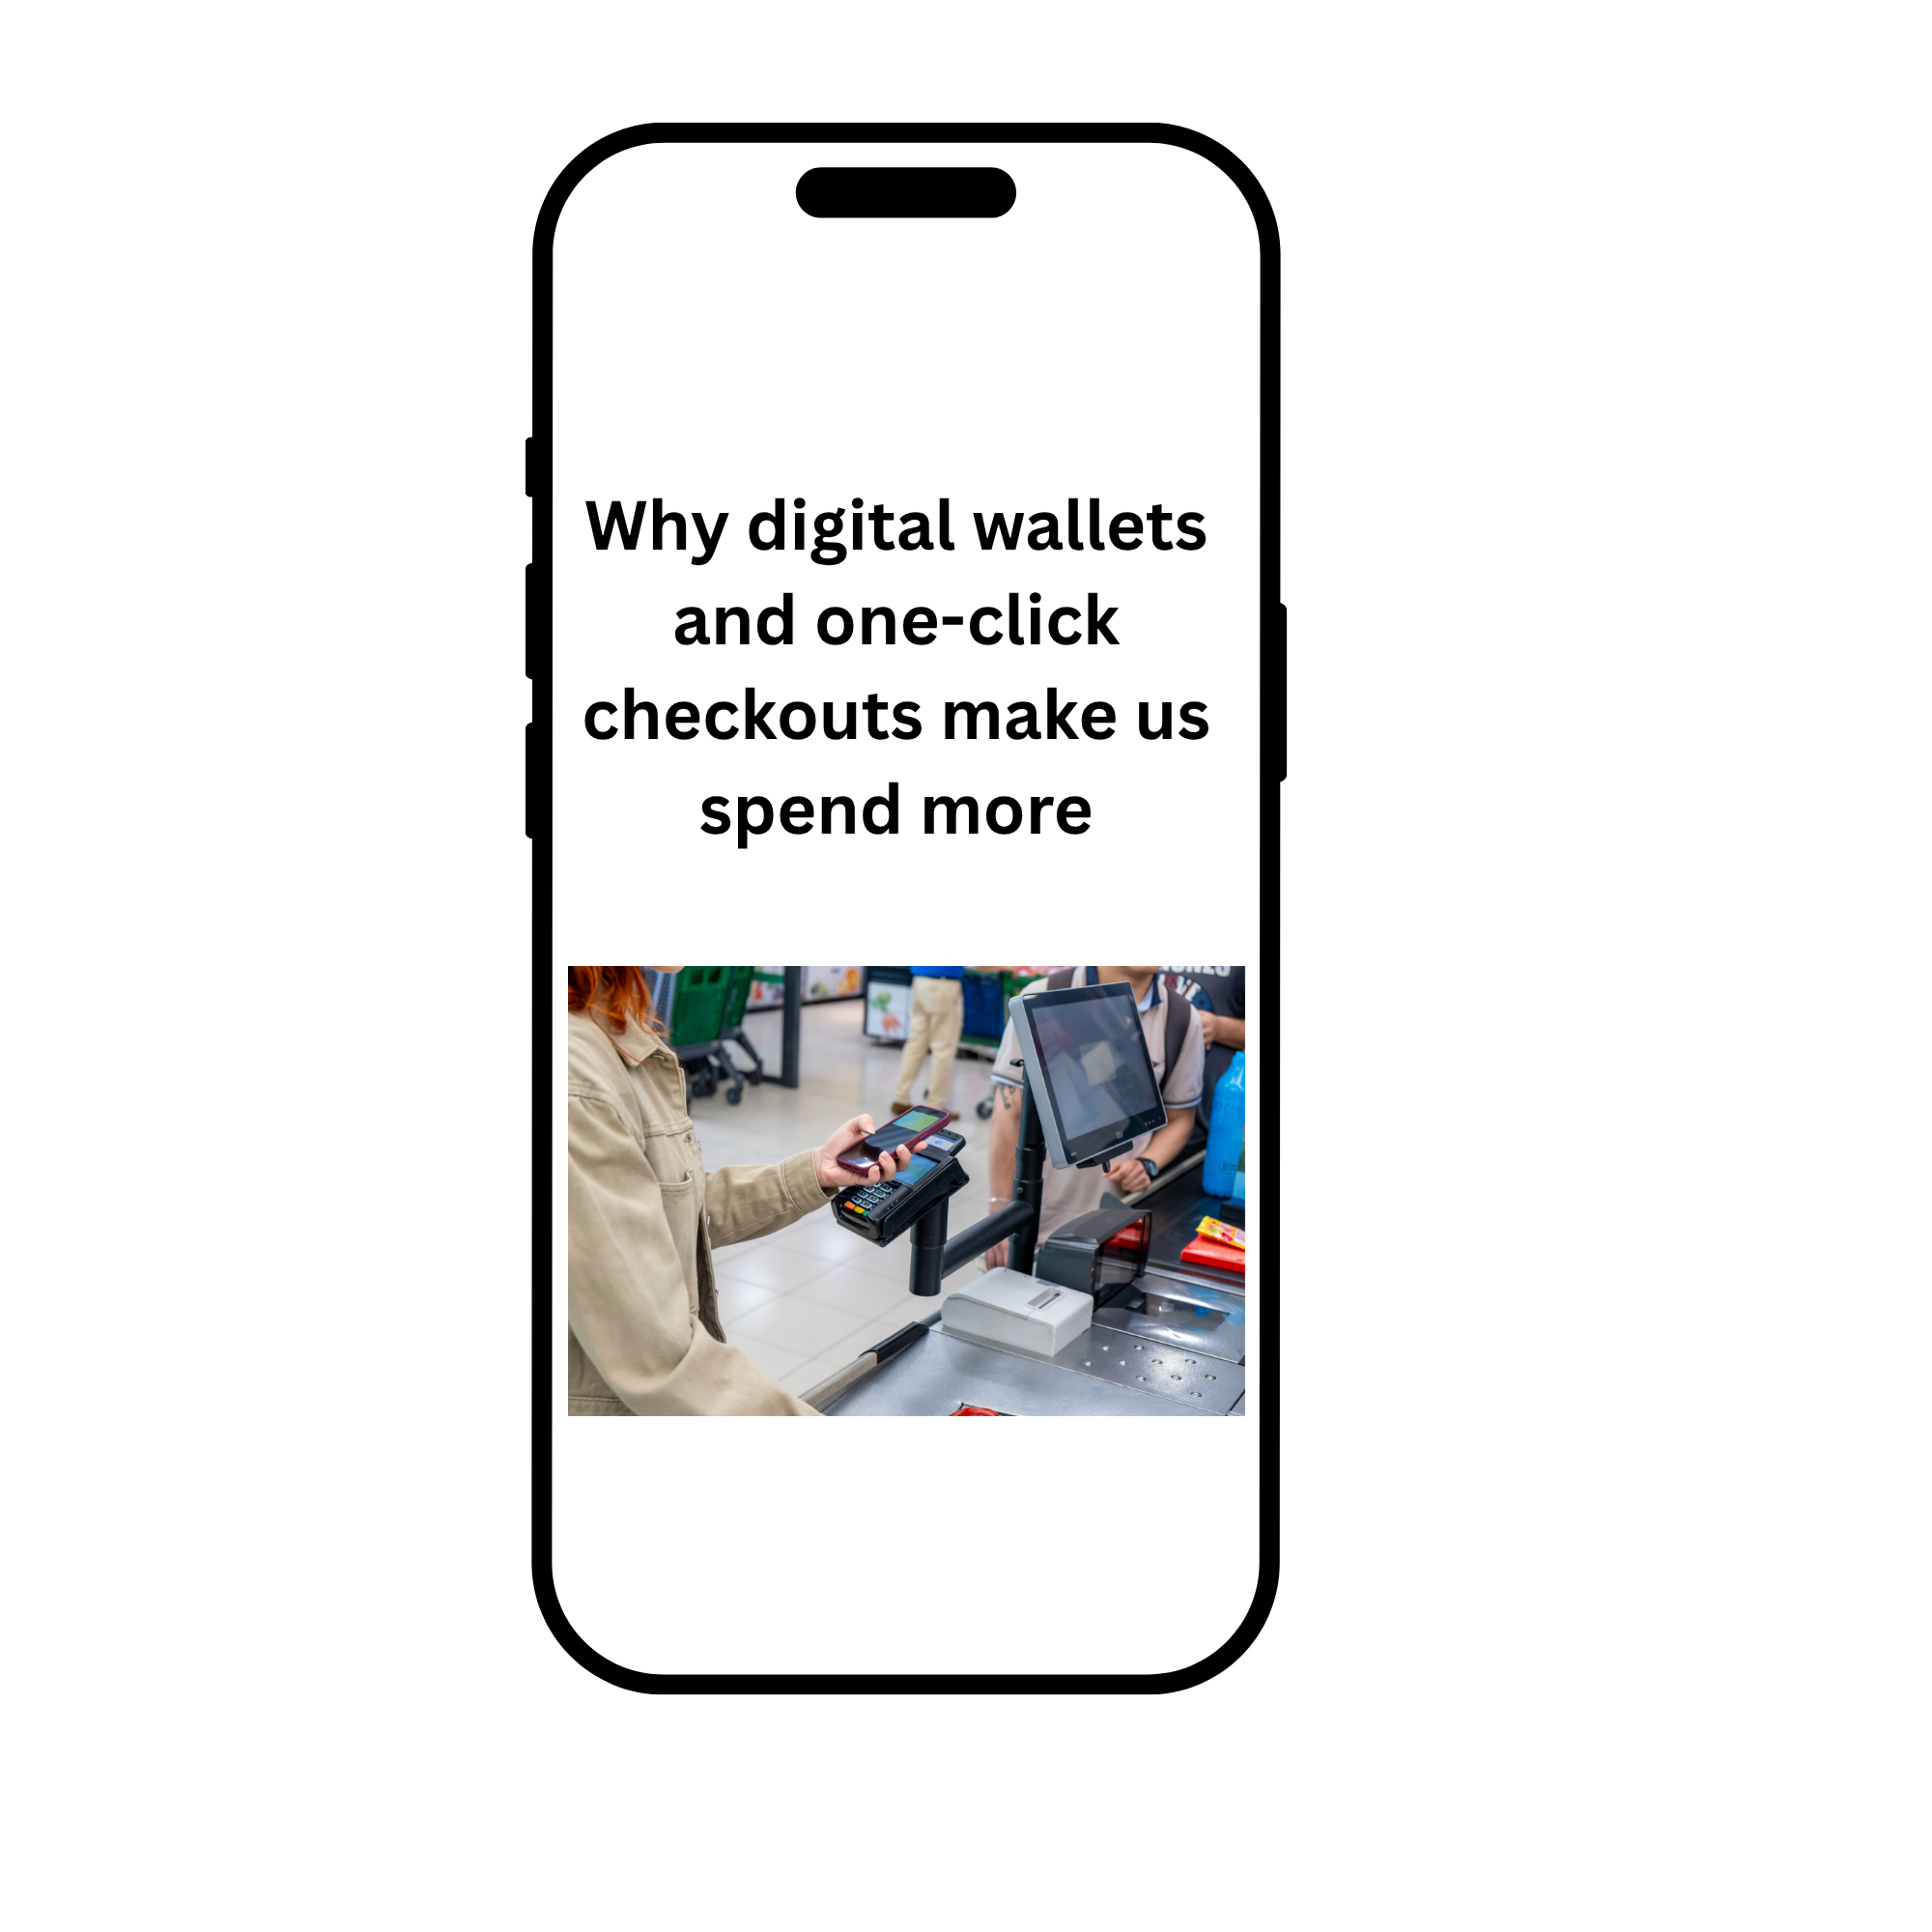
ડિજિટલ વૉલેટ, UPI અને વન-ક્લિક ચેકઆઉટ આપણને વધુ ખર્ચ કરવા દે છે કારણ કે તેઓ "ચુકવણીનો દુખાવો" દૂર કરે છે, જ્યારે પૈસા આપણા હાથમાંથી નીકળી જાય ત્યારે આપણે જે નાની તકલીફ અનુભવીએ છીએ તે નાની તકલીફ. ગણતરી કરવા માટે કોઈ રોકડ નથી અને ટાઇપ કરવા માટે કોઈ કાર્ડની વિગતો નથી, મગજ માત્ર ખરીદી રજિસ્ટર કરે છે, ઇમ્પલ્સ અનચેક થઈ જાય છે અને નાની ચુકવણીઓ ધ્યાનમાં લેવામાં આવતી નથી. જાણીજોઈને ઘર્ષણ ઉમેરવું, જેમ કે પ્રતીક્ષા અવધિ અને સેવ કરેલા કાર્ડને દૂર કરવું, નિયંત્રણને પુનઃસ્થાપિત કરે છે.
મુખ્ય ટેકઅવે
- "ચુકવણીનો દુખાવો" એ ખર્ચ પર એક કુદરતી બ્રેક છે. કૅશ તેને સૌથી વધુ ટ્રિગર કરે છે; એક ટૅપ, સ્કૅન અથવા ફિંગરપ્રિન્ટ તેને ઓછામાં ઓછું ટ્રિગર કરે છે.
- એમઆઈટીના ડ્રેઝેન પ્રેલેક અને ડંકન સિમેસ્ટર દ્વારા ક્લાસિક સંશોધનમાં જાણવા મળ્યું છે કે લોકો રોકડ કરતાં ક્રેડિટ કાર્ડનો ઉપયોગ કરતી વખતે નોંધપાત્ર રીતે વધુ ચૂકવણી કરવા તૈયાર છે.
- એક 2024 આઈઆઈઆઈટી-દિલ્હી સર્વેક્ષણમાં અહેવાલ આપ્યો છે કે આશરે 74% ઉત્તરદાતાઓ માને છે કે તેઓ UPI અપનાવ્યા પછી વધુ ખર્ચ કરે છે.
- ફ્રિક્શન સુરક્ષિત છે. દરેક વધારાના ચેકઆઉટ પગલું તમારા તર્કસંગત મનને તમારા આવેગનો સામનો કરવા માટે સમય આપે છે.
- ડાર્ક પેટર્નના નિવારણ અને નિયમન માટે ભારતની માર્ગદર્શિકા, 2023 ખોટી તાત્કાલિકતા, બાસ્કેટ સ્નીકિંગ અને સબસ્ક્રિપ્શન ટ્રેપ્સ જેવી પ્રતિબંધ યુક્તિઓ.
- તમે નીચે સૂચિબદ્ધ 12 સરળ આદતો સાથે સુવિધા રાખી શકો છો અને ફરીથી નિયંત્રણ મેળવી શકો છો.
તે 11 p.m. છે અને તમે બેડમાં તમારા ફોન પર સ્ક્રોલ કરી રહ્યા છો. તમારા ફીડમાં એક જોડી હેડફોન દેખાય છે, ડિસ્કાઉન્ટ સાથે, એક કાઉન્ટડાઉન ટાઈમર કિંમત સાથે ટિક કરે છે. તમે એકવાર ટૅપ કરો, તમારા અંગૂઠાને ફિંગરપ્રિન્ટ સેન્સર પર આરામ કરો, અને તે થઈ ગયું. તમને હેડફોનની જરૂર છે કે નહીં તે તમે જાતે સંપૂર્ણપણે પૂછતાં પહેલાં, પુષ્ટિકરણ આવે છે.
તે સુગમતા કોઈ અકસ્માત નથી. ડિજિટલ વૉલેટ અને વન-ક્લિક ચેકઆઉટ કંઈક ઇચ્છતા અને તેની માલિકી વચ્ચેના દરેક અવરોધને દૂર કરવા માટે ડિઝાઇન કરવામાં આવે છે. વ્યવસાયો માટે, તે ડિઝાઇનની જીત છે. તમારા બેંક બૅલેન્સ માટે, તે શાંત સમસ્યા હોઈ શકે છે. આ લેખ ફ્રિક્શનલેસ ચુકવણીઓ પાછળની મનોવિજ્ઞાન, તેઓ શા માટે અમને વધુ ખર્ચ કરવા માટે દબાણ કરે છે, અને નિયંત્રણ પાછું મેળવતી વખતે સુવિધા કેવી રીતે રાખવી તે સમજાવે છે.
ફ્રિક્શનલેસ ચુકવણી શું છે?
- ઘર્ષણ રહિત પેમેન્ટ એ કોઈ પણ પેમેન્ટ પદ્ધતિ છે જે ખરીદીને થોડા પગલાંઓ સાથે પૂર્ણ કરવા માટે રચાયેલ છે, જેમ કે ઓછું વિચારવું અને શક્ય તેટલું ઓછું પ્રયત્ન. ઉદાહરણોમાં સેવ કરેલ કાર્ડ, વન-ક્લિક ઑર્ડર, PIN સાથે UPI ચુકવણીઓ, નાની રકમ માટે UPI લાઇટ, કૉન્ટૅક્ટલેસ "ચુકવણી કરવા માટે ટૅપ કરો", બાયોમેટ્રિક મંજૂરીઓ અને ઑટો-ડેબિટ મેન્ડેટ શામેલ છે.
- ભારતે લગભગ કોઈપણ દેશ કરતાં ઝડપી અવરોધ વિનાની ચુકવણી અપનાવી છે. નેશનલ પેમેન્ટ્સ કોર્પોરેશન ઓફ ઇન્ડિયા (NPCI) ના ડેટા મુજબ, UPI હવે શેરી વિક્રેતાઓથી લઈને મોટા ઇ-કોમર્સ પ્લેટફોર્મ સુધી એક મહિનામાં 20 અબજથી વધુ ટ્રાન્ઝૅક્શનની પ્રક્રિયા કરે છે.
ચેકઆઉટ કેવી રીતે સરળ બન્યું?
- લાંબા સમય પહેલાં, ઑનલાઇન કંઈક ખરીદવું એ એક નાની તકલીફ હતી. તમને તમારું કાર્ડ મળ્યું છે, 16-અંકનો નંબર, સમાપ્તિની તારીખ અને CVV ટાઇપ કર્યું છે, જે તમારા ઍડ્રેસમાં ભરેલું છે, OTP માટે રાહ જોઈ છે અને ક્યારેક પ્રથમ એકાઉન્ટ બનાવ્યું છે. દરેક પગલું એક નારાજગી હતું, અને દરેક અરાજકતાએ વેચાણ ગુમાવ્યું હતું.
- રિટેલર્સે ધ્યાન આપ્યું. કાર્ટ પરિત્યાગ ઇ-કોમર્સમાં સૌથી વધુ અભ્યાસ કરતી સમસ્યાઓમાંથી એક બની ગઈ, અને ઉદ્યોગએ અવિરત સરળીકરણ સાથે પ્રતિસાદ આપ્યો: સેવ કરેલ કાર્ડ, ઑટોફિલ, ગેસ્ટ ચેકઆઉટ અને સિંગલ-ટૅપ ખરીદી. ડિજિટલ વૉલેટ અને UPI વધુ થયું, જે તમને ચહેરાના સ્કૅન, ફિંગરપ્રિન્ટ અથવા ચાર-અંકના PIN સાથે ચુકવણી મંજૂર કરવાની સુવિધા આપે છે.
- લક્ષ્ય વાજબી હતું. કોઈ પણ ચેકઆઉટ ઇચ્છતું નથી કે તે ખરેખર ઇચ્છતી ખરીદીને હરાવે છે. પરંતુ જ્યારે તમે દરેક પગલું બહાર નીકળો છો, ત્યારે તમે એવી ક્ષણો પણ દૂર કરો છો જેમાં લોકો કુદરતી રીતે ફરીથી વિચાર કરે છે.
"ચુકવણીનો પેન" શું છે?
જ્યારે આપણે પૈસા સાથે ભાગ લઈએ ત્યારે આપણને જે નાની માનસિક અગવડતા અનુભવાય છે તે ચુકવણીનો દુખાવો એ નાની માનસિક અસુવિધા છે. ડ્રેઝન પ્રેલેક અને જ્યોર્જ લોવેન્સ્ટાઇન સહિતના વર્તણૂક અર્થશાસ્ત્રીઓ, ચુકવણી શા માટે અપ્રિય બની શકે છે તે સમજાવવા માટે આ શબ્દનો ઉપયોગ કરે છે, અને શા માટે તે અપ્રિયતા ખર્ચ પર બ્રેક તરીકે કાર્ય કરે છે.
રોકડની ગણતરી કરવાથી ખરીદી વાસ્તવિક લાગે છે. તમે જોશો નોટ્સ તમારા હાથ છોડે છે અને તમારું વૉલેટ દૃશ્યમાન રીતે પાતળું થાય છે. તે અસુવિધા તમને પૂછવામાં મદદ કરે છે, “શું આ યોગ્ય છે?”
પેમેન્ટ પદ્ધતિઓ પર સંશોધન દ્વારા વારંવાર સૂચવવામાં આવ્યું છે કે ઓછી મૂર્ત પેમેન્ટ, નબળા સ્ટિંગ:
ચુકવણીની પદ્ધતિ | તે કેવી રીતે "વાસ્તવિક" લાગે છે | ચૂકવણીનો સામાન્ય દુખાવો |
રોકડ | તમે તેને જુઓ છો અને તેને છોડીને ગણતરી કરો છો | ઉચ્ચ |
ડેબિટ કાર્ડ | પૈસા છોડે છે, પરંતુ અદૃશ્ય રીતે | મધ્યમ |
ક્રેડિટ કાર્ડ | પૈસા પછી છોડે છે | ઓછાથી મધ્યમ |
UPI/વૉલેટ ટૅપ | જેસ્ચર અને પિન | ઓછું |
સેવ કરેલ કાર્ડ, એક-ક્લિક | એક જ ટૅપ | ખૂબ ઓછું |
ઑટો-ડેબિટ સબસ્ક્રિપ્શન | કોઈ ઍક્શન નથી | લગભગ કંઈ નથી |
એક જાણીતા પ્રયોગમાં, MIT સંશોધકો ડ્રેઝેન પ્રેલેક અને ડંકન સિમેસ્ટરએ શોધી કાઢ્યું હતું કે રમતોની ટિકિટો માટે બિડિંગ કરનાર લોકો રોકડના બદલે ક્રેડિટ કાર્ડ દ્વારા ચૂકવણી કરશે ત્યારે નોંધપાત્ર રીતે વધુ ચૂકવણી કરવા તૈયાર હતા. સંશોધકો ક્યારેક કહે છે કે કાર્ડ અને ડિજિટલ ચુકવણીઓ પૈસાને "પ્લે મની," તમારા કાર્યકારી જીવનના કલાકો કરતાં ગેમમાં પૉઇન્ટ કરવા માટે તૈયાર છે.
ડિજિટલ વૉલેટ આને તીવ્ર બનાવે છે. બહાર કાઢવા માટે કોઈ કાર્ડ નથી, વાંચવા માટે કોઈ નંબર નથી અને કોઈ હસ્તાક્ષર નથી. આ વ્યવહાર એટલા નાના જેસ્ચરમાં સંકુચિત કરવામાં આવે છે કે મગજ તેને ખર્ચ તરીકે રેકોર્ડ કરે છે.
ફ્રિક્શન એક ફીચર શા માટે છે, બગ નહીં?
- પ્રૉડક્ટ ડિઝાઇનમાં, ઘર્ષણ એ કોઈપણ પગલું છે જે વપરાશકર્તાને ધીમી કરે છે. પર્સનલ ફાઇનાન્સમાં, ફ્રિક્શન એક સુરક્ષાત્મક ડિવાઇસ છે. ઇમ્પલ્સ અને ખરીદી વચ્ચેની દરેક વધારાની કાર્યવાહી, ભલે તે ઍડ્રેસ ટાઇપ કરવું હોય, તમારું કાર્ડ શોધવું હોય અથવા OTP દાખલ કરવું હોય, એક નાના કૂલિંગ-ઑફ સમયગાળા તરીકે કામ કરે છે.
- આ વિરામ મહત્વપૂર્ણ છે કારણ કે તમારા મગજના કારણનો ભાગ ભાવનાત્મક ભાગ કરતાં ધીમો છે. ઇચ્છા તરત જ આવે છે. તમારા બજેટ, તમારી જરૂરિયાતો અને તમારી અન્ય પ્રાથમિકતાઓ સામે કિંમતનું વજન કરવામાં સમય લાગે છે. તમારી તર્કસંગત બાજુ માટે થોડી સેકંડમાં ઘર્ષણ પૂરતું હોઈ શકે છે, "વાસ્તવમાં, મારી પાસે પહેલેથી જ આ જેવી કંઈક છે."
- એક ક્લિકમાં ઑર્ડરિંગ તૂટી જાય છે. "જે સુંદર દેખાય છે" અને "તે તેના માર્ગ પર છે" વચ્ચેનો અંતર એક સેકન્ડ સુધી સંકુચિત થાય છે, અને તમારા મનનો જાણીજોઈને ભાગ ક્યારેય વાત કરી શકશે નહીં. આ મુખ્ય કારણ છે કે ફ્રિક્શનલેસ ચેકઆઉટ ખર્ચમાં વધારો કરે છે: તે તમને જે જોઈએ છે તે બદલતું નથી; તે સામાન્ય રીતે તમે તે નક્કી કરવા માટે ઉપયોગમાં લેવાતા સમયને દૂર કરે છે કે તમે ખરેખર તે ઈચ્છો છો કે નહીં.
સ્પીડ ફ્યૂઅલ ખરીદીને કેવી રીતે અસર કરે છે?
- ઇમ્પલ્સ ખરીદી એ ભાવના દ્વારા પ્રેરિત છે: ઉત્તેજના, કંટાળાજનક, તણાવ, એકાકીપણતા અથવા સોદાની રોમાંચ. લાગણીઓ અસ્થાયી છે. એક કલાકની રાહ જુઓ અને ઘણી બધી ઇચ્છા ઘણીવાર ઓછી થઈ જાય છે. એક દિવસ રાહ જુઓ અને ઘણી ખરીદી બિનજરૂરી લાગે છે.
- ઝડપી ચેકઆઉટ એ પાસનો અનુભવ કરતા પહેલાં ખરીદીને કૅપ્ચર કરવા માટે ડિઝાઇન કરવામાં આવ્યું છે. પુશ નોટિફિકેશનો, ફ્લૅશ સેલ્સ, મર્યાદિત સમયની ઑફર અને "સ્ટૉકમાં માત્ર 2 બાકી" બૅનર્સ ઉમેરો, અને તમને એક પાઇપલાઇન મળે છે જે ફ્લીટિંગની ઇચ્છાને સેકંડમાં પૂર્ણ થયેલ ટ્રાન્ઝૅક્શનમાં ફેરવે છે.
- મોબાઇલ શૉપિંગ આને વધુ મજબૂત બનાવે છે. તમારો ફોન બેડમાં, સોફા પર, કતારમાં અને ડિનર ટેબલ પર તમારી સાથે હોય છે, ઘણીવાર જ્યારે તમે થાકી જાઓ, વિચલિત થઈ જાઓ અથવા એક નાનું લિફ્ટ શોધી રહ્યા હોવ. જ્યારે આપણે થાકીએ છીએ ત્યારે નિર્ણયની ગુણવત્તા ઘટે છે. સાચવેલા કાર્ડ અને બાયોમેટ્રિક લૉગિન સાથે મોડી રાતની શોપિંગ ડેસ્કની સરખામણી વિકલ્પો પર બેસવાથી ખૂબ જ અલગ છે.
- એક ભાવનાત્મક લૂપ પણ છે. કંઈક ખરીદવાથી મૂડમાં સંક્ષિપ્ત વધારો થાય છે, અને ખરીદી સરળ બને છે, જ્યારે પણ તમને ઓછું લાગે ત્યારે તે માટે પહોંચવું સરળ છે. સમય જતાં, ઘર્ષણ રહિત પેમેન્ટ પ્રસંગોપાત નિર્ણયથી ખરીદીને આદત આધારિત કોપિંગ પદ્ધતિમાં ફેરવી શકે છે.
શા માટે કુલ ચાલવું ચૂકી જવાનું સરળ છે?
- ડિજિટલ ચુકવણીઓ માત્ર દરેક ખરીદીના દુખાવાને જ નબળી પાડતી નથી. તેઓ તમારી કુલ ભાવનાને પણ ખરાબ કરે છે. રોકડ સાથે, તમારું વૉલેટ શું બાકી છે તેનો લાઇવ ગેજ છે. ફોન સાથે, તમારું સંતુલન એપ્લિકેશનમાં આવે છે જે તમે મહિનાના અંત સુધી ખોલી શકતા નથી.
- નાની ચુકવણીઓ ખાસ કરીને મુશ્કેલ છે: કૉફી, ઑટો રાઇડ, સ્નૅક, ઇન-એપ અપગ્રેડ, ડિલિવરી ફી, મૂવીનું ભાડું. દરેક બાબત ખૂબ નાનું લાગે છે, તેથી કોઈ પણ ચિંતાને ટ્રિગર કરતું નથી. પરંતુ ડઝનેક નાના, સરળ ચૂકવણી ઉમેરે છે, અને મહિનાના અંતનું સ્ટેટમેન્ટ આશ્ચર્યજનક હોઈ શકે છે. આને ઘણીવાર "એક હજાર ટેપ્સ દ્વારા મૃત્યુ" કહેવામાં આવે છે
- સ્ટોર કરેલી ચુકવણીની વિગતો તેને વધુ ખરાબ બનાવે છે. એકવાર તમારું કાર્ડ અથવા UPI એપમાં સેવ થઈ જાય પછી, ખર્ચ કરવામાં કોઈ પ્રયત્ન થતો નથી અને ઑટોપાયલોટ પર આદતો ચાલે છે. મફત ટ્રાયલ જે પેઇડ પ્લાનમાં રૂપાંતરિત થાય છે, સબસ્ક્રિપ્શનને ઑટો-રિન્યૂ કરે છે અને વૉલેટ ટૉપ-અપ રિમાઇન્ડર બધા જ એક જ કાર્યકાળનો ઉપયોગ કરે છે. રદ કરવા માટે પ્રયત્ન કરવામાં આવે છે; ચાલુ રાખવા માટે કોઈ જરૂર નથી.
- ભારતના નિયમો કેટલીક સુરક્ષા પ્રદાન કરે છે. આરબીઆઇના ઇ-મેન્ડેટ ફ્રેમવર્ક હેઠળ, બેંકોને રિકરિંગ ચાર્જ પહેલાં ઓછામાં ઓછા 24 કલાક પહેલાં પ્રી-ડેબિટ નોટિફિકેશન મોકલવું આવશ્યક છે, અને મોટા રિકરિંગ ડેબિટને અતિરિક્ત પ્રમાણીકરણની જરૂર છે. જો તમે તેમને વાંચો તો જ તે ઍલર્ટ મદદ કરે છે.
એક ક્લિક ચુકવણી સાથે કઈ ડિઝાઇન ટ્રિક કામ કરે છે?
ઘર્ષણ રહિત પેમેન્ટ ભાગ્યે જ એકલા કામ કરે છે. તે તમને ખરીદી તરફ ઝુકાવ આપતા નજથી ભરેલી ચેકઆઉટની અંદર આવે છે.
- પહેલેથી પસંદ કરેલ ડિફૉલ્ટ. ઍડ-ઑન, એક્સપ્રેસ ડિલિવરી, ટિપ્સ, દાન અથવા વિસ્તૃત વોરંટી તમારા માટે ટિક કરવામાં આવે છે. બહાર નીકળવાનો પ્રયત્ન કરે છે.
- હમણાં ખરીદો, પછી ચુકવણી કરો (BNPL) અને નો-કોસ્ટ EMI. હપ્તાઓમાં કિંમતને વિભાજિત કરવાથી મોટી રકમ નાની લાગે છે, ભલે કુલ સમાન હોય.
- રિવૉર્ડ અને કૅશબૅક. પૉઇન્ટ અને કૅશબૅક ખર્ચને કમાણીની જેમ લાગે છે, તેથી લોકો વધુ "સેવ" કરવા માટે વધુ ખરીદી કરે છે.
- તાત્કાલિકતા અને અછતના સંકેતો. કાઉન્ટડાઉન ટાઇમર અને "3 લોકો આ જોઈ રહ્યા છે" મેસેજો શાંત નિર્ણયને રેસમાં ફેરવે છે.
- વ્યક્તિગત ભલામણો. એલ્ગોરિધમ્સ તમારા બ્રાઉઝિંગ સાથે મેળ ખાતી વસ્તુઓ બતાવે છે, જે તેમને પ્રતિકાર કરવાનું મુશ્કેલ બનાવે છે.
- પરિત્યક્ત-કાર્ટ રિમાઇન્ડર. જ્યારે તમારું નિરાકરણ સૌથી નબળી હોય, ત્યારે ઘણીવાર નાની છૂટ સાથે ફૉલો-અપ મેસેજો આવે છે.
આમાંથી કેટલાક હવે નિયમન કરવામાં આવે છે. 2023 માં, ભારતના સેન્ટ્રલ કન્ઝ્યુમર પ્રોટેક્શન ઑથોરિટી (CCPA) એ ડાર્ક પેટર્નના નિવારણ અને નિયમન માટે માર્ગદર્શિકા સૂચિત કરી હતી, જેમાં 13 પ્રતિબંધિત પ્રથાઓની સૂચિ છે, જેમાં ખોટી તાત્કાલિકતા, બાસ્કેટ સ્નીકિંગ (સંમતિ વગર વસ્તુઓ ઉમેરવી), શેમિંગની પુષ્ટિ કરો, ફરજિયાત કાર્યવાહી, સબસ્ક્રિપ્શન ટ્રેપ્સ અને ડ્રિપ કિંમત. જો તમે તેને સ્પૉટ કરો છો, તો તમે તેને નેશનલ કન્ઝ્યુમર હેલ્પલાઇન (1915) દ્વારા રિપોર્ટ કરી શકો છો.
ઘર્ષણ રહિત ખર્ચથી સૌથી વધુ અસર કોણ કરે છે?
દરેક વ્યક્તિ સંવેદનશીલ હોય છે, પરંતુ કેટલાક લોકો વધુ મજબૂત રીતે અસર કરે છે:
- યુવાન પુખ્ત વયના અને કિશોરો કે જેઓ UPI સાથે ઉભરી આવ્યા છે અને રોકડ ખર્ચવાની શારીરિક સંવેદના ક્યારેય અનુભવતા નથી.
- તણાવ હેઠળના લોકો, જેમના માટે આરામનો ખર્ચ પહેલાં કરતાં સરળ બને છે.
- ટાઇટ બજેટ ધરાવતા લોકો, જ્યાં ભૂલાયેલા સબસ્ક્રિપ્શન અને વારંવાર ડિલિવરી ફી જેવા અદૃશ્ય લીક આવકનો મોટો ભાગ લે છે.
- હેવી એપ યૂઝર જે વધુ પ્રોમ્પ્ટ, ઑફર અને ટૅપ કરવાની તકો જુએ છે.
તમે ક્યાં પડો છો તે જાણવાથી મદદ મળે છે. જો તમે મોટાભાગે કંટાળો આવે અથવા થાકી જાય ત્યારે ખરીદી કરો, તો તે સમયે વિરામ ઉમેરો. જો તમે નાની ચુકવણીનો ટ્રૅક ગુમાવો છો, તો દૃશ્યતા પર ધ્યાન કેન્દ્રિત કરો.
શું તે બધું ખરાબ છે? ડિજિટલ વૉલેટ માટે કેસ
ડિજિટલ વોલેટને વિલન તરીકે પેઇન્ટ કરવું અન્યાયી રહેશે. તેઓ વાસ્તવિક લાભો ઑફર કરે છે:
- ઘણા લોકો ટોકનાઇઝેશનનો ઉપયોગ કરે છે, તેથી મર્ચંટને તમારા કાર્ડ નંબરને બદલે ટોકન પ્રાપ્ત થાય છે. ઑક્ટોબર 2022 થી, RBI ના નિયમોએ મોટાભાગના મર્ચંટને વાસ્તવિક કાર્ડની વિગતો સ્ટોર કરવા પર પ્રતિબંધ મૂક્યો છે. બાયોમેટ્રિક્સ અને પિન કેઝ્યુઅલ દુરુપયોગ સામે રક્ષણ આપે છે.
- દરેક ડિજિટલ ચુકવણી શોધપાત્ર ટ્રેલ રાખે છે, જો તમે તેનો ઉપયોગ કરો છો તો એક શક્તિશાળી બજેટિંગ સહાય.
- રોજિંદી સુવિધા. પરિવહન માટે ચુકવણી કરવી, બિલ વિભાજિત કરવું, પરિવારને પૈસા મોકલવું અને રોકડને સંભાળ્યા વિના નાના મર્ચંટની ચુકવણી કરવી.
- વિકલાંગ લોકો અથવા લાંબા સ્વરૂપો સાથે સંઘર્ષ કરતા લોકો માટે, સુવ્યવસ્થિત ચેકઆઉટ વાસ્તવિક રીતે સક્ષમ બની શકે છે.
સમસ્યા ટેક્નોલોજી નથી. તે છે કે સુવિધા અને સ્વ-નિયંત્રણ વિપરીત દિશામાં ખેંચે છે, અને કંપનીઓ પાસે સુવિધા વધારવા માટે મજબૂત પ્રોત્સાહનો છે. ઉકેલ ઉપયોગી સાધનોને છોડવા માટે નહીં પરંતુ તમને સુરક્ષિત કરતી ફ્રિક્શનને પાછું ઉમેરવા માટે છે.
ઑનલાઇન ઇમ્પલ્સ ખરીદીને કેવી રીતે રોકવી: 12 વ્યવહારિક આદતો
- પ્રતીક્ષા અવધિ ઉમેરો. તમારા કાર્ટ અથવા વિશલિસ્ટમાં બિન-આવશ્યક વસ્તુઓ દાખલ કરો અને 24 કલાક સુધી રાહ જુઓ. મોટી ખરીદી માટે, એક અઠવાડિયાની રાહ જુઓ.
- ઇમ્પલ્સ-પ્રોન એપમાંથી સેવ કરેલા કાર્ડને કાઢી નાંખો. શૉપિંગ, ફૂડ ડિલિવરી, ગેમિંગ અને સ્ટ્રીમિંગ એપ સામાન્ય અપરાધી છે.
- SMS અથવા એપ નોટિફિકેશન દ્વારા ત્વરિત ટ્રાન્ઝૅક્શન ઍલર્ટ ચાલુ કરો જેથી દરેક પેમેન્ટ ફરીથી વાસ્તવિક લાગે.
- વિવેકાધીન ખર્ચ માટે અલગ એકાઉન્ટનો ઉપયોગ કરો. દર મહિને નિશ્ચિત "ફન મની" રકમ ટ્રાન્સફર કરો. જ્યારે તે સમાપ્ત થઈ ગયું હોય, ત્યારે તે સમાપ્ત થઈ ગયું છે.
- UPI અને કાર્ડની મર્યાદા સેટ કરો. મોટાભાગની બેંકિંગ એપ તમને દૈનિક UPI, ઑનલાઇન અને કૉન્ટૅક્ટલેસ મર્યાદાને ઘટાડવામાં મદદ કરે છે.
- માસિક સબસ્ક્રિપ્શનને ઑડિટ કરો અને તમારી UPI એપ અથવા બેંક એપમાં ઍક્ટિવ ઑટો-ડેબિટ મેન્ડેટને મેનેજ કરો. મફત ટ્રાયલ સમાપ્ત થાય તે પહેલાં રિમાઇન્ડર સેટ કરો.
- BNPL અને નો-કોસ્ટ EMIથી સાવચેત રહો. પૂછો: જો મને આજે સંપૂર્ણ કિંમત ચૂકવવી પડે તો શું હું આ ખરીદીશ?
- તમારા ખર્ચને સાપ્તાહિક ચેક કરો. તમારી ટ્રાન્ઝૅક્શન હિસ્ટ્રી સાથે પાંચ મિનિટ અદૃશ્ય સંપૂર્ણ દેખાય છે.
- લિસ્ટમાંથી ખરીદી કરો. તમારે શું જરૂરી છે તે નક્કી કરો, તેને ખરીદો અને એપ બંધ કરો.
- વન-ક્લિક ઑર્ડરને નિષ્ક્રિય કરવા માટે એક પુષ્ટિકરણ પગલું જરૂરી છે જ્યાં પ્લેટફોર્મ તેને મંજૂરી આપે છે.
- પ્રમોશનલ નોટિફિકેશનો બંધ કરો. જો કોઈ રિટેલર તમારો 11 p.m. સુધી સંપર્ક કરી શકતા નથી, તો તે તમને 11 p.m પર ટેમ્પર કરી શકતું નથી.
- ભાવનાત્મક રાજ્યો માટે એક નિયમ બનાવો. જ્યારે તમે તણાવગ્રસ્ત, કંટાળાજનક અથવા થાકી ગયા હોવ ત્યારે કોઈ પણ બિન-આવશ્યક વસ્તુ ન ખરીદવાનું અગાઉથી નક્કી કરો અને તમારા ટ્રિગર જાણવા માટે માસિક ભૂતકાળની ખરીદીની સમીક્ષા કરો.
વ્યવસાયોએ અલગ રીતે શું કરવું જોઈએ?
કંપનીઓ પાસે પણ રમવાનો ભાગ છે. નૈતિક ડિઝાઇનનો અર્થ એ છે કે ખરીદવાનું સરળ બનાવો અને ખર્ચ જોવાનું સરળ બનાવો, સબસ્ક્રિપ્શન કૅન્સલ કરો અને રિફંડ મેળવો. સ્પષ્ટ કિંમત, પ્રામાણિક ડિફૉલ્ટ, ખર્ચનો સારાંશ અને વૈકલ્પિક કૂલિંગ-ઑફ સુવિધાઓ લાંબા ગાળાના વિશ્વાસનું નિર્માણ કરે છે. જે ગ્રાહકોનો આદર થાય છે તેઓ વફાદાર રહે છે; જેઓ છેતરપિંડી કરે છે તેઓ ફરિયાદ કરે છે અને છોડે છે.
કેટલીક બેંકો અને એપ પહેલેથી જ ખર્ચની મર્યાદા, કેટેગરી બજેટ અને ઇન્સ્ટન્ટ કાર્ડ ફ્રીઝ ઑફર કરે છે. આ દર્શાવે છે કે જ્યારે ગ્રાહક તેને ઈચ્છે છે ત્યારે ઘર્ષણને દૂર કરતી સમાન ટેક્નોલોજી મદદરૂપ ઘર્ષણને ફરીથી ઉમેરી શકે છે. ભારતના CCPA સહિતના નિયમનકારો મેનિપ્યુલેટિવ ડિઝાઇન પર વધુ ધ્યાન આપી રહ્યા છે, જેને કારણે ઉદ્યોગને વધુ પારદર્શિતા તરફ આગળ વધવું જોઈએ.
ફરીથી વિચારવાની સુવિધા
અમે આ સુવિધાને અયોગ્ય રીતે પસંદ કરીએ છીએ. ઝડપી વધુ સારું, સરળ વધુ સારું છે, ઓછા પગલાં વધુ સારા છે. પરંતુ જ્યારે તે ક્ષણોને દૂર કરે છે જેમાં અમે સમજદારીપૂર્વક પસંદગીઓ કરીએ છીએ ત્યારે સુવિધા માટે ખર્ચ થાય છે. વધુ સારો પ્રશ્ન એ નથી કે "હું આને કેવી રીતે સરળ બનાવી શકું?" પરંતુ "હું ક્યાં રહેવા માંગું છું, અને હું ક્યાં વિરામ મેળવવા માંગું છું?"
નિયમિત માટે, કરિયાણા, ભાડું, પરિવહન અને બિલ જેવા આયોજિત ખર્ચ, ઘર્ષણ રહિત ચુકવણી એક ભેટ છે. વિવેકાધીન, ભાવનાત્મક અથવા આવેગપૂર્ણ ખર્ચ માટે, થોડો ઘર્ષણ એ સ્વ-સંભાળનું એક સ્વરૂપ છે.
અંતિમ વિચારો
ડિજિટલ વૉલેટ અને વન-ક્લિક ચેકઆઉટ સફળ થાય છે કારણ કે તેઓ ઘર્ષણને દૂર કરે છે, અને ઘર્ષણ એ આપણા મનને વધુ ખર્ચ કરવાથી બચાવવાની એક રીત છે. લગભગ અદૃશ્ય પેમેન્ટ કરીને, તેઓ ચુકવણીના દુખાવાને નબળા બનાવે છે, બીજા વિચારો માટે સમય ઘટાડે છે અને કુલ રનિંગને છુપાવે છે. તાત્કાલિક સંકેતો, વ્યક્તિગત ઑફર અને સંગ્રહિત ચુકવણીની વિગતો સાથે મળીને, તેઓ ઓછામાં ઓછા પ્રતિકારનો ખરીદીનો માર્ગ બનાવે છે.
તમારે સાધનો છોડવાની જરૂર નથી. સુરક્ષાની જરૂર હોય તેવી વસ્તુ તરીકે સુવિધાને ધ્યાનમાં લો: જ્યાં તમે અસુરક્ષિત છો ત્યાં વિરામ ઉમેરો, ખર્ચ દૃશ્યમાન કરો, તમારા સૌથી નબળા સ્થળોમાંથી સેવ કરેલા કાર્ડને દૂર કરો અને બજેટ ટેકનોલોજી સેટ કરો તે શાંત રીતે ઓવરરાઇડ કરી શકતું નથી. તમે જે વસ્તુઓ ખરીદો છો તે તમે ખરેખર ઈચ્છો છો તેની ખાતરી કરવા માટે થોડો જાણીજોઈને ઘર્ષણ ખૂબ જ મદદરૂપ થાય છે.
સ્રોતો અને વધુ વાંચન
- https://doi.org/10.1023/A:1008196717017
- https://doi.org/10.1287/mksc.17.1.4
- https://arxiv.org/abs/2401.09937
- https://www.rbi.org.in/Scripts/NotificationUser.aspx?Id=11668&Mode=0
- https://www.rbi.org.in/Scripts/BS_ViewMasDirections.aspx?id=12159
- https://www.npci.org.in/what-we-do/upi/product-statistics
વારંવાર પૂછાતા પ્રશ્નો
જ્યારે દરો વધે છે, નવા જારી કરાયેલા બોન્ડ્સ વધુ ઇન્ટરેસ્ટ ચૂકવે છે. જૂના બોન્ડ ઓછા ઇન્ટરેસ્ટ ચૂકવે છે, તેથી તેમની માર્કેટ કિંમત ત્યાં સુધી ઘટી જાય છે જ્યાં સુધી તેમની ઉપજ નવા રેટ સાથે મેળ ન આવે. લાંબા સમય સુધી બોન્ડની પરિપક્વતા, કિંમતમાં મોટો ઘટાડો, તેથી લાંબા ગાળાના ડેબ્ટ ફંડ સૌથી વધુ અસર કરે છે.
ઇન્ટરેસ્ટ દરોમાં ફેરફાર માટે બોન્ડ અથવા ડેબ્ટ ફંડની કિંમત કેટલી સંવેદનશીલ છે તે સમયગાળો દર્શાવે છે. 5 ના સુધારેલા સમયગાળાનો અર્થ એ છે કે કિંમતોમાં દરેક એક ટકાવારી પોઇન્ટ મૂવ માટે વિપરીત દિશામાં આશરે 5 % સુધી કિંમત બદલાશે. ડેબ્ટ ફંડ ફેક્ટ શીટ દર મહિને આ આંકડો પ્રકાશિત કરે છે.
રેપો રેટમાં વધારો સામાન્ય રીતે લાંબા ગાળાના ડેબ્ટ ફંડની કિંમતો ઘટાડે છે, નવી FD અને લિક્વિડ ફંડ પર ઉપજમાં વધારો કરે છે, રેપો-લિંક્ડ ફ્લોટિંગ-રેટ લોન પર EMI વધારે છે અને મૂલ્યવાન સ્ટૉક્સ પર દબાણ કરી શકે છે. બેંકોમાં વ્યાપક માર્જિન દેખાઈ શકે છે. એકંદર અસર RBI શા માટે વધી રહ્યું છે અને બજારોની પહેલેથી જ શું અપેક્ષા છે તેના પર આધારિત છે.
ના. ઉચ્ચ એફડી દરો ટૂંકા ગાળાના પૈસા માટે ઉપયોગી છે, પરંતુ જ્યારે દર ચક્ર બદલાય છે ત્યારે નવી ડિપોઝિટ પરના દરો ઘટે છે, અને એફડીના વ્યાજ પર તમારા સ્લેબ દર પર ટૅક્સ લગાવવામાં આવે છે. FD માં બધું જ ખસેડવાથી લાંબા ગાળાની ઇક્વિટી વૃદ્ધિ પણ મળે છે. એક સીડી અને વિવિધ ફાળવણી વધુ સારી રીતે કામ કરે છે.