ફુગાવાને હરાવવા માટે, તમારા રોકાણોએ સકારાત્મક વાસ્તવિક વળતર મેળવવું આવશ્યક છે, જેનો અર્થ તે રેટ કરતાં વધુ વળતર છે જેના પર કિંમતો વધે છે. સૌથી વિશ્વસનીય રીત સ્માર્ટ એસેટ ફાળવણી છે: લાંબા ગાળાની વૃદ્ધિ માટે ગુણવત્તાયુક્ત ઇક્વિટી રાખવી, સ્થિરતા માટે ડેબ્ટ, હેજ તરીકે સોના અથવા રિયલ એસ્ટેટનો સામાન્ય હિસ્સો અને તમને જરૂર હોય તેટલો જ રોકડ. વર્ષમાં એકવાર ડાઇવર્સિફાય કરો, ખર્ચ ઓછો રાખો અને રિબૅલેન્સ કરો.
મુખ્ય ટેકઅવે
- ફુગાવો શાંત રીતે તમારા પૈસા શું ખરીદી શકે છે તે ઘટાડે છે. 6% ફુગાવા પર, 12 વર્ષમાં કિંમતો લગભગ બમણી થાય છે.
- ભારતનો રિટેલ ફુગાવો સપ્ટેમ્બર 2026 (MoSPI) માં 54% થયો હતો, જે RBIના 4% લક્ષ્યથી ઉપર હતો.
- તમારું વાસ્તવિક વળતર શું મહત્વનું છે: ઇન્વેસ્ટમેન્ટ વળતર બાદ ફુગાવો, અને આદર્શ રીતે ટૅક્સ પછી.
- ઇક્વિટી ઐતિહાસિક રીતે સૌથી સુસંગત લાંબા ગાળાના ફુગાવાના બીટર્સ છે; હેજ તરીકે સોના અને રિયલ એસ્ટેટ મદદ; રોકડ તમારી કટોકટીની જરૂરિયાતો કરતાં મૂલ્ય ગુમાવે છે.
- તમારી એસેટ ફાળવણી, વ્યક્તિગત સ્ટૉકની પસંદગી નહીં, તમારા મોટાભાગના લાંબા ગાળાના પરિણામોને આગળ વધારે છે.
- માર્કેટની આગાહી કર્યા વિના રિબૅલેન્સિંગ જોખમ પર નિયંત્રણ રાખે છે.
તમને 5 % વધારો મળે છે અને તેના વિશે સારું લાગે છે. પછી તમે નોંધ્યું છે કે કરિયાણું, ભાડું, શાળાની ફી અને ઇંધણ બધા તેના કરતાં વધુ વધી ગયા છે. તમારો સેલરી વધ્યો છે, પરંતુ જીવન વધુ સરળ બન્યું નથી. તે કામ પર ફુગાવો છે, અને તે તમારા લાંબા ગાળાના નાણાકીય સ્વાસ્થ્ય માટે સૌથી સતત જોખમો પૈકી એક છે.
ફુગાવો શાંત રીતે કામ કરે છે. કોઈપણ એક દિવસે કંઈ નાટકીય થતું નથી. કિંમતોમાં દર વર્ષે થોડો વધારો થાય છે, અને નિષ્ક્રિય પૈસા દર વખતે થોડું ઓછું ખરીદે છે. એક અથવા બે દાયકાથી, નુકસાન ખૂબ જ મોટું છે. સારા સમાચાર એ છે કે ફુગાવાને હરાવી શકાય છે. સૌથી વિશ્વસનીય શસ્ત્ર હૉટ સ્ટૉક ટિપ નથી. આ સ્માર્ટ એસેટ એલોકેશન છે: વિવિધ ઇન્વેસ્ટમેન્ટમાં તમારા પૈસાને કેવી રીતે વિભાજિત કરવું તે નક્કી કરવું જેથી તમારી સંપત્તિ કિંમતો કરતાં ઝડપી વધે.
ફુગાવો શું છે અને તે સંપત્તિને કેવી રીતે બરબાદ કરે છે?
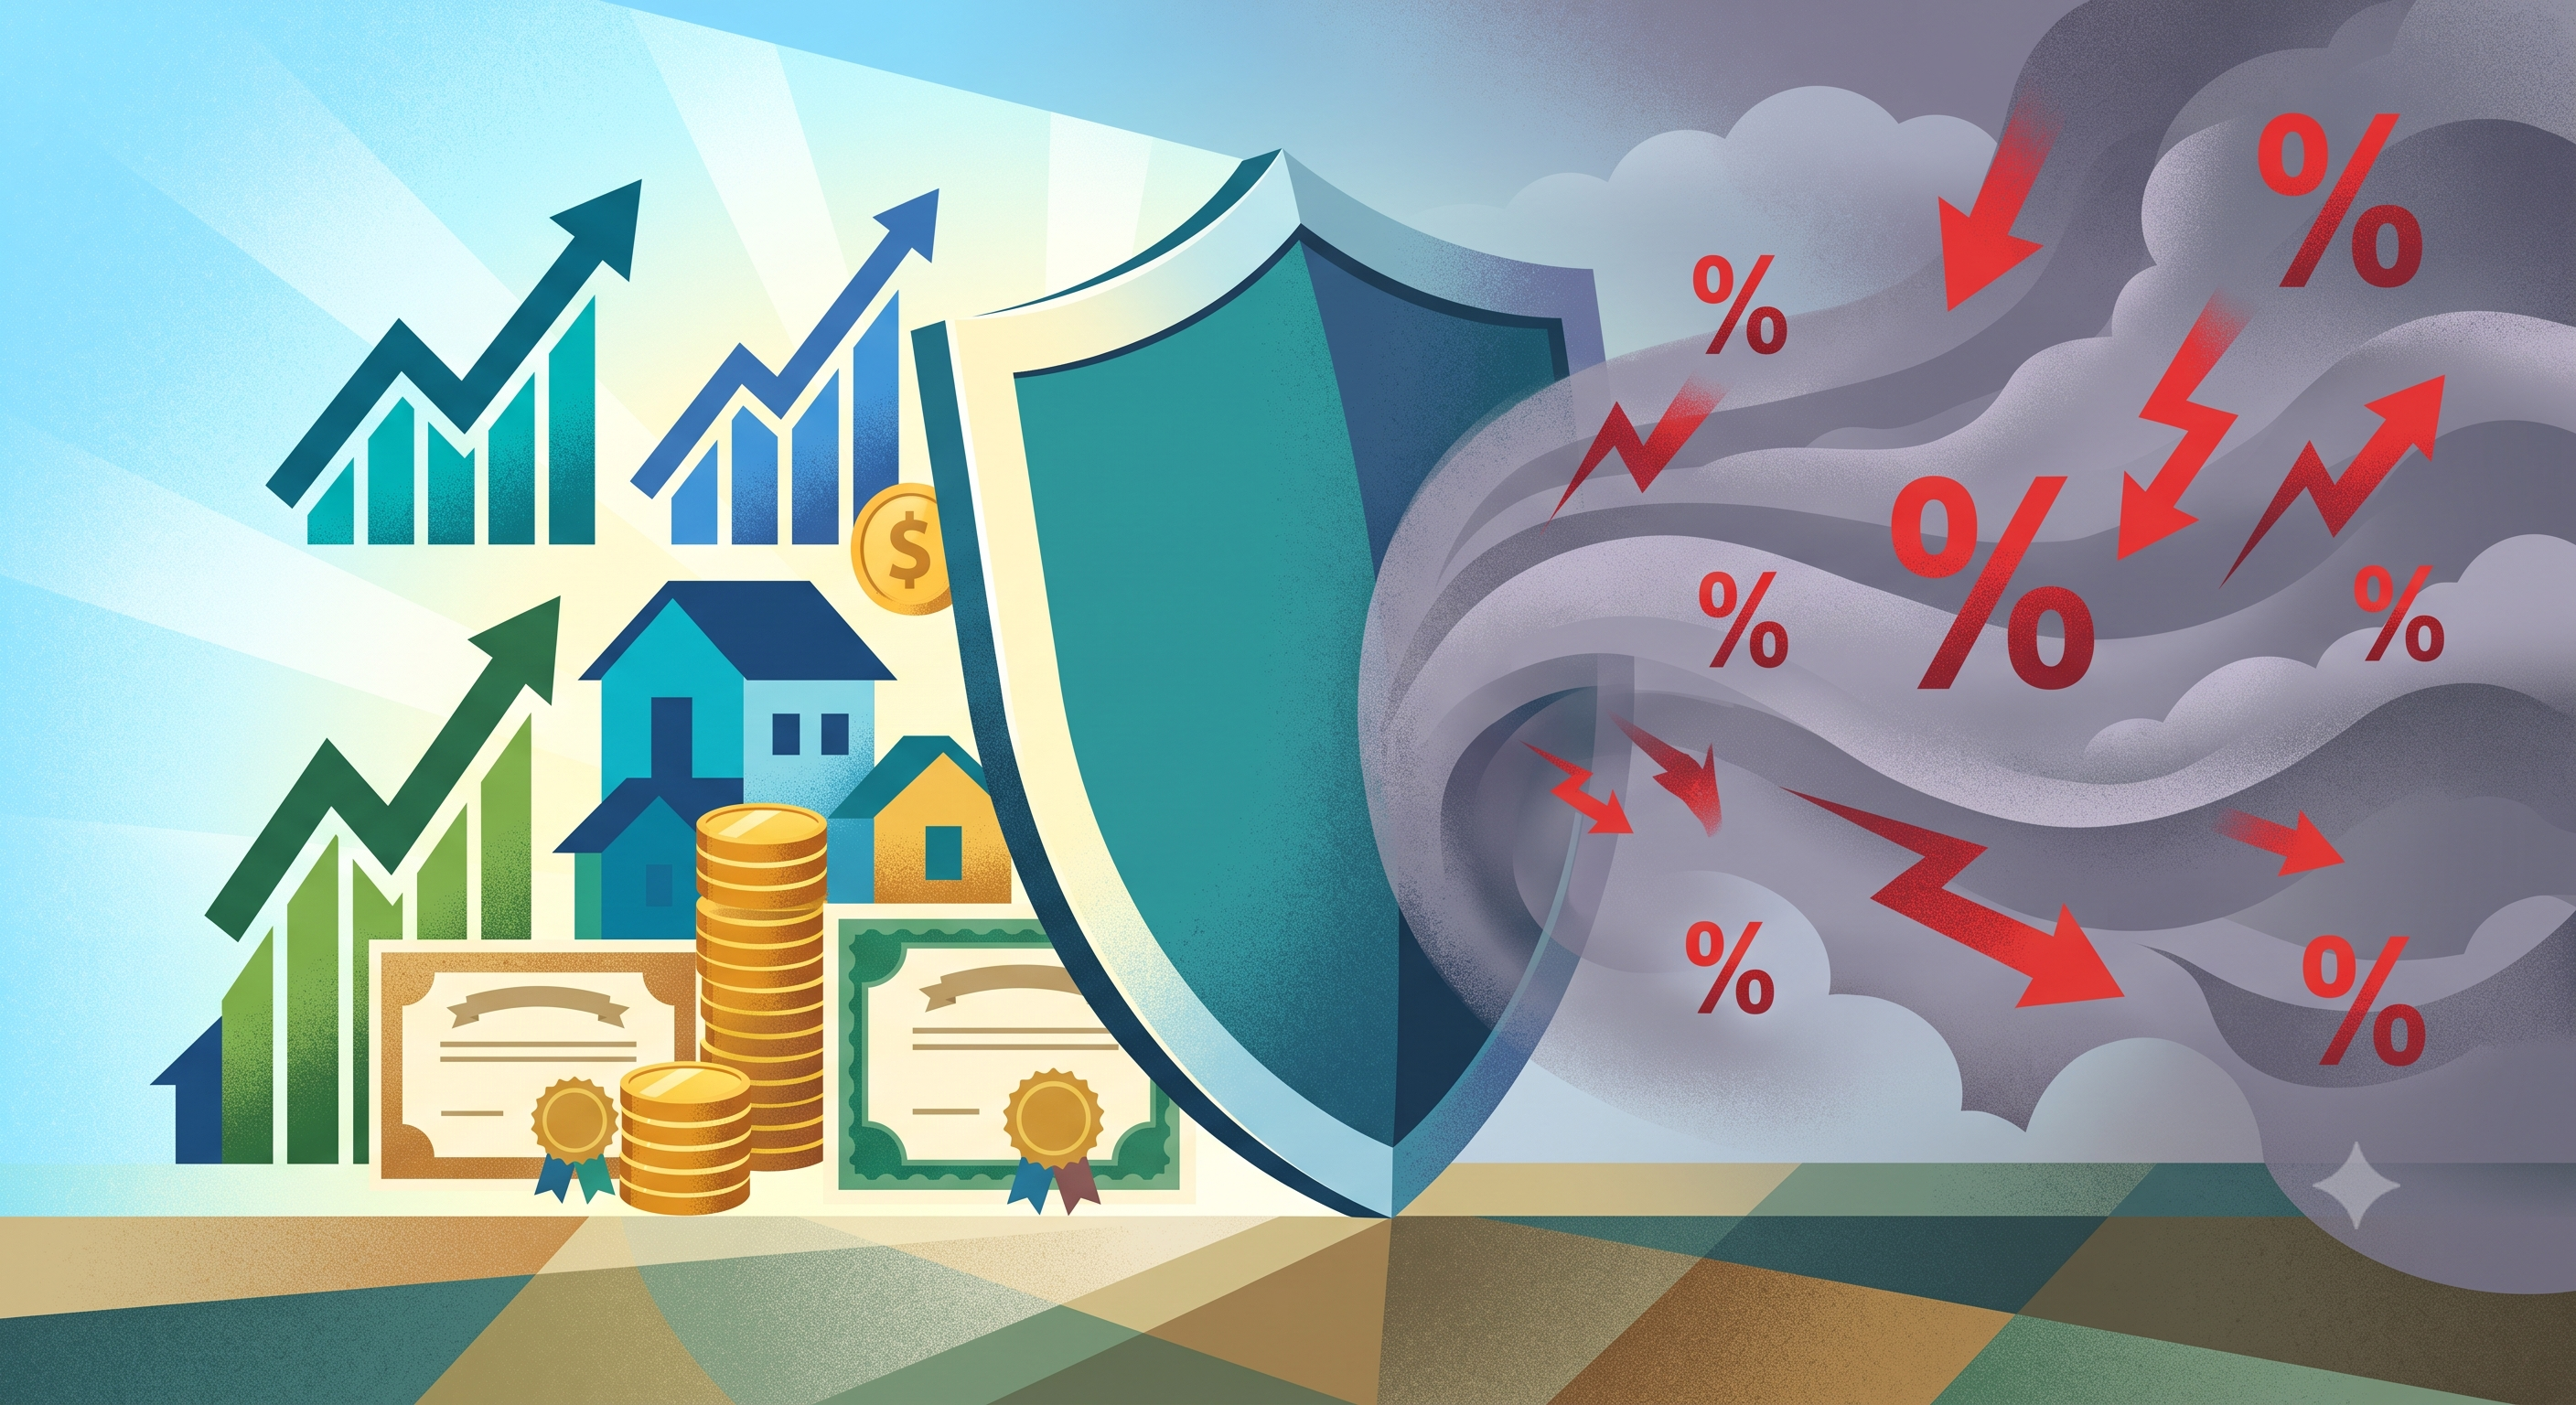
ફુગાવો એ સમય જતાં કિંમતોમાં સામાન્ય વધારો છે, જે પૈસાની ખરીદ શક્તિને ઘટાડે છે. ભારતમાં, તે મુખ્યત્વે કન્ઝ્યુમર પ્રાઇસ ઇન્ડેક્સ (સીપીઆઇ) દ્વારા માપવામાં આવે છે, જે આંકડા અને કાર્યક્રમ અમલીકરણ મંત્રાલય (એમઓએસપીઆઇ) દ્વારા માસિક પ્રકાશિત કરવામાં આવે છે. RBIનો હેતુ સીપીઆઈ ફુગાવો 4% પર રાખવાનો છે, જે 2% થી 6% ની બેન્ડની અંદર છે.
ફુગાવામાં કેવી રીતે સંયોજન થાય છે તે અહીં આપેલ છે. એક વર્ષમાં 6 % પર, આજે ₹100 ની કિંમત આવતા વર્ષે લગભગ ₹106 અને દસ વર્ષમાં આશરે ₹179 થશે. બીજી રીતે મૂકો, તમારા પૈસા તે દાયકામાં તેની ખરીદ શક્તિના લગભગ 44% ગુમાવે છે.
વાર્ષિક ફુગાવો | 10 વર્ષ પછી ₹100 આઇટમનો ખર્ચ | 20 વર્ષ પછી | કિંમતો બમણી થવા માટેના વર્ષો |
4% | ₹148 | ₹219 | લગભગ 18 |
6% | ₹179 | ₹321 | લગભગ 12 |
8% | ₹216 | ₹466 | લગભગ 9 |
72 નો નિયમ ઝડપથી કેવી રીતે બમણો થાય છે તેનો અંદાજ લગાવવાની એક ઝડપી રીત: ફુગાવાના રેટ દ્વારા 72 ને વિભાજિત કરો. 6% પર, લગભગ 12 વર્ષમાં કિંમતો બમણી થાય છે.
વાસ્તવિક રિટર્ન શું છે?
તમારું વાસ્તવિક રિટર્ન ફુગાવાને બાદ કરીને તમારું ઇન્વેસ્ટમેન્ટ રિટર્ન છે. તે તમને જણાવે છે કે તમારી ખરીદ શક્તિ વાસ્તવમાં કેટલી વધે છે.
- 6% ફુગાવા સાથે 3% ચૂકવણી કરતા બચત એકાઉન્ટ 3% માઈનસ વાસ્તવિક વળતર આપે છે.
- 5.5% ફુગાવા સાથે 5% ચૂકવણી કરતી FD ટૅક્સ પહેલાં લગભગ 1% નું વાસ્તવિક વળતર આપે છે. જો તમે 30% સ્લેબમાં છો, તો પોસ્ટ-ટૅક્સ રિટર્ન લગભગ 4.5% છે, જેનો અર્થ છે કે લગભગ 1% નું નકારાત્મક વાસ્તવિક રિટર્ન.
આ જ કારણ છે કે "સલામત" નો અર્થ હંમેશા સુરક્ષિત નથી. ઓછા ઉપજ ખાતામાં તમારા બધા પૈસા રાખવાથી સલામત લાગે છે કારણ કે બૅલેન્સ ક્યારેય ઘટાડો થતો નથી, પરંતુ લાંબા ગાળે તે વાસ્તવિક દ્રષ્ટિએ સંપત્તિ ગુમાવવાની સૌથી ચોક્કસ રીતો પૈકી એક છે. રોકાણનું લક્ષ્ય માત્ર પૈસા વધારવાનું નથી. તે જીવન નિર્વાહના ખર્ચ કરતાં ઝડપથી વધારવાનું છે.
શા માટે ફુગાવો કેટલાક લોકોને વધુ નુકસાન પહોંચાડે છે?
ફુગાવો સમાન રીતે લાગ્યો નથી.
- નિશ્ચિત આવક પર નિવૃત્ત થનારાઓ સૌથી વધુ પ્રભાવિત હોય છે, કારણ કે આવક ન હોય ત્યારે ખર્ચ વધતો રહે છે.
- મોટાભાગે રોકડ ધરાવતા બચતકર્તાઓ સતત જમીન ગુમાવે છે.
- જો વધારો ગતિ ન રાખે તો પગારદાર કામદારો પાછળ પડે છે.
- શિક્ષણ અને તબીબી ખર્ચનો સામનો કરતા પરિવારોને ઘણીવાર ફુગાવાનો સામનો કરવો પડે છે. ભારતમાં શિક્ષણ અને સ્વાસ્થ્ય કાળજીના ખર્ચમાં વારંવાર વર્ષમાં 10% અથવા તેનાથી વધુ વધારો થવાનો અંદાજ છે.
તેથી તે તમારા વ્યક્તિગત ફુગાવાના દર વિશે વિચારવામાં મદદ કરે છે: તે દર જેના પર તમારા ખર્ચમાં વધારો થાય છે. શાળામાં ચાલતા બાળકો અને વૃદ્ધ માતા-પિતા સાથેના પરિવારને સત્તાવાર આંકડાની ઉપર અસરકારક ફુગાવાનો સામનો કરવો પડી શકે છે.
એસેટ ફાળવણી શું છે?
- એસેટ ફાળવણી એ ઇક્વિટી, ડેબ્ટ, રિયલ એસેટ (ગોલ્ડ અને પ્રોપર્ટી) અને કૅશ જેવા મુખ્ય એસેટ ક્લાસમાં તમારા ઇન્વેસ્ટમેન્ટને વિભાજિત કરવાની પ્રક્રિયા છે. આર્થિક પરિસ્થિતિઓ બદલાતી હોવાથી દરેક વર્ગ અલગ રીતે વર્તે છે. જ્યારે ફુગાવો વધે છે, ત્યારે કેટલાક સારી રીતે કામ કરે છે, અન્યને પીડા પડે છે અને થોડા જ પ્રતિક્રિયા આપે છે.
- બ્રિન્સન, હુડ અને બીબાવર દ્વારા જાણીતા અભ્યાસ સહિત ઘણા દાયકાઓમાં સંશોધન દર્શાવે છે કે એસેટ વર્ગોનું મિશ્રણ સમય જતાં પોર્ટફોલિયોના વળતરમાં તફાવતનો મોટો હિસ્સો સમજાવે છે, ઘણીવાર વ્યક્તિગત સિક્યોરિટીઝની પસંદગી કરતાં વધુ. તે ફાળવણીને તમે જે સૌથી મહત્વપૂર્ણ ઇન્વેસ્ટમેન્ટ નિર્ણય કરશો તે બનાવે છે, અને તમારી પાસે સૌથી વધુ નિયંત્રણ છે.
- લૉજિક સરળ છે. કોઈપણ સંપૂર્ણપણે ફુગાવો, વૃદ્ધિ અથવા ઇન્ટરેસ્ટ દરોની આગાહી કરી શકતું નથી, તેથી તમે સંપત્તિઓમાં નાણાં ફેલાવો છો જે અલગ રીતે પ્રતિક્રિયા આપે છે. જો કોઈ ભૂલી જાય, તો અન્ય સ્લૅક મેળવી શકે છે. એક સારી રીતે ફાળવવામાં આવેલ પોર્ટફોલિયો એક પરિસ્થિતિમાં જીતવા માટે રચાયેલ નથી; તે ઘણા લોકોમાં ટકી રહેવા અને વધવા માટે રચાયેલ છે.
કયા એસેટ ફુગાવાને હરાવે છે?
ઇક્વિટી: લોન્ગ-ટર્મ ગ્રોથ એન્જિન
સ્ટોક્સ બિઝનેસમાં માલિકીના હિસ્સો છે, અને વ્યવસાયો કિંમતો વધારી શકે છે. મજબૂત બ્રાન્ડ, કિંમતની શક્તિ અને કાર્યક્ષમ કામગીરી ધરાવતી કંપનીઓ ગ્રાહકોને વધુ ખર્ચ પસાર કરે છે, જે નફાને સુરક્ષિત કરે છે. લાંબા ગાળે, ભારતીય ઇક્વિટીઝે ફુગાવા કરતાં વધુ વળતર આપ્યું છે, જોકે તીવ્ર વધઘટ સાથે.
સ્ટૉક્સ હંમેશા ટૂંકા ગાળામાં સારી રીતે સામનો કરતા નથી. ફુગાવો અચાનક ફાટી નીકળવાથી ઇન્ટરેસ્ટ દરો વધી શકે છે અને મૂલ્યાંકનને નુકસાન થઈ શકે છે, અને પાતળા માર્જિન અથવા ભારે ડેબ્ટ ધરાવતી કંપનીઓ સંઘર્ષ કરી શકે છે. તેથી ઇક્વિટી એક્સપોઝરનો પ્રકાર રકમ જેટલો મહત્વપૂર્ણ છે. આ સાથે બિઝનેસ શોધો:
- કિંમતોની શક્તિ, જ્યાં ગ્રાહકો કિંમતો વધે ત્યારે પણ ખરીદી કરતા રહે છે,
- મજબૂત બૅલેન્સ શીટ અને મેનેજ કરી શકાય તેવા ડેબ્ટ,
- સતત રોકડ પ્રવાહ અને તંદુરસ્ત માર્જિન,
- આવશ્યક પ્રૉડક્ટ અથવા સેવાઓ, જેમ કે ગ્રાહક સ્ટેપલ્સ અને હેલ્થકેર.
મોટાભાગના રોકાણકારો માટે, ડાઇવર્સિફાઇડ ઇક્વિટી મ્યુચ્યુઅલ ફંડ્સ અને ઓછા ખર્ચે index ફંડ્સ આ એક્સપોઝર મેળવવાની સૌથી સરળ રીત છે. ડિવિડન્ડ ચૂકવતી કંપનીઓ કે જે ચૂકવણીમાં વધારો કરે છે તે પણ ઇન્કમ પૂરી પાડે છે જે સમય જતાં વધે છે.
કરજ: ઉપયોગી, પરંતુ કાળજીપૂર્વક સંભાળ લો
પરંપરાગત બોન્ડ્સ અને એફડી ફિક્સ્ડ ઇન્ટરેસ્ટ ચૂકવે છે, તેથી જ તે ફુગાવા માટે સંવેદનશીલ છે. જો FD 6% ચૂકવે છે અને ફુગાવો 6.5% પર ચાલે છે, તો તમે જમીન ગુમાવી રહ્યા છો. વધતી મોંઘવારી પણ ઉપજમાં વધારો કરે છે અને હાલના બોન્ડની કિંમતોમાં ઘટાડો કરે છે.
તે દેવુંને બિનજરૂરી બનાવતું નથી. જ્યારે સ્ટૉક માર્કેટ ઘટે ત્યારે તે સ્થિરતા, અનુમાનિત ઇન્કમ અને કુશન પ્રદાન કરે છે. ફુગાવાથી વાકેફ ઇન્વેસ્ટર પસંદગીયુક્ત હોવો જોઈએ:
- ટૂંકા-મેચ્યોરિટી ડેબ્ટ ફંડ રેટ સ્વિંગ માટે ઓછું સંવેદનશીલ છે અને હોલ્ડિંગ મેચ્યોર થાય ત્યારે ઉચ્ચ દરો પર ફરીથી રોકાણ કરો.
- ફ્લોટિંગ-રેટ ઇન્સ્ટ્રુમેન્ટ, જેમ કે ફ્લોટિંગ રેટ ડેબ્ટ ફંડ્સ અને RBI ફ્લોટિંગ રેટ સેવિંગ્સ બોન્ડ્સ, રેટ બદલાતા ચૂકવણીને ફરીથી સેટ કરે છે.
- લાંબા ગાળાના ફિક્સ્ડ-રેટ બોન્ડ્સ જ્યારે તેઓ કોઈ ચોક્કસ ભવિષ્યની જરૂરિયાત સાથે મેળ ખાય ત્યારે જ શ્રેષ્ઠ માનવામાં આવે છે.
રિયલ એસ્ટેટ: એક મૂર્ત હેજ
આ પ્રોપર્ટી લાંબા સમયથી ફુગાવાના હેજ તરીકે જોવામાં આવી રહી છે. ભાડા કિંમતો સાથે વધે છે, અને પ્રોપર્ટીના મૂલ્યો ઘણીવાર જમીન અને બાંધકામના ખર્ચને ટ્રૅક કરે છે. ફિક્સ્ડ રેટ લોન સાથે, ફુગાવો પણ તમારી તરફેણમાં કામ કરી શકે છે, કારણ કે તમે ઓછા મૂલ્યના નાણાં સાથે ચુકવણી કરો છો. ભારતમાં, મોટાભાગની હોમ લોન ફ્લોટિંગ-રેટ છે, જે દરો વધે ત્યારે તે લાભને ઘટાડે છે.
રિયલ એસ્ટેટમાં પણ ખામીઓ છે: તે મોટી મૂડીની જરૂર છે, ઝડપથી વેચવા માટે મુશ્કેલ છે અને જાળવણી, કર અને ખાલી જગ્યા રિસ્ક સાથે આવે છે. લોકેશન ખૂબ જ મહત્વપૂર્ણ છે. નાની રકમ માટે, ભારતીય એક્સચેન્જ પર સૂચિબદ્ધ આરઇઆઈટી અને ઇન્વિટ વધુ સારી લિક્વિડિટી સાથે પ્રોપર્ટી અને ઇન્ફ્રાસ્ટ્રક્ચર એક્સપોઝર પ્રદાન કરે છે, જોકે તેઓ ઇન્ટરેસ્ટ દરો માટે સંવેદનશીલ રહે છે.
સોનું: વીમો, આવક નહીં
સોનાનો મૂલ્ય સંગ્રહ તરીકે લાંબા સમયથી પ્રતિષ્ઠા છે. તે ખૂબ લાંબા ગાળે ખરીદીની શક્તિ જાળવી રાખે છે અને ઘણીવાર આર્થિક તણાવ, ચલણની નબળાઈ અથવા વાસ્તવિક ઇન્ટરેસ્ટ દરોમાં ઘટાડો દરમિયાન સારી રીતે કાર્ય કરે છે. ભારતીય રોકાણકારો માટે અમેરિકન ડોલર સામે રૂપિયાના મૂલ્યમાં ઘટાડાથી સોનાના વળતરમાં વધારો થયો છે.
સોનું કોઈ આવક કરતું નથી અને વર્ષો સુધી ફ્લેટ રહી શકે છે. તેને ઇન્શ્યોરન્સ તરીકે ધ્યાનમાં લો: ગોલ્ડ ઇટીએફ, ગોલ્ડ મ્યુચ્યુઅલ ફંડો અથવા એક્સચેન્જ પર ટ્રેડ કરેલા હાલના સોવરિન ગોલ્ડ બોન્ડ્સ દ્વારા, તમારા પોર્ટફોલિયોના પાયાના બદલે, સામાન્ય ફાળવણી, ઘણીવાર 5% થી 15%.
કૅશ: જરૂરી સમાધાન
કૅશ અને ટૂંકા ગાળાની ડિપોઝિટ લિક્વિડિટી અને સુરક્ષા પ્રદાન કરે છે, અને તમારે ઇમરજન્સી માટે તેમની જરૂર છે. પરંતુ જ્યારે વાસ્તવિક રિટર્ન નકારાત્મક હોય ત્યારે તમારી જરૂરિયાતોથી વધુ દરેક રૂપિયા શાંત રીતે મૂલ્ય ગુમાવે છે. સિક્યોરિટી માટે પૂરતી રાખો, સામાન્ય રીતે ત્રણથી છ મહિનાના ખર્ચ, અને તેને નિષ્ક્રિય બચત ખાતાને બદલે લિક્વિડ ફંડ, સ્વીપ-ઇન એફડી અથવા મની માર્કેટ ફંડ જેવા ઉચ્ચ-ઉત્પાદક સલામત વિકલ્પોમાં રાખો.
એસેટ ક્લાસ | ફુગાવાથી વાકેફ પોર્ટફોલિયોમાં ભૂમિકા | મુખ્ય રિસ્ક |
ઇક્વિટીઝ | ફુગાવા કરતા લાંબાગાળાની વૃદ્ધિ | ટૂંકા ગાળાની અસ્થિરતા |
ડેબ્ટ | સ્થિરતા અને આવક | ઊંચા ફુગાવાને ગુમાવે છે; રેટ રિસ્ક |
રિયલ એસ્ટેટ/આરઈઆઇટી | મૂર્ત હેજ, ભાડાની ઇન્કમ | અતરલતા, એકાગ્રતા, રેટ સંવેદનશીલતા |
ગોલ્ડ | કટોકટી અને ચલણ ઇન્શ્યોરન્સ | કોઈ ઇન્કમ નથી; લાંબા ફ્લેટ પીરિયડ |
રોકડ | લિક્વિડિટી અને ઇમરજન્સી | નકારાત્મક વાસ્તવિક રિટર્ન |
ફુગાવાને અસર કરતી એસેટ ફાળવણી કેવી રીતે બનાવવી: 6 પગલાં
પગલું 1: તમારા લક્ષ્યો અને સમયના ક્ષિતિજને વ્યાખ્યાયિત કરો
જ્યારે તમને પૈસાની જરૂર પડશે ત્યારે તમારા લક્ષ્યોને ગ્રુપ કરો:
- ટૂંકા ગાળાના (0-3 વર્ષ):ઇમરજન્સી ફંડ, આગામી ખર્ચ. સુરક્ષા અને લિક્વિડિટીને પ્રાથમિકતા આપો.
- મધ્યમ મુદત (3-10 વર્ષ):હોમ ડાઉન પેમેન્ટ, બાળકના ઉચ્ચ શિક્ષણ. સ્થિરતા અને વૃદ્ધિમાં સંતુલન.
- લોન્ગ ટર્મ (10+ વર્ષ):નિવૃત્તિ, લાંબા ગાળાની સંપત્તિ. વૃદ્ધિ પર ભાર મૂકો, કારણ કે તમારી પાસે વોલેટિલિટીને બહાર કાઢવાનો સમય છે.
તમારી ક્ષિતિજ જેટલી વધુ, વધુ ફુગાવાની બાબતો અને વધુ વૃદ્ધિની સંપત્તિ તમે રાખી શકો છો. આગામી વર્ષમાં તમને જે પૈસાની જરૂર છે તે સ્ટૉક માર્કેટના સ્વિંગના સંપર્કમાં ન આવવું જોઈએ, જો કે વળતરને આકર્ષિત કરવું જોઈએ.
પગલું 2: તમારી રિસ્ક ક્ષમતા અને રિસ્ક સહનશીલતાનું મૂલ્યાંકન કરો
જોખમની ક્ષમતા એ છે કે આવકની સ્થિરતા, બચત અને જવાબદારીઓના આધારે તમે આર્થિક રીતે કેટલું નુકસાન સહન કરી શકો છો. જોખમ સહનશીલતા એ છે કે તમે તળિયે ગભરાતા અને વેચાણ કર્યા વિના કેટલી અસ્થિરતા ધરાવી શકો છો. એક પોર્ટફોલિયો જે કાગળ પર પરફેક્ટ દેખાય છે પરંતુ તમને મંદીમાં વેચે છે તે થોડું વધુ રૂઢિચુસ્ત પ્રદર્શન કરશે જે તમે વળગી રહી શકો છો.
પગલું 3: મુખ્ય ફાળવણી પસંદ કરો
કોઈ યુનિવર્સલ ફોર્મ્યુલા નથી. આ ઉદાહરણરૂપ ફ્રેમવર્ક બતાવે છે કે સંતુલન કેવી રીતે બદલાય છે. તે સમજવા માટેના ઉદાહરણો છે, વ્યક્તિગત ભલામણો નહીં.
પ્રોફાઇલ | ઇક્વિટીઝ | ડેબ્ટ | રિયલ એસ્ટેટ (ગોલ્ડ, પ્રોપર્ટી) | રોકડ |
કન્ઝર્વેટિવ | 30% | 45% | 15% | 10% |
મધ્યમ | 50% | 25% | 20% | 5% |
વૃદ્ધિ-લક્ષી | 70% | 10% | 15% | 5% |
તમારા ઇક્વિટી શેરનો અંદાજ લગાવવા માટે તમારી ઉંમરને 100 થી ઘટાડવાનો સામાન્ય નિયમ છે. તેને માત્ર શરૂઆતના બિંદુ તરીકે ધ્યાનમાં લો: તમારી આવકની સ્થિરતા, અન્ય સંપત્તિઓ, ઇપીએફ અને એનપીએસ બેલેન્સ અને લક્ષ્યો કોઈપણ ફોર્મ્યુલા કરતાં વધુ મહત્વપૂર્ણ છે.
પગલું 4: દરેક એસેટ ક્લાસમાં વિવિધતા લાવો
- ડાઇવર્સિફિકેશન એસેટ-ક્લાસ લેવલ પર બંધ ન થવું જોઈએ. ઇક્વિટીમાં, વિવિધ ક્ષેત્રો, કંપનીના કદ અને ભૌગોલિક ક્ષેત્રોમાં ફેલાયેલ છે. ડેબ્ટમાં, મેચ્યોરિટી અને જારીકર્તાઓને મિક્સ કરો. વાસ્તવિક અસ્કયામતોમાં, એક પ્રોપર્ટીમાં બધું ધ્યાન કેન્દ્રિત કરવાનું ટાળો.
- ફુગાવા માટે આંતરરાષ્ટ્રીય વિવિધતા પણ મહત્વપૂર્ણ છે. આંતરરાષ્ટ્રીય ભંડોળ અથવા RBIની ઉદારીકૃત રેમિટન્સ સ્કીમ દ્વારા વૈશ્વિક ઇક્વિટી ધરાવતા રૂપિયામાં ઘટાડો થાય તો તે ખરીદશક્તિને સુરક્ષિત કરી શકે છે. વિદેશી ફંડ રોકાણ પર કરન્સી રિસ્ક, ખર્ચ અને વર્તમાન મર્યાદા વિશે જાગૃત રહો.
પગલું 5: ખર્ચ ઓછું રાખો
રિટર્નની જેમ જ ફી કમ્પાઉન્ડ થાય છે. દર વર્ષે અતિરિક્ત 1% ચાર્જ કરતા ફંડ તમારા આજીવન લાભનો મોટો હિસ્સો વાપરી શકે છે. મ્યુચ્યુઅલ ફંડ્સ અને ઓછા ખર્ચે index ફંડ્સની સીધી યોજનાઓ વૈવિધ્યસભર એક્સપોઝર બનાવવાની કાર્યક્ષમ રીતો છે. ફુગાવા સામે લડતી વખતે, ખર્ચમાં સાચવેલા એક ટકાના દરેક ભાગ સીધા તમારા વાસ્તવિક વળતરમાં વધારો કરે છે.
પગલું 6: ટૅક્સને ધ્યાનમાં લો
ફુગાવો અને કર તમારી સામે એકસાથે કામ કરે છે, કારણ કે તમને ઘણીવાર નજીવા લાભો પર કર લાદવામાં આવે છે, જેમાં ફક્ત ફુગાવાને પ્રતિબિંબિત કરે છે. ભારતમાં, 12 મહિનાથી વધુના ઇક્વિટી લાભ પર વર્ષમાં ₹1.25 લાખથી 12.5% પર ટૅક્સ વસૂલવામાં આવે છે, જ્યારે 1 એપ્રિલ 2023 ના રોજ અથવા તેના પછી ખરીદેલ ડેબ્ટ ફંડ પર FD ઇન્ટરેસ્ટ અને લાભ પર તમારા સ્લેબ રેટ પર ટૅક્સ વસૂલવામાં આવે છે. PPF, ઇપીએફ અને એનપીએસ જેવા ટૅક્સ-કાર્યક્ષમ વિકલ્પોનો ઉપયોગ કરો જ્યાં તે તમને અનુકૂળ હોય અને લાંબા ગાળાના દરો માટે ઇક્વિટી લાંબા સમય સુધી રાખો. નિયમોમાં ફેરફાર થાય છે, તેથી યોગ્ય ટૅક્સ સલાહકારની સલાહ લો.
વિવિધ ફુગાવાના વાતાવરણ માટે તમારે કેવી રીતે એડજસ્ટ કરવું જોઈએ?
પર્યાવરણ | શું કામ કરે છે | શું સાવચેત રહેવું |
હળવા, સ્થિર ફુગાવો (2-4%) | મજબૂત ઇક્વિટી કોર સાથે વિવિધ પોર્ટફોલિયો | ખૂબ જ કૅશ હોલ્ડ કરવું |
ઉચ્ચ અથવા વધતા ફુગાવો | કિંમતની શક્તિ, ટૂંકા ગાળાના અને ફ્લોટિંગ-રેટ ડેબ્ટ સાથે ઇક્વિટી, સામાન્ય ગોલ્ડ | લાંબા ગાળાના ફિક્સ્ડ-રેટ બોન્ડ્સ |
સ્ટેગફ્લેશન (ઉચ્ચ ફુગાવો, નબળો વૃદ્ધિ) | વાસ્તવિક અસ્કયામતો, ગુણવત્તા ડિવિડન્ડ ચૂકવનારાઓ, સુગમતા માટે કેટલાક રોકડ | સ્ટોક્સ અને બોન્ડ્સ બંને સંઘર્ષ કરી શકે છે |
ફુગાવો અથવા ડિફ્લેશન | ઉચ્ચ-ગુણવત્તાવાળા, લાંબા ગાળાના બોન્ડ્સ; વૃદ્ધિ શેરો પુનઃપ્રાપ્ત | ઓવરવેટિંગ ઇન્ફ્લેશન હેજ |
કોઈ પણ વિશ્વસનીય રીતે આગાહી કરી શકતું નથી કે કયા પર્યાવરણ આગળ આવે છે. શરતોમાં ફેરફાર થતાં માત્ર સામાન્ય ટિલ્ટ સાથે તમારી કોર એલોકેશનને મજબૂત રાખો.
રિબૅલેન્સિંગ શા માટે મહત્વપૂર્ણ છે?
- માર્કેટ તમારી ફાળવણીને બંધ કરે છે. એક મજબૂત ઇક્વિટી રેલી તમારા પોર્ટફોલિયોના 50% થી 60% અથવા તેનાથી વધુ શેરોમાં ખસેડી શકે છે, શાંત રીતે રિસ્ક વધારી શકે છે. રિબૅલેન્સિંગનો અર્થ એ છે કે જે વધ્યું છે તેને ઘટાડીને પોર્ટફોલિયોને તેના લક્ષ્યમાં પાછું લાવવું અને જે પાછળ છે તેમાં ઉમેરવું.
- એક શેડ્યૂલ પર રિબૅલેન્સ, જેમ કે વર્ષમાં એક વખત, અથવા જ્યારે એસેટ ક્લાસ લગભગ પાંચ ટકા પોઈન્ટ સુધી વધે છે. કોઈપણ પદ્ધતિ આગાહી પર આધાર રાખ્યા વિના ઓછી ખરીદી અને વધુ વેચાણ કરવાની શિસ્તને અમલમાં મૂકે છે. અન્ડરવેટ એસેટ્સ તરફ નવી એસઆઇપીઓનું નિર્દેશન કરવું એ કરને ટ્રિગર કર્યા વિના રિબૅલેન્સ કરવાની ઓછી કિંમતની રીત છે.
રોકાણથી આગળ: ખરીદ શક્તિને સુરક્ષિત કરવાની અન્ય રીતો
- તમારી આવક વધારો. તમારી કમાણીની શક્તિ ઘણીવાર તમારી સૌથી મોટી સંપત્તિ છે. કુશળતા, સમયસર નોકરીના પગલાં અને વાટાઘાટોમાં વધારો એ શક્તિશાળી ફુગાવાની સંરક્ષણ છે.
- ડેબ્ટ સ્માર્ટ રીતે મેનેજ કરો. પ્રથમ ખર્ચાળ વેરિયેબલ-રેટ ડેબ્ટ ચૂકવો, જેમ કે ક્રેડિટ કાર્ડ બેલેન્સ અને પર્સનલ લોન.
- જીવનશૈલી ફુગાવાને નિયંત્રિત કરો. જો ખર્ચ ઇન્કમ કરતાં ઝડપથી વધે છે, તો ફુગાવાને હરાવવું ખૂબ મુશ્કેલ બની જાય છે.
- રોકાણને ઑટોમેટ કરો. માસિક SIP બજારનો સમય સરળ બનાવે છે અને સ્થિર સંપત્તિ બનાવવાની આદત બનાવે છે.
- તમારી SIP ને આગળ વધારો. દર વર્ષે તમારી SIP ને 10 % સુધી વધારવી તમારી બચતને વધતી આવક અને કિંમતો સાથે ગતિ જાળવી રાખવામાં મદદ કરે છે.
ટાળવા જેવી સામાન્ય ભૂલો
- ખૂબ લાંબા સમય સુધી રૂઢિચુસ્ત રહેવું, જે ખરીદ શક્તિમાં ધીમે ઘટાડો કરે છે.
- ફુગાવાના નવીનતમ હેજ પછી તે પહેલેથી જ વધી ગયું છે.
- વાસ્તવિક વળતરને અવગણવું. જ્યાં સુધી તમને ફુગાવો ખ્યાલ ન આવે ત્યાં સુધી 7% ઉપજ સારી લાગે છે અને ટૅક્સ તેમાંથી મોટા ભાગનો લાભ લે છે.
- સોના, પ્રોપર્ટી અથવા એક સ્ટોકમાં ઓવરકન્ટ્રેશન કારણ કે તે "ફુગાવાને હરાવે છે."
- ક્યારેય રિવ્યૂ ન કરવું. પાંચ વર્ષ પહેલાં સેટ કરેલ ફાળવણી હવે તમારા જીવનને અનુરૂપ ન હોઈ શકે.
અંતિમ વિચારો
ફુગાવો નિષ્ક્રિય નાણાં પર ધીમા, સ્થિર ટૅક્સ છે, અને તેને અવગણી શકાતો નથી. પરંતુ જટિલ યુક્તિઓ અથવા સંપૂર્ણ આગાહીઓ વિના તેને હરાવી શકાય છે. હકારાત્મક વાસ્તવિક વળતરનો હેતુ, લાંબા ગાળા માટે ગુણવત્તાની ઇક્વિટી રાખો, સ્થિરતા માટે દેવું અને સોના અથવા રિયલ એસ્ટેટને બૅલેસ્ટ તરીકે ઉપયોગ કરો, તમારી જરૂરિયાતની માત્ર રોકડ રાખો, વ્યાપક રીતે વૈવિધ્યીકરણ કરો, ખર્ચને નિયંત્રિત કરો અને શિસ્ત સાથે રિબૅલેન્સ કરો. તમારા લક્ષ્યો અને સમયના ક્ષિતિજને વ્યાખ્યાયિત કરીને શરૂ કરો, એક ફાળવણી પસંદ કરો જે તમે સારા અને ખરાબ બજારો દ્વારા ટકી શકો છો અને દર વર્ષે તેની સમીક્ષા કરી શકો છો. સમય જતાં, સુસંગતતા ચતુરાઈ કરતાં વધુ મહત્વપૂર્ણ છે.
સ્ત્રોત
- https://www.mospi.gov.in/uploads/latestreleasesfiles/1791801549227-Press%20Release%20for%20the%20month%20of%20September,%202026.pdf
- https://website.rbi.org.in/web/rbi/-/publications/chapter-ii-the-goals-of-monetary-policy-20343
- https://doi.org/10.2469/faj.v42.n4.39
- https://investor.sebi.gov.in
- https://www.mutualfundssahihai.com/en
- https://www.incometaxindia.gov.in