જો તમે ઉચ્ચ ટૅક્સ સ્લેબમાં છો અને 60 સુધી પૈસા છૂટા કરી શકતા નથી તો કોર્પોરેટ NPS સામાન્ય રીતે પસંદ કરવા યોગ્ય છે. તમારા એમ્પ્લોયરનું મૂળભૂત સેલરી અને ડીએના 14% સુધીનું યોગદાન નવી ટૅક્સ વ્યવસ્થા (ખાનગી કર્મચારીઓ માટે જૂની વ્યવસ્થા હેઠળ 10%) હેઠળ ટૅક્સ-કપાતપાત્ર છે. ટ્રેડ-ઓફ લાંબા સમય સુધી લૉક-ઇન અને કોર્પસના ભાગ પર ફરજિયાત વાર્ષિકી છે, હવે મોટાભાગના ખાનગી ક્ષેત્રના સબ્સ્ક્રાઇબર્સ માટે ઓછામાં ઓછા 20%.
મુખ્ય ટેકઅવે
- કોર્પોરેટ NPS એ તમારા એમ્પ્લોયર દ્વારા આપવામાં આવતી રાષ્ટ્રીય પેન્શન સિસ્ટમ છે, જે તમારા CTC નો ભાગ સીધા તમારા NPS ખાતામાં ચૂકવે છે.
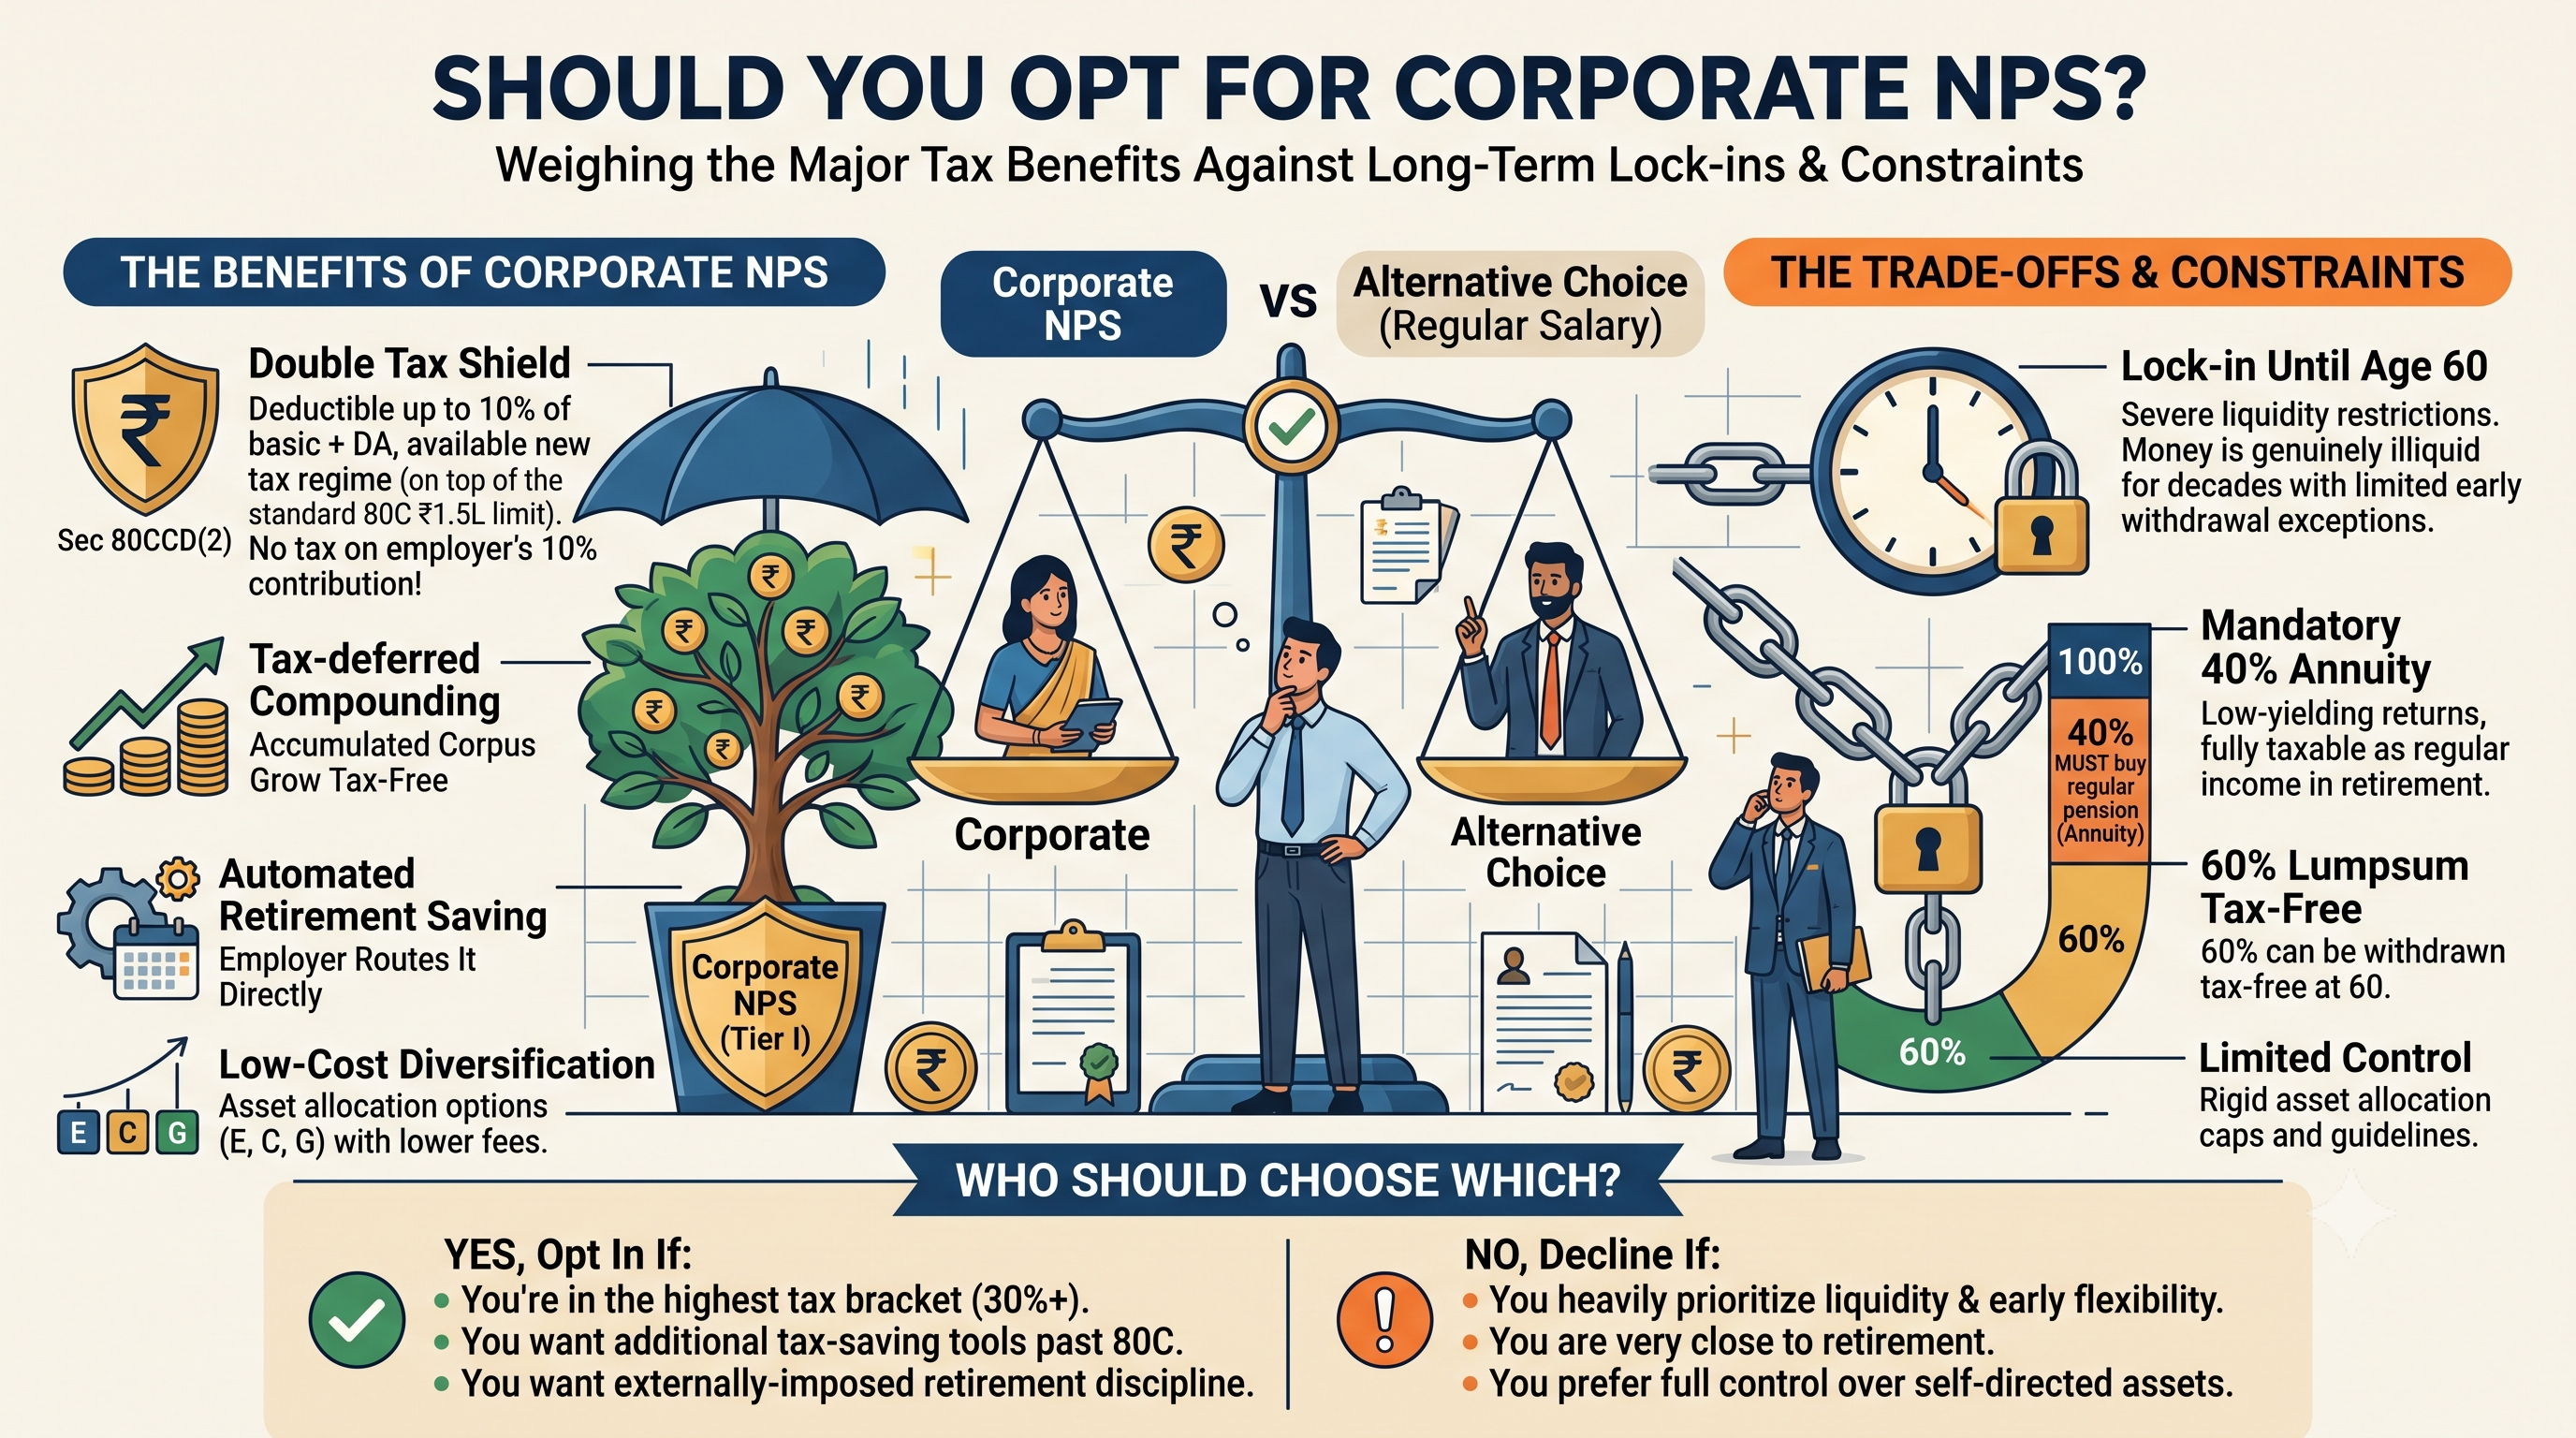
- ટ્રિબ્યુશન કલમ 80CCD(2) (આવક-કર અધિનિયમ, 2025 માં જોડાયેલ છે, જે 1 એપ્રિલ 2026 થી લાગુ પડે છે) હેઠળ કપાતપાત્ર છે: નવી વ્યવસ્થામાં મૂળભૂત + DA ના 14% સુધી અને ખાનગી ક્ષેત્રના કર્મચારીઓ માટે જૂની વ્યવસ્થામાં 10% સુધી.
- આ કપાત 80C-પ્રકારના રોકાણો માટે ₹1.5 લાખની મર્યાદાની બહાર છે.
- PFRDAના ડિસેમ્બર 2025ના નિયમોમાં મોટાભાગના બિન-સરકારી સબ્સ્ક્રાઇબર્સને 60ના દરે એકસાથે 80% રકમ લેવાની મંજૂરી આપવામાં આવી છે, જેમાં વાર્ષિકીમાં ઓછામાં ઓછા 20% છે.
- ઓક્ટોબર 2025 થી, બહુવિધ સ્કીમ ફ્રેમવર્ક બિન-સરકારી સબ્સ્ક્રાઇબર્સને 100% ઇક્વિટીવાળી યોજનાઓ પસંદ કરવા દે છે.
- જો તમને લિક્વિડિટીની જરૂર હોય, તો તે ઓછું યોગ્ય છે, જે નિવૃત્તિની નજીક છે તે ઓછા ટૅક્સ સ્લેબમાં છે.
ભારતમાં ઘણા પગારદાર કર્મચારીઓને અમુક સમયે કોર્પોરેટ NPS ઑફર કરવામાં આવે છે, ઘણીવાર ઑનબોર્ડિંગ અથવા સેલેરી રિવિઝન દરમિયાન. ઑફર સામાન્ય રીતે ટ્રેડ-ઑફ વગર વાક્ય અથવા બેમાં સમજાવવામાં આવે છે. આ માર્ગદર્શિકામાં કોર્પોરેટ NPS શું છે, ટૅક્સ લાભ કેવી રીતે કામ કરે છે, 2025 અને 2026 માં શું બદલાઈ ગયું છે અને કેવી રીતે પસંદ કરવું તે નક્કી કરવું તે કવર કરવામાં આવે છે.
કોર્પોરેટ એનપીએસ શું છે?
કોર્પોરેટ NPS એ નેશનલ પેન્શન સિસ્ટમનું એક વર્ઝન છે જેમાં તમારા એમ્પ્લોયર PFRDA સાથે નોંધણી કરે છે અને તમારા પગારનો એક ભાગ તમારા NPS એકાઉન્ટમાં તમારા ખર્ચ-થી-કંપની (CTC) ના ભાગ રૂપે ફાળો આપે છે. તમે તમારું પોતાનું સ્વૈચ્છિક યોગદાન પણ ઉમેરી શકો છો.
નેશનલ પેન્શન સિસ્ટમ એ પેન્શન ફંડ રેગ્યુલેટરી એન્ડ ડેવલપમેન્ટ ઑથોરિટી (PFRDA) દ્વારા નિયમિત સરકાર-સમર્થિત, વ્યાખ્યાયિત-યોગદાન નિવૃત્તિ સ્કીમ છે. તે પ્રથમ સરકારી કર્મચારીઓ માટે શરૂ કરવામાં આવ્યું હતું અને પછી તમામ ભારતીય નાગરિકો માટે ખોલવામાં આવ્યું હતું. કોર્પોરેટ એનપીએસ તમારા પોતાના પર NPS એકાઉન્ટ ખોલવાથી અલગ છે, તે ફંડ કેવી રીતે આપવામાં આવે છે તે અંગે જ છેઃ એમ્પ્લોયર તમારા CTC માંથી નાણાંને રૂટ કરે છે, જે ચોક્કસ ટૅક્સ કપાતને અનલૉક કરે છે.
કોર્પોરેટ NPS પ્રેક્ટિસમાં કેવી રીતે કામ કરે છે?
- તમારા એમ્પ્લોયર એક પૉઇન્ટ ઑફ પ્રેઝન્સ (POP) દ્વારા NPS કોર્પોરેટ મોડેલ હેઠળ રજિસ્ટર કરે છે.
- તમે પસંદ કરો છો અને કાયમી નિવૃત્તિ એકાઉન્ટ નંબર (PRAN) મેળવો છો, અથવા તમારા હાલના એકને લિંક કરો છો.
- તમારા પગારનું પુનર્ગઠન કરવામાં આવે છે જેથી બેસિક + ડીએની પસંદ કરેલી ટકાવારી દર મહિને તમારા NPS ટાયર I એકાઉન્ટમાં જાય.
- તમારા પૈસાનું રોકાણ તમે પસંદ કરેલ પેન્શન ફંડ મેનેજર દ્વારા ઇક્વિટી, કોર્પોરેટ બોન્ડ્સ અને સરકારી સિક્યોરિટીઝમાં કરવામાં આવે છે.
- નિવૃત્તિ સમયે, તમે એક સામટી રકમ તરીકે કોર્પસનો ભાગ ઉપાડો છો અને બાકીની રકમનો ઉપયોગ વાર્ષિકી ખરીદવા માટે કરો છો.
કોર્પોરેટ NPS સામાન્ય રીતે CTC-ન્યુટ્રલ છે. તમારા નિયોક્તા તમને અતિરિક્ત પૈસા આપી રહ્યા નથી; તે કરપાત્ર પગારને બદલે NPSમાં તમારા હાલના પૅકેજનો ભાગ ચૂકવી રહ્યા છે.
કોર્પોરેટ એનપીએસનો ટૅક્સ લાભ શું છે?
કોર્પોરેટ NPS ને ધ્યાનમાં લેવાનું મુખ્ય કારણ એમ્પ્લોયરના યોગદાન માટેની કપાત છે, જે પરંપરાગત રીતે સેક્શન 80CCD(2) તરીકે ઓળખાય છે. 1 એપ્રિલ 2026 થી લાગુ આવકવેરા અધિનિયમ, 2025 સાથે, નવા સેક્શન નંબર સાથે નવા કાયદામાં જોગવાઈ કરવામાં આવી છે, અને લાભ ચાલુ રહે છે.
ફીચર | જૂની ટૅક્સ વ્યવસ્થા | નવી ટૅક્સ વ્યવસ્થા |
એમ્પ્લોયર યોગદાન લિમિટ (ખાનગી ક્ષેત્ર) | બેસિકના 10 % + ડીએ | બેસિકના 14 % + ડીએ |
નોકરીદાતાની યોગદાન લિમિટ (સરકાર) | બેસિકના 14 % + ડીએ | બેસિકના 14 % + ડીએ |
₹1.5 લાખ 80C-પ્રકારની મર્યાદામાં ગણતરી કરવી? | ના | લાગુ નથી |
પોતાના યોગદાન માટે અતિરિક્ત ₹50,000 (80CCD(1B)) | હા | ના |
બે મુદ્દાઓ આ કપાતને મૂલ્યવાન બનાવે છે:
- આ સ્ટાન્ડર્ડ કપાત સાથે નવી ટૅક્સ વ્યવસ્થામાં મંજૂર કેટલીક કપાતમાંથી એક છે.
- તે તમારા અન્ય ટૅક્સ-સેવિંગ ઇન્વેસ્ટમેન્ટ ઉપરાંત છે.
તમે કેટલું ટૅક્સ બચાવી શકો છો? એક કામ કરેલ ઉદાહરણ
ધારો કે તમારી વાર્ષિક મૂળભૂત સેલરી વત્તા ડીએ ₹12 લાખ છે અને તમે નવી વ્યવસ્થા હેઠળ 30% સ્લેબમાં છો.
- એમ્પ્લોયરનું NPS યોગદાન 14%: ₹1,68,000 વાર્ષિક
- 4 % સેસ સહિત ટૅક્સ રેટ: 2 %
- બચત કરેલ અંદાજિત વાર્ષિક ટૅક્સ: લગભગ ₹52,400
20 વર્ષથી વધુ, જે રોકાણ કરેલા પૈસા પર વૃદ્ધિની ગણતરી કરતા પહેલાં ₹10 લાખથી વધુ ટૅક્સ વિલંબિત છે.
શું ટૅક્સ-ફ્રી એમ્પ્લોયરના યોગદાન પર કોઈ ઉપલી મર્યાદા છે?
હા. ઇપીએફ, એનપીએસ અને સુપરએન્યુએશન ફંડ્સમાં ₹7.5 લાખથી વધુના સંયુક્ત એમ્પ્લોયરનું યોગદાન વધારાની ઇન્કમ સાથે કરપાત્ર છે. મોટાભાગના કર્મચારીઓ આ મર્યાદા સુધી પહોંચશે નહીં, પરંતુ મોટા EPF યોગદાન ધરાવતા ઉચ્ચ કમાણી કરનારાઓએ 14% પસંદ કરતા પહેલાં તપાસ કરવી જોઈએ.
2025 અને 2026 માં NPS માં શું બદલાઈ ગયું?
ગયા વર્ષે એનપીએસમાં નોંધપાત્ર ફેરફાર થયો છે, અને મોટા ભાગના જૂના લેખો કહે છે કે 40% ફરજિયાત વાર્ષિકી હવે મોટાભાગના કોર્પોરેટ કર્મચારીઓને લાગુ પડતી નથી.
બિન-સરકારી સબસ્ક્રાઇબર્સ માટે નવા બહાર નીકળવાના નિયમો (ડિસેમ્બર 2025)
ડિસેમ્બર 2025 માં સૂચિત PFRDA ના સુધારેલા નિકાસ નિયમો, કોર્પોરેટ NPS સભ્યો સહિત બિન-સરકારી સબસ્ક્રાઇબર્સને લાગુ પડે છે:
સામાન્ય બહાર નીકળવા પર કોર્પસ (ઉંમર 60) | તમે શું કરી શકો છો |
₹ 8 લાખ સુધી | એક સામટી રકમ તરીકે 100% ઉપાડો; કોઈ વાર્ષિકીની જરૂર નથી |
₹ 8 લાખથી ₹ 12 લાખ સુધી | એકસામટી રકમ તરીકે ₹6 લાખ સુધી લો અને બાકીની રકમ સિસ્ટમેટિક ઉપાડ અથવા વાર્ષિકી તરીકે લો અથવા વાર્ષિકીમાં ઓછામાં ઓછી 20% સાથે એકસામટી રકમ તરીકે 80% સુધી લો |
₹12 લાખથી વધુ | એક સામટી રકમ તરીકે 80% સુધી ઉપાડો; વાર્ષિકી ખરીદવા માટે ઓછામાં ઓછા 20% નો ઉપયોગ કરો |
60 પહેલાં સમય પહેલાં બહાર નીકળવા માટે, નિયમો સખત રહે છે: જો કોર્પસ ₹5 લાખથી વધુ હોય, તો માત્ર 20% સુધીની રકમ એકસામટી રકમ તરીકે લઈ શકાય છે અને ઓછામાં ઓછા 80% એ વાર્ષિકી ખરીદવી આવશ્યક છે.
બહાર નીકળતા પહેલાં આંશિક ઉપાડ બાળકોના શિક્ષણ અથવા લગ્ન, પ્રથમ ઘર ખરીદવું અથવા નિર્માણ કરવું અથવા ગંભીર બીમારીની સારવાર જેવા નિર્દિષ્ટ હેતુઓ માટે તમારા પોતાના યોગદાનના 25% પર મર્યાદિત છે, જે ફ્રીક્વન્સી મર્યાદાને આધિન છે.
બહુવિધ સ્કીમ ફ્રેમવર્ક હેઠળ વધુ ઇક્વિટી પસંદગી (ઑક્ટોબર 2025)
1 ઓક્ટોબર 2025થી, PFRDAની મલ્ટિપલ સ્કીમ ફ્રેમવર્ક (MSF) બિન-સરકારી ગ્રાહકોને પેન્શન ફંડ મેનેજર્સ દ્વારા ઓફર કરવામાં આવતી વધારાની યોજનાઓમાંથી પસંદ કરવાની મંજૂરી આપે છે, જેમાં 100% ઇક્વિટી સુધીના વિકલ્પો શામેલ છે. આ એનપીએસની સૌથી મોટી ટીકાઓમાંથી એકને સંબોધિત કરે છે: યુવા રોકાણકારો માટે મર્યાદિત ઇક્વિટી એક્સપોઝર.
તમારી પાસે પહેલેથી જ હોય તેવી ઇન્વેસ્ટમેન્ટ પસંદગીઓ
- ઍક્ટિવ પસંદગી: તમે PFRDA મર્યાદામાં ઇક્વિટી (E), કોર્પોરેટ બોન્ડ્સ (C) અને સરકારી સિક્યોરિટીઝ (G) માં તમારી પોતાની ફાળવણી નક્કી કરો છો.
- ઑટો પસંદગી: એક લાઇફ-સાઇકલ ફંડ જે તમારી ઉંમર મુજબ ઇક્વિટીને ઘટાડે છે. આક્રમક (LC75), મધ્યમ (LC50) અને રૂઢિચુસ્ત (LC25) વિકલ્પો ઉપલબ્ધ છે.
મહત્વપૂર્ણ: PFRDAના બહાર નીકળવાના નિયમોમાં ફેરફાર થઈ શકે છે. ઐતિહાસિક રીતે, બહાર નીકળતા સમયે પાછો ખેંચી લેવામાં આવેલા કોર્પસના 60% ટૅક્સ-મુક્ત છે, અને વાર્ષિકીની ઇન્કમ તમારા સ્લેબ રેટ પર કર લાદવામાં આવે છે. જ્યારે તમે નિવૃત્તિની નજીક હોવ ત્યારે 2025 નિયમો હેઠળ મંજૂર મોટી એકસામટી રકમ પર કેટલો ટૅક્સ લગાવવામાં આવે છે તે તપાસો.
કોર્પોરેટ NPS ના ટ્રેડ-ઑફ શું છે?
1. તમારા પૈસા 60 સુધી લૉક કરવામાં આવ્યા છે
NPS એક રિટાયરમેન્ટ પ્રૉડક્ટ છે. મર્યાદિત આંશિક ઉપાડ અને સમય પહેલાં બહાર નીકળવાના કડક નિયમો સિવાય, તમારા પૈસા 60 સુધી ઇન્વેસ્ટ કરવામાં આવે છે. તમે લાંબા સમય સુધી રોકાણ કરવાનું પણ પસંદ કરી શકો છો. જો તમને આગામી દાયકામાં બિઝનેસ, સબ્બેટિકલ અથવા વિદેશમાં જવા માટે પૈસાની જરૂર પડી શકે છે, તો લૉક-ઇન એ વાસ્તવિક ખર્ચ છે.
2. કોર્પસના ભાગમાં વાર્ષિકી ખરીદવી આવશ્યક છે
નવા નિયમો હેઠળ, મોટા કોર્પસના ઓછામાં ઓછા 20% વાર્ષિકી ખરીદવી આવશ્યક છે. ભારતમાં વાર્ષિકી દરો ઐતિહાસિક રીતે સામાન્ય છે, અને વાર્ષિક ઇન્કમ તમારા સ્લેબ રેટ પર કરપાત્ર છે. વાર્ષિકી તમને સુરક્ષિત, આજીવન ઇન્કમ આપે છે, પરંતુ તે નાણાંને રોકાણ કરવા કરતાં ઓછી લવચીક અને ઘણી વખત ઓછું વળતર આપે છે.
3. સંપૂર્ણપણે સ્વ-નિર્દેશિત રોકાણ કરતાં ઓછી સુગમતા
MSF એ પસંદગીને વિસ્તૃત કરી છે, પરંતુ તમે હજુ પણ કોઈપણ મ્યુચ્યુઅલ ફંડ અથવા સ્ટૉકને બદલે પેન્શન ફંડ મેનેજર્સ અને મંજૂર સ્કીમમાંથી પસંદ કરો છો. કેટલાક રોકાણકારો માટે જે મર્યાદા છે. અન્ય લોકો માટે, તે એક સ્વાગત સરળતા છે.
4. ઓછા ટેક-હોમ પે
કારણ કે કોર્પોરેટ NPS સામાન્ય રીતે CTC-ન્યુટ્રલ છે, તમારું માસિક ઇન-હેન્ડ સેલરી NPS પર રૂટ કરેલી રકમ દ્વારા આવે છે. ખાતરી કરો કે તમારું માસિક બજેટ અને ઇમરજન્સી ફંડ આને શોષી શકે છે.
કોર્પોરેટ NPS વર્સેસ EPF વર્સેસ તેને સેલરી તરીકે લઈ રહ્યા છીએ
પરિબળ | કોર્પોરેટ NPS | ઇપીએફ | સેલરી તરીકે લો અને પોતાને ઇન્વેસ્ટ કરો |
યોગદાન પર ટૅક્સ | કપાતપાત્ર (14% નવું/10% જૂનું) | નિયોક્તાના શેરને મર્યાદામાં મુક્તિ આપવામાં આવી છે | સ્લેબ રેટ પર ટૅક્સ લગાવવામાં આવે છે |
રિટર્ન | માર્કેટ-લિંક્ડ | વાર્ષિક જાહેર કરેલ ફિક્સ્ડ રેટ | તમારી પસંદગીઓ પર આધારિત છે |
ઇક્વિટી એક્સપોઝર | MSF હેઠળ 100 % સુધી | કોઈ સીધી જ નથી | સંપૂર્ણ નિયંત્રણ |
લિક્વિડિટી | 60 સુધી ઓછું | આંશિક ઉપાડની પરવાનગી છે | ઉચ્ચ |
રિટાયરમેન્ટ પર | 80% સુધીની એકસામટી રકમ, ≥ 20% વાર્ષિકી | સંપૂર્ણ લમ્પસમ રકમ | સંપૂર્ણ સુગમતા |
વાસ્તવિક પ્રશ્ન એ નથી કે "શું NPS સારું છે?" પરંતુ "શું મારા CTC ના આ ભાગને NPS માં રૂટ કરવાનો ટૅક્સ પછીનો લાભ તે પૈસા મફતમાં ઉપલબ્ધ હોવાના મૂલ્ય કરતાં વધુ છે?"
કોર્પોરેટ NPS કોણે પસંદ કરવું જોઈએ?
જો તમે હોવ તો કોર્પોરેટ NPS અર્થપૂર્ણ બને છે:
- 20 % અથવા 30 % ટૅક્સ સ્લેબમાં, જ્યાં કપાત દર વર્ષે અર્થપૂર્ણ રકમ બચાવે છે;
- નવી ટૅક્સ વ્યવસ્થા પર, જ્યાં અન્ય કેટલીક કપાત ઉપલબ્ધ છે;
- પહેલેથી જ જૂની વ્યવસ્થામાં તમારી 80C મર્યાદાનો ઉપયોગ કરી રહ્યાં છે અને વધુ ટૅક્સ-કાર્યક્ષમ નિવૃત્તિ બચત ઈચ્છે છે;
- નિવૃત્તિના 10 અથવા વધુ વર્ષ, તેથી પૈસામાં ચક્રવૃદ્ધિ કરવાનો સમય છે;
- કોઈ વ્યક્તિ જે લૉક-ઇનને ઉપયોગી શિસ્ત તરીકે જુએ છે જે તમને નિવૃત્તિ બચતમાં ઘટાડો કરવાનું બંધ કરે છે.
કોણ વાજબી રીતે નકારી શકે છે?
જો તમે કોર્પોરેટ NPS ને સ્કિપ અથવા લિમિટ કરી શકો છો:
- ઓછી અથવા શૂન્ય ટૅક્સ કૌંસમાં છે, જ્યાં બચત નાની છે;
- હમણાં રોકડ પ્રવાહની જરૂર છે, ઉદાહરણ તરીકે ઉચ્ચ ઇન્ટરેસ્ટ લોન ચૂકવવા અથવા કટોકટી ફંડ બનાવવા માટે;
- થોડા વર્ષની અંદર છે અને પહેલેથી જ રિટાયરમેન્ટ ઇન્કમ પ્લાન ધરાવે છે;
- વિદેશમાં કાયમી ધોરણે ખસેડવાની અપેક્ષા રાખો અને સુગમતા ઈચ્છો છો;
- ઉચ્ચ EPF યોગદાન છે જે તમને પહેલેથી જ ₹7.5 લાખની એકંદર મર્યાદા નજીક પહોંચાડે છે.
તમારે સંપૂર્ણ 14 % પસંદ કરવાની જરૂર નથી. ઘણા નોકરીદાતાઓ તમને ઓછી ટકાવારી પસંદ કરવા દે છે, જે ટેક-હોમ પગાર સાથે ટૅક્સ બચતને સંતુલિત કરી શકે છે.
કેવી રીતે પસંદ કરવું: પગલાંબદ્ધ ચેકલિસ્ટ
- તમારી કંપની NPS કોર્પોરેટ મોડેલ પ્રદાન કરે છે કે નહીં અને કયા ટકાવારીની પરવાનગી છે તે HR ને પૂછો.
- વ્યવસ્થાઓની તુલના કરો. એનપીએસ સાથે અને વગર બંને વ્યવસ્થાઓ હેઠળ તમારા ટૅક્સની ગણતરી કરો
- ₹7.5 લાખની એકંદર મર્યાદામાં રહેવા માટે તમારું EPF યોગદાન તપાસો.
- પેન્શન ફંડ મેનેજર પસંદ કરો અને ઍક્ટિવ પસંદગી, ઑટો પસંદગી અથવા યોગ્ય એમએસએફ સ્કીમ પસંદ કરો.
- તમારું નૉમિનેશન સેટ કરો અને તમારી PRAN વિગતો સુરક્ષિત રાખો.
- પગાર સુધારા દરમિયાન વાર્ષિક સમીક્ષા કરો, અને તમારી ઉંમર મુજબ તમારી ફાળવણીને રિબૅલેન્સ કરો.
બોટમ લાઇન
- કોર્પોરેટ NPS ભારતની નવી ટૅક્સ વ્યવસ્થામાં બાકી રહેલી કેટલીક અર્થપૂર્ણ ટૅક્સ કપાતમાંથી એક ઓફર કરે છે, અને 2025 સુધારાઓએ તેને વધુ આકર્ષક બનાવ્યું છે: વધુ ઇક્વિટી પસંદગી, મોટા કોર્પસ માટે 80% એકસામટી રકમ અને નાના લોકો માટે સંપૂર્ણ ઉપાડ. ટ્રેડ-ઓફ વાસ્તવિક રહે છે: લાંબો લૉક-ઇન, કોર્પસના ભાગ પર ફરજિયાત વાર્ષિકી અને ઓછા ટેક-હોમ પે.
- જો તમે ઉચ્ચ ટૅક્સ સ્લેબમાં છો, તો તમારું ઇમરજન્સી ફંડ તૈયાર રાખો અને 60 સુધી પૈસા છોડવાનું આરામદાયક છો, તો પસંદ કરવું સામાન્ય રીતે એક યોગ્ય પસંદગી છે. જો લિક્વિડિટી તમારા માટે વધુ મહત્વપૂર્ણ હોય, તો નાની ટકાવારી અથવા તેને સંપૂર્ણપણે સ્કિપ કરવું તે જ વાજબી હોઈ શકે છે. વળતર મીટિંગમાં ઑફર કેવી રીતે પ્રસ્તુત કરવામાં આવે છે તેના દ્વારા નહીં, તમારા પોતાના નંબર ચલાવીને નક્કી કરો.
સ્ત્રોત
- https://www.pfrda.org.in/en/web/pfrda/w/pension-fund-regulatory-and-development-authority-exits-and-withdrawals-under-the-national-pension-system-amendment-regulations-2025
- https://npstrust.org.in/about-msf
- https://www.indiabudget.gov.in/
- https://www.incometaxindia.gov.in/income-tax-act-20251
- https://taxguru.in/income-tax/tax-income-excess-employer-contribution-funds-computation.html