મોટાભાગના લોકોને રોકાણમાં રિસ્ક વિશે પૂછો અને તેઓ ઘટી રહેલા બજારો, અસ્થિર શેરો અથવા અચાનક ક્રેશ વિશે વાત કરશે. તે વસ્તુઓ જોખમી લાગે છે, અને તે અસુવિધાજનક છે. પરંતુ તેઓ ભાગ્યે જ રોકાણકારની સંપત્તિને નુકસાન પહોંચાડે છે.
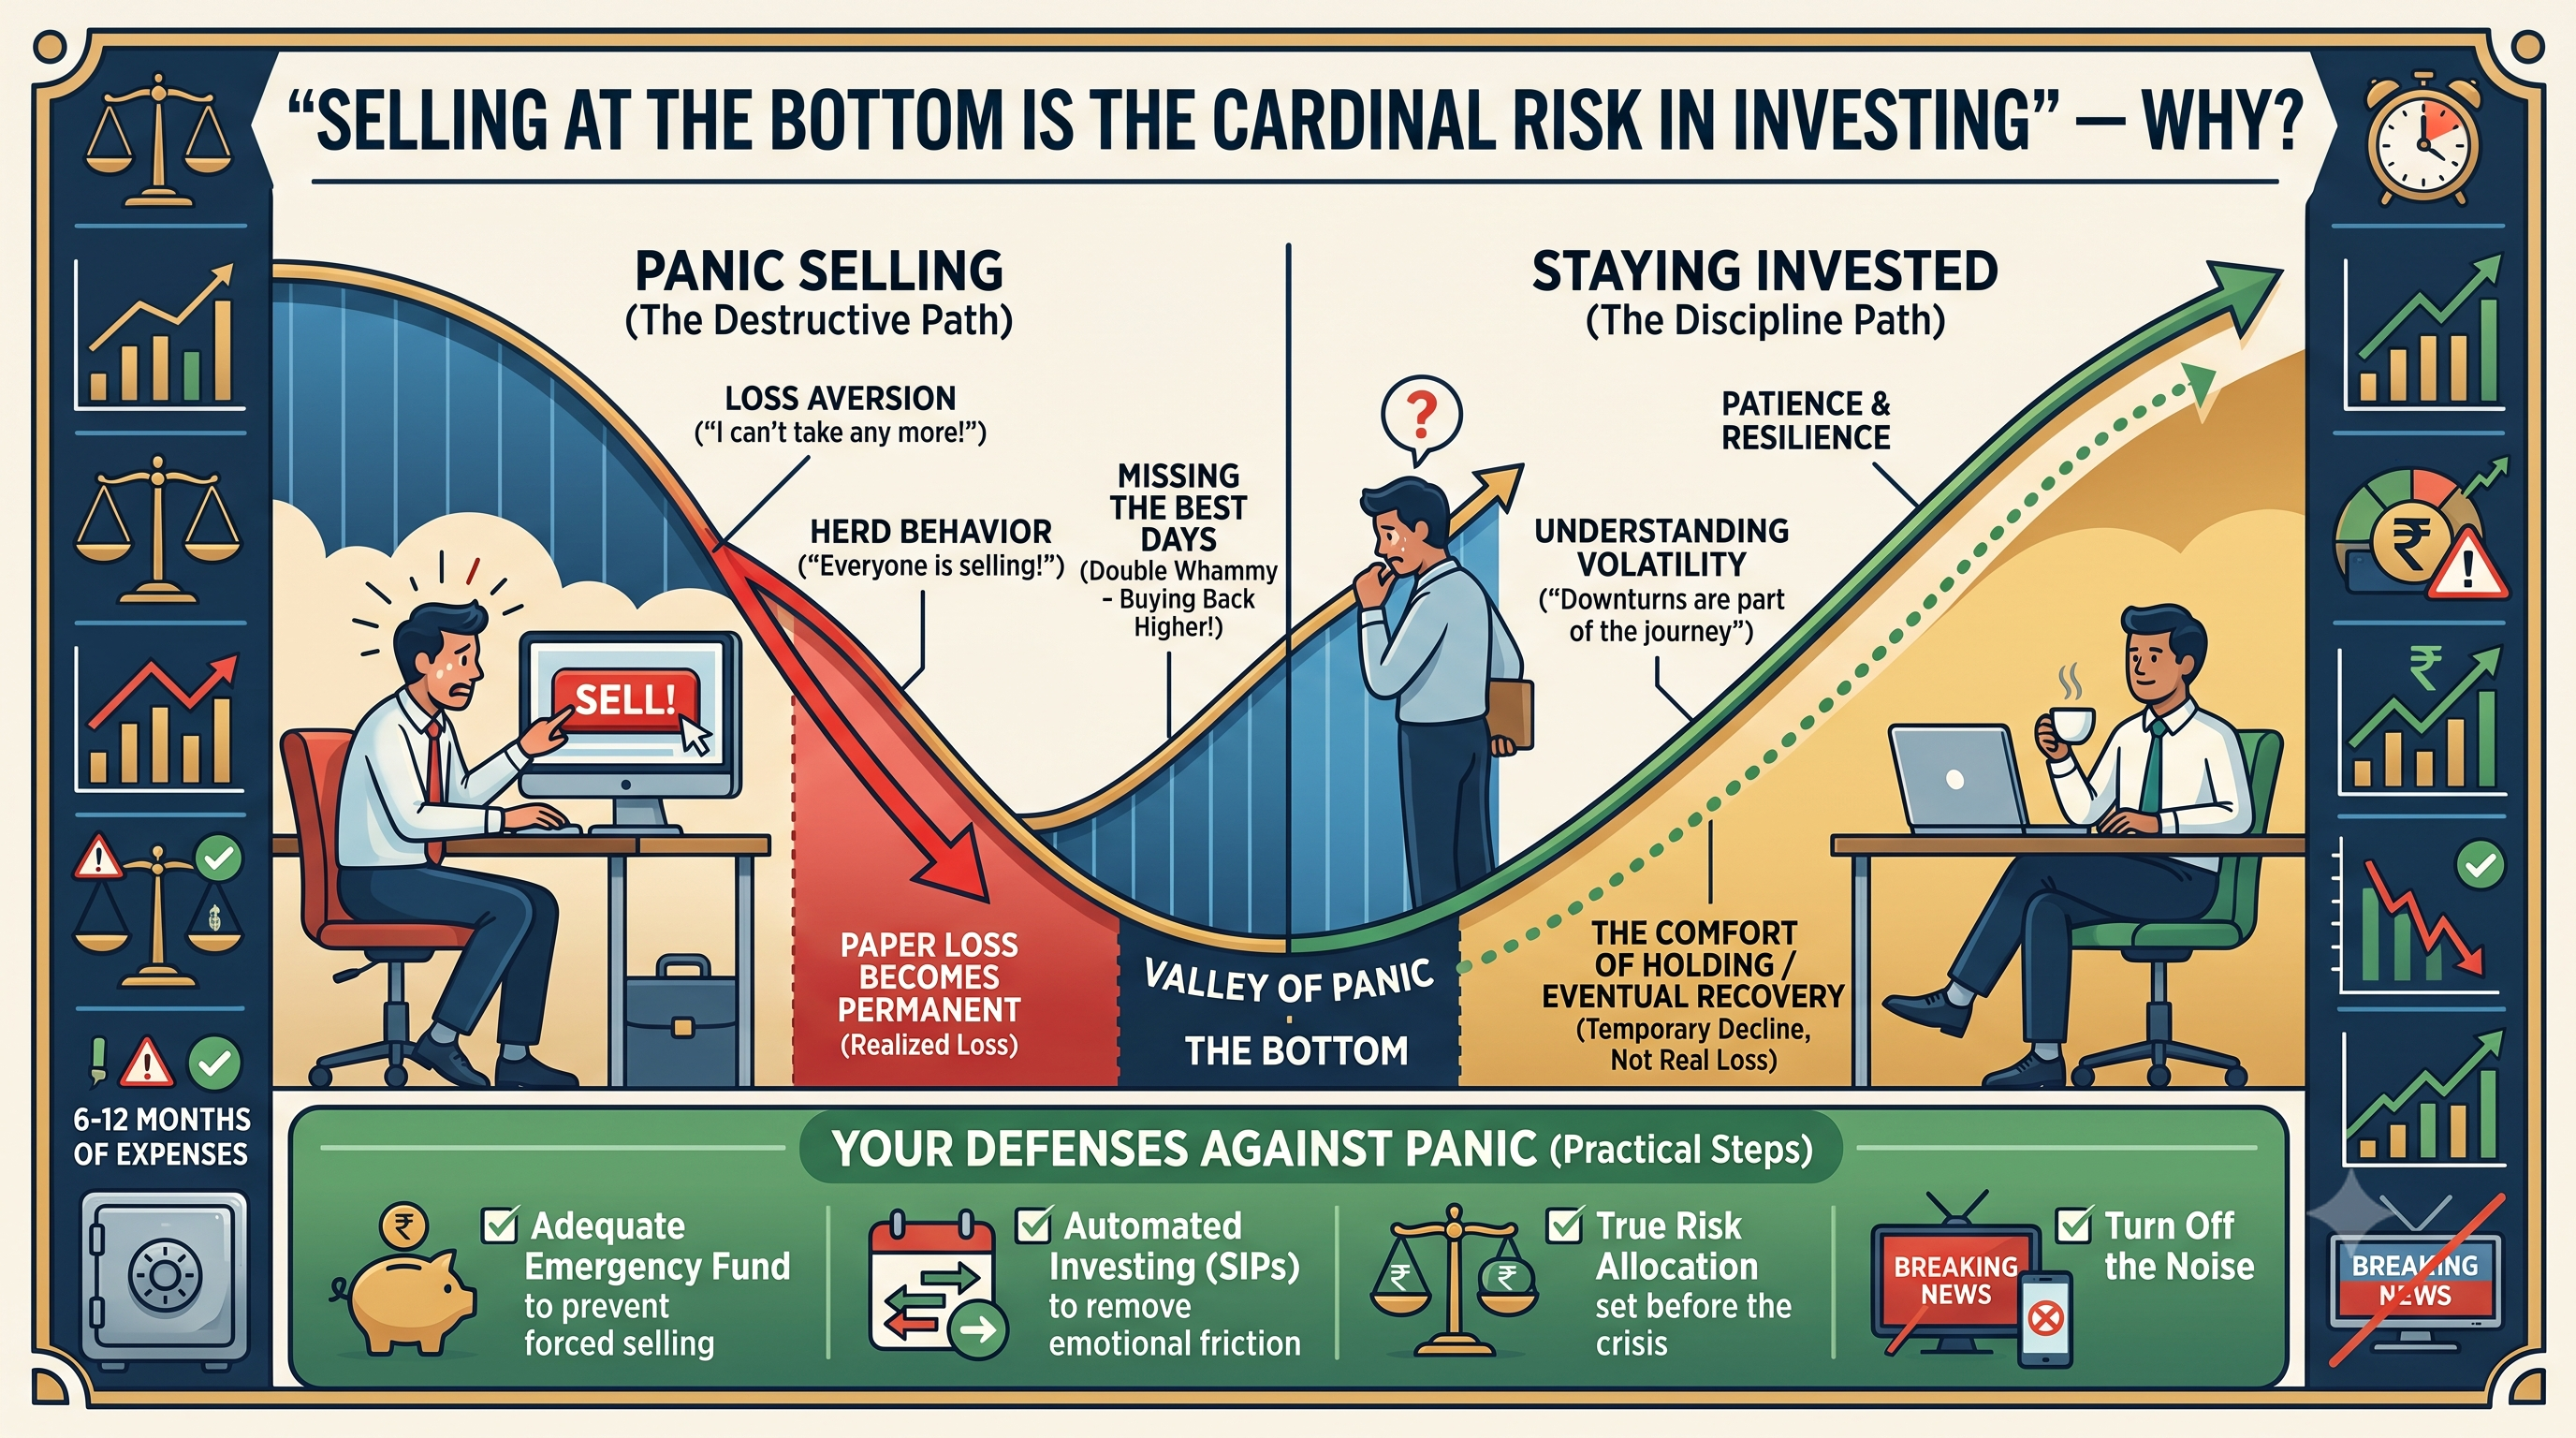
વાસ્તવિક નુકસાન સામાન્ય રીતે એક જ નિર્ણયમાં થાય છે: બજારના પતનના તળિયે સારા રોકાણનું વેચાણ કરવું. જ્યારે તમે વેચો છો ત્યારે અસ્થાયી ઘટાડો કાયમી નુકસાન બની જાય છે. બજાર મહિનાઓ અથવા થોડા વર્ષોમાં પુનઃપ્રાપ્ત થઈ શકે છે, પરંતુ ગભરાટમાં વેચનાર ઇન્વેસ્ટર હવે લાભ માટે ઉપલબ્ધ નથી.
આ જ કારણ છે કે નીચેના સ્તરે વેચાણને રોકાણમાં મુખ્ય રિસ્ક કહેવામાં આવે છે. આ એક રિસ્ક છે જે દરેક અન્ય જોખમને કાગળના નુકસાનથી વાસ્તવિક જોખમમાં ફેરવે છે. આ માર્ગદર્શિકામાં, આપણે ધ્યાનમાં લઈશું કે રોકાણમાં રિસ્ક ખરેખર શું છે, શા માટે ગભરાટમાં વેચાણ ખૂબ જ ખર્ચાળ છે, મનોવિજ્ઞાન કે જે તેને ચલાવે છે, ભારતના બજારના ક્રૅશ આપણને શું શીખવે છે, અને પોતાને સુરક્ષિત કરવાની પાંચ વ્યવહારિક રીતો.
રોકાણમાં ખરેખર શું રિસ્ક છે
ટેક્સ્ટબુક્સમાં, રોકાણમાં રિસ્ક ઘણીવાર અસ્થિરતા તરીકે માપવામાં આવે છે: રોકાણની કિંમત કેટલી ઉપર અને નીચે જાય છે. તે માપ દ્વારા, ઇક્વિટી જોખમી છે કારણ કે તેમની કિંમતો ફિક્સ્ડ ડિપોઝિટના મૂલ્ય કરતાં વધુ હોય છે.
પરંતુ અસ્થિરતા અને નુકસાન એક જ વસ્તુ નથી. અસ્થિરતા યાત્રા છે; નુકસાન ગંતવ્ય છે. સારી રીતે વૈવિધ્યસભર ઇક્વિટી પોર્ટફોલિયો એક વર્ષમાં 30% ઘટી શકે છે અને હજુ પણ એક દાયકાથી મજબૂત વળતર આપી શકે છે. પતન વાસ્તવિક હતું, પરંતુ તે અસ્થાયી હતું.
તે બે પ્રકારના રોકાણમાં જોખમને અલગ કરવામાં મદદ કરે છે:
જોખમનો પ્રકાર | તેનો અર્થ શું છે | શું તે રિકવર કરી શકે છે? |
અસ્થાયી અસ્વીકાર | માર્કેટ સાઇકલ, સમાચાર અથવા ભયને કારણે કિંમતોમાં ઘટાડો થાય છે, જ્યારે અન્ડરલાઇંગ બિઝનેસ યોગ્ય રહે છે | સામાન્ય રીતે, આપેલ સમય |
મૂડી કાયમી નુકસાન | પૈસા સારા માટે ગયા છે: કંપની નિષ્ફળ થાય છે, છેતરપિંડી થાય છે, અથવા તમે ઓછી કિંમતે વેચો છો અને ક્યારેય પાછા ખરીદી કરશો નહીં | ના |
અસ્થાયી ઘટાડો માત્ર બે રીતે કાયમી નુકસાન બની જાય છે. ક્યાં તો ઇન્વેસ્ટમેન્ટ પોતે ખરાબ હતું, જેમ કે ધંધા કે જે નાદાર થઈ જાય છે, અથવા ઇન્વેસ્ટર ખોટ દરમિયાન વેચે છે અને નુકસાનમાં તાળાઈ જાય છે. સારું સંશોધન અને વૈવિધ્યકરણ તમને પ્રથમથી સુરક્ષિત કરે છે. માત્ર તમારું પોતાનું વર્તન તમને બીજાથી સુરક્ષિત કરી શકે છે.
તે મુખ્ય સમજ છે: વૈવિધ્યસભર, લાંબા ગાળાના ઇન્વેસ્ટર માટે, રોકાણમાં સૌથી મોટું રિસ્ક બજાર નથી. તે માર્કેટ સામે રોકાણકારની પ્રતિક્રિયા છે.
નીચે વેચવું શા માટે મુખ્ય જોખમ છે
નીચે વેચાણ કરવાથી રોકાણમાં બે સૌથી ખરાબ પરિણામો મળે છે: તમે પતનનું સંપૂર્ણ નુકસાન લો છો, અને તમે નીચે મુજબની રિકવરી ચૂકી જાઓ છો.
એક સરળ ઉદાહરણને ધ્યાનમાં લો. પ્રિયા ડાઇવર્સિફાઇડ ઇક્વિટી ફંડમાં ₹10 લાખનું રોકાણ કરે છે. માર્કેટ ક્રૅશથી તેમનો પોર્ટફોલિયો 40% ઘટીને ₹6 લાખ થયો છે. ભયભીત, તે પૈસા વેચે છે અને બચત ખાતામાં ખસેડે છે.
રિકવરીના ગણિત સમજાવે છે કે આ શા માટે ખૂબ જ નુકસાન કરે છે. 40% પતન પછી, પોર્ટફોલિયોને જ્યાં તે શરૂ થયું હતું ત્યાં પાછા આવવા માટે 67% લાભની જરૂર છે. નુકસાન અને લાભ સમપ્રમાણ નથી:
મૂલ્યમાં ઘટાડો | રિકવર કરવા માટે જરૂરી લાભ |
10% | 11% |
20% | 25% |
30% | 43% |
40% | 67% |
50% | 100% |
જો પ્રિયા રોકાણ કર્યું હોત તો તેના પોર્ટફોલિયોમાં રિકવરી થઈ હોત. વેચાણ કરીને, તેમની પાસે હવે ₹6 લાખ ઓછું રિટર્ન કમાવી રહ્યા છે, જ્યારે માર્કેટ તેના વિના પાછું આવી જાય છે. તેમણે ₹4 લાખના કામચલાઉ પેપરના નુકસાનને કાયમીમાં રૂપાંતરિત કર્યું છે.
એક સેકન્ડ, ક્વાઇટર ખર્ચ છે. રિકવરી ઘણીવાર તીવ્ર અને અચાનક હોય છે. માર્કેટના કેટલાક મજબૂત દિવસો તેના સૌથી ખરાબ દિવસોની નજીક પહોંચે છે, ઘણીવાર સમાચાર સકારાત્મક થાય તે પહેલાં. "સુરક્ષિત" વસ્તુઓ માટે રાહ જોનાર ઇન્વેસ્ટર સામાન્ય રીતે રિબાઉન્ડનો મોટો ભાગ પહેલેથી જ થયા પછી જ પરત કરે છે. તેઓએ ઓછું વેચાણ કર્યું, અને તેઓ ઉચ્ચ ખરીદી કરે છે.
આ જ કારણ છે કે રોકાણમાં સૌથી નીચેના પ્રાથમિક રિસ્ક પર વેચાણ કરવું. અસ્થિરતા, મંદી અને ખરાબ સમાચાર એ જોખમો છે જે તમે નિયંત્રિત કરી શકતા નથી. ગભરાટમાં વેચાણ એ એક રિસ્ક છે જે સંપૂર્ણપણે તમારી પસંદગી છે, અને તે સૌથી વધુ કાયમી નુકસાન કરે છે.
ગભરાટમાં વેચાણ પાછળ મનોવિજ્ઞાન
જો નીચે વેચવું એટલું સ્પષ્ટ રીતે હાનિકારક છે, તો શા માટે ઘણા રોકાણકારો તે કરે છે? કારણ કે આ ક્ષણે, તે સુરક્ષિત અને સંવેદનશીલ પસંદગી જેવું લાગે છે. કેટલાક સારી રીતે દસ્તાવેજીકૃત પૂર્વગ્રહ અમને તે દિશામાં આગળ ધપાવે છે.
- નુકસાનની ઉપેક્ષા.વર્તન સંશોધન દર્શાવે છે કે લોકો સમાન લાભના આનંદથી આશરે બે વાર નુકસાનનો દુખાવો અનુભવે છે. પોર્ટફોલિયો સંકોચન જોવું ખરેખર દુઃખદાયક છે, અને વેચાણ ત્વરિત રાહત પ્રદાન કરે છે.
- તાજેતરનું પૂર્વગ્રહ.અમે માનીએ છીએ કે હવે શું થઈ રહ્યું છે. અઠવાડિયાના ઘટાડાના ભાવો પછી, તે નિશ્ચિત લાગે છે કે ઘટાડો ચાલુ રહેશે, જોકે બજારો દરેક મુખ્ય ક્રેશમાંથી ઐતિહાસિક રીતે પુનઃપ્રાપ્ત થયા છે.
- હેરડ બિહેવિયર.જ્યારે સમાચાર ચૅનલો, સોશિયલ મીડિયા અને મિત્રો બધા ક્રૅશ વિશે વાત કરી રહ્યા છે, ત્યારે વેચાણ કરવું સલામતીમાં ભીડને અનુસરી જેવું લાગે છે. વાસ્તવમાં, ભીડ સામાન્ય રીતે સૌથી ખરાબ સમયે વેચતી હોય છે.
- નિયંત્રણની ભ્રમણા.વેચાણ એ કંઈક કરવાનું જેવું લાગે છે જે નિયંત્રણની બહાર લાગે છે. સ્થિર રાખવાથી નિષ્ક્રિય લાગે છે, જોકે તે ઘણીવાર સમજદારીભર્યું પગલું છે.
- મેળ ખાતી અપેક્ષાઓ.ઘણા રોકાણકારો સરળ વૃદ્ધિની અપેક્ષા રાખતા ઇક્વિટીમાં પ્રવેશ કરે છે. જ્યારે 30% ઘટાડો આવે છે, ત્યારે તેઓ વિશ્વાસઘાત કરે છે, તૈયાર નથી, અને નક્કી કરે છે કે ઇક્વિટી ચોક્કસપણે ખોટી ક્ષણે "તેઓ માટે નથી".
આ પૂર્વગ્રહોને સમજવાથી તમને તેમની સામે રોગપ્રતિકારક બનતું નથી. પરંતુ આ ક્ષણે તેમને ઓળખવાથી તમને કાર્ય કરતા પહેલાં થોભાવવાની તક મળે છે. તે વિરામ ઘણીવાર અસ્થાયી ઘટાડો અને કાયમી નુકસાન વચ્ચેનો તફાવત છે.
ભારતીય માર્કેટ ક્રૅશમાંથી પાઠ
ભારતનો પોતાનો બજાર ઇતિહાસ રોકાણમાં રિસ્ક અને ગભરાટમાં વેચાણના ખર્ચ પર સ્પષ્ટ પાઠ પ્રદાન કરે છે.
2008 વૈશ્વિક ફાઇનાન્શિયલ સંકટ
જ્યારે વૈશ્વિક ફાઇનાન્શિયલ સંકટમાં ઘટાડો થયો, ત્યારે ભારતીય બજારોમાં તીવ્ર ઘટાડો થયો. સેન્સેક્સ, જે જાન્યુઆરી 2008 માં 20,000 ને વટાવી ગયું હતું, 2008 ના અંતમાં તેના અડધા કરતાં વધુ મૂલ્ય ગુમાવ્યું હતું. હેડલાઇન્સ પેઢીઓમાં સૌથી ખરાબ કટોકટીની વાત કરે છે, અને ઘણા રોકાણકારો સંપૂર્ણપણે ઇક્વિટીમાંથી બહાર નીકળી ગયા હતા.
તેમ છતાં સેન્સેક્સ 2010 ના અંતમાં તેની પાછલી ટોચ પર પહોંચી ગયો હતો. જે રોકાણકારોએ એસઆઇપી દ્વારા રોકાણ કર્યું હતું, અથવા રોકાણ કરતા હતા, તેમણે લગભગ ત્રણ વર્ષની અંદર નુકસાન મેળવ્યું હતું અને ત્યારબાદની લાંબા રેલીનો લાભ લીધો હતો. જે લોકો 2008 ના તળિયાની નજીક વેચતા હતા તેઓ 50% અથવા તેનાથી વધુના નુકસાનમાં લૉક થયા હતા, અને ઘણા વર્ષો સુધી ઇક્વિટીથી દૂર રહ્યા હતા.
2020 કોવિડ-19 ક્રૅશ
માર્ચ 2020 માં, મહામારી ફેલાવવા અને લૉકડાઉન શરૂ થયા પછી, નિફ્ટી 50 અઠવાડિયામાં 40% ની નજીક આવી ગયું. તે ભારતીય બજારના ઇતિહાસમાં સૌથી ઝડપી દુર્ઘટનાઓમાંથી એક હતું, અને ભય દરેક જગ્યાએ હતો.
રિકવરી પણ ઝડપી હતી. 2020 ના અંત સુધીમાં, નિફ્ટી તેના પ્રી-કૅશ હાઈ પર પાછા ફર્યો હતો અને પછી વટાવી ગયો હતો. માર્ચ 2020 માં ગભરાઈ ગયેલા એક ઇન્વેસ્ટર રેકોર્ડ પર સૌથી તીવ્ર રીબાઉન્ડમાંથી એક ચૂકી ગયા, જ્યારે જે વ્યક્તિ રોકાણમાં રહ્યા હતા તેણે મહિનાઓમાં સંપૂર્ણ નુકસાન ગુમાવ્યું હતું.
આ દુર્ઘટનાઓ શું શીખવે છે
બંને પ્રસંગો લાગ્યા, તે સમયે, જેમ કે બજાર ક્યારેય પુનઃપ્રાપ્ત નહીં કરી શકે. બંને વખત, તે કર્યું. ભૂતકાળનું પરફોર્મન્સ ભવિષ્યની કોઈ ગેરંટી નથી, પરંતુ પેટર્ન સુસંગત છે: વિવિધ પોર્ટફોલિયો માટે, ક્રૅશ અસ્થાયી હતું, જ્યારે તળિયે વેચવાના નિર્ણયને કારણે તેને કાયમી નુકસાનમાં રૂપાંતરિત કરવામાં આવ્યું.
રોકાણમાં જોખમને મેનેજ કરવાની અને નીચે વેચાણને ટાળવાની 5 રીતો
ક્રૅશ માટે તૈયારી કરવાનો શ્રેષ્ઠ સમય એ છે કે તે પહોંચતા પહેલાં. આ પાંચ આદતો જ્યારે બજારો ઘટતા હોય ત્યારે શાંત રહેવાનું વધુ સરળ બનાવે છે.
- ઇમરજન્સી ફંડને માર્કેટની બહાર રાખો.ઘણા રોકાણકારો નીચે વેચે છે કારણ કે તેમને રોકડની જરૂર છે, કારણ કે તેઓ ઇચ્છે છે. સેવિંગ એકાઉન્ટ, લિક્વિડ ફંડ અથવા ફિક્સ્ડ ડિપોઝિટમાં છ થી બાર મહિનાના ખર્ચ રાખો. પછી જોબ લોસ અથવા તબીબી બિલ તમને ઓછી કિંમતે ઇક્વિટી વેચવા માટે દબાણ કરતા નથી.
- તમારા ઇન્વેસ્ટમેન્ટને તમારા સમયના ક્ષિતિજ સાથે મૅચ કરો.ત્રણ વર્ષની અંદર તમારે જે પૈસાની જરૂર છે તે ઇક્વિટીમાં ન હોવું જોઈએ. દસ અથવા વધુ વર્ષ દૂર લક્ષ્યો માટે પૈસા ટૂંકા ગાળાના ઘટાડાને ચલાવી શકે છે. જ્યારે દરેક રૂપિયામાં સ્પષ્ટ હેતુ અને સમયરેખા હોય, ત્યારે ઇક્વિટી ભાગમાં ક્રેશ ઇમરજન્સીની જેમ લાગણી અટકાવે છે.
- તમે જે એસેટ ફાળવણી સાથે રહી શકો છો તે પસંદ કરો.રોકાણ કરતા પહેલાં, પોતાને પ્રામાણિકતાથી પૂછો કે જો તમારો પોર્ટફોલિયો 30% ઘટ્યો છે કે નહીં. જો જવાબ ભયજનક હોય, તો વધુ ડેબ્ટ અને ઓછી ઇક્વિટી રાખો. તમે જે સૌથી ખરાબ ક્ષણે છોડી દો છો તેના કરતાં થોડો ઓછો અપેક્ષિત વળતર વધુ સારું છે.
- SIP અને રિબૅલેન્સિંગ સાથે ઑટોમેટ કરો.સિસ્ટમેટિક ઇન્વેસ્ટમેન્ટ પ્લાન તમને સારા અને ખરાબ બજારો દ્વારા ઇન્વેસ્ટમેન્ટ કરે છે, અને જ્યારે કિંમતો ઓછી હોય ત્યારે વધુ એકમો ખરીદે છે. વર્ષમાં એકવાર રિબૅલેન્સિંગ, તમારા ટાર્ગેટ મિક્સમાં પૈસા પાછા ખસેડવું, તમને ઇક્વિટી ખરીદવા માટે દબાણ કરે છે, તેઓ વેચાણ કરવાને બદલે આવે છે.
- લેખિત ઇન્વેસ્ટમેન્ટ યોજના બનાવો અને અવાજને મર્યાદિત કરો.તમારા લક્ષ્યો, ફાળવણી અને નિયમ લખો કે જે તમે બજારના ઘટાડા દરમિયાન વેચશો નહીં જ્યાં સુધી તમારા લક્ષ્યોમાં ફેરફાર ન થાય. જ્યારે માર્કેટ ક્રૅશ થાય ત્યારે તેને ફરીથી વાંચો. તમારા પોર્ટફોલિયોને ઓછી વારંવાર તપાસો, અલાર્મિસ્ટ સમાચાર અને સોશિયલ મીડિયાને મ્યૂટ કરો, અને જો તમને વેચવાની ઇચ્છા લાગે છે, તો અભિનય કરતા પહેલાં ઓછામાં ઓછા એક અઠવાડિયાની રાહ જુઓ. ઘણા રોકાણકારોને ગભરાટમાં મોટા નિર્ણયો લેતા પહેલા SEBI રજિસ્ટર્ડ ઇન્વેસ્ટમેંટ સલાહકાર સાથે વાત કરવી યોગ્ય લાગે છે.
નિષ્કર્ષ: તમારું વર્તન તમારું સૌથી મોટું જોખમ છે
માર્કેટ હંમેશા વધશે અને ઘટશે. ક્રૅશ, મંદી અને ભયજનક હેડલાઇન એ રોકાણનો સામાન્ય ભાગ છે, એ સંકેત નથી કે કંઈક કાયમી ધોરણે ખોટું થયું છે. સારી રીતે વૈવિધ્યસભર ઇન્વેસ્ટર માટે, આ ફૉલ્સ અસ્થાયી છે.
તેમને કાયમી બનાવે છે તે નીચે વેચવાનો નિર્ણય છે. તેથી જ ગભરાતા વેચાણને રોકાણમાં મુખ્ય રિસ્ક કહેવામાં આવે છે: તે તમારા નિયંત્રણમાં સંપૂર્ણપણે એક રિસ્ક છે, અને જે સૌથી વધુ કાયમી નુકસાન કરે છે.
તમે આગામી ક્રેશની આગાહી કરી શકતા નથી, પરંતુ તમે તેના માટે તૈયારી કરી શકો છો. ઇમરજન્સી ફંડ બનાવો, તમારા સમયના ક્ષિતિજ મુજબ ઇન્વેસ્ટ કરો, તમે જે ફાળવણી સાથે ટકી શકો છો તે પસંદ કરો, તમારા ઇન્વેસ્ટમેન્ટને ઑટોમેટ કરો અને તમારા પ્લાનને લખી દો. શાંત બજારોમાં આ વસ્તુઓ કરો, અને આગામી મંદી ઇમરજન્સીને બદલે તક જેવું લાગશે.
રોકાણમાં જોખમનું સંચાલન કરવું એ પતનને ટાળવા અને તમારા પ્લાન સાથે તેમને જીવિત રાખવા વિશે વધુ છે. રોકાણ કરો, ધૈર્ય રાખો, અને સમય કામ કરવા દો.