
9.1 परिचय
कैपिटल एसेट प्राइसिंग मॉडल (CAPM)
विलियम शार्प और जॉन लिंटनर द्वारा विकसित कैपिटल एसेट प्राइसिंग मॉडल (सीएपीएम) हैरी मार्कोविट्ज के पोर्टफोलियो सिद्धांत पर आधारित है. यह यह समझने के लिए एक फ्रेमवर्क प्रदान करता है कि फाइनेंशियल मार्केट में रिस्क और रिटर्न कैसे लिंक होते हैं.
मॉडल दो प्रकार के जोखिम के बीच अंतर करता है:
- सिस्टमेटिक रिस्क– मार्केट वाइड रिस्क जिसे डाइवर्सिफिकेशन (जैसे, महंगाई, इंटरेस्ट रेट में बदलाव, मंदी) के माध्यम से समाप्त नहीं किया जा सकता है.
- अनसिस्टमेटिक रिस्क– कंपनी के विशिष्ट जोखिम को कम किया जा सकता है, जिसे विविध पोर्टफोलियो को होल्ड करके कम किया जा सकता है.
एक साथ, ये जोखिम रिटर्न का कुल विविधता बनाते हैं, लेकिन CAPM इस बात पर ज़ोर देता है कि सिक्योरिटीज़ की कीमत के लिए केवल सिस्टमेटिक जोखिम महत्वपूर्ण है.
सीएपीएम का मुख्य विचार
सीएपीएम का कथन है कि किसी सेक्योरिटी की अपेक्षित वापसी सीधे उसके व्यवस्थित रिस्क के अनुपात में होती है, जिसे बीटा गुणांक (β) द्वारा मापा जाता है.
फॉर्मूला है:
E (Ri) = Rf + β (E (Rm)-Rf)
जहां:
- E (Ri) = एसेट का अपेक्षित रिटर्न
- Rf = जोखिम मुक्त दर (जैसे, 10 वर्ष के भारतीय सरकारी बॉन्ड पर आय)
- β = मार्केट मूवमेंट के लिए एसेट की संवेदनशीलता
- (E (Rm) = मार्केट रिस्क प्रीमियम (रिस्क फ्री रेट पर मार्केट का अतिरिक्त रिटर्न)
व्यावहारिक उदाहरण
- हाई बीटा स्टॉक (β >1)
- उदाहरण: टेस्ला या अडानी एंटरप्राइज़ में अक्सर 1.5 से अधिक बेटस होते हैं.
- उनकी कीमतें कुल मार्केट की तुलना में अधिक बढ़ जाती हैं - बुल मार्केट में तेज़ी से बढ़ रही हैं, लेकिन मंदी में कम हो रही हैं.
- सीएपीएम का अर्थ है निवेशक इस अतिरिक्त अस्थिरता की भरपाई करने के लिए अधिक अपेक्षित रिटर्न की मांग करते हैं.
लो बीटा स्टॉक (β < 1)
- उदाहरण: Hindustan Unilever या Johnson & Johnson में आमतौर पर betas 0.8 से कम होता है.
- ये स्टॉक मार्केट में उतार-चढ़ाव के प्रति कम संवेदनशील होते हैं, जिससे वे जोखिम से बचने वाले निवेशकों के लिए आकर्षक बन जाते हैं.
- CAPM का सुझाव है कि उनके पास उच्च बीटा स्टॉक की तुलना में कम अपेक्षित रिटर्न होगा.
जोखिम मुक्त एसेट (β = 0)
- उदाहरण: भारतीय सरकारी बांड या सरकारी खजाना विधेयक.
- उनके रिटर्न मार्केट के उतार-चढ़ाव से प्रभावित नहीं होते हैं, इसलिए सीएपीएम उन्हें अपेक्षित रिटर्न के रूप में जोखिम मुक्त दर प्रदान करता है.
मूल्यांकन के प्रभाव
- अगर किसी स्टॉक की मार्केट कीमत CAPM द्वारा निहित वैल्यू से अधिक है, तो स्टॉक का ओवरवैल्यूड होता है.
- अगर मार्केट की कीमत कम है, तो स्टॉक की कीमत कम होती है.
- उदाहरणः 2023 में विश्लेषकों ने तर्क दिया कि एनवीडिया AI के प्रचार के कारण अपने सीएपीएम के मूल्यांकन से ऊपर कारोबार कर रहा था, जबकि Tata स्टील की कीमत उसकी रिस्क प्रोफाइल के मुकाबले कम थी.
मुख्य अंतर्दृष्टि
सीएपीएम निवेशकों को ऐसा तरीका प्रदान करता है:
- किसी भी एसेट के रिस्क को देखते हुए आवश्यक रिटर्न का अनुमान लगाएं.
- ओवरवैल्यूड या अंडरवैल्यूड सिक्योरिटीज़ की पहचान करने के लिए मार्केट प्राइस के साथ इनट्रिन्सिक वैल्यू की तुलना करें.
- समझें कि सिक्योरिटी को जोड़ने से पोर्टफोलियो की कुल रिस्क/रिटर्न प्रोफाइल को कैसे प्रभावित होता है.
संक्षेप में, CAPM रिस्क (बीटा) और रिटर्न (अपेक्षित अतिरिक्त रिटर्न) को लिंक करता है, जिससे निवेशकों को मार्केट में उचित निर्णय लेने में मदद मिलती है, जहां सिस्टमेटिक रिस्क और इन्वेस्टर की अपेक्षाएं एसेट की कीमत को बढ़ाती हैं.
कैप्म का 9.2.Assumptions
क्योंकि कैपिटल एसेट प्राइसिंग मॉडल (CAPM) एक सैद्धांतिक संरचना है, यह एक "आदर्श" फाइनेंशियल दुनिया का वर्णन करने वाली धारणाओं को सरल बनाने के एक सेट पर निर्भर करता है. ये धारणाएं मॉडल को गणितीय रूप से आकर्षक बनाती हैं, लेकिन वे प्रैक्टिस में हमेशा वास्तविक नहीं होते हैं.
मुख्य धारणाएं
यूनिवर्सल मार्केट एक्सेस
- सभी एसेट - चाहे स्टॉक, बॉन्ड, कमोडिटी या यहां तक कि पेटेंट जैसे अमूर्त एसेट - ट्रेड करने योग्य माने जाते हैं.
- उदाहरणः वास्तव में, मानव पूंजी (कौशल, ज्ञान) को खरीदा या बेचा नहीं जा सकता, लेकिन CAPM यह मानता है कि इसे किसी अन्य एसेट की तरह माना जा सकता है.
अनन्त विभाजन
- एसेट को आंशिक यूनिट में विभाजित किया जा सकता है और किसी भी राशि में ट्रेड किया जा सकता है.
- उदाहरणः आप आज आधुनिक ब्रोकरेज प्लेटफॉर्म के माध्यम से Apple या टेस्ला के आंशिक शेयर खरीद सकते हैं, लेकिन CAPM मानते हैं कि यह विभाजन बिना किसी प्रतिबंध के सभी एसेट पर लागू होता है.
मार्केट में पूरी भागीदारी
- सभी निवेशक एक साथ अर्थव्यवस्था में सभी संपत्ति रखते हैं.
- उदाहरण: CAPM एक "मार्केट पोर्टफोलियो" मानता है जिसमें Microsoft शेयरों से लेकर भारत में फार्मलैंड तक सब कुछ शामिल है, भले ही व्यवहार में निवेशकों के पास केवल सबसेट होते हैं.
परफेक्ट बॉरोइंग और लेंडिंग
- प्रत्येक बॉरोअर के पास लेंडर होता है, और सभी इन्वेस्टर यहां अनलिमिटेड राशि उधार ले सकते हैं या उधार दे सकते हैं जोखिम मुक्त दर.
- उदाहरणः CAPM मानता है कि आप 10 साल के अमेरिकी ट्रेजरी बॉन्ड या भारतीय सरकारी सिक्योरिटी की उपज पर उधार ले सकते हैं, जो अवास्तविक है क्योंकि उधार लेने की लागत क्रेडिट योग्यता के अनुसार अलग-अलग होती है.
जोखिम मुक्त एसेट का अस्तित्व
- सभी निवेशकों के लिए एक सुरक्षित इन्वेस्टमेंट उपलब्ध है.
- उदाहरण: सरकारी बॉन्ड को अक्सर प्रॉक्सी माना जाता है, लेकिन वास्तव में सॉवरेन डेट में भी महंगाई और करेंसी के जोखिम होते हैं.
समान अपेक्षाएं
- सभी निवेशक अपेक्षित रिटर्न, जोखिम और सहसंबंधों पर सहमत होते हैं.
- उदाहरण: CAPM का मानना है कि सभी लोग Infosys या Reliance इंडस्ट्री को समान इनपुट का उपयोग करके महत्व देते हैं, हालांकि व्यवहार में विश्लेषक पूर्वानुमानों में व्यापक रूप से अलग होते हैं.
इन्वेस्टर की आसान प्राथमिकताएं
- इन्वेस्टर यूटिलिटी फंक्शन को सरल माना जाता है और केवल रिटर्न के अर्थ और विविधता पर आधारित माना जाता है.
- उदाहरण: CAPM व्यवहारिक पूर्वाग्रहों को अनदेखा करता है जैसे नुकसान की उपेक्षा या डिविडेंड के लिए प्राथमिकता.
रिटर्न का सामान्य वितरण
- सेक्योरिटी रिटर्न को सामान्य वितरण का पालन करने के लिए माना जाता है, जिसका पूर्ण रूप से अर्थ और परिवर्तन द्वारा वर्णित किया जाता है.
- उदाहरण: वास्तव में, मार्केट अक्सर "फैट टेल" प्रदर्शित करते हैं - 2008 फाइनेंशियल संकट या 2020 महामारी दुर्घटना जैसी गंभीर घटनाएं.
दो अवधि की रूपरेखा
- मॉडल में केवल दो समय की अवधि होती है: आज और भविष्य.
- उदाहरण: CAPM इन्वेस्टमेंट की अवधि को आसान बनाता है, जबकि वास्तविक इन्वेस्टर कई अवधियों (मासिक, वार्षिक, दशक) में प्लान करते हैं.
मुख्य अंतर्दृष्टि
एक साथ, ये धारणाएं एक घर्षण रहित पूंजीवादी दुनिया का वर्णन करती हैं:
- परफेक्ट लिक्विडिटी, कोई ट्रांज़ैक्शन लागत नहीं, कोई टैक्स नहीं.
- जानकारी तक समान पहुंच, किसी भी इन्वेस्टर के पास लाभ नहीं है.
- रिस्क को व्यवस्थित (मार्केट वाइड) और अनसिस्टमेटिक (फर्म स्पेसिफिक) में साफ रूप से अलग किया जा सकता है.
अवास्तविक होने के बावजूद, ये धारणाएं CAPM को रिस्क और रिटर्न को लिंक करने वाला एक स्पष्ट फॉर्मूला प्रदान करने की अनुमति देती हैं. व्यवहार में, विश्लेषक विचलन के लिए एडजस्ट करते हैं - जैसे ट्रांज़ैक्शन की लागत, विविध अपेक्षाएं और व्यवहार संबंधी पूर्वाग्रह - लेकिन CAPM फाइनेंस में एक बुनियादी टूल है.
कैप्म का 9.3.Analysis
कैपिटल एसेट प्राइसिंग मॉडल (सीएपीएम) को समझने के लिए, सिस्टमेटिक रिस्क और अनसिस्टमेटिक रिस्क की अवधारणाओं पर पुनर्विचार करना आवश्यक है.
सिस्टमेटिक रिस्क
- यह कुल रिस्क का वह हिस्सा है जो मार्केट के व्यापक कारकों जैसे महंगाई, इंटरेस्ट रेट में बदलाव, मंदी या सरकारी पॉलिसी में बदलाव से उत्पन्न होता है.
- इसे डाइवर्सिफिकेशन के माध्यम से हटाया नहीं जा सकता है.
- CAPM बीटा कोएफिशिएंट (β) का उपयोग करके सिस्टमेटिक रिस्क को मापता है, जो यह दर्शाता है कि कुल मार्केट में उतार-चढ़ाव के लिए सिक्योरिटी का रिटर्न कितना संवेदनशील है.
- उदाहरण: अगर Infosys के पास 1.2 का बीटा है, तो इसके रिटर्न निफ्टी index से 20% अधिक होने की उम्मीद है. मार्केट में 10% की वृद्धि का मतलब है कि इंफोसिस ~12% तक बढ़ सकता है, लेकिन 10% की गिरावट का मतलब ~12% की गिरावट हो सकती है.
गणितीय रूप से:
β = Cov (Rs, Rm)/Var(Rm)
जहां कोवेरियंस मापता है कि स्टॉक मार्केट के साथ कैसे मूव करता है, और वेरिएंस मार्केट की अस्थिरता को दर्शाता है.
अनसिस्टमेटिक रिस्क
- यह कंपनी के विशिष्ट जोखिम है, जैसे श्रम हड़ताल, प्रबंधन में बदलाव या उपभोक्ता प्राथमिकताओं में बदलाव.
- उदाहरण: फार्मास्यूटिकल प्रोडक्ट पर अचानक प्रतिबंध विशेष रूप से सन फार्मा को प्रभावित करता है, न कि पूरे मार्केट पर.
- सिस्टमेटिक रिस्क के विपरीत, विभिन्न उद्योगों में कई स्टॉक के पोर्टफोलियो को रखने के लिए डाइवर्सिफिकेशन के माध्यम से अनसिस्टमेटिक रिस्क को समाप्त किया जा सकता है.
सीएपीएम और रिस्क
- एक कुशल पोर्टफोलियो वह होता है जहां अनसिस्टमेटिक रिस्क को डाइवर्सिफाई किया जाता है, जिससे केवल सिस्टमेटिक रिस्क होता है.
- सीएपीएम का मानना है कि निवेशकों को केवल सिस्टमेटिक रिस्क के लिए क्षतिपूर्ति की जाती है, क्योंकि सिस्टमैटिक रिस्क से बचा जा सकता है.
- कुल रिस्क को स्टैंडर्ड डेविएशन द्वारा मापा जाता है, लेकिन CAPM सिक्योरिटीज़ की कीमत के लिए संबंधित माप के रूप में बीटा पर ध्यान केंद्रित करता है.
मार्केट पोर्टफोलियो
- मार्केट पोर्टफोलियो अर्थव्यवस्था में सभी निवेश योग्य एसेट को दर्शाता है.
- इसका अपेक्षित रिटर्न मार्केट प्रीमियम (मार्केट रिटर्न माइनस रिस्क फ्री रेट) है, जिसे बीटा द्वारा स्केल किया जाता है.
- उदाहरण: अगर निफ्टी 12% डिलीवर करता है और रिस्क फ्री रेट 6% है, तो मार्केट प्रीमियम 6% है. β = 1.5 वाले स्टॉक का अपेक्षित रिटर्न होगा: E (Ri) = 6 % + 1.5 * (12 %-6 %) = 15 %
9.4. सिक्योरिटी मार्केट लाइन
सिक्योरिटी मार्केट लाइन CAPM का ग्राफिकल प्रतिनिधित्व है. यह सिक्योरिटी के अपेक्षित रिटर्न और इसके बीटा के बीच संबंध दिखाता है.
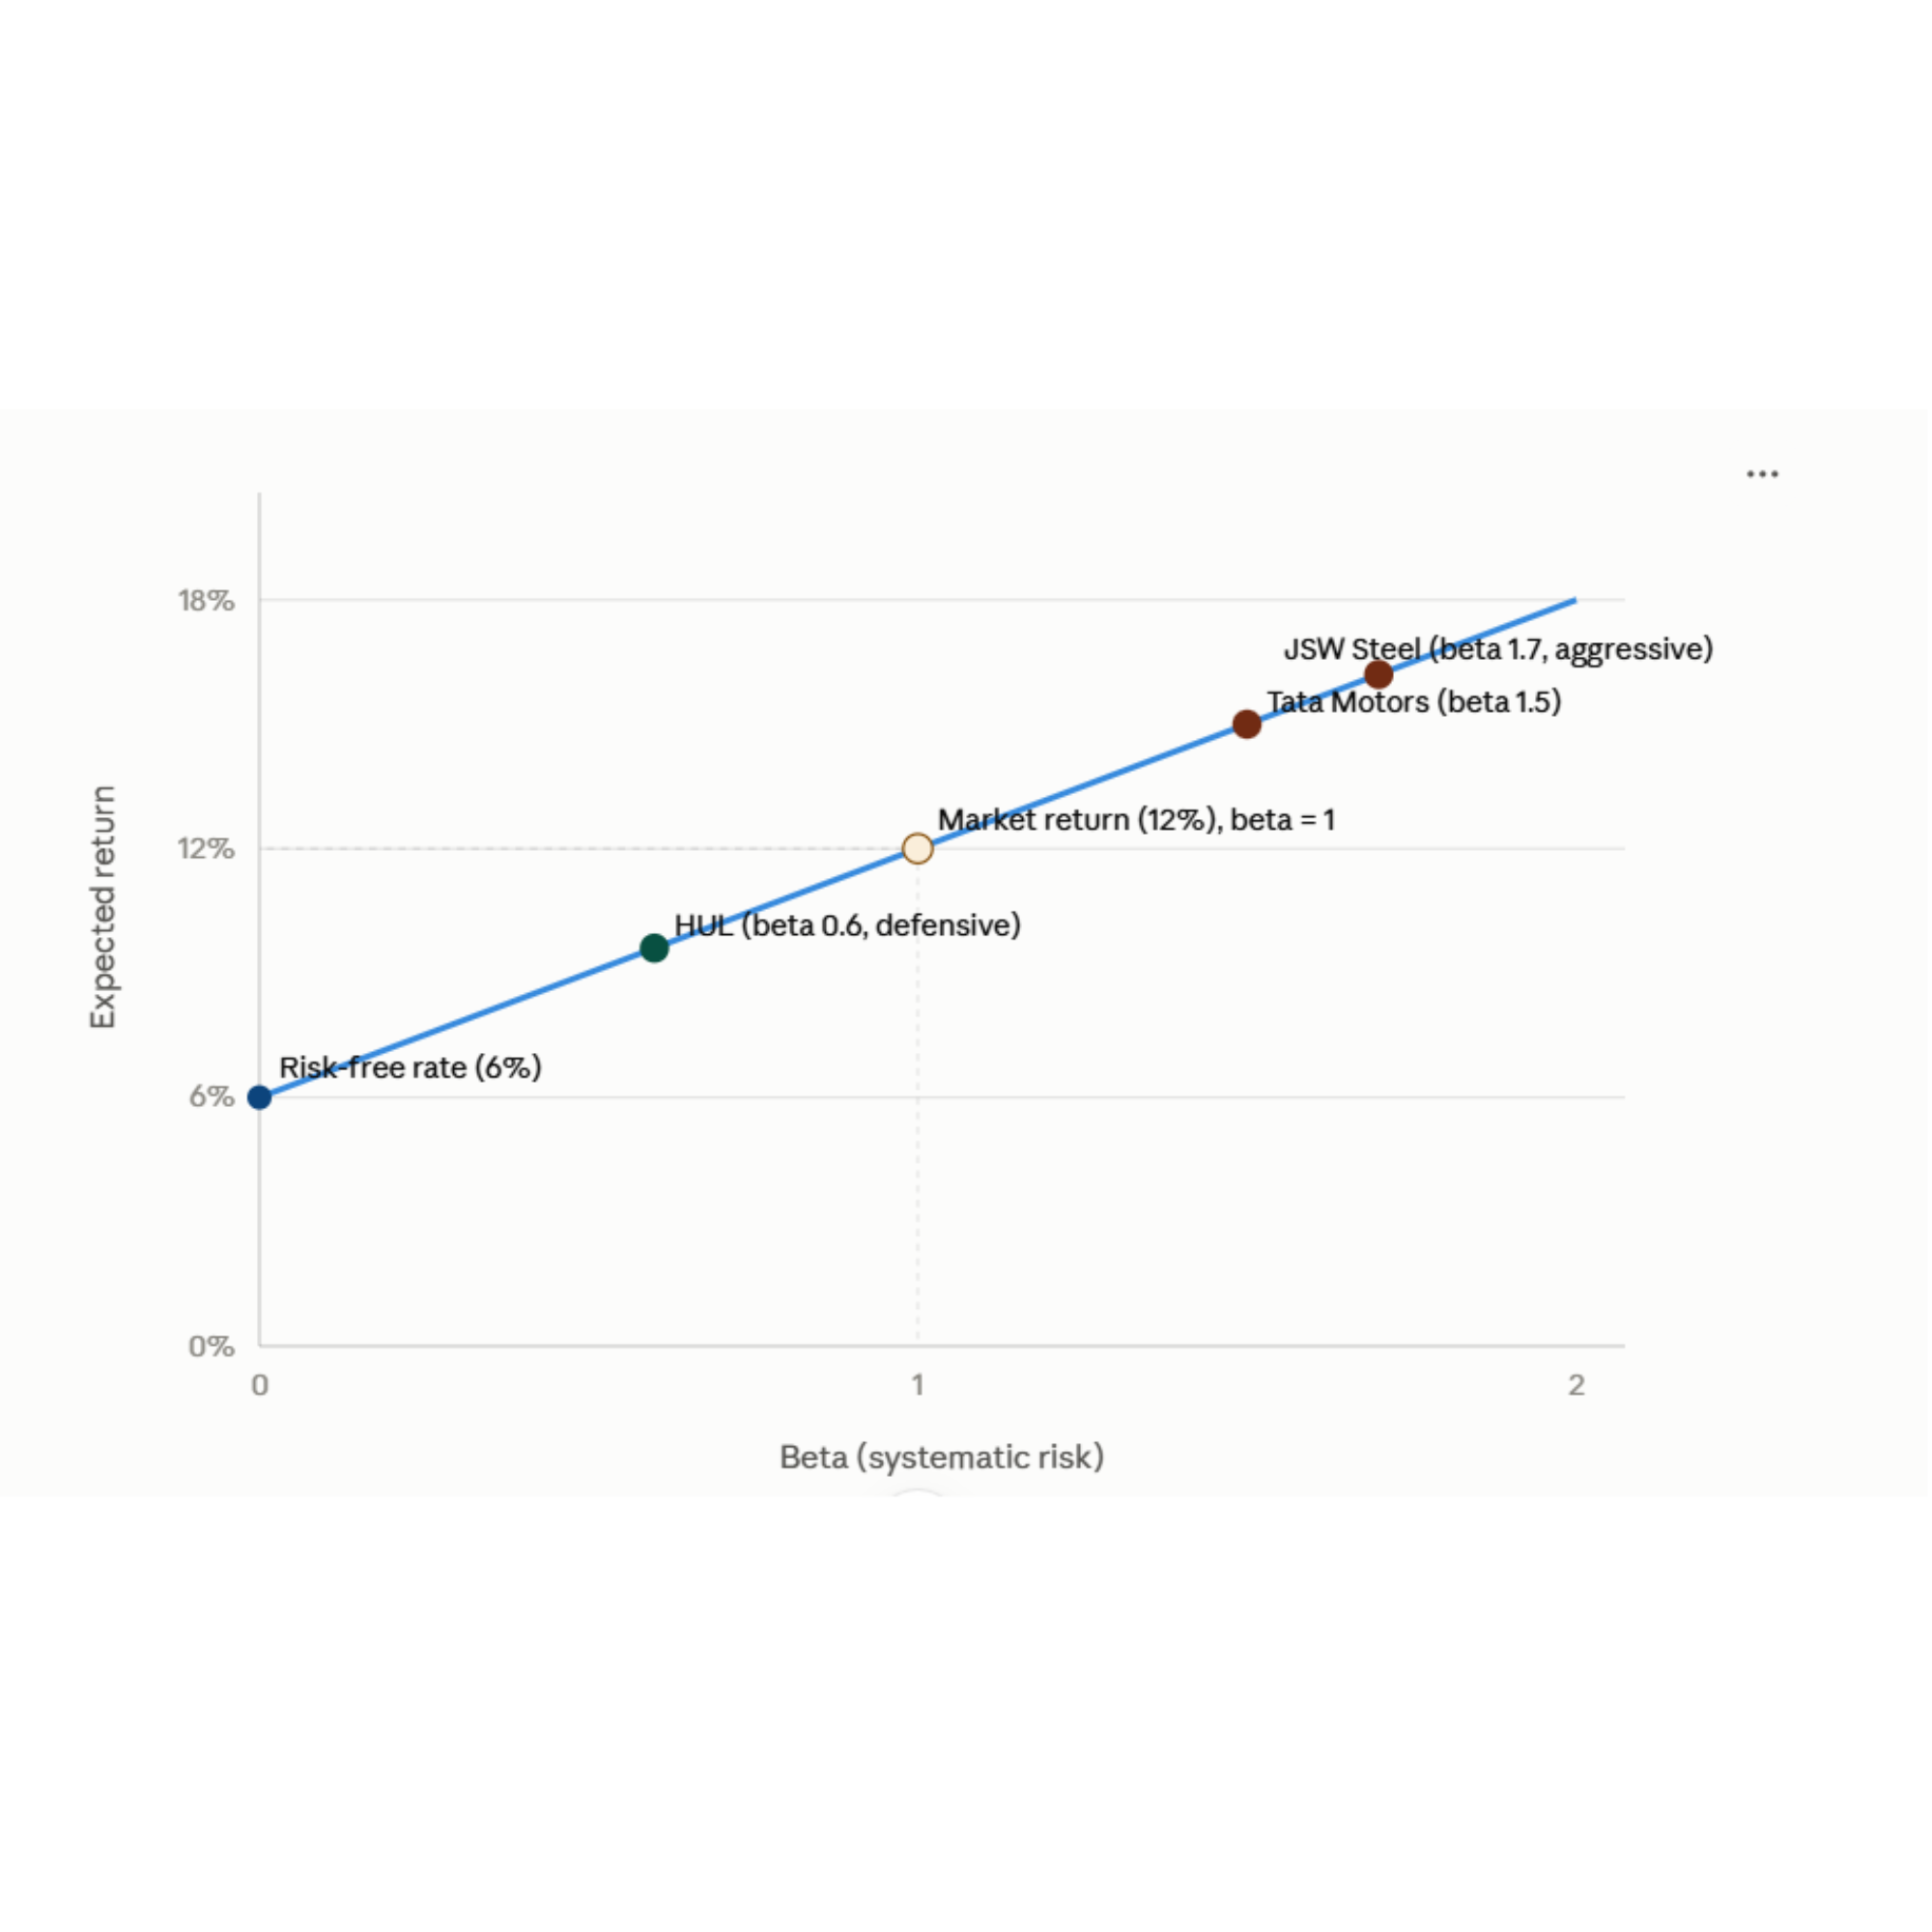
- β = 0 पर, इंटरसेप्ट रिस्क फ्री रेट है (जैसे, भारतीय सरकारी बॉन्ड पर आय).
- जैसे-जैसे β बढ़ता है, आवश्यक रिटर्न समान रूप से बढ़ता है, जो उच्च सिस्टमेटिक रिस्क को दर्शाता है.
- β < 1 वाली सिक्योरिटीज़ को डिफेन्सिव माना जाता है (जैसे, हिंदुस्तान यूनिलीवर जैसे एफएमसीजी स्टॉक).
- β > 1 वाली सिक्योरिटीज़ एग्रेसिव (जैसे, टाटा मोटर्स या JSW स्टील जैसे साइक्लिकल स्टॉक).
- β = 1 पर, अपेक्षित रिटर्न मार्केट रिटर्न के बराबर है.
SML की पॉजिटिव ढलान दर्शाती है कि अधिक रिस्क के लिए अधिक अपेक्षित रिटर्न की आवश्यकता होती है.
CAPM मॉडल की 9.5 सीमाएं
हालांकि CAPM आकर्षक और व्यापक रूप से इस्तेमाल किया जाता है, लेकिन इसमें कई व्यावहारिक सीमाएं हैं:
- ट्रांज़ैक्शन की लागत को अनदेखा किया गया: CAPM फ्रिक्शनलेस मार्केट मानता है, लेकिन वास्तविकता में ब्रोकरेज फीस, टैक्स और बिड आस्क स्प्रेड मौजूद हैं.
- बीटा मापन संबंधी समस्याएं: बीटा ऐतिहासिक डेटा पर आधारित है, जो भविष्य के जोखिम का सटीक अनुमान नहीं लगा सकता है. उदाहरण के लिए, AI बूम के दौरान NVIDIAsaw बीटा वैल्यू जैसे टेक स्टॉक नाटकीय रूप से बदल जाते हैं.
- जोखिम मुक्त दर पर उधार लेना अवास्तविक है: सीएपीएम मानता है कि निवेशक जोखिम मुक्त दर पर अनलिमिटेड फंड उधार ले सकते हैं, लेकिन वास्तविक उधार लागत क्रेडिट योग्यता के अनुसार अलग-अलग होती है.
- सूचना समरूपता अनुमान: CAPM का मानना है कि सभी निवेशकों के पास जानकारी तक समान पहुंच है. वास्तव में, मार्केट पूरी तरह से कुशल नहीं होते हैं - संस्थागत निवेशकों के पास अक्सर लाभ होता है.
- आसान रिस्क मॉडल: CAPM केवल सिस्टमेटिक रिस्क पर ध्यान केंद्रित करता है, लिक्विडिटी रिस्क, व्यवहारिक पूर्वाग्रह या भू-राजनीतिक झटकों जैसे अन्य कारकों को अनदेखा करता है.


